
Tamanho e Participação do Mercado de Componentes de Distribuição de Energia
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 26.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 34.77 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.26 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Componentes de Distribuição de Energia por Mordor Intelligence
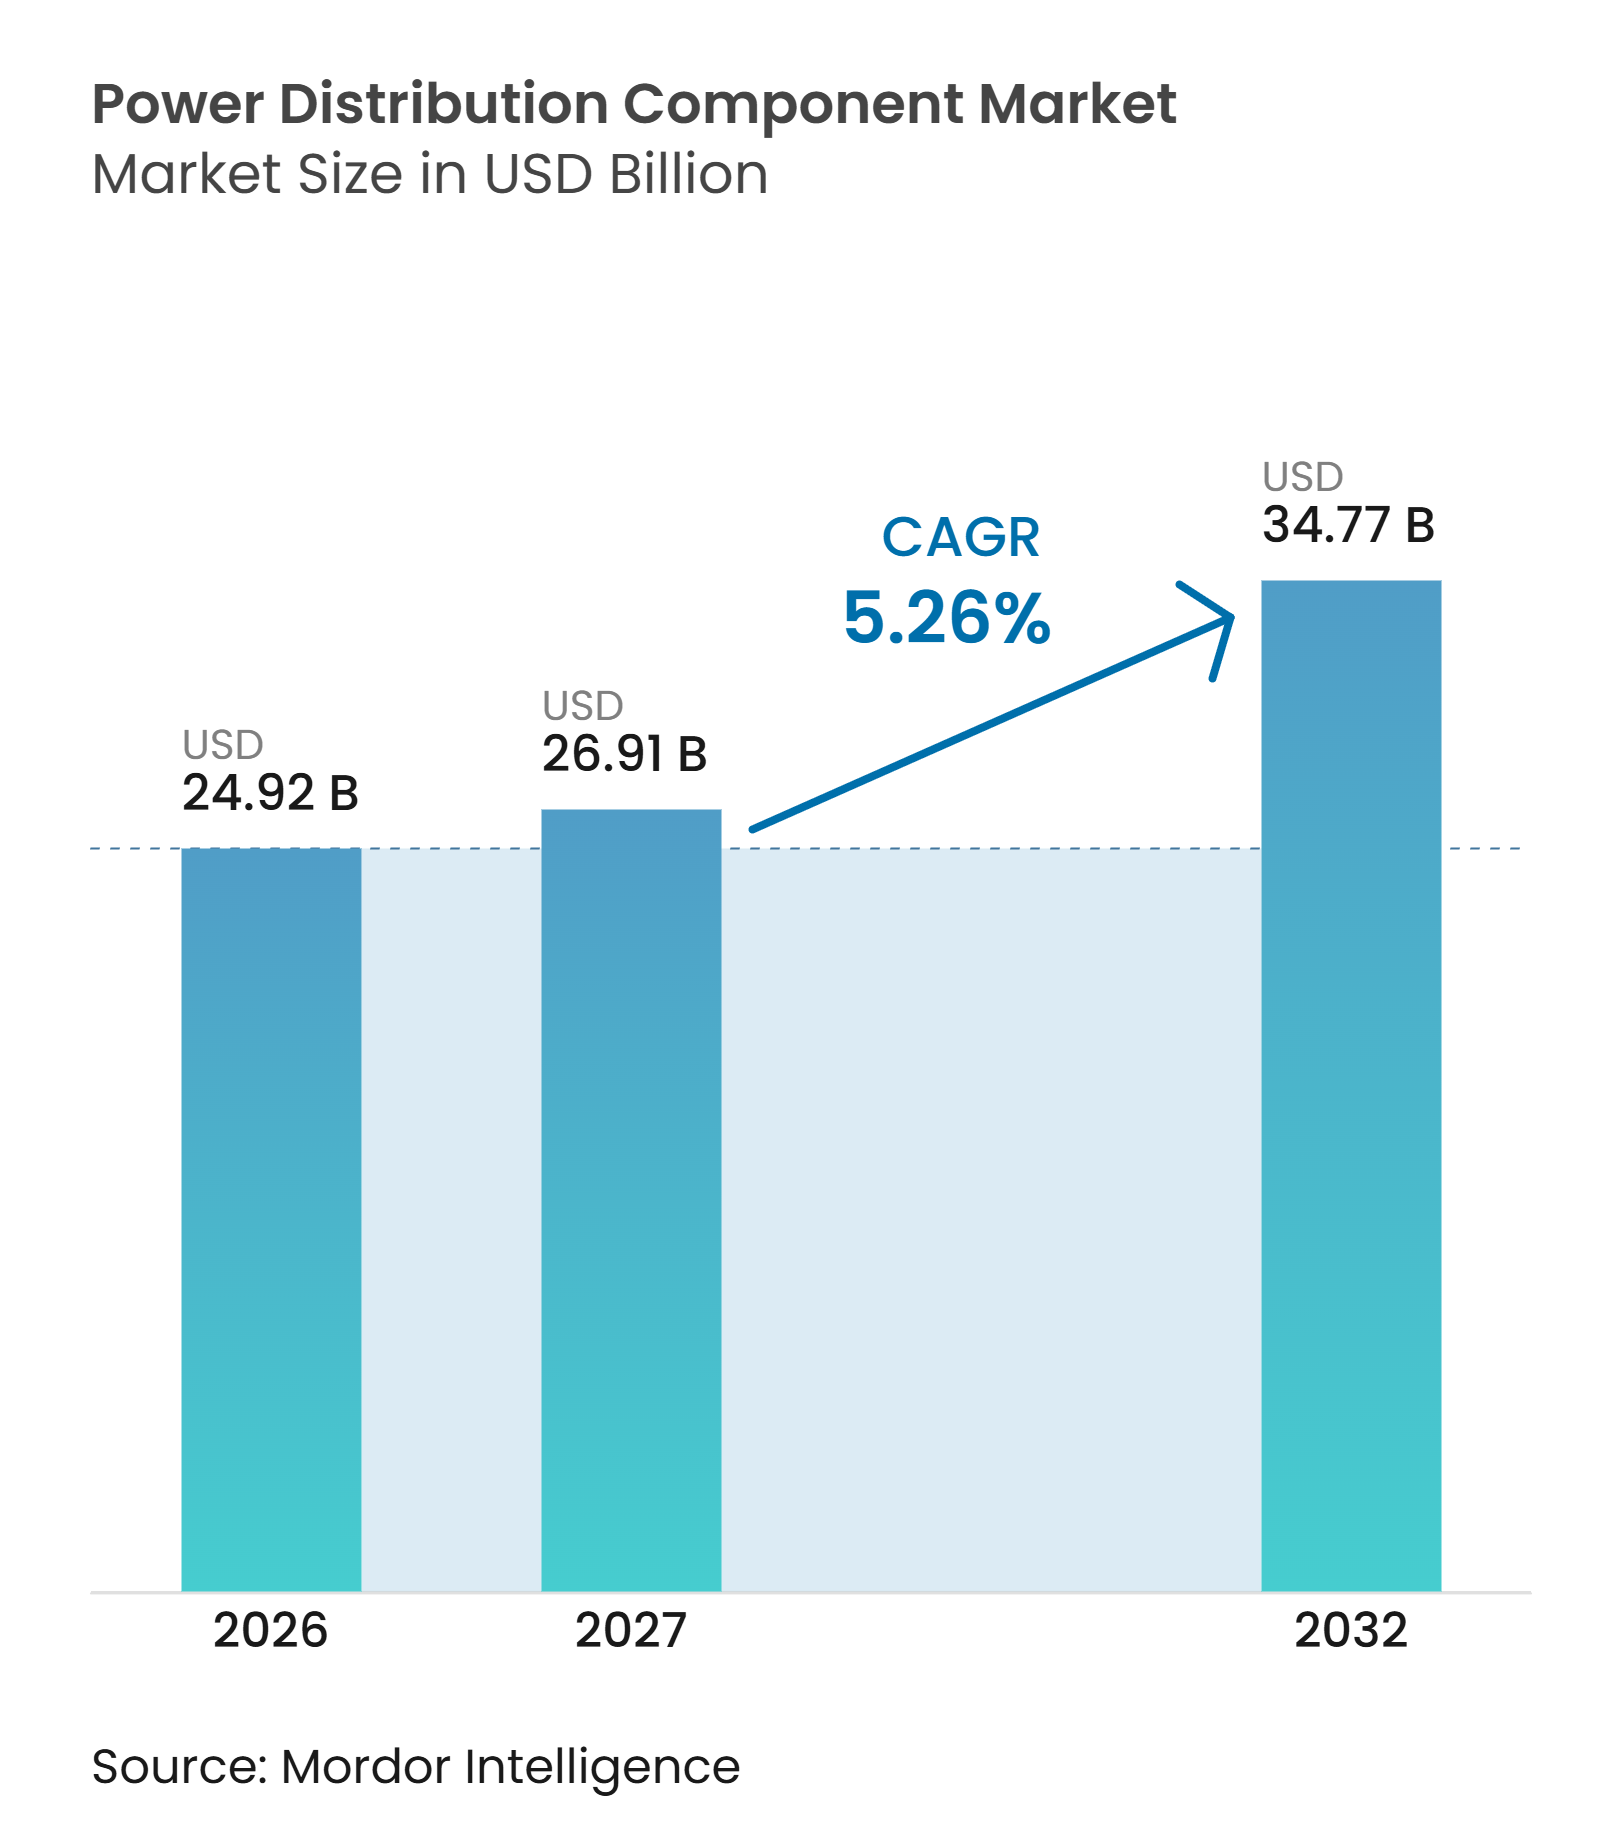
O tamanho do Mercado de Componentes de Distribuição de Energia tem projeção de expansão de 24,92 bilhões de USD em 2026 e 26,91 bilhões de USD em 2027 para 34,77 bilhões de USD até 2032, a um CAGR de 5,26% entre 2027 e 2032. O mercado de componentes de distribuição de energia é sustentado pelas necessidades de substituição em redes elétricas envelhecidas, novas conexões de energias renováveis e maior demanda de eletricidade proveniente do transporte, edificações, fábricas e centros de dados. As concessionárias também estão migrando de compras individuais de equipamentos para pacotes maiores que combinam equipamentos de manobra, proteção e monitoramento. As restrições de fornecimento em equipamentos de alta tensão tornam a capacidade de produção, os projetos certificados e a entrega confiável fatores competitivos importantes. O mercado de componentes de distribuição de energia também enfrenta custos mais elevados de equipamentos durante a transição para projetos sem SF₆ e atrasos nas aprovações de conexão à rede elétrica. Essas condições favorecem fornecedores capazes de apoiar as concessionárias desde o projeto do equipamento até o comissionamento no mercado de componentes de distribuição de energia.
Principais Conclusões do Relatório
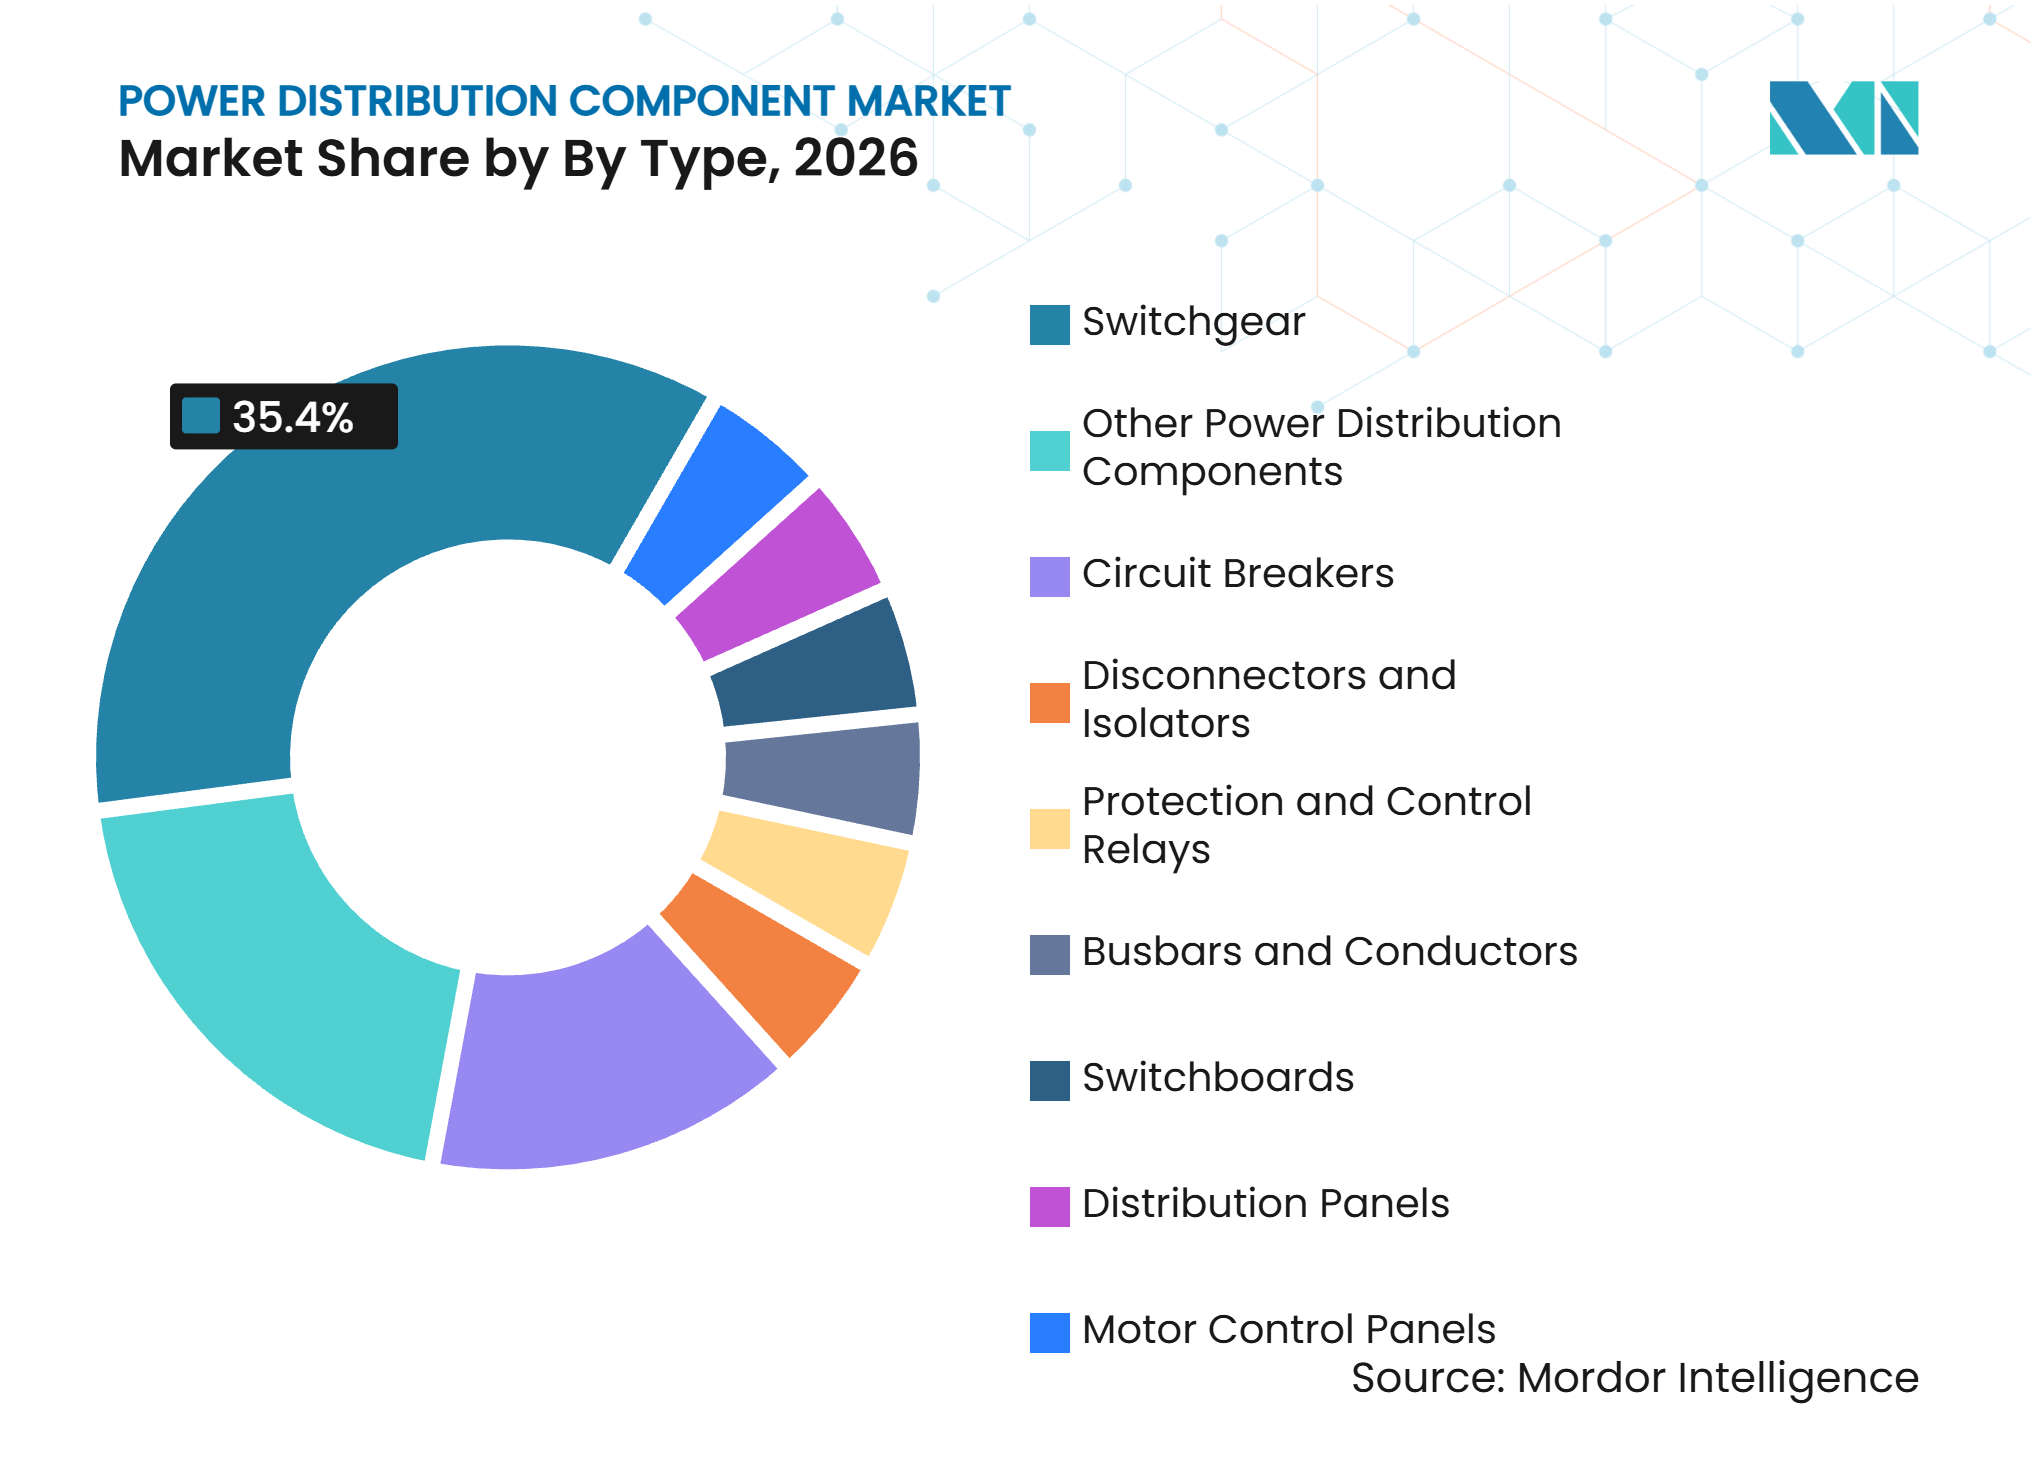
- Por tipo de produto, os equipamentos de manobra detinham 35,4% da participação do mercado de componentes de distribuição de energia em 2026, enquanto os painéis de controle de motores têm previsão de crescer a um CAGR de 5,7% até 2032.
- Por faixa de tensão, abaixo de 11 kV detinha 29,6% da participação do mercado de componentes de distribuição de energia em 2026, enquanto acima de 132 kV tem previsão de crescer a um CAGR de 5,9% até 2032.
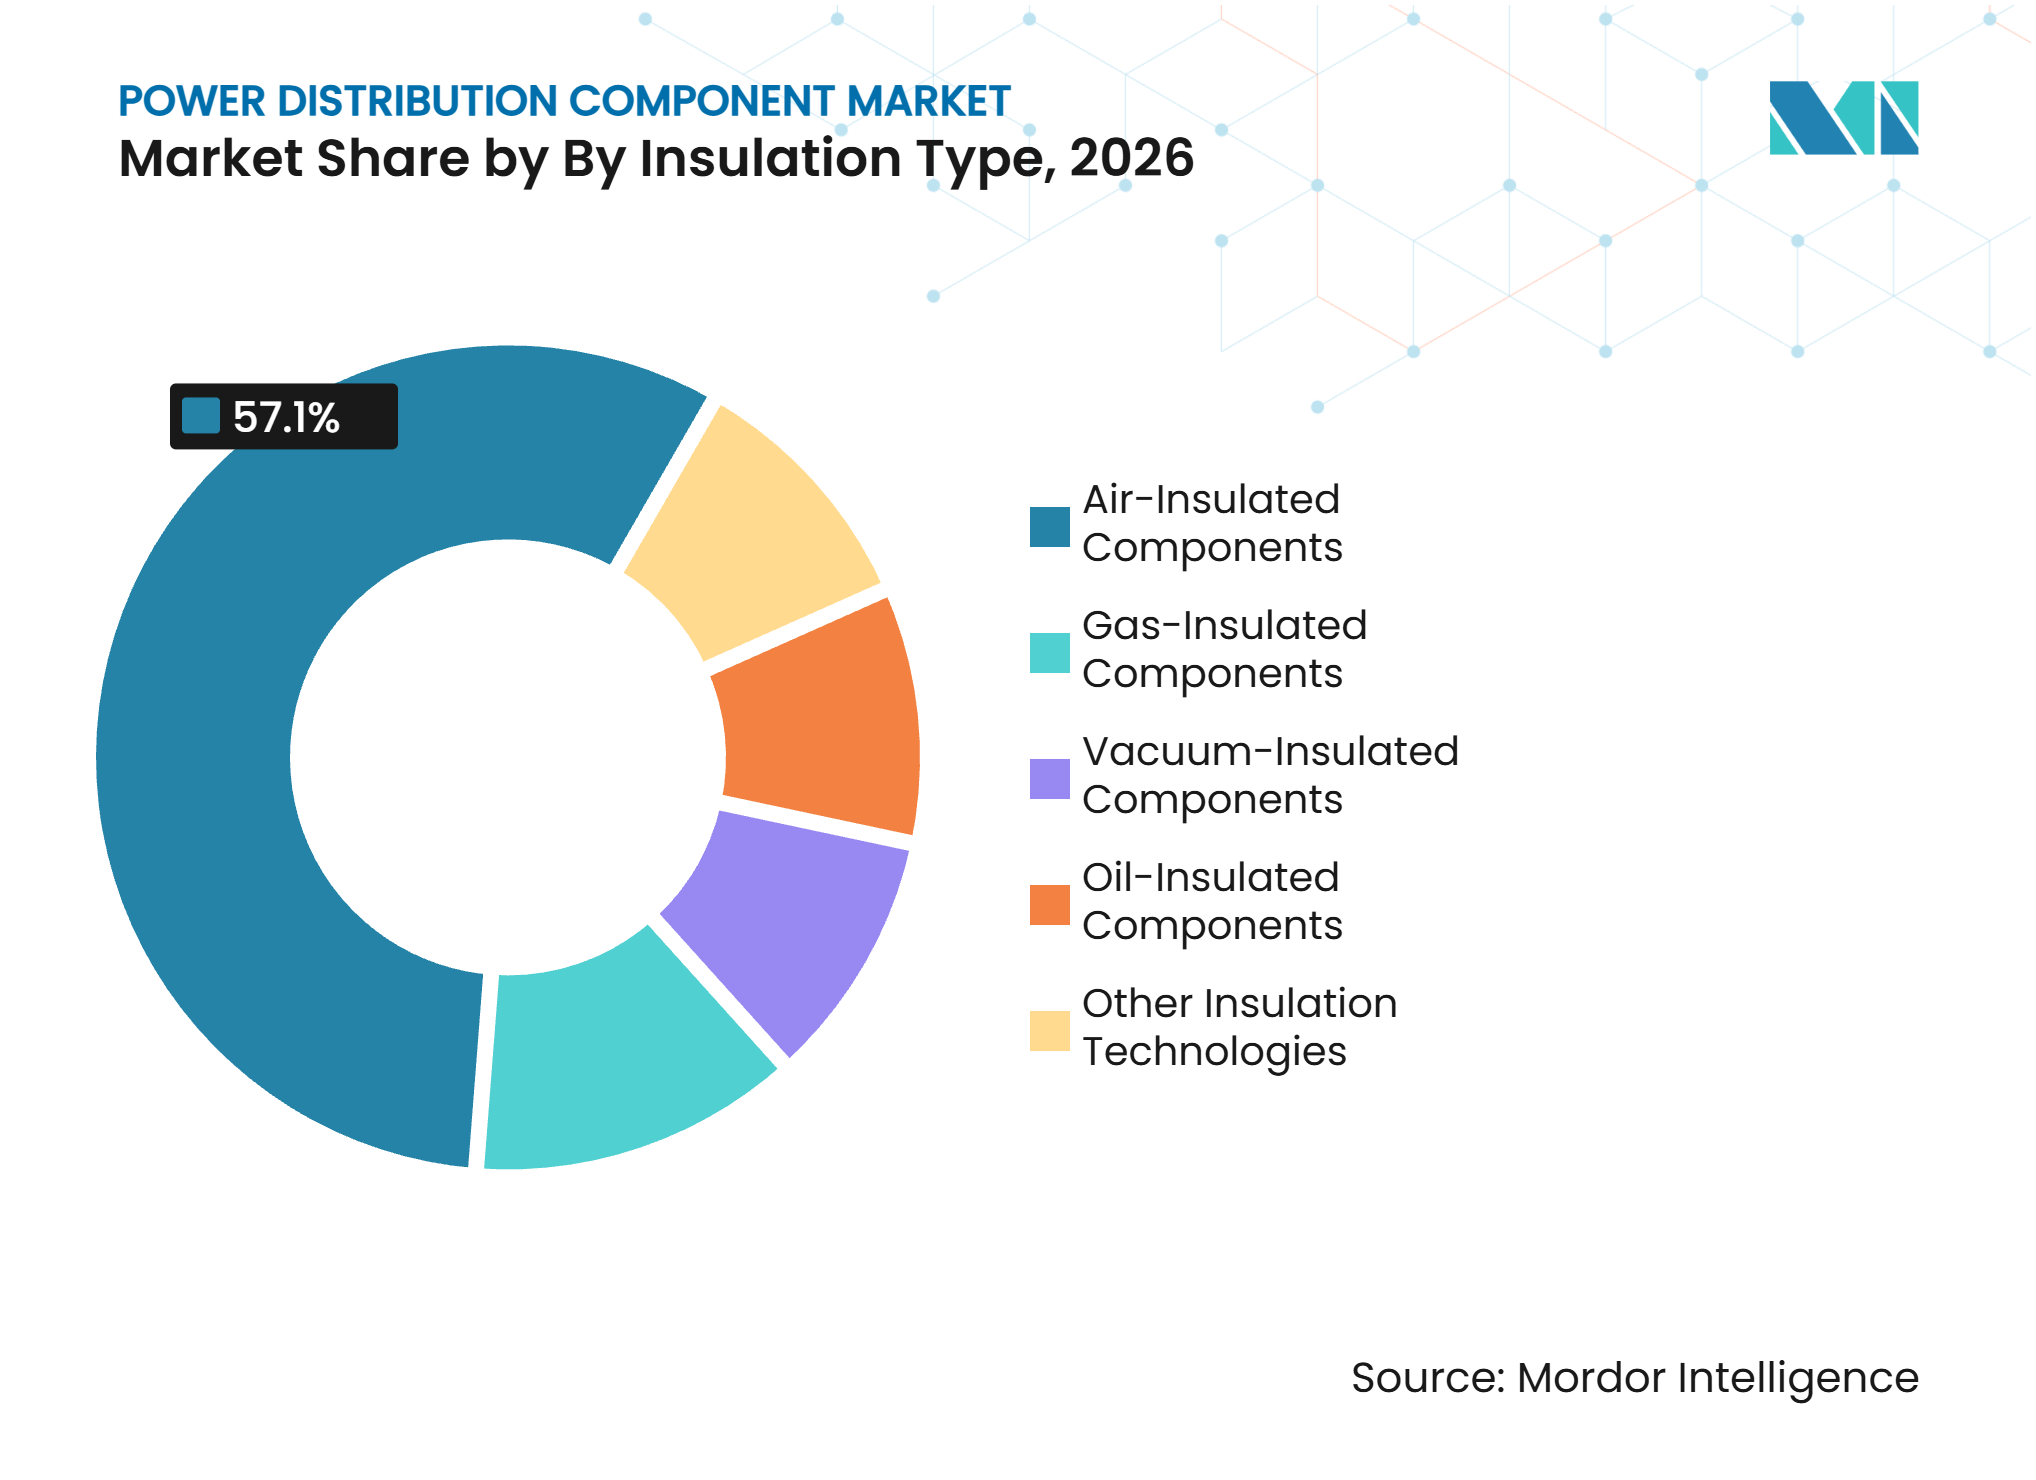
- Por tipo de isolamento, os componentes com isolamento a ar detinham 57,1% da participação de receita em 2026, enquanto os componentes com isolamento a vácuo têm previsão de crescer a um CAGR de 6,1% até 2032.
- Por setor de uso final, energia e concessionárias detinham 27,8% da participação de receita em 2026, enquanto centros de dados e infraestrutura de TI têm previsão de crescer a um CAGR de 6,9% até 2032.
- Por geografia, a Ásia-Pacífico detinha 41,4% da participação de receita em 2026 e tem previsão de crescer a um CAGR de 5,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da Rede Elétrica e Substituição de Ativos Envelhecidos | +1.3% | Global, com forte necessidade na América do Norte, Europa e Japão | Curto prazo (≤ 2 anos) |
| Integração de Energias Renováveis e Expansão da Rede | +1.0% | Global, com Ásia-Pacífico, Europa e América do Sul liderando em volume | Médio prazo (2-4 anos) |
| Eletrificação do Transporte, Edificações e Indústria | +0.6% | América do Norte, Europa, China e Índia | Médio prazo (2-4 anos) |
| Crescimento da Carga de Centros de Dados de Inteligência Artificial | +0.7% | América do Norte, Europa, Sudeste Asiático e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Adoção de Redes Inteligentes, Internet das Coisas (IoT) e Automação de Distribuição | +0.4% | Global, com ganhos iniciais nos Estados Unidos, Alemanha, Coreia do Sul e Austrália | Longo prazo (≥ 4 anos) |
| Eletrificação Ferroviária e Expansão da Rede de Média Tensão | +0.2% | Europa, Índia, Sudeste Asiático e Oriente Médio | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Rede Elétrica e Substituição de Ativos Envelhecidos
A substituição de equipamentos de distribuição envelhecidos permanece uma fonte estável de demanda para o mercado de componentes de distribuição de energia. O Departamento de Energia dos Estados Unidos informou que 55% dos transformadores de distribuição em serviço, ou quase 40 milhões de unidades, superam sua vida útil esperada de 33 anos. A substituição de um transformador também pode exigir equipamentos de manobra associados, relés de proteção e barramentos, o que amplia o valor de um pedido de concessionária. Isso cria uma vantagem prática para fornecedores capazes de entregar equipamentos compatíveis em várias linhas de produtos. A T&D Europe reportou mais de 9 bilhões de EUR em investimentos anunciados em capacidade de fabricação por seus 11 membros entre junho de 2024 e maio de 2025.[1] O acúmulo de substituições confere ao mercado de componentes de distribuição de energia uma base de demanda menos dependente de novos ciclos de construção.
Integração de Energias Renováveis e Expansão da Rede
A geração eólica e solar cria condições operacionais que exigem proteção mais rápida e equipamentos de manobra mais flexíveis. Uma revisão de 2025 na Energy Reports identificou o controle de tensão, a inércia do sistema e o congestionamento operacional como desafios fundamentais em redes de distribuição com altos níveis de geração renovável intermitente.[2] Os projetos de energias renováveis necessitam cada vez mais de pacotes de subestações como parte de seus requisitos de conexão à rede elétrica. Isso transfere algumas decisões de compra das concessionárias para os desenvolvedores de projetos e empreiteiros de engenharia. A Energy Transitions Commission projeta que os requisitos anuais globais de investimento em redes elétricas atingirão 850 bilhões de USD na década de 2030, em comparação com 370 bilhões de USD em 2024, com a distribuição respondendo por 28% do investimento necessário.[3] Esse pipeline de investimentos sustenta a demanda para o mercado de componentes de distribuição de energia em equipamentos de proteção, manobra e interconexão.
Eletrificação do Transporte, Edificações e Indústria
Hubs de carregamento rápido acima de 150 kW requerem equipamentos dedicados de manobra e proteção que se assemelham a uma subestação compacta de média tensão. O mesmo padrão é visível nas conexões de bombas de calor, armazenamento de baterias e linhas de produção automatizadas. A E.ON anunciou um programa de aquisição de mais de 6 bilhões de EUR em cabos, equipamentos de manobra e transformadores para apoiar as conexões à rede elétrica alemã para eletrificação e geração de energia renovável.[4] Esses projetos aumentam a demanda por equipamentos capazes de gerenciar cargas variáveis e fluxos de energia bidirecionais. Os processos acionados por motores em instalações de água, esgoto e industriais também requerem painéis de controle com inversores de frequência variável. Essa base de conexões em expansão sustenta o mercado de componentes de distribuição de energia além dos gastos tradicionais das concessionárias.
Crescimento da Carga de Centros de Dados de Inteligência Artificial
Os desenvolvedores de centros de dados estão garantindo equipamentos elétricos mais cedo no planejamento dos projetos porque os equipamentos de manobra e os transformadores podem determinar o cronograma de entrega. A Agência Internacional de Energia espera que o consumo global de eletricidade em centros de dados aumente de 415 TWh em 2024 para 945 TWh até 2030. A GE Vernova reportou 2,4 bilhões de USD em pedidos relacionados a centros de dados no primeiro trimestre de 2026, superando seu total do ano completo de 2025. A Powell Industries reportou um pedido de equipamentos de manobra para centros de dados em abril de 2026 superior a 400 milhões de USD e um backlog total de 2,4 bilhões de USD. A ABB declarou que sistemas de 800 V CC podem reduzir a corrente de 12.500 A para 750 A em aplicações de centros de dados de alta densidade, alterando os requisitos de projeto de barramentos e equipamentos de manobra. Esse crescimento concentrado de carga está acelerando os pedidos no mercado de componentes de distribuição de energia.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Equipamentos Avançados e Sem SF₆ | -0.5% | Europa, América do Norte e mercados emergentes | Curto prazo (≤ 2 anos) |
| Capacidade Limitada da Rede Elétrica e Gargalos de Interconexão | -0.4% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Volatilidade dos Preços de Matérias-Primas e Prazos de Entrega de Componentes | -0.3% | Global, com alta exposição em equipamentos de alta tensão | Curto prazo (≤ 2 anos) |
| Exposição à Cibersegurança em Subestações Conectadas | -0.2% | América do Norte e Europa, com adoção inicial na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Equipamentos Avançados e Sem SF₆
A transição para longe do SF₆ eleva os custos iniciais dos equipamentos para concessionárias e compradores industriais. As ofertas AirSeT da Schneider Electric e UniSec sem SF₆ da ABB requerem nova capacidade de fabricação e projetos de componentes. A Comissão Europeia constatou em sua pesquisa de mercado de outubro de 2025 que um fabricante não esperava produção completa de alta tensão em conformidade acima de 145 kV até o final de 2026 ou 2027. O fornecimento limitado pode atrasar as reduções de preços durante a transição tecnológica. As concessionárias que recuperam custos por meio de revisões tarifárias plurianuais podem não conseguir repassar rapidamente os custos de capital mais elevados. O acesso ao financiamento também é desigual para concessionárias menores em economias emergentes, o que pode retardar a adoção em partes do mercado de componentes de distribuição de energia.
Capacidade Limitada da Rede Elétrica e Gargalos de Interconexão
As filas de conexão à rede elétrica podem adiar projetos que de outra forma exigiriam novos equipamentos de distribuição. O Instituto de Recursos Mundiais informou que as restrições de energia podem estender os cronogramas de construção de centros de dados em 24 a 72 meses. A escassez de equipamentos agrava as restrições de licenciamento e transmissão. As tecnologias de aprimoramento de redes elétricas podem melhorar a capacidade de transmissão disponível, mas não eliminam a necessidade de atualizações de manobra e proteção no lado da distribuição. As conexões atrasadas podem adiar pedidos mesmo quando a demanda do usuário final permanece forte. Isso cria um risco de execução para fornecedores de equipamentos, concessionárias e o mercado de componentes de distribuição de energia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Painéis de Controle de Motores Impulsionam o Próximo Ciclo de CrescimentoOs equipamentos de manobra detinham 35,4% da receita em 2026, tornando-se a maior categoria de produtos em instalações de concessionárias, industriais e comerciais. Sua escala reflete a necessidade de proteção de circuitos em todos os níveis de tensão e em praticamente todas as configurações de redes elétricas. Disjuntores, seccionadores e relés de proteção são comumente adquiridos junto com equipamentos de manobra porque protegem os mesmos alimentadores e baias de subestações. Quadros de distribuição e painéis de distribuição também atendem escritórios, projetos de uso misto e instalações comerciais, vinculando a demanda à eletrificação de edificações. Essa ampla base de aplicações confere ao mercado de componentes de distribuição de energia uma camada recorrente de substituição ao lado da demanda por novas construções.
Os painéis de controle de motores têm previsão de registrar o CAGR mais rápido de 5,7% até 2032, sustentados pelo resfriamento de centros de dados, fabricação automatizada e aplicações de bombeamento. A Eaton reportou que os pedidos de centros de dados estavam 200% acima do nível do ano anterior no quarto trimestre de 2025. A LS ELECTRIC reportou mais de 673 milhões de USD em pedidos de centros de dados em um único ano. Os painéis com inversores de frequência variável ajudam os operadores a gerenciar o consumo de energia e controlar o desempenho dos motores em instalações de água, esgoto e industriais. O setor de componentes de distribuição de energia se beneficia quando os fornecedores combinam projeto de painéis, dispositivos de proteção, barramentos e capacidade de qualidade de energia em um único sistema.



Por Faixa de Tensão:
A Faixa de Ultralalta Tensão Passa de Nicho a Motor de CrescimentoAbaixo de 11 kV detinha 29,6% da receita em 2026, sustentado pelo grande volume de conexões residenciais, comerciais e industriais leves. Essa faixa de tensão é central para as redes locais, equipamentos de edificações e a frequente substituição de equipamentos em sistemas de distribuição maduros. As faixas de 11 kV a 33 kV e de 33 kV a 66 kV atendem alimentadores de distribuição e fornecimento industrial, enquanto a faixa de 66 kV a 132 kV conecta redes maiores. Cada faixa requer diferentes configurações de isolamento, ensaios e proteção, de modo que os fornecedores devem manter amplos portfólios técnicos. Essa combinação confere ao mercado de componentes de distribuição de energia uma ampla base instalada em redes locais, regionais e industriais.
Acima de 132 kV tem previsão de crescer a um CAGR de 5,9% até 2032, à medida que projetos de corrente contínua de alta tensão, interligações transfronteiriças e conexões de energia eólica offshore se expandem. A State Grid Corporation of China anunciou 4 trilhões de CNY em investimentos em ativos fixos para 2026 a 2030, incluindo uma meta de expandir a capacidade de transmissão interprovincial em 30%. Os projetos de extra-alta tensão requerem equipamentos de manobra a gás isolado, disjuntores e sistemas de proteção especializados em cada nó de transmissão. O Japão e a Coreia do Sul também requerem equipamentos resistentes à corrosão para aplicações de energia eólica offshore, incluindo projetos sem SF₆. O mercado de componentes de distribuição de energia se beneficia porque uma conexão de transmissão requer vários pacotes de equipamentos coordenados, e não um único dispositivo de manobra.
Por Tipo de Isolamento:
A Tecnologia de Vácuo Avança à Medida que o SF₆ Sai da Faixa de DistribuiçãoOs componentes com isolamento a ar detinham 57,1% da receita em 2026 e permaneceram como a maior categoria de isolamento em aplicações de baixa e média tensão. São econômicos, familiares às equipes de campo e práticos de manter onde as restrições de espaço são limitadas. Os componentes com isolamento a gás continuam importantes em locais urbanos densos e aplicações de alta tensão onde o design compacto é relevante. Os componentes com isolamento a óleo e as tecnologias mais antigas continuam a apoiar as necessidades de reforma em sistemas que permanecem em operação. A base instalada e as competências de manutenção disponíveis mantêm o isolamento a ar como elemento central do mercado de componentes de distribuição de energia.
Os componentes com isolamento a vácuo têm previsão de crescer a um CAGR de 6,1% até 2032, à medida que os compradores se preparam para a transição do SF₆. A Schneider Electric afirma que mais de 150.000 funções de média tensão sem SF₆ foram instaladas por meio de sua plataforma AirSeT. As regras de gases fluorados da UE estabelecem um caminho gradual para afastamento do SF₆ em novos equipamentos de média tensão, começando com equipamentos de 24 kV em 2026. Os fabricantes estão alterando projetos, ensaios e capacidade de produção, enquanto as normas técnicas influenciam como os novos equipamentos são especificados. O setor de componentes de distribuição de energia enfrenta barreiras de entrada mais elevadas quando os clientes exigem desempenho certificado e suporte de manutenção estabelecido.

Por Setor de Uso Final:
Centros de Dados Emergem como Centro Estrutural de DemandaEnergia e concessionárias detinham 27,8% da receita em 2026, refletindo seu papel como principais compradores de equipamentos de transmissão e distribuição. As instalações industriais também requerem substituição e expansão recorrentes de ativos de distribuição de energia, enquanto os locais de petróleo e gás necessitam de equipamentos robustos para condições exigentes. Edificações residenciais e comerciais compram grandes volumes de equipamentos de baixa tensão, embora os pedidos individuais tenham valores menores. O transporte e as ferrovias requerem equipamentos de tração de média tensão dedicados à medida que as redes se tornam mais eletrificadas. Esses usos finais conferem ao mercado de componentes de distribuição de energia uma base diversificada de demanda recorrente.
Os centros de dados e a infraestrutura de TI têm previsão de crescer a um CAGR de 6,9% até 2032, tornando este o segmento de uso final de crescimento mais rápido. A GE Vernova reportou que os equipamentos de manobra com isolamento a ar representavam quase 5 bilhões de USD de seu backlog de equipamentos de eletrificação no segundo trimestre de 2026. A empresa planejou 10.500 remessas de equipamentos de manobra com isolamento a ar em 2026, em comparação com 9.000 unidades em 2025. Os operadores de hiperescala fazem pedidos com base em planos de capacidade computacional, o que encurta os ciclos convencionais de planejamento de equipamentos e aumenta o valor da certeza de entrega. O mercado de componentes de distribuição de energia também atende instalações de saúde e institucionais que necessitam de sistemas de alta confiabilidade com integração de energia de emergência.
Análise Geográfica
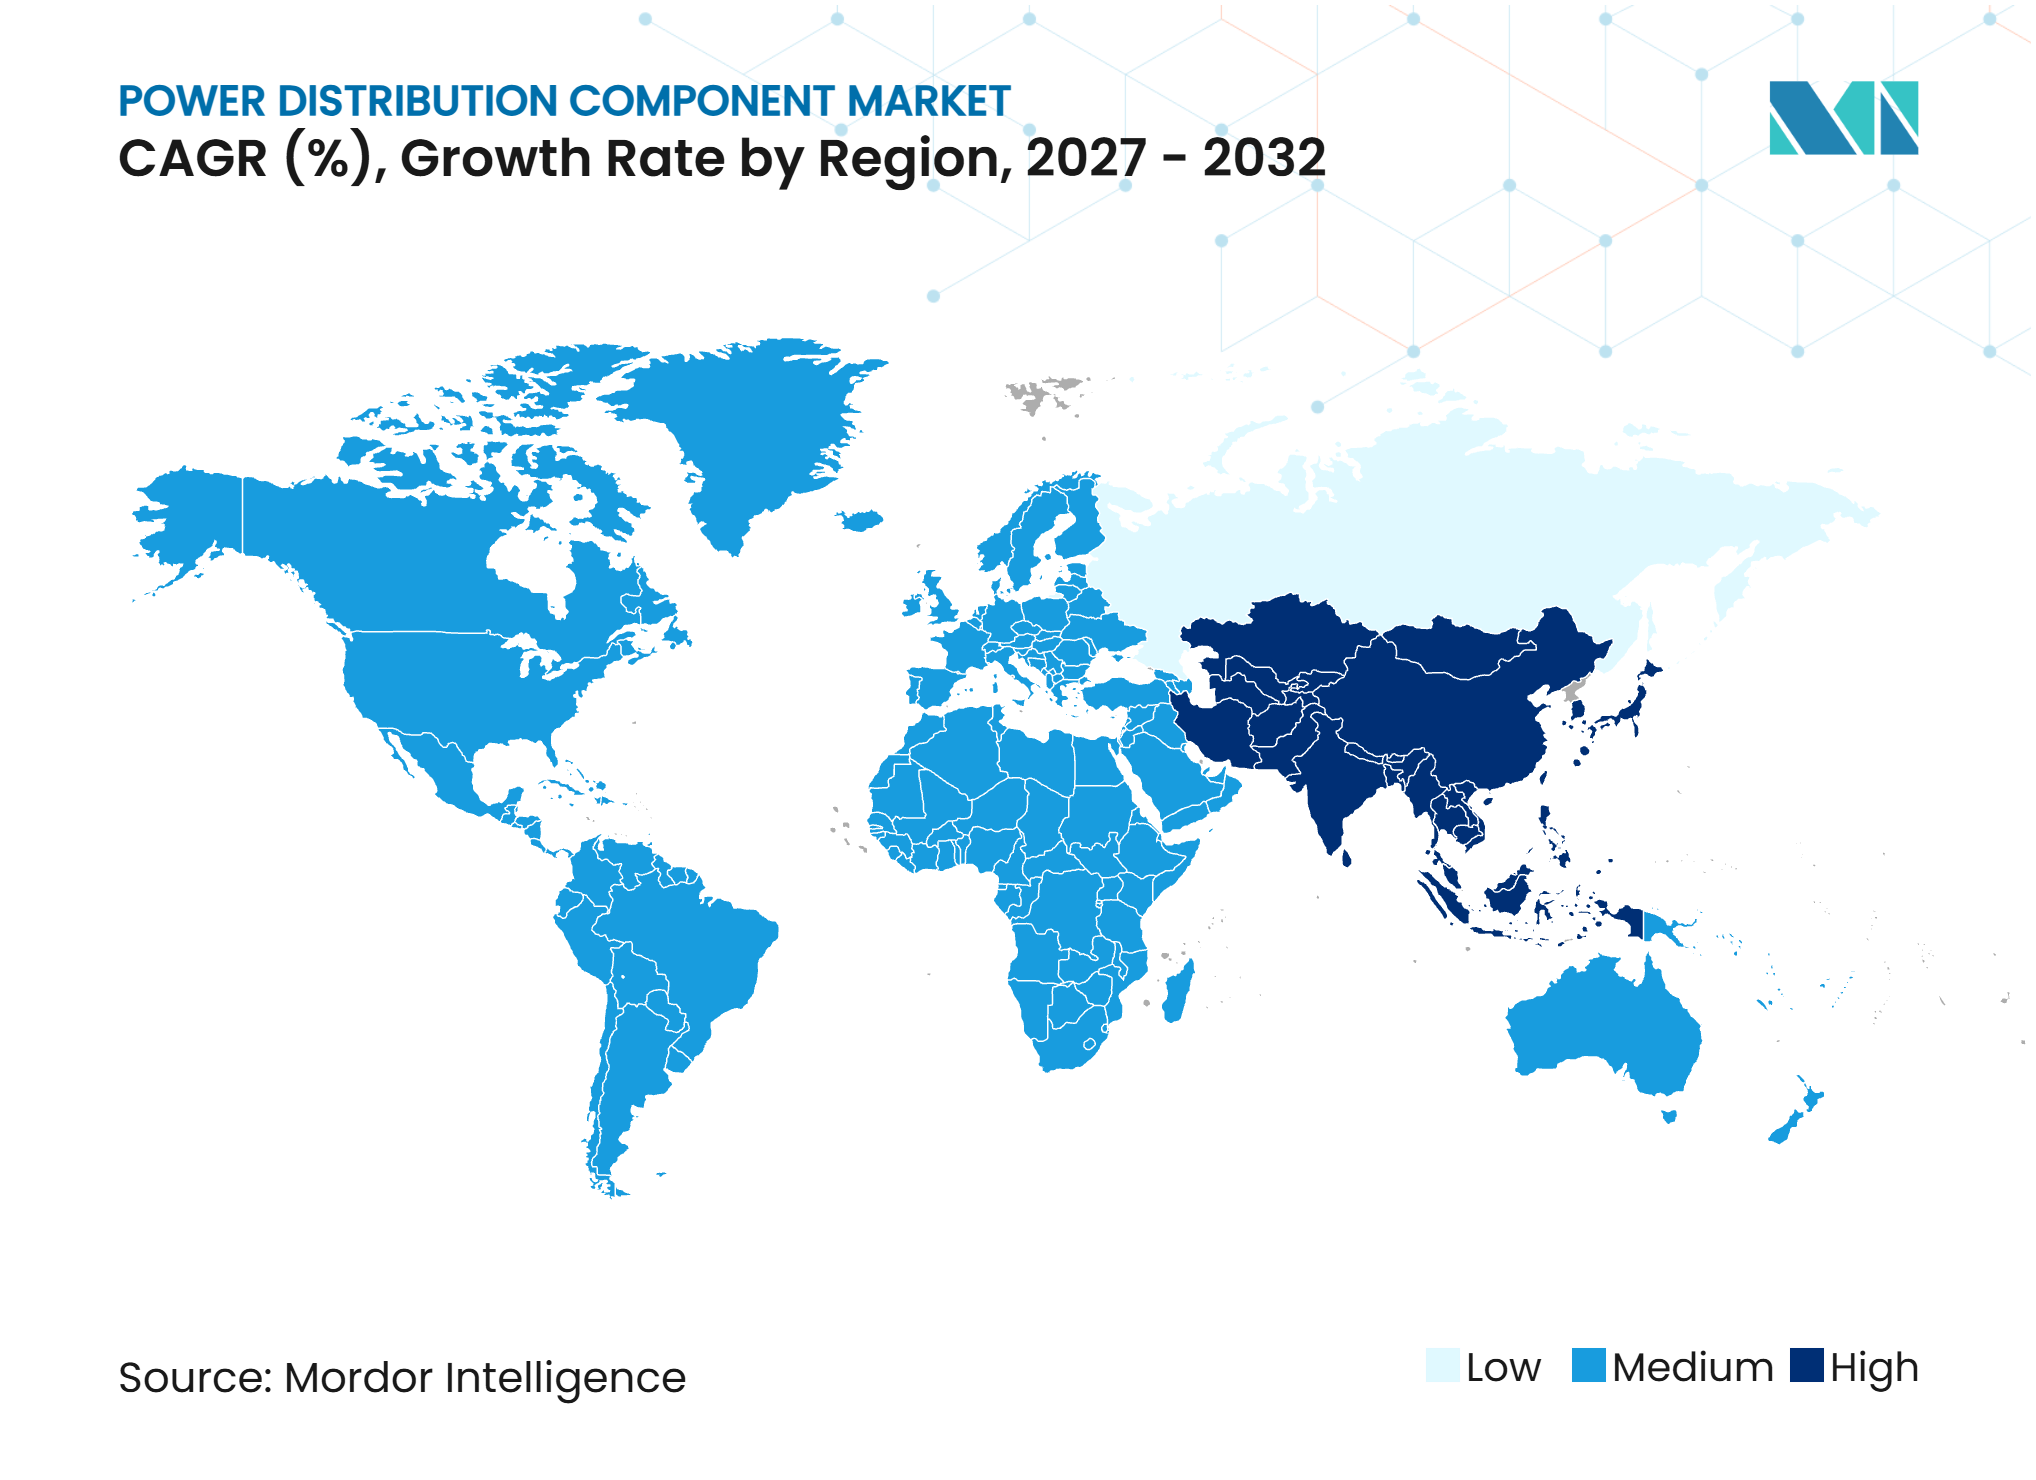
A Ásia-Pacífico detinha 41,4% da receita em 2026 e tem previsão de expandir a um CAGR de 5,5% até 2032. A China é uma importante fonte de demanda regional porque seu plano de investimento da State Grid para 2026 a 2030 totaliza 4 trilhões de CNY. O plano abrange maior capacidade de transmissão interprovincial e expansão contínua da rede de distribuição. A Índia também possui um pipeline significativo de rede elétrica, com a Autoridade Central de Eletricidade apoiando nova capacidade de rede. Japão, Coreia do Sul, Indonésia e Tailândia adicionam demanda por meio de requisitos de energia eólica offshore e reforço de rede elétrica, sustentando o mercado de componentes de distribuição de energia em várias categorias de equipamentos.
A Europa é uma região-chave para mudanças regulatórias e adoção de tecnologia. Os requisitos de gases fluorados da União Europeia estão impulsionando concessionárias e fornecedores em direção a sistemas de média tensão sem SF₆. A modernização da rede elétrica alemã está vinculada à eletrificação, energia renovável e demanda industrial. A Siemens comprometeu 300 milhões de EUR em julho de 2026 para expandir a fabricação de equipamentos de manobra em Frankfurt e construir uma instalação de fornecimento em Offenbach. O Reino Unido, a Polônia, a França e a Espanha adicionam demanda por meio de energia eólica offshore, transição da rede elétrica, conexões rurais e carregamento de veículos elétricos (VE), criando um pipeline sustentado de projetos para o mercado de componentes de distribuição de energia.
A América do Norte combina necessidades de substituição de rede elétrica com rápido desenvolvimento de centros de dados. A GE Vernova anunciou quase 600 milhões de USD em investimentos em fábricas nos Estados Unidos em janeiro de 2025, incluindo capacidade de equipamentos de manobra. A América do Sul requer equipamentos robustos de média tensão para a expansão da rede do Brasil e o setor de mineração do Chile, enquanto o Oriente Médio e a África estão construindo capacidade de maior tensão por meio de projetos de energia limpa e atualizações da rede elétrica nacional. O alinhamento de normas com os requisitos da Comissão Eletrotécnica Internacional (IEC) pode ampliar a participação de fornecedores em licitações regionais e estender o mercado de componentes de distribuição de energia a novos programas de infraestrutura.
Cenário Competitivo
Concentração do Mercado
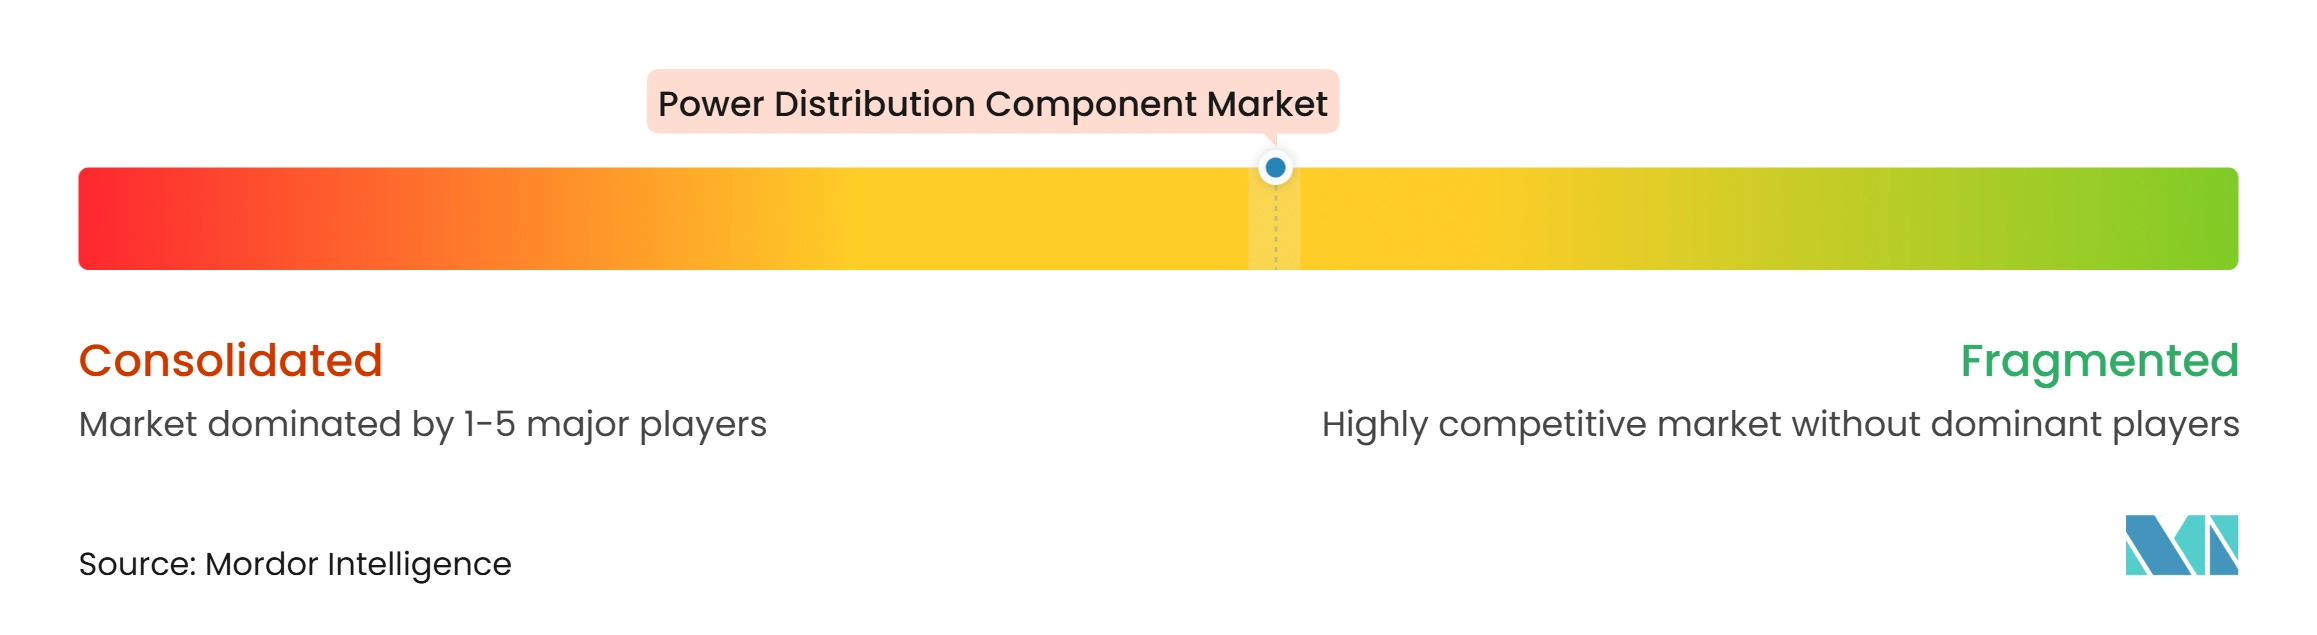
O mercado de componentes de distribuição de energia é moderadamente concentrado entre os principais fornecedores globais e fragmentado entre fabricantes regionais menores. ABB, Siemens, Schneider Electric, Hitachi Energy e GE Vernova competem por grandes contratos de concessionárias e centros de dados. CHINT, LS ELECTRIC e WEG têm posições regionais fortes e competem em licitações internacionais selecionadas. A escala em fabricação, certificação e suporte de engenharia é importante porque fornecedores integrados podem fornecer equipamentos de manobra, relés, disjuntores e barramentos em um único pacote.
A expansão de capacidade é uma resposta competitiva central ao maior volume de pedidos. A ABB anunciou 200 milhões de USD em investimentos em fabricação de média tensão na Europa em maio de 2026, incluindo uma instalação de 100 milhões de USD em Dalmine, Itália. O programa inclui equipamentos de manobra com isolamento a ar e sem SF₆, equipamentos de manobra com isolamento a gás, interruptores a vácuo e relés de proteção. O programa alemão da Siemens de julho de 2026 tem como objetivo adicionar capacidade para equipamentos de centros de dados, mobilidade elétrica e industriais. Esses investimentos visam melhorar os prazos de entrega e fortalecer a cobertura de fabricação local.
As oportunidades abertas incluem equipamentos sem SF₆ acima de 145 kV, sistemas de distribuição pré-fabricados para centros de dados e sistemas de proteção conectados. A pesquisa da Comissão Europeia de 2025 indicou que o fornecimento de alta tensão em conformidade em larga escala pode não estar totalmente operacional até 2026 ou 2027. A ABB implantou seu equipamento de manobra sem SF₆ UniSec V500 para a Enedis em subestações francesas em junho de 2026. A Powell Industries demonstra que um especialista pode vencer um pedido importante com projetos certificados e capacidade disponível. Essas condições favorecem fornecedores que combinam produtos certificados com serviço local responsivo e capacidade de fabricação confiável.
Líderes do Setor de Componentes de Distribuição de Energia
-
Schneider Electric SE
-
ABB Ltd.
-
Siemens AG
-
Eaton Corporation plc
-
GE Vernova Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Componentes de Distribuição de Energia Empresas cobertas neste relatório
- ABB Ltd.
- Bharat Heavy Electricals Limited
- CG Power and Industrial Solutions Limited
- CHINT Group Corporation
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- G&W Electric Company
- GE Vernova Inc.
- HD Hyundai Electric Co., Ltd.
- Hitachi Energy Ltd.
- Hubbell Incorporated
- Hyosung Heavy Industries Corporation
- Larsen & Toubro Limited
- LS ELECTRIC Co., Ltd.
- Lucy Electric UK Limited
- Mitsubishi Electric Corporation
- Ormazabal International S.L.U.
- Powell Industries, Inc.
- Rittal GmbH & Co. KG
- S&C Electric Company
- Schneider Electric SE
- Siemens AG
- TBEA Co., Ltd.
- Toshiba Energy Systems and Solutions Corporation
- WEG S.A.
Desenvolvimentos industriais recentes em Mercado de Componentes de Distribuição de Energia
- Outubro de 2026: A Siemens anunciou mais de 200 milhões de USD em duas novas instalações nos Estados Unidos em Pendergrass, Geórgia, e Grand Prairie, Texas, para produzir equipamentos de manobra elétricos e painéis de distribuição para centros de dados de inteligência artificial, criando mais de 1.500 empregos.
- Julho de 2026: A Siemens comprometeu 300 milhões de EUR para expandir a fabricação de equipamentos de manobra em Frankfurt am Main e construir uma nova instalação de fornecedores em Offenbach, Alemanha, visando os mercados finais de centros de dados, mobilidade elétrica e industriais, com início da produção na nova instalação previsto para a primavera de 2027 e até 700 empregos planejados até 2030.
- Maio de 2026: A ABB anunciou 200 milhões de USD em fabricação de média tensão na Europa, incluindo uma instalação de 100 milhões de USD em Dalmine, Itália, e 5 expansões adicionais de fábricas nacionais produzindo equipamentos de manobra com isolamento a ar e sem SF₆, equipamentos de manobra com isolamento a gás, interruptores a vácuo e relés de proteção.
- Abril de 2026: A Powell Industries recebeu um pedido de equipamentos de manobra de média tensão superior a 400 milhões de USD de um operador de centro de dados, elevando seu backlog total para 2,4 bilhões de USD.
Escopo do Relatório Global do Mercado de Componentes de Distribuição de Energia
Os componentes de distribuição de energia são dispositivos e conjuntos elétricos utilizados para controlar, proteger, isolar e distribuir energia elétrica de subestações e redes de distribuição para usuários finais em aplicações residenciais, comerciais, industriais e de infraestrutura. Esses componentes incluem equipamentos de manobra, disjuntores, seccionadores e isoladores, relés de proteção e controle, barramentos e condutores, quadros de distribuição, painéis de distribuição e painéis de controle de motores. São projetados para gerenciar cargas elétricas, interromper correntes de falta, prevenir danos a equipamentos, facilitar a manutenção segura e garantir a entrega confiável de energia em diferentes níveis de tensão. Os componentes de distribuição de energia são comumente instalados em subestações elétricas, redes de distribuição de concessionárias, edificações comerciais, instalações industriais, centros de dados, instituições de saúde, infraestrutura de transporte e instalações de petróleo e gás. Dependendo dos requisitos de tensão, condições operacionais e ambientes de instalação, esses componentes incorporam diferentes tecnologias de isolamento, incluindo isolamento a ar, gás, vácuo e óleo.
O Mercado Global de Componentes de Distribuição de Energia é segmentado por tipo de produto, faixa de tensão, tipo de isolamento e setor de uso final. Por tipo de produto, o mercado é segmentado em equipamentos de manobra, disjuntores, seccionadores e isoladores, relés de proteção e controle, barramentos e condutores, quadros de distribuição, painéis de distribuição, painéis de controle de motores e outros componentes de distribuição de energia. Por faixa de tensão, o mercado é segmentado em abaixo de 11 kV, 11 kV a 33 kV, acima de 33 kV a 66 kV, acima de 66 kV a 132 kV e acima de 132 kV. Por tipo de isolamento, o mercado é segmentado em componentes com isolamento a ar, componentes com isolamento a gás, componentes com isolamento a vácuo, componentes com isolamento a óleo e outras tecnologias de isolamento. Por setor de uso final, o mercado é segmentado em residencial, edificações comerciais, instalações industriais, energia e concessionárias, centros de dados e infraestrutura de TI, petróleo e gás, transporte e ferrovias, instalações de saúde e institucionais e outros setores de uso final. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de componentes de distribuição de energia em 26 países nas principais regiões, incluindo América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Equipamentos de Manobra |
| Disjuntores |
| Seccionadores e Isoladores |
| Relés de Proteção e Controle |
| Barramentos e Condutores |
| Quadros de Distribuição |
| Painéis de Distribuição |
| Painéis de Controle de Motores |
| Outros Componentes de Distribuição de Energia |
| Abaixo de 11 kV |
| 11 kV a 33 kV |
| Acima de 33 kV a 66 kV |
| Acima de 66 kV a 132 kV |
| Acima de 132 kV |
| Componentes com Isolamento a Ar |
| Componentes com Isolamento a Gás |
| Componentes com Isolamento a Vácuo |
| Componentes com Isolamento a Óleo |
| Outras Tecnologias de Isolamento |
| Residencial |
| Edificações Comerciais |
| Instalações Industriais |
| Energia e Concessionárias |
| Centros de Dados e Infraestrutura de TI |
| Petróleo e Gás |
| Transporte e Ferrovias |
| Instalações de Saúde e Institucionais |
| Outros Setores de Uso Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Equipamentos de Manobra | |
| Disjuntores | ||
| Seccionadores e Isoladores | ||
| Relés de Proteção e Controle | ||
| Barramentos e Condutores | ||
| Quadros de Distribuição | ||
| Painéis de Distribuição | ||
| Painéis de Controle de Motores | ||
| Outros Componentes de Distribuição de Energia | ||
| Por Faixa de Tensão | Abaixo de 11 kV | |
| 11 kV a 33 kV | ||
| Acima de 33 kV a 66 kV | ||
| Acima de 66 kV a 132 kV | ||
| Acima de 132 kV | ||
| Por Tipo de Isolamento | Componentes com Isolamento a Ar | |
| Componentes com Isolamento a Gás | ||
| Componentes com Isolamento a Vácuo | ||
| Componentes com Isolamento a Óleo | ||
| Outras Tecnologias de Isolamento | ||
| Por Setor de Uso Final | Residencial | |
| Edificações Comerciais | ||
| Instalações Industriais | ||
| Energia e Concessionárias | ||
| Centros de Dados e Infraestrutura de TI | ||
| Petróleo e Gás | ||
| Transporte e Ferrovias | ||
| Instalações de Saúde e Institucionais | ||
| Outros Setores de Uso Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a previsão para componentes de distribuição de energia até 2032?
O setor tem projeção de crescer de 24,92 bilhões de USD em 2026 para 34,77 bilhões de USD até 2032, a um CAGR de 5,26%, liderado pela renovação da rede elétrica, novas conexões e atualizações de capacidade globalmente ao longo do período de previsão.
Qual categoria de produto tem a maior participação?
Os equipamentos de manobra lideram a demanda de produtos com 35,4% de participação de receita em 2026, porque concessionárias, fábricas e edificações requerem proteção de circuitos.
Qual tipo de equipamento tem expectativa de crescimento mais rápido?
Os painéis de controle de motores têm projeção de expandir a um CAGR de 5,7% até 2032, sustentados por sistemas de resfriamento, fabricação e bombeamento.
Por que os centros de dados estão aumentando a demanda por equipamentos elétricos?
Os centros de dados requerem aquisição antecipada de equipamentos de manobra e sistemas de proteção, enquanto o consumo global de eletricidade em centros de dados tem projeção de atingir 945 TWh até 2030.
Qual região lidera a demanda global?
A Ásia-Pacífico lidera com 41,4% de participação de receita em 2026 e tem previsão de crescer a um CAGR de 5,5% até 2032, sustentada pelo investimento em redes elétricas da China e da Índia.
Como a eliminação gradual do SF₆ está afetando a aquisição de equipamentos?
As regras da UE de 2026 para novos equipamentos de 24 kV estão incentivando a compra de projetos de equipamentos de manobra a vácuo e outros sem SF₆, alterando as decisões de ensaio de produtos, qualificação de fornecedores e planejamento de fábricas.