
Tamaño y Participación del Mercado de Componentes de Distribución de Energía
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 26.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 34.77 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.26 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Componentes de Distribución de Energía por Mordor Intelligence
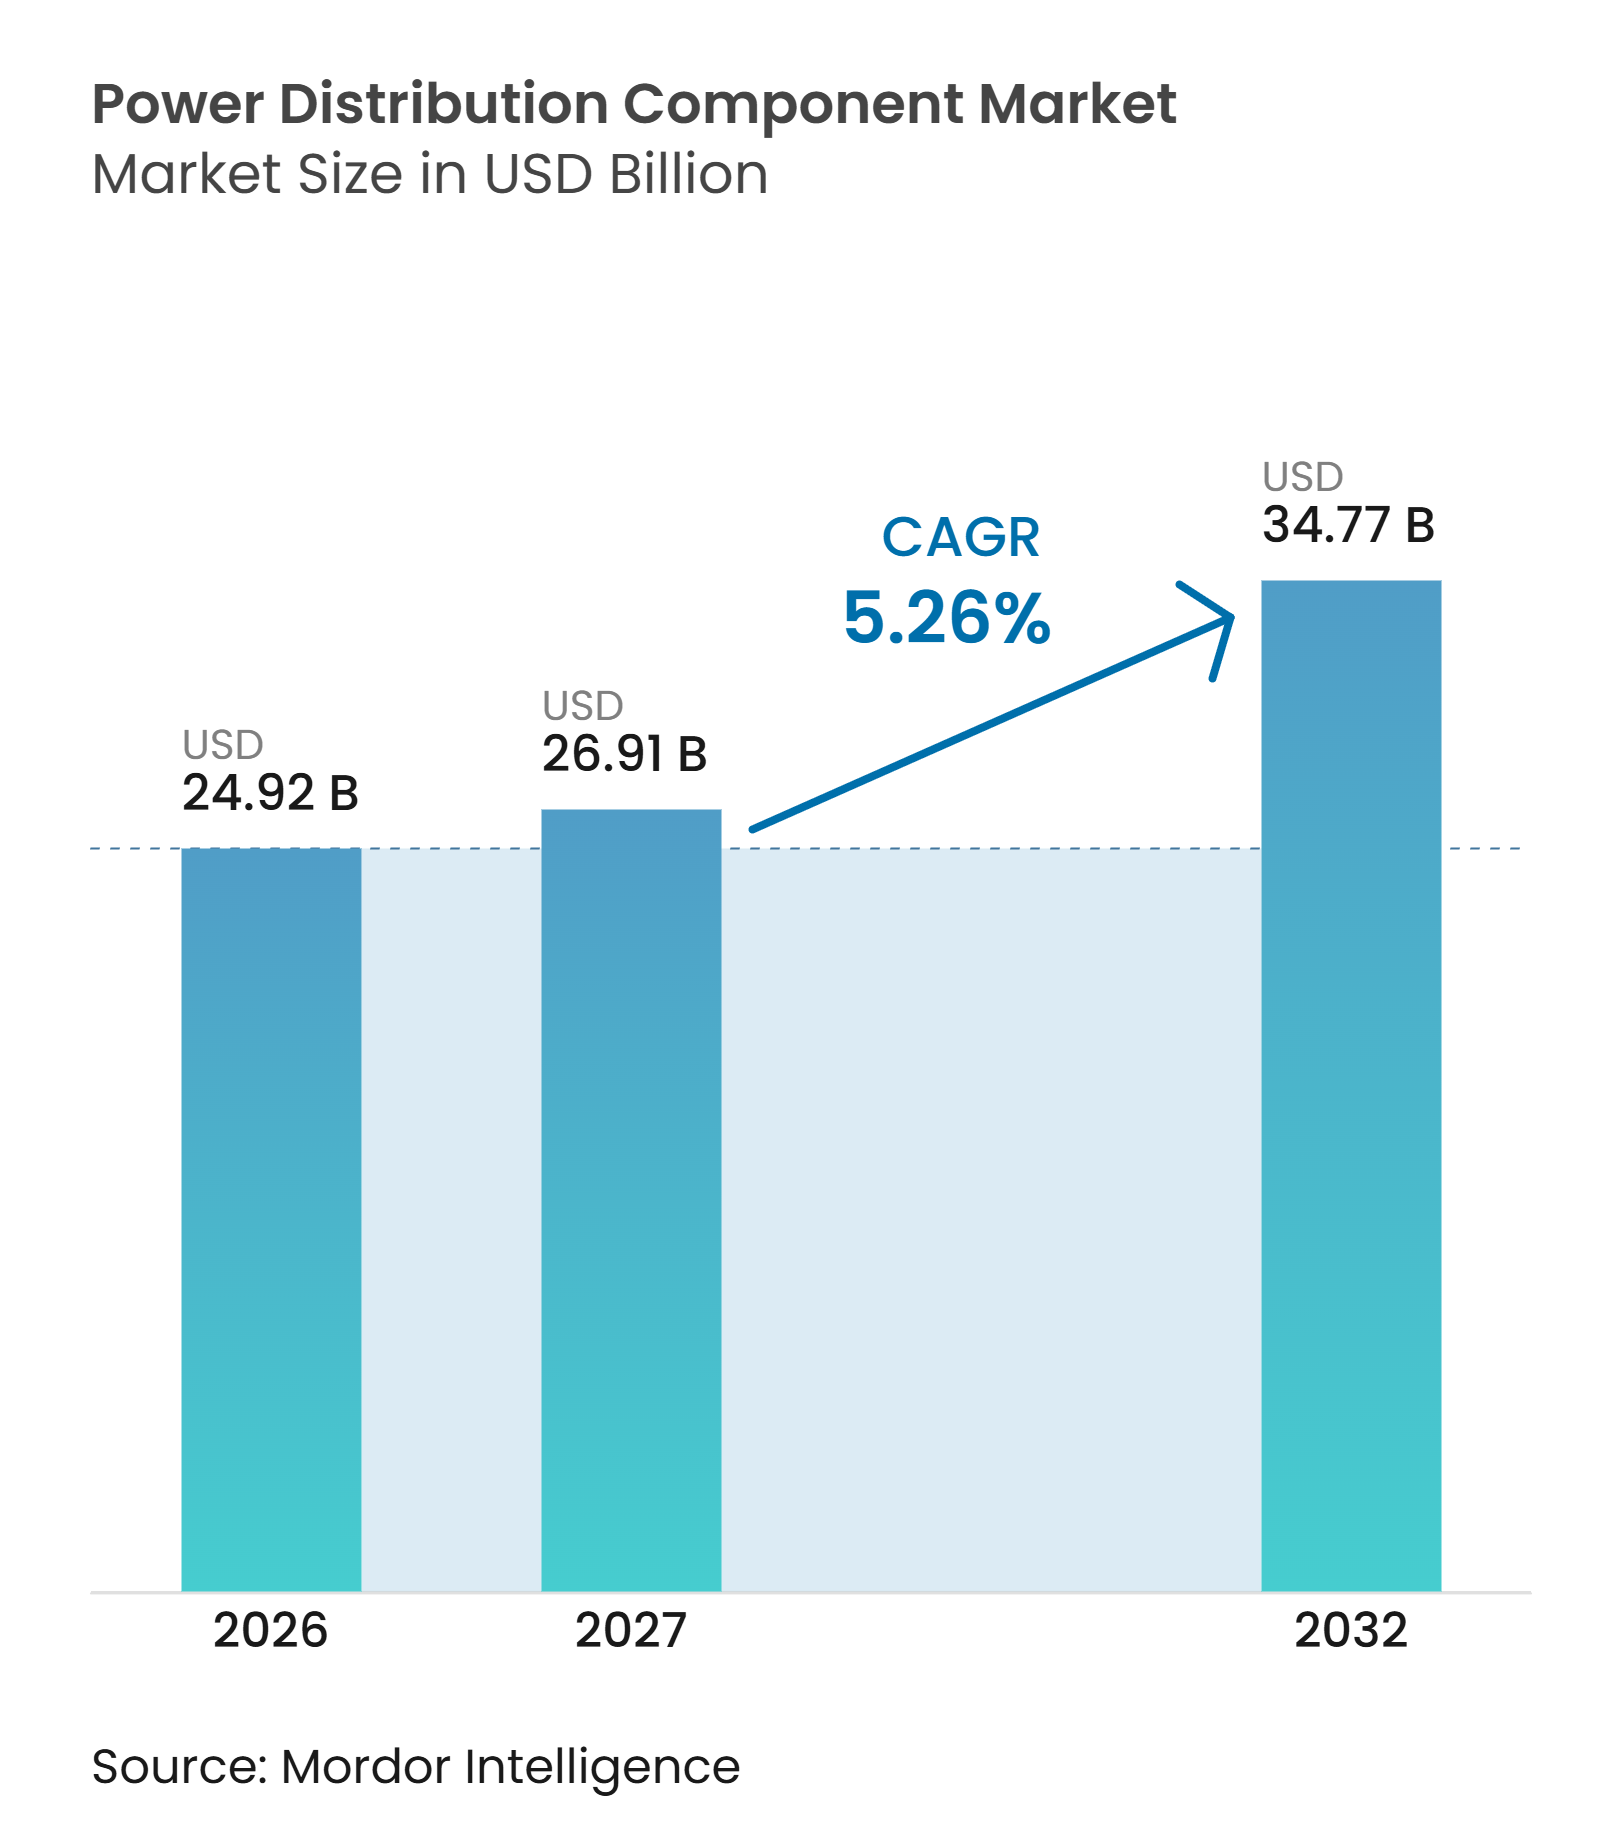
Se proyecta que el tamaño del Mercado de Componentes de Distribución de Energía se expanda desde 24,92 mil millones de USD en 2026 y 26,91 mil millones de USD en 2027 hasta 34,77 mil millones de USD para 2032, a una CAGR del 5,26% entre 2027 y 2032. El mercado de componentes de distribución de energía está respaldado por las necesidades de sustitución en redes envejecidas, nuevas conexiones de energías renovables y una mayor demanda de electricidad proveniente del transporte, los edificios, las fábricas y los centros de datos. Las empresas de servicios públicos también están pasando de compras individuales de equipos a paquetes más amplios que combinan equipos de conmutación, protección y monitoreo. Las restricciones de suministro en equipos de alta tensión hacen que la capacidad de producción, los diseños certificados y la entrega confiable sean factores competitivos importantes. El mercado de componentes de distribución de energía también enfrenta mayores costos de equipos durante la transición a diseños libres de SF₆ y retrasos en las aprobaciones de conexión a la red. Estas condiciones favorecen a los proveedores que pueden apoyar a las empresas de servicios públicos desde el diseño del equipo hasta la puesta en marcha en el mercado de componentes de distribución de energía.
Conclusiones Clave del Informe
- Por tipo de producto, los equipos de maniobra representaron el 35,4% de la participación del mercado de componentes de distribución de energía en 2026, mientras que se prevé que los paneles de control de motores crezcan a una CAGR del 5,7% hasta 2032.
- Por clasificación de voltaje, por debajo de 11 kV representó el 29,6% de la participación del mercado de componentes de distribución de energía en 2026, mientras que se prevé que por encima de 132 kV crezca a una CAGR del 5,9% hasta 2032.
- Por tipo de aislamiento, los componentes aislados por aire representaron el 57,1% de la participación de ingresos en 2026, mientras que se prevé que los componentes aislados al vacío crezcan a una CAGR del 6,1% hasta 2032.
- Por industria de uso final, energía y servicios públicos representaron el 27,8% de la participación de ingresos en 2026, mientras que se prevé que los centros de datos e infraestructura de TI crezcan a una CAGR del 6,9% hasta 2032.
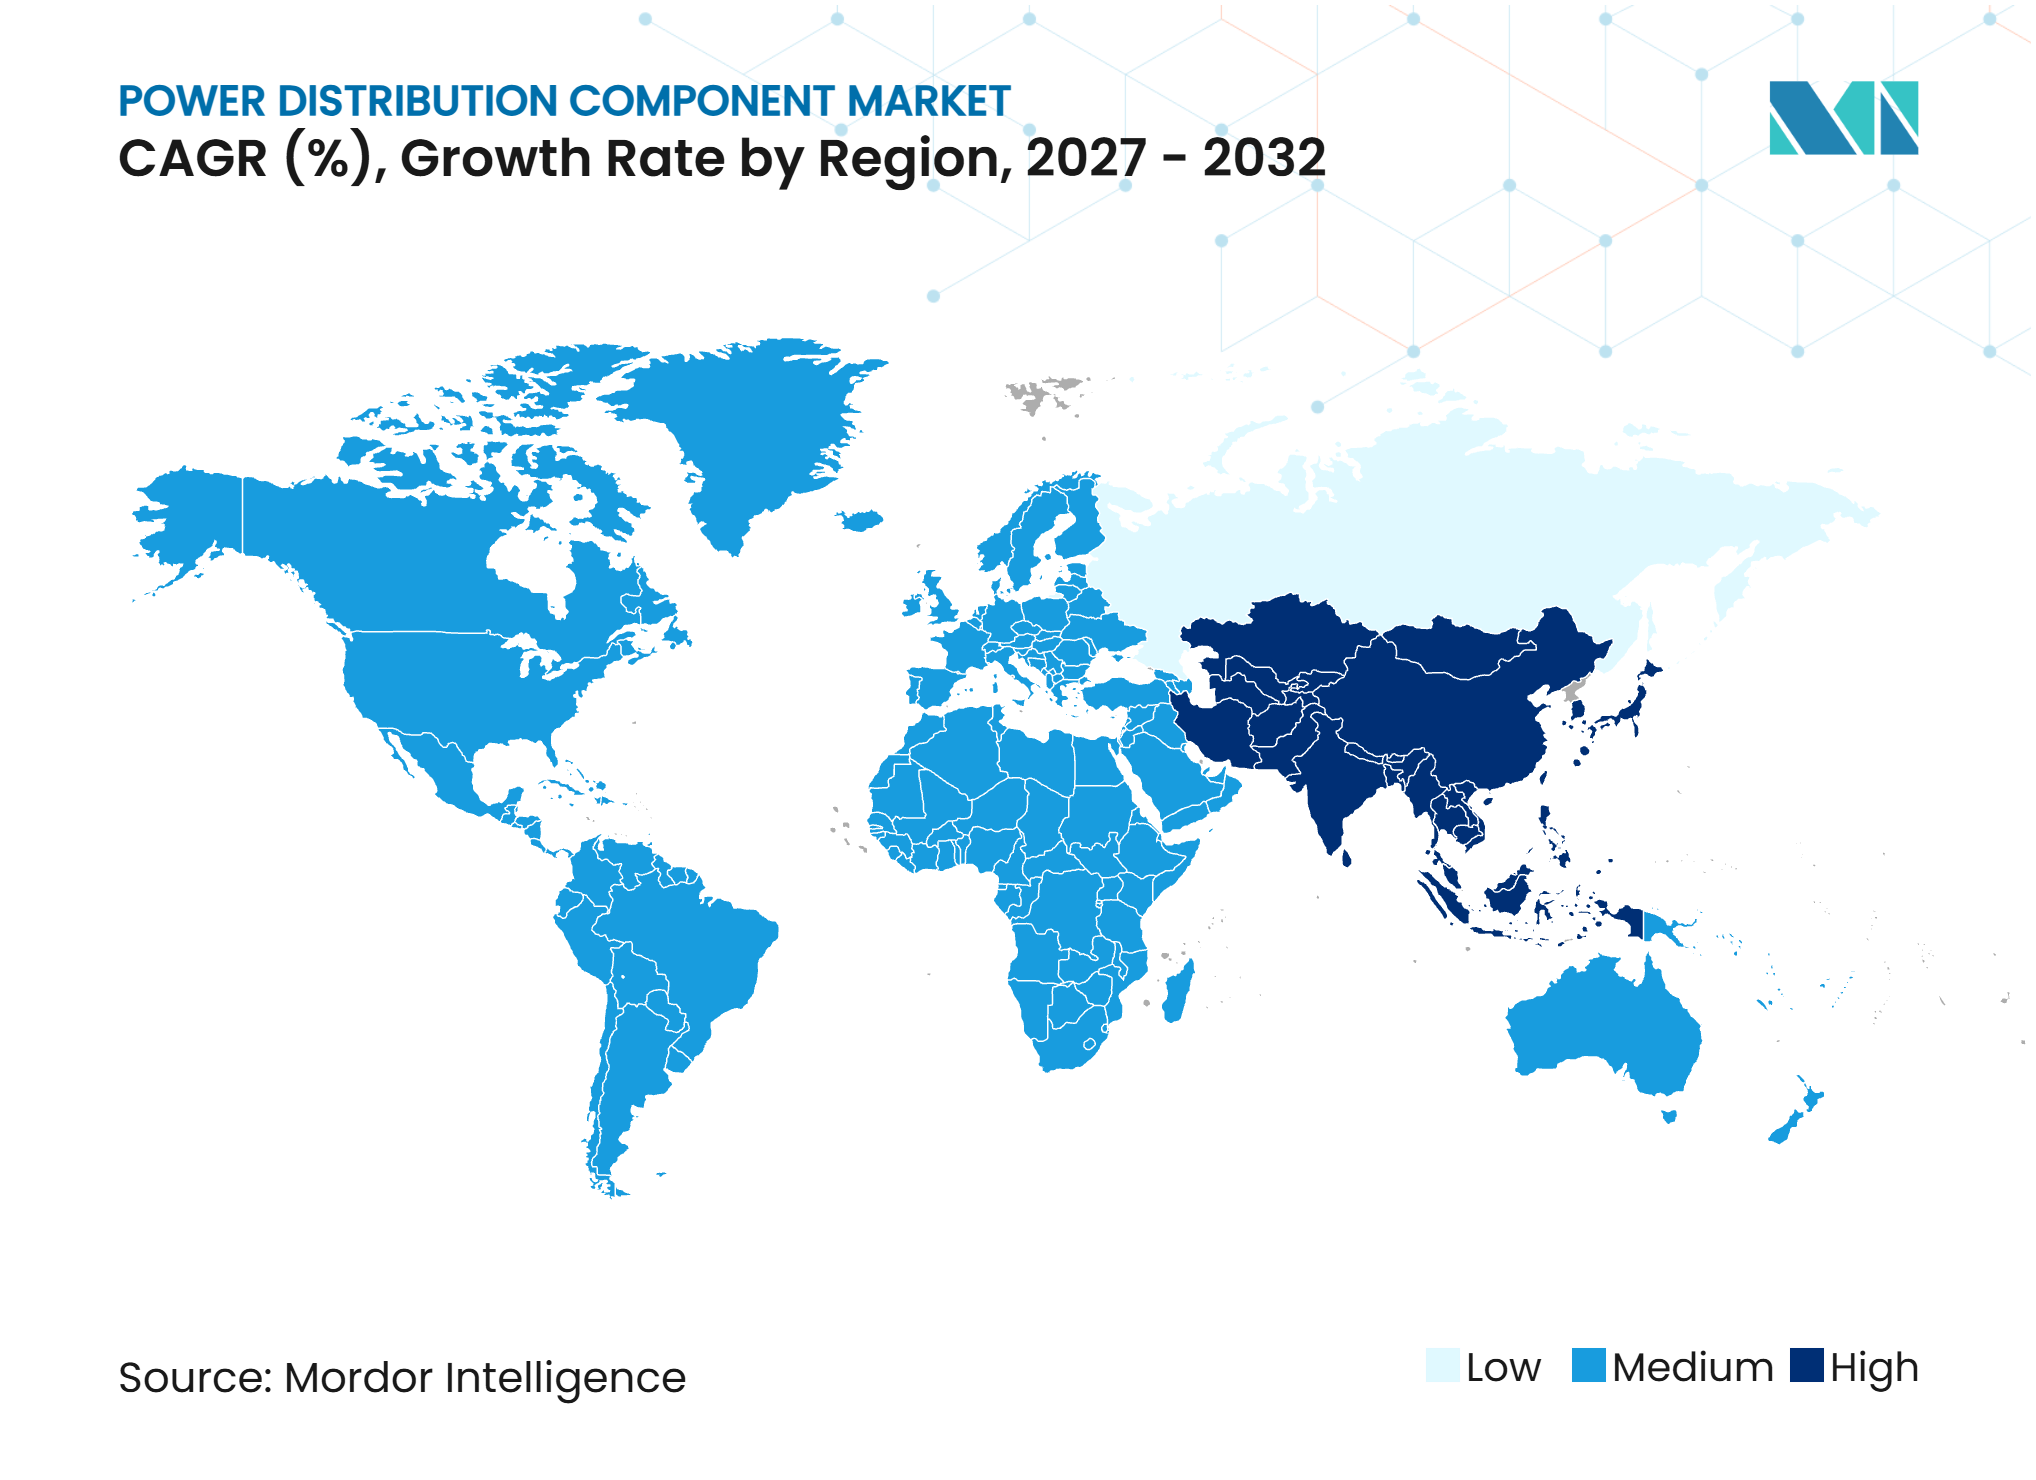
- Por geografía, Asia-Pacífico representó el 41,4% de la participación de ingresos en 2026 y se prevé que crezca a una CAGR del 5,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la Red y Sustitución de Activos Envejecidos | +1.3% | Global, con fuerte necesidad en América del Norte, Europa y Japón | Corto plazo (≤ 2 años) |
| Integración de Energías Renovables y Expansión de la Red | +1.0% | Global, con Asia-Pacífico, Europa y América del Sur liderando por volumen | Mediano plazo (2-4 años) |
| Electrificación del Transporte, los Edificios y la Industria | +0.6% | América del Norte, Europa, China e India | Mediano plazo (2-4 años) |
| Crecimiento de la Carga en Centros de Datos de Inteligencia Artificial | +0.7% | América del Norte, Europa, Sudeste Asiático y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Adopción de Redes Inteligentes, Internet de las Cosas (IoT) y Automatización de la Distribución | +0.4% | Global, con ganancias tempranas en Estados Unidos, Alemania, Corea del Sur y Australia | Largo plazo (≥ 4 años) |
| Electrificación Ferroviaria y Expansión de la Red de Media Tensión | +0.2% | Europa, India, Sudeste Asiático y Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Red y Sustitución de Activos Envejecidos
La sustitución de equipos de distribución envejecidos sigue siendo una fuente estable de demanda para el mercado de componentes de distribución de energía. El Departamento de Energía de Estados Unidos informó que el 55% de los transformadores de distribución en servicio, es decir, casi 40 millones de unidades, superan su vida útil esperada de 33 años. La sustitución de un transformador también puede requerir equipos de maniobra asociados, relés de protección y barras colectoras, lo que amplía el valor de un pedido de una empresa de servicios públicos. Esto crea una ventaja práctica para los proveedores que pueden entregar equipos compatibles en varias líneas de productos. T&D Europe informó más de 9 mil millones de EUR en inversiones anunciadas en capacidad de fabricación por parte de sus 11 miembros entre junio de 2024 y mayo de 2025.[1] El retraso en las sustituciones otorga al mercado de componentes de distribución de energía una base de demanda menos dependiente de los nuevos ciclos de construcción.
Integración de Energías Renovables y Expansión de la Red
La generación eólica y solar crea condiciones operativas que requieren una protección más rápida y equipos de conmutación más flexibles. Una revisión de 2025 en Energy Reports identificó el control de voltaje, la inercia del sistema y la congestión operativa como desafíos clave en las redes de distribución con altos niveles de generación renovable intermitente.[2] Los proyectos de energías renovables necesitan cada vez más paquetes de subestaciones como parte de sus requisitos de conexión a la red. Esto desplaza algunas decisiones de compra de las empresas de servicios públicos hacia los promotores de proyectos y los contratistas de ingeniería. La Comisión de Transiciones Energéticas proyecta que los requisitos anuales de inversión global en redes alcanzarán los 850 mil millones de USD en la década de 2030, en comparación con los 370 mil millones de USD en 2024, con la distribución representando el 28% de la inversión requerida.[3] Esta cartera de inversiones respalda la demanda del mercado de componentes de distribución de energía en equipos de protección, conmutación e interconexión.
Electrificación del Transporte, los Edificios y la Industria
Los centros de carga rápida por encima de 150 kW requieren equipos dedicados de conmutación y protección que se asemejan a una subestación compacta de media tensión. El mismo patrón es visible en las conexiones de bombas de calor, el almacenamiento de baterías y las líneas de producción automatizadas. E.ON anunció un programa de adquisiciones de más de 6 mil millones de EUR para cables, equipos de maniobra y transformadores para apoyar las conexiones a la red alemana para la electrificación y la generación de energías renovables.[4] Estos proyectos aumentan la demanda de equipos que puedan gestionar cargas variables y flujos de energía bidireccionales. Los procesos accionados por motores en instalaciones de agua, aguas residuales e industriales también requieren paneles de control con variadores de frecuencia. Esta base de conexiones en expansión respalda el mercado de componentes de distribución de energía más allá del gasto tradicional de las empresas de servicios públicos.
Crecimiento de la Carga en Centros de Datos de Inteligencia Artificial
Los promotores de centros de datos están asegurando equipos eléctricos con mayor anticipación en la planificación de proyectos porque los equipos de maniobra y los transformadores pueden determinar el calendario de entrega. La Agencia Internacional de Energía espera que el consumo eléctrico global de los centros de datos aumente de 415 TWh en 2024 a 945 TWh para 2030. GE Vernova reportó 2,4 mil millones de USD en pedidos relacionados con centros de datos en el primer trimestre de 2026, superando su total del año completo 2025. Powell Industries reportó un pedido de equipos de maniobra para centros de datos en abril de 2026 que superó los 400 millones de USD y una cartera de pedidos total de 2,4 mil millones de USD. ABB ha declarado que los sistemas de 800 V CC pueden reducir la corriente de 12.500 A a 750 A en aplicaciones de centros de datos de alta densidad, cambiando los requisitos de diseño de barras colectoras y equipos de maniobra. Este crecimiento concentrado de la carga está acelerando los pedidos en el mercado de componentes de distribución de energía.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de Equipos Avanzados y Libres de SF₆ | -0.5% | Europa, América del Norte y mercados emergentes | Corto plazo (≤ 2 años) |
| Capacidad Limitada de la Red y Cuellos de Botella en la Interconexión | -0.4% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Volatilidad del Precio de las Materias Primas y Plazos de Entrega de Componentes | -0.3% | Global, con alta exposición en equipos de alta tensión | Corto plazo (≤ 2 años) |
| Exposición a la Ciberseguridad en Subestaciones Conectadas | -0.2% | América del Norte y Europa, con adopción temprana en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de Equipos Avanzados y Libres de SF₆
El alejamiento del SF₆ eleva los costos iniciales de los equipos para las empresas de servicios públicos y los compradores industriales. Las ofertas AirSeT de Schneider Electric y UniSec libre de SF₆ de ABB requieren nueva capacidad de fabricación y diseños de componentes. La Comisión Europea encontró en su encuesta de mercado de octubre de 2025 que un fabricante no esperaba una producción completa de alta tensión conforme por encima de 145 kV hasta finales de 2026 o 2027. El suministro limitado puede retrasar las reducciones de precios durante la transición tecnológica. Las empresas de servicios públicos que recuperan costos a través de revisiones tarifarias plurianuales pueden no ser capaces de trasladar rápidamente los mayores costos de capital. El acceso a financiamiento también es desigual para las empresas de servicios públicos más pequeñas en economías emergentes, lo que puede ralentizar la adopción en partes del mercado de componentes de distribución de energía.
Capacidad Limitada de la Red y Cuellos de Botella en la Interconexión
Las colas de conexión a la red pueden posponer proyectos que de otro modo requerirían nuevos equipos de distribución. El Instituto de Recursos Mundiales informó que las restricciones de energía pueden extender los calendarios de construcción de centros de datos entre 24 y 72 meses. La escasez de equipos se suma a las restricciones de permisos y transmisión. Las tecnologías de mejora de la red pueden mejorar la capacidad de transmisión disponible, pero no eliminan la necesidad de actualizaciones de conmutación y protección en el lado de la distribución. Las conexiones retrasadas pueden diferir los pedidos incluso cuando la demanda del usuario final sigue siendo sólida. Esto crea un riesgo de ejecución para los proveedores de equipos, las empresas de servicios públicos y el mercado de componentes de distribución de energía.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
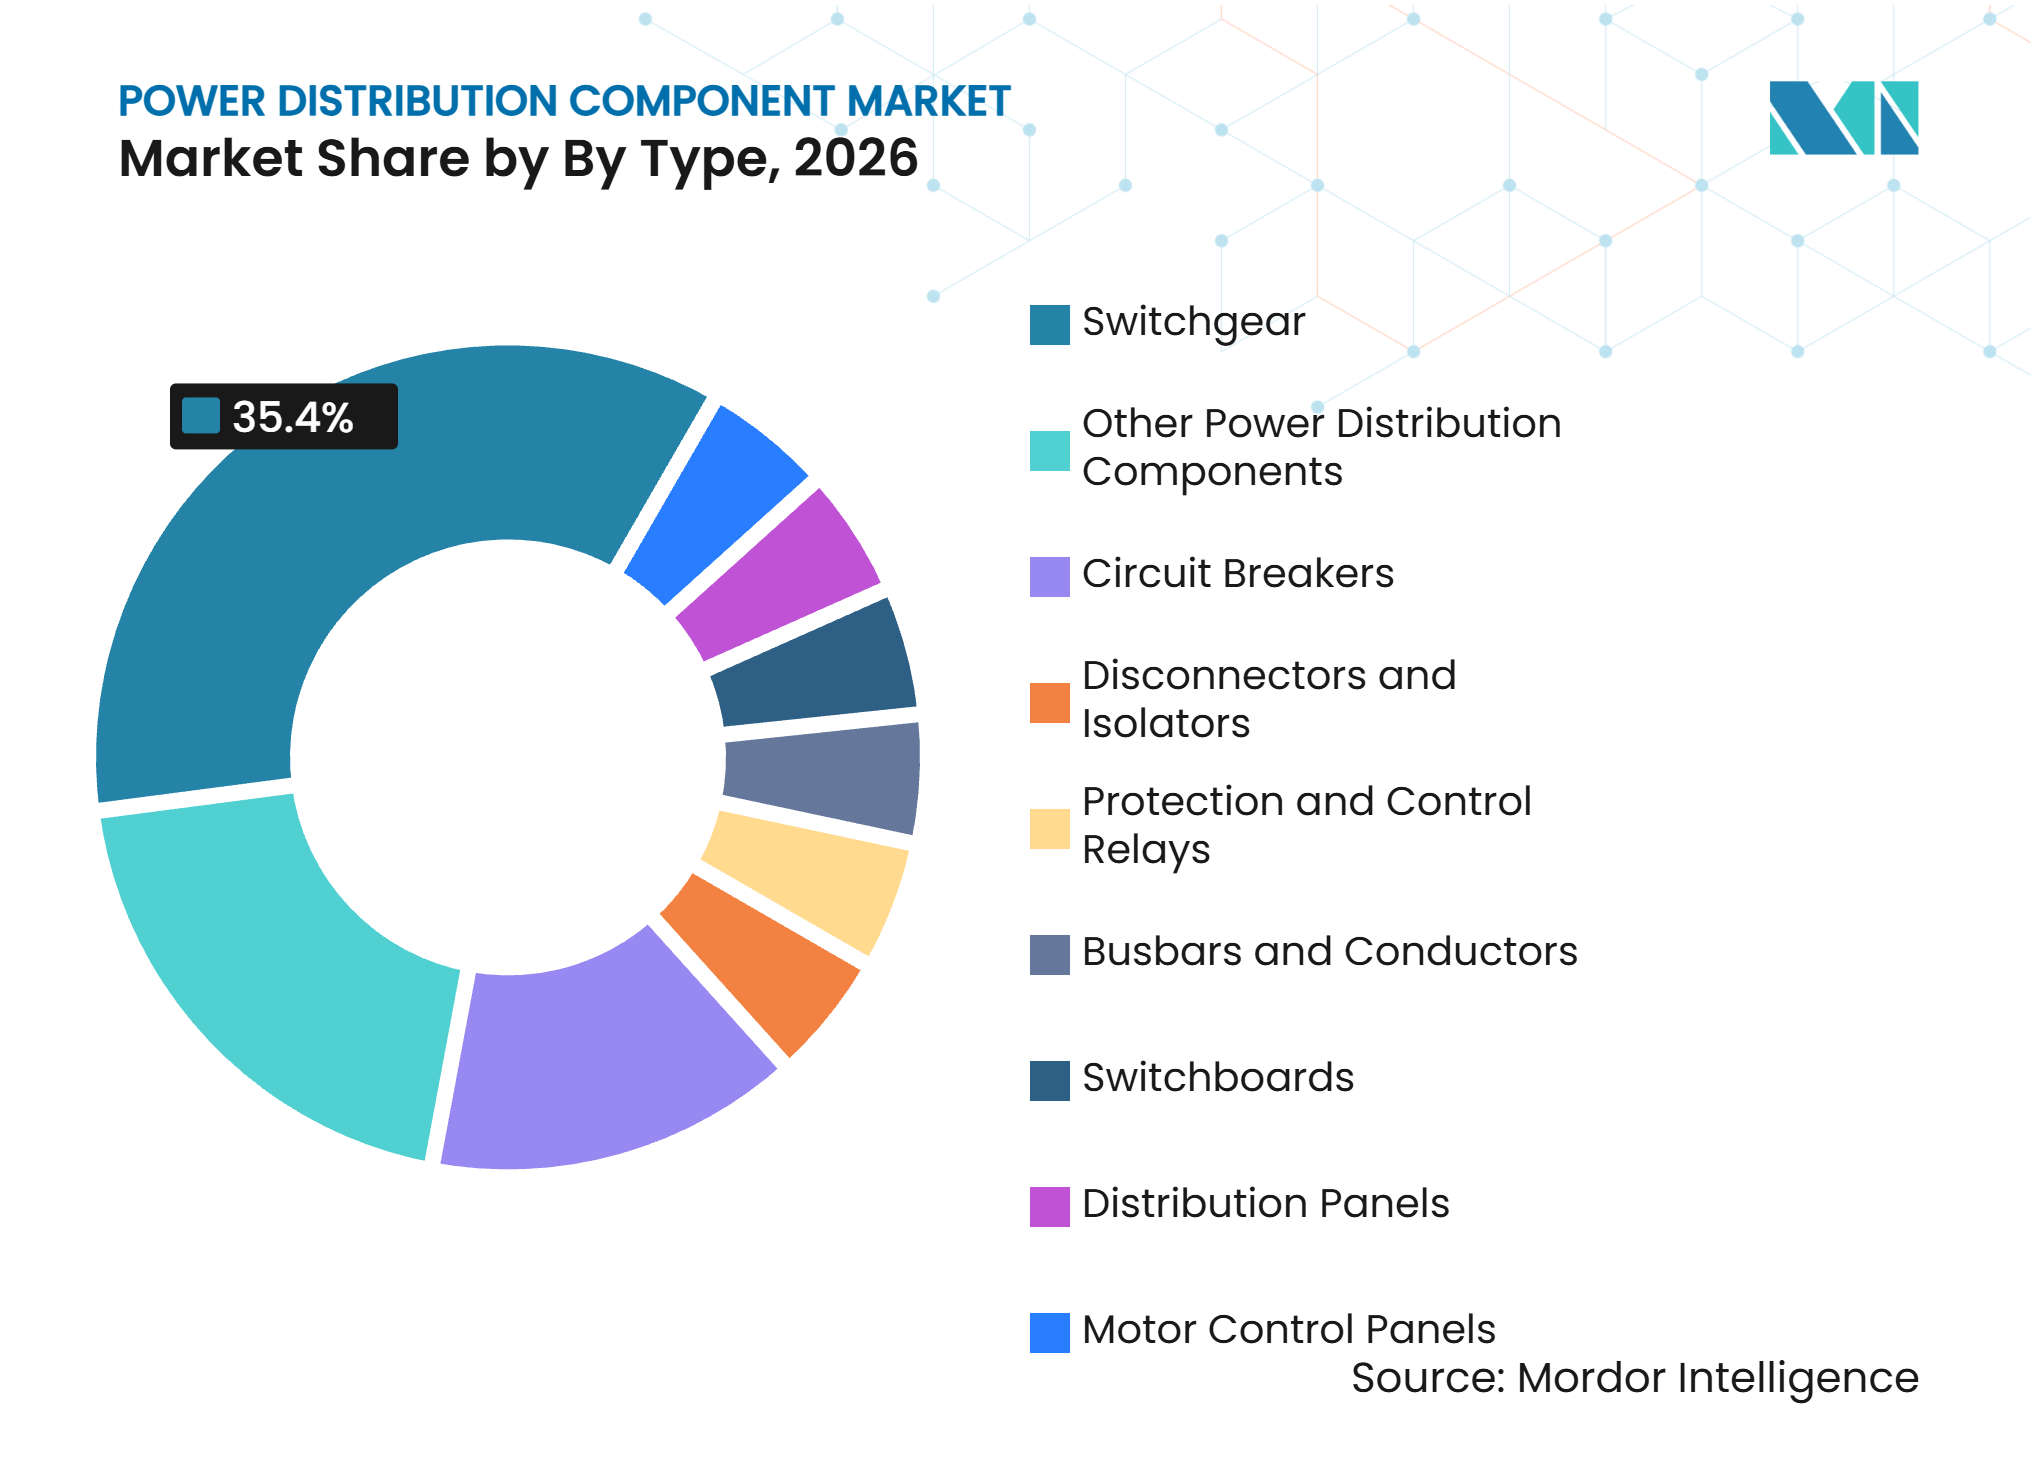
Los Paneles de Control de Motores Impulsan el Próximo Ciclo de CrecimientoLos equipos de maniobra representaron el 35,4% de los ingresos en 2026, convirtiéndose en la categoría de producto más grande en instalaciones de servicios públicos, industriales y comerciales. Su escala refleja la necesidad de protección de circuitos en cada nivel de voltaje y en casi todas las configuraciones de redes eléctricas. Los interruptores automáticos, los seccionadores y los relés de protección se compran habitualmente junto con los equipos de maniobra porque protegen los mismos alimentadores y bahías de subestación. Los cuadros de distribución y los paneles de distribución también sirven a oficinas, proyectos de uso mixto e instalaciones comerciales, vinculando la demanda a la electrificación de edificios. Esta amplia base de aplicaciones otorga al mercado de componentes de distribución de energía una capa de sustitución recurrente junto con la demanda de nueva construcción.
Se prevé que los paneles de control de motores registren la CAGR más rápida del 5,7% hasta 2032, respaldados por la refrigeración de centros de datos, la fabricación automatizada y las aplicaciones de bombeo. Eaton informó que los pedidos de centros de datos estaban un 200% por encima del nivel del año anterior en el cuarto trimestre de 2025. LS ELECTRIC reportó más de 673 millones de USD en pedidos de centros de datos en un solo año. Los paneles con variadores de frecuencia ayudan a los operadores a gestionar el uso de energía y controlar el rendimiento de los motores en instalaciones de agua, aguas residuales e industriales. La industria de componentes de distribución de energía se beneficia cuando los proveedores combinan el diseño de paneles, dispositivos de protección, barras colectoras y capacidad de calidad de energía en un solo sistema.



Por Clasificación de Voltaje:
El Nivel de Ultra Alta Tensión Pasa de Marginal a Motor de CrecimientoPor debajo de 11 kV representó el 29,6% de los ingresos en 2026, respaldado por el gran volumen de conexiones residenciales, comerciales e industriales ligeras. Esta banda de voltaje es central para las redes locales, los equipos de edificios y la sustitución frecuente de equipos en sistemas de distribución maduros. Las bandas de 11 kV a 33 kV y de 33 kV a 66 kV sirven a los alimentadores de distribución y al suministro industrial, mientras que de 66 kV a 132 kV conecta redes más grandes. Cada rango requiere diferentes ajustes de aislamiento, pruebas y protección, por lo que los proveedores deben mantener amplias carteras técnicas. Esta combinación otorga al mercado de componentes de distribución de energía una amplia base instalada en redes locales, regionales e industriales.
Se prevé que por encima de 132 kV crezca a una CAGR del 5,9% hasta 2032 a medida que se expanden los proyectos de corriente continua de alta tensión, los enlaces transfronterizos y las conexiones de energía eólica marina. La Corporación de la Red Estatal de China anunció 4 billones de CNY en inversión en activos fijos para 2026 a 2030, incluido un objetivo de ampliar la capacidad de transmisión interprovincial en un 30%. Los proyectos de extra alta tensión requieren equipos de maniobra con aislamiento de gas, interruptores y sistemas de protección especializados en cada nodo de transmisión. Japón y Corea del Sur también requieren equipos resistentes a la corrosión para aplicaciones de energía eólica marina, incluidos diseños libres de SF₆. El mercado de componentes de distribución de energía se beneficia porque una conexión de transmisión necesita varios paquetes de equipos coordinados, no un solo dispositivo de conmutación.
Por Tipo de Aislamiento:
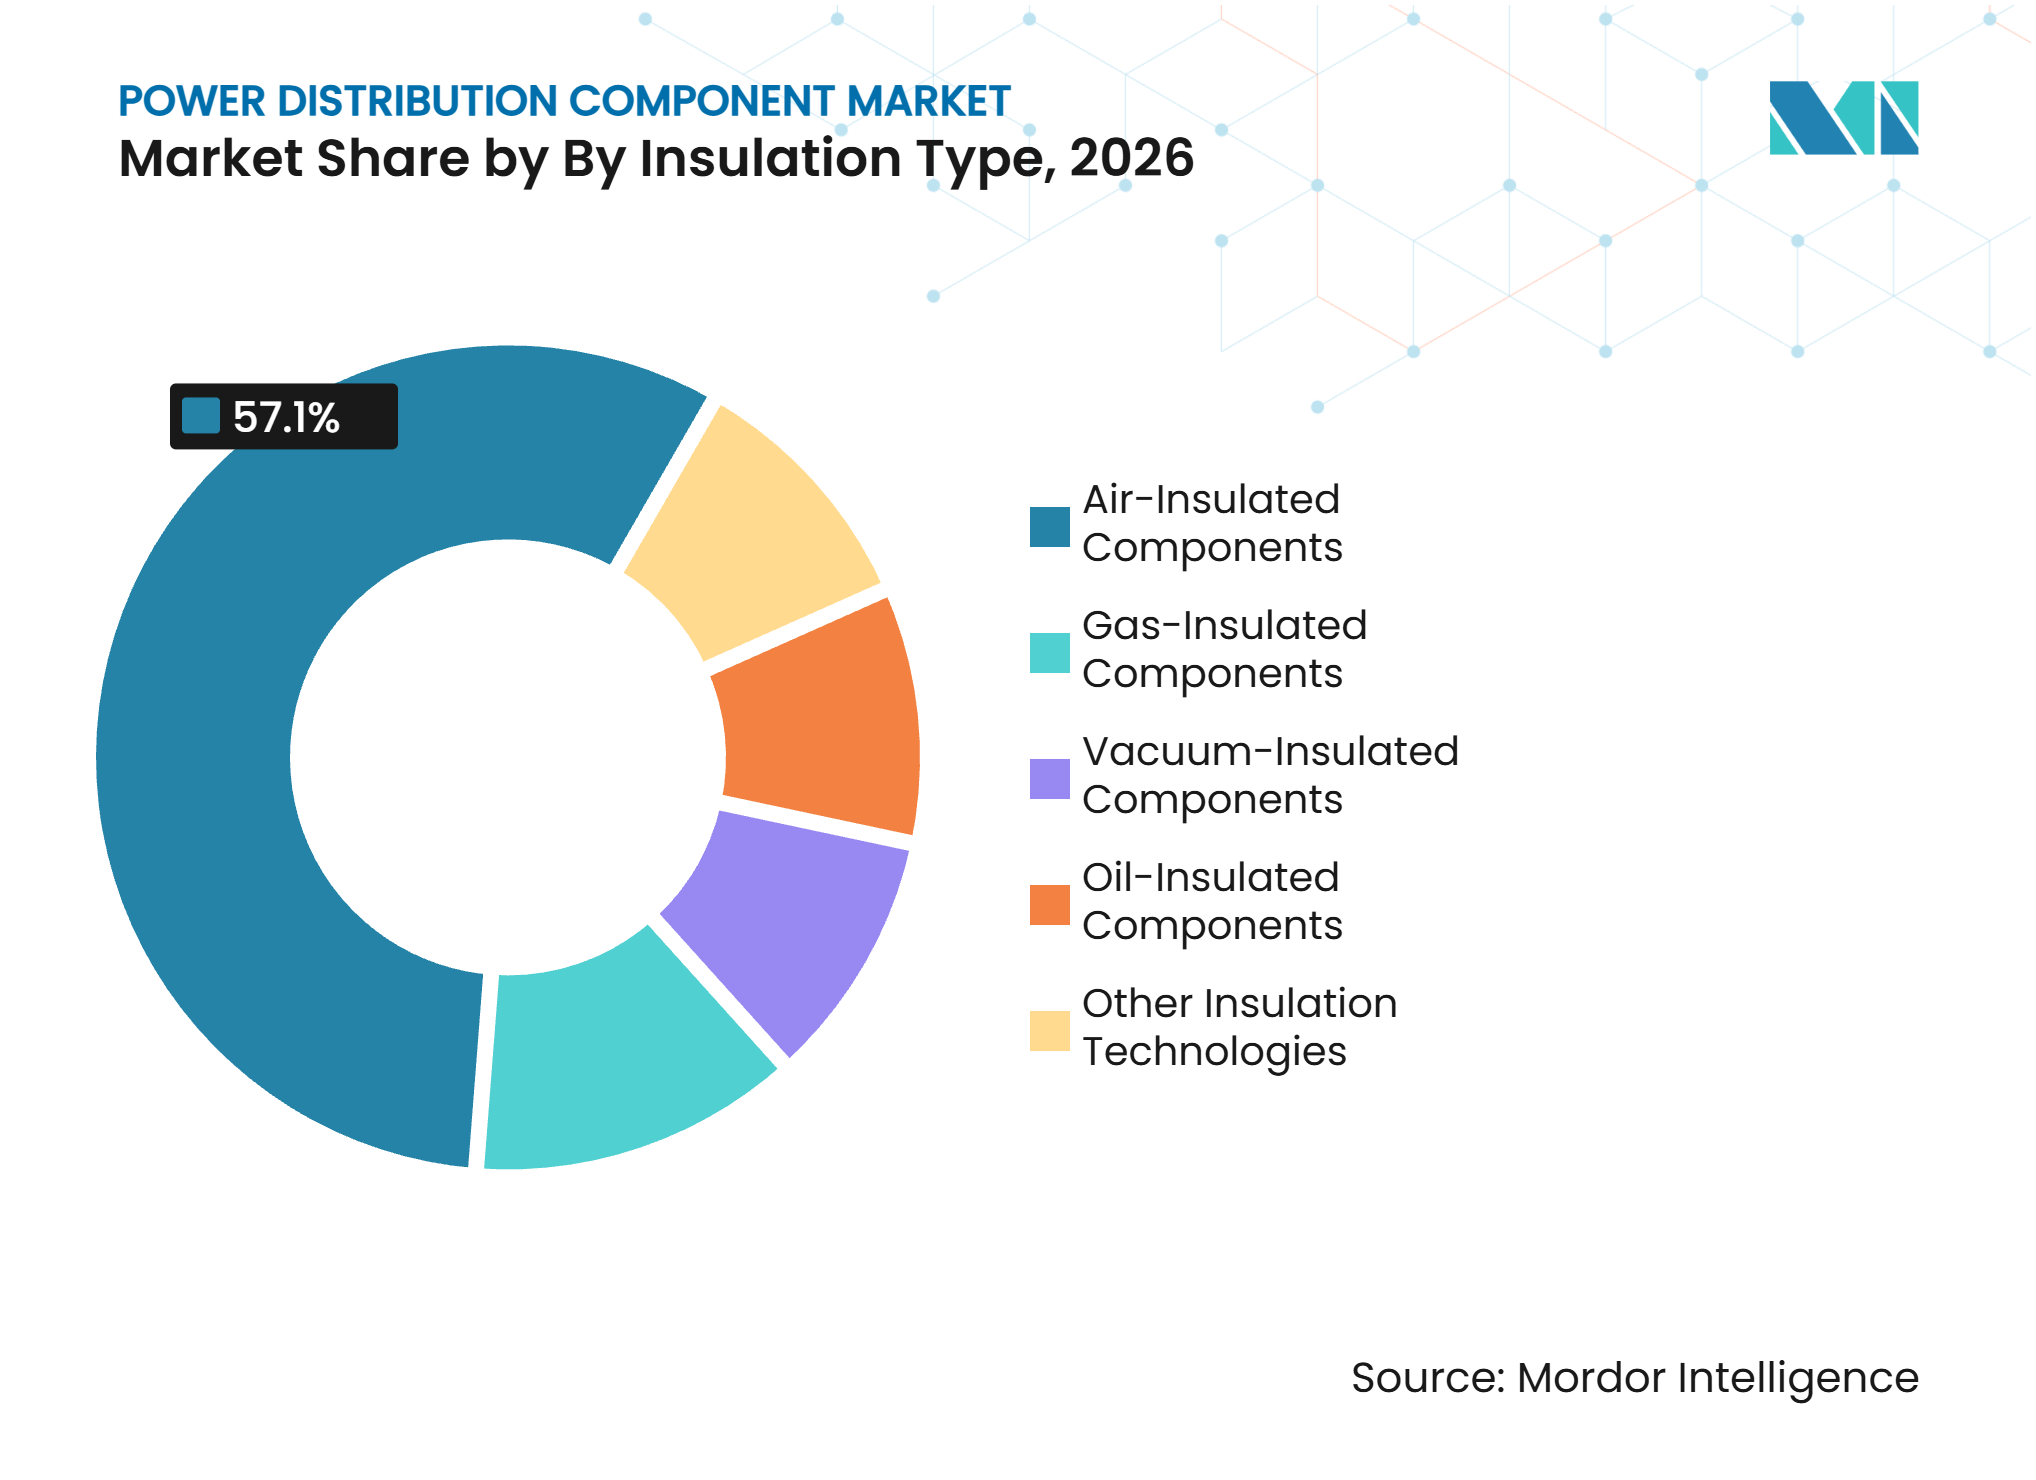
La Tecnología de Vacío Avanza a Medida que el SF₆ Abandona el Nivel de DistribuciónLos componentes aislados por aire representaron el 57,1% de los ingresos en 2026 y se mantuvieron como la categoría de aislamiento más grande en aplicaciones de baja y media tensión. Son rentables, familiares para los equipos de campo y prácticos de mantener donde las restricciones de espacio son limitadas. Los componentes aislados por gas siguen siendo importantes en sitios urbanos densos y aplicaciones de alta tensión donde importa el diseño compacto. Los componentes aislados en aceite y las tecnologías más antiguas continúan apoyando las necesidades de renovación en sistemas que permanecen en servicio. La base instalada y las habilidades de servicio disponibles mantienen el aislamiento por aire como elemento central del mercado de componentes de distribución de energía.
Se prevé que los componentes aislados al vacío crezcan a una CAGR del 6,1% hasta 2032 a medida que los compradores se preparan para la transición del SF₆. Schneider Electric declara que más de 150.000 funciones de media tensión libres de SF₆ han sido instaladas a través de su plataforma AirSeT. Las normas de gases fluorados de la UE establecen un camino gradual para alejarse del SF₆ en los nuevos equipos de media tensión, comenzando con equipos de 24 kV en 2026. Los fabricantes están cambiando los diseños, las pruebas y la capacidad de producción, mientras que las normas técnicas influyen en cómo se especifican los nuevos equipos. La industria de componentes de distribución de energía enfrenta mayores barreras de entrada cuando los clientes requieren rendimiento certificado y soporte de servicio establecido.

Por Industria de Uso Final:
Los Centros de Datos Emergen como un Centro de Demanda EstructuralEnergía y servicios públicos representaron el 27,8% de los ingresos en 2026, reflejando su papel como principales compradores de equipos de transmisión y distribución. Las instalaciones industriales también requieren sustitución y expansión recurrente de activos de distribución de energía, mientras que los sitios de petróleo y gas necesitan equipos robustos para condiciones exigentes. Los edificios residenciales y comerciales compran grandes volúmenes de equipos de baja tensión aunque los pedidos individuales tengan valores más bajos. El transporte y los ferrocarriles requieren equipos de tracción de media tensión dedicados a medida que las redes se electrifican más. Estos usos finales otorgan al mercado de componentes de distribución de energía una base diversa de demanda recurrente.
Se prevé que los centros de datos e infraestructura de TI crezcan a una CAGR del 6,9% hasta 2032, convirtiéndose en el segmento de uso final de más rápido crecimiento. GE Vernova informó que los equipos de maniobra con aislamiento de aire representaron casi 5 mil millones de USD de su cartera de pedidos de equipos de electrificación en el segundo trimestre de 2026. La empresa planificó 10.500 envíos de equipos de maniobra con aislamiento de aire en 2026, en comparación con 9.000 unidades en 2025. Los operadores de hiperescala realizan pedidos contra planes de capacidad informática, lo que acorta los ciclos convencionales de planificación de equipos y aumenta el valor de la certeza de entrega. El mercado de componentes de distribución de energía también sirve a instalaciones sanitarias e institucionales que necesitan sistemas de alta fiabilidad con integración de energía de emergencia.
Análisis Geográfico
Asia-Pacífico representó el 41,4% de los ingresos en 2026 y se prevé que se expanda a una CAGR del 5,5% hasta 2032. China es una fuente importante de demanda regional porque su plan de inversión de la Red Estatal para 2026 a 2030 totaliza 4 billones de CNY. El plan cubre una mayor capacidad de transmisión interprovincial y la continua expansión de la red de distribución. India también tiene una cartera de proyectos de red significativa, con la Autoridad Central de Electricidad apoyando nueva capacidad de red. Japón, Corea del Sur, Indonesia y Tailandia añaden demanda a través de requisitos de energía eólica marina y refuerzo de la red, apoyando el mercado de componentes de distribución de energía en varias categorías de equipos.
Europa es una región clave para el cambio regulatorio y la adopción de tecnología. Los requisitos de gases fluorados de la Unión Europea están impulsando a las empresas de servicios públicos y a los proveedores hacia sistemas de media tensión libres de SF₆. La modernización de la red de Alemania está vinculada a la electrificación, la energía renovable y la demanda industrial. Siemens se comprometió con 300 millones de EUR en julio de 2026 para ampliar la fabricación de equipos de maniobra en Fráncfort del Meno y construir una instalación de suministro en Offenbach. El Reino Unido, Polonia, Francia y España añaden demanda a través de la energía eólica marina, la transición de la red, las conexiones rurales y la carga de vehículos eléctricos (VE), creando una cartera de proyectos sostenida para el mercado de componentes de distribución de energía.
América del Norte combina necesidades de sustitución de la red con un rápido desarrollo de centros de datos. GE Vernova anunció casi 600 millones de USD en inversión en fábricas en Estados Unidos en enero de 2025, incluida capacidad para equipos de maniobra. América del Sur requiere equipos de media tensión robustificados para la expansión de la red de Brasil y el sector minero de Chile, mientras que Oriente Medio y África están construyendo mayor capacidad de alta tensión a través de proyectos de energía limpia y actualizaciones de la red nacional. La alineación de normas con los requisitos de la Comisión Electrotécnica Internacional (IEC) puede ampliar la participación de los proveedores en licitaciones regionales y extender el mercado de componentes de distribución de energía hacia nuevos programas de infraestructura.
Panorama Competitivo
Concentración del Mercado
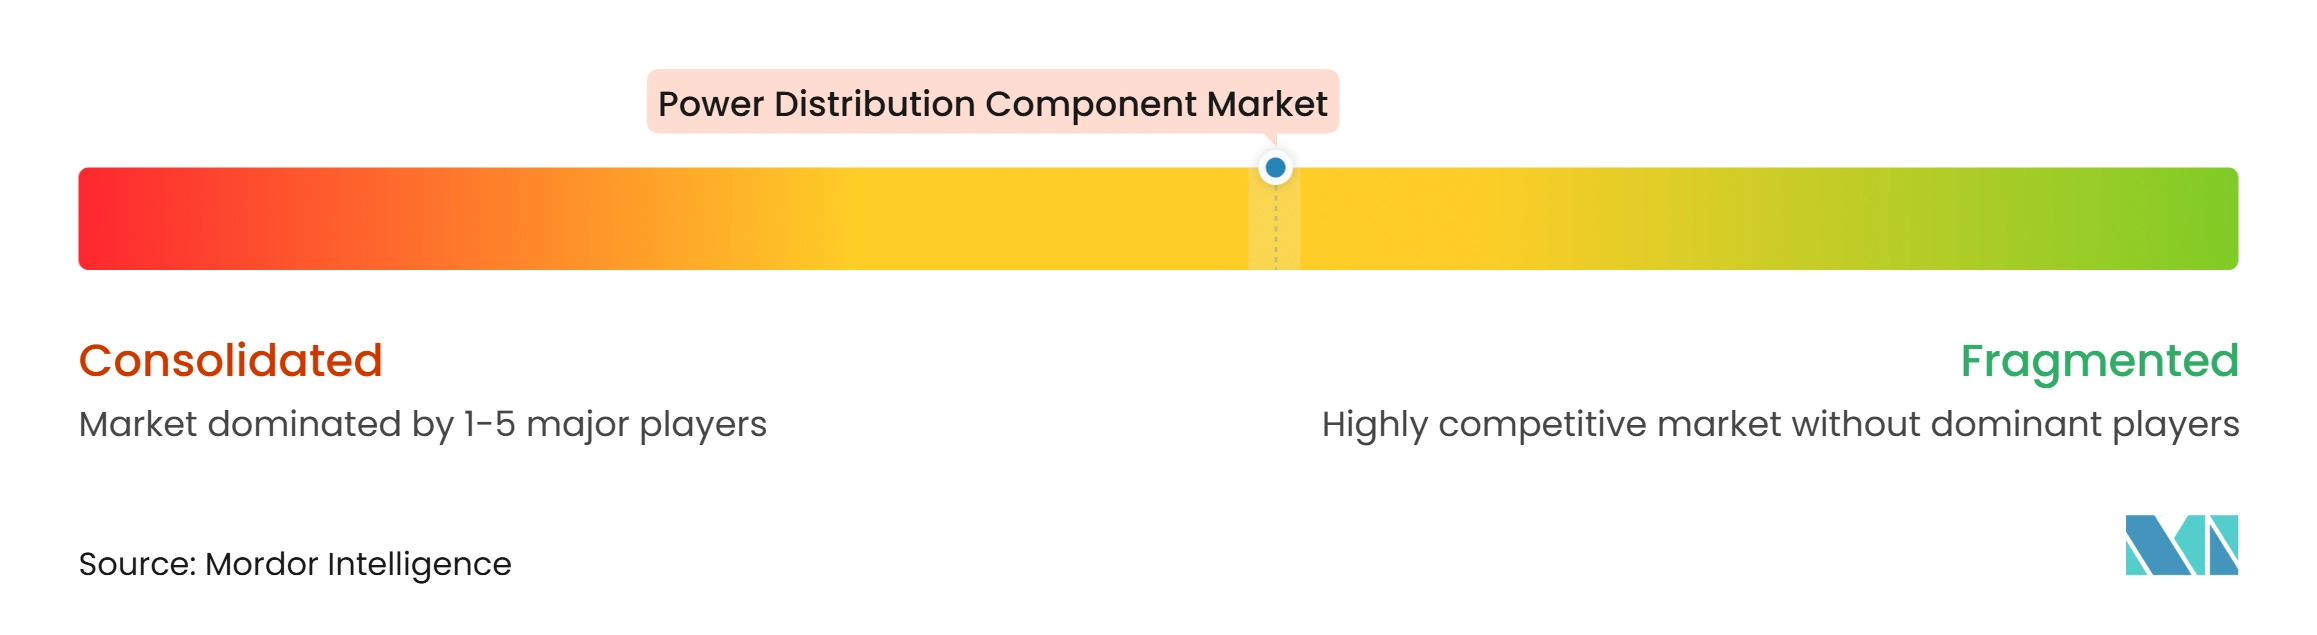
El mercado de componentes de distribución de energía está moderadamente concentrado entre los principales proveedores globales y fragmentado entre fabricantes regionales más pequeños. ABB, Siemens, Schneider Electric, Hitachi Energy y GE Vernova compiten por grandes contratos de servicios públicos y centros de datos. CHINT, LS ELECTRIC y WEG tienen posiciones regionales sólidas y compiten en licitaciones internacionales seleccionadas. La escala en fabricación, certificación y soporte de ingeniería es importante porque los proveedores integrados pueden suministrar equipos de maniobra, relés, interruptores y barras colectoras en un solo paquete.
La expansión de capacidad es una respuesta competitiva central ante mayores volúmenes de pedidos. ABB anunció 200 millones de USD en inversión en fabricación de media tensión en Europa en mayo de 2026, incluida una instalación de 100 millones de USD en Dalmine, Italia. El programa incluye equipos de maniobra con aislamiento de aire y libres de SF₆, equipos de maniobra con aislamiento de gas, interruptores de vacío y relés de protección. El programa alemán de Siemens de julio de 2026 tiene como objetivo añadir capacidad para equipos de centros de datos, movilidad eléctrica e industriales. Estas inversiones buscan mejorar los tiempos de entrega y fortalecer la cobertura de fabricación local.
Las oportunidades abiertas incluyen equipos libres de SF₆ por encima de 145 kV, sistemas de distribución prefabricados para centros de datos y sistemas de protección conectados. La encuesta de 2025 de la Comisión Europea indicó que el suministro de alta tensión conforme a gran escala puede no estar completamente disponible hasta 2026 o 2027. ABB desplegó su equipo de maniobra UniSec V500 libre de SF₆ para Enedis en subestaciones francesas en junio de 2026. Powell Industries demuestra que un especialista puede ganar un pedido importante con diseños certificados y capacidad disponible. Estas condiciones favorecen a los proveedores que combinan productos certificados con un servicio local receptivo y una capacidad de fabricación confiable.
Líderes de la Industria de Componentes de Distribución de Energía
-
Schneider Electric SE
-
ABB Ltd.
-
Siemens AG
-
Eaton Corporation plc
-
GE Vernova Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Componentes de Distribución de Energía Empresas cubiertas en este informe
- ABB Ltd.
- Bharat Heavy Electricals Limited
- CG Power and Industrial Solutions Limited
- CHINT Group Corporation
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- G&W Electric Company
- GE Vernova Inc.
- HD Hyundai Electric Co., Ltd.
- Hitachi Energy Ltd.
- Hubbell Incorporated
- Hyosung Heavy Industries Corporation
- Larsen & Toubro Limited
- LS ELECTRIC Co., Ltd.
- Lucy Electric UK Limited
- Mitsubishi Electric Corporation
- Ormazabal International S.L.U.
- Powell Industries, Inc.
- Rittal GmbH & Co. KG
- S&C Electric Company
- Schneider Electric SE
- Siemens AG
- TBEA Co., Ltd.
- Toshiba Energy Systems and Solutions Corporation
- WEG S.A.
Desarrollos recientes de la industria en Mercado de Componentes de Distribución de Energía
- Octubre de 2026: Siemens anunció más de 200 millones de USD en dos nuevas instalaciones en Estados Unidos en Pendergrass, Georgia, y Grand Prairie, Texas, para producir equipos de maniobra eléctricos y paneles de distribución para centros de datos de inteligencia artificial, creando más de 1.500 empleos.
- Julio de 2026: Siemens se comprometió con 300 millones de EUR para ampliar la fabricación de equipos de maniobra en Fráncfort del Meno y construir una nueva instalación de proveedores en Offenbach, Alemania, con el objetivo de atender los mercados finales de centros de datos, movilidad eléctrica e industriales, con producción en la nueva instalación prevista para comenzar en la primavera de 2027 y hasta 700 empleos planificados para 2030.
- Mayo de 2026: ABB anunció 200 millones de USD en fabricación de media tensión en Europa, incluida una instalación de 100 millones de USD en Dalmine, Italia, y 5 expansiones adicionales de fábricas nacionales que producen equipos de maniobra con aislamiento de aire y libres de SF₆, equipos de maniobra con aislamiento de gas, interruptores de vacío y relés de protección.
- Abril de 2026: Powell Industries recibió un pedido de equipos de maniobra de media tensión que superó los 400 millones de USD de un operador de centros de datos, elevando su cartera de pedidos total a 2,4 mil millones de USD.
Alcance del Informe Global del Mercado de Componentes de Distribución de Energía
Los componentes de distribución de energía son dispositivos y conjuntos eléctricos utilizados para controlar, proteger, aislar y distribuir energía eléctrica desde subestaciones y redes de distribución hasta los usuarios finales en aplicaciones residenciales, comerciales, industriales y de infraestructura. Estos componentes incluyen equipos de maniobra, interruptores automáticos, seccionadores e interruptores de aislamiento, relés de protección y control, barras colectoras y conductores, cuadros de distribución, paneles de distribución y paneles de control de motores. Están diseñados para gestionar cargas eléctricas, interrumpir corrientes de falla, prevenir daños a los equipos, facilitar el mantenimiento seguro y garantizar una entrega confiable de energía en diferentes niveles de voltaje. Los componentes de distribución de energía se instalan habitualmente en subestaciones eléctricas, redes de distribución de servicios públicos, edificios comerciales, instalaciones industriales, centros de datos, instituciones sanitarias, infraestructura de transporte e instalaciones de petróleo y gas. Dependiendo de los requisitos de voltaje, las condiciones de operación y los entornos de instalación, estos componentes incorporan diferentes tecnologías de aislamiento, incluido el aislamiento por aire, gas, vacío y aceite.
El Mercado Global de Componentes de Distribución de Energía está segmentado por tipo de producto, clasificación de voltaje, tipo de aislamiento e industria de uso final. Por tipo de producto, el mercado está segmentado en equipos de maniobra, interruptores automáticos, seccionadores e interruptores de aislamiento, relés de protección y control, barras colectoras y conductores, cuadros de distribución, paneles de distribución, paneles de control de motores y otros componentes de distribución de energía. Por clasificación de voltaje, el mercado está segmentado en por debajo de 11 kV, de 11 kV a 33 kV, por encima de 33 kV a 66 kV, por encima de 66 kV a 132 kV y por encima de 132 kV. Por tipo de aislamiento, el mercado está segmentado en componentes aislados por aire, componentes aislados por gas, componentes aislados al vacío, componentes aislados en aceite y otras tecnologías de aislamiento. Por industria de uso final, el mercado está segmentado en residencial, edificios comerciales, instalaciones industriales, energía y servicios públicos, centros de datos e infraestructura de TI, petróleo y gas, transporte y ferrocarriles, instalaciones sanitarias e institucionales y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de componentes de distribución de energía en 26 países en regiones clave, incluidas América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Equipos de Maniobra |
| Interruptores Automáticos |
| Seccionadores e Interruptores de Aislamiento |
| Relés de Protección y Control |
| Barras Colectoras y Conductores |
| Cuadros de Distribución |
| Paneles de Distribución |
| Paneles de Control de Motores |
| Otros Componentes de Distribución de Energía |
| Por debajo de 11 kV |
| De 11 kV a 33 kV |
| Por encima de 33 kV a 66 kV |
| Por encima de 66 kV a 132 kV |
| Por encima de 132 kV |
| Componentes Aislados por Aire |
| Componentes Aislados por Gas |
| Componentes Aislados al Vacío |
| Componentes Aislados en Aceite |
| Otras Tecnologías de Aislamiento |
| Residencial |
| Edificios Comerciales |
| Instalaciones Industriales |
| Energía y Servicios Públicos |
| Centros de Datos e Infraestructura de TI |
| Petróleo y Gas |
| Transporte y Ferrocarriles |
| Instalaciones Sanitarias e Institucionales |
| Otras Industrias de Uso Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Equipos de Maniobra | |
| Interruptores Automáticos | ||
| Seccionadores e Interruptores de Aislamiento | ||
| Relés de Protección y Control | ||
| Barras Colectoras y Conductores | ||
| Cuadros de Distribución | ||
| Paneles de Distribución | ||
| Paneles de Control de Motores | ||
| Otros Componentes de Distribución de Energía | ||
| Por Clasificación de Voltaje | Por debajo de 11 kV | |
| De 11 kV a 33 kV | ||
| Por encima de 33 kV a 66 kV | ||
| Por encima de 66 kV a 132 kV | ||
| Por encima de 132 kV | ||
| Por Tipo de Aislamiento | Componentes Aislados por Aire | |
| Componentes Aislados por Gas | ||
| Componentes Aislados al Vacío | ||
| Componentes Aislados en Aceite | ||
| Otras Tecnologías de Aislamiento | ||
| Por Industria de Uso Final | Residencial | |
| Edificios Comerciales | ||
| Instalaciones Industriales | ||
| Energía y Servicios Públicos | ||
| Centros de Datos e Infraestructura de TI | ||
| Petróleo y Gas | ||
| Transporte y Ferrocarriles | ||
| Instalaciones Sanitarias e Institucionales | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los componentes de distribución de energía hasta 2032?
Se proyecta que el sector crezca de 24,92 mil millones de USD en 2026 a 34,77 mil millones de USD para 2032, a una CAGR del 5,26%, impulsado por la renovación de la red, nuevas conexiones y actualizaciones de capacidad a nivel global durante el período de pronóstico.
¿Qué categoría de producto tiene la mayor participación?
Los equipos de maniobra lideran la demanda de productos con una participación de ingresos del 35,4% en 2026 porque las empresas de servicios públicos, las fábricas y los edificios requieren protección de circuitos.
¿Qué tipo de equipo se espera que crezca más rápido?
Se proyecta que los paneles de control de motores se expandan a una CAGR del 5,7% hasta 2032, respaldados por sistemas de refrigeración, fabricación y bombeo.
¿Por qué los centros de datos están aumentando la demanda de equipos eléctricos?
Los centros de datos requieren la adquisición anticipada de equipos de maniobra y sistemas de protección, mientras que se proyecta que el consumo eléctrico global de los centros de datos alcance los 945 TWh para 2030.
¿Qué región lidera la demanda global?
Asia-Pacífico lidera con una participación de ingresos del 41,4% en 2026 y se prevé que crezca a una CAGR del 5,5% hasta 2032, respaldado por la inversión en redes de China e India.
¿Cómo está afectando la eliminación gradual del SF₆ a la adquisición de equipos?
Las normas de la UE de 2026 para nuevos equipos de 24 kV están fomentando la compra de diseños de equipos de maniobra de vacío y otros libres de SF₆, cambiando las decisiones de prueba de productos, calificación de proveedores y planificación de fábricas.