
Marktgröße und Marktanteile für Komponenten der Stromverteilung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 26.91 Milliarden US-Dollar |
| Marktgröße (2032) | 34.77 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.26 % |
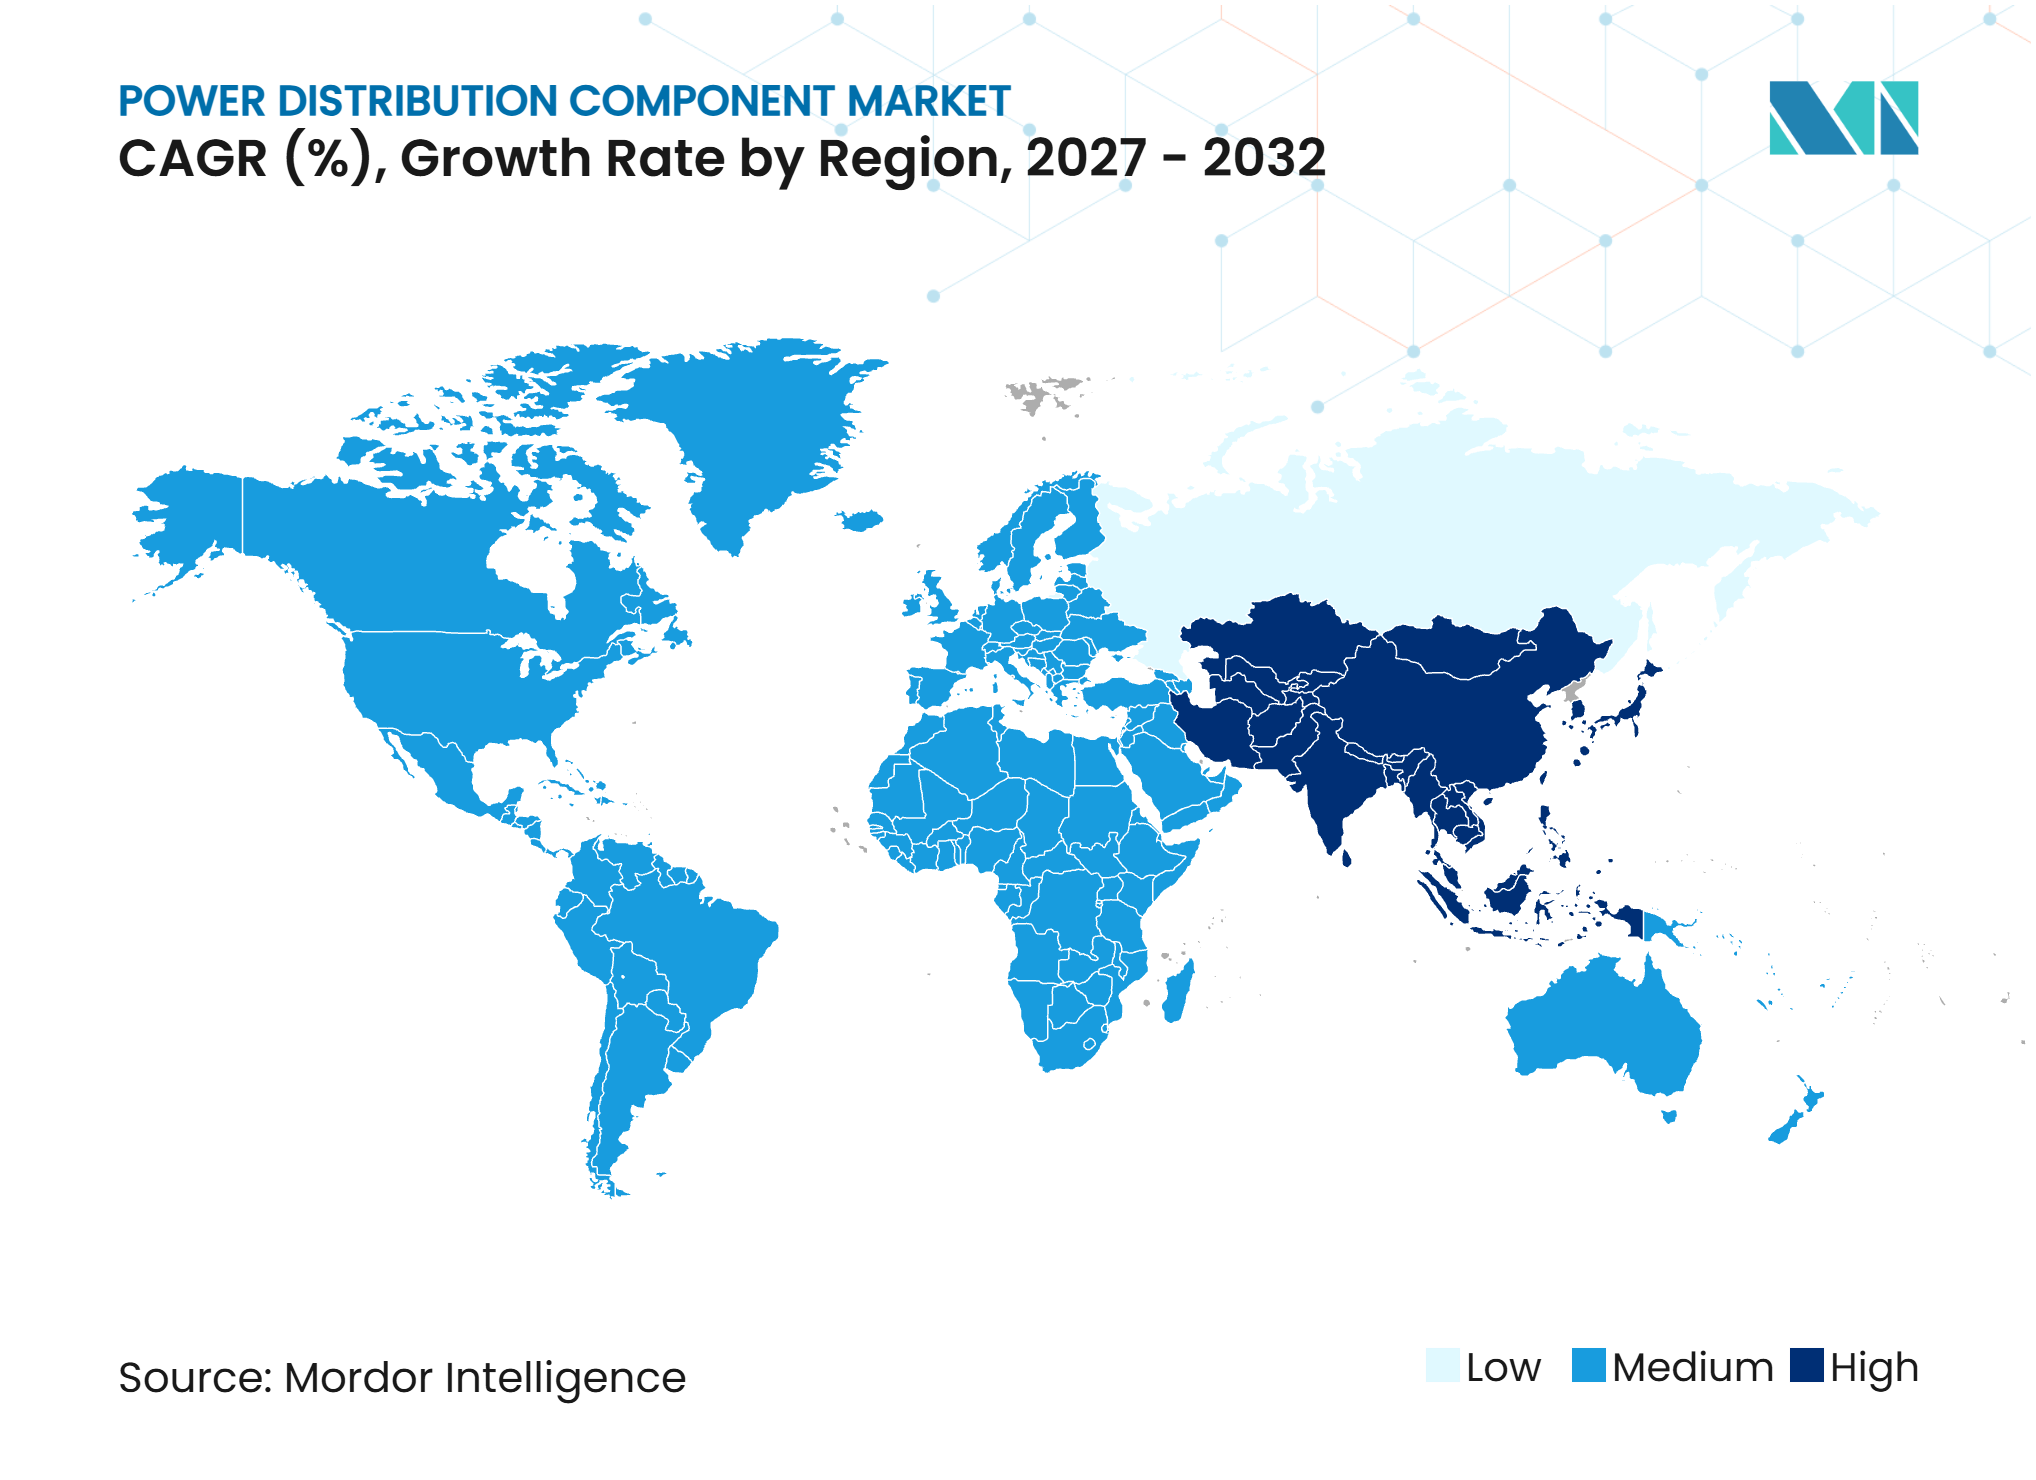
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Komponenten der Stromverteilung von Mordor Intelligence
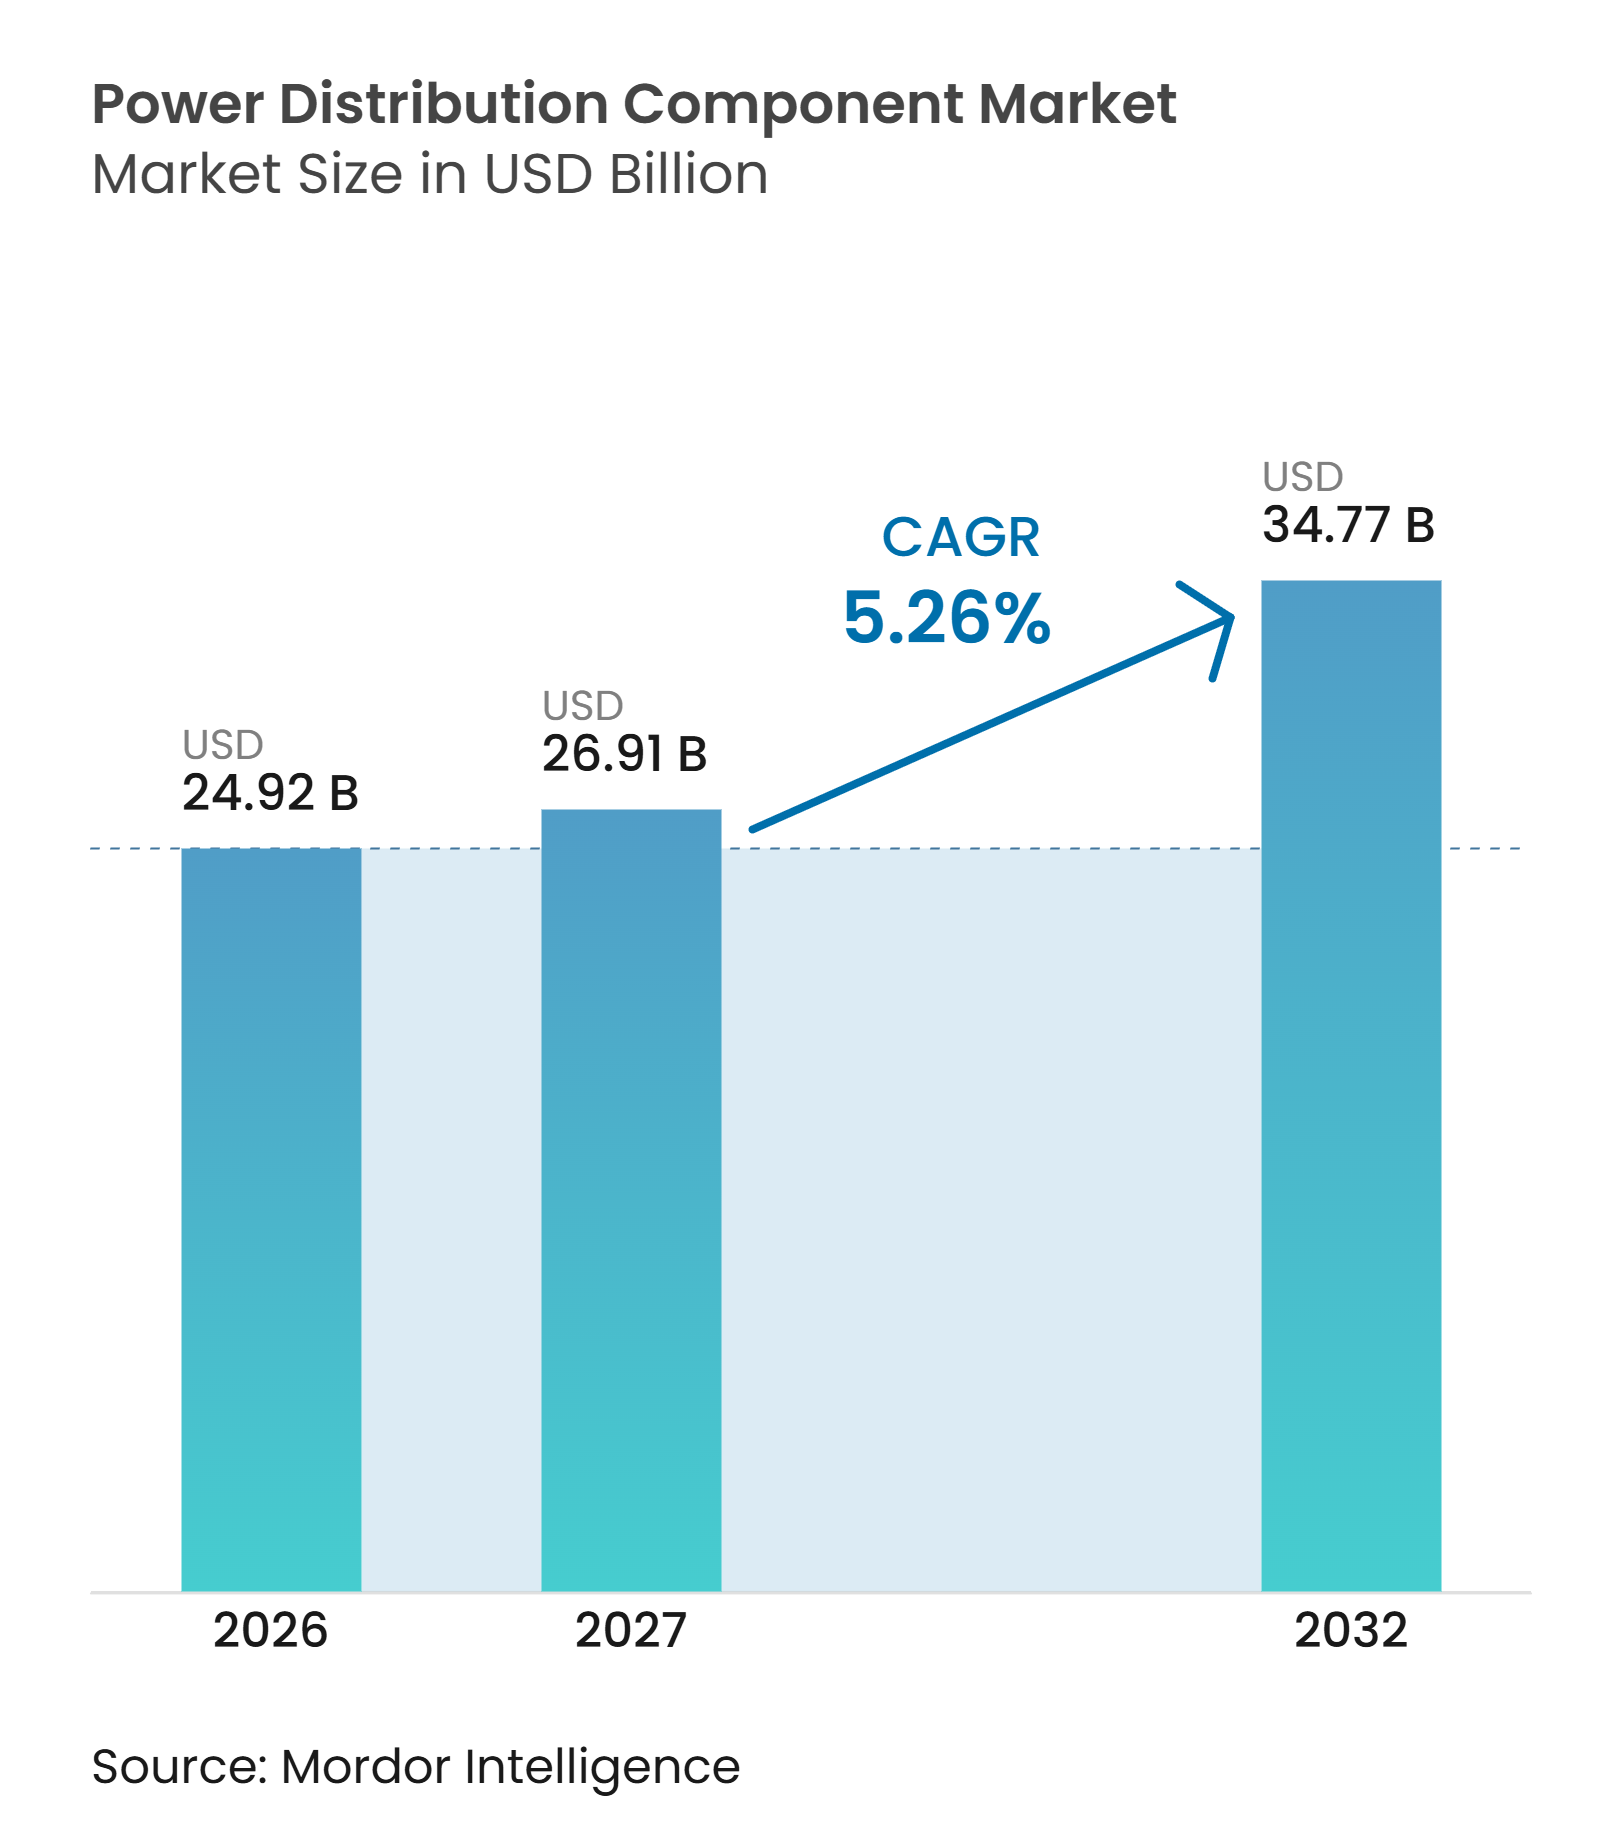
Die Marktgröße für Komponenten der Stromverteilung wird voraussichtlich von 24,92 Milliarden USD im Jahr 2026 und 26,91 Milliarden USD im Jahr 2027 auf 34,77 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,26 % zwischen 2027 und 2032. Der Markt für Komponenten der Stromverteilung wird durch den Ersatzbedarf in alternden Stromnetzen, neue Anschlüsse für erneuerbare Energien sowie eine höhere Stromnachfrage aus Transport, Gebäuden, Fabriken und Rechenzentren gestützt. Versorgungsunternehmen gehen zunehmend von einzelnen Gerätekäufen zu größeren Paketen über, die Schalt-, Schutz- und Überwachungsgeräte kombinieren. Engpässe bei Hochspannungsgeräten machen Produktionskapazität, zertifizierte Designs und zuverlässige Lieferung zu wichtigen Wettbewerbsfaktoren. Der Markt für Komponenten der Stromverteilung sieht sich zudem mit höheren Gerätekosten beim Übergang zu SF₆-freien Designs und Verzögerungen bei der Genehmigung von Netzanschlüssen konfrontiert. Diese Bedingungen begünstigen Lieferanten, die Versorgungsunternehmen vom Gerätedesign bis zur Inbetriebnahme im Markt für Komponenten der Stromverteilung unterstützen können.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Schaltanlagen im Jahr 2026 einen Marktanteil von 35,4 % im Markt für Komponenten der Stromverteilung, während Motorsteuertafeln bis 2032 voraussichtlich mit einer CAGR von 5,7 % wachsen werden.
- Nach Spannungsklasse hielt die Klasse unter 11 kV im Jahr 2026 einen Marktanteil von 29,6 % im Markt für Komponenten der Stromverteilung, während die Klasse über 132 kV bis 2032 voraussichtlich mit einer CAGR von 5,9 % wachsen wird.
- Nach Isolierungstyp hielten luftisolierte Komponenten im Jahr 2026 einen Umsatzanteil von 57,1 %, während vakuumisolierte Komponenten bis 2032 voraussichtlich mit einer CAGR von 6,1 % wachsen werden.
- Nach Endverbrauchsbranche hielt der Bereich Energie und Versorgungsunternehmen im Jahr 2026 einen Umsatzanteil von 27,8 %, während Rechenzentren und IT-Infrastruktur bis 2032 voraussichtlich mit einer CAGR von 6,9 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 41,4 % und wird bis 2032 voraussichtlich mit einer CAGR von 5,5 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzmodernisierung und Ersatz veralteter Anlagen | +1.3% | Global, mit starkem Bedarf in Nordamerika, Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Integration erneuerbarer Energien und Netzausbau | +1.0% | Global, mit Asien-Pazifik, Europa und Südamerika als volumenstärkste Regionen | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Transport, Gebäuden und Industrie | +0.6% | Nordamerika, Europa, China und Indien | Mittelfristig (2–4 Jahre) |
| Wachstum der Stromlast in Rechenzentren für künstliche Intelligenz | +0.7% | Nordamerika, Europa, Südostasien sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Einführung von Smart Grid, Internet der Dinge (IoT) und Verteilungsautomatisierung | +0.4% | Global, mit frühen Gewinnen in den Vereinigten Staaten, Deutschland, Südkorea und Australien | Langfristig (≥ 4 Jahre) |
| Bahnelektrifizierung und Ausbau des Mittelspannungsnetzes | +0.2% | Europa, Indien, Südostasien und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzmodernisierung und Ersatz veralteter Anlagen
Der Ersatz veralteter Verteilungsgeräte bleibt eine stabile Nachfragequelle für den Markt für Komponenten der Stromverteilung. Das U.S. Department of Energy berichtete, dass 55 % der in Betrieb befindlichen Verteilungstransformatoren – also fast 40 Millionen Einheiten – ihre erwartete Nutzungsdauer von 33 Jahren überschritten haben. Ein Transformatoraustausch kann auch zugehörige Schaltanlagen, Schutzrelais und Sammelschienen erfordern, was den Wert einer Versorgungsbestellung erhöht. Dies verschafft Lieferanten, die kompatible Geräte über mehrere Produktlinien hinweg liefern können, einen praktischen Vorteil. T&D Europe meldete zwischen Juni 2024 und Mai 2025 mehr als 9 Milliarden EUR an angekündigten Investitionen in Fertigungskapazitäten durch seine 11 Mitglieder.[1] Der Ersatzrückstand verschafft dem Markt für Komponenten der Stromverteilung eine Nachfragebasis, die weniger von neuen Bauzyklen abhängig ist.
Integration erneuerbarer Energien und Netzausbau
Wind- und Solarstromerzeugung schafft Betriebsbedingungen, die schnellere Schutzeinrichtungen und flexiblere Schaltgeräte erfordern. Eine Überprüfung aus dem Jahr 2025 in Energy Reports identifizierte Spannungsregelung, Systemträgheit und Betriebsüberlastung als zentrale Herausforderungen in Verteilungsnetzen mit einem hohen Anteil intermittierender erneuerbarer Erzeugung.[2] Projekte für erneuerbare Energien benötigen zunehmend Umspannwerkspakete als Teil ihrer Netzanschlussanforderungen. Dies verlagert einige Kaufentscheidungen von Versorgungsunternehmen auf Projektentwickler und Ingenieurunternehmen. Die Energy Transitions Commission prognostiziert, dass der jährliche globale Netzinvestitionsbedarf in den 2030er Jahren 850 Milliarden USD erreichen wird, verglichen mit 370 Milliarden USD im Jahr 2024, wobei die Verteilung 28 % der erforderlichen Investitionen ausmacht.[3] Diese Investitionspipeline stützt die Nachfrage im Markt für Komponenten der Stromverteilung über Schutz-, Schalt- und Verbindungsgeräte hinweg.
Elektrifizierung von Transport, Gebäuden und Industrie
Schnellladehubs über 150 kW erfordern dedizierte Schalt- und Schutzgeräte, die einem kompakten Mittelspannungsumspannwerk ähneln. Dasselbe Muster ist bei Wärmepumpenanschlüssen, Batteriespeichern und automatisierten Produktionslinien zu beobachten. E.ON kündigte ein Beschaffungsprogramm von mehr als 6 Milliarden EUR für Kabel, Schaltanlagen und Transformatoren an, um deutsche Netzanschlüsse für Elektrifizierung und erneuerbare Energieerzeugung zu unterstützen.[4] Diese Projekte erhöhen die Nachfrage nach Geräten, die variable Lasten und bidirektionale Leistungsflüsse bewältigen können. Motorgetriebene Prozesse in Wasser-, Abwasser- und Industrieanlagen erfordern ebenfalls Steuertafeln mit Frequenzumrichtern. Diese wachsende Anschlussbasis stützt den Markt für Komponenten der Stromverteilung über die traditionellen Ausgaben der Versorgungsunternehmen hinaus.
Wachstum der Stromlast in Rechenzentren für künstliche Intelligenz
Rechenzentrumsentwickler sichern sich elektrische Geräte früher in der Projektplanung, da Schaltanlagen und Transformatoren den Lieferzeitplan bestimmen können. Die Internationale Energieagentur erwartet, dass der globale Stromverbrauch von Rechenzentren von 415 TWh im Jahr 2024 auf 945 TWh bis 2030 steigen wird. GE Vernova meldete im ersten Quartal 2026 Aufträge im Zusammenhang mit Rechenzentren in Höhe von 2,4 Milliarden USD, was das Gesamtjahresergebnis 2025 übertraf. Powell Industries meldete im April 2026 einen Schaltanlagenauftrag für Rechenzentren von über 400 Millionen USD und einen Gesamtauftragsbestand von 2,4 Milliarden USD. ABB hat erklärt, dass 800-V-Gleichstromsysteme den Strom in Hochdichte-Rechenzentrumsanwendungen von 12.500 A auf 750 A reduzieren können, was die Anforderungen an das Design von Sammelschienen und Schaltanlagen verändert. Dieses konzentrierte Lastwachstum beschleunigt die Aufträge im Markt für Komponenten der Stromverteilung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für fortschrittliche und SF₆-freie Geräte | -0.5% | Europa, Nordamerika und Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Netzkapazität und Engpässe bei der Netzanbindung | -0.4% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Rohstoffen und Lieferzeiten für Komponenten | -0.3% | Global, mit hoher Exposition bei Hochspannungsgeräten | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsrisiken in vernetzten Umspannwerken | -0.2% | Nordamerika und Europa, mit früher Einführung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für fortschrittliche und SF₆-freie Geräte
Der Übergang weg von SF₆ erhöht die Anfangsinvestitionskosten für Versorgungsunternehmen und Industriekäufer. Schneider Electrics AirSeT und ABBs SF₆-freies UniSec-Angebot erfordern neue Fertigungskapazitäten und Komponentendesigns. Die Europäische Kommission stellte in ihrer Markterhebung vom Oktober 2025 fest, dass ein Hersteller keine vollständig konforme Hochspannungsproduktion über 145 kV vor Ende 2026 oder 2027 erwartete. Begrenztes Angebot kann Preissenkungen während des Technologieübergangs verzögern. Versorgungsunternehmen, die Kosten über mehrjährige Tarifüberprüfungen refinanzieren, sind möglicherweise nicht in der Lage, höhere Kapitalkosten schnell weiterzugeben. Der Finanzierungszugang ist auch für kleinere Versorgungsunternehmen in Schwellenländern ungleich verteilt, was die Einführung in Teilen des Marktes für Komponenten der Stromverteilung verlangsamen kann.
Begrenzte Netzkapazität und Engpässe bei der Netzanbindung
Warteschlangen für Netzanschlüsse können Projekte verzögern, die andernfalls neue Verteilungsgeräte erfordern würden. Das World Resources Institute berichtete, dass Stromengpässe die Bauzeiten von Rechenzentren um 24 bis 72 Monate verlängern können. Geräteengpässe kommen zu Genehmigungsverfahren und Übertragungsengpässen hinzu. Netzverstärkende Technologien können die verfügbare Übertragungskapazität verbessern, beseitigen jedoch nicht den Bedarf an Schalt- und Schutzaufrüstungen auf der Verteilungsseite. Verzögerte Anschlüsse können Aufträge aufschieben, selbst wenn die Endnutzernachfrage stark bleibt. Dies schafft ein Ausführungsrisiko für Gerätehersteller, Versorgungsunternehmen und den Markt für Komponenten der Stromverteilung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
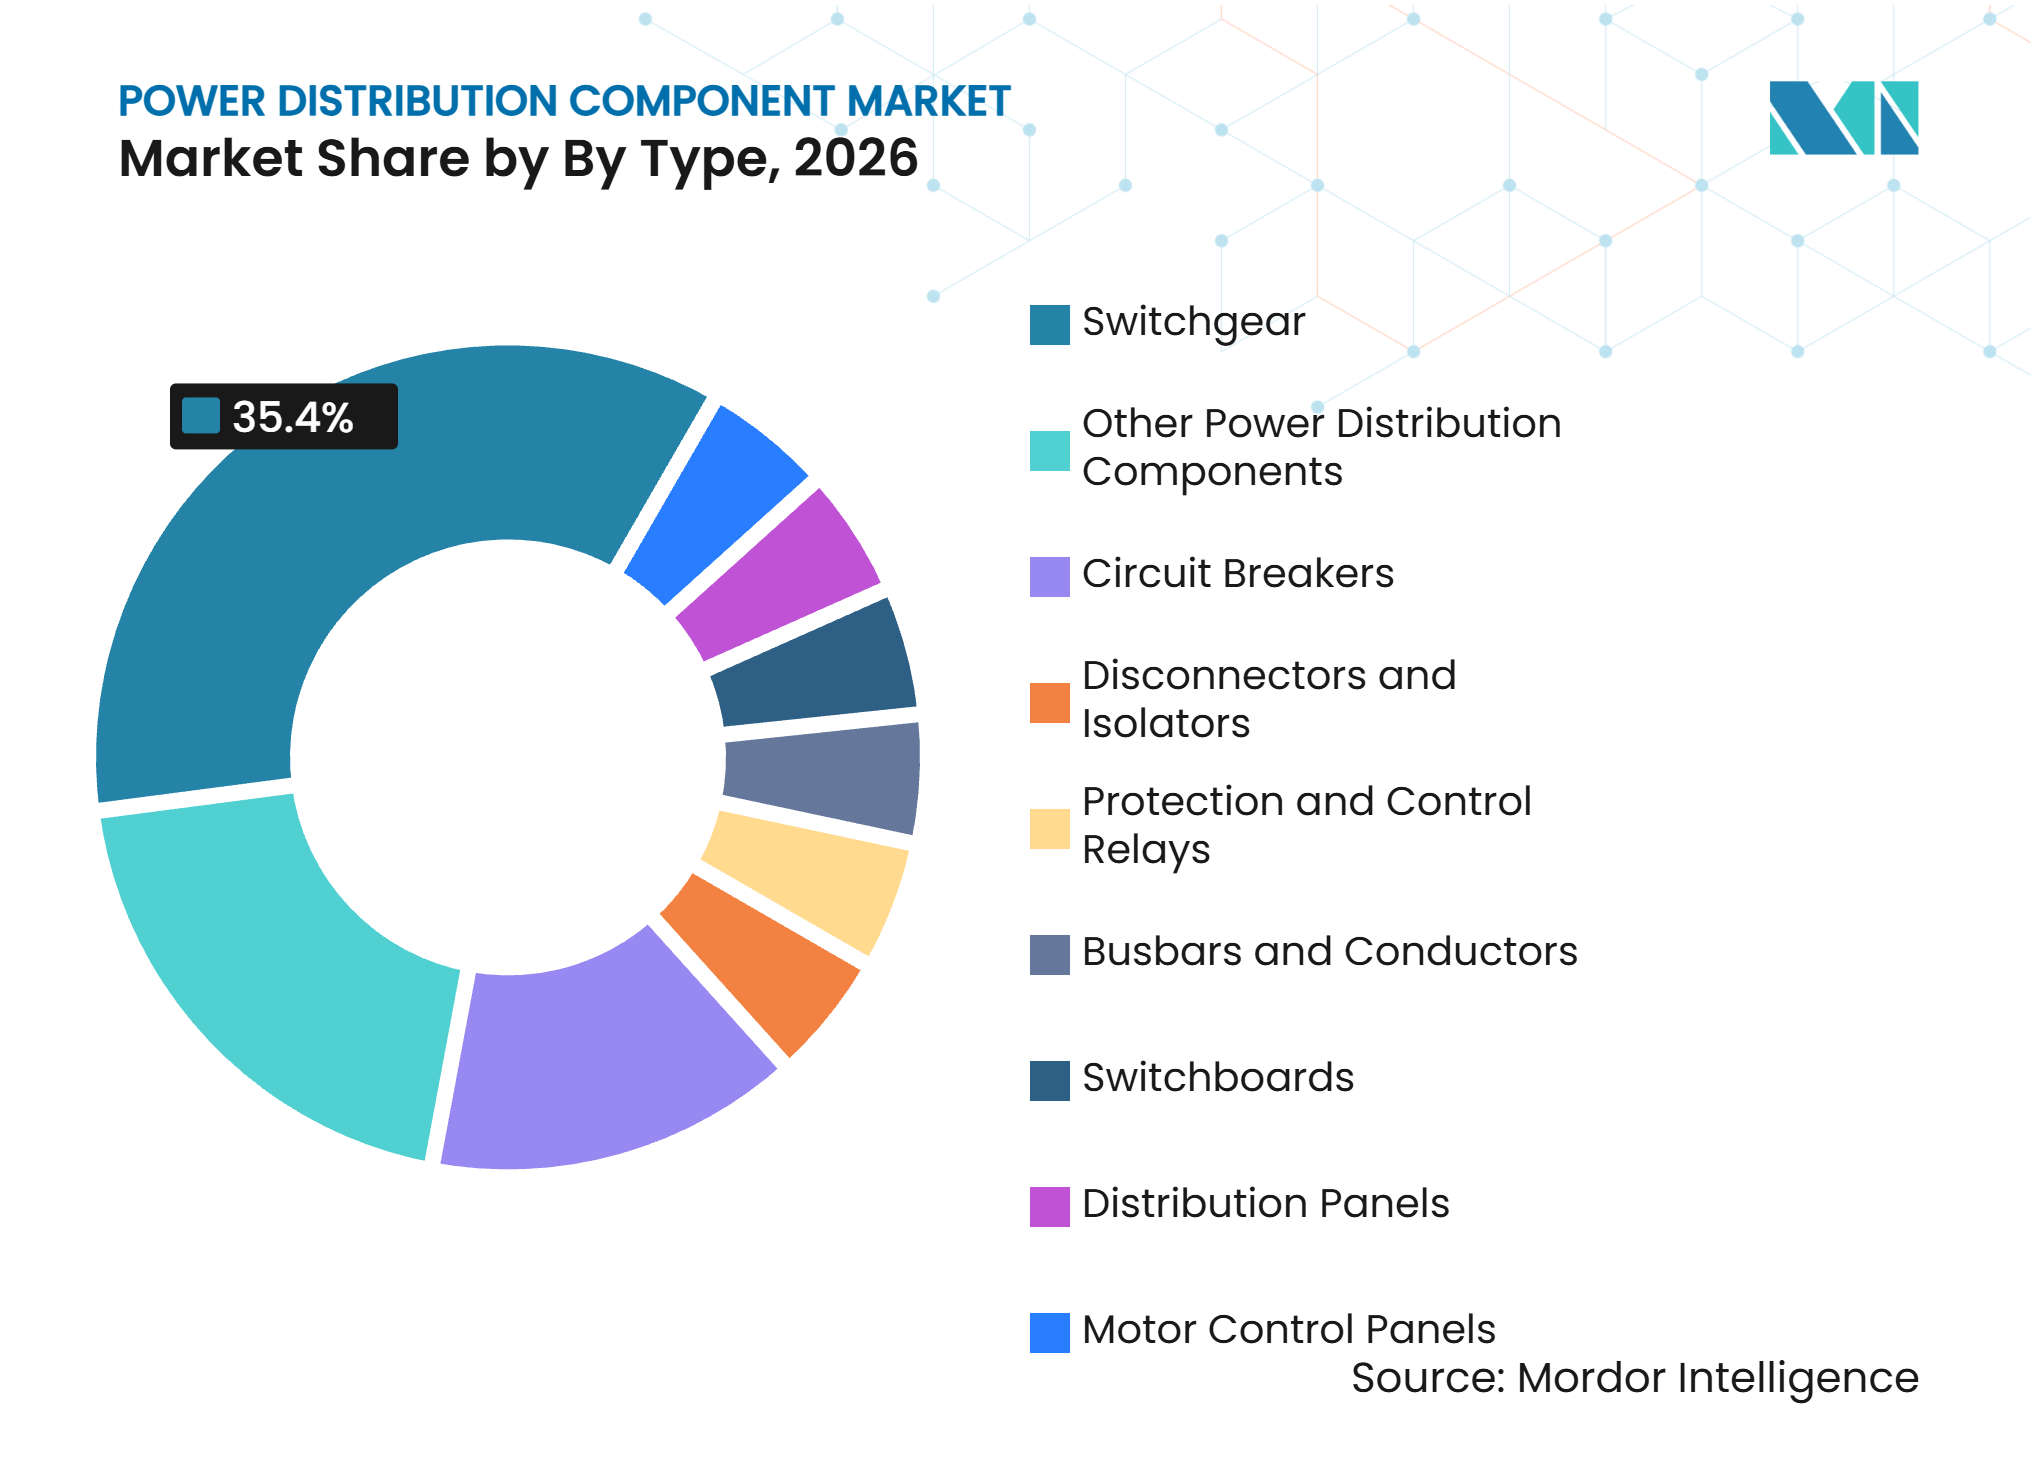
Motorsteuertafeln treiben den nächsten Wachstumszyklus anSchaltanlagen hielten im Jahr 2026 einen Umsatzanteil von 35,4 % und waren damit die größte Produktkategorie in Versorgungs-, Industrie- und Gewerbeinstallationen. Ihr Umfang spiegelt den Bedarf an Leitungsschutz auf jeder Spannungsebene und in nahezu jeder elektrischen Netzkonfiguration wider. Leistungsschalter, Trennschalter und Schutzrelais werden häufig zusammen mit Schaltanlagen gekauft, da sie dieselben Einspeisungen und Umspannwerksfelder schützen. Schaltschränke und Verteilertafeln bedienen auch Büros, Mischnutzungsprojekte und Gewerbeeinrichtungen und verknüpfen die Nachfrage mit der Gebäudeelektrifizierung. Diese breite Anwendungsbasis verschafft dem Markt für Komponenten der Stromverteilung eine wiederkehrende Ersatzschicht neben der Nachfrage aus dem Neubau.
Motorsteuertafeln werden voraussichtlich die schnellste CAGR von 5,7 % bis 2032 verzeichnen, unterstützt durch Rechenzentrumskühlung, automatisierte Fertigung und Pumpenanwendungen. Eaton berichtete, dass die Rechenzentrumsaufträge im vierten Quartal 2025 um 200 % über dem Vorjahresniveau lagen. LS ELECTRIC meldete in einem einzigen Jahr Rechenzentrumsaufträge von mehr als 673 Millionen USD. Frequenzumrichtertafeln helfen Betreibern, den Energieverbrauch zu steuern und die Motorleistung in Wasser-, Abwasser- und Industrieanlagen zu regeln. Die Branche für Komponenten der Stromverteilung profitiert, wenn Lieferanten Tafeldesign, Schutzgeräte, Sammelschienen und Stromqualitätsfähigkeiten in einem System kombinieren.



Nach Spannungsklasse:
Die Ultrahochspannungsklasse entwickelt sich vom Randbereich zum WachstumsmotorDie Klasse unter 11 kV hielt im Jahr 2026 einen Umsatzanteil von 29,6 %, gestützt durch das hohe Volumen an Wohn-, Gewerbe- und leichten Industrieanschlüssen. Dieses Spannungsband ist zentral für lokale Netze, Gebäudeausrüstung und häufigen Geräteaustausch in ausgereiften Verteilungssystemen. Die Bänder 11 kV bis 33 kV und 33 kV bis 66 kV bedienen Verteilungseinspeisungen und Industrieversorgung, während 66 kV bis 132 kV größere Netze verbindet. Jeder Bereich erfordert unterschiedliche Isolierungs-, Prüf- und Schutzeinstellungen, sodass Lieferanten breite technische Portfolios vorhalten müssen. Diese Mischung verschafft dem Markt für Komponenten der Stromverteilung eine breite installierte Basis über lokale, regionale und industrielle Netze hinweg.
Die Klasse über 132 kV wird bis 2032 voraussichtlich mit einer CAGR von 5,9 % wachsen, da Hochspannungsgleichstromprojekte, grenzüberschreitende Verbindungen und Offshore-Windanschlüsse zunehmen. Die State Grid Corporation of China kündigte für 2026 bis 2030 Investitionen in Sachanlagen in Höhe von 4 Billionen CNY an, einschließlich eines Ziels zur Erweiterung der provinzübergreifenden Übertragungskapazität um 30 %. Höchstspannungsprojekte erfordern spezialisierte gasisolierte Schaltanlagen, Leistungsschalter und Schutzsysteme an jedem Übertragungsknoten. Japan und Südkorea benötigen ebenfalls korrosionsbeständige Geräte für Offshore-Windanwendungen, einschließlich SF₆-freier Designs. Der Markt für Komponenten der Stromverteilung profitiert, da ein Übertragungsanschluss mehrere koordinierte Gerätepakete erfordert und nicht nur ein einzelnes Schaltgerät.
Nach Isolierungstyp:
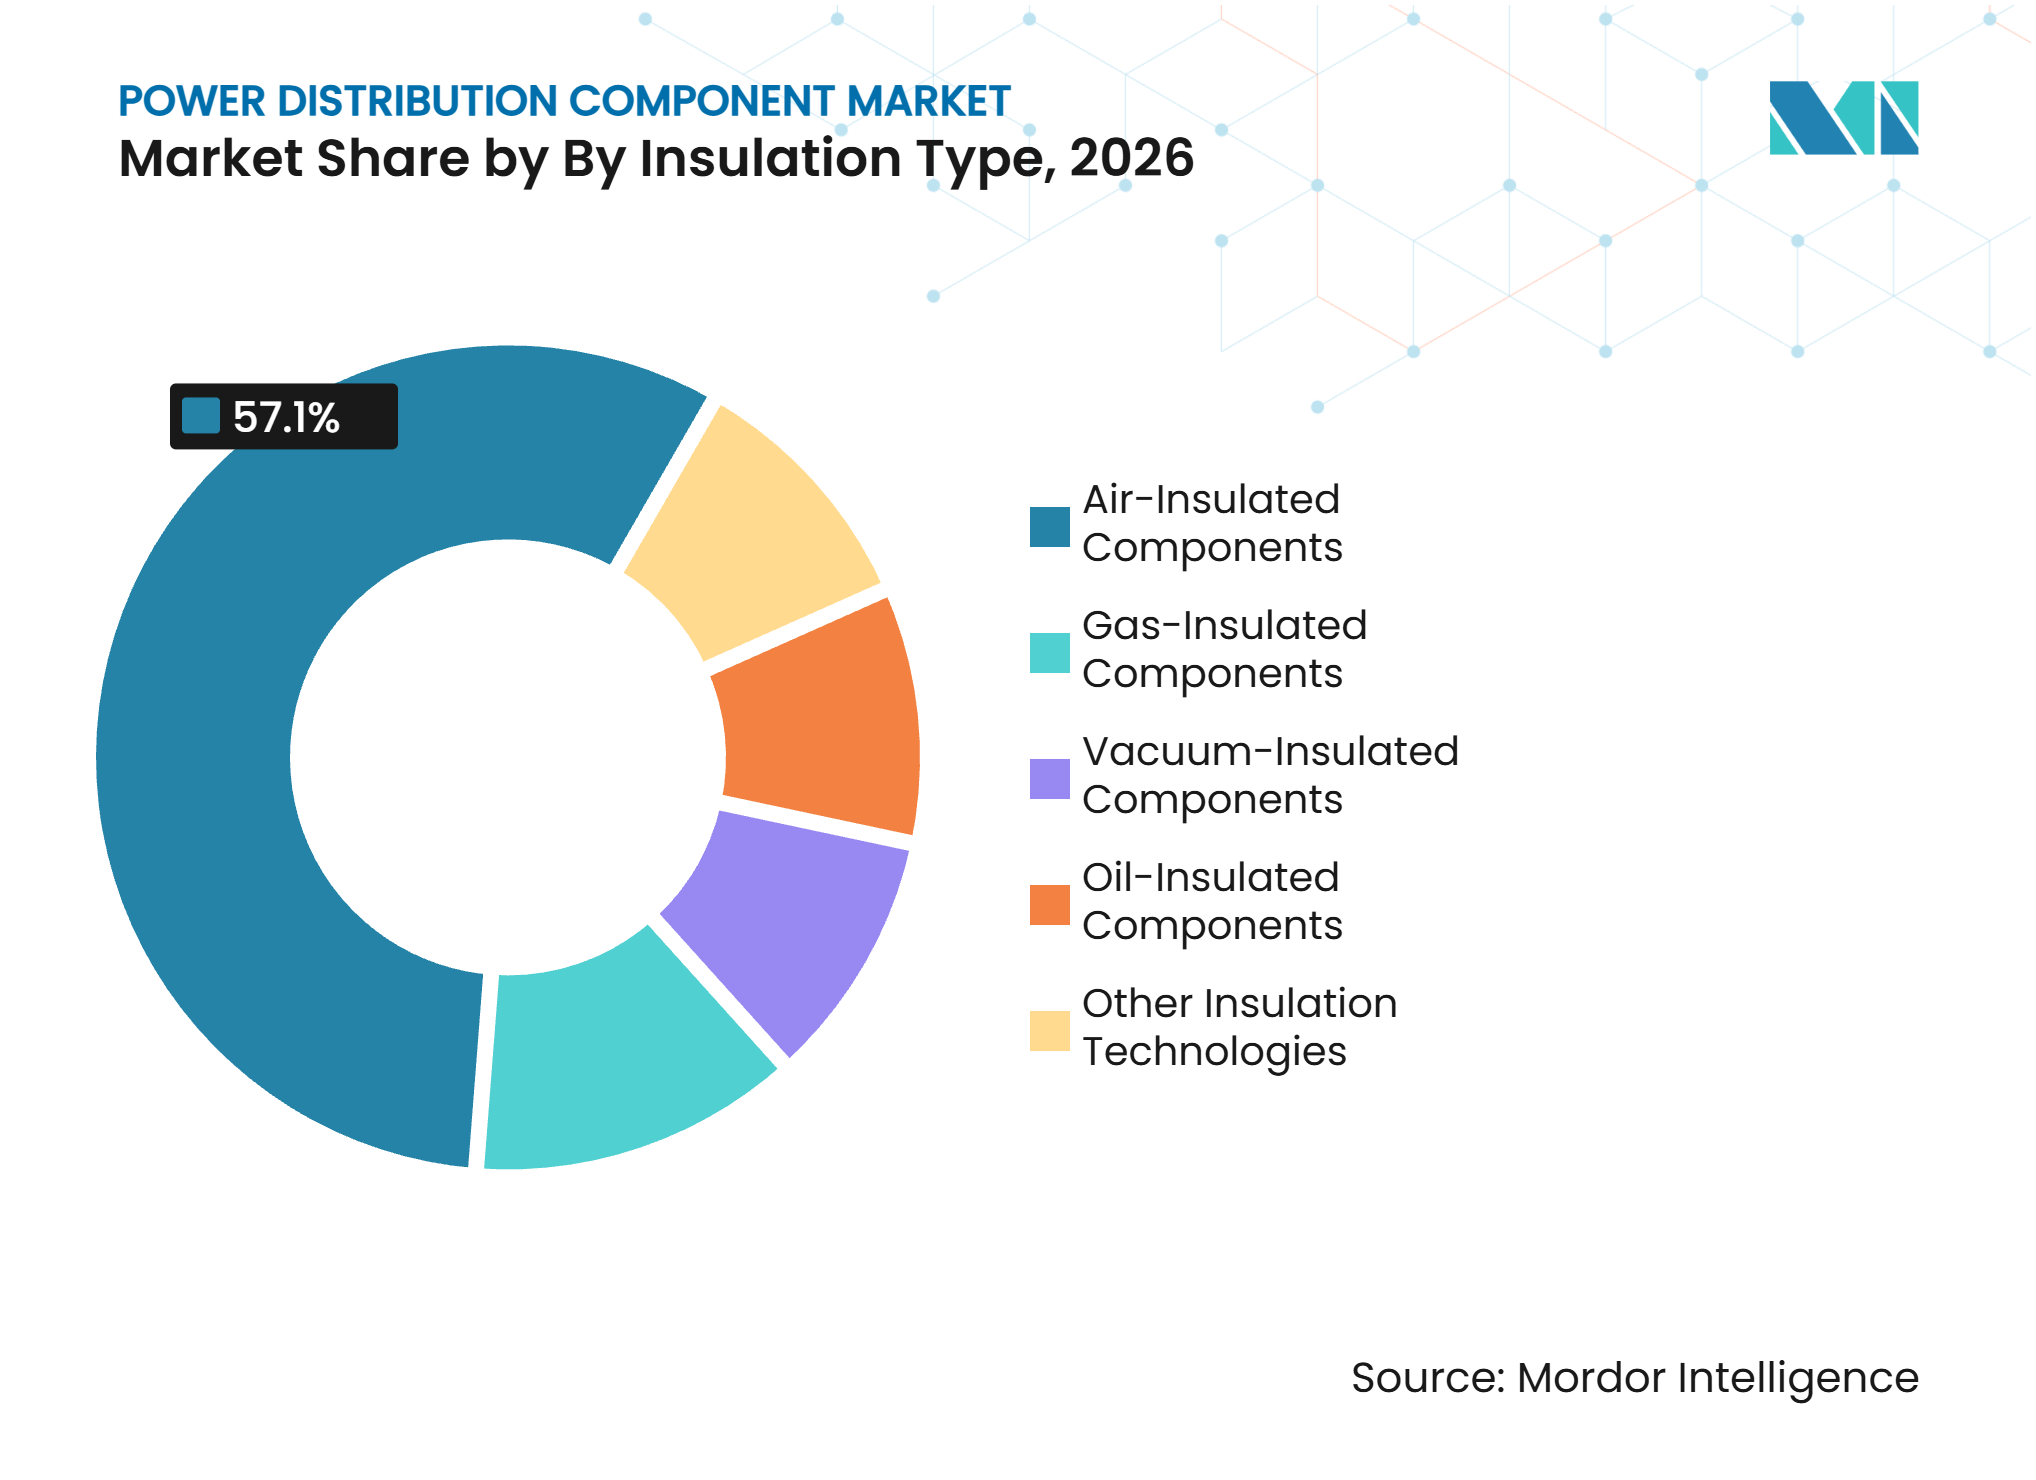
Vakuumtechnologie gewinnt an Bedeutung, während SF₆ aus der Verteilungsebene ausscheidetLuftisolierte Komponenten hielten im Jahr 2026 einen Umsatzanteil von 57,1 % und blieben die größte Isolierungskategorie bei Nieder- und Mittelspannungsanwendungen. Sie sind kostengünstig, dem Feldpersonal vertraut und praktisch zu warten, wo Platzbeschränkungen begrenzt sind. Gasisolierte Komponenten bleiben wichtig in dicht besiedelten städtischen Standorten und Hochspannungsanwendungen, bei denen kompaktes Design wichtig ist. Ölisolierte und ältere Technologien unterstützen weiterhin den Sanierungsbedarf in Systemen, die noch in Betrieb sind. Die installierte Basis und die verfügbaren Servicekenntnisse halten die Luftisolierung im Mittelpunkt des Marktes für Komponenten der Stromverteilung.
Vakuumisolierte Komponenten werden bis 2032 voraussichtlich mit einer CAGR von 6,1 % wachsen, da Käufer sich auf den SF₆-Übergang vorbereiten. Schneider Electric gibt an, dass über 150.000 SF₆-freie Mittelspannungsfunktionen über seine AirSeT-Plattform installiert wurden. Die EU-F-Gas-Vorschriften legen einen stufenweisen Ausstieg aus SF₆ in neuen Mittelspannungsgeräten fest, beginnend mit 24-kV-Geräten im Jahr 2026. Hersteller ändern Designs, Prüfverfahren und Produktionskapazitäten, während technische Normen beeinflussen, wie neue Geräte spezifiziert werden. Die Branche für Komponenten der Stromverteilung sieht sich mit höheren Markteintrittsbarrieren konfrontiert, wenn Kunden zertifizierte Leistung und etablierten Serviceunterstützung verlangen.

Nach Endverbrauchsbranche:
Rechenzentren entwickeln sich zu einem strukturellen NachfragezentrumEnergie und Versorgungsunternehmen hielten im Jahr 2026 einen Umsatzanteil von 27,8 % und spiegeln damit ihre Rolle als Hauptkäufer von Übertragungs- und Verteilungsgeräten wider. Industrieanlagen erfordern ebenfalls wiederkehrenden Ersatz und Erweiterung von Stromverteilungsanlagen, während Öl- und Gasstandorte robuste Geräte für anspruchsvolle Bedingungen benötigen. Wohn- und Gewerbegebäude kaufen große Mengen an Niederspannungsgeräten, auch wenn einzelne Aufträge geringere Werte haben. Transport und Bahnen erfordern dedizierte Mittelspannungs-Traktionsgeräte, da die Netze stärker elektrifiziert werden. Diese Endverwendungen verschaffen dem Markt für Komponenten der Stromverteilung eine vielfältige Basis wiederkehrender Nachfrage.
Rechenzentren und IT-Infrastruktur werden bis 2032 voraussichtlich mit einer CAGR von 6,9 % wachsen und sind damit das am schnellsten wachsende Endverbrauchssegment. GE Vernova berichtete, dass luftisolierte Schaltanlagen im zweiten Quartal 2026 fast 5 Milliarden USD des Auftragsbestands für Elektrifizierungsgeräte ausmachten. Das Unternehmen plante für 2026 10.500 Lieferungen luftisolierter Schaltanlagen, verglichen mit 9.000 Einheiten im Jahr 2025. Hyperscale-Betreiber bestellen auf Basis von Rechenkapazitätsplänen, was konventionelle Geräteplanungszyklen verkürzt und den Wert von Liefersicherheit erhöht. Der Markt für Komponenten der Stromverteilung bedient auch Gesundheits- und institutionelle Standorte, die hochzuverlässige Systeme mit Notstromintegration benötigen.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 41,4 % und wird bis 2032 voraussichtlich mit einer CAGR von 5,5 % wachsen. China ist eine wichtige Quelle der regionalen Nachfrage, da sein Investitionsplan der State Grid für 2026 bis 2030 insgesamt 4 Billionen CNY umfasst. Der Plan umfasst eine höhere provinzübergreifende Übertragungskapazität und eine fortgesetzte Erweiterung des Verteilungsnetzes. Indien verfügt ebenfalls über eine bedeutende Netzpipeline, wobei die Central Electricity Authority neue Netzkapazitäten unterstützt. Japan, Südkorea, Indonesien und Thailand erhöhen die Nachfrage durch Offshore-Wind- und Netzverstärkungsanforderungen und stützen den Markt für Komponenten der Stromverteilung über mehrere Gerätekategorien hinweg.
Europa ist eine Schlüsselregion für regulatorische Veränderungen und Technologieeinführung. Die F-Gas-Anforderungen der Europäischen Union drängen Versorgungsunternehmen und Lieferanten zu SF₆-freien Mittelspannungssystemen. Deutschlands Netzmodernisierung ist mit Elektrifizierung, erneuerbarer Energie und Industrienachfrage verknüpft. Siemens verpflichtete sich im Juli 2026 zu 300 Millionen EUR, um die Schaltanlagenfertigung in Frankfurt am Main zu erweitern und eine neue Lieferantenanlage in Offenbach zu bauen. Das Vereinigte Königreich, Polen, Frankreich und Spanien erhöhen die Nachfrage durch Offshore-Wind, Netzübergang, ländliche Anschlüsse und das Laden von Elektrofahrzeugen (EV) und schaffen damit eine nachhaltige Projektpipeline für den Markt für Komponenten der Stromverteilung.
Nordamerika kombiniert Netzersatzbedarf mit rasanter Rechenzentrumsentwicklung. GE Vernova kündigte im Januar 2025 fast 600 Millionen USD an US-Fabrikinvestitionen an, einschließlich Schaltanlagenkapazität. Südamerika benötigt robuste Mittelspannungsgeräte für Brasiliens Netzausbau und Chiles Bergbausektor, während der Nahe Osten und Afrika durch Sauberenergieprojekte und nationale Netzaufrüstungen Hochspannungskapazitäten aufbauen. Die Angleichung der Normen an die Anforderungen der Internationalen Elektrotechnischen Kommission (IEC) kann die Lieferantenbeteiligung an regionalen Ausschreibungen verbreitern und den Markt für Komponenten der Stromverteilung auf neue Infrastrukturprogramme ausdehnen.
Wettbewerbslandschaft
Marktkonzentration
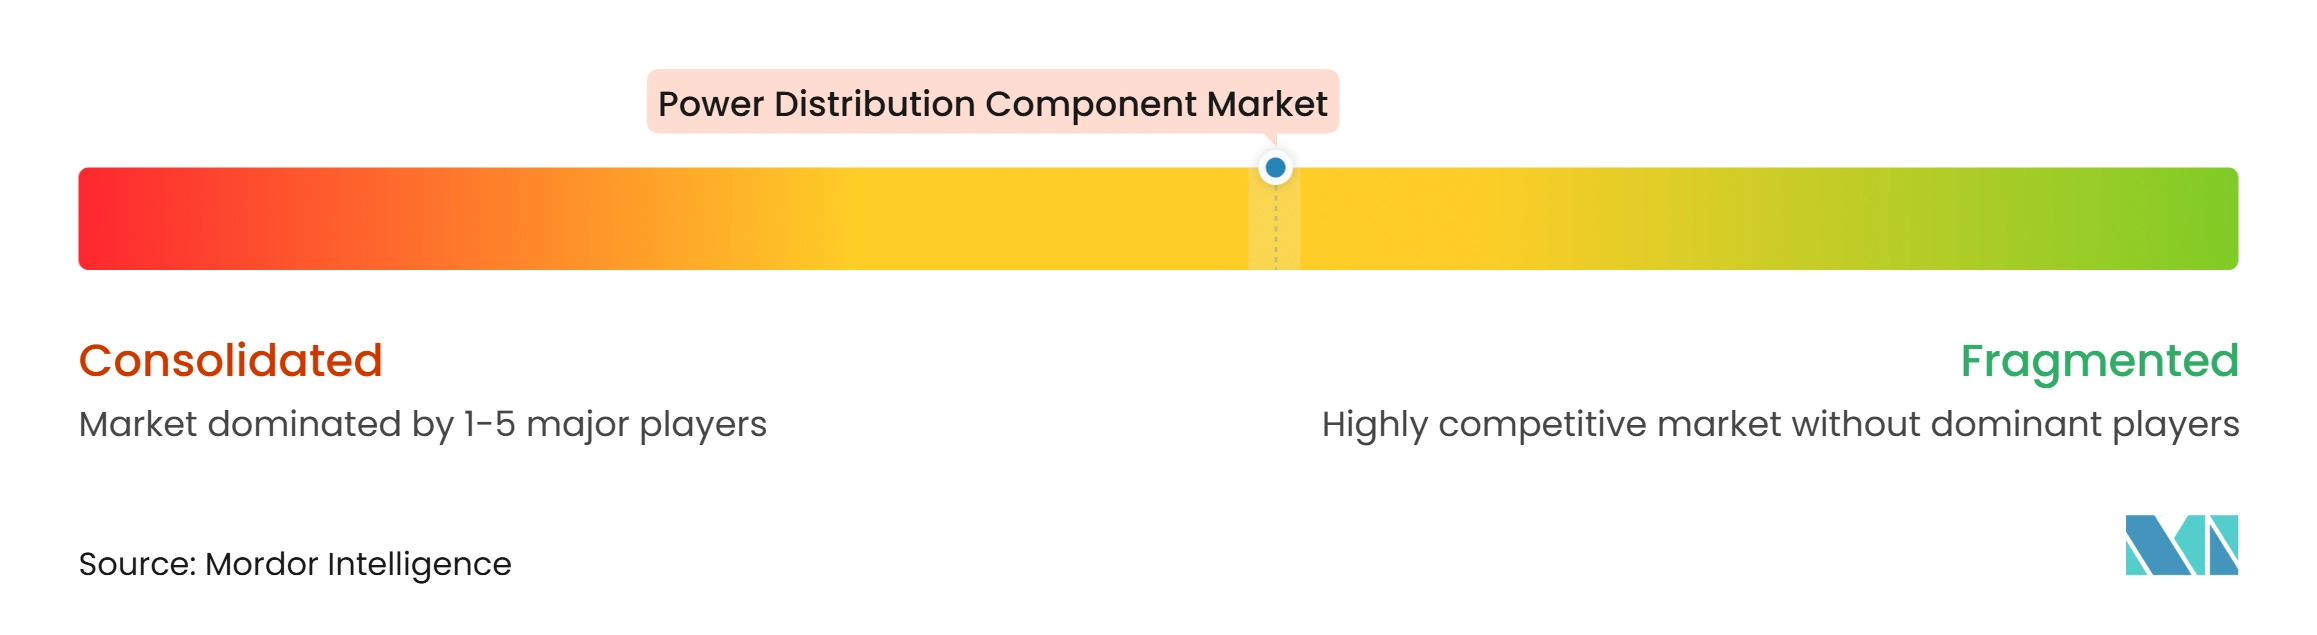
Der Markt für Komponenten der Stromverteilung ist mäßig konzentriert unter den großen globalen Lieferanten und fragmentiert unter kleineren regionalen Herstellern. ABB, Siemens, Schneider Electric, Hitachi Energy und GE Vernova konkurrieren um große Versorgungs- und Rechenzentrumsverträge. CHINT, LS ELECTRIC und WEG haben starke regionale Positionen und konkurrieren bei ausgewählten internationalen Ausschreibungen. Größenvorteile in Fertigung, Zertifizierung und Engineering-Support sind wichtig, da integrierte Lieferanten Schaltanlagen, Relais, Leistungsschalter und Sammelschienen in einem einzigen Paket bereitstellen können.
Kapazitätserweiterung ist eine zentrale Wettbewerbsreaktion auf höhere Auftragsvolumina. ABB kündigte im Mai 2026 Investitionen in die Mittelspannungsfertigung in Höhe von 200 Millionen USD in Europa an, darunter eine 100-Millionen-USD-Anlage in Dalmine, Italien. Das Programm umfasst luftisolierte und SF₆-freie Schaltanlagen, gasisolierte Schaltanlagen, Vakuumschalter und Schutzrelais. Siemens' deutsches Programm vom Juli 2026 soll Kapazitäten für Rechenzentren, E-Mobilität und Industriegeäte hinzufügen. Diese Investitionen zielen darauf ab, Lieferzeiten zu verbessern und die lokale Fertigungsabdeckung zu stärken.
Offene Chancen umfassen SF₆-freie Geräte über 145 kV, vorgefertigte Rechenzentrums-Verteilungssysteme und vernetzte Schutzsysteme. Die Erhebung der Europäischen Kommission aus dem Jahr 2025 ergab, dass die vollständige Hochspannungsversorgung mit konformen Geräten möglicherweise erst 2026 oder 2027 vollständig hochgefahren wird. ABB setzte im Juni 2026 seine SF₆-freie Schaltanlage UniSec V500 für Enedis in französischen Umspannwerken ein. Powell Industries zeigt, dass ein Spezialist mit zertifizierten Designs und verfügbarer Kapazität einen Großauftrag gewinnen kann. Diese Bedingungen begünstigen Anbieter, die zertifizierte Produkte mit reaktionsschnellem lokalem Service und zuverlässiger Fertigungskapazität verbinden.
Marktführer in der Branche für Komponenten der Stromverteilung
-
Schneider Electric SE
-
ABB Ltd.
-
Siemens AG
-
Eaton Corporation plc
-
GE Vernova Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Komponenten der Stromverteilung Unternehmen in diesem Bericht
- ABB Ltd.
- Bharat Heavy Electricals Limited
- CG Power and Industrial Solutions Limited
- CHINT Group Corporation
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- G&W Electric Company
- GE Vernova Inc.
- HD Hyundai Electric Co., Ltd.
- Hitachi Energy Ltd.
- Hubbell Incorporated
- Hyosung Heavy Industries Corporation
- Larsen & Toubro Limited
- LS ELECTRIC Co., Ltd.
- Lucy Electric UK Limited
- Mitsubishi Electric Corporation
- Ormazabal International S.L.U.
- Powell Industries, Inc.
- Rittal GmbH & Co. KG
- S&C Electric Company
- Schneider Electric SE
- Siemens AG
- TBEA Co., Ltd.
- Toshiba Energy Systems and Solutions Corporation
- WEG S.A.
Neueste Industrielle Entwicklungen in Markt für Komponenten der Stromverteilung
- Oktober 2026: Siemens kündigte mehr als 200 Millionen USD für zwei neue US-Anlagen in Pendergrass, Georgia, und Grand Prairie, Texas, an, um elektrische Schaltanlagen und Verteilertafeln für KI-Rechenzentren herzustellen und dabei über 1.500 Arbeitsplätze zu schaffen.
- Juli 2026: Siemens verpflichtete sich zu 300 Millionen EUR, um die Schaltanlagenfertigung in Frankfurt am Main zu erweitern und eine neue Lieferantenanlage in Offenbach, Deutschland, zu bauen, mit dem Ziel, Rechenzentren, E-Mobilität und industrielle Endmärkte zu bedienen; die Produktion in der neuen Anlage soll voraussichtlich im Frühjahr 2027 beginnen und bis 2030 sind bis zu 700 Arbeitsplätze geplant.
- Mai 2026: ABB kündigte 200 Millionen USD für die Mittelspannungsfertigung in Europa an, darunter eine 100-Millionen-USD-Anlage in Dalmine, Italien, und 5 weitere nationale Fabrikerweiterungen zur Herstellung von luftisolierten und SF₆-freien Schaltanlagen, gasisolierten Schaltanlagen, Vakuumschaltern und Schutzrelais.
- April 2026: Powell Industries erhielt von einem Rechenzentrumsbetreiber einen Mittelspannungs-Schaltanlagenauftrag von über 400 Millionen USD, wodurch der Gesamtauftragsbestand auf 2,4 Milliarden USD stieg.
Globaler Berichtsumfang für den Markt für Komponenten der Stromverteilung
Komponenten der Stromverteilung sind elektrische Geräte und Baugruppen, die zur Steuerung, zum Schutz, zur Isolierung und zur Verteilung elektrischer Energie von Umspannwerken und Verteilungsnetzen an Endverbraucher in Wohn-, Gewerbe-, Industrie- und Infrastrukturanwendungen eingesetzt werden. Zu diesen Komponenten gehören Schaltanlagen, Leistungsschalter, Trennschalter und Isolatoren, Schutz- und Steuerrelais, Sammelschienen und Leiter, Schaltschränke, Verteilertafeln und Motorsteuertafeln. Sie sind darauf ausgelegt, elektrische Lasten zu verwalten, Fehlerströme zu unterbrechen, Geräteschäden zu verhindern, sichere Wartung zu ermöglichen und eine zuverlässige Stromversorgung auf verschiedenen Spannungsebenen sicherzustellen. Komponenten der Stromverteilung werden üblicherweise in elektrischen Umspannwerken, Versorgungsverteilungsnetzen, Gewerbegebäuden, Industrieanlagen, Rechenzentren, Gesundheitseinrichtungen, Verkehrsinfrastruktur sowie Öl- und Gasinstallationen eingesetzt. Je nach Spannungsanforderungen, Betriebsbedingungen und Installationsumgebungen verwenden diese Komponenten unterschiedliche Isolierungstechnologien, darunter Luft-, Gas-, Vakuum- und Ölisolierung.
Der globale Markt für Komponenten der Stromverteilung ist nach Produkttyp, Spannungsklasse, Isolierungstyp und Endverbrauchsbranche segmentiert. Nach Produkttyp ist der Markt in Schaltanlagen, Leistungsschalter, Trennschalter und Isolatoren, Schutz- und Steuerrelais, Sammelschienen und Leiter, Schaltschränke, Verteilertafeln, Motorsteuertafeln und sonstige Komponenten der Stromverteilung segmentiert. Nach Spannungsklasse ist der Markt in unter 11 kV, 11 kV bis 33 kV, über 33 kV bis 66 kV, über 66 kV bis 132 kV und über 132 kV segmentiert. Nach Isolierungstyp ist der Markt in luftisolierte Komponenten, gasisolierte Komponenten, vakuumisolierte Komponenten, ölisolierte Komponenten und sonstige Isolierungstechnologien segmentiert. Nach Endverbrauchsbranche ist der Markt in Wohngebäude, Gewerbegebäude, Industrieanlagen, Energie und Versorgungsunternehmen, Rechenzentren und IT-Infrastruktur, Öl und Gas, Transport und Bahnen, Gesundheits- und institutionelle Einrichtungen sowie sonstige Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Komponenten der Stromverteilung in 26 Ländern in den wichtigsten Regionen, darunter Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika. Für jedes Segment werden Marktgrößen und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Schaltanlagen |
| Leistungsschalter |
| Trennschalter und Isolatoren |
| Schutz- und Steuerrelais |
| Sammelschienen und Leiter |
| Schaltschränke |
| Verteilertafeln |
| Motorsteuertafeln |
| Sonstige Komponenten der Stromverteilung |
| Unter 11 kV |
| 11 kV bis 33 kV |
| Über 33 kV bis 66 kV |
| Über 66 kV bis 132 kV |
| Über 132 kV |
| Luftisolierte Komponenten |
| Gasisolierte Komponenten |
| Vakuumisolierte Komponenten |
| Ölisolierte Komponenten |
| Sonstige Isolierungstechnologien |
| Wohngebäude |
| Gewerbegebäude |
| Industrieanlagen |
| Energie und Versorgungsunternehmen |
| Rechenzentren und IT-Infrastruktur |
| Öl und Gas |
| Transport und Bahnen |
| Gesundheits- und institutionelle Einrichtungen |
| Sonstige Endverbrauchsbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Schaltanlagen | |
| Leistungsschalter | ||
| Trennschalter und Isolatoren | ||
| Schutz- und Steuerrelais | ||
| Sammelschienen und Leiter | ||
| Schaltschränke | ||
| Verteilertafeln | ||
| Motorsteuertafeln | ||
| Sonstige Komponenten der Stromverteilung | ||
| Nach Spannungsklasse | Unter 11 kV | |
| 11 kV bis 33 kV | ||
| Über 33 kV bis 66 kV | ||
| Über 66 kV bis 132 kV | ||
| Über 132 kV | ||
| Nach Isolierungstyp | Luftisolierte Komponenten | |
| Gasisolierte Komponenten | ||
| Vakuumisolierte Komponenten | ||
| Ölisolierte Komponenten | ||
| Sonstige Isolierungstechnologien | ||
| Nach Endverbrauchsbranche | Wohngebäude | |
| Gewerbegebäude | ||
| Industrieanlagen | ||
| Energie und Versorgungsunternehmen | ||
| Rechenzentren und IT-Infrastruktur | ||
| Öl und Gas | ||
| Transport und Bahnen | ||
| Gesundheits- und institutionelle Einrichtungen | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für Komponenten der Stromverteilung bis 2032?
Der Sektor wird voraussichtlich von 24,92 Milliarden USD im Jahr 2026 auf 34,77 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,26 %, angetrieben durch Netzerneuerung, neue Anschlüsse und Kapazitätserweiterungen weltweit über den Prognosezeitraum.
Welche Produktkategorie hat den größten Marktanteil?
Schaltanlagen führen die Produktnachfrage mit einem Umsatzanteil von 35,4 % im Jahr 2026 an, da Versorgungsunternehmen, Fabriken und Gebäude alle Leitungsschutz benötigen.
Welcher Gerätetyp wird voraussichtlich am schnellsten wachsen?
Motorsteuertafeln werden bis 2032 voraussichtlich mit einer CAGR von 5,7 % wachsen, unterstützt durch Kühlungs-, Fertigungs- und Pumpsysteme.
Warum erhöhen Rechenzentren die Nachfrage nach elektrischen Geräten?
Rechenzentren erfordern eine frühzeitige Beschaffung von Schaltanlagen und Schutzsystemen, während der globale Stromverbrauch von Rechenzentren bis 2030 voraussichtlich 945 TWh erreichen wird.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik führt mit einem Umsatzanteil von 41,4 % im Jahr 2026 und wird bis 2032 voraussichtlich mit einer CAGR von 5,5 % wachsen, unterstützt durch chinesische und indische Netzinvestitionen.
Wie wirkt sich der SF₆-Ausstieg auf die Gerätebeschaffung aus?
Die EU-Vorschriften von 2026 für neue 24-kV-Geräte fördern den Kauf von Vakuum- und anderen SF₆-freien Schaltanlagendesigns und verändern Produktprüfung, Lieferantenqualifizierung und Fabrikplanungsentscheidungen.