
電力配電コンポーネント市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
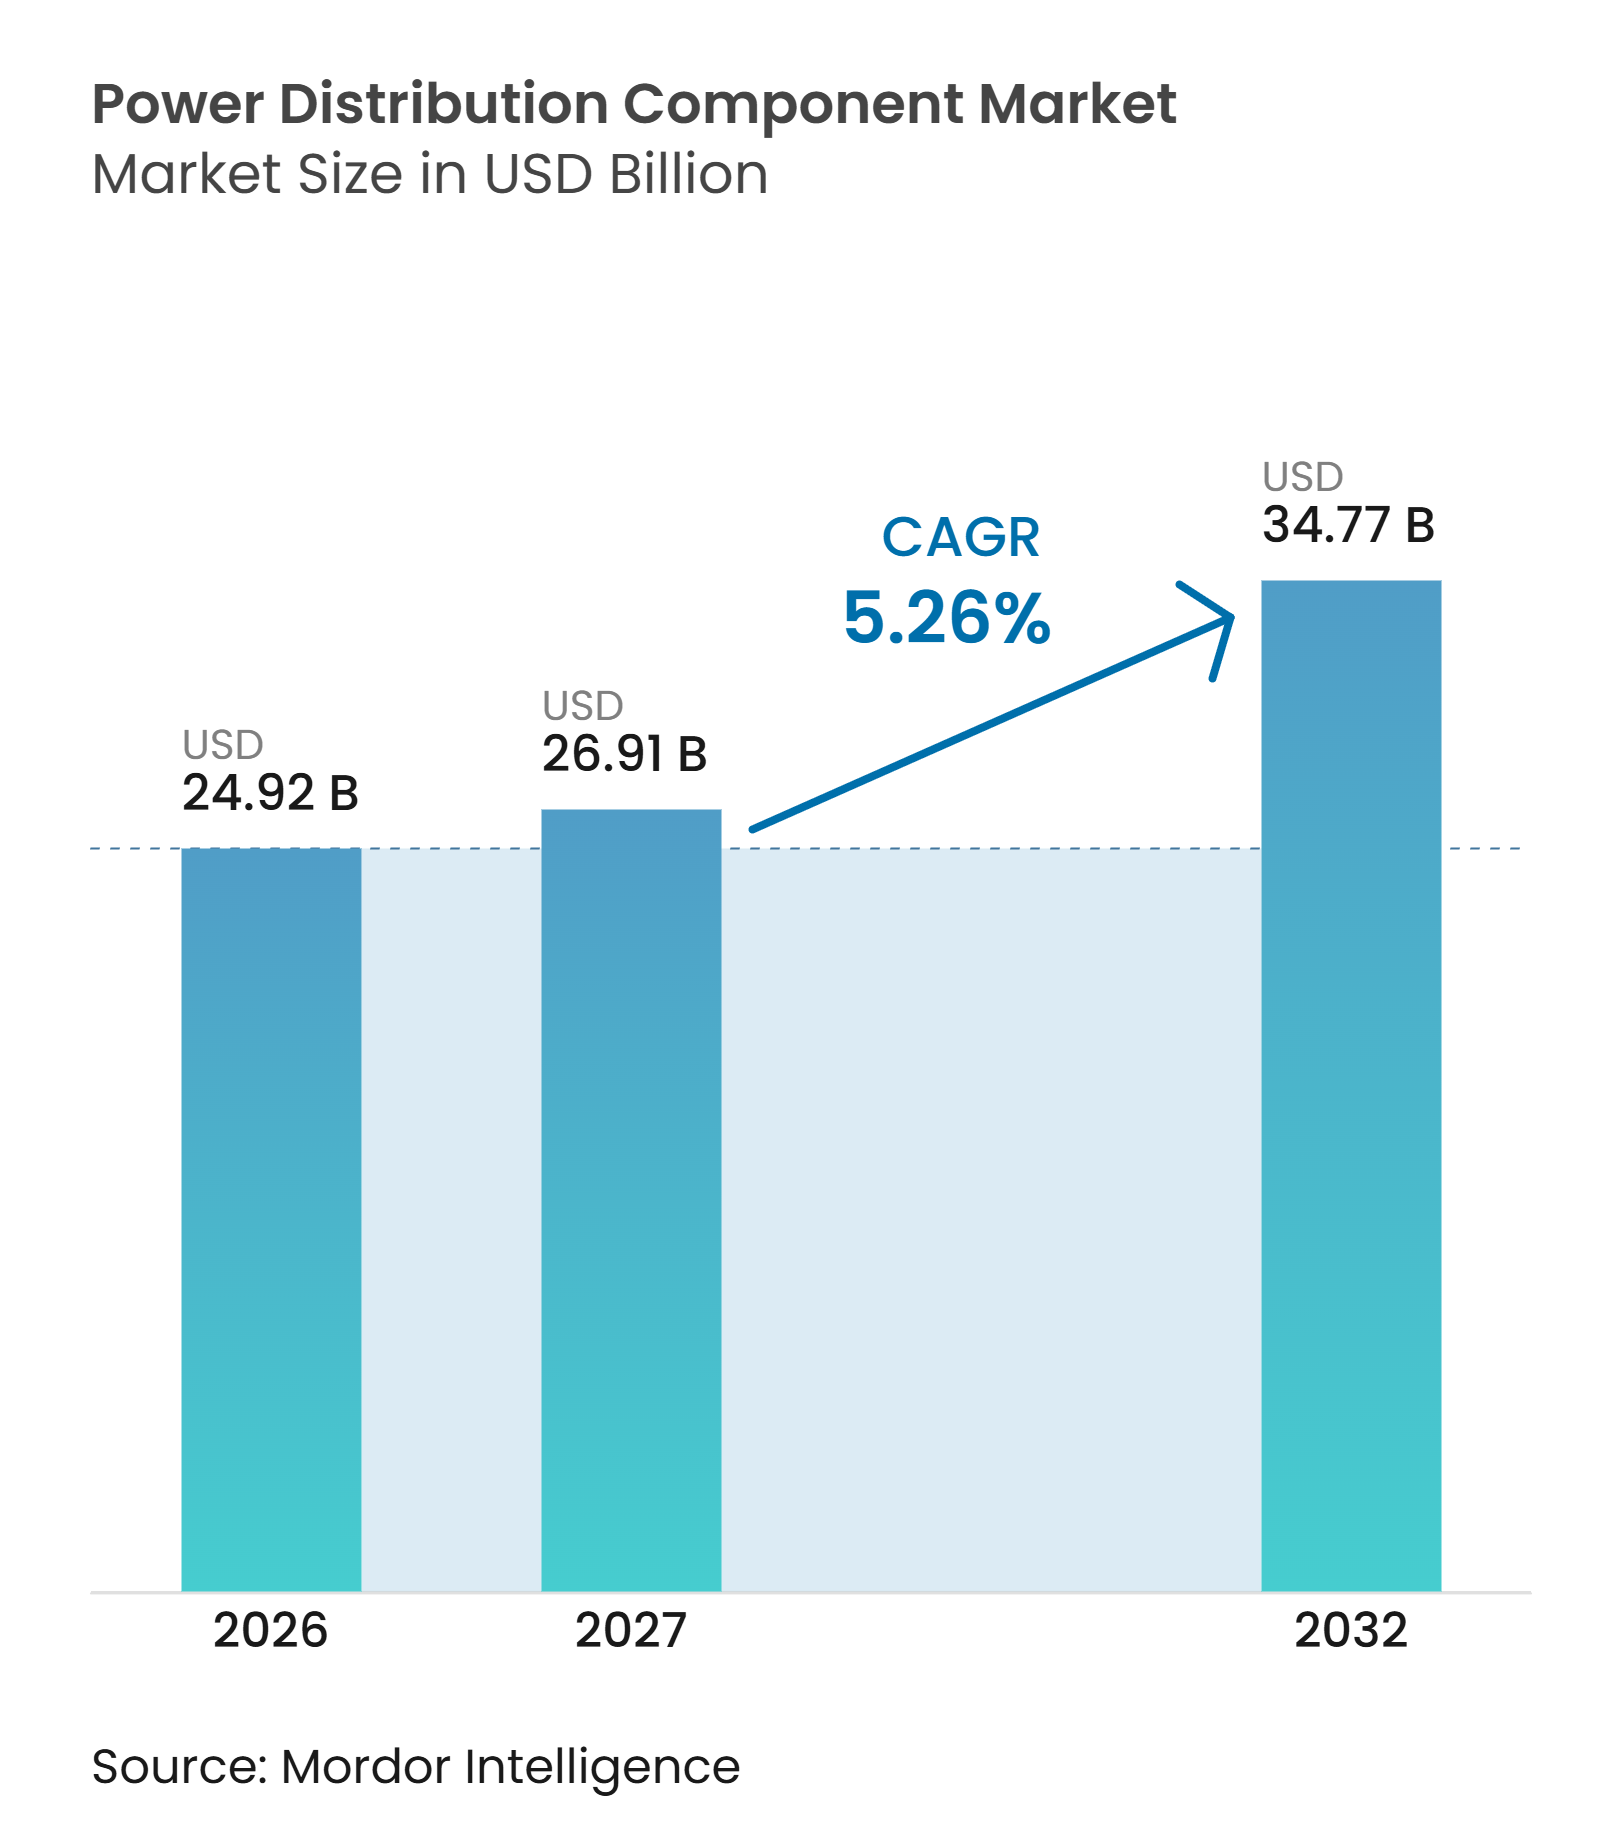
| 市場規模 (2027) | 26.91 十億米ドル |
| 市場規模 (2032) | 34.77 十億米ドル |
| 成長率 (2027 - 2032) | 5.26 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電力配電コンポーネント市場分析
電力配電コンポーネント市場規模は、2026年の24.92 ビリオン 米ドル、2027年の26.91 ビリオン 米ドルから、2032年までに34.77 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 5.26%で成長すると予測されています。電力配電コンポーネント市場は、老朽化した電力網における更新需要、新規再生可能エネルギーの接続需要、および輸送・建物・工場・データセンターからの電力需要増加によって支えられています。電力事業者はまた、個別機器の調達から、開閉・保護・監視機器を組み合わせた大型パッケージへの移行を進めています。高電圧機器における供給制約により、生産能力、認証済み設計、および信頼性の高い納品が重要な競争要素となっています。電力配電コンポーネント市場はまた、SF₆フリー設計への移行に伴う機器コストの上昇や、系統連系承認の遅延という課題にも直面しています。これらの状況は、電力配電コンポーネント市場において機器計から試運転まで電力事業者を包括的にサポートできるサプライヤーに有利に働きます。
主要レポートのポイント
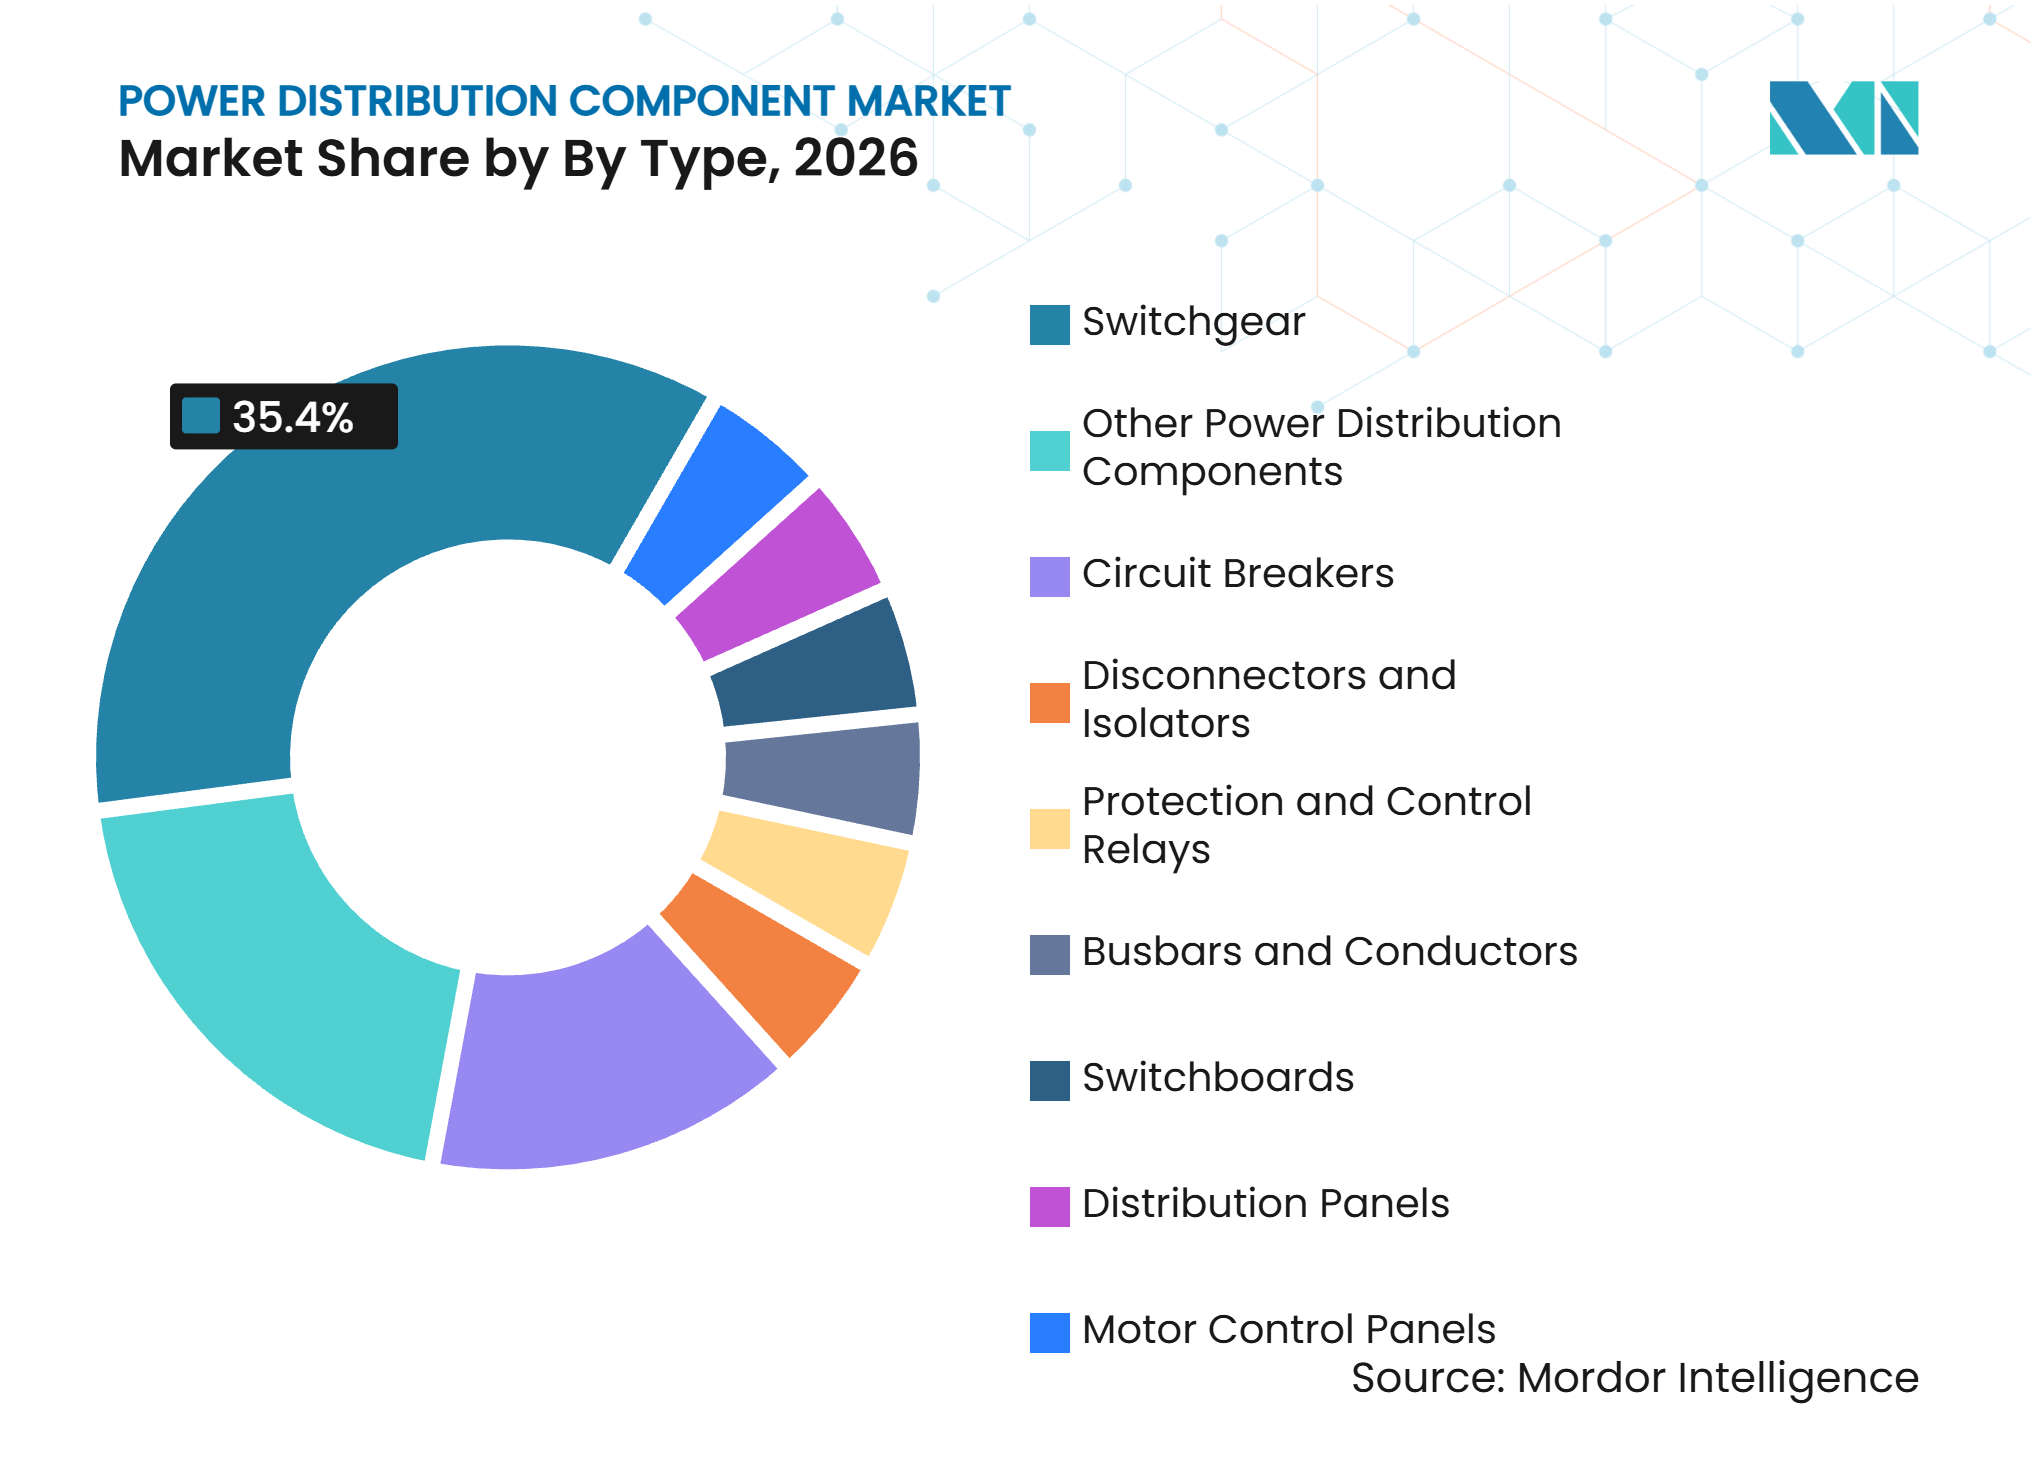
- 製品タイプ別では、開閉装置が2026年の電力配電コンポーネント市場シェアの35.4%を占め、モーターコントロールパネルは2032年までにCAGR 5.7%で成長すると予測されています。
- 電圧定格別では、11kV未満が2026年の電力配電コンポーネント市場シェアの29.6%を占め、132kV超は2032年までにCAGR 5.9%で成長すると予測されています。
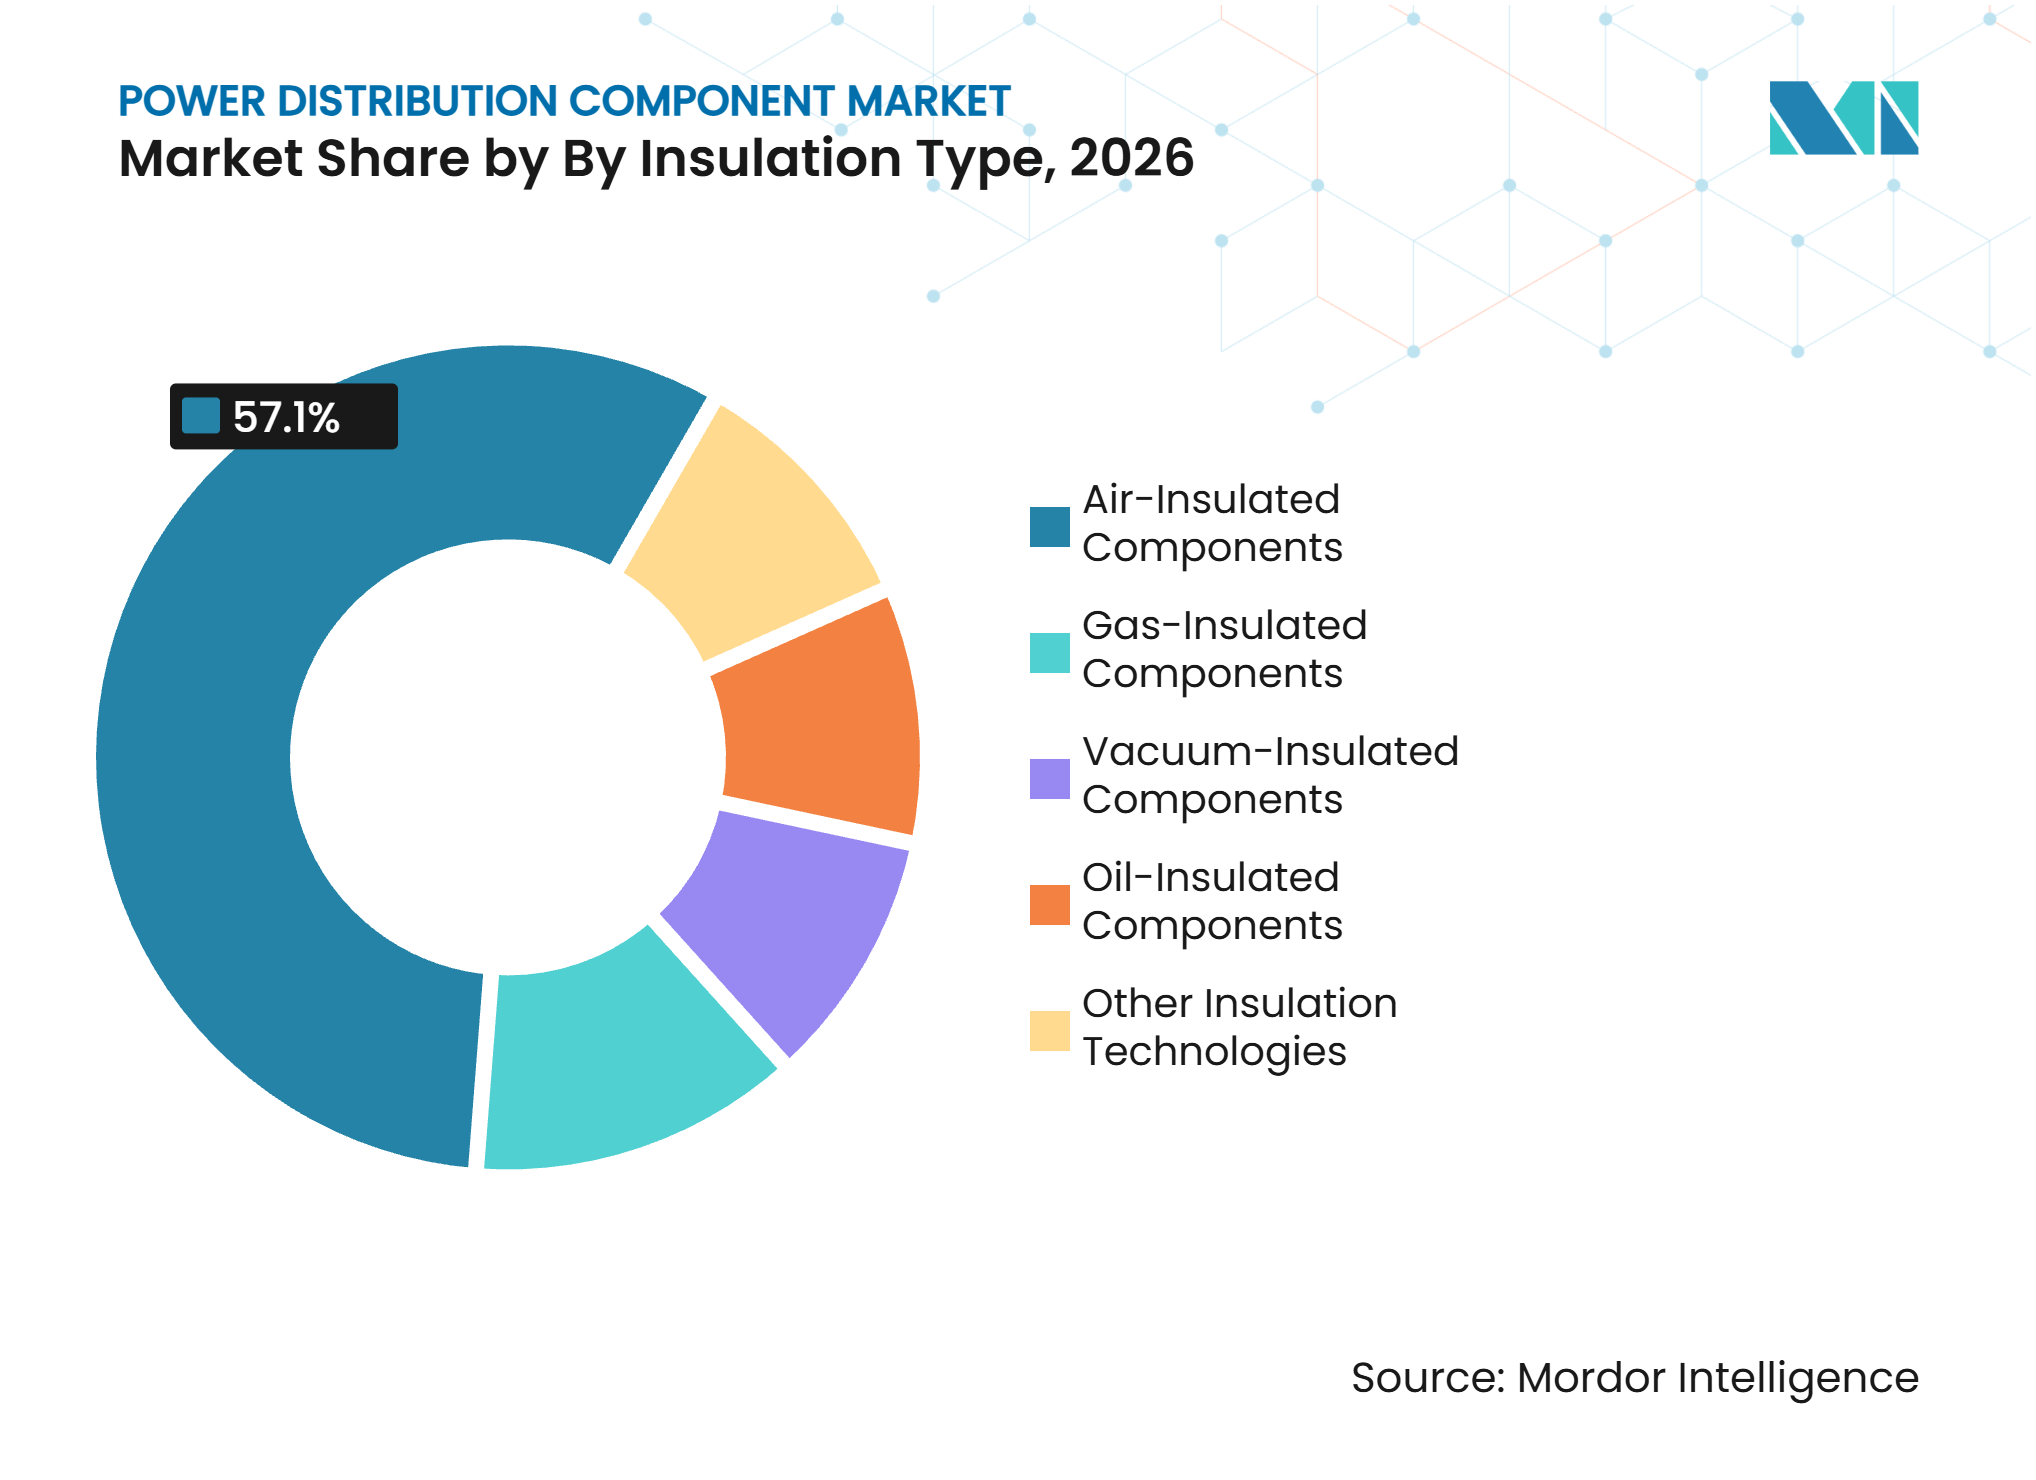
- 絶縁タイプ別では、空気絶縁コンポーネントが2026年に57.1%の収益シェアを占め、真空絶縁コンポーネントは2032年までにCAGR 6.1%で成長すると予測されています。
- 最終用途産業別では、エネルギー・公益事業が2026年に27.8%の収益シェアを占め、データセンターおよびITインフラは2032年までにCAGR 6.9%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に41.4%の収益シェアを占め、2032年までにCAGR 5.5%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力網の近代化と 老朽化資産の更新 | +1.3% | 北米、欧州、日本で 強い需要を伴うグローバル規模 | 短期(2年以内) |
| 再生可能エネルギーの統合と ネットワーク拡張 | +1.0% | アジア太平洋、欧州、 南米が量をリードするグローバル規模 | 中期(2~4年) |
| 輸送・建物・産業の 電化 | +0.6% | 北米、欧州、 中国、インド | 中期(2~4年) |
| 人工知能 データセンターの負荷成長 | +0.7% | 北米、欧州、 東南アジア、中東・アフリカ | 短期(2年以内) |
| スマートグリッド、モノのインターネット (IoT)、配電自動化の普及 | +0.4% | 米国、ドイツ、韓国、オーストラリアで 先行するグローバル規模 | 長期(4年以上) |
| 鉄道電化と 中電圧ネットワークの拡張 | +0.2% | 欧州、インド、東南 アジア、中東 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
電力網の近代化と老朽化資産の更新
老朽化した配電機器の更新は、電力配電コンポーネント市場における安定した需要源であり続けています。米国エネルギー省は、稼働中の配電用変圧の55%、すなわち約4,000万台が33年の想定耐用年数を超えていると報告しています。変圧器の更新には、関連する開閉装置、保護リレー、母線も必要となる場合があり、これにより電力事業者からの発注の価値が拡大します。これにより、複数の製品ラインにわたって互換性のある機器を納品できるサプライヤーに実質的な優位性が生まれます。T&D Europeは、2024年6月から2025年5月の間に11の加盟企業が発表した製造能力への投資が90 ビリオン ユーロ以上に上ると報告しました。[1] この更新の積み残しにより、電力配電コンポーネント市場には新規建設サイクルへの依存度が低い需要基盤が形成されています。
再生可能エネルギーの統合とネットワーク拡張
風力・太陽光発電は、より高速な保護とより柔軟な開閉機器を必要とする運転条件を生み出していす。Energy Reportsの2025年レビューでは、間欠性再生可能エネルギーの導入率が高い配電網における主要課題として、電圧制御、系統慣性、および運用上の混雑が挙げられています。[2] 再生可能エネルギープロジェクトでは、系統連系要件の一部として変電所パッケージが必要となるケースが増えています。これにより、一部の購買決定が電力事業者からプロジェクト開発者やエンジニアリング請負業者へと移行しています。エネルギー転換委員会は、2024年の370 ビリオン 米ドルと比較して、2030年代には年間グローバル電力網投資需要が850 ビリオン 米ドルに達し、そのうち配電が必要投資の28%を占めると予測しています。[3] この投資パイプラインは、保護・開閉・相互接続機器にわたって電力配電コンポーネント市場の需要を支えています。
輸送・建物・産業の電化
150kWを超える急速充電ハブには、コンパクトな中電圧変電所に類似した専用の開閉・保護機器が必要です。同様のパターンは、ヒートポンプの接続、蓄電池、および自動化生産ラインにも見られます。E.ONは、電化および再生可能エネルギー発電のためのドイツの電力網接続を支援するために、ケーブル、開閉装置、変圧器に60 ビリオン ユーロ以上の調達プログラムを発表しました。[4] これらのプロジェクトにより、可変負荷と双方向潮流を管理できる機器の需要が高まっています。水・廃水処理および産業サイトにおけるモーター駆動プロセスも、可変周波数ドライブを備えたコントロールパネルを必要とします。この接続基盤の拡大により、電力配電コンポーネント市場は従来の電力事業者支出を超えた範囲で恩恵を受けています。
人工知能データセンターの負荷成長
データセンター開発者は、開閉装置と変圧器が納期を左右するため、プロジェクト計画の早期段階から電気機器を確保しています。国際エネルギー機関は、世界のデータセンターの電力使用量が2024年の415TWhから2030年までに945TWhへと増加すると見込んでいます。GE Vernova Incは、2026年第1四半期にデータセンター関連の受注として2.4 ビリオン 米ドルを計上し、2025年通期の合計を上回りました。Powell Industries, Inc.は、2026年4月にデータセンター向け開閉装置の受注が400 ミリオン 米ドルを超え、総受注残高が2.4 ビリオン 米ドルにしたと報告しました。ABB Ltd.は、高密度データセンターアプリケーションにおいて800V直流システムにより電流を12,500Aから750Aに削減できると述べており、母線および開閉装置の設計要件が変化しています。この集中した負荷成長が、電力配電コンポーネント市場における受注を加速させています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進型およびSF₆フリー機器の 高い初期コスト | -0.5% | 欧州、北米、 新興市場 | 短期(2年以内) |
| 電力網容量の制限と 系統連系のボトルネック | -0.4% | 北米、欧州、 アジア太平洋 | 中期(2~4年) |
| 原材料価格の 変動とコンポーネントのリードタイム | -0.3% | 高電圧機器での高いエクスポージャーを伴うグローバル規模 | 短期(2年以内) |
| 接続変電所における サイバーセキュリティリスク | -0.2% | 北米・欧州が主体で、 アジア太平洋で早期普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進型およびSF₆フリー機器の高い初期コスト
SF₆からの移行により、電力事業者および産業バイヤーの機器初期コストが上昇しています。Schneider Electric SEのAirSetおよびABB Ltd.のSF₆フリーUniSec製品は、新たな製造能力とコンポーネント設計を必要とします。欧州委員会は2025年10月の市場調査において、あるメーカーが145kVを超える高電圧製品の完全準拠生産を2026年末または2027年まで達成できないと予測していることを明らかにしました。供給の制限により、技術移行期間中の価格低下が遅れる可能性があります。複数年のタリフ審査を通じてコストを回収する電力事業者は、より高い資本コストを迅速に転嫁できない場合があります。新興経済国の小規模電力事業者における資金調達へのアクセスも不均一であり、電力配電コンポーネント市場の一部における普及を遅らせる可能性があります。
電力網容量の制限と系統連系のボトルネック
系統連系の待機列により、新たな配電機器を必要とするプロジェクトが延期される場合があります。世界資源研究所は、電力制約によりデータセンターの建設スケジュールが24ヶ月から72ヶ月延長される可能性があると報告しています。機器不足は、許認可および送電の制約に追い打ちをかけてます。送電網強化技術は利用可能な送電容量を改善できますが、配電側の開閉・保護アップグレードの必要性を排除するものではありません。エンドユーザーの需要が強い場合でも、接続の遅延により発注が先送りになることがあります。これにより、機器サプライヤー、電力事業者、および電力配電コンポーネント市場に実行リスクが生じています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
モーターコントロールパネルが次の成長サイクルを牽引開閉装置は2026年に収益の35.4%を占め、電力事業者、産業、および商業施設における最大の製品カテゴリーとなっています。その規模は、あらゆる電圧レベルおよびほぼすべての電気ネットワーク構成における回路保護の必要性を反映しています。遮断器、断路器、保護リレーは同じフィーダーおよび変電所ベイを保護するため、開閉装置と合わせて購入されることが多いです。配電盤および分電盤もオフィス、複合施設、商業施設向けに提供されており、需要を建物の電化と連動させています。この幅広い用途基盤により、電力配電コンポーネント市場には新建設需要に加えた定期的な更新需要が生じています。
モーターコントロールパネルは、データセンターの冷却、自動化製造、およびポンプ用途に支えられ、2032年までに最も速い5.7%のCAGRを記録すると予測されています。Eaton Corporation plcは、2025年第4四半期にデータセンターの受注が前年同期比200%増を記録したと報告しました。LS ELECTRIC Co., Ltd.は、単年度で673 ミリオン 米ドルを超えるデータセンター受注を報告しました。可変周波数ドライブパネルにより、事業者は水・廃水処理および産業施設においてエネルギー使用量を管理し、モーター性能を制御することができます。サプライヤーがパネル設計、保護デバイス、母線、電力品質機能を一つのシステムに組み合わせた場合、電力配電コンポーネント産業は恩恵を受けます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
電圧定格別:
超高電圧帯が周縁から成長エンジンへ移行11kV未満は2026年に収益の29.6%を占め、住宅・商業・軽工業用接続の大規模な需要に支えられています。この電圧帯は、ローカルネットワーク、建物機器、および成熟した配電システムにおける頻繁な機器更新の中心となっています。11kVから33kVおよび33kVから66kVの帯域は配電フィーダーおよび産業供給に対応し、66kVから132kVはより大規模なネットワークを接続します。各範囲では異なる絶縁、試験、および保護設定が必要であるため、サプライヤーは幅広い技術ポートフォリオを維持しなければなりません。このような組み合わせにより、電力配電コンポーネント市場はローカル・地域・産業ネットワーク全体にわたる広範な設置基盤を持っいます。
132kV超は、高電圧直流プロジェクト、国境間連系線、および洋上風力接続の拡大に伴い、2032年までにCAGR 5.9%で成長すると予測されています。中国国家電網公司は、2026年から2030年の固定資産投資として4兆人民元を発表しており、省間送電容量を30%拡大する目標が含まれています。超高電圧プロジェクトでは、各送電ノードに特殊なガス絶縁開閉装置、遮断器、および保護システムが必要です。日本および韓国も、SF₆フリー設計を含む洋上風力用途向けの耐食性機器を必要としています。送電接続には単一の開閉機器ではなく、複数の協調した機器パッケージが必要であるため、電力配電コンポーネント市場は恩恵を受けています。
絶縁タイプ別:
SF₆が配電帯から退場する中で真空技術が台頭空気絶縁コンポーネントは2026年に収益の57.1%を占め、低・中電圧用途全体で最大の絶縁カテゴリーであり続けています。費用対効果が高く、現場チームに馴染みがあり、スペース制約が限られている場所でのメンテナンスが実用的です。ガス絶縁コンポーネントは、コンパクトな設計が重要な高密度都市部サイトおよび高電圧用途において引き続き重要です。油絶縁や旧来の技術は、稼働中のシステムにおける改修需要を引き続き支えています。設置基盤と利用可能なサービス技術が、電力配電コンポーネント市場において空気絶縁を中心的な位置に置いています。
真空絶縁コンポーネントは、SF₆移行に向けてバイヤーが準備を進める中、2032年までにCAGR 6.1%で成長すると予測されています。Schneider Electric SEは、AirSetプラットフォームを通じてSF₆フリーの中電圧機器が15万件以上設置されたと述べています。欧州連合のフッ素系温室効果ガス規制は、2026年の24kV機器を皮切りに、新規中電圧機器からSF₆を段階的に廃止する経路を定めています。メーカーは設計、試験、および生産能力を変更しており、技術規格は新規機器の仕様策定に影響を与えています。電力配電コンポーネント産業では、顧客が認証済みの性能と確立されたサービスサポートを要求する場合、参入障壁が高くなります。

最終用途産業別:
データセンターが構造的需要センターとして台頭エネルギー・公益事業は2026年に収益の27.8%を占め、送配電機器の主要バイヤーとしての役割を反映しています。産業施設も電力配電資産の定期的な更新・拡張を必要とし、石油・ガスサイトは過酷な条件に対応する堅牢な機器を必要としています。住宅・商業用建物は個別の発注金額は低いものの、低電圧機器を大量に購入しています。交通・鉄道は、ネットワークの電化が進むにつれ、専用の中電圧牽引機器を必要としています。これらの最終用途により、電力配電コンポーネント市場は多様な定期的需要基盤を持っています。
データセンターおよびITインフラは、2032年までにCAGR 6.9%で成長すると予測されており、も成長の速い最終用途セグメントとなっています。GE Vernova Incは、2026年第2四半期に空気絶縁開閉装置が電化機器受注残高の約5 ビリオン 米ドルを占めると報告しました。同社は2026年に10,500台の空気絶縁開閉装置の出荷を計画しており、2025年の9,000台から増加しています。ハイパースケール事業者はコンピューティング容量計画に基づいて発注するため、従来の機器計画サイクルが短縮され、納期確実性の価値が高まっています。電力配電コンポーネント市場は、緊急電源統合を備えた高信頼性システムを必要とするヘルスケアおよび機関施設にも対応しています。
地域分析
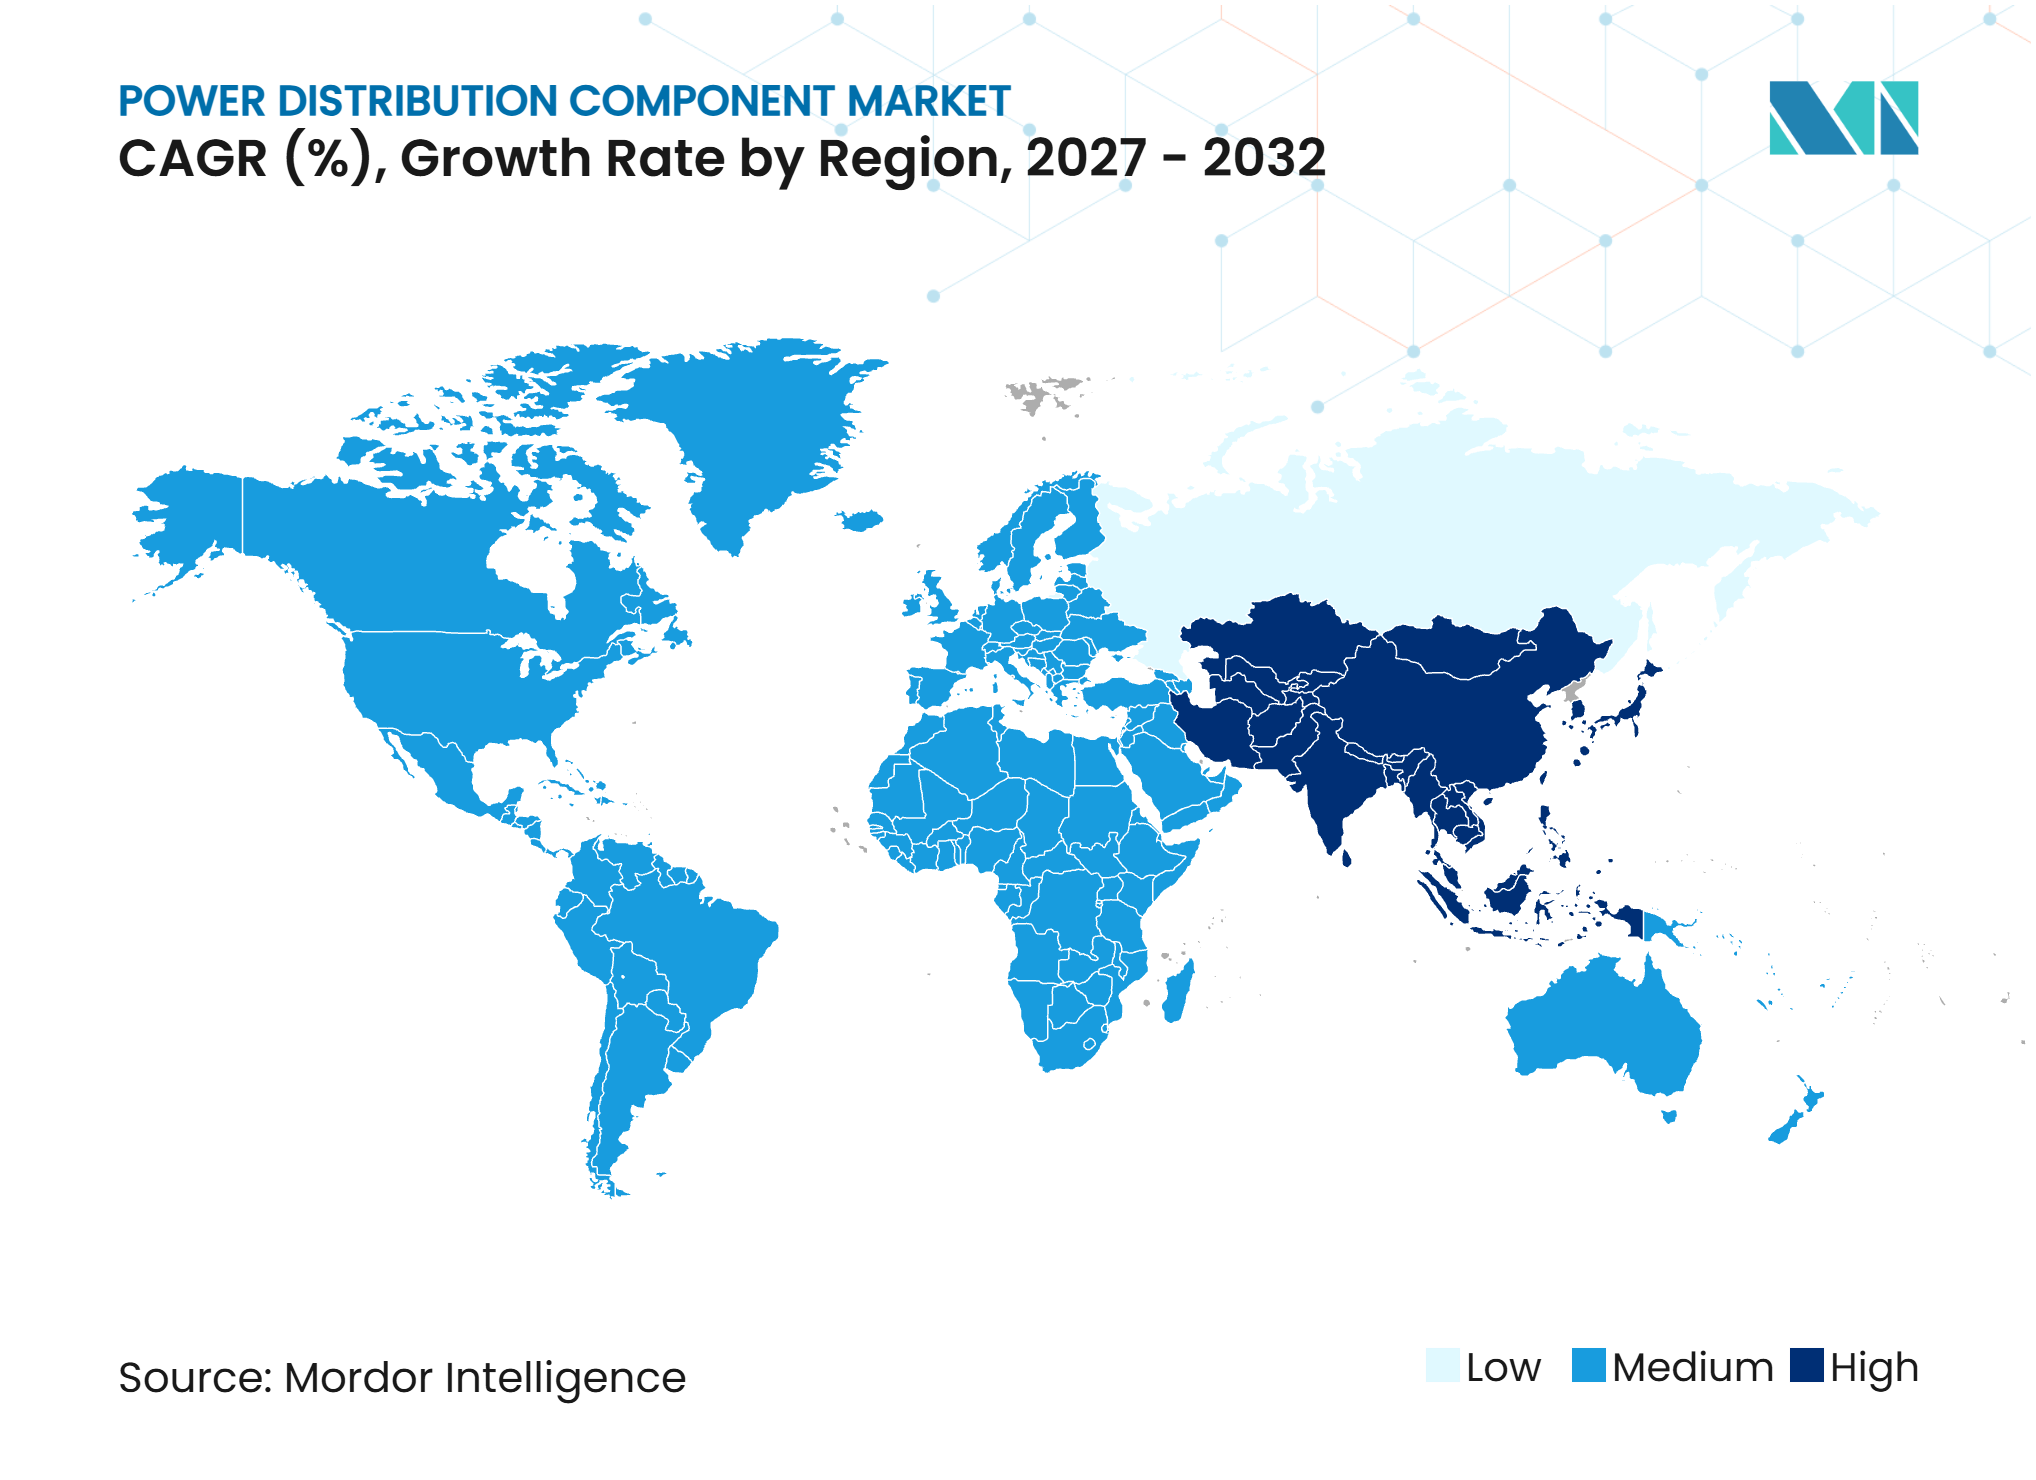
アジア太平洋は2026年に収益の41.4%を占め、2032年までにCAGR 5.5%で拡大すると予測されています。中国は地域需要の主要源であり、2026年から2030年の国家電網投資計画は合計4兆人民元に上ります。この計画は、省間送電容量の向上と配電ネットワークの継続的な拡大を対象としています。インドも中央電力庁が新規ネットワーク容量を支援する大規模な電力網パイプラインを有しています。日本、韓国、インドネシア、タイ洋上風力および電力網強化の要件を通じて需要を加えており、複数の機器カテゴリーにわたって電力配電コンポーネント市場を支えています。
欧州は規制変更と技術採用の主要地域です。欧州連合のフッ素系温室効果ガス要件は、電力事業者とサプライヤーをSF₆フリーの中電圧システムへと誘導しています。ドイツの電力網近代化は、電化、再生可能エネルギー、および産業需要と連動しています。Siemens AGは2026年7月に、フランクフルト・アム・マインでの開閉装置製造拡大およびオッフェンバッハでの供給施設建設に3 ビリオン ユーロを投資することを表明しました。英国、ポーランド、フランス、スペインは洋上風力、電力網移行、農村部接続、および電気自動車(EV)充電を通じて需要を加えており、電力配電コンポーネント市場に持続的なプロジェクトパイプラインを形成しています。
北米は電力網更新需要と急速なデータセンター開発を組み合わせています。GE Vernova Incは2025年1月に、開閉装置能力を含む約600 ミリオン 米ドルの米国工場投資を発表しました。南米はブラジルのネットワー拡大とチリの鉱業セクターに対応した堅牢な中電圧機器を必要としており、中東・アフリカはクリーンエネルギープロジェクトと国家電力網アップグレードを通じてより高い電圧容量を構築しています。国際電気標準会議(IEC)要件との規格整合は、地域入札へのサプライヤー参加を拡大し、電力配電コンポーネント市場を新たなインフラプログラムへと広げることができます。
競争環境
市場集中度
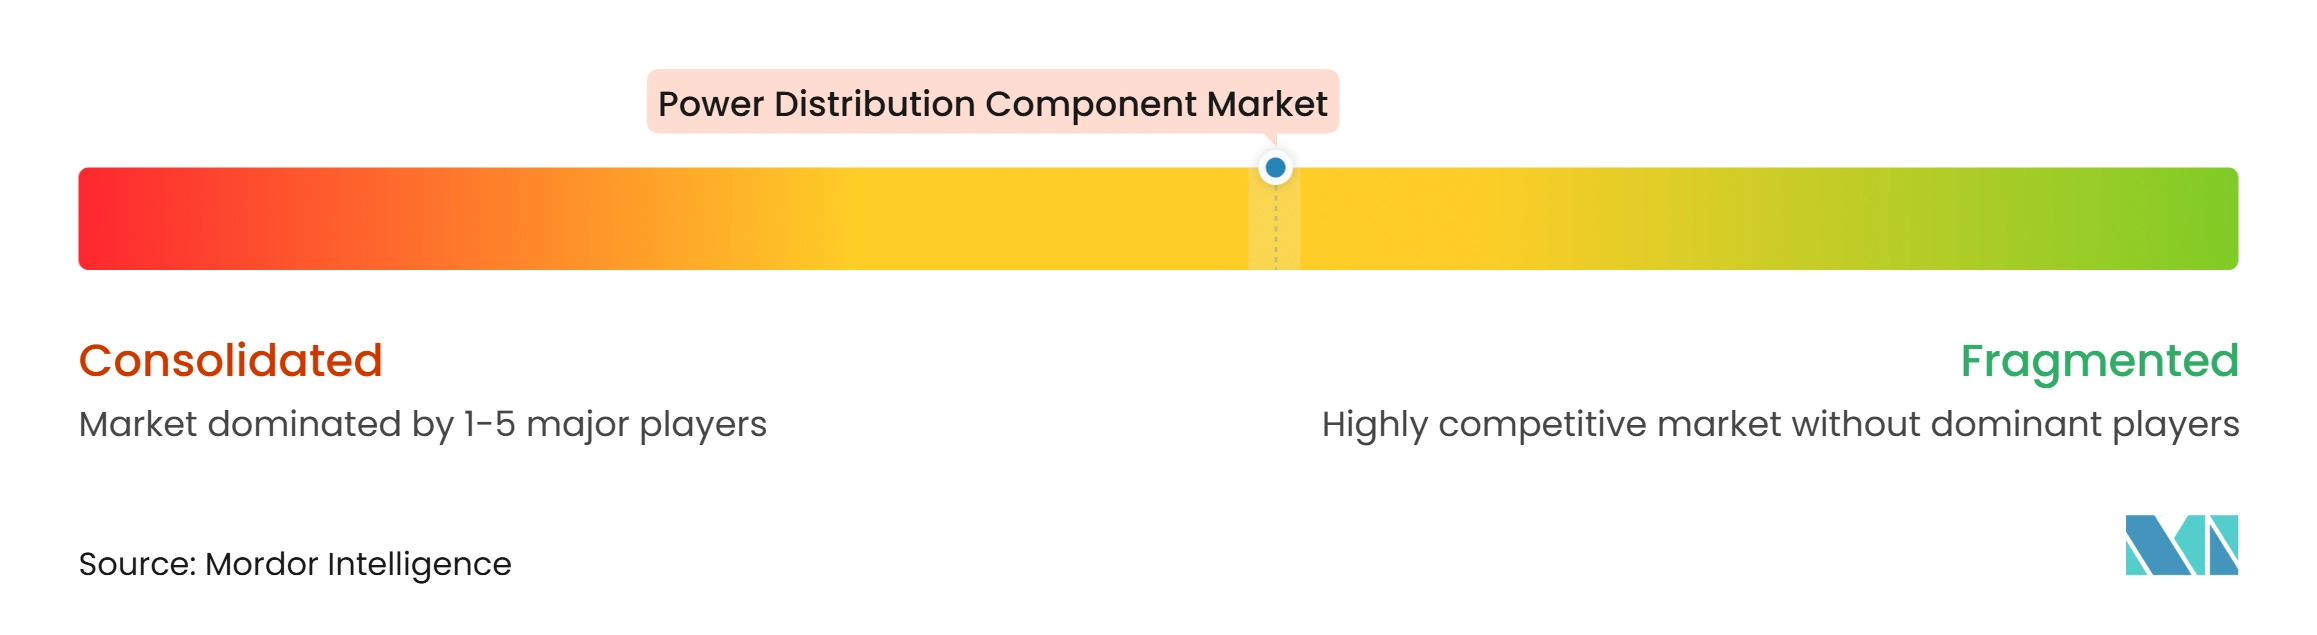
電力配電コンポーネント市場は、主要グローバルサプライヤーの間では中程度の集中度を示し、小規模な地域メーカーの間では分散しています。ABB Ltd.、Siemens AG、Schneider Electric SE、Hitachi Energy Ltd.、GE Vernova Incは大規模な電力事業者およびデータセターの契約を競い合っています。CHINT Group Corporation、LS ELECTRIC Co., Ltd.、WEG S.A.は強力な地域的地位を持ち、特定の国際入札で競争しています。統合サプライヤーは開閉装置、リレー、遮断器、母線を単一パッケージで提供できるため、製造、認証、エンジニアリングサポートにおける規模が重要となります。
能力増強は、高い受注量に対する中心的な競争対応です。ABB Ltd.は2026年5月に、イタリア・ダルミネへの100 ミリオン 米ドルの施設を含む欧州全域での中電圧製造への200 ミリオン 米ドルの投資を発表しました。このプログラムには、空気絶縁およびSF₆フリー開閉装置、ガス絶縁開閉装置、真空インタラプター、保護リレーが含まれています。Siemens AGの2026年7月のドイツプログラムは、データセンター、電動モビリティ、産業機器の能力追加を目的としています。これらの投資は、納期の改善と地域製造カバレッジの強化を目指しています。
オープンな機会には、145kVを超えるSF₆フリー機器、プレハブデータセンター配電システム、および接続保護システムが含まれます。欧州委員会の2025年調査で、大規模な適合高電圧供給が2026年または2027年まで完全に立ち上がらない可能性があることが示されました。ABB Ltd.は2026年6月にフランスの変電所でEnedis向けにUniSec V500 SF₆フリー開閉装置を展開しました。Powell Industries, Inc.は、認証済み設計と利用可能な能力を持つ専門業者が大型受注を獲得できることを示しています。これらの状況は、認証済み製品と迅速なローカルサービスおよび信頼性の高い製造能力を組み合わせたベンダーに有利に働きます。
電力配電コンポーネント産業のリーダー
-
Schneider Electric SE
-
ABB Ltd.
-
Siemens AG
-
Eaton Corporation plc
-
GE Vernova Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
電力配電コンポーネント市場 このレポートでカバーされる企業
- ABB Ltd.
- Bharat Heavy Electricals Limited
- CG Power and Industrial Solutions Limited
- CHINT Group Corporation
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- G&W Electric Company
- GE Vernova Inc.
- HD Hyundai Electric Co., Ltd.
- Hitachi Energy Ltd.
- Hubbell Incorporated
- Hyosung Heavy Industries Corporation
- Larsen & Toubro Limited
- LS ELECTRIC Co., Ltd.
- Lucy Electric UK Limited
- Mitsubishi Electric Corporation
- Ormazabal International S.L.U.
- Powell Industries, Inc.
- Rittal GmbH & Co. KG
- S&C Electric Company
- Schneider Electric SE
- Siemens AG
- TBEA Co., Ltd.
- Toshiba Energy Systems and Solutions Corporation
- WEG S.A.
最近の産業開発事情 電力配電コンポーネント市場
- 2026年10月:Siemens AGは、AIデータセンター向けの電気開閉装置および分電盤を製造するために、ジョージア州ペンダーグラスおよびテキサス州グランドプレーリーの米国2か所新施設に200 ミリオン 米ドル以上を投資すると発表し、1,500名以上の雇用を創出します。
- 2026年7月:Siemens AGは、データセンター、電動モビリティ、産業エンドマーケットを対象として、フランクフルト・アム・マインでの開閉装置製造拡大およびドイツ・オッフェンバッハでの新たな供給施設建設に3 ビリオン ユーロを投資することを表明しました。新施設での生産は2027年春に開始予定で、2030年までに最大700名の雇用が計画されています。
- 2026年5月:ABB Ltd.は、イタリア・ダルミネへの100 ミリオン 米ドルの施設と5か所の追加工場拡張を含む欧州全域での中電圧製造への200 ミリオン 米ドルの投資を発表し、空気絶縁およびSF₆フリー開閉装置、ガス絶縁開閉装置、真空インタラプター、保護リレーを生産します。
- 2026年4月:Powell Industries, Inc.はデータセンター事業者から400 ミリオン 米ドルを超える中電圧開閉装置の受注を獲得し、総受注残高が2.4 ビリオン 米ドルに達しました。
世界の電力配電コンポーネント市場レポートの範囲
電力配電コンポーネントとは、変電所および配電ネットワークからエンドユーザーへの電力の制御、保護、分離、および配電に使用される電気機器および組立品であり、住宅、商業、産業、およびインフラ用途にわたります。これらのコンポーネントには、開閉装置、遮断器、断路器および開閉器、保護・制御リレー、母線および導体、配電盤、分電盤、モータコントロールパネルが含まれます。これらは電気負荷の管理、故障電流の遮断、機器損傷の防止、安全なメンテナンスの促進、および異なる電圧レベルにわたる信頼性の高い電力供給の確保を目的として設計されています。電力配電コンポーネントは一般に、電気変電所、電力事業者の配電ネットワーク、商業用建物、産業施設、データセンター、医療機関、交通インフラ、石油・ガス設備に設置されます。電圧要件、運転条件、および設置環境に応じて、これらのコンポーネントは空気、ガス、真空、油絶縁を含むさまざまな絶縁技術を採用しています。
世界の電力配電コンポーネント市場は、製品タイプ、電圧定格、絶縁タイプ、最終用途産業によってセグメント化されています。製品タイプ別では、市場は開閉装置、遮断器、断路器および開閉器、保護・制御リレー、母線および導体、配電盤、分電盤、モーターコントロールパネル、その他の電力配電コンポーネントにセグメント化されています。電圧定格別では、市場は11kV未満、11kVから33kV、33kV超から66kV、66kV超から132kV、132kV超にセグメント化されています。絶縁タイプ別では、市場は空気絶縁コンポーネント、ガス絶縁コンポーネント、真空絶縁コンポーネント、油絶縁コンポーネント、その他の絶縁技術にセグメント化されています。最終用途産業別では、市場は住宅、商業用建物、産業施設、エネルギー・公益事業、データセンターおよびITインフラ、石油・ガス、交通・鉄道、医療・機関施設、その他の最終用途産業にセグメント化されています。本レポートはまた、北米、欧州、アジア太平洋、南米、中東・アフリカの主要地域における26カ国を対象とした世界の電力配電コンポーネント市場の市場規模と予測を対象としています。各セグメントについて、市場規模と予測が金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 開閉装置 |
| 遮断器 |
| 断路器および開閉器 |
| 保護・制御リレー |
| 母線および導体 |
| 配電盤 |
| 分電盤 |
| モーターコントロールパネル |
| その他の電力配電コンポーネント |
| 11kV未満 |
| 11kVから33kV |
| 33kV超から66kV |
| 66kV超から132kV |
| 132kV超 |
| 空気絶縁コンポーネント |
| ガス絶縁コンポーネント |
| 真空絶縁コンポーネント |
| 油絶縁コンポーネント |
| その他の絶縁技術 |
| 住宅 |
| 商業用建物 |
| 産業施設 |
| エネルギー・公益事業 |
| データセンターおよびITインフラ |
| 石油・ガス |
| 交通・鉄道 |
| 医療・機関施設 |
| その他の最終用途産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 開閉装置 | |
| 遮断器 | ||
| 断路器および開閉器 | ||
| 保護・制御リレー | ||
| 母線および導体 | ||
| 配電盤 | ||
| 分電盤 | ||
| モーターコントロールパネル | ||
| その他の電力配電コンポーネント | ||
| 電圧定格別 | 11kV未満 | |
| 11kVから33kV | ||
| 33kV超から66kV | ||
| 66kV超から132kV | ||
| 132kV超 | ||
| 絶縁タイプ別 | 空気絶縁コンポーネント | |
| ガス絶縁コンポーネント | ||
| 真空絶縁コンポーネント | ||
| 油絶縁コンポーネント | ||
| その他の絶縁技術 | ||
| 最終用途産業別 | 住宅 | |
| 商業用建物 | ||
| 産業施設 | ||
| エネルギー・公益事業 | ||
| データセンターおよびITインフラ | ||
| 石油・ガス | ||
| 交通・鉄道 | ||
| 医療・機関施設 | ||
| その他の最終用途産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの電力配電コンポーネントの予測は?
このセクターは2026年の24.92 ビリオン 米ドルから2032年までに34.77 ビリオン 米ドルへと、CAGR 5.26%で成長すると予測されており、予測期間中に世界規模での電力網更新、新規接続、および容量アップグレードが牽引します。
最も大きなシェアを持つ製品カテゴリーはどれですか?
開閉装置は2026年に収益ェア35.4%で製品需要をリードしており、電力事業者、工場、建物のすべてが回路保護を必要とするためです。
最も速く成長すると予想される機器タイプはどれですか?
モーターコントロールパネルは、冷却、製造、ポンプシステムに支えられ、2032年までにCAGR 5.7%で拡大すると予測されています。
データセンターはなぜ電気機器の需要を高めているのですか?
データセンターは開閉装置と保護システムの早期調達を必要とし、世界のデータセンターの電力使用量は2030年までに945TWhに達すると予測されています。
世界の需要をリードしているのはどの地域ですか?
アジア太平洋が2026年に収益シェア41.4%でリードし、中国およびインドの電力網投資に支えられて2032年までにCAGR 5.5%で成長すると予測されています。
SF₆の段階的廃止は機器調達にどのような影響を与えていますか?
新規24kV機器に関する2026年の欧州連合規制は、真空その他のSF₆フリー開閉装置設計の購入を促しており、製品試験、サプライヤー資格認定、および工場計画の決定を変えています。