
Taille et Part du Marché des Composants de Distribution d'Énergie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
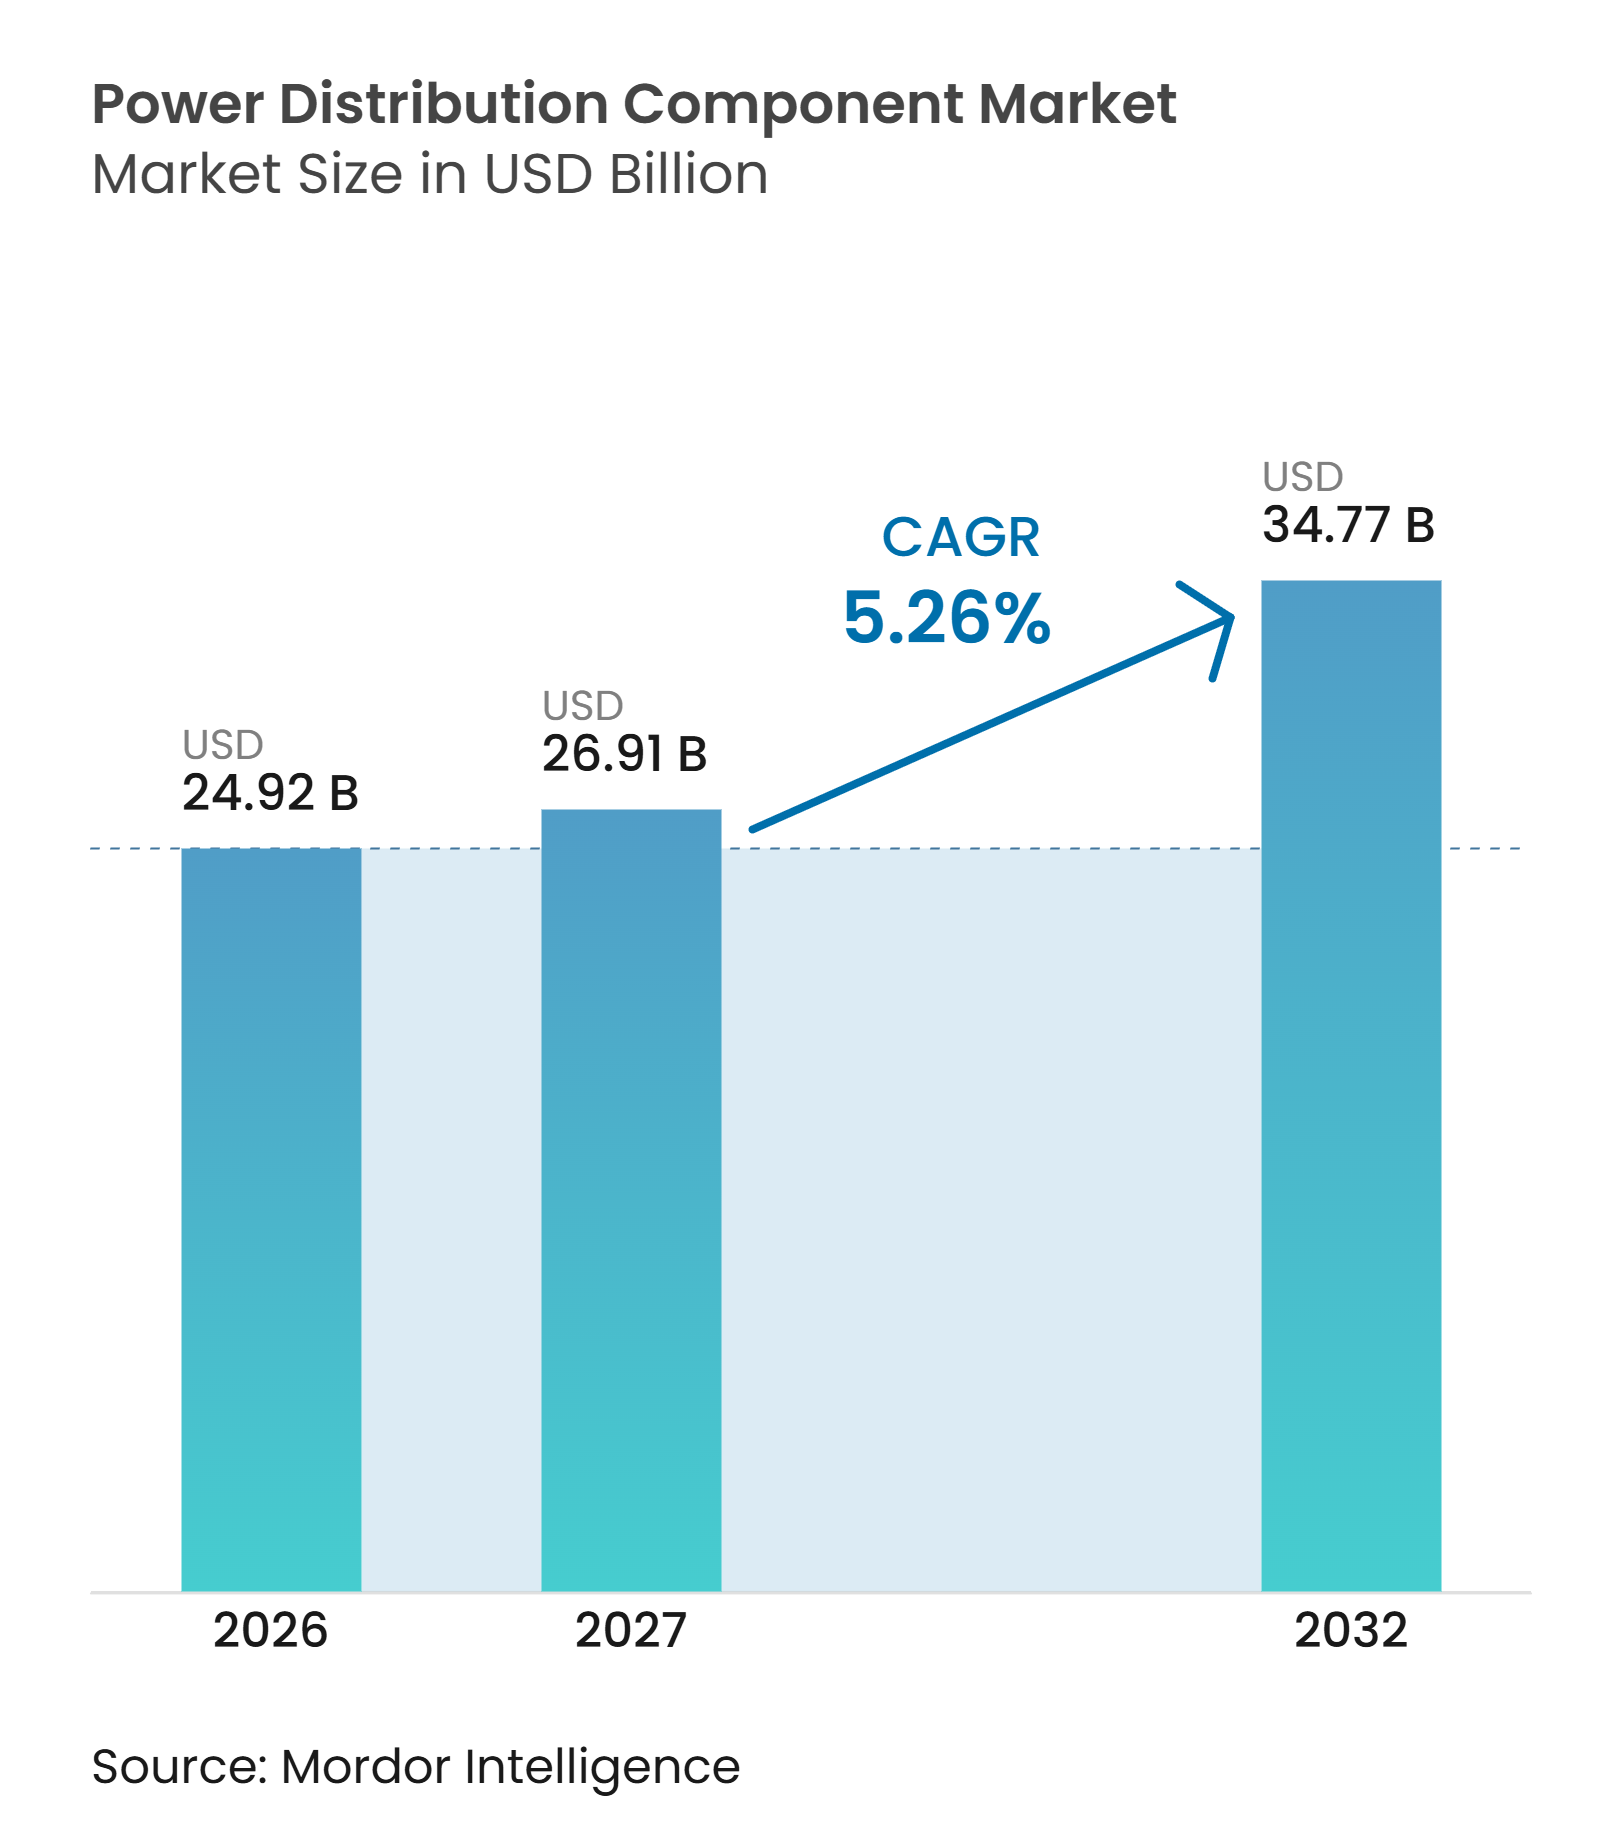
| Taille du Marché (2027) | 26.91 Milliards de dollars |
| Taille du Marché (2032) | 34.77 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.26 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Composants de Distribution d'Énergie par Mordor Intelligence
La taille du Marché des Composants de Distribution d'Énergie devrait s'étendre de 24,92 milliards USD en 2026 et 26,91 milliards USD en 2027 à 34,77 milliards USD d'ici 2032, à un CAGR de 5,26% entre 2027 et 2032. Le marché des composants de distribution d'énergie est soutenu par les besoins de remplacement dans les réseaux vieillissants, les nouvelles connexions aux énergies renouvelables et une demande d'électricité plus élevée provenant des transports, des bâtiments, des usines et des centres de données. Les services publics passent également des achats d'équipements individuels à des ensembles plus importants combinant équipements de commutation, de protection et de surveillance. Les contraintes d'approvisionnement en équipements haute tension font de la capacité de production, des conceptions certifiées et de la fiabilité des livraisons des facteurs concurrentiels importants. Le marché des composants de distribution d'énergie est également confronté à des coûts d'équipement plus élevés lors de la transition vers des conceptions sans SF₆ et à des retards dans les approbations de raccordement au réseau. Ces conditions favorisent les fournisseurs capables d'accompagner les services publics de la conception des équipements jusqu'à la mise en service sur le marché des composants de distribution d'énergie.
Principaux Enseignements du Rapport
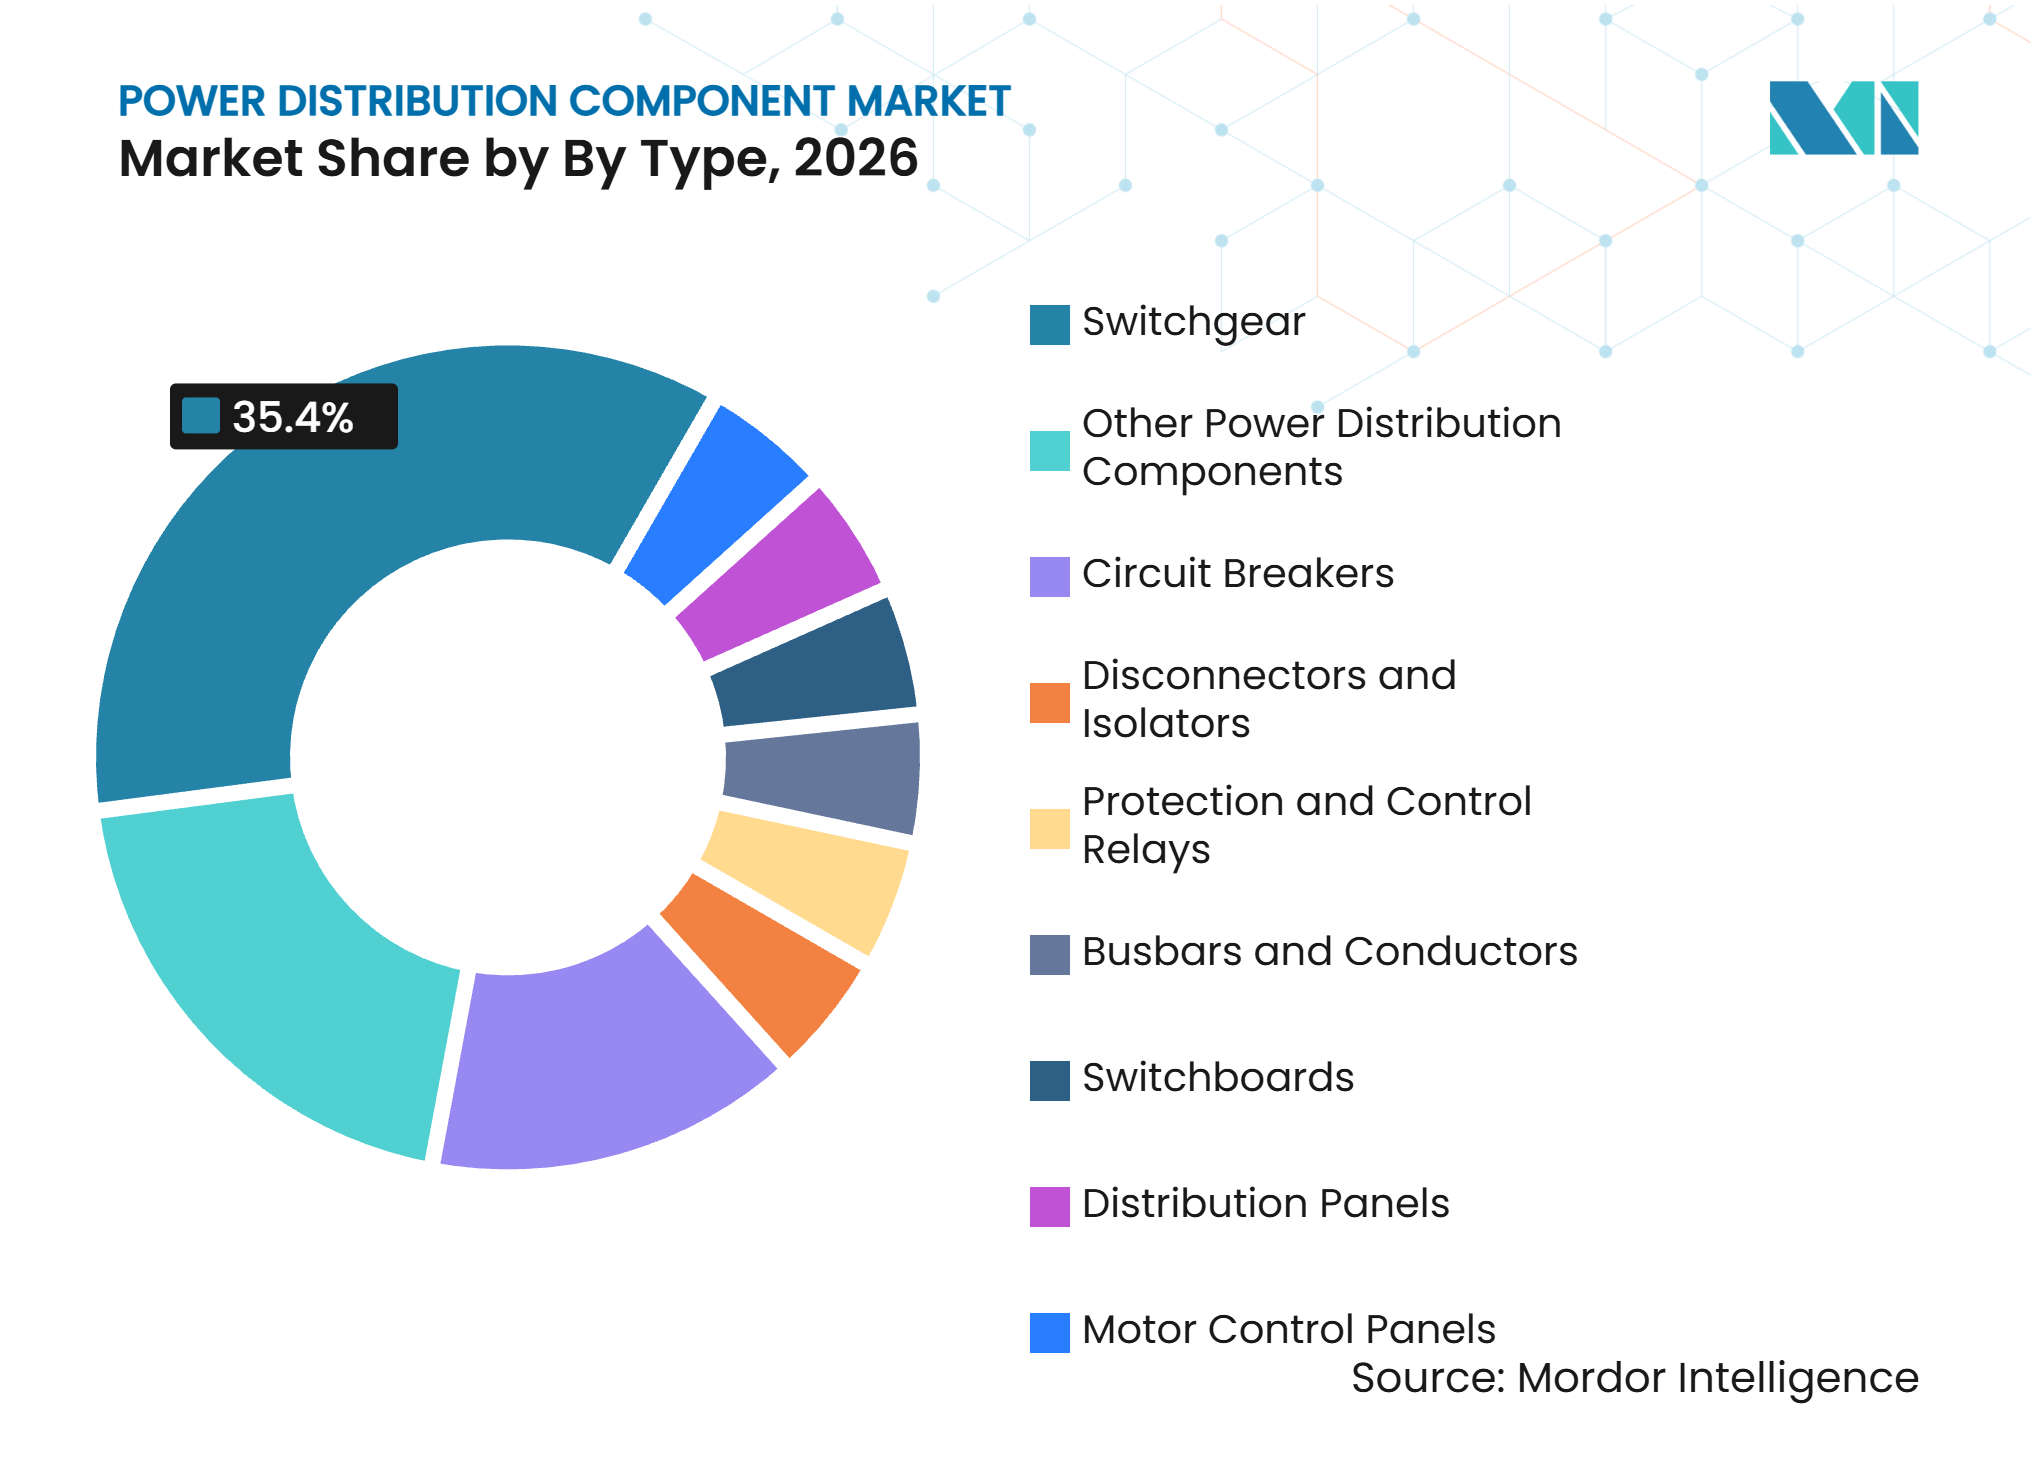
- Par type de produit, l'appareillage de connexion détenait 35,4% de la part du marché des composants de distribution d'énergie en 2026, tandis que les tableaux de commande de moteurs devraient croître à un CAGR de 5,7% jusqu'en 2032.
- Par niveau de tension, la catégorie inférieure à 11 kV détenait 29,6% de la part du marché des composants de distribution d'énergie en 2026, tandis que la catégorie supérieure à 132 kV devrait croître à un CAGR de 5,9% jusqu'en 2032.
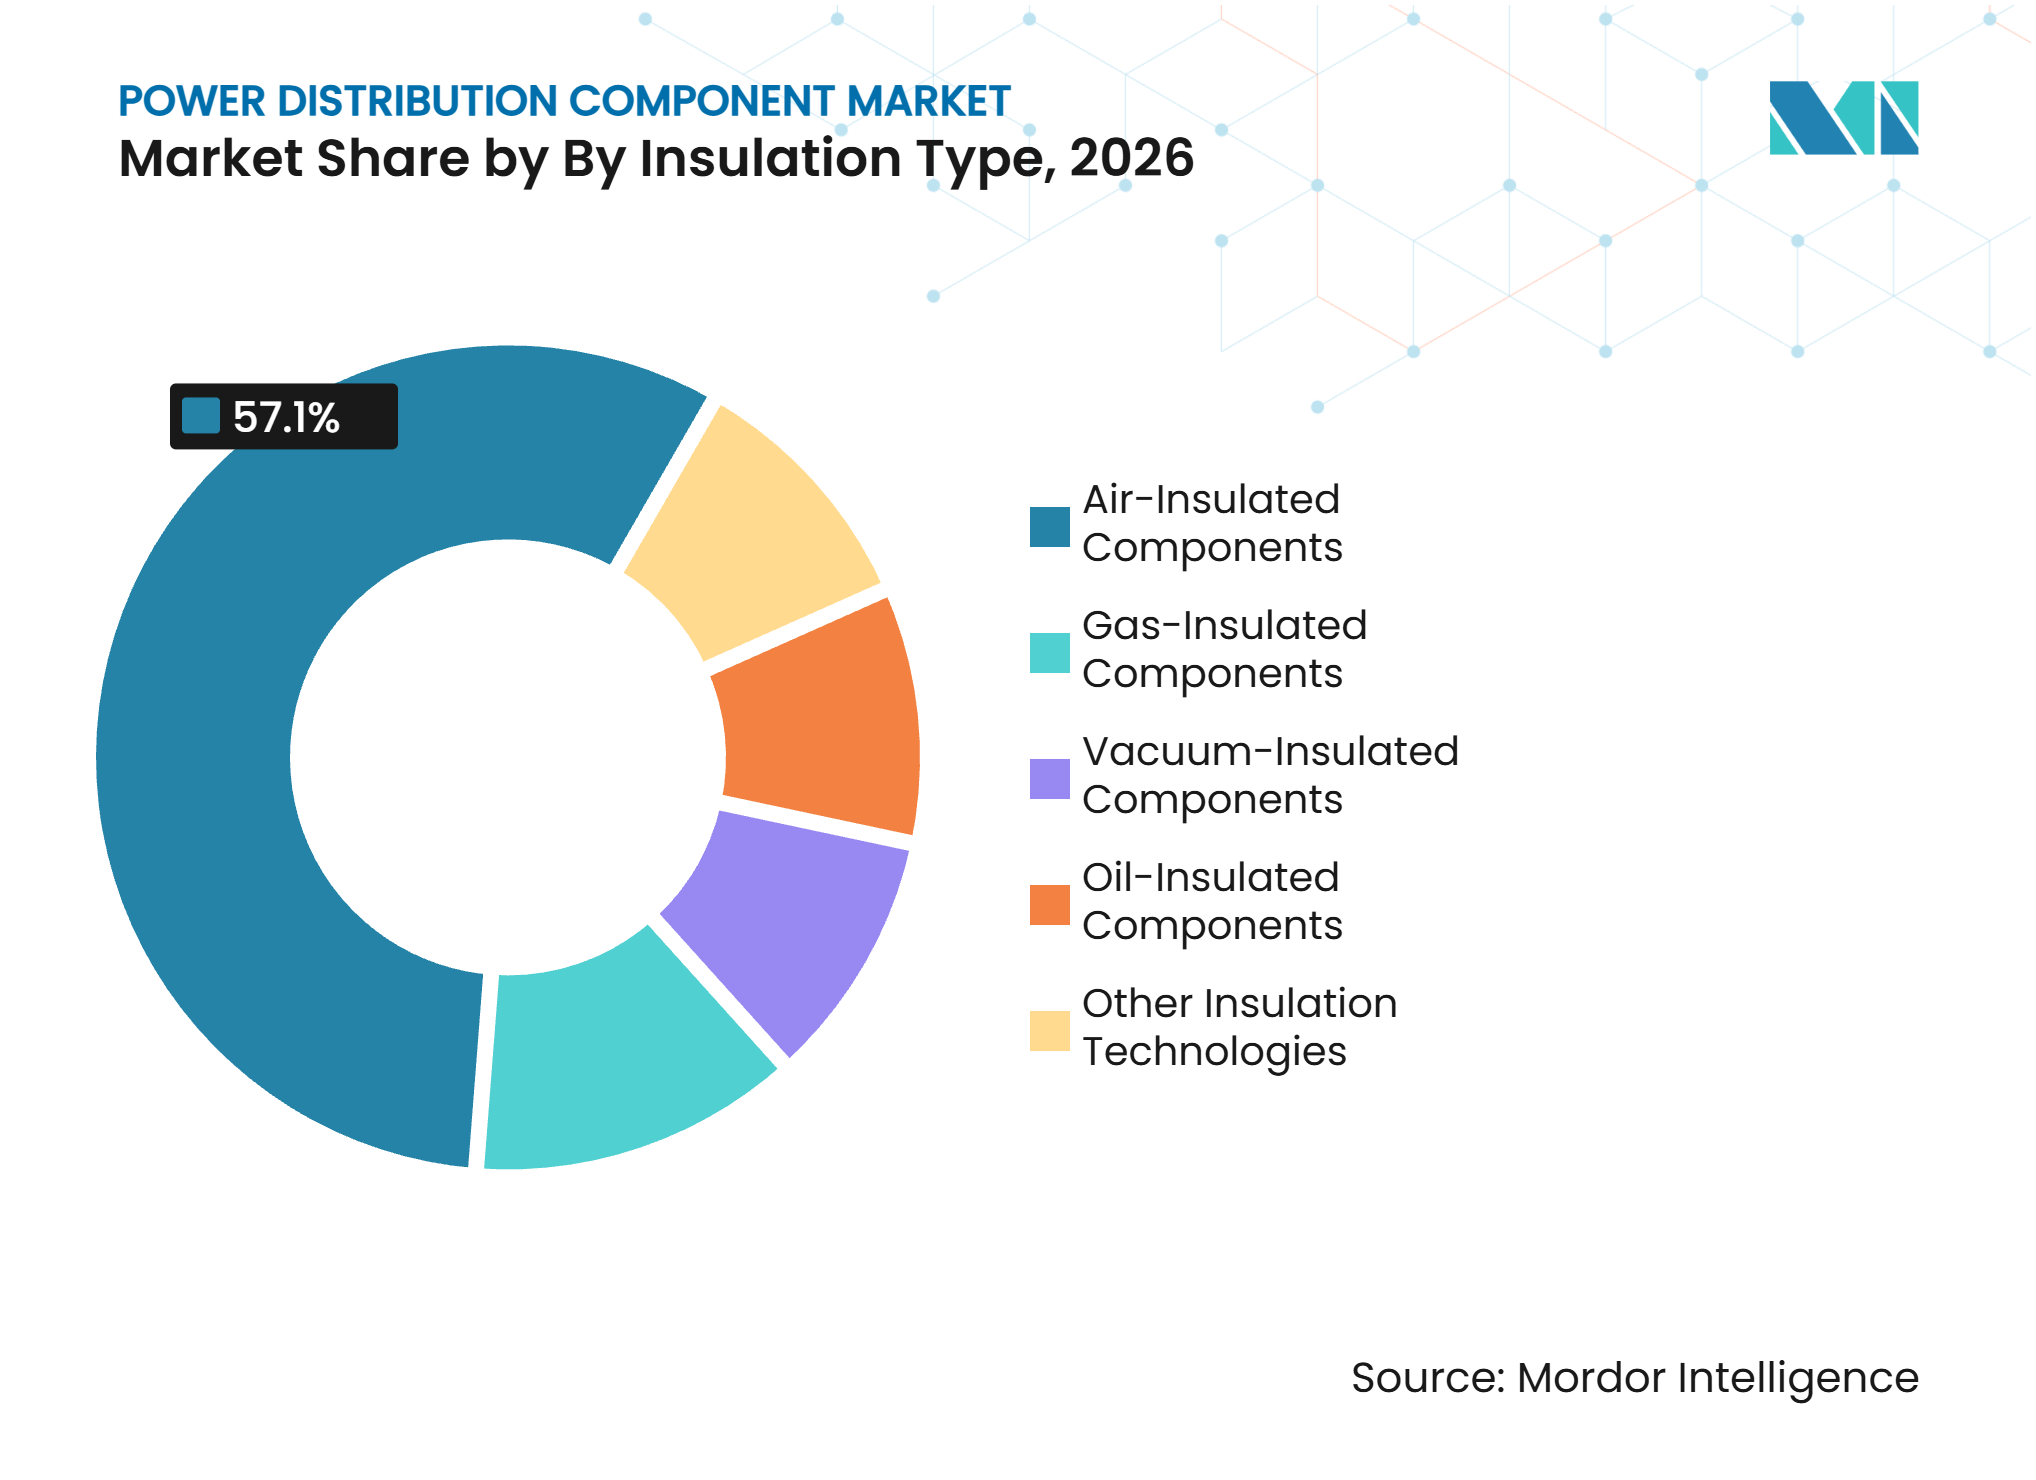
- Par type d'isolation, les composants à isolation par air détenaient 57,1% de la part des revenus en 2026, tandis que les composants à isolation sous vide devraient croître à un CAGR de 6,1% jusqu'en 2032.
- Par secteur d'utilisation finale, l'énergie et les services publics détenaient 27,8% de la part des revenus en 2026, tandis que les centres de données et l'infrastructure informatique devraient croître à un CAGR de 6,9% jusqu'en 2032.
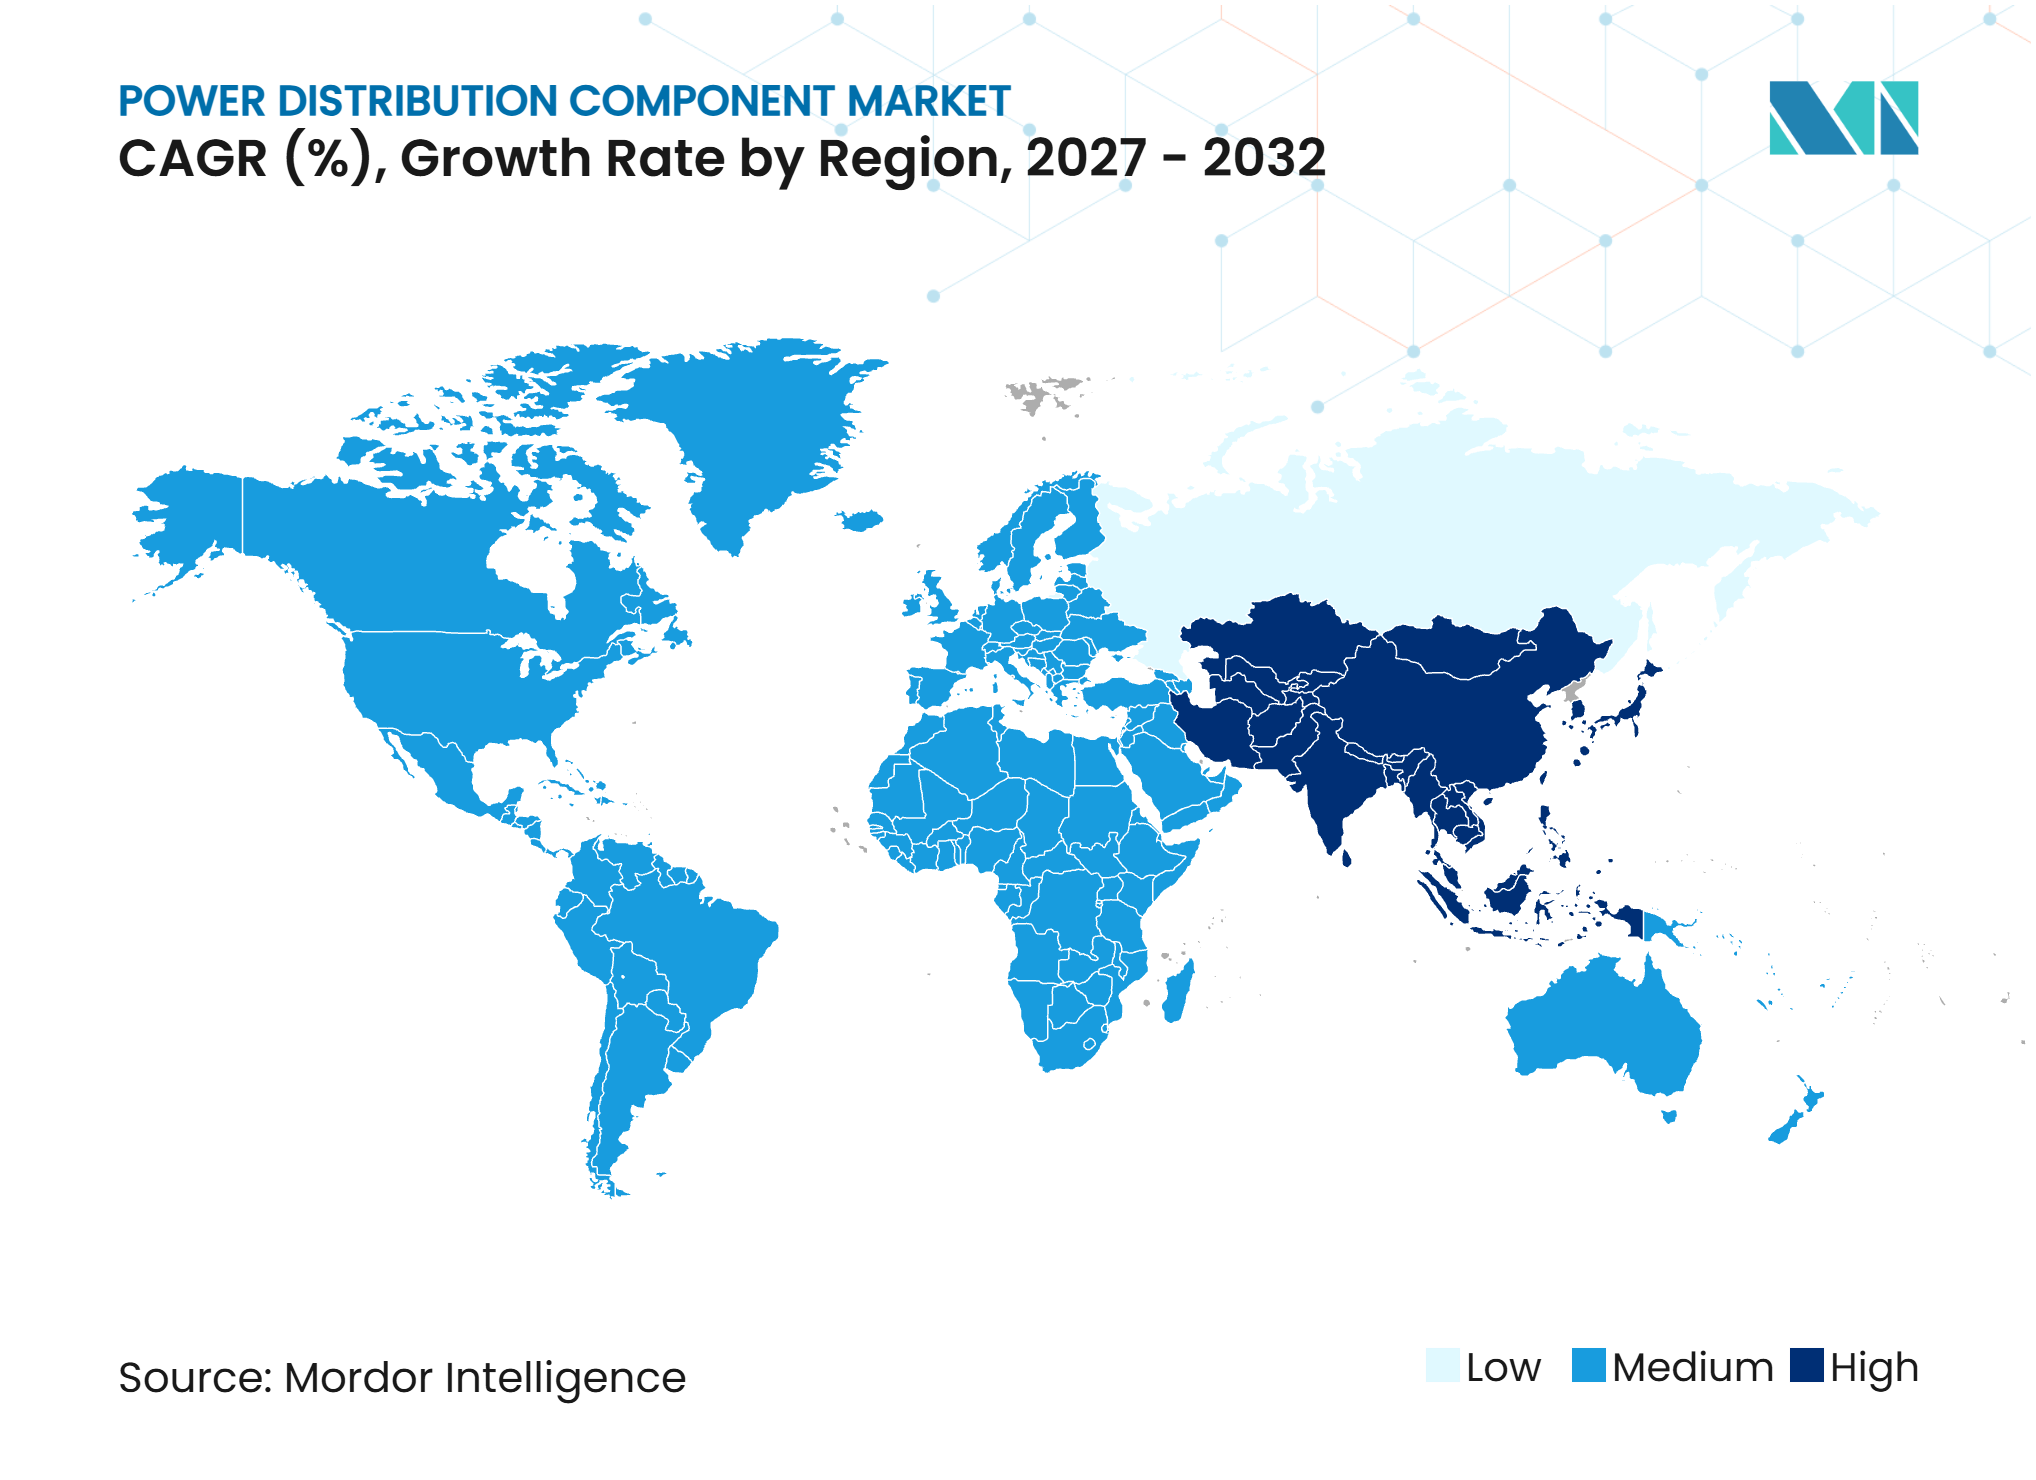
- Par géographie, l'Asie-Pacifique détenait 41,4% de la part des revenus en 2026 et devrait croître à un CAGR de 5,5% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Modernisation du Réseau et Remplacement des Actifs Vieillissants | +1.3% | Mondial, avec un fort besoin en Amérique du Nord, en Europe et au Japon | Court terme (≤ 2 ans) |
| Intégration des Énergies Renouvelables et Expansion du Réseau | +1.0% | Mondial, avec l'Asie-Pacifique, l'Europe et l'Amérique du Sud en tête par volume | Moyen terme (2-4 ans) |
| Électrification des Transports, des Bâtiments et de l'Industrie | +0.6% | Amérique du Nord, Europe, Chine et Inde | Moyen terme (2-4 ans) |
| Croissance de la Charge des Centres de Données d'Intelligence Artificielle | +0.7% | Amérique du Nord, Europe, Asie du Sud-Est et Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Adoption des Réseaux Intelligents, de l'Internet des Objets (IoT) et de l'Automatisation de la Distribution | +0.4% | Mondial, avec des gains précoces aux États-Unis, en Allemagne, en Corée du Sud et en Australie | Long terme (≥ 4 ans) |
| Électrification Ferroviaire et Expansion du Réseau Moyenne Tension | +0.2% | Europe, Inde, Asie du Sud-Est et Moyen-Orient | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Modernisation du Réseau et Remplacement des Actifs Vieillissants
Le remplacement des équipements de distribution vieillissants reste une source stable de demande pour le marché des composants de distribution d'énergie. Le Département de l'Énergie des États-Unis a signalé que 55% des transformateurs de distribution en service, soit près de 40 millions d'unités, dépassent leur durée de vie prévue de 33 ans. Le remplacement d'un transformateur peut également nécessiter des appareillages de connexion, des relais de protection et des jeux de barres associés, ce qui augmente la valeur d'une commande de service public. Cela crée un avantage pratique pour les fournisseurs capables de livrer des équipements compatibles sur plusieurs gammes de produits. T&D Europe a signalé plus de 9 milliards EUR d'investissements annoncés en capacité de fabrication par ses 11 membres entre juin 2024 et mai 2025.[1] L'arriéré de remplacement donne au marché des composants de distribution d'énergie une base de demande moins dépendante des nouveaux cycles de construction.
Intégration des Énergies Renouvelables et Expansion du Réseau
La production éolienne et solaire crée des conditions d'exploitation qui nécessitent une protection plus rapide et des équipements de commutation plus flexibles. Une revue de 2025 dans Energy Reports a identifié le contrôle de la tension, l'inertie du système et la congestion opérationnelle comme des défis clés dans les réseaux de distribution à forte proportion de production renouvelable intermittente.[2] Les projets d'énergies renouvelables ont de plus en plus besoin d'ensembles de postes de transformation dans le cadre de leurs exigences de raccordement au réseau. Cela déplace certaines décisions d'achat des services publics vers les développeurs de projets et les entrepreneurs en ingénierie. La Commission des Transitions Énergétiques prévoit que les besoins annuels mondiaux d'investissement dans le réseau atteindront 850 milliards USD dans les années 2030, contre 370 milliards USD en 2024, la distribution représentant 28% de l'investissement requis.[3] Ce pipeline d'investissement soutient la demande pour le marché des composants de distribution d'énergie dans les équipements de protection, de commutation et d'interconnexion.
Électrification des Transports, des Bâtiments et de l'Industrie
Les bornes de recharge rapide supérieures à 150 kW nécessitent des équipements de commutation et de protection dédiés qui ressemblent à un poste de transformation moyenne tension compact. Le même schéma est visible dans les raccordements de pompes à chaleur, le stockage de batteries et les lignes de production automatisées. E.ON a annoncé un programme d'approvisionnement de plus de 6 milliards EUR pour des câbles, des appareillages de connexion et des transformateurs afin de soutenir les raccordements au réseau allemand pour l'électrification et la production d'énergie renouvelable.[4] Ces projets augmentent la demande d'équipements capables de gérer des charges variables et des flux d'énergie bidirectionnels. Les processus entraînés par des moteurs dans les sites d'eau, d'eaux usées et industriels nécessitent également des tableaux de commande avec des variateurs de fréquence. Cette base de raccordement élargie soutient le marché des composants de distribution d'énergie au-delà des dépenses traditionnelles des services publics.
Croissance de la Charge des Centres de Données d'Intelligence Artificielle
Les développeurs de centres de données sécurisent les équipements électriques plus tôt dans la planification des projets car les appareillages de connexion et les transformateurs peuvent déterminer le calendrier de livraison. L'Agence Internationale de l'Énergie prévoit que la consommation mondiale d'électricité des centres de données passera de 415 TWh en 2024 à 945 TWh d'ici 2030. GE Vernova a déclaré 2,4 milliards USD de commandes liées aux centres de données au premier trimestre 2026, dépassant son total annuel 2025. Powell Industries a signalé une commande d'appareillages de connexion pour centres de données en avril 2026 dépassant 400 millions USD et un carnet de commandes total de 2,4 milliards USD. ABB a déclaré que les systèmes CC 800 V peuvent réduire le courant de 12 500 A à 750 A dans les applications de centres de données à haute densité, modifiant les exigences de conception des jeux de barres et des appareillages de connexion. Cette croissance concentrée de la charge accélère les commandes sur le marché des composants de distribution d'énergie.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Initial Élevé des Équipements Avancés et Sans SF₆ | -0.5% | Europe, Amérique du Nord et marchés émergents | Court terme (≤ 2 ans) |
| Capacité Limitée du Réseau et Goulets d'Étranglement d'Interconnexion | -0.4% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Volatilité des Prix des Matières Premières et Délais de Livraison des Composants | -0.3% | Mondial, avec une forte exposition dans les équipements haute tension | Court terme (≤ 2 ans) |
| Exposition à la Cybersécurité dans les Postes de Transformation Connectés | -0.2% | Amérique du Nord et Europe, avec adoption précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Initial Élevé des Équipements Avancés et Sans SF₆
L'abandon du SF₆ augmente les coûts initiaux des équipements pour les services publics et les acheteurs industriels. Les offres AirSeT de Schneider Electric et UniSec sans SF₆ d'ABB nécessitent de nouvelles capacités de fabrication et de nouvelles conceptions de composants. La Commission Européenne a constaté dans son enquête de marché d'octobre 2025 qu'un fabricant ne prévoyait pas une production haute tension conforme complète au-dessus de 145 kV avant fin 2026 ou 2027. Une offre limitée peut retarder les baisses de prix pendant la transition technologique. Les services publics qui récupèrent les coûts par le biais de révisions tarifaires pluriannuelles peuvent ne pas être en mesure de répercuter rapidement des coûts en capital plus élevés. L'accès au financement est également inégal pour les petits services publics dans les économies émergentes, ce qui peut ralentir l'adoption dans certaines parties du marché des composants de distribution d'énergie.
Capacité Limitée du Réseau et Goulets d'Étranglement d'Interconnexion
Les files d'attente de raccordement au réseau peuvent reporter des projets qui nécessiteraient autrement de nouveaux équipements de distribution. Le World Resources Institute a signalé que les contraintes d'alimentation peuvent prolonger les calendriers de construction des centres de données de 24 à 72 mois. Les pénuries d'équipements s'ajoutent aux contraintes de permis et de transmission. Les technologies d'amélioration du réseau peuvent améliorer la capacité de transmission disponible, mais elles n'éliminent pas le besoin de mises à niveau de commutation et de protection côté distribution. Les raccordements retardés peuvent différer les commandes même lorsque la demande des utilisateurs finaux reste forte. Cela crée un risque d'exécution pour les fournisseurs d'équipements, les services publics et le marché des composants de distribution d'énergie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Tableaux de Commande de Moteurs Entraînent le Prochain Cycle de CroissanceL'appareillage de connexion détenait 35,4% des revenus en 2026, ce qui en fait la plus grande catégorie de produits dans les installations de services publics, industrielles et commerciales. Son importance reflète le besoin de protection des circuits à chaque niveau de tension et dans presque toutes les configurations de réseau électrique. Les disjoncteurs, les sectionneurs et les relais de protection sont couramment achetés avec des appareillages de connexion car ils protègent les mêmes alimentateurs et travées de postes de transformation. Les tableaux de distribution et les panneaux de distribution desservent également les bureaux, les projets à usage mixte et les installations commerciales, liant la demande à l'électrification des bâtiments. Cette large base d'application donne au marché des composants de distribution d'énergie une couche de remplacement récurrente parallèlement à la demande de nouvelles constructions.
Les tableaux de commande de moteurs devraient enregistrer le CAGR le plus rapide de 5,7% jusqu'en 2032, soutenus par le refroidissement des centres de données, la fabrication automatisée et les applications de pompage. Eaton a signalé que les commandes de centres de données étaient supérieures de 200% au niveau de l'année précédente au quatrième trimestre 2025. LS ELECTRIC a signalé plus de 673 millions USD de commandes de centres de données en une seule année. Les tableaux à variateurs de fréquence aident les opérateurs à gérer la consommation d'énergie et à contrôler les performances des moteurs dans les installations d'eau, d'eaux usées et industrielles. Le secteur des composants de distribution d'énergie bénéficie lorsque les fournisseurs combinent la conception de tableaux, les dispositifs de protection, les jeux de barres et la capacité de qualité d'énergie en un seul système.



Par Niveau de Tension :
Le Niveau Ultra-Haute Tension Passe de la Périphérie au Moteur de CroissanceLa catégorie inférieure à 11 kV détenait 29,6% des revenus en 2026, soutenue par le grand volume de raccordements résidentiels, commerciaux et industriels légers. Cette plage de tension est centrale pour les réseaux locaux, les équipements de bâtiments et le remplacement fréquent d'équipements dans les systèmes de distribution matures. Les plages de 11 kV à 33 kV et de 33 kV à 66 kV desservent les alimentateurs de distribution et l'alimentation industrielle, tandis que la plage de 66 kV à 132 kV connecte des réseaux plus importants. Chaque plage nécessite des paramètres d'isolation, de test et de protection différents, de sorte que les fournisseurs doivent maintenir de larges portefeuilles techniques. Ce mélange donne au marché des composants de distribution d'énergie une large base installée sur les réseaux locaux, régionaux et industriels.
La catégorie supérieure à 132 kV devrait croître à un CAGR de 5,9% jusqu'en 2032 à mesure que les projets de courant continu haute tension, les liaisons transfrontalières et les raccordements éoliens en mer se développent. La State Grid Corporation of China a annoncé 4 000 milliards CNY d'investissements en actifs fixes pour 2026 à 2030, incluant un objectif d'expansion de la capacité de transmission interprovinciale de 30%. Les projets à très haute tension nécessitent des appareillages de connexion à isolation gazeuse spécialisés, des disjoncteurs et des systèmes de protection à chaque nœud de transmission. Le Japon et la Corée du Sud nécessitent également des équipements résistants à la corrosion pour les applications éoliennes en mer, y compris des conceptions sans SF₆. Le marché des composants de distribution d'énergie en bénéficie car un raccordement de transmission nécessite plusieurs ensembles d'équipements coordonnés, et non un seul dispositif de commutation.
Par Type d'Isolation :
La Technologie Sous Vide Progresse à Mesure que le SF₆ Quitte le Niveau de DistributionLes composants à isolation par air détenaient 57,1% des revenus en 2026 et sont restés la plus grande catégorie d'isolation dans les applications basse et moyenne tension. Ils sont rentables, familiers aux équipes de terrain et pratiques à entretenir là où les contraintes d'espace sont limitées. Les composants à isolation gazeuse restent importants dans les sites urbains denses et les applications haute tension où la conception compacte est importante. Les technologies à isolation par huile et les technologies plus anciennes continuent de soutenir les besoins de rénovation dans les systèmes qui restent en service. La base installée et les compétences de service disponibles maintiennent l'isolation par air au cœur du marché des composants de distribution d'énergie.
Les composants à isolation sous vide devraient croître à un CAGR de 6,1% jusqu'en 2032 à mesure que les acheteurs se préparent à la transition SF₆. Schneider Electric indique que plus de 150 000 fonctions moyenne tension sans SF₆ ont été installées via sa plateforme AirSeT. Les règles F-gaz de l'UE établissent une voie progressive d'abandon du SF₆ dans les nouveaux équipements moyenne tension, en commençant par les équipements 24 kV en 2026. Les fabricants modifient les conceptions, les tests et la capacité de production, tandis que les normes techniques influencent la façon dont les nouveaux équipements sont spécifiés. Le secteur des composants de distribution d'énergie fait face à des barrières à l'entrée plus élevées lorsque les clients exigent des performances certifiées et un support de service établi.

Par Secteur d'Utilisation Finale :
Les Centres de Données Émergent comme Centre de Demande StructurelleL'énergie et les services publics détenaient 27,8% des revenus en 2026, reflétant leur rôle d'acheteurs principaux d'équipements de transport et de distribution. Les installations industrielles nécessitent également un remplacement et une expansion récurrents des actifs de distribution d'énergie, tandis que les sites pétroliers et gaziers ont besoin d'équipements robustes pour des conditions exigeantes. Les bâtiments résidentiels et commerciaux achètent de grands volumes d'équipements basse tension même si les commandes individuelles ont des valeurs plus faibles. Les transports et les chemins de fer nécessitent des équipements de traction moyenne tension dédiés à mesure que les réseaux deviennent plus électrifiés. Ces utilisations finales donnent au marché des composants de distribution d'énergie une base diversifiée de demande récurrente.
Les centres de données et l'infrastructure informatique devraient croître à un CAGR de 6,9% jusqu'en 2032, ce qui en fait le segment d'utilisation finale à la croissance la plus rapide. GE Vernova a signalé que les appareillages de connexion à isolation par air représentaient près de 5 milliards USD de son carnet de commandes d'équipements d'électrification au deuxième trimestre 2026. La société prévoyait 10 500 expéditions d'appareillages de connexion à isolation par air en 2026, contre 9 000 unités en 2025. Les opérateurs hyperscale commandent en fonction des plans de capacité informatique, ce qui raccourcit les cycles conventionnels de planification des équipements et augmente la valeur de la certitude de livraison. Le marché des composants de distribution d'énergie dessert également les sites de santé et institutionnels qui ont besoin de systèmes à haute fiabilité avec intégration d'alimentation de secours.
Analyse Géographique
L'Asie-Pacifique détenait 41,4% des revenus en 2026 et devrait s'étendre à un CAGR de 5,5% jusqu'en 2032. La Chine est une source majeure de demande régionale car son plan d'investissement State Grid 2026 à 2030 totalise 4 000 milliards CNY. Le plan couvre une capacité de transmission interprovinciale plus élevée et une expansion continue du réseau de distribution. L'Inde dispose également d'un important pipeline de réseau, avec l'Autorité Centrale de l'Électricité soutenant de nouvelles capacités de réseau. Le Japon, la Corée du Sud, l'Indonésie et la Thaïlande ajoutent de la demande grâce aux exigences d'éolien en mer et de renforcement du réseau, soutenant le marché des composants de distribution d'énergie dans plusieurs catégories d'équipements.
L'Europe est une région clé pour les changements réglementaires et l'adoption de technologies. Les exigences F-gaz de l'Union Européenne poussent les services publics et les fournisseurs vers des systèmes moyenne tension sans SF₆. La modernisation du réseau allemand est liée à l'électrification, aux énergies renouvelables et à la demande industrielle. Siemens s'est engagé à investir 300 millions EUR en juillet 2026 pour étendre la fabrication d'appareillages de connexion à Francfort-sur-le-Main et construire une installation fournisseur à Offenbach. Le Royaume-Uni, la Pologne, la France et l'Espagne ajoutent de la demande grâce à l'éolien en mer, à la transition du réseau, aux raccordements ruraux et à la recharge de véhicules électriques (VE), créant un pipeline de projets soutenu pour le marché des composants de distribution d'énergie.
L'Amérique du Nord combine les besoins de remplacement du réseau avec le développement rapide des centres de données. GE Vernova a annoncé près de 600 millions USD d'investissements dans des usines américaines en janvier 2025, incluant la capacité d'appareillages de connexion. L'Amérique du Sud nécessite des équipements moyenne tension robustifiés pour l'expansion du réseau brésilien et le secteur minier chilien, tandis que le Moyen-Orient et l'Afrique développent une capacité haute tension plus élevée grâce à des projets d'énergie propre et des mises à niveau du réseau national. L'alignement des normes avec les exigences de la Commission Électrotechnique Internationale (CEI) peut élargir la participation des fournisseurs aux appels d'offres régionaux et étendre le marché des composants de distribution d'énergie à de nouveaux programmes d'infrastructure.
Paysage Concurrentiel
Concentration du Marché
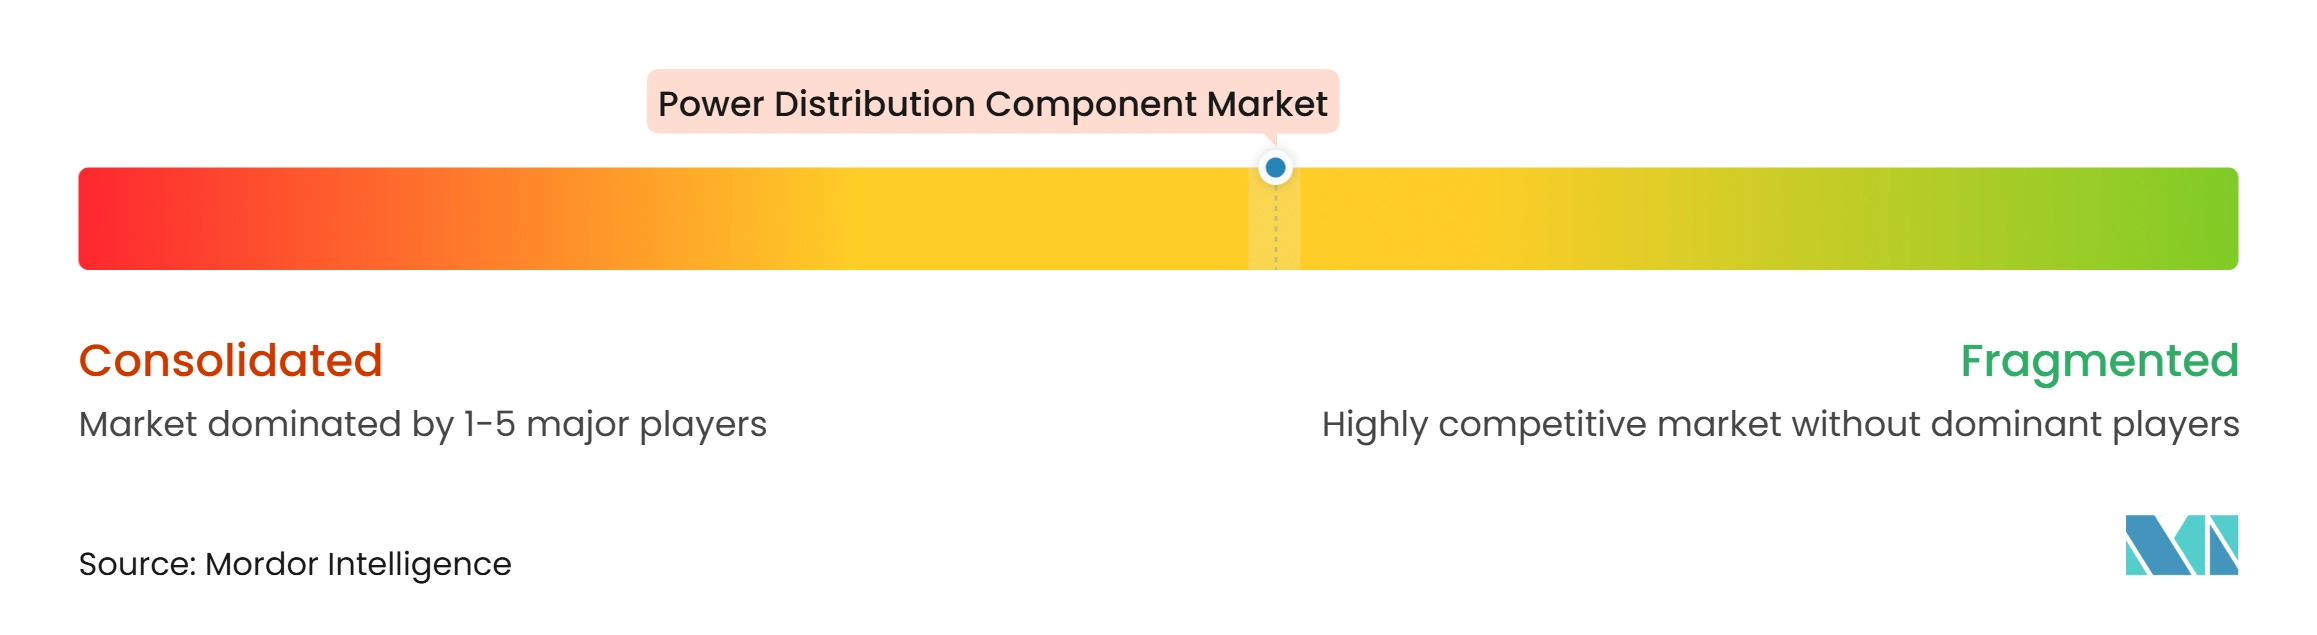
Le marché des composants de distribution d'énergie est modérément concentré parmi les grands fournisseurs mondiaux et fragmenté parmi les fabricants régionaux plus petits. ABB, Siemens, Schneider Electric, Hitachi Energy et GE Vernova se disputent les grands contrats de services publics et de centres de données. CHINT, LS ELECTRIC et WEG ont de solides positions régionales et participent à des appels d'offres internationaux sélectionnés. L'échelle dans la fabrication, la certification et le support technique est importante car les fournisseurs intégrés peuvent fournir des appareillages de connexion, des relais, des disjoncteurs et des jeux de barres dans un seul ensemble.
L'expansion des capacités est une réponse concurrentielle centrale à des volumes de commandes plus élevés. ABB a annoncé 200 millions USD d'investissements dans la fabrication moyenne tension en Europe en mai 2026, dont une installation de 100 millions USD à Dalmine, en Italie. Le programme comprend des appareillages de connexion à isolation par air et sans SF₆, des appareillages de connexion à isolation gazeuse, des interrupteurs sous vide et des relais de protection. Le programme allemand de Siemens de juillet 2026 vise à ajouter de la capacité pour les équipements de centres de données, d'e-mobilité et industriels. Ces investissements visent à améliorer les délais de livraison et à renforcer la couverture de fabrication locale.
Les opportunités ouvertes comprennent les équipements sans SF₆ au-dessus de 145 kV, les systèmes de distribution préfabriqués pour centres de données et les systèmes de protection connectés. L'enquête de la Commission Européenne de 2025 a indiqué que l'approvisionnement haute tension conforme à grande échelle pourrait ne pas être pleinement opérationnel avant 2026 ou 2027. ABB a déployé son appareillage de connexion sans SF₆ UniSec V500 pour Enedis dans des postes de transformation français en juin 2026. Powell Industries montre qu'un spécialiste peut remporter une commande importante avec des conceptions certifiées et une capacité disponible. Ces conditions favorisent les fournisseurs qui associent des produits certifiés à un service local réactif et une capacité de fabrication fiable.
Leaders du Secteur des Composants de Distribution d'Énergie
-
Schneider Electric SE
-
ABB Ltd.
-
Siemens AG
-
Eaton Corporation plc
-
GE Vernova Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Composants de Distribution d'Énergie Entreprises couvertes dans ce rapport
- ABB Ltd.
- Bharat Heavy Electricals Limited
- CG Power and Industrial Solutions Limited
- CHINT Group Corporation
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- G&W Electric Company
- GE Vernova Inc.
- HD Hyundai Electric Co., Ltd.
- Hitachi Energy Ltd.
- Hubbell Incorporated
- Hyosung Heavy Industries Corporation
- Larsen & Toubro Limited
- LS ELECTRIC Co., Ltd.
- Lucy Electric UK Limited
- Mitsubishi Electric Corporation
- Ormazabal International S.L.U.
- Powell Industries, Inc.
- Rittal GmbH & Co. KG
- S&C Electric Company
- Schneider Electric SE
- Siemens AG
- TBEA Co., Ltd.
- Toshiba Energy Systems and Solutions Corporation
- WEG S.A.
Développements industriels récents dans Marché des Composants de Distribution d'Énergie
- Octobre 2026 : Siemens a annoncé plus de 200 millions USD pour deux nouvelles installations américaines à Pendergrass, en Géorgie, et à Grand Prairie, au Texas, pour produire des appareillages de connexion électriques et des panneaux de distribution pour les centres de données d'intelligence artificielle, créant plus de 1 500 emplois.
- Juillet 2026 : Siemens s'est engagé à investir 300 millions EUR pour étendre la fabrication d'appareillages de connexion à Francfort-sur-le-Main et construire une nouvelle installation fournisseur à Offenbach, en Allemagne, ciblant les marchés finaux des centres de données, de l'e-mobilité et de l'industrie, avec une production à la nouvelle installation prévue pour commencer au printemps 2027 et jusqu'à 700 emplois prévus d'ici 2030.
- Mai 2026 : ABB a annoncé 200 millions USD dans la fabrication moyenne tension en Europe, dont une installation de 100 millions USD à Dalmine, en Italie, et 5 expansions supplémentaires d'usines nationales produisant des appareillages de connexion à isolation par air et sans SF₆, des appareillages de connexion à isolation gazeuse, des interrupteurs sous vide et des relais de protection.
- Avril 2026 : Powell Industries a reçu une commande d'appareillages de connexion moyenne tension dépassant 400 millions USD d'un opérateur de centre de données, portant son carnet de commandes total à 2,4 milliards USD.
Portée du Rapport Mondial sur le Marché des Composants de Distribution d'Énergie
Les composants de distribution d'énergie sont des dispositifs et des assemblages électriques utilisés pour contrôler, protéger, isoler et distribuer l'énergie électrique des postes de transformation et des réseaux de distribution aux utilisateurs finaux dans les applications résidentielles, commerciales, industrielles et d'infrastructure. Ces composants comprennent les appareillages de connexion, les disjoncteurs, les sectionneurs et interrupteurs d'isolement, les relais de protection et de contrôle, les jeux de barres et conducteurs, les tableaux de distribution, les panneaux de distribution et les tableaux de commande de moteurs. Ils sont conçus pour gérer les charges électriques, interrompre les courants de défaut, prévenir les dommages aux équipements, faciliter la maintenance en toute sécurité et assurer une distribution fiable de l'énergie à différents niveaux de tension. Les composants de distribution d'énergie sont couramment installés dans les postes de transformation électriques, les réseaux de distribution des services publics, les bâtiments commerciaux, les installations industrielles, les centres de données, les établissements de santé, les infrastructures de transport et les installations pétrolières et gazières. En fonction des exigences de tension, des conditions d'exploitation et des environnements d'installation, ces composants intègrent différentes technologies d'isolation, notamment l'isolation par air, par gaz, sous vide et par huile.
Le Marché Mondial des Composants de Distribution d'Énergie est segmenté par type de produit, niveau de tension, type d'isolation et secteur d'utilisation finale. Par type de produit, le marché est segmenté en appareillages de connexion, disjoncteurs, sectionneurs et interrupteurs d'isolement, relais de protection et de contrôle, jeux de barres et conducteurs, tableaux de distribution, panneaux de distribution, tableaux de commande de moteurs et autres composants de distribution d'énergie. Par niveau de tension, le marché est segmenté en inférieur à 11 kV, 11 kV à 33 kV, supérieur à 33 kV à 66 kV, supérieur à 66 kV à 132 kV et supérieur à 132 kV. Par type d'isolation, le marché est segmenté en composants à isolation par air, composants à isolation gazeuse, composants à isolation sous vide, composants à isolation par huile et autres technologies d'isolation. Par secteur d'utilisation finale, le marché est segmenté en résidentiel, bâtiments commerciaux, installations industrielles, énergie et services publics, centres de données et infrastructure informatique, pétrole et gaz, transports et chemins de fer, établissements de santé et institutionnels et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des composants de distribution d'énergie dans 26 pays dans les principales régions, notamment l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Appareillage de Connexion |
| Disjoncteurs |
| Sectionneurs et Interrupteurs d'Isolement |
| Relais de Protection et de Contrôle |
| Jeux de Barres et Conducteurs |
| Tableaux de Distribution |
| Panneaux de Distribution |
| Tableaux de Commande de Moteurs |
| Autres Composants de Distribution d'Énergie |
| Inférieur à 11 kV |
| 11 kV à 33 kV |
| Supérieur à 33 kV à 66 kV |
| Supérieur à 66 kV à 132 kV |
| Supérieur à 132 kV |
| Composants à Isolation par Air |
| Composants à Isolation Gazeuse |
| Composants à Isolation sous Vide |
| Composants à Isolation par Huile |
| Autres Technologies d'Isolation |
| Résidentiel |
| Bâtiments Commerciaux |
| Installations Industrielles |
| Énergie et Services Publics |
| Centres de Données et Infrastructure Informatique |
| Pétrole et Gaz |
| Transports et Chemins de Fer |
| Établissements de Santé et Institutionnels |
| Autres Secteurs d'Utilisation Finale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Appareillage de Connexion | |
| Disjoncteurs | ||
| Sectionneurs et Interrupteurs d'Isolement | ||
| Relais de Protection et de Contrôle | ||
| Jeux de Barres et Conducteurs | ||
| Tableaux de Distribution | ||
| Panneaux de Distribution | ||
| Tableaux de Commande de Moteurs | ||
| Autres Composants de Distribution d'Énergie | ||
| Par Niveau de Tension | Inférieur à 11 kV | |
| 11 kV à 33 kV | ||
| Supérieur à 33 kV à 66 kV | ||
| Supérieur à 66 kV à 132 kV | ||
| Supérieur à 132 kV | ||
| Par Type d'Isolation | Composants à Isolation par Air | |
| Composants à Isolation Gazeuse | ||
| Composants à Isolation sous Vide | ||
| Composants à Isolation par Huile | ||
| Autres Technologies d'Isolation | ||
| Par Secteur d'Utilisation Finale | Résidentiel | |
| Bâtiments Commerciaux | ||
| Installations Industrielles | ||
| Énergie et Services Publics | ||
| Centres de Données et Infrastructure Informatique | ||
| Pétrole et Gaz | ||
| Transports et Chemins de Fer | ||
| Établissements de Santé et Institutionnels | ||
| Autres Secteurs d'Utilisation Finale | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la prévision pour les composants de distribution d'énergie jusqu'en 2032 ?
Le secteur devrait croître de 24,92 milliards USD en 2026 à 34,77 milliards USD d'ici 2032, à un CAGR de 5,26%, porté par le renouvellement du réseau, les nouvelles connexions et les mises à niveau de capacité à l'échelle mondiale sur la période de prévision.
Quelle catégorie de produits détient la plus grande part ?
L'appareillage de connexion domine la demande de produits avec 35,4% de part des revenus en 2026 car les services publics, les usines et les bâtiments nécessitent tous une protection des circuits.
Quel type d'équipement devrait croître le plus rapidement ?
Les tableaux de commande de moteurs devraient s'étendre à un CAGR de 5,7% jusqu'en 2032, soutenus par les systèmes de refroidissement, de fabrication et de pompage.
Pourquoi les centres de données augmentent-ils la demande d'équipements électriques ?
Les centres de données nécessitent un approvisionnement anticipé en appareillages de connexion et en systèmes de protection, tandis que la consommation mondiale d'électricité des centres de données devrait atteindre 945 TWh d'ici 2030.
Quelle région est en tête de la demande mondiale ?
L'Asie-Pacifique est en tête avec 41,4% de part des revenus en 2026 et devrait croître à un CAGR de 5,5% jusqu'en 2032, soutenue par les investissements dans le réseau chinois et indien.
Comment l'élimination progressive du SF₆ affecte-t-elle les achats d'équipements ?
Les règles de l'UE de 2026 pour les nouveaux équipements 24 kV encouragent les achats d'appareillages de connexion sous vide et autres conceptions sans SF₆, modifiant les décisions de test des produits, de qualification des fournisseurs et de planification des usines.