
Tamanho e Participação do Mercado de Educação Online
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 285.13 Bilhões de dólares |
| Tamanho do Mercado (2032) | 346.24 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.96 % |
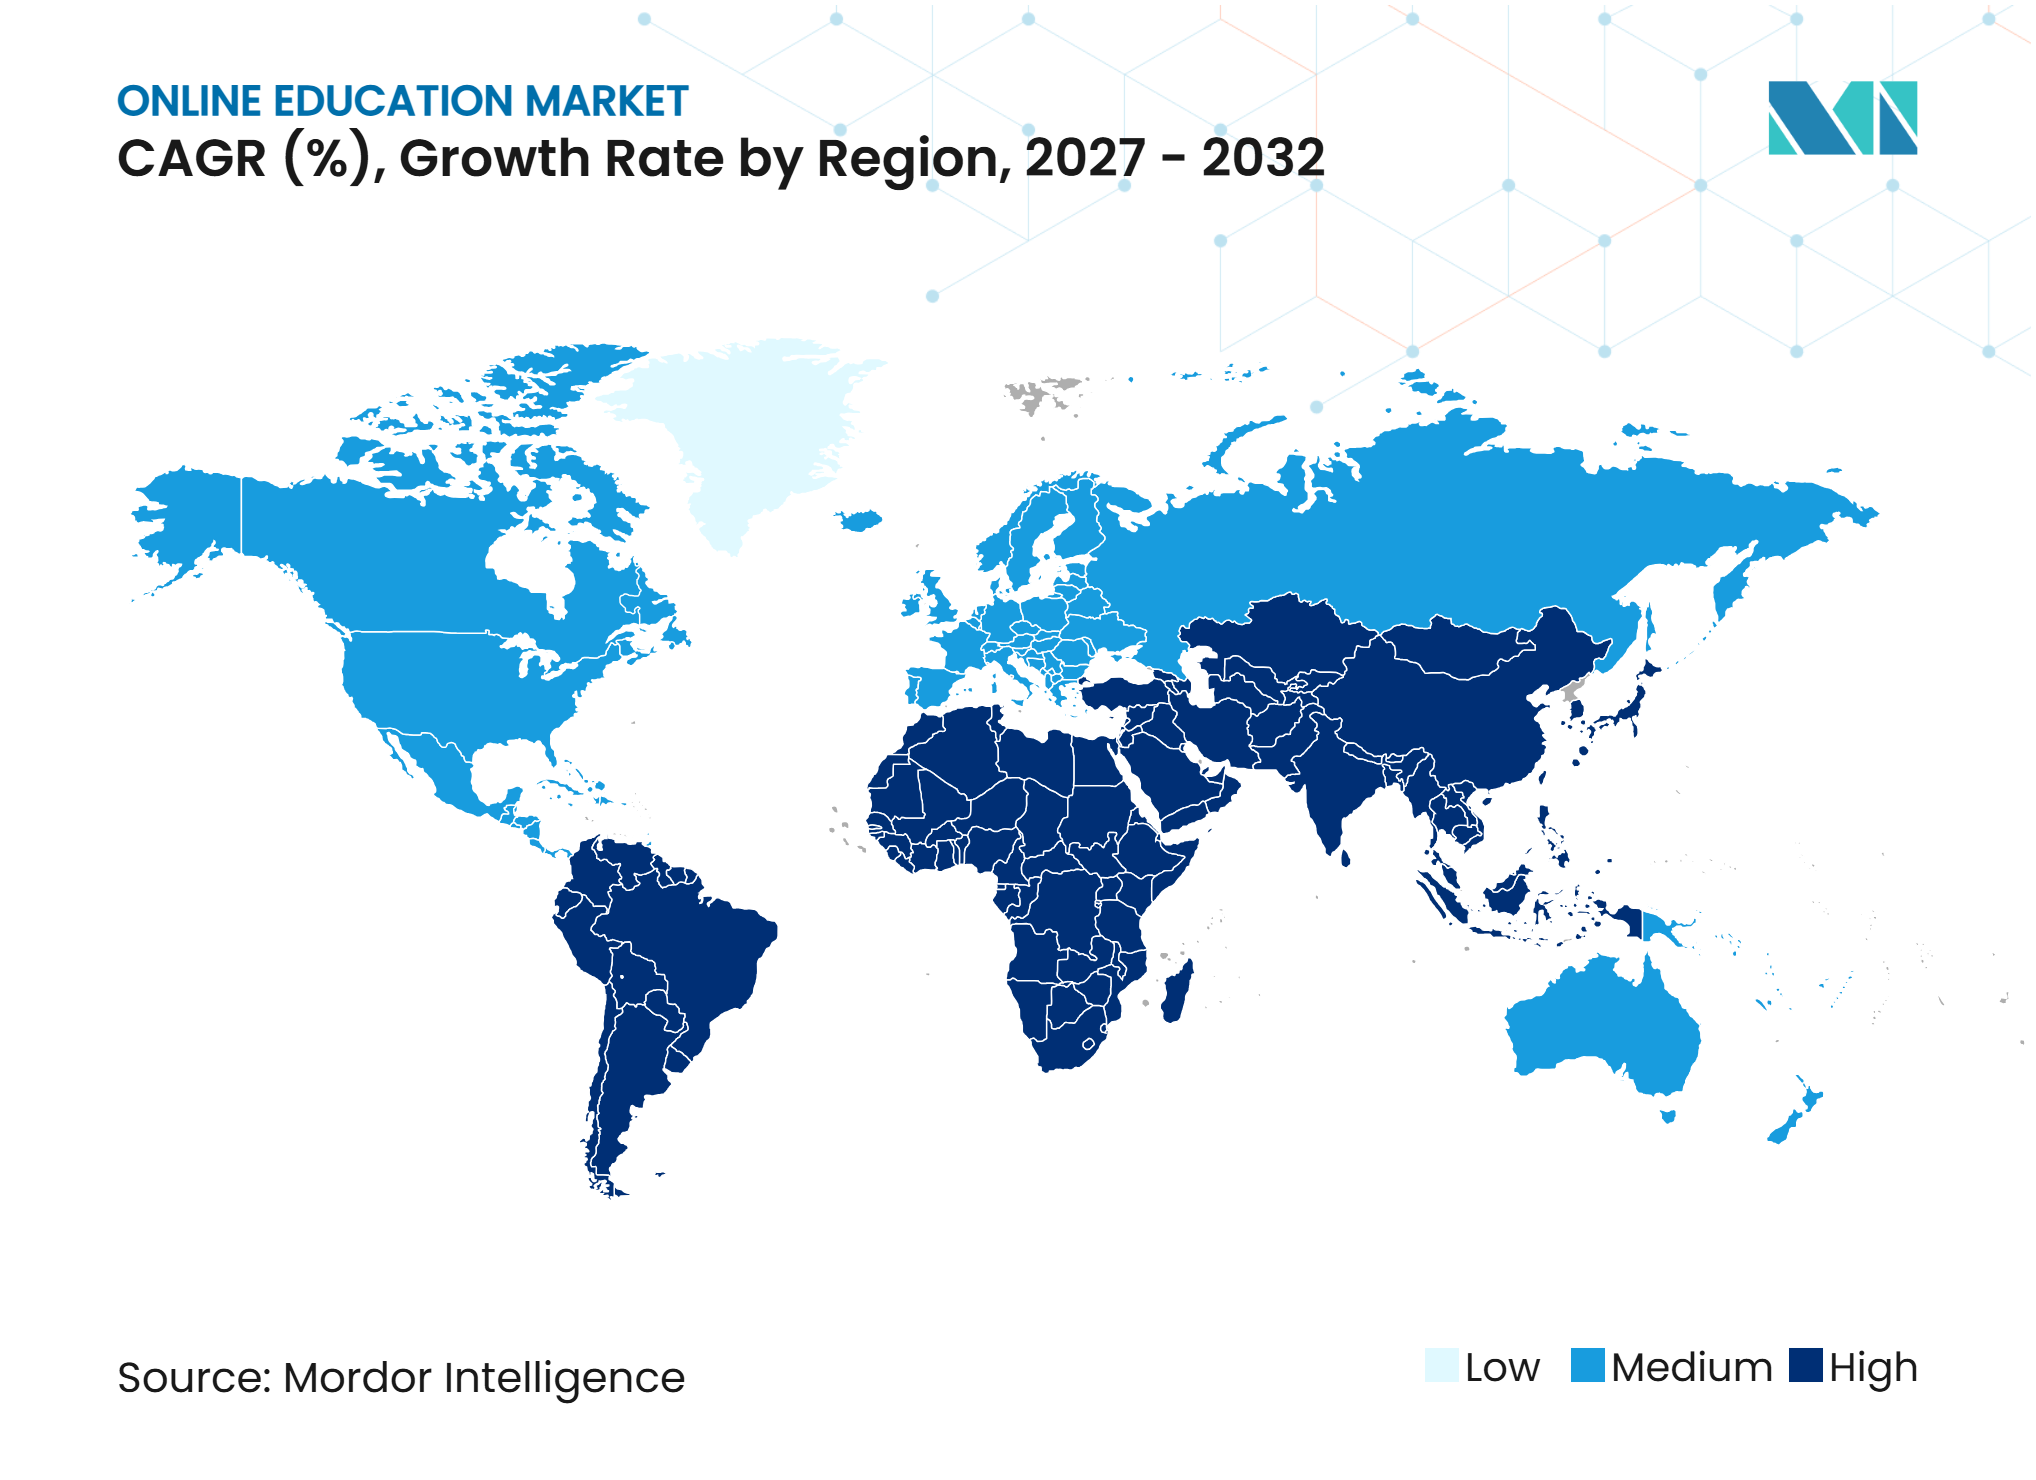
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Educação Online por Mordor Intelligence
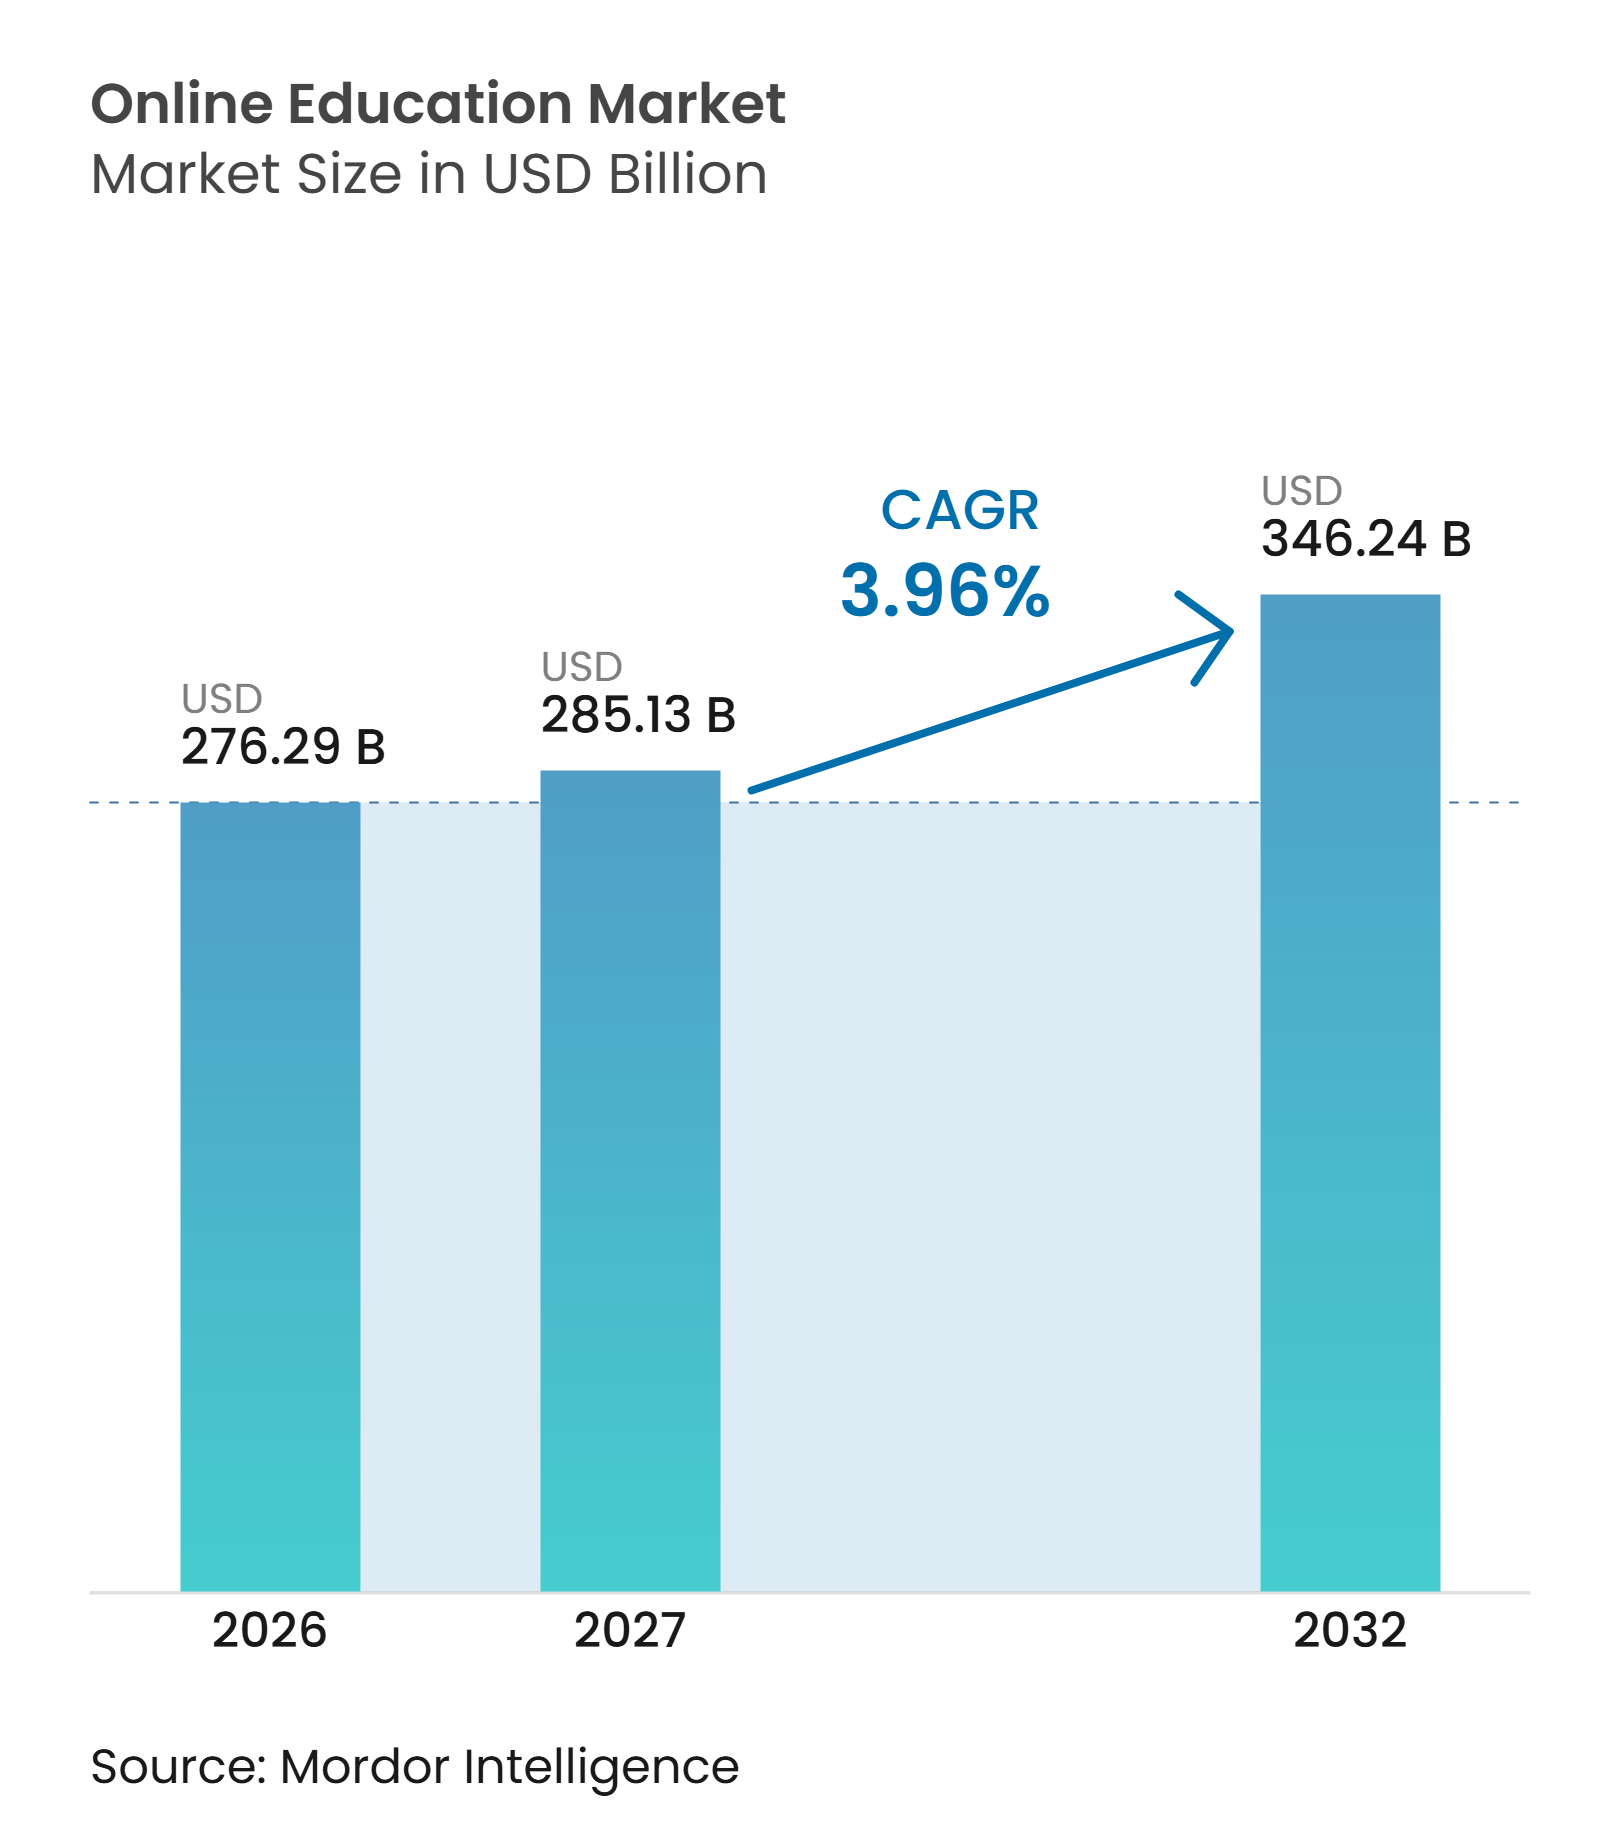
O tamanho do mercado global de educação online foi avaliado em 276,29 bilhões de USD em 2026 e estima-se que cresça de 285,13 bilhões de USD em 2027 para atingir 346,24 bilhões de USD até 2032, a um CAGR de 3,96% durante o período de previsão (2027-2032). O crescimento no mercado de educação online é sustentado pela expansão da conectividade móvel, programas de qualificação financiados por empregadores e investimento público em sistemas de aprendizagem digital. A pressão competitiva de ofertas gratuitas e freemium limita os preços médios de venda, enquanto contratos institucionais proporcionam aos provedores uma base de receita mais duradoura. Plataformas que combinam alcance ao consumidor com aprendizagem empresarial, credenciais verificadas e integrações de fluxo de trabalho estão melhor posicionadas para aumentar os valores dos contratos e reter compradores. A Ásia-Pacífico permanece importante para o mercado global de educação online, pois plataformas governamentais, parcerias com a indústria e uma grande base de aprendizes com foco em dispositivos móveis apoiam a entrega acessível em escala. No entanto, baixas taxas de conclusão de cursos, conectividade rural desigual e requisitos de idioma continuam a limitar a participação em vários mercados de alto potencial.
Principais Conclusões do Relatório
- Por modelo de aprendizagem, a aprendizagem autônoma representou 52,60% da participação no mercado global de educação online em 2026, enquanto a aprendizagem adaptativa tem projeção de crescer a um CAGR de 4,85% até 2032.
- Por implantação, a implantação em nuvem representou 72,40% da participação no mercado global de educação online em 2026 e tem projeção de crescer a um CAGR de 4,96% até 2032.
- Por oferta, conteúdo e cursos representaram 42,80% da participação no mercado global de educação online em 2026, enquanto avaliação e credenciamento tem projeção de crescer a um CAGR de 4,74% até 2032.
- Por usuário final, os aprendizes individuais representaram 76,40% da participação no mercado global de educação online em 2026, enquanto organizações corporativas e empresariais têm projeção de crescer a um CAGR de 4,68% até 2032.
- Por geografia, a América do Norte representou 35,20% da participação no mercado global de educação online em 2026, enquanto a Ásia-Pacífico tem projeção de crescer a um CAGR de 4,41% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Penetração de Smartphones e Internet de Alta Velocidade | +0.9% | Global, com ganhos mais expressivos na Ásia-Pacífico, África Subsaariana e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Qualificação e Requalificação Corporativa para o Trabalho Habilitado por IA | +0.8% | Global, mais forte nos centros tecnológicos da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Iniciativas Governamentais de Educação Digital | +0.6% | Ásia-Pacífico, Europa e Oriente Médio e África | Médio prazo (2-4 anos) |
| Vantagens de Flexibilidade e Custo em Relação ao Treinamento Presencial | +0.4% | Global, mais pronunciado na América do Sul e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Parcerias de Microcredenciais entre Universidades, Empregadores e Plataformas | +0.5% | América do Norte, Austrália, Europa e Ásia-Pacífico e Oriente Médio e África em estágio inicial | Médio prazo (2-4 anos) |
| Personalização Baseada em IA e Criação Automatizada de Conteúdo | +0.7% | Global, concentrado entre plataformas com grandes conjuntos de dados de aprendizes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Penetração de Smartphones e Internet de Alta Velocidade
A banda larga móvel serve como principal ponto de entrada para o mercado global de educação online em muitas economias emergentes. A União Internacional de Telecomunicações (UIT) reportou 99 assinaturas de banda larga móvel por 100 habitantes em todo o mundo em 2025, enquanto o 5G cobria 55% da população global. A UIT também reportou que 6 bilhões de pessoas, ou 74% da população global, estavam online em 2025[1]. Essa infraestrutura apoia o mercado global de educação online ao viabilizar sessões de aprendizagem curtas e frequentes por meio de cursos otimizados para dispositivos móveis, conteúdo para download e formatos de aprendizagem com baixo consumo de dados. A expansão das plataformas públicas digitais de aprendizagem está tornando o acesso móvel cada vez mais relevante, permitindo que os aprendizes acessem cursos formais, desenvolvimento de habilidades e programas vinculados a créditos por meio de um único dispositivo. No entanto, a população offline continua a restringir o mercado global de educação online, particularmente em regiões com acessibilidade limitada a dispositivos, fornecimento de energia elétrica não confiável e conectividade de banda larga inadequada.
Qualificação e Requalificação Corporativa para o Trabalho Habilitado por IA
A demanda por aprendizagem corporativa está se deslocando para programas mais curtos que ajudam os funcionários a utilizar ferramentas de IA e desenvolver habilidades específicas para o trabalho. O Relatório de Aprendizagem no Local de Trabalho 2025 do LinkedIn Learning constatou que 49% dos profissionais de aprendizagem e desenvolvimento identificaram uma crise de habilidades[2]. A Microsoft comprometeu 4 bilhões de USD ao longo de cinco anos por meio de sua iniciativa Elevate para apoiar tecnologia de nuvem de IA e programas de qualificação para escolas, faculdades comunitárias e organizações sem fins lucrativos. A iniciativa tem como objetivo ajudar 20 milhões de pessoas a obterem credenciais em IA em dois anos. Essa mudança apoia plataformas globais de educação online que podem atender a grandes grupos de empregadores, acompanhar o progresso de habilidades e integrar-se a sistemas de gestão de talentos.
Iniciativas Governamentais de Educação Digital
O investimento governamental gera demanda por plataformas e conteúdo que diferem das matrículas financiadas por consumidores. A China lançou uma estratégia nacional de educação digital em abril de 2025, abrangendo integração de IA, aprendizagem ao longo da vida e cooperação internacional. Em 2025, a plataforma Educação Inteligente da China tinha mais de 160 milhões de usuários registrados e registrou mais de 61,3 bilhões de visualizações. A plataforma SWAYAM da Índia registrou mais de 51,5 milhões de matrículas em mais de 16.530 cursos, e 401 universidades permitiram até 40% de transferência de créditos sob a Política Nacional de Educação 2020. Essas iniciativas ampliam o acesso e estabelecem padrões de aprendizagem digital, mas podem aumentar a concorrência de preços para provedores comerciais que atendem a aprendizes acadêmicos. O mercado global de educação online requer conteúdo localmente relevante, sistemas interoperáveis e alinhamento com estruturas nacionais de transferência de créditos e garantia de qualidade.
Vantagens de Flexibilidade e Custo em Relação ao Treinamento Presencial
A aprendizagem online reduz as restrições de deslocamento e agendamento para indivíduos que não podem participar de programas em tempo integral. Dados da OCDE mostraram que o gasto médio do governo por estudante de ensino superior nos países da OCDE foi de 15.102 USD em 2025, enquanto o gasto privado teve média de 6.343 USD. O acesso a plataformas de aprendizagem online aumentou de 52% para 81% das escolas nos países da OCDE entre 2020 e 2025. A vantagem de custo vai além das taxas dos cursos, pois os aprendizes podem continuar trabalhando enquanto concluem programas curtos. Essa flexibilidade é relevante, pois caminhos alternativos apoiam profissionais em atividade e estudantes que buscam aprendizagem reconhecida paralelamente à educação formal. O apoio de mensalidades por parte dos empregadores e as credenciais empilháveis incentivam ainda mais os gastos recorrentes com aprendizagem, em vez de uma única decisão de matrícula em tempo integral.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixas Taxas de Conclusão e Fricção no Engajamento do Aprendiz | -0.5% | Global, mais agudo no segmento de MOOCs para consumidores | Curto prazo (≤ 2 anos) |
| Lacunas de Conectividade em Áreas Rurais e de Baixa Renda | -0.4% | África Subsaariana, Sul da Ásia, Ásia-Pacífico rural e partes da América do Sul | Médio prazo (2-4 anos) |
| Complexidade de Conteúdo Multilíngue e Localização | -0.3% | Ásia-Pacífico, Oriente Médio e África, América do Sul e partes da Europa | Médio prazo (2-4 anos) |
| Carga de Conformidade com Privacidade, Segurança Infantil e Governança de IA | -0.3% | Global, incluindo jurisdições com regras de proteção de dados e IA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Baixas Taxas de Conclusão e Fricção no Engajamento do Aprendiz
A baixa taxa de conclusão de cursos continua sendo um desafio para plataformas de aprendizagem online voltadas ao consumidor. Um estudo publicado em 2015 analisou 221 cursos online abertos e massivos (MOOCs) e reportou uma taxa mediana de conclusão de 12,6%, com taxas variando de 0,7% a 52,1%. Esses resultados destacam a dificuldade de manter o engajamento do aprendiz, embora os resultados não devam ser tratados como um referencial atual de conclusão para toda a indústria. Um estudo de 2025 com mais de 5.000 registros de usuários constatou que maior consumo de vídeo e participação em questionários estavam associados a taxas de conclusão mais altas[3]. Para os provedores de educação online, melhorar o engajamento do aprendiz e apoiar o progresso mensurável da aprendizagem pode ajudar a fortalecer o valor percebido do curso e a retenção. As plataformas podem explorar lembretes de progresso, trilhas de aprendizagem personalizadas, avaliações interativas e coaching para combater o desengajamento e melhorar a experiência de aprendizagem.
Lacunas de Conectividade em Áreas Rurais e de Baixa Renda
As lacunas de conectividade limitam o acesso à educação online em áreas onde ela poderia gerar os maiores benefícios sociais e para a força de trabalho. O Banco Mundial reportou em 2025 que aproximadamente um terço da população global permanecia offline, principalmente em ambientes rurais, de baixa renda e frágeis[4]. Dados da UIT mostraram que o uso da internet era de 36% na África e 23% nos países de baixa renda, em comparação com 94% nas economias de alta renda. Globalmente, o acesso à internet em áreas rurais atingiu 58%, em comparação com 85% nas áreas urbanas. Uma avaliação do Banco Mundial sobre ferramentas de educação baseadas em IA na Índia e na Nigéria identificou eletricidade intermitente, disponibilidade limitada de dispositivos e banda larga não confiável como principais barreiras para os aprendizes que mais poderiam se beneficiar. Os provedores precisam de produtos com capacidade offline, baixa largura de banda e leves para dispositivos móveis para atender essas áreas de forma eficaz.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise do Comportamento de Estudantes e Aprendizes
O Relatório de Resultados dos Aprendizes da Coursera de 2025, baseado em 52.862 aprendizes de 179 países, constatou que 38% se matricularam para avançar em suas carreiras atuais, 21% para garantir seu primeiro emprego profissional e 20% para mudar de carreira. Adicionalmente, 11% buscaram interesses pessoais, enquanto 8% visavam iniciar ou expandir um negócio. Após concluir os cursos, 46% relataram aumentos salariais e 27% avançaram para níveis de cargo mais elevados. Esses resultados indicam que o avanço na carreira e a empregabilidade foram as principais motivações entre os aprendizes online pesquisados.
Os aprendizes também demonstraram demanda por formatos flexíveis. O relatório da Universidade de Oxford de 2025 constatou que 55% dos entrevistados preferiram a aprendizagem híbrida, combinando instrução online e presencial. Enquanto isso, 45% preferiram a aprendizagem online ao vivo e autodirigida, enquanto 38% preferiram o estudo totalmente presencial. Os entrevistados valorizaram horários flexíveis, certificados de conclusão, conteúdo de vídeo de alta qualidade, feedback de avaliação e interação com especialistas. Em média, esperavam dedicar de 3 a 8 horas por semana a cursos online, destacando a importância de cargas de trabalho gerenciáveis e entrega flexível.
Inteligência de Desempenho Educacional
A UNESCO reportou que as matrículas no ensino superior global atingiram 264 milhões de estudantes em 2025, mais do que o dobro do nível de 2000. A taxa bruta de matrículas foi de 9% na África Subsaariana, em comparação com 43% globalmente, destacando disparidades no acesso. No entanto, os dados de matrícula não estabelecem proporções aluno-professor nem confirmam escassez de instrutores. Dados da UNESCO mostraram que 40% das escolas primárias e 50% das escolas de ensino fundamental II em todo o mundo tinham conectividade à internet, limitando a instrução digital. Cursos online, aulas gravadas e avaliações automatizadas ampliam o acesso, mas não abordam de forma independente a escassez de professores qualificados. Provedores que combinam entrega escalável com suporte de instrutores, feedback e conteúdo acessível podem ajudar as instituições a expandir sua capacidade.
O acesso geográfico e a prontidão digital moldam a demanda por aprendizagem online. O Relatório de Conectividade Global da UIT de 2025 encontrou lacunas no uso da internet superiores a 60 pontos percentuais em alguns países entre pessoas com ensino superior e aquelas com ensino fundamental ou menos. Na Índia, o APAAR fornece um identificador acadêmico único de 12 dígitos vinculado ao DigiLocker e ao Banco Acadêmico de Créditos, apoiando registros digitais, transferências de créditos, trilhas de aprendizagem flexíveis e credenciais interoperáveis. Os provedores devem avaliar a densidade institucional, conectividade, acessibilidade e requisitos de reconhecimento local ao identificar mercados mal atendidos.
Análise de Segmentos
Por Modelo de Aprendizagem:
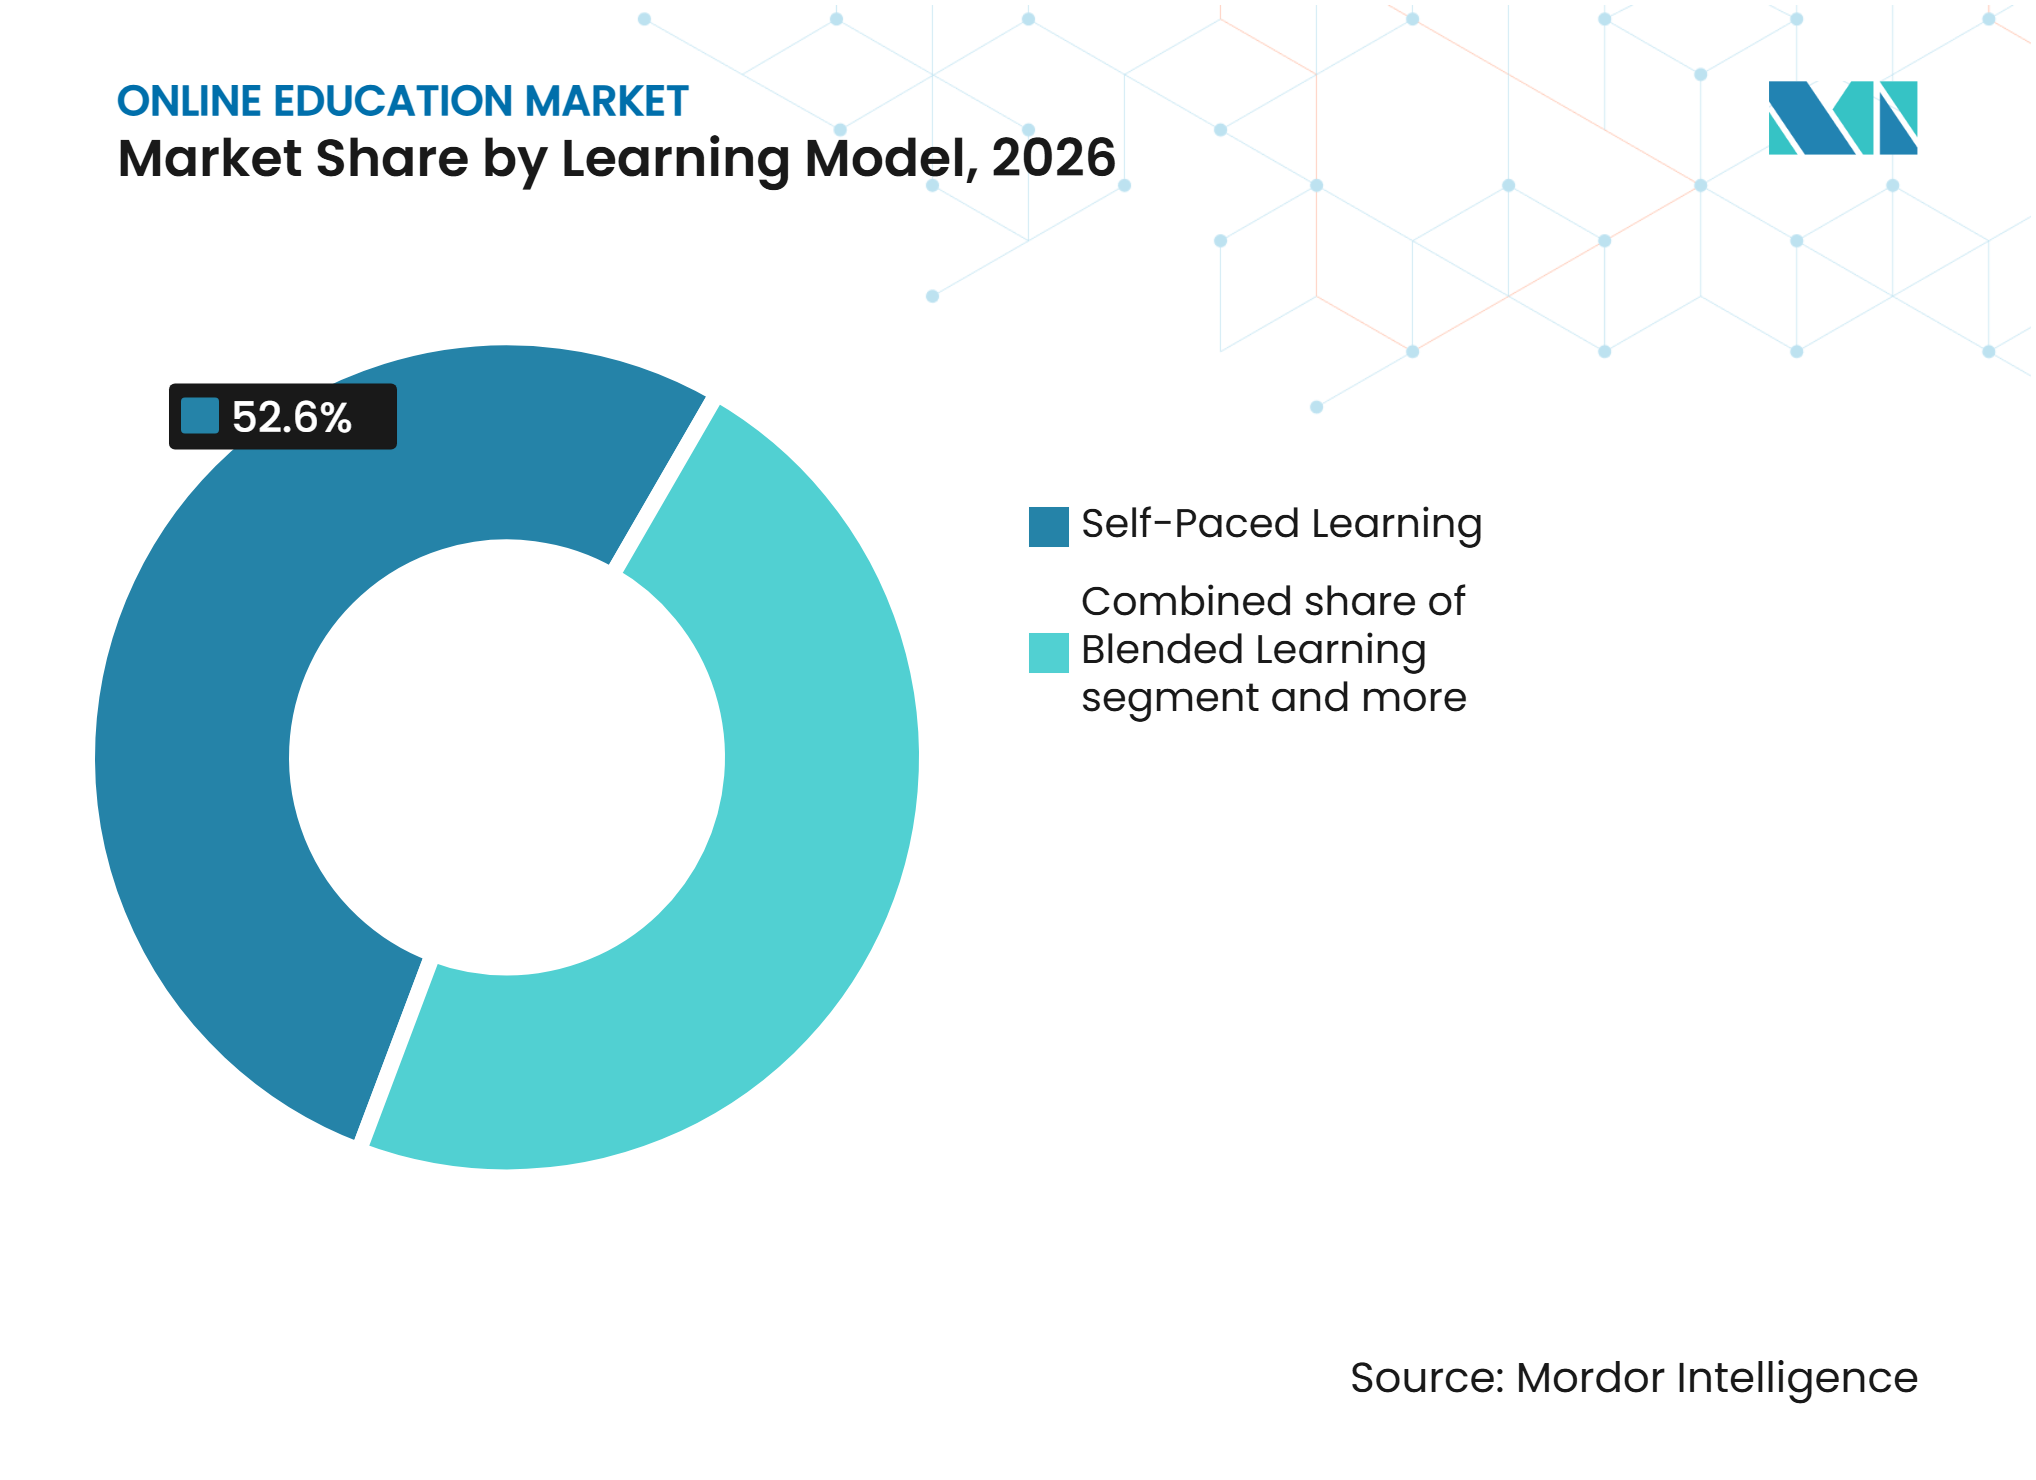
A Aprendizagem Autônoma Lidera a Receita Enquanto a Aprendizagem Adaptativa Ganha ImpulsoA aprendizagem autônoma representou 52,60% da receita em 2026, impulsionada por horários flexíveis e sem presença fixa ou disponibilidade de instrutor. A Coursera reportou 197,3 milhões de aprendizes registrados cumulativos no final de 2025, demonstrando a escala dos catálogos de aprendizagem autônoma. A aprendizagem conduzida por instrutor atende à educação executiva e a programas técnicos complexos, onde feedback ao vivo e responsabilização sustentam preços mais elevados. Os programas híbridos combinam materiais online e avaliações presenciais onde a aprendizagem supervisionada é necessária.
A aprendizagem adaptativa é o modelo de crescimento mais rápido, com o mercado global de educação online projetado para crescer a um CAGR de 4,85% de 2027 a 2032. Ela ajusta o conteúdo com base no desempenho, engajamento e lacunas de conhecimento do aprendiz. Uma meta-análise de 2025 encontrou evidências positivas para resultados de aprendizagem personalizada baseada em IA. Os Pacotes de Fluência em IA da Udemy de 2025 demonstram coaching, simulação de papéis e mapeamento de habilidades. A aprendizagem móvel e a microaprendizagem permitem sessões frequentes e curtas. A oportunidade é mais forte para provedores que melhoram os resultados sem fricção significativa para o usuário.



Por Implantação:
A Infraestrutura em Nuvem Apoia Escala e IntegraçãoA implantação em nuvem representou 72,40% da participação no mercado global de educação online em 2026 e tem projeção de crescer a um CAGR de 4,96% até 2032. Ela requer menor investimento inicial em hardware, escala com as matrículas e fornece atualizações contínuas de software. Os sistemas em nuvem também integram dados de aprendizagem com sistemas de recursos humanos, clientes e gestão de desempenho. A Reunião Ministerial de Educação da APEC de 2025 apoiou modelos centrados no aprendiz e integrados com IA que dependem de tecnologias de aprendizagem adaptativa.
Os sistemas locais permanecem relevantes em governo, defesa, serviços financeiros e saúde, onde os requisitos de soberania de dados são rigorosos. Os compradores podem impedir que os registros dos aprendizes saiam de uma instituição ou jurisdição nacional. As arquiteturas híbridas retêm dados sensíveis no local enquanto utilizam análises baseadas em nuvem ou ferramentas de IA para funções selecionadas. A governança de dados, portanto, influencia as decisões de implantação juntamente com a funcionalidade e o preço. O setor global de educação online deve suportar integração segura e modelos de implantação flexíveis para competir por contratos regulamentados.
Por Oferta:
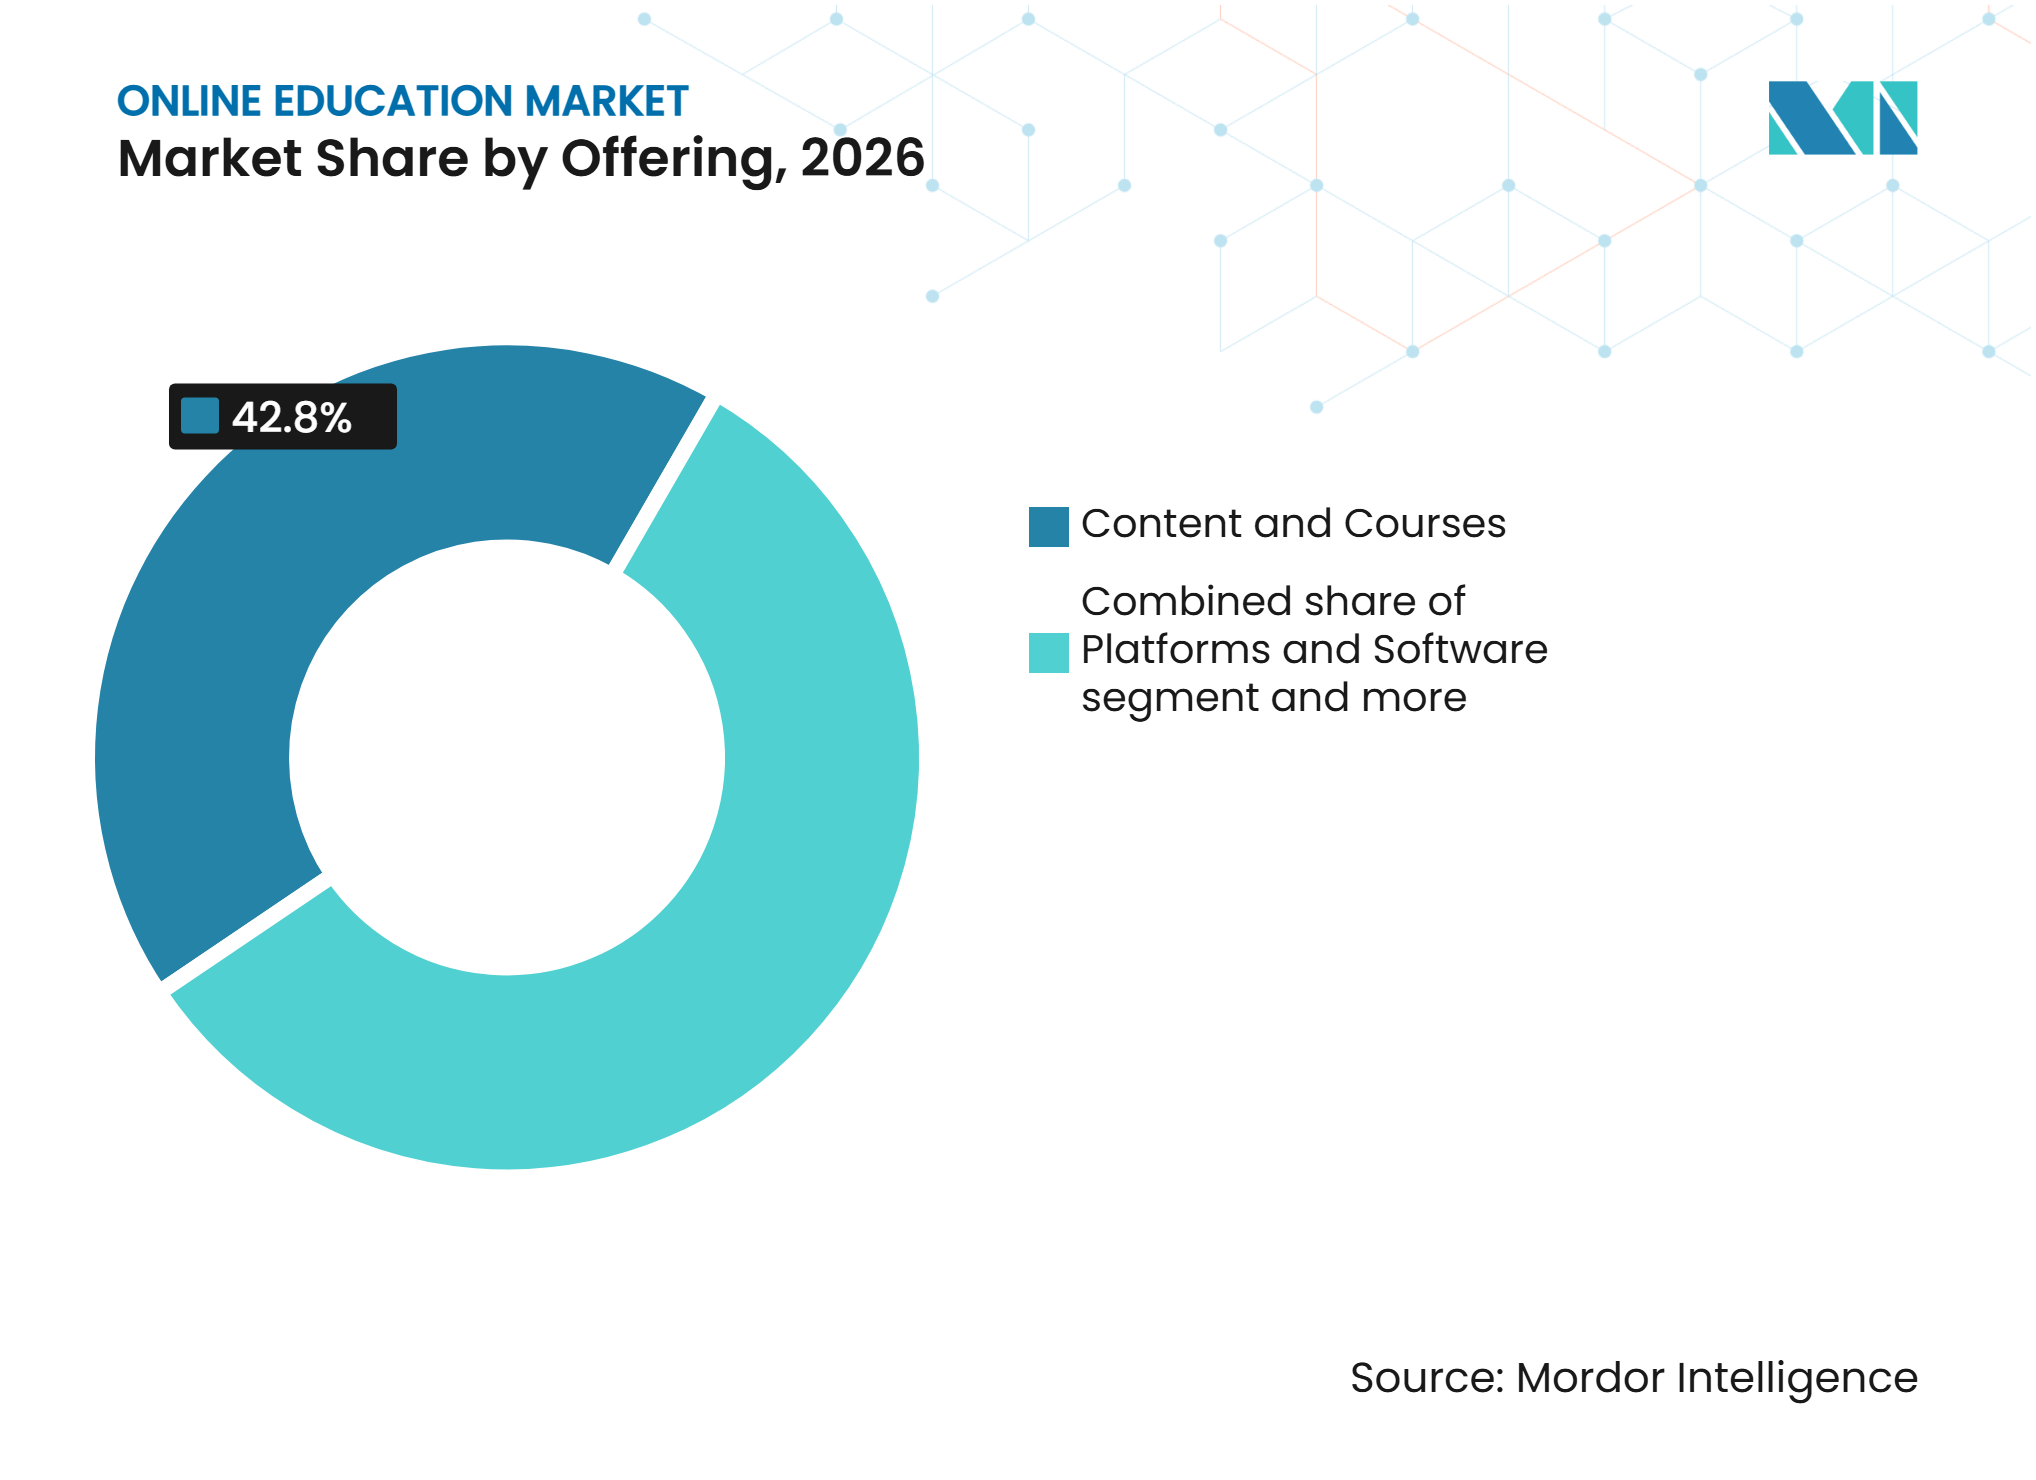
Conteúdo e Cursos Lideram Enquanto o Credenciamento Ganha ImportânciaConteúdo e cursos representaram 42,80% da receita do mercado global de educação online em 2026. As bibliotecas de cursos atraem aprendizes, influenciam a descoberta de plataformas e moldam as decisões de compra dos empregadores. A Pearson reportou crescimento de receita subjacente de 4% para 3.577 milhões de GBP (4.825,77 milhões de USD) em 2025, refletindo a conversão de ativos curriculares estabelecidos em produtos digitais. Plataformas e software, incluindo sistemas de gestão de aprendizagem, ferramentas de autoria e plataformas de experiência de aprendizagem, permanecem ofertas significativas. Esses produtos enfrentam concorrência de preços na extremidade inferior, enquanto os provedores empresariais se diferenciam por meio de análises, mapeamento de habilidades e integrações.
Avaliação e credenciamento são o segmento de oferta de crescimento mais rápido, com projeção de crescer a um CAGR de 4,74% até 2032. Os empregadores buscam cada vez mais evidências verificáveis de habilidades além da conclusão de cursos. As microcredenciais IBM introduzidas pela 2U por meio do edX em 2025 combinaram currículo técnico, instrução ao vivo, aprendizagem autônoma e projetos de conclusão. Serviços e instrução permanecem relevantes para aprendizes que necessitam de coaching, mentoria ou suporte de tutores.

Por Usuário Final:
Aprendizes Individuais Lideram Enquanto a Demanda Empresarial Apoia Contratos de Maior ValorOs aprendizes individuais representaram 76,40% da receita do mercado global de educação online em 2026. Esse grupo inclui pessoas em transição de carreira, estudantes que complementam a educação formal e aprendizes ao longo da vida que buscam desenvolvimento pessoal. A UNESCO registrou 264 milhões de estudantes de ensino superior globalmente em 2025, 25 milhões a mais do que em 2020. Diplomas online, cursos híbridos e microcredenciais complementam as trilhas de estudo tradicionais. Apesar de sua escala, os aprendizes individuais permanecem sensíveis ao preço.
As organizações corporativas e empresariais são o grupo de usuários finais de crescimento mais rápido, com um CAGR previsto de 4,68% até 2032. Os compradores favorecem contratos com múltiplos assentos e buscam resultados mensuráveis, evidências de habilidades e integração com fluxos de trabalho de talentos. O LinkedIn reportou que organizações com programas fortes de aprendizagem e desenvolvimento tinham 42% mais probabilidade de estar avançadas na adoção de IA. As aquisições governamentais também apoiam a demanda por sistemas nacionais de aprendizagem e qualificação de cidadãos. Esses compradores frequentemente exigem controles de governança de dados e hospedagem, aumentando a demanda por implantação segura, análise de habilidades e credenciais reconhecidas.
Análise Geográfica
A América do Norte representou 35,20% do mercado global de educação online em 2026, apoiada por orçamentos de aprendizagem corporativa, adoção de sistemas de gestão de aprendizagem e um setor de ensino superior maduro. A Coursera reportou 757,5 milhões de USD em receita global total em 2025, refletindo a demanda em seus negócios de aprendizagem para consumidores e empresas. A iniciativa Elevate da Microsoft apoia a qualificação em IA por meio de escolas, faculdades comunitárias e organizações sem fins lucrativos. No Canadá e no México, as oportunidades de educação online devem ser avaliadas usando evidências específicas de cada país sobre demanda por aprendizagem empresarial, acesso à internet e dispositivos móveis, e investimento dos empregadores em habilidades da força de trabalho.
A Ásia-Pacífico é a região de crescimento mais rápido, enquanto o mercado global tem projeção de crescer a um CAGR de 4,41% de 2027 a 2032. A plataforma Educação Inteligente da China atingiu mais de 160 milhões de usuários registrados e 61,3 bilhões de visualizações em 2025. A Índia combina grandes volumes de aprendizes com infraestrutura pública digital; o SWAYAM registrou mais de 5,15 crore de matrículas em 16.530 cursos, e o SWAYAM Plus tem 76 memorandos de entendimento com a indústria. Coreia do Sul, Japão, Austrália, Indonésia, Vietnã e Filipinas apoiam a demanda por aprendizagem empresarial, de ensino superior e com foco em dispositivos móveis.
A Europa se beneficia do Plano de Ação para a Educação Digital 2021-2027 e das iniciativas Erasmus+. Os segmentos de Aprendizagem Virtual e Aprendizagem e Habilidades Empresariais da Pearson cresceram 8% e 6%, respectivamente, em 2025. A receita da Coursera na Europa, Oriente Médio e África atingiu 185,9 milhões de USD. Brasil, Emirados Árabes Unidos e Arábia Saudita apoiam a demanda, enquanto o uso de internet de 36% na África Subsaariana limita o acesso.
Inteligência de Infraestrutura e Desenvolvimento Educacional
Os gastos governamentais determinam os recursos educacionais e a adoção de infraestrutura de aprendizagem digital. O relatório Educação em Perspectiva 2025 da OCDE reportou gastos médios de 12.438 USD por estudante na educação primária, secundária e pós-secundária não terciária, em comparação com 15.102 USD na educação terciária, incluindo P&D. A participação da educação nos gastos governamentais diminuiu de 10,9% em 2015 para 10,1% em 2022, aumentando a pressão para demonstrar resultados. Os provedores digitais podem se diferenciar por meio de entrega econômica e escalável e resultados mensuráveis.
O investimento privado combina tecnologia, qualificação da força de trabalho e aquisições. Em julho de 2025, a Microsoft anunciou 4 bilhões de USD por meio do Microsoft Elevate para apoiar credenciais de educação e qualificação em IA. A fusão da Coursera com a Udemy e a aquisição da 365Talents pela Docebo fortaleceram suas capacidades de aprendizagem online e habilidades da força de trabalho. A Aliança Nacional de Tecnologia Educacional da Índia (NEAT) listou 393 empresas de tecnologia educacional e 171 produtos em uma atualização governamental de julho de 2025, com 25% dos cupons de cursos reservados gratuitamente para estudantes econômica e socialmente desfavorecidos. A plataforma Educação Inteligente da China atingiu 164 milhões de usuários e 61,3 bilhões de visualizações de página até abril de 2025.
Cenário Competitivo
Concentração do Mercado
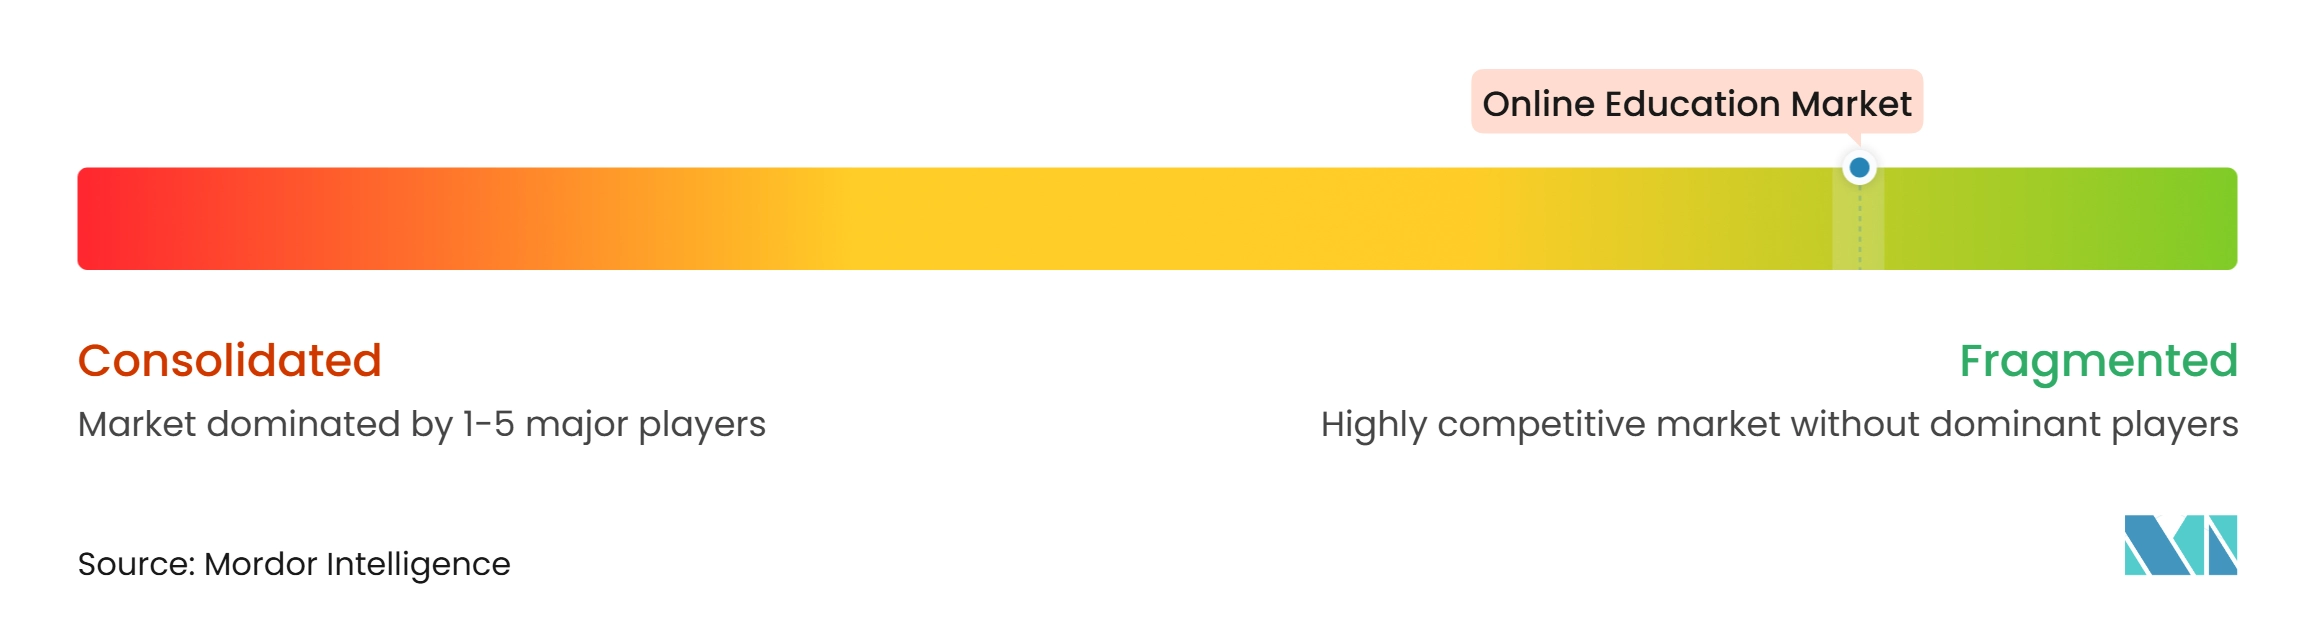
O mercado global de educação online tem baixa concentração, com concorrência fragmentada em aprendizagem para consumidores, treinamento corporativo, sistemas de aprendizagem acadêmica, aprendizagem de idiomas, avaliação e credenciamento. Em maio de 2026, a Coursera concluiu uma combinação totalmente em ações com a Udemy, criando uma empresa combinada com receita pro forma de 2025 superior a 1,5 bilhão de USD e sinergias de custo anuais esperadas de 115 milhões de USD em 24 meses. A Pearson adquiriu a eDynamic Learning em 2025 para fortalecer seu portfólio de educação profissional e técnica. A Docebo adquiriu a 365Talents por 54,6 milhões de USD em consideração em dinheiro, com potenciais pagamentos contingentes. Essas transações refletem esforços para expandir escala, conteúdo vocacional e capacidades de inteligência de habilidades.
Especialização, localização e tecnologia também moldam a concorrência. DataCamp, Pluralsight e Go1 focam em habilidades de dados, treinamento em tecnologia e agregação de conteúdo, respectivamente. Durante seu ciclo de produtos de 2025, a Coursera introduziu tradução e dublagem por IA em 26 idiomas, criação de cursos baseada em IA e tutoria de IA baseada em funções. Na Índia, o PM eVIDYA integra DIKSHA, SWAYAM, 200 canais de TV de Transmissão Direta ao Domicílio (DTH), rádio e outros recursos de aprendizagem digital. O DIKSHA tinha mais de 2 crore de usuários registrados em março de 2026, enquanto o SWAYAM registrou mais de 5,8 crore de matrículas em janeiro de 2026. Os provedores privados podem se diferenciar por meio de cursos especializados, parcerias com empregadores, credenciais reconhecidas, suporte ao aprendiz e entrega multilíngue.
Líderes do Setor de Educação Online
-
Coursera, Inc.
-
Pearson plc
-
Udemy, Inc.
-
LinkedIn Learning
-
2U, Inc., including edX
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Educação Online Empresas cobertas neste relatório
- Coursera, Inc.
- Udemy, Inc.
- LinkedIn Learning, Microsoft Corporation
- Pearson plc
- 2U, Inc., including edX
- Duolingo, Inc.
- Instructure Holdings, Inc.
- Docebo S.p.A.
- Skillsoft Corp.
- Pluralsight LLC
- Udacity, Inc.
- Khan Academy, Inc.
- upGrad Education Private Limited
- Unacademy
- DataCamp, Inc.
- Go1 Pty Ltd
- Moodle Pty Ltd
- D2L Corporation
- PhysicsWallah (PW)
- Cengage Group
Desenvolvimentos industriais recentes em Mercado de Educação Online
- Maio de 2026: A Coursera concluiu sua combinação totalmente em ações com a Udemy, criando uma plataforma de habilidades com receita pro forma de 2025 superior a 1,5 bilhão de USD e 115 milhões de USD em sinergias de custo anuais esperadas em 24 meses. Os ex-acionistas da Coursera e da Udemy detêm 59% e 41%, respectivamente.
- Janeiro de 2025: A Docebo adquiriu a 365Talents, sediada na França, por 54,6 milhões de USD, mais até 5,1 milhões de USD em ganhos adicionais em 2027. A aquisição adicionou capacidades de inteligência de habilidades baseada em IA, detecção de lacunas e perfilamento da força de trabalho à plataforma de aprendizagem da Docebo.
- Dezembro de 2025: A Coursera e a Udemy anunciaram uma fusão totalmente em ações avaliada em 2,5 bilhões de USD, com base nos preços de fechamento de 16 de dezembro de 2025. Ambos os conselhos aprovaram a transação, que ofereceu aos acionistas da Udemy 26% acima de seu preço de fechamento. A Insight Partners e a New Enterprise Associates assinaram acordos de apoio.
- Dezembro de 2025: A Skillsoft e o edX fizeram parceria para integrar cursos da Oxford Saïd Business School, da Universidade de Harvard e da London School of Economics ao Skillsoft Percipio, alinhando conteúdo liderado por universidades com prioridades de lacunas de habilidades e transformação da força de trabalho com IA.
Escopo do Relatório do Mercado Global de Educação Online
O relatório do mercado global de educação online analisa soluções de aprendizagem digital entregues por meio de plataformas online em todo o mundo. O mercado é segmentado por modelo de aprendizagem (Aprendizagem Autônoma, Aprendizagem Conduzida por Instrutor, Aprendizagem Híbrida, Aprendizagem Adaptativa e Outros), implantação, oferta, usuário final e geografia. O estudo examina os principais impulsionadores, incluindo penetração de smartphones e internet de alta velocidade, qualificação e requalificação corporativa, iniciativas governamentais de educação digital, vantagens de flexibilidade e custo, parcerias de microcredenciais e personalização baseada em IA, juntamente com restrições como baixas taxas de conclusão, lacunas de conectividade, complexidade de conteúdo multilíngue e requisitos de privacidade e governança de IA. Avalia investimento em educação, desenvolvimento de infraestrutura, matrículas de estudantes, mensalidades, comportamento do aprendiz, desenvolvimentos tecnológicos e fatores regulatórios. O relatório fornece tamanho de mercado e previsões de crescimento, análise regional e por país, avaliação do cenário competitivo, concentração de mercado, análise de participação de mercado, desenvolvimentos estratégicos e perfis dos principais provedores. Também explora oportunidades em aprendizagem com baixa largura de banda e offline, conteúdo localizado e trilhas verificadas de habilidades para o emprego. As estimativas e previsões de mercado são apresentadas em valor (USD) em todos os segmentos cobertos.
Visão geral da segmentação
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado da educação online até 2032?
O setor tem projeção de atingir 346,24 bilhões de USD até 2032, crescendo a um CAGR de 3,96% de 2027 a 2032.
Qual modelo de aprendizagem detém a maior participação?
A aprendizagem autônoma lidera com 52,60% de participação na receita em 2026, pois oferece acesso flexível aos aprendizes.
Por que a aprendizagem adaptativa está crescendo mais rápido do que outros modelos de aprendizagem?
A aprendizagem adaptativa tem previsão de crescer a 4,85% até 2032, pois ajusta as trilhas de conteúdo usando dados de desempenho e engajamento do aprendiz.
O que torna a Índia importante para os provedores de aprendizagem digital?
O SWAYAM tem mais de 5,15 crore de matrículas e mais de 16.530 cursos, enquanto as parcerias com a indústria apoiam o desenvolvimento de habilidades em IA, análise de dados e saúde.
Qual grupo de usuários finais está crescendo mais rapidamente?
As organizações corporativas e empresariais têm previsão de crescer a um CAGR de 4,68% até 2032, à medida que os empregadores aumentam o investimento em habilidades de IA e da força de trabalho.
Quais são os principais obstáculos para uma adoção mais ampla?
Baixas taxas de conclusão, lacunas de conectividade rural, demandas de localização e requisitos de privacidade e governança de IA podem limitar a participação e aumentar os custos de entrega.