
Tamaño y Participación del Mercado de Educación en Línea
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
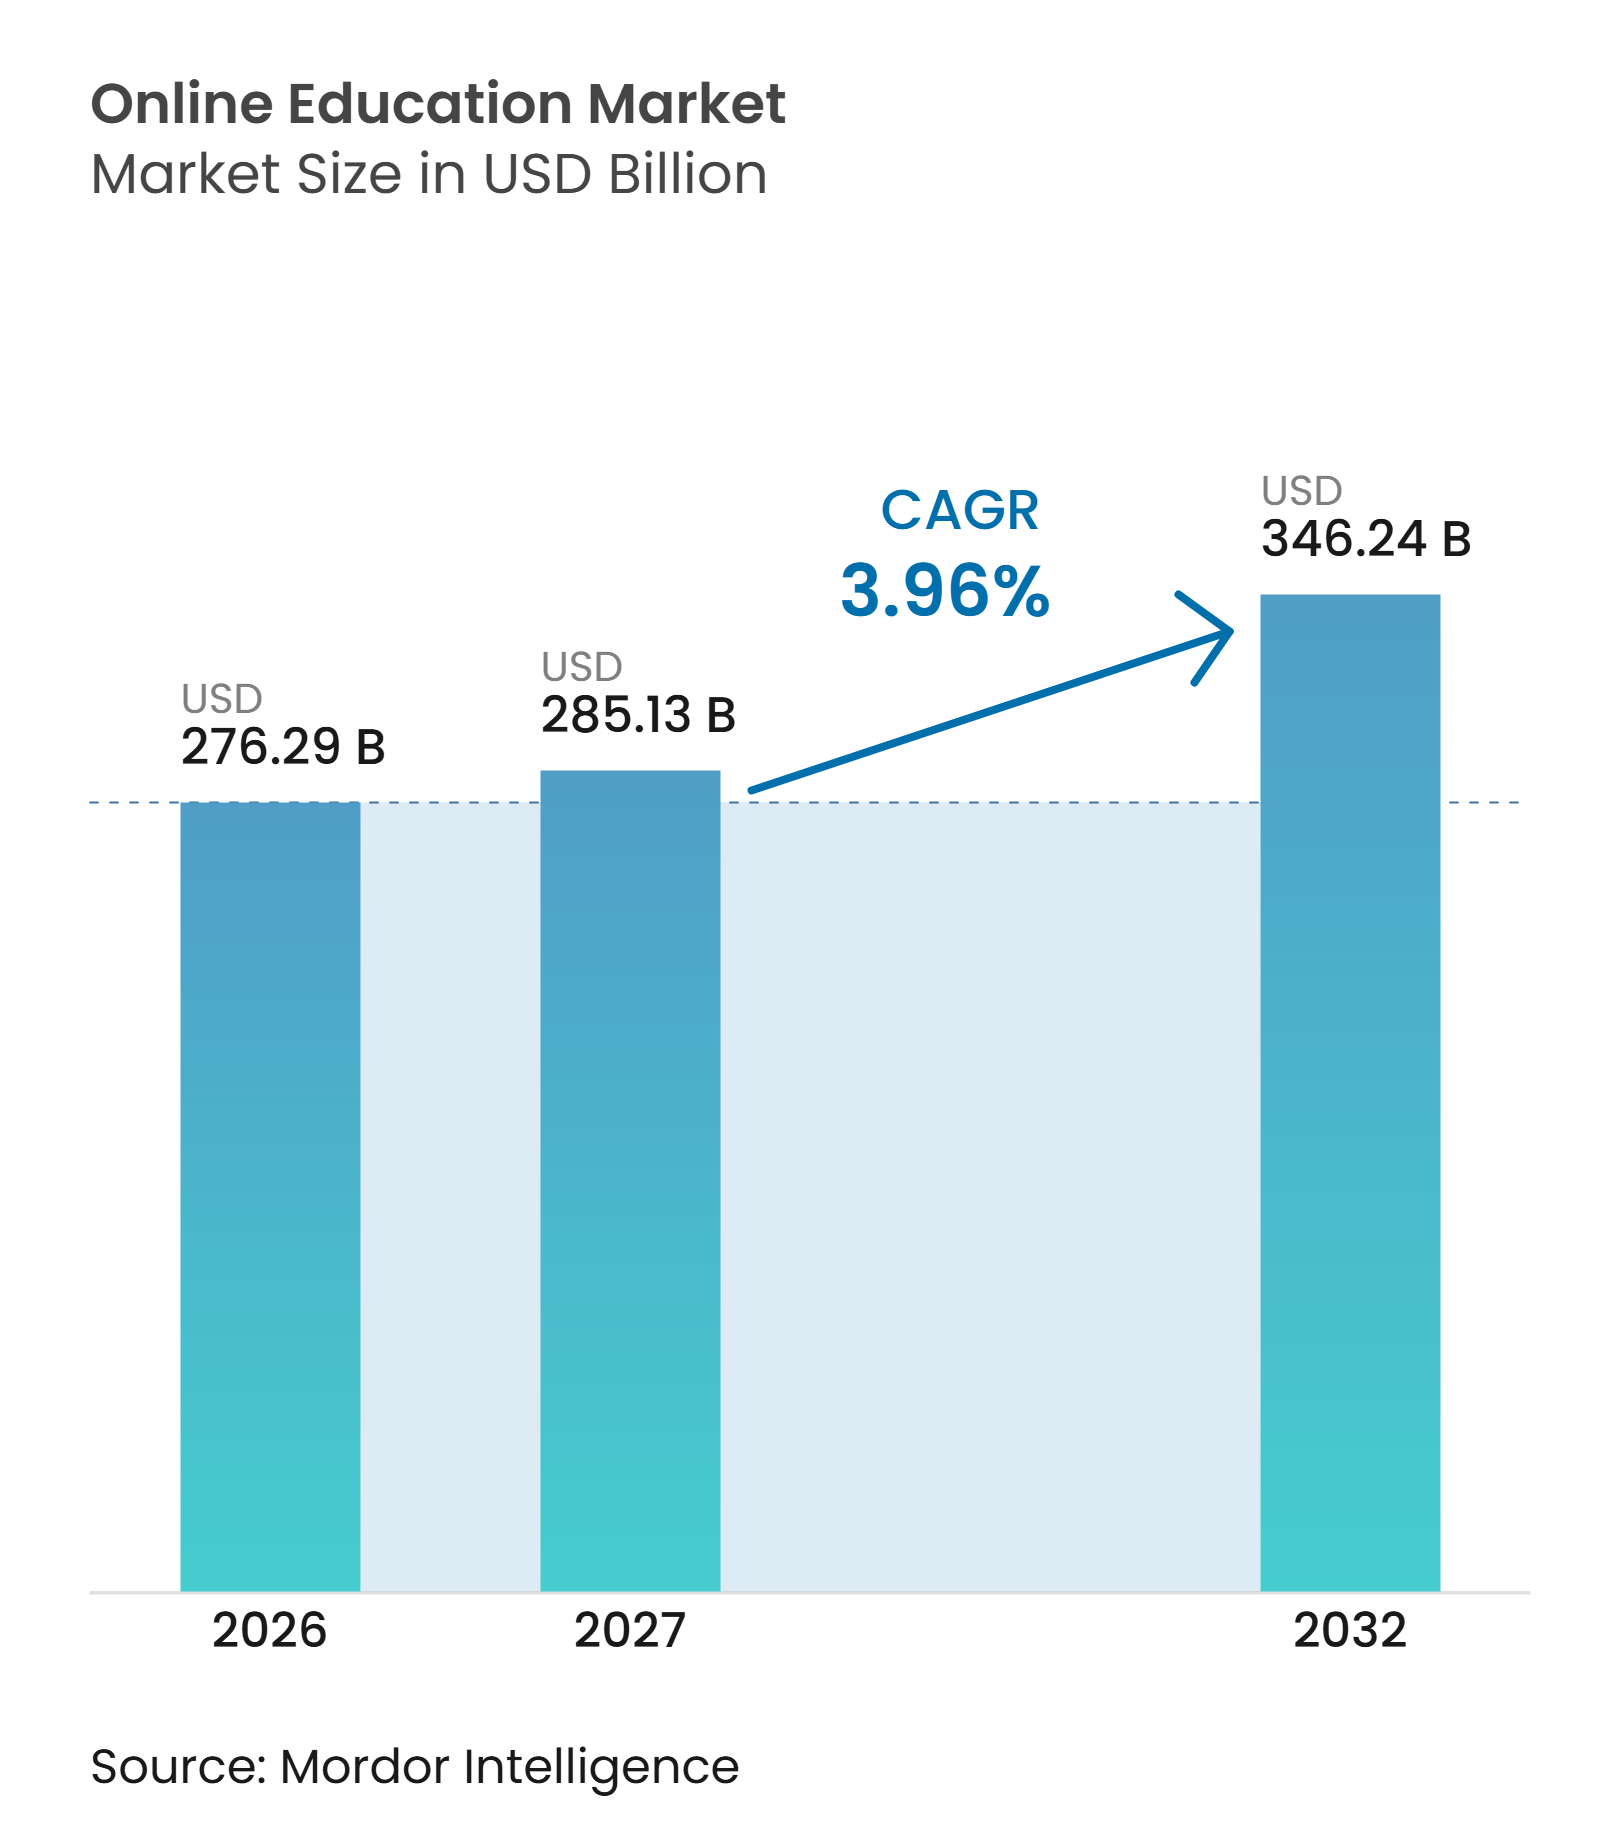
| Tamaño del Mercado (2027) | 285.13 Mil millones de dólares |
| Tamaño del Mercado (2032) | 346.24 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.96 % |
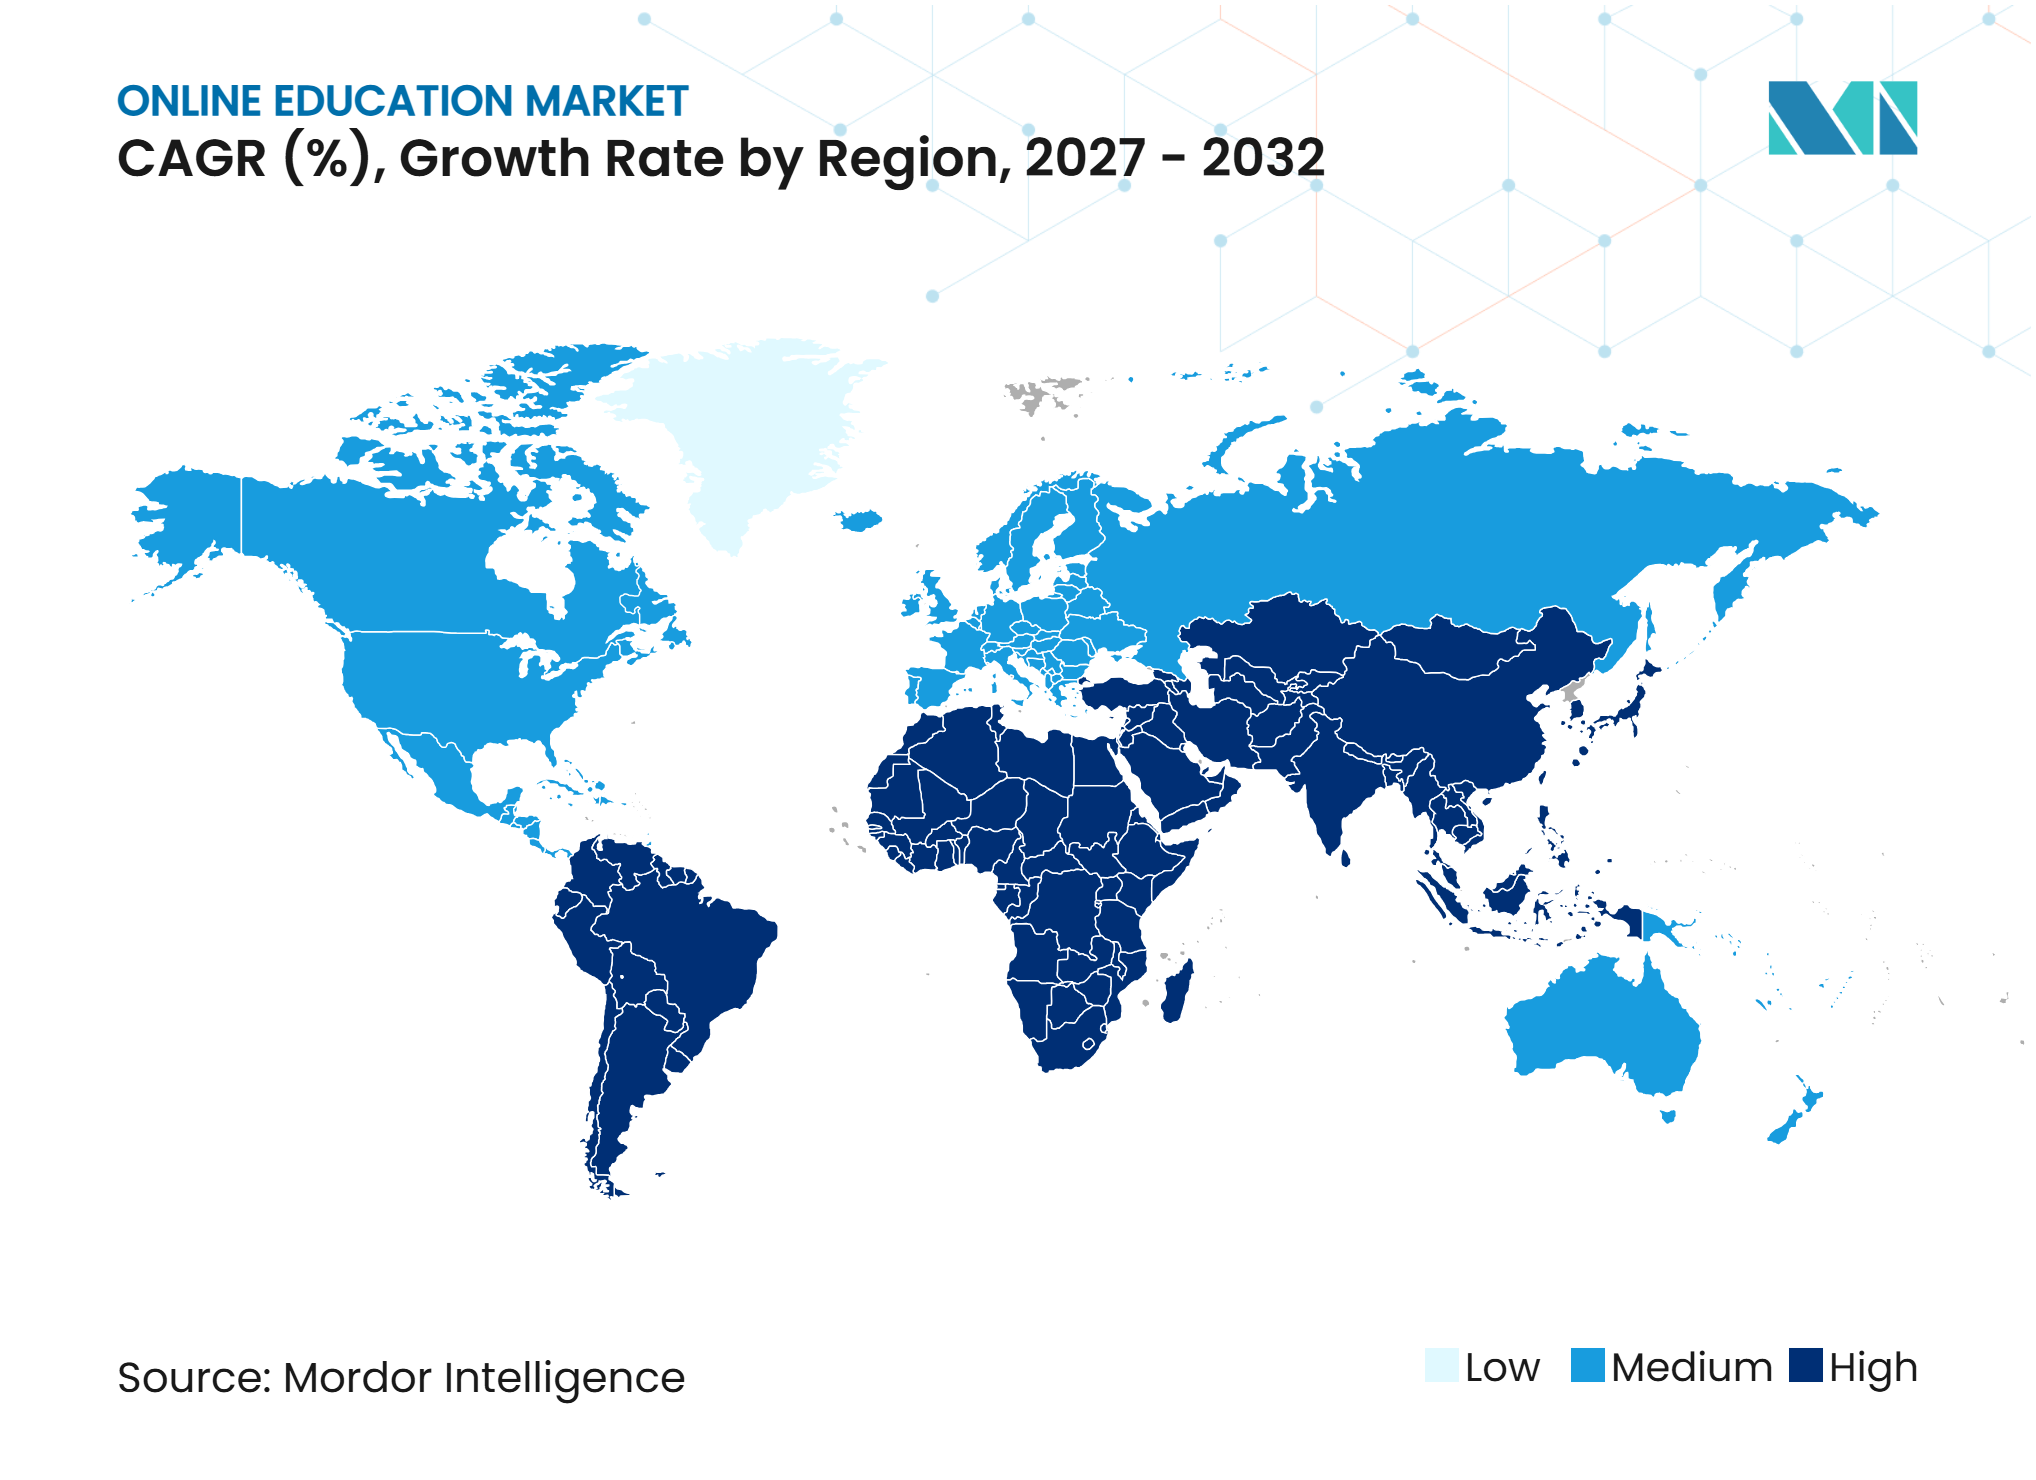
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Educación en Línea por Mordor Intelligence
El tamaño del mercado global de educación en línea fue valorado en 276,29 mil millones de USD en 2026 y se estima que crecerá desde 285,13 mil millones de USD en 2027 hasta alcanzar los 346,24 mil millones de USD para 2032, a una CAGR del 3,96% durante el período de pronóstico (2027-2032). El crecimiento del mercado de educación en línea está respaldado por la expansión de la conectividad móvil, los programas de habilidades financiados por empleadores y la inversión pública en sistemas de aprendizaje digital. La presión competitiva de las ofertas gratuitas y freemium limita los precios de venta promedio, mientras que los contratos institucionales proporcionan a los proveedores una base de ingresos más duradera. Las plataformas que combinan alcance al consumidor con aprendizaje empresarial, credenciales verificadas e integraciones de flujo de trabajo están mejor posicionadas para aumentar los valores de los contratos y retener compradores. Asia-Pacífico sigue siendo importante para el mercado global de educación en línea, ya que las plataformas gubernamentales, las asociaciones industriales y una gran base de estudiantes con acceso prioritario desde dispositivos móviles respaldan una entrega asequible a escala. Sin embargo, las bajas tasas de finalización de cursos, la conectividad rural desigual y los requisitos lingüísticos continúan limitando la participación en varios mercados de alto potencial.
Conclusiones Clave del Informe
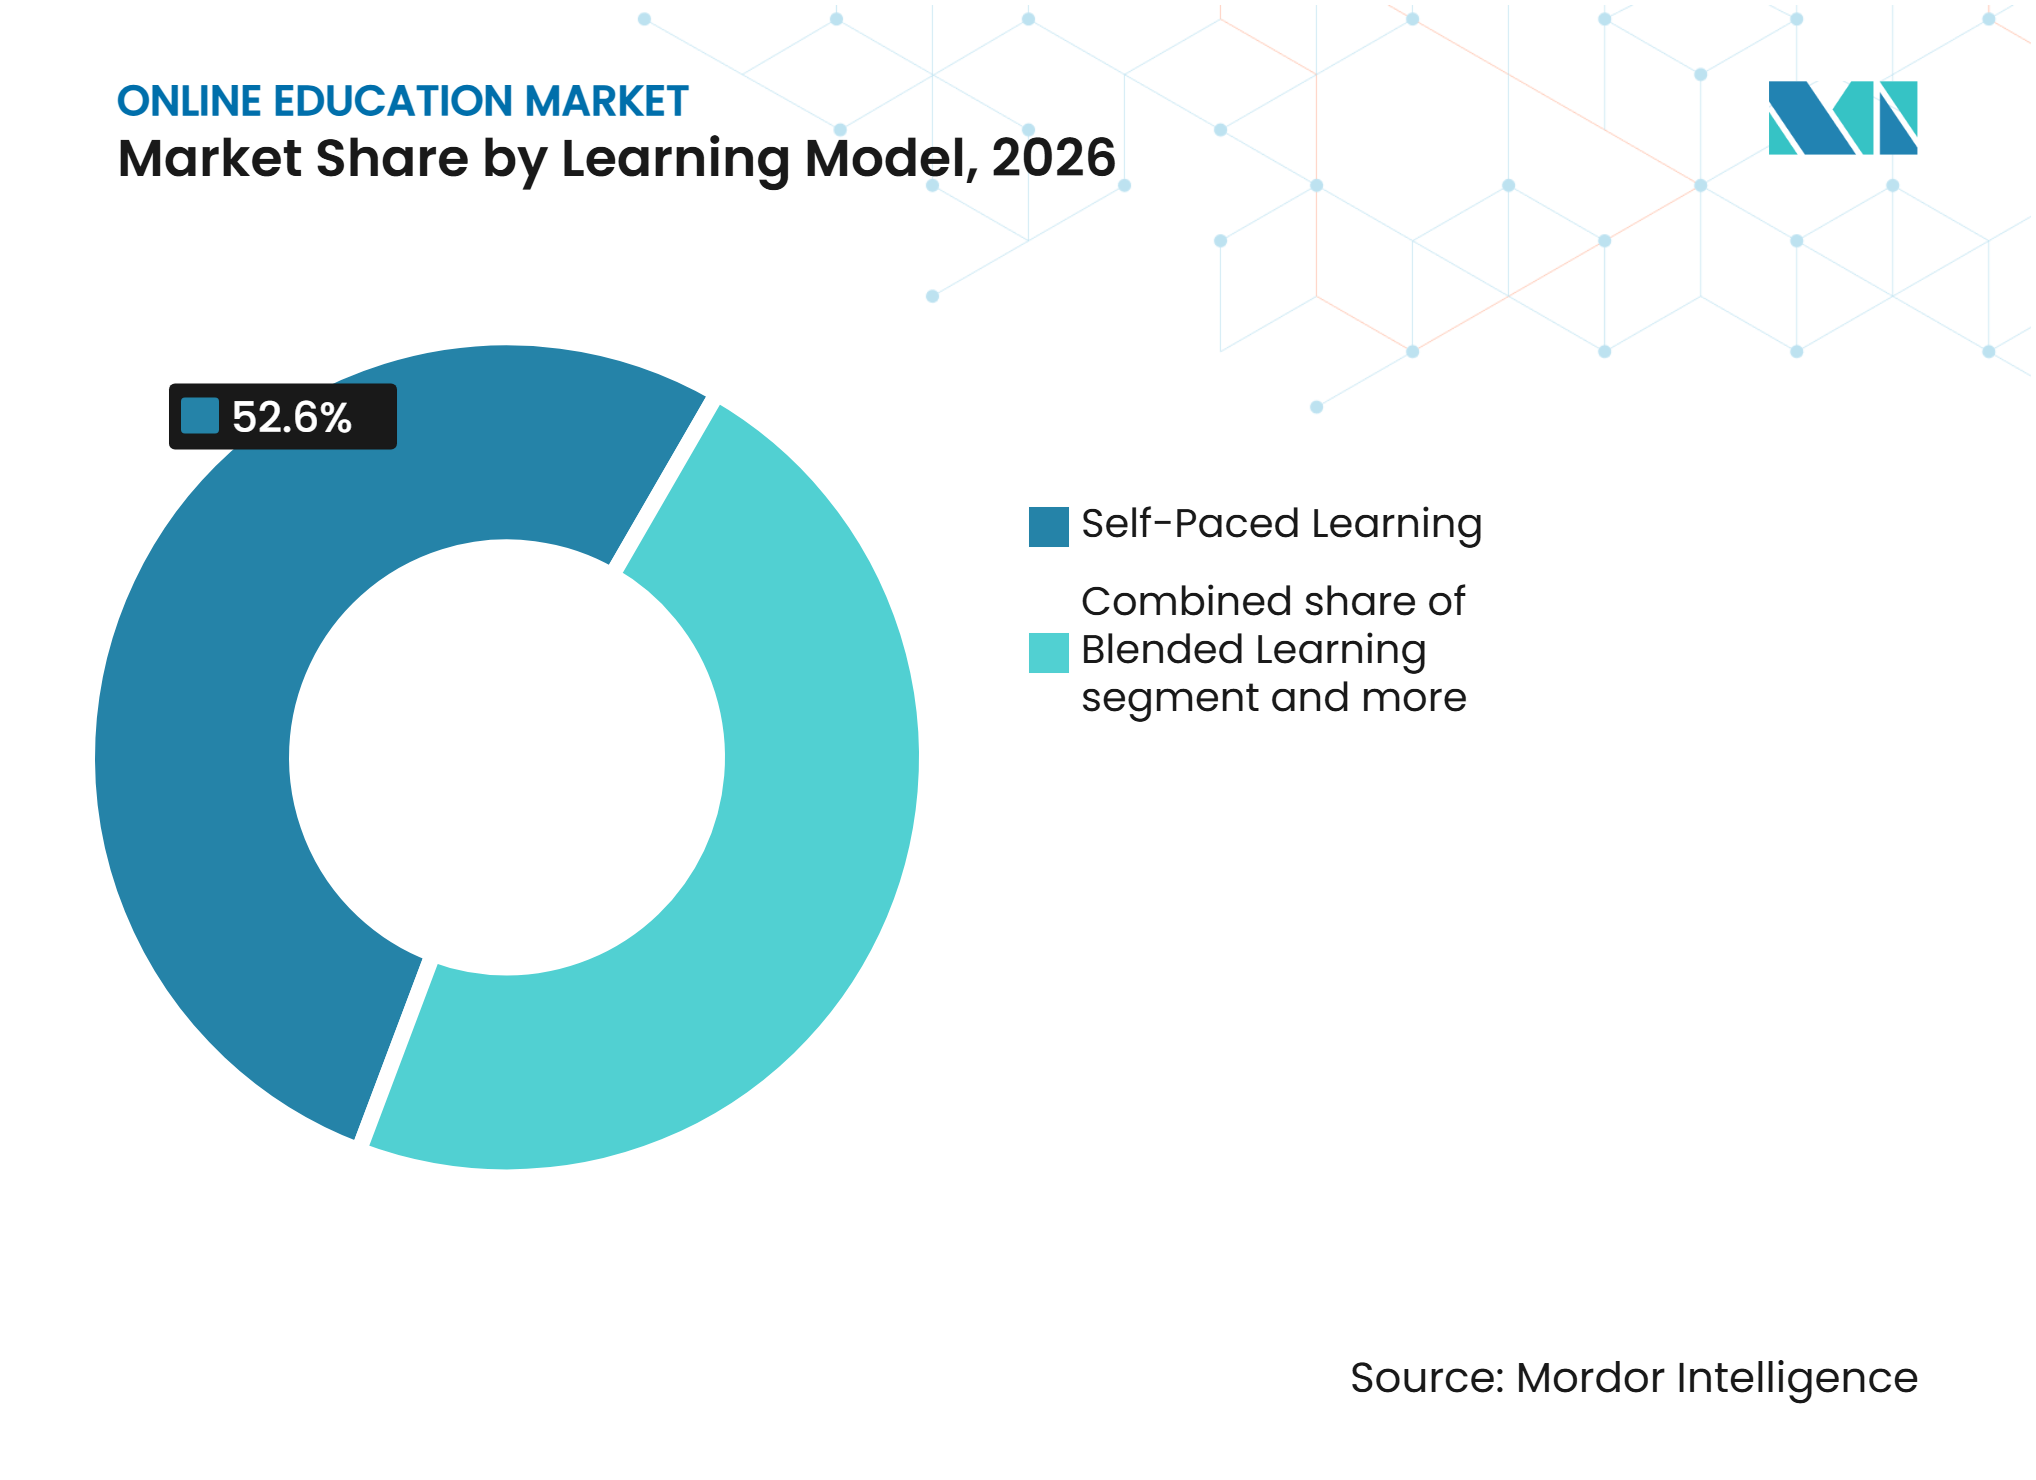
- Por modelo de aprendizaje, el aprendizaje autónomo representó el 52,60% de la participación del mercado global de educación en línea en 2026, mientras que se proyecta que el aprendizaje adaptativo crezca a una CAGR del 4,85% hasta 2032.
- Por implementación, la implementación en la nube representó el 72,40% de la participación del mercado global de educación en línea en 2026 y se proyecta que crezca a una CAGR del 4,96% hasta 2032.
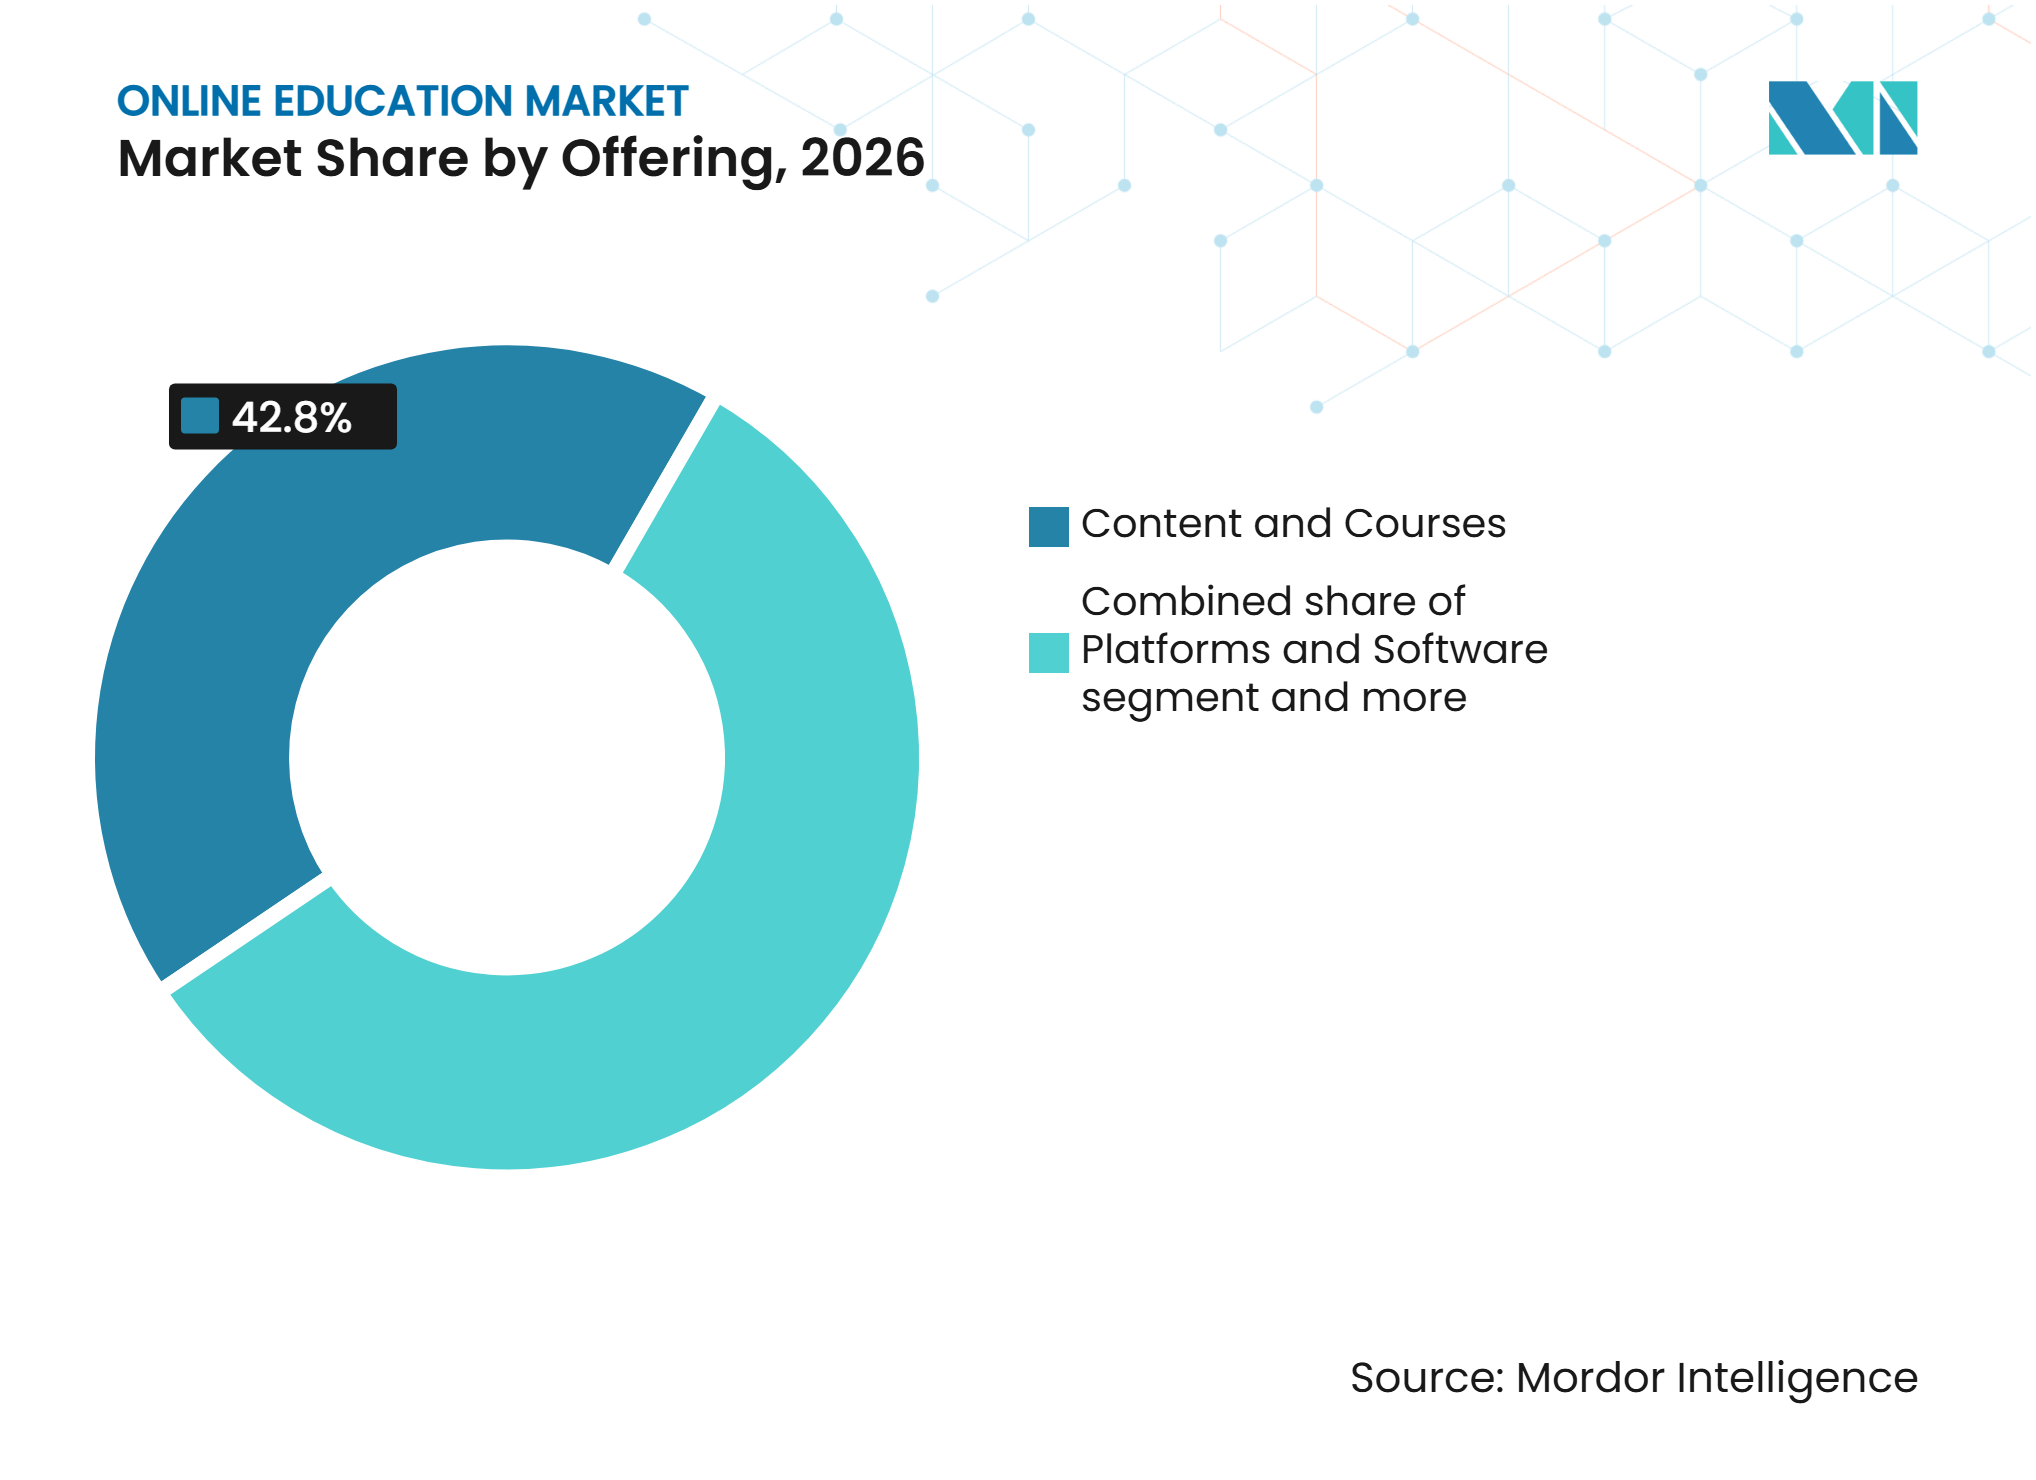
- Por oferta, el contenido y los cursos representaron el 42,80% de la participación del mercado global de educación en línea en 2026, mientras que se proyecta que la evaluación y la acreditación crezcan a una CAGR del 4,74% hasta 2032.
- Por usuario final, los estudiantes individuales representaron el 76,40% de la participación del mercado global de educación en línea en 2026, mientras que se proyecta que las organizaciones corporativas y empresariales crezcan a una CAGR del 4,68% hasta 2032.
- Por geografía, América del Norte representó el 35,20% de la participación del mercado global de educación en línea en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 4,41% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Penetración de Teléfonos Inteligentes e Internet de Alta Velocidad | +0.9% | Global, con mayores ganancias en Asia-Pacífico, África Subsahariana y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Mejora y Reconversión de Habilidades Corporativas para el Trabajo Habilitado por IA | +0.8% | Global, más fuerte en los centros tecnológicos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Iniciativas Gubernamentales de Educación Digital | +0.6% | Asia-Pacífico, Europa y Oriente Medio y África | Mediano plazo (2-4 años) |
| Ventajas de Flexibilidad y Costo Frente a la Formación Presencial | +0.4% | Global, más pronunciado en América del Sur y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Asociaciones de Microcredenciales entre Universidades, Empleadores y Plataformas | +0.5% | América del Norte, Australia, Europa y Asia-Pacífico y Oriente Medio y África en etapa inicial | Mediano plazo (2-4 años) |
| Personalización Impulsada por IA y Creación Automatizada de Contenido | +0.7% | Global, concentrado entre plataformas con grandes conjuntos de datos de estudiantes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Penetración de Teléfonos Inteligentes e Internet de Alta Velocidad
La banda ancha móvil sirve como punto de entrada principal al mercado global de educación en línea en muchas economías emergentes. La Unión Internacional de Telecomunicaciones (UIT) reportó 99 suscripciones de banda ancha móvil por cada 100 habitantes en todo el mundo en 2025, mientras que el 5G cubría el 55% de la población mundial. También informó que 6 mil millones de personas, o el 74% de la población mundial, estaban en línea en 2025[1]. Esta infraestructura respalda el mercado global de educación en línea al permitir sesiones de aprendizaje cortas y frecuentes a través de cursos optimizados para dispositivos móviles, contenido descargable y formatos de aprendizaje de bajo consumo de datos. La expansión de las plataformas públicas de aprendizaje digital está haciendo que el acceso móvil sea cada vez más relevante, permitiendo a los estudiantes acceder a cursos formales, desarrollo de habilidades y programas vinculados a créditos a través de un único dispositivo. Sin embargo, la población sin acceso a internet continúa limitando el mercado global de educación en línea, particularmente en regiones con asequibilidad limitada de dispositivos, electricidad poco confiable e inadecuada conectividad de banda ancha.
Mejora y Reconversión de Habilidades Corporativas para el Trabajo Habilitado por IA
La demanda de aprendizaje corporativo está evolucionando hacia programas más cortos que ayuden a los empleados a utilizar herramientas de IA y desarrollar habilidades específicas del puesto. El Informe de Aprendizaje en el Lugar de Trabajo 2025 de LinkedIn encontró que el 49% de los profesionales de aprendizaje y desarrollo identificaron una crisis de habilidades[2]. Microsoft se comprometió a invertir 4 mil millones de USD durante cinco años a través de su iniciativa Elevate para apoyar la tecnología de nube de IA y los programas de capacitación para escuelas, colegios comunitarios y organizaciones sin fines de lucro. La iniciativa tiene como objetivo ayudar a 20 millones de personas a obtener credenciales de IA en dos años. Este cambio respalda las plataformas globales de educación en línea que pueden atender a grandes grupos de empleadores, hacer seguimiento del progreso de habilidades e integrarse con los sistemas de gestión del talento.
Iniciativas Gubernamentales de Educación Digital
La inversión gubernamental genera demanda de plataformas y contenido que difiere de la inscripción financiada por consumidores. China publicó una estrategia nacional de educación digital en abril de 2025 que abarca la integración de IA, el aprendizaje permanente y la cooperación internacional. En 2025, la plataforma Smart Education of China tenía más de 160 millones de usuarios registrados y registró más de 61,3 mil millones de visualizaciones. La plataforma SWAYAM de India registró más de 51,5 millones de inscripciones en más de 16.530 cursos, y 401 universidades permitieron hasta un 40% de transferencia de créditos bajo la Política Nacional de Educación 2020. Estas iniciativas amplían el acceso y establecen estándares de aprendizaje digital, pero pueden aumentar la competencia de precios para los proveedores comerciales que atienden a estudiantes académicos. El mercado global de educación en línea requiere contenido localmente relevante, sistemas interoperables y alineación con los marcos nacionales de transferencia de créditos y garantía de calidad.
Ventajas de Flexibilidad y Costo Frente a la Formación Presencial
El aprendizaje en línea reduce las restricciones de desplazamiento y programación para las personas que no pueden asistir a programas de tiempo completo. Los datos de la OCDE mostraron que el gasto gubernamental promedio por estudiante de educación terciaria en los países de la OCDE fue de 15.102 USD en 2025, mientras que el gasto privado promedió 6.343 USD. El acceso a plataformas de aprendizaje en línea aumentó del 52% al 81% de las escuelas en los países de la OCDE entre 2020 y 2025. La ventaja de costo va más allá de las tarifas de los cursos, ya que los estudiantes pueden continuar trabajando mientras completan programas cortos. Esta flexibilidad es relevante, ya que las vías alternativas apoyan a los profesionales en activo y a los estudiantes que buscan aprendizaje reconocido junto con la educación formal. El apoyo de matrícula por parte del empleador y las credenciales apilables fomentan aún más el gasto repetido en aprendizaje en lugar de una única decisión de inscripción a tiempo completo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Bajas Tasas de Finalización y Fricción en el Compromiso del Estudiante | -0.5% | Global, más agudo en el segmento de MOOC para consumidores | Corto plazo (≤ 2 años) |
| Brechas de Conectividad en Zonas Rurales y de Bajos Ingresos | -0.4% | África Subsahariana, Asia Meridional, Asia-Pacífico rural y partes de América del Sur | Mediano plazo (2-4 años) |
| Complejidad del Contenido Multilingüe y la Localización | -0.3% | Asia-Pacífico, Oriente Medio y África, América del Sur y partes de Europa | Mediano plazo (2-4 años) |
| Carga de Cumplimiento en Privacidad, Seguridad Infantil y Gobernanza de IA | -0.3% | Global, incluidas las jurisdicciones con normas de protección de datos e IA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Bajas Tasas de Finalización y Fricción en el Compromiso del Estudiante
La baja tasa de finalización de cursos sigue siendo un desafío para las plataformas de aprendizaje en línea orientadas al consumidor. Un estudio publicado en 2015 analizó 221 cursos masivos abiertos en línea (MOOC) e informó una tasa de finalización media del 12,6%, con tasas que oscilaban entre el 0,7% y el 52,1%. Estos hallazgos destacan la dificultad de mantener el compromiso del estudiante, aunque los resultados no deben tratarse como un referente actual de finalización a nivel de toda la industria. Un estudio de 2025 con más de 5.000 registros de usuarios encontró que un mayor consumo de video y la participación en cuestionarios estaban asociados con tasas de finalización más altas[3]. Para los proveedores de educación en línea, mejorar el compromiso del estudiante y apoyar el progreso de aprendizaje medible puede ayudar a fortalecer el valor percibido del curso y la retención. Las plataformas pueden explorar recordatorios de progreso, rutas de aprendizaje personalizadas, evaluaciones interactivas y asesoramiento para abordar la desvinculación y mejorar la experiencia de aprendizaje.
Brechas de Conectividad en Zonas Rurales y de Bajos Ingresos
Las brechas de conectividad limitan el acceso a la educación en línea en áreas donde podría generar los mayores beneficios sociales y para la fuerza laboral. El Banco Mundial informó en 2025 que aproximadamente un tercio de la población mundial permanecía sin conexión a internet, principalmente en entornos rurales, de bajos ingresos y frágiles[4]. Los datos de la UIT mostraron que el uso de internet era del 36% en África y del 23% en los países de bajos ingresos, en comparación con el 94% en las economías de altos ingresos. A nivel mundial, el acceso a internet en zonas rurales alcanzó el 58%, frente al 85% en zonas urbanas. Una evaluación del Banco Mundial sobre herramientas de educación impulsadas por IA en India y Nigeria identificó la electricidad intermitente, la disponibilidad limitada de dispositivos y la banda ancha poco confiable como barreras clave para los estudiantes que más podrían beneficiarse. Los proveedores necesitan productos con capacidad sin conexión, bajo ancho de banda y ligeros para dispositivos móviles para atender estas áreas de manera efectiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis del Comportamiento de Estudiantes y Aprendices
El Informe de Resultados de Aprendices de Coursera 2025, basado en 52.862 estudiantes de 179 países, encontró que el 38% se inscribió para avanzar en sus carreras actuales, el 21% para conseguir su primer empleo profesional y el 20% para cambiar de carrera. Además, el 11% persiguió intereses personales, mientras que el 8% tenía como objetivo iniciar o hacer crecer un negocio. Tras completar los cursos, el 46% reportó aumentos salariales y el 27% ascendió a niveles de trabajo más altos. Estos hallazgos indican que el avance profesional y la empleabilidad fueron motivaciones clave entre los estudiantes en línea encuestados.
Los estudiantes también mostraron demanda de formatos flexibles. El informe de 2025 de la Universidad de Oxford encontró que el 55% de los encuestados prefería el aprendizaje combinado, que combina instrucción en línea y presencial. Mientras tanto, el 45% prefería el aprendizaje en línea en vivo y autodirigido, mientras que el 38% prefería el estudio completamente presencial. Los encuestados valoraron los horarios flexibles, los certificados de finalización, el contenido de video de alta calidad, la retroalimentación de evaluaciones y la interacción con expertos. En promedio, esperaban dedicar entre 3 y 8 horas semanales a los cursos en línea, destacando la importancia de cargas de trabajo manejables y una entrega flexible.
Inteligencia sobre el Rendimiento Educativo
La UNESCO informó que la matrícula en educación superior global alcanzó los 264 millones de estudiantes en 2025, más del doble del nivel de 2000. La tasa bruta de matrícula fue del 9% en África Subsahariana, en comparación con el 43% a nivel mundial, lo que pone de relieve las disparidades en el acceso. Sin embargo, los datos de matrícula no establecen las proporciones alumno-docente ni confirman la escasez de instructores. Los datos de la UNESCO mostraron que el 40% de las escuelas primarias y el 50% de las escuelas de educación secundaria inferior en todo el mundo tenían conectividad a internet, lo que limita la instrucción digital. Los cursos en línea, las conferencias grabadas y las evaluaciones automatizadas amplían el acceso, pero no abordan de forma independiente la escasez de docentes calificados. Los proveedores que combinan la entrega escalable con el apoyo de instructores, la retroalimentación y el contenido accesible pueden ayudar a las instituciones a ampliar su capacidad.
El acceso geográfico y la preparación digital configuran la demanda de aprendizaje en línea. El Informe de Conectividad Global 2025 de la UIT encontró brechas en el uso de internet que superaban los 60 puntos porcentuales en algunos países entre personas con educación terciaria y aquellas con educación primaria o menos. En India, APAAR proporciona un identificador académico único de 12 dígitos vinculado a DigiLocker y al Banco Académico de Créditos, que respalda registros digitales, transferencias de créditos, rutas de aprendizaje flexibles y credenciales interoperables. Los proveedores deben evaluar la densidad institucional, la conectividad, la asequibilidad y los requisitos de reconocimiento local al identificar mercados desatendidos.
Análisis de Segmentos
Por Modelo de Aprendizaje:
El Aprendizaje Autónomo Lidera los Ingresos Mientras el Aprendizaje Adaptativo Gana ImpulsoEl aprendizaje autónomo representó el 52,60% de los ingresos en 2026, impulsado por horarios flexibles y sin asistencia fija ni disponibilidad de instructores. Coursera reportó 197,3 millones de estudiantes registrados acumulados a finales de 2025, lo que demuestra la escala de los catálogos de aprendizaje autónomo. El aprendizaje dirigido por instructor sirve a la educación ejecutiva y a los programas técnicos complejos, donde la retroalimentación en vivo y la responsabilidad respaldan precios más altos. Los programas combinados combinan materiales en línea y evaluaciones presenciales donde se requiere aprendizaje supervisado.
El aprendizaje adaptativo es el modelo de más rápido crecimiento, con el mercado global de educación en línea proyectado para crecer a una CAGR del 4,85% de 2027 a 2032. Ajusta el contenido en función del rendimiento del estudiante, el compromiso y las brechas de conocimiento. Un metaanálisis de 2025 encontró evidencia positiva para los resultados del aprendizaje personalizado impulsado por IA. Los Paquetes de Fluidez en IA de Udemy de 2025 demuestran asesoramiento, juego de roles y mapeo de habilidades. El aprendizaje móvil y el microaprendizaje permiten sesiones frecuentes y cortas. La oportunidad es más sólida para los proveedores que mejoran los resultados sin una fricción significativa para el usuario.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Implementación:
La Infraestructura en la Nube Respalda la Escala y la IntegraciónLa implementación en la nube representó el 72,40% de la participación del mercado global de educación en línea en 2026 y se proyecta que crezca a una CAGR del 4,96% hasta 2032. Requiere una inversión inicial en hardware menor, escala con la matrícula y proporciona actualizaciones continuas de software. Los sistemas en la nube también integran datos de aprendizaje con sistemas de recursos humanos, clientes y gestión del rendimiento. La Reunión Ministerial de Educación de APEC 2025 respaldó modelos centrados en el estudiante integrados con IA que dependen de tecnologías de aprendizaje adaptativo.
Los sistemas locales siguen siendo relevantes en el gobierno, la defensa, los servicios financieros y la atención médica, donde los requisitos de soberanía de datos son estrictos. Los compradores pueden impedir que los registros de los estudiantes salgan de una institución o jurisdicción nacional. Las arquitecturas híbridas retienen los datos sensibles en las instalaciones mientras utilizan herramientas de análisis o IA basadas en la nube para funciones seleccionadas. La gobernanza de datos influye, por tanto, en las decisiones de implementación junto con la funcionalidad y el precio. La industria global de educación en línea debe admitir una integración segura y modelos de implementación flexibles para competir por contratos regulados.
Por Oferta:
El Contenido y los Cursos Lideran Mientras la Acreditación Gana ImportanciaEl contenido y los cursos representaron el 42,80% de los ingresos del mercado global de educación en línea en 2026. Las bibliotecas de cursos atraen a los estudiantes, influyen en el descubrimiento de plataformas y configuran las decisiones de compra de los empleadores. Pearson reportó un crecimiento subyacente de ingresos del 4% hasta 3.577 millones de GBP (4.825,77 millones de USD) en 2025, lo que refleja la conversión de activos curriculares establecidos en productos digitales. Las plataformas y el software, incluidos los sistemas de gestión del aprendizaje, las herramientas de autoría y las plataformas de experiencia de aprendizaje, siguen siendo ofertas significativas. Estos productos enfrentan competencia de precios en el extremo inferior, mientras que los proveedores empresariales se diferencian a través de análisis, mapeo de habilidades e integraciones.
La evaluación y la acreditación son el segmento de oferta de más rápido crecimiento, proyectado para crecer a una CAGR del 4,74% hasta 2032. Los empleadores buscan cada vez más evidencia verificable de habilidades más allá de la finalización de cursos. Las microcredenciales de IBM introducidas por 2U a través de edX en 2025 combinaron currículo técnico, instrucción en vivo, aprendizaje autónomo y proyectos finales. Los servicios y la instrucción siguen siendo relevantes para los estudiantes que requieren asesoramiento, tutoría o apoyo de tutores.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Estudiantes Individuales Lideran Mientras la Demanda Empresarial Respalda Contratos de Mayor ValorLos estudiantes individuales representaron el 76,40% de los ingresos del mercado global de educación en línea en 2026. Este grupo incluye personas que cambian de carrera, estudiantes que complementan la educación formal y estudiantes de por vida que persiguen el desarrollo personal. La UNESCO registró 264 millones de estudiantes de educación superior a nivel mundial en 2025, 25 millones más que en 2020. Los títulos en línea, los cursos híbridos y las microcredenciales complementan las vías de estudio tradicionales. A pesar de su escala, los estudiantes individuales siguen siendo sensibles al precio.
Las organizaciones corporativas y empresariales son el grupo de usuarios finales de más rápido crecimiento, con una CAGR prevista del 4,68% hasta 2032. Los compradores favorecen los contratos de múltiples puestos y buscan resultados medibles, evidencia de habilidades e integración del flujo de trabajo del talento. LinkedIn informó que las organizaciones con sólidos programas de aprendizaje y desarrollo tenían un 42% más de probabilidades de estar avanzadas en la adopción de IA. La contratación pública también respalda la demanda de sistemas nacionales de aprendizaje y capacitación ciudadana. Estos compradores a menudo requieren controles de gobernanza de datos y alojamiento, lo que aumenta la demanda de implementación segura, análisis de habilidades y credenciales reconocidas.
Análisis Geográfico
América del Norte representó el 35,20% del mercado global de educación en línea en 2026, respaldado por presupuestos de aprendizaje corporativo, la adopción de sistemas de gestión del aprendizaje y un sector de educación superior maduro. Coursera reportó 757,5 millones de USD en ingresos globales totales en 2025, lo que refleja la demanda en sus negocios de aprendizaje para consumidores y empresas. La iniciativa Elevate de Microsoft apoya la capacitación en IA a través de escuelas, colegios comunitarios y organizaciones sin fines de lucro. En Canadá y México, las oportunidades de educación en línea deben evaluarse utilizando evidencia específica de cada país sobre la demanda de aprendizaje empresarial, el acceso a internet y dispositivos móviles, y la inversión de los empleadores en habilidades de la fuerza laboral.
Asia-Pacífico es la región de más rápido crecimiento, mientras que el mercado global se proyecta para crecer a una CAGR del 4,41% de 2027 a 2032. La plataforma Smart Education de China alcanzó más de 160 millones de usuarios registrados y 61,3 mil millones de visualizaciones en 2025. India combina grandes volúmenes de estudiantes con infraestructura pública digital; SWAYAM registró más de 5,15 crore de inscripciones en 16.530 cursos, y SWAYAM Plus tiene 76 memorandos de entendimiento con la industria. Corea del Sur, Japón, Australia, Indonesia, Vietnam y Filipinas respaldan la demanda de aprendizaje empresarial, de educación superior y con acceso prioritario desde dispositivos móviles.
Europa se beneficia del Plan de Acción de Educación Digital 2021-2027 y de las iniciativas Erasmus+. Los segmentos de Aprendizaje Virtual y Aprendizaje y Habilidades Empresariales de Pearson crecieron un 8% y un 6%, respectivamente, en 2025. Los ingresos de Coursera en Europa, Oriente Medio y África alcanzaron los 185,9 millones de USD. Brasil, los Emiratos Árabes Unidos y Arabia Saudita respaldan la demanda, mientras que el uso de internet del 36% en África Subsahariana limita el acceso.
Inteligencia sobre Infraestructura y Desarrollo Educativo
El gasto gubernamental determina los recursos educativos y la adopción de infraestructura de aprendizaje digital. El informe Panorama de la Educación 2025 de la OCDE reportó un gasto promedio de 12.438 USD por estudiante en educación primaria, secundaria y postsecundaria no terciaria, en comparación con 15.102 USD en educación terciaria, incluida la I+D. La participación de la educación en el gasto gubernamental disminuyó del 10,9% en 2015 al 10,1% en 2022, aumentando la presión para demostrar resultados. Los proveedores digitales pueden diferenciarse a través de una entrega rentable y escalable y resultados medibles.
La inversión privada combina tecnología, capacitación de la fuerza laboral y adquisiciones. En julio de 2025, Microsoft anunció 4 mil millones de USD a través de Microsoft Elevate para apoyar credenciales de educación y capacitación en IA. La fusión de Coursera con Udemy y la adquisición de 365Talents por parte de Docebo fortalecieron sus capacidades de aprendizaje en línea y habilidades de la fuerza laboral. La Alianza Nacional de Educación para la Tecnología (NEAT) de India listó 393 empresas de tecnología educativa y 171 productos en una actualización gubernamental de julio de 2025, con el 25% de los cupones de cursos reservados de forma gratuita para estudiantes económica y socialmente desfavorecidos. La plataforma Smart Education de China alcanzó 164 millones de usuarios y 61,3 mil millones de páginas vistas para abril de 2025.
Panorama Competitivo
Concentración del Mercado
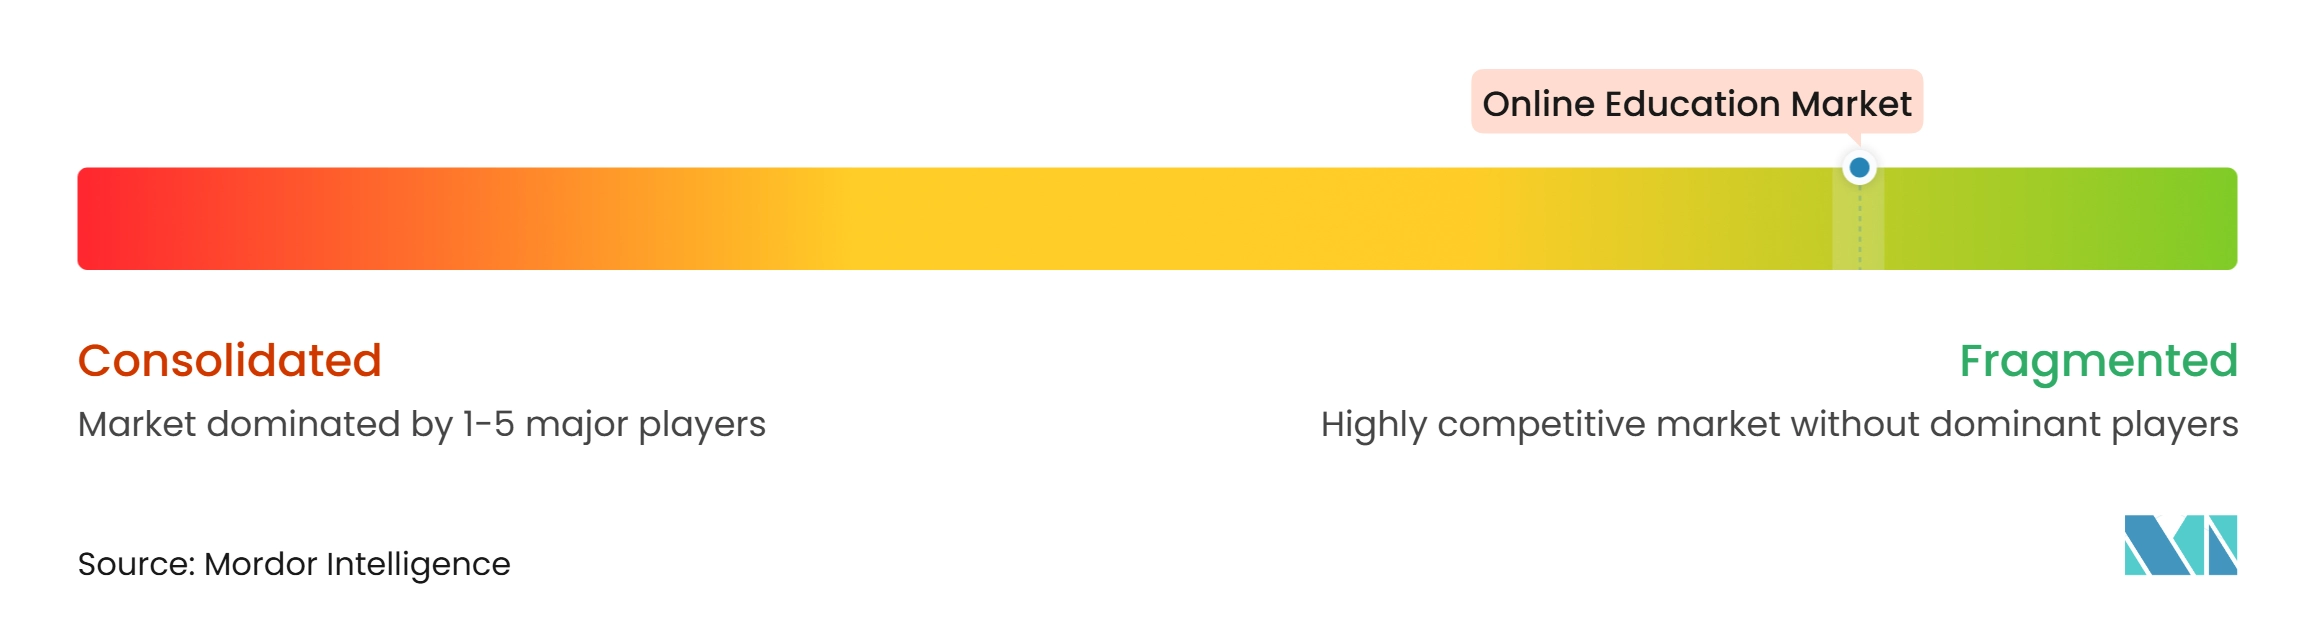
El mercado global de educación en línea tiene una baja concentración, con competencia fragmentada en aprendizaje para consumidores, formación corporativa, sistemas de aprendizaje académico, aprendizaje de idiomas, evaluación y acreditación. En mayo de 2026, Coursera completó una combinación de acciones totales con Udemy, creando una empresa combinada con ingresos proforma de 2025 que superan los 1,5 mil millones de USD y sinergias de costos anuales esperadas de 115 millones de USD en 24 meses. Pearson adquirió eDynamic Learning en 2025 para fortalecer su cartera de educación profesional y técnica. Docebo adquirió 365Talents por 54,6 millones de USD en efectivo, con posibles pagos contingentes. Estas transacciones reflejan esfuerzos para ampliar la escala, el contenido vocacional y las capacidades de inteligencia de habilidades.
La especialización, la localización y la tecnología también configuran la competencia. DataCamp, Pluralsight y Go1 se centran en habilidades de datos, formación tecnológica y agregación de contenido, respectivamente. Durante su ciclo de productos de 2025, Coursera introdujo traducción y doblaje con IA en 26 idiomas, creación de cursos impulsada por IA y tutoría de IA basada en roles. En India, PM eVIDYA integra DIKSHA, SWAYAM, 200 canales de televisión de transmisión directa al hogar (DTH), radio y otros recursos de aprendizaje digital. DIKSHA tenía más de 2 crore de usuarios registrados a marzo de 2026, mientras que SWAYAM registró más de 5,8 crore de inscripciones a enero de 2026. Los proveedores privados pueden diferenciarse a través de cursos especializados, asociaciones con empleadores, credenciales reconocidas, apoyo al estudiante y entrega multilingüe.
Líderes de la Industria de Educación en Línea
-
Coursera, Inc.
-
Pearson plc
-
Udemy, Inc.
-
LinkedIn Learning
-
2U, Inc., including edX
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Educación en Línea Empresas cubiertas en este informe
- Coursera, Inc.
- Udemy, Inc.
- LinkedIn Learning, Microsoft Corporation
- Pearson plc
- 2U, Inc., including edX
- Duolingo, Inc.
- Instructure Holdings, Inc.
- Docebo S.p.A.
- Skillsoft Corp.
- Pluralsight LLC
- Udacity, Inc.
- Khan Academy, Inc.
- upGrad Education Private Limited
- Unacademy
- DataCamp, Inc.
- Go1 Pty Ltd
- Moodle Pty Ltd
- D2L Corporation
- PhysicsWallah (PW)
- Cengage Group
Desarrollos recientes de la industria en Mercado de Educación en Línea
- Mayo de 2026: Coursera completó su combinación de acciones totales con Udemy, creando una plataforma de habilidades con ingresos proforma de 2025 que superan los 1,5 mil millones de USD y 115 millones de USD en sinergias de costos anuales esperadas en 24 meses. Los antiguos accionistas de Coursera y Udemy poseen el 59% y el 41%, respectivamente.
- Enero de 2025: Docebo adquirió 365Talents, con sede en Francia, por 54,6 millones de USD, más hasta 5,1 millones de USD en ganancias diferidas para 2027. La adquisición añadió capacidades de inteligencia de habilidades impulsada por IA, detección de brechas y perfilado de la fuerza laboral a la plataforma de aprendizaje de Docebo.
- Diciembre de 2025: Coursera y Udemy anunciaron una fusión de acciones totales valorada en 2,5 mil millones de USD, basada en los precios de cierre del 16 de diciembre de 2025. Ambas juntas directivas aprobaron la transacción, que ofreció a los accionistas de Udemy un 26% por encima de su precio de cierre. Insight Partners y New Enterprise Associates firmaron acuerdos de apoyo.
- Diciembre de 2025: Skillsoft y edX se asociaron para integrar cursos de la Escuela de Negocios Saïd de Oxford, la Universidad de Harvard y la Escuela de Economía de Londres en Skillsoft Percipio, alineando el contenido liderado por universidades con las prioridades de brechas de habilidades y la transformación de la fuerza laboral con IA.
Alcance del Informe del Mercado Global de Educación en Línea
El informe del mercado global de educación en línea analiza las soluciones de aprendizaje digital entregadas a través de plataformas en línea en todo el mundo. El mercado está segmentado por modelo de aprendizaje (Aprendizaje Autónomo, Aprendizaje Dirigido por Instructor, Aprendizaje Combinado, Aprendizaje Adaptativo y Otros), implementación, oferta, usuario final y geografía. El estudio examina los principales impulsores, incluida la penetración de teléfonos inteligentes e internet de alta velocidad, la mejora y reconversión de habilidades corporativas, las iniciativas gubernamentales de educación digital, las ventajas de flexibilidad y costo, las asociaciones de microcredenciales y la personalización impulsada por IA, junto con restricciones como las bajas tasas de finalización, las brechas de conectividad, la complejidad del contenido multilingüe y los requisitos de privacidad y gobernanza de IA. Evalúa la inversión en educación, el desarrollo de infraestructura, la matrícula estudiantil, las tarifas de matrícula, el comportamiento del estudiante, los desarrollos tecnológicos y los factores regulatorios. El informe proporciona estimaciones del tamaño del mercado y pronósticos de crecimiento, análisis a nivel regional y de país, evaluación del panorama competitivo, concentración del mercado, análisis de participación de mercado, desarrollos estratégicos y perfiles de los principales proveedores. También explora oportunidades en el aprendizaje de bajo ancho de banda y sin conexión, el contenido localizado y las vías verificadas de habilidades hacia el empleo. Las estimaciones y pronósticos del mercado se presentan en valor (USD) en todos los segmentos cubiertos.
Resumen de la segmentación
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la educación en línea para 2032?
Se proyecta que el sector alcance los 346,24 mil millones de USD para 2032, creciendo a una CAGR del 3,96% de 2027 a 2032.
¿Qué modelo de aprendizaje tiene la mayor participación?
El aprendizaje autónomo lidera con una participación de ingresos del 52,60% en 2026 porque ofrece acceso flexible a los estudiantes.
¿Por qué el aprendizaje adaptativo crece más rápido que otros modelos de aprendizaje?
Se prevé que el aprendizaje adaptativo crezca al 4,85% hasta 2032 porque ajusta las rutas de contenido utilizando datos de rendimiento y compromiso del estudiante.
¿Qué hace que India sea importante para los proveedores de aprendizaje digital?
SWAYAM tiene más de 5,15 crore de inscripciones y más de 16.530 cursos, mientras que las asociaciones industriales respaldan el desarrollo de habilidades en IA, análisis de datos y atención médica.
¿Qué grupo de usuarios finales crece más rápido?
Se prevé que las organizaciones corporativas y empresariales crezcan a una CAGR del 4,68% hasta 2032 a medida que los empleadores aumentan la inversión en habilidades de IA y de la fuerza laboral.
¿Cuáles son los principales obstáculos para una adopción más amplia?
Las bajas tasas de finalización, las brechas de conectividad rural, las demandas de localización y los requisitos de privacidad y gobernanza de IA pueden limitar la participación y aumentar los costos de entrega.