
Größe und Marktanteil des Online-Bildungsmarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 285.13 Milliarden US-Dollar |
| Marktgröße (2032) | 346.24 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.96 % |
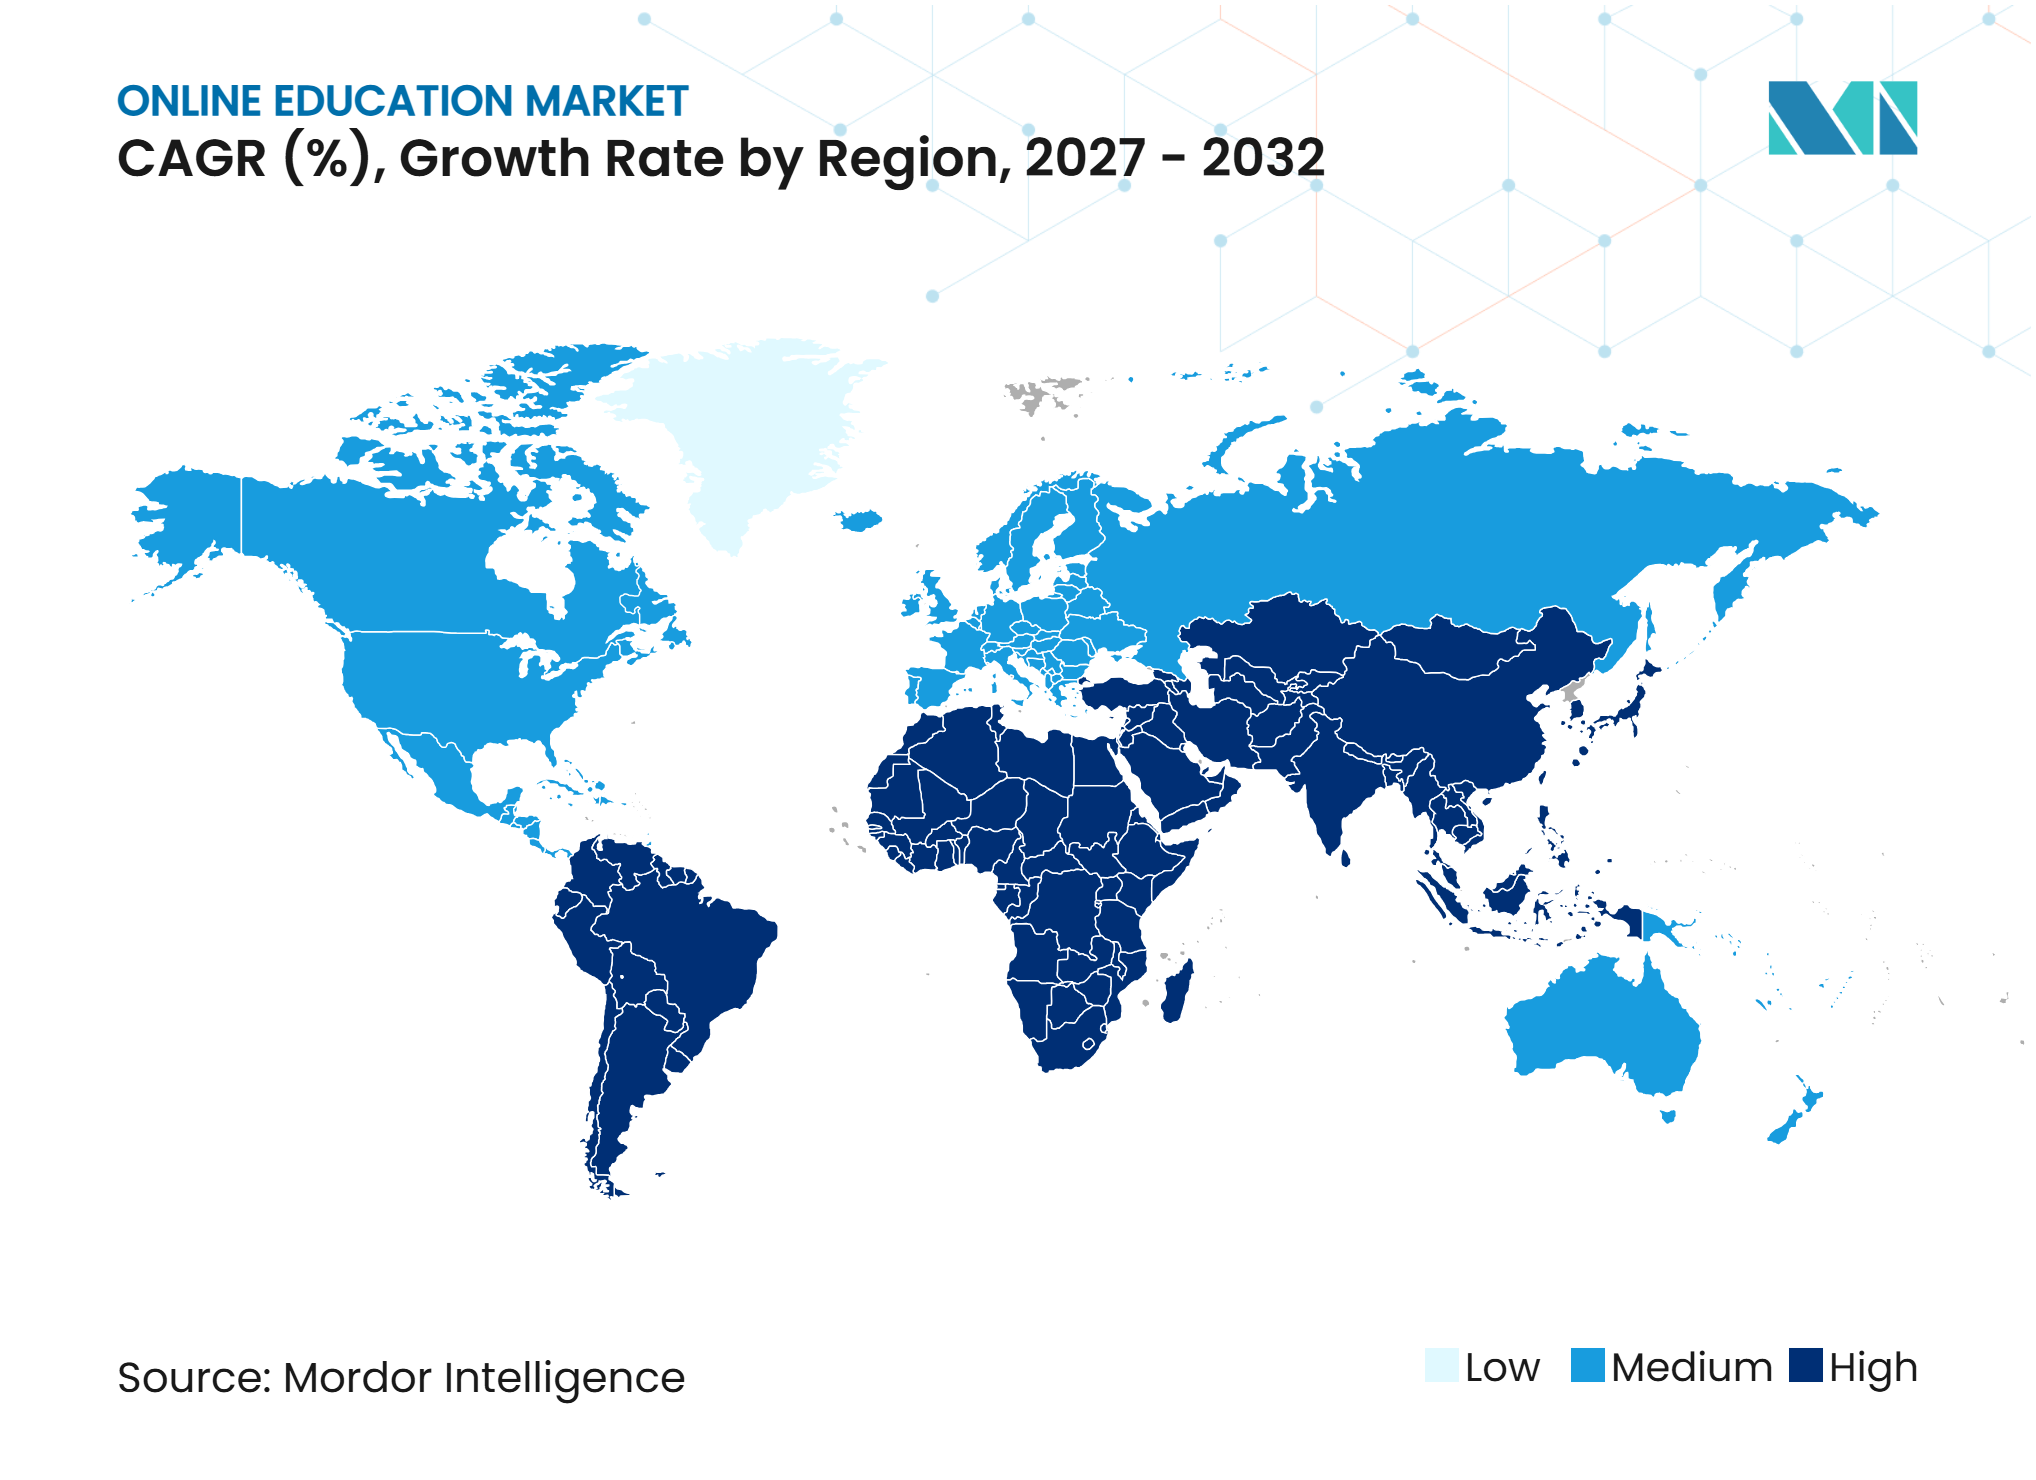
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Online-Bildungsmarkts von Mordor Intelligence
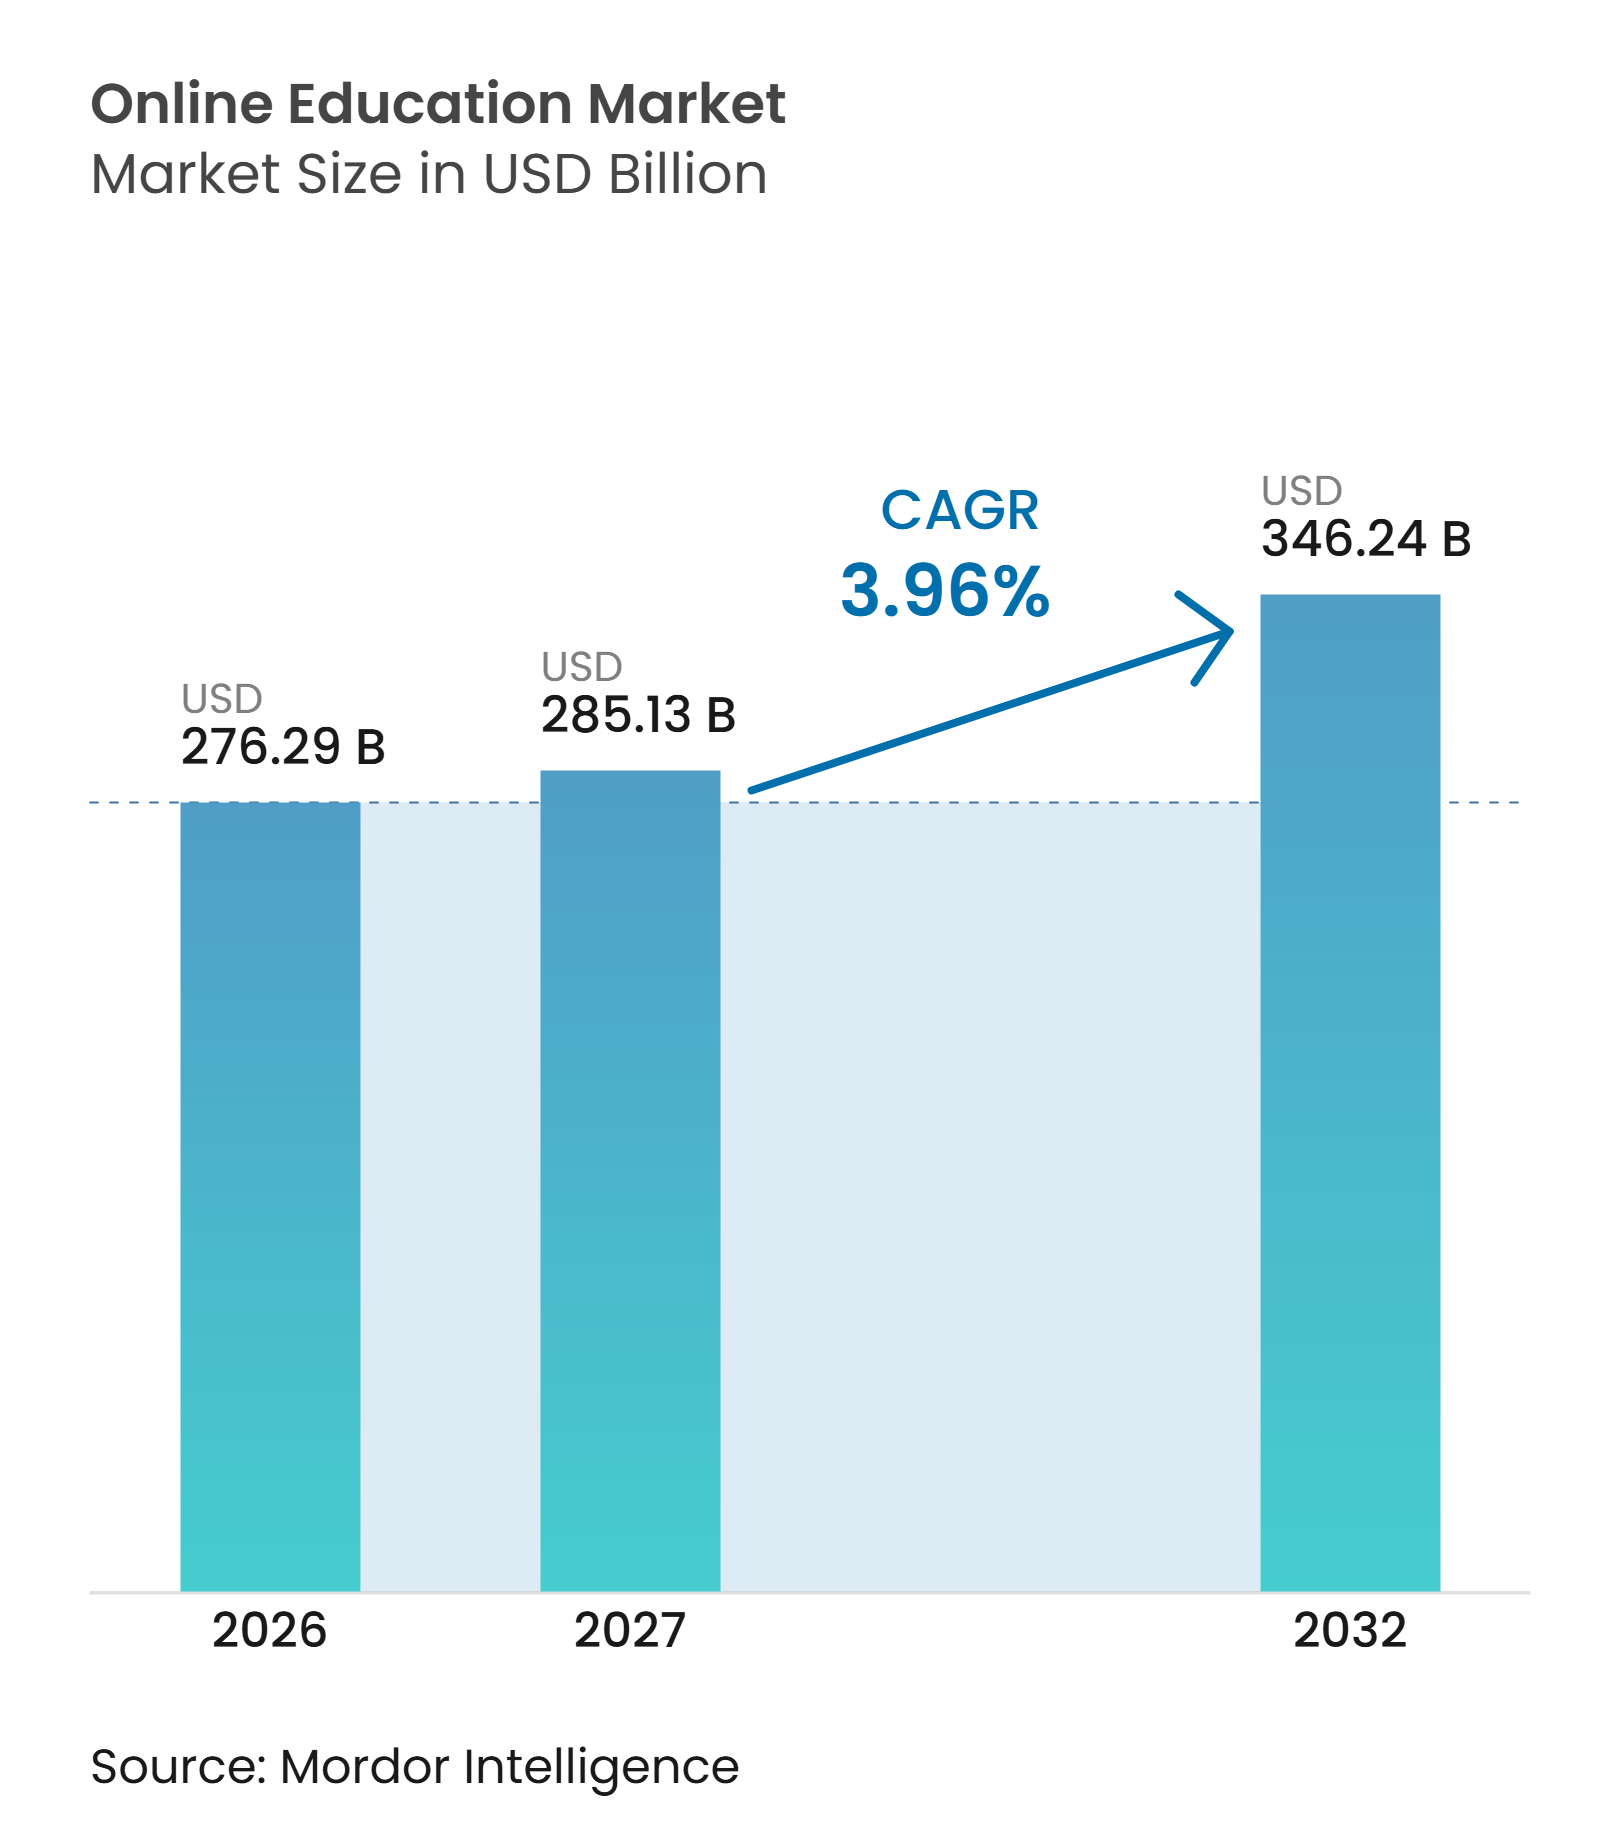
Die globale Marktgröße des Online-Bildungsmarkts wurde im Jahr 2026 auf 276,29 Milliarden USD geschätzt und soll von 285,13 Milliarden USD im Jahr 2027 auf 346,24 Milliarden USD bis 2032 wachsen, bei einem CAGR von 3,96% whrend des Prognosezeitraums (2027–2032). Das Wachstum des Online-Bildungsmarkts wird durch die Ausweitung der mobilen Konnektivität, von Arbeitgebern finanzierte Qualifizierungsprogramme und öffentliche Investitionen in digitale Lernsysteme unterstützt. Der Wettbewerbsdruck durch kostenlose und Freemium-Angebote schränkt die durchschnittlichen Verkaufspreise ein, während institutionelle Verträge den Anbietern eine dauerhaftere Einnahmenbasis bieten. Plattformen, die Verbraucherreichweite mit betrieblichem Lernen, verifizierten Zertifikaten und Workflow-Integrationen kombinieren, sind besser positioniert, um Vertragswerte zu steigern und Käufer zu binden. Asien-Pazifik bleibt für den globalen Online-Bildungsmarkt bedeutsam, da staatliche Plattformen, Branchenpartnerschaften und eine große Basis mobil-orientierter Lernender eine erschwingliche Bereitstellung in großem Maßstab unterstützen. Niedrige Kursabschlussquoten, ungleichmäßige Konnektivität im ländlichen Raum und Sprachanforderungen schränken jedoch die Teilnahme in mehreren Märkten mit hohem Potenzial weiterhin ein.
Wichtigste Erkenntnisse des Berichts
- Nach Lernmodell entfiel im Jahr 2026 ein Anteil von 52,60% am globalen Online-Bildungsmarkt auf das selbstgesteuerte Lernen, während adaptives Lernen bis 2032 voraussichtlich mit einem CAGR von 4,85% wachsen wird.
- Nach Bereitstellung entfiel im Jahr 2026 ein Anteil von 72,40% am globalen Online-Bildungsmarkt auf die Cloud-Bereitstellung, die bis 2032 voraussichtlich mit einem CAGR von 4,96% wachsen wird.
- Nach Angebot entfiel im Jahr 2026 ein Anteil von 42,80% am globalen Online-Bildungsmarkt auf Inhalte und Kurse, während Bewertung und Zertifizierung bis 2032 voraussichtlich mit einem CAGR von 4,74% wachsen wird.
- Nach Endnutzer entfiel im Jahr 2026 ein Anteil von 76,40% am globalen Online-Bildungsmarkt auf individuelle Lernende, während Unternehmen und Konzerne bis 2032 voraussichtlich mit einem CAGR von 4,68% wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 35,20% am globalen Online-Bildungsmarkt auf Nordamerika, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 4,41% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Smartphones und Hochgeschwindigkeitsinternet | +0.9% | Global, mit stärkeren Zuwächsen in Asien-Pazifik, Afrika südlich der Sahara und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Betriebliche Weiterqualifizierung und Umschulung für KI-gestützte Arbeit | +0.8% | Global, am stärksten in Nordamerika, Europa und den Technologiezentren Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Staatliche Initiativen zur digitalen Bildung | +0.6% | Asien-Pazifik, Europa sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Flexibilitäts- und Kostenvorteile gegenüber Präsenzschulungen | +0.4% | Global, am ausgeprägtesten in Südamerika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Mikrozertifikat-Partnerschaften zwischen Universitäten, Arbeitgebern und Plattformen | +0.5% | Nordamerika, Australien, Europa sowie Asien-Pazifik und Naher Osten und Afrika in frühen Phasen | Mittelfristig (2–4 Jahre) |
| KI-gestützte Personalisierung und automatisierte Inhaltserstellung | +0.7% | Global, konzentriert auf Plattformen mit großen Lerndatensätzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Smartphones und Hochgeschwindigkeitsinternet
Mobiles Breitband dient in vielen Schwellenländern als primärer Zugangspunkt zum globalen Online-Bildungsmarkt. Die Internationale Fernmeldeunion (ITU) meldete im Jahr 2025 weltweit 99 mobile Breitbandabonnements pro 100 Einwohner, während 5G 55% der Weltbevölkerung abdeckte. Sie berichtete außerdem, dass im Jahr 2025 6 Milliarden Menschen bzw. 74% der Weltbevölkerung online waren[1]. Diese Infrastruktur unterstützt den globalen Online-Bildungsmarkt, indem sie kurze, häufige Lernsitzungen durch mobiloptimierte Kurse, herunterladbare Inhalte und datensparsame Lernformate ermöglicht. Der Ausbau digitaler öffentlicher Lernplattformen macht den mobilen Zugang zunehmend relevanter und ermöglicht es Lernenden, über ein einziges Gerät auf formale Kurse, Kompetenzentwicklung und kreditverknüpfte Programme zuzugreifen. Die Offline-Bevölkerung schränkt den globalen Online-Bildungsmarkt jedoch weiterhin ein, insbesondere in Regionen mit begrenzter Geräteverfügbarkeit, unzuverlässiger Stromversorgung und unzureichender Breitbandkonnektivität.
Betriebliche Weiterqualifizierung und Umschulung für KI-gestützte Arbeit
Die betriebliche Lernnachfrage verlagert sich hin zu kürzeren Programmen, die Mitarbeitern helfen, KI-Tools zu nutzen und berufsspezifische Fähigkeiten aufzubauen. Der LinkedIn-Bericht zum betrieblichen Lernen 2025 ergab, dass 49% der Fach- und Führungskräfte im Bereich Lernen und Entwicklung eine Qualifikationskrise identifizierten[2]. Microsoft verpflichtete sich über seine Elevate-Initiative zu 4 Milliarden USD über fünf Jahre zur Unterstützung von KI-Cloud-Technologie und Qualifizierungsprogrammen für Schulen, Community Colleges und gemeinnützige Organisationen. Die Initiative zielt darauf ab, 20 Millionen Menschen dabei zu helfen, innerhalb von zwei Jahren KI-Zertifikate zu erwerben. Diese Entwicklung unterstützt globale Online-Bildungsplattformen, die große Arbeitgeberkohorten bedienen, Qualifikationsfortschritte verfolgen und sich in Talentmanagementsysteme integrieren können.
Staatliche Initiativen zur digitalen Bildung
Staatliche Investitionen erzeugen Nachfrage nach Plattformen und Inhalten, die sich von verbraucherfinanzierter Einschreibung unterscheiden. China veröffentlichte im April 2025 eine nationale Strategie für digitale Bildung, die KI-Integration, lebenslanges Lernen und internationale Zusammenarbeit umfasst. Im Jahr 2025 verzeichnete die Plattform Smart Education of China mehr als 160 Millionen registrierte Nutzer und über 61,3 Milliarden Aufrufe. Indiens SWAYAM-Plattform verzeichnete mehr als 51,5 Millionen Einschreibungen in über 16.530 Kursen, und 401 Universitäten erlaubten bis zu 40% Kreditübertragung im Rahmen der Nationalen Bildungspolitik 2020. Diese Initiativen erweitern den Zugang und etablieren digitale Lernstandards, können jedoch den Preiswettbewerb für kommerzielle Anbieter, die akademische Lernende bedienen, verschärfen. Der globale Online-Bildungsmarkt erfordert lokal relevante Inhalte, interoperable Systeme und die Ausrichtung an nationalen Kreditübertragungs- und Qualitätssicherungsrahmen.
Flexibilitäts- und Kostenvorteile gegenüber Präsenzschulungen
Online-Lernen reduziert Reise- und Terminbeschränkungen für Personen, die keine Vollzeitprogramme besuchen können. OECD-Daten zeigten, dass die durchschnittlichen staatlichen Ausgaben pro Tertiärstudent in den OECD-Ländern im Jahr 2025 15.102 USD betrugen, während die privaten Ausgaben durchschnittlich 6.343 USD betrugen. Der Zugang zu Online-Lernplattformen stieg zwischen 2020 und 2025 in den OECD-Ländern von 52% auf 81% der Schulen. Der Kostenvorteil geht über Kursgebühren hinaus, da Lernende während der Absolvierung kurzer Programme weiterarbeiten können. Diese Flexibilität ist relevant, da alternative Bildungswege berufstätige Fachkräfte und Studierende unterstützen, die anerkanntes Lernen neben der formalen Bildung anstreben. Arbeitgeberunterstützung bei Studiengebühren und stapelbare Zertifikate fördern zudem wiederholte Lernausgaben anstelle einer einmaligen Vollzeiteinschreibungsentscheidung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Niedrige Abschlussquoten und Reibungsverluste beim Lernengagement | -0.5% | Global, am ausgeprägtesten im Verbraucher-MOOC-Segment | Kurzfristig (≤ 2 Jahre) |
| Konnektivitätslücken im ländlichen Raum und bei einkommensschwachen Bevölkerungsgruppen | -0.4% | Afrika südlich der Sahara, Südasien, ländliches Asien-Pazifik und Teile Südamerikas | Mittelfristig (2–4 Jahre) |
| Mehrsprachige Inhalte und Komplexität der Lokalisierung | -0.3% | Asien-Pazifik, Naher Osten und Afrika, Südamerika und Teile Europas | Mittelfristig (2–4 Jahre) |
| Compliance-Belastung durch Datenschutz, Kindersicherheit und KI-Governance | -0.3% | Global, einschließlich Rechtsordnungen mit Datenschutz- und KI-Vorschriften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Niedrige Abschlussquoten und Reibungsverluste beim Lernengagement
Niedrige Kursabschlussquoten bleiben eine Herausforderung für verbraucherorientierte Online-Lernplattformen. Eine im Jahr 2015 veröffentlichte Studie analysierte 221 Massive Open Online Courses (MOOCs) und berichtete von einer medianen Abschlussquote von 12,6%, wobei die Quoten zwischen 0,7% und 52,1% lagen. Diese Ergebnisse verdeutlichen die Schwierigkeit, das Lernengagement aufrechtzuerhalten, obwohl die Ergebnisse nicht als aktueller branchenweiter Abschluss-Benchmark behandelt werden sollten. Eine Studie aus dem Jahr 2025 mit mehr als 5.000 Nutzerdatensätzen ergab, dass ein höherer Videokonsum und eine stärkere Quizteilnahme mit höheren Abschlussquoten verbunden waren[3]. Für Online-Bildungsanbieter kann die Verbesserung des Lernengagements und die Unterstützung messbarer Lernfortschritte dazu beitragen, den wahrgenommenen Kurswert und die Bindungsrate zu stärken. Plattformen können Fortschrittserinnerungen, personalisierte Lernpfade, interaktive Bewertungen und Coaching erkunden, um Demotivation entgegenzuwirken und das Lernerlebnis zu verbessern.
Konnektivitätslücken im ländlichen Raum und bei einkommensschwachen Bevölkerungsgruppen
Konnektivitätslücken schränken den Zugang zu Online-Bildung in Bereichen ein, in denen sie den größten sozialen und arbeitsmarktbezogenen Nutzen erzielen könnte. Die Weltbank berichtete im Jahr 2025, dass etwa ein Drittel der Weltbevölkerung offline blieb, hauptsächlich in ländlichen, einkommensschwachen und fragilen Umgebungen[4]. ITU-Daten zeigten, dass die Internetnutzung in Afrika bei 36% und in einkommensschwachen Ländern bei 23% lag, verglichen mit 94% in einkommensstarken Volkswirtschaften. Weltweit erreichte der Internetzugang im ländlichen Raum 58%, gegenüber 85% in städtischen Gebieten. Eine Weltbank-Bewertung von KI-gestützten Bildungstools in Indien und Nigeria identifizierte intermittierende Stromversorgung, begrenzte Geräteverfügbarkeit und unzuverlässiges Breitband als wesentliche Hindernisse für Lernende, die am meisten davon profitieren könnten. Anbieter benötigen offline-fähige, bandbreitensparsame und mobilleichte Produkte, um diese Bereiche effektiv zu bedienen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Verhaltens von Studierenden und Lernenden
Der Coursera-Bericht zu Lernergebnissen 2025, basierend auf 52.862 Lernenden aus 179 Ländern, ergab, dass 38% sich einschrieben, um in ihrer aktuellen Karriere voranzukommen, 21% um ihren ersten Berufseinstieg zu sichern und 20% um die Karriere zu wechseln. Darüber hinaus verfolgten 11% persönliche Interessen, während 8% ein Unternehmen gründen oder ausbauen wollten. Nach Abschluss der Kurse berichteten 46% von Gehaltserhöhungen und 27% stiegen auf höhere Beschäftigungsebenen auf. Diese Ergebnisse zeigen, dass Karriereentwicklung und Beschäftigungsfähigkeit die wichtigsten Motivationen unter den befragten Online-Lernenden waren.
Lernende zeigten auch Nachfrage nach flexiblen Formaten. Der Bericht der Universität Oxford aus dem Jahr 2025 ergab, dass 55% der Befragten gemischtes Lernen bevorzugten, das Online- und Präsenzunterricht kombiniert. Gleichzeitig bevorzugten 45% Live- und selbstgesteuertes Online-Lernen, während 38% vollständiges Präsenzstudium bevorzugten. Die Befragten schätzten flexible Zeitpläne, Abschlusszertifikate, hochwertige Videoinhalte, Bewertungsfeedback und Experteninteraktion. Im Durchschnitt erwarteten sie, 38 Stunden pro Woche für Online-Kurse aufzuwenden, was die Bedeutung handhabbarer Arbeitsbelastungen und flexibler Bereitstellung unterstreicht.
Bildungsleistungs-Intelligence
Die UNESCO berichtete, dass die weltweite Einschreibung in die Hochschulbildung im Jahr 2025 264 Millionen Studierende erreichte, mehr als doppelt so viele wie im Jahr 2000. Die Brutto-Einschreibungsquote betrug 9% in Afrika südlich der Sahara, verglichen mit 43% weltweit, was Ungleichheiten beim Zugang verdeutlicht. Einschreibungsdaten belegen jedoch weder Schüler-Lehrer-Verhältnisse noch bestätigen sie Lehrermangel. UNESCO-Daten zeigten, dass 40% der Grundschulen und 50% der weiterführenden Schulen weltweit über Internetkonnektivität verfügten, was den digitalen Unterricht einschränkt. Online-Kurse, aufgezeichnete Vorlesungen und automatisierte Bewertungen erweitern den Zugang, beheben jedoch nicht eigenständig den Mangel an qualifizierten Lehrkräften. Anbieter, die skalierbare Bereitstellung mit Lehrerunterstützung, Feedback und zugänglichen Inhalten kombinieren, können Institutionen dabei helfen, ihre Kapazitäten zu erweitern.
Geografischer Zugang und digitale Bereitschaft prägen die Nachfrage nach Online-Lernen. Der ITU Global Connectivity Report 2025 stellte in einigen Ländern Internetnutzungslücken von mehr als 60 Prozentpunkten zwischen Personen mit Tertiärbildung und solchen mit Grundschulbildung oder weniger fest. In Indien bietet APAAR eine eindeutige 12-stellige akademische Kennung, die mit DigiLocker und der Academic Bank of Credits verknüpft ist und digitale Aufzeichnungen, Kreditübertragungen, flexible Lernpfade und interoperable Zertifikate unterstützt. Anbieter müssen Institutionsdichte, Konnektivität, Erschwinglichkeit und lokale Anerkennungsanforderungen bewerten, wenn sie unterversorgte Märkte identifizieren.
Segmentanalyse
Nach Lernmodell:
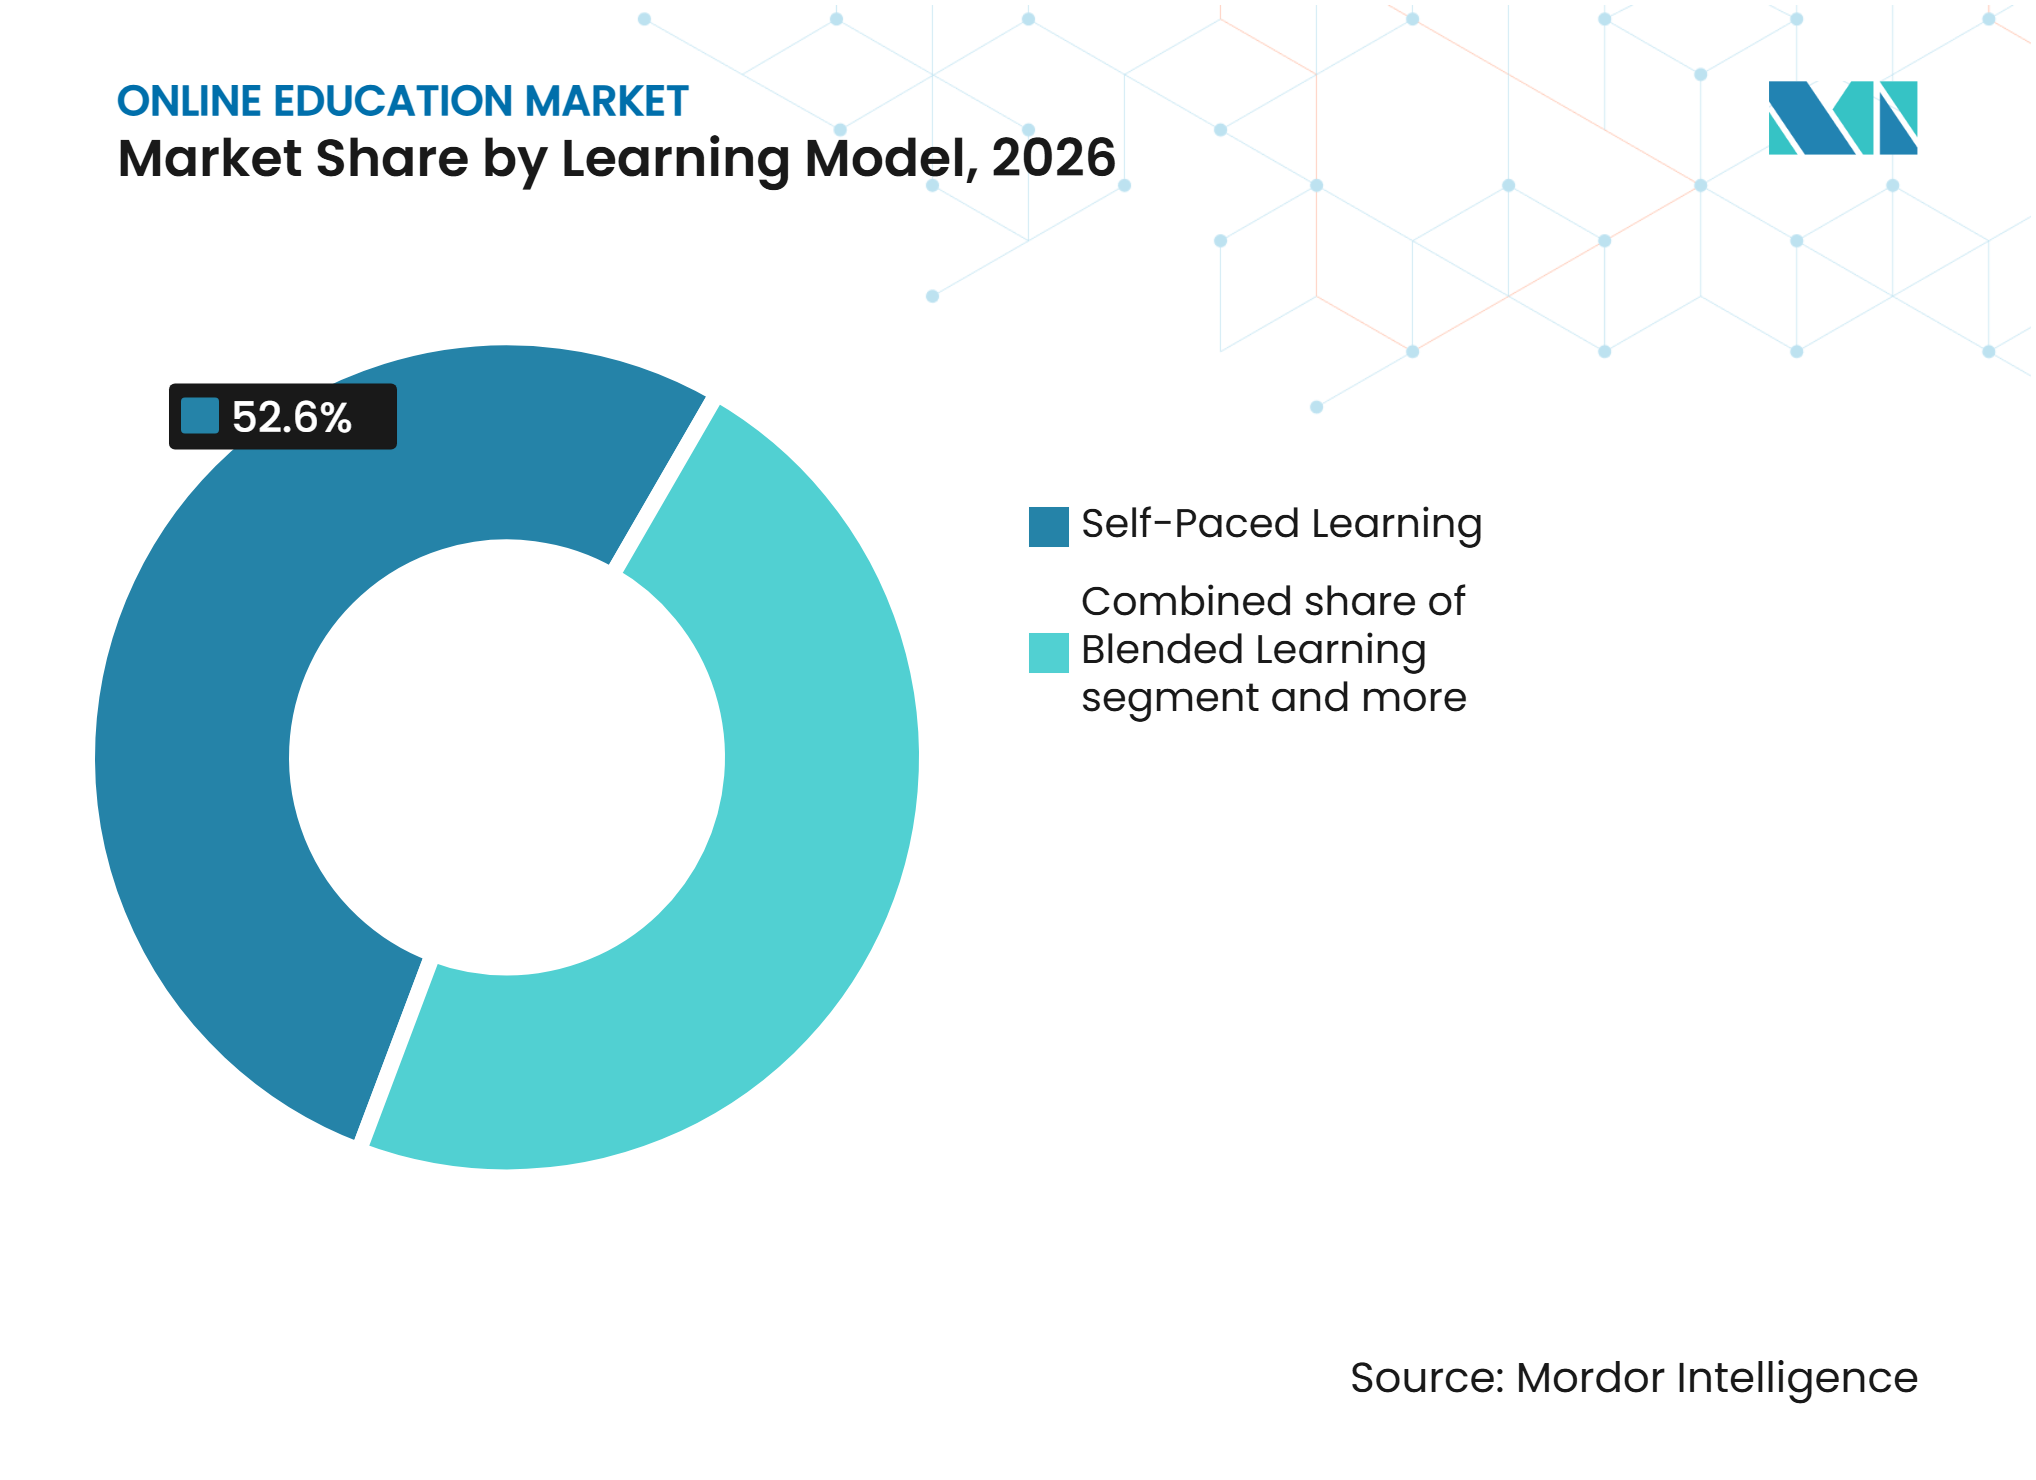
Selbstgesteuertes Lernen führt beim Umsatz, während adaptives Lernen an Dynamik gewinntSelbstgesteuertes Lernen entfiel im Jahr 2026 auf 52,60% des Umsatzes, angetrieben durch flexible Zeitpläne und keine festen Anwesenheits- oder Lehrerverfügbarkeitsanforderungen. Coursera meldete Ende 2025 197,3 Millionen kumulierte registrierte Lernende und demonstrierte damit die Größenordnung selbstgesteuerter Kataloge. Lehrergeführtes Lernen bedient Führungskräfteausbildung und komplexe technische Programme, bei denen Live-Feedback und Verantwortlichkeit höhere Preise unterstützen. Gemischte Programme kombinieren Online-Materialien und Präsenzbewertungen, wo beaufsichtigtes Lernen erforderlich ist.
Adaptives Lernen ist das am schnellsten wachsende Modell, wobei der globale Online-Bildungsmarkt voraussichtlich mit einem CAGR von 4,85% von 2027 bis 2032 wachsen wird. Es passt Inhalte basierend auf Lernerleistung, Engagement und Wissenslücken an. Eine Meta-Analyse aus dem Jahr 2025 fand positive Belege für KI-gesteuerte personalisierte Lernergebnisse. Udemys KI-Fluency-Pakete 2025 demonstrieren Coaching, Rollenspiele und Kompetenzabbildung. Mobiles Lernen und Mikrolernen ermöglichen häufige, kurze Sitzungen. Die Chance ist am größten für Anbieter, die Ergebnisse verbessern, ohne erhebliche Benutzerreibung zu erzeugen.



Nach Bereitstellung:
Cloud-Infrastruktur unterstützt Skalierung und IntegrationDie Cloud-Bereitstellung entfiel im Jahr 2026 auf 72,40% des globalen Online-Bildungsmarktanteils und soll bis 2032 mit einem CAGR von 4,96% wachsen. Sie erfordert geringere Vorabinvestitionen in Hardware, skaliert mit der Einschreibung und bietet kontinuierliche Software-Updates. Cloud-Systeme integrieren auch Lerndaten mit Personal-, Kunden- und Leistungsmanagementsystemen. Das APEC-Bildungsministertreffen 2025 unterstützte KI-integrierte, lernerzentrierte Modelle, die auf adaptiven Lerntechnologien basieren.
On-Premises-Systeme bleiben in Behörden, Verteidigung, Finanzdienstleistungen und dem Gesundheitswesen relevant, wo Anforderungen an die Datensouveränität streng sind. Käufer können verhindern, dass Lerndatensätze eine Institution oder nationale Gerichtsbarkeit verlassen. Hybridarchitekturen behalten sensible Daten vor Ort, während sie Cloud-basierte Analysen oder KI-Tools für ausgewählte Funktionen nutzen. Data Governance beeinflusst daher Bereitstellungsentscheidungen neben Funktionalität und Preis. Die globale Online-Bildungsbranche muss sichere Integration und flexible Bereitstellungsmodelle unterstützen, um um regulierte Verträge zu konkurrieren.
Nach Angebot:
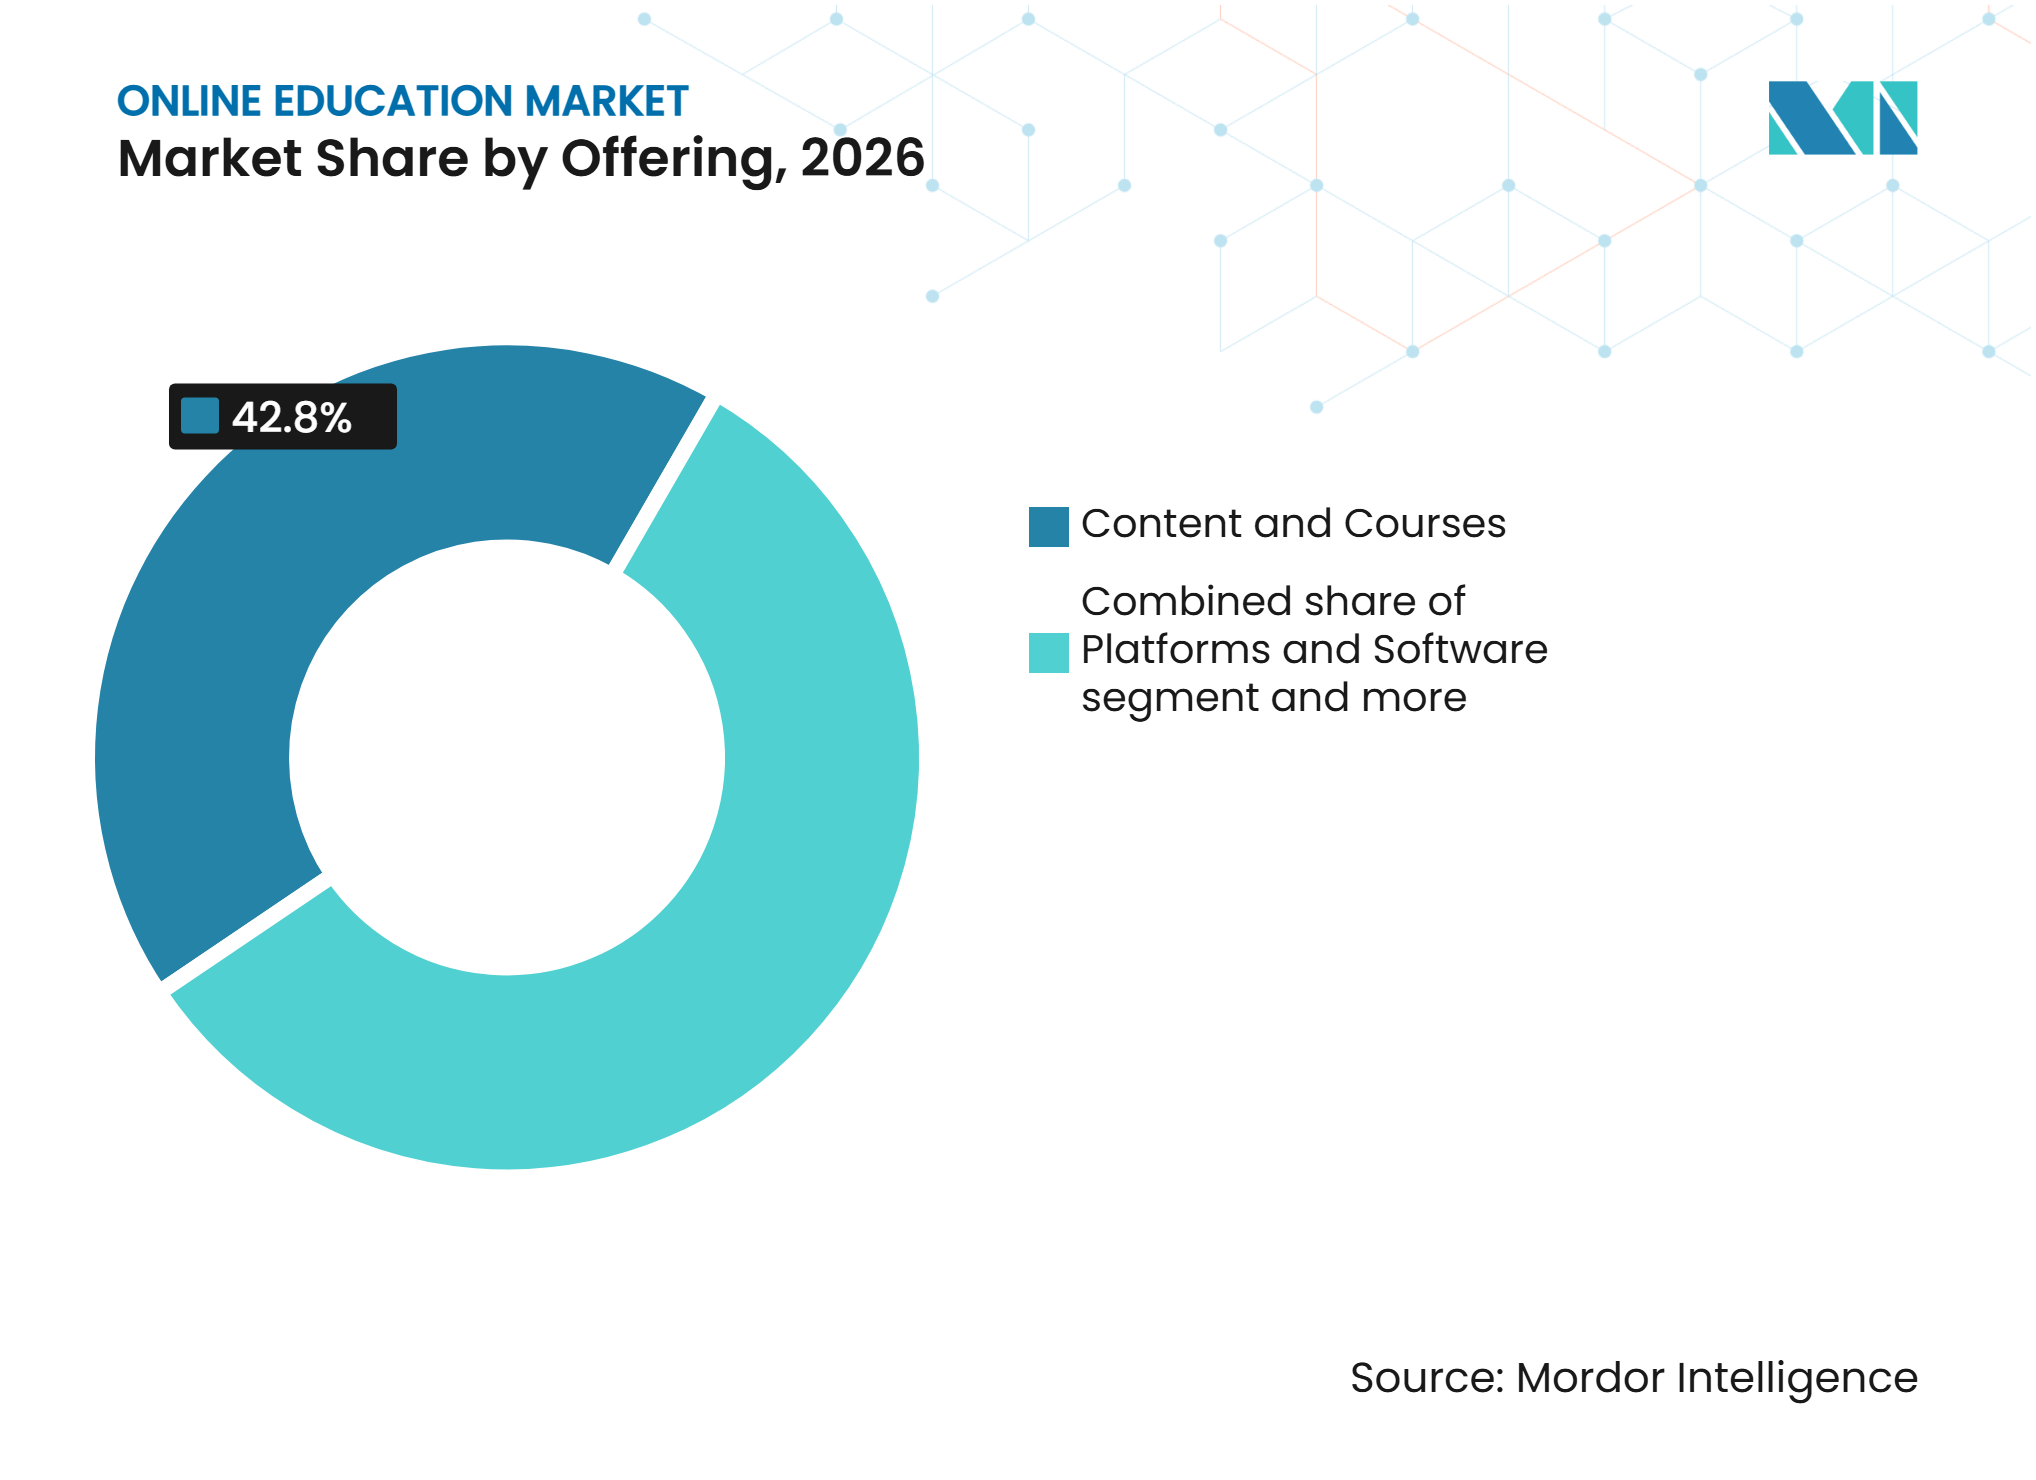
Inhalte und Kurse führen, während Zertifizierung an Bedeutung gewinntInhalte und Kurse entfielen im Jahr 2026 auf 42,80% des globalen Online-Bildungsmarktumsatzes. Kursbibliotheken ziehen Lernende an, beeinflussen die Plattformentdeckung und prägen Kaufentscheidungen von Arbeitgebern. Pearson meldete ein zugrunde liegendes Umsatzwachstum von 4% auf 3.577 Millionen GBP (4.825,77 Millionen USD) im Jahr 2025, was die Umwandlung etablierter Lehrplanressourcen in digitale Produkte widerspiegelt. Plattformen und Software, einschließlich Lernmanagementsysteme, Autorenwerkzeuge und Lernerfahrungsplattformen, bleiben bedeutende Angebote. Diese Produkte stehen im unteren Preissegment im Wettbewerb, während sich Unternehmensanbieter durch Analysen, Kompetenzabbildung und Integrationen differenzieren.
Bewertung und Zertifizierung ist das am schnellsten wachsende Angebotssegment, das bis 2032 voraussichtlich mit einem CAGR von 4,74% wachsen wird. Arbeitgeber suchen zunehmend nach verifizierbaren Kompetenznachweisen über den Kursabschluss hinaus. IBM-Mikrozertifikate, die 2025 von 2U über edX eingeführt wurden, kombinierten technischen Lehrplan, Live-Unterricht, selbstgesteuertes Lernen und Abschlussprojekte. Dienstleistungen und Unterricht bleiben für Lernende relevant, die Coaching, Mentoring oder Tutorunterstützung benötigen.

Nach Endnutzer:
Individuelle Lernende führen, während die Unternehmensnachfrage höherwertige Verträge unterstütztIndividuelle Lernende entfielen im Jahr 2026 auf 76,40% des globalen Online-Bildungsmarktumsatzes. Diese Gruppe umfasst Karrierewechsler, Studierende, die ihre formale Bildung ergänzen, und lebenslang Lernende, die persönliche Entwicklung anstreben. Die UNESCO verzeichnete im Jahr 2025 weltweit 264 Millionen Hochschulstudierende, 25 Millionen mehr als im Jahr 2020. Online-Abschlüsse, hybride Kurse und Mikrozertifikate ergänzen traditionelle Studienwege. Trotz ihrer Größenordnung bleiben individuelle Lernende preissensibel.
Unternehmen und Konzerne sind die am schnellsten wachsende Endnutzergruppe mit einem prognostizierten CAGR von 4,68% bis 2032. Käufer bevorzugen Mehrplatzverträge und suchen nach messbaren Ergebnissen, Kompetenznachweisen und der Integration in Talentworkflows. LinkedIn berichtete, dass Organisationen mit starken Lern- und Entwicklungsprogrammen mit 42% höherer Wahrscheinlichkeit bei der KI-Einführung fortgeschritten waren. Staatliche Beschaffung unterstützt auch die Nachfrage nach nationalen Lernsystemen und Bürgerqualifizierung. Diese Käufer erfordern häufig Data-Governance- und Hosting-Kontrollen, was die Nachfrage nach sicherer Bereitstellung, Kompetenzanalysen und anerkannten Zertifikaten erhöht.
Geografische Analyse
Nordamerika entfiel im Jahr 2026 auf 35,20% des globalen Online-Bildungsmarkts, unterstützt durch betriebliche Lernbudgets, die Einführung von Lernmanagementsystemen und einen reifen Hochschulsektor. Coursera meldete im Jahr 2025 einen globalen Gesamtumsatz von 757,5 Millionen USD, was die Nachfrage in seinen Verbraucher- und Unternehmens-Lerngeschäften widerspiegelt. Microsofts Elevate-Initiative unterstützt KI-Qualifizierung durch Schulen, Community Colleges und gemeinnützige Organisationen. In Kanada und Mexiko sollten Online-Bildungsmöglichkeiten anhand länderspezifischer Belege zur Nachfrage nach betrieblichem Lernen, Internet- und Mobilzugang sowie Arbeitgeberinvestitionen in Belegschaftskompetenzen bewertet werden.
Asien-Pazifik ist die am schnellsten wachsende Region, während der globale Markt voraussichtlich mit einem CAGR von 4,41% von 2027 bis 2032 wachsen wird. Chinas Smart-Education-Plattform erreichte im Jahr 2025 über 160 Millionen registrierte Nutzer und 61,3 Milliarden Aufrufe. Indien kombiniert große Lernvolumina mit digitaler öffentlicher Infrastruktur; SWAYAM verzeichnete über 5,15 Crore Einschreibungen in 16.530 Kursen, und SWAYAM Plus hat 76 Branchenmemorandums of Understanding. Südkorea, Japan, Australien, Indonesien, Vietnam und die Philippinen unterstützen die Nachfrage nach Unternehmens-, Hochschul- und mobilorientiertem Lernen.
Europa profitiert vom Aktionsplan für digitale Bildung 2021–2027 und Erasmus+-Initiativen. Pearsons Segmente Virtual Learning und Enterprise Learning and Skills wuchsen im Jahr 2025 um 8% bzw. 6%. Der Umsatz von Coursera in Europa, dem Nahen Osten und Afrika erreichte 185,9 Millionen USD. Brasilien, die Vereinigten Arabischen Emirate und Saudi-Arabien unterstützen die Nachfrage, während die 36%ige Internetnutzung in Afrika südlich der Sahara den Zugang einschränkt.
Intelligence zu Bildungsinfrastruktur und -entwicklung
Staatliche Ausgaben bestimmen Bildungsressourcen und die Einführung digitaler Lerninfrastruktur. Der OECD-Bericht Bildung auf einen Blick 2025 berichtete von durchschnittlichen Ausgaben von 12.438 USD pro Studierendem in der Primar-, Sekundar- und postsekundären nicht-tertiären Bildung, verglichen mit 15.102 USD in der Tertiärbildung einschließlich Forschung und Entwicklung. Der Anteil der Bildung an den Staatsausgaben sank von 10,9% im Jahr 2015 auf 10,1% im Jahr 2022, was den Druck erhöht, Ergebnisse nachzuweisen. Digitale Anbieter können sich durch kosteneffiziente, skalierbare Bereitstellung und messbare Ergebnisse differenzieren.
Private Investitionen kombinieren Technologie, Belegschaftsqualifizierung und Akquisitionen. Im Juli 2025 kündigte Microsoft 4 Milliarden USD über Microsoft Elevate zur Unterstützung von Bildungs- und KI-Qualifizierungszertifikaten an. Die Fusion von Coursera mit Udemy und die Übernahme von 365Talents durch Docebo stärkten ihre Online-Lern- und Belegschaftskompetenzfähigkeiten. Indiens National Educational Alliance for Technology (NEAT) listete in einem Regierungsupdate vom Juli 2025 393 EdTech-Unternehmen und 171 Produkte auf, wobei 25% der Kursgutscheine kostenlos für wirtschaftlich und sozial benachteiligte Studierende reserviert waren. Chinas Smart-Education-Plattform erreichte bis April 2025 164 Millionen Nutzer und 61,3 Milliarden Seitenaufrufe.
Wettbewerbslandschaft
Marktkonzentration
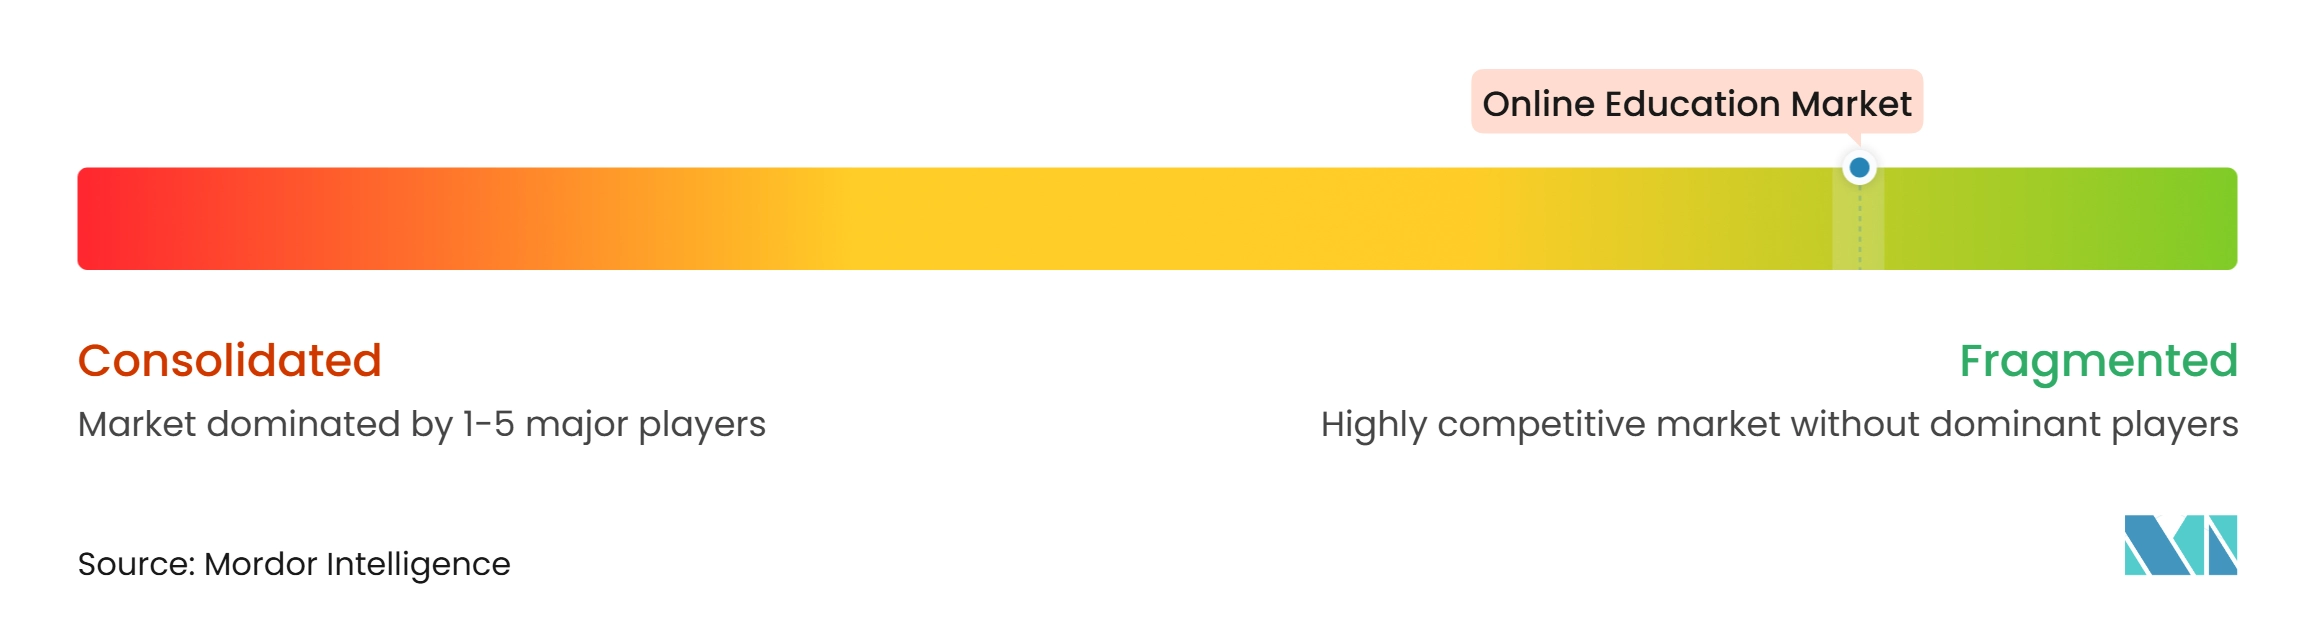
Der globale Online-Bildungsmarkt weist eine geringe Konzentration auf, mit fragmentiertem Wettbewerb in den Bereichen Verbraucherlernen, betriebliche Schulung, akademische Lernsysteme, Sprachlernen, Bewertung und Zertifizierung. Im Mai 2026 schloss Coursera eine vollständige Aktientransaktion mit Udemy ab und schuf damit eine kombinierte Gesellschaft mit einem Pro-forma-Umsatz 2025 von über 1,5 Milliarden USD und erwarteten jährlichen Kostensynergien von 115 Millionen USD innerhalb von 24 Monaten. Pearson erwarb eDynamic Learning im Jahr 2025, um sein Portfolio im Bereich berufliche und technische Bildung zu stärken. Docebo erwarb 365Talents für 54,6 Millionen USD in bar, mit möglichen bedingten Zahlungen. Diese Transaktionen spiegeln Bemühungen wider, Größenordnung, berufliche Inhalte und Kompetenzintelligenzfähigkeiten auszubauen.
Spezialisierung, Lokalisierung und Technologie prägen ebenfalls den Wettbewerb. DataCamp, Pluralsight und Go1 konzentrieren sich auf Datenkompetenz, Technologieschulung bzw. Inhaltsaggregation. Während seines Produktzyklus 2025 führte Coursera KI-Übersetzung und -Synchronisation in 26 Sprachen, KI-gestützte Kurserstellung und rollenbasiertes KI-Tutoring ein. In Indien integriert PM eVIDYA DIKSHA, SWAYAM, 200 Direct-to-Home (DTH) TV-Kanäle, Radio und andere digitale Lernressourcen. DIKSHA hatte bis März 2026 über 2 Crore registrierte Nutzer, während SWAYAM bis Januar 2026 über 5,8 Crore Einschreibungen verzeichnete. Private Anbieter können sich durch spezialisierte Kurse, Arbeitgeberpartnerschaften, anerkannte Zertifikate, Lernunterstützung und mehrsprachige Bereitstellung differenzieren.
Marktführer der Online-Bildungsbranche
-
Coursera, Inc.
-
Pearson plc
-
Udemy, Inc.
-
LinkedIn Learning
-
2U, Inc., including edX
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Online-Bildungsmarkt Unternehmen in diesem Bericht
- Coursera, Inc.
- Udemy, Inc.
- LinkedIn Learning, Microsoft Corporation
- Pearson plc
- 2U, Inc., including edX
- Duolingo, Inc.
- Instructure Holdings, Inc.
- Docebo S.p.A.
- Skillsoft Corp.
- Pluralsight LLC
- Udacity, Inc.
- Khan Academy, Inc.
- upGrad Education Private Limited
- Unacademy
- DataCamp, Inc.
- Go1 Pty Ltd
- Moodle Pty Ltd
- D2L Corporation
- PhysicsWallah (PW)
- Cengage Group
Neueste Industrielle Entwicklungen in Online-Bildungsmarkt
- Mai 2026: Coursera schloss seine vollständige Aktientransaktion mit Udemy ab und schuf damit eine Kompetenzplattform mit einem Pro-forma-Umsatz 2025 von über 1,5 Milliarden USD und erwarteten jährlichen Kostensynergien von 115 Millionen USD innerhalb von 24 Monaten. Ehemalige Coursera- und Udemy-Aktionäre halten 59% bzw. 41%.
- Januar 2025: Docebo erwarb das in Frankreich ansässige Unternehmen 365Talents für 54,6 Millionen USD zuzüglich bis zu 5,1 Millionen USD an Earn-outs im Jahr 2027. Die Übernahme fügte KI-gestützte Kompetenzintelligenz, Lückenerkennung und Belegschaftsprofilierungsfähigkeiten zur Lernplattform von Docebo hinzu.
- Dezember 2025: Coursera und Udemy kündigten eine vollständige Aktienfusion im Wert von 2,5 Milliarden USD an, basierend auf den Schlusskursen vom 16. Dezember 2025. Beide Vorstände genehmigten die Transaktion, die Udemy-Aktionären 26% über dem Schlusskurs anbot. Insight Partners und New Enterprise Associates unterzeichneten Unterstützungsvereinbarungen.
- Dezember 2025: Skillsoft und edX schlossen eine Partnerschaft, um Kurse der Oxford Saïd Business School, der Harvard University und der London School of Economics in Skillsoft Percipio zu integrieren und universitätsgeführte Inhalte mit Kompetenzlückenprioritäten und der KI-Belegschaftstransformation in Einklang zu bringen.
Berichtsumfang des globalen Online-Bildungsmarkts
Der Bericht zum globalen Online-Bildungsmarkt analysiert digitale Lernlösungen, die weltweit über Online-Plattformen bereitgestellt werden. Der Markt ist segmentiert nach Lernmodell (Selbstgesteuertes Lernen, Lehrergeführtes Lernen, Gemischtes Lernen, Adaptives Lernen und weitere), Bereitstellung, Angebot, Endnutzer und Geografie. Die Studie untersucht wichtige Treiber, darunter die Verbreitung von Smartphones und Hochgeschwindigkeitsinternet, betriebliche Weiterqualifizierung und Umschulung, staatliche Initiativen zur digitalen Bildung, Flexibilitäts- und Kostenvorteile, Mikrozertifikat-Partnerschaften und KI-gestützte Personalisierung, sowie Hemmnisse wie niedrige Abschlussquoten, Konnektivitätslücken, Komplexität mehrsprachiger Inhalte und Anforderungen an Datenschutz und KI-Governance. Sie bewertet Bildungsinvestitionen, Infrastrukturentwicklung, Studierendeneinschreibung, Studiengebühren, Lernverhalten, technologische Entwicklungen und regulatorische Faktoren. Der Bericht liefert Marktgrößen- und Wachstumsprognosen, regionale und länderspezifische Analysen, Bewertung der Wettbewerbslandschaft, Marktkonzentration, Marktanteilsanalyse, strategische Entwicklungen und Profile führender Anbieter. Er untersucht auch Chancen im Bereich bandbreitensparsames und Offline-First-Lernen, lokalisierte Inhalte und verifizierte Kompetenz-zu-Beschäftigung-Wege. Marktschätzungen und -prognosen werden in Wert (USD) für alle abgedeckten Segmente dargestellt.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Online-Bildung bis 2032 erreichen?
Der Sektor soll bis 2032 einen Wert von 346,24 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 3,96% wachsen.
Welches Lernmodell hat den größten Marktanteil?
Selbstgesteuertes Lernen führt mit einem Umsatzanteil von 52,60% im Jahr 2026, da es Lernenden flexiblen Zugang bietet.
Warum wächst adaptives Lernen schneller als andere Lernmodelle?
Adaptives Lernen soll bis 2032 mit 4,85% wachsen, da es Inhaltspfade mithilfe von Lernerleistungs- und Engagementdaten anpasst.
Warum ist Indien für Anbieter digitaler Bildung wichtig?
SWAYAM hat mehr als 5,15 Crore Einschreibungen und mehr als 16.530 Kurse, während Branchenpartnerschaften die Kompetenzentwicklung in KI, Datenanalyse und Gesundheitswesen unterstützen.
Welche Endnutzergruppe wächst am schnellsten?
Unternehmen und Konzerne sollen bis 2032 mit einem CAGR von 4,68% wachsen, da Arbeitgeber ihre Investitionen in KI- und Belegschaftskompetenzen erhöhen.
Was sind die größten Hindernisse für eine breitere Akzeptanz?
Niedrige Abschlussquoten, Konnektivitätslücken im ländlichen Raum, Lokalisierungsanforderungen sowie Datenschutz- und KI-Governance-Anforderungen können die Teilnahme einschränken und die Bereitstellungskosten erhöhen.