
オンライン教育市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
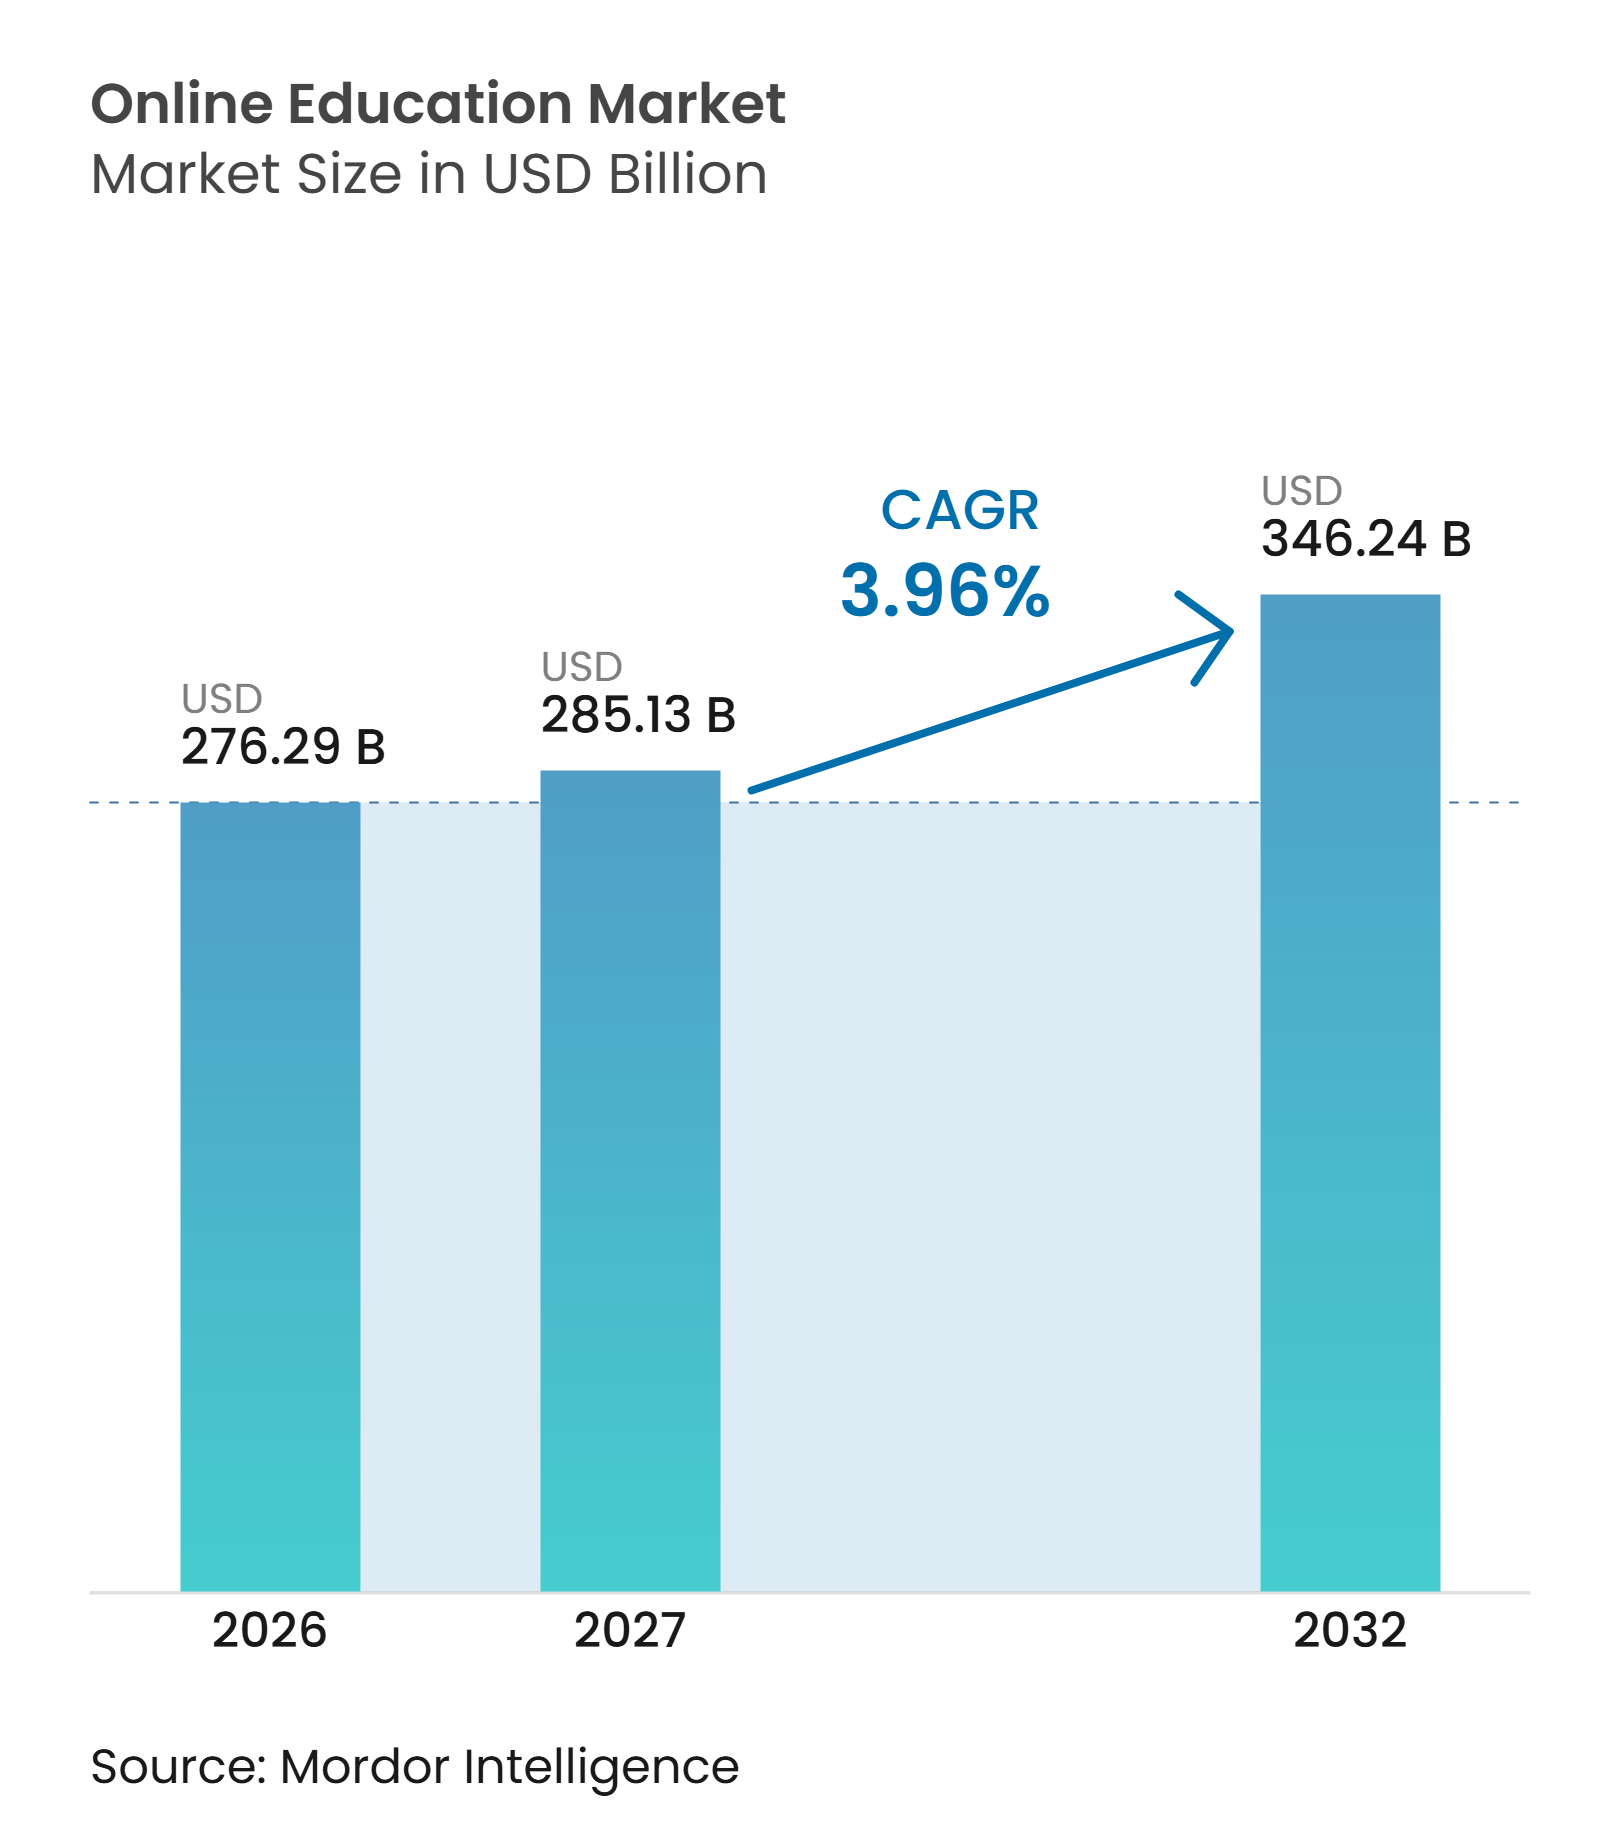
| 市場規模 (2027) | 285.13 十億米ドル |
| 市場規模 (2032) | 346.24 十億米ドル |
| 成長率 (2027 - 2032) | 3.96 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオンライン教育市場分析
グローバルオンライン教育市場の規模は2026年に276.29 ビリオン 米ドルと評価され、2027年の285.13 ビリオン 米ドルから2032年には346.24 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは3.96%となっています。オンライン教育市場の成長は、モバイル接続の拡大、雇用主が資金提供するスキルアッププログラム、およびデジタル学習システムへの公的投資によって支えられています。無料およびフリーミアムの提供による競争圧力が平均販売価格を抑制する一方、機関向け契約はプロバイダーにより安定した収益基盤を提供しています。消費者向けリーチと企業向け学習、認定資格、およびワークフロー統合を組み合わせたプラットフォームは、契約価値を高め、購買者を維持する上でより有利な立場にあります。アジア太平洋地域は、政府プラットフォーム、産業パートナーシップ、およびモバイルファーストの学習者の大規模な基盤が手頃な価格でのスケール提供を支えることから、グローバルオンライン教育市場において引き続き重要な地位を占めています。ただし、コース修了率の低さ、農村部における接続環境の不均一さ、および言語要件が、潜在性の高いいくつかの市場での参加を引き続き制限しています。
レポートの主要ポイント
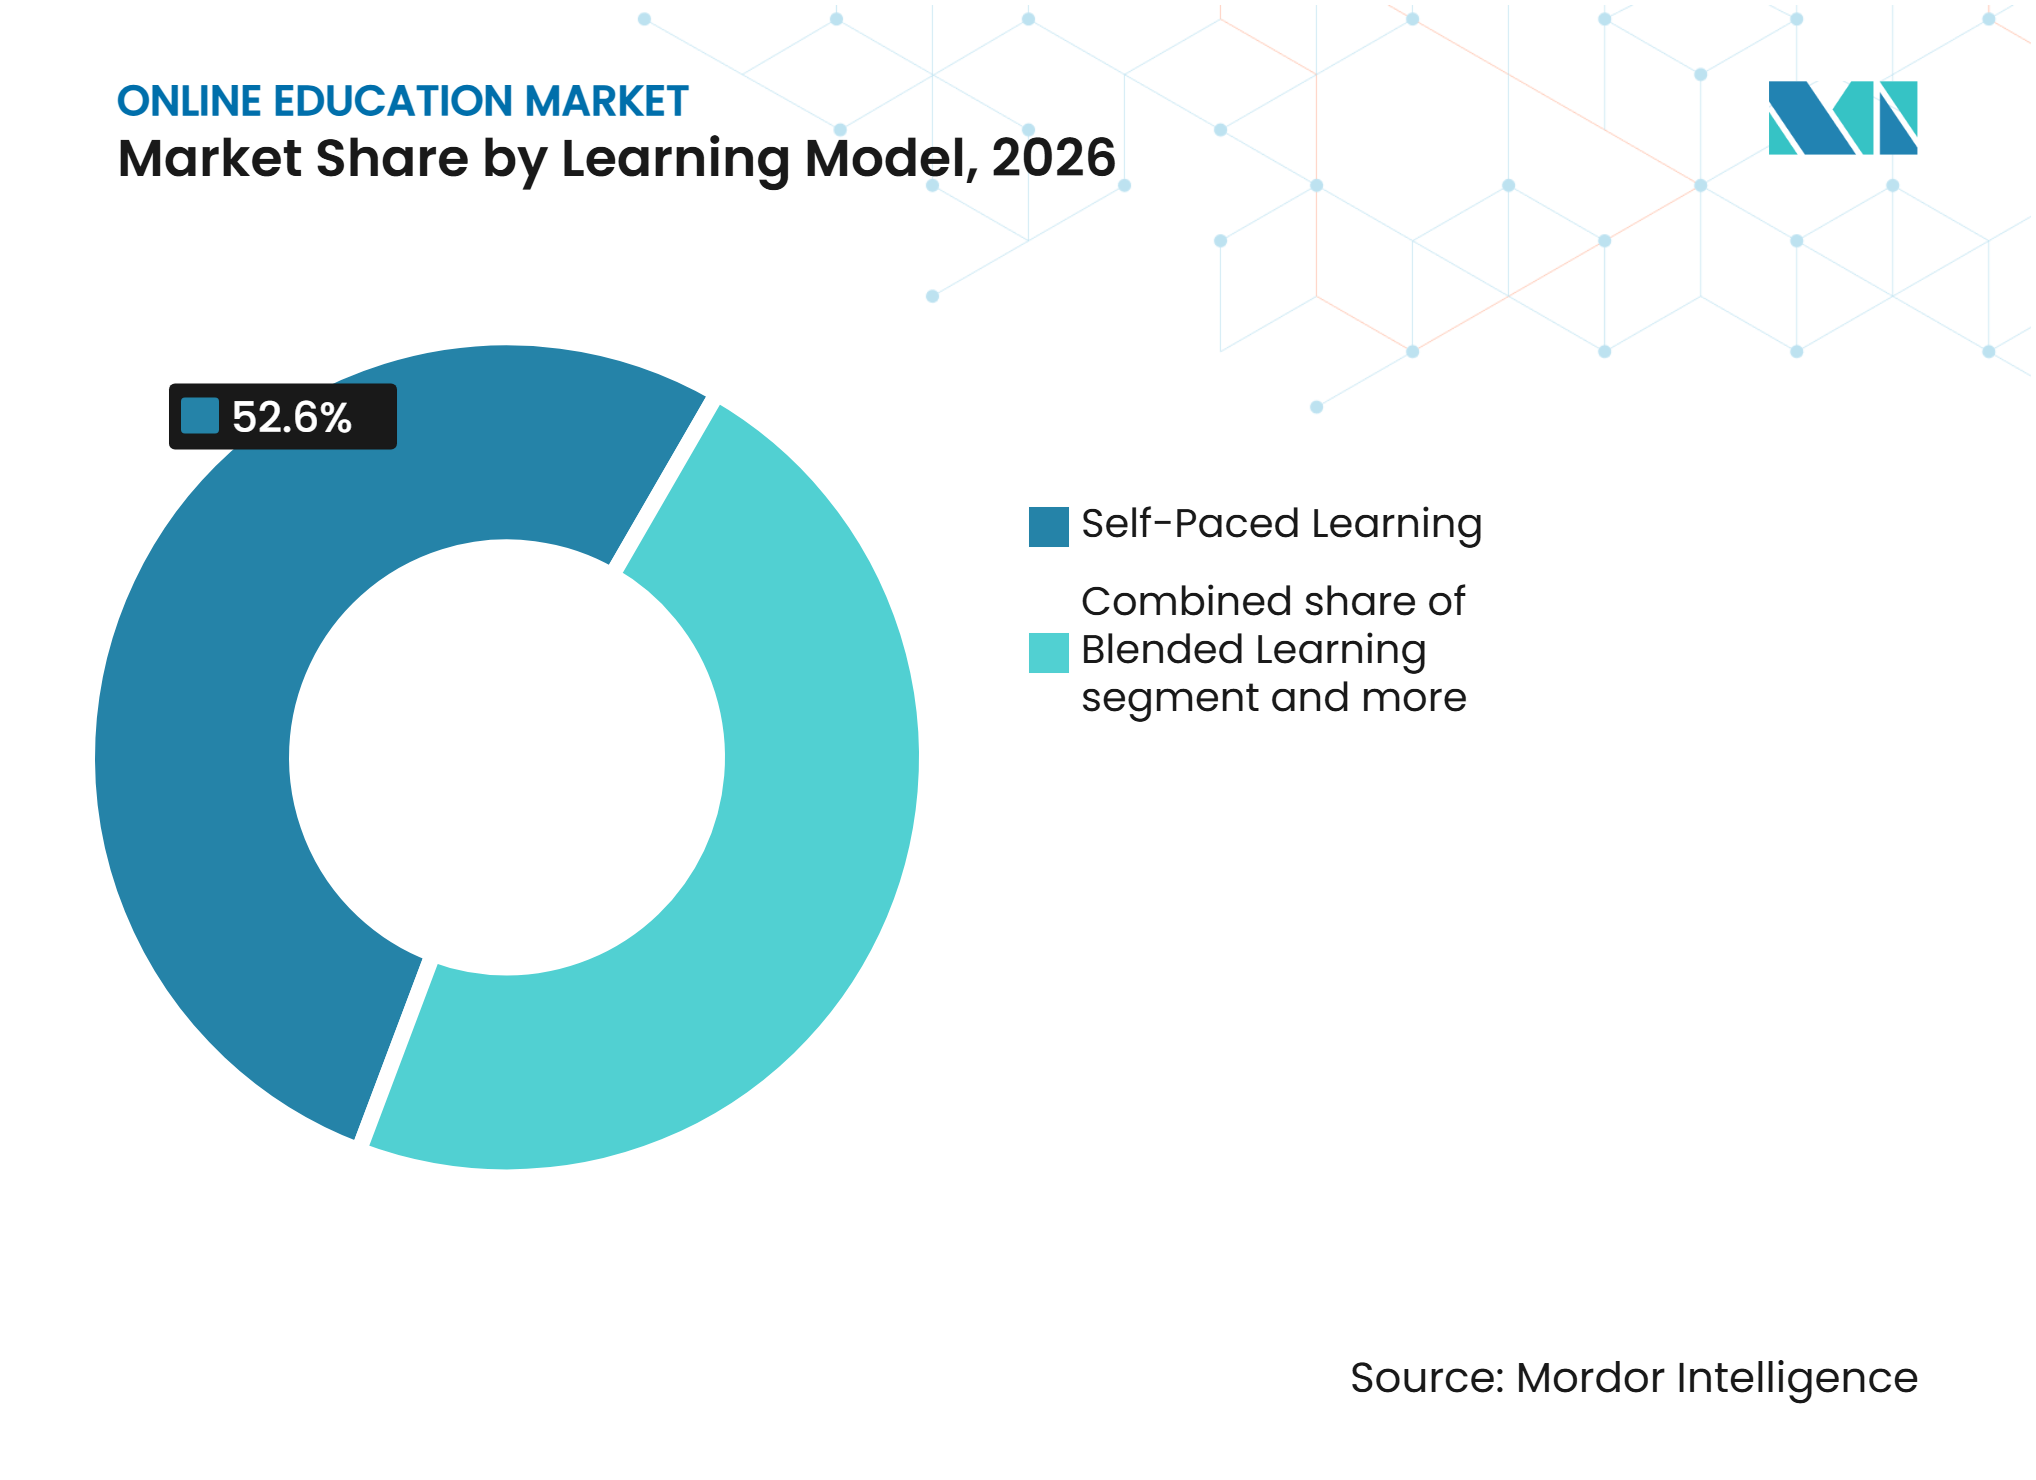
- 学習モデル別では、自己ペース学習が2026年のグローバルオンライン教育市場シェアの52.60%を占め、アダプティブラーニングは2032年までに4.85%のCAGRで成長すると予測されています。
- 展開形態別では、クラウド展開が2026年のグローバルオンライン教育市場シェの72.40%を占め、2032年までに4.96%のCAGRで成長すると予測されています。
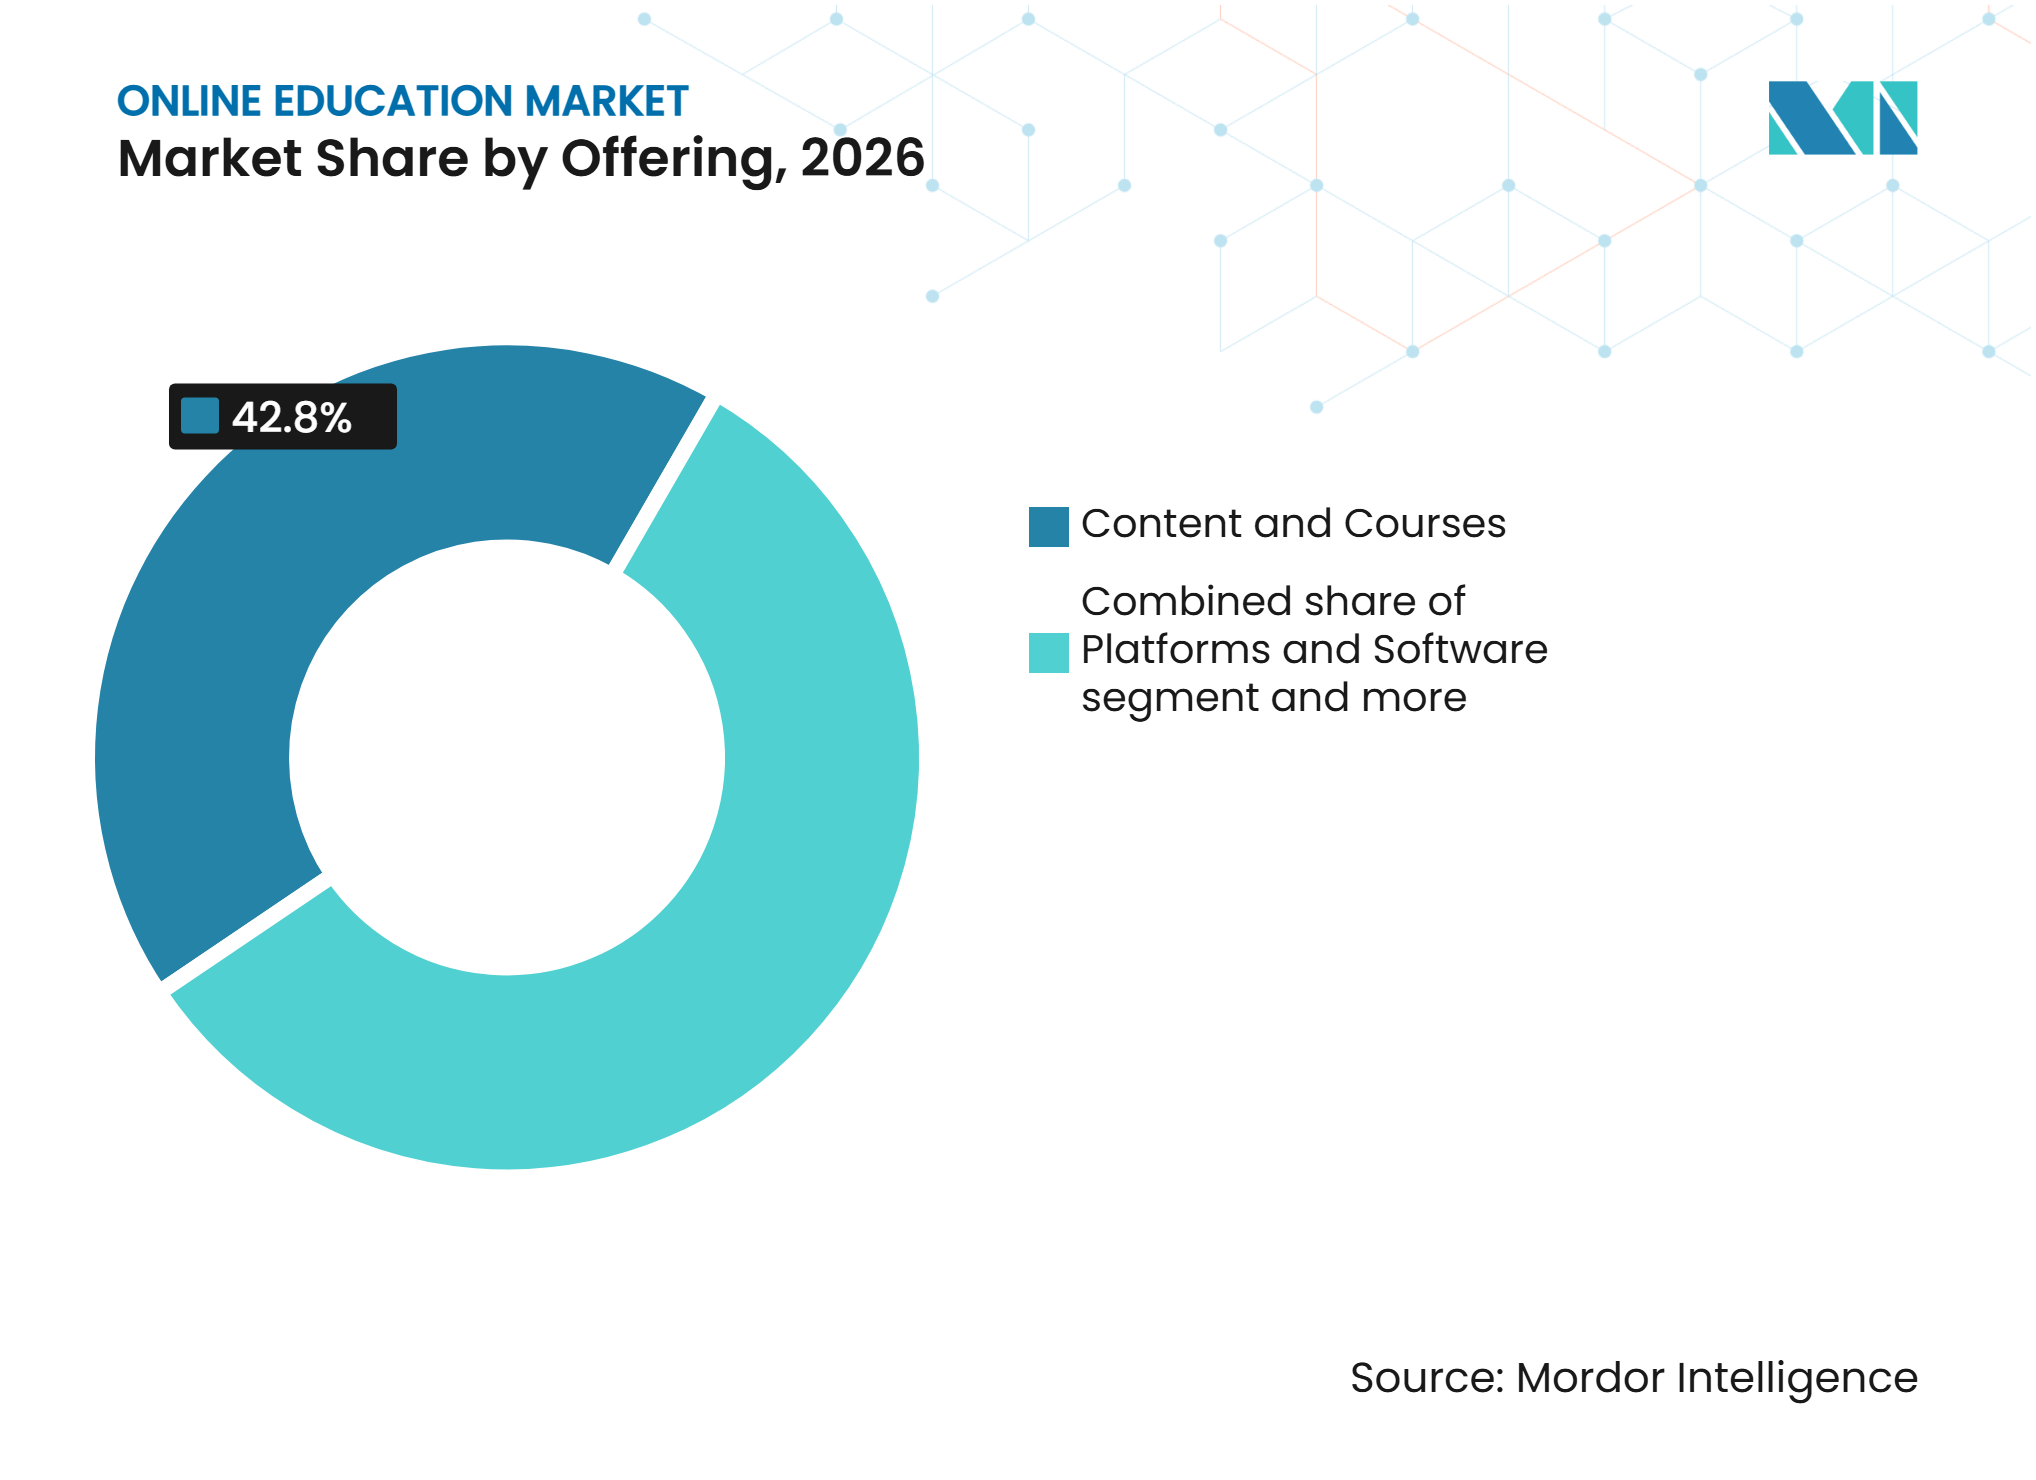
- 提供内容別では、コンテンツおよびコースが2026年のグローバルオンライン教育市場シェアの42.80%を占め、評価・認定資格は2032年までに4.74%のCAGRで成長すると予測されています。
- エンドユーザー別では、個人学習者が2026年のグローバルオンライン教育市場シェアの76.40%を占め、法人・企業組織は2032年までに4.68%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のグローバルオンライン教育市場シェアの35.20%を占め、アジア太平洋地域は2032年までに4.41%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートフォンおよび高速インターネットの普及 | +0.9% | アジア太平洋、サブサハラアフリカ、東南アジアでより強い成長を伴うグローバル | 短期(2年以内) |
| AIを活用した業務に向けた法人のスキルアップおよびリスキリング | +0.8% | 北米、欧州、アジア太平洋のテクノロジーハブで最も強いグローバル | 中期(2〜4年) |
| 政府によるデジタル教育推進施策 | +0.6% | アジア太平洋、欧州、中東・アフリカ | 中期(2〜4年) |
| 教室研修に対する柔軟性とコスト上の優位性 | +0.4% | 南米および東南アジアで最も顕著なグローバル | 短期(2年以内) |
| 大学、雇用主、プラットフォームによるマイクロ資格パートナーシップ | +0.5% | 北米、オーストラリア、欧州、および初期段階のアジア太平洋・中東アフリカ | 中期(2〜4年) |
| AIを活用したパーソナライゼーションと自動コンテンツ作成 | +0.7% | 大規模な学習者データセットを持つプラットフォームに集中したグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートフォンおよび高速インターネットの普及
モバイルブロードバンドは、多くの新興経済国においてグローバルオンライン教育市場への主要な入口として機能しています。国際電気通信連合(ITU)は、2025年に世界全体で100人あたり99件のモバイルブロードバンド契約があり、5Gが世界人口の55%をカバーしていると報告しました。また、2025年には60億人、すなわち世界人口の74%がオンラインであったとも報告しています[1]。このインフラは、モバイル最適化コース、ダウンロード可能なコンテンツ、および低データ学習フォーマットを通じた短時間・高頻度の学習セッションを可能にすることで、グローバルオンライン教育市場を支えています。デジタル公共学習プラットフォームの拡大により、モバイルアクセスの重要性が高まっており、学習者は単一のデバイスを通じて正規コース、スキル開発、および単位連携プログラムにアクセスできるようになっています。ただし、オフライン人口は、デバイスの購入可能性が低く、電力供給が不安定で、ブロードバンド接続が不十分な地域において、グローバルオンライン教育市場を引き続き制約しています。
AIを活用した業務に向けた法人のスキルアップおよびリスキリング
法人の学習需要は、従業員がAIツールを活用し、職務固有のスキルを築するための短期プログラムへとシフトしています。LinkedIn Learningの2025年職場学習レポートでは、学習・能力開発の専門家の49%がスキル危機を認識していることが明らかになりました[2]。マイクロソフトは、学校、コミュニティカレッジ、および非営利組織向けのAIクラウド技術とスキリングプログラムを支援するため、Elevateイニシアティブを通じて5年間で4 ビリオン 米ドルを投じることを約束しました。このイニシアティブは、2年以内に2,000万人がAI資格を取得することを目指しています。このシフトは、大規模な雇用主コホートにサービスを提供し、スキルの進捗を追跡し、タレントマネジメントシステムと統合できるグローバルオンライン教育プラットフォームを支援しています。
政府によるデジタル教育推進施策
政府投資は、消費者が資金を提供する入学とは異なるプラットフォームおよびコンテンツへの需要を生み出します。中国は2025年4月に、AI統合、生涯学習、および国際協力を網羅する国家デジタル教育戦略を発表しました。2025年には、中国のスマート教育プラットフォームの登録ユーザー数が1億6,000万人を超え、610億回以上の閲覧数を記録しました。インドのSWAYAMプラットフォームは16,530以上のコースにわたって5,150万件以上の登録を記録し、401の大学が国家教育政策2020のもとで最大40%の単位移転を認めました。これらのイニシアティブはアクセスを拡大し、デジタル学習基準を確立しますが、学術系学習者にサービスを提供する商業プロバイダーの価格競争を激化させる可能性があります。グローバルオンライン教育市場は、地域に関連したコンテンツ、相互運用可能なシステム、および国家の単位移転・品質保証フレームワークとの整合性を必要としています。
教室研修に対する柔軟性とコスト上の優位性
オンライン学習は、フルタイムプログラムに参加できない個人の移動および日程調整の制約を軽減します。OECDのデータによると、2025年のOECD加盟国における高等教育学生一人あたりの平均政府支出は15,102 米ドルであり、民間支出の平均は6,343 米ドルでした。オンライン学習プラットフォームへのアクセスは、2020年から2025年にかけてOECD加盟国の学校の52%から81%に増加しました。コスト上の優位性はコース料金を超えて広がっており、学習者は短期プログラムを修了しながら就業を継続することができます。この柔軟性は、代替的な学習経路が就業中の専門家や正規教育と並行して認定学習を求める学生を支援するという点で重要です。雇用主による授業料支援やスタッカブル資格は、単一のフルタイム入学決定ではなく、繰り返しの学習支出をさらに促進します。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 修了率の低さと学習者エンゲージメントの摩擦 | -0.5% | 消費者向けMOOCセグメントで最も深刻なグローバル | 短期(2年以内) |
| 農村部および低所得層の接続格差 | -0.4% | サブサハラアフリカ、南アジア、農村部のアジア太平洋、および南米の一部 | 中期(2〜4年) |
| 多言語コンテンツとローカライゼーションの複雑さ | -0.3% | アジア太平洋、中東・アフリカ、南米、および欧州の一部 | 中期(2〜4年) |
| プライバシー、子どもの安全、AIガバナンスへのコンプライアンス負担 | -0.3% | データ保護およびAI規制を持つ法域を含むグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
修了率の低さと学習者エンゲージメントの摩擦
コース修了率の低さは、消費者向けオンライン学習プラットフォームにとって引き続き課題となっています。2015年に発表された研究では、221の大規模公開オンラインコース(MOOC)を分析し、修了率の中央値が12.6%であり、0.7%から52.1%の範囲にわたることが報告されました。これらの知見は学習者エンゲージメントを維持することの難しさを浮き彫りにしていますが、この結果を現在の業界全体の修了率ベンチマークとして扱うべきではありません。2025年に5,000件以上のユーザーレコードを対象とした研究では、動画視聴量とクイズへの参加が高い修了率と関連していることが明らかになりました[3]。オンライン教育プロバイダーにとって、学習者エンゲージメントを向上させ、測定可能な学習進捗を支援することは、コースの知覚価値と継続率の強化に役立つ可能性があります。プラットフォームは、離脱に対処し学習体験を改善するために、進捗リマインダー、パーソナライズされた学習パス、インタラクティブな評価、およびコーチングを検討することができます。
農村部および低所得層の接続格差
接続格差は、最大の社会的・労働力的便益をもたらし得る地域でのオンライン教育へのアクセスを制限しています。世界銀行は2025年に、世界人口の約3分の1が依然としてオフラインであり、主に農村部、低所得層、および脆弱な環境にあると報告しました[4]。ITUのデータによると、インターネット利用率はアフリカで36%、低所得国で23%であり、高所得経済国の94%と比較して大きな差があります。世界全体では、農村部のインターネットアクセスは58%に達しており、都市部の85%と比較されます。インドとナイジェリアにおけるAIを活用した教育ツールに関する世界銀行の評価では、最も恩恵を受けられる学習者にとって、断続的な電力供給、限られたデバイスの入手可能性、および不安定なブロードバンドが主要な障壁として特定されました。プロバイダーは、これらの地域に効果的にサービスを提供するために、オフライン対応、低帯域幅、およびモバイル軽量の製品を必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
学生・学習者行動分析
179カ国の52,862人の学習者を対象とした2025年のCoursera学習者成果レポートによると、38%が現在のキャリアでの昇進を目的として登録し、21%が最初の専門職への就職を目指し、20%がキャリアチェンジを目的としていました。また、11%が個人的な興味を追求し、8%がビジネスの開始または成長を目指していました。コース修了後、46%が給与の増加を報告し、27%がより高い職位に移行しました。これらの知見は、調査対象のオンライン学習者においてキャリアアップと就業可能性が主要な動機であったことを示しています。
学習者は柔軟なフォーマットへの需要も示しました。2025年のオックスフォード大学のレポートでは、回答者の55%がオンラインと対面指導を組み合わせたブレンド型学習を好むことが明らかになりました。一方、45%がライブおよび自己主導型のオンライン学習を好み、38%が完全な対面学習を好みました。回答者は、柔軟なスケジュール、修了証明書、高品質の動画コンテンツ、評価フィードバック、および専門家との交流を重視しました。平均して、オンラインコースに週3〜8時間を費やすことを期待しており、管理可能なワークロードと柔軟な提供方法の重要性が浮き彫りになりました。
教育パフォーマンスインテリジェンス
ユネスコは、2025年のグローバル高等教育入学者数が2億6,400万人に達し、2000年の水準の2倍以上になったと報告しました。粗入学率はサブサハラアフリカで9%であり、世界全体の43%と比較してアクセスの格差が浮き彫りになっています。ただし、入学者数データは教師・生徒比率を確立するものでも、教員不足を確認するものでもありません。ユネスコのデータによると、世界の小学校の40%および前期中等学校の50%がインターネット接続を有しており、デジタル指導を制限しています。オンラインコース、録画講義、および自動評価はアクセスを拡大しますが、資格を持つ教員不足を単独で解決するものではありません。スケーラブルな提供とインストラクターサポート、フィードバック、およびアクセシブルなコンテンツを組み合わせたプロバイダーは、機関の能力拡大を支援することができます。
地理的なアクセスとデジタルレディネスがオンライン学習への需要を形成しています。ITUのグローバル接続レポート2025では、高等教育を受けた人々と初等教育以下の人々との間で、インターネット利用率の格差が一部の国で60パーセントポイントを超えることが明らかになりました。インドでは、APAARがDigiLockerおよび学術単位バンクに連携した固有の12桁の学術識別子を提供しており、デジタル記録、単位移転、柔軟な学習経路、および相互運用可能な資格をサポートしています。プロバイダーは、未開拓市場を特定する際に、機関の密度、接続性、手頃な価格、および地域の認定要件を評価する必要があります。
セグメント分析
学習モデル別:
自己ペース学習が収益をリードし、アダプティブラーニングが勢いを増す自己ペース学習は2026年の収益の52.60%を占め、柔軟なスケジュールと固定された出席やインストラクターの可用性がないことによって牽引されました。Courseraは2025年末時点で累計登録学習者数が1億9,730万人に達したと報告しており、自己ペース型カタログの規模を示しています。インストラクター主導型学習は、ライブフィードバックと説明責任が高い価格を支える幹部教育や複雑な技術プログラムに対応しています。ブレンド型プログラムは、監督下での学習が必要な場合にオンライン教材と対面評価を組み合わせています。
アダプティブラーニングは最も成長の速いモデルであり、グローバルオンライン教育市場は2027年から2032年にかけて4.85%のCAGRで成長する予測されています。学習者のパフォーマンス、エンゲージメント、および知識のギャップに基づいてコンテンツを調整します。2025年のメタ分析では、AIを活用したパーソナライズされた学習成果に対する肯定的なエビデンスが見つかりました。Udemyの2025年AIフルエンシーパッケージは、コーチング、ロールプレイング、およびスキルマッピングを実証しています。モバイル学習とマイクロラーニングは、頻繁な短時間セッションを可能にします。この機会は、大きなユーザーの摩擦なしに成果を改善するプロバイダーにとって最も大きいです。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
展開形態別:
クラウドインフラがスケールと統合を支援クラウド展開は2026年のグローバルオンライン教育市場シェアの72.40%を占め、2032年までに4.96%のCAGRで成長すると予測されています。初期ハードウェア投資が少なく、入学者数に応じてスケールし、継続的なソフトウェアアップデートを提供します。クラウドシステムはまた、学習データを人事、顧客、およびパフォーマンス管理システムと統合します。2025年のAPEC教育大臣会議は、アダプティブラーニング技術に依存したAI統合型の学習者中心モデルを支持しました。
オンプレミスシステムは、データ主権要件が厳格な政府、防衛、金融サービス、および医療分野において引き続き重要です。購買者は、学習者記録が機関または国家の管轄外に出ることを防ぐ場合があります。ハイブリッドアーキテクチャは、選択された機能にクラウドベースの分析またはAIツールを使用しながら、機密データをオンサイトに保持します。したがって、データガバナンスは機能性と価格とともに展開の意思決定に影響を与えます。グローバルオンライン教育産業は、規制された契約を獲得するために、安全な統合と柔軟な展開モデルをサポートする必要があります。
提供内容別:
コンテンツおよびコースがリードし、認定資格の重要性が増すコンテンツおよびコースは2026年のグローバルオンライン教育市場収益の42.80%を占めました。コースライブラリは学習者を引き付け、プラットフォームの発見に影響を与え、雇用主の購買決定を形成します。Pearsonは2025年に、確立されたカリキュラム資産のデジタル製品への転換を反映して、基礎収益が4%成長し35億7,700万英ポンド(48億2,577万 米ドル)に達したと報告しました。学習管理システム、オーサリングツール、および学習体験プラットフォームを含むプラットフォームおよびソフトウェアは、引き続き重要な提供内容です。これらの製品は低価格帯での価格競争に直面する一方、エンタープライズプロバイダーは分析、スキルマッピング、および統合によって差別化しています。
評価・認定資格は最も成長の速い提供内容セグメントであり、2032年までに4.74%のCAGRで成長すると予測されています。雇用主はコース修了を超えた検証可能なスキルエビデンスをますます求めています。2025年に2UがedXを通じて導入したIBMマイクロ資格は、技術カキュラム、ライブ指導、自己ペース学習、およびキャップストーンプロジェクトを組み合わせました。サービスおよび指導は、コーチング、メンタリング、またはチューターサポートを必要とする学習者にとって引き続き重要です。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
個人学習者がリードし、企業需要が高付加価値契約を支援個人学習者は2026年のグローバルオンライン教育市場収益の76.40%を占めました。このグループには、キャリアチェンジャー、正規教育を補完する学生、および個人的な成長を追求する生涯学習者が含まれます。ユネスコは2025年に世界全体で2億6,400万人の高等教育学生を記録し、2020年より2,500万人増加しました。オンライン学位、ハイブリッドコース、およびマイクロ資格は従来の学習経路を補完します。その規模にもかかわらず、個人学習者は価格に敏感なままです。
法人・企業組織は最も成長の速いエンドユーザーグループであり、2032年までに4.68%のCAGRが予測されています。購買者は複数席契約を好み、測定可能な成果、スキルエビデンス、およびタレントワークフロー統合を求めています。LinkedIn Learningは、強力な学習・能力開発プログラムを持つ組織がAI導入において42%高度である可能性が高いと報告しました。政府調達も国家学習システムおよび市民スキリングへの需要を支援しています。これらの購買者はしばしばデータガバナンスとホスティング管理を必要とし、安全な展開、スキル分析、および認定資格への需要を高めています。
地域分析
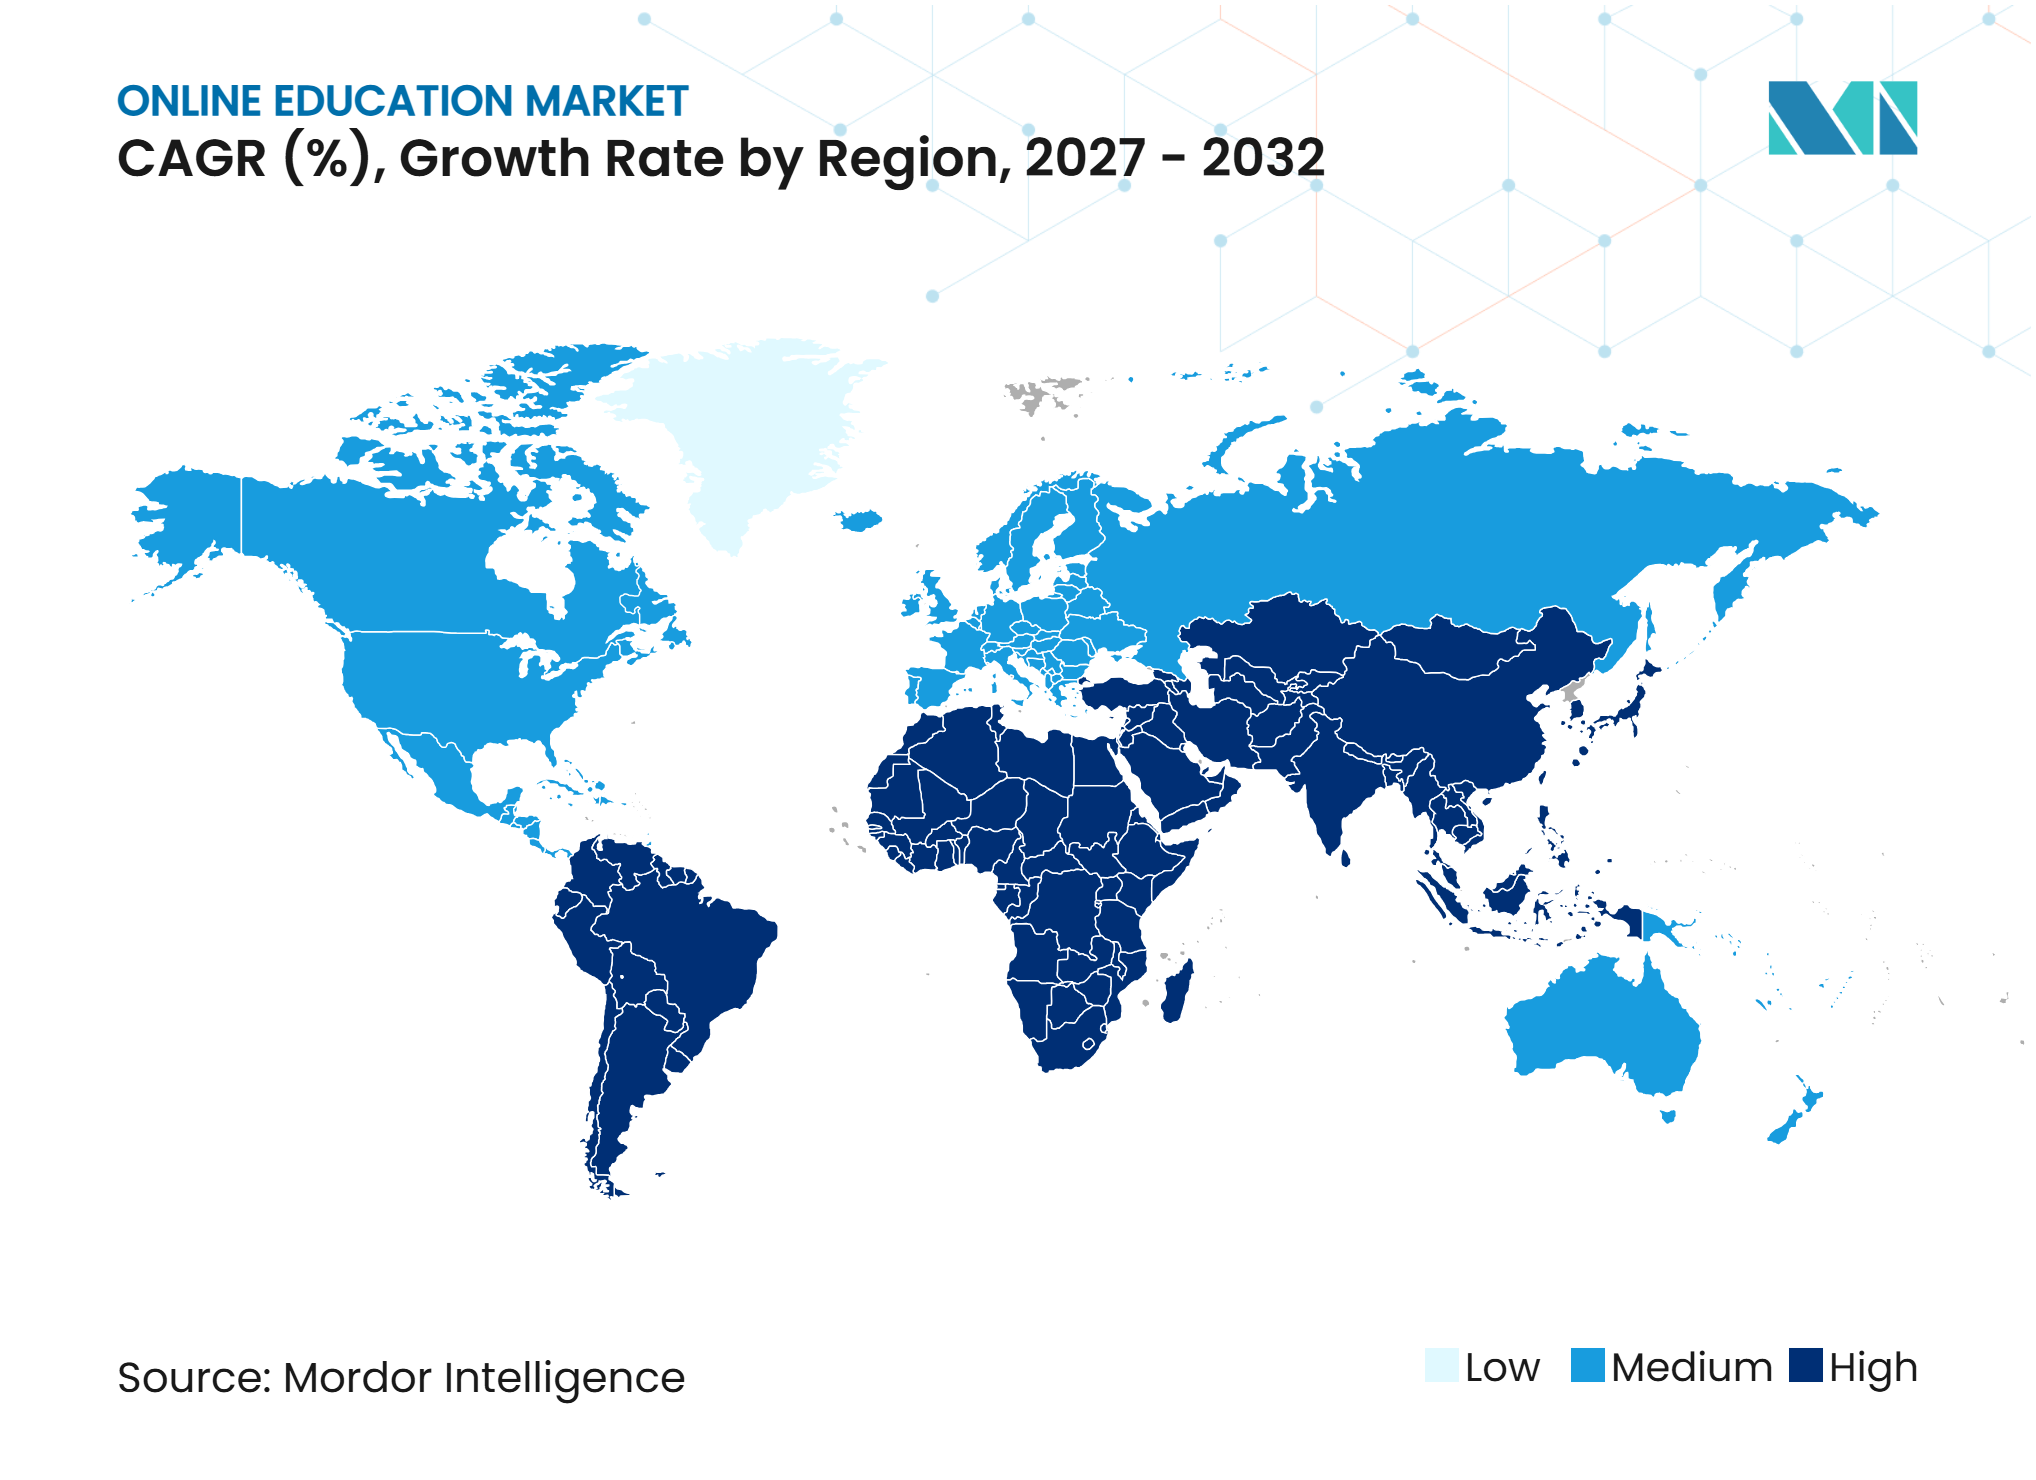
北米は2026年のグローバルオンライン教育市場の35.20%を占め、法人学習予算、学習管理システムの採用、および成熟した高等教育セクターによって支えられています。Courseraは2025年に総グローバル収益が7億5,750万 米ドルに達したと報告しており、消費者向けおよびエンタープライズ学習ビジネス全体の需要を反映しています。マイクロソフトのElevateイニシアティブは、学校、コミュニティカレッジ、および非営利組織を通じたAIスキリングを支援しています。カナダおよびメキシコでは、オンライン教育の機会を、エンタープライズ学習需要、インターネットおよびモバイルアクセス、ならびに労働力スキルへの雇用主投資に関する国別エビデンスを用いて評価する必要があります。
アジア太平洋地域は最も成長の速い地域であり、グローバル市場は2027年から2032年にかけて4.41%のCAGRで成長すると予測されています。中国のスマート教育プラットフォームは2025年に1億6,000万人以上の登録ユーザーと610億回以上の閲覧数に達しました。インドは大規模な学習者数とデジタル公共インフラを組み合わせており、SWAYAMは16,530のコースにわたって5,150万件以上の登録を記録し、SWAYAM Plusは76の産業覚書を締結しています。韓国、日本、オーストラリア、インドネシア、ベトナム、およびフィリピンは、エンタープライズ、高等教育、およびモバイルファースト学習需要を支援しています。
欧州はデジタル教育行動計画2021〜2027およびエラスムス+イニシアティブの恩恵を受けています。Pearsonのバーチャル学習セグメントおよびエンタープライズ学習・スキルセグメントは2025年にそれぞれ8%および6%成長しました。Courseraの欧州・中東・アフリカ地域の収益は1億8,590万 米ドルに達しました。ブラジル、アラブ首長国連邦、およびサウジアラビアが需要を支援する一方、サブサハラアフリカのインターネット利用率36%がアクセスを制約しています。
教育インフラ・開発インテリジェンス
政府支出は教育資源とデジタル学習インフラの採用を決定します。OECDの「図表で見る教育2025」では、初等・中等・高等教育後非大学教育における学生一人あたりの平均支出が12,438 米ドルであり、研究開発を含む高等教育では15,102 米ドルであると報告されました。政府支出に占める教育の割合は2015年の10.9%から2022年の10.1%に低下しており、成果の実証への圧力が高まっています。デジタルプロバイダーは、費用対効果の高いスケーラブルな提供と測定可能な結果によって差別化することができます。
民間投資はテクノロジー、労働力スキリング、および買収を組み合わせています。2025年7月、マイクロソフトはマイクロソフトElevateを通じて教育およびAIスキリング資格を支援するために4 ビリオン 米ドルを発表しました。CourseraとUdemyの合併、およびDoceboによる365Talentsの買収は、オンライン学習と労働力スキル能力を強化しました。インドの国家教育技術連盟(NEAT)は2025年7月の政府更新で393のエドテック企業と171の製品を掲載し、コースクーポンの25%が経済的・社会的に不利な学生向けに無料で確保されています。中国のスマート教育プラットフォームは2025年4月までに1億6,400万人のユーザーと610億3,000万回のページビューに達しました。
競争環境
市場集中度
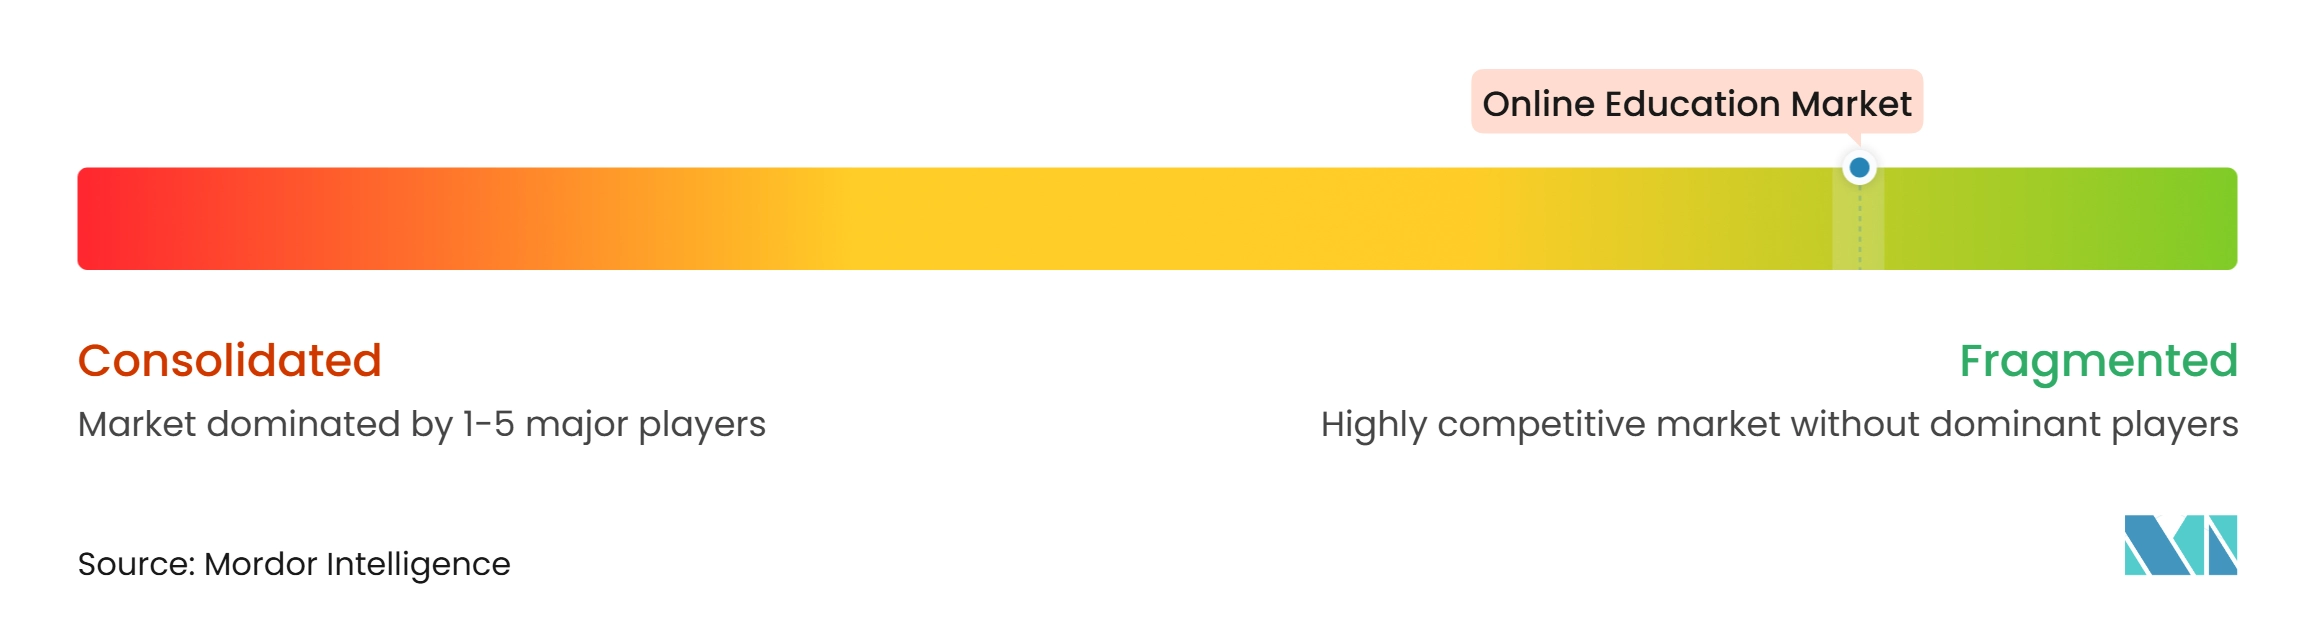
グローバルオンライン教育市場は集中度が低く、消費者向け学習、法人研修、学術学習システム、語学学習、評価、および認定資格にわたって断片化した競争が展開されています。2026年5月、Courseraはすべての株式交換によるUdemyとの統合を完了し、2025年の予想収益が1.5 ビリオン 米ドルを超え、24ヶ月以内に年間1億1,500万 米ドのコストシナジーが見込まれる統合企業を創出しました。Pearsonは2025年にキャリアおよび技術教育ポートフォリオを強化するためにeDynamic Learningを買収しました。Doceboは5,460万 米ドルの現金対価で365Talentsを買収し、潜在的な条件付き支払いも含まれています。これらの取引は、規模、職業訓練コンテンツ、およびスキルインテリジェンス能力の拡大への取り組みを反映しています。
専門化、ローカライゼーション、およびテクノロジーも競争を形成しています。DataCamp、Pluralsight、およびGo1はそれぞれデータスキル、テクノロジー研修、およびコンテンツ集約に注力しています。2025年の製品サイクルにおいて、Courseraは26言語でのAI翻訳・吹き替え、AIを活用したコース作成、およびロールベースのAIチュータリングを導入しました。インドでは、PM eVIDYAがDIKSHA、SWAYAM、200チャンネルのダイレクト・トゥ・ホム(DTH)テレビ、ラジオ、およびその他のデジタル学習リソースを統合しています。DIKSHAは2026年3月時点で2,000万人以上の登録ユーザーを有し、SWAYAMは2026年1月時点で5,800万件以上の登録を記録しました。民間プロバイダーは、専門コース、雇用主パートナーシップ、認定資格、学習者サポート、および多言語提供によって差別化することができます。
オンライン教育産業のリーダー企業
-
Coursera, Inc.
-
Pearson plc
-
Udemy, Inc.
-
LinkedIn Learning
-
2U, Inc., including edX
- 注:主要企業の掲載順は順位を示すものではありません。
オンライン教育市場 このレポートでカバーされる企業
- Coursera, Inc.
- Udemy, Inc.
- LinkedIn Learning, Microsoft Corporation
- Pearson plc
- 2U, Inc., including edX
- Duolingo, Inc.
- Instructure Holdings, Inc.
- Docebo S.p.A.
- Skillsoft Corp.
- Pluralsight LLC
- Udacity, Inc.
- Khan Academy, Inc.
- upGrad Education Private Limited
- Unacademy
- DataCamp, Inc.
- Go1 Pty Ltd
- Moodle Pty Ltd
- D2L Corporation
- PhysicsWallah (PW)
- Cengage Group
最近の産業開発事情 オンライン教育市場
- 2026年5月:Courseraはすべての株式交換によるUdemyとの統合を完了し、2025年の予想収益が1.5 ビリオン 米ドルを超え、24ヶ月以内に年間115 ミリオン 米ドルのコストシナジーが見込まれるスキルプラットフォームを創出しました。旧CourseraおよびUdemyの株主はそれぞれ59%および41%を保有しています。
- 2025年1月:Doceboはフランスに拠点を置く365Talentsを54.6 ミリオン 米ドルで買収し、2027年のアーンアウトとして最大5.1 ミリオン 米ドルが追加される可能性があります。この買収により、AIを活用したスキルインテリジェンス、ギャップ検出、および労働力プロファイリング能力がDoceboの学習プラットフォームに追加されました。
- 2025年12月:CourseraとUdemyは、2025年12月16日の終値に基づき2.5 ビリオン 米ドルと評価されるすべての株式交換による合併を発表しました。両社の取締役会が取引を承認し、Udemy株主に終値比26%のプレミアムを提供しました。Insight PartnersおよびNew Enterprise Associatesが支持協定に署名しました。
- 2025年12月:SkillsoftとedXは、オックスフォード・サイード・ビジネス・スクール、ハーバード大学、およびロンドン・スクール・オブ・エコノミクスのコースをSkillsoft Percipioに統合するためにパートナーシップを締結し、大学主導のコンテンツをスキルギャップの優先事項とAI労働力変革に合せました。
グローバルオンライン教育市場レポートの範囲
グローバルオンライン教育市場レポートは、世界中のオンラインプラットフォームを通じて提供されるデジタル学習ソリューションを分析します。市場は学習モデル別(自己ペース学習、インストラクター主導型学習、ブレンド型学習、アダプティブラーニング、その他)、展開形態別、提供内容別、エンドユーザー別、および地域別にセグメント化されています。本研究は、スマートフォンおよび高速インターネットの普及、法人のスキルアップおよびリスキリング、政府によるデジタル教育推進施策、柔軟性とコスト上の優位性、マイクロ資格パートナーシップ、AIを活用したパーソナライゼーションなどの主要ドライバーと、修了率の低さ、接続格差、多言語コンテンツの複雑さ、プライバシーおよびAIガバナンス要件などの制約を検討します。教育投資、インフラ開発、学生入学者数、授業料、学習者行動、技術開発、および規制要因を評価します。本レポートは、市場規模と成長予測、地域・国別分析、競争環境評価、市場集中度、市場シェア分析、戦略的展開、および主要プロバイダーのプロファイルを提供します。また、低帯域幅およびオフラインファースト学習、ローカライズされたコンテンツ、および検証済みスキルから就職への経路における機会も探ります。市場の推定と予測は、対象となるすべてのセグメントにわたって金額(米ドル)で提示されます。
セグメンテーション概要
レポートで回答される主要な質問
2032年のオンライン教育の予測値はいくらですか?
このセクターは2032年までに346.24 ビリオン 米ドルに達し、2027年から2032年にかけて3.96%のCAGRで成長すると予測されています。
最大のシェアを持つ学習モデルはどれですか?
自己ペース学習は2026年の収益シェアの52.60%をリードしており、学習者に柔軟なアクセスを提供するためです。
アダプティブラーニングが他の学習モデルよりも速く成長しているのはなぜですか?
アダプティブラーニングは、学習者のパフォーマンスとエンゲージメントデータを使用してコンテンツの経路を調整するため、2032年までに4.85%で成長すると予測されています。
インドがデジタル学習プロバイダーにとって重要な理由は何ですか?
SWAYAMは5,150万件以上の登録と16,530以上のコースを有しており、産業パートナーシップがAI、データ分析、および医療分野のスキル開発を支援しています。
最も速く成長しているエンドユーザーグループはどれですか?
法人・企業組織は、雇用主がAIおよび労働力スキルへの投資を増やすにつれて、2032年までに4.68%のCAGRで成長すると予測されています。
より広い普及に対する主な障壁は何ですか?
修了率の低さ、農村部の接続格差、ローカライゼーションの要求、ならびにプライバシーおよびAIガバナンス要件が、参加を制限し提供コストを引き上げる可能性があります。