
Taille et part du marché de l'éducation en ligne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 285.13 Milliards de dollars |
| Taille du Marché (2032) | 346.24 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.96 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'éducation en ligne par Mordor Intelligence
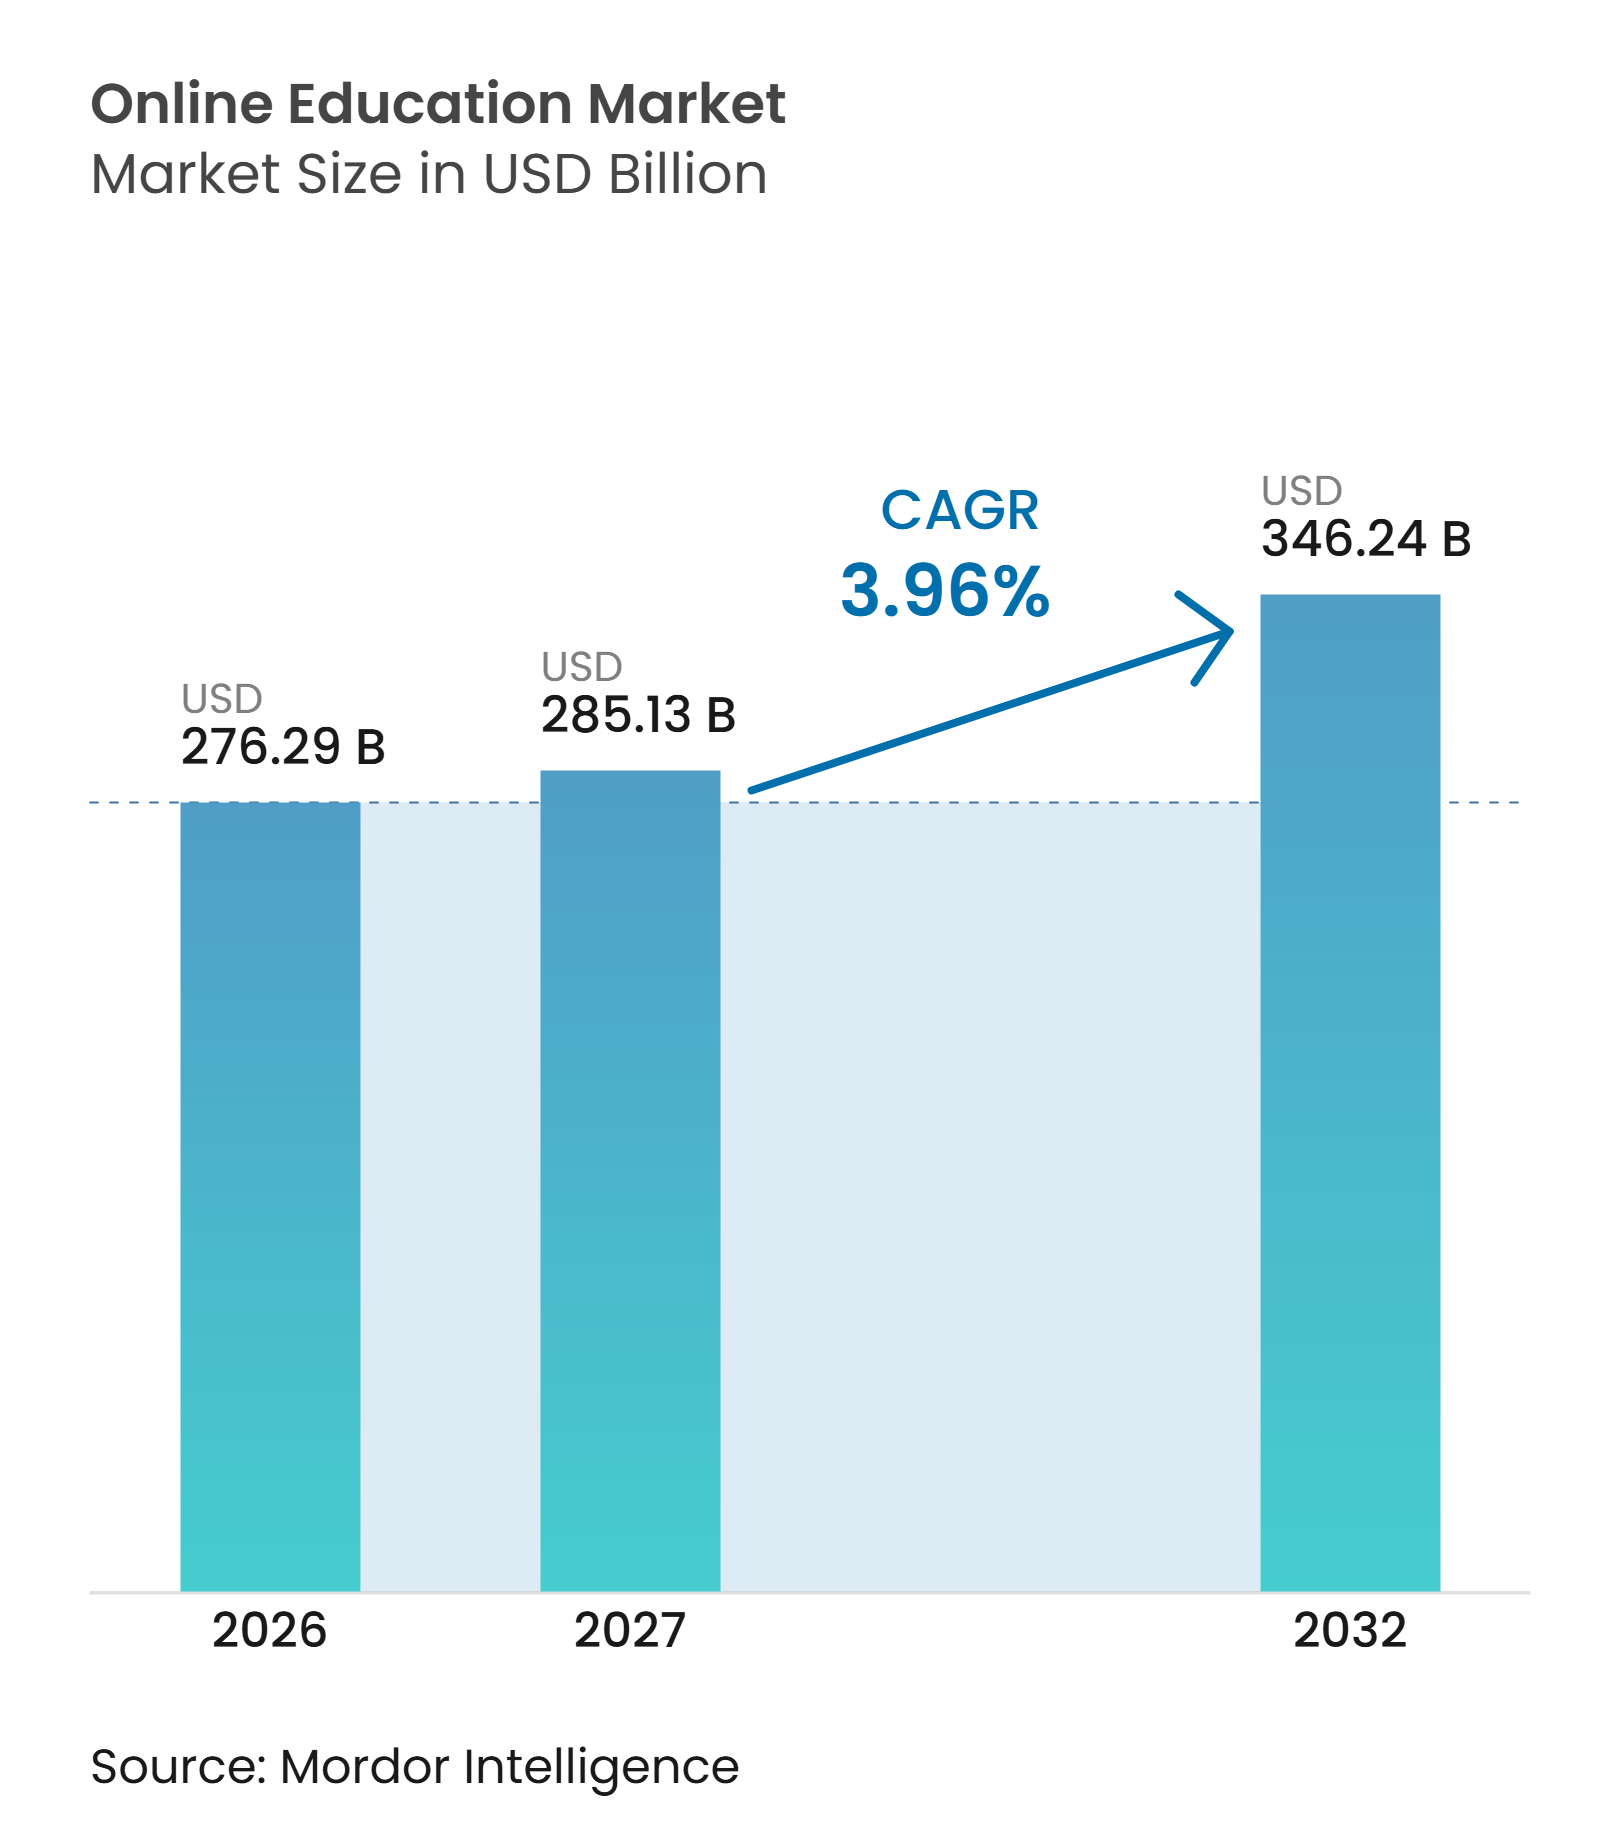
La taille du marché mondial de l'éducation en ligne était évaluée à 276,29 milliards USD en 2026 et devrait croître de 285,13 milliards USD en 2027 pour atteindre 346,24 milliards USD d'ici 2032, à un CAGR de 3,96 % durant la période de prévision (2027-2032). La croissance du marché de l'éducation en ligne est soutenue par l'expansion de la connectivité mobile, les programmes de développement des compétences financés par les employeurs et les investissements publics dans les systèmes d'apprentissage numérique. La pression concurrentielle exercée par les offres gratuites et freemium contraint les prix de vente moyens, tandis que les contrats institutionnels offrent aux fournisseurs une base de revenus plus durable. Les plateformes qui combinent portée grand public et apprentissage en entreprise, accréditations vérifiées et intégrations aux flux de travail sont mieux positionnées pour augmenter la valeur des contrats et fidéliser les acheteurs. L'Asie-Pacifique reste importante pour le marché mondial de l'éducation en ligne, car les plateformes gouvernementales, les partenariats industriels et une large base d'apprenants mobiles soutiennent une diffusion abordable à grande échelle. Cependant, les faibles taux d'achèvement des cours, la connectivité inégale en milieu rural et les exigences linguistiques continuent de limiter la participation dans plusieurs marchés à fort potentiel.
Points clés du rapport
- Par modèle d'apprentissage, l'apprentissage auto-rythmé représentait 52,60 % de la part du marché mondial de l'éducation en ligne en 2026, tandis que l'apprentissage adaptatif devrait croître à un CAGR de 4,85 % jusqu'en 2032.
- Par déploiement, le déploiement cloud représentait 72,40 % de la part du marché mondial de l'éducation en ligne en 2026 et devrait croître à un CAGR de 4,96 % jusqu'en 2032.
- Par offre, le contenu et les cours représentaient 42,80 % de la part du marché mondial de l'éducation en ligne en 2026, tandis que l'évaluation et l'accréditation devraient croître à un CAGR de 4,74 % jusqu'en 2032.
- Par utilisateur final, les apprenants individuels représentaient 76,40 % de la part du marché mondial de l'éducation en ligne en 2026, tandis que les entreprises et organisations sont projetées à croître à un CAGR de 4,68 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 35,20 % de la part du marché mondial de l'éducation en ligne en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 4,41 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration des smartphones et d'Internet haut débit | +0.9% | Mondial, avec des gains plus importants en Asie-Pacifique, en Afrique subsaharienne et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Perfectionnement et reconversion des entreprises pour le travail assisté par l'IA | +0.8% | Mondial, plus fort dans les pôles technologiques d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Initiatives gouvernementales en matière d'éducation numérique | +0.6% | Asie-Pacifique, Europe et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Flexibilité et avantages en termes de coûts par rapport à la formation en présentiel | +0.4% | Mondial, plus prononcé en Amérique du Sud et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Partenariats de micro-accréditations entre universités, employeurs et plateformes | +0.5% | Amérique du Nord, Australie, Europe et Asie-Pacifique et Moyen-Orient et Afrique en phase précoce | Moyen terme (2-4 ans) |
| Personnalisation par l'IA et création automatisée de contenu | +0.7% | Mondial, concentré parmi les plateformes disposant de grands ensembles de données sur les apprenants | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénétration des smartphones et d'Internet haut débit
Le haut débit mobile constitue le principal point d'accès au marché mondial de l'éducation en ligne dans de nombreuses économies émergentes. L'Union internationale des télécommunications (UIT) a signalé 99 abonnements au haut débit mobile pour 100 habitants dans le monde en 2025, tandis que la 5G couvrait 55 % de la population mondiale. Elle a également signalé que 6 milliards de personnes, soit 74 % de la population mondiale, étaient en ligne en 2025[1]. Cette infrastructure soutient le marché mondial de l'éducation en ligne en permettant des sessions d'apprentissage courtes et fréquentes grâce à des cours optimisés pour mobile, des contenus téléchargeables et des formats d'apprentissage à faible consommation de données. L'expansion des plateformes d'apprentissage public numérique rend l'accès mobile de plus en plus pertinent, permettant aux apprenants d'accéder à des cours formels, au développement des compétences et à des programmes liés aux crédits via un seul appareil. Cependant, la population hors ligne continue de contraindre le marché mondial de l'éducation en ligne, en particulier dans les régions où l'accessibilité des appareils est limitée, l'électricité peu fiable et la connectivité haut débit insuffisante.
Perfectionnement et reconversion des entreprises pour le travail assisté par l'IA
La demande d'apprentissage en entreprise évolue vers des programmes plus courts qui aident les employés à utiliser les outils d'IA et à développer des compétences spécifiques à leur poste. Le rapport 2025 sur l'apprentissage en milieu de travail de LinkedIn a révélé que 49 % des professionnels de l'apprentissage et du développement ont identifié une crise des compétences[2]. Microsoft s'est engagé à investir 4 milliards USD sur cinq ans dans le cadre de son initiative Elevate pour soutenir les technologies cloud d'IA et les programmes de formation pour les écoles, les collèges communautaires et les organisations à but non lucratif. L'initiative vise à aider 20 millions de personnes à obtenir des accréditations en IA en deux ans. Cette évolution soutient les plateformes mondiales d'éducation en ligne capables de servir de grands groupes d'employeurs, de suivre la progression des compétences et de s'intégrer aux systèmes de gestion des talents.
Initiatives gouvernementales en matière d'éducation numérique
L'investissement gouvernemental génère une demande de plateformes et de contenus qui diffère de l'inscription financée par les consommateurs. La Chine a publié une stratégie nationale d'éducation numérique en avril 2025 couvrant l'intégration de l'IA, l'apprentissage tout au long de la vie et la coopération internationale. En 2025, la plateforme Smart Education of China comptait plus de 160 millions d'utilisateurs enregistrés et enregistrait plus de 61,3 milliards de vues. La plateforme SWAYAM de l'Inde a enregistré plus de 51,5 millions d'inscriptions dans plus de 16 530 cours, et 401 universités ont autorisé jusqu'à 40 % de transfert de crédits dans le cadre de la Politique nationale d'éducation 2020. Ces initiatives élargissent l'accès et établissent des normes d'apprentissage numérique, mais peuvent accroître la concurrence par les prix pour les fournisseurs commerciaux desservant les apprenants académiques. Le marché mondial de l'éducation en ligne nécessite des contenus localement pertinents, des systèmes interopérables et une alignement avec les cadres nationaux de transfert de crédits et d'assurance qualité.
Flexibilité et avantages en termes de coûts par rapport à la formation en présentiel
L'apprentissage en ligne réduit les contraintes de déplacement et de planification pour les personnes ne pouvant pas suivre des programmes à temps plein. Les données de l'OCDE ont montré que les dépenses publiques moyennes par étudiant du tertiaire dans les pays de l'OCDE s'élevaient à 15 102 USD en 2025, tandis que les dépenses privées s'élevaient en moyenne à 6 343 USD. L'accès aux plateformes d'apprentissage en ligne est passé de 52 % à 81 % des écoles dans les pays de l'OCDE entre 2020 et 2025. L'avantage en termes de coûts va au-delà des frais de cours, car les apprenants peuvent continuer à travailler tout en suivant des programmes courts. Cette flexibilité est pertinente, car les voies alternatives soutiennent les professionnels en activité et les tudiants cherchant un apprentissage reconnu parallèlement à l'éducation formelle. Le soutien à la formation par les employeurs et les accréditations cumulables encouragent davantage les dépenses d'apprentissage répétées plutôt qu'une décision d'inscription unique à temps plein.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Faibles taux d'achèvement et friction dans l'engagement des apprenants | -0.5% | Mondial, plus aigu dans le segment des MOOC grand public | Court terme (≤ 2 ans) |
| Lacunes de connectivité en milieu rural et à faibles revenus | -0.4% | Afrique subsaharienne, Asie du Sud, Asie-Pacifique rurale et certaines parties de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Complexité du contenu multilingue et de la localisation | -0.3% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et certaines parties de l'Europe | Moyen terme (2-4 ans) |
| Charge de conformité en matière de confidentialité, de sécurité des enfants et de gouvernance de l'IA | -0.3% | Mondial, y compris les juridictions dotées de règles de protection des données et d'IA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Faibles taux d'achèvement et friction dans l'engagement des apprenants
Le faible taux d'achèvement des cours reste un défi pour les plateformes d'apprentissage en ligne orientées vers les consommateurs. Une étude publiée en 2015 a analysé 221 cours en ligne ouverts et massifs (MOOC) et a signalé un taux d'achèvement médian de 12,6 %, avec des taux allant de 0,7 % à 52,1 %. Ces résultats mettent en évidence la difficulté de maintenir l'engagement des apprenants, bien que les résultats ne doivent pas être considérés comme un référentiel actuel de l'industrie en matière de taux d'achèvement. Une étude de 2025 portant sur plus de 5 000 enregistrements d'utilisateurs a révélé qu'une plus grande consommation de vidéos et une participation aux quiz étaient associées à des taux d'achèvement plus élevés[3]. Pour les fournisseurs d'éducation en ligne, améliorer l'engagement des apprenants et soutenir une progression d'apprentissage mesurable peut contribuer à renforcer la valeur perçue des cours et la fidélisation. Les plateformes peuvent explorer les rappels de progression, les parcours d'apprentissage personnalisés, les évaluations interactives et le coaching pour remédier au désengagement et améliorer l'expérience d'apprentissage.
Lacunes de connectivité en milieu rural et à faibles revenus
Les lacunes de connectivité limitent l'accès à l'éducation en ligne dans les zones où elle pourrait générer les plus grands avantages sociaux et pour la main-d'œuvre. La Banque mondiale a signalé en 2025 qu'environ un tiers de la population mondiale restait hors ligne, principalement dans des contextes ruraux, à faibles revenus et fragiles[4]. Les données de l'UIT ont montré que l'utilisation d'Internet était de 36 % en Afrique et de 23 % dans les pays à faibles revenus, contre 94 % dans les économies à revenus élevés. À l'échelle mondiale, l'accès à Internet en milieu rural a atteint 58 %, contre 85 % en milieu urbain. Une évaluation de la Banque mondiale sur les outils d'éducation assistés par l'IA en Inde et au Nigéria a identifié l'électricité intermittente, la disponibilité limitée des appareils et le haut débit peu fiable comme des obstacles clés pour les apprenants qui pourraient en bénéficier le plus. Les fournisseurs ont besoin de produits fonctionnant hors ligne, à faible bande passante et adaptés aux mobiles pour desservir efficacement ces zones.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du comportement des étudiants et des apprenants
Le rapport 2025 de Coursera sur les résultats des apprenants, basé sur 52 862 apprenants dans 179 pays, a révélé que 38 % s'étaient inscrits pour progresser dans leur carrière actuelle, 21 % pour décrocher leur premier emploi professionnel et 20 % pour changer de carrière. De plus, 11 % poursuivaient des intérêts personnels, tandis que 8 % visaient à créer ou développer une entreprise. Après avoir suivi des cours, 46 % ont signalé des augmentations de salaire et 27 % ont accédé à des niveaux d'emploi supérieurs. Ces résultats indiquent que l'avancement de carrière et l'employabilité étaient des motivations clés parmi les apprenants en ligne interrogés.
Les apprenants ont également manifesté une demande pour des formats flexibles. Le rapport 2025 de l'Université d'Oxford a révélé que 55 % des répondants préféraient l'apprentissage mixte, combinant enseignement en ligne et en présentiel. Pendant ce temps, 45 % préféraient l'apprentissage en ligne en direct et autodirigé, tandis que 38 % préféraient l'étude entièrement en présentiel. Les répondants valorisaient les horaires flexibles, les certificats d'achèvement, les contenus vidéo de haute qualité, les retours d'évaluation et l'interaction avec des experts. En moyenne, ils s'attendaient à consacrer 3 à 8 heures par semaine aux cours en ligne, soulignant l'importance de charges de travail gérables et d'une diffusion flexible.
Intelligence sur la performance éducative
L'UNESCO a signalé que les inscriptions mondiales dans l'enseignement supérieur ont atteint 264 millions d'étudiants en 2025, soit plus du double du niveau de 2000. Le taux brut de scolarisation était de 9 % en Afrique subsaharienne, contre 43 % à l'échelle mondiale, mettant en évidence les disparités d'accès. Cependant, les données d'inscription n'établissent pas les ratios élèves-enseignants ni ne confirment les pénuries d'enseignants. Les données de l'UNESCO ont montré que 40 % des écoles primaires et 50 % des écoles secondaires inférieures dans le monde disposaient d'une connectivité Internet, limitant l'enseignement numérique. Les cours en ligne, les conférences enregistrées et les évaluations automatisées élargissent l'accès mais ne résolvent pas indépendamment les pénuries d'enseignants qualifiés. Les fournisseurs qui combinent une diffusion évolutive avec le soutien des instructeurs, les retours d'information et les contenus accessibles peuvent aider les établissements à développer leurs capacités.
L'accès géographique et la maturité numérique façonnent la demande d'apprentissage en ligne. Le Rapport mondial sur la connectivité 2025 de l'UIT a révélé des écarts d'utilisation d'Internet dépassant 60 points de pourcentage dans certains pays entre les personnes ayant un enseignement supérieur et celles ayant un enseignement primaire ou moins. En Inde, APAAR fournit un identifiant académique unique à 12 chiffres lié à DigiLocker et à la Banque académique de crédits, soutenant les dossiers numériques, les transferts de crédits, les parcours d'apprentissage flexibles et les accréditations interopérables. Les fournisseurs doivent évaluer la densité des établissements, la connectivité, l'accessibilité financière et les exigences de reconnaissance locale lors de l'identification des marchés mal desservis.
Analyse des segments
Par modèle d'apprentissage :
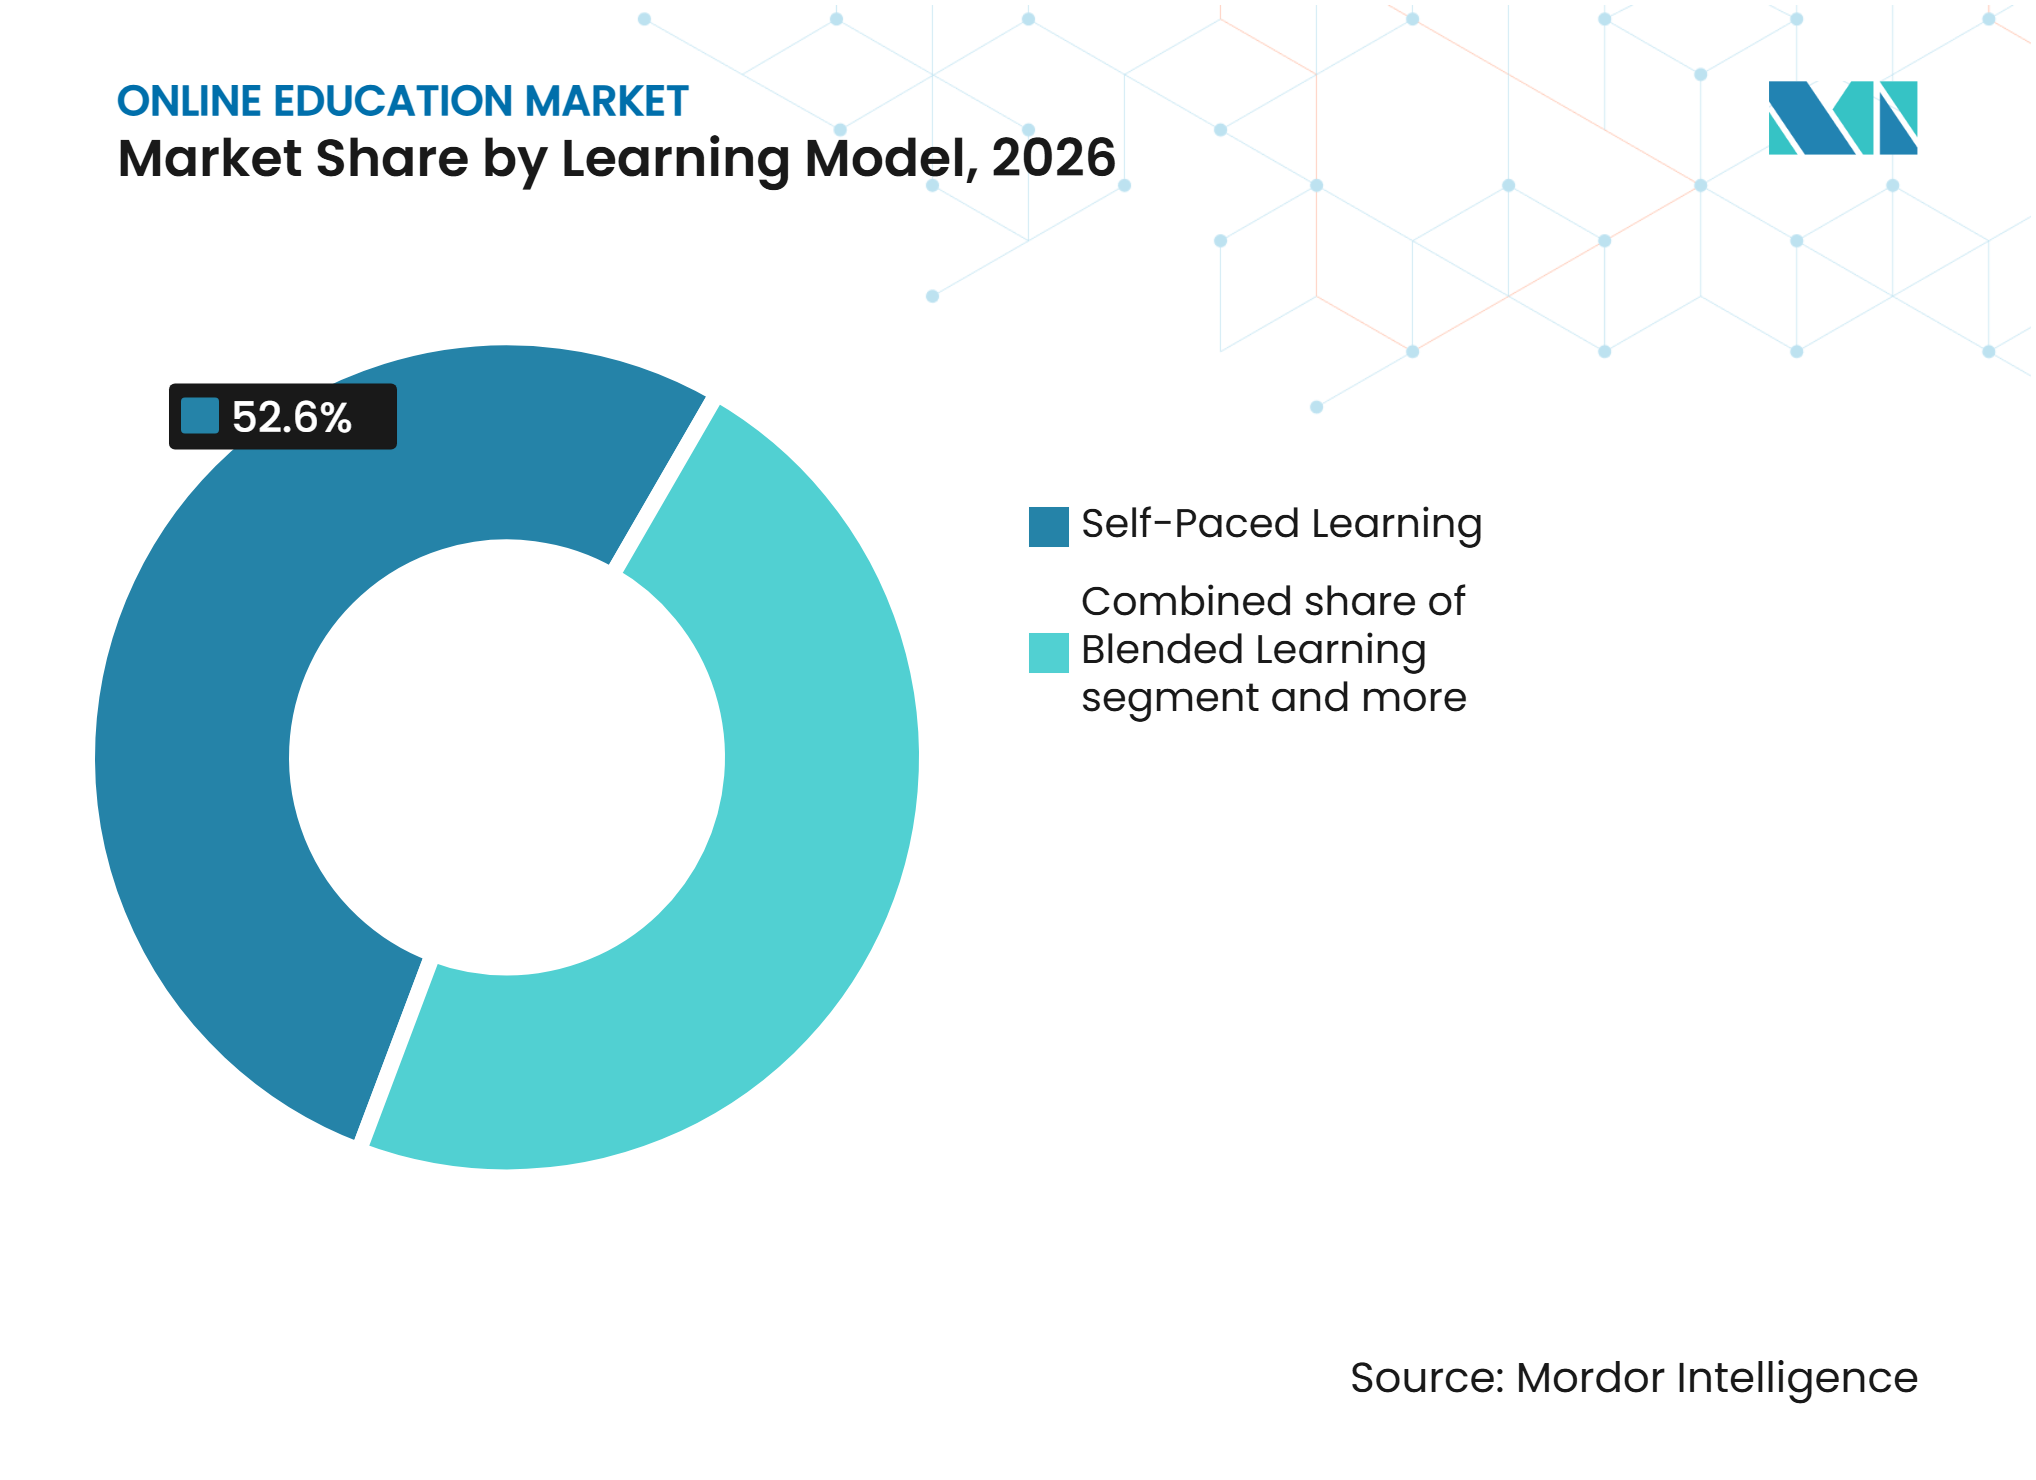
l'apprentissage auto-rythmé domine les revenus tandis que l'apprentissage adaptatif prend de l'élanL'apprentissage auto-rythmé représentait 52,60 % des revenus en 2026, porté par des horaires flexibles et l'absence de présence fixe ou de disponibilité des instructeurs. Coursera a signalé 197,3 millions d'apprenants cumulés enregistrés à la fin de 2025, démontrant l'ampleur des catalogues auto-rythmés. L'apprentissage dirigé par un instructeur sert l'éducation des cadres et les programmes techniques complexes, où les retours en direct et la responsabilisation soutiennent des prix plus élevés. Les programmes mixtes combinent des supports en ligne et des évaluations en présentiel lorsqu'un apprentissage supervisé est requis.
L'apprentissage adaptatif est le modèle à la croissance la plus rapide, avec le marché mondial de l'éducation en ligne projeté à croître à un CAGR de 4,85 % de 2027 à 2032. Il ajuste le contenu en fonction des performances, de l'engagement et des lacunes de connaissances de l'apprenant. Une méta-analyse de 2025 a trouvé des preuves positives pour les résultats d'apprentissage personnalisés par l'IA. Les packages AI Fluency d'Udemy en 2025 démontrent le coaching, le jeu de rôle et la cartographie des compétences. L'apprentissage mobile et le microapprentissage permettent des sessions fréquentes et courtes. L'opportunité est la plus forte pour les fournisseurs qui améliorent les résultats sans friction significative pour les utilisateurs.



Par déploiement :
l'infrastructure cloud soutient l'échelle et l'intégrationLe déploiement cloud représentait 72,40 % de la part du marché mondial de l'éducation en ligne en 2026 et devrait croître à un CAGR de 4,96 % jusqu'en 2032. Il nécessite un investissement matériel initial plus faible, s'adapte aux inscriptions et fournit des mises à jour logicielles continues. Les systèmes cloud intègrent également les données d'apprentissage avec les ressources humaines, les clients et les systèmes de gestion des performances. La réunion ministérielle de l'éducation de l'APEC 2025 a soutenu des modèles centrés sur l'apprenant et intégrés à l'IA qui reposent sur des technologies d'apprentissage adaptatif.
Les systèmes sur site restent pertinents dans les secteurs gouvernemental, de la défense, des services financiers et de la santé, où les exigences de souveraineté des données sont strictes. Les acheteurs peuvent empêcher les dossiers des apprenants de quitter un établissement ou une juridiction nationale. Les architectures hybrides conservent les données sensibles sur site tout en utilisant des outils d'analyse ou d'IA basés sur le cloud pour des fonctions sélectionnées. La gouvernance des données influence donc les décisions de déploiement aux côtés des fonctionnalités et du prix. Le secteur mondial de l'éducation en ligne doit prendre en charge une intégration sécurisée et des modèles de déploiement flexibles pour concourir aux contrats réglementés.
Par offre :
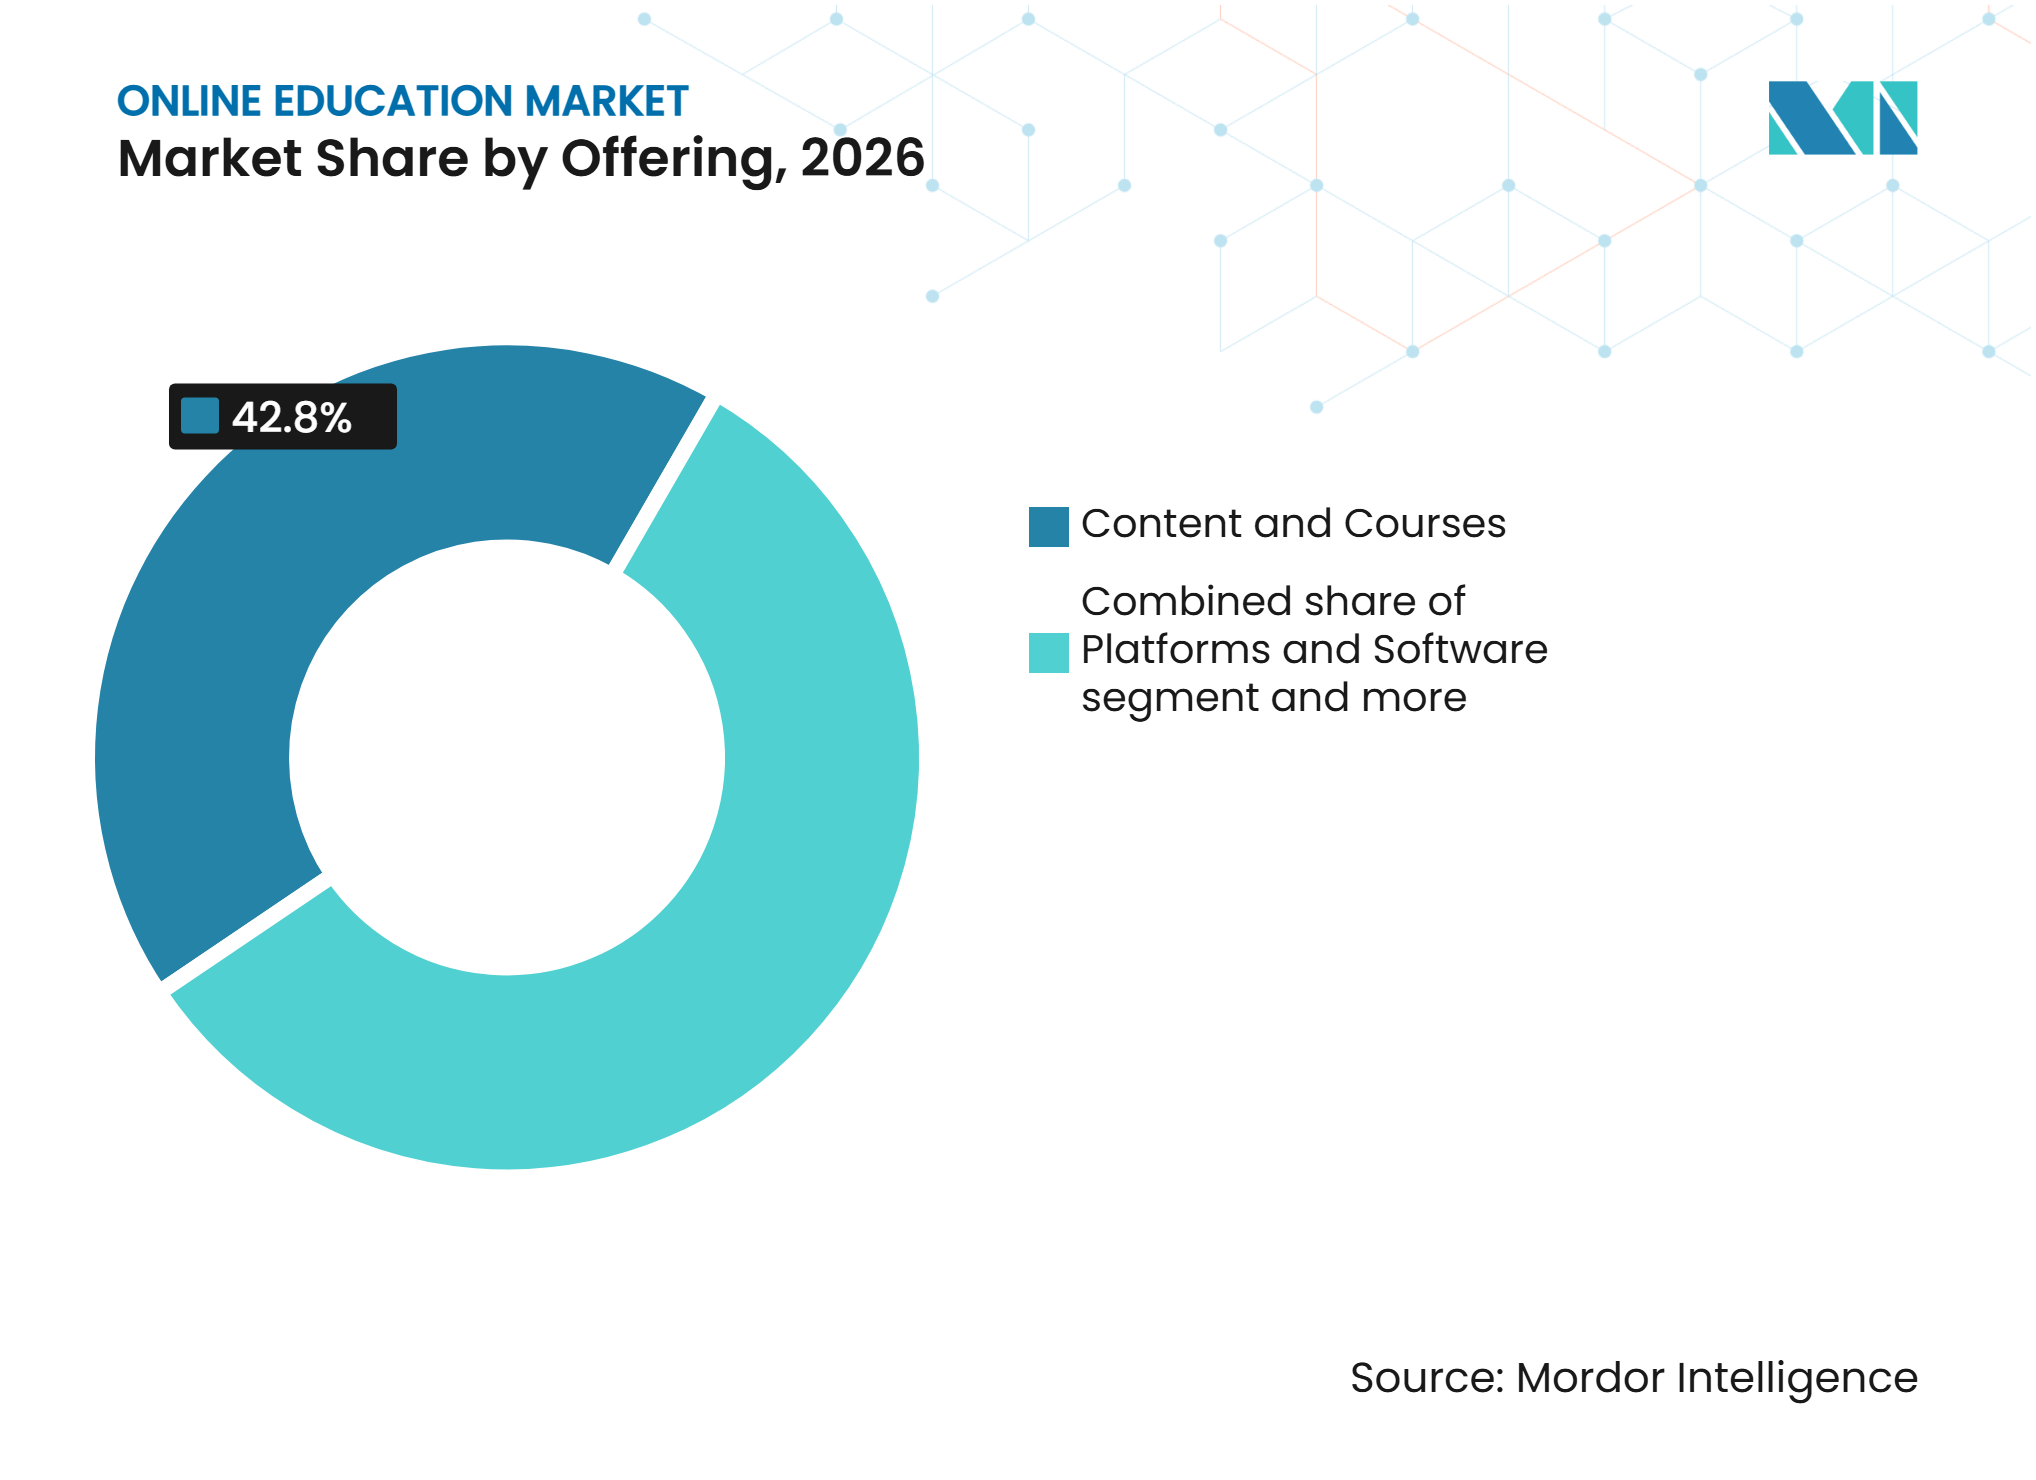
le contenu et les cours dominent tandis que l'accréditation gagne en importanceLe contenu et les cours représentaient 42,80 % des revenus du marché mondial de l'éducation en ligne en 2026. Les bibliothèques de cours attirent les apprenants, influencent la découverte des plateformes et orientent les décisions d'achat des employeurs. Pearson a signalé une croissance sous-jacente des revenus de 4 % à 3 577 millions GBP (4 825,77 millions USD) en 2025, reflétant la conversion des actifs curriculaires établis en produits numériques. Les plateformes et logiciels, y compris les systèmes de gestion de l'apprentissage, les outils de création et les plateformes d'expérience d'apprentissage, restent des offres importantes. Ces produits font face à une concurrence par les prix à l'extrémité inférieure, tandis que les fournisseurs d'entreprise se différencient par l'analyse, la cartographie des compétences et les intégrations.
L'évaluation et l'accréditation constituent le segment d'offre à la croissance la plus rapide, projeté à croître à un CAGR de 4,74 % jusqu'en 2032. Les employeurs recherchent de plus en plus des preuves de compétences vérifiables au-delà de l'achèvement des cours. Les micro-accréditations IBM introduites par 2U via edX en 2025 combinaient un programme technique, un enseignement en direct, un apprentissage auto-rythmé et des projets de synthèse. Les services et l'enseignement restent pertinents pour les apprenants nécessitant un coaching, un mentorat ou un soutien de tuteur.

Par utilisateur final :
les apprenants individuels dominent tandis que la demande des entreprises soutient des contrats à plus haute valeurLes apprenants individuels représentaient 76,40 % des revenus du marché mondial de l'éducation en ligne en 2026. Ce groupe comprend les personnes en reconversion professionnelle, les étudiants complétant leur éducation formelle et les apprenants tout au long de la vie poursuivant un développement personnel. L'UNESCO a enregistré 264 millions d'étudiants dans l'enseignement supérieur dans le monde en 2025, soit 25 millions de plus qu'en 2020. Les diplômes en ligne, les cours hybrides et les micro-accréditations complètent les parcours d'études traditionnels. Malgré leur ampleur, les apprenants individuels restent sensibles aux prix.
Les entreprises et organisations constituent le groupe d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR prévu de 4,68 % jusqu'en 2032. Les acheteurs privilégient les contrats multi-sièges et recherchent des résultats mesurables, des preuves de compétences et une intégration aux flux de travail des talents. LinkedIn a signalé que les organisations dotées de solides programmes d'apprentissage et de développement étaient 42 % plus susceptibles d'être avancées dans l'adoption de l'IA. Les marchés publics soutiennent également la demande de systèmes d'apprentissage nationaux et de formation des citoyens. Ces acheteurs nécessitent souvent des contrôles de gouvernance des données et d'hébergement, augmentant la demande de déploiement sécurisé, d'analyse des compétences et d'accréditations reconnues.
Analyse géographique
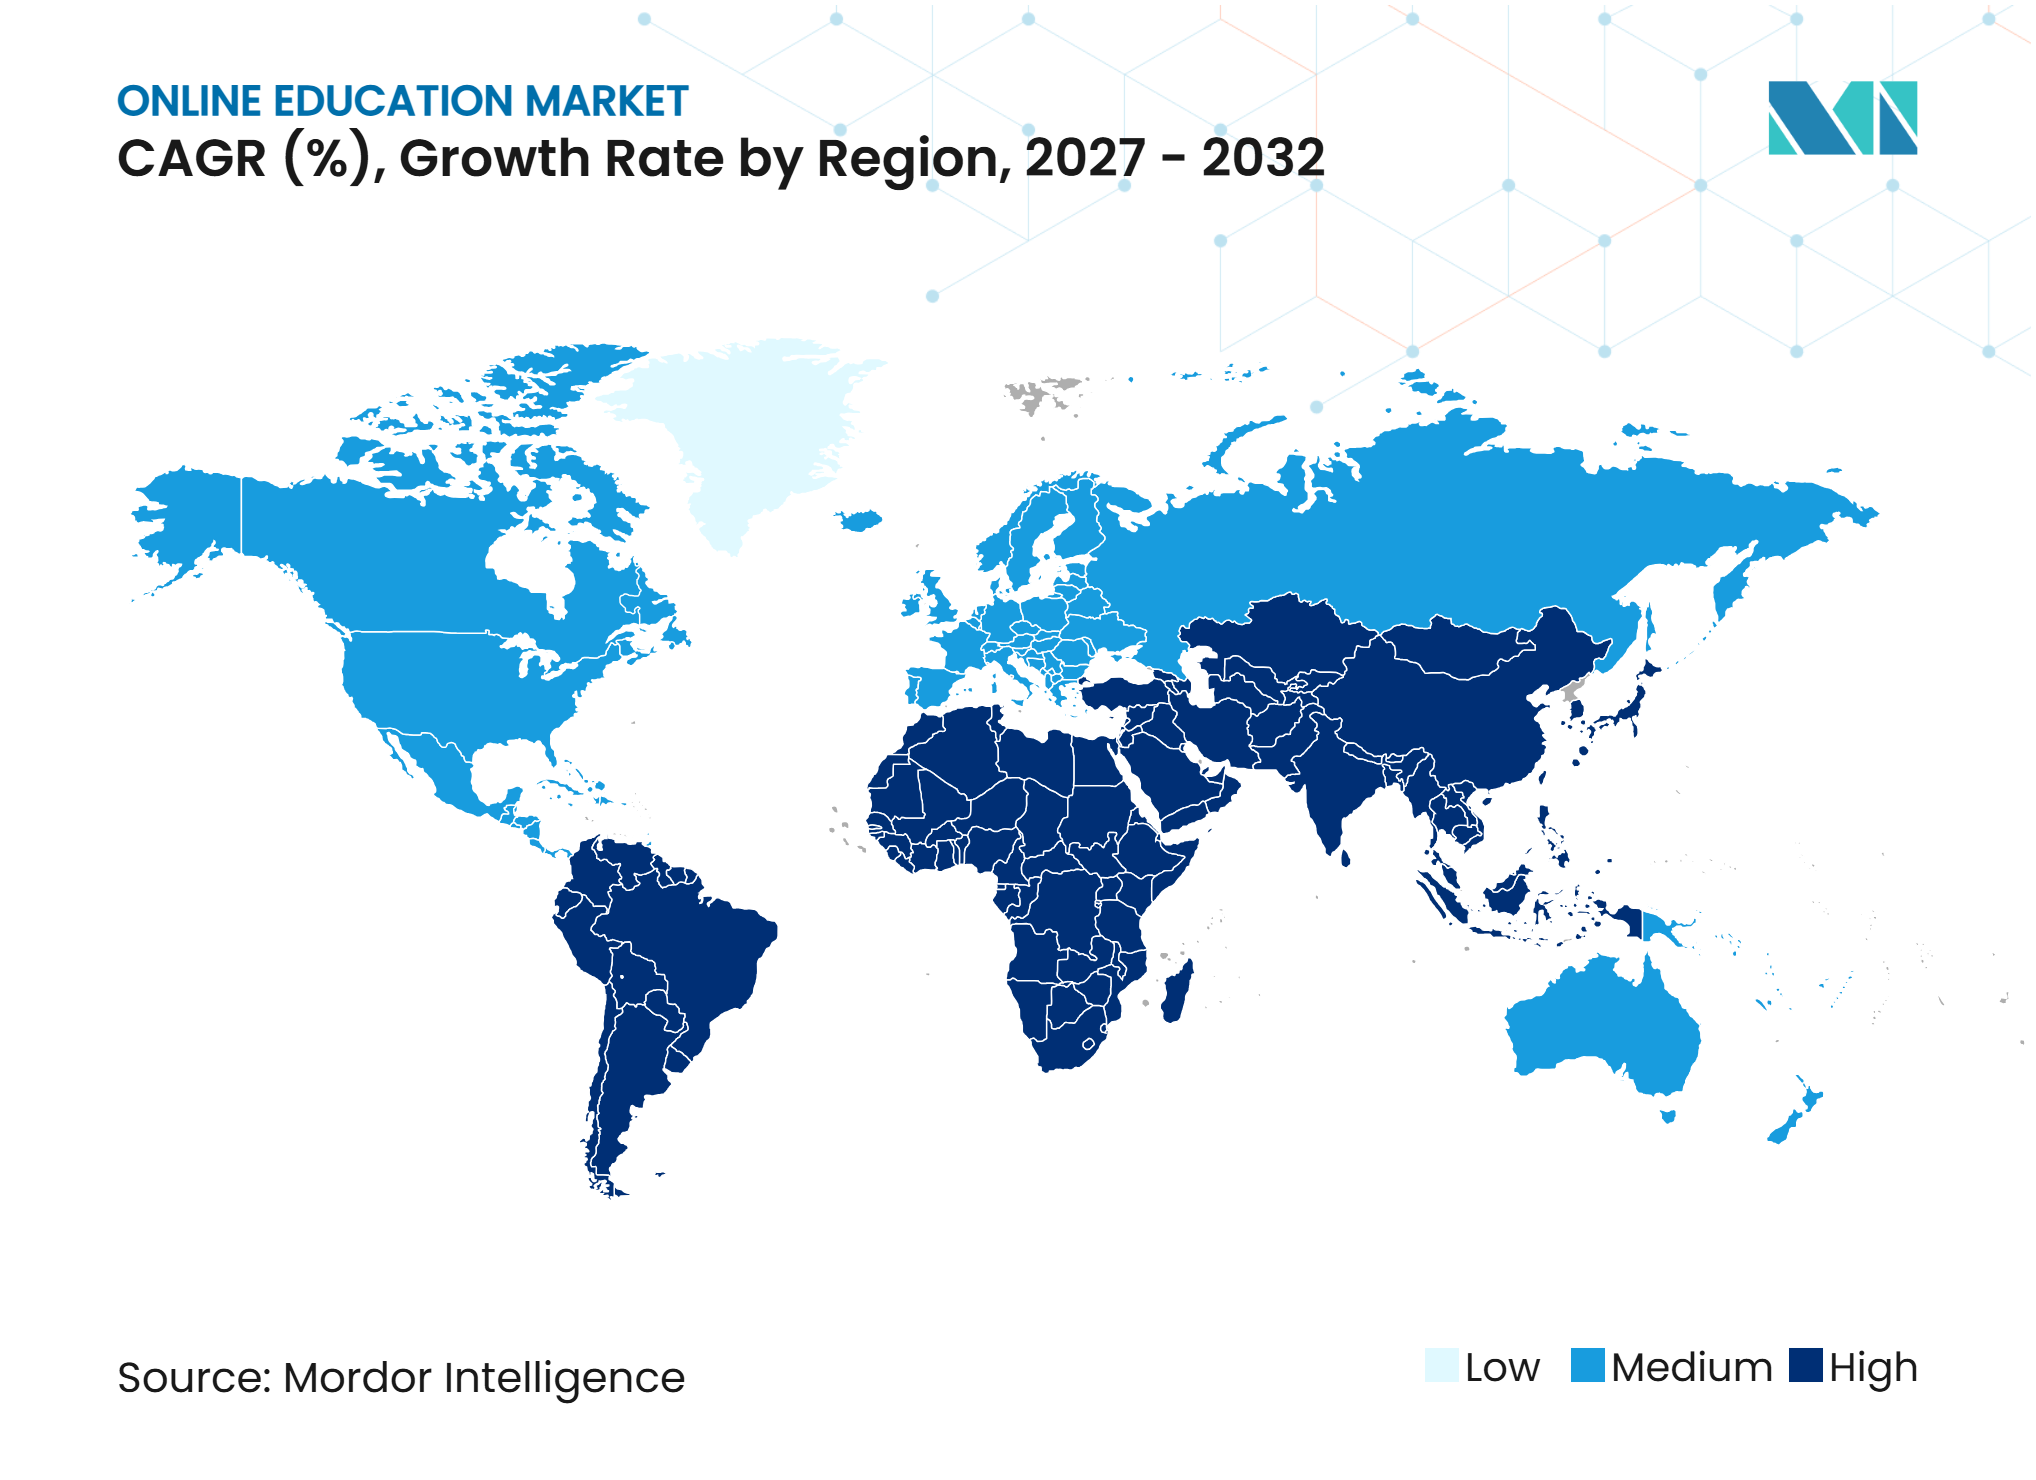
L'Amérique du Nord représentait 35,20 % du marché mondial de l'éducation en ligne en 2026, soutenue par les budgets d'apprentissage des entreprises, l'adoption des systèmes de gestion de l'apprentissage et un secteur de l'enseignement supérieur mature. Coursera a signalé 757,5 millions USD de revenus mondiaux totaux en 2025, reflétant la demande dans ses activités d'apprentissage grand public et en entreprise. L'initiative Elevate de Microsoft soutient la formation en IA via les écoles, les collèges communautaires et les organisations à but non lucratif. Au Canada et au Mexique, les opportunités d'éducation en ligne doivent être évaluées à l'aide de données spécifiques à chaque pays sur la demande d'apprentissage en entreprise, l'accès à Internet et aux mobiles, et l'investissement des employeurs dans les compétences de la main-d'œuvre.
L'Asie-Pacifique est la région à la croissance la plus rapide, tandis que le marché mondial devrait croître à un CAGR de 4,41 % de 2027 à 2032. La plateforme Smart Education de Chine a atteint plus de 160 millions d'utilisateurs enregistrés et 61,3 milliards de vues en 2025. L'Inde combine de grands volumes d'apprenants avec une infrastructure publique numérique ; SWAYAM a enregistré plus de 5,15 crore d'inscriptions dans 16 530 cours, et SWAYAM Plus compte 76 mémorandums d'entente industriels. La Corée du Sud, le Japon, l'Australie, l'Indonésie, le Vietnam et les Philippines soutiennent la demande d'apprentissage en entreprise, dans l'enseignement supérieur et axé sur le mobile.
L'Europe bénéficie du Plan d'action pour l'éducation numérique 2021-2027 et des initiatives Erasmus+. Les segments Apprentissage virtuel et Apprentissage et compétences en entreprise de Pearson ont respectivement progressé de 8 % et 6 % en 2025. Les revenus de Coursera pour l'Europe, le Moyen-Orient et l'Afrique ont atteint 185,9 millions USD. Le Brésil, les Émirats arabes unis et l'Arabie saoudite soutiennent la demande, tandis que le taux d'utilisation d'Internet de 36 % en Afrique subsaharienne contraint l'accès.
Intelligence sur les infrastructures et le développement éducatifs
Les dépenses publiques déterminent les ressources éducatives et l'adoption des infrastructures d'apprentissage numérique. Le rapport Regards sur l'éducation 2025 de l'OCDE a signalé des dépenses moyennes de 12 438 USD par étudiant dans l'enseignement primaire, secondaire et post-secondaire non tertiaire, contre 15 102 USD dans l'enseignement tertiaire, y compris la R&D. La part de l'éducation dans les dépenses publiques a diminué de 10,9 % en 2015 à 10,1 % en 2022, augmentant la pression pour démontrer les résultats. Les fournisseurs numériques peuvent se différencier par une diffusion rentable et évolutive et des résultats mesurables.
L'investissement privé combine technologie, développement des compétences de la main-d'œuvre et acquisitions. En juillet 2025, Microsoft a annoncé 4 milliards USD via Microsoft Elevate pour soutenir les accréditations en éducation et en formation à l'IA. La fusion de Coursera avec Udemy et l'acquisition de 365Talents par Docebo ont renforcé leurs capacités d'apprentissage en ligne et de compétences de la main-d'œuvre. L'Alliance nationale indienne pour la technologie éducative (NEAT) a répertorié 393 entreprises EdTech et 171 produits dans une mise à jour gouvernementale de juillet 2025, avec 25 % des coupons de cours réservés gratuitement aux étudiants économiquement et socialement défavorisés. La plateforme Smart Education de Chine a atteint 164 millions d'utilisateurs et 61,3 milliards de pages vues en avril 2025.
Paysage concurrentiel
Concentration du Marché
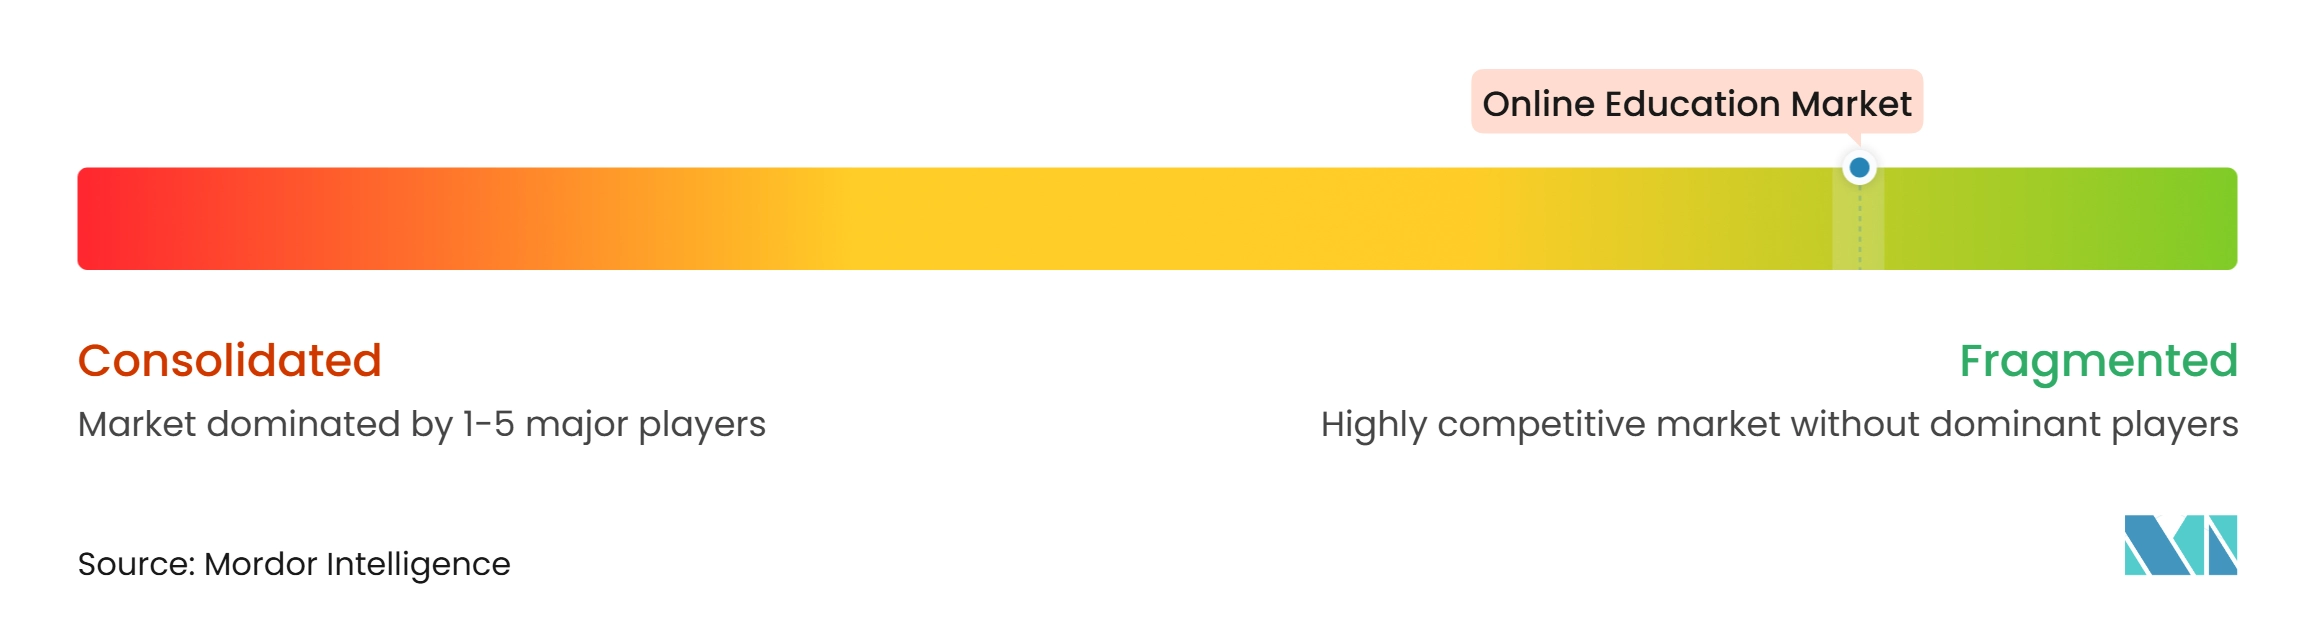
Le marché mondial de l'éducation en ligne présente une faible concentration, avec une concurrence fragmentée dans l'apprentissage grand public, la formation en entreprise, les systèmes d'apprentissage académique, l'apprentissage des langues, l'évaluation et l'accréditation. En mai 2026, Coursera a finalisé sa combinaison entièrement en actions avec Udemy, créant une entreprise combinée avec un chiffre d'affaires pro forma 2025 dépassant 1,5 milliard USD et des synergies de coûts annuelles attendues de 115 millions USD dans les 24 mois. Pearson a acquis eDynamic Learning en 2025 pour renforcer son portefeuille d'éducation professionnelle et technique. Docebo a acquis 365Talents pour 54,6 millions USD en contrepartie en espèces, avec des paiements conditionnels potentiels. Ces transactions reflètent les efforts pour élargir l'échelle, le contenu professionnel et les capacités d'intelligence des compétences.
La spécialisation, la localisation et la technologie façonnent également la concurrence. DataCamp, Pluralsight et Go1 se concentrent respectivement sur les compétences en données, la formation technologique et l'agrégation de contenu. Au cours de son cycle de produits 2025, Coursera a introduit la traduction et le doublage par IA en 26 langues, la création de cours assistée par l'IA et le tutorat par IA basé sur les rôles. En Inde, PM eVIDYA intègre DIKSHA, SWAYAM, 200 chaînes de télévision à diffusion directe (DTH), la radio et d'autres ressources d'apprentissage numérique. DIKSHA comptait plus de 2 crore d'utilisateurs enregistrés en mars 2026, tandis que SWAYAM enregistrait plus de 5,8 crore d'inscriptions en janvier 2026. Les fournisseurs privés peuvent se différencier par des cours spécialisés, des partenariats avec les employeurs, des accréditations reconnues, le soutien aux apprenants et une diffusion multilingue.
Leaders du secteur de l'éducation en ligne
-
Coursera, Inc.
-
Pearson plc
-
Udemy, Inc.
-
LinkedIn Learning
-
2U, Inc., including edX
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'éducation en ligne Entreprises couvertes dans ce rapport
- Coursera, Inc.
- Udemy, Inc.
- LinkedIn Learning, Microsoft Corporation
- Pearson plc
- 2U, Inc., including edX
- Duolingo, Inc.
- Instructure Holdings, Inc.
- Docebo S.p.A.
- Skillsoft Corp.
- Pluralsight LLC
- Udacity, Inc.
- Khan Academy, Inc.
- upGrad Education Private Limited
- Unacademy
- DataCamp, Inc.
- Go1 Pty Ltd
- Moodle Pty Ltd
- D2L Corporation
- PhysicsWallah (PW)
- Cengage Group
Développements industriels récents dans Marché de l'éducation en ligne
- Mai 2026 : Coursera a finalisé sa combinaison entièrement en actions avec Udemy, créant une plateforme de compétences avec un chiffre d'affaires pro forma 2025 dépassant 1,5 milliard USD et 115 millions USD de synergies de coûts annuelles attendues dans les 24 mois. Les anciens actionnaires de Coursera et d'Udemy détiennent respectivement 59 % et 41 %.
- Janvier 2025 : Docebo a acquis 365Talents, basée en France, pour 54,6 millions USD, plus jusqu'à 5,1 millions USD en compléments de prix en 2027. L'acquisition a ajouté des capacités d'intelligence des compétences assistées par l'IA, de détection des lacunes et de profilage de la main-d'œuvre à la plateforme d'apprentissage de Docebo.
- Décembre 2025 : Coursera et Udemy ont annoncé une fusion entièrement en actions évaluée à 2,5 milliards USD, sur la base des cours de clôture du 16 décembre 2025. Les deux conseils d'administration ont approuvé la transaction, qui offrait aux actionnaires d'Udemy une prime de 26 % par rapport à son cours de clôture. Insight Partners et New Enterprise Associates ont signé des accords de soutien.
- Décembre 2025 : Skillsoft et edX se sont associés pour intégrer des cours de l'Oxford Saïd Business School, de l'Université Harvard et de la London School of Economics dans Skillsoft Percipio, alignant le contenu dirigé par des universités avec les priorités de comblements des lacunes de compétences et la transformation de la main-d'œuvre par l'IA.
Portée du rapport mondial sur le marché de l'éducation en ligne
Le rapport sur le marché mondial de l'éducation en ligne analyse les solutions d'apprentissage numérique délivrées via des plateformes en ligne dans le monde entier. Le marché est segmenté par modèle d'apprentissage (apprentissage auto-rythmé, apprentissage dirigé par un instructeur, apprentissage mixte, apprentissage adaptatif et autres), déploiement, offre, utilisateur final et géographie. L'étude examine les principaux moteurs, notamment la pénétration des smartphones et d'Internet haut débit, le perfectionnement et la reconversion des entreprises, les initiatives gouvernementales en matière d'éducation numérique, la flexibilité et les avantages en termes de coûts, les partenariats de micro-accréditations et la personnalisation par l'IA, ainsi que les freins tels que les faibles taux d'achèvement, les lacunes de connectivité, la complexité du contenu multilingue et les exigences en matière de confidentialité et de gouvernance de l'IA. Elle évalue les investissements dans l'éducation, le développement des infrastructures, les inscriptions des étudiants, les frais de scolarité, le comportement des apprenants, les développements technologiques et les facteurs réglementaires. Le rapport fournit des estimations de la taille du marché et des prévisions de croissance, une analyse régionale et par pays, une évaluation du paysage concurrentiel, la concentration du marché, l'analyse des parts de marché, les développements stratégiques et les profils des principaux fournisseurs. Il explore également les opportunités dans l'apprentissage à faible bande passante et hors ligne, le contenu localisé et les parcours vérifiés des compétences à l'emploi. Les estimations et prévisions du marché sont présentées en valeur (USD) pour tous les segments couverts.
Aperçu de la segmentation
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de l'éducation en ligne d'ici 2032 ?
Le secteur devrait atteindre 346,24 milliards USD d'ici 2032, avec un CAGR de 3,96 % de 2027 à 2032.
Quel modèle d'apprentissage détient la plus grande part ?
L'apprentissage auto-rythmé est en tête avec une part de revenus de 52,60 % en 2026, car il offre un accès flexible aux apprenants.
Pourquoi l'apprentissage adaptatif croît-il plus vite que les autres modèles d'apprentissage ?
L'apprentissage adaptatif devrait croître à 4,85 % jusqu'en 2032, car il ajuste les parcours de contenu en utilisant les données de performance et d'engagement des apprenants.
Pourquoi l'Inde est-elle importante pour les fournisseurs d'apprentissage numérique ?
SWAYAM compte plus de 5,15 crore d'inscriptions et plus de 16 530 cours, tandis que les partenariats industriels soutiennent le développement des compétences en IA, en analyse de données et en santé.
Quel groupe d'utilisateurs finaux connaît la croissance la plus rapide ?
Les entreprises et organisations sont projetées à croître à un CAGR de 4,68 % jusqu'en 2032, car les employeurs augmentent leurs investissements dans les compétences en IA et en main-d'œuvre.
Quels sont les principaux obstacles à une adoption plus large ?
Les faibles taux d'achèvement, les lacunes de connectivité en milieu rural, les exigences de localisation et les exigences en matière de confidentialité et de gouvernance de l'IA peuvent limiter la participation et augmenter les coûts de diffusion.