
Tamanho e Participação do Mercado de Serviços de Dutos de Petróleo e Gás
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 29.92 Bilhões de dólares |
| Tamanho do Mercado (2032) | 41.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.91 % |
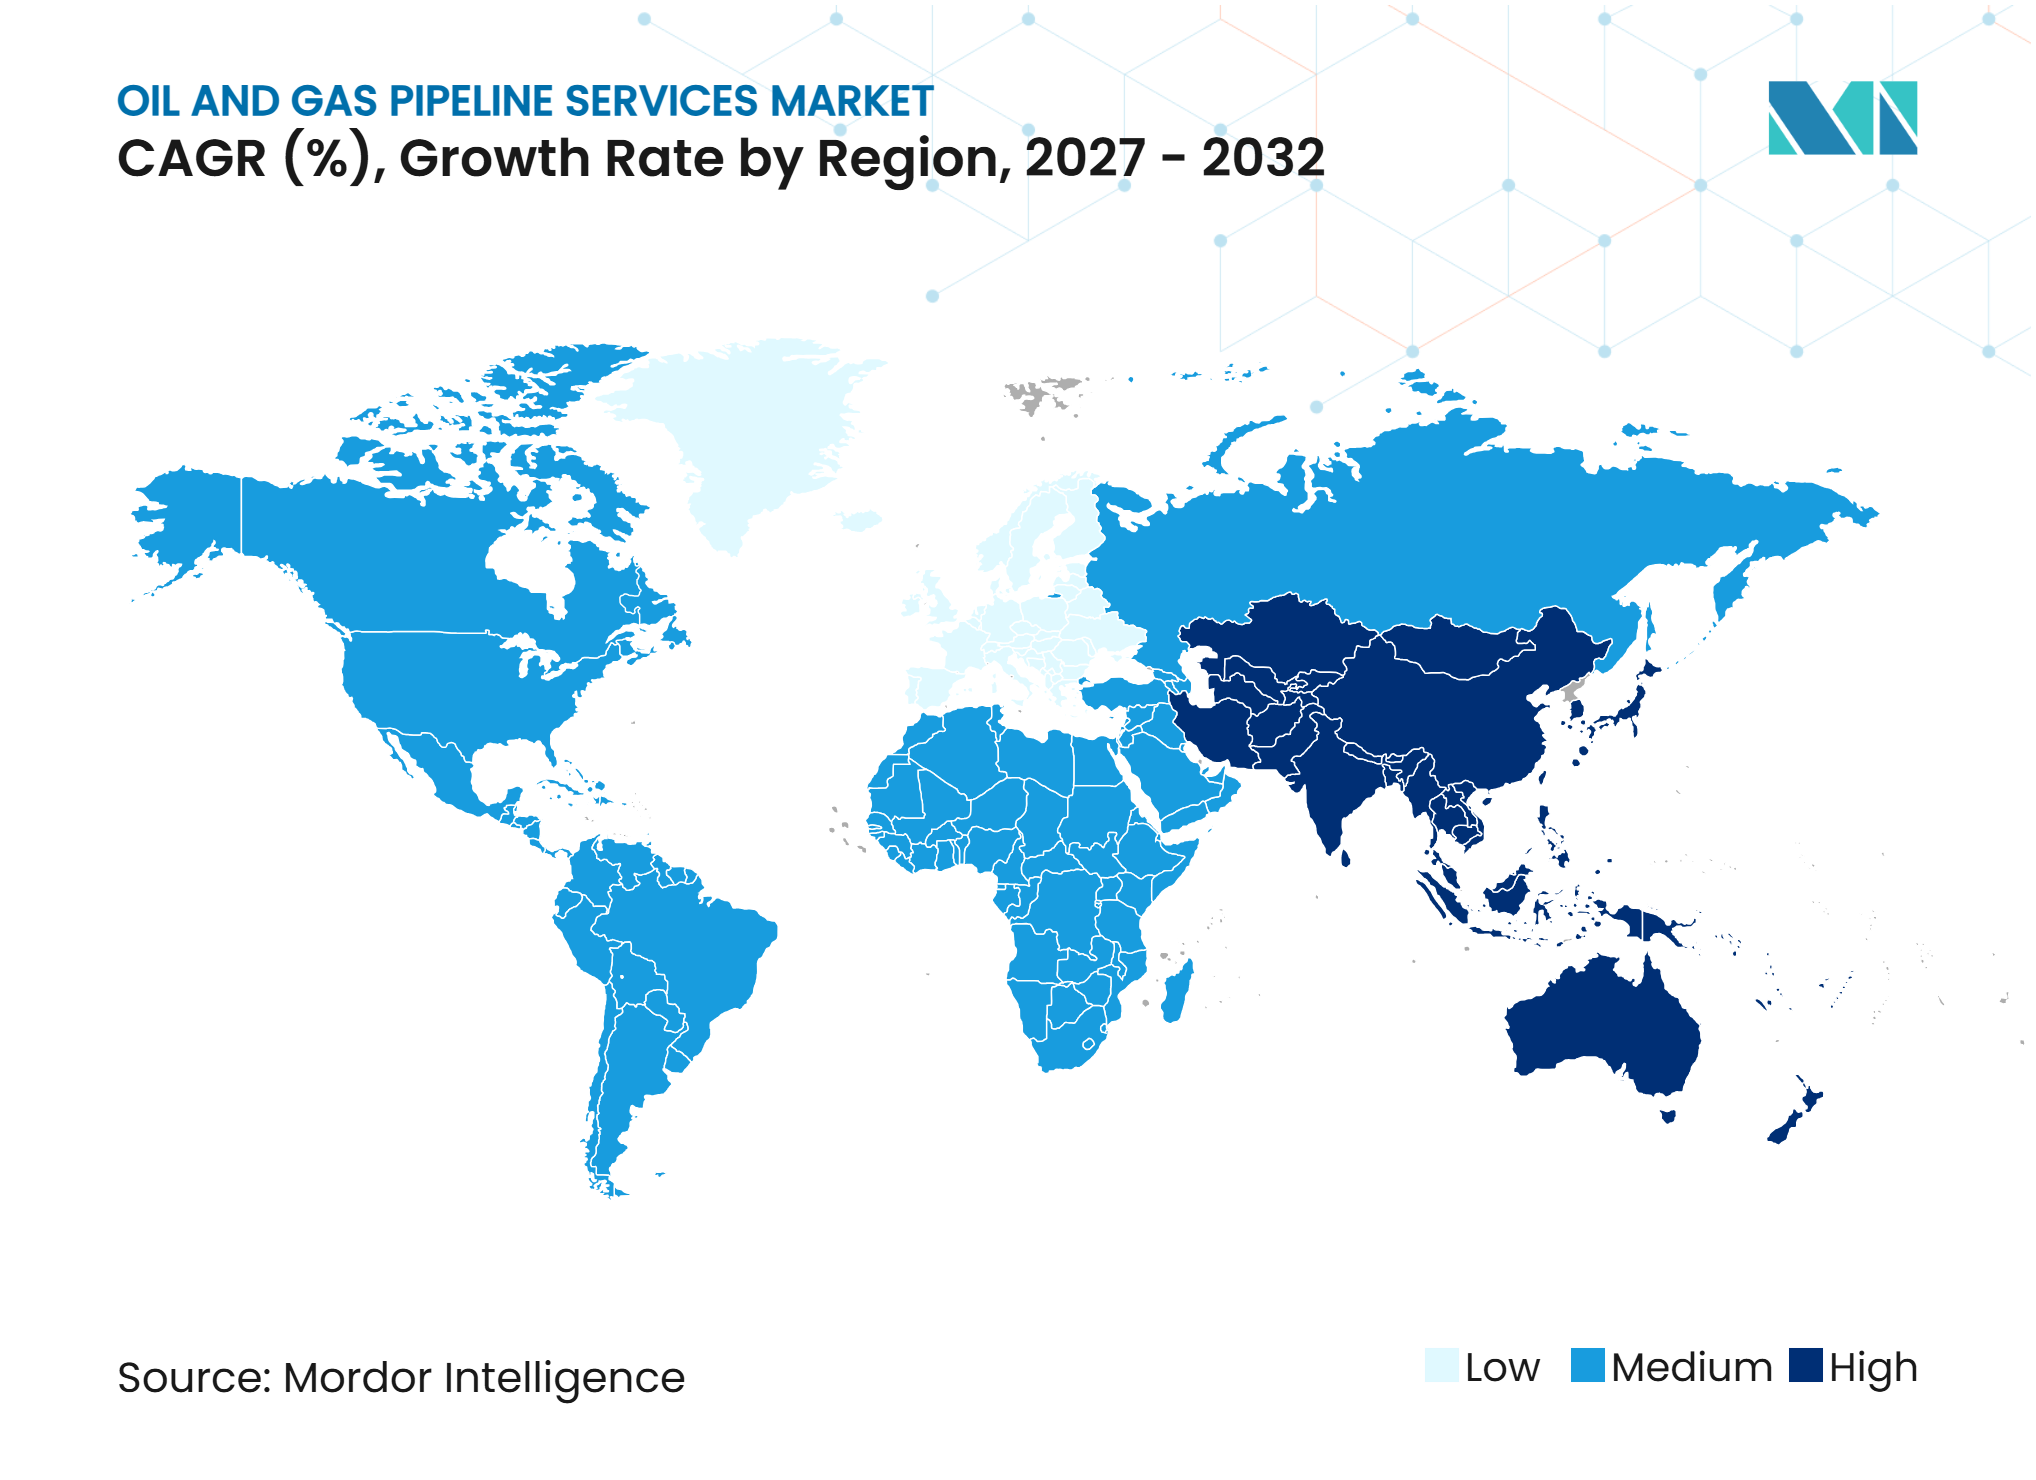
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Dutos de Petróleo e Gás por Mordor Intelligence
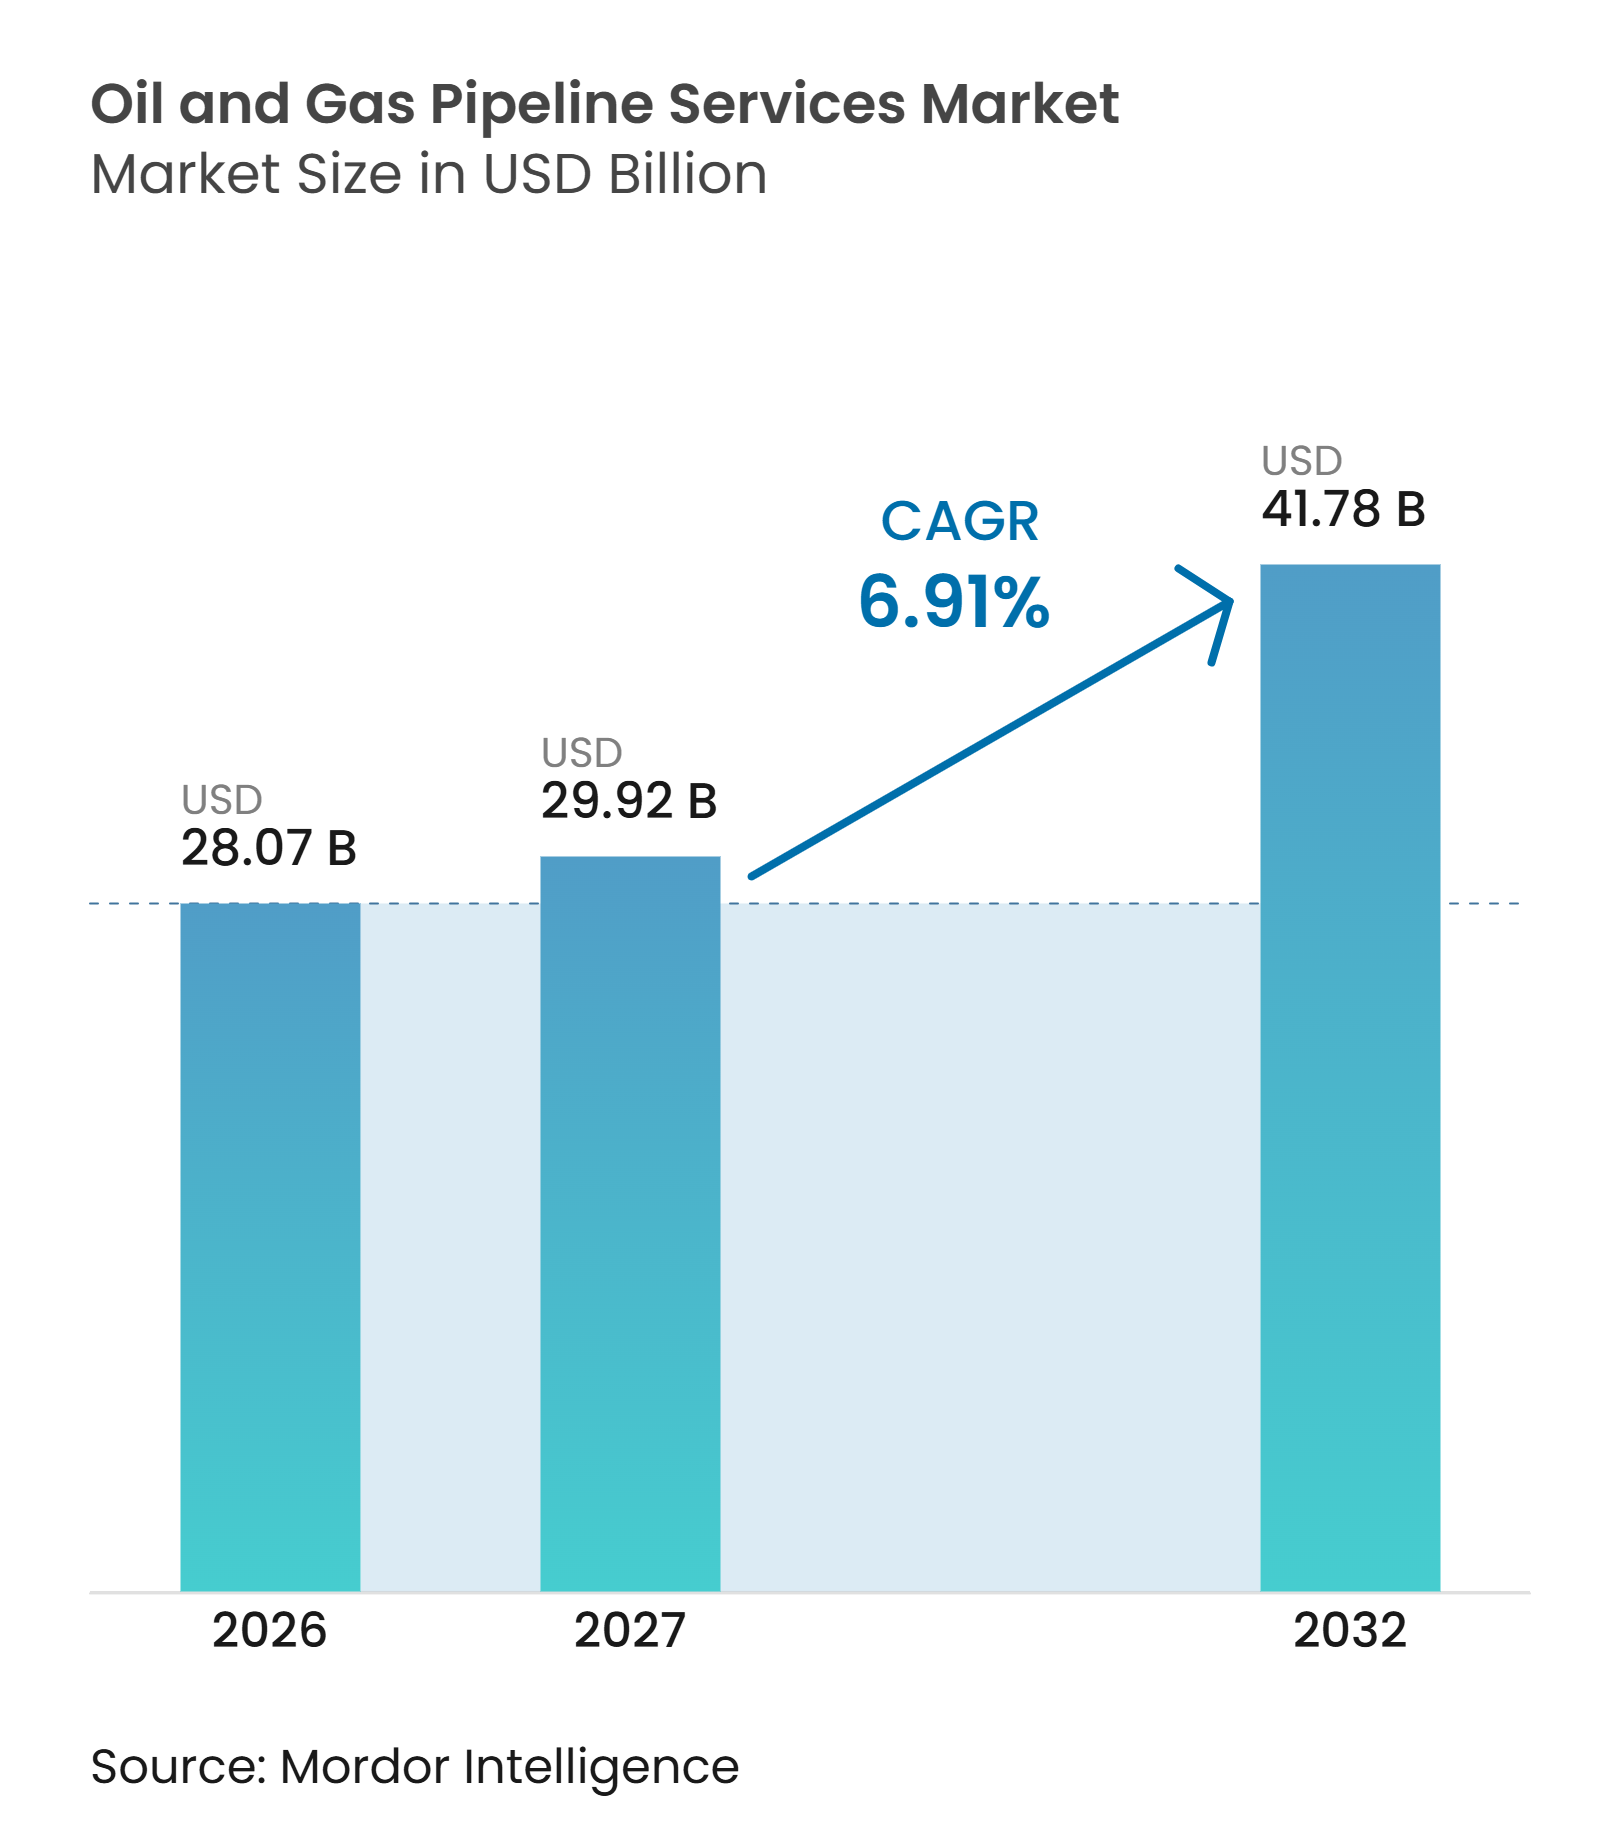
O mercado de serviços de dutos de petróleo e gás foi avaliado em 28,07 bilhões de USD em 2026 e estima-se que cresça de 29,92 bilhões de USD em 2027 para 41,78 bilhões de USD até 2032, a um CAGR de 6,91% durante o período de previsão (2027-2032). O mercado é sustentado pelos requisitos de manutenção em redes de dutos envelhecidas e pela expansão da capacidade de transmissão de gás vinculada a instalações de GNL. Os operadores estão direcionando gastos para programas de integridade que prolongam a vida útil dos ativos enquanto atendem aos requisitos de inspeção e detecção de vazamentos. Isso cria oportunidades para prestadores de serviços que podem combinar inspeção, reparos, gestão de dados e trabalhos de comissionamento sob contratos de longo prazo. Novos projetos de transmissão também geram demanda antes das operações, incluindo limpeza, testes, secagem e inspeção de linha de base. O mercado permanece exposto a atrasos nos orçamentos de manutenção quando os preços das commodities enfraquecem, embora as obrigações de segurança e integridade limitem o escopo para adiamentos de longo prazo.
Principais Conclusões do Relatório
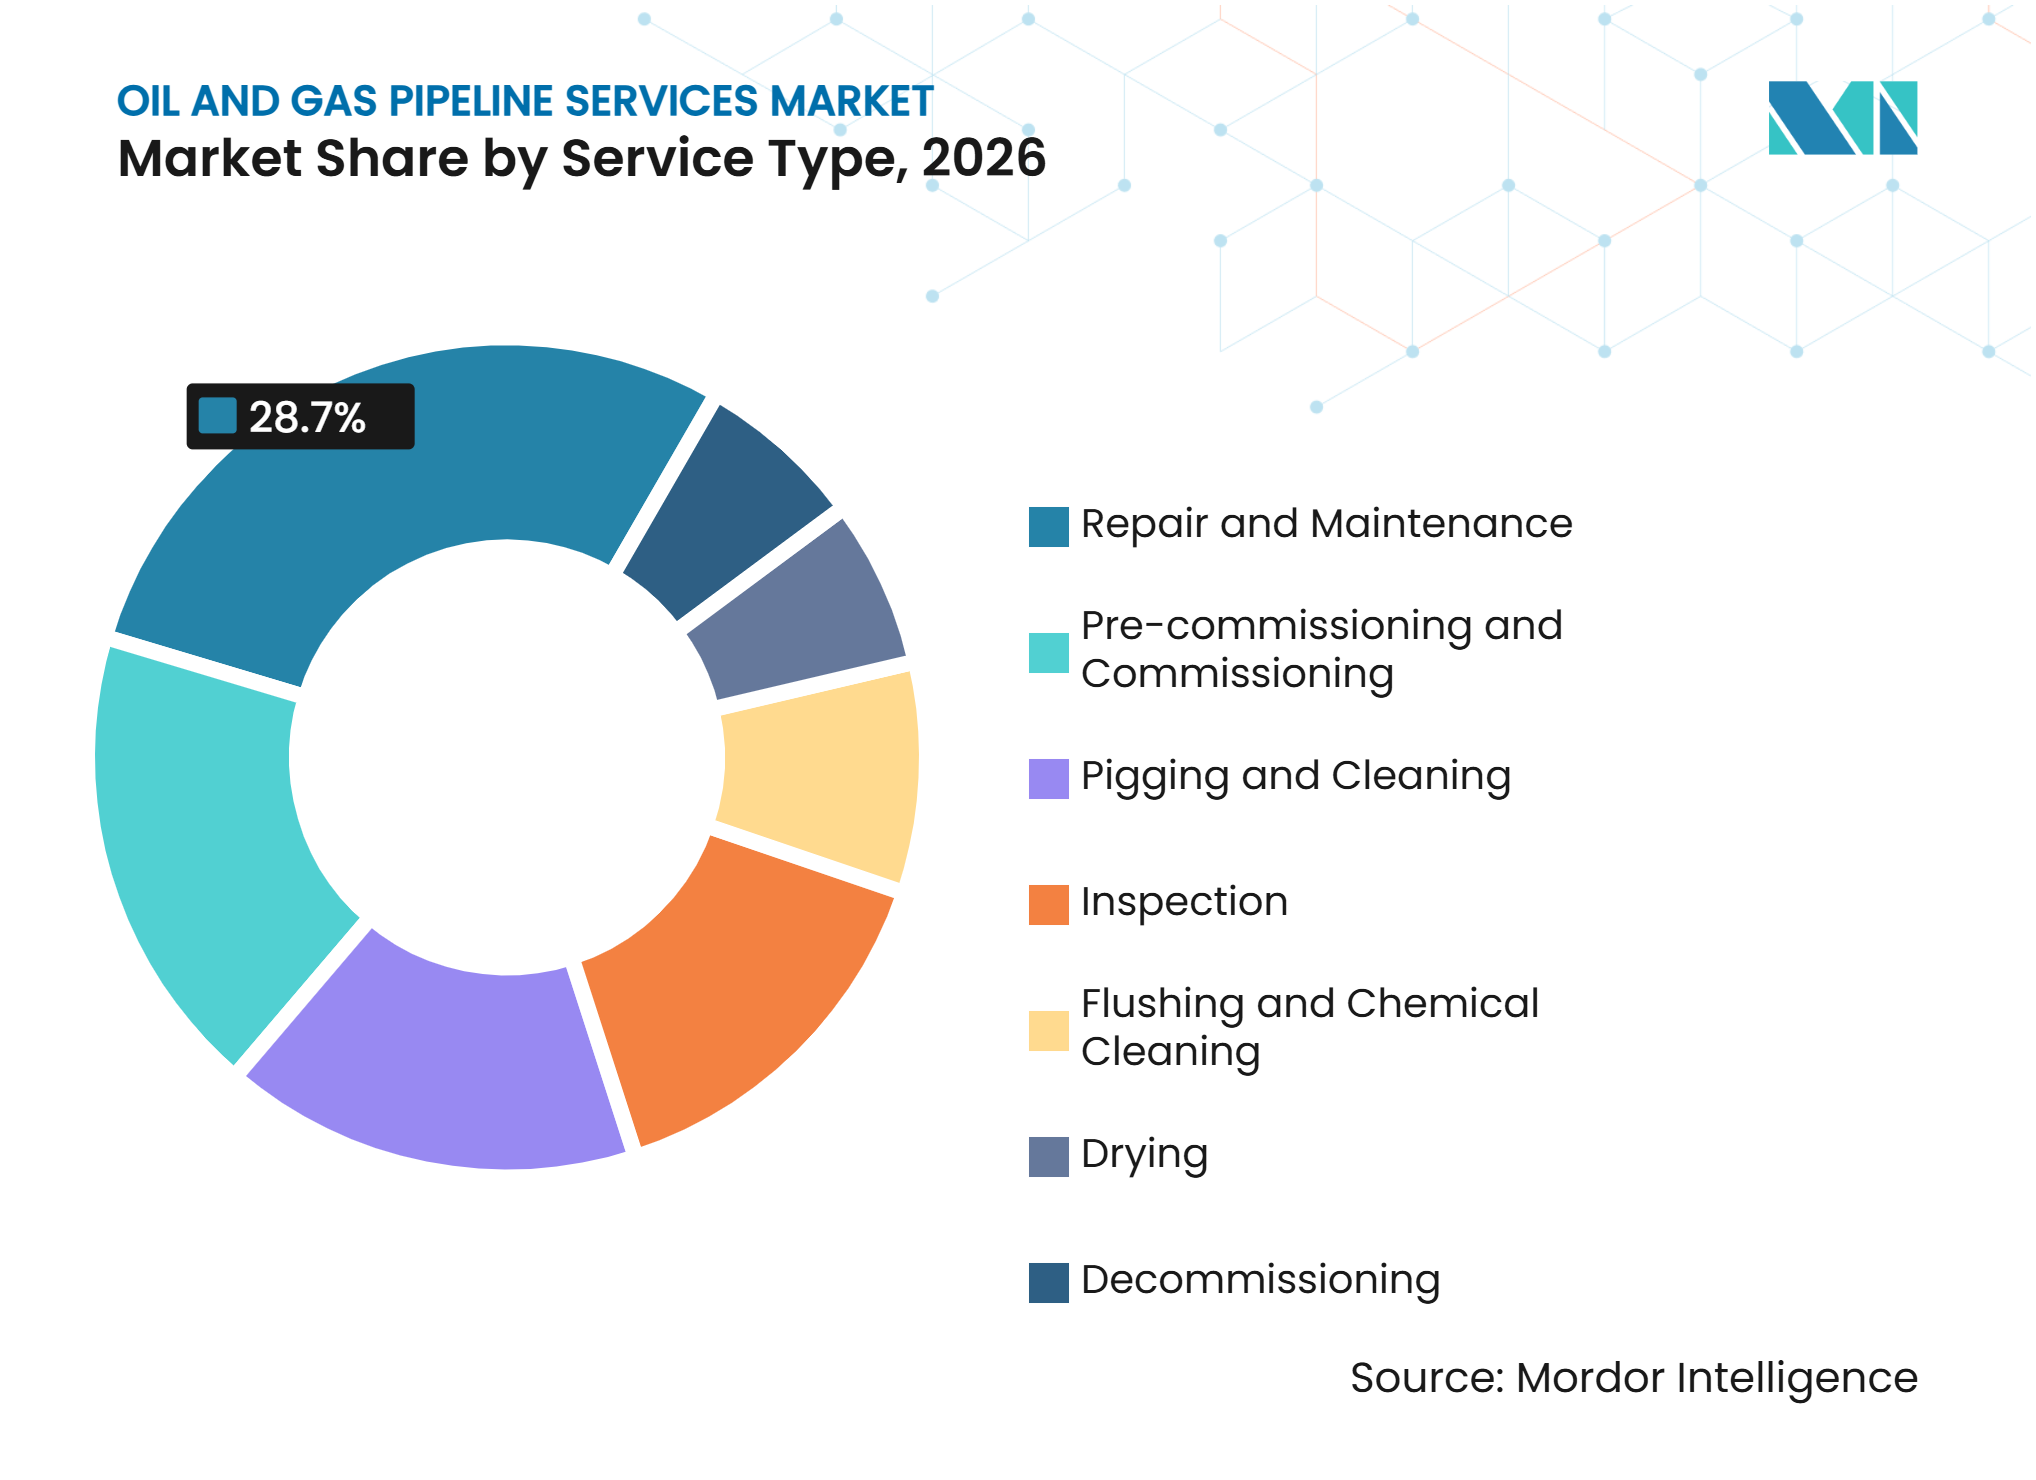
- Por tipo de serviço, reparos e manutenção detiveram 28,7% da receita em 2026, enquanto o pré-comissionamento e comissionamento tem previsão de crescer a um CAGR de 7,6% até 2032.
- Por tipo de duto, os dutos de petróleo bruto detiveram 32,3% da receita em 2026, enquanto os dutos de gás natural têm previsão de crescer a um CAGR de 7,2% até 2032.
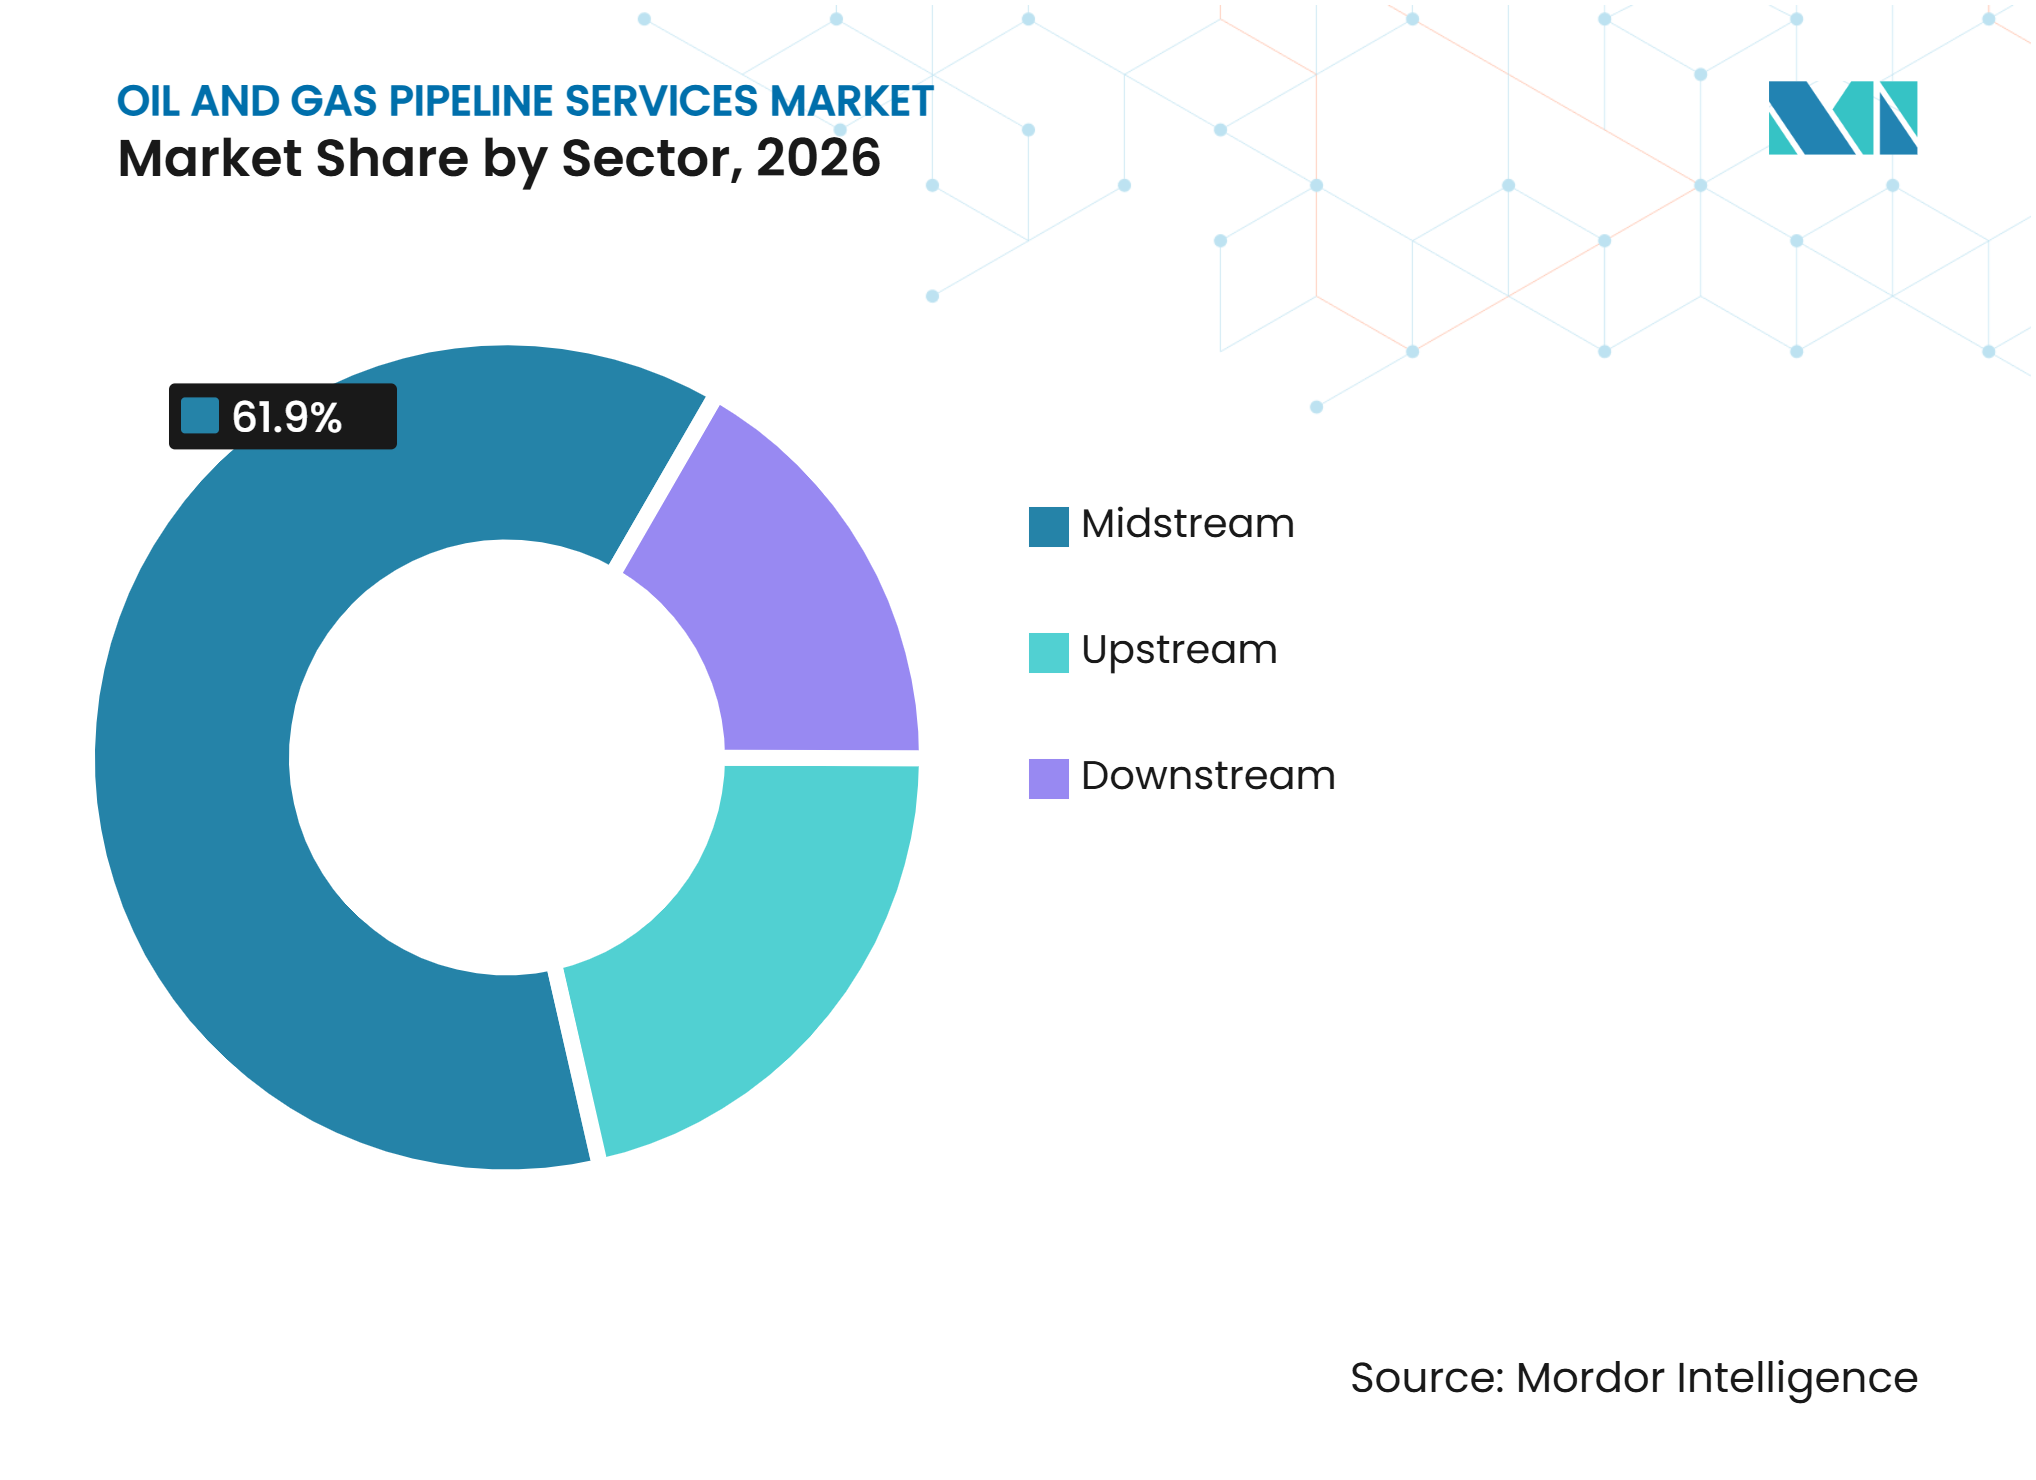
- Por setor, o midstream deteve 61,9% da receita em 2026 e tem previsão de crescer a um CAGR de 7,3% até 2032.
- Por geografia, a América do Norte deteve 37,7% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 7,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redes de Dutos Envelhecidas e Serviços de Extensão de Vida Útil | +2.5% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Regulamentações de Integridade de Dutos e Emissões de Metano | +1.2% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão de Dutos Transfronteiriços e Investimento em Midstream | +1.5% | Ásia-Pacífico, Oriente Médio e África, e América do Norte | Médio prazo (2-4 anos) |
| Gêmeos Digitais, Análise de IA e Manutenção Preditiva | +0.8% | Global, com ganhos iniciais na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Prontidão de Dutos para Hidrogênio e Dióxido de Carbono | +0.7% | Europa, Reino Unido e América do Norte | Longo prazo (≥ 4 anos) |
| Inspeção Autônoma para Ativos Não Raspáveis e Offshore | +0.6% | Mar do Norte, Golfo do México e áreas offshore da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Redes de Dutos Envelhecidas que Requerem Serviços de Extensão de Vida Útil
A infraestrutura envelhecida continua sendo uma fonte central de demanda por trabalhos de gestão de integridade no mercado de serviços de dutos de petróleo e gás. Muitos sistemas de transmissão dos EUA entraram em operação entre as décadas de 1950 e 1970, criando necessidade contínua de controle de corrosão, reparos, isolamento e avaliações de aptidão para o serviço. A força de trabalho qualificada disponível na construção caiu de 44.682 em 2000 para 35.431 em 2025, de acordo com pesquisas da APCA, enquanto a rede que requer manutenção continuou a se expandir. Os operadores estão respondendo colocando mais trabalho sob contratos de integridade plurianuais que fornecem cronogramas de manutenção mais claros e acesso mais estável a equipes especializadas. Essa abordagem favorece prestadores que podem diagnosticar defeitos, realizar reparos e documentar a conformidade dentro de um único programa. Também apoia trabalhos em linhas de difícil acesso e offshore, onde a inspeção autônoma pode reduzir a exposição de pessoal.
Regulamentações Mais Rígidas de Integridade de Dutos e Emissões de Metano
A regra da Administração de Segurança de Materiais Perigosos e Dutos de janeiro de 2025 estabeleceu requisitos de detecção de vazamentos, reparos e despressurização para instalações de dutos de gás cobertas nos Estados Unidos.[1] A Administração de Segurança de Materiais Perigosos e Dutos também emitiu a Atualização Periódica de Normas II em agosto de 2025, incorporando 19 normas industriais atualizadas às regulamentações federais de segurança com vigência a partir de janeiro de 2026. Esses requisitos aumentam a necessidade de planejamento de inspeção, coleta de dados e execução de reparos em ativos de transmissão e distribuição. O Regulamento da UE 2024/1789 estabeleceu regras para redes de gás renovável, gás natural e hidrogênio, incluindo disposições de planejamento que afetam o desenvolvimento futuro da rede.[2] O mercado de serviços de dutos de petróleo e gás se beneficia quando os programas de conformidade transformam a inspeção de uma tarefa periódica em um processo documentado e gerenciado. A revogação da Taxa de Emissões de Resíduos dos EUA em 2025 removeu uma camada de custo, mas não alterou os requisitos subjacentes de segurança de dutos da Administração de Segurança de Materiais Perigosos e Dutos.
Expansão de Dutos Transfronteiriços e Investimento em Midstream
Novas linhas de transmissão geram trabalho antes da partida e durante os primeiros anos de operação. A Agência Internacional de Energia informou que mais de 90 bilhões de metros cúbicos por ano de capacidade de liquefação de GNL atingiram decisão final de investimento em 2025. Esse pipeline de construção sustenta a demanda por testes hidrostáticos, calibração, desidratação, secagem com nitrogênio e inspeção inline de linha de base no mercado de serviços de dutos de petróleo e gás. A Abu Dhabi National Oil Company Gas concedeu 2,1 bilhões de USD em contratos em janeiro de 2025 para infraestrutura de fornecimento de GNL de Ruwais, incluindo trabalhos de dutos de transmissão e compressão. Grandes programas no Oriente Médio e sistemas vinculados ao GNL na América do Norte concentram oportunidades entre contratantes que podem mobilizar equipamentos e pessoal qualificado em escala. Os sistemas transfronteiriços também exigem registros e procedimentos mais consistentes, pois envolvem múltiplos operadores, contratantes e regimes regulatórios.
Adoção de Gêmeos Digitais, Análise de IA e Manutenção Preditiva
As ferramentas digitais estão mudando a forma como os operadores utilizam os resultados de inspeção no mercado de serviços de dutos de petróleo e gás. Um estudo revisado por pares de 2025 descreveu uma abordagem de gêmeo digital que combina modelagem física e assimilação de dados para identificar vazamentos, corrosão e bloqueios com maior precisão. A integração de dados de inspeção inline com registros de ativos pode ajudar os operadores a priorizar reparos com base no risco, em vez de apenas em um cronograma fixo. Isso favorece fornecedores que podem oferecer governança de dados transparente, classificação de defeitos e modelos de risco juntamente com serviços de campo. Os dados de pré-comissionamento têm maior valor quando se tornam o primeiro registro em um programa de manutenção preditiva de longo prazo. Prestadores que não possuem uma oferta digital podem permanecer ativos em atribuições individuais de inspeção, mas enfrentam dificuldades para competir em programas mais longos. A mesma capacidade também pode apoiar a avaliação de ativos legados para serviço de hidrogênio ou dióxido de carbono (CO2).
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclicidade de Despesas de Capital e Atrasos nos Orçamentos de Manutenção | -0.9% | Global, mais forte em economias concentradas em receitas de petróleo | Curto prazo (≤ 2 anos) |
| Alto Custo Inicial de Sistemas Avançados de Inspeção e Monitoramento | -0.5% | Global, com maior efeito em operadores independentes de menor porte | Médio prazo (2-4 anos) |
| Geometrias de Dutos Legados que Limitam as Ferramentas de Inspeção Padrão | -0.3% | América do Norte e Oriente Médio | Longo prazo (≥ 4 anos) |
| Escassez de Intérpretes de ILI Certificados e Especialistas em Integridade | -0.4% | Global, aguda na América do Norte e no Noroeste da Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclicidade de Despesas de Capital e Atrasos nos Orçamentos de Operação e Manutenção
A disciplina de capital pode adiar trabalhos discricionários de reparo e monitoramento no mercado de serviços de dutos de petróleo e gás. A AIE informou que o investimento upstream em petróleo caiu em 2025, pressionando os gastos vinculados a sistemas com maior peso em petróleo. Os operadores podem adiar a manutenção não crítica durante períodos de preços mais baixos e, em seguida, buscar equipes especializadas rapidamente à medida que as condições operacionais melhoram. Isso cria cronogramas de inspeção mais cheios, diárias mais altas e acesso mais limitado a mão de obra qualificada. A Primoris Services Corporation reportou um funil de oportunidades em dutos superior a 3 bilhões de USD no início de 2026 após um ciclo difícil, indicando que a atividade de recuperação pode retornar rapidamente. Os trabalhos relacionados à segurança são menos flexíveis do que os trabalhos discricionários, portanto, a ciclicidade afeta mais o momento e a composição da demanda do que reduz a necessidade geral de serviços.
Alto Custo Inicial de Sistemas Avançados de Inspeção e Monitoramento
Ferramentas de alta resolução de fuga de fluxo magnético, testes ultrassônicos e acústicos podem custar mais do que limpezas convencionais ou execuções básicas de inspeção. Operadores de menor porte podem ter dificuldade em garantir capacidade de pig inteligente, particularmente onde a geometria da linha é inadequada para ferramentas padrão. O desafio da força de trabalho agrava essa restrição, pois pessoal experiente exige salários mais altos e requer certificação contínua. O mercado de serviços de dutos de petróleo e gás também enfrenta escassez de pessoal de END, com grande parcela de trabalhadores certificados se aproximando da aposentadoria.[3] Sistemas mais antigos podem exigir abordagens de inspeção personalizadas, aumentando ainda mais o tempo de planejamento e os custos. Essas condições favorecem prestadores com suas próprias frotas de ferramentas, sistemas de treinamento e capacidade de oferecer alternativas para linhas não raspáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Trabalhos de Reparo Fornecem a Maior Base Enquanto o Comissionamento se ExpandeReparos e manutenção detiveram 28,7% do mercado de serviços de dutos de petróleo e gás em 2024. Essa participação reflete os requisitos contínuos de extensão de vida útil em redes midstream e de coleta, particularmente onde os sistemas operam há várias décadas. Reparos compostos, isolamento por hot-tap, restauração de proteção catódica e gestão de corrosão continuam sendo necessidades regulares para operadores que gerenciam ativos em operação. Os serviços de limpeza e raspagem mantêm um papel estável nos programas de manutenção periódica. Os serviços de inspeção estão cada vez mais vinculados a software, interpretação de dados e planejamento de integridade, em vez de serem vendidos como atribuições de campo independentes. Lavagem, limpeza química e secagem continuam sendo importantes antes que novas linhas entrem em serviço e onde os sistemas existentes são preparados para condições de serviço alteradas.
O pré-comissionamento e comissionamento tem previsão de se expandir a um CAGR de 7,6% até 2032, a taxa mais rápida dentro do segmento de tipo de serviço. A Agência Internacional de Energia identificou o Louisiana LNG, o Corpus Christi Train 8 e 9, e o Port Arthur Phase 2 entre os projetos dos EUA que atingiram decisão final de investimento em 2025. Tais projetos requerem limpeza, inundação, testes, desidratação, secagem e inspeção de linha de base antes da operação comercial. Os dados de linha de base melhoram as decisões posteriores de manutenção preditiva, fornecendo aos operadores uma condição inicial documentada. As aplicações de hidrogênio e dióxido de carbono (CO2) adicionam requisitos de controle de umidade, purga e verificação de materiais. O descomissionamento continua a sustentar a demanda por serviços onde ativos offshore e onshore em fase final de vida atingem o fim de suas vidas operacionais úteis.



Por Tipo de Duto:
Sistemas de Petróleo Bruto Detêm a Maior Posição Enquanto as Linhas de Gás se ExpandemOs dutos de petróleo bruto detiveram 32,3% da participação do mercado de serviços de dutos de petróleo e gás em 2024. Sistemas de alto rendimento na Bacia do Permiano, Costa do Golfo e Oriente Médio requerem raspagem regular, gestão de corrosão, isolamento e suporte a reparos. O rendimento do Duto Leste-Oeste da Arábia Saudita aumentou para 7 milhões de barris por dia em 2025, enquanto trabalhos adicionais no âmbito da Visão 2030 sustentam atualizações da rede. Os dutos de produtos de petróleo refinado e de distribuição fornecem uma base de serviços estável conectada às operações de refinaria e aos sistemas de entrega urbana. O sequenciamento em lotes e os requisitos de qualidade de produtos adicionam demandas operacionais que favorecem contratantes experientes. O mercado de serviços de dutos de petróleo e gás depende não apenas de novas construções, mas também da confiabilidade diária das redes estabelecidas de petróleo bruto e produtos.
Os dutos de gás natural têm previsão de crescer a um CAGR de 7,2% até 2032. O desenvolvimento de infraestrutura vinculada ao GNL e redes domésticas de gás sustenta a demanda por serviços de testes e integridade antes e após a partida. O duto de gás Sichuan-Fujian da China, com 4.269 km de extensão de rota e 20 bilhões de metros cúbicos de capacidade anual, ilustra a escala das novas adições à rede. A Agência Internacional de Energia também espera que a produção de gás natural dos EUA cresça até 2030, com capacidade adicional de escoamento necessária para o fornecimento de GNL. As linhas de coleta e transmissão, portanto, requerem tanto trabalhos de comissionamento quanto programas contínuos de inspeção. O crescimento nas linhas de gás não desloca as necessidades de reparo das redes de petróleo, mas desloca a composição de projetos em direção a atribuições de comissionamento maiores.
Por Setor:
O Midstream Lidera Tanto a Demanda Atual Quanto o CrescimentoO midstream deteve 61,9% da receita em 2024 e tem previsão de crescer a um CAGR de 7,3% até 2032. Essa posição reflete a concentração de ativos de transmissão, coleta, armazenamento e vinculados ao GNL dentro do setor. O tamanho do mercado de serviços de dutos de petróleo e gás para trabalhos midstream é sustentado pela nova capacidade de gás e pelos programas obrigatórios de integridade em linhas existentes. As regulamentações dos EUA sob 49 CFR Partes 192 e 195 estão aumentando os requisitos de inspeção e documentação para os operadores. Prestadores com práticas de conformidade estabelecidas podem competir por escopos de trabalho mais amplos e plurianuais. Os operadores midstream também valorizam contratantes que podem coordenar serviços de campo com relatórios confiáveis para reguladores e equipes internas de ativos.
A atividade upstream sustenta trabalhos de comissionamento em linhas de coleta e serviços de garantia de fluxo em torno de campos produtores. A Agência Internacional de Energia informou que 40% dos gastos upstream de petróleo e gás em 2025 foram direcionados para desacelerar o declínio em campos existentes, o que mantém a relevância da manutenção em sistemas de coleta relacionados. As instalações downstream requerem inspeção regular e revalidação de tubulações de processo de refinaria. As práticas API 510 e API 570 continuam relevantes para gerenciar a integridade de equipamentos de pressão e tubulações nesses ambientes. Os testes não destrutivos avançados podem reduzir a exposição a paradas ao permitir testes direcionados e planejamento de manutenção mais informado. Os três setores têm condições operacionais diferentes, mas todos requerem evidências confiáveis da condição dos ativos e da qualidade dos reparos.

Análise Geográfica
América do Norte
A América do Norte deteve 37,7% da participação do mercado de serviços de dutos de petróleo e gás em 2026. Essa posição reflete uma grande rede instalada e um detalhado arcabouço de segurança de dutos liderado pela Administração de Segurança de Materiais Perigosos e Dutos (PHMSA) nos Estados Unidos. A Atualização Periódica de Normas II introduziu 19 normas atualizadas no arcabouço regulatório a partir de janeiro de 2026. Esses requisitos de conformidade aumentam a demanda por avaliações de linha de base, detecção de vazamentos, gestão de registros e reparos. A Agência Internacional de Energia espera que o fornecimento de gás natural dos EUA aumente até 2030, com infraestrutura adicional atendendo aos corredores de exportação de GNL da Costa do Golfo. Os registros digitais e o planejamento de trabalho baseado em risco estão se tornando mais importantes à medida que os operadores equilibram obrigações de segurança com grandes programas de construção.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de se expandir a um CAGR de 7,8% até 2032. Novas redes de gás e construção relacionada ao GNL colocam a região no centro da demanda futura de comissionamento no mercado de serviços de dutos de petróleo e gás. As medidas de infraestrutura da China de 2025 abordam o planejamento, a construção e a operação de instalações de petróleo e gás, estabelecendo um arcabouço de política mais claro para o desenvolvimento da rede.[4] A China também publicou a GB/T 46543-2025 sobre gestão de integridade de dutos de transmissão de petróleo e gás não metálicos. Esses desenvolvimentos aumentam o valor de prestadores com expertise em comissionamento, inspeção e processos de integridade documentados. Novos projetos geram trabalho imediato de pré-partida, seguido de demanda por levantamentos periódicos e reparos. Contratantes que podem operar em diferentes normas nacionais e cadeias de suprimentos estão melhor posicionados à medida que a atividade de projetos se expande.
Europa, Oriente Médio e África, e América do Sul
A demanda por serviços de dutos na Europa é influenciada pelo envelhecimento dos sistemas de gás e pela necessidade de preparar corredores selecionados para novos gases. O Regulamento 2024/1789 exige planos de desenvolvimento de rede de dez anos para os operadores de sistemas de transmissão relevantes, sustentando trabalhos de engenharia e qualificação em futuras redes de gás e hidrogênio. A National Gas Transmission engajou o mercado no Project Union e no SCO2T Connect, que envolvem planejamento de infraestrutura de hidrogênio e dióxido de carbono. O Oriente Médio apresenta grandes oportunidades de comissionamento provenientes de projetos de expansão de gás e de GNL como matéria-prima. Os contratos de Ruwais da ADNOC Gas sustentam requisitos de construção de dutos e compressão conectados à instalação de exportação planejada. A América do Sul mantém atividade de projetos em torno de recursos offshore e não convencionais, onde a instalação de dutos deve ser seguida por testes, partida e trabalhos de integridade. Essas geografias variadas criam demanda por prestadores que podem aplicar habilidades especializadas em sistemas offshore, transfronteiriços e reaproveitados.
Cenário Competitivo
Concentração do Mercado
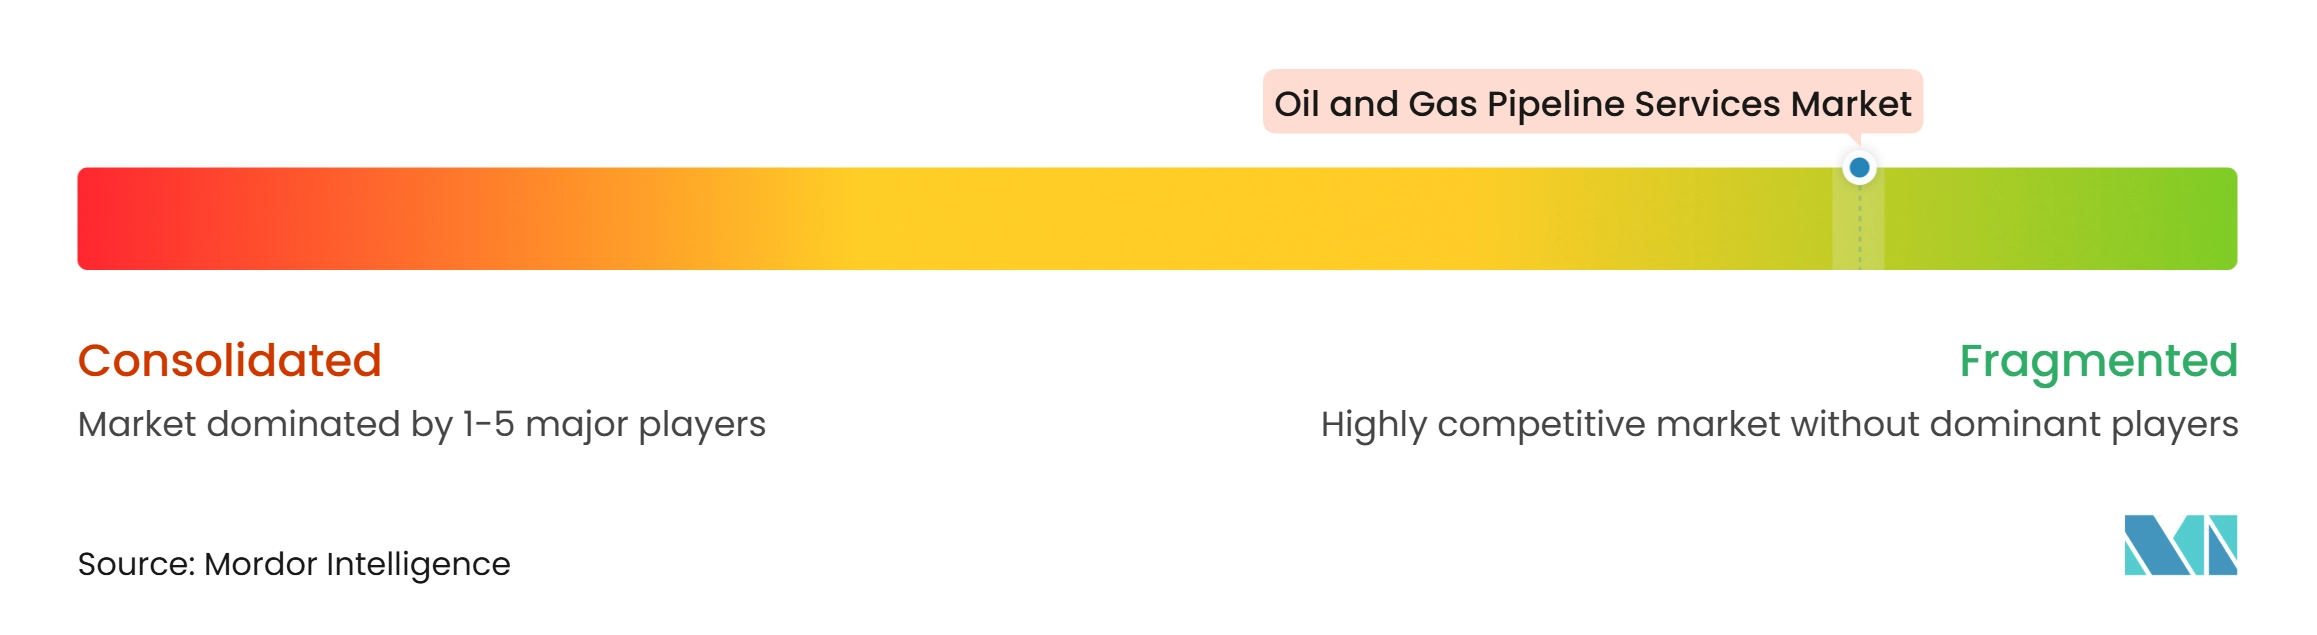
O mercado de serviços de dutos de petróleo e gás é fragmentado, com empresas de serviços integrados, contratantes de EPCI e prestadores especializados em inspeção atendendo a diferentes partes da cadeia de valor. A Baker Hughes identifica Serviços de Processo e Dutos como um negócio que abrange pré-comissionamento, manutenção e inspeção inline dentro de seu portfólio de Tecnologia Industrial e de Energia. SLB, Halliburton, TechnipFMC, Saipem, Subsea 7, McDermott, KBR, Worley, ROSEN Group, NDT Global, T.D. Williamson, MISTRAS Group, STATS Group, EnerMech, Primoris Services Corporation, Applus+ e Wood estão ativos em áreas de serviço relevantes. A concorrência varia por tipo de contrato, pois grandes projetos offshore requerem capacidade de EPCI, enquanto os programas de integridade dependem de ferramentas de diagnóstico, interpretação de dados e acesso a campo. Prestadores maiores podem agrupar serviços, enquanto empresas especializadas competem com base no desempenho de suas tecnologias de inspeção e isolamento. Os compradores normalmente avaliam desempenho em segurança, certificação técnica, capacidade de mobilização e qualidade dos relatórios antes de tomar decisões de adjudicação.
A capacidade digital está se tornando um diferenciador importante no mercado de serviços de dutos de petróleo e gás. A T.D. Williamson publicou uma especificação de desempenho de inspeção inline para avaliação de trincas por corrosão sob tensão circunferencial em janeiro de 2025, refletindo investimento em detecção de ameaças complexas. O MISTRAS Group lançou uma plataforma combinando gêmeos digitais, modelagem de risco, monitoramento por IoT e dados de condição em 2025, sustentando programas de integridade mais integrados. O ROSEN Group oferece serviços relacionados a combustíveis futuros e consultoria de conversão, posicionando-o para trabalhos em dutos com requisitos de serviço em mudança. Esses desenvolvimentos indicam que os contratantes competem cada vez mais pela qualidade da inteligência de ativos, além de sua frota física de ferramentas. Empresas menores podem permanecer competitivas em trabalhos locais, mas custos mais altos de equipamentos e requisitos de pessoal podem limitar sua capacidade de oferecer programas de escopo completo.
A capacidade geográfica também molda os resultados competitivos no mercado de serviços de dutos de petróleo e gás. A Subsea 7 recebeu um contrato offshore na Arábia Saudita em setembro de 2025 cobrindo 106 km de dutos de campo e de exportação sob seu acordo de longo prazo com a Aramco. A Saipem recebeu contratos avaliados em 720 milhões de USD em abril de 2025 para trabalhos no Oriente Médio e na Guiana, incluindo reparos em dutos submarinos danificados. O STATS Group garantiu um contrato de isolamento na Malásia por três anos em abril de 2025, expandindo sua presença de serviços regional. Esses contratos demonstram a vantagem da execução local comprovada, relacionamentos estabelecidos com clientes e equipamentos especializados. Prestadores que combinam esses pontos fortes com serviços digitais de integridade estão melhor posicionados para ganhar programas de longa duração.
Líderes do Setor de Serviços de Dutos de Petróleo e Gás
-
Baker Hughes Company
-
ROSEN Group
-
T.D. Williamson, Inc.
-
NDT Global GmbH & Co. KG
-
STATS Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Dutos de Petróleo e Gás Empresas cobertas neste relatório
- Applus+ (Applus Services, S.A.)
- Baker Hughes Company
- Bechtel Corporation
- EnerMech Ltd.
- Fluor Corporation
- Halliburton Company
- John Wood Group PLC
- KBR, Inc.
- McDermott International
- MISTRAS Group, Inc.
- NDT Global GmbH & Co. KG
- Primoris Services Corporation
- ROSEN Group
- Saipem S.p.A.
- SLB (Schlumberger Limited)
- STATS Group
- Subsea 7 S.A.
- T.D. Williamson, Inc.
- TechnipFMC plc
- Worley Limited
Desenvolvimentos industriais recentes em Mercado de Serviços de Dutos de Petróleo e Gás
- Outubro de 2026: A Energy Transfer LP celebrou um acordo definitivo para adquirir a Vaquero Midstream LLC em uma transação complementar avaliada em aproximadamente 2,625 bilhões de USD, composta por 1,95 bilhão de USD em dinheiro e aproximadamente 33,3 milhões de unidades comuns recém-emitidas da Energy Transfer LP. A Vaquero Midstream LLC opera um negócio midstream que inclui aproximadamente 300 milhas de dutos de coleta de gás natural e transporte intrabacia atendendo a áreas-chave da Bacia do Delaware, juntamente com o Complexo de Processamento Caymus.
- Outubro de 2026: A Técnicas Reunidas SA garantiu um contrato no valor de mais de 200 milhões de EUR da LNG Canada para fornecer serviços de Gestão de Engenharia, Aquisição e Construção (EPCM) para a Fase 2 do projeto de duto de gás natural Coastal GasLink na Colúmbia Britânica, Canadá. O projeto inclui a construção de cinco estações de compressão adicionais e modificações nas instalações de dutos existentes para aumentar a capacidade de transporte de gás natural.
- Agosto de 2026: A Enbridge Inc. anunciou progresso em direção à restauração do serviço em seu duto de petróleo bruto e líquidos de gás natural Linha 5 após um vazamento de aproximadamente 31.000 barris (1,3 milhão de galões) de líquidos de gás natural no Condado de Iron, Wisconsin. O incidente ocorreu quando um caminhão de plataforma desocupado de um subcontratante rolou para um local de escavação e atingiu o duto durante um projeto de válvula.
- Março de 2026: A Lamprell PLC recebeu um contrato da Oil & Natural Gas Corporation (ONGC) para o Projeto de Substituição de Dutos (PRP-IX) na Índia. O projeto envolve a substituição e instalação de aproximadamente 285 km de dutos submarinos nos ativos offshore ocidentais da Oil & Natural Gas Corporation, incluindo os campos Mumbai High, Neelam & Heera, Bassein e Satellite.
Escopo do Relatório Global do Mercado de Serviços de Dutos de Petróleo e Gás
Os serviços de dutos de petróleo e gás abrangem as soluções de engenharia, construção, manutenção e monitoramento necessárias para transportar recursos energéticos com segurança. Este setor lida com projeto de dutos, levantamento de rotas e soldagem, bem como inspeções estruturais de rotina e reparos de emergência. Tecnologias como raspagem inteligente e monitoramento de dados em tempo real são usadas para prevenir vazamentos, gerenciar a corrosão e manter a eficiência operacional. Esses serviços fornecem o elo de infraestrutura que garante um fluxo contínuo, seguro e protegido de petróleo, gás e produtos refinados dos locais de produção aos consumidores.
O mercado global de serviços de dutos de petróleo e gás é segmentado por tipo de serviço em serviços de pré-comissionamento e comissionamento, serviços de limpeza e raspagem, serviços de inspeção, serviços de lavagem e limpeza química, serviços de secagem, serviços de reparos e manutenção, e serviços de descomissionamento. Por tipo de duto, o mercado é segmentado em dutos de petróleo bruto, dutos de gás natural, dutos de produtos de petróleo refinado, dutos de coleta e transmissão, e dutos de distribuição. Por setor, o mercado é segmentado em upstream, midstream e downstream. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de serviços de dutos de petróleo e gás em 25 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base em valor (USD).
Visão geral da segmentação
| Serviços de Pré-comissionamento e Comissionamento |
| Serviços de Limpeza e Raspagem |
| Serviços de Inspeção |
| Serviços de Lavagem e Limpeza Química |
| Serviços de Secagem |
| Serviços de Reparos e Manutenção |
| Serviços de Descomissionamento |
| Dutos de Petróleo Bruto |
| Dutos de Gás Natural |
| Dutos de Produtos de Petróleo Refinado |
| Dutos de Coleta e Transmissão |
| Dutos de Distribuição |
| Upstream |
| Midstream |
| Downstream |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Noruega | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| Nigéria | |
| Omã | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Serviços de Pré-comissionamento e Comissionamento | |
| Serviços de Limpeza e Raspagem | ||
| Serviços de Inspeção | ||
| Serviços de Lavagem e Limpeza Química | ||
| Serviços de Secagem | ||
| Serviços de Reparos e Manutenção | ||
| Serviços de Descomissionamento | ||
| Por Tipo de Duto | Dutos de Petróleo Bruto | |
| Dutos de Gás Natural | ||
| Dutos de Produtos de Petróleo Refinado | ||
| Dutos de Coleta e Transmissão | ||
| Dutos de Distribuição | ||
| Por Setor | Upstream | |
| Midstream | ||
| Downstream | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Noruega | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| Nigéria | ||
| Omã | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos serviços de dutos de petróleo e gás até 2032?
O setor tem previsão de atingir 41,78 bilhões de USD até 2032, crescendo a um CAGR de 6,91% a partir de 2027.
Qual tipo de serviço está crescendo mais rapidamente nos serviços de dutos?
O Pré-comissionamento e Comissionamento tem previsão de crescer a um CAGR de 7,6% até 2032, sustentado pela construção de dutos vinculados ao GNL.
Por que os serviços de integridade de dutos estão se tornando mais importantes?
Sistemas envelhecidos, requisitos regulatórios e regras de detecção de vazamentos estão aumentando a demanda por inspeção, gestão de dados, reparos e conformidade documentada.
Qual categoria de duto tem a perspectiva de crescimento mais elevada?
Os Dutos de Gás Natural têm previsão de crescer a um CAGR de 7,2% até 2032, à medida que as redes de gás e a infraestrutura de fornecimento de GNL se expandem.
Qual região tem a maior taxa de crescimento para serviços de dutos?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,8% até 2032, sustentada por nova infraestrutura de gás e trabalhos de comissionamento relacionados.
Quais capacidades são mais importantes na seleção de um prestador de serviços de dutos?
Os compradores normalmente avaliam desempenho em segurança, certificações técnicas, disponibilidade de ferramentas, capacidade de execução em campo, gestão digital de dados e qualidade dos relatórios.