
Marktgröße und Marktanteile im Bereich Öl- und Gas-Pipeline-Dienstleistungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
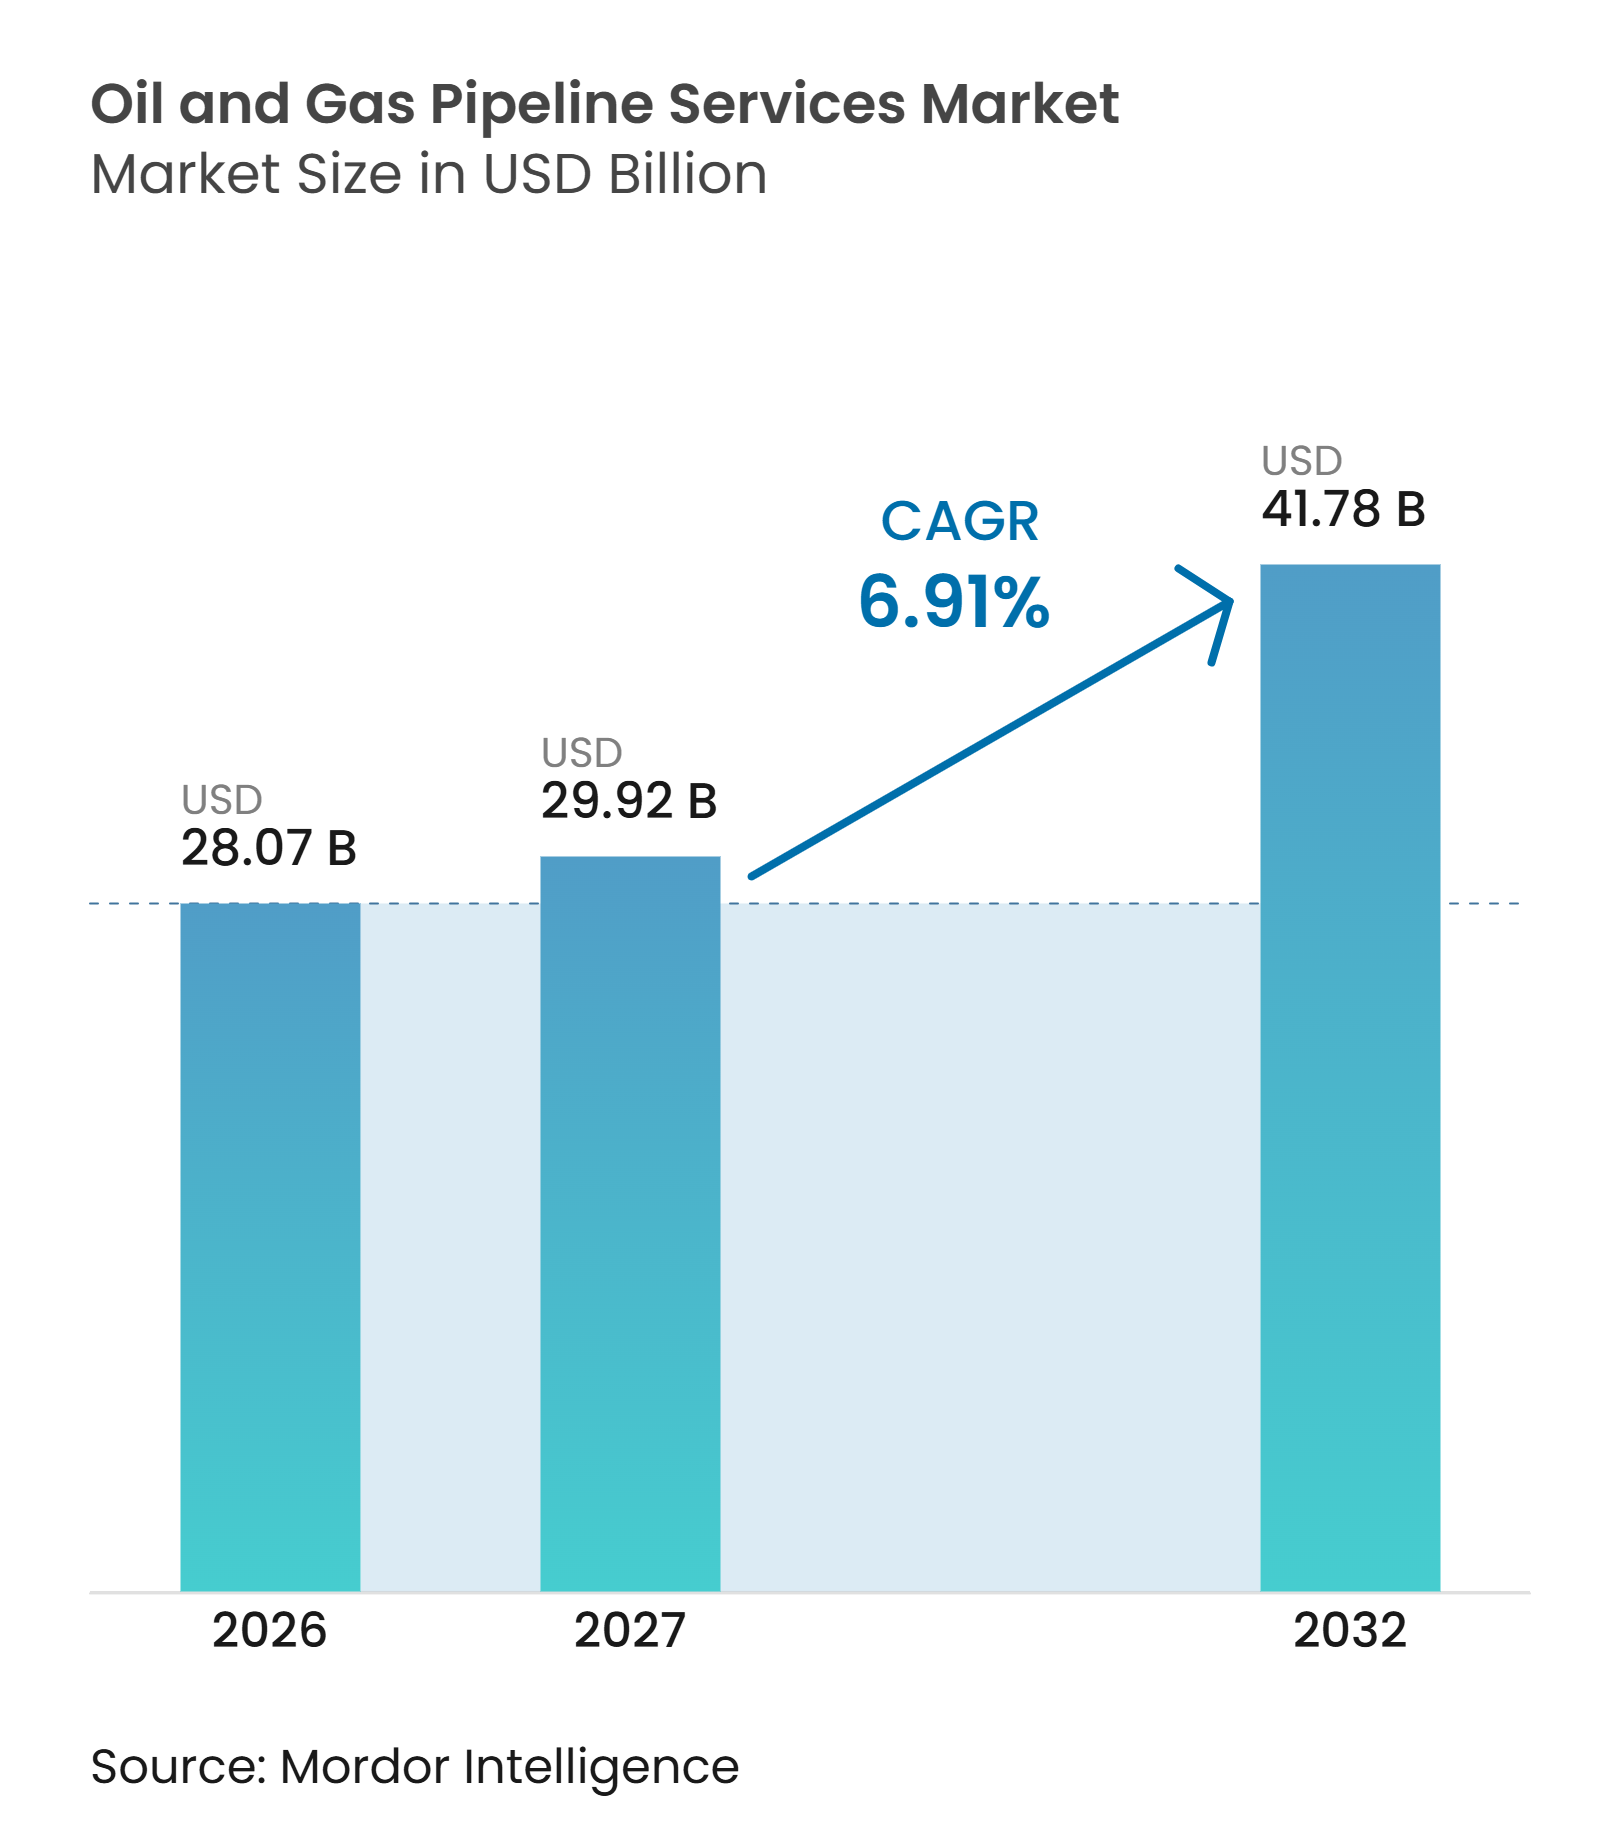
| Marktgröße (2027) | 29.92 Milliarden US-Dollar |
| Marktgröße (2032) | 41.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.91 % |
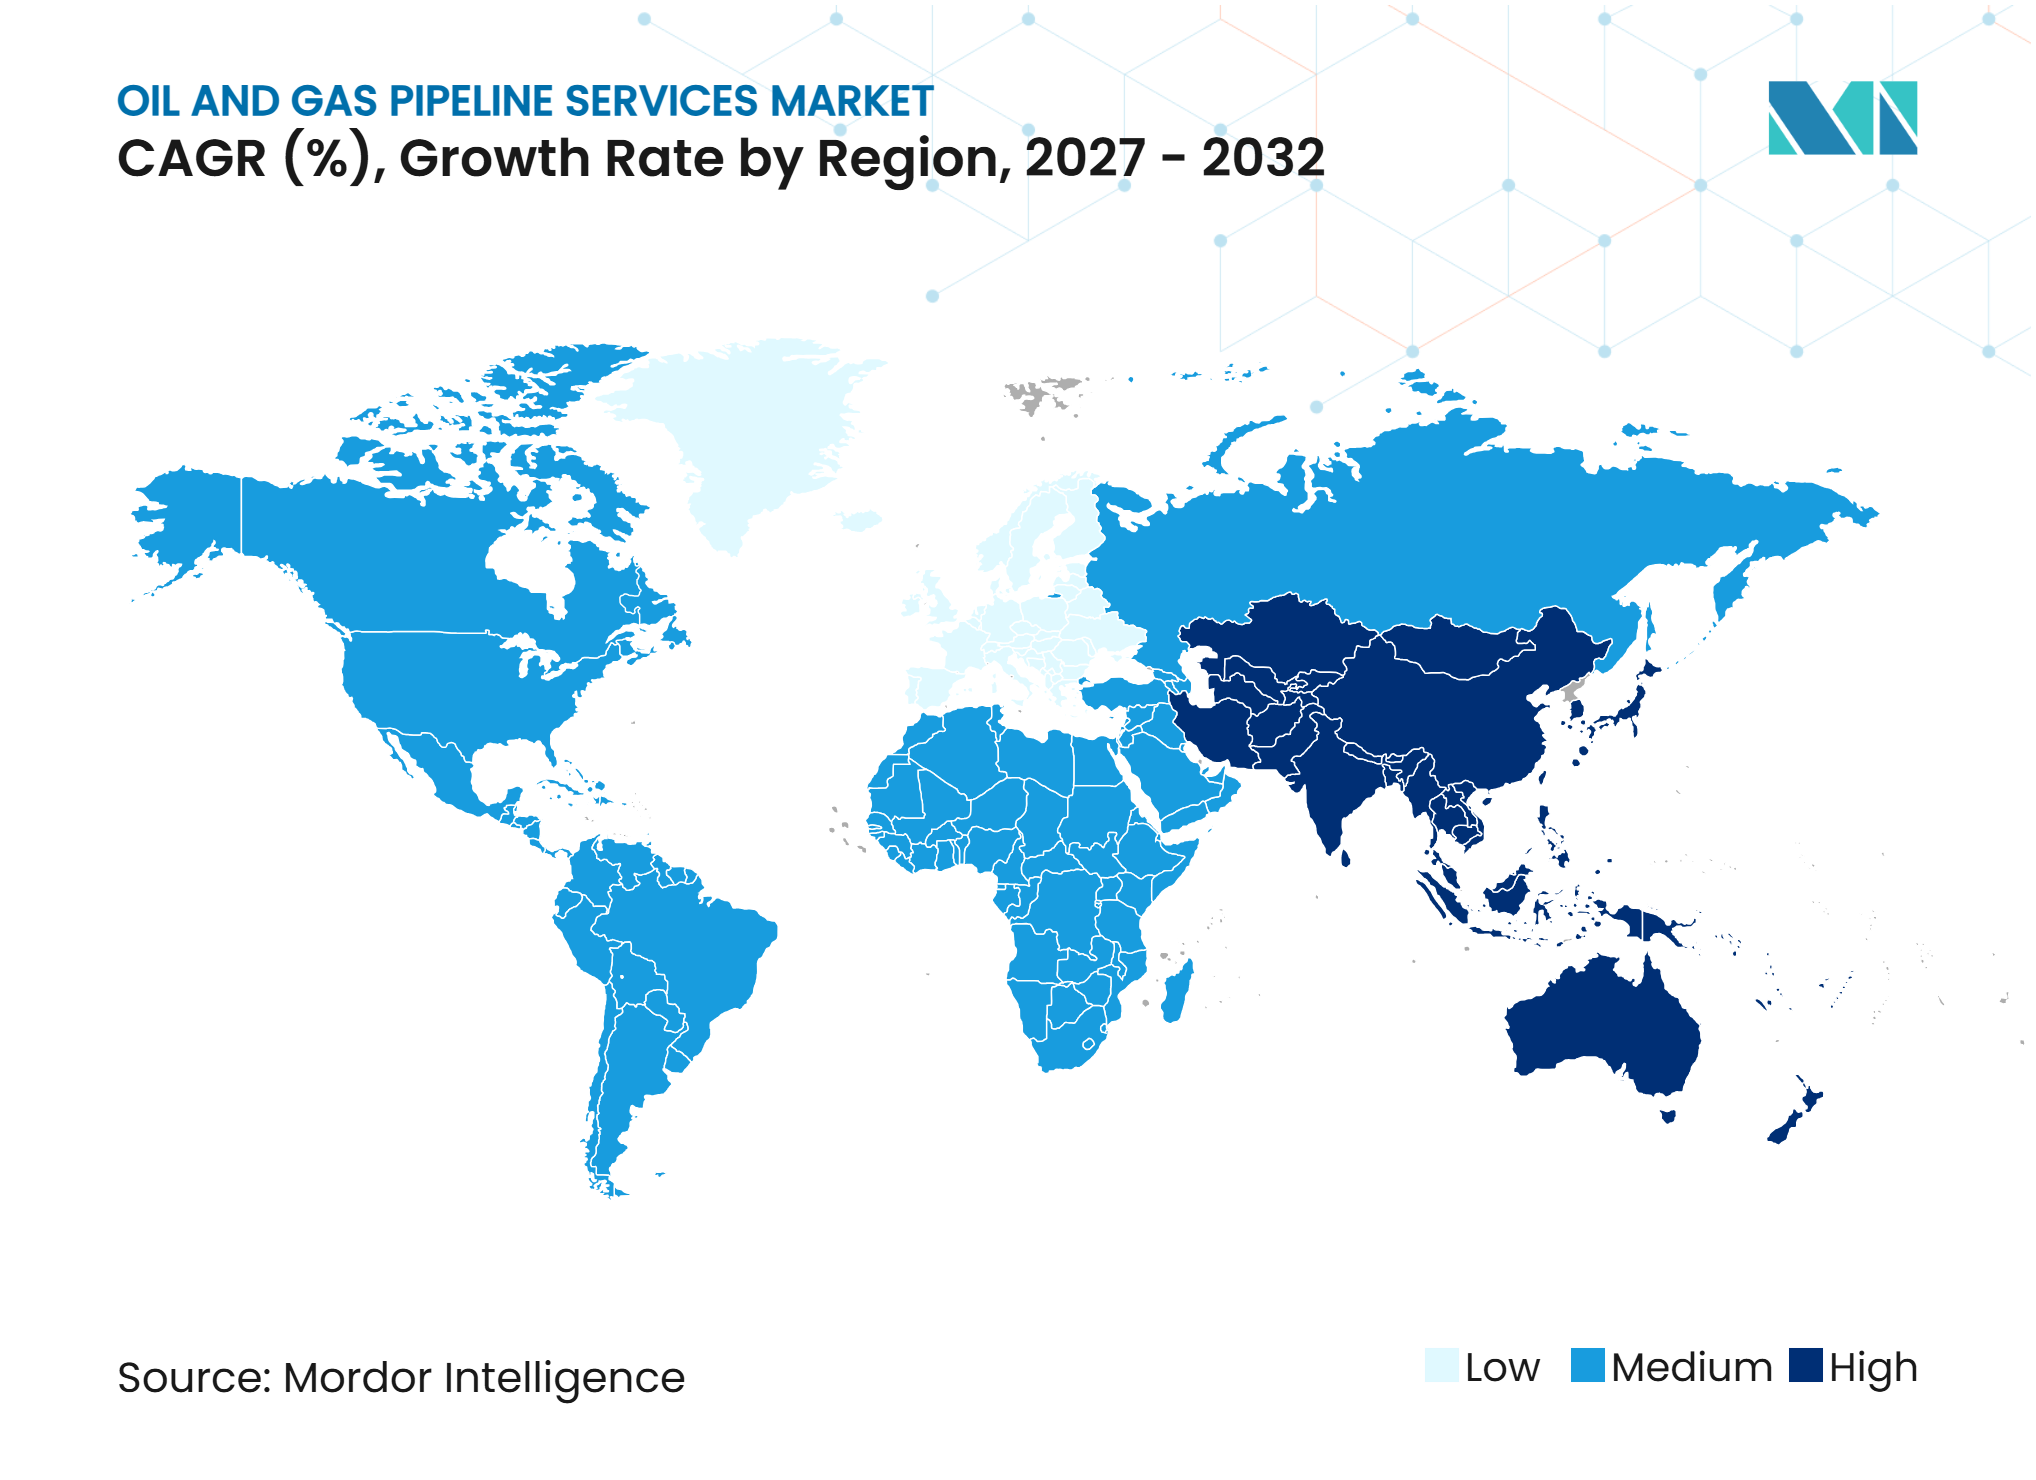
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Öl- und Gas-Pipeline-Dienstleistungen von Mordor Intelligence
Der Markt für Öl- und Gas-Pipeline-Dienstleistungen wurde im Jahr 2026 auf 28,07 Milliarden USD geschätzt und soll von 29,92 Milliarden USD im Jahr 2027 auf 41,78 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,91 % während des Prognosezeitraums (2027–2032). Der Markt wird durch Wartungsanforderungen an alternde Pipeline-Netzwerke und den Ausbau der Gasübertragungskapazität im Zusammenhang mit LNG-Anlagen gestützt. Betreiber lenken ihre Ausgaben auf Integritätsprogramme, die die Lebensdauer von Anlagen verlängern und gleichzeitig die Anforderungen an Inspektion und Leckageerkennung erfüllen. Dies schafft Chancen für Dienstleister, die Inspektion, Reparaturen, Datenmanagement und Inbetriebnahmearbeiten im Rahmen längerfristiger Verträge bündeln können. Neue Übertragungsprojekte erzeugen auch vor dem Betrieb Nachfrage, einschließlich Reinigung, Prüfung, Trocknung und Basisinspektion. Der Markt bleibt anfällig für verzögerte Wartungsbudgets, wenn die Rohstoffpreise sinken, obwohl Sicherheits- und Integritätsverpflichtungen den Spielraum für langfristige Verschiebungen begrenzen.
Wichtigste Erkenntnisse des Berichts
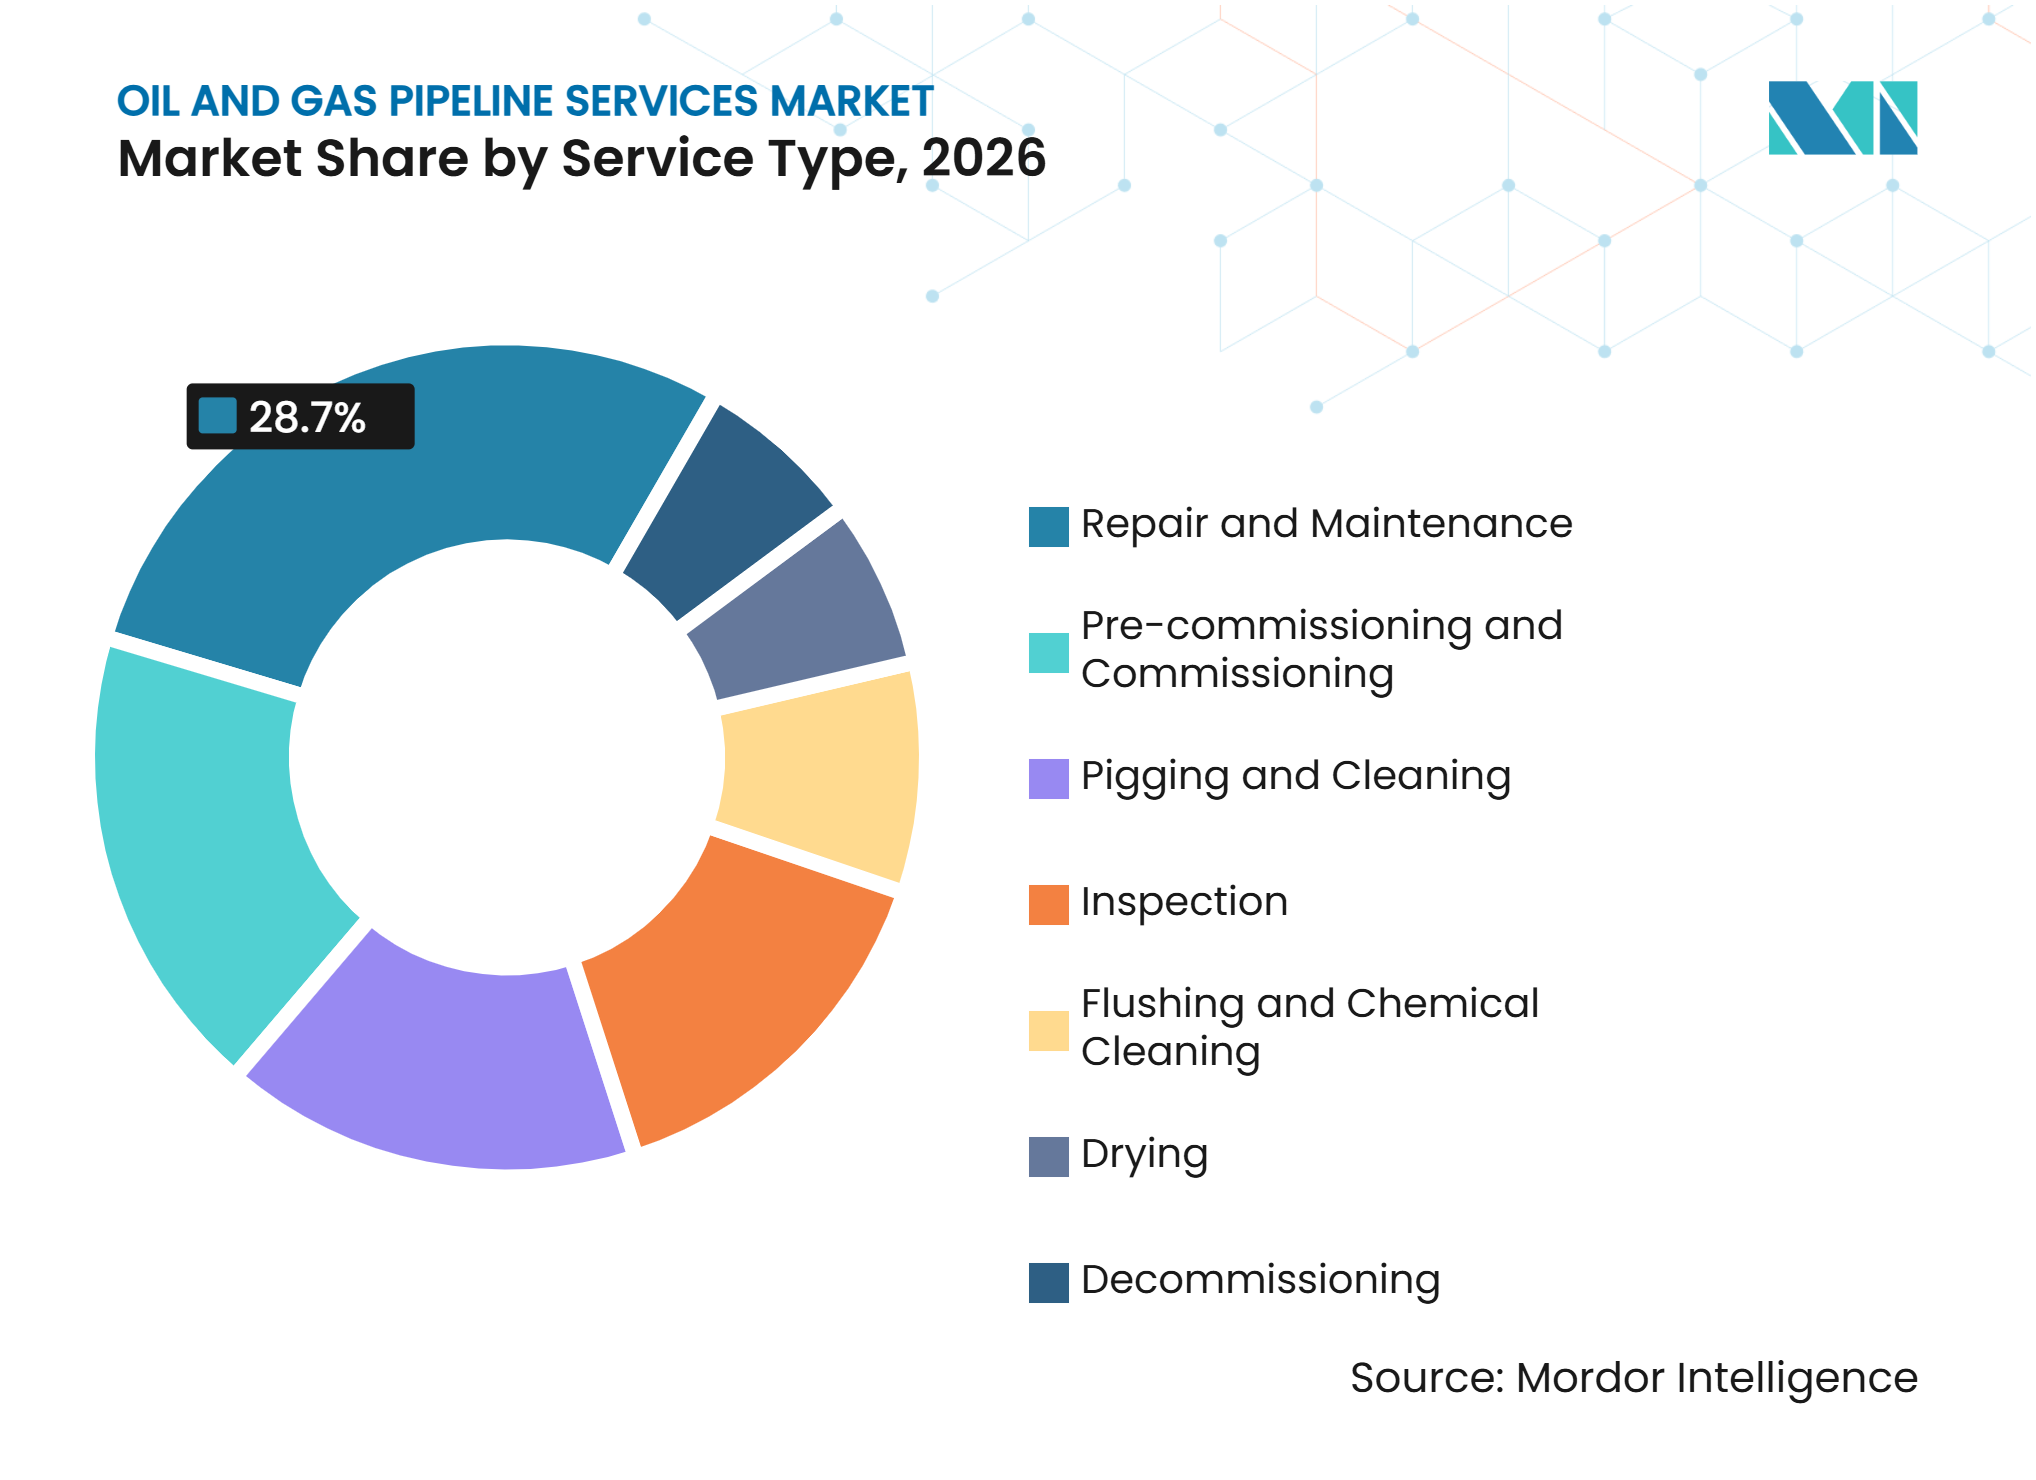
- Nach Dienstleistungsart hielt Reparatur und Wartung im Jahr 2026 einen Umsatzanteil von 28,7 %, während Vorinbetriebnahme und Inbetriebnahme bis 2032 voraussichtlich mit einem CAGR von 7,6 % wachsen wird.
- Nach Pipelinetyp hielten Rohöl-Pipelines im Jahr 2026 einen Umsatzanteil von 32,3 %, während Erdgas-Pipelines bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen werden.
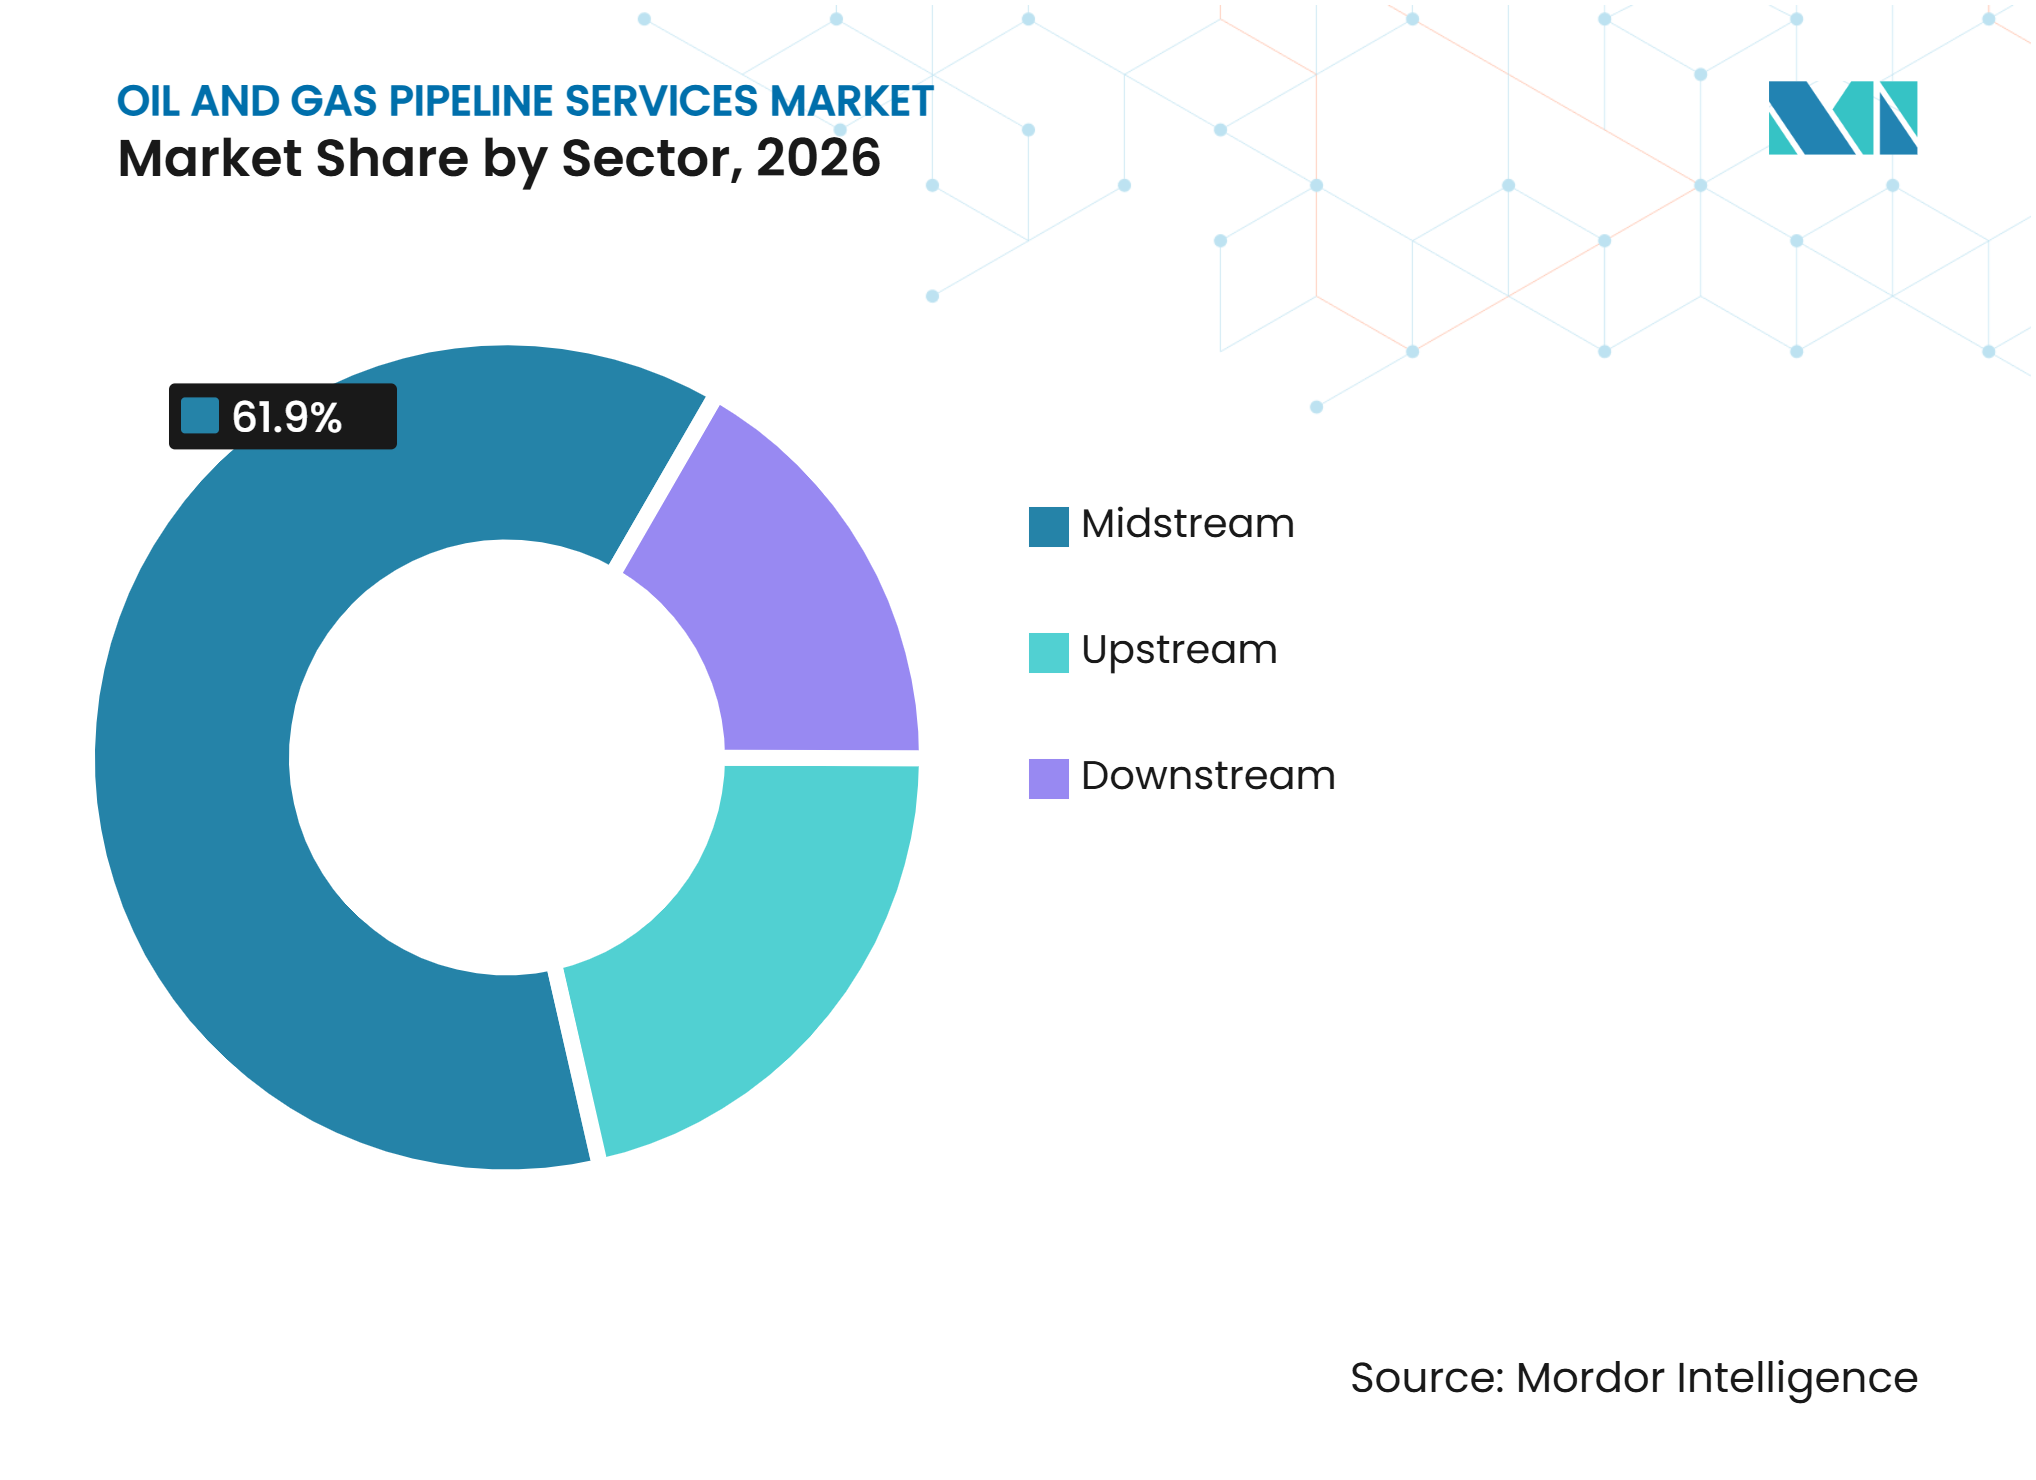
- Nach Sektor hielt Midstream im Jahr 2026 einen Umsatzanteil von 61,9 % und soll bis 2032 mit einem CAGR von 7,3 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 37,7 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Pipeline-Netzwerke und Lebensverlängerungsdienstleistungen | +2.5% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Pipeline-Integrität und Methanemissionsvorschriften | +1.2% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitender Pipeline-Ausbau und Midstream-Investitionen | +1.5% | Asien-Pazifik, Naher Osten und Afrika sowie Nordamerika | Mittelfristig (2–4 Jahre) |
| Digitale Zwillinge, KI-Analysen und vorausschauende Wartung | +0.8% | Global, mit frühen Gewinnen in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Bereitschaft für Wasserstoff- und Kohlendioxid-Pipelines | +0.7% | Europa, das Vereinigte Königreich und Nordamerika | Langfristig (≥ 4 Jahre) |
| Autonome Inspektion für nicht molchbare und Offshore-Anlagen | +0.6% | Nordsee, Golf von Mexiko und Offshore-Gebiete im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Pipeline-Netzwerke mit Bedarf an Lebensverlängerungsdienstleistungen
Alternde Infrastruktur bleibt eine zentrale Nachfragequelle für Integritätsmanagementarbeiten im Markt für Öl- und Gas-Pipeline-Dienstleistungen. Viele US-amerikanische Übertragungssysteme wurden zwischen den 1950er und 1970er Jahren in Betrieb genommen, was einen anhaltenden Bedarf an Korrosionsschutz, Reparaturen, Isolierung und Bewertungen der Betriebstauglichkeit schafft. Die verfügbare qualifizierte Baubelegschaft sank laut APCA-Forschung von 44.682 im Jahr 2000 auf 35.431 im Jahr 2025, während das zu wartende Netzwerk weiter wuchs. Betreiber reagieren darauf, indem sie mehr Arbeiten im Rahmen mehrjähriger Integritätsverträge vergeben, die klarere Wartungspläne und einen stabileren Zugang zu spezialisierten Teams bieten. Dieser Ansatz begünstigt Anbieter, die Defekte diagnostizieren, Reparaturen durchführen und die Einhaltung von Vorschriften innerhalb eines einzigen Programms dokumentieren können. Er unterstützt auch Arbeiten an schwer zugänglichen und Offshore-Leitungen, bei denen autonome Inspektion den Personaleinsatz reduzieren kann.
Strengere Vorschriften zur Pipeline-Integrität und zu Methanemissionen
Die im Januar 2025 erlassene Regel der Pipeline and Hazardous Materials Safety Administration legte Anforderungen zur Leckageerkennung, Reparatur und Druckentlastung für betroffene Gasleitungsanlagen in den Vereinigten Staaten fest.[1] Die Pipeline and Hazardous Materials Safety Administration veröffentlichte im August 2025 auch das Periodic Standards Update II, das 19 aktualisierte Industriestandards mit Wirkung ab Januar 2026 in die bundesstaatlichen Sicherheitsvorschriften aufnahm. Diese Anforderungen erhöhen den Bedarf an Inspektionsplanung, Datenerhebung und Reparaturdurchführung bei Übertragungs- und Verteilungsanlagen. Die EU-Verordnung 2024/1789 legte Regeln für erneuerbare Gase, Erdgas und Wasserstoffnetze fest, einschließlich Planungsbestimmungen, die die künftige Netzentwicklung beeinflussen.[2] Der Markt für Öl- und Gas-Pipeline-Dienstleistungen profitiert dort, wo Compliance-Programme die Inspektion von einer periodischen Aufgabe in einen dokumentierten und verwalteten Prozess umwandeln. Die Aufhebung der US-amerikanischen Abgabe auf Abfallemissionen im Jahr 2025 beseitigte eine Kostenschicht, änderte jedoch nichts an den grundlegenden Pipeline-Sicherheitsanforderungen der Pipeline and Hazardous Materials Safety Administration.
Grenzüberschreitender Pipeline-Ausbau und Midstream-Investitionen
Neue Übertragungsleitungen erzeugen Arbeit vor der Inbetriebnahme und in den ersten Betriebsjahren. Die Internationale Energieagentur berichtete, dass im Jahr 2025 mehr als 90 Milliarden Kubikmeter pro Jahr LNG-Verflüssigungskapazität eine endgültige Investitionsentscheidung erreichte. Diese Baupipeline unterstützt die Nachfrage nach hydrostatischen Prüfungen, Kalibrierung, Entwässerung, Stickstofftrocknung und Basis-Inline-Inspektion im Markt für Öl- und Gas-Pipeline-Dienstleistungen. Abu Dhabi National Oil Company Gas vergab im Januar 2025 Verträge im Wert von 2,1 Milliarden USD für die Ruwais-LNG-Versorgungsinfrastruktur, einschließlich Übertragungspipeline- und Kompressionsarbeiten. Große Programme im Nahen Osten und LNG-verknüpfte Systeme in Nordamerika konzentrieren Chancen bei Auftragnehmern, die Ausrüstung und qualifiziertes Personal in großem Maßstab mobilisieren können. Grenzüberschreitende Systeme erfordern auch konsistentere Aufzeichnungen und Verfahren, da sie mehrere Betreiber, Auftragnehmer und Regulierungsrahmen umfassen.
Einführung digitaler Zwillinge, KI-Analysen und vorausschauender Wartung
Digitale Werkzeuge verändern die Art und Weise, wie Betreiber Inspektionsergebnisse im Markt für Öl- und Gas-Pipeline-Dienstleistungen nutzen. Eine 2025 peer-reviewed veröffentlichte Studie beschrieb einen Ansatz mit digitalem Zwilling, der physikalische Modellierung und Datenassimilation kombiniert, um Lecks, Korrosion und Verstopfungen mit größerer Präzision zu identifizieren. Die Integration von Inline-Inspektionsdaten mit Anlagenaufzeichnungen kann Betreibern helfen, Reparaturen risikobasiert statt nach einem festen Zeitplan zu priorisieren. Dies begünstigt Lieferanten, die transparente Datenverwaltung, Fehlerklassifizierung und Risikomodelle neben Felddienstleistungen anbieten können. Vorinbetriebnahmedaten haben einen größeren Wert, wenn sie zum ersten Datensatz in einem langfristigen Programm zur vorausschauenden Wartung werden. Anbieter ohne digitales Angebot können in einzelnen Inspektionsaufträgen aktiv bleiben, haben jedoch Schwierigkeiten, bei längeren Programmen zu konkurrieren. Dieselbe Fähigkeit kann auch die Bewertung von Altanlagen für den Wasserstoff- oder Kohlendioxid (CO2)-Betrieb unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zyklizität der Investitionsausgaben und verzögerte Wartungsbudgets | -0.9% | Global, am stärksten in öleinnahmenkonzentrierten Volkswirtschaften | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangskosten für fortschrittliche Inspektions- und Überwachungssysteme | -0.5% | Global, mit stärkerem Effekt auf kleinere unabhängige Betreiber | Mittelfristig (2–4 Jahre) |
| Veraltete Pipeline-Geometrien, die Standard-Inspektionswerkzeuge einschränken | -0.3% | Nordamerika und der Nahe Osten | Langfristig (≥ 4 Jahre) |
| Mangel an zertifizierten ILI-Interpreten und Integritätsspezialisten | -0.4% | Global, akut in Nordamerika und Nordwesteuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zyklizität der Investitionsausgaben und verzögerte Betriebs- und Wartungsbudgets
Kapitaldisziplin kann diskretionäre Reparatur- und Überwachungsarbeiten im Markt für Öl- und Gas-Pipeline-Dienstleistungen verschieben. Die Internationale Energieagentur berichtete, dass die vorgelagerten Ölinvestitionen im Jahr 2025 zurückgingen und Druck auf die mit ölgewichteten Systemen verbundenen Ausgaben ausübten. Betreiber können nicht kritische Wartungsarbeiten in Niedrigpreisphasen verschieben und dann schnell Spezialteams anfordern, wenn sich die Betriebsbedingungen verbessern. Dies führt zu volleren Inspektionsplänen, höheren Tagessätzen und eingeschränkterem Zugang zu qualifiziertem Personal. Primoris Services Corporation meldete Anfang 2026 nach einem schwierigen Zyklus einen Pipeline-Opportunitätstrichter von über 3 Milliarden USD, was darauf hindeutet, dass Erholungsaktivitäten schnell zurückkehren können. Sicherheitsrelevante Arbeiten sind weniger flexibel als diskretionäre Arbeiten, sodass die Zyklizität eher den Zeitpunkt und die Zusammensetzung der Nachfrage beeinflusst als den Gesamtbedarf an Dienstleistungen zu reduzieren.
Hohe Anfangskosten für fortschrittliche Inspektions- und Überwachungssysteme
Hochauflösende magnetische Streufluss-, Ultraschallprüf- und Akustikwerkzeuge können mehr kosten als herkömmliche Reinigungs- oder einfache Inspektionsläufe. Kleinere Betreiber können Schwierigkeiten haben, Smart-Pig-Kapazitäten zu sichern, insbesondere wenn die Leitungsgeometrie für Standardwerkzeuge ungeeignet ist. Die Herausforderung beim Personal verstärkt diese Einschränkung, da erfahrene Mitarbeiter höhere Löhne verlangen und eine kontinuierliche Zertifizierung benötigen. Der Markt für Öl- und Gas-Pipeline-Dienstleistungen leidet auch unter einem Mangel an zerstörungsfreien Prüfpersonal, wobei ein großer Anteil der zertifizierten Mitarbeiter kurz vor dem Ruhestand steht.[3] Ältere Systeme erfordern möglicherweise individuelle Inspektionsansätze, was die Planungszeit und die Kosten weiter erhöht. Diese Bedingungen begünstigen Anbieter mit eigenen Werkzeugflotten, Schulungssystemen und der Fähigkeit, Alternativen für nicht molchbare Leitungen anzubieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Reparaturarbeiten bilden die größte Basis, während die Inbetriebnahme expandiertReparatur und Wartung hielten im Jahr 2024 einen Anteil von 28,7 % am Markt für Öl- und Gas-Pipeline-Dienstleistungen. Dieser Anteil spiegelt den anhaltenden Bedarf an Lebensverlängerungsmaßnahmen in Midstream- und Sammelnetzwerken wider, insbesondere dort, wo Systeme seit mehreren Jahrzehnten in Betrieb sind. Verbundwerkstoffe-Reparaturen, Hot-Tap-Isolierung, Wiederherstellung des kathodischen Schutzes und Korrosionsmanagement bleiben regelmäßige Anforderungen für Betreiber, die aktive Anlagen verwalten. Molch- und Reinigungsdienstleistungen behalten eine stabile Rolle in periodischen Wartungsprogrammen. Inspektionsdienstleistungen werden zunehmend mit Software, Dateninterpretation und Integritätsplanung verknüpft, anstatt als eigenständige Feldeinsätze verkauft zu werden. Spülung, chemische Reinigung und Trocknung bleiben wichtig, bevor neue Leitungen in Betrieb genommen werden und wenn bestehende Systeme für veränderte Betriebsbedingungen vorbereitet werden.
Vorinbetriebnahme und Inbetriebnahme sollen bis 2032 mit einem CAGR von 7,6 % expandieren, der schnellsten Rate innerhalb des Dienstleistungstyp-Segments. Die Internationale Energieagentur identifizierte Louisiana LNG, Corpus Christi Train 8 und 9 sowie Port Arthur Phase 2 unter den US-Projekten, die im Jahr 2025 eine endgültige Investitionsentscheidung erreichten. Solche Projekte erfordern Reinigung, Flutung, Prüfung, Entwässerung, Trocknung und Basisinspektion vor der kommerziellen Inbetriebnahme. Basisdaten verbessern spätere Entscheidungen zur vorausschauenden Wartung, indem sie den Betreibern einen dokumentierten Ausgangszustand liefern. Wasserstoff- und Kohlendioxid (CO2)-Anwendungen stellen zusätzliche Anforderungen an Feuchtigkeitskontrolle, Spülung und Materialverifizierung. Die Stilllegung unterstützt weiterhin die Dienstleistungsnachfrage, wo spätlebige Offshore- und Onshore-Anlagen das Ende ihrer nutzbaren Betriebslebensdauer erreichen.



Nach Pipelinetyp:
Rohöl-Systeme halten die größte Position, während Gasleitungen expandierenRohöl-Pipelines hielten im Jahr 2024 einen Marktanteil von 32,3 % im Markt für Öl- und Gas-Pipeline-Dienstleistungen. Hochdurchsatzsysteme im Permian Basin, an der Golfküste und im Nahen Osten erfordern regelmäßiges Molchen, Korrosionsmanagement, Isolierung und Reparaturunterstützung. Der Durchsatz der East-West-Pipeline Saudi-Arabiens stieg im Jahr 2025 auf 7 Millionen Barrel pro Tag, während weitere Arbeiten im Rahmen von Vision 2030 Netzwerkaufrüstungen unterstützen. Raffinierte Erdölprodukt- und Verteilungspipelines bieten eine stabile Dienstleistungsbasis, die mit Raffinerieoperationen und städtischen Liefersystemen verbunden ist. Sequenzielle Chargenverarbeitung und Produktqualitätsanforderungen stellen betriebliche Anforderungen, die erfahrene Auftragnehmer begünstigen. Der Markt für Öl- und Gas-Pipeline-Dienstleistungen hängt nicht nur von Neubauten ab, sondern auch von der täglichen Zuverlässigkeit etablierter Rohöl- und Produktnetzwerke.
Erdgas-Pipelines sollen bis 2032 mit einem CAGR von 7,2 % wachsen. Die Entwicklung von LNG-verknüpfter Infrastruktur und inländischen Gasnetzen unterstützt die Nachfrage nach Prüf- und Integritätsdienstleistungen vor und nach der Inbetriebnahme. Die Sichuan-Fujian-Gaspipeline Chinas mit einer Streckenlänge von 4.269 km und einer Jahreskapazität von 20 Milliarden Kubikmetern veranschaulicht den Umfang neuer Netzwerkerweiterungen. Die Internationale Energieagentur erwartet auch, dass die US-amerikanische Erdgasproduktion bis 2030 wächst, wobei weitere Abtransportkapazitäten für die LNG-Versorgung benötigt werden. Sammel- und Übertragungsleitungen erfordern daher sowohl Inbetriebnahmearbeiten als auch laufende Inspektionsprogramme. Das Wachstum bei Gasleitungen verdrängt nicht den Reparaturbedarf von Ölnetzwerken, verschiebt jedoch den Projektmix hin zu größeren Inbetriebnahmeaufträgen.
Nach Sektor:
Midstream führt sowohl bei der aktuellen Nachfrage als auch beim WachstumMidstream hielt im Jahr 2024 einen Umsatzanteil von 61,9 % und soll bis 2032 mit einem CAGR von 7,3 % wachsen. Diese Position spiegelt die Konzentration von Übertragungs-, Sammel-, Speicher- und LNG-verknüpften Anlagen innerhalb des Sektors wider. Die Marktgröße für Öl- und Gas-Pipeline-Dienstleistungen im Midstream-Bereich wird durch neue Gaskapazitäten und obligatorische Integritätsprogramme für bestehende Leitungen gestützt. US-amerikanische Vorschriften gemäß 49 CFR Parts 192 und 195 erhöhen die Inspektions- und Dokumentationsanforderungen für Betreiber. Anbieter mit etablierten Compliance-Praktiken können für breitere, mehrjährige Arbeitsbereiche konkurrieren. Midstream-Betreiber schätzen auch Auftragnehmer, die Felddienstleistungen mit zuverlässiger Berichterstattung für Regulierungsbehörden und interne Anlagenteams koordinieren können.
Upstream-Aktivitäten unterstützen Inbetriebnahmearbeiten an Sammelleitungen und Flusssicherungsdienstleistungen rund um produzierende Felder. Die Internationale Energieagentur berichtete, dass 40 % der Upstream-Öl- und Gas-Ausgaben im Jahr 2025 auf die Verlangsamung des Rückgangs bestehender Felder gerichtet waren, was die Relevanz der Instandhaltung verwandter Sammelsysteme aufrechterhält. Downstream-Anlagen erfordern regelmäßige Inspektion und Revalidierung von Raffinerieprozessleitungen. API 510- und API 570-Praktiken bleiben relevant für das Management der Integrität von Druckgeräten und Rohrleitungen in diesen Umgebungen. Fortschrittliche zerstörungsfreie Prüfung kann die Ausfallzeit reduzieren, indem sie gezielte Tests und eine fundiertere Wartungsplanung ermöglicht. Die drei Sektoren haben unterschiedliche Betriebsbedingungen, erfordern aber alle glaubwürdige Nachweise über den Anlagenzustand und die Reparaturqualität.

Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 37,7 % im Markt für Öl- und Gas-Pipeline-Dienstleistungen. Diese Position spiegelt ein großes installiertes Netzwerk und einen detaillierten Pipeline-Sicherheitsrahmen wider, der von der Pipeline and Hazardous Materials Safety Administration (PHMSA) in den Vereinigten Staaten geleitet wird. Das Periodic Standards Update II führte ab Januar 2026 19 aktualisierte Standards in den Regulierungsrahmen ein. Diese Compliance-Anforderungen erhöhen die Nachfrage nach Basisbeurteilungen, Leckageerkennung, Aufzeichnungsmanagement und Reparaturen. Die Internationale Energieagentur erwartet, dass das US-amerikanische Erdgasangebot bis 2030 steigt, wobei zusätzliche Infrastruktur die LNG-Exportkorridore an der Golfküste bedient. Digitale Aufzeichnungen und risikobasierte Arbeitsplanung werden immer wichtiger, da Betreiber Sicherheitsverpflichtungen mit großen Bauprogrammen in Einklang bringen.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einem CAGR von 7,8 % expandieren. Neue Gasnetze und LNG-bezogene Bauvorhaben stellen die Region in den Mittelpunkt der künftigen Inbetriebnahmenachfrage im Markt für Öl- und Gas-Pipeline-Dienstleistungen. Chinas Infrastrukturmaßnahmen von 2025 befassen sich mit der Planung, dem Bau und dem Betrieb von Öl- und Gasanlagen und schaffen einen klareren politischen Rahmen für die Netzentwicklung.[4] China veröffentlichte auch GB/T 46543-2025 zum Integritätsmanagement nichtmetallischer Öl- und Gas-Übertragungspipelines. Diese Entwicklungen erhöhen den Wert von Anbietern mit Expertise in Inbetriebnahme, Inspektion und dokumentierten Integritätsprozessen. Neue Projekte erzeugen unmittelbare Vorstart-Arbeiten, gefolgt von der Nachfrage nach periodischen Überprüfungen und Reparaturen. Auftragnehmer, die nach verschiedenen nationalen Standards und Lieferketten operieren können, sind besser positioniert, wenn die Projektaktivität zunimmt.
Europa, Naher Osten und Afrika sowie Südamerika
Die Pipeline-Dienstleistungsnachfrage in Europa wird durch alternde Gassysteme und die Notwendigkeit beeinflusst, ausgewählte Korridore für neue Gase vorzubereiten. Die Verordnung 2024/1789 schreibt Zehnjahres-Netzentwicklungspläne für relevante Fernleitungsnetzbetreiber vor und unterstützt Ingenieur- und Qualifizierungsarbeiten für künftige Gas- und Wasserstoffnetze. National Gas Transmission hat den Markt zu Project Union und SCO2T Connect einbezogen, die Wasserstoff- und Kohlendioxid-Infrastrukturplanung umfassen. Der Nahe Osten bietet große Inbetriebnahmemöglichkeiten durch Gasexpansion und LNG-Einsatzprojekte. Die Ruwais-Vergaben von ADNOC Gas unterstützen Pipeline-Bau- und Kompressionsanforderungen im Zusammenhang mit der geplanten Exportanlage. Südamerika hält Projektaktivitäten rund um Offshore- und unkonventionelle Ressourcen aufrecht, wo auf die Pipeline-Installation Tests, Inbetriebnahme und Integritätsarbeiten folgen müssen. Diese vielfältigen Geografien schaffen Nachfrage nach Anbietern, die spezialisierte Fähigkeiten in Offshore-, grenzüberschreitenden und umgewidmeten Systemen einsetzen können.
Wettbewerbslandschaft
Marktkonzentration
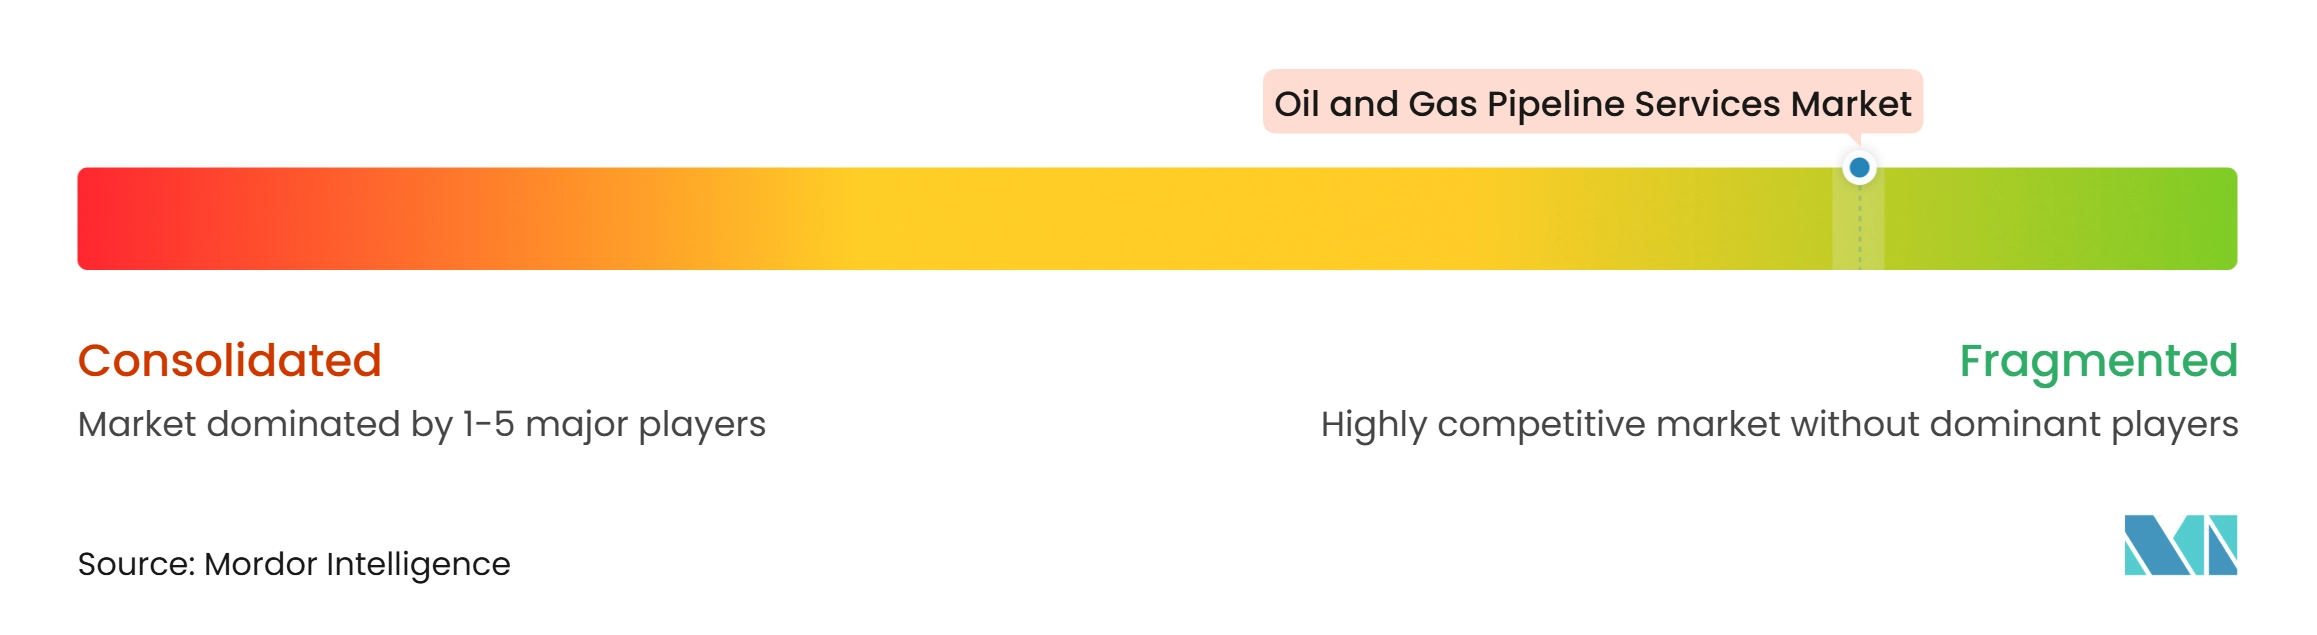
Der Markt für Öl- und Gas-Pipeline-Dienstleistungen ist fragmentiert, wobei integrierte Dienstleistungsunternehmen, EPCI-Auftragnehmer und spezialisierte Inspektionsanbieter verschiedene Teile der Wertschöpfungskette abdecken. Baker Hughes identifiziert Process and Pipeline Services als ein Geschäftsfeld, das Vorinbetriebnahme, Wartung und Inline-Inspektion innerhalb seines Industrial and Energy Technology-Portfolios abdeckt. SLB, Halliburton, TechnipFMC, Saipem, Subsea 7, McDermott, KBR, Worley, ROSEN Group, NDT Global, T.D. Williamson, MISTRAS Group, STATS Group, EnerMech, Primoris Services Corporation, Applus+ und Wood sind in relevanten Dienstleistungsbereichen aktiv. Der Wettbewerb variiert je nach Vertragstyp, da große Offshore-Projekte EPCI-Kapazitäten erfordern, während Integritätsprogramme von Diagnosewerkzeugen, Dateninterpretation und Feldzugang abhängen. Größere Anbieter können Dienstleistungen bündeln, während spezialisierte Unternehmen auf der Leistung ihrer Inspektions- und Isolierungstechnologien konkurrieren. Käufer bewerten in der Regel Sicherheitsleistung, technische Zertifizierung, Mobilisierungskapazität und Berichtsqualität, bevor sie Vergabeentscheidungen treffen.
Digitale Kompetenz wird zu einem wichtigen Differenzierungsmerkmal im Markt für Öl- und Gas-Pipeline-Dienstleistungen. T.D. Williamson veröffentlichte im Januar 2025 eine Inline-Inspektionsleistungsspezifikation für die Bewertung von umlaufender Spannungsrisskorrosion, was Investitionen in die Erkennung komplexer Bedrohungen widerspiegelt. MISTRAS Group startete 2025 eine Plattform, die digitale Zwillinge, Risikomodellierung, IoT-Überwachung und Zustandsdaten kombiniert und umfassendere Integritätsprogramme unterstützt. ROSEN Group bietet Dienstleistungen im Zusammenhang mit zukünftigen Kraftstoffen und Umstellungsberatung an und positioniert sich für Arbeiten an Pipelines mit sich ändernden Betriebsanforderungen. Diese Entwicklungen zeigen, dass Auftragnehmer zunehmend auf die Qualität der Anlagenkenntnis sowie auf ihre physische Werkzeugflotte konkurrieren. Kleinere Unternehmen können in lokalen Arbeiten wettbewerbsfähig bleiben, aber höhere Ausrüstungskosten und Personalanforderungen können ihre Fähigkeit einschränken, umfassende Programme anzubieten.
Geografische Kapazität prägt auch die Wettbewerbsergebnisse im Markt für Öl- und Gas-Pipeline-Dienstleistungen. Subsea 7 erhielt im September 2025 einen Offshore-Vertrag in Saudi-Arabien, der 106 km Infield- und Exportpipelines im Rahmen seiner Langzeitvereinbarung mit Aramco umfasst. Saipem erhielt im April 2025 Verträge im Wert von 720 Millionen USD für Arbeiten im Nahen Osten und in Guyana, einschließlich Reparaturarbeiten an beschädigten Unterwasserpipelines. STATS Group sicherte sich im April 2025 einen dreijährigen malaysischen Isolierungsvertrag und erweiterte damit seine regionale Dienstleistungspräsenz. Diese Vergaben demonstrieren den Vorteil bewährter lokaler Ausführung, etablierter Kundenbeziehungen und spezialisierter Ausrüstung. Anbieter, die diese Stärken mit digitalen Integritätsdienstleistungen kombinieren, sind besser positioniert, um langfristige Programme zu gewinnen.
Branchenführer im Bereich Öl- und Gas-Pipeline-Dienstleistungen
-
Baker Hughes Company
-
ROSEN Group
-
T.D. Williamson, Inc.
-
NDT Global GmbH & Co. KG
-
STATS Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Öl- und Gas-Pipeline-Dienstleistungen Unternehmen in diesem Bericht
- Applus+ (Applus Services, S.A.)
- Baker Hughes Company
- Bechtel Corporation
- EnerMech Ltd.
- Fluor Corporation
- Halliburton Company
- John Wood Group PLC
- KBR, Inc.
- McDermott International
- MISTRAS Group, Inc.
- NDT Global GmbH & Co. KG
- Primoris Services Corporation
- ROSEN Group
- Saipem S.p.A.
- SLB (Schlumberger Limited)
- STATS Group
- Subsea 7 S.A.
- T.D. Williamson, Inc.
- TechnipFMC plc
- Worley Limited
Neueste Industrielle Entwicklungen in Markt für Öl- und Gas-Pipeline-Dienstleistungen
- Oktober 2026: Energy Transfer LP schloss eine endgültige Vereinbarung zur Übernahme von Vaquero Midstream LLC in einer ergänzenden Transaktion im Wert von rund 2,625 Milliarden USD ab, bestehend aus 1,95 Milliarden USD in bar und rund 33,3 Millionen neu ausgegebenen Energy Transfer LP-Stammeinheiten. Vaquero Midstream LLC betreibt ein Midstream-Geschäft, das rund 300 Meilen Erdgas-Sammel- und Intrabasin-Transportpipelines umfasst, die wichtige Gebiete des Delaware Basin bedienen, zusammen mit dem Caymus Processing Complex.
- Oktober 2026: Técnicas Reunidas SA sicherte sich einen Vertrag im Wert von mehr als 200 Millionen EUR von LNG Canada für die Erbringung von Engineering-, Beschaffungs- und Baumanagement (EPCM)-Dienstleistungen für Phase 2 des Coastal GasLink-Erdgaspipelineprojekts in British Columbia, Kanada. Das Projekt umfasst den Bau von fünf zusätzlichen Kompressorstationen und Modifikationen an bestehenden Pipeline-Anlagen zur Erhöhung der Erdgastransportkapazität.
- August 2026: Enbridge Inc. gab Fortschritte bei der Wiederherstellung des Betriebs seiner Line 5 für Rohöl und Erdgasflüssigkeiten bekannt, nachdem es zu einem Austritt von rund 31.000 Barrel (1,3 Millionen Gallonen) Erdgasflüssigkeiten in Iron County, Wisconsin, gekommen war. Der Vorfall ereignete sich, als ein unbesetzter Flachbetttransporter eines Subunternehmers in eine Ausgrabungsstelle rollte und während eines Ventilprojekts die Pipeline traf.
- März 2026: Lamprell PLC erhielt von Oil & Natural Gas Corporation (ONGC) einen Auftrag für das Pipeline Replacement Project (PRP-IX) in Indien. Das Projekt umfasst den Austausch und die Installation von rund 285 km Unterwasserpipelines in den westlichen Offshore-Anlagen von Oil & Natural Gas Corporation, einschließlich der Felder Mumbai High, Neelam & Heera, Bassein und Satellite.
Globaler Berichtsumfang des Marktes für Öl- und Gas-Pipeline-Dienstleistungen
Öl- und Gas-Pipeline-Dienstleistungen umfassen die Ingenieur-, Bau-, Wartungs- und Überwachungslösungen, die für den sicheren Transport von Energieressourcen erforderlich sind. Diese Branche befasst sich mit Pipeline-Design, Streckenuntersuchung und Schweißen sowie mit routinemäßigen Strukturinspektionen und Notfallreparaturen. Technologien wie Smart Pigging und Echtzeit-Datenüberwachung werden eingesetzt, um Lecks zu verhindern, Korrosion zu managen und die Betriebseffizienz aufrechtzuerhalten. Diese Dienstleistungen bilden das Infrastrukturglied, das einen kontinuierlichen, sicheren und zuverlässigen Fluss von Öl, Gas und raffinierten Produkten von den Produktionsstätten zu den Verbrauchern gewährleistet.
Der globale Markt für Öl- und Gas-Pipeline-Dienstleistungen ist nach Dienstleistungsart segmentiert in Vorinbetriebnahme- und Inbetriebnahmedienste, Molch- und Reinigungsdienstleistungen, Inspektionsdienstleistungen, Spül- und chemische Reinigungsdienstleistungen, Trocknungsdienstleistungen, Reparatur- und Wartungsdienstleistungen sowie Stilllegungsdienstleistungen. Nach Pipelinetyp ist der Markt segmentiert in Rohöl-Pipelines, Erdgas-Pipelines, raffinierte Erdölprodukt-Pipelines, Sammel- und Übertragungspipelines sowie Verteilungspipelines. Nach Sektor ist der Markt segmentiert in Upstream, Midstream und Downstream. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Öl- und Gas-Pipeline-Dienstleistungen in 25 Ländern in den wichtigsten Regionen ab. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Vorinbetriebnahme- und Inbetriebnahmedienste |
| Molch- und Reinigungsdienstleistungen |
| Inspektionsdienstleistungen |
| Spül- und chemische Reinigungsdienstleistungen |
| Trocknungsdienstleistungen |
| Reparatur- und Wartungsdienstleistungen |
| Stilllegungsdienstleistungen |
| Rohöl-Pipelines |
| Erdgas-Pipelines |
| Raffinierte Erdölprodukt-Pipelines |
| Sammel- und Übertragungspipelines |
| Verteilungspipelines |
| Upstream |
| Midstream |
| Downstream |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Norwegen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Nigeria | |
| Oman | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungsart | Vorinbetriebnahme- und Inbetriebnahmedienste | |
| Molch- und Reinigungsdienstleistungen | ||
| Inspektionsdienstleistungen | ||
| Spül- und chemische Reinigungsdienstleistungen | ||
| Trocknungsdienstleistungen | ||
| Reparatur- und Wartungsdienstleistungen | ||
| Stilllegungsdienstleistungen | ||
| Nach Pipelinetyp | Rohöl-Pipelines | |
| Erdgas-Pipelines | ||
| Raffinierte Erdölprodukt-Pipelines | ||
| Sammel- und Übertragungspipelines | ||
| Verteilungspipelines | ||
| Nach Sektor | Upstream | |
| Midstream | ||
| Downstream | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Norwegen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Nigeria | ||
| Oman | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Öl- und Gas-Pipeline-Dienstleistungen bis 2032 erreichen?
Der Sektor soll bis 2032 einen Wert von 41,78 Milliarden USD erreichen und ab 2027 mit einem CAGR von 6,91 % wachsen.
Welcher Dienstleistungstyp wächst am schnellsten im Bereich Pipeline-Dienstleistungen?
Vorinbetriebnahme und Inbetriebnahme sollen bis 2032 mit einem CAGR von 7,6 % wachsen, unterstützt durch LNG-verknüpfte Pipeline-Bauvorhaben.
Warum werden Pipeline-Integritätsdienstleistungen immer wichtiger?
Alternde Systeme, regulatorische Anforderungen und Leckageerkennungsvorschriften erhöhen die Nachfrage nach Inspektion, Datenmanagement, Reparaturen und dokumentierter Compliance.
Welche Pipeline-Kategorie hat die höchsten Wachstumsaussichten?
Erdgas-Pipelines sollen bis 2032 mit einem CAGR von 7,2 % wachsen, da Gasnetze und LNG-Versorgungsinfrastruktur expandieren.
Welche Region verzeichnet die höchste Wachstumsrate bei Pipeline-Dienstleistungen?
Asien-Pazifik soll bis 2032 mit einem CAGR von 7,8 % wachsen, unterstützt durch neue Gasinfrastruktur und damit verbundene Inbetriebnahmearbeiten.
Welche Fähigkeiten sind bei der Auswahl eines Pipeline-Dienstleistungsanbieters am wichtigsten?
Käufer bewerten in der Regel Sicherheitsleistung, technische Zertifizierungen, Werkzeugverfügbarkeit, Feldausführungskapazität, digitales Datenmanagement und Berichtsqualität.