
Tamaño y Participación del Mercado de Servicios de Oleoductos y Gasoductos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 29.92 Mil millones de dólares |
| Tamaño del Mercado (2032) | 41.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.91 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Oleoductos y Gasoductos por Mordor Intelligence
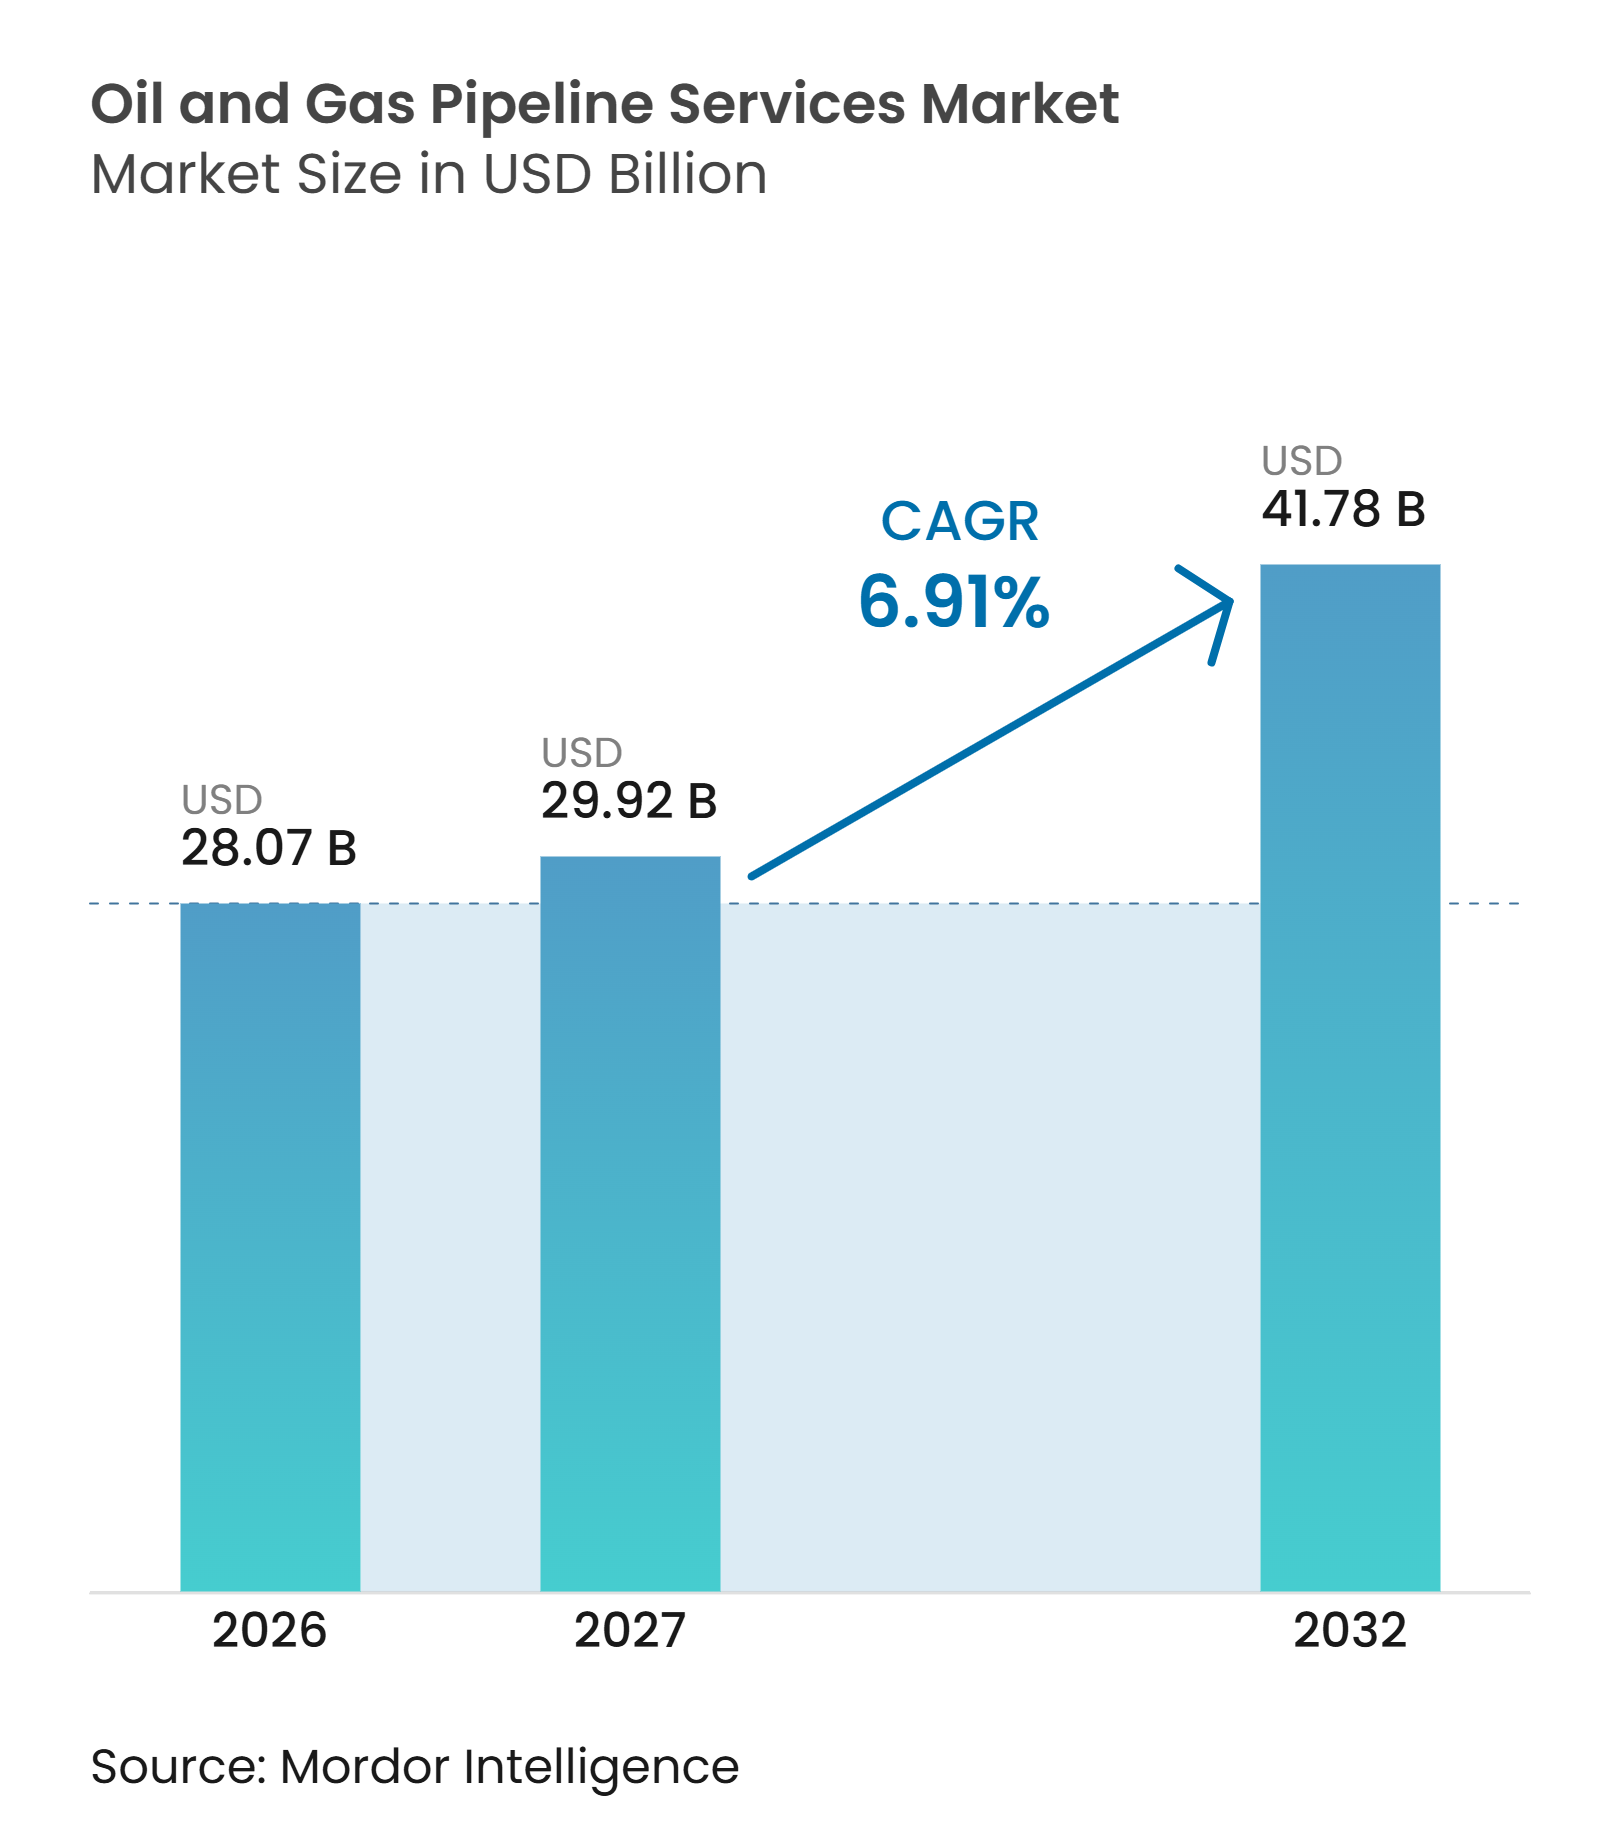
El mercado de servicios de oleoductos y gasoductos fue valorado en 28,07 mil millones de USD en 2026 y se estima que crecerá desde 29,92 mil millones de USD en 2027 hasta 41,78 mil millones de USD para 2032, a un CAGR del 6,91% durante el período de pronóstico (2027-2032). El mercado está respaldado por los requisitos de mantenimiento de redes de tuberías envejecidas y la expansión de la capacidad de transmisión de gas vinculada a instalaciones de GNL. Los operadores están dirigiendo el gasto hacia programas de integridad que extienden la vida útil de los activos mientras cumplen con los requisitos de inspección y detección de fugas. Esto crea oportunidades para los proveedores de servicios que pueden combinar inspección, reparaciones, gestión de datos y trabajo de comisionamiento bajo contratos a más largo plazo. Los nuevos proyectos de transmisión también generan demanda antes de las operaciones, incluyendo limpieza, pruebas, secado e inspección de referencia. El mercado sigue expuesto a presupuestos de mantenimiento diferidos cuando los precios de las materias primas se debilitan, aunque las obligaciones de seguridad e integridad limitan el alcance de los aplazamientos a largo plazo.
Conclusiones Clave del Informe
- Por tipo de servicio, reparación y mantenimiento representó el 28,7% de los ingresos en 2026, mientras que se prevé que el precomisionamiento y comisionamiento crezca a un CAGR del 7,6% hasta 2032.
- Por tipo de tubería, los oleoductos de crudo representaron el 32,3% de los ingresos en 2026, mientras que se prevé que los gasoductos de gas natural crezcan a un CAGR del 7,2% hasta 2032.
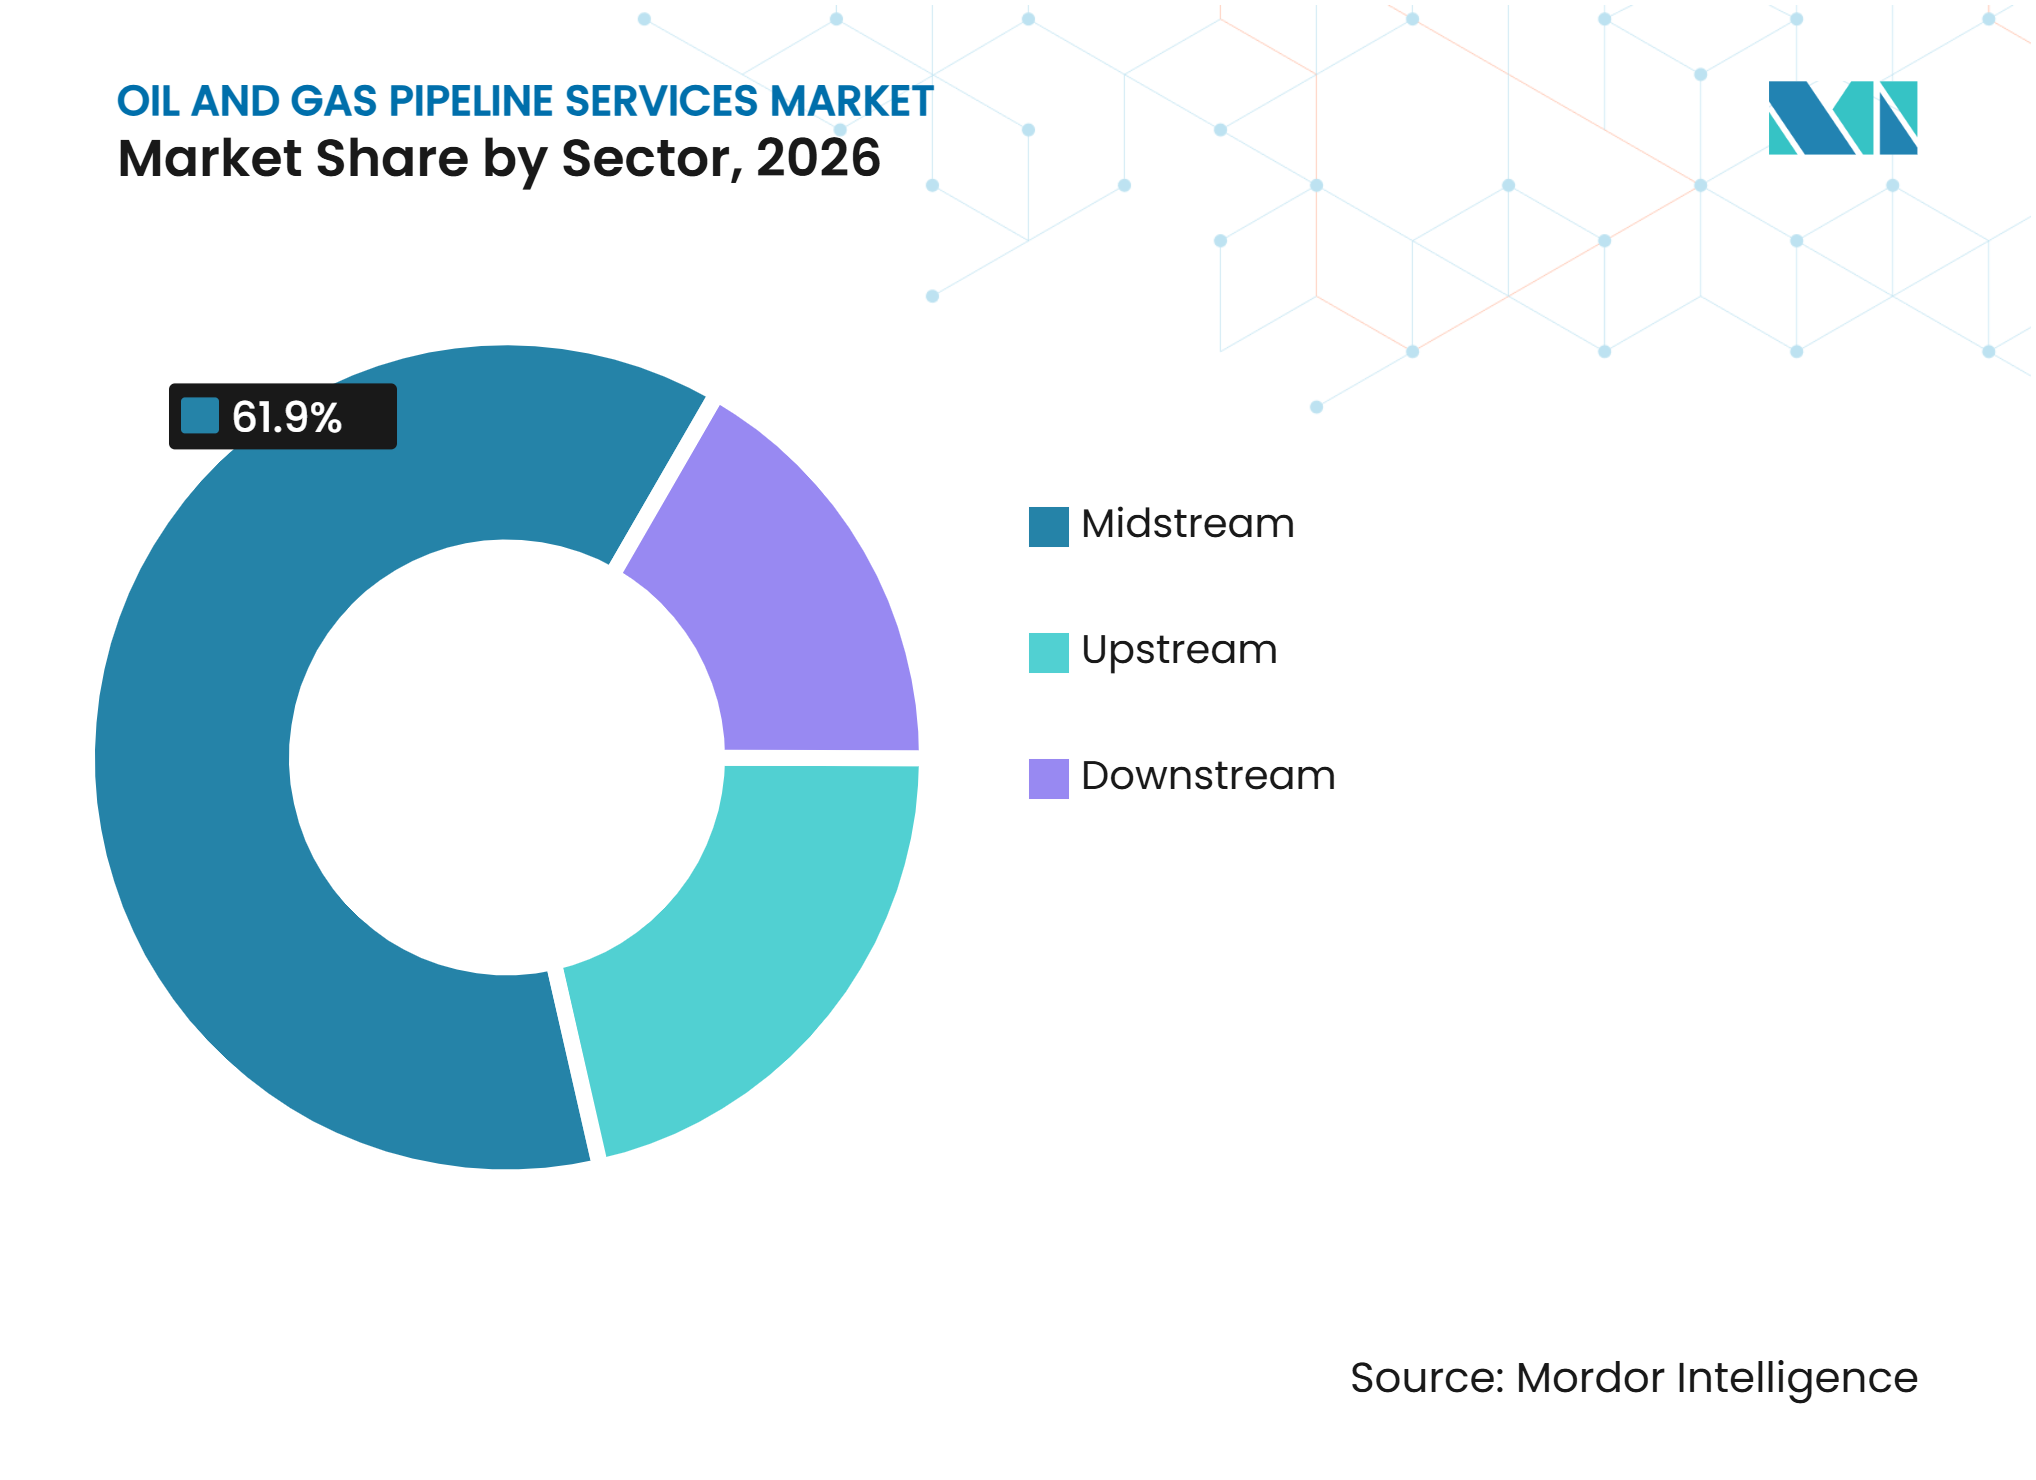
- Por sector, el midstream representó el 61,9% de los ingresos en 2026 y se prevé que crezca a un CAGR del 7,3% hasta 2032.
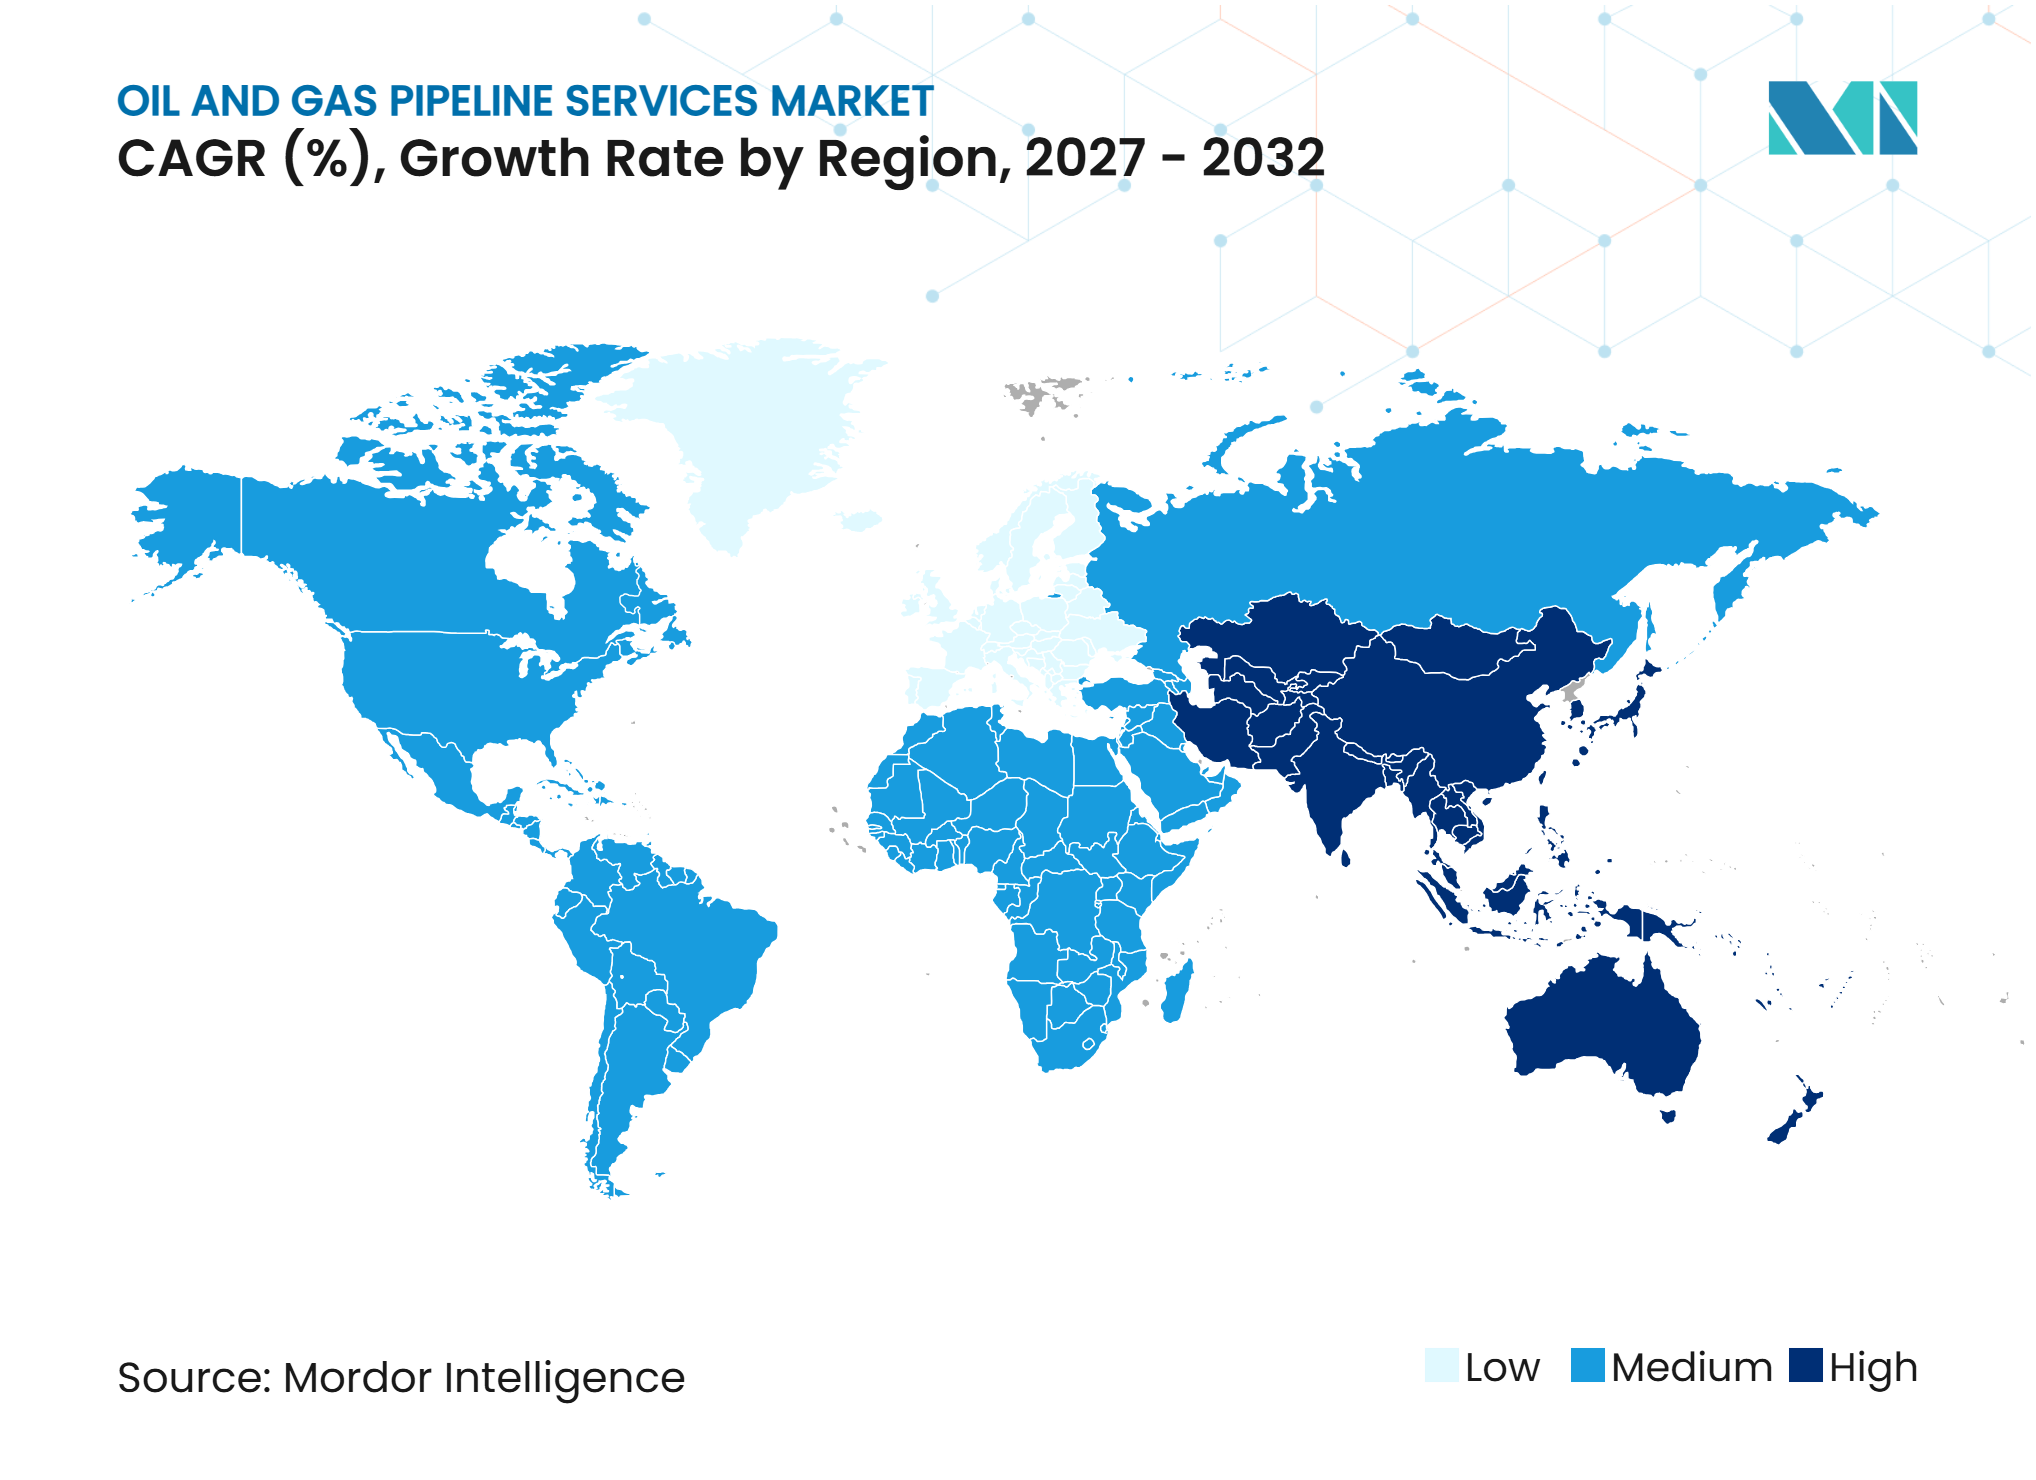
- Por geografía, América del Norte representó el 37,7% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a un CAGR del 7,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Redes de Tuberías Envejecidas y Servicios de Extensión de Vida Útil | +2.5% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Regulaciones de Integridad de Tuberías y Emisiones de Metano | +1.2% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de Tuberías Transfronterizas e Inversión en Midstream | +1.5% | Asia-Pacífico, Oriente Medio y África, y América del Norte | Mediano plazo (2-4 años) |
| Gemelos Digitales, Análisis con IA y Mantenimiento Predictivo | +0.8% | Global, con ganancias tempranas en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Preparación de Tuberías para Hidrógeno y Dióxido de Carbono | +0.7% | Europa, el Reino Unido y América del Norte | Largo plazo (≥ 4 años) |
| Inspección Autónoma para Activos No Aptos para Raspadores y Activos Offshore | +0.6% | Mar del Norte, Golfo de México y zonas offshore de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Redes de Tuberías Envejecidas que Requieren Servicios de Extensión de Vida Útil
La infraestructura envejecida sigue siendo una fuente central de demanda de trabajos de gestión de integridad en el mercado de servicios de oleoductos y gasoductos. Muchos sistemas de transmisión de los Estados Unidos entraron en servicio entre las décadas de 1950 y 1970, creando una necesidad continua de control de corrosión, reparaciones, aislamiento y revisiones de aptitud para el servicio. La fuerza laboral de construcción especializada disponible cayó de 44.682 en 2000 a 35.431 en 2025, según investigaciones de APCA, mientras que la red que requiere mantenimiento continuó expandiéndose. Los operadores están respondiendo colocando más trabajo bajo contratos de integridad plurianuales que proporcionan calendarios de mantenimiento más claros y un acceso más estable a equipos especializados. Este enfoque favorece a los proveedores que pueden diagnosticar defectos, llevar a cabo reparaciones y documentar el cumplimiento dentro de un único programa. También respalda el trabajo en líneas de difícil acceso y offshore donde la inspección autónoma puede reducir la exposición del personal.
Regulaciones Más Estrictas de Integridad de Tuberías y Emisiones de Metano
La norma de enero de 2025 de la Administración de Seguridad de Materiales Peligrosos y Tuberías estableció requisitos de detección de fugas, reparación y purga para las instalaciones de gasoductos de gas cubiertos en los Estados Unidos.[1] La Administración de Seguridad de Materiales Peligrosos y Tuberías también emitió la Actualización Periódica de Normas II en agosto de 2025, incorporando 19 normas industriales actualizadas a las regulaciones federales de seguridad con vigencia desde enero de 2026. Estos requisitos aumentan la necesidad de planificación de inspecciones, recopilación de datos y ejecución de reparaciones en activos de transmisión y distribución. El Reglamento UE 2024/1789 estableció normas para redes de gas renovable, gas natural e hidrógeno, incluidas disposiciones de planificación que afectan el desarrollo futuro de la red.[2] El mercado de servicios de oleoductos y gasoductos se beneficia cuando los programas de cumplimiento transforman la inspección de una tarea periódica a un proceso documentado y gestionado. La revocación del Cargo por Emisiones de Residuos de los Estados Unidos en 2025 eliminó una capa de costos, pero no alteró los requisitos subyacentes de seguridad de tuberías de la Administración de Seguridad de Materiales Peligrosos y Tuberías.
Expansión de Tuberías Transfronterizas e Inversión en Midstream
Las nuevas líneas de transmisión generan trabajo antes del inicio de operaciones y durante sus primeros años de funcionamiento. La Agencia Internacional de Energía informó que más de 90 mil millones de metros cúbicos por año de capacidad de licuefacción de GNL alcanzaron la decisión final de inversión en 2025. Esta cartera de construcción respalda la demanda de pruebas hidrostáticas, calibración, deshidratación, secado con nitrógeno e inspección en línea de referencia en el mercado de servicios de oleoductos y gasoductos. Abu Dhabi National Oil Company Gas adjudicó 2,1 mil millones de USD en contratos en enero de 2025 para la infraestructura de suministro de GNL de Ruwais, incluyendo trabajos de tuberías de transmisión y compresión. Los grandes programas en Oriente Medio y los sistemas vinculados al GNL en América del Norte concentran las oportunidades entre los contratistas que pueden movilizar equipos y personal calificado a escala. Los sistemas transfronterizos también requieren registros y procedimientos más consistentes, ya que involucran a múltiples operadores, contratistas y regímenes regulatorios.
Adopción de Gemelos Digitales, Análisis con IA y Mantenimiento Predictivo
Las herramientas digitales están cambiando la forma en que los operadores utilizan los resultados de inspección en el mercado de servicios de oleoductos y gasoductos. Un estudio revisado por pares de 2025 describió un enfoque de gemelo digital que combina modelado físico y asimilación de datos para identificar fugas, corrosión y obstrucciones con mayor precisión. La integración de datos de inspección en línea con registros de activos puede ayudar a los operadores a priorizar las reparaciones en función del riesgo en lugar de un calendario fijo únicamente. Esto favorece a los proveedores que pueden ofrecer gobernanza de datos transparente, clasificación de defectos y modelos de riesgo junto con los servicios de campo. Los datos de precomisionamiento tienen mayor valor cuando se convierten en el primer registro de un programa de mantenimiento predictivo a largo plazo. Los proveedores que carecen de una oferta digital pueden mantenerse activos en asignaciones de inspección individuales, pero enfrentan dificultades para competir por programas más extensos. La misma capacidad también puede respaldar la evaluación de activos heredados para servicio de hidrógeno o dióxido de carbono (CO2).
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclicidad del Gasto de Capital y Presupuestos de Mantenimiento Diferidos | -0.9% | Global, más fuerte en economías concentradas en ingresos petroleros | Corto plazo (≤ 2 años) |
| Alto Costo Inicial de Sistemas Avanzados de Inspección y Monitoreo | -0.5% | Global, con mayor efecto en operadores independientes más pequeños | Mediano plazo (2-4 años) |
| Geometrías de Tuberías Heredadas que Limitan las Herramientas de Inspección Estándar | -0.3% | América del Norte y Oriente Medio | Largo plazo (≥ 4 años) |
| Escasez de Intérpretes de Inspección en Línea Certificados y Especialistas en Integridad | -0.4% | Global, aguda en América del Norte y el noroeste de Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ciclicidad del Gasto de Capital y Presupuestos de Operación y Mantenimiento Diferidos
La disciplina de capital puede posponer trabajos discrecionales de reparación y monitoreo en el mercado de servicios de oleoductos y gasoductos. La AIE informó que la inversión upstream en petróleo cayó en 2025, ejerciendo presión sobre el gasto vinculado a sistemas con predominio de petróleo. Los operadores pueden diferir el mantenimiento no crítico durante períodos de precios más bajos y luego buscar equipos especializados rápidamente a medida que mejoran las condiciones operativas. Esto crea calendarios de inspección más completos, tarifas diarias más altas y un acceso más limitado a mano de obra calificada. Primoris Services Corporation reportó un embudo de oportunidades en tuberías que superaba los 3 mil millones de USD a principios de 2026 tras un ciclo difícil, lo que indica que la actividad de recuperación puede regresar rápidamente. El trabajo relacionado con la seguridad es menos flexible que el trabajo discrecional, por lo que la ciclicidad afecta más al momento y la composición de la demanda que a la reducción de la necesidad general de servicios.
Alto Costo Inicial de Sistemas Avanzados de Inspección y Monitoreo
Las herramientas de flujo de fuga magnética de alta resolución, pruebas ultrasónicas y acústicas pueden costar más que las pasadas convencionales de limpieza o inspección básica. Los operadores más pequeños pueden encontrar difícil asegurar capacidad de raspadores inteligentes, particularmente donde la geometría de la línea no es adecuada para herramientas estándar. El desafío de la fuerza laboral se suma a esta restricción, ya que el personal experimentado exige salarios más altos y requiere certificación continua. El mercado de servicios de oleoductos y gasoductos también enfrenta una escasez de personal de ensayos no destructivos, con una gran proporción de trabajadores certificados próximos a la jubilación.[3] Los sistemas más antiguos pueden requerir enfoques de inspección personalizados, lo que aumenta aún más el tiempo de planificación y el costo. Estas condiciones favorecen a los proveedores con sus propias flotas de herramientas, sistemas de capacitación y la capacidad de ofrecer alternativas para líneas no aptas para raspadores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Trabajo de Reparación Proporciona la Base Más Grande Mientras el Comisionamiento se ExpandeReparación y mantenimiento representó el 28,7% del mercado de servicios de oleoductos y gasoductos en 2024. Esta participación refleja los requisitos continuos de extensión de vida útil en redes midstream y de recolección, particularmente donde los sistemas han operado durante varias décadas. Las reparaciones con materiales compuestos, el aislamiento por conexión en caliente, la restauración de la protección catódica y la gestión de la corrosión siguen siendo necesidades regulares para los operadores que gestionan activos en operación. Los servicios de limpieza con raspadores mantienen un papel estable en los programas de mantenimiento periódico. Los servicios de inspección están cada vez más vinculados con software, interpretación de datos y planificación de integridad, en lugar de venderse como asignaciones de campo independientes. El lavado, la limpieza química y el secado siguen siendo importantes antes de que las nuevas líneas entren en servicio y donde los sistemas existentes se preparan para condiciones de servicio modificadas.
Se prevé que el precomisionamiento y comisionamiento se expanda a un CAGR del 7,6% hasta 2032, la tasa más rápida dentro del segmento de tipo de servicio. La Agencia Internacional de Energía identificó Louisiana LNG, Corpus Christi Train 8 y 9, y Port Arthur Phase 2 entre los proyectos de los Estados Unidos que alcanzaron la decisión final de inversión en 2025. Dichos proyectos requieren limpieza, inundación, pruebas, deshidratación, secado e inspección de referencia antes de la operación comercial. Los datos de referencia mejoran las decisiones posteriores de mantenimiento predictivo al proporcionar a los operadores una condición inicial documentada. Las aplicaciones de hidrógeno y dióxido de carbono (CO2) añaden requisitos de control de humedad, purga y verificación de materiales. La descomisionamiento continúa respaldando la demanda de servicios donde los activos offshore y terrestres en etapa tardía alcanzan el final de su vida útil operativa.


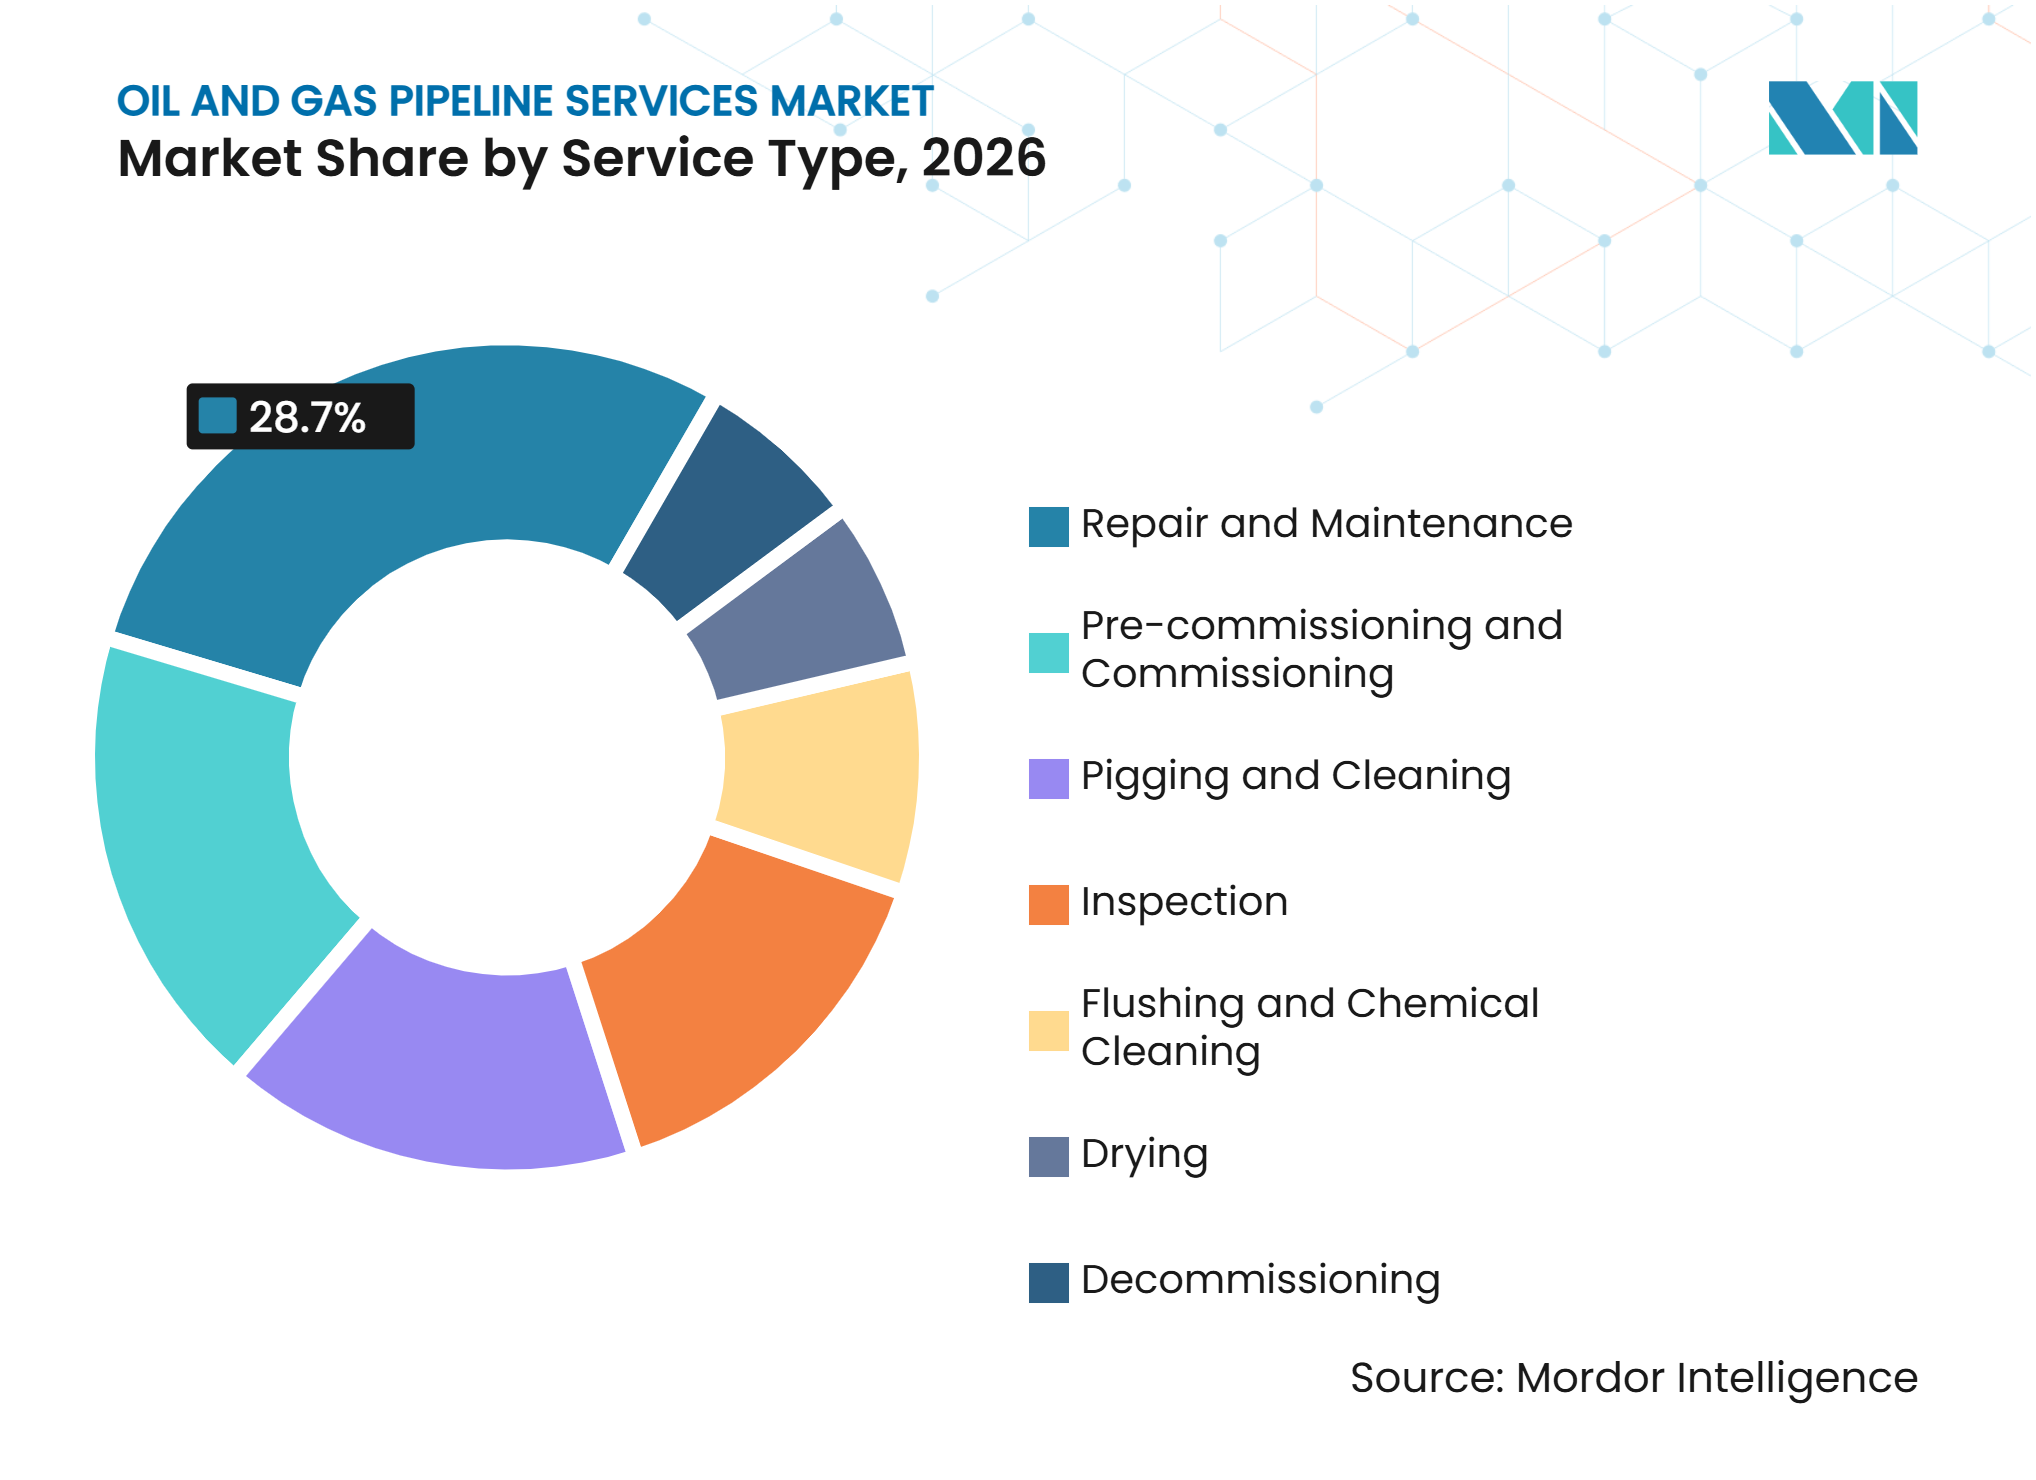
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Tubería:
Los Sistemas de Crudo Mantienen la Posición Más Grande Mientras las Líneas de Gas se ExpandenLos oleoductos de crudo representaron el 32,3% de la participación del mercado de servicios de oleoductos y gasoductos en 2024. Los sistemas de alto rendimiento en la Cuenca Pérmica, la Costa del Golfo y Oriente Medio requieren limpieza periódica con raspadores, gestión de corrosión, aislamiento y soporte de reparación. El rendimiento del Oleoducto Este-Oeste de Arabia Saudita aumentó a 7 millones de barriles por día en 2025, mientras que trabajos adicionales bajo Visión 2030 respaldan las actualizaciones de la red. Los oleoductos de productos de petróleo refinado y distribución proporcionan una base de servicio estable conectada a las operaciones de refinería y los sistemas de entrega urbana. Los requisitos de dosificación secuencial y calidad del producto añaden demandas operativas que favorecen a los contratistas experimentados. El mercado de servicios de oleoductos y gasoductos depende no solo de la nueva construcción, sino también de la fiabilidad diaria de las redes establecidas de crudo y productos.
Se prevé que los gasoductos de gas natural crezcan a un CAGR del 7,2% hasta 2032. El desarrollo de infraestructura vinculada al GNL y redes de gas doméstico respalda la demanda de servicios de pruebas e integridad antes y después del inicio de operaciones. El gasoducto de gas Sichuan-Fujian de China, con 4.269 km de longitud de ruta y 20 mil millones de metros cúbicos de capacidad anual, ilustra la escala de las nuevas adiciones a la red. La Agencia Internacional de Energía también espera que la producción de gas natural de los Estados Unidos crezca hasta 2030, con mayor capacidad de evacuación necesaria para el suministro de GNL. Las líneas de recolección y transmisión, por tanto, requieren tanto trabajos de comisionamiento como programas de inspección continuos. El crecimiento en líneas de gas no desplaza las necesidades de reparación de las redes de petróleo, sino que desplaza la combinación de proyectos hacia asignaciones de comisionamiento más grandes.
Por Sector:
El Midstream Lidera Tanto la Demanda Actual como el CrecimientoEl midstream representó el 61,9% de los ingresos en 2024 y se prevé que crezca a un CAGR del 7,3% hasta 2032. Esta posición refleja la concentración de activos de transmisión, recolección, almacenamiento y vinculados al GNL dentro del sector. El tamaño del mercado de servicios de oleoductos y gasoductos para el trabajo midstream está respaldado por la nueva capacidad de gas y los programas de integridad obligatorios en las líneas existentes. Las regulaciones de los Estados Unidos bajo 49 CFR Partes 192 y 195 están aumentando los requisitos de inspección y documentación para los operadores. Los proveedores con prácticas de cumplimiento establecidas pueden competir por alcances de trabajo más amplios y plurianuales. Los operadores midstream también valoran a los contratistas que pueden coordinar los servicios de campo con informes confiables para los reguladores y los equipos internos de activos.
La actividad upstream respalda el trabajo de comisionamiento en líneas de recolección y los servicios de garantía de flujo en torno a los campos productores. La Agencia Internacional de Energía informó que el 40% del gasto upstream en petróleo y gas de 2025 se dirigió a frenar el declive en los campos existentes, lo que mantiene la relevancia del mantenimiento de los sistemas de recolección relacionados. Las instalaciones downstream requieren inspección regular y revalidación de las tuberías de proceso de refinería. Las prácticas API 510 y API 570 siguen siendo relevantes para gestionar la integridad de los equipos a presión y las tuberías en estos entornos. Los ensayos no destructivos avanzados pueden reducir la exposición a paradas al permitir pruebas específicas y una planificación de mantenimiento más informada. Los tres sectores tienen diferentes condiciones operativas, pero todos requieren evidencia creíble de la condición de los activos y la calidad de las reparaciones.

Análisis Geográfico
América del Norte
América del Norte representó el 37,7% de la participación del mercado de servicios de oleoductos y gasoductos en 2026. Esta posición refleja una gran red instalada y un marco detallado de seguridad de tuberías liderado por la Administración de Seguridad de Materiales Peligrosos y Tuberías (PHMSA) en los Estados Unidos. La Actualización Periódica de Normas II introdujo 19 normas actualizadas en el marco regulatorio desde enero de 2026. Estos requisitos de cumplimiento aumentan la demanda de evaluaciones de referencia, detección de fugas, gestión de registros y reparaciones. La Agencia Internacional de Energía espera que el suministro de gas natural de los Estados Unidos aumente hasta 2030, con infraestructura adicional que sirva a los corredores de exportación de GNL de la Costa del Golfo. Los registros digitales y la planificación del trabajo basada en riesgos son cada vez más importantes a medida que los operadores equilibran las obligaciones de seguridad con los grandes programas de construcción.
Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a un CAGR del 7,8% hasta 2032. Las nuevas redes de gas y la construcción relacionada con el GNL sitúan a la región en el centro de la futura demanda de comisionamiento en el mercado de servicios de oleoductos y gasoductos. Las medidas de infraestructura de China de 2025 abordan la planificación, construcción y operación de instalaciones de petróleo y gas, estableciendo un marco de política más claro para el desarrollo de la red.[4] China también publicó GB/T 46543-2025 sobre gestión de integridad de tuberías de transmisión de petróleo y gas no metálicas. Estos desarrollos aumentan el valor de los proveedores con experiencia en comisionamiento, inspección y procesos de integridad documentados. Los nuevos proyectos generan trabajo inmediato previo al inicio de operaciones, seguido de demanda de inspecciones periódicas y reparaciones. Los contratistas que pueden operar bajo diferentes normas nacionales y cadenas de suministro están mejor posicionados a medida que la actividad de proyectos se expande.
Europa, Oriente Medio y África, y América del Sur
La demanda de servicios de tuberías en Europa está influenciada por los sistemas de gas envejecidos y la necesidad de preparar corredores seleccionados para nuevos gases. El Reglamento 2024/1789 exige planes de desarrollo de red a diez años para los operadores de sistemas de transmisión pertinentes, respaldando trabajos de ingeniería y calificación en futuras redes de gas e hidrógeno. National Gas Transmission ha involucrado al mercado en el Proyecto Union y SCO2T Connect, que implican la planificación de infraestructura de hidrógeno y dióxido de carbono. Oriente Medio presenta grandes oportunidades de comisionamiento derivadas de la expansión del gas y los proyectos de materia prima para GNL. Las adjudicaciones de Ruwais de ADNOC Gas respaldan los requisitos de construcción de tuberías y compresión conectados a la instalación de exportación planificada. América del Sur mantiene actividad de proyectos en torno a recursos offshore y no convencionales, donde la instalación de tuberías debe ir seguida de pruebas, puesta en marcha y trabajos de integridad. Estas geografías variadas crean demanda de proveedores que pueden aplicar habilidades especializadas en sistemas offshore, transfronterizos y reconvertidos.
Panorama Competitivo
Concentración del Mercado
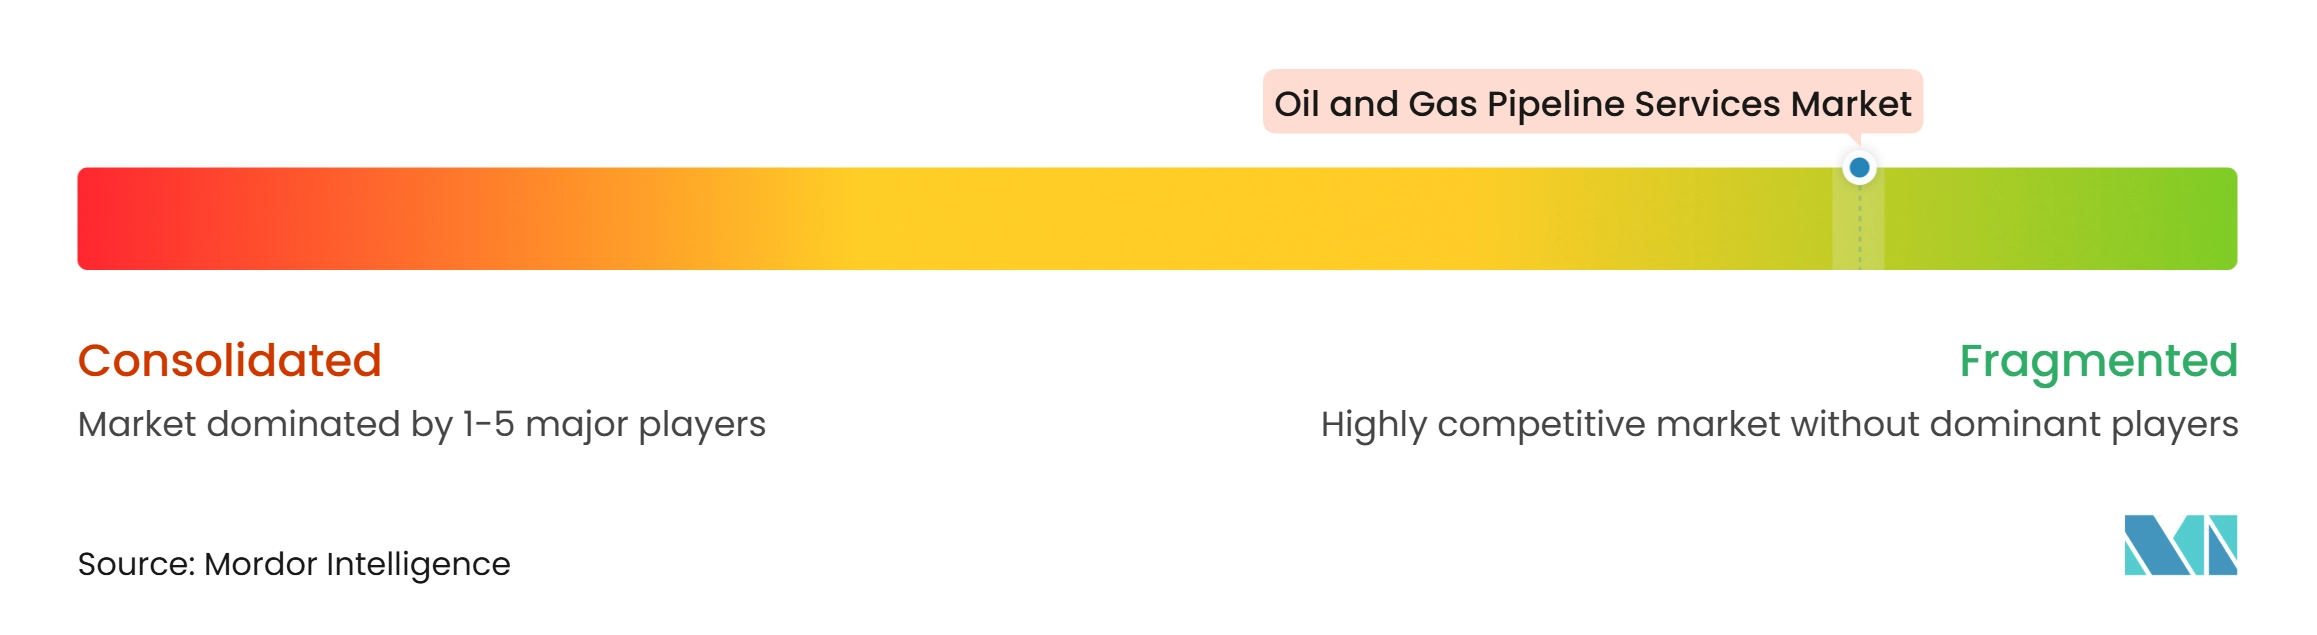
El mercado de servicios de oleoductos y gasoductos está fragmentado, con empresas de servicios integrados, contratistas EPCI y proveedores especializados de inspección que abordan diferentes partes de la cadena de valor. Baker Hughes identifica los Servicios de Procesos y Tuberías como un negocio que cubre el precomisionamiento, el mantenimiento y la inspección en línea dentro de su cartera de Tecnología Industrial y Energética. SLB, Halliburton, TechnipFMC, Saipem, Subsea 7, McDermott, KBR, Worley, ROSEN Group, NDT Global, T.D. Williamson, MISTRAS Group, STATS Group, EnerMech, Primoris Services Corporation, Applus+ y Wood están activos en las áreas de servicio relevantes. La competencia varía según el tipo de contrato, ya que los grandes proyectos offshore requieren capacidad EPCI mientras que los programas de integridad dependen de herramientas de diagnóstico, interpretación de datos y acceso al campo. Los proveedores más grandes pueden agrupar servicios, mientras que las empresas especializadas compiten en el rendimiento de sus tecnologías de inspección y aislamiento. Los compradores generalmente evalúan el desempeño en seguridad, la certificación técnica, la capacidad de movilización y la calidad de los informes antes de tomar decisiones de adjudicación.
La capacidad digital se está convirtiendo en un diferenciador importante en el mercado de servicios de oleoductos y gasoductos. T.D. Williamson publicó una especificación de rendimiento de inspección en línea para la evaluación de grietas por corrosión bajo tensión circunferencial en enero de 2025, lo que refleja la inversión en la detección de amenazas complejas. MISTRAS Group lanzó una plataforma que combina gemelos digitales, modelado de riesgos, monitoreo con IoT y datos de condición en 2025, respaldando programas de integridad más integrados. ROSEN Group ofrece servicios relacionados con combustibles futuros y consultoría de conversión, posicionándolo para trabajos en tuberías con requisitos de servicio cambiantes. Estos desarrollos indican que los contratistas compiten cada vez más en la calidad de la inteligencia de activos, además de su flota física de herramientas. Las empresas más pequeñas pueden seguir siendo competitivas en trabajos locales, pero los mayores costos de equipos y los requisitos de personal pueden limitar su capacidad para ofrecer programas de alcance completo.
La capacidad geográfica también determina los resultados competitivos en el mercado de servicios de oleoductos y gasoductos. Subsea 7 recibió un contrato offshore en Arabia Saudita en septiembre de 2025 que cubre 106 km de tuberías de campo y exportación bajo su acuerdo a largo plazo con Aramco. Saipem recibió contratos valorados en 720 millones de USD en abril de 2025 para trabajos en Oriente Medio y Guyana, incluyendo trabajos de reparación en tuberías submarinas dañadas. STATS Group aseguró un contrato de aislamiento en Malasia por tres años en abril de 2025, ampliando su presencia de servicio regional. Estos contratos demuestran la ventaja de una ejecución local probada, relaciones establecidas con clientes y equipos especializados. Los proveedores que combinan estas fortalezas con servicios digitales de integridad están mejor posicionados para ganar programas de larga duración.
Líderes de la Industria de Servicios de Oleoductos y Gasoductos
-
Baker Hughes Company
-
ROSEN Group
-
T.D. Williamson, Inc.
-
NDT Global GmbH & Co. KG
-
STATS Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Oleoductos y Gasoductos Empresas cubiertas en este informe
- Applus+ (Applus Services, S.A.)
- Baker Hughes Company
- Bechtel Corporation
- EnerMech Ltd.
- Fluor Corporation
- Halliburton Company
- John Wood Group PLC
- KBR, Inc.
- McDermott International
- MISTRAS Group, Inc.
- NDT Global GmbH & Co. KG
- Primoris Services Corporation
- ROSEN Group
- Saipem S.p.A.
- SLB (Schlumberger Limited)
- STATS Group
- Subsea 7 S.A.
- T.D. Williamson, Inc.
- TechnipFMC plc
- Worley Limited
Desarrollos recientes de la industria en Mercado de Servicios de Oleoductos y Gasoductos
- Octubre de 2026: Energy Transfer LP celebró un acuerdo definitivo para adquirir Vaquero Midstream LLC en una transacción complementaria valorada en aproximadamente 2,625 mil millones de USD, compuesta por 1,95 mil millones de USD en efectivo y aproximadamente 33,3 millones de unidades comunes de Energy Transfer LP de nueva emisión. Vaquero Midstream LLC opera un negocio midstream que incluye aproximadamente 300 millas de tuberías de recolección de gas natural y transporte intracuenca que sirven a áreas clave de la Cuenca Delaware, junto con el Complejo de Procesamiento Caymus.
- Octubre de 2026: Técnicas Reunidas SA aseguró un contrato por más de 200 millones de EUR de LNG Canada para proporcionar servicios de Gestión de Ingeniería, Adquisiciones y Construcción (EPCM) para la Fase 2 del proyecto de gasoducto de gas natural Coastal GasLink en Columbia Británica, Canadá. El proyecto incluye la construcción de cinco estaciones compresoras adicionales y modificaciones a las instalaciones de tuberías existentes para aumentar la capacidad de transporte de gas natural.
- Agosto de 2026: Enbridge Inc. anunció avances hacia la restauración del servicio en su Línea 5 de oleoducto de crudo y líquidos de gas natural tras un derrame de aproximadamente 31.000 barriles (1,3 millones de galones) de líquidos de gas natural en el condado de Iron, Wisconsin. El incidente ocurrió cuando un camión plataforma desocupado de un subcontratista rodó hacia un sitio de excavación y golpeó la tubería durante un proyecto de válvulas.
- Marzo de 2026: Lamprell PLC recibió un contrato de Oil & Natural Gas Corporation (ONGC) para el Proyecto de Reemplazo de Tuberías (PRP-IX) en India. El proyecto implica el reemplazo e instalación de aproximadamente 285 km de tuberías submarinas en los activos offshore occidentales de Oil & Natural Gas Corporation, incluyendo los campos Mumbai High, Neelam y Heera, Bassein y Satellite.
Alcance del Informe Global del Mercado de Servicios de Oleoductos y Gasoductos
Los servicios de oleoductos y gasoductos abarcan las soluciones de ingeniería, construcción, mantenimiento y monitoreo necesarias para transportar recursos energéticos de forma segura. Esta industria gestiona el diseño de tuberías, el levantamiento de rutas y la soldadura, así como las inspecciones estructurales rutinarias y las reparaciones de emergencia. Tecnologías como los raspadores inteligentes y el monitoreo de datos en tiempo real se utilizan para prevenir fugas, gestionar la corrosión y mantener la eficiencia operativa. Estos servicios proporcionan el enlace de infraestructura que garantiza un flujo continuo, seguro y protegido de petróleo, gas y productos refinados desde los sitios de producción hasta los consumidores.
El mercado global de servicios de oleoductos y gasoductos está segmentado por tipo de servicio en servicios de precomisionamiento y comisionamiento, servicios de limpieza con raspadores y limpieza, servicios de inspección, servicios de lavado y limpieza química, servicios de secado, servicios de reparación y mantenimiento, y servicios de descomisionamiento. Por tipo de tubería, el mercado está segmentado en oleoductos de crudo, gasoductos de gas natural, oleoductos de productos de petróleo refinado, tuberías de recolección y transmisión, y tuberías de distribución. Por sector, el mercado está segmentado en upstream, midstream y downstream. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de servicios de oleoductos y gasoductos en 25 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Servicios de Precomisionamiento y Comisionamiento |
| Servicios de Limpieza con Raspadores y Limpieza |
| Servicios de Inspección |
| Servicios de Lavado y Limpieza Química |
| Servicios de Secado |
| Servicios de Reparación y Mantenimiento |
| Servicios de Descomisionamiento |
| Oleoductos de Crudo |
| Gasoductos de Gas Natural |
| Oleoductos de Productos de Petróleo Refinado |
| Tuberías de Recolección y Transmisión |
| Tuberías de Distribución |
| Upstream |
| Midstream |
| Downstream |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Noruega | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Nigeria | |
| Omán | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Servicios de Precomisionamiento y Comisionamiento | |
| Servicios de Limpieza con Raspadores y Limpieza | ||
| Servicios de Inspección | ||
| Servicios de Lavado y Limpieza Química | ||
| Servicios de Secado | ||
| Servicios de Reparación y Mantenimiento | ||
| Servicios de Descomisionamiento | ||
| Por Tipo de Tubería | Oleoductos de Crudo | |
| Gasoductos de Gas Natural | ||
| Oleoductos de Productos de Petróleo Refinado | ||
| Tuberías de Recolección y Transmisión | ||
| Tuberías de Distribución | ||
| Por Sector | Upstream | |
| Midstream | ||
| Downstream | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Noruega | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Nigeria | ||
| Omán | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los servicios de oleoductos y gasoductos para 2032?
Se prevé que el sector alcance los 41,78 mil millones de USD para 2032, creciendo a un CAGR del 6,91% desde 2027.
¿Qué tipo de servicio está creciendo más rápido en los servicios de tuberías?
Se prevé que el Precomisionamiento y Comisionamiento crezca a un CAGR del 7,6% hasta 2032, respaldado por la construcción de tuberías vinculadas al GNL.
¿Por qué los servicios de integridad de tuberías son cada vez más importantes?
Los sistemas envejecidos, los requisitos regulatorios y las normas de detección de fugas están aumentando la demanda de inspección, gestión de datos, reparaciones y cumplimiento documentado.
¿Qué categoría de tuberías tiene las mejores perspectivas de crecimiento?
Se prevé que los Gasoductos de Gas Natural crezcan a un CAGR del 7,2% hasta 2032 a medida que se expanden las redes de gas y la infraestructura de suministro de GNL.
¿Qué región tiene la tasa de crecimiento más alta para los servicios de tuberías?
Se prevé que Asia-Pacífico crezca a un CAGR del 7,8% hasta 2032, respaldado por la nueva infraestructura de gas y los trabajos de comisionamiento relacionados.
¿Qué capacidades son más importantes al seleccionar un proveedor de servicios de tuberías?
Los compradores generalmente evalúan el desempeño en seguridad, las certificaciones técnicas, la disponibilidad de herramientas, la capacidad de ejecución en campo, la gestión digital de datos y la calidad de los informes.