
石油・ガスパイプラインサービス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
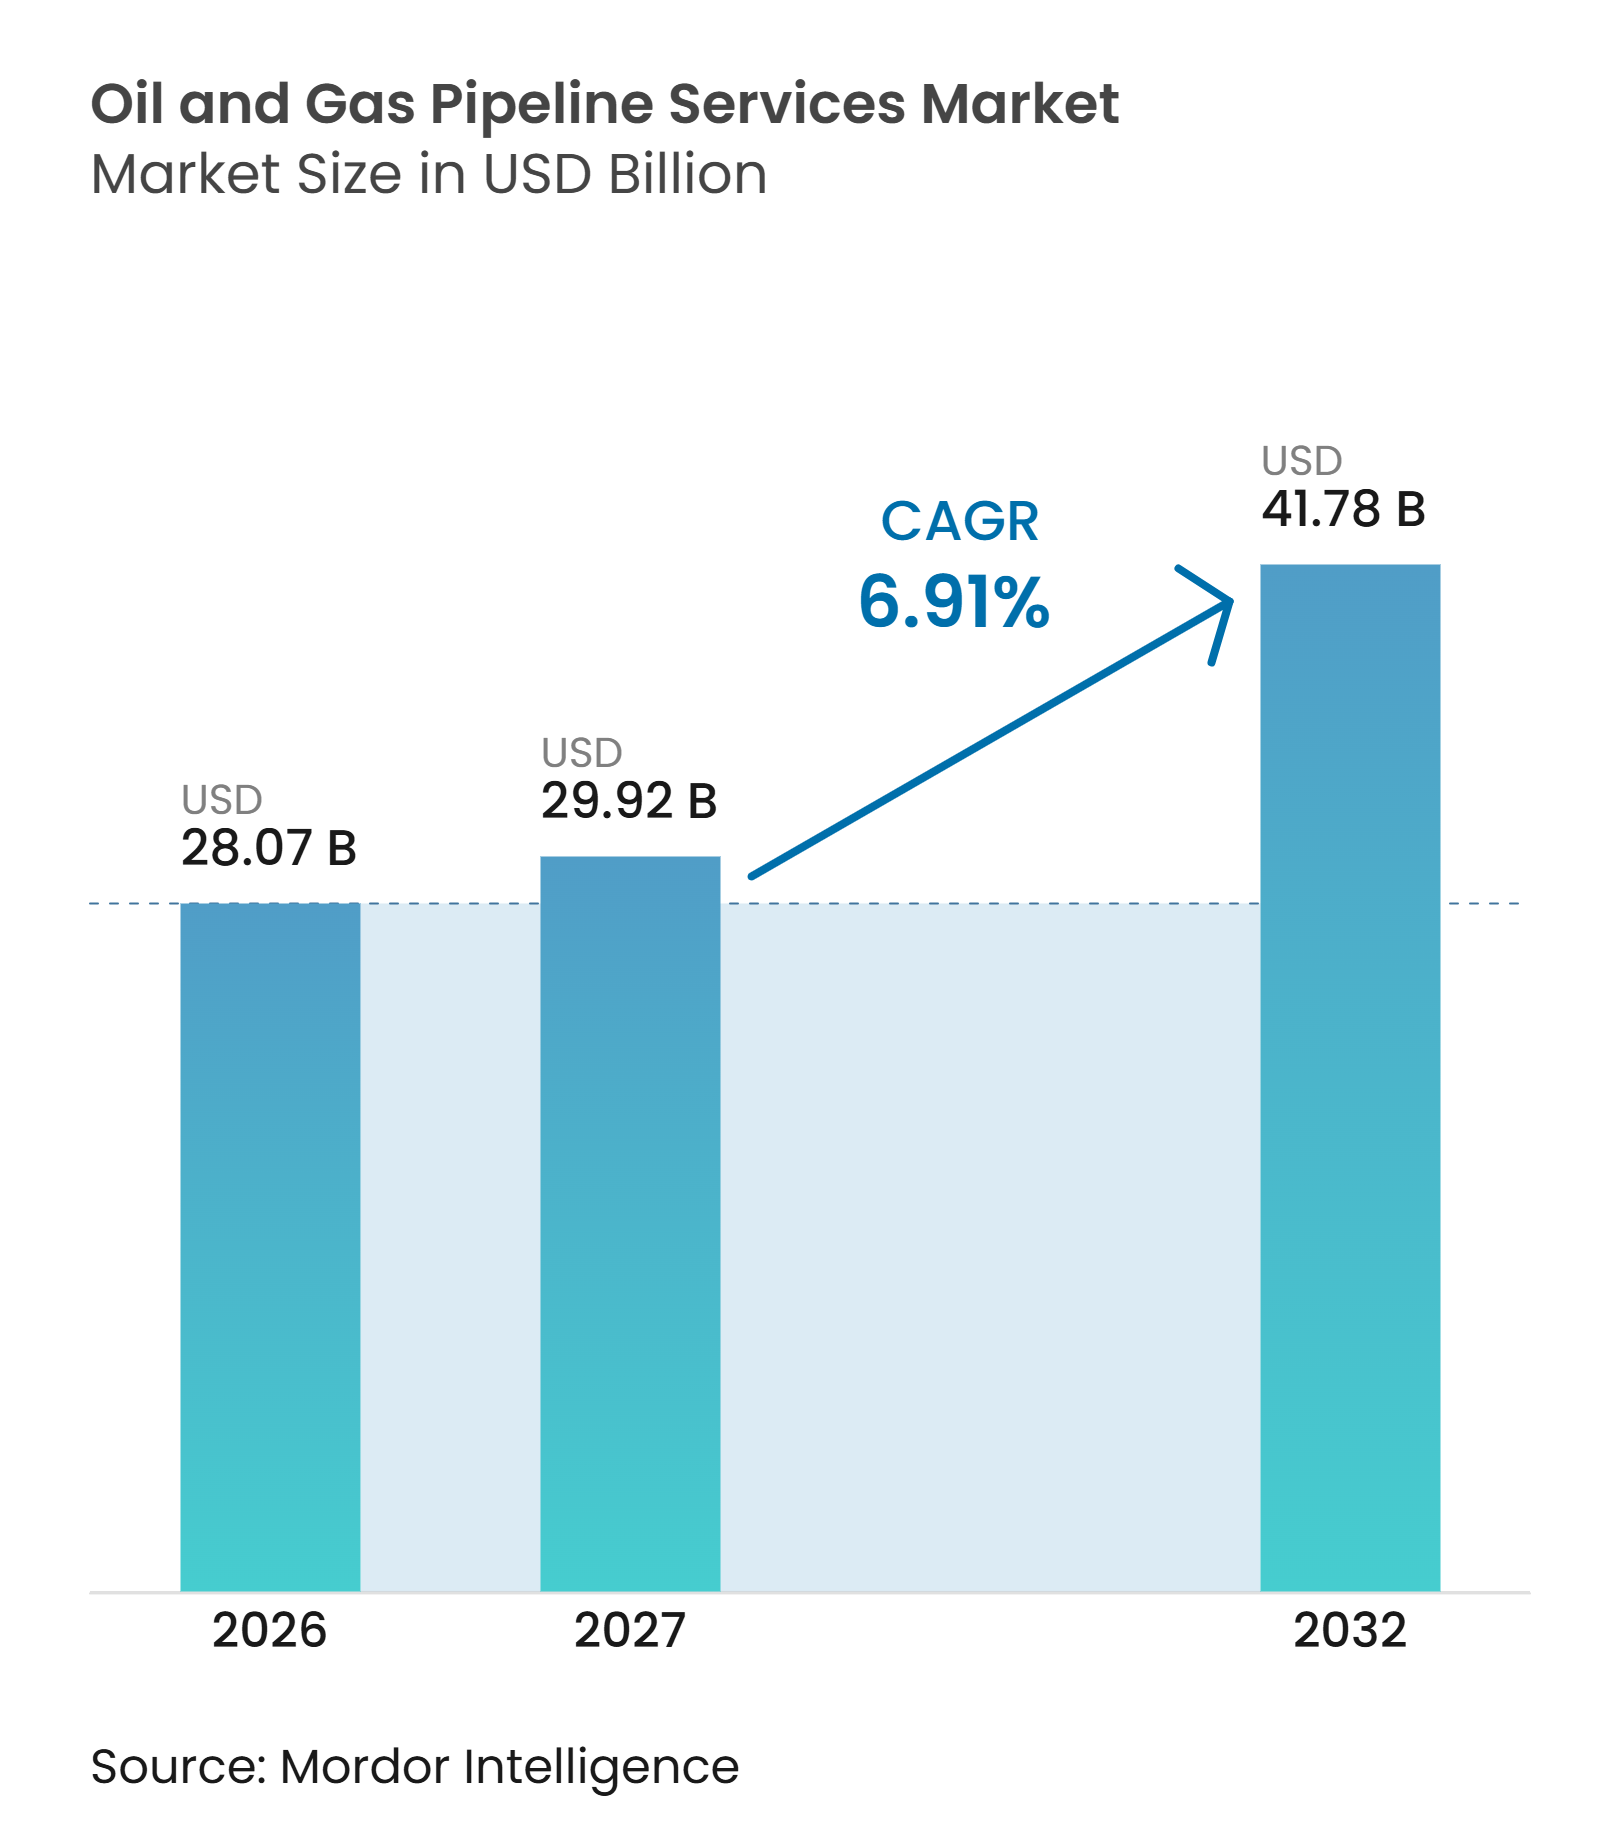
| 市場規模 (2027) | 29.92 十億米ドル |
| 市場規模 (2032) | 41.78 十億米ドル |
| 成長率 (2027 - 2032) | 6.91 % |
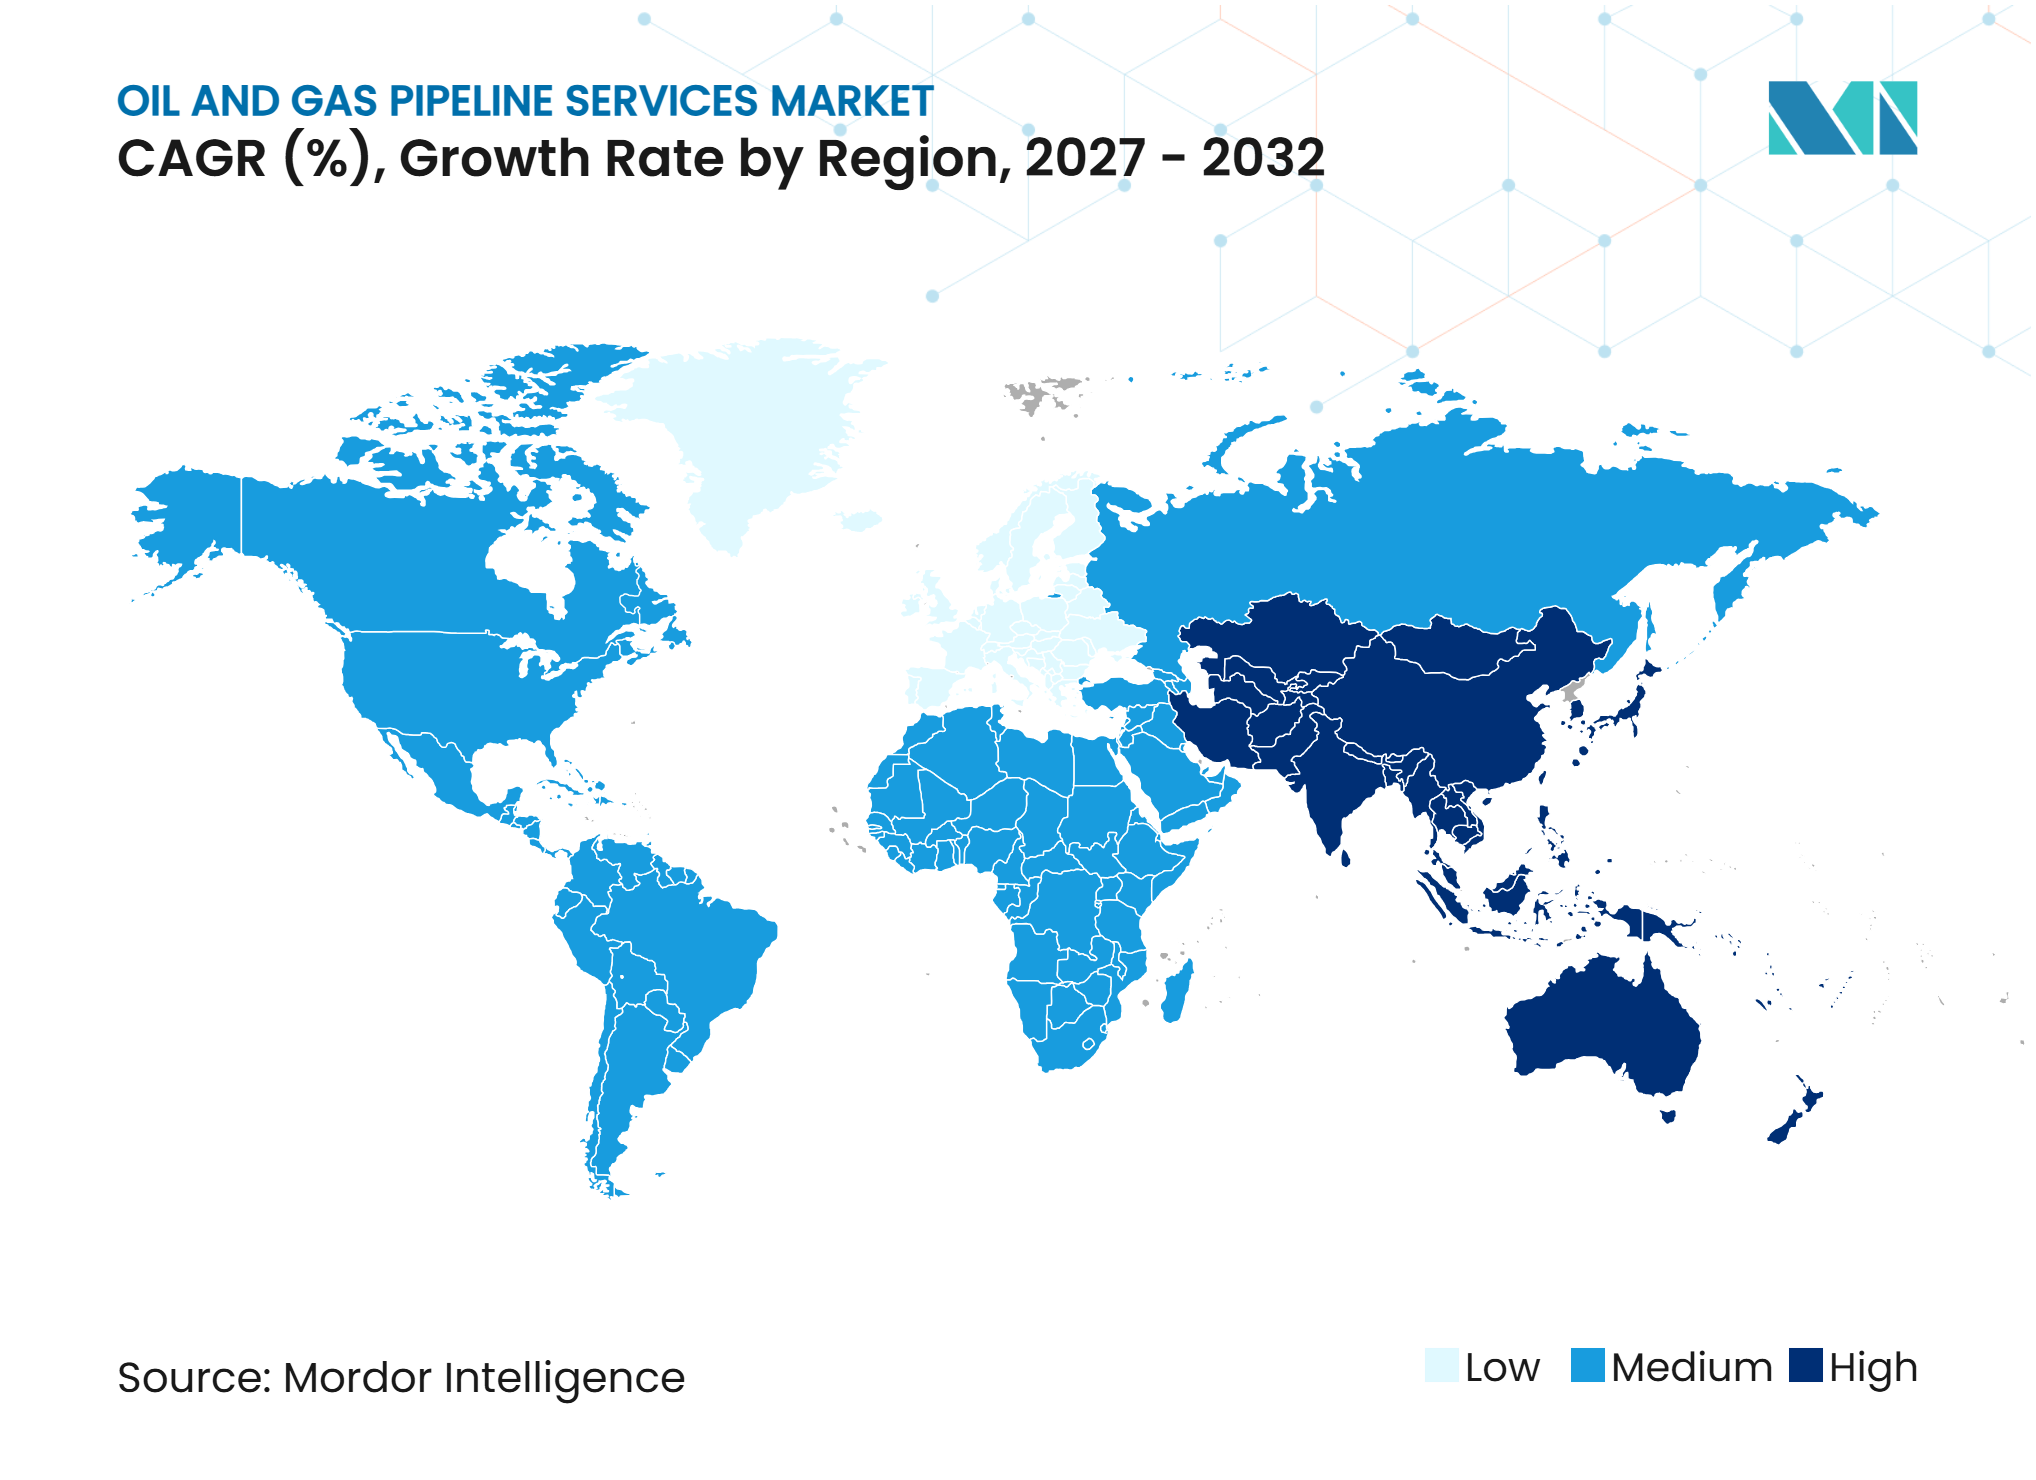
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる石油・ガスパイプラインサービス市場分析
石油・ガスパイプラインサービス市場は2026年に28.07 ビリオン 米ドルと評価されており、2027年の29.92 ビリオン 米ドルから2032年には41.78 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 6.91%で成長すると推定されています。市場は老朽化したパイプラインネットワークのメンテナンス需要と、LNG施設に関連したガス輸送能力の拡大によって支えられています。オペレーターは、検査および漏洩検知要件を満たしながら資産寿命を延長するインテグリティプログラムへの支出を増やしています。これにより、検査、修理、データ管理、コミッショニング業務を長期契のもとで組み合わせることができるサービスプロバイダーに機会が生まれています。新規輸送プロジェクトも、クリーニング、テスト、乾燥、ベースライン検査など、操業開始前の需要を生み出しています。市場は商品価格が低下した際にメンテナンス予算が遅延するリスクにさらされていますが、安全性とインテグリティの義務が長期的な先送りの余地を制限しています。
主要レポートのポイント
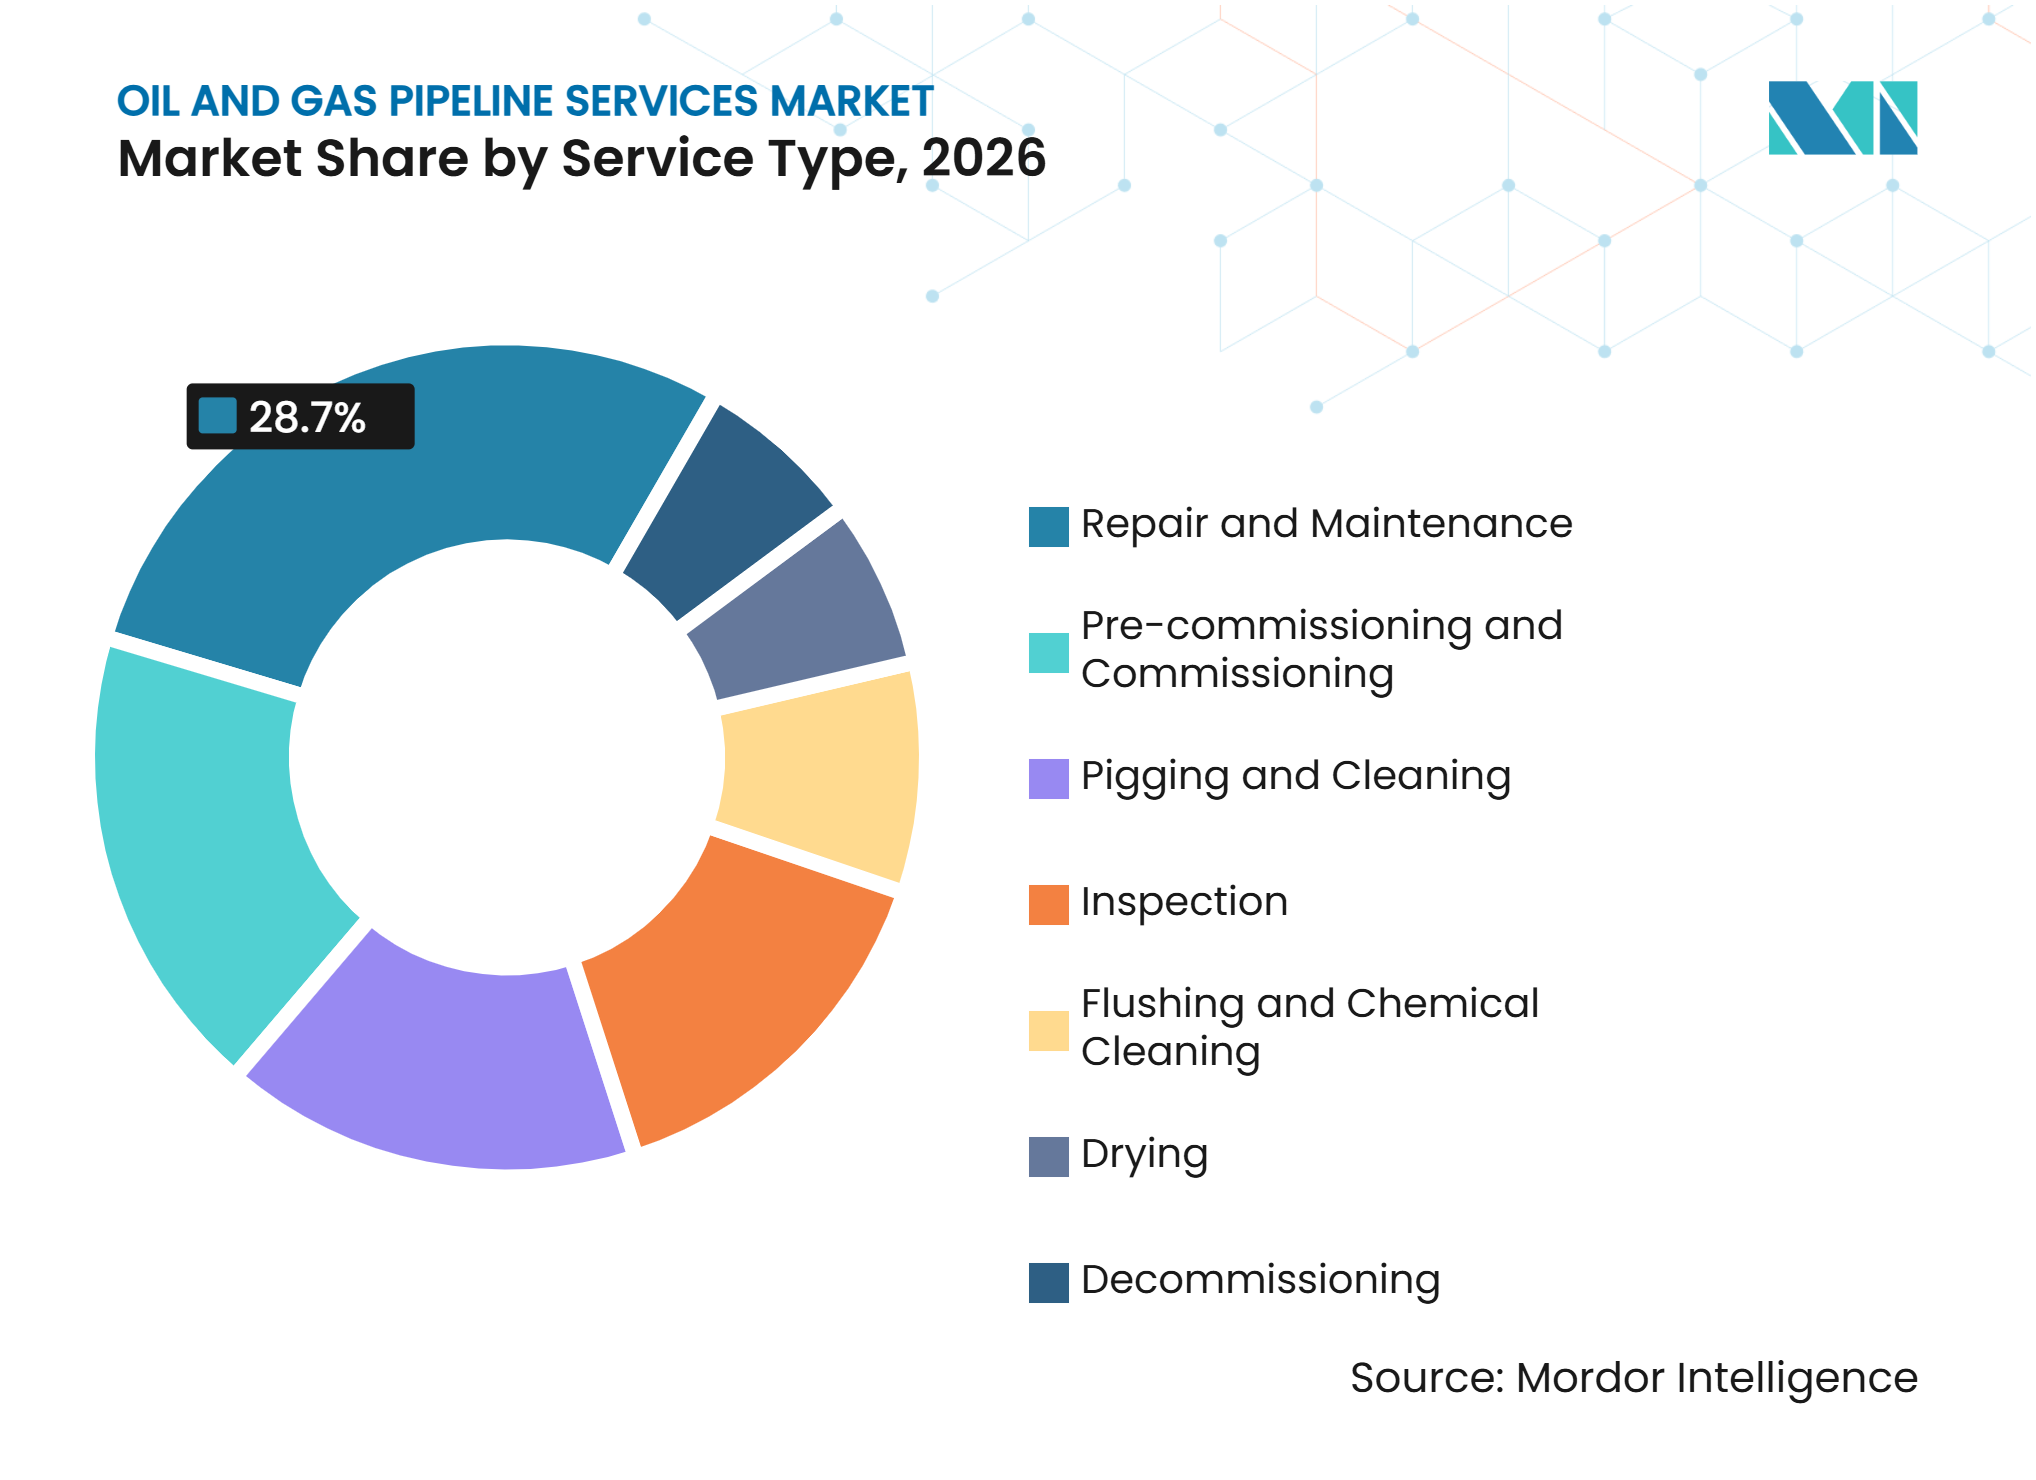
- サービスタイプ別では、修理・メンテナンスが2026年の収益の28.7%を占め、プレコミッショニングおよびコミッショニングは2032年までにCAGR 7.6%で成長すると予測されています。
- パイプラインタイプ別では、原油パイプラインが2026年の収益の32.3%を占め、天然ガスパイプラインは2032年までにCAGR 7.2%で成長すると予測されています。
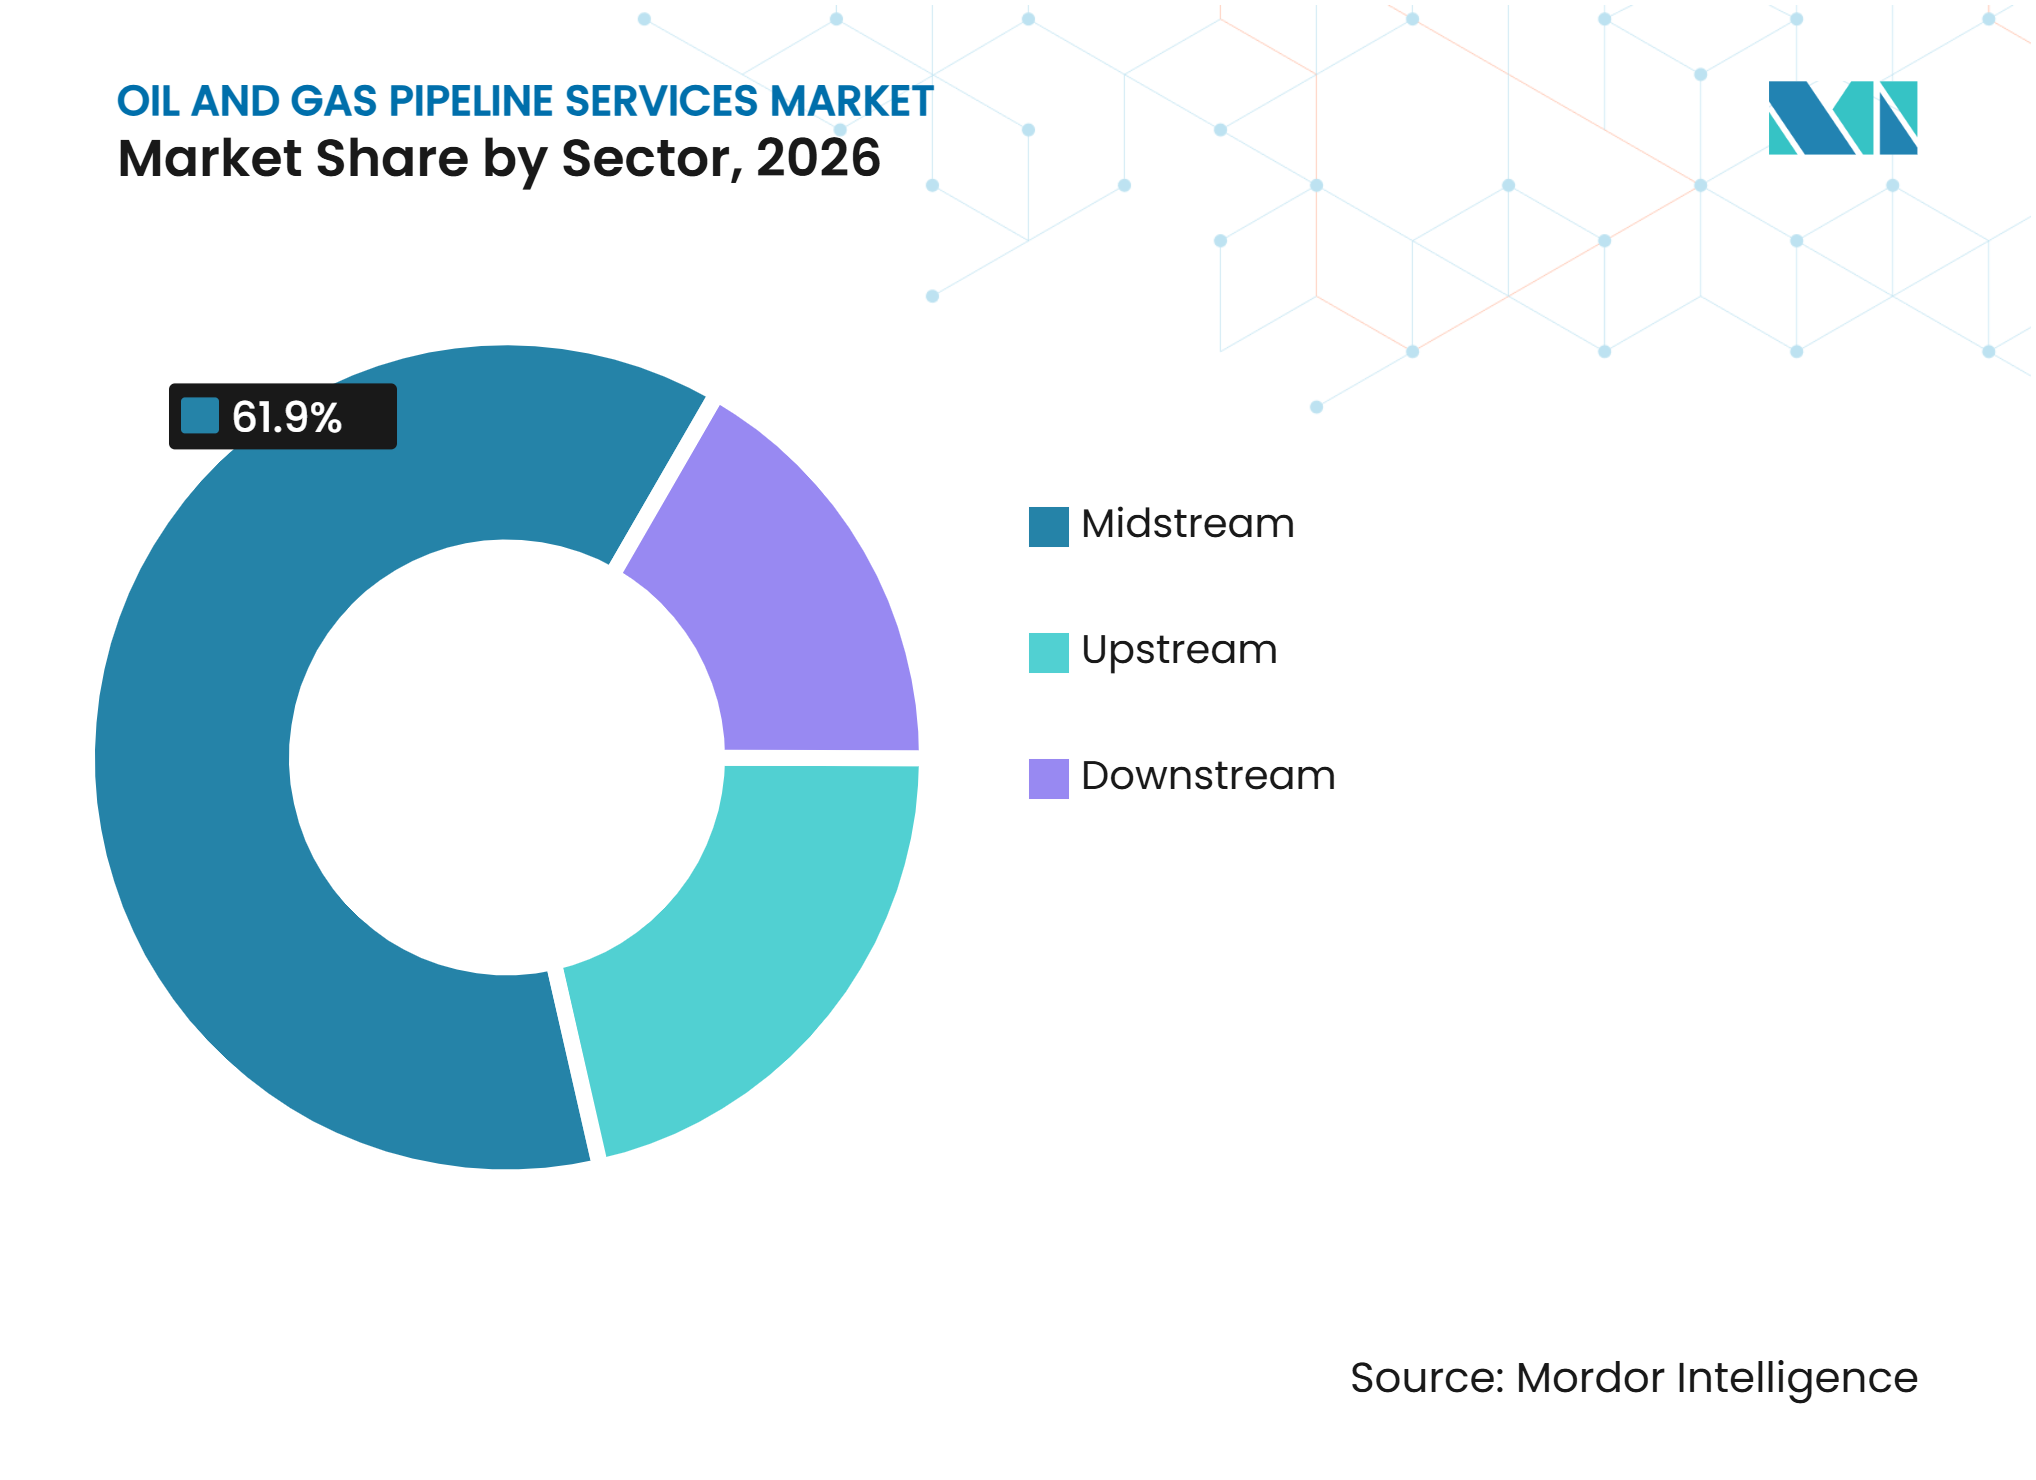
- セクター別では、中流が2026年の収益の61.9%を占め、2032年までにCAGR 7.3%で成長すると予測されています。
- 地域別では、北米が2026年の収益の37.7%を占め、アジア太平洋は2032年までにCAGR 7.8%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 老朽化したパイプラインネットワークとライフエクステンションサービス | +2.5% | 世界全体、特に北米と欧州で顕著 | 中期(2〜4年) |
| パイプラインインテグリティおよびメタン排出規制 | +1.2% | 北米と欧州 | 短期(2年以内) |
| 越境パイプライン拡張と中流投資 | +1.5% | アジア太平洋、中東・アフリカ、北米 | 中期(2〜4年) |
| デジタルツイン、AI分析、予知保全 | +0.8% | 世界全体、北米とアジア太平洋で早期の成果 | 中期(2〜4年) |
| 水素および二酸化炭素パイプラインの準備 | +0.7% | 欧州、英国、北米 | 長期(4年以上) |
| 非ピギャブルおよびオフショア資産の自律検査 | +0.6% | 北海、メキシコ湾、アジア太平洋オフショアエリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ライフエクステンションサービスを必要とする老朽化パイプラインネットワーク
老朽化したインフラは、石油・ガスパイプラインサービス市場におけるインテグリティ管理業務の中心的な需要源であり続けてます。米国の多くの輸送システムは1950年代から1970年代にかけて稼働を開始しており、腐食制御、修理、隔離、適合性審査に対する継続的な需要を生み出しています。APCAの調査によると、利用可能な熟練建設労働力は2000年の44,682人から2025年には35,431人に減少した一方、メンテナンスが必要なネットワークは拡大し続けています。オペレーターは、より明確なメンテナンススケジュールと専門クルーへの安定したアクセスを提供する複数年のインテグリティ契約に、より多くの業務を委ねることで対応しています。このアプローチは、単一のプログラム内で欠陥の診断、修理の実施、コンプライアンスの文書化を行えるプロバイダーに有利です。また、人員の露出を減らすために自律検査が活用できる、アクセスが困難なラインやオフショアラインの業務も支援します。
パイプラインインテグリティおよびメタン排出規制の強化
2025年1月のパイプラインおよび危険物安全局(Pipeline and Hazardous Materials Safety Administration)の規則は、米国のガスパイプライン施設を対象とした漏洩検知、修理、ブローダウン件を定めました。[1] パイプラインおよび危険物安全局はまた、2025年8月に定期基準更新第II版(Periodic Standards Update II)を発行し、2026年1月から有効な連邦安全規制に19の更新された業界基準を組み込みました。これらの要件により、輸送および配送資産全体にわたる検査計画、データ収集、修理実施の必要性が高まっています。EU規則2024/1789は、将来のネットワーク開発に影響する計画規定を含む、再生可能ガス、天然ガス、水素ネットワークに関する規則を定めました。[2] 石油・ガスパイプラインサービス市場は、コンプライアンスプログラムが検査を定期的なタスクから文書化・管理されたプロセスへと転換する場合に恩恵を受けます。2025年の米国廃棄物排出課金(Waste Emissions Charge)の廃止により一つのコスト層が取り除かれましたが、パイプラインおよび危険物安全局の基本的なパイプライン安全要件は変更されませんでした。
越境パイプライン拡張と中流投資
新規輸送ラインは、稼働開始前およびその後の初期操業年において業務を生み出しま。国際エネルギー機関(International Energy Agency)は、2025年に年間900億立方メートル超のLNG液化能力が最終投資決定に達したと報告しました。この建設パイプラインは、石油・ガスパイプラインサービス市場における水圧試験、ゲージング、脱水、窒素乾燥、ベースラインインラインインスペクションの需要を支えています。アブダビ国営石油会社(Abu Dhabi National Oil Company)ガス部門は、2025年1月にルワイスLNG供給インフラ向けに2.1 ビリオン 米ドルの契約を締結し、輸送パイプラインおよび圧縮業務を含みます。中東の大規模プログラムとLNG関連の北米システムは、機材と有資格スタッフを大規模に動員できる請負業者に機会を集中させています。越境システムはまた、複数のオペレーター、請負業者、規制体制が関与するため、より一貫した記録と手順を必要とします。
デジタルツイン、AI分析、予知保全の採用
デジタルツールは、石油・ガスパイプラインサービス市場においてオペレーターが検査結果を活用する方法を変えています。2025年の査読済み研究では、物理モデリングとデータ同化を組み合せて漏洩、腐食、閉塞をより高精度で特定するデジタルツインアプローチが説明されています。インラインインスペクションデータを資産記録と統合することで、オペレーターは固定スケジュールだけでなくリスクに基づいて修理を優先できます。これは、フィールドサービスと並行して透明なデータガバナンス、欠陥分類、リスクモデルを提供できるサプライヤーに有利です。プレコミッショニングデータは、長期予知保全プログラムの最初の記録となる場合により大きな価値を持ちます。デジタル提供能力を持たないプロバイダーは個別の検査業務では引き続き活動できますが、長期プログラムの競争では困難に直面します。同じ能力は、水素または二酸化炭素(CO2)サービス向けのレガシー資産の評価にも活用できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 設備投資の循環性とメンテナンス予算の遅延 | -0.9% | 世界全体、特に石油収入依存型経済で顕著 | 短期(2年以内) |
| 高度な検査・監視システムの高い初期コスト | -0.5% | 世界全体、特に中小独立系オペレーターへの影響が大きい | 中期(2〜4年) |
| 標準的な検査ツールを制限するレガシーパイプラインの形状 | -0.3% | 北米と中東 | 長期(4年以上) |
| 認定ILIインタープリターおよびインテグリティスペシャリストの不足 | -0.4% | 世界全体、北米と北西欧州で深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
設備投資の循環性と運用・メンテナンス予算の遅延
資本規律は、石油・ガスパイプラインサービス市場において裁量的な修理・監視業務を先送りにする可能性があります。国際エネルギー機関は、2025年に上流石油投資が減少し、石油加重システムに関連する支出に圧力がかかったと報告しました。オペレーターは価格低下期に非重要なメンテナンスを先送りし、その後操業条件が改善すると専門クルーを迅速に求める場合があります。これにより、検査スケジュールが過密になり、日当が上昇し、有資格労働者へのアクセスがより制限されます。Primoris Services Corporationは、困難なサイクルの後、2026年初頭に3 ビリオン 米ドルを超えるパイプライン機会ファネルを報告しており、回復活動が急速に戻ることを示しています。安全関連業務は裁量的業務よりも柔軟性が低いため、循環性はサービスの全体的な必要性を減少させるよりも、需要のタイミングと組み合わせに影響を与えます。
高度な検査・監視システムの高い初期コスト
高分解能磁束漏洩、超音波検査、音響ツールは、従来のクリーニングや基本的な検査ランよりもコストがかかる場合があります。特にラインの形状が標準ツールに適していない場合、小規模なオペレーターはスマートピグの確保が困難な場合があります。経験豊富な人材は高い賃金を要求し、継続的な認定が必要なため、労働力の課題がこの制約に加わります。石油・ガスパイプラインサービス市場はまた、認定作業者の大部分が退職年齢に近づいているため、非破壊検査(NDT)人材の不足にも直面しています。[3] 古いシステムはカスタム検査アプローチを必要とする場合があり、計画時間とコストをさらに増加させます。これらの条件は、独自のツールフリート、トレーニングシステム、および非ピギャブルラインの代替手段を提供できるプロバイダーに有利です
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
修理業務が最大の基盤を提供し、コミッショニングが拡大修理・メンテナンスは2024年の石油・ガスパイプラインサービス市場の28.7%を占めました。このシェアは、特に数十年にわたって操業してきたシステムにおける、中流および集積ネットワーク全体での継続的なライフエクステンション要件を反映しています。複合修理、ホットタップ隔離、カソード防食の復元、腐食管理は、稼働中の資産を管理するオペレーターにとって定期的な需要であり続けています。ピギングおよびクリーニングサービスは、定期メンテナンスプログラムにおいて安定した役割を維持しています。検査サービスは、スタンドアロンのフィールド業務として販売されるのではなく、ソフトウェア、データ解釈、インテグリティ計画とますます連携しています。フラッシング、化学洗浄、乾燥は、新しいラインが稼働する前や、既存システムが変更されたサービス条件に向けて準備される際に引き続き重要です。
プレコミッショニングおよびコミッショニングは、2032年までにCAGR 7.6%で拡大すると予測されており、サービスタイプセグメント内で最も速い成長率です。国際エネルギー機関は、2025年に最終投資決定に達した米国プロジェクトとして、ルイジアナLNG、コーパスクリスティトレイン8および9、ポートアーサーフェーズ2を特定しました。このようなプロジェクトは、商業操業前にクリーニング、注水、テスト、脱水、乾燥、ベースライン検査を必要とします。ベースラインデータは、オペレーターに文書化された初期状態を提供することで、後の予知保全の意思決定を改善します。水素および二酸化炭素(CO2)の用途は、水分制御、パージ、材料検証の要件を追加します。廃止措置は、後期のオフショアおよびオンショア資産が有効な操業寿命の終わりに達する場合に、引き続きサービス需要を支えます。



パイプラインタイプ別:
原油システムが最大のポジションを保持し、ガスラインが拡大原油パイプラインは2024年の石油・ガスパイプラインサービス市場シェアの32.3%を占めました。パーミアン盆地、ガルフコースト、中東の高スループットシステムは、定期的なピギング、腐食管理、隔離、修理サポートを必要とします。サウジアラビアの東西パイプラインのスループットは2025年に1日700万バレルに増加し、ビジョン2030のもとでのさらなる作業がネットワークのアップグレードを支えています。精製石油製品および配送パイプラインは、製油所操業と都市配送システムに関連した安定したサービス基盤を提供します。逐次バッチ処理と製品品質要件は、経験豊富な請負業者に有利な運用上の要求を追加します。石油・ガスパイプラインサービス市場は、新規建設だけでなく、確立された原油および製品ネットワークの日常的な信頼性にも依存しています。
天然ガスパイプラインは2032年までにCAGR 7.2%で成長すると予測されています。LNG関連インフラと国内ガスネットワークの開発は、稼働開始前後のテストおよびインテグリティサービスの需要を支えています。中国の四川・福建ガスパイプラインは、4,269kmのルート長と年間200億立方メートルの容量を持ち、新規ネットワーク追加の規模を示しています。国際エネルギー機関はまた、米国の天然ガス生産が2030年まで成長し、LNG供給のためにさらなる輸送能力が必要になると予測しています。集積および輸送ラインは、コミッショニング業務と継続的な検査プログラムの両方を必要とします。ガスラインの成長は石油ネットワークの修理需要を置き換えるものではなく、プロジェクトの組み合わせをより大規模なコミッショニング業務へとシフトさせます。
セクター別:
中流が現在の需要と成長の両方をリード中流は2024年の収益の61.9%を占め、2032年までにCAGR 7.3%で成長すると予測されています。このポジションは、セクター内の輸送、集積、貯蔵、LNG関連資産の集中を反映しています。中流業務の石油・ガスパイプラインサービス市場規模は、新規ガス容量と既存ラインの義務的インテグリティプログラムによって支えられています。49 CFR第192部および第195部に基づく米国規制は、オペレーターの検査および文書化要件を強化しています。確立されたコンプライアンス慣行を持つプロバイダーは、より広範な複数年の業務範囲を競うことができます。中流オペレーターはまた、規制当局および内部資産チームへの信頼性の高い報告とフィールドサービスを調整できる請負業者を重視します。
上流活動は、集積ラインのコミッショニング業務と生産フィールド周辺のフローアシュアランスサービスを支えています。国際エネルギー機関は、2025年の上流石油・ガス支出の40%が既存フィールドの減退を遅らせることに向けられたと報告しており、関連する集積システムのメンテナンスの重要性を維持しています。下施設は、製油所プロセス配管の定期的な検査と再検証を必要とします。API 510およびAPI 570の慣行は、これらの環境における圧力機器と配管インテグリティの管理に引き続き関連しています。高度な非破壊検査は、標的を絞ったテストとより情報に基づいたメンテナンス計画を可能にすることで、停止リスクを軽減できます。3つのセクターは異なる操業条件を持ちますが、いずれも資産状態と修理品質の信頼できる証拠を必要とします。

地域分析
北米
北米は2026年の石油・ガスパイプラインサービス市場シェアの37.7%を占めました。このポジションは、大規模な既設ネットワークと、米国のパイプラインおよび危険物安全局(PHMSA)が主導する詳細なパイプライン安全フレームワークを反映していま。定期基準更新第II版(Periodic Standards Update II)は、2026年1月から規制フレームワークに19の更新された基準を導入しました。これらのコンプライアンス要件は、ベースライン評価、漏洩検知、記録管理、修理の需要を高めています。国際エネルギー機関は、米国の天然ガス供給が2030年まで増加し、ガルフコーストのLNG輸出廊に追加インフラが必要になると予測しています。デジタル記録とリスクベースの業務計画は、オペレーターが安全義務と大規模な建設プログラムのバランスを取る中で、ますます重要になっています。
アジア太平洋
アジア太平洋は2032年までにCAGR 7.8%で拡大すると予測されています。新規ガスネットワークとLNG関連建設は、石油・ガスパイプラインサービス市場における将来のコミッショニング需要の中心に同地域を位置づけています。中国の2025年インフラ措置は、石油・ガス施設の計画、建設、操業に対応し、ネットワーク開発のより明確な政策フレームワークを確立しています。[4] 中国はまた、非金属石油・ガス輸送パイプラインのインテグリティ管理に関するGB/T 46543-2025を発行しました。これらの進展は、コミッショニング、検査、文書化れたインテグリティプロセスの専門知識を持つプロバイダーの価値を高めています。新規プロジェクトは即時の稼働前業務を生み出し、その後定期的な調査と修理の需要が続きます。プロジェクト活動が拡大するにつれて、異なる国家基準とサプライチェーンにわたって操業できる請負業者がより有利な立場に置かれます。
欧州、中東・アフリカ、南米
欧州のパイプラインサービス需要は、老朽化したガスシステムと、選択された回廊を新しいガスに対応させる必要性によって影響を受けています。規則2024/1789は、関連する輸送システムオペレーターに10年間のネットワーク開発計画を義務付け、将来のガスおよび水素ネットワークのエンジニアリングおよび資格認定業務を支えています。ナショナルガストランスミッション(National Gas Transmission)は、水素および二酸化炭素インフラ計画を含むプロジェクトユニオン(Project Union)およびSCO2Tコネクト(SCO2T Connect)について市場と協議しています。中東は、ガス拡張およびLNG原料プロジェクトから大規模なコミッショニング機会を提供しています。ADNOCスのルワイス受注は、計画された輸出施設に関連したパイプライン建設および圧縮要件を支えています。南米は、オフショアおよび非在来型資源を中心にプロジェクト活動を維持しており、パイプライン設置後にテスト、稼働開始、インテグリティ業務が必要です。これらの多様な地域は、オフショア、越境、転用システムにわたって専門スキルを適用できるプロバイダーへの需要を生み出しています。
競合環境
市場集中度
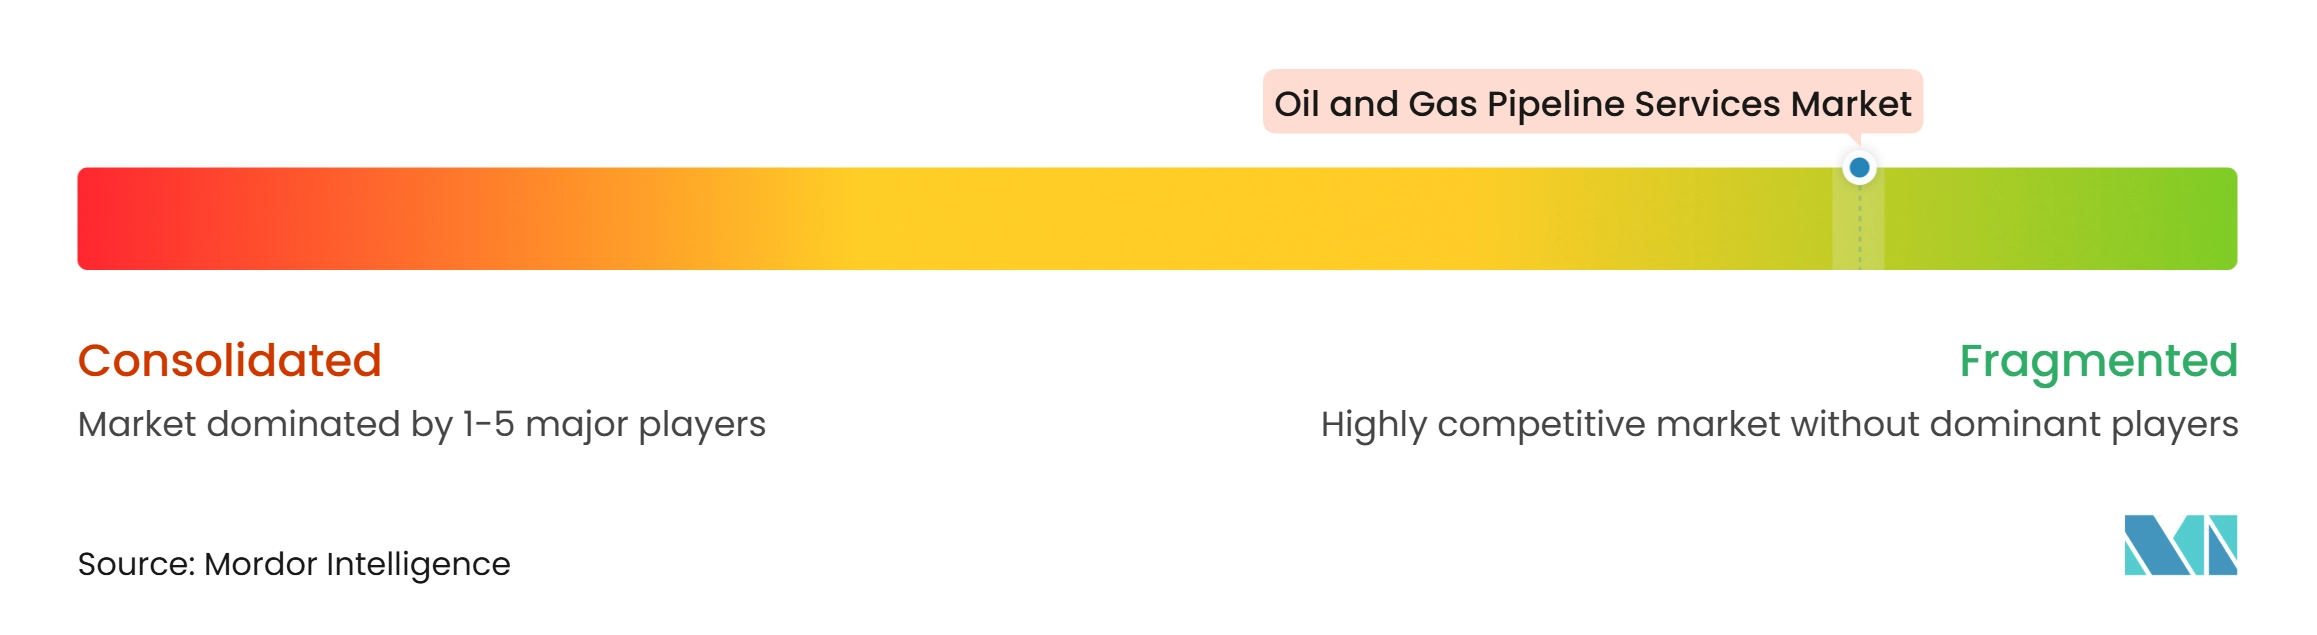
石油・ガスパイプラインサービス市場は断片化しており、統合サービス会社、EPCI請負業者、専門検査プロバイダーがバリューチェーンの異なる部分に対応しています。Baker Hughesは、プロセスおよびパイプラインサービス(Process and Pipeline Services)を、産業・エネルギー技術(Industrial and Energy Technology)ポートフォリオ内のプレコミッショニング、メンテナンス、インラインインスペクションをカバーするビジネスとして位置づけています。SLB、Halliburton、TechnipFMC、Saipem、Subsea 7、McDermott、KBR、Worley、ROSEN Group、NDT Global、T.D. Williamson、MISTRAS Group、STATS Group、EnerMech、Primoris Services Corporation、Applus+、Woodは関連するサービス分野で活動しています。競争は契約タイプによって異なり、大規模なオフショアプロジェクトはEPCI能力を必要とする一方、インテグリティプログラムは診断ツール、データ解釈、フィールドアクセスに依存します。大手プロバイダーはサービスをバンドルできる一方、専門企業は検査・隔離技術の性能で競います。購買担当者は通常、受注決定前に安全性能、技術認定、動員能力、報告品質を評価します。
デジタル能力は、石油・ガスパイプラインサービス市場において重要な差別化要因になりつつあります。T.D. Williamsonは2025年1月に、複雑な脅威検出への投資反映し、円周方向応力腐食割れ評価のためのインラインインスペクション性能仕様を発表しました。MISTRAS Groupは2025年に、デジタルツイン、リスクモデリング、IoTモニタリング、状態データを組み合わせたプラットフォームを立ち上げ、より統合されたインテグリティプログラムを支援しています。ROSEN Groupは将来の燃料および転換コンサルタンシーに関連するサービスを提供しており、変化する業務要件を持つパイプラインの業務に向けて位置づけられています。これらの動向は、請負業者が物理的なツールフリートだけでなく、資産インテリジェンスの品質においても競争するようになっていることを示しています。小規模企業はローカル業務では競争力を維持できますが、高い機材コストと人員要件が、フルスコーププログラムを提供する能力を制限する可能性があります。
地理的な能力も、石油・ガスパイプラインサービス市場における競争結果を形成します。Subsea 7は2025年9月に、アラムコとの長期契約のもと、106kmのインフィールドおよび輸出パイプラインをカバーするサウジアラビアオフショア約を受注しました。Saipemは2025年4月に、中東およびガイアナでの業務(損傷した海底パイプラインの修理業務を含む)として720 ミリオン 米ドル相当の契約を受注しました。STATS Groupは2025年4月に3年間のマレーシア隔離契約を確保し、地域サービスプレゼンスを拡大しました。これらの受注は、実績ある現地実行力、確立されたクライアント関係、専門機材の優位性を示しています。これらの強みをデジタルインテグリティサービスと組み合わせるプロバイダーは、長期プログラムの受注においてより有利な立場に置かれます。
石油・ガスパイプラインサービス産業リーダー
-
Baker Hughes Company
-
ROSEN Group
-
T.D. Williamson, Inc.
-
NDT Global GmbH & Co. KG
-
STATS Group
- 注:主要企業の掲載順は順位を示すものではありません。
石油・ガスパイプラインサービス市場 このレポートでカバーされる企業
- Applus+ (Applus Services, S.A.)
- Baker Hughes Company
- Bechtel Corporation
- EnerMech Ltd.
- Fluor Corporation
- Halliburton Company
- John Wood Group PLC
- KBR, Inc.
- McDermott International
- MISTRAS Group, Inc.
- NDT Global GmbH & Co. KG
- Primoris Services Corporation
- ROSEN Group
- Saipem S.p.A.
- SLB (Schlumberger Limited)
- STATS Group
- Subsea 7 S.A.
- T.D. Williamson, Inc.
- TechnipFMC plc
- Worley Limited
最近の産業開発事情 石油・ガスパイプラインサービス市場
- 2026年10月:エナジートランスファーLP(Energy Transfer LP)は、バケロミッドストリームLLC(Vaquero Midstream LLC)を約2.625 ビリオン 米ドル(1.95 ビリオン 米ドルの現金と約3,330万の新規発行エナジートランスファーLP普通ユニットで構成)で買収する最終契約を締結しました。バケロミッドストリームLLCは、デラウェア盆地の主要エリアにサービスを提供する約300マイルの天然ガス集積および域内輸送パイプラインと、ケイマス処理コンプレックス(Caymus Processing Complex)を含む中流事業を運営しています。
- 2026年10月:テクニカス・レウニダスSA(Técnicas Reunidas SA)は、カナダのブリティッシュコロンビア州におけるコースタルガスリンク(Coastal GasLink)天然ガスパイプラインプロジェクトのフェーズ2に対するエンジニアリング・調達・建設管理(EPCM)サービスを提供するため、LNGカナダ(LNG Canada)から2億ユーロ超の契約を確保しました。プロジェクトには、5つの追加圧縮ステーションの建設と、天然ガス輸送能力を増加させるための既存パイプライン施設の改修が含まれます。
- 2026年8月:エンブリッジ社(Enbridge Inc.)は、ウィスコンシン州アイアン郡で約31,000バレル(130万ガロン)の天然ガス液体が放出された後、ライン5(Line 5)原油・天然ガス液体パイプラインのサービス復旧に向けた進捗を発表しました。この事故は、無人の下請け業者のフラットベッドトラックがバルブ工事中に掘削現場に転落し、パイプラインに衝突したことで発生しました。
- 2026年3月:ランプレルPLC(Lamprell PLC)は、インドにおけるオイル・アンド・ナチュラル・ガス・コーポレーション(Oil & Natural Gas Corporation、ONGC)からパイプライン交換プロジェクト(PRP-IX)の契約を受注しました。プロジェクトは、ムンバイハイ、ニーラム・ヒーラ、バッセイン、サテライトフィールドを含むオイル・アンド・ナチュラル・ガス・コーポレーションの西部オフショア資産全体で、約285kmの海底パイプラインの交換および置を含みます。
世界の石油・ガスパイプラインサービス市場レポートの範囲
石油・ガスパイプラインサービスは、エネルギー資源を安全に輸送するために必要なエンジニアリング、建設、メンテナンス、監視ソリューションをカバーしています。この産業は、パイプライン設計、ルート調査、溶接、ならびに定期的な構造検査と緊急修理を担います。スマートピギングやリアルタイムデータモニタリングなどの技術は、漏洩防止、腐食管理、操業効率の維持に使用されます。これらのサービスは、生産地から消費者まで石油、ガス、精製製品の継続的で安全かつ確実な流れを確保するインフラリンクを提供します。
世界の石油・ガスパイプラインサービス市場は、サービスタイプ別にプレコミッショニングおよびコミッショニングサービス、ピギングおよびクリーニングサービス、検査サービス、フラッシングおよび化学洗浄サービス、乾燥サービス、修理・メンテナンスサービス、廃止措置サービスにセグメント化されています。パイプラインタイプ別では、原油パイプライン、天然ガスパイプライン、精製石油製品パイプライン、集積および輸送パイプライン、配送パイプラインにセグメント化されています。セクター別では、上流、中流、下流にセグメント化されています。レポートはまた、主要地域の25カ国における世界の石油・ガスパイプラインサービス市場の市場規模と予測もカバーしています。各セグメントについて、市場模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| レコミッショニングおよびコミッショニングサービス |
| ピギングおよびクリーニングサービス |
| 検査サービス |
| フラッシングおよび化学洗浄サービス |
| 乾燥サービス |
| 修理・メンテナンスサービス |
| 廃止措置サービス |
| 原油パイプライン |
| 天然ガスパイプライン |
| 精製石油製品パイプライン |
| 集積および輸送パイプライン |
| 配送パイプライン |
| 上流 |
| 中流 |
| 下流 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ノルウェー | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| ナイジェリア | |
| オマーン | |
| その他の中東・アフリカ |
| サービスタイプ別 | レコミッショニングおよびコミッショニングサービス | |
| ピギングおよびクリーニングサービス | ||
| 検査サービス | ||
| フラッシングおよび化学洗浄サービス | ||
| 乾燥サービス | ||
| 修理・メンテナンスサービス | ||
| 廃止措置サービス | ||
| パイプラインタイプ別 | 原油パイプライン | |
| 天然ガスパイプライン | ||
| 精製石油製品パイプライン | ||
| 集積および輸送パイプライン | ||
| 配送パイプライン | ||
| セクター別 | 上流 | |
| 中流 | ||
| 下流 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ノルウェー | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| ナイジェリア | ||
| オマーン | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
石油・ガスパイプラインサービスの2032年の予測値は?
このセクターは2027年からCAGR 6.91%で成長し、2032年までに41.78 ビリオン 米ドルに達すると予測されています。
パイプラインサービスで最も速く成長しているサービスタイプは何ですか?
プレコミッショニングおよびコミッショニングは、LNG関連パイプライン建設に支えられ、2032年までにCAGR 7.6%で成長すると予測されています。
パイプラインインテグリティサービスがより重要になっている理由は何ですか?
老朽化したシステム、規制要件、漏洩検知規則が、検査、データ管理、修理、文書化されたコンプライアンスへの需要を高めています。
最も高い成長見通しを持つパイプラインカテゴリーはどれですか?
天然ガスパイプラインは、ガスネットワークとLNG供給インフラの拡大に伴い、2032年までにCAGR 7.2%で成長すると予測されています。
パイプラインサービスで最も高い成長率を持つ地域はどこですか?
アジア太平洋は、新規ガスインフラと関連するコミッショニング業務に支えられ、2032年までにCAGR 7.8%で成長すると予測されています。
パイプラインサービスプロバイダーを選定する際に最も重要な能力は何ですか?
購買担当者は通常、安全性能、技術認定、ツールの可用性、フィールド実行能力、デジタルデータ管理、報告品質を評価します。