
Taille et part du marché des services de pipelines pétroliers et gaziers
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
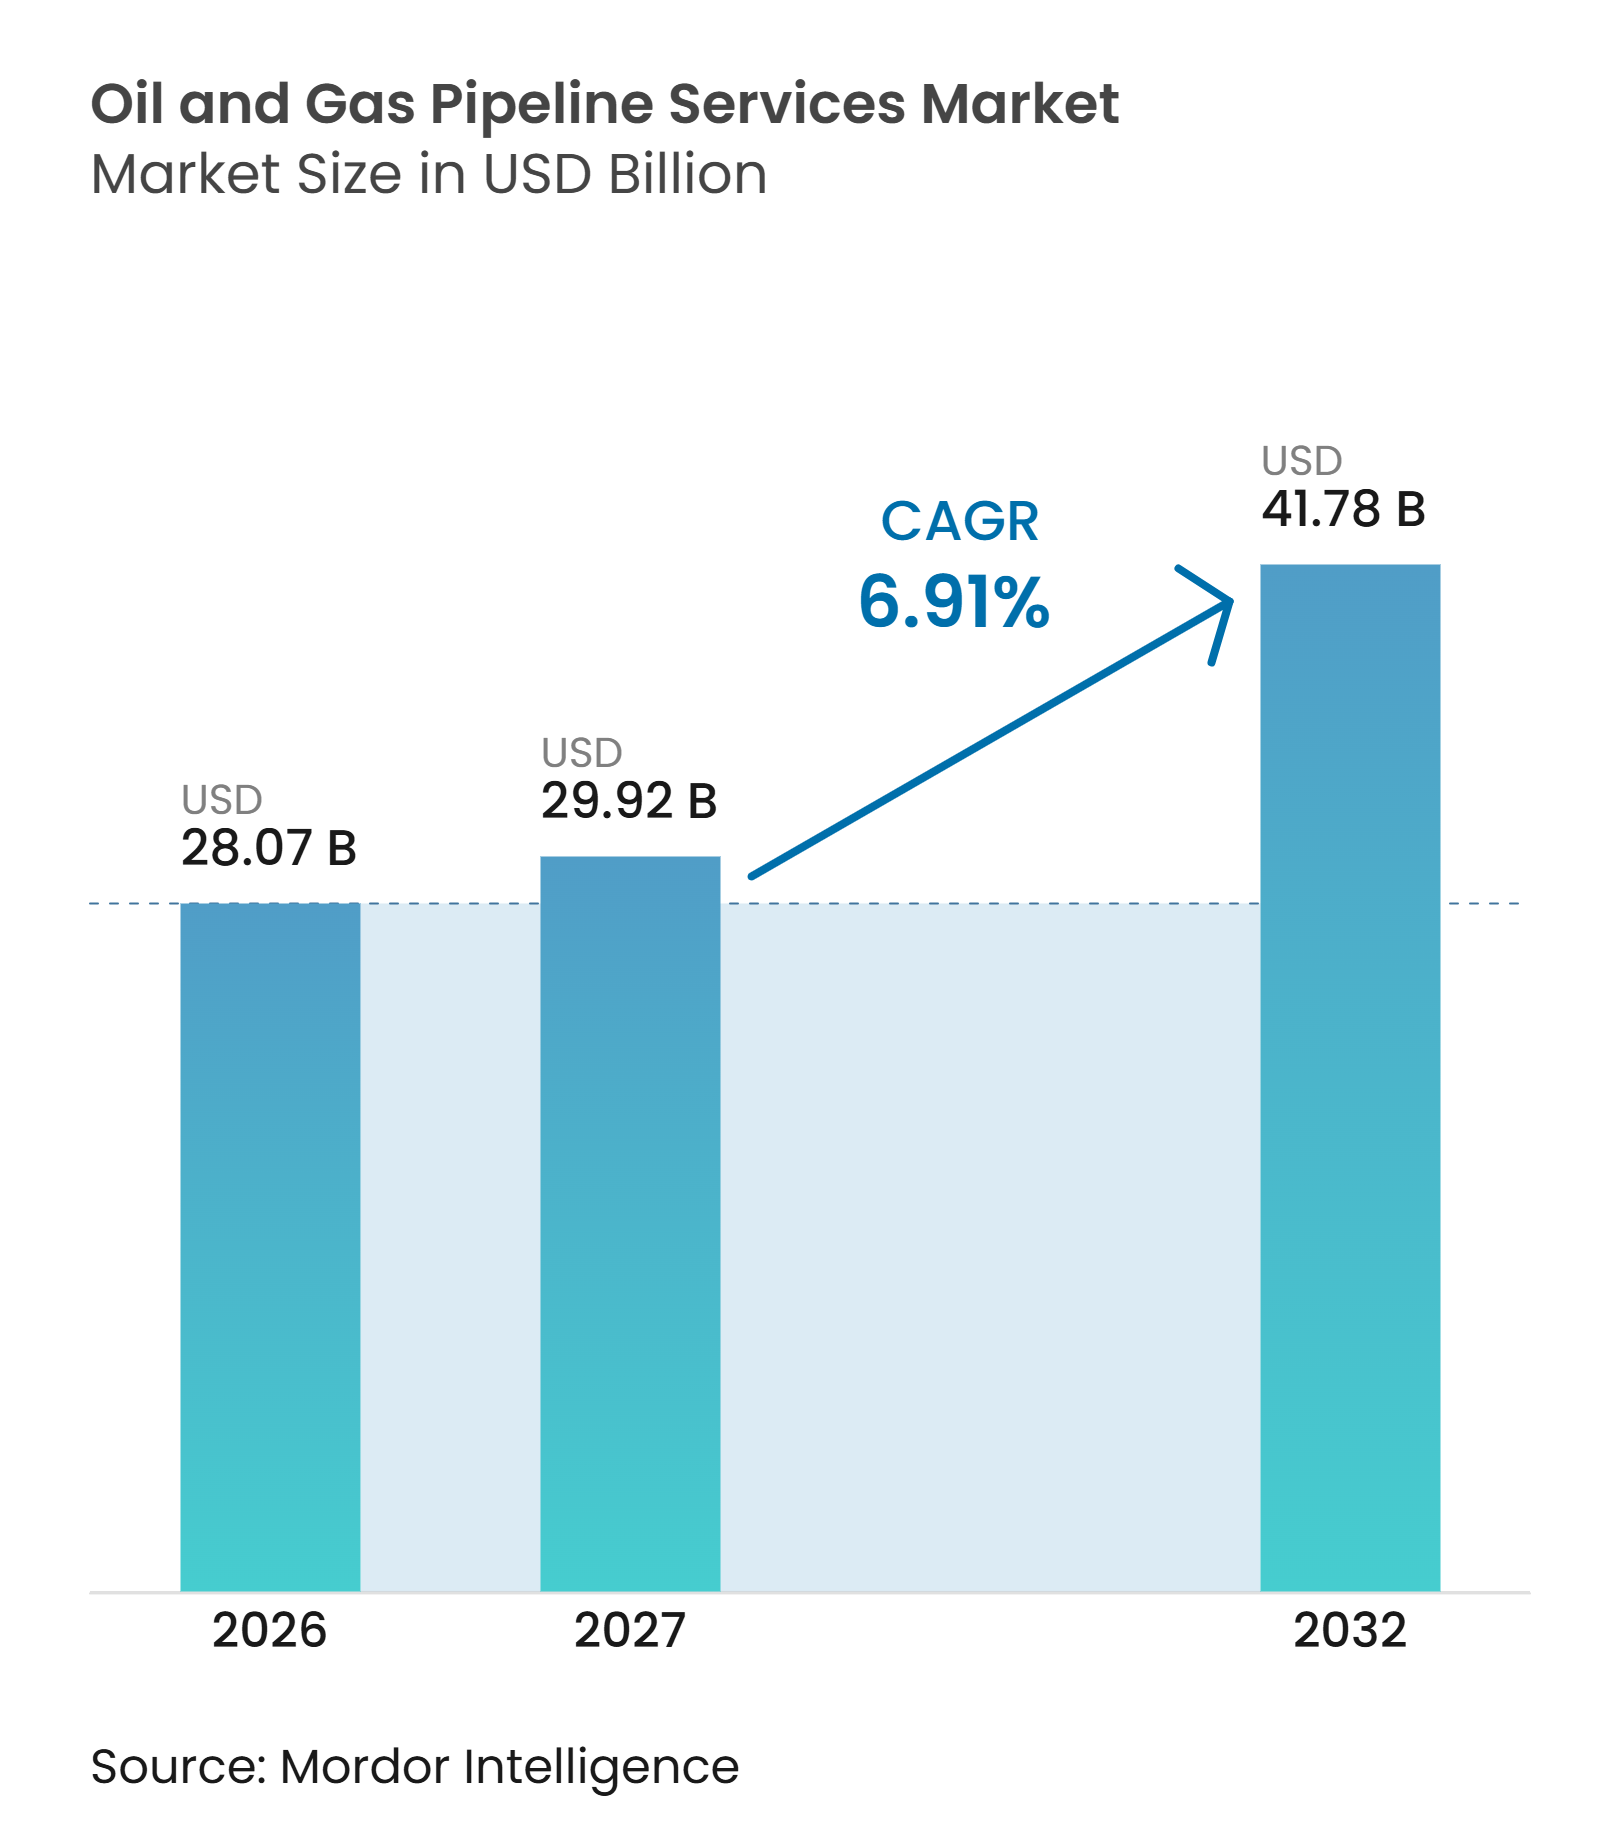
| Taille du Marché (2027) | 29.92 Milliards de dollars |
| Taille du Marché (2032) | 41.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.91 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de pipelines pétroliers et gaziers par Mordor Intelligence
Le marché des services de pipelines pétroliers et gaziers était évalué à 28,07 milliards USD en 2026 et devrait croître de 29,92 milliards USD en 2027 à 41,78 milliards USD d'ici 2032, à un CAGR de 6,91 % pendant la période de prévision (2027-2032). Le marché est soutenu par les exigences de maintenance des réseaux de pipelines vieillissants et par l'expansion de la capacité de transport de gaz liée aux installations de GNL. Les opérateurs orientent leurs dépenses vers des programmes d'intégrité qui prolongent la durée de vie des actifs tout en répondant aux exigences d'inspection et de détection des fuites. Cela crée des opportunités pour les prestataires de services capables de combiner inspection, réparations, gestion des données et travaux de mise en service dans le cadre de contrats à plus long terme. Les nouveaux projets de transport génèrent également de la demande avant les opérations, notamment le nettoyage, les tests, le séchage et l'inspection de référence. Le marché reste exposé aux retards des budgets de maintenance lorsque les prix des matières premières s'affaiblissent, bien que les obligations de sécurité et d'intégrité limitent la portée des reports à long terme.
Principaux enseignements du rapport
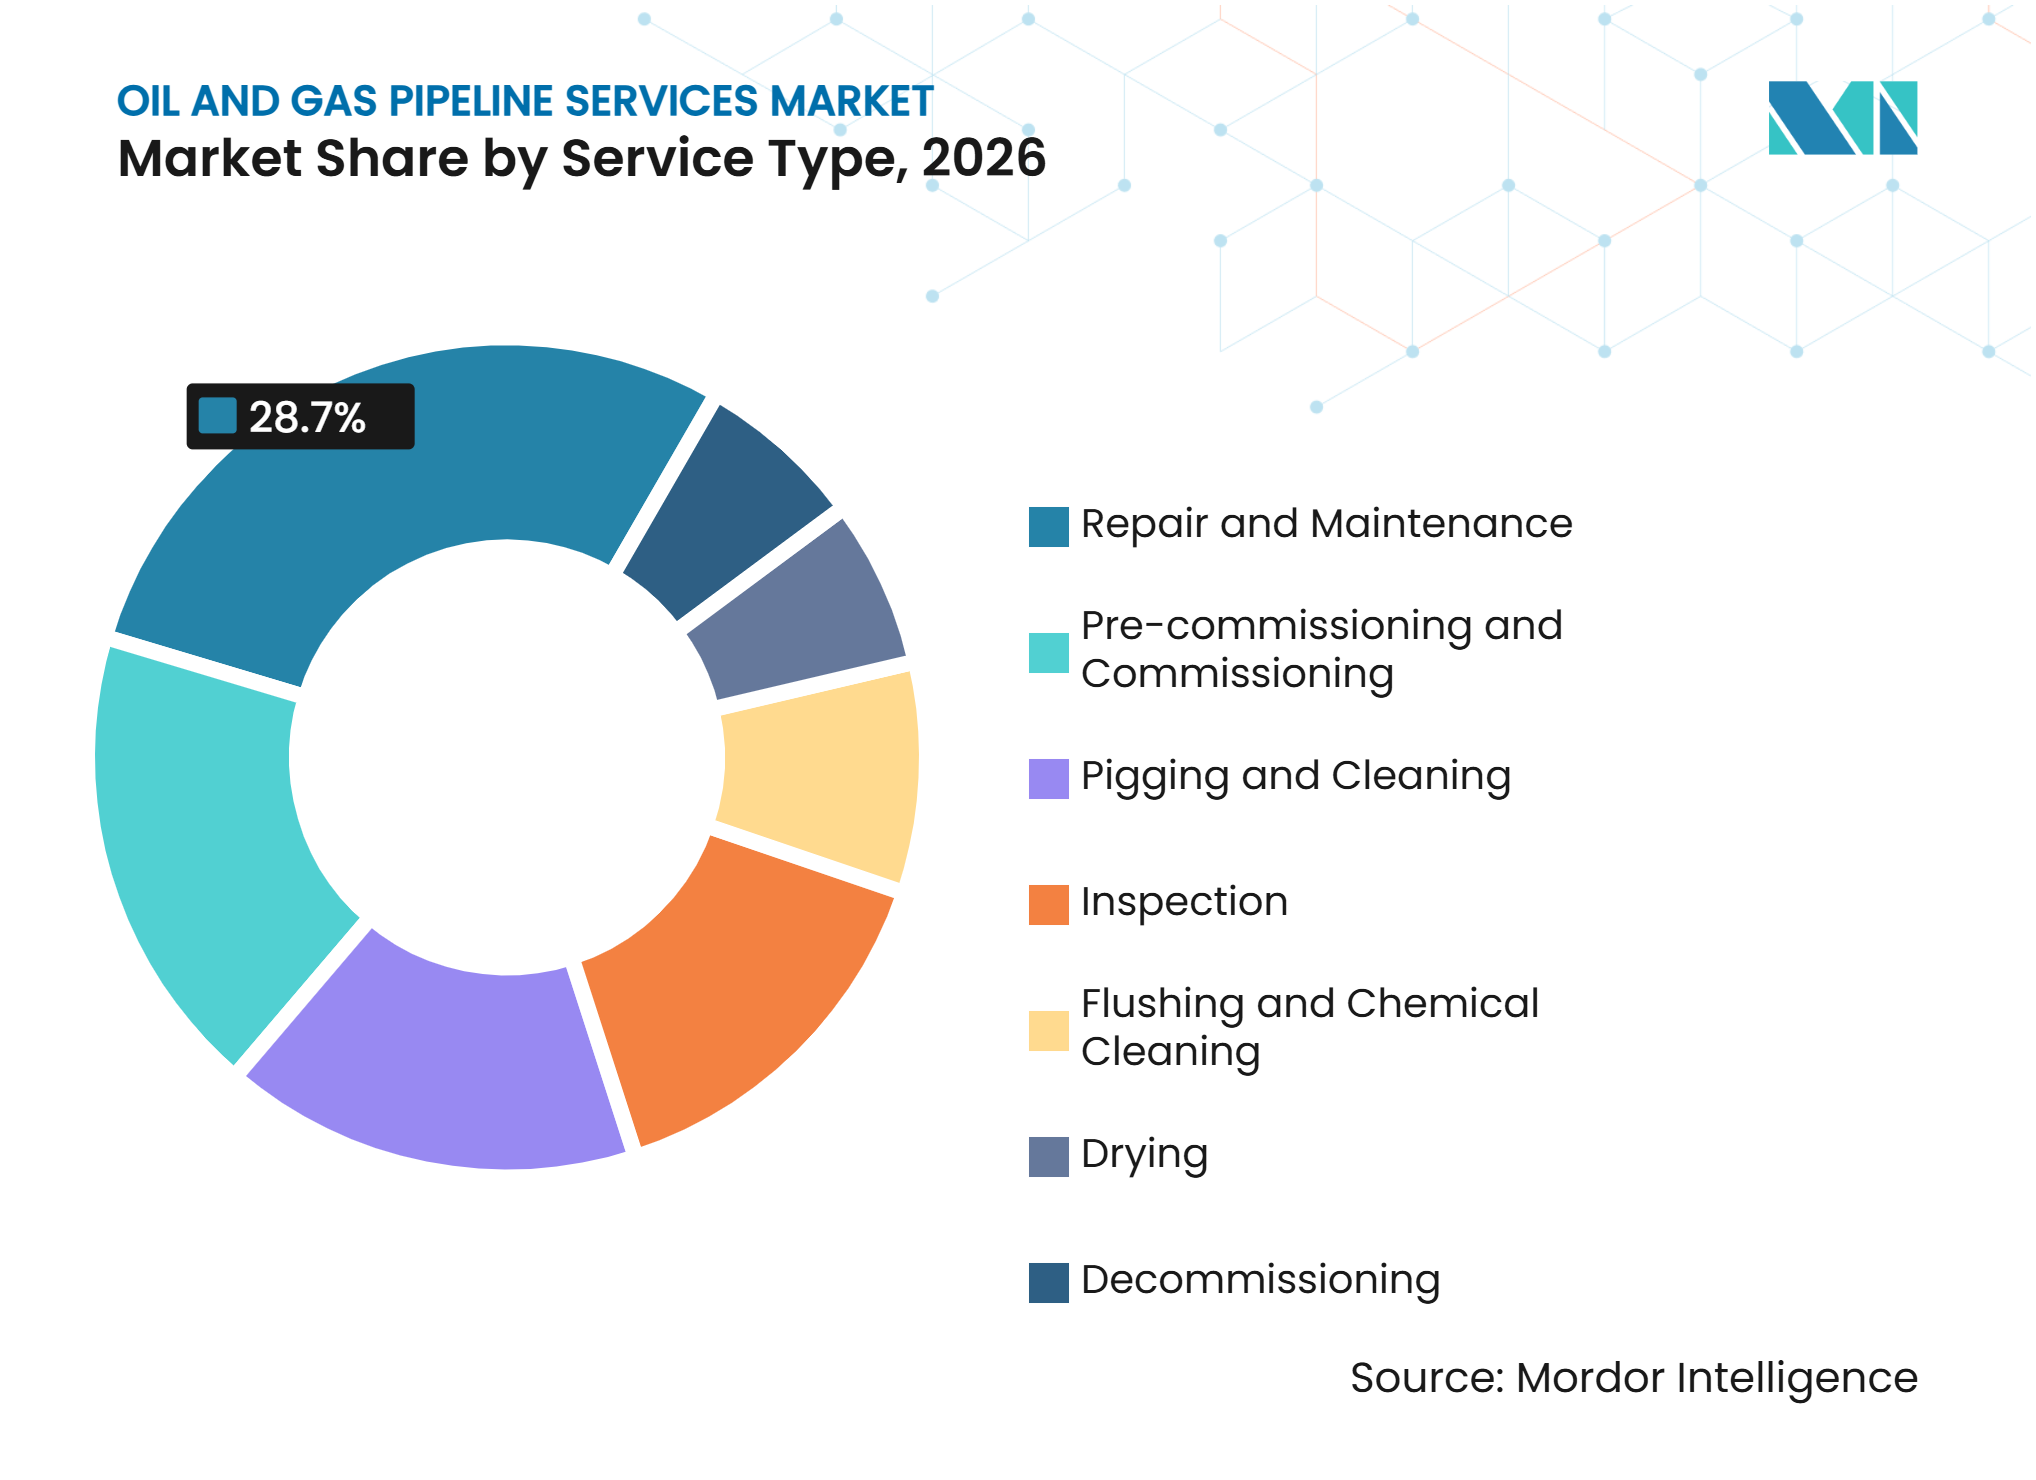
- Par type de service, la réparation et la maintenance représentaient 28,7 % des revenus en 2026, tandis que la pré-mise en service et la mise en service devraient croître à un CAGR de 7,6 % jusqu'en 2032.
- Par type de pipeline, les pipelines de pétrole brut représentaient 32,3 % des revenus en 2026, tandis que les pipelines de gaz naturel devraient croître à un CAGR de 7,2 % jusqu'en 2032.
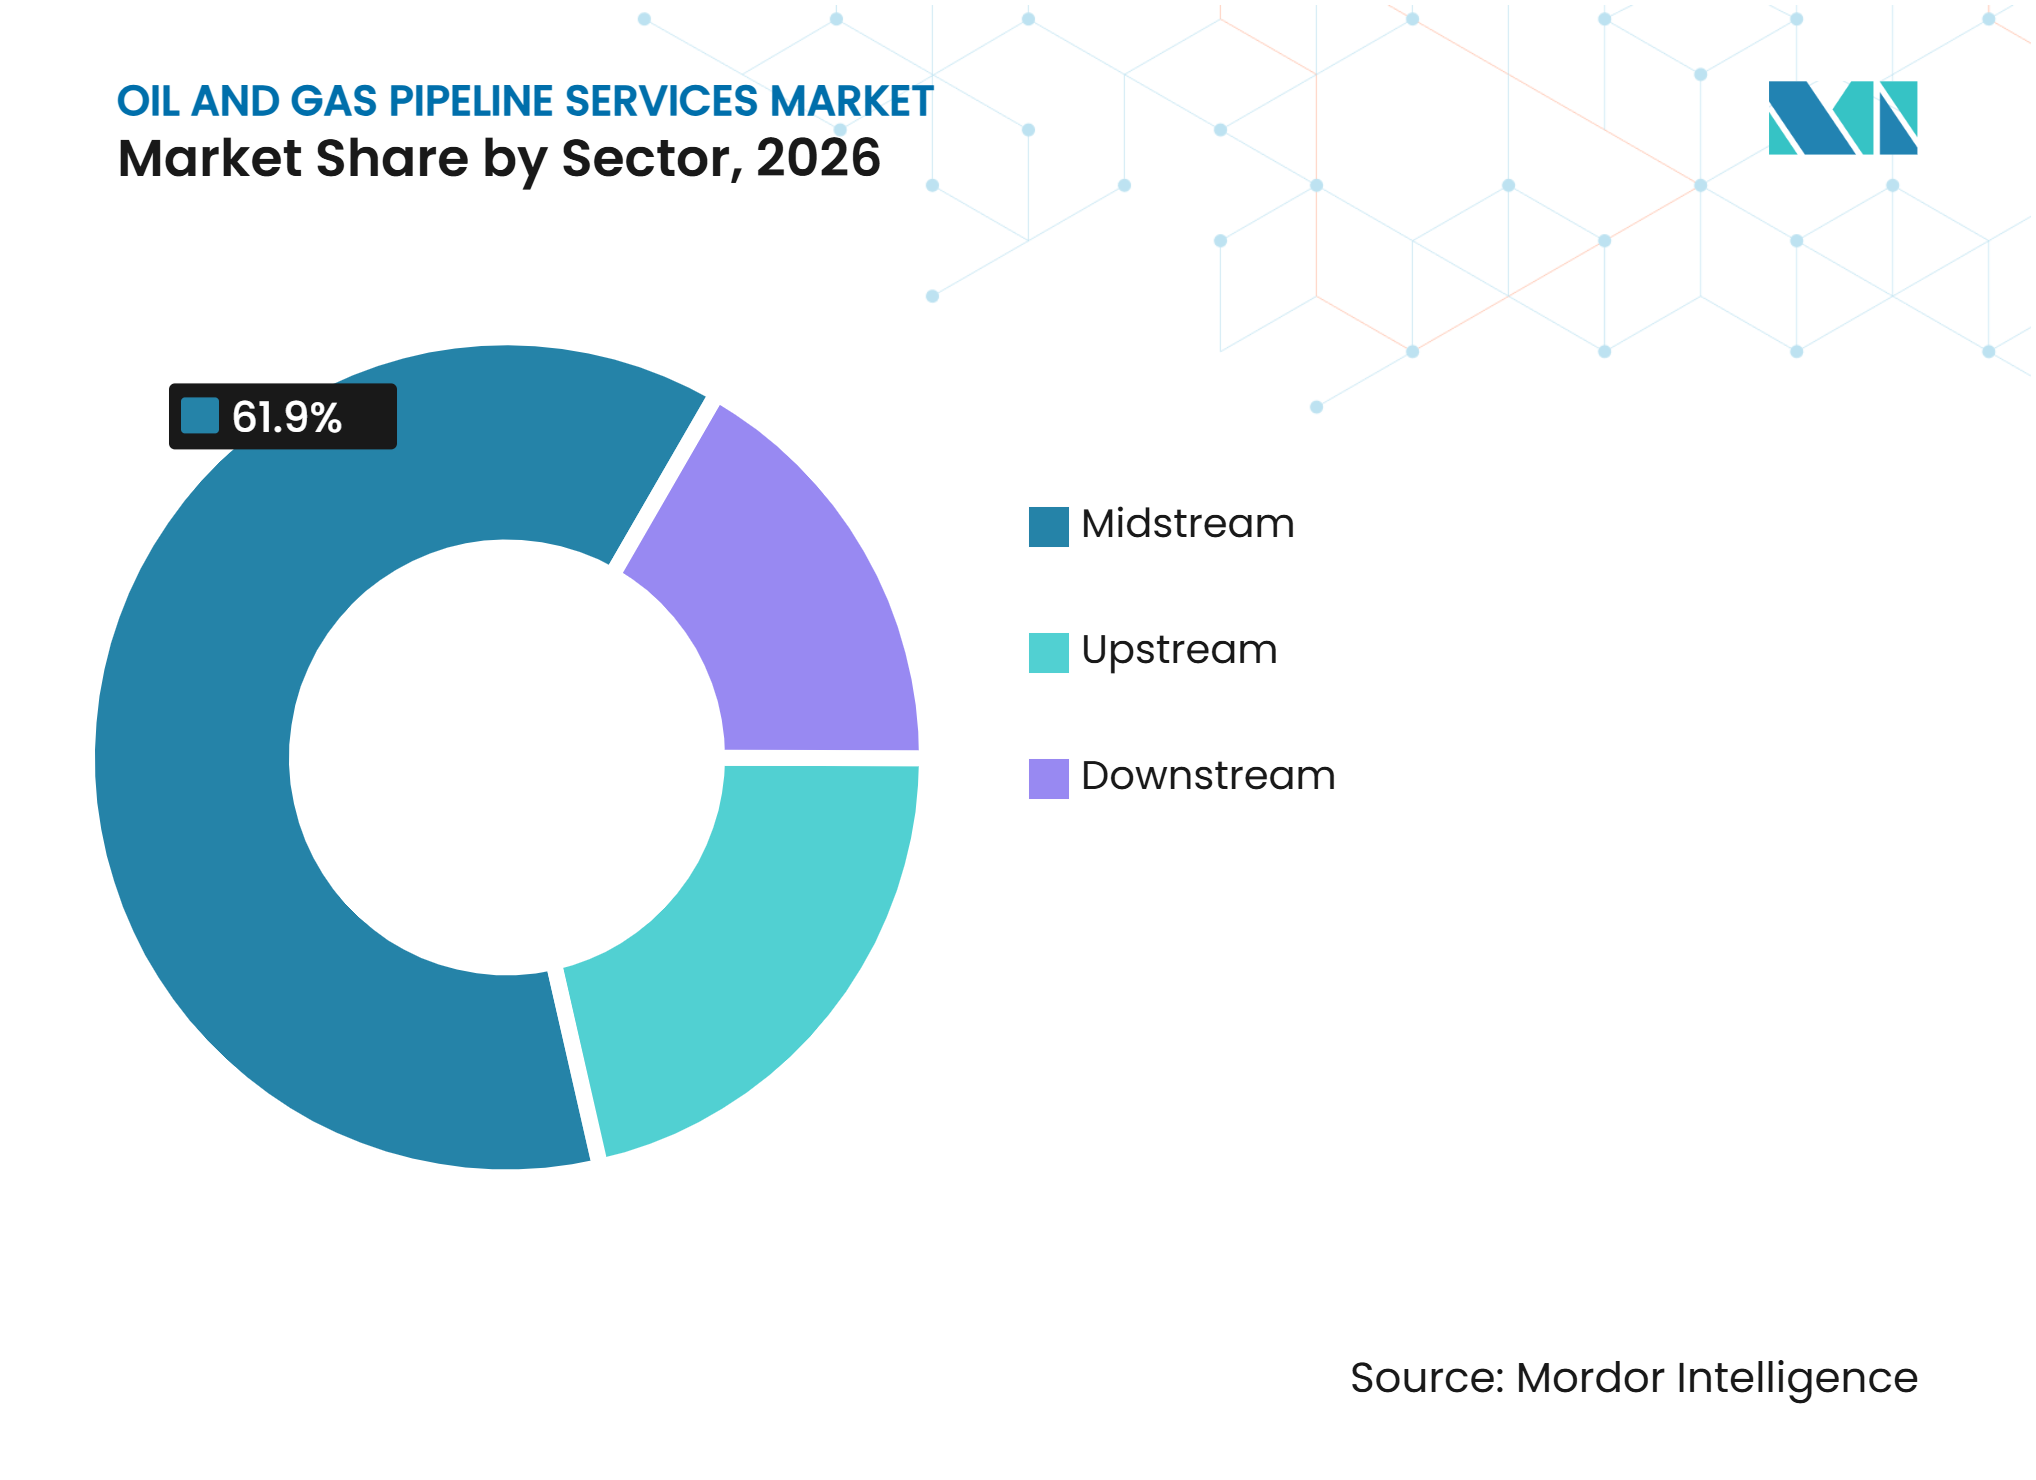
- Par secteur, le secteur intermédiaire représentait 61,9 % des revenus en 2026 et devrait croître à un CAGR de 7,3 % jusqu'en 2032.
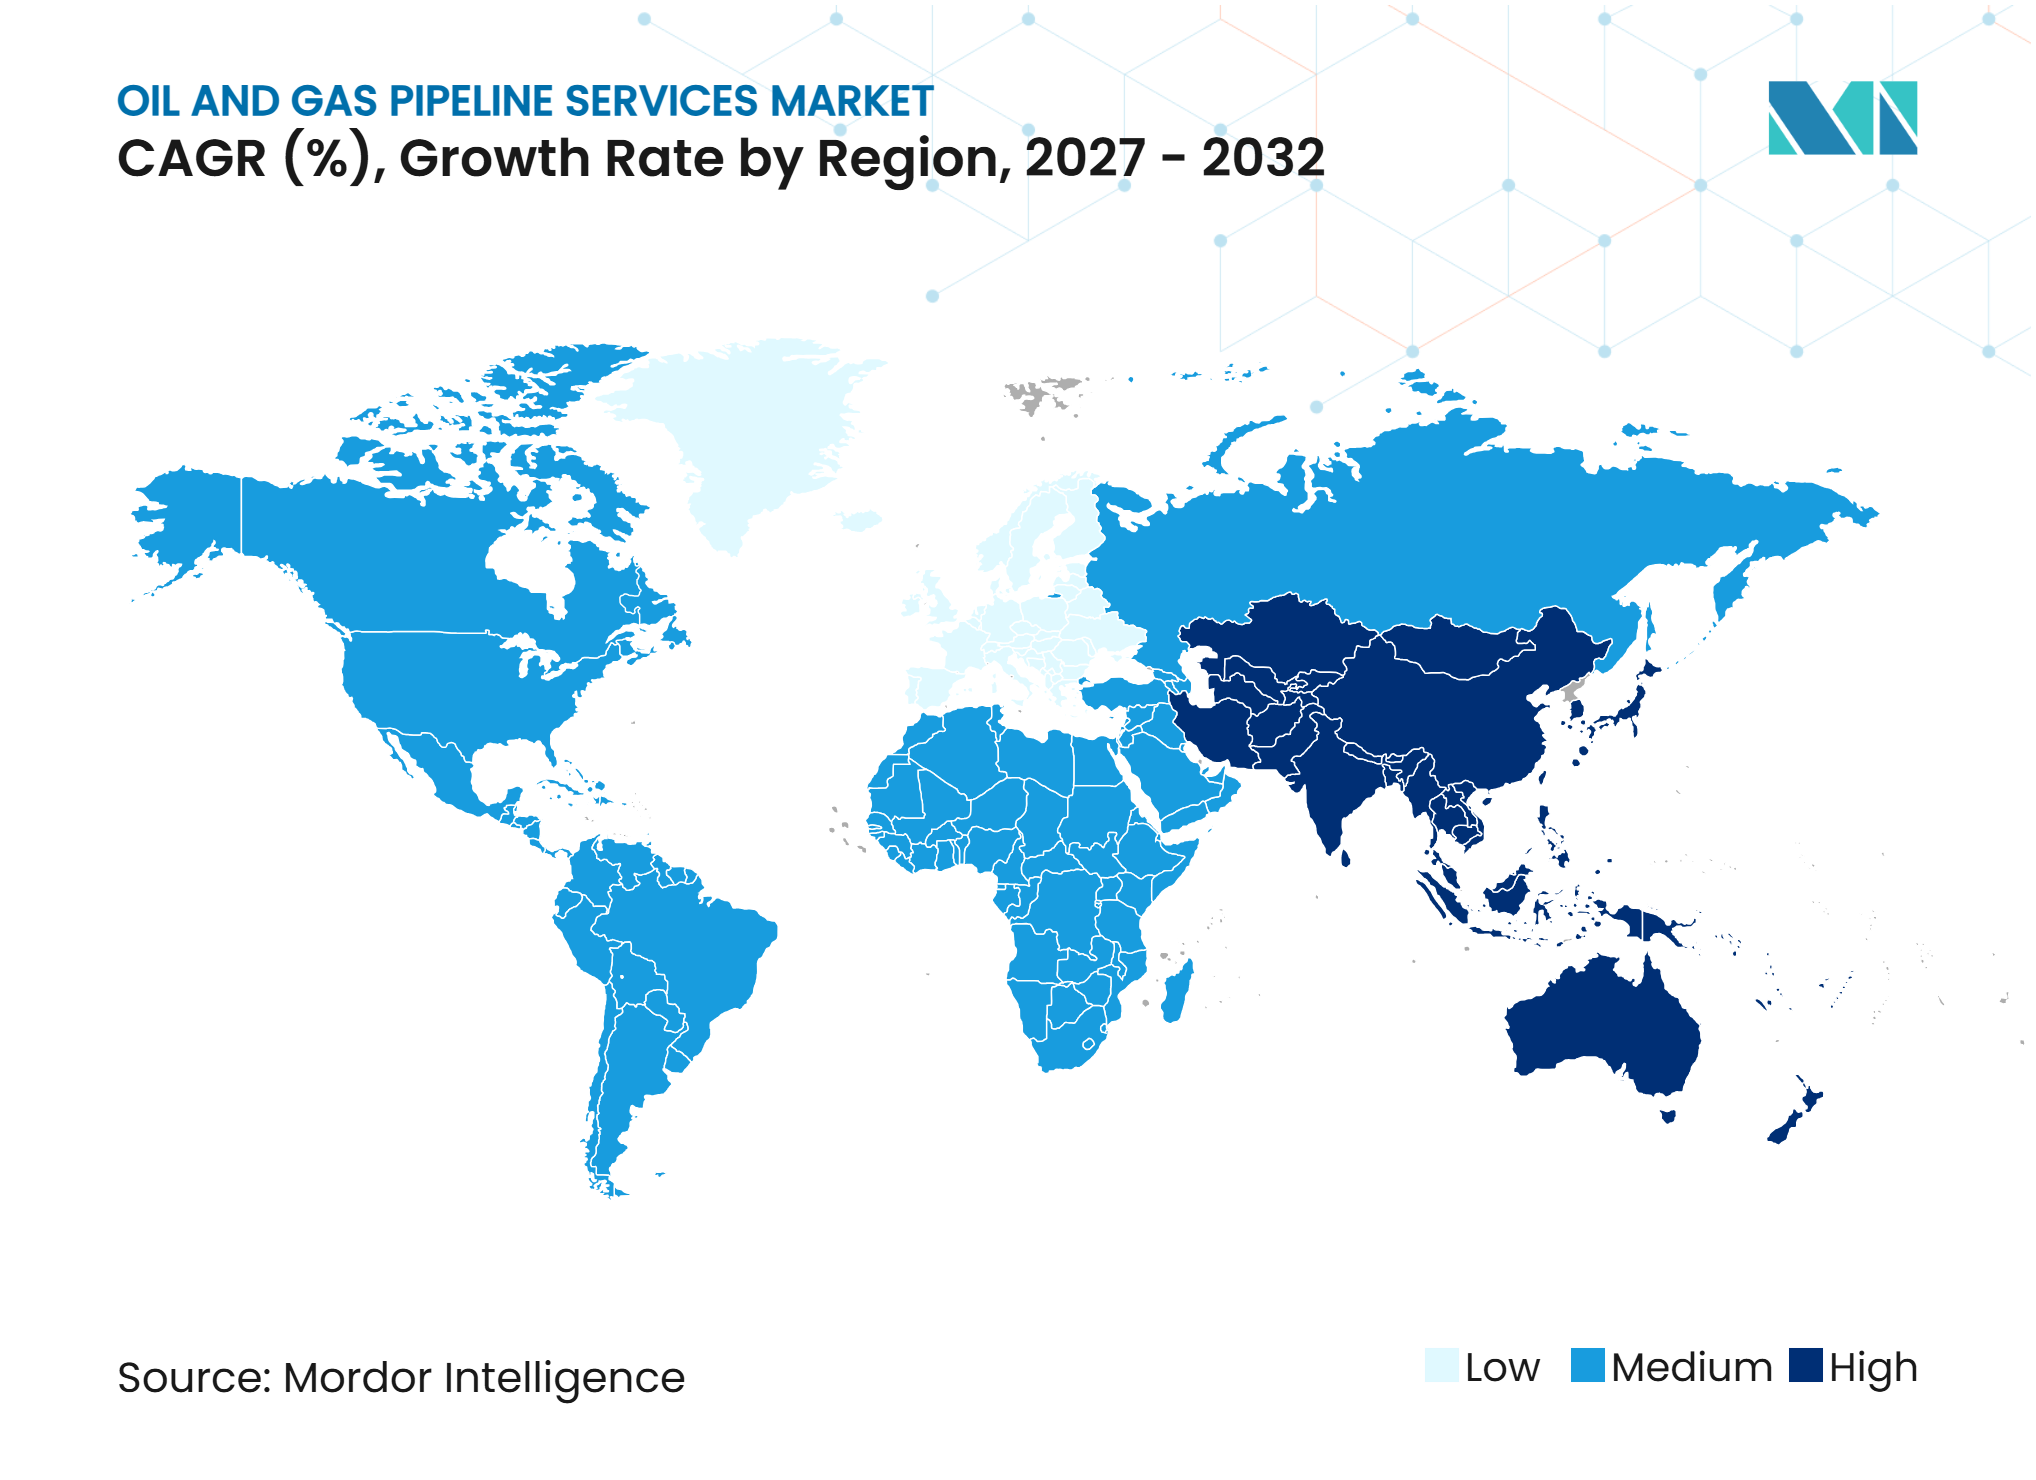
- Par géographie, l'Amérique du Nord représentait 37,7 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement des réseaux de pipelines et services de prolongation de durée de vie | +2.5% | Mondial, plus prononcé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Réglementations sur l'intégrité des pipelines et les émissions de méthane | +1.2% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Expansion des pipelines transfrontaliers et investissements dans le secteur intermédiaire | +1.5% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Nord | Moyen terme (2-4 ans) |
| Jumeaux numériques, analytique par IA et maintenance prédictive | +0.8% | Mondial, avec des gains précoces en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Préparation des pipelines à l'hydrogène et au dioxyde de carbone | +0.7% | Europe, Royaume-Uni et Amérique du Nord | Long terme (≥ 4 ans) |
| Inspection autonome pour les actifs non raclables et offshore | +0.6% | Mer du Nord, golfe du Mexique et zones offshore d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement des réseaux de pipelines nécessitant des services de prolongation de durée de vie
Le vieillissement des infrastructures reste une source centrale de demande pour les travaux de gestion de l'intégrité sur le marché des services de pipelines pétroliers et gaziers. De nombreux systèmes de transport américains ont été mis en service entre les années 1950 et 1970, créant un besoin continu de contrôle de la corrosion, de réparations, d'isolation et d'évaluations d'aptitude au service. La main-d'œuvre qualifiée disponible dans la construction est passée de 44 682 en 2000 à 35 431 en 2025, selon les recherches de l'APCA, tandis que le réseau nécessitant une maintenance continuait de s'étendre. Les opérateurs répondent en confiant davantage de travaux à des contrats d'intégrité pluriannuels qui offrent des calendriers de maintenance plus clairs et un accès plus régulier à des équipes spécialisées. Cette approche favorise les prestataires capables de diagnostiquer les défauts, d'effectuer des réparations et de documenter la conformité dans le cadre d'un programme unique. Elle soutient également les travaux sur les lignes difficiles d'accès et offshore où l'inspection autonome peut réduire l'exposition du personnel.
Réglementations plus strictes sur l'intégrité des pipelines et les émissions de méthane
La règle de la Pipeline and Hazardous Materials Safety Administration de janvier 2025 a établi des exigences en matière de détection des fuites, de réparation et de purge pour les installations de pipelines de gaz couverts aux États-Unis.[1] La Pipeline and Hazardous Materials Safety Administration a également publié la mise à jour périodique des normes II en août 2025, intégrant 19 normes industrielles mises à jour dans les réglementations fédérales de sécurité, effectives à partir de janvier 2026. Ces exigences accroissent le besoin de planification des inspections, de collecte de données et d'exécution des réparations sur les actifs de transport et de distribution. Le règlement UE 2024/1789 a établi des règles pour les réseaux de gaz renouvelable, de gaz naturel et d'hydrogène, y compris des dispositions de planification qui affectent le développement futur des réseaux.[2] Le marché des services de pipelines pétroliers et gaziers bénéficie lorsque les programmes de conformité font passer l'inspection d'une tâche périodique à un processus documenté et géré. La révocation de la taxe américaine sur les émissions de déchets en 2025 a supprimé une couche de coûts, mais n'a pas modifié les exigences fondamentales de sécurité des pipelines de la Pipeline and Hazardous Materials Safety Administration.
Expansion des pipelines transfrontaliers et investissements dans le secteur intermédiaire
Les nouvelles lignes de transport génèrent des travaux avant le démarrage et pendant leurs premières années d'exploitation. L'Agence internationale de l'énergie a rapporté que plus de 90 milliards de mètres cubes par an de capacité de liquéfaction de GNL ont atteint la décision finale d'investissement en 2025. Ce pipeline de construction soutient la demande de tests hydrostatiques, de jaugeage, de déshydratation, de séchage à l'azote et d'inspection en ligne de référence sur le marché des services de pipelines pétroliers et gaziers. Abu Dhabi National Oil Company Gas a attribué 2,1 milliards USD de contrats en janvier 2025 pour l'infrastructure d'approvisionnement du GNL de Ruwais, y compris les travaux de pipeline de transport et de compression. Les grands programmes au Moyen-Orient et les systèmes liés au GNL en Amérique du Nord concentrent les opportunités parmi les entrepreneurs capables de mobiliser équipements et personnel qualifié à grande échelle. Les systèmes transfrontaliers exigent également des dossiers et des procédures plus cohérents, car ils impliquent plusieurs opérateurs, entrepreneurs et régimes réglementaires.
Adoption des jumeaux numériques, de l'analytique par IA et de la maintenance prédictive
Les outils numériques transforment la façon dont les opérateurs utilisent les résultats d'inspection sur le marché des services de pipelines pétroliers et gaziers. Une étude évaluée par des pairs en 2025 a décrit une approche par jumeau numérique combinant modélisation physique et assimilation de données pour identifier les fuites, la corrosion et les obstructions avec une plus grande précision. L'intégration des données d'inspection en ligne avec les dossiers d'actifs peut aider les opérateurs à prioriser les réparations en fonction du risque plutôt que d'un calendrier fixe uniquement. Cela favorise les fournisseurs capables d'assurer une gouvernance transparente des données, une classification des défauts et des modèles de risque en parallèle des services de terrain. Les données de pré-mise en service ont une plus grande valeur lorsqu'elles constituent le premier enregistrement d'un programme de maintenance prédictive à long terme. Les prestataires dépourvus d'une offre numérique peuvent rester actifs dans des missions d'inspection individuelles, mais peinent à concurrencer pour des programmes plus longs. La même capacité peut également soutenir l'évaluation des actifs existants pour un service à l'hydrogène ou au dioxyde de carbone (CO2).
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cyclicité des dépenses d'investissement et retards des budgets de maintenance | -0.9% | Mondial, plus prononcé dans les économies concentrées sur les revenus pétroliers | Court terme (≤ 2 ans) |
| Coût initial élevé des systèmes avancés d'inspection et de surveillance | -0.5% | Mondial, avec un effet plus important sur les opérateurs indépendants de plus petite taille | Moyen terme (2-4 ans) |
| Géométries des pipelines existants limitant les outils d'inspection standard | -0.3% | Amérique du Nord et Moyen-Orient | Long terme (≥ 4 ans) |
| Pénurie d'interprètes ILI certifiés et de spécialistes en intégrité | -0.4% | Mondial, aiguë en Amérique du Nord et en Europe du Nord-Ouest | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Cyclicité des dépenses d'investissement et retards des budgets d'exploitation et de maintenance
La discipline en matière de capital peut reporter les travaux discrétionnaires de réparation et de surveillance sur le marché des services de pipelines pétroliers et gaziers. L'AIE a rapporté que les investissements pétroliers en amont ont diminué en 2025, exerçant une pression sur les dépenses liées aux systèmes à dominante pétrolière. Les opérateurs peuvent différer la maintenance non critique pendant les périodes de prix bas, puis rechercher rapidement des équipes spécialisées lorsque les conditions d'exploitation s'améliorent. Cela crée des calendriers d'inspection plus chargés, des taux journaliers plus élevés et un accès plus limité à la main-d'œuvre qualifiée. Primoris Services Corporation a signalé un portefeuille d'opportunités de pipelines dépassant 3 milliards USD au début de 2026 après un cycle difficile, indiquant que l'activité de reprise peut revenir rapidement. Les travaux liés à la sécurité sont moins flexibles que les travaux discrétionnaires, de sorte que la cyclicité affecte davantage le calendrier et la composition de la demande qu'elle ne réduit le besoin global de services.
Coût initial élevé des systèmes avancés d'inspection et de surveillance
La magnétoscopie à haute résolution, les tests ultrasoniques et les outils acoustiques peuvent coûter plus cher que les opérations de nettoyage conventionnelles ou les passages d'inspection de base. Les opérateurs de plus petite taille peuvent avoir du mal à obtenir une capacité de raclage intelligent, en particulier lorsque la géométrie de la ligne est inadaptée aux outils standard. Le défi lié à la main-d'œuvre s'ajoute à cette contrainte, car le personnel expérimenté exige des salaires plus élevés et nécessite une certification continue. Le marché des services de pipelines pétroliers et gaziers fait également face à une pénurie de personnel en contrôle non destructif (CND), une grande partie des travailleurs certifiés approchant de la retraite.[3] Les systèmes plus anciens peuvent nécessiter des approches d'inspection personnalisées, augmentant encore les délais de planification et les coûts. Ces conditions favorisent les prestataires disposant de leurs propres flottes d'outils, de systèmes de formation et de la capacité à proposer des alternatives pour les lignes non raclables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les travaux de réparation constituent la base la plus importante tandis que la mise en service se développeLa réparation et la maintenance représentaient 28,7 % du marché des services de pipelines pétroliers et gaziers en 2024. Cette part reflète les exigences continues de prolongation de durée de vie sur les réseaux intermédiaires et de collecte, en particulier là où les systèmes fonctionnent depuis plusieurs décennies. Les réparations composites, l'isolation par piquage en charge, la restauration de la protection cathodique et la gestion de la corrosion restent des besoins réguliers pour les opérateurs gérant des actifs en exploitation. Les services de raclage et de nettoyage maintiennent un rôle stable dans les programmes de maintenance périodique. Les services d'inspection sont de plus en plus liés aux logiciels, à l'interprétation des données et à la planification de l'intégrité plutôt que vendus comme des missions de terrain autonomes. Le rinçage, le nettoyage chimique et le séchage restent importants avant la mise en service de nouvelles lignes et lorsque les systèmes existants sont préparés pour des conditions de service modifiées.
La pré-mise en service et la mise en service devraient se développer à un CAGR de 7,6 % jusqu'en 2032, le taux le plus rapide au sein du segment par type de service. L'Agence internationale de l'énergie a identifié Louisiana LNG, Corpus Christi Train 8 et 9, et Port Arthur Phase 2 parmi les projets américains ayant atteint la décision finale d'investissement en 2025. Ces projets nécessitent un nettoyage, un remplissage, des tests, une déshydratation, un séchage et une inspection de référence avant la mise en exploitation commerciale. Les données de référence améliorent les décisions ultérieures de maintenance prédictive en donnant aux opérateurs un état de départ documenté. Les applications à l'hydrogène et au dioxyde de carbone (CO2) ajoutent des exigences en matière de contrôle de l'humidité, de purge et de vérification des matériaux. Le déclassement continue de soutenir la demande de services là où les actifs offshore et onshore en fin de vie atteignent la fin de leur durée de vie opérationnelle utile.



Par type de pipeline :
les systèmes de pétrole brut occupent la position la plus importante tandis que les lignes de gaz se développentLes pipelines de pétrole brut représentaient 32,3 % de la part du marché des services de pipelines pétroliers et gaziers en 2024. Les systèmes à haut débit dans le bassin Permien, la côte du Golfe et le Moyen-Orient nécessitent un raclage régulier, une gestion de la corrosion, une isolation et un soutien à la réparation. Le débit du pipeline Est-Ouest de l'Arabie saoudite a augmenté à 7 millions de barils par jour en 2025, tandis que d'autres travaux dans le cadre de Vision 2030 soutiennent les mises à niveau du réseau. Les pipelines de produits pétroliers raffinés et de distribution fournissent une base de services stable liée aux opérations de raffinage et aux systèmes de livraison urbains. Le traitement séquentiel par lots et les exigences de qualité des produits ajoutent des contraintes opérationnelles qui favorisent les entrepreneurs expérimentés. Le marché des services de pipelines pétroliers et gaziers dépend non seulement des nouvelles constructions, mais aussi de la fiabilité quotidienne des réseaux établis de pétrole brut et de produits.
Les pipelines de gaz naturel devraient croître à un CAGR de 7,2 % jusqu'en 2032. Le développement d'infrastructures liées au GNL et de réseaux de gaz domestiques soutient la demande de services de test et d'intégrité avant et après le démarrage. Le pipeline de gaz Sichuan-Fujian en Chine, avec 4 269 km de longueur de tracé et 20 milliards de mètres cubes de capacité annuelle, illustre l'ampleur des nouveaux ajouts au réseau. L'Agence internationale de l'énergie prévoit également une croissance de la production américaine de gaz naturel jusqu'en 2030, avec une capacité d'évacuation supplémentaire nécessaire pour l'approvisionnement en GNL. Les lignes de collecte et de transport nécessitent donc à la fois des travaux de mise en service et des programmes d'inspection continus. La croissance des lignes de gaz ne déplace pas les besoins de réparation des réseaux pétroliers, mais fait évoluer la composition des projets vers des missions de mise en service plus importantes.
Par secteur :
le secteur intermédiaire domine à la fois la demande actuelle et la croissanceLe secteur intermédiaire représentait 61,9 % des revenus en 2024 et devrait croître à un CAGR de 7,3 % jusqu'en 2032. Cette position reflète la concentration des actifs de transport, de collecte, de stockage et liés au GNL au sein du secteur. La taille du marché des services de pipelines pétroliers et gaziers pour les travaux intermédiaires est soutenue par les nouvelles capacités gazières et les programmes d'intégrité obligatoires sur les lignes existantes. Les réglementations américaines en vertu des 49 CFR Parties 192 et 195 augmentent les exigences d'inspection et de documentation pour les opérateurs. Les prestataires disposant de pratiques de conformité établies peuvent concourir pour des périmètres de travail plus larges et pluriannuels. Les opérateurs intermédiaires apprécient également les entrepreneurs capables de coordonner les services de terrain avec des rapports fiables pour les régulateurs et les équipes internes de gestion des actifs.
L'activité en amont soutient les travaux de mise en service sur les lignes de collecte et les services d'assurance d'écoulement autour des champs de production. L'Agence internationale de l'énergie a rapporté que 40 % des dépenses pétrolières et gazières en amont en 2025 étaient dirigées vers le ralentissement du déclin des champs existants, ce qui maintient la pertinence de l'entretien des systèmes de collecte associés. Les installations en aval nécessitent une inspection régulière et une revalidation des tuyauteries de procédé des raffineries. Les pratiques API 510 et API 570 restent pertinentes pour la gestion de l'intégrité des équipements sous pression et des tuyauteries dans ces contextes. Les tests non destructifs avancés peuvent réduire l'exposition aux arrêts en permettant des tests ciblés et une planification de maintenance plus éclairée. Les trois secteurs ont des conditions d'exploitation différentes, mais tous nécessitent des preuves crédibles de l'état des actifs et de la qualité des réparations.

Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 37,7 % de la part du marché des services de pipelines pétroliers et gaziers en 2026. Cette position reflète un vaste réseau installé et un cadre détaillé de sécurité des pipelines dirigé par la Pipeline and Hazardous Materials Safety Administration (PHMSA) aux États-Unis. La mise à jour périodique des normes II a introduit 19 normes mises à jour dans le cadre réglementaire à partir de janvier 2026. Ces exigences de conformité accroissent la demande d'évaluations de référence, de détection des fuites, de gestion des dossiers et de réparations. L'Agence internationale de l'énergie prévoit une hausse de l'approvisionnement en gaz naturel américain jusqu'en 2030, avec des infrastructures supplémentaires desservant les corridors d'exportation de GNL de la côte du Golfe. Les dossiers numériques et la planification des travaux basée sur les risques deviennent plus importants à mesure que les opérateurs équilibrent les obligations de sécurité avec les grands programmes de construction.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 7,8 % jusqu'en 2032. Les nouveaux réseaux de gaz et la construction liée au GNL placent la région au centre de la future demande de mise en service sur le marché des services de pipelines pétroliers et gaziers. Les mesures d'infrastructure chinoises de 2025 portent sur la planification, la construction et l'exploitation des installations pétrolières et gazières, établissant un cadre politique plus clair pour le développement des réseaux.[4] La Chine a également publié la norme GB/T 46543-2025 sur la gestion de l'intégrité des pipelines de transport pétroliers et gaziers non métalliques. Ces développements accroissent la valeur des prestataires ayant une expertise en mise en service, inspection et processus d'intégrité documentés. Les nouveaux projets génèrent des travaux immédiats avant le démarrage, suivis d'une demande de relevés périodiques et de réparations. Les entrepreneurs capables d'opérer selon différentes normes nationales et chaînes d'approvisionnement sont mieux positionnés à mesure que l'activité des projets se développe.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
La demande de services de pipelines en Europe est influencée par le vieillissement des systèmes gaziers et la nécessité de préparer certains corridors pour les nouveaux gaz. Le règlement 2024/1789 exige des plans de développement de réseau sur dix ans pour les gestionnaires de réseau de transport concernés, soutenant les travaux d'ingénierie et de qualification sur les futurs réseaux de gaz et d'hydrogène. National Gas Transmission a engagé le marché sur le Projet Union et SCO2T Connect, qui impliquent la planification d'infrastructures d'hydrogène et de dioxyde de carbone. Le Moyen-Orient présente de grandes opportunités de mise en service issues de l'expansion gazière et des projets d'approvisionnement en GNL. Les attributions de Ruwais par ADNOC Gas soutiennent les exigences de construction de pipelines et de compression liées à l'installation d'exportation prévue. L'Amérique du Sud maintient une activité de projets autour des ressources offshore et non conventionnelles, où l'installation de pipelines doit être suivie de tests, de démarrage et de travaux d'intégrité. Ces géographies variées créent une demande pour des prestataires capables d'appliquer des compétences spécialisées sur des systèmes offshore, transfrontaliers et reconvertis.
Paysage concurrentiel
Concentration du Marché
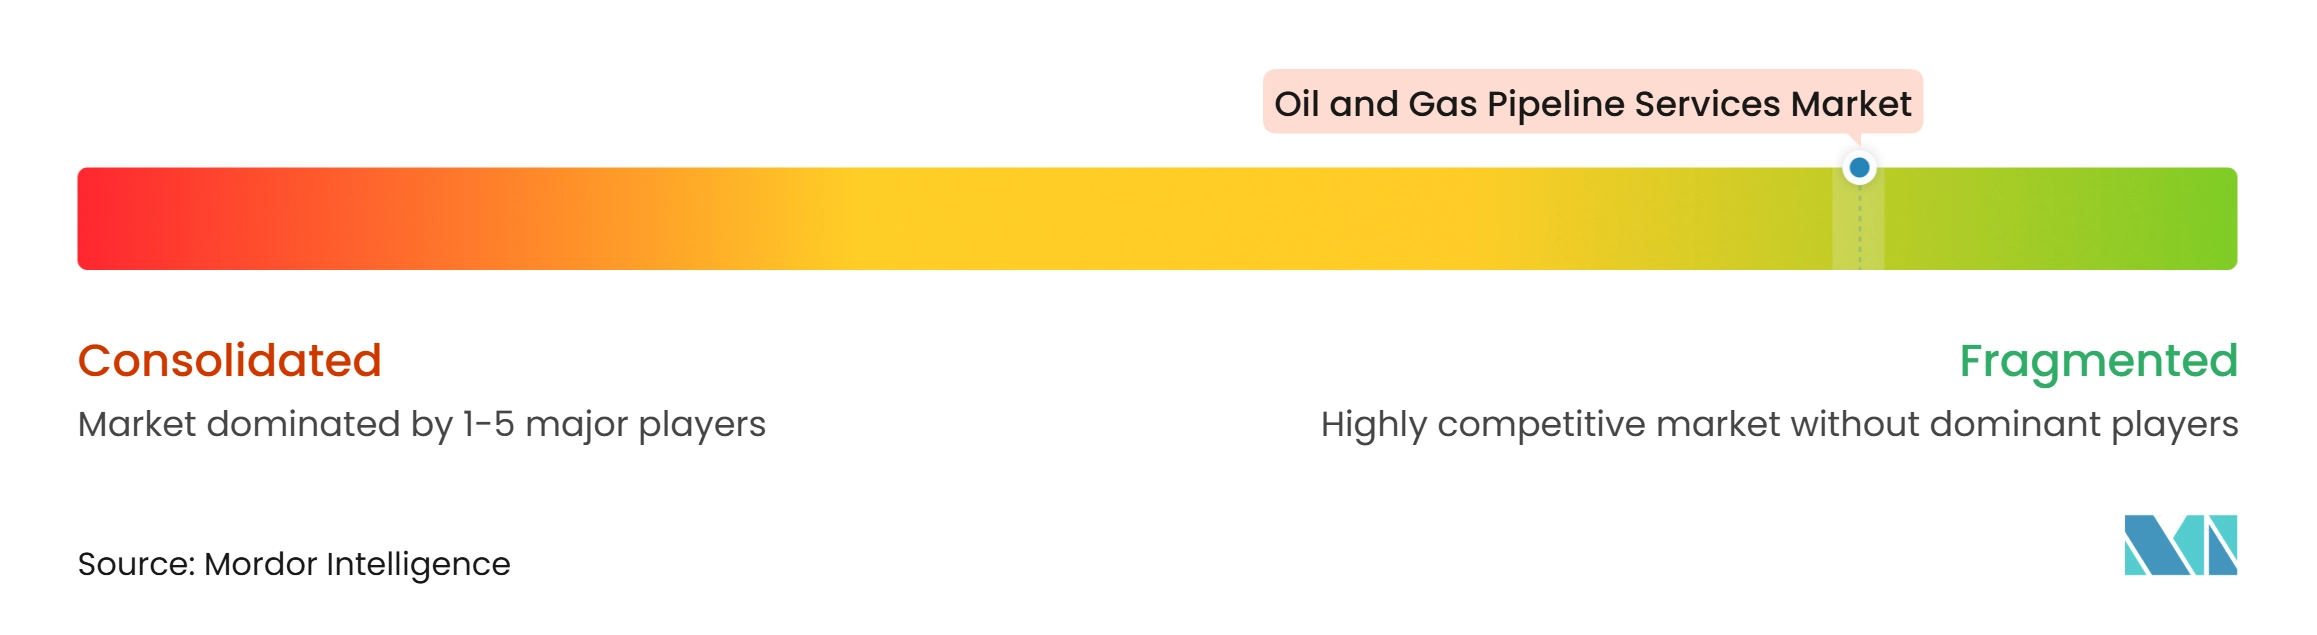
Le marché des services de pipelines pétroliers et gaziers est fragmenté, avec des sociétés de services intégrées, des entrepreneurs EPCI et des prestataires d'inspection spécialisés répondant à différentes parties de la chaîne de valeur. Baker Hughes identifie les services de procédés et de pipelines comme une activité couvrant la pré-mise en service, la maintenance et l'inspection en ligne au sein de son portefeuille de technologies industrielles et énergétiques. SLB, Halliburton, TechnipFMC, Saipem, Subsea 7, McDermott, KBR, Worley, ROSEN Group, NDT Global, T.D. Williamson, MISTRAS Group, STATS Group, EnerMech, Primoris Services Corporation, Applus+ et Wood sont actifs dans les domaines de services concernés. La concurrence varie selon le type de contrat, car les grands projets offshore nécessitent une capacité EPCI tandis que les programmes d'intégrité dépendent des outils de diagnostic, de l'interprétation des données et de l'accès au terrain. Les grands prestataires peuvent regrouper les services, tandis que les entreprises spécialisées se distinguent par la performance de leurs technologies d'inspection et d'isolation. Les acheteurs évaluent généralement les performances en matière de sécurité, les certifications techniques, la capacité de mobilisation et la qualité des rapports avant de prendre leurs décisions d'attribution.
La capacité numérique devient un facteur de différenciation important sur le marché des services de pipelines pétroliers et gaziers. T.D. Williamson a publié en janvier 2025 une spécification de performance d'inspection en ligne pour l'évaluation de la fissuration par corrosion sous contrainte circonférentielle, reflétant un investissement dans la détection des menaces complexes. MISTRAS Group a lancé en 2025 une plateforme combinant jumeaux numériques, modélisation des risques, surveillance IoT et données de condition, soutenant des programmes d'intégrité plus intégrés. ROSEN Group propose des services liés aux carburants futurs et à la consultance en conversion, se positionnant pour des travaux sur des pipelines aux exigences changeantes. Ces développements indiquent que les entrepreneurs se distinguent de plus en plus par la qualité de l'intelligence sur les actifs ainsi que par leur flotte d'outils physiques. Les entreprises de plus petite taille peuvent rester compétitives dans les travaux locaux, mais des coûts d'équipement plus élevés et des exigences en personnel peuvent limiter leur capacité à proposer des programmes à périmètre complet.
La capacité géographique façonne également les résultats concurrentiels sur le marché des services de pipelines pétroliers et gaziers. Subsea 7 a reçu en septembre 2025 un contrat offshore en Arabie saoudite couvrant 106 km de pipelines intra-champ et d'exportation dans le cadre de son accord à long terme avec Aramco. Saipem a reçu en avril 2025 des contrats d'une valeur de 720 millions USD pour des travaux au Moyen-Orient et en Guyane, incluant des travaux de réparation sur des pipelines sous-marins endommagés. STATS Group a obtenu en avril 2025 un contrat d'isolation malaisien de trois ans, élargissant sa présence régionale de services. Ces attributions démontrent l'avantage d'une exécution locale éprouvée, de relations clients établies et d'équipements spécialisés. Les prestataires qui combinent ces atouts avec des services d'intégrité numérique sont mieux positionnés pour remporter des programmes de longue durée.
Leaders du secteur des services de pipelines pétroliers et gaziers
-
Baker Hughes Company
-
ROSEN Group
-
T.D. Williamson, Inc.
-
NDT Global GmbH & Co. KG
-
STATS Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de pipelines pétroliers et gaziers Entreprises couvertes dans ce rapport
- Applus+ (Applus Services, S.A.)
- Baker Hughes Company
- Bechtel Corporation
- EnerMech Ltd.
- Fluor Corporation
- Halliburton Company
- John Wood Group PLC
- KBR, Inc.
- McDermott International
- MISTRAS Group, Inc.
- NDT Global GmbH & Co. KG
- Primoris Services Corporation
- ROSEN Group
- Saipem S.p.A.
- SLB (Schlumberger Limited)
- STATS Group
- Subsea 7 S.A.
- T.D. Williamson, Inc.
- TechnipFMC plc
- Worley Limited
Développements industriels récents dans Marché des services de pipelines pétroliers et gaziers
- Octobre 2026 : Energy Transfer LP a conclu un accord définitif pour acquérir Vaquero Midstream LLC dans le cadre d'une transaction complémentaire évaluée à environ 2,625 milliards USD, composée de 1,95 milliard USD en espèces et d'environ 33,3 millions de parts ordinaires nouvellement émises d'Energy Transfer LP. Vaquero Midstream LLC exploite une activité intermédiaire comprenant environ 300 miles de pipelines de collecte de gaz naturel et de transport intra-bassin desservant des zones clés du bassin Delaware, ainsi que le complexe de traitement Caymus.
- Octobre 2026 : Técnicas Reunidas SA a obtenu un contrat d'une valeur supérieure à 200 millions EUR de LNG Canada pour fournir des services d'ingénierie, d'approvisionnement et de gestion de la construction (EPCM) pour la phase 2 du projet de pipeline de gaz naturel Coastal GasLink en Colombie-Britannique, Canada. Le projet comprend la construction de cinq stations de compression supplémentaires et des modifications des installations de pipeline existantes pour augmenter la capacité de transport de gaz naturel.
- Août 2026 : Enbridge Inc. a annoncé des progrès vers le rétablissement du service sur sa ligne 5 de pétrole brut et de liquides de gaz naturel à la suite d'un déversement d'environ 31 000 barils (1,3 million de gallons) de liquides de gaz naturel dans le comté d'Iron, Wisconsin. L'incident s'est produit lorsqu'un camion plateau d'un sous-traitant inoccupé a roulé dans un site d'excavation et a heurté le pipeline lors d'un projet de vanne.
- Mars 2026 : Lamprell PLC a obtenu un contrat d'Oil & Natural Gas Corporation (ONGC) pour le projet de remplacement de pipeline (PRP-IX) en Inde. Le projet implique le remplacement et l'installation d'environ 285 km de pipelines sous-marins sur les actifs offshore occidentaux d'Oil & Natural Gas Corporation, notamment les champs Mumbai High, Neelam & Heera, Bassein et Satellite.
Périmètre du rapport mondial sur le marché des services de pipelines pétroliers et gaziers
Les services de pipelines pétroliers et gaziers couvrent les solutions d'ingénierie, de construction, de maintenance et de surveillance nécessaires au transport sûr des ressources énergétiques. Ce secteur gère la conception des pipelines, le relevé des tracés et le soudage, ainsi que les inspections structurelles de routine et les réparations d'urgence. Des technologies telles que le raclage intelligent et la surveillance des données en temps réel sont utilisées pour prévenir les fuites, gérer la corrosion et maintenir l'efficacité opérationnelle. Ces services constituent le lien d'infrastructure qui assure un flux continu, sûr et sécurisé de pétrole, de gaz et de produits raffinés des sites de production aux consommateurs.
Le marché mondial des services de pipelines pétroliers et gaziers est segmenté par type de service en services de pré-mise en service et de mise en service, services de raclage et de nettoyage, services d'inspection, services de rinçage et de nettoyage chimique, services de séchage, services de réparation et de maintenance, et services de déclassement. Par type de pipeline, le marché est segmenté en pipelines de pétrole brut, pipelines de gaz naturel, pipelines de produits pétroliers raffinés, pipelines de collecte et de transport, et pipelines de distribution. Par secteur, le marché est segmenté en amont, intermédiaire et aval. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des services de pipelines pétroliers et gaziers dans 25 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Services de pré-mise en service et de mise en service |
| Services de raclage et de nettoyage |
| Services d'inspection |
| Services de rinçage et de nettoyage chimique |
| Services de séchage |
| Services de réparation et de maintenance |
| Services de déclassement |
| Pipelines de pétrole brut |
| Pipelines de gaz naturel |
| Pipelines de produits pétroliers raffinés |
| Pipelines de collecte et de transport |
| Pipelines de distribution |
| Amont |
| Intermédiaire |
| Aval |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Norvège | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Nigéria | |
| Oman | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Services de pré-mise en service et de mise en service | |
| Services de raclage et de nettoyage | ||
| Services d'inspection | ||
| Services de rinçage et de nettoyage chimique | ||
| Services de séchage | ||
| Services de réparation et de maintenance | ||
| Services de déclassement | ||
| Par type de pipeline | Pipelines de pétrole brut | |
| Pipelines de gaz naturel | ||
| Pipelines de produits pétroliers raffinés | ||
| Pipelines de collecte et de transport | ||
| Pipelines de distribution | ||
| Par secteur | Amont | |
| Intermédiaire | ||
| Aval | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Norvège | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Nigéria | ||
| Oman | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des services de pipelines pétroliers et gaziers d'ici 2032 ?
Le secteur devrait atteindre 41,78 milliards USD d'ici 2032, avec une croissance à un CAGR de 6,91 % à partir de 2027.
Quel type de service connaît la croissance la plus rapide dans les services de pipelines ?
La pré-mise en service et la mise en service devraient croître à un CAGR de 7,6 % jusqu'en 2032, soutenues par la construction de pipelines liés au GNL.
Pourquoi les services d'intégrité des pipelines deviennent-ils plus importants ?
Le vieillissement des systèmes, les exigences réglementaires et les règles de détection des fuites accroissent la demande d'inspection, de gestion des données, de réparations et de conformité documentée.
Quelle catégorie de pipeline présente les meilleures perspectives de croissance ?
Les pipelines de gaz naturel devraient croître à un CAGR de 7,2 % jusqu'en 2032, à mesure que les réseaux gaziers et les infrastructures d'approvisionnement en GNL se développent.
Quelle région affiche le taux de croissance le plus élevé pour les services de pipelines ?
L'Asie-Pacifique devrait croître à un CAGR de 7,8 % jusqu'en 2032, soutenue par les nouvelles infrastructures gazières et les travaux de mise en service associés.
Quelles capacités sont les plus importantes lors du choix d'un prestataire de services de pipelines ?
Les acheteurs évaluent généralement les performances en matière de sécurité, les certifications techniques, la disponibilité des outils, la capacité d'exécution sur le terrain, la gestion numérique des données et la qualité des rapports.