
Tamanho e Participação do Mercado de Bombas de Lama
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.31 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.61 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas de Lama por Mordor Intelligence
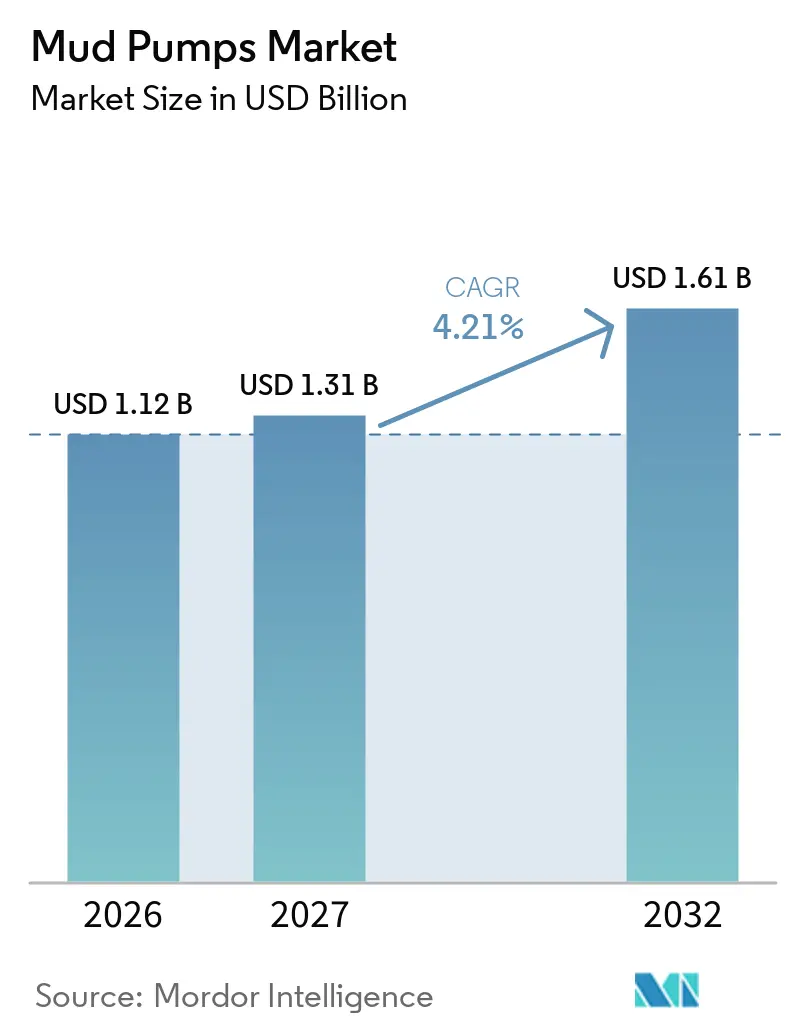
O tamanho do mercado de bombas de lama está projetado para expandir de 1,12 bilhões de USD em 2026 e 1,31 bilhões de USD em 2027 para 1,61 bilhões de USD até 2032, a um CAGR de 4,21% entre 2027 e 2032. A perfuração ativa em bacias convencionais e não convencionais sustenta a demanda por equipamentos de circulação confiáveis, enquanto poços mais longos aumentam o valor de cada pacote de bombas instalado. O mercado também está se movendo em direção a equipamentos capazes de manter fluxo constante em alta pressão e fornecer dados de perfuração mais precisos. Os fornecedores estão respondendo por meio de sistemas de acionamento elétrico, controles digitais e modelos de serviço que reduzem o tempo de inatividade não planejado. A demanda proveniente da perfuração geotérmica, poços de água e reconstrução do mercado de reposição oferece suporte quando os orçamentos de perfuração de petróleo e gás diminuem. A pressão de custos decorrente das oscilações do preço do petróleo e da aquisição de aço de alta qualidade ainda pode limitar novos pedidos de equipamentos.
Principais Conclusões do Relatório
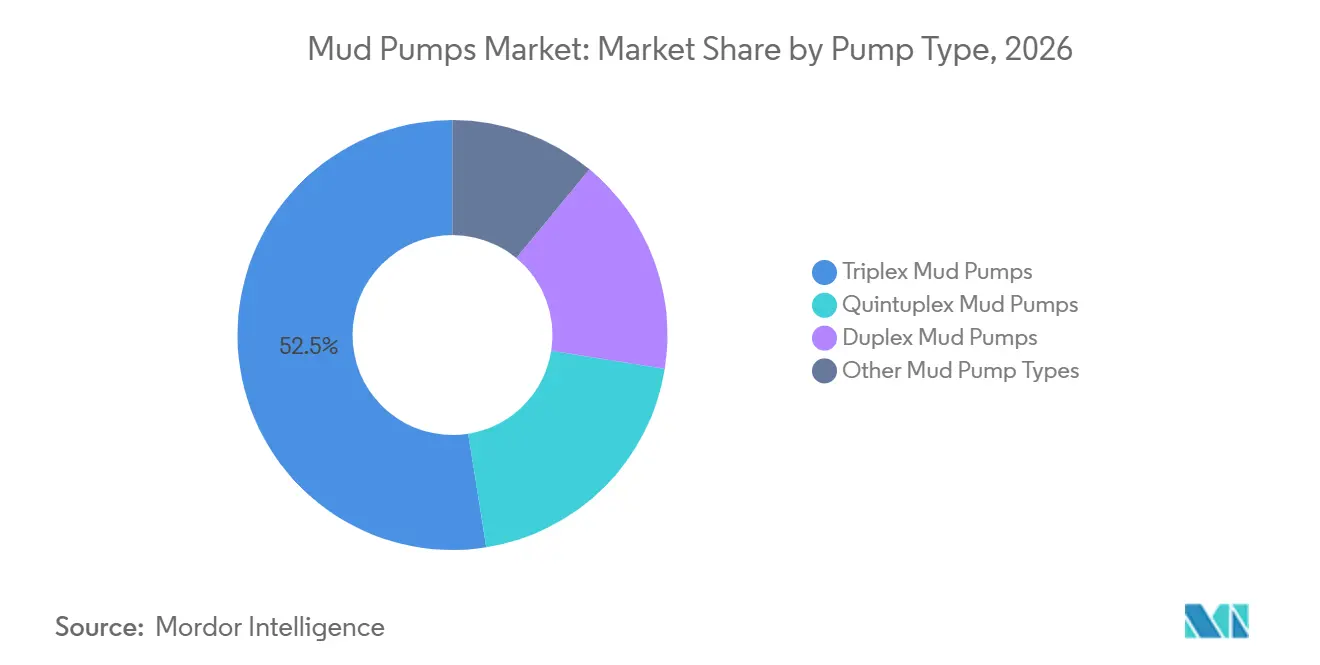
- Por tipo de bomba, as bombas triplex detiveram 52,5% da receita de 2026, enquanto as bombas quintuplex têm previsão de crescer a um CAGR de 5,8% até 2032.
- Por sistema de acionamento, as bombas acionadas por motor a combustível detiveram 56,4% da receita de 2026, enquanto as bombas acionadas eletricamente têm previsão de crescer a um CAGR de 4,8% até 2032.
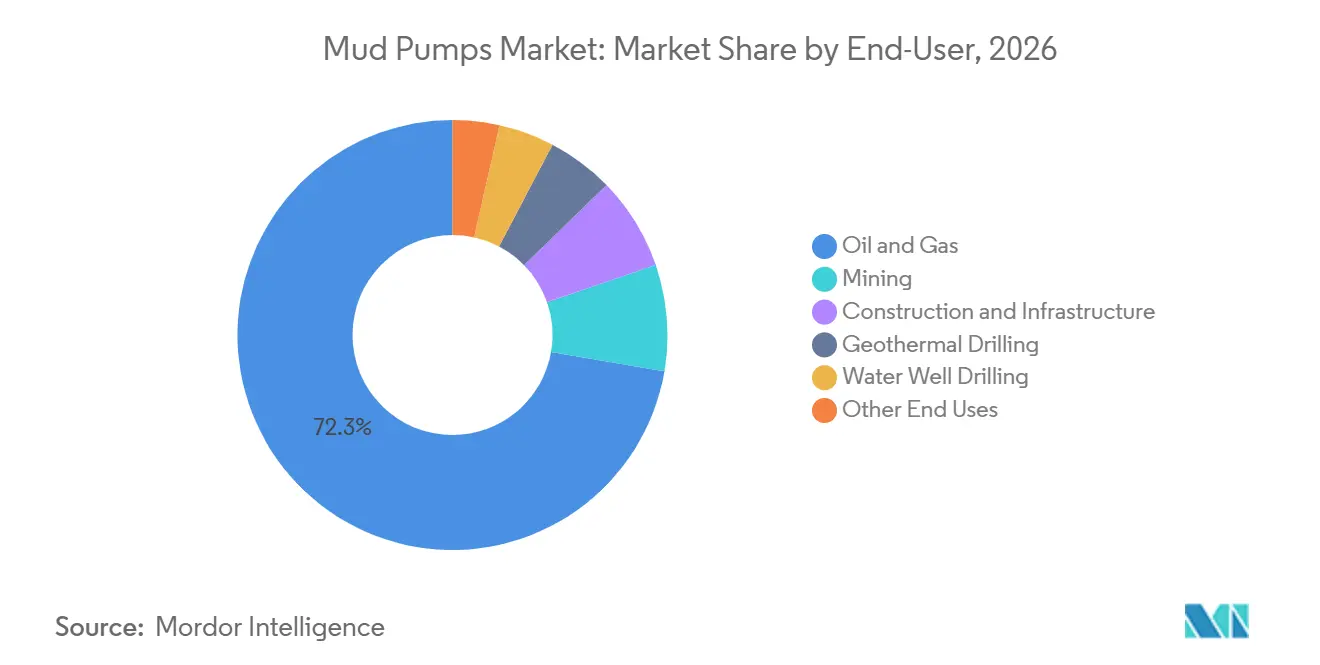
- Por uso final, a perfuração de petróleo e gás deteve 72,3% da receita de 2026, enquanto a perfuração geotérmica tem previsão de crescer a um CAGR de 5,2% até 2032.
- Por classificação de pressão, a classe de 5.000 a 7.500 PSI deteve 39,6% da receita de 2026, enquanto a classe acima de 10.000 PSI tem previsão de crescer a um CAGR de 4,9% até 2032.
- Por geografia, a América do Norte deteve 36,2% da receita de 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 5,4% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Intensidade de Perfuração em Poços Convencionais e Não Convencionais | +1.1% | Global, com América do Norte e Oriente Médio como principais contribuintes | Curto prazo (≤ 2 anos) |
| Poços Horizontais Mais Longos, de Águas Profundas e de Alta Pressão | +0.9% | América do Norte para xisto horizontal, América Latina e Ásia-Pacífico para águas profundas | Médio prazo (2-4 anos) |
| Eletrificação, Monitoramento Digital e Manutenção Preditiva | +0.7% | Global, com adoção avançada na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Qualificação de Alta Pressão e Engenharia do Ciclo de Vida da Extremidade de Fluido | +0.4% | Bacias offshore globais e operações onshore de alta pressão no Oriente Médio e China | Médio prazo (2-4 anos) |
| Centros de Reposição Localizados e Economia de Reconstrução | +0.3% | Oriente Médio, América do Norte e Ásia-Pacífico como mercados principais, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Expansão da Perfuração Geotérmica e de Exploração Mineral | +0.5% | Oeste dos Estados Unidos, Europa, Indonésia e Vale do Rift do Quênia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Intensidade de Perfuração em Poços Convencionais e Não Convencionais
O desdobramento de capital upstream fornece um nível base de demanda por bombas de fluido de perfuração no mercado de bombas de lama. A contagem de sondas rotativas dos EUA estava em 599 na semana encerrada em 25 de setembro de 2026, 50 unidades acima do ano anterior, com 541 sondas horizontais. Cada sonda horizontal normalmente requer múltiplas bombas trabalhando em conjunto para manter a circulação ao longo de laterais estendidos. Laterais mais longos e etapas adicionais de perfuração aumentam o ciclo de trabalho exigido por sonda, e uma maior produtividade de perfuração não reduz a necessidade de bombas. A ADNOC Drilling reportou 1,45 bilhões de USD em lucro líquido no exercício de 2025 e está implantando 70 sondas de serviços integrados de perfuração até o final de 2026, sustentando a demanda por equipamentos nos Emirados Árabes Unidos e nos mercados do Golfo próximos.[1] A Índia também aprovou o programa Samudra Manthan com financiamento de INR 84.084 crore para exploração offshore até o exercício de 2030-31, incluindo INR 43.200 crore para 60 poços exploratórios em águas profundas.
Poços Horizontais Mais Longos, de Águas Profundas e de Alta Pressão
Poços horizontais mais longos, desenvolvimento em águas profundas e perfuração de alta pressão estão alterando as especificações exigidas no mercado de bombas de lama. Os programas de águas profundas requerem controle de pressão mais consistente e reduzem a adequação de projetos básicos de bombas. A Petrobras aprovou investimentos acima de BRL 60 bilhões para o projeto de Águas Profundas de Sergipe nas fases SEAP I e SEAP II, abrangendo 32 poços e 2 plataformas de produção flutuante, sustentando a demanda por equipamentos de alta especificação capazes de operar em grandes profundidades de água e altas temperaturas de fundo de poço. O desenvolvimento Kaskida da BP no Golfo do México dos EUA recebeu aprovação em março de 2026 para um projeto de 5 bilhões de USD visando reservatórios além de 30.000 pés. Esses poços podem aumentar o conteúdo de bombas por projeto, mesmo onde o número de poços não cresce no mesmo ritmo.
Eletrificaão, Monitoramento Digital e Manutenção Preditiva
A eletrificação está tornando a bomba uma parte mais integrada do sistema de energia e controle da sonda de perfuração. A eletrificação da perfuração nas operações de xisto de Sichuan-Chongqing na China superou 95%, reduzindo os custos de conclusão de poços em mais de 30% e expandindo a infraestrutura de energia por toda a área operacional. Os inversores de frequência variável permitem que os operadores ajustem as taxas de curso da bomba com mais precisão do que os motores primários a diesel, apoiando o controle de fluxo em resposta às mudanças nas condições da formação. A Bentec afirma que seu sistema optiPUMP pode sincronizar até quatro bombas de lama por meio de uma única interface operacional e reduzir o tempo não produtivo decorrente de falhas de bombas em 20%.[2] O monitoramento digital também desloca a receita dos fornecedores para peças, reconstruções e suporte de manutenção, pois dados de vibração, desgaste de revestimento e pressão podem identificar necessidades de equipamentos antes que ocorra uma falha.
Expansão da Perfuração Geotérmica e de Exploração Mineral
A perfuração geotérmica está ampliando a base de uso final do mercado de bombas de lama. O financiamento para sistemas geotérmicos de próxima geração atingiu 2,2 bilhões de USD em 2025, um aumento de 80% em relação ao ano anterior, de acordo com o Journal of Petroleum Technology da Sociedade de Engenheiros de Petróleo. Os poços geotérmicos frequentemente encontram temperaturas de rocha acima de 150°C, o que pode encurtar a vida útil dos componentes elastoméricos convencionais, aumentando o valor dos conjuntos de extremidade de fluido de alta temperatura e dos serviços de manutenção recorrentes. Itália, Taiwan e Indonésia possuem marcos regulatórios que apoiam uma base geográfica mais ampla para o desenvolvimento geotérmico. A exploração mineral de salmouras de lítio e cobre também utiliza sistemas de perfuração com uso intensivo de circulação, adicionando demanda fora da perfuração de petróleo e gás.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Petróleo Bruto e Ciclicidade do Orçamento de Perfuração | -0.5% | Global, concentrado nos ciclos de despesas de capital da América do Norte e do Oriente Médio | Curto prazo (≤ 2 anos) |
| Conformidade com Emissões e Realocação de Capital para Energia de Menor Carbono | -0.4% | América do Norte e Europa, com Ásia-Pacífico emergindo | Longo prazo (≥ 4 anos) |
| Gargalos de Qualificação para Equipamentos Offshore de Alta Potência | -0.3% | Bacias de águas profundas globais, mais agudo no Brasil e na África Ocidental | Médio prazo (2-4 anos) |
| Concentração no Fornecimento de Aço de Alta Qualidade e Usinagem de Precisão | -0.3% | Global, com efeitos mais fortes na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Petróleo Bruto e Ciclicidade do Orçamento de Perfuração
A volatilidade do preço do petróleo bruto é uma restrição imediata a novos pedidos de equipamentos no mercado de bombas de lama. A contagem de sondas dos EUA caiu de 775 em janeiro de 2023 para 526 em agosto de 2025, e se recuperou para 599 em setembro de 2026. Quando os preços do petróleo enfraquecem, os operadores tendem a estender a vida útil das bombas instaladas em vez de substituí-las. Isso reduz a demanda por novas unidades e aumenta a importância relativa da reconstrução do mercado de reposição. Fabricantes independentes de bombas e fornecedores de serviços enfrentam maior exposição a essa dinâmica do que as grandes empresas de serviços de campo petrolífero, pois possuem menor diversificação geográfica. O impacto pode ser desigual, pois os contratantes de perfuração podem continuar gastando em reparos enquanto adiam a compra de pacotes completos de bombas.
Concentração no Fornecimento de Aço de Alta Qualidade e Usinagem de Precisão
O aço-liga de alta qualidade e a usinagem de precisão são insumos essenciais para extremidades de fluido, cilindros, pistões e conjuntos de válvulas. As tarifas dos EUA de 25% sobre importações de aço e alumínio entraram em vigor em março de 2025 e foram relatadas como responsáveis por aumentar os custos de tubulares para uso em campos petrolíferos em aproximadamente 15%. Materiais semelhantes são utilizados em muitos componentes de bombas que suportam pressão, criando um desafio direto de custo para os fornecedores de equipamentos. A Organização para a Cooperação e Desenvolvimento Econômico espera que mais de 40% da nova capacidade de produção de aço que entrará no mercado durante 2025 a 2027 dependa da produção em alto-forno e conversor a oxigênio básico. A concentração do fornecimento nos Estados Unidos, Alemanha e China também torna a aquisição de serviços especializados de forjamento e usinagem mais sensível aos prazos de entrega. Essas condições podem comprimir as margens dos fornecedores ou aumentar o preço de equipamentos de alta especificação no mercado de bombas de lama.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bomba:
As Quintuplex Ganham Espaço na Perfuração de Alta EspecificaçãoAs bombas triplex detiveram 52,5% da receita do mercado de bombas de lama em 2026, conferindo-lhes a maior participação entre os tipos de bombas. Os projetos triplex possuem um longo histórico de serviço, e as peças de reposição estão amplamente disponíveis nas regiões de perfuração estabelecidas. As bombas duplex continuam a atender sondas legadas, trabalhos mais leves em poços de água e exploração mineral, onde a construção mais simples permanece prática. As bombas quintuplex são o tipo de bomba de crescimento mais rápido, com um CAGR projetado de 5,8% até 2032. Seu papel está se expandindo em poços de águas profundas e de alta pressão e alta temperatura que requerem entrega estável de fluido e telemetria de fundo de poço confiável.
Um projeto quintuplex pode fornecer 40% mais fluxo do que uma bomba triplex dentro da mesma classe de potência, enquanto reduz a pulsação de fluxo de 23% para 7%, de acordo com a EW Pumps. A menor pulsação pode melhorar a qualidade dos dados de medição durante a perfuração e de perfilagem durante a perfuração. As unidades quintuplex também podem reduzir a área de superfície em comparação com duas unidades triplex comparáveis. Há, portanto, um argumento claro para equipamentos quintuplex em aplicações onde o espaço offshore, a estabilidade de pressão e a mão de obra operacional são considerações significativas. A qualificação API 7K pode estender o período de entrada para um novo modelo de bomba em 12 a 24 meses, mas o mesmo processo sustenta preços premium assim que os operadores offshore aceitam o projeto.

Por Sistema de Acionamento:
Os Acionamentos Elétricos Constroem uma Categoria de Equipamentos de Maior ValorAs bombas acionadas por motor a combustível representaram 56,4% da receita do mercado de bombas de lama em 2026. Locais de perfuração remotos e fora da rede ainda dependem dessas configurações porque a infraestrutura de energia elétrica pode estar indisponível ou não ser confiável. Os sistemas acionados a diesel permanecem práticos em partes da África Subsaariana, Sudeste Asiático e América Latina. As bombas acionadas eletricamente são o sistema de acionamento de crescimento mais rápido, com um CAGR previsto de 4,8% até 2032. Seu crescimento está vinculado à eletrificação das sondas, que permite que um sistema de energia suporte múltiplas funções de perfuração.
As operações de xisto de Sichuan-Chongqing na China atingiram taxas de eletrificação acima de 95%, e o programa reduziu o consumo de energia em mais de 20% e as emissões em mais de 30% em comparação com alternativas a diesel. A Pumbaaev converteu conjuntos de bombas de lama diesel F-1600 para acionamentos de motor síncrono de ímã permanente para a Zhongyuan Petroleum Engineering em 2026.[3] Essa conversão demonstra que as configurações elétricas estão se expandindo além de grandes projetos de nova construção para operações onshore maduras. O mercado de bombas de lama pode obter maior valor de equipamentos a partir de acionamentos digitais, sensores e funções de diagnóstico do que de um pacote mecânico básico. Os acionamentos hidráulicos mantêm um papel pequeno em aplicações móveis e compactas de manutenção de poços.
Por Uso Final:
Petróleo e Gás Mantém Escala Enquanto o Geotérmico se ExpandeA perfuração de petróleo e gás representou 72,3% da receita do mercado de bombas de lama em 2026 e permaneceu como o principal uso final. Sondas de perfuração de alta potência e poços complexos respondem por grande parte dos gastos com equipamentos neste segmento. A mineração é uma aplicação menor, porém duradoura, pois a perfuração de exploração requer circulação de fluido e estabilidade do furo. A perfuração de poços de água atende usos de baixa pressão e alto volume, particularmente nos mercados africanos e do Sul da Ásia, onde programas de infraestrutura hídrica rural apoiam a aquisição. Esses usos finais expõem o mercado de bombas de lama à atividade de perfuração além do petróleo e gás upstream.
A perfuração geotérmica é o uso final de crescimento mais rápido, com um CAGR projetado de 5,2% até 2032. Os poços geotérmicos requerem circulação contínua de fluidos densos e de alta temperatura para estabilizar furos em rochas fraturadas. Temperaturas acima de 150 °C podem aumentar o desgaste da extremidade de fluido e encurtar os intervalos de manutenção em comparação com aplicações de petróleo e gás. O financiamento de projetos geotérmicos de próxima geração atingiu 2,2 bilhões de USD em 2025, apoiando o desenvolvimento de uma base de clientes mais ampla para sistemas de perfuração de alta temperatura.[4] O metano de carvão e a perfuração científica adicionam fontes menores e especializadas de demanda.
Por Classificação de Pressão:
Bombas de Faixa Intermediária Lideram Enquanto a Ultra-Alta Pressão AvançaA classe de 5.000 a 7.500 PSI deteve 39,6% da receita do mercado de bombas de lama em 2026. Essa faixa está alinhada com os requisitos operacionais de muitas unidades triplex onshore em poços de xisto e verticais convencionais. A categoria de até 5.000 PSI atende aplicações de menor potência e frotas de equipamentos mais antigos, e está sob pressão à medida que novas sondas são configuradas para poços mais profundos e programas de completação mais exigentes. A faixa de 7.500 a 10.000 PSI permanece relevante para perfuração offshore de alta especificação e formações de alta pressão e alta temperatura. A faixa de 5.000 a 7.500 PSI continua a refletir a ampla base instalada de sistemas de bombas de uso geral.
A classe acima de 10.000 PSI tem previsão de crescer a um CAGR de 4,9% até 2032. A perfuração de alcance estendido e o trabalho em águas ultraprofundas podem exigir pressão no tubo de escoamento além das classificações de equipamentos convencionais. O mercado de bombas de lama para essa classe de pressão se beneficia de poços onde alvos mais profundos e laterais mais longos aumentam os requisitos de circulação. O projeto Kaskida da BP visa reservatórios além de 30.000 pés, ilustrando o tipo de ambiente operacional que pode exigir capacidade de pressão aprimorada. Requisitos de pressão mais elevados podem aumentar a necessidade de projetos triplex ou quintuplex premium, extremidades de fluido mais robustas e qualificação mais rigorosa.
Análise Geográfica
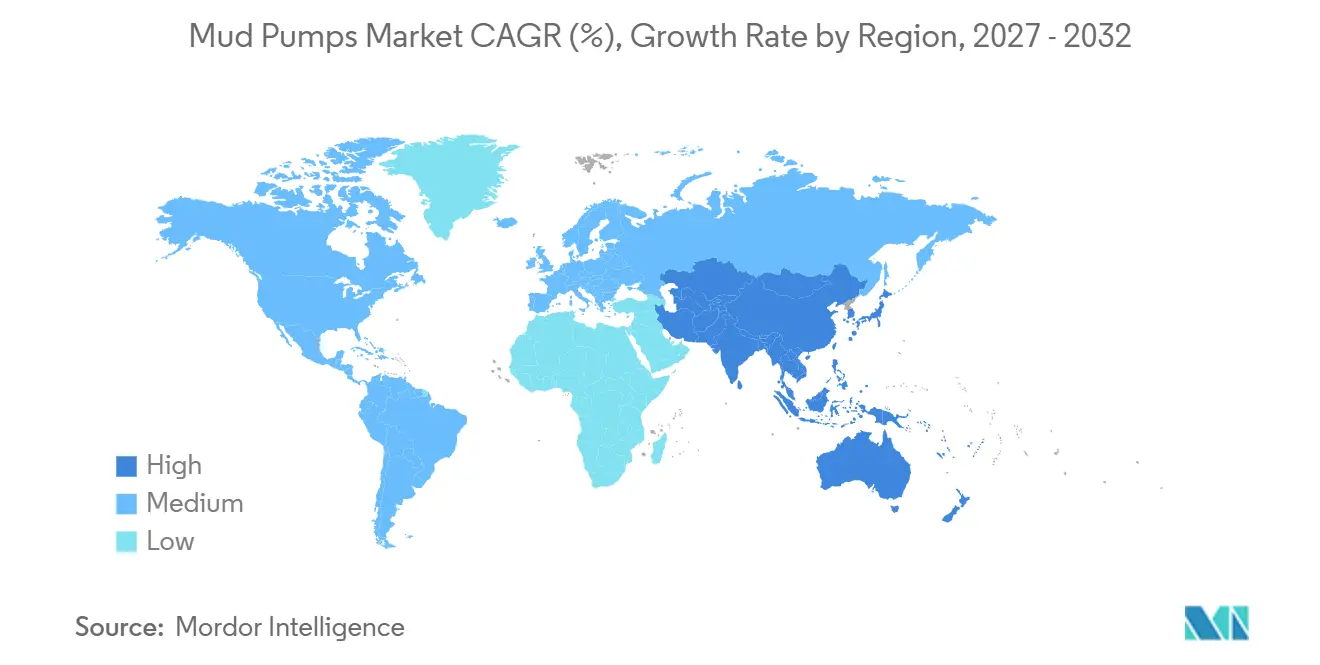
A América do Norte deteve 36,2% da receita do mercado de bombas de lama em 2026, refletindo a base instalada na Bacia do Permiano, Haynesville, Bakken e Golfo do México. A contagem de sondas dos EUA atingiu 599 no final de setembro de 2026, com o Permiano operando 270 sondas, 17 a mais do que um ano antes. O Canadá reportou 208 sondas durante a mesma semana. Laterais mais longos no Permiano podem estender os períodos de bombeamento sustentado e aumentar o desgaste da extremidade de fluido, apoiando atualizações de capacidade e demanda de serviços no mercado de bombas de lama.
A Europa permanece menor em volume, mas requer equipamentos tecnicamente capazes para poços do Mar do Norte e perfuração geotérmica. Poços de alcance estendido a partir de plataformas fixas criam demanda por equipamentos triplex e quintuplex de alta especificação. Itália, Alemanha e Reino Unido estão desenvolvendo atividade geotérmica que requer configurações de alta temperatura. A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR projetado de 5,4% até 2032. A Índia aprovou o financiamento do Samudra Manthan para exploração offshore, incluindo 60 poços exploratórios em águas profundas.
A Indonésia está avançando em atividades de águas profundas, incluindo trabalhos planejados em South Andaman e no campo de gás Mako, enquanto a PetroChina iniciou seu programa de perfuração Jabung de 2026 com 6 poços de desenvolvimento e mais de 180 atividades de workover e serviços. Coreia do Sul, Japão e Austrália sustentam a demanda por meio de manutenção offshore e exploração geotérmica. Os projetos Buzios, Raia e Águas Profundas de Sergipe do Brasil sustentam um ciclo de aquisição plurianual para sistemas de alta especificação. A Equinor iniciou a perfuração do projeto de gás Raia de 9 bilhões de USD no Brasil em março de 2026, a uma profundidade de água de 2.900 metros. A Vaca Muerta da Argentina fornece demanda onshore não convencional, enquanto o Oriente Médio e a África mantêm necessidades de equipamentos para perfuração, intervenção e desenvolvimento de campos offshore.
Cenário Competitivo
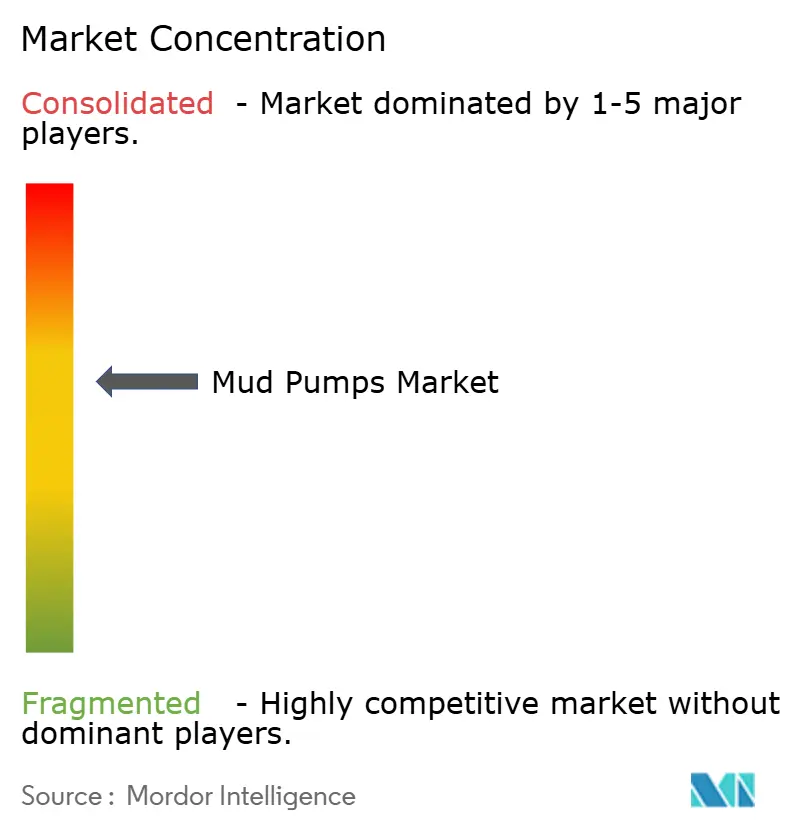
O mercado de bombas de lama é moderadamente concentrado no nível de fabricante de equipamento original. A National Oilwell Varco detém a maior base instalada por meio de pacotes integrados de perfuração e relacionamentos com construtores de sondas e companhias nacionais de petróleo. A MHWirth atende aplicações offshore premium e de sondas flutuantes, enquanto as marcas legadas Gardner Denver mantêm uma ampla base instalada onshore. O Honghua Group, a Shandong Kerui Petroleum Equipment e o Jereh Group estão expandindo sua presença em mercados internacionais sensíveis ao custo. Seus pacotes integrados de sondas são particularmente relevantes no Sudeste Asiático e no Oriente Médio, onde os compradores frequentemente avaliam o preço juntamente com a capacidade de fornecer um pacote completo de equipamentos.
A Weatherford e a SLB utilizam modelos de serviço integrados que combinam implantação de equipamentos com perfuração de pressão gerenciada e monitoramento digital. Esses modelos podem sustentar relacionamentos mais longos com os clientes do que uma venda apenas de hardware. A National Oilwell Varco reportou um backlog de pedidos de Equipamentos de Energia de 4,34 bilhões de USD no quarto trimestre de 2025, refletindo a continuidade da atividade de pedidos futuros em seu negócio de equipamentos. A National Oilwell Varco também recebeu um contrato plurianual para instrumentação RigSense 4.0 e WellData 4.0 em toda a frota internacional de um contratante global de perfuração. Esses desenvolvimentos indicam que as assinaturas digitais podem complementar a receita de equipamentos no mercado de bombas de lama.
A Weatherford recebeu um contrato de perfuração de pressão gerenciada da Ventura Offshore para a sonda SSV Victoria no Campo Buzios do Brasil em maio de 2026. O projeto de conversão elétrica de 2026 da PUMBAAEV também indica que os fornecedores de equipamentos estão buscando oportunidades de eletrificação em campos existentes. A American Block, a Mud King Products e a Ohara Corporation competem por meio de disponibilidade de peças e resposta a prazos de entrega, enquanto a Drillmec e a Bentec conectam as especificações de bombas de lama a pacotes proprietários de sondas terrestres. O mercado de bombas de lama, portanto, compreende grandes fornecedores integrados, construtores de pacotes especializados e empresas focadas em peças.
Líderes do Setor de Bombas de Lama
-
NOV Inc.
-
SLB NV
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas de Lama Empresas cobertas neste relatório
- NOV Inc.
- SLB
- Halliburton Company
- Baker Hughes Company
- Weatherford International plc
- Flowserve Corporation
- Ingersoll Rand Inc.
- Honghua Group Limited
- China National Petroleum Corporation
- American Block Inc.
- Bentec GmbH Drilling and Oilfield Systems
- Drillmec S.p.A.
- MHWirth AS
- Ohara Corporation
- Shandong Kerui Petroleum Equipment Co., Ltd.
- Jereh Group
- Mud King Products, Inc.
- KSB SE and Co. KGaA
- Xylem Inc.
- The Weir Group PLC
- Kirloskar Ebara Pumps Limited
Desenvolvimentos industriais recentes em Mercado de Bombas de Lama
- Abril de 2026: A Petrobras aprovou a decisão final de investimento para o projeto SEAP I na Bacia Sergipe-Alagoas. Juntamente com o SEAP II, o desenvolvimento inclui 32 poços e duas unidades flutuantes de produção, armazenamento e transferência, com investimentos superiores a BRL 60 bilhões. O grande escopo de perfuração aumenta diretamente a demanda por equipamentos de perfuração, incluindo bombas de lama, sistemas de manuseio de fluidos e consumíveis associados.
- Março de 2026: O projeto Kaskida da BP no Golfo do México dos EUA recebeu aprovação para um desenvolvimento avaliado em aproximadamente 5 bilhões de USD. O projeto visa reservatórios com mais de 30.000 pés de profundidade em cerca de 6.000 pés de lâmina d'água e deve produzir até 80.000 barris por dia. Esses ambientes de perfuração de alta pressão e alta temperatura (HPHT) requerem sistemas de bombas de lama triplex ou quintuplex de alta capacidade, capazes de suportar operações de perfuração em águas profundas.
- Março de 2026: A Equinor iniciou as atividades de perfuração para o projeto de gás Raia na Bacia de Campos do Brasil, utilizando o navio-sonda Valaris DS-17 em profundidades de água de aproximadamente 2.900 metros. Campanhas de perfuração em águas profundas dessa escala requerem utilização contínua de equipamentos de circulação de lama de alta pressão, criando demanda direta por sistemas de bombas de lama e serviços de reposição.
Escopo do Relatório Global do Mercado de Bombas de Lama
As bombas de lama são bombas alternativas de alta pressão e uso intensivo, projetadas para circular fluidos de perfuração ao longo de um poço e de volta à superfície durante a exploração de petróleo, gás e geotérmica. Elas mantêm a pressão hidrostática, resfriam e lubrificam a broca de perfuração e transportam os cascalhos de rocha para longe do fundo do poço. Como essas bombas manuseiam fluidos altamente abrasivos e viscosos sob pressão imensa, são construídas com componentes robustos e resistentes ao desgaste, como pistões triplex ou quintuplex, para evitar falhas de equipamentos.
O mercado global de bombas de lama é segmentado por tipo de bomba em bombas de lama duplex, bombas de lama triplex, bombas de lama quintuplex e outros tipos de bombas de lama. Por sistema de acionamento, o mercado é segmentado em bombas de lama acionadas eletricamente, bombas de lama acionadas por motor a combustível e outros sistemas de acionamento. Por uso final, o mercado é segmentado em petróleo e gás, mineração, construção e infraestrutura, perfuração geotérmica, perfuração de poços de água e outros usos finais. Por classificação de pressão, o mercado é segmentado em até 5.000 PSI, 5.000-7.500 PSI, 7.500-10.000 PSI e acima de 10.000 PSI. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de bombas de lama em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Bombas de Lama Duplex |
| Bombas de Lama Triplex |
| Bombas de Lama Quintuplex |
| Outros Tipos de Bombas de Lama |
| Bombas de Lama Acionadas Eletricamente |
| Bombas de Lama Acionadas por Motor a Combustível |
| Outros Sistemas de Acionamento |
| Petróleo e Gás |
| Mineração |
| Construção e Infraestrutura |
| Perfuração Geotérmica |
| Perfuração de Poços de Água |
| Outros Usos Finais |
| Até 5.000 PSI |
| 5.000–7.500 PSI |
| 7.500–10.000 PSI |
| Acima de 10.000 PSI |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Bomba | Bombas de Lama Duplex | |
| Bombas de Lama Triplex | ||
| Bombas de Lama Quintuplex | ||
| Outros Tipos de Bombas de Lama | ||
| Por Sistema de Acionamento | Bombas de Lama Acionadas Eletricamente | |
| Bombas de Lama Acionadas por Motor a Combustível | ||
| Outros Sistemas de Acionamento | ||
| Por Uso Final | Petróleo e Gás | |
| Mineração | ||
| Construção e Infraestrutura | ||
| Perfuração Geotérmica | ||
| Perfuração de Poços de Água | ||
| Outros Usos Finais | ||
| Por Classificação de Pressão | Até 5.000 PSI | |
| 5.000–7.500 PSI | ||
| 7.500–10.000 PSI | ||
| Acima de 10.000 PSI | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado global de bombas de lama até 2032?
O mercado global de bombas de lama tem previsão de atingir 1,61 bilhões de USD até 2032, subindo de 1,31 bilhões de USD em 2027, a um CAGR de 4,21%.
Qual tipo de bomba lidera a demanda global de perfuração?
As bombas triplex detiveram a maior participação da receita por tipo de bomba, com 52,5% em 2026.
Por que as bombas quintuplex estão crescendo mais rapidamente do que outros tipos de bombas?
As bombas quintuplex têm previsão de crescer a um CAGR de 5,8% até 2032, impulsionadas pela demanda de poços de águas profundas e de alta pressão que requerem fluxo mais estável e menor pulsação.
Qual sistema de acionamento está crescendo mais rapidamente para bombas de fluido de perfuração?
As bombas acionadas eletricamente têm previsão de crescer a um CAGR de 4,8% até 2032, apoiadas pela adoção de eletrificação, inversores de frequência variável e controles digitais.
Qual é a importância da perfuração geotérmica para a demanda?
A perfuração geotérmica é o segmento de uso final de crescimento mais rápido, com previsão de crescer a um CAGR de 5,2% até 2032, contribuindo para a diversificação no mercado de bombas de lama.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 5,4% até 2032, apoiada por programas offshore na Índia e na Indonésia e pela atividade de perfuração na China.