
Marktgröße und Marktanteil für Schlammumpen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.31 Milliarden US-Dollar |
| Marktgröße (2032) | 1.61 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Schlammumpen von Mordor Intelligence
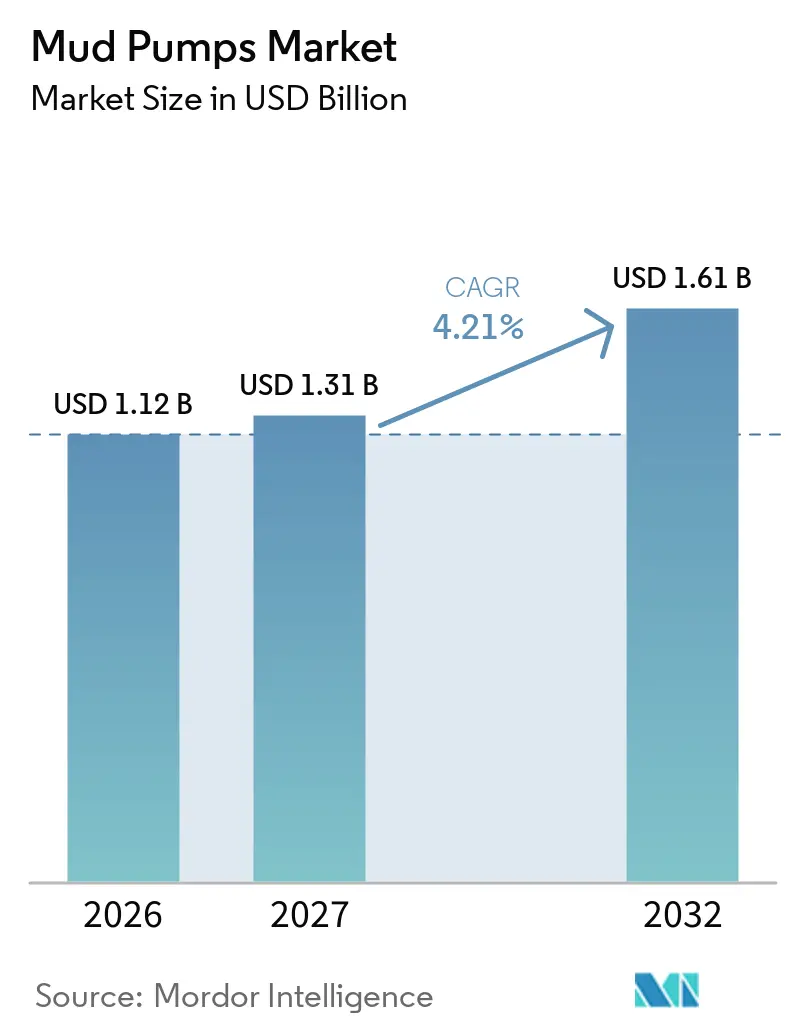
Die Marktgröße für Schlammumpen wird voraussichtlich von 1,12 Milliarden USD im Jahr 2026 und 1,31 Milliarden USD im Jahr 2027 auf 1,61 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,21 % zwischen 2027 und 2032. Aktive Bohrungen in konventionellen und unkonventionellen Becken stützen die Nachfrage nach zuverlässigen Zirkulationsgeräten, während längere Bohrungen den Wert jedes installierten Pumpensystems erhöhen. Der Markt entwickelt sich auch in Richtung Geräte, die einen gleichmäßigen Durchfluss bei hohem Druck aufrechterhalten und klarere Bohrdaten liefern können. Lieferanten reagieren darauf mit elektrischen Antriebssystemen, digitalen Steuerungen und Servicemodellen, die ungeplante Ausfallzeiten reduzieren. Die Nachfrage aus der Geothermie-Bohrung, Wasserbohrungen und der Nachmarkt-Überholung bietet Unterstützung, wenn die Bohrbudgets für Öl und Gas zurückgehen. Kostendruck durch Ölpreisschwankungen und die Beschaffung von hochwertigem Stahl können neue Gerätebestellungen weiterhin einschränken.
Wichtigste Erkenntnisse des Berichts
- Nach Pumpentyp hielten Triplex-Pumpen im Jahr 2026 einen Umsatzanteil von 52,5 %, während Quintuplex-Pumpen bis 2032 voraussichtlich mit einer CAGR von 5,8 % wachsen werden.
- Nach Antriebssystem hielten kraftstoffmotorgetriebene Pumpen im Jahr 2026 einen Umsatzanteil von 56,4 %, während elektrisch angetriebene Pumpen bis 2032 voraussichtlich mit einer CAGR von 4,8 % wachsen werden.
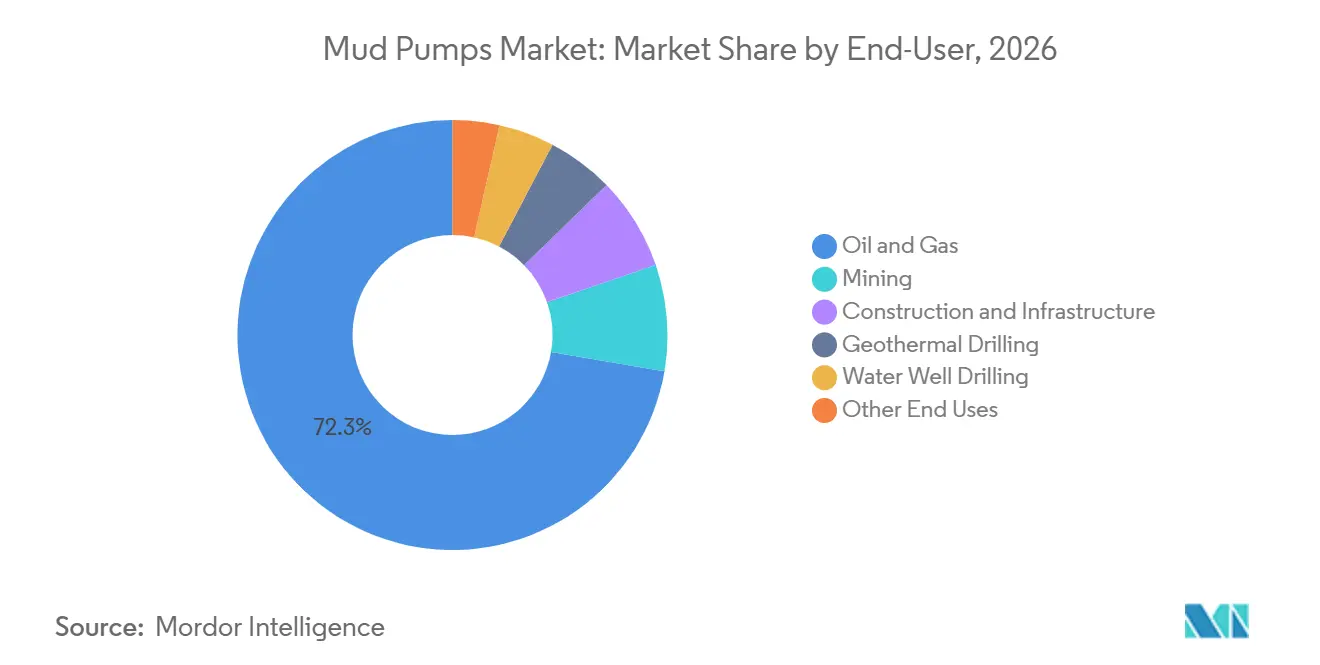
- Nach Endverwendung hielt Öl- und Gasbohrung im Jahr 2026 einen Umsatzanteil von 72,3 %, während Geothermie-Bohrung bis 2032 voraussichtlich mit einer CAGR von 5,2 % wachsen wird.
- Nach Druckklasse hielt die Klasse 5.000 bis 7.500 PSI im Jahr 2026 einen Umsatzanteil von 39,6 %, während die Klasse über 10.000 PSI bis 2032 voraussichtlich mit einer CAGR von 4,9 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 36,2 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 5,4 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Bohrintensität bei konventionellen und unkonventionellen Bohrungen | +1.1% | Global, mit Nordamerika und dem Nahen Osten als primären Beitragenden | Kurzfristig (≤ 2 Jahre) |
| Längere horizontale, Tiefsee- und Hochdruckbohrungen | +0.9% | Nordamerika für horizontale Schieferbohrungen, Lateinamerika und Asien-Pazifik für Tiefseebohrungen | Mittelfristig (2–4 Jahre) |
| Elektrifizierung, digitale Überwachung und vorausschauende Wartung | +0.7% | Global, mit fortgeschrittener Einführung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Hochdruck-Qualifizierung und Lebenszyklusengineering für Flüssigkeitsenden | +0.4% | Offshore-Becken weltweit und Hochdruck-Onshore-Betrieb im Nahen Osten und in China | Mittelfristig (2–4 Jahre) |
| Lokalisierte Nachmarkt-Hubs und Überholungswirtschaft | +0.3% | Naher Osten, Nordamerika und Asien-Pazifik als Kernmärkte, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Expansion der Geothermie- und Mineralexplorationsbohrung | +0.5% | Westliche Vereinigte Staaten, Europa, Indonesien und das Kenia-Rift-Valley | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Bohrintensität bei konventionellen und unkonventionellen Bohrungen
Der Einsatz von Upstream-Kapital bildet ein Grundnachfrageniveau für Bohrflüssigkeitspumpen im Schlammumpenmarkt. Die Anzahl der US-Rotationsbohrinseln lag für die Woche bis zum 25. September 2026 bei 599, ein Anstieg von 50 Einheiten gegenüber dem Vorjahr, wobei 541 Horizontalbohrinseln gezählt wurden. Jede Horizontalbohrinsel benötigt in der Regel mehrere zusammenarbeitende Pumpen, um die Zirkulation durch ausgedehnte Seitenbohrungen aufrechtzuerhalten. Längere Seitenbohrungen und zusätzliche Bohrstufen erhöhen den erforderlichen Betriebszyklus pro Bohrinsel, und eine höhere Bohrproduktivität reduziert den Bedarf an Pumpen nicht. Abu Dhabi National Oil Company Drilling meldete einen Nettogewinn von 1,45 Milliarden USD im Geschäftsjahr 2025 und setzt bis Ende 2026 70 integrierte Bohrdienstleistungsbohrinseln ein, was die Geräteanforderungen in den Vereinigten Arabischen Emiraten und den umliegenden Golfmärkten unterstützt.[1] Indien genehmigte außerdem das Samudra-Manthan-Programm mit einer Finanzierung von INR 84.084 Crore für die Offshore-Exploration bis zum Geschäftsjahr 2030–31, einschließlich INR 43.200 Crore für 60 Tiefsee-Explorationsbohrungen.
Längere horizontale, Tiefsee- und Hochdruckbohrungen
Längere Horizontalbohrungen, Tiefseebohrungen und Hochdruckbohrungen verändern die erforderlichen Spezifikationen im Schlammumpenmarkt. Tiefseeprogramme erfordern eine konsistentere Druckkontrolle und verringern die Eignung einfacher Pumpendesigns. Petrobras genehmigte Investitionen von über BRL 60 Milliarden für das Sergipe-Tiefseeprojekt über SEAP I und SEAP II, das 32 Bohrungen und 2 schwimmende Produktionsplattformen umfasst, und unterstützt damit die Nachfrage nach hochspezifizierter Ausrüstung, die bei erheblicher Wassertiefe und hohen Bohrlochtemperaturen betrieben werden kann. BPs Kaskida-Entwicklung im US-Golf von Mexiko erhielt im März 2026 die Genehmigung für ein Projekt im Wert von 5 Milliarden USD, das auf Reservoire jenseits von 30.000 Fuß abzielt. Diese Bohrungen können den Pumpenanteil pro Projekt erhöhen, auch wenn die Anzahl der Bohrungen nicht im gleichen Tempo steigt.
Elektrifizierung, digitale Überwachung und vorausschauende Wartung
Die Elektrifizierung macht die Pumpe zu einem stärker integrierten Bestandteil des Strom- und Steuerungssystems der Bohrinsel. Die Bohrelektrifizierung in Chinas Sichuan-Chongqing-Schieferoperationen hat 95 % überschritten, was die Bohrlochfertigstellungskosten um mehr als 30 % gesenkt und die Strominfrastruktur im gesamten Betriebsgebiet ausgebaut hat. Frequenzumrichter ermöglichen es Betreibern, die Pumpenhubfrequenz präziser als Dieselantriebe anzupassen, was die Durchflusssteuerung als Reaktion auf wechselnde Formationsbedingungen unterstützt. Bentec gibt an, dass sein optiPUMP-System bis zu vier Schlammumpen über eine einzige Bedienoberfläche synchronisieren und die unproduktive Zeit durch Pumpenausfälle um 20 % reduzieren kann.[2] Digitale Überwachung verlagert auch die Lieferanteneinnahmen in Richtung Teile, Überholungen und Wartungsunterstützung, da Vibrations-, Laufbuchsenverschleiß- und Druckdaten den Gerätebedarf vor einem Ausfall identifizieren können.
Expansion der Geothermie- und Mineralexplorationsbohrung
Geothermie-Bohrungen erweitern die Endverwendungsbasis für den Schlammumpenmarkt. Die Finanzierung für Geothermiesysteme der nächsten Generation erreichte im Jahr 2025 2,2 Milliarden USD, ein Anstieg von 80 % gegenüber dem Vorjahr, laut dem Journal of Petroleum Technology der Society of Petroleum Engineers. Geothermische Bohrungen treffen häufig auf Gesteinstemperaturen über 150 °C, was die Lebensdauer konventioneller Elastomerkomponenten verkürzen kann und den Wert von Hochtemperatur-Flüssigkeitsendenbaugruppen und wiederkehrenden Servicearbeiten erhöht. Italien, Taiwan und Indonesien verfügen über politische Rahmenbedingungen, die eine breitere geografische Basis für die Geothermieentwicklung unterstützen. Die Mineralexploration nach Lithiumsolen und Kupfer nutzt ebenfalls zirkulationsintensive Bohrsysteme und schafft Nachfrage außerhalb der Öl- und Gasbohrung.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohölpreisvolatilität und Zyklizität der Bohrbudgets | -0.5% | Global, konzentriert in nordamerikanischen und nahöstlichen Investitionszyklen | Kurzfristig (≤ 2 Jahre) |
| Emissionskonformität und Kapitalumschichtung in Richtung kohlenstoffärmerer Energie | -0.4% | Nordamerika und Europa, mit aufkommendem Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Qualifizierungsengpässe für Hochleistungs-Offshore-Geräte | -0.3% | Globale Tiefsee-Becken, am stärksten in Brasilien und Westafrika | Mittelfristig (2–4 Jahre) |
| Konzentration bei hochwertigem Stahl und Präzisionsbearbeitungsversorgung | -0.3% | Global, mit stärkeren Auswirkungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohölpreisvolatilität und Zyklizität der Bohrbudgets
Die Rohölpreisvolatilität ist ein unmittelbares Hemmnis für neue Gerätebestellungen im Schlammumpenmarkt. Die Anzahl der US-Bohrinseln fiel von 775 im Januar 2023 auf 526 im August 2025 und erholte sich bis September 2026 auf 599. Wenn die Ölpreise schwächer werden, neigen Betreiber dazu, die Nutzungsdauer installierter Pumpen zu verlängern, anstatt sie zu ersetzen. Dies reduziert die Nachfrage nach neuen Einheiten und erhöht die relative Bedeutung der Nachmarkt-Überholung. Unabhängige Pumpenhersteller und Serviceanbieter sind dieser Dynamik stärker ausgesetzt als große Ölfelddienstleistungsunternehmen, da sie eine geringere geografische Diversifizierung aufweisen. Die Auswirkungen können ungleichmäßig sein, da Bohrauftragnehmer möglicherweise weiterhin Reparaturausgaben tätigen, während sie den Kauf kompletter Pumpenpakete verzögern.
Konzentration bei hochwertigem Stahl und Präzisionsbearbeitungsversorgung
Hochlegierter Stahl und Präzisionsbearbeitung sind wesentliche Inputs für Flüssigkeitsenden, Zylinder, Kolben und Ventilanordnungen. US-Zölle von 25 % auf Stahl- und Aluminiumimporte traten im März 2025 in Kraft und sollen die Kosten für Ölfeldrohre um geschätzte 15 % erhöht haben. Ähnliche Materialien werden in vielen drucktragenden Pumpenkomponenten verwendet, was eine direkte Kostenherausforderung für Gerätehersteller darstellt. Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung erwartet, dass mehr als 40 % der neuen Stahlkapazitäten, die zwischen 2025 und 2027 auf den Markt kommen, auf Hochofen- und Sauerstoffaufblaskonverter-Produktion angewiesen sein werden. Die Versorgungskonzentration in den Vereinigten Staaten, Deutschland und China macht auch die Beschaffung spezialisierter Schmiede- und Bearbeitungsdienstleistungen empfindlicher gegenüber Lieferzeiten. Diese Bedingungen können die Lieferantenmargen komprimieren oder den Preis für hochspezifizierte Geräte im Schlammumpenmarkt erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentyp:
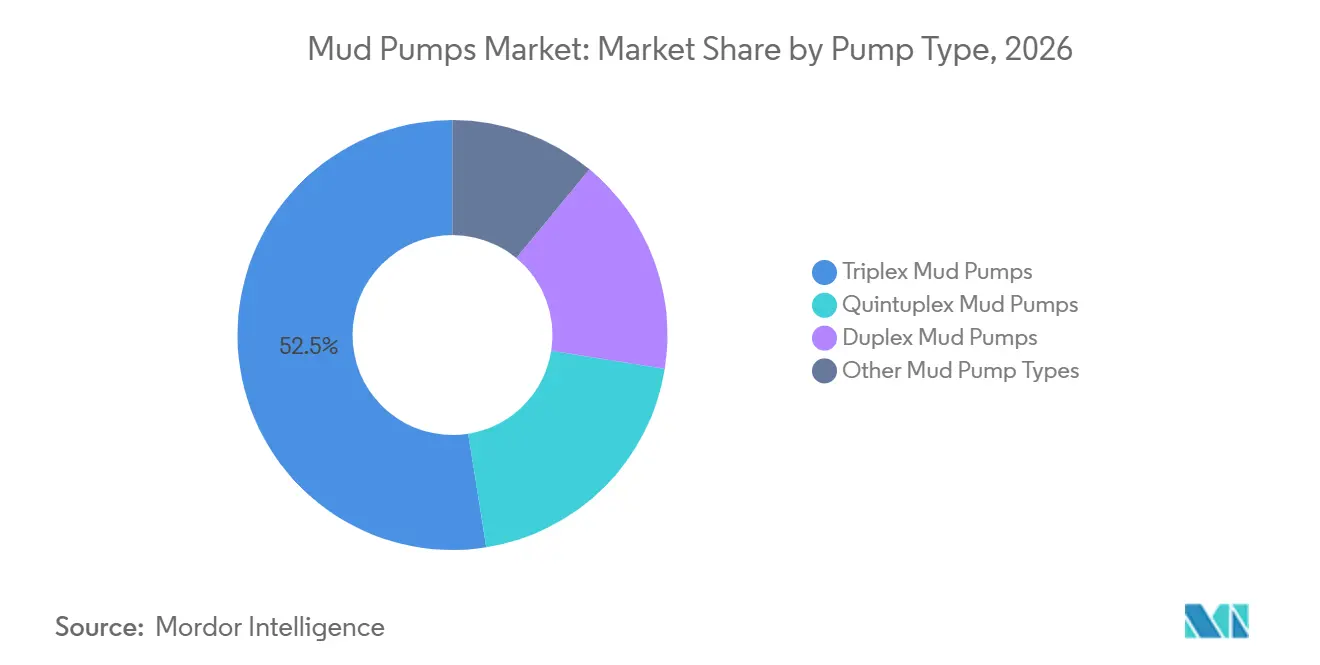
Quintuplex-Pumpen gewinnen Boden bei hochspezifizierten BohrungenTriplex-Pumpen hielten im Jahr 2026 einen Umsatzanteil von 52,5 % im Schlammumpenmarkt und hatten damit den größten Anteil unter den Pumpentypen. Triplex-Designs verfügen über eine lange Servicehistorie, und Ersatzteile sind in etablierten Bohrregionen weit verbreitet verfügbar. Duplex-Pumpen bedienen weiterhin ältere Bohrinseln, leichtere Wasserbohrarbeiten und die Mineralexploration, wo eine einfachere Konstruktion praktisch bleibt. Quintuplex-Pumpen sind der am schnellsten wachsende Pumpentyp mit einer prognostizierten CAGR von 5,8 % bis 2032. Ihre Rolle erweitert sich bei Tiefsee- und Hochdruck-Hochtemperatur-Bohrungen, die eine stabile Flüssigkeitsförderung und zuverlässige Bohrlochtelemetrie erfordern.
Ein Quintuplex-Design kann laut EW Pumps innerhalb derselben Leistungsklasse 40 % mehr Durchfluss als eine Triplex-Pumpe liefern und dabei die Durchflusspulsation von 23 % auf 7 % reduzieren. Geringere Pulsation kann die Qualität der Mess-während-des-Bohrens- und Protokollierungs-während-des-Bohrens-Daten verbessern. Quintuplex-Einheiten können im Vergleich zu zwei vergleichbaren Triplex-Einheiten auch den Oberflächenplatzbedarf reduzieren. Es gibt daher einen klaren Fall für Quintuplex-Geräte in Anwendungen, bei denen Offshore-Platz, Druckstabilität und Betriebspersonal wesentliche Überlegungen sind. Die API-7K-Qualifizierung kann den Einführungszeitraum für ein neues Pumpenmodell um 12 bis 24 Monate verlängern, aber derselbe Prozess unterstützt eine Premiumpreisgestaltung, sobald Offshore-Betreiber das Design akzeptieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antriebssystem:
Elektrische Antriebe schaffen eine höherwertige GerätekategorieKraftstoffmotorgetriebene Pumpen machten im Jahr 2026 56,4 % des Umsatzes im Schlammumpenmarkt aus. Abgelegene und netzferne Bohrstandorte sind weiterhin auf diese Konfigurationen angewiesen, da elektrische Strominfrastruktur möglicherweise nicht verfügbar oder unzuverlässig ist. Dieselbetriebene Systeme bleiben in Teilen Subsahara-Afrikas, Südostasiens und Lateinamerikas praktisch. Elektrisch angetriebene Pumpen sind das am schnellsten wachsende Antriebssystem mit einer prognostizierten CAGR von 4,8 % bis 2032. Ihr Wachstum ist mit der Bohrinsel-Elektrifizierung verbunden, die es einem Stromsystem ermöglicht, mehrere Bohrfunktionen zu unterstützen.
Chinas Sichuan-Chongqing-Schieferoperationen erreichten Elektrifizierungsraten von über 95 %, und das Programm reduzierte den Energieverbrauch um mehr als 20 % und die Emissionen um mehr als 30 % im Vergleich zu Dieselalternativen. Pumbaaev konvertierte im Jahr 2026 F-1600-Diesel-Schlammumpensätze auf Permanentmagnet-Synchronmotorantriebe für Zhongyuan Petroleum Engineering.[3] Diese Umrüstung zeigt, dass elektrische Konfigurationen über große Neubauprojekte hinaus in reife Onshore-Betriebe vordringen. Der Schlammumpenmarkt kann aus digitalen Antrieben, Sensoren und Diagnosefunktionen einen höheren Gerätewert erzielen als aus einem einfachen mechanischen Paket. Hydraulische Antriebe behalten eine kleine Rolle in mobilen und kompakten Bohrlochserviceanwendungen.
Nach Endverwendung:
Öl und Gas behält seine Größe, während Geothermie expandiertÖl- und Gasbohrungen machten im Jahr 2026 72,3 % des Umsatzes im Schlammumpenmarkt aus und blieben die führende Endverwendung. Hochleistungsbohrinseln und komplexe Bohrungen machen einen großen Anteil der Geräteausgaben in diesem Segment aus. Bergbau ist eine kleinere, aber dauerhafte Anwendung, da Explorationsbohrungen Flüssigkeitszirkulation und Bohrlochstabilität erfordern. Wasserbohrungen dienen Niederdruck-Hochvolumen-Anwendungen, insbesondere in afrikanischen und südasiatischen Märkten, wo Programme zur ländlichen Wasserinfrastruktur die Beschaffung unterstützen. Diese Endverwendungen geben dem Schlammumpenmarkt Zugang zu Bohrungsaktivitäten jenseits des Upstream-Öl- und Gassektors.
Geothermie-Bohrungen sind die am schnellsten wachsende Endverwendung mit einer prognostizierten CAGR von 5,2 % bis 2032. Geothermische Bohrungen erfordern eine kontinuierliche Zirkulation dichter Hochtemperaturflüssigkeiten, um Bohrlöcher in gebrochenem Gestein zu stabilisieren. Temperaturen über 150 °C können den Flüssigkeitsendenverschleiß erhöhen und die Serviceintervalle im Vergleich zu Öl- und Gasanwendungen verkürzen. Die Finanzierung von Geothermie-Projekten der nächsten Generation erreichte im Jahr 2025 2,2 Milliarden USD und unterstützt die Entwicklung einer breiteren Kundenbasis für Hochtemperatur-Bohrsysteme.[4] Kohleflözmethan und wissenschaftliche Bohrungen fügen kleinere, spezialisierte Nachfragequellen hinzu.
Nach Druckklasse:
Mittelbereichspumpen führen, während Ultrahochdruck voranschreitetDie Klasse 5.000 bis 7.500 PSI hielt im Jahr 2026 einen Umsatzanteil von 39,6 % im Schlammumpenmarkt. Dieser Bereich entspricht den Betriebsanforderungen vieler Onshore-Triplex-Einheiten in Schiefer- und konventionellen Vertikalbohrungen. Die Kategorie bis 5.000 PSI bedient Niedrigleistungsanwendungen und ältere Geräteflotten und steht unter Druck, da neuere Bohrinseln für tiefere Bohrungen und anspruchsvollere Fertigstellungsprogramme konfiguriert werden. Der Bereich 7.500 bis 10.000 PSI bleibt für hochspezifizierte Offshore-Bohrungen und Hochdruck-Hochtemperatur-Formationen relevant. Der Bereich 5.000 bis 7.500 PSI spiegelt weiterhin die breite installierte Basis von Arbeitspferd-Pumpensystemen wider.
Die Klasse über 10.000 PSI wird bis 2032 voraussichtlich mit einer CAGR von 4,9 % wachsen. Bohrungen mit erweiterter Reichweite und Ultratiefseearbeiten können Standrohrdrücke jenseits konventioneller Gerätebewertungen erfordern. Der Schlammumpenmarkt für diese Druckklasse profitiert von Bohrungen, bei denen tiefere Ziele und längere Seitenbohrungen die Zirkulationsanforderungen erhöhen. BPs Kaskida-Projekt zielt auf Reservoire jenseits von 30.000 Fuß ab und veranschaulicht die Art von Betriebsumgebung, die möglicherweise eine verbesserte Druckfähigkeit erfordert. Höhere Druckanforderungen können den Bedarf an Premium-Triplex- oder Quintuplex-Designs, stärkeren Flüssigkeitsenden und einer rigoroseren Qualifizierung erhöhen.
Geografische Analyse
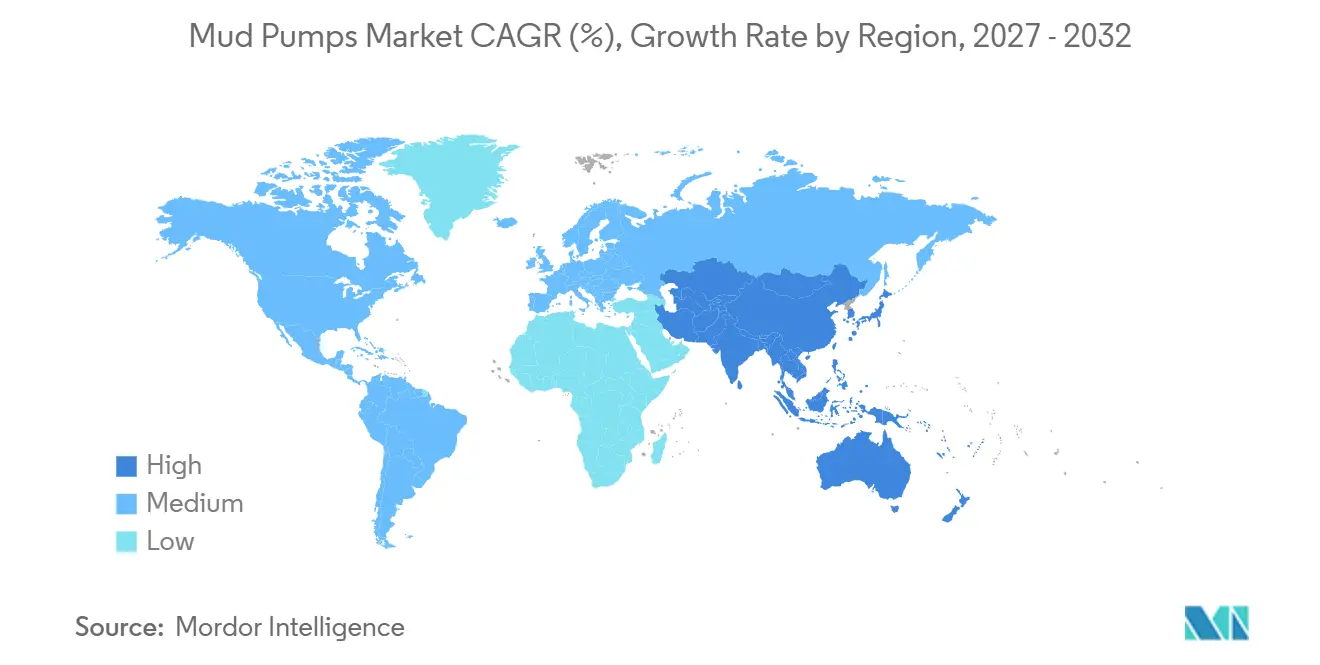
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 36,2 % im Schlammumpenmarkt, was die installierte Basis im Permian-Becken, Haynesville, Bakken und Golf von Mexiko widerspiegelt. Die Anzahl der US-Bohrinseln erreichte Ende September 2026 599, wobei das Permian-Becken 270 Bohrinseln betrieb, 17 mehr als ein Jahr zuvor. Kanada meldete in derselben Woche 208 Bohrinseln. Längere Seitenbohrungen im Permian-Becken können die anhaltenden Pumpzeiten verlängern und den Flüssigkeitsendenverschleiß erhöhen, was Kapazitätserweiterungen und Servicenachfrage im Schlammumpenmarkt unterstützt.
Europa bleibt volumenmäßig kleiner, benötigt aber technisch leistungsfähige Geräte für Nordsee-Bohrungen und Geothermie-Bohrungen. Bohrungen mit erweiterter Reichweite von festen Plattformen schaffen Nachfrage nach hochspezifizierten Triplex- und Quintuplex-Geräten. Italien, Deutschland und das Vereinigte Königreich entwickeln Geothermieaktivitäten, die Hochtemperaturkonfigurationen erfordern. Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 5,4 % bis 2032. Indien genehmigte Samudra-Manthan-Finanzierung für die Offshore-Exploration, einschließlich 60 Tiefsee-Explorationsbohrungen.
Indonesien treibt Tiefseebohrungsaktivitäten voran, einschließlich geplanter Arbeiten in South Andaman und dem Mako-Gasfeld, während PetroChina sein Jabung-Bohrprogramm 2026 mit 6 Entwicklungsbohrungen und mehr als 180 Workover- und Serviceaktivitäten begann. Südkorea, Japan und Australien unterstützen die Nachfrage durch Offshore-Wartung und Geothermie-Exploration. Brasiliens Buzios-, Raia- und Sergipe-Tiefseeprojekte unterstützen einen mehrjährigen Beschaffungszyklus für hochspezifizierte Systeme. Equinor begann im März 2026 mit den Bohrarbeiten für das 9 Milliarden USD schwere Raia-Gasprojekt in Brasiliens Campos-Becken bei einer Wassertiefe von 2.900 Metern. Argentiniens Vaca Muerta liefert unkonventionelle Onshore-Nachfrage, während der Nahe Osten und Afrika Gerätebedarf für Bohrungen, Interventionen und die Entwicklung von Offshore-Feldern behalten.
Wettbewerbslandschaft
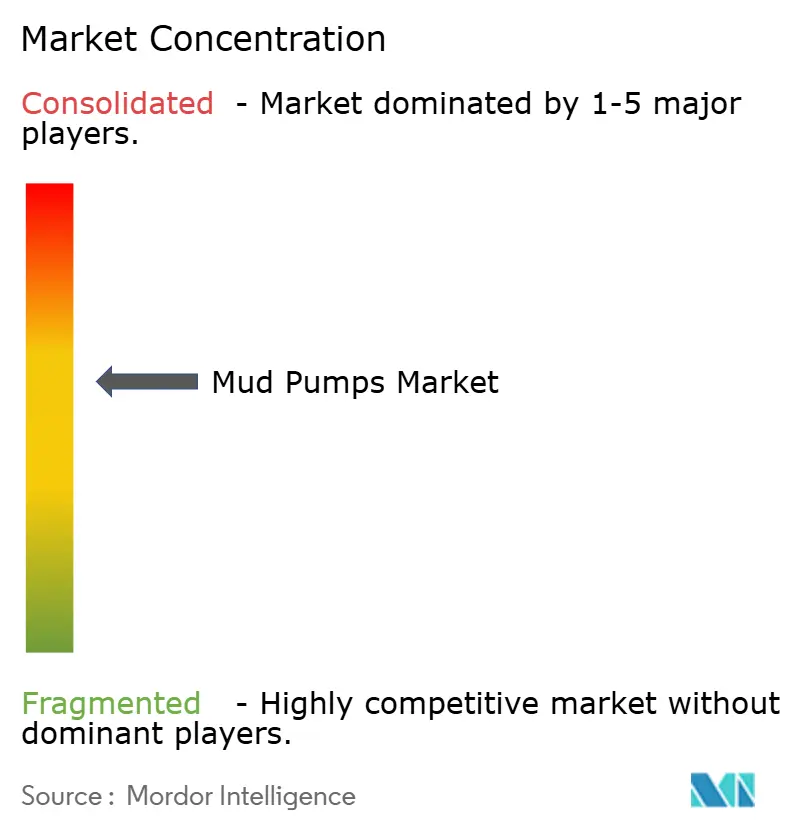
Der Schlammumpenmarkt ist auf der Ebene der Originalgerätehersteller mäßig konzentriert. National Oilwell Varco hält die größte installierte Basis durch integrierte Bohrpakete und Beziehungen zu Bohrinselbauern und nationalen Ölgesellschaften. MHWirth bedient Premium-Offshore- und Schwimmbohrinseln-Anwendungen, während die Legacy-Gardner-Denver-Marken eine breite Onshore-installierte Basis behalten. Honghua Group, Shandong Kerui Petroleum Equipment und Jereh Group erweitern ihre Präsenz in preissensiblen internationalen Märkten. Ihre integrierten Bohrinselpakete sind besonders relevant in Südostasien und dem Nahen Osten, wo Käufer häufig den Preis neben der Fähigkeit bewerten, ein vollständiges Gerätepaket zu liefern.
Weatherford und SLB nutzen integrierte Servicemodelle, die den Geräteeinsatz mit gesteuertem Druckbohren und digitaler Überwachung kombinieren. Diese Modelle können längere Kundenbeziehungen unterstützen als ein reiner Hardware-Verkauf. National Oilwell Varco meldete im vierten Quartal 2025 einen Auftragsbestand für Energiegeräte von 4,34 Milliarden USD, was auf anhaltende Vorwärtsbestellungsaktivitäten in seinem Gerätegeschäft hinweist. National Oilwell Varco erhielt außerdem einen mehrjährigen Vertrag für RigSense 4.0- und WellData 4.0-Instrumentierung für die internationale Flotte eines globalen Bohrauftragnehmers. Diese Entwicklungen zeigen, dass digitale Abonnements die Geräteeinnahmen im Schlammumpenmarkt ergänzen können.
Weatherford erhielt im Mai 2026 einen Vertrag für gesteuertes Druckbohren von Ventura Offshore für die SSV-Victoria-Bohrinsel im brasilianischen Buzios-Feld. PUMBAAEVs elektrisches Umrüstungsprojekt 2026 zeigt ebenfalls, dass Geräteanbieter Elektrifizierungsmöglichkeiten bei bestehenden Feldern verfolgen. American Block, Mud King Products und Ohara Corporation konkurrieren durch Teileverfügbarkeit und Lieferzeitreaktion, während Drillmec und Bentec Schlammumpenspezifikationen mit proprietären Landbohrinselpaketen verbinden. Der Schlammumpenmarkt umfasst daher große integrierte Lieferanten, spezialisierte Paketbauer und teilefokussierte Unternehmen.
Marktführer der Schlammumpenbranche
-
NOV Inc.
-
SLB NV
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Schlammumpenmarkt Unternehmen in diesem Bericht
- NOV Inc.
- SLB
- Halliburton Company
- Baker Hughes Company
- Weatherford International plc
- Flowserve Corporation
- Ingersoll Rand Inc.
- Honghua Group Limited
- China National Petroleum Corporation
- American Block Inc.
- Bentec GmbH Drilling and Oilfield Systems
- Drillmec S.p.A.
- MHWirth AS
- Ohara Corporation
- Shandong Kerui Petroleum Equipment Co., Ltd.
- Jereh Group
- Mud King Products, Inc.
- KSB SE and Co. KGaA
- Xylem Inc.
- The Weir Group PLC
- Kirloskar Ebara Pumps Limited
Neueste Industrielle Entwicklungen in Schlammumpenmarkt
- April 2026: Petrobras genehmigte die endgültige Investitionsentscheidung für das SEAP-I-Projekt im Sergipe-Alagoas-Becken. Zusammen mit SEAP II umfasst die Entwicklung 32 Bohrungen und zwei schwimmende Produktions-, Lager- und Entladeeinheiten mit Investitionen von über BRL 60 Milliarden. Der große Bohrumfang erhöht direkt die Nachfrage nach Bohrgeräten, einschließlich Schlammumpen, Flüssigkeitshandhabungssystemen und zugehörigen Verbrauchsmaterialien.
- März 2026: BPs Kaskida-Projekt im US-Golf von Mexiko erhielt die Genehmigung für eine Entwicklung im Wert von rund 5 Milliarden USD. Das Projekt zielt auf Reservoire tiefer als 30.000 Fuß bei etwa 6.000 Fuß Wassertiefe ab und soll bis zu 80.000 Barrel pro Tag produzieren. Solche Hochdruck-Hochtemperatur-Bohrumgebungen erfordern leistungsstarke Triplex- oder Quintuplex-Schlammumpensysteme, die Tiefseebohrbetriebe unterstützen können.
- März 2026: Equinor begann mit den Bohrarbeiten für das Raia-Gasprojekt in Brasiliens Campos-Becken mit dem Bohrschiff Valaris DS-17 bei Wassertiefen von rund 2.900 Metern. Tiefseebohrkampagnen dieser Größenordnung erfordern den kontinuierlichen Einsatz von Hochdruck-Schlammzirkulationsgeräten und schaffen direkte Nachfrage nach Schlammumpensystemen und Nachmarktdienstleistungen.
Berichtsumfang des globalen Schlammumpenmarkts
Schlammumpen sind robuste Hochdruck-Hubkolbenpumpen, die dazu dienen, Bohrflüssigkeiten während der Öl-, Gas- und Geothermie-Exploration durch ein Bohrloch nach unten und zurück an die Oberfläche zu zirkulieren. Sie halten den hydrostatischen Druck aufrecht, kühlen und schmieren den Bohrmeißel und transportieren Gesteinsschnitt vom Bohrlochboden weg. Da diese Pumpen hochabrasive und viskose Flüssigkeiten unter immensem Druck handhaben, werden sie mit robusten, verschleißfesten Komponenten wie Triplex- oder Quintuplex-Kolben gebaut, um Geräteausfälle zu verhindern.
Der globale Schlammumpenmarkt ist nach Pumpentyp in Duplex-Schlammumpen, Triplex-Schlammumpen, Quintuplex-Schlammumpen und andere Schlammumpentypen segmentiert. Nach Antriebssystem ist der Markt in elektrisch angetriebene Schlammumpen, kraftstoffmotorgetriebene Schlammumpen und andere Antriebssysteme segmentiert. Nach Endverwendung ist der Markt in Öl und Gas, Bergbau, Bau und Infrastruktur, Geothermie-Bohrung, Wasserbohrung und andere Endverwendungen segmentiert. Nach Druckklasse ist der Markt in bis zu 5.000 PSI, 5.000–7.500 PSI, 7.500–10.000 PSI und über 10.000 PSI segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Schlammumpenmarkt in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Duplex-Schlammumpen |
| Triplex-Schlammumpen |
| Quintuplex-Schlammumpen |
| Andere Schlammumpentypen |
| Elektrisch angetriebene Schlammumpen |
| Kraftstoffmotorgetriebene Schlammumpen |
| Andere Antriebssysteme |
| Öl und Gas |
| Bergbau |
| Bau und Infrastruktur |
| Geothermie-Bohrung |
| Wasserbohrung |
| Andere Endverwendungen |
| Bis zu 5.000 PSI |
| 5.000–7.500 PSI |
| 7.500–10.000 PSI |
| Über 10.000 PSI |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Pumpentyp | Duplex-Schlammumpen | |
| Triplex-Schlammumpen | ||
| Quintuplex-Schlammumpen | ||
| Andere Schlammumpentypen | ||
| Nach Antriebssystem | Elektrisch angetriebene Schlammumpen | |
| Kraftstoffmotorgetriebene Schlammumpen | ||
| Andere Antriebssysteme | ||
| Nach Endverwendung | Öl und Gas | |
| Bergbau | ||
| Bau und Infrastruktur | ||
| Geothermie-Bohrung | ||
| Wasserbohrung | ||
| Andere Endverwendungen | ||
| Nach Druckklasse | Bis zu 5.000 PSI | |
| 5.000–7.500 PSI | ||
| 7.500–10.000 PSI | ||
| Über 10.000 PSI | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der prognostizierte globale Schlammumpenmarkt bis 2032?
Der globale Schlammumpenmarkt wird bis 2032 voraussichtlich 1,61 Milliarden USD erreichen, ausgehend von 1,31 Milliarden USD im Jahr 2027, bei einer CAGR von 4,21 %.
Welcher Pumpentyp führt die globale Bohrnachfrage an?
Triplex-Pumpen hielten im Jahr 2026 den größten Anteil am Pumpentyp-Umsatz mit 52,5 %.
Warum wachsen Quintuplex-Pumpen schneller als andere Pumpentypen?
Quintuplex-Pumpen werden bis 2032 voraussichtlich mit einer CAGR von 5,8 % wachsen, angetrieben durch die Nachfrage aus Tiefsee- und Hochdruckbohrungen, die einen gleichmäßigeren Durchfluss und geringere Pulsation erfordern.
Welches Antriebssystem wächst am schnellsten bei Bohrflüssigkeitspumpen?
Elektrisch angetriebene Pumpen werden bis 2032 voraussichtlich mit einer CAGR von 4,8 % wachsen, unterstützt durch die Einführung von Elektrifizierung, Frequenzumrichtern und digitalen Steuerungen.
Wie wichtig ist Geothermie-Bohrung für die Nachfrage?
Geothermie-Bohrung ist das am schnellsten wachsende Endverwendungssegment mit einer prognostizierten CAGR von 5,2 % bis 2032 und trägt zur Diversifizierung im Schlammumpenmarkt bei.
Welche Region expandiert am schnellsten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 5,4 % wachsen, unterstützt durch Offshore-Programme in Indien und Indonesien sowie Bohrungsaktivitäten in China.