
Tamaño y Participación del Mercado de Bombas de Lodo
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.61 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.21 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas de Lodo por Mordor Intelligence
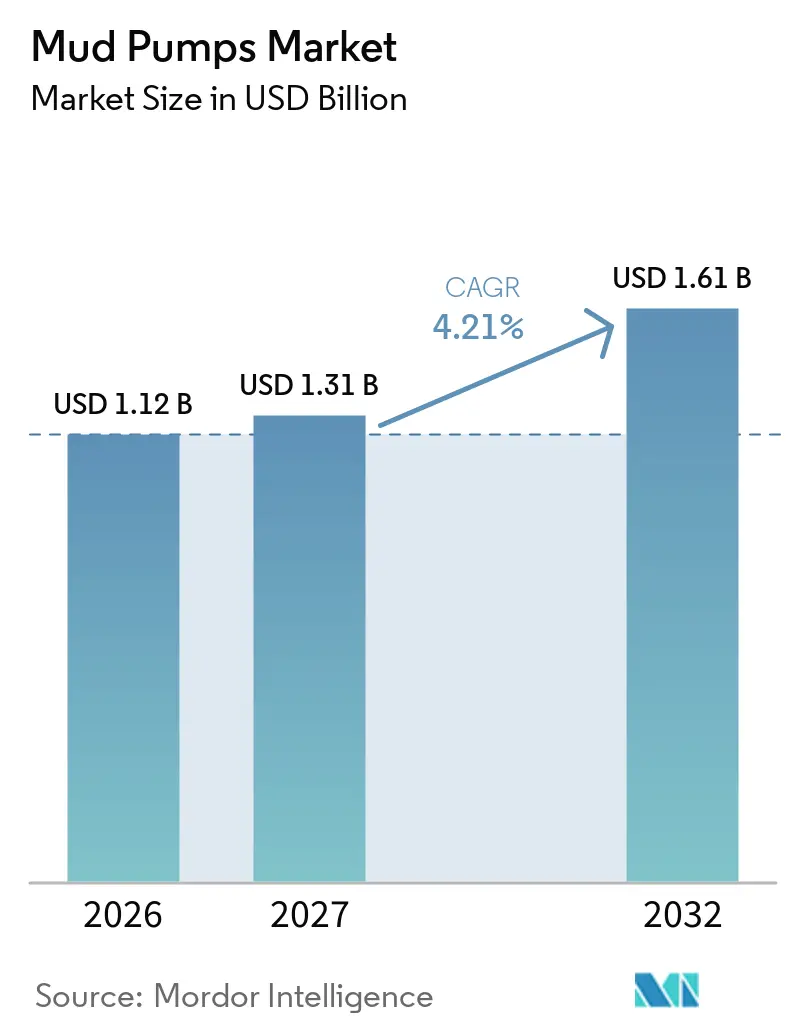
Se proyecta que el tamaño del mercado de bombas de lodo se expanda desde 1,12 mil millones de USD en 2026 y 1,31 mil millones de USD en 2027 hasta 1,61 mil millones de USD para 2032, a un CAGR del 4,21% entre 2027 y 2032. La perforación activa en cuencas convencionales y no convencionales respalda la demanda de equipos de circulación confiables, mientras que los pozos más largos incrementan el valor de cada paquete de bombas instalado. El mercado también avanza hacia equipos capaces de mantener un flujo constante a alta presión y proporcionar datos de perforación más precisos. Los proveedores están respondiendo mediante sistemas de accionamiento eléctrico, controles digitales y modelos de servicio que reducen el tiempo de inactividad no planificado. La demanda proveniente de la perforación geotérmica, pozos de agua y la reconstrucción del mercado posventa brinda apoyo cuando los presupuestos de perforación de petróleo y gas se reducen. La presión de costos derivada de las fluctuaciones del precio del petróleo y la adquisición de acero de alta calidad aún puede limitar los nuevos pedidos de equipos.
Conclusiones Clave del Informe
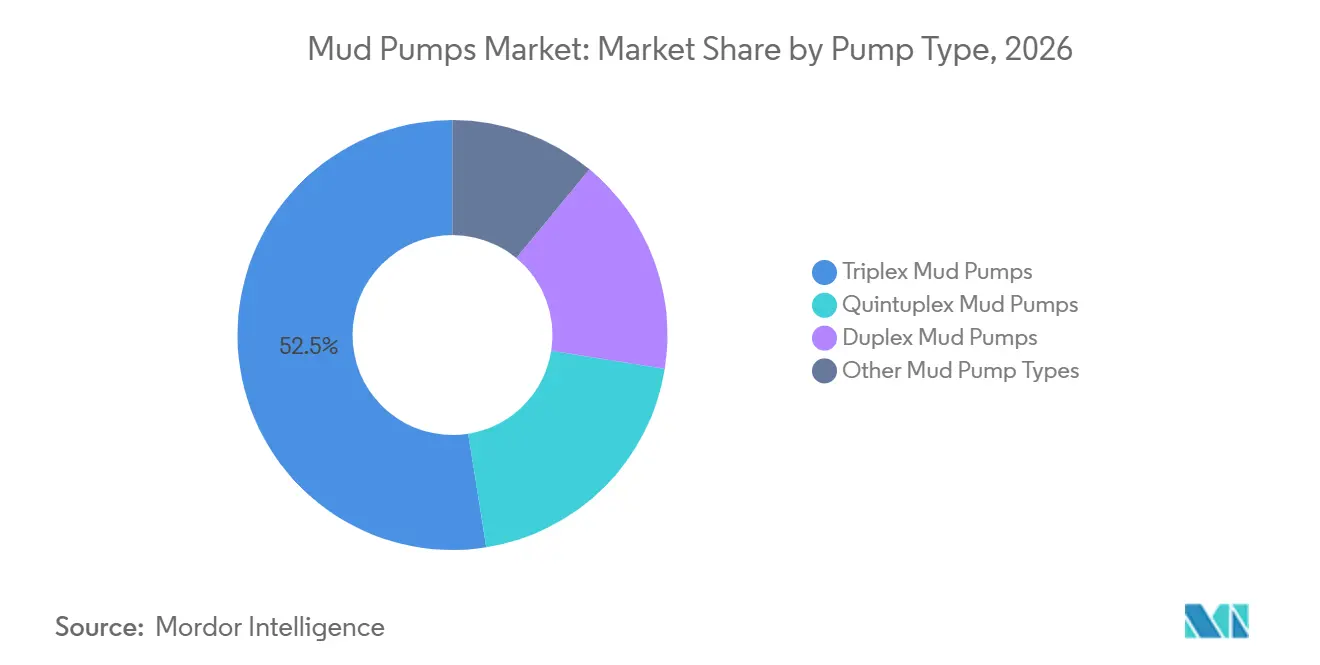
- Por tipo de bomba, las bombas tríplex representaron el 52,5% de los ingresos de 2026, mientras que se prevé que las bombas quíntuplex crezcan a un CAGR del 5,8% hasta 2032.
- Por sistema de accionamiento, las bombas accionadas por motor de combustible representaron el 56,4% de los ingresos de 2026, mientras que se prevé que las bombas accionadas eléctricamente crezcan a un CAGR del 4,8% hasta 2032.
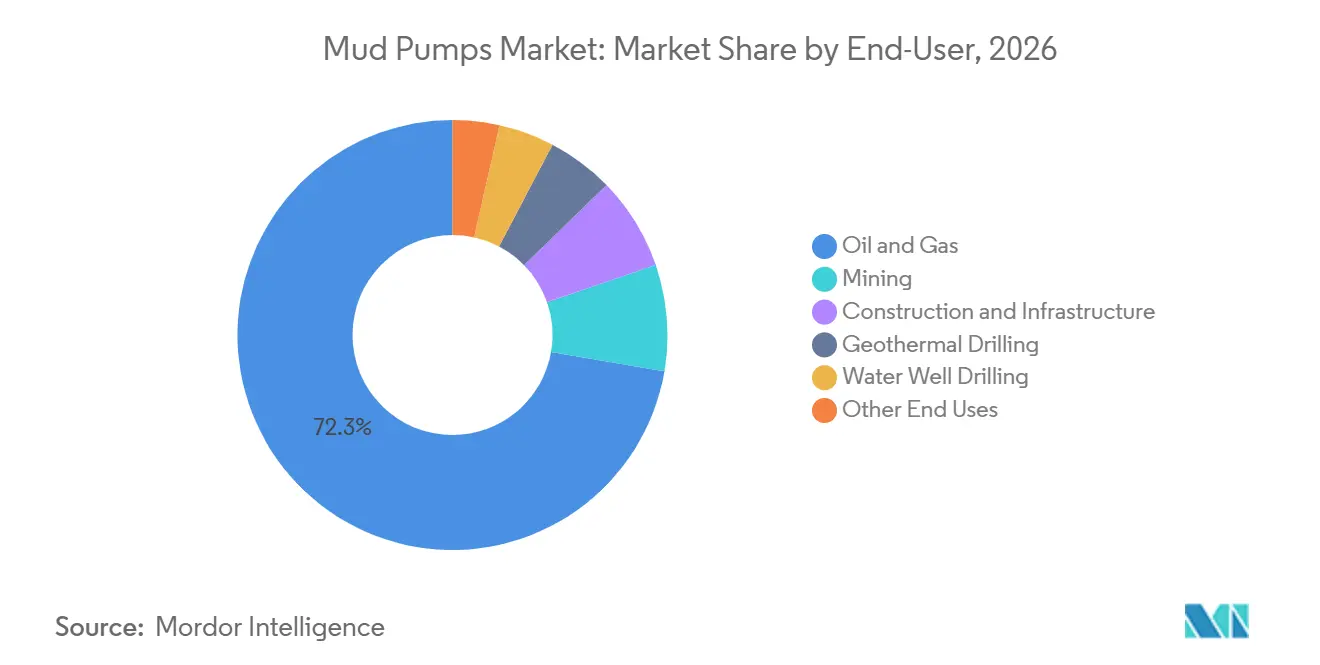
- Por uso final, la perforación de petróleo y gas representó el 72,3% de los ingresos de 2026, mientras que se prevé que la perforación geotérmica crezca a un CAGR del 5,2% hasta 2032.
- Por clasificación de presión, la clase de 5.000 a 7.500 PSI representó el 39,6% de los ingresos de 2026, mientras que se prevé que la clase superior a 10.000 PSI crezca a un CAGR del 4,9% hasta 2032.
- Por geografía, América del Norte representó el 36,2% de los ingresos de 2026, mientras que se prevé que Asia-Pacífico crezca a un CAGR del 5,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Intensidad de Perforación en Pozos Convencionales y No Convencionales | +1.1% | Global, con América del Norte y Oriente Medio como principales contribuyentes | Corto plazo (≤ 2 años) |
| Pozos Horizontales Más Largos, de Aguas Profundas y de Alta Presión | +0.9% | América del Norte para esquisto horizontal, América Latina y Asia-Pacífico para aguas profundas | Mediano plazo (2-4 años) |
| Electrificación, Monitoreo Digital y Mantenimiento Predictivo | +0.7% | Global, con adopción avanzada en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Calificación de Alta Presión e Ingeniería del Ciclo de Vida del Extremo Fluido | +0.4% | Cuencas offshore globales y operaciones onshore de alta presión en Oriente Medio y China | Mediano plazo (2-4 años) |
| Centros de Posventa Localizados y Economía de Reconstrucción | +0.3% | Oriente Medio, América del Norte y Asia-Pacífico como mercados principales, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de la Perforación Geotérmica y de Exploración Mineral | +0.5% | Oeste de Estados Unidos, Europa, Indonesia y el Valle del Rift de Kenia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Intensidad de Perforación en Pozos Convencionales y No Convencionales
El despliegue de capital upstream proporciona un nivel base de demanda de bombas de fluido de perforación en el mercado de bombas de lodo. El recuento de plataformas rotativas de EE. UU. se situó en 599 para la semana que finalizó el 25 de septiembre de 2026, 50 unidades más que el año anterior, con 541 plataformas horizontales. Cada plataforma horizontal generalmente requiere múltiples bombas trabajando en conjunto para mantener la circulación a través de laterales extendidos. Los laterales más largos y las etapas de perforación adicionales aumentan el ciclo de trabajo requerido por plataforma, y una mayor productividad de perforación no reduce la necesidad de bombas. ADNOC Drilling reportó 1,45 mil millones de USD en beneficio neto para el ejercicio fiscal 2025 y está desplegando 70 plataformas de servicios de perforación integrados para finales de 2026, respaldando la demanda de equipos en los Emiratos Árabes Unidos y los mercados del Golfo cercanos.[1] India también aprobó el programa Samudra Manthan con una financiación de INR 84.084 crore para la exploración offshore hasta el ejercicio fiscal 2030-31, incluidos INR 43.200 crore para 60 pozos exploratorios de aguas profundas.
Pozos Horizontales Más Largos, de Aguas Profundas y de Alta Presión
Los pozos horizontales más largos, el desarrollo en aguas profundas y la perforación de alta presión están cambiando las especificaciones requeridas en el mercado de bombas de lodo. Los programas de aguas profundas requieren un control de presión más consistente y reducen la idoneidad de los diseños básicos de bombas. Petrobras aprobó inversiones superiores a BRL 60 mil millones para el proyecto de Aguas Profundas de Sergipe en SEAP I y SEAP II, que abarca 32 pozos y 2 plataformas de producción flotantes, respaldando la demanda de equipos de alta especificación capaces de operar a profundidades de agua considerables y altas temperaturas de fondo de pozo. El desarrollo Kaskida de BP en el Golfo de México de EE. UU. recibió aprobación en marzo de 2026 para un proyecto de 5 mil millones de USD que apunta a yacimientos más allá de los 30.000 pies. Estos pozos pueden aumentar el contenido de bombas por proyecto, incluso cuando el número de pozos no crece al mismo ritmo.
Electrificación, Monitoreo Digital y Mantenimiento Predictivo
La electrificación está convirtiendo la bomba en una parte más integrada del sistema de energía y control de la plataforma de perforación. La electrificación de la perforación en las operaciones de esquisto de Sichuan-Chongqing en China ha superado el 95%, reduciendo los costos de terminación de pozos en más del 30% y extendiendo la infraestructura eléctrica por toda el área de operación. Los variadores de frecuencia permiten a los operadores ajustar las tasas de carrera de la bomba con mayor precisión que los motores principales diésel, apoyando el control de flujo en respuesta a las cambiantes condiciones de la formación. Bentec afirma que su sistema optiPUMP puede sincronizar hasta cuatro bombas de lodo a través de una única interfaz operativa y reducir el tiempo no productivo por fallos de bombas en un 20%.[2] El monitoreo digital también desplaza los ingresos de los proveedores hacia piezas, reconstrucciones y soporte de mantenimiento, ya que los datos de vibración, desgaste de revestimiento y presión pueden identificar las necesidades del equipo antes de que ocurra una falla.
Expansión de la Perforación Geotérmica y de Exploración Mineral
La perforación geotérmica está ampliando la base de usos finales del mercado de bombas de lodo. La financiación para sistemas geotérmicos de próxima generación alcanzó 2,2 mil millones de USD en 2025, un aumento del 80% respecto al año anterior, según el Journal of Petroleum Technology de la Sociedad de Ingenieros de Petróleo. Los pozos geotérmicos frecuentemente encuentran temperaturas de roca superiores a 150 °C, lo que puede acortar la vida útil de los componentes elastoméricos convencionales, aumentando el valor de los conjuntos de extremo fluido de alta temperatura y los trabajos de servicio repetidos. Italia, Taiwán e Indonesia cuentan con marcos de política que respaldan una base geográfica más amplia para el desarrollo geotérmico. La exploración mineral de salmueras de litio y cobre también utiliza sistemas de perforación de circulación intensiva, añadiendo demanda fuera de la perforación de petróleo y gas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Petróleo Crudo y Ciclicidad del Presupuesto de Perforación | -0.5% | Global, concentrado en los ciclos de gasto de capital de América del Norte y Oriente Medio | Corto plazo (≤ 2 años) |
| Cumplimiento de Emisiones y Reasignación de Capital hacia Energías de Menor Carbono | -0.4% | América del Norte y Europa, con Asia-Pacífico emergiendo | Largo plazo (≥ 4 años) |
| Cuellos de Botella en la Calificación de Equipos Offshore de Alta Potencia | -0.3% | Cuencas de aguas profundas globales, más agudo en Brasil y África Occidental | Mediano plazo (2-4 años) |
| Concentración en Acero de Alta Calidad y Suministro de Mecanizado de Precisión | -0.3% | Global, con efectos más fuertes en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Petróleo Crudo y Ciclicidad del Presupuesto de Perforación
La volatilidad del precio del petróleo crudo es una restricción inmediata sobre los nuevos pedidos de equipos en el mercado de bombas de lodo. El recuento de plataformas de EE. UU. cayó de 775 en enero de 2023 a 526 en agosto de 2025, y se recuperó a 599 en septiembre de 2026. Cuando los precios del petróleo se debilitan, los operadores tienden a extender la vida útil de las bombas instaladas en lugar de reemplazarlas. Esto reduce la demanda de nuevas unidades y aumenta la importancia relativa de la reconstrucción del mercado posventa. Los fabricantes independientes de bombas y los proveedores de servicios tienen mayor exposición a esta dinámica que las grandes empresas de servicios petroleros, ya que cuentan con menor diversificación geográfica. El impacto puede ser desigual, ya que los contratistas de perforación pueden continuar gastando en reparaciones mientras retrasan las compras de paquetes completos de bombas.
Concentración en Acero de Alta Calidad y Suministro de Mecanizado de Precisión
El acero de aleación de alta calidad y el mecanizado de precisión son insumos esenciales para los extremos fluidos, cilindros, pistones y conjuntos de válvulas. Los aranceles de EE. UU. del 25% sobre las importaciones de acero y aluminio entraron en vigor en marzo de 2025 y se informó que aumentaron los costos de los bienes tubulares para países petroleros en un 15% estimado. Materiales similares se utilizan en muchos componentes de bombas que soportan presión, creando un desafío de costos directo para los proveedores de equipos. La Organización para la Cooperación y el Desarrollo Económicos espera que más del 40% de la nueva capacidad de fabricación de acero que ingrese al mercado durante 2025 a 2027 dependa de la producción en alto horno y convertidor de oxígeno básico. La concentración del suministro en Estados Unidos, Alemania y China también hace que la adquisición de servicios especializados de forja y mecanizado sea más sensible a los plazos de entrega. Estas condiciones pueden comprimir los márgenes de los proveedores o aumentar el precio de los equipos de alta especificación en el mercado de bombas de lodo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Bomba:
Las Bombas Quíntuplex Ganan Terreno en la Perforación de Alta EspecificaciónLas bombas tríplex representaron el 52,5% de los ingresos del mercado de bombas de lodo en 2026, otorgándoles la mayor participación dentro de los tipos de bombas. Los diseños tríplex tienen un largo historial de servicio y las piezas de repuesto están ampliamente disponibles en las regiones de perforación establecidas. Las bombas dúplex continúan sirviendo a plataformas heredadas, trabajos más ligeros de pozos de agua y exploración mineral donde la construcción más simple sigue siendo práctica. Las bombas quíntuplex son el tipo de bomba de más rápido crecimiento, con un CAGR proyectado del 5,8% hasta 2032. Su función se está expandiendo en pozos de aguas profundas y de alta presión y alta temperatura que requieren una entrega estable de fluido y telemetría de fondo de pozo confiable.
Un diseño quíntuplex puede entregar un 40% más de caudal que una bomba tríplex dentro de la misma clase de potencia, al tiempo que reduce la pulsación de flujo del 23% al 7%, según EW Pumps. Una menor pulsación puede mejorar la calidad de los datos de medición durante la perforación y registro durante la perforación. Las unidades quíntuplex también pueden reducir la huella superficial en comparación con dos unidades tríplex comparables. Por lo tanto, existe un argumento claro para los equipos quíntuplex en aplicaciones donde el espacio offshore, la estabilidad de presión y la mano de obra operativa son consideraciones significativas. La calificación API 7K puede extender el período de entrada para un nuevo modelo de bomba entre 12 y 24 meses, pero el mismo proceso respalda precios premium una vez que los operadores offshore aceptan el diseño.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sistema de Accionamiento:
Los Accionamientos Eléctricos Construyen una Categoría de Equipos de Mayor ValorLas bombas accionadas por motor de combustible representaron el 56,4% de los ingresos del mercado de bombas de lodo en 2026. Las ubicaciones de perforación remotas y fuera de la red aún dependen de estas configuraciones porque la infraestructura de energía eléctrica puede no estar disponible o ser poco confiable. Los sistemas accionados por diésel siguen siendo prácticos en partes del África Subsahariana, el Sudeste Asiático y América Latina. Las bombas accionadas eléctricamente son el sistema de accionamiento de más rápido crecimiento, con un CAGR previsto del 4,8% hasta 2032. Su crecimiento está vinculado a la electrificación de plataformas, que permite que un sistema de energía soporte múltiples funciones de perforación.
Las operaciones de esquisto de Sichuan-Chongqing en China lograron tasas de electrificación superiores al 95%, y el programa redujo el consumo de energía en más del 20% y las emisiones en más del 30% en comparación con las alternativas diésel. Pumbaaev convirtió conjuntos de bombas de lodo diésel F-1600 a accionamientos de motor síncrono de imán permanente para Zhongyuan Petroleum Engineering en 2026.[3] Esta conversión demuestra que las configuraciones eléctricas se están extendiendo más allá de los grandes proyectos de nueva construcción hacia operaciones onshore maduras. El mercado de bombas de lodo puede obtener un mayor valor de equipos a partir de accionamientos digitales, sensores y funciones de diagnóstico que de un paquete mecánico básico. Los accionamientos hidráulicos conservan un papel menor en aplicaciones móviles y compactas de servicio de pozos.
Por Uso Final:
Petróleo y Gas Mantiene su Escala Mientras la Geotermia se ExpandeLa perforación de petróleo y gas representó el 72,3% de los ingresos del mercado de bombas de lodo en 2026 y se mantuvo como el principal uso final. Las plataformas de perforación de alta potencia y los pozos complejos representan una gran parte del gasto en equipos en este segmento. La minería es una aplicación más pequeña pero duradera, ya que la perforación de exploración requiere circulación de fluidos y estabilidad del pozo. La perforación de pozos de agua sirve para usos de baja presión y alto volumen, particularmente en los mercados africanos y del sur de Asia donde los programas de infraestructura de agua rural respaldan la adquisición. Estos usos finales exponen al mercado de bombas de lodo a la actividad de perforación más allá del petróleo y gas upstream.
La perforación geotérmica es el uso final de más rápido crecimiento, con un CAGR proyectado del 5,2% hasta 2032. Los pozos geotérmicos requieren circulación continua de fluidos densos y de alta temperatura para estabilizar los pozos en roca fracturada. Las temperaturas superiores a 150 °C pueden aumentar el desgaste del extremo fluido y acortar los intervalos de servicio en comparación con las aplicaciones de petróleo y gas. La financiación de proyectos geotérmicos de próxima generación alcanzó 2,2 mil millones de USD en 2025, apoyando el desarrollo de una base de clientes más amplia para sistemas de perforación de alta temperatura.[4] El metano de capas de carbón y la perforación científica añaden fuentes de demanda más pequeñas y especializadas.
Por Clasificación de Presión:
Las Bombas de Rango Medio Lideran Mientras Avanza la Ultra Alta PresiónLa clase de 5.000 a 7.500 PSI representó el 39,6% de los ingresos del mercado de bombas de lodo en 2026. Este rango se alinea con los requisitos operativos de muchas unidades tríplex onshore en pozos de esquisto y verticales convencionales. La categoría de hasta 5.000 PSI sirve a aplicaciones de menor potencia y flotas de equipos más antiguos, y está bajo presión a medida que las nuevas plataformas se configuran para pozos más profundos y programas de terminación más exigentes. El rango de 7.500 a 10.000 PSI sigue siendo relevante para la perforación offshore de alta especificación y las formaciones de alta presión y alta temperatura. El rango de 5.000 a 7.500 PSI continúa reflejando la amplia base instalada de sistemas de bombas de trabajo.
Se prevé que la clase superior a 10.000 PSI crezca a un CAGR del 4,9% hasta 2032. La perforación de alcance extendido y el trabajo en aguas ultra profundas pueden requerir una presión en la tubería de perforación superior a las clasificaciones de equipos convencionales. El mercado de bombas de lodo para esta clase de presión se beneficia de pozos donde los objetivos más profundos y los laterales más largos aumentan los requisitos de circulación. El proyecto Kaskida de BP apunta a yacimientos más allá de los 30.000 pies, ilustrando el tipo de entorno operativo que puede requerir una capacidad de presión mejorada. Los mayores requisitos de presión pueden aumentar la necesidad de diseños tríplex o quíntuplex premium, extremos fluidos más resistentes y una calificación más rigurosa.
Análisis Geográfico
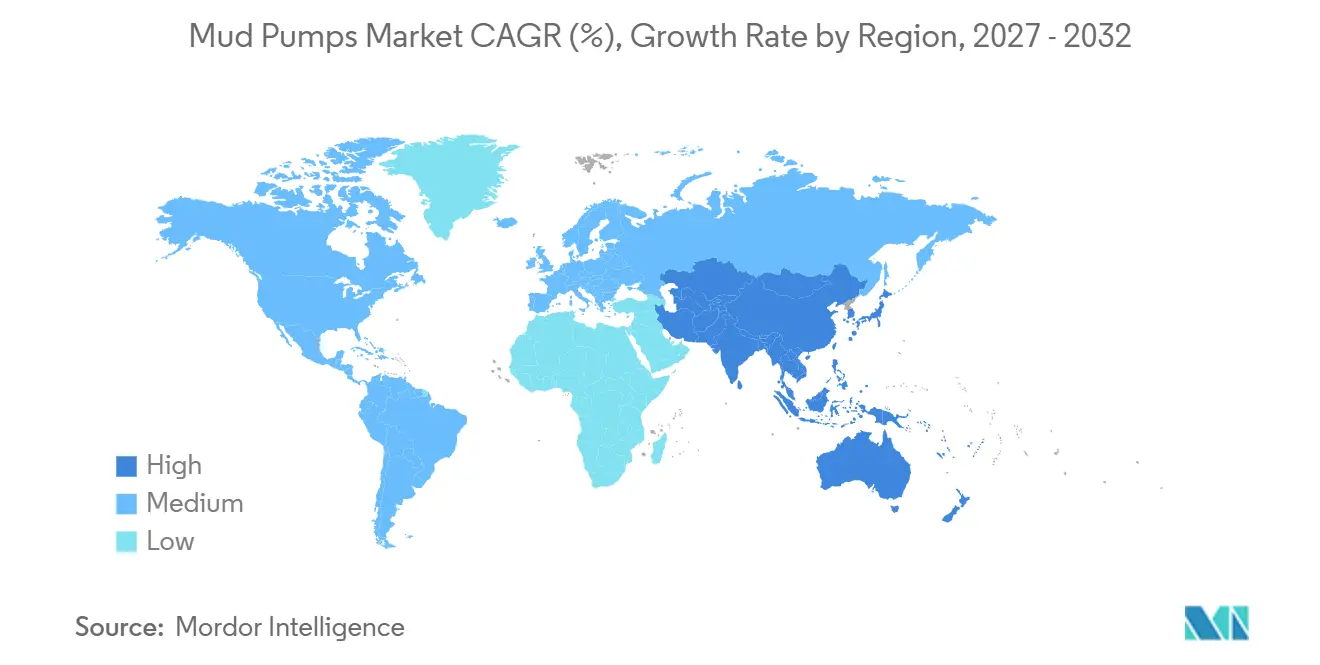
América del Norte representó el 36,2% de los ingresos del mercado de bombas de lodo en 2026, reflejando la base instalada en la Cuenca Pérmica, Haynesville, Bakken y el Golfo de México. El recuento de plataformas de EE. UU. alcanzó 599 a finales de septiembre de 2026, con la Cuenca Pérmica operando 270 plataformas, 17 más que un año antes. Canadá reportó 208 plataformas durante la misma semana. Los laterales más largos en la Cuenca Pérmica pueden extender los períodos de bombeo sostenido y aumentar el desgaste del extremo fluido, respaldando las actualizaciones de capacidad y la demanda de servicios en el mercado de bombas de lodo.
Europa sigue siendo más pequeña en volumen, pero requiere equipos técnicamente capaces para los pozos del Mar del Norte y la perforación geotérmica. Los pozos de alcance extendido desde plataformas fijas crean demanda de equipos tríplex y quíntuplex de alta especificación. Italia, Alemania y el Reino Unido están desarrollando actividad geotérmica que requiere configuraciones de alta temperatura. Asia-Pacífico es la región de más rápido crecimiento, con un CAGR proyectado del 5,4% hasta 2032. India aprobó la financiación de Samudra Manthan para la exploración offshore, incluidos 60 pozos exploratorios de aguas profundas.
Indonesia está avanzando en la actividad de aguas profundas, incluidos los trabajos planificados en South Andaman y el campo de gas Mako, mientras que PetroChina inició su programa de perforación Jabung 2026 con 6 pozos de desarrollo y más de 180 actividades de reacondicionamiento y servicio. Corea del Sur, Japón y Australia respaldan la demanda a través del mantenimiento offshore y la exploración geotérmica. Los proyectos Buzios, Raia y de Aguas Profundas de Sergipe de Brasil respaldan un ciclo de adquisición plurianual para sistemas de alta especificación. Equinor comenzó a perforar el proyecto de gas Raia de 9 mil millones de USD en Brasil en marzo de 2026 a una profundidad de agua de 2.900 metros. Vaca Muerta en Argentina proporciona demanda onshore no convencional, mientras que Oriente Medio y África mantienen necesidades de equipos para perforación, intervención y desarrollo de campos offshore.
Panorama Competitivo
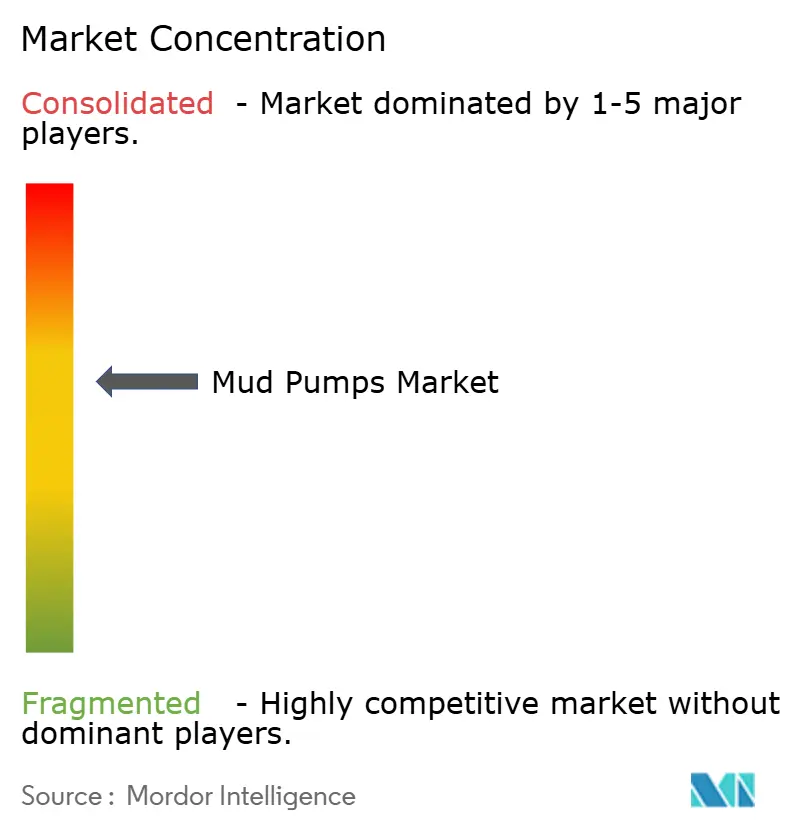
El mercado de bombas de lodo está moderadamente concentrado a nivel de fabricante de equipos originales. National Oilwell Varco posee la mayor base instalada a través de paquetes de perforación integrados y relaciones con constructores de plataformas y compañías petroleras nacionales. MHWirth atiende aplicaciones offshore premium y de plataformas flotantes, mientras que las marcas heredadas de Gardner Denver mantienen una amplia base instalada onshore. Honghua Group, Shandong Kerui Petroleum Equipment y Jereh Group están expandiendo su presencia en mercados internacionales sensibles al costo. Sus paquetes de plataformas integradas son particularmente relevantes en el Sudeste Asiático y Oriente Medio, donde los compradores frecuentemente evalúan el precio junto con la capacidad de suministrar un paquete de equipos completo.
Weatherford y SLB utilizan modelos de servicio integrados que combinan el despliegue de equipos con la perforación de presión controlada y el monitoreo digital. Estos modelos pueden respaldar relaciones con clientes más duraderas que una venta exclusiva de hardware. National Oilwell Varco reportó una cartera de pedidos de equipos de energía de 4,34 mil millones de USD en el cuarto trimestre de 2025, reflejando una actividad continua de pedidos anticipados en su negocio de equipos. National Oilwell Varco también recibió un contrato plurianual para la instrumentación RigSense 4.0 y WellData 4.0 en la flota internacional de un contratista de perforación global. Estos desarrollos indican que las suscripciones digitales pueden complementar los ingresos por equipos en el mercado de bombas de lodo.
Weatherford recibió un contrato de perforación de presión controlada de Ventura Offshore para la plataforma SSV Victoria en el Campo Buzios de Brasil en mayo de 2026. El proyecto de conversión eléctrica de PUMBAAEV en 2026 también indica que los proveedores de equipos están persiguiendo oportunidades de electrificación en campos existentes. American Block, Mud King Products y Ohara Corporation compiten a través de la disponibilidad de piezas y la respuesta en los plazos de entrega, mientras que Drillmec y Bentec conectan las especificaciones de bombas de lodo a paquetes propietarios de plataformas terrestres. El mercado de bombas de lodo comprende, por lo tanto, grandes proveedores integrados, constructores de paquetes especializados y empresas enfocadas en piezas.
Líderes de la Industria de Bombas de Lodo
-
NOV Inc.
-
SLB NV
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas de Lodo Empresas cubiertas en este informe
- NOV Inc.
- SLB
- Halliburton Company
- Baker Hughes Company
- Weatherford International plc
- Flowserve Corporation
- Ingersoll Rand Inc.
- Honghua Group Limited
- China National Petroleum Corporation
- American Block Inc.
- Bentec GmbH Drilling and Oilfield Systems
- Drillmec S.p.A.
- MHWirth AS
- Ohara Corporation
- Shandong Kerui Petroleum Equipment Co., Ltd.
- Jereh Group
- Mud King Products, Inc.
- KSB SE and Co. KGaA
- Xylem Inc.
- The Weir Group PLC
- Kirloskar Ebara Pumps Limited
Desarrollos recientes de la industria en Mercado de Bombas de Lodo
- Abril de 2026: Petrobras aprobó la decisión de inversión final para el proyecto SEAP I en la Cuenca Sergipe-Alagoas. Junto con SEAP II, el desarrollo incluye 32 pozos y dos unidades flotantes de producción, almacenamiento y descarga, con inversiones superiores a BRL 60 mil millones. El amplio alcance de perforación incrementa directamente la demanda de equipos de perforación, incluidas bombas de lodo, sistemas de manejo de fluidos y consumibles asociados.
- Marzo de 2026: El proyecto Kaskida de BP en el Golfo de México de EE. UU. recibió aprobación para un desarrollo valorado en aproximadamente 5 mil millones de USD. El proyecto apunta a yacimientos más profundos de 30.000 pies en aproximadamente 6.000 pies de profundidad de agua y se espera que produzca hasta 80.000 barriles por día. Estos entornos de perforación de alta presión y alta temperatura (HPHT) requieren sistemas de bombas de lodo tríplex o quíntuplex de alta capacidad capaces de soportar operaciones de perforación en aguas profundas.
- Marzo de 2026: Equinor inició las actividades de perforación para el proyecto de gas Raia en la Cuenca de Campos de Brasil utilizando el buque de perforación Valaris DS-17 a profundidades de agua de aproximadamente 2.900 metros. Las campañas de perforación en aguas profundas de esta escala requieren la utilización continua de equipos de circulación de lodo de alta presión, creando demanda directa de sistemas de bombas de lodo y servicios posventa.
Alcance del Informe del Mercado Global de Bombas de Lodo
Las bombas de lodo son bombas reciprocantes de alta presión y uso intensivo diseñadas para circular fluidos de perforación hacia el interior del pozo y de regreso a la superficie durante la exploración de petróleo, gas y geotermia. Mantienen la presión hidrostática, enfrían y lubrican la broca de perforación, y transportan los recortes de roca desde el fondo del pozo. Dado que estas bombas manejan fluidos altamente abrasivos y viscosos bajo una presión inmensa, están construidas con componentes robustos y resistentes al desgaste, como pistones tríplex o quíntuplex, para prevenir fallas en los equipos.
El mercado global de bombas de lodo está segmentado por tipo de bomba en bombas de lodo dúplex, bombas de lodo tríplex, bombas de lodo quíntuplex y otros tipos de bombas de lodo. Por sistema de accionamiento, el mercado está segmentado en bombas de lodo accionadas eléctricamente, bombas de lodo accionadas por motor de combustible y otros sistemas de accionamiento. Por uso final, el mercado está segmentado en petróleo y gas, minería, construcción e infraestructura, perforación geotérmica, perforación de pozos de agua y otros usos finales. Por clasificación de presión, el mercado está segmentado en hasta 5.000 PSI, 5.000-7.500 PSI, 7.500-10.000 PSI y superior a 10.000 PSI. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de bombas de lodo en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Bombas de Lodo Dúplex |
| Bombas de Lodo Tríplex |
| Bombas de Lodo Quíntuplex |
| Otros Tipos de Bombas de Lodo |
| Bombas de Lodo Accionadas Eléctricamente |
| Bombas de Lodo Accionadas por Motor de Combustible |
| Otros Sistemas de Accionamiento |
| Petróleo y Gas |
| Minería |
| Construcción e Infraestructura |
| Perforación Geotérmica |
| Perforación de Pozos de Agua |
| Otros Usos Finales |
| Hasta 5.000 PSI |
| 5.000–7.500 PSI |
| 7.500–10.000 PSI |
| Superior a 10.000 PSI |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Bomba | Bombas de Lodo Dúplex | |
| Bombas de Lodo Tríplex | ||
| Bombas de Lodo Quíntuplex | ||
| Otros Tipos de Bombas de Lodo | ||
| Por Sistema de Accionamiento | Bombas de Lodo Accionadas Eléctricamente | |
| Bombas de Lodo Accionadas por Motor de Combustible | ||
| Otros Sistemas de Accionamiento | ||
| Por Uso Final | Petróleo y Gas | |
| Minería | ||
| Construcción e Infraestructura | ||
| Perforación Geotérmica | ||
| Perforación de Pozos de Agua | ||
| Otros Usos Finales | ||
| Por Clasificación de Presión | Hasta 5.000 PSI | |
| 5.000–7.500 PSI | ||
| 7.500–10.000 PSI | ||
| Superior a 10.000 PSI | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado global de bombas de lodo para 2032?
Se prevé que el mercado global de bombas de lodo alcance 1,61 mil millones de USD para 2032, aumentando desde 1,31 mil millones de USD en 2027, a un CAGR del 4,21%.
¿Qué tipo de bomba lidera la demanda global de perforación?
Las bombas tríplex tuvieron la mayor participación de ingresos por tipo de bomba con el 52,5% en 2026.
¿Por qué las bombas quíntuplex crecen más rápido que otros tipos de bombas?
Se prevé que las bombas quíntuplex crezcan a un CAGR del 5,8% hasta 2032, impulsadas por la demanda de pozos de aguas profundas y alta presión que requieren un flujo más estable y menor pulsación.
¿Qué sistema de accionamiento crece más rápido para las bombas de fluido de perforación?
Se prevé que las bombas accionadas eléctricamente crezcan a un CAGR del 4,8% hasta 2032, respaldadas por la adopción de la electrificación, los variadores de frecuencia y los controles digitales.
¿Qué tan importante es la perforación geotérmica para la demanda?
La perforación geotérmica es el segmento de uso final de más rápido crecimiento, con una previsión de crecimiento a un CAGR del 5,2% hasta 2032, contribuyendo a la diversificación en el mercado de bombas de lodo.
¿Qué región se está expandiendo más rápidamente?
Se prevé que Asia-Pacífico crezca a un CAGR del 5,4% hasta 2032, respaldado por programas offshore en India e Indonesia y la actividad de perforación en China.