
マッドポンプ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
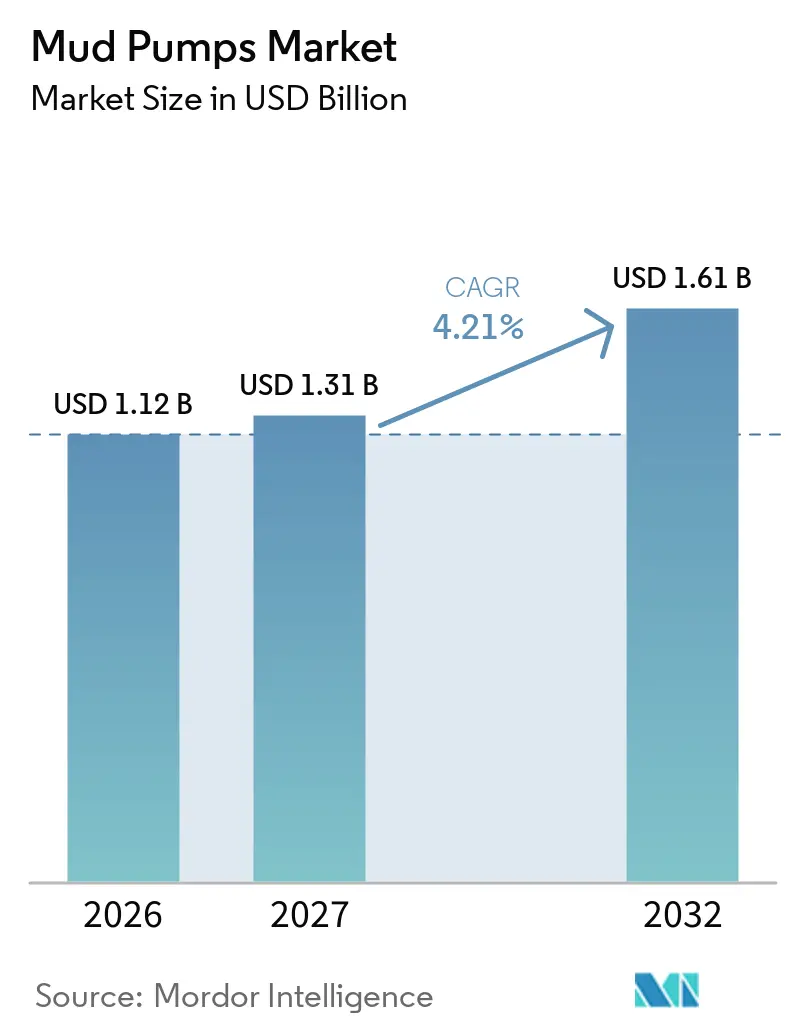
| 市場規模 (2027) | 1.31 十億米ドル |
| 市場規模 (2032) | 1.61 十億米ドル |
| 成長率 (2027 - 2032) | 4.21 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマッドポンプ市場分析
マッドポンプ市場規模は、2026年の1.12 ビリオン 米ドルおよび2027年の1.31 ビリオン 米ドルから、2032年までに1.61 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間のCAGRは4.21%です。在来型および非在来型盆地における活発な掘削活動が、信頼性の高い循環設備への需要を支えており、坑井の長尺化により設置されるポンプパッケージ1基あたりの価値が高まっています。また、市場は高圧下での安定した流量維持とより明確な掘削データの提供が可能な設備へと移行しつつあります。サプライヤーは電動駆動システム、デジタル制御、および計画外ダウンタイムを削減するサービスモデルによって対応しています。地熱掘削、水井戸、アフターマーケットの再生整備からの需要は、石油・ガス掘削予算が縮小する際の支えとなっています。原油価格の変動や高品位鋼材の調達によるコスト圧力は、依然として新規設備の発注を制限する可能性があります。
レポートの主要ポイント
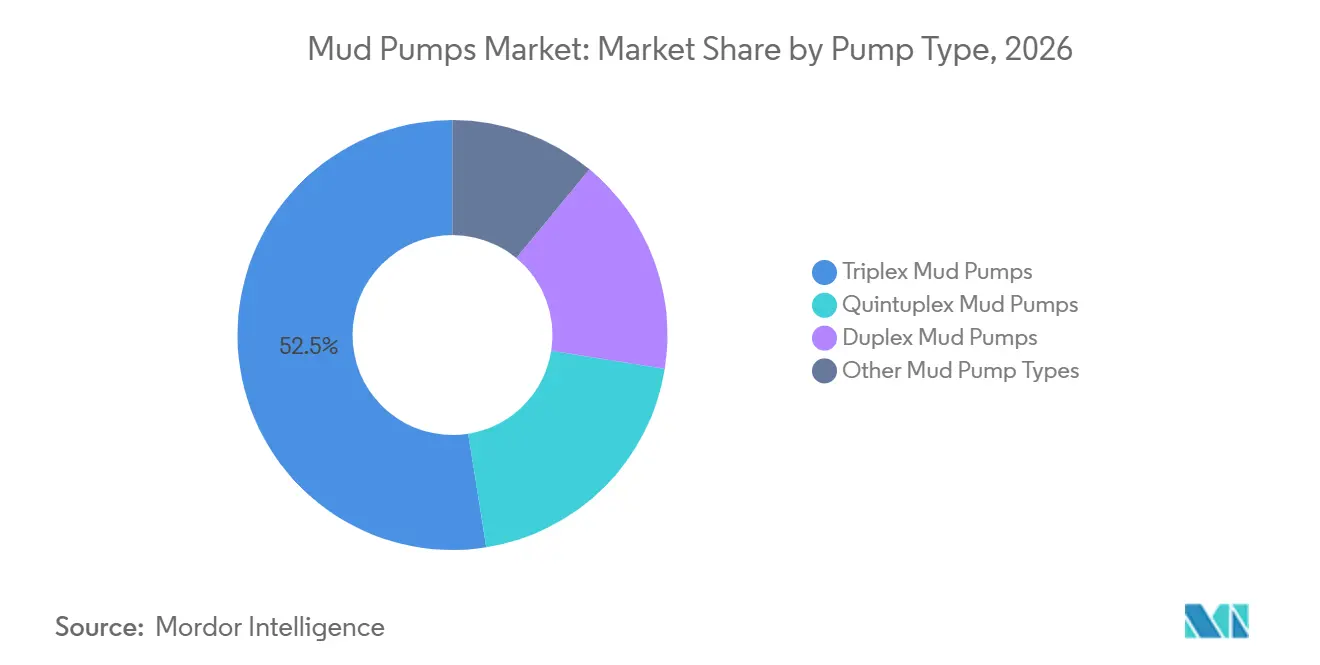
- ポンプタイプ別では、トリプレックスポンプが2026年の収益の52.5%を占め、クインタプレックスポンプは2032までに5.8%のCAGRで成長すると予測されています。
- 駆動システム別では、燃料エンジン駆動式ポンプが2026年の収益の56.4%を占め、電動式ポンプは2032年までに4.8%のCAGRで成長すると予測されています。
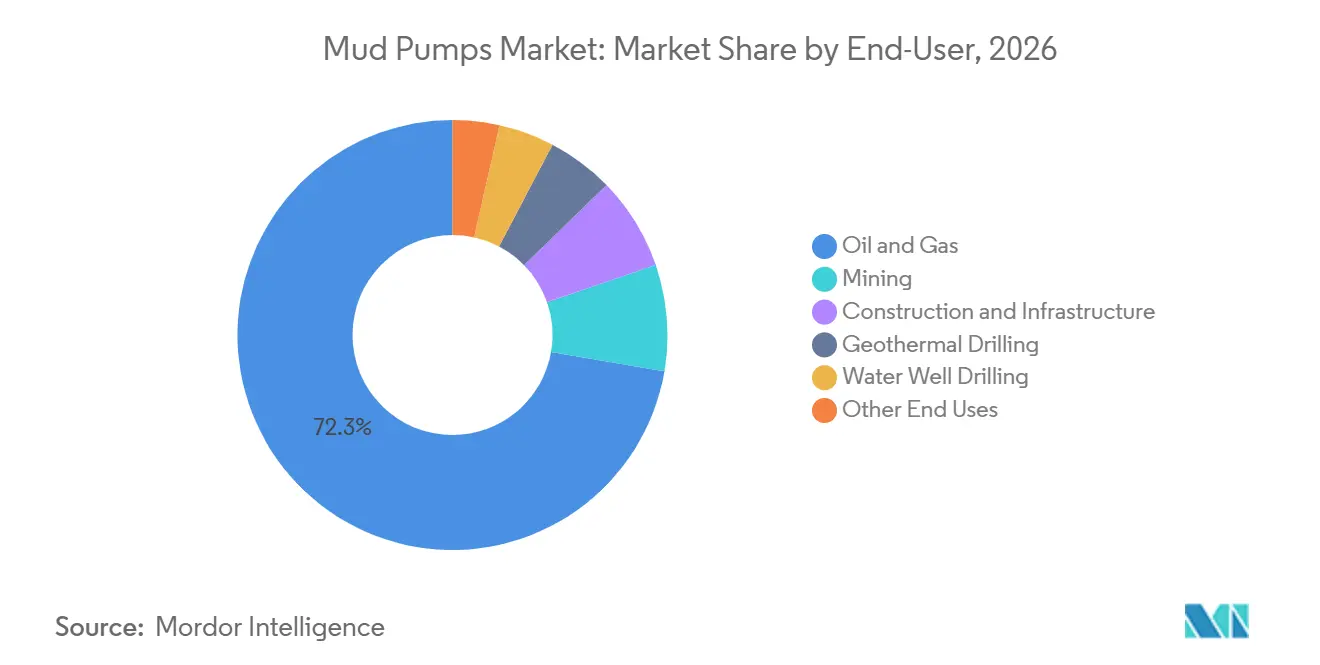
- 最終用途別では、石油・ガス掘削が2026年の収益の72.3%を占め、地熱掘削は2032年までに5.2%のCAGRで成長すると予測されています。
- 圧力定格別では、5,000~7,500 PSIクラスが2026年の収益の39.6%を占め、10,000 PSI超クラスは2032年までに4.9%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の36.2%を占め、アジア太平洋は2032年までに5.4%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 在来型および非在来型坑井における掘削強度の上昇 | +1.1% | 北米と中東を主要な寄与地域とするグローバル | 短期(2年以内) |
| 長距離水平坑井・深海坑井・高圧坑井の拡大 | +0.9% | 水平シェール向けの北米、深海向けのラテンアメリカおよびアア太平洋 | 中期(2~4年) |
| 電動化、デジタルモニタリング、予知保全 | +0.7% | 北米と欧州で先進的な導入が進むグローバル | 長期(4年以上) |
| 高圧認定とフルイドエンドのライフサイクルエンジニアリング | +0.4% | グローバルのオフショア盆地、および中東と中国の高圧陸上操業 | 中期(2~4年) |
| ローカライズされたアフターマーケットハブと再生整備の経済性 | +0.3% | 中東、北米、アジア太平洋のコア市場、および中東・アフリカへの波及 | 中期(2~4年) |
| 地熱および鉱物探査掘削の拡大 | +0.5% | 米国西部、欧州、インドネシア、ケニアのリフトバレー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
在来型および非在来型坑井における掘削強度の上昇
上流部門への資本投入は、マッドポンプ市場における掘削流体ポンプへの基礎的な需要水準を提供しています。米国のロータリーリグ稼働数は2026年9月25日終了週に599基となり、前年比50基増加し、水平リグは541基となりました。各水平リグは通常、延長ラテラルを通じた循環を維持するために複数のポンプを連携させて稼働させる必要があります。ラテラルの長尺化と掘削ステージの追加により、リグあたりの必要デューティサイクルが増加し、掘削生産性の向上はポンプの必要性を低下させません。アブダビ国営石油会社ドリリングは2025年度に1.45 ビリオン 米ドルの純利益を報告し、2026年末までに70基の統合掘削サービスリグを展開しており、アラブ首長国連邦および近隣湾岸市場における設備需要を支えています。[1] インドもまた、2030~31年度までの海洋探査に向けてINR 84,084クローレの資金を伴うサムドラ・マンタンプログラムを承認しており、60本の深海探査坑井向けにINR 43,200クローレが含まれています。
長距離水平坑井・深海坑井・高圧坑井の拡大
長距離水平坑井、深海開発、および高圧掘削は、マッドポンプ市場における要求仕様を変化させています。深海プログラムはより一貫した圧力制御を必要とし、基本的なポンプ設計の適合性を低下させています。Petrobrasは、SEAP IおよびSEAP IIにわたるセルジッペ深海プロジェクトに対してBRL 600億超の投資を承認しており、32本の坑井と2基の浮体式生産プラットフォームをカバーし、相当な水深と高い坑底温度での稼働が可能な高仕様設備への需要を支えています。BPのカスキダ開発プロジェクトは、2026年3月に米国メキシコ湾において30,000フィートを超える貯留層を対象とした50億米ドルのプロジェクトとして承認されました。これらの坑井は、坑井数が同じペースで増加しない場合でも、プロジェクトあたりのポンプ搭載量を増加させる可能性があります。
電動化、デジタルモニタリング、予知保全
電動化により、ポンプは掘削リグの電力・制御システムにより統合された部品となりつつあります。中国の四川・重慶シェール操業における掘削の電動化率は95%を超え、坑井完成コストを30%以上削減し、操業エリア全体に電力インフラを拡張しています。可変周波数ドライブにより、オペレーターはディーゼル原動機よりも精密にポンプのストローク速度を調整でき、地層条件の変化に応じた流量制御を支援します。Bentecは、同社のoptiPUMPシステムが単一の操作インターフェースを通じて最大4台のマッドポンプを同期させ、ポンプ故障による非生産時間を20%削減できると述べています。[2] デジタルモニタリングはまた、振動、ライナー摩耗、圧力データが故障前に設備ニーズを特定できることから、サプライヤーの収益を部品、再生整備、保守サポートへとシフトさせています。
地熱および鉱物探査掘削の拡大
地熱掘削は、マッドポンプ市場の最終用途基盤を拡大しています。石油技術者協会の石油技術ジャーナルによると、次世代地熱システムへの資金調達は2025年に2.2 ビリオン 米ドルに達し、前年比80%増となりました。地熱坑井では岩盤温度が150℃を超えることが多く、従来のエラストマー部品の寿命を短縮させる可能性があり、高温フルイドエンドアセンブリと繰り返しのサービス作業の価値を高めています。イタリア、台湾、インドネシアは地熱開発のより広い地理的基盤を支える政策的枠組みを有しています。リチウムブラインや銅の鉱物探査も循環集約型の掘削システムを使用しており、石油・ガス掘削以外の需要を追加しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原油価格の変動と掘削予算のサイクル性 | -0.5% | 北米および中東の設備投資サイクルに集中するグローバル | 短期(2年以内) |
| 排出規制遵守と低炭素エネルギーへの資本再配分 | -0.4% | 北米と欧州、アジア太平洋が台頭 | 長期(4年以上) |
| 高馬力オフショア設備の認定ボトルネック | -0.3% | グローバルの深海盆地、ブラジルと西アフリカで最も深刻 | 中期(2~4年) |
| 高品位鋼材と精密機械加工サプライの集中 | -0.3% | 北米と欧州でより強い影響を受けるグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原油価格の動と掘削予算のサイクル性
原油価格の変動は、マッドポンプ市場における新規設備発注に対する即時の抑制要因です。米国のリグ稼働数は2023年1月の775基から2025年8月の526基へと低下し、2026年9月には599基まで回復しました。原油価格が低下すると、オペレーターは設置済みポンプを交換するよりも耐用年数を延長する傾向があります。これにより新規ユニットへの需要が減少し、アフターマーケットの再生整備の相対的な重要性が高まります。独立系ポンプメーカーおよびサービスサプライヤーは、地理的分散が少ないため、大手油田サービス会社よりもこのダイナミクスへの露出が大きくなります。掘削請負業者が完全なポンプパッケージの購入を遅らせながら修理への支出を継続する場合があるため、影響は不均一になる可能性があります。
高品位鋼材と精密機械加工サプライの集中
高品位合金鋼と精密機械加工は、フルイドエンド、シリンダー、ピストン、バルブアセンブリの不可欠な投入材です。米国の鉄鋼・アルミニウム輸入品に対する25%の関税は2025年3月に発効し、石油国産管材のストを推定15%増加させると報告されました。同様の材料が多くの耐圧ポンプ部品に使用されており、設備サプライヤーに直接的なコスト課題をもたらしています。経済協力開発機構は、2025年から2027年の間に市場に参入する新規製鋼能力の40%超が高炉・塩基性酸素炉生産に依存すると予測しています。米国、ドイツ、中国におけるサプライの集中は、特殊鍛造・機械加工サービスの調達をリードタイムに対してより敏感にしています。これらの条件は、マッドポンプ市場においてサプライヤーのマージンを圧縮するか、高仕様設備の価格を引き上げる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプタイプ別:
クインタプレックスが高仕様掘削でシェアを拡大トリプレックスポンプは2026年のマッドポンプ市場収益の52.5%を占め、ポンプタイプの中で最大のシェアを有しています。トリプレックス設計は長い実績を持ち、スペアパーツは確立された掘削地域全体で広く入手可能です。デュプレックスポンプは、よりシンプルな構造が実用的なレガシーリグ、軽量な水井戸作業、鉱物探査での使用が継続しています。クインタプレックスポンプは最も成長の速いポンプタイプであり、2032年までに5.8%のCAGRが見込まれています。安定した流体供給と信頼性の高い坑底テレメトリーを必要とする深海および高圧・高温坑井での役割が拡大しています。
EW Pumpsによると、クインタプレックス設計は同一馬力クラスのトリプレックスポンプと比較して40%多い流量を供給でき、流量脈動を23%から7%に低減できます。脈動の低減は、掘削中計測および掘削中検層データの品質向上に寄与する可能性があります。クインタプレックスユニットはまた、同等の2台のトリプレックスユニットと比較して地上設置面積を削減できます。したがって、オフショアスペース、圧力安定性、および操業労働力が重要な考慮事項となる用途では、クインタプレックス設備の採用に明確な根拠があります。API 7K認定は新型ポンプモデルの参入期間を12~24ヶ月延長する可能性がありますが、同じプロセスがオフショアオペレーターに設計が受け入れられた後のプレミアム価格設定を支援します。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
駆動システム別:
電動ドライブがより高付加価値の設備カテゴリーを構築燃料エンジン駆動式ポンプは2026年のマッドポンプ市場収益の56.4%を占めました。電力インフラが利用できないか信頼性が低い可能性があるため、遠隔地およびオフグリッドの掘削場所は依然としてこれらの構成に依存しています。ディーゼル駆動システムは、サブサハラアフリカ、東南アジア、ラテンアメリカの一部で引き続き実用的です。電動式ポンプは最も成長の速い駆動システムであり、2032年までに4.8%のCAGRが予測されています。その成長は、1つの電力システムで複数の掘削機能を支援できるリグの電動化と結びついています。
中国の四川・重慶シェール操業は95%超の電動化率を達成し、このプログラムによりディーゼル代替と比較してエネルギー消費が20%超、排出量が30%超削減されました。PUMBAAEVは2026年に中原石油工程向けにF-1600ディーゼルマッドポンプセットを永久磁石同期モータードライブに転換しました。[3] この転換は、電動構成が大規模な新規建設プロジェクトを超えて成熟した陸上操業へと移行していることを示しています。マッドポンプ市場は、基本的な機械パッケージよりもデジタルドライブ、センサー、診断機能からより高い設備価値を得ることができます。油圧ドライブは、モバイルおよびコンパクトな坑井サービス用途において小さな役割を維持しています。
最終用途別:
石油・ガスが規模を維持しながら地熱が拡大石油・ガス掘削は2026年のマッドポンプ市場収益の72.3%を占め、主要な最終用途であり続けました。高馬力掘削リグと複雑な坑井がこのセグメントの設備支出の大部分を占めています。鉱業は小規模ながら耐久性のある用途であり、探査掘削には流体循環と坑孔安定性が必要です。水井戸掘削は、農村部の水インフラプログラムが調達を支援するアフリカおよび南アジア市場において特に、低圧・大容量の用途に対応しています。これらの最終用途により、マッドポンプ市場は上流石油・ガス以外の掘削活動にも露出しています。
地熱掘削は最も成長の速い最終用途であり、2032年までに5.2%のCAGRが見込まれています。地熱坑井は、破砕岩盤内の坑孔を安定させるために高密度・高温流体の継続的な循環を必要とします。150℃を超える温度は、石油・ガス用途と比較してフルイドエンドの摩耗を増加させ、サービス間隔を短縮する可能性があります。次世代地熱プロジェクトへの資金調達は2025年に2.2 ビリオン 米ドルに達し、高温掘削システムのより広い顧客基盤の開発を支援しています。[4] 炭層メタンおよび科学掘削は、より小規模で特化した需要源を追加しています。
圧力定格別:
中圧ポンプがリードしながら超高圧が進展5,000~7,500 PSIクラスは2026年のマッドポンプ市場収益の39.6%を占めました。この範囲は、シェールおび在来型垂直坑井における多くの陸上トリプレックスユニットの操業要件と一致しています。5,000 PSI以下のカテゴリーは低馬力用途と旧型設備フリートに対応しており、新型リグがより深い坑井とより要求の高いコンプリーションプログラム向けに構成されるにつれて圧力を受けています。7,500~10,000 PSIの範囲は、高仕様オフショア掘削および高圧・高温地層において引き続き関連性を持っています。5,000~7,500 PSIの範囲は、主力ポンプシステムの広い設置基盤を引き続き反映しています。
10,000 PSI超クラスは2032年までに4.9%のCAGRで成長すると予測されています。延長リーチ掘削および超深海作業では、従来の設備定格を超えるスタンドパイプ圧力が必要になる場合があります。この圧力クラスのマッドポンプ市場は、より深いターゲットと長いラテラルが循環要件を高める坑井から恩恵を受けています。BPのカスキダプロジェクトは30,000フィートを超える貯留層を対象としており、アップグレードされた圧力能力を必要とする可能性のある操業環境の種類を示しています。より高い圧力要件は、プレミアムトリプレックスまたはクインタプレックス設計、より強固なフルイドエンド、およびより厳格な認定の必要性を高める可能性があります。
地域分析
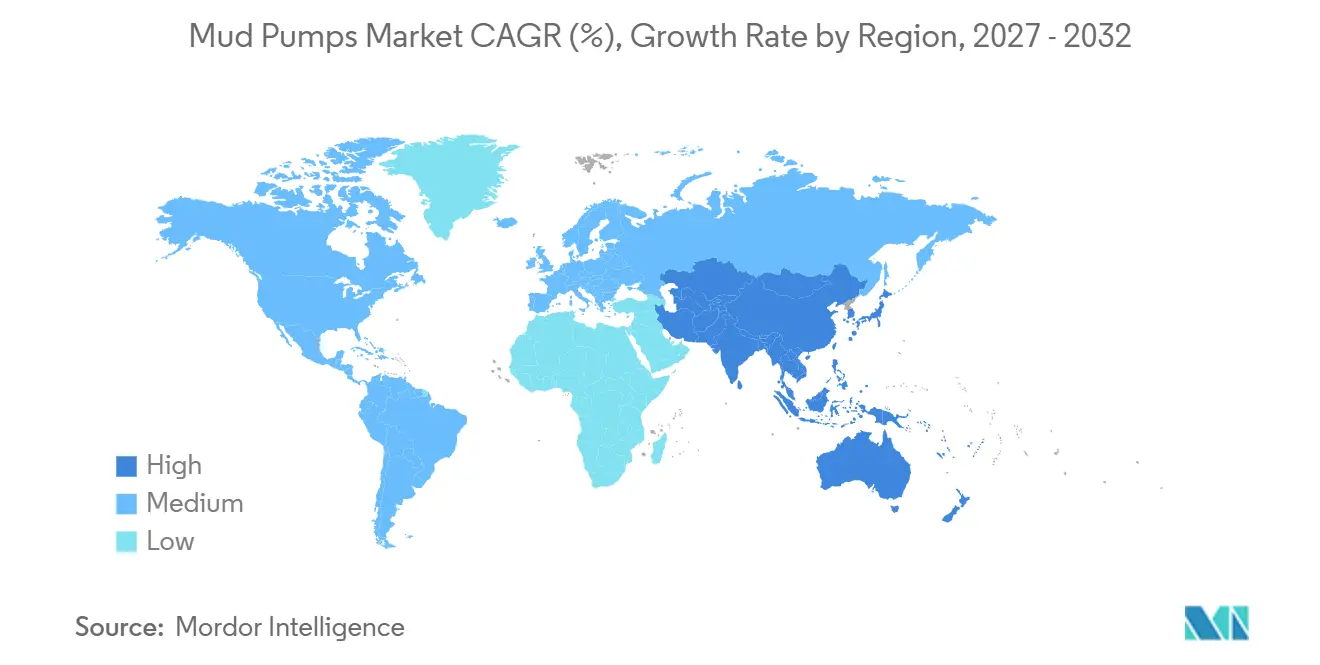
北米は2026年のマッドポンプ市場収益の36.2%を占め、パーミアン盆地、ヘインズビル、バッケン、メキシコ湾における設置基盤を反映しています。米国のリグ稼働数は2026年9月末までに599基に達し、パーミアンでは270基が稼働し、前年比17基増となりました。カナダは同週に208基のリグを報告しました。パーミアンにおけるラテラルの長尺化は持続的なポンピング期間を延長し、フルイドエンドの摩耗を増加させ、マッドポンプ市場における能力アップグレードとサービス需要を支援しています。
欧州は量的には小規模ですが、北海坑井および地熱掘削向けに技術的に高度な設備必要としています。固定プラットフォームからの延長リーチ坑井は、高仕様トリプレックスおよびクインタプレックス設備への需要を生み出しています。イタリア、ドイツ、英国は高温構成を必要とする地熱活動を開発しています。アジア太平洋は最も成長の速い地域であり、2032年までに5.4%のCAGRが見込まれています。インドはサムドラ・マンタン資金を海洋探査向けに承認しており、60本の深海探査坑井が含まれています。
インドネシアは南アンダマンおよびマコガス田での計画作業を含む深海活動を推進しており、PetroChina は2026年のジャブン掘削プログラムを6本の開発坑井と180件超のワークオーバーおよびサービス活動で開始しました。韓国、日本、オーストラリアはオフショアメンテナンスと地熱探査を通じて需要を支えています。ブラジルのブジオス、ライア、セルジッペ深海プロジェクトは、高仕様システムの複数年にわたる調達サイクルを支援しています。Equinorは2026年3月にブラジルのカンポス盆地において水深2,900メートルでバレリア・ドリルシップを使用してライアガスプロジェクトの掘活動を開始しました。アルゼンチンのバカ・ムエルタは非在来型陸上需要を提供し、中東・アフリカは掘削、介入、オフショア油田開発のための設備ニーズを維持しています。
競合環境
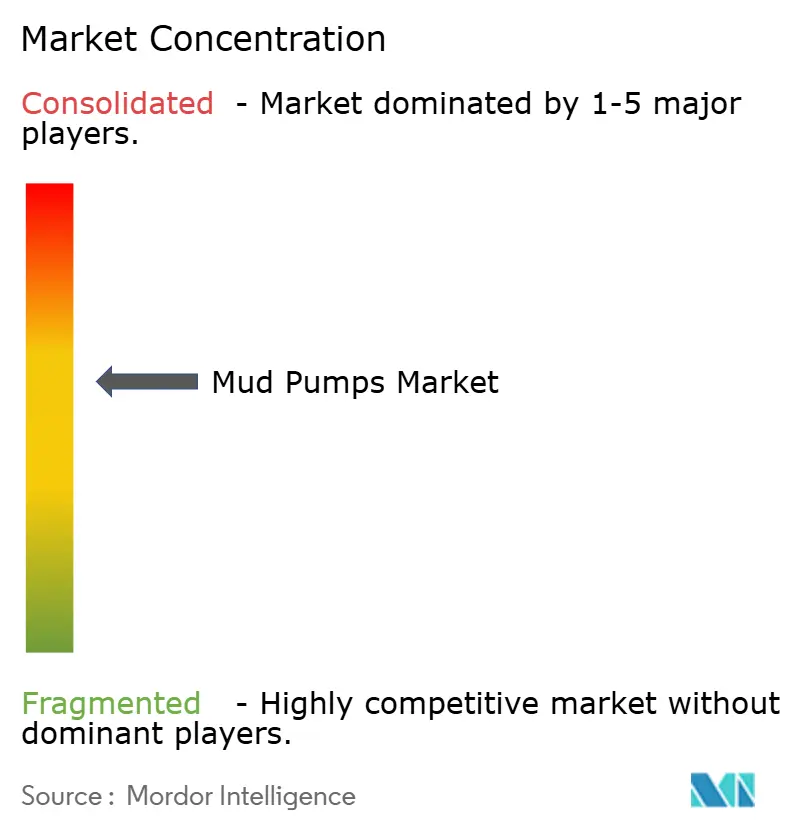
マッドポンプ市場は、完成品メーカーレベルでは中程度の集中度を示しています。NOV Inc.はリグビルダーおよび国営石油会社との統合掘削パッケージと関係を通じて最大の設置基盤を保有しています。MHWirthはプレミアムオフショアおよび浮体式リグ用途に対応し、レガシーのGardner Denverブランドは広範な陸上設置基盤を維持しています。Honghua Group、Shandong Kerui Petroleum Equipment、Jereh Groupはコスト重視の国際市場でのプレゼンスを拡大しています。彼らの統合リグパッケージは、購買者が価格と完全な設備パッケージを供給する能力を合わせて評価することが多い東南アジアと中東において特に関連性があります。
WeatherfordとSLBは、マネージドプレッシャー掘削とデジタルモニタリングを組み合わせた統合サービスモデルを使用しています。これらのモデルは、ハードウェアのみの販売よりも長期的な顧客関係を支援できます。NOV Inc.は2025年第4四半期に43.4億米ドルのエネルギー設備受注残高を報告し、設備事業における継続的な先行受注活動を反映しています。NOV Inc.はまた、グローバル掘削請負業者の国際フリート全体にわたるRigSense 4.0およびWellData 4.0計装の複数年契約を受注しました。これらの動向は、デジタルサブスクリプションがマッドポンプ市場における設備収益を補完できることを示しています。
Weatherfordは2026年5月にブラジルのブジオス油田のSSVビクトリアリグに対してVentura Offshoreからマネージドプレッシャー掘削契約を受注しました。PUMBAAEVの2026年電動転換プロジェクトも、設備プロバイダーが既存油田での電動化機会を追求していることを示しています。American Block、Mud King Products、Ohara Corporationは部品の入手可能性とリードタイム対応を通じて競争し、DrillmecとBentecはマッドポンプ仕様を独自の陸上リグパッケージに結びつけています。したがって、マッドポンプ市場は大規模な統合サプライヤー、特化したパッケージビルダー、および部品重視の企業で構成されています。
マッドポンプ業界のリーダー企業
-
NOV Inc.
-
SLB NV
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
- 注:主要企業の掲載順は順位を示すものではありません。
マッドポンプ市場 このレポートでカバーされる企業
- NOV Inc.
- SLB
- Halliburton Company
- Baker Hughes Company
- Weatherford International plc
- Flowserve Corporation
- Ingersoll Rand Inc.
- Honghua Group Limited
- China National Petroleum Corporation
- American Block Inc.
- Bentec GmbH Drilling and Oilfield Systems
- Drillmec S.p.A.
- MHWirth AS
- Ohara Corporation
- Shandong Kerui Petroleum Equipment Co., Ltd.
- Jereh Group
- Mud King Products, Inc.
- KSB SE and Co. KGaA
- Xylem Inc.
- The Weir Group PLC
- Kirloskar Ebara Pumps Limited
最近の産業開発事情 マッドポンプ市場
- 2026年4月:Petrobrasはセルジッペ・アラゴアス盆地のSEAP Iプロジェクトの最終投資決定を承認しました。SEAP IIと合わせて、この開発には32本の坑井と2基の浮体式生産貯蔵積出設備が含まれ、投資額はBRL 600億超となります。大規模な掘削範囲は、マッドポンプ、流体処理システム、および関連消耗品を含む掘削設備への需要を直接増加させます。
- 2026年3月:BPのメキシコ湾カスキダプロジェクトが約50億米ドルの開発として承認されました。このプロジェクトは約6,000フィートの水深において30,000フィートを超える深さの貯留層を対象とし、1日最大80,000バレルの生産が見込まれています。このような高圧・高温(HPHT)掘削環境では、深海掘削操業を支援できる高容量トリプレックスまたはクインタプレックスマッドポンプシステムが必要です。
- 2026年3月:Equinorはブラジルのカンポス盆地においてValaris DS-17ドリルシップを使用して水深約2,900メートルでライアガスプロジェクトの掘削活動を開始しました。この規模の深海掘削キャンペーンは、高圧マッド循環設備の継続的な稼働を必要とし、マッドポンプシステムとアフターマーケットサービスへの直接的な需要を生み出します。
グローバルマッドポンプ市場レポートの調査範囲
マッドポンプは、石油・ガスおよび地熱探査における掘削作業中に掘削流体を坑井内に循環させ地表に戻すために設計された、重負荷・高圧往復ポンプです。静水圧を維持し、ドリルビットを冷却・潤滑し、坑底から岩石切削物を運び出します。これらのポンプは高度に研磨性かつ粘性の高い流体を巨大な圧力下で処理するため、設備故障を防ぐためにトリプレックスまたはクインタプレックスピストンなどの堅牢で耐摩耗性の部品で製造されています。
グローバルマッドポンプ市場は、ポンプタイプ別にデュプレックスマッドポンプ、トリプレックスマドポンプ、クインタプレックスマッドポンプ、その他のマッドポンプタイプにセグメント化されています。駆動システム別では、電動式マッドポンプ、燃料エンジン駆動式マッドポンプ、その他の駆動システムにセグメント化されています。最終用途別では、石油・ガス、鉱業、建設・インフラ、地熱掘削、水井戸掘削、その他の最終用途にセグメント化されています。圧力定格別では、5,000 PSI以下、5,000~7,500 PSI、7,500~10,000 PSI、10,000 PSI超にセグメント化されています。本レポートはまた、主要地域の26カ国にわたるグローバルマッドポンプ市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| デュプレックスマッドポンプ |
| トリプレックスマッドポンプ |
| クインタプレックスマッドポンプ |
| その他のマッドポンプタイプ |
| 電動式マッドポンプ |
| 燃料エンジン動式マッドポンプ |
| その他の駆動システム |
| 石油・ガス |
| 鉱業 |
| 建設・インフラ |
| 地熱掘削 |
| 水井戸掘削 |
| その他の最終用途 |
| 5,000 PSI以下 |
| 5,000~7,500 PSI |
| 7,500~10,000 PSI |
| 10,000 PSI超 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| 中東・アフリカその他 |
| ポンプタイプ別 | デュプレックスマッドポンプ | |
| トリプレックスマッドポンプ | ||
| クインタプレックスマッドポンプ | ||
| その他のマッドポンプタイプ | ||
| 駆動システム別 | 電動式マッドポンプ | |
| 燃料エンジン動式マッドポンプ | ||
| その他の駆動システム | ||
| 最終用途別 | 石油・ガス | |
| 鉱業 | ||
| 建設・インフラ | ||
| 地熱掘削 | ||
| 水井戸掘削 | ||
| その他の最終用途 | ||
| 圧力定格別 | 5,000 PSI以下 | |
| 5,000~7,500 PSI | ||
| 7,500~10,000 PSI | ||
| 10,000 PSI超 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのグローバルマッドポンプ市場の予測規模は?
グローバルマッドポンプ市場は、2027年の1.31 ビリオン 米ドルから4.21%のCAGRで成長し、2032年までに1.61 ビリオン 米ドルに達すると予測されています。
グローバル掘削需要をリードするポンプタイプはどれですか?
トリプレックスポンプは2026年にポンプタイプ収益の最大シェアである52.5%を占めました。
クインタプレックスポンプが他のポンプタイプよりも速く成長している理由は何ですか?
クインタプレックスポンプは2032年までに5.8%のCAGRで成長すると予測されており、より安定した流量と低い脈動を必要とする深海および高圧坑井らの需要によって牽引されています。
掘削流体ポンプで最も速く成長している駆動システムはどれですか?
電動式ポンプは2032年までに4.8%のCAGRで成長すると予測されており、電動化、可変周波数ドライブ、デジタル制御の採用によって支援されています。
地熱掘削は需要にとってどれほど重要ですか?
地熱掘削は最も成長の速い最終用途セグメントであり、2032年までに5.2%のCAGRで成長すると予測されており、マッドポンプ市場の多様化に貢献しています。
最も急速に拡大している地域はどこですか?
アジア太平洋は2032年までに5.4%のCAGRで成長すると予測されており、インドとインドネシアのオフショアプログラムおよび中国の掘削活動によって支援されています。