
Taille et part du marché des pompes à boue
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.31 Milliards de dollars |
| Taille du Marché (2032) | 1.61 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.21 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes à boue par Mordor Intelligence
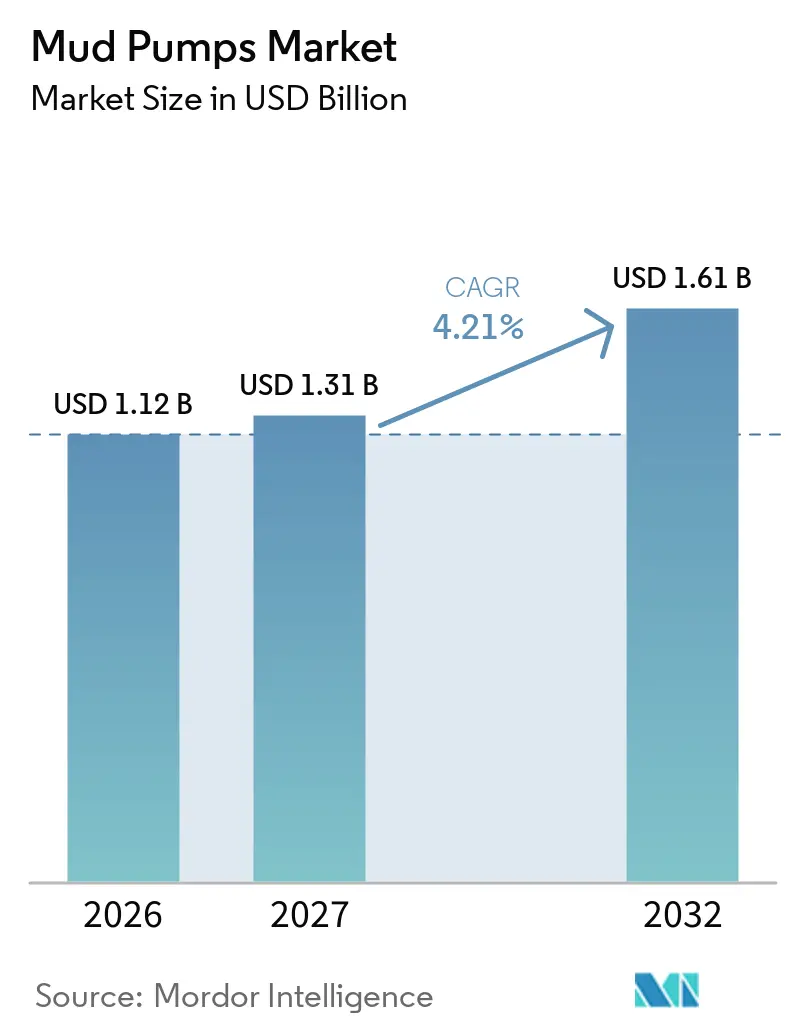
La taille du marché des pompes à boue devrait progresser de 1,12 milliard USD en 2026 et 1,31 milliard USD en 2027 à 1,61 milliard USD d'ici 2032, à un CAGR de 4,21 % entre 2027 et 2032. L'activité de forage soutenue dans les bassins conventionnels et non conventionnels soutient la demande d'équipements de circulation fiables, tandis que l'allongement des puits accroît la valeur de chaque ensemble de pompes installé. Le marché évolue également vers des équipements capables de maintenir un débit stable à haute pression et de fournir des données de forage plus précises. Les fournisseurs répondent à cette tendance par des systèmes d'entraînement électrique, des commandes numériques et des modèles de service réduisant les temps d'arrêt imprévus. La demande liée au forage géothermique, aux puits d'eau et à la remise en état du marché secondaire apporte un soutien lorsque les budgets de forage pétrolier et gazier ralentissent. La pression sur les coûts liée aux fluctuations du prix du pétrole et à l'approvisionnement en acier de haute qualité peut encore limiter les nouvelles commandes d'équipements.
Principaux enseignements du rapport
- Par type de pompe, les pompes triplex ont représenté 52,5 % du chiffre d'affaires 2026, tandis que les pompes quintuplex devraient croître à un CAGR de 5,8 % jusqu'en 2032.
- Par système d'entraînement, les pompes à moteur thermique ont représenté 56,4 % du chiffre d'affaires 2026, tandis que les pompes à entraînement électrique devraient croître à un CAGR de 4,8 % jusqu'en 2032.
- Par utilisation finale, le forage pétrolier et gazier a représenté 72,3 % du chiffre d'affaires 2026, tandis que le forage géothermique devrait croître à un CAGR de 5,2 % jusqu'en 2032.
- Par pression nominale, la classe 5 000 à 7 500 PSI a représenté 39,6 % du chiffre d'affaires 2026, tandis que la classe supérieure à 10 000 PSI devrait croître à un CAGR de 4,9 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 36,2 % du chiffre d'affaires 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensification des activités de forage dans les puits conventionnels et non conventionnels | +1.1% | Mondial, avec l'Amérique du Nord et le Moyen-Orient comme principaux contributeurs | Court terme (≤ 2 ans) |
| Puits horizontaux plus longs, en eaux profondes et à haute pression | +0.9% | Amérique du Nord pour le schiste horizontal, Amérique latine et Asie-Pacifique pour les eaux profondes | Moyen terme (2-4 ans) |
| Électrification, surveillance numérique et maintenance prédictive | +0.7% | Mondial, avec une adoption avancée en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Qualification haute pression et ingénierie du cycle de vie des extrémités fluides | +0.4% | Bassins offshore mondiaux et opérations terrestres à haute pression au Moyen-Orient et en Chine | Moyen terme (2-4 ans) |
| Centres de service après-vente localisés et économie de remise en état | +0.3% | Marchés clés du Moyen-Orient, d'Amérique du Nord et d'Asie-Pacifique, avec des retombées vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Expansion du forage géothermique et d'exploration minière | +0.5% | Ouest des États-Unis, Europe, Indonésie et vallée du Rift au Kenya | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensification des activités de forage dans les puits conventionnels et non conventionnels
Le déploiement de capitaux en amont fournit un niveau de base de demande pour les pompes à fluide de forage sur le marché des pompes à boue. Le nombre de foreuses rotatives aux États-Unis s'élevait à 599 pour la semaine se terminant le 25 septembre 2026, en hausse de 50 unités par rapport à l'année précédente, avec 541 foreuses horizontales. Chaque foreuse horizontale nécessite généralement plusieurs pompes fonctionnant ensemble pour maintenir la circulation à travers les déviations étendues. Des déviations plus longues et des étapes de forage supplémentaires augmentent le cycle de service requis par foreuse, et une productivité de forage plus élevée ne réduit pas le besoin en pompes. ADNOC Drilling a déclaré un bénéfice net de 1,45 milliard USD pour l'exercice 2025 et déploie 70 foreuses de services de forage intégrés d'ici fin 2026, soutenant la demande en équipements aux Émirats arabes unis et dans les marchés du Golfe voisins.[1] L'Inde a également approuvé le programme Samudra Manthan avec un financement de 84 084 crores INR pour l'exploration offshore jusqu'à l'exercice 2030-31, dont 43 200 crores INR pour 60 puits exploratoires en eaux profondes.
Puits horizontaux plus longs, en eaux profondes et à haute pression
L'allongement des puits horizontaux, le développement en eaux profondes et le forage à haute pression modifient les spécifications requises sur le marché des pompes à boue. Les programmes en eaux profondes exigent un contrôle de pression plus constant et réduisent l'adéquation des conceptions de pompes de base. Petrobras a approuvé des investissements supérieurs à 60 milliards BRL pour le projet Sergipe Deepwater dans le cadre des phases SEAP I et SEAP II, couvrant 32 puits et 2 plateformes de production flottantes, soutenant la demande d'équipements à haute spécification capables d'opérer à des profondeurs d'eau importantes et à des températures de fond de puits élevées. Le projet Kaskida de BP dans le golfe du Mexique américain a reçu son approbation en mars 2026 pour un projet de 5 milliards USD ciblant des réservoirs au-delà de 30 000 pieds. Ces puits peuvent augmenter la teneur en pompes par projet, même lorsque le nombre de puits n'augmente pas au même rythme.
Électrification, surveillance numérique et maintenance prédictive
L'électrification fait de la pompe une partie plus intégrée du système d'alimentation et de contrôle de la foreuse. L'électrification du forage dans les opérations de schiste de Sichuan-Chongqing en Chine a dépassé 95 %, réduisant les coûts d'achèvement des puits de plus de 30 % et étendant l'infrastructure électrique sur toute la zone d'exploitation. Les variateurs de fréquence permettent aux opérateurs d'ajuster les cadences de pompage plus précisément que les moteurs diesel, soutenant le contrôle du débit en réponse aux conditions de formation changeantes. Bentec indique que son système optiPUMP peut synchroniser jusqu'à quatre pompes à boue via une interface d'exploitation unique et réduire le temps improductif dû aux défaillances de pompes de 20 %.[2] La surveillance numérique fait également évoluer les revenus des fournisseurs vers les pièces, les remises en état et le support de maintenance, car les données de vibration, d'usure des chemises et de pression permettent d'identifier les besoins en équipements avant toute défaillance.
Expansion du forage géothermique et d'exploration minière
Le forage géothermique élargit la base d'utilisation finale du marché des pompes à boue. Le financement des systèmes géothermiques de nouvelle génération a atteint 2,2 milliards USD en 2025, soit une augmentation de 80 % par rapport à l'année précédente, selon le Journal of Petroleum Technology de la Society of Petroleum Engineers. Les puits géothermiques rencontrent souvent des températures de roche supérieures à 150 °C, ce qui peut raccourcir la durée de vie des composants élastomères conventionnels, augmentant la valeur des ensembles d'extrémités fluides haute température et des travaux de service répétés. L'Italie, Taïwan et l'Indonésie disposent de cadres politiques soutenant une base géographique plus large pour le développement géothermique. L'exploration minière pour les saumures de lithium et le cuivre utilise également des systèmes de forage à circulation intensive, ajoutant de la demande en dehors du forage pétrolier et gazier.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité du prix du pétrole brut et cyclicité des budgets de forage | -0.5% | Mondial, concentré dans les cycles de dépenses en capital en Amérique du Nord et au Moyen-Orient | Court terme (≤ 2 ans) |
| Conformité aux émissions et réallocation des capitaux vers les énergies à faible émission de carbone | -0.4% | Amérique du Nord et Europe, avec l'Asie-Pacifique en émergence | Long terme (≥ 4 ans) |
| Goulots d'étranglement de qualification pour les équipements offshore à haute puissance | -0.3% | Bassins en eaux profondes mondiaux, plus aigus au Brésil et en Afrique de l'Ouest | Moyen terme (2-4 ans) |
| Concentration dans l'acier de haute qualité et l'usinage de précision | -0.3% | Mondial, avec des effets plus marqués en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du prix du pétrole brut et cyclicité des budgets de forage
La volatilité du prix du pétrole brut constitue un frein immédiat aux nouvelles commandes d'équipements sur le marché des pompes à boue. Le nombre de foreuses aux États-Unis est passé de 775 en janvier 2023 à 526 en août 2025, puis a récupéré à 599 en septembre 2026. Lorsque les prix du pétrole faiblissent, les opérateurs ont tendance à prolonger la durée de vie utile des pompes installées plutôt qu'à les remplacer. Cela réduit la demande de nouvelles unités et accroît l'importance relative de la remise en état sur le marché secondaire. Les fabricants de pompes indépendants et les prestataires de services sont plus exposés à cette dynamique que les grandes sociétés de services pétroliers, car ils disposent d'une moindre diversification géographique. L'impact peut être inégal, car les entrepreneurs de forage peuvent continuer à dépenser pour les réparations tout en retardant les achats d'ensembles de pompes complets.
Concentration dans l'acier de haute qualité et l'usinage de précision
L'acier allié de haute qualité et l'usinage de précision sont des intrants essentiels pour les extrémités fluides, les cylindres, les pistons et les ensembles de clapets. Les droits de douane américains de 25 % sur les importations d'acier et d'aluminium sont entrés en vigueur en mars 2025 et auraient augmenté les coûts des produits tubulaires pour pays pétroliers d'environ 15 %. Des matériaux similaires sont utilisés dans de nombreux composants de pompes soumis à pression, créant un défi de coût direct pour les fournisseurs d'équipements. L'Organisation de coopération et de développement économiques prévoit que plus de 40 % des nouvelles capacités de production d'acier entrant sur le marché entre 2025 et 2027 reposeront sur la production par haut fourneau et convertisseur à oxygène basique. La concentration de l'offre aux États-Unis, en Allemagne et en Chine rend également l'approvisionnement en services de forgeage et d'usinage spécialisés plus sensible aux délais de livraison. Ces conditions peuvent comprimer les marges des fournisseurs ou augmenter le prix des équipements à haute spécification sur le marché des pompes à boue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de pompe :
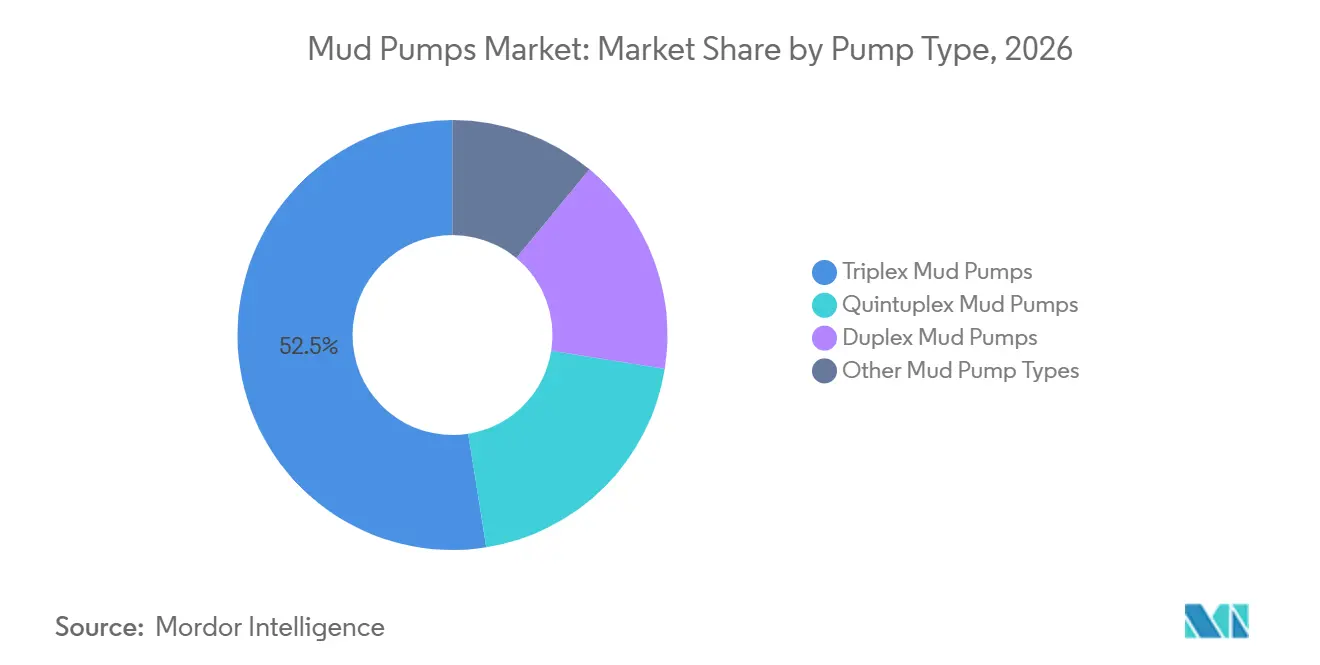
les pompes quintuplex gagnent du terrain dans le forage à haute spécificationLes pompes triplex ont représenté 52,5 % du chiffre d'affaires du marché des pompes à boue en 2026, leur conférant la plus grande part parmi les types de pompes. Les conceptions triplex bénéficient d'un long historique de service et les pièces de rechange sont largement disponibles dans les régions de forage établies. Les pompes duplex continuent de servir les foreuses existantes, les travaux légers sur puits d'eau et l'exploration minière où une construction plus simple reste pratique. Les pompes quintuplex sont le type de pompe à la croissance la plus rapide, avec un CAGR projeté de 5,8 % jusqu'en 2032. Leur rôle s'étend dans les puits en eaux profondes et à haute pression et haute température qui nécessitent une distribution de fluide stable et une télémétrie de fond de puits fiable.
Une conception quintuplex peut délivrer 40 % de débit supplémentaire par rapport à une pompe triplex dans la même classe de puissance, tout en réduisant la pulsation de débit de 23 % à 7 %, selon EW Pumps. Une pulsation plus faible peut améliorer la qualité des données de mesure en cours de forage et de diagraphie en cours de forage. Les unités quintuplex peuvent également réduire l'empreinte en surface par rapport à deux unités triplex comparables. Il existe donc un argument clair en faveur des équipements quintuplex dans les applications où l'espace offshore, la stabilité de pression et la main-d'œuvre d'exploitation sont des considérations importantes. La qualification API 7K peut prolonger la période d'entrée d'un nouveau modèle de pompe de 12 à 24 mois, mais le même processus soutient une tarification premium une fois que les opérateurs offshore acceptent la conception.

Par système d'entraînement :
les entraînements électriques constituent une catégorie d'équipements à plus haute valeur ajoutéeLes pompes à moteur thermique ont représenté 56,4 % du chiffre d'affaires du marché des pompes à boue en 2026. Les sites de forage éloignés et hors réseau dépendent encore de ces configurations car l'infrastructure électrique peut être indisponible ou peu fiable. Les systèmes à entraînement diesel restent pratiques dans certaines parties de l'Afrique subsaharienne, de l'Asie du Sud-Est et de l'Amérique latine. Les pompes à entraînement électrique sont le système d'entraînement à la croissance la plus rapide, avec un CAGR prévu de 4,8 % jusqu'en 2032. Leur croissance est liée à l'électrification des foreuses, qui permet à un seul système d'alimentation de prendre en charge plusieurs fonctions de forage.
Les opérations de schiste de Sichuan-Chongqing en Chine ont atteint des taux d'électrification supérieurs à 95 %, et le programme a réduit la consommation d'énergie de plus de 20 % et les émissions de plus de 30 % par rapport aux alternatives diesel. Pumbaaev a converti des ensembles de pompes à boue diesel F-1600 en entraînements à moteur synchrone à aimants permanents pour Zhongyuan Petroleum Engineering en 2026.[3] Cette conversion démontre que les configurations électriques s'étendent au-delà des grands projets de nouvelle construction vers les opérations terrestres matures. Le marché des pompes à boue peut obtenir une valeur d'équipement plus élevée grâce aux entraînements numériques, aux capteurs et aux fonctions de diagnostic qu'avec un ensemble mécanique de base. Les entraînements hydrauliques conservent un rôle limité dans les applications mobiles et compactes de service de puits.
Par utilisation finale :
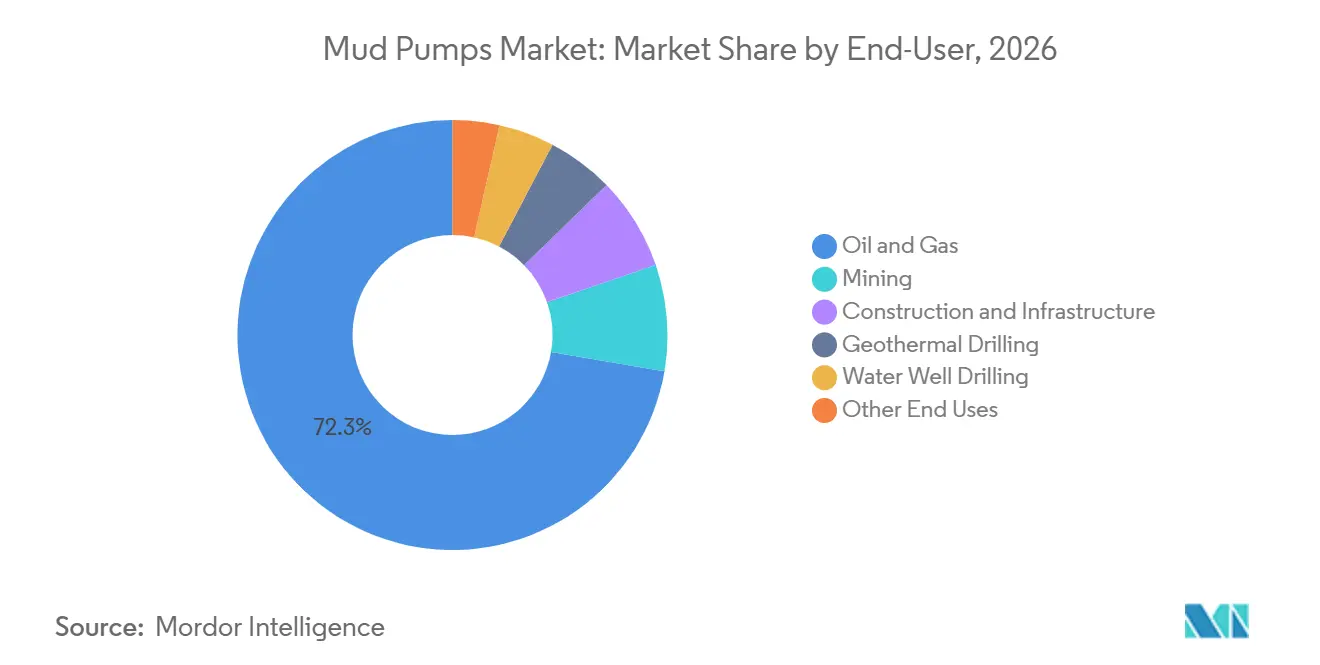
le pétrole et le gaz conservent leur envergure tandis que le géothermique se développeLe forage pétrolier et gazier a représenté 72,3 % du chiffre d'affaires du marché des pompes à boue en 2026 et est resté la principale utilisation finale. Les foreuses à haute puissance et les puits complexes représentent une grande part des dépenses en équipements dans ce segment. L'exploitation minière est une application plus modeste mais durable, car le forage d'exploration nécessite la circulation de fluides et la stabilité du trou de forage. Le forage de puits d'eau répond à des utilisations à basse pression et à haut volume, notamment dans les marchés africains et sud-asiatiques où les programmes d'infrastructure d'eau rurale soutiennent les achats. Ces utilisations finales exposent le marché des pompes à boue à l'activité de forage au-delà du pétrole et du gaz en amont.
Le forage géothermique est l'utilisation finale à la croissance la plus rapide, avec un CAGR projeté de 5,2 % jusqu'en 2032. Les puits géothermiques nécessitent une circulation continue de fluides denses à haute température pour stabiliser les trous de forage dans les roches fracturées. Des températures supérieures à 150 °C peuvent augmenter l'usure des extrémités fluides et raccourcir les intervalles de service par rapport aux applications pétrolières et gazières. Le financement des projets géothermiques de nouvelle génération a atteint 2,2 milliards USD en 2025, soutenant le développement d'une base de clientèle plus large pour les systèmes de forage à haute température.[4] Le méthane de houille et le forage scientifique ajoutent des sources de demande plus modestes et spécialisées.
Par pression nominale :
les pompes de gamme intermédiaire dominent tandis que l'ultra-haute pression progresseLa classe 5 000 à 7 500 PSI a représenté 39,6 % du chiffre d'affaires du marché des pompes à boue en 2026. Cette plage correspond aux exigences opérationnelles de nombreuses unités triplex terrestres dans les puits de schiste et les puits verticaux conventionnels. La catégorie jusqu'à 5 000 PSI sert les applications à faible puissance et les parcs d'équipements plus anciens, et est sous pression car les nouvelles foreuses sont configurées pour des puits plus profonds et des programmes de complétion plus exigeants. La plage 7 500 à 10 000 PSI reste pertinente pour le forage offshore à haute spécification et les formations à haute pression et haute température. La plage 5 000 à 7 500 PSI continue de refléter la large base installée de systèmes de pompes polyvalents.
La classe supérieure à 10 000 PSI devrait croître à un CAGR de 4,9 % jusqu'en 2032. Le forage à portée étendue et les travaux en eaux ultra-profondes peuvent nécessiter une pression de colonne montante au-delà des capacités des équipements conventionnels. Le marché des pompes à boue pour cette classe de pression bénéficie des puits où des cibles plus profondes et des déviations plus longues augmentent les besoins en circulation. Le projet Kaskida de BP cible des réservoirs au-delà de 30 000 pieds, illustrant le type d'environnement opérationnel pouvant nécessiter une capacité de pression améliorée. Des exigences de pression plus élevées peuvent accroître le besoin de conceptions triplex ou quintuplex premium, d'extrémités fluides plus robustes et d'une qualification plus rigoureuse.
Analyse géographique
L'Amérique du Nord a représenté 36,2 % du chiffre d'affaires du marché des pompes à boue en 2026, reflétant la base installée dans le bassin Permien, Haynesville, Bakken et le golfe du Mexique. Le nombre de foreuses aux États-Unis a atteint 599 fin septembre 2026, avec 270 foreuses opérant dans le Permien, soit 17 de plus qu'un an auparavant. Le Canada a déclaré 208 foreuses au cours de la même semaine. Des déviations plus longues dans le Permien peuvent prolonger les périodes de pompage soutenu et augmenter l'usure des extrémités fluides, soutenant les mises à niveau de capacité et la demande de services sur le marché des pompes à boue.
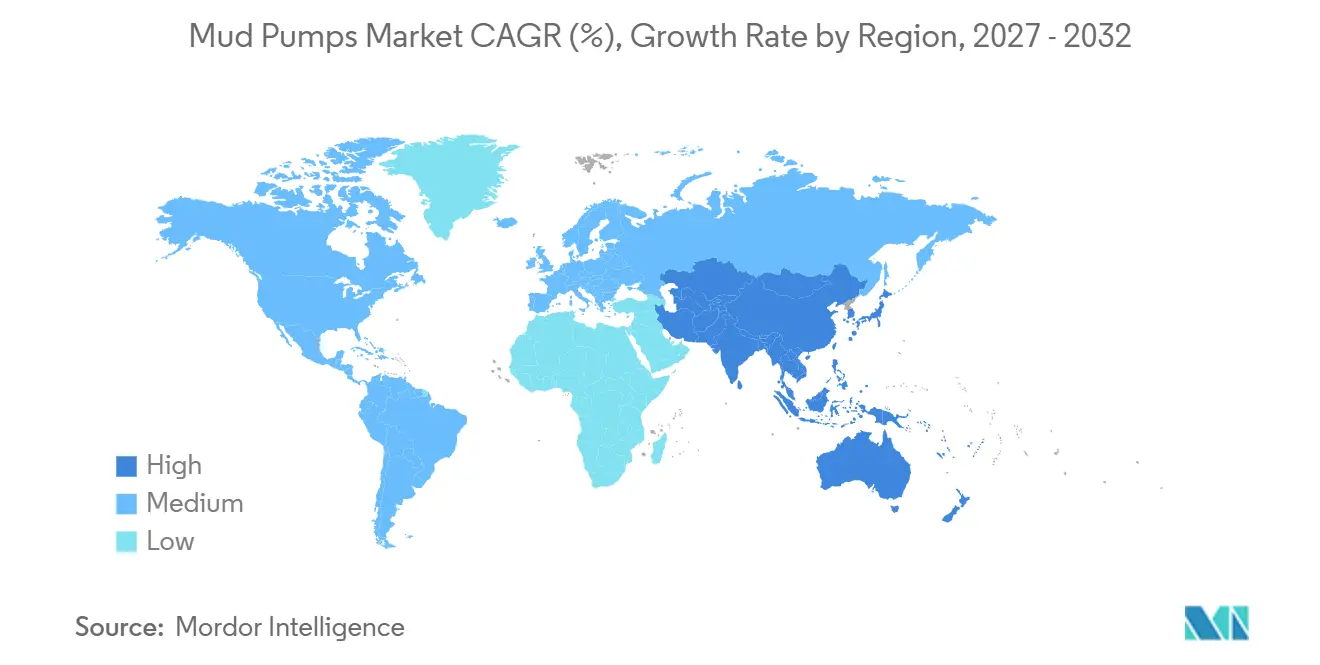
L'Europe reste plus modeste en volume mais nécessite des équipements techniquement capables pour les puits de mer du Nord et le forage géothermique. Les puits à portée étendue depuis des plateformes fixes créent une demande d'équipements triplex et quintuplex à haute spécification. L'Italie, l'Allemagne et le Royaume-Uni développent une activité géothermique nécessitant des configurations haute température. L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR projeté de 5,4 % jusqu'en 2032. L'Inde a approuvé le financement Samudra Manthan pour l'exploration offshore, dont 60 puits exploratoires en eaux profondes.
L'Indonésie développe son activité en eaux profondes, notamment des travaux prévus à South Andaman et dans le champ gazier de Mako, tandis que PetroChina a lancé son programme de forage Jabung 2026 avec 6 puits de développement et plus de 180 activités de reconditionnement et de service. La Corée du Sud, le Japon et l'Australie soutiennent la demande par la maintenance offshore et l'exploration géothermique. Les projets Buzios, Raia et Sergipe Deepwater du Brésil soutiennent un cycle d'approvisionnement pluriannuel pour les systèmes à haute spécification. Equinor a commencé le forage du projet gazier Raia de 9 milliards USD au Brésil en mars 2026 à une profondeur d'eau de 2 900 mètres. La formation Vaca Muerta en Argentine fournit une demande non conventionnelle terrestre, tandis que le Moyen-Orient et l'Afrique conservent des besoins en équipements pour le forage, l'intervention et le développement des champs offshore.
Paysage concurrentiel
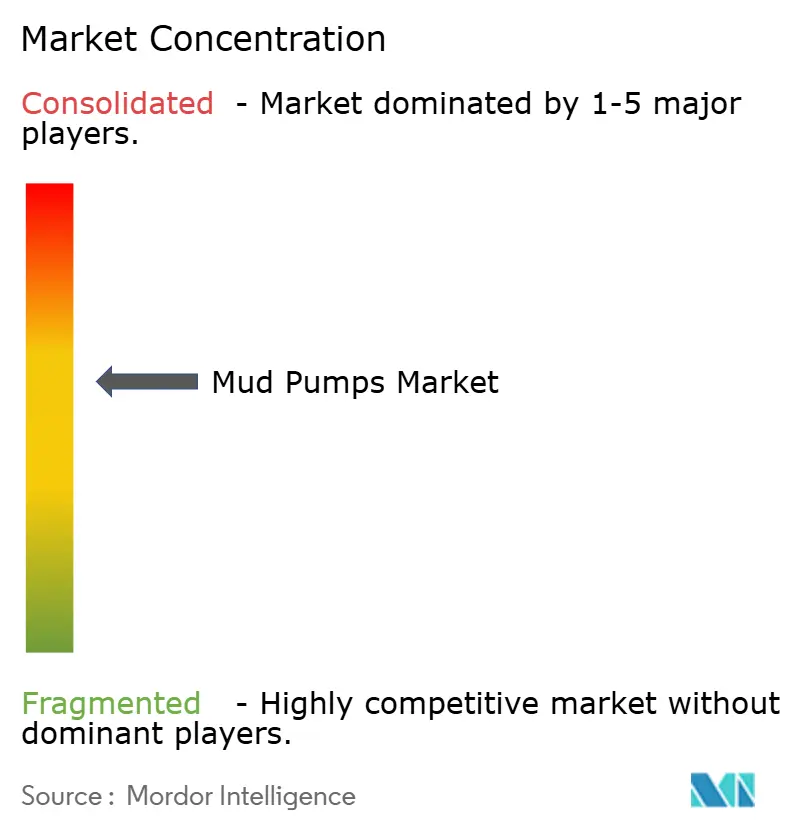
Le marché des pompes à boue est modérément concentré au niveau des fabricants d'équipements d'origine. National Oilwell Varco détient la plus grande base installée grâce à des ensembles de forage intégrés et à ses relations avec les constructeurs de foreuses et les compagnies pétrolières nationales. MHWirth sert les applications offshore premium et les foreuses flottantes, tandis que les marques historiques Gardner Denver conservent une large base installée terrestre. Honghua Group, Shandong Kerui Petroleum Equipment et Jereh Group étendent leur présence sur les marchés internationaux sensibles aux coûts. Leurs ensembles de foreuses intégrés sont particulièrement pertinents en Asie du Sud-Est et au Moyen-Orient, où les acheteurs évaluent souvent le prix en parallèle avec la capacité à fournir un ensemble d'équipements complet.
Weatherford et SLB utilisent des modèles de service intégrés combinant le déploiement d'équipements avec le forage à pression gérée et la surveillance numérique. Ces modèles peuvent soutenir des relations clients plus durables qu'une vente de matériel seul. National Oilwell Varco a déclaré un carnet de commandes d'équipements énergétiques de 4,34 milliards USD au quatrième trimestre 2025, reflétant une activité de commandes à terme continue dans son activité d'équipements. National Oilwell Varco a également reçu un contrat pluriannuel pour l'instrumentation RigSense 4.0 et WellData 4.0 sur la flotte internationale d'un entrepreneur de forage mondial. Ces développements indiquent que les abonnements numériques peuvent compléter les revenus d'équipements sur le marché des pompes à boue.
Weatherford a reçu un contrat de forage à pression gérée de Ventura Offshore pour la foreuse SSV Victoria dans le champ Buzios au Brésil en mai 2026. Le projet de conversion électrique 2026 de PUMBAAEV indique également que les fournisseurs d'équipements poursuivent des opportunités d'électrification sur les champs existants. American Block, Mud King Products et Ohara Corporation se distinguent par la disponibilité des pièces et la réactivité des délais de livraison, tandis que Drillmec et Bentec associent les spécifications des pompes à boue à des ensembles de foreuses terrestres propriétaires. Le marché des pompes à boue comprend donc de grands fournisseurs intégrés, des constructeurs d'ensembles spécialisés et des entreprises axées sur les pièces.
Leaders du secteur des pompes à boue
-
NOV Inc.
-
SLB NV
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pompes à boue Entreprises couvertes dans ce rapport
- NOV Inc.
- SLB
- Halliburton Company
- Baker Hughes Company
- Weatherford International plc
- Flowserve Corporation
- Ingersoll Rand Inc.
- Honghua Group Limited
- China National Petroleum Corporation
- American Block Inc.
- Bentec GmbH Drilling and Oilfield Systems
- Drillmec S.p.A.
- MHWirth AS
- Ohara Corporation
- Shandong Kerui Petroleum Equipment Co., Ltd.
- Jereh Group
- Mud King Products, Inc.
- KSB SE and Co. KGaA
- Xylem Inc.
- The Weir Group PLC
- Kirloskar Ebara Pumps Limited
Développements industriels récents dans Marché des pompes à boue
- Avril 2026 : Petrobras a approuvé la décision finale d'investissement pour le projet SEAP I dans le bassin Sergipe-Alagoas. Avec SEAP II, le développement comprend 32 puits et deux unités flottantes de production, de stockage et de déchargement, avec des investissements dépassant 60 milliards BRL. L'envergure importante du forage augmente directement la demande d'équipements de forage, notamment les pompes à boue, les systèmes de traitement des fluides et les consommables associés.
- Mars 2026 : Le projet Kaskida de BP dans le golfe du Mexique américain a reçu son approbation pour un développement évalué à environ 5 milliards USD. Le projet cible des réservoirs à plus de 30 000 pieds de profondeur dans environ 6 000 pieds d'eau et devrait produire jusqu'à 80 000 barils par jour. De tels environnements de forage à haute pression et haute température (HPHT) nécessitent des systèmes de pompes à boue triplex ou quintuplex à haute capacité capables de soutenir les opérations de forage en eaux profondes.
- Mars 2026 : Equinor a commencé les activités de forage pour le projet gazier Raia dans le bassin de Campos au Brésil en utilisant le navire de forage Valaris DS-17 à des profondeurs d'eau d'environ 2 900 mètres. Les campagnes de forage en eaux profondes de cette envergure nécessitent une utilisation continue d'équipements de circulation de boue à haute pression, créant une demande directe pour les systèmes de pompes à boue et les services après-vente.
Périmètre du rapport mondial sur le marché des pompes à boue
Les pompes à boue sont des pompes alternatives lourdes à haute pression conçues pour faire circuler les fluides de forage dans un puits et les ramener en surface lors de l'exploration pétrolière, gazière et géothermique. Elles maintiennent la pression hydrostatique, refroidissent et lubrifient le trépan, et évacuent les déblais de forage du fond du trou. Ces pompes traitant des fluides hautement abrasifs et visqueux sous une pression immense, elles sont construites avec des composants robustes et résistants à l'usure, tels que des pistons triplex ou quintuplex, pour prévenir les défaillances d'équipements.
Le marché mondial des pompes à boue est segmenté par type de pompe en pompes à boue duplex, pompes à boue triplex, pompes à boue quintuplex et autres types de pompes à boue. Par système d'entraînement, le marché est segmenté en pompes à boue à entraînement électrique, pompes à boue à moteur thermique et autres systèmes d'entraînement. Par utilisation finale, le marché est segmenté en pétrole et gaz, exploitation minière, construction et infrastructure, forage géothermique, forage de puits d'eau et autres utilisations finales. Par pression nominale, le marché est segmenté en jusqu'à 5 000 PSI, 5 000-7 500 PSI, 7 500-10 000 PSI et supérieur à 10 000 PSI. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des pompes à boue dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Pompes à boue duplex |
| Pompes à boue triplex |
| Pompes à boue quintuplex |
| Autres types de pompes à boue |
| Pompes à boue à entraînement électrique |
| Pompes à boue à moteur thermique |
| Autres systèmes d'entranement |
| Pétrole et gaz |
| Exploitation minière |
| Construction et infrastructure |
| Forage géothermique |
| Forage de puits d'eau |
| Autres utilisations finales |
| Jusqu'à 5 000 PSI |
| 5 000–7 500 PSI |
| 7 500–10 000 PSI |
| Supérieur à 10 000 PSI |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de pompe | Pompes à boue duplex | |
| Pompes à boue triplex | ||
| Pompes à boue quintuplex | ||
| Autres types de pompes à boue | ||
| Par système d'entraînement | Pompes à boue à entraînement électrique | |
| Pompes à boue à moteur thermique | ||
| Autres systèmes d'entranement | ||
| Par utilisation finale | Pétrole et gaz | |
| Exploitation minière | ||
| Construction et infrastructure | ||
| Forage géothermique | ||
| Forage de puits d'eau | ||
| Autres utilisations finales | ||
| Par pression nominale | Jusqu'à 5 000 PSI | |
| 5 000–7 500 PSI | ||
| 7 500–10 000 PSI | ||
| Supérieur à 10 000 PSI | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché mondial des pompes à boue d'ici 2032 ?
Le marché mondial des pompes à boue devrait atteindre 1,61 milliard USD d'ici 2032, en hausse par rapport à 1,31 milliard USD en 2027, à un CAGR de 4,21 %.
Quel type de pompe domine la demande mondiale de forage ?
Les pompes triplex ont détenu la plus grande part du chiffre d'affaires par type de pompe, à 52,5 % en 2026.
Pourquoi les pompes quintuplex croissent-elles plus vite que les autres types de pompes ?
Les pompes quintuplex devraient croître à un CAGR de 5,8 % jusqu'en 2032, portées par la demande des puits en eaux profondes et à haute pression qui nécessitent un débit plus stable et une pulsation plus faible.
Quel système d'entraînement connaît la croissance la plus rapide pour les pompes à fluide de forage ?
Les pompes à entraînement électrique devraient croître à un CAGR de 4,8 % jusqu'en 2032, soutenues par l'adoption de l'électrification, des variateurs de fréquence et des commandes numériques.
Quelle est l'importance du forage géothermique pour la demande ?
Le forage géothermique est le segment d'utilisation finale à la croissance la plus rapide, prévu à un CAGR de 5,2 % jusqu'en 2032, contribuant à la diversification du marché des pompes à boue.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 5,4 % jusqu'en 2032, soutenue par les programmes offshore en Inde et en Indonésie et l'activité de forage en Chine.