
Tamanho e Participação do Mercado de Armazenamento de Energia Mecânica
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
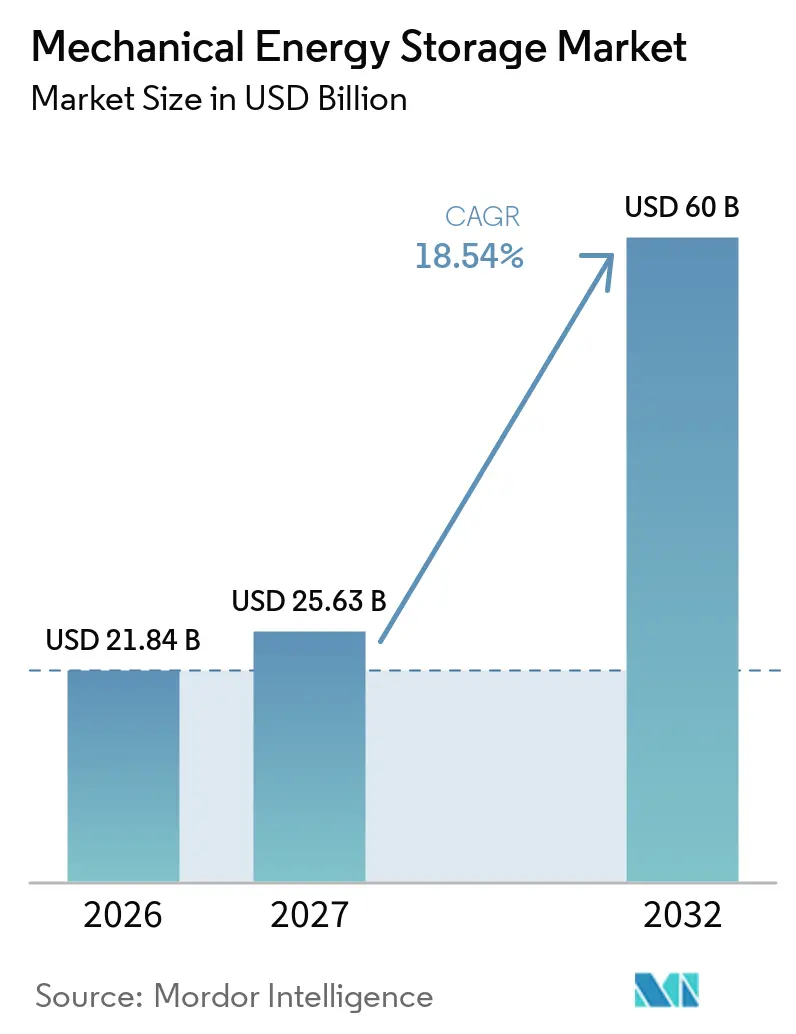
| Tamanho do Mercado (2027) | 25.63 Bilhões de dólares |
| Tamanho do Mercado (2032) | 60 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.54 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento de Energia Mecânica por Mordor Intelligence
O tamanho do mercado de armazenamento de energia mecânica está projetado em 21,84 bilhões de USD em 2026, 25,63 bilhões de USD em 2027, e deve atingir 60 bilhões de USD até 2032, crescendo a uma CAGR de 18,54% de 2027 a 2032. O mercado está se beneficiando da geração renovável que nem sempre pode ser absorvida no momento da produção. Os operadores de rede estão atribuindo maior valor a ativos que podem responder rapidamente e operar por períodos mais longos, o que amplia o mercado além de seu papel tradicional no bombeamento hidráulico em grande escala. O bombeamento hidráulico permanece a tecnologia consolidada em escala, enquanto sistemas de ar comprimido, volante de inércia, gravidade e ar líquido atendem a necessidades mais específicas. Cada tecnologia é avaliada em função da duração do serviço de rede exigido, das condições do local e da disponibilidade de suporte contratual de longo prazo. A oportunidade comercial depende cada vez mais de pagamentos por capacidade, contratos de longo prazo e regras de aquisição que reconhecem a duração da descarga, particularmente para projetos que exigem receita previsível antes do início da construção. Isso apoia fornecedores de equipamentos estabelecidos, oferece aos desenvolvedores emergentes um caminho mais claro para o financiamento de grandes projetos e atribui maior valor à capacidade de entrega comprovada, ao fornecimento confiável de equipamentos e a arranjos de offtake de longo prazo críveis.
Principais Conclusões do Relatório
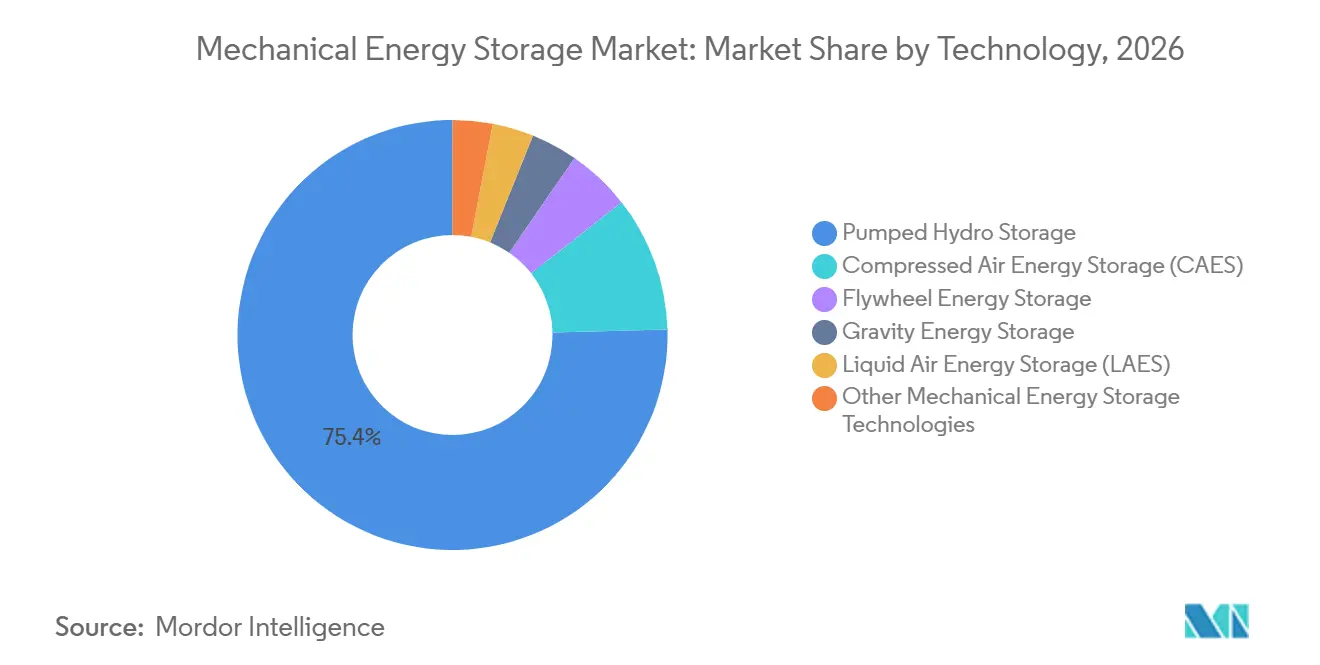
- Por tecnologia, o armazenamento por bombeamento hidráulico deteve 75,4% da participação do mercado de armazenamento de energia mecânica em 2026, enquanto o armazenamento de energia por volante de inércia tem projeção de crescer a uma CAGR de 19,3% até 2032.
- Por capacidade, projetos acima de 500 MW representaram 48,3% da participação do mercado de armazenamento de energia mecânica em 2026, enquanto a categoria de 101 a 500 MW tem projeção de expandir a uma CAGR de 19,1% até 2032.
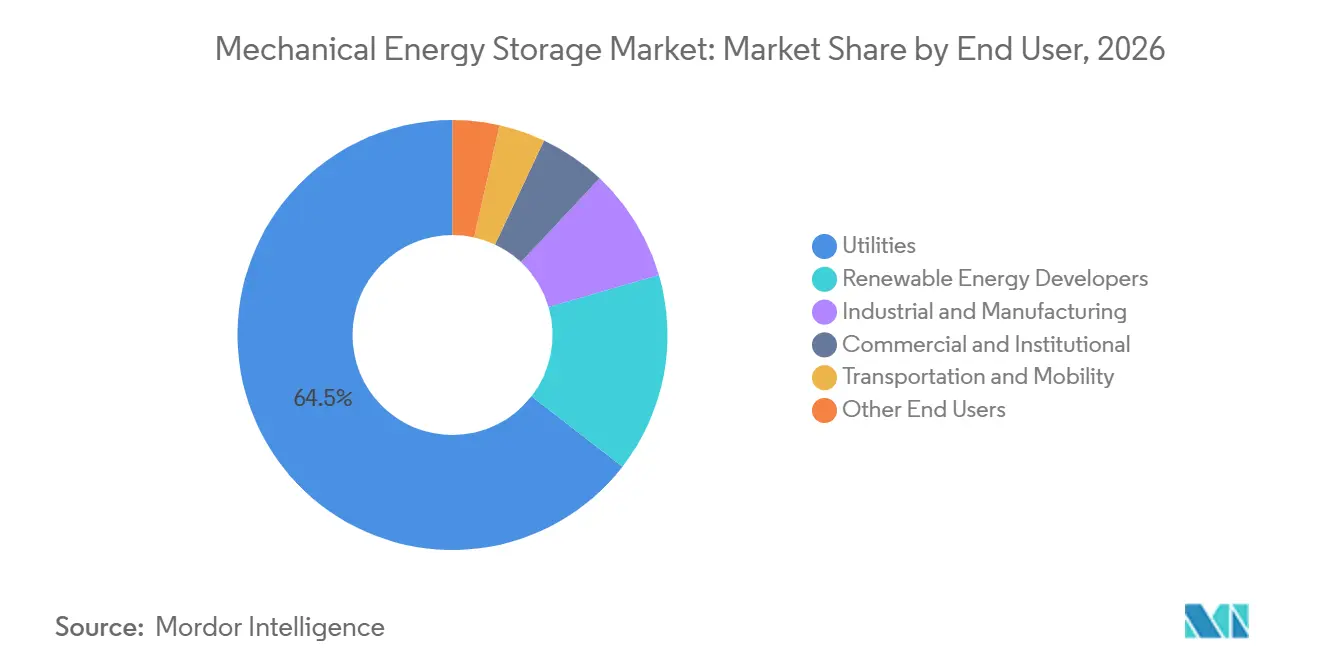
- Por usuário final, as concessionárias detiveram 64,5% da participação do mercado de armazenamento de energia mecânica em 2026, enquanto os desenvolvedores de energia renovável têm projeção de crescer a uma CAGR de 19,9% até 2032.
- Por geografia, a Ásia-Pacífico representou 49,2% da participação do mercado de armazenamento de energia mecânica em 2026 e tem projeção de crescer a uma CAGR de 18,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Corte de Renováveis e Flexibilidade da Rede | +5.2% | Global, concentrado na Ásia-Pacífico e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Aquisição de Armazenamento de Longa Duração | +4.1% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Descarbonização e Suporte ao Mercado de Capacidade | +3.6% | Global, com ganhos iniciais na União Europeia, Reino Unido e Austrália | Médio prazo (2-4 anos) |
| Repotenciação de Ativos Hidrelétricos e Reutilização de Locais Industriais | +2.3% | Europa, Japão, Ásia Central e do Sul, com transbordamento para a América do Sul | Longo prazo (≥ 4 anos) |
| Demanda Corporativa por Energia Limpa Firme | +1.9% | América do Norte, Europa, Austrália | Médio prazo (2-4 anos) |
| Reutilização de Minas, Pedreiras e Ativos do Subsolo | +1% | Núcleo da Ásia-Pacífico, com transbordamento para a Europa e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Corte de Renováveis e Requisitos de Flexibilidade da Rede
O corte de renováveis está convertendo a flexibilidade da rede de uma questão de planejamento em um custo operacional direto. Esse padrão fortalece o argumento a favor do armazenamento de energia mecânica para absorver o excesso de produção solar e eólica, particularmente onde as redes enfrentam excesso de oferta recorrente nas mesmas horas do dia. Um estudo da Nature Communications constatou que 20 TWh de armazenamento de longa duração em uma rede de carbono zero no Oeste da América do Norte poderia reduzir o corte em 92%.[1] A ciclagem mais frequente pode melhorar a visibilidade da receita para ativos que compram energia quando os preços estão baixos e a vendem durante períodos de restrição. A proposta de valor é mais forte onde o corte, a volatilidade de preços e as necessidades de balanceamento do sistema ocorrem simultaneamente. Essa ligação aproxima as decisões de armazenamento das operações cotidianas da rede, em vez de tratá-las exclusivamente como planejamento de infraestrutura de longo prazo.
Modernização da Rede, Aquisição de Longa Duração e Suporte à Capacidade
O armazenamento de longa duração está sendo cada vez mais abordado por meio de mecanismos de aquisição e capacidade, em vez de declarações de política geral, o que melhora a visibilidade para o mercado de armazenamento de energia mecânica. As diretrizes de bombeamento hidráulico da Índia incluíram uma isenção de tarifa de transmissão interestadual e isenções de revisão ambiental para projetos fora do curso d'água.[2] O crédito fiscal de investimento dos Estados Unidos também se aplica ao armazenamento mecânico autônomo, reduzindo uma disparidade anterior de tratamento em comparação com sistemas de baterias. Esses marcos melhoram o caso comercial para projetos cujo valor depende da entrega de capacidade ao longo de muitas horas. Eles também tornam as comparações de projetos mais consistentes, pois os desenvolvedores podem demonstrar como a duração da descarga afeta o valor atribuído a um recurso. Isso é importante para tecnologias que têm diferentes perfis de construção, mas atendem a necessidades semelhantes de longa duração.
Metas de Descarbonização, Repotenciação de Ativos e Reutilização de Locais
As metas de descarbonização estão criando demanda que os preços spot de energia por si só podem não suportar. Usinas hidrelétricas envelhecidas também oferecem uma rota prática para adicionar capacidade flexível sem desenvolver um local inteiramente novo. O pedido de Grimsel 4 da Voith cobriu duas turbinas de bomba de velocidade variável de 70 MW, enquanto seu trabalho na Espanha e na Romênia reflete o investimento contínuo em reabilitação. A reutilização de minas, pedreiras e estruturas subterrâneas poderia ampliar as opções de local para sistemas de gravidade e ar comprimido onde o bombeamento hidráulico convencional é difícil de licenciar. Essas abordagens permanecem oportunidades de longo prazo, pois os requisitos de engenharia, hídricos, geológicos e comunitários ainda determinam se um local pode avançar.
Demanda Corporativa por Energia Limpa Firme, 24 Horas por Dia, 7 Dias por Semana
Grandes consumidores de energia estão buscando contratos de energia limpa que ofereçam produção mais confiável. Google, Meta, Amazon e Microsoft responderam por 49% dos acordos corporativos de energia limpa assinados em 2025. O Google também assinou um contrato de compra de energia de 396 MW com a Fervo Energy em setembro de 2026 para produção geotérmica aprimorada. A Tesla assinou um acordo de longo prazo cobrindo 90% da produção anual de 1 TWh do Projeto Sterling no Arizona, apoiado por 360 MW de armazenamento em baterias de 4 horas.[3] O mercado de armazenamento de energia mecânica pode atender à lacuna de maior duração onde um arranjo de fornecimento firme requer de 8 a 20 horas de energia despachável, um período menos facilmente atendido por sistemas projetados principalmente para curtos períodos de pico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Capital e Longo Período de Retorno | -2.4% | Global, mais agudo em mercados emergentes | Longo prazo (≥ 4 anos) |
| Longos Prazos de Licenciamento e Construção | -1.8% | Global, mais agudo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Restrições de Local, Geológicas e Hídricas | -1.5% | Global, limita estruturalmente a expansão em grande escala do bombeamento hidráulico | Longo prazo (≥ 4 anos) |
| Deflação do Custo de Baterias em Usos de Curta Duração | -2.1% | Global, concentrado em aplicações abaixo de 8 horas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Capital, Licenciamento e Local
Os requisitos de capital permanecem a principal restrição comercial para grandes ativos de armazenamento mecânico e um fator determinante para o mercado de armazenamento de energia mecânica. Uma grande usina de bombeamento hidráulico pode exigir de 1,5 bilhão a 3 bilhões de USD em investimento inicial e levar de 8 a 15 anos desde o desenvolvimento até a geração de receita. O projeto Willow Rock de 500 MW e 4.000 MWh da Hydrostor exigiu um acordo de offtake de 775 milhões de USD por 25 anos e uma garantia de empréstimo condicional de 1,76 bilhão de USD antes de se aproximar do fechamento financeiro. Esses requisitos favorecem desenvolvedores com relacionamentos institucionais estabelecidos, longos pipelines de desenvolvimento e a capacidade de reunir compromissos de offtake, engenharia, equipamentos e financiamento muito antes do início da construção. O licenciamento, a revisão ambiental, as condições geológicas e a disponibilidade hídrica limitam ainda mais o número de projetos adequados. Os mecanismos de piso de receita podem reduzir o risco de financiamento, mas não eliminam o risco técnico e de construção de ativos acima de 200 MW. Os patrocinadores de projetos ainda devem demonstrar que as obras civis, a integração de equipamentos e as premissas operacionais podem ser entregues no cronograma apresentado aos credores. Isso mantém a disciplina de financiamento como elemento central na seleção de projetos ao longo do desenvolvimento, construção, comissionamento e nos primeiros anos de operação em cada sistema de energia local.
Deflação do Custo de Baterias e Substituição em Curta Duração
As baterias de fosfato de ferro e lítio estão deslocando as tecnologias mecânicas em muitas aplicações abaixo de 4 horas, e o limite de substituição está se movendo em direção a 8 horas. As instalações globais de armazenamento atingiram 92 GW e 247 GWh em 2025, 23% acima dos níveis de 2024, com sistemas de baterias respondendo pela maior parte da nova capacidade. Isso não elimina o papel do bombeamento hidráulico e do ar comprimido avançado no balanceamento de longa duração e no diferimento de transmissão. Os requisitos de capacidade baseados em duração reforçam a distinção entre sistemas de baterias de menor duração e ativos de maior duração. Os fornecedores de volantes de inércia enfrentam um desafio mais direto, pois baterias com ciclos de vida acima de 10.000 ciclos podem atender a alguns requisitos de regulação de frequência. Os volantes de inércia mantêm um papel mais claro onde a resposta em frações de segundo, a ciclagem muito alta ou o risco de incêndio químico são fatores decisivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
O Bombeamento Hidráulico Ancora a Escala Enquanto os Volantes de Inércia AvançamO bombeamento hidráulico deteve 75,4% da participação do mercado de armazenamento de energia mecânica em 2026, enquanto o armazenamento de energia por volante de inércia tem previsão de crescer a uma CAGR de 19,3% até 2032. O bombeamento hidráulico manteve essa posição porque sua base instalada superou 200 GW globalmente em 2025. Essa grande base instalada apoia mercados estabelecidos de serviços, atualização e equipamentos em usinas que requerem controles modernos, capacidade de velocidade variável e equipamentos renovados de turbina de bomba. Os sistemas de volante de inércia atendem a serviços de rede de alta ciclagem e resposta rápida que requerem descargas curtas e repetidas. A estação de regulação de frequência totalmente por volante de inércia Rushan de 100 MW foi conectada à rede em julho de 2025, criando um ponto de referência para aplicações autônomas de maior porte. O mercado de armazenamento de energia mecânica para volantes de inércia é apoiado por seu papel esperado em sistemas que necessitam de resposta rápida de inércia e desempenho confiável durante perturbações na rede.
Os sistemas de volante de inércia utilizam projetos de alta velocidade com levitação magnética associados a eficiências de descarga de 85% a 95% e ciclos de vida acima de 200.000 ciclos. Projetos avançados de ar comprimido estão avançando para a faixa de 200 MW a 500 MW. Os sistemas de gravidade e ar líquido têm menos referências comerciais, embora a Energy Vault Corporation e a Highview Power estejam desenvolvendo projetos destinados a fornecer essas referências. O armazenamento baseado em flutuabilidade permanece exploratório e não tem implantação comercial confirmada no período de previsão. O bombeamento hidráulico pode perder alguma participação percentual à medida que formatos mais novos se expandem mais rapidamente, embora sua contribuição absoluta de receita ainda possa crescer porque 243 GW de bombeamento hidráulico estavam em construção globalmente em 2025.

Por Capacidade:
Grandes Projetos Lideram Enquanto Sistemas de Médio Porte Crescem Mais RapidamenteProjetos acima de 500 MW representaram 48,3% da participação do mercado de armazenamento de energia mecânica em 2026. Isso reflete instalações convencionais de bombeamento hidráulico no Japão, nos Estados Unidos, na China e na Europa Ocidental, onde usinas individuais podem superar 1.000 MW. A faixa de 101 a 500 MW tem projeção de crescer a uma CAGR de 19,1% até 2031. Projetos avançados de ar comprimido são frequentemente projetados dentro dessa faixa porque ela se adapta às conexões de rede e às condições de cavernas construídas para esse fim. A Hydrostor também anunciou seu proposto projeto Quinte de 500 MW em Ontário para aquisição de longa duração.
Projetos abaixo de 10 MW e de 10 a 50 MW atendem a necessidades industriais, de microrrede e de volante de inércia de alta ciclagem. Essas aplicações são relevantes para redes insulares, instalações militares e locais que requerem suporte ininterrupto à qualidade de energia. A faixa de 51 a 100 MW situa-se entre a demanda industrial e o desenvolvimento em escala de transmissão, e é relevante na América Latina e na ASEAN, onde a expansão da rede é frequentemente incremental. Projetos acima de 50 MW podem enfrentar requisitos ambientais adicionais em partes da Ásia-Pacífico, tornando a seleção de capacidade tanto uma decisão comercial quanto de licenciamento. Os desenvolvedores devem alinhar um projeto proposto com as necessidades da rede, as condições do terreno e o processo de revisão aplicável. O mercado de armazenamento de energia mecânica se beneficia quando os desenvolvedores adequam a capacidade a um serviço de rede e a um caminho de aprovação realista, em vez de selecionar um tamanho de projeto com base exclusivamente na produção nominal. Esse alinhamento reduz o risco de que um projeto tecnicamente válido careça de um cliente adequado, conexão à rede ou rota de licenciamento, e apoia um pipeline de desenvolvimento mais disciplinado para tecnologias com histórico operacional comercial limitado.
Por Usuário Final:
Concessionárias Lideram Enquanto Desenvolvedores de Renováveis se ExpandemAs concessionárias detiveram 64,5% da participação do mercado de armazenamento de energia mecânica em 2026. Sua posição reflete os requisitos de capital de grandes projetos e seu papel como operadores de sistema em sistemas de energia regulados. Os desenvolvedores de energia renovável têm previsão de crescer a uma CAGR de 19,9% até 2032, à medida que o armazenamento é cada vez mais vinculado a projetos eólicos e solares. A GE Vernova recebeu um pedido de 9 unidades de armazenamento por bombeamento classificadas em 150 MW cada para o projeto Upper Sileru de 1,35 GW da Megha Engineering and Infrastructures Limited na Índia.[4] O pedido demonstra como desenvolvedores de infraestrutura podem buscar projetos que anteriormente eram mais estreitamente associados a concessionárias. Acordos de compra de energia de longo prazo tornam essa participação mais ampla mais viável.
Os usuários industriais requerem armazenamento mecânico para gerenciamento da qualidade de energia em instalações de semicondutores, farmacêuticas e de centros de dados. Os volantes de inércia são relevantes onde a ciclagem frequente e a resposta rápida têm maior valor do que a longa duração de descarga. Os usuários comerciais e institucionais permanecem concentrados em microrredes de campus. A demanda de transporte inclui a recuperação de frenagem regenerativa para redes ferroviárias e armazenamento de buffer em portos. Esses usos são menores do que o armazenamento em escala de serviço público, mas tecnicamente comprovados, e diversificam o mercado de armazenamento de energia mecânica além de grandes projetos de rede. Seu valor prático está ligado ao custo das interrupções, à qualidade do fornecimento de energia local e aos requisitos operacionais da instalação que utiliza o equipamento. A adoção depende de os usuários priorizarem confiabilidade, ciclo de vida e segurança em detrimento do custo inicial do equipamento, particularmente onde as interrupções impõem perdas operacionais ou se aplicam requisitos rigorosos de desempenho.
Análise Geográfica
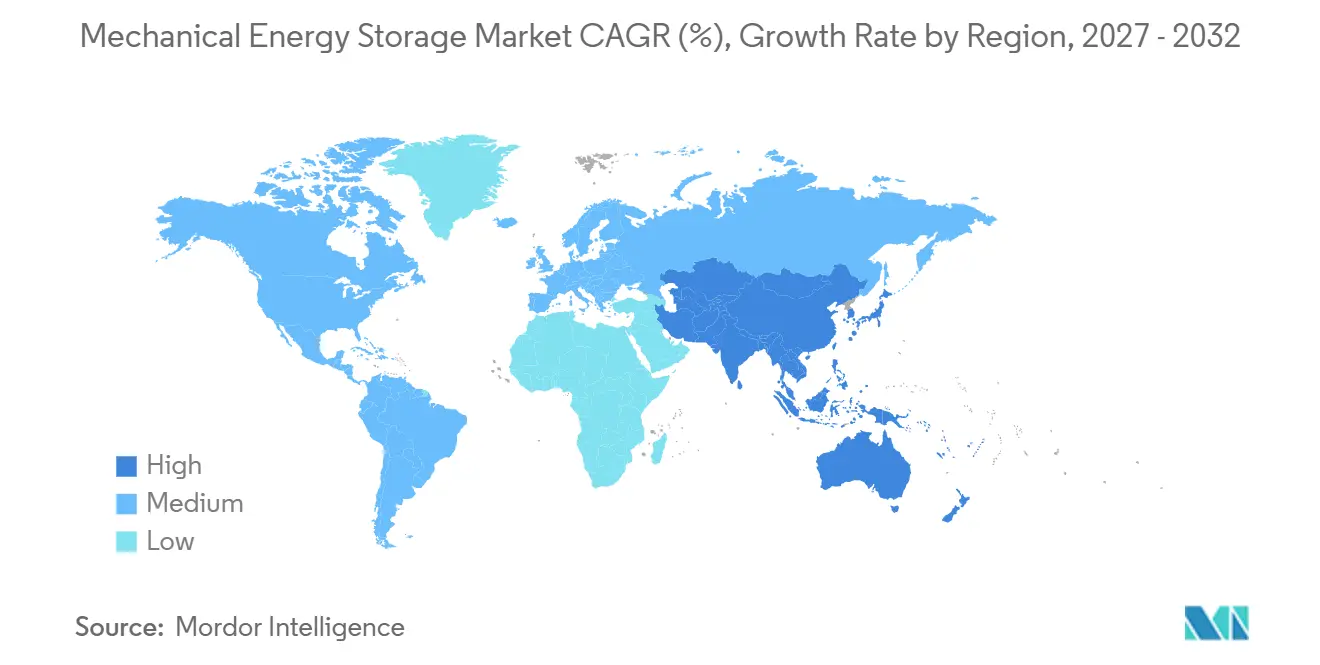
A Ásia-Pacífico representou 49,2% da participação do mercado de armazenamento de energia mecânica em 2026 e tem projeção de crescer a uma CAGR de 18,9% até 2032. De acordo com a Associação Internacional de Energia Hidráulica, a China comissionou 7,48 GW de armazenamento por bombeamento em 2025 e tinha 218 GW em construção. A Índia tem como meta 100 GW de armazenamento por bombeamento até 2035-36, ante quase 6 GW atualmente. A GE Vernova comissionou a primeira unidade de velocidade variável de 250 MW em Tehri em junho de 2025. A Toshiba Energy Systems ganhou um pedido para um sistema de velocidade ajustável de 200 MW para a Unidade 3 de Kyogoku no Japão em julho de 2026. Vietnã, Indonésia e Austrália contribuem com demanda adicional com base em seus respectivos requisitos de integração de renováveis.
A América do Norte é o segundo maior mercado regional, com a maior oportunidade em projetos avançados de ar comprimido na escala de 500 MW. As instalações de armazenamento nos EUA atingiram 58 GWh em 2025, 30% acima dos níveis de 2024. Willow Rock na Califórnia, Quinte em Ontário e Copper Valley no Arizona representam projetos avançados nessa faixa de tamanho. A Hydrostor assinou um acordo em fevereiro de 2026 com a California Community Power para 50 MW provenientes de Willow Rock. O pipeline de armazenamento por bombeamento dos Estados Unidos superou 60 GW no final de 2025. Incentivos federais, mandatos estaduais de longa duração e aquisição em Ontário oferecem diferentes rotas para a certeza de receita, cada uma atribuindo diferentes responsabilidades a concessionárias, desenvolvedores e autoridades públicas.
A Europa é caracterizada pela reabilitação de bombeamento hidráulico, desenvolvimento de ar líquido e atividade inicial de armazenamento por gravidade em antigos locais industriais. O trabalho da Voith em Grimsel 4, Torrejón e Lotru-Ciunget reflete essa tendência de reabilitação. A instalação Carrington da Highview Power está planejada para 50 MW e 300 MWh, com a ilha de estabilidade da rede operando a partir de 2026 e o sistema completo esperado para 2027. A América do Sul tem potencial de longo prazo a partir da base hidrelétrica do Brasil e do corte de energia eólica no Chile. No Oriente Médio e África, a Energy Vault e a Eskom concordaram em maio de 2026 em desenvolver um projeto de armazenamento por gravidade de 25 MW e 100 MWh na África do Sul. O acordo fornece uma estrutura que poderia escalar para 4 GWh em toda a África Austral, estabelecendo uma referência inicial para armazenamento mecânico avançado fora do bombeamento hidráulico convencional.
Cenário Competitivo
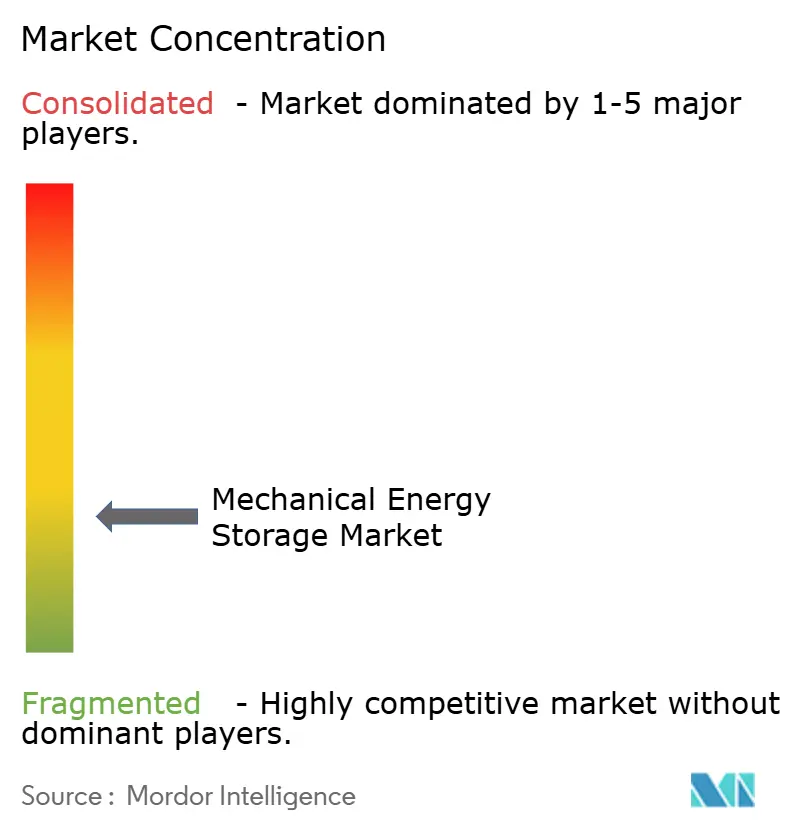
O mercado de armazenamento de energia mecânica possui um segmento de equipamentos concentrado e um segmento de tecnologias emergentes mais fragmentado. Voith, ANDRITZ, GE Vernova, Toshiba Energy Systems, Siemens Energy e Hitachi Energy são fornecedores estabelecidos de equipamentos para bombeamento hidráulico. Hydrostor, Highview Power, Energy Vault e Boding Energy competem em aplicações de ar comprimido avançado, ar líquido, gravidade e volante de inércia. A capacidade de turbina de bomba de velocidade variável está se tornando um requisito técnico padrão para grandes projetos. A ANDRITZ ganhou um pedido de equipamentos para o projeto Bhivpuri de 1.000 MW da Tata Power em março de 2026. A Voith garantiu o pacote eletromecânico para o projeto Bhavali de 1.500 MW da JSW Energy na Índia. O comissionamento de Tehri pela GE Vernova demonstrou a aplicação da tecnologia de velocidade variável em escala.
Os controles digitais e a cibersegurança estão se tornando parte da oferta competitiva para atualizações de bombeamento hidráulico. Os fabricantes chineses estão buscando custos mais baixos de componentes de volante de inércia por meio da produção local de sistemas de mancais de levitação magnética. A Hydrostor fechou uma rodada de capital de 230 milhões de USD em agosto de 2026, com participação de Baker Hughes, Goldman Sachs Alternatives, CPP Investments e Canada Growth Fund. A Baker Hughes também fez pedidos de até 1,4 GW de equipamentos de compressão e expansão. Esse tipo de parceria de equipamentos pode reduzir o risco de integração e fortalecer a confiança dos credores. Desenvolvedores sem uma usina de referência comercial ou fornecimento de equipamentos comprometido enfrentam um caminho mais difícil para o fechamento financeiro.
A Corre Energy e a Storelectric permanecem ativas no desenvolvimento de ar comprimido europeu, embora o fechamento financeiro para um primeiro projeto comercial não tenha sido identificado no material disponível. Isso deixa uma oportunidade para desenvolvedores que possam entregar uma usina bancável de 100 MW a 300 MW onde os pagamentos por capacidade suportem a operação de longa duração. Os fornecedores de volantes de inércia também podem se diferenciar por meio de velocidade de resposta comprovada e conformidade com os padrões de inércia do código de rede. Essas dinâmicas criam competição no mercado de armazenamento de energia mecânica entre a capacidade estabelecida de entrega de projetos e tecnologias que buscam suas primeiras referências comerciais escaláveis. As regras de aquisição e os relacionamentos de financiamento podem ser tão importantes quanto o desempenho dos equipamentos nesse contexto. Fornecedores que podem oferecer pacotes técnicos completos, históricos de entrega comprovados e suporte contratual confiável têm vantagem quando as decisões de projeto passam do desenvolvimento para o financiamento. O mercado de armazenamento de energia mecânica é, portanto, concentrado em equipamentos maduros de bombeamento hidráulico, mas menos concentrado em formatos de armazenamento mais novos, onde os históricos de projetos comerciais e as cadeias de fornecimento especializadas ainda estão se desenvolvendo. A competição pode mudar à medida que desenvolvedores mais novos alcançam o fechamento financeiro, concluem a construção e estabelecem registros operacionais que clientes e credores possam avaliar.
Líderes do Setor de Armazenamento de Energia Mecânica
-
Voith GmbH and Co. KGaA
-
Andritz AG
-
GE Vernova, Inc.
-
Siemens Energy AG
-
Toshiba Energy Systems and Solutions Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Armazenamento de Energia Mecânica Empresas cobertas neste relatório
- ABB Ltd.
- Active Power, Inc.
- Amber Kinetics, Inc.
- Andritz AG
- Beacon Power LLC
- Calnetix Technologies
- Corre Energy B.V.
- Energy Vault Holdings, Inc.
- General Electric Company
- Gravitricity Ltd.
- Green Gravity
- Highview Power
- Hitachi Energy Ltd.
- Hydrostor Inc.
- Mitsubishi Heavy Industries, Ltd.
- Siemens Energy AG
- Storelectric Ltd.
- Stornetic GmbH
- Sulzer Ltd.
- Toshiba Energy Systems and Solutions Corporation
- Voith GmbH and Co. KGaA
- VYCON, Inc.
Desenvolvimentos industriais recentes em Mercado de Armazenamento de Energia Mecânica
- Maio de 2026: A Energy Vault e a Eskom assinaram um Acordo de Desenvolvimento Estratégico para implantar um sistema de armazenamento de energia por gravidade EVx 2.0 de 25 MW / 100 MWh na Usina de Energia Hendrina na África do Sul. O acordo também estabelece uma estrutura para implantar até 4 GWh de armazenamento baseado em gravidade em toda a região da Comunidade para o Desenvolvimento da África Austral (SADC) até 2035.
- Abril de 2026: A Voith recebeu um contrato da Kraftwerke Oberhasli AG para fornecer duas turbinas de bomba de velocidade variável de 70 MW para o Projeto de Armazenamento por Bombeamento Grimsel 4 na Suíça, refletindo o investimento contínuo da Europa em infraestrutura de energia renovável flexível.
- Março de 2026: A ANDRITZ garantiu um pedido da Tata Power para fornecer três turbinas de bomba reversíveis, motor-geradores e equipamentos eletromecânicos para o Projeto de Armazenamento por Bombeamento Bhivpuri de 1.000 MW em Maharashtra, Índia. O projeto apoia o crescente pipeline de armazenamento por bombeamento da Índia e a integração de energia renovável.
- Janeiro de 2026: A Hydrostor e a Baker Hughes assinaram um acordo estratégico de tecnologia e capital para avançar os projetos de Armazenamento de Energia por Ar Comprimido Avançado (A-CAES) da Hydrostor. O acordo inclui pedidos de equipamentos de até 1,4 GW, cobrindo equipamentos de compressão, expansão, motor e gerador da Baker Hughes, para os projetos principais da Hydrostor na América do Norte e na Austrália.
Escopo do Relatório Global do Mercado de Armazenamento de Energia Mecânica
O armazenamento de energia mecânica refere-se a tecnologias que armazenam energia em forma mecânica e a liberam como eletricidade quando necessário. Esses sistemas armazenam energia por meio de mecanismos físicos como elevação de água, ar comprimido, movimento rotacional, gravidade ou ar liquefeito, e a convertem de volta em energia elétrica durante a descarga. As tecnologias de armazenamento de energia mecânica incluem armazenamento por bombeamento hidráulico, armazenamento de energia por ar comprimido (CAES), armazenamento de energia por volante de inércia, armazenamento de energia por gravidade e armazenamento de energia por ar líquido (LAES). Elas são amplamente utilizadas para balanceamento da rede, integração de energia renovável, gerenciamento de carga de pico e aplicações de armazenamento de energia de longa duração devido à sua confiabilidade, escalabilidade e longa vida operacional.
O mercado global de armazenamento de energia mecânica é segmentado por tecnologia em armazenamento por bombeamento hidráulico, armazenamento de energia por ar comprimido (CAES), armazenamento de energia por volante de inércia, armazenamento de energia por gravidade, armazenamento de energia por ar líquido (LAES) e outras tecnologias de armazenamento de energia mecânica. Por capacidade, o mercado é segmentado em abaixo de 10 MW, 10-50 MW, 51-100 MW, 101-500 MW e acima de 500 MW. Por usuário final, o mercado é segmentado em concessionárias, desenvolvedores de energia renovável, industrial e manufatura, comercial e institucional, transporte e mobilidade e outros usuários finais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de armazenamento de energia mecânica em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Armazenamento por Bombeamento Hidráulico |
| Armazenamento de Energia por Ar Comprimido (CAES) |
| Armazenamento de Energia por Volante de Inércia |
| Armazenamento de Energia por Gravidade |
| Armazenamento de Energia por Ar Líquido (LAES) |
| Outras Tecnologias de Armazenamento de Energia Mecânica |
| Abaixo de 10 MW |
| 10–50 MW |
| 51–100 MW |
| 101–500 MW |
| Acima de 500 MW |
| Concessionárias |
| Desenvolvedores de Energia Renovável |
| Industrial e Manufatura |
| Comercial e Institucional |
| Transporte e Mobilidade |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tecnologia | Armazenamento por Bombeamento Hidráulico | |
| Armazenamento de Energia por Ar Comprimido (CAES) | ||
| Armazenamento de Energia por Volante de Inércia | ||
| Armazenamento de Energia por Gravidade | ||
| Armazenamento de Energia por Ar Líquido (LAES) | ||
| Outras Tecnologias de Armazenamento de Energia Mecânica | ||
| Por Capacidade | Abaixo de 10 MW | |
| 10–50 MW | ||
| 51–100 MW | ||
| 101–500 MW | ||
| Acima de 500 MW | ||
| Por Usuário Final | Concessionárias | |
| Desenvolvedores de Energia Renovável | ||
| Industrial e Manufatura | ||
| Comercial e Institucional | ||
| Transporte e Mobilidade | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de armazenamento de energia mecânica até 2032?
O mercado tem projeção de atingir 60 bilhões de USD até 2032, crescendo a uma CAGR de 18,54% a partir de 2027.
Qual tecnologia detém a maior participação do mercado de armazenamento de energia mecânica?
O bombeamento hidráulico deteve uma participação de 75,4% em 2026, apoiado por uma base instalada global de mais de 200 GW.
Qual tecnologia de armazenamento mecânico está crescendo mais rapidamente?
O armazenamento de energia por volante de inércia tem projeção de expandir a uma CAGR de 19,3% até 2032.
Por que as concessionárias são os principais compradores de sistemas de armazenamento mecânico?
As concessionárias detiveram uma participação de 64,5% da demanda do usuário final em 2026, pois grandes projetos requerem planejamento em nível de sistema e investimento de capital significativo.
Qual região está se expandindo mais rapidamente no mercado de armazenamento de energia mecânica?
A Ásia-Pacífico deteve uma participação de 49,2% em 2026 e tem projeção de crescer a uma CAGR de 18,9% até 2032.
Quais são as principais restrições aos grandes projetos de armazenamento mecânico?
Altos custos iniciais, longos processos de licenciamento, restrições de local e concorrência de baterias em aplicações de menor duração permanecem as principais restrições.