
Marktgröße und Marktanteil für mechanische Energiespeicherung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
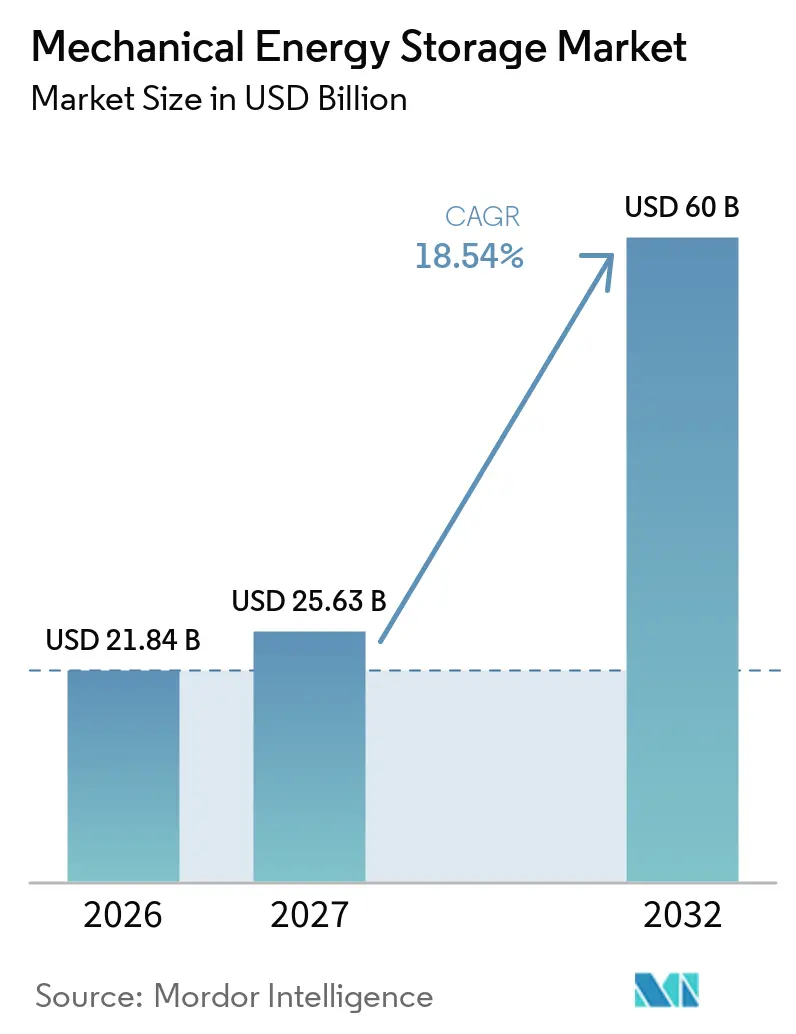
| Marktgröße (2027) | 25.63 Milliarden US-Dollar |
| Marktgröße (2032) | 60 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.54 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mechanische Energiespeicherung von Mordor Intelligence
Die Marktgröße für mechanische Energiespeicherung wird für 2026 auf 21,84 Milliarden USD, für 2027 auf 25,63 Milliarden USD geschätzt und soll bis 2032 60 Milliarden USD erreichen, mit einer CAGR von 18,54 % von 2027 bis 2032. Der Markt profitiert von erneuerbarer Stromerzeugung, die zum Zeitpunkt der Produktion nicht immer aufgenommen werden kann. Netzbetreiber messen Anlagen, die schnell reagieren und über längere Zeiträume betrieben werden können, einen höheren Wert bei, was den Markt über seine traditionelle Rolle bei großen Pumpspeicherkraftwerken hinaus erweitert. Pumpspeicherkraftwerke bleiben die etablierte Technologie im großen Maßstab, während Druckluft-, Schwungrad-, Schwerkraft- und Flüssigluft-Systeme spezifischere Anforderungen erfüllen. Jede Technologie wird anhand der erforderlichen Dauer der Netzdienstleistung, der Standortbedingungen und der Verfügbarkeit langfristiger vertraglicher Unterstützung bewertet. Kommerzielle Chancen hängen zunehmend von Kapazitätszahlungen, langfristigen Verträgen und Beschaffungsregeln ab, die die Entladedauer berücksichtigen, insbesondere für Projekte, die vor Baubeginn planbare Einnahmen benötigen. Dies stärkt etablierte Anlagenlieferanten, bietet aufstrebenden Entwicklern einen klareren Weg zur Finanzierung großer Projekte und legt größeren Wert auf nachgewiesene Lieferfähigkeit, zuverlässige Ausrüstungsversorgung und glaubwürdige langfristige Abnahmevereinbarungen.
Wichtigste Erkenntnisse des Berichts
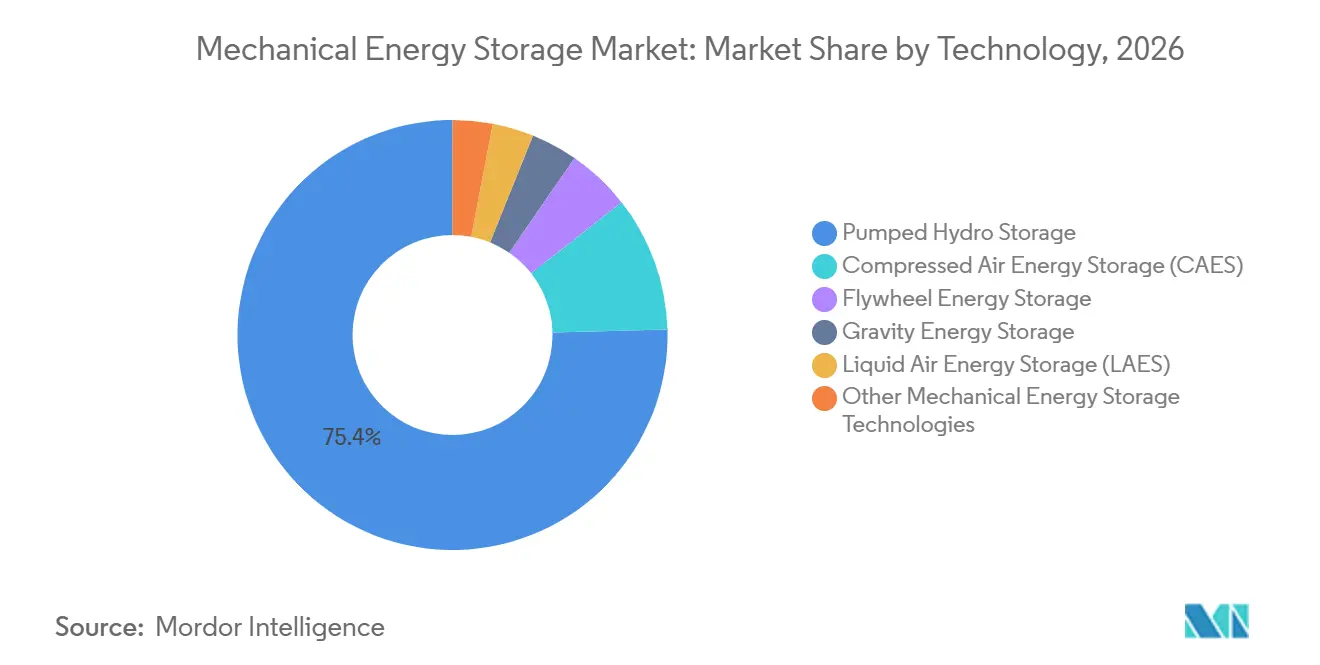
- Nach Technologie hielt Pumpspeicherung im Jahr 2026 einen Marktanteil von 75,4 % am Markt für mechanische Energiespeicherung, während Schwungrad-Energiespeicherung bis 2032 voraussichtlich mit einer CAGR von 19,3 % wachsen wird.
- Nach Kapazität entfielen Projekte über 500 MW im Jahr 2026 auf 48,3 % des Marktanteils für mechanische Energiespeicherung, während die Kategorie 101 bis 500 MW bis 2032 voraussichtlich mit einer CAGR von 19,1 % wachsen wird.
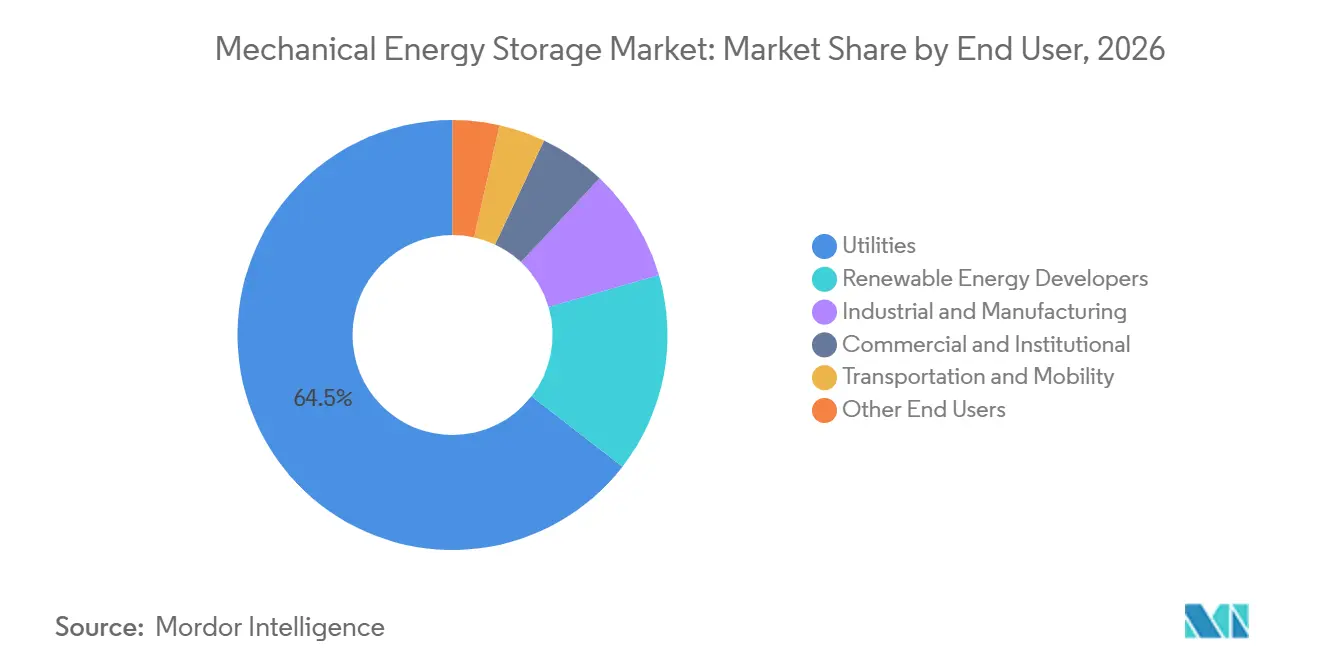
- Nach Endnutzer hielten Versorgungsunternehmen im Jahr 2026 einen Marktanteil von 64,5 % am Markt für mechanische Energiespeicherung, während Entwickler erneuerbarer Energien bis 2032 voraussichtlich mit einer CAGR von 19,9 % wachsen werden.
- Nach Geografie entfiel auf den Asien-Pazifik-Raum im Jahr 2026 ein Marktanteil von 49,2 % am Markt für mechanische Energiespeicherung, und er soll bis 2032 mit einer CAGR von 18,9 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abregelung erneuerbarer Energien und Netzflexibilität | +5.2% | Global, konzentriert in Asien-Pazifik und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Beschaffung von Langzeitspeichern | +4.1% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Dekarbonisierung und Kapazitätsmarktunterstützung | +3.6% | Global, mit frühen Gewinnen in der Europäischen Union, dem Vereinigten Königreich und Australien | Mittelfristig (2–4 Jahre) |
| Modernisierung von Wasserkraftanlagen und Wiedernutzung von Industriestandorten | +2.3% | Europa, Japan, Zentral- und Südasien, mit Ausstrahlungseffekten auf Südamerika | Langfristig (≥ 4 Jahre) |
| Unternehmensnachfrage nach gesicherter sauberer Energie | +1.9% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Wiedernutzung von Bergwerken, Steinbrüchen und unterirdischen Anlagen | +1% | Asien-Pazifik als Kernregion, mit Ausstrahlungseffekten auf Europa und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an die Abregelung erneuerbarer Energien und Netzflexibilität
Die Abregelung erneuerbarer Energien wandelt Netzflexibilität von einem Planungsthema in direkte Betriebskosten um. Dieses Muster stärkt die Argumentation für mechanische Energiespeicherung zur Aufnahme überschüssiger Solar- und Windenergie, insbesondere dort, wo Netze täglich zu denselben Stunden wiederkehrende Überangebotssituationen aufweisen. Eine Studie in Nature Communications ergab, dass 20 TWh Langzeitspeicher in einem kohlenstofffreien westlichen nordamerikanischen Netz die Abregelung um 92 % reduzieren könnten.[1] Häufigeres Zyklisieren kann die Einnahmensicherheit für Anlagen verbessern, die Strom bei niedrigen Preisen kaufen und ihn in Engpasszeiten verkaufen. Das Wertversprechen ist am stärksten dort, wo Abregelung, Preisvolatilität und Systemausgleichsbedarf zusammentreffen. Diese Verknüpfung rückt Speicherentscheidungen näher an den täglichen Netzbetrieb heran, anstatt sie ausschließlich als langfristige Infrastrukturplanung zu behandeln.
Netzmodernisierung, Langzeitbeschaffung und Kapazitätsunterstützung
Langzeitspeicherung wird zunehmend durch Beschaffungs- und Kapazitätsmechanismen statt durch allgemeine politische Erklärungen adressiert, was die Planungssicherheit für den Markt für mechanische Energiespeicherung verbessert. Indiens Leitlinien für Pumpspeicherkraftwerke umfassten einen Erlass der Übertragungsentgelte für zwischenstaatliche Leitungen sowie Ausnahmen von der Umweltprüfung für Projekte außerhalb von Fließgewässern.[2] Die US-amerikanische Investitionssteuergutschrift gilt auch für eigenständige mechanische Speicher und verringert eine frühere Ungleichbehandlung gegenüber Batteriesystemen. Diese Rahmenbedingungen verbessern die wirtschaftliche Grundlage für Projekte, deren Wert von der Lieferung von Kapazität über viele Stunden abhängt. Sie machen Projektvergleiche auch konsistenter, da Entwickler zeigen können, wie die Entladedauer den einem Ressource zuerkannten Wert beeinflusst. Dies ist wichtig für Technologien mit unterschiedlichen Bauprofilen, die jedoch ähnliche Langzeitspeicherbedürfnisse erfüllen.
Dekarbonisierungsziele, Modernisierung von Anlagen und Wiedernutzung von Standorten
Dekarbonisierungsziele schaffen eine Nachfrage, die Spotpreise allein möglicherweise nicht stützen können. Alternde Wasserkraftanlagen bieten zudem einen praktischen Weg, flexible Kapazitäten hinzuzufügen, ohne einen völlig neuen Standort erschließen zu müssen. Voiths Auftrag für Grimsel 4 umfasste zwei drehzahlvariable 70-MW-Pumpenturbinen, während seine Arbeiten in Spanien und Rumänien das anhaltende Investitionsinteresse an der Sanierung widerspiegeln. Die Wiedernutzung von Bergwerken, Steinbrüchen und unterirdischen Strukturen könnte die Standortoptionen für Schwerkraft- und Druckluftsysteme erweitern, wo konventionelle Pumpspeicherkraftwerke schwer zu genehmigen sind. Diese Ansätze bleiben längerfristige Chancen, da technische, wasser-, geologische und gemeinschaftliche Anforderungen nach wie vor darüber entscheiden, ob ein Standort vorangebracht werden kann.
Unternehmensnachfrage nach gesicherter, rund um die Uhr verfügbarer sauberer Energie
Große Stromverbraucher suchen nach sauberen Stromverträgen, die eine verlässlichere Versorgung bieten. Google, Meta, Amazon und Microsoft entfielen 2025 auf 49 % der abgeschlossenen Unternehmensverträge für saubere Energie. Google unterzeichnete im September 2026 außerdem einen Stromabnahmevertrag über 396 MW mit Fervo Energy für die Erzeugung aus verbesserter Geothermie. Tesla schloss einen langfristigen Vertrag ab, der 90 % der jährlichen Erzeugung von 1 TWh des Projekts Sterling in Arizona abdeckt, unterstützt durch 360 MW Batteriespeicher mit 4-Stunden-Kapazität.[3] Der Markt für mechanische Energiespeicherung kann die Lücke bei längeren Dauern schließen, wo eine gesicherte Versorgungsvereinbarung 8 bis 20 Stunden abrufbarer Energie erfordert – ein Zeitraum, der von Systemen, die primär für kurze Spitzenlastzeiten ausgelegt sind, weniger gut bedient wird.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Kapitalbedarf und lange Amortisationszeiten | -2.4% | Global, am stärksten in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Langwierige Genehmigungs- und Bauzeiträume | -1.8% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Standort-, geologische und Wasserressourcenbeschränkungen | -1.5% | Global, strukturell begrenzt die Expansion großer Pumpspeicherkraftwerke | Langfristig (≥ 4 Jahre) |
| Kostensenkung bei Batterien in Kurzzeitspeicheranwendungen | -2.1% | Global, konzentriert in Anwendungen unter 8 Stunden | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapital-, Genehmigungs- und Standortbeschränkungen
Der Kapitalbedarf bleibt die primäre kommerzielle Einschränkung für große mechanische Speicheranlagen und ein bestimmender Faktor für den Markt für mechanische Energiespeicherung. Ein großes Pumpspeicherkraftwerk kann eine Anfangsinvestition von 1,5 Milliarden USD bis 3 Milliarden USD erfordern und 8 bis 15 Jahre von der Entwicklung bis zur Inbetriebnahme benötigen. Hydrostors 500-MW- und 4.000-MWh-Projekt Willow Rock erforderte einen Abnahmevertrag über 775 Millionen USD mit einer Laufzeit von 25 Jahren sowie eine bedingte Kreditbürgschaft über 1,76 Milliarden USD, bevor der finanzielle Abschluss angestrebt werden konnte. Diese Anforderungen begünstigen Entwickler mit etablierten institutionellen Beziehungen, langen Entwicklungspipelines und der Fähigkeit, Abnahme-, Ingenieur-, Ausrüstungs- und Finanzierungszusagen weit vor Baubeginn zu bündeln. Genehmigungsverfahren, Umweltprüfungen, geologische Bedingungen und Wasserverfügbarkeit schränken die Anzahl geeigneter Projekte weiter ein. Erlösabsicherungsmechanismen können das Finanzierungsrisiko verringern, beseitigen jedoch nicht das technische und bauliche Risiko von Anlagen über 200 MW. Projektinitiatoren müssen nach wie vor nachweisen, dass Tiefbauarbeiten, Anlagenintegration und Betriebsannahmen im den Kreditgebern vorgelegten Zeitplan realisierbar sind. Dies hält die Finanzierungsdisziplin während der gesamten Entwicklung, des Baus, der Inbetriebnahme und der ersten Betriebsjahre in jedem lokalen Stromsystem zentral.
Kostensenkung bei Batterien und Substitution im Kurzzeitspeicherbereich
Lithiumeisenphosphat-Batterien verdrängen mechanische Technologien in vielen Anwendungen unter 4 Stunden, und die Substitutionsgrenze verschiebt sich in Richtung 8 Stunden. Die globalen Speicherinstallationen erreichten 2025 92 GW und 247 GWh, 23 % über dem Niveau von 2024, wobei Batteriesysteme den Großteil der neuen Kapazität ausmachten. Dies beseitigt nicht die Rolle von Pumpspeicherkraftwerken und fortschrittlicher Druckluftspeicherung beim Langzeitausgleich und der Übertragungsentlastung. Dauerbasierte Kapazitätsanforderungen verstärken die Unterscheidung zwischen kürzeren Batteriesystemen und Langzeitspeicheranlagen. Schwungrad-Anbieter stehen vor einer direkteren Herausforderung, da Batterien mit Zyklenlebensdauern über 10.000 Zyklen einige Frequenzregelungsanforderungen erfüllen können. Schwungräder behalten eine klarere Rolle dort, wo Reaktionszeiten im Sekundenbruchteilbereich, sehr hohe Zyklenzahlen oder das Risiko chemischer Brände entscheidende Faktoren sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Pumpspeicherung sichert die Skalierung, während Schwungräder Fortschritte machenPumpspeicherung hielt im Jahr 2026 einen Marktanteil von 75,4 % am Markt für mechanische Energiespeicherung, während Schwungrad-Energiespeicherung bis 2032 voraussichtlich mit einer CAGR von 19,3 % wachsen wird. Pumpspeicherung behielt diese Position, weil die installierte Basis 2025 weltweit 200 GW überstieg. Diese große installierte Basis unterstützt etablierte Service-, Aufrüstungs- und Ausrüstungsmärkte für Anlagen, die moderne Steuerungen, drehzahlvariable Fähigkeiten und erneuerte Pumpenturbinen-Ausrüstung benötigen. Schwungradsysteme adressieren Netzdienstleistungen mit hoher Zyklenzahl und schneller Reaktion, die wiederholte, kurze Entladungen erfordern. Die Rushan-100-MW-Frequenzregelungsstation mit ausschließlich Schwungrädern wurde im Juli 2025 ans Netz angeschlossen und schafft einen Referenzpunkt für größere eigenständige Anwendungen. Der Markt für mechanische Energiespeicherung für Schwungräder wird durch ihre erwartete Rolle in Systemen gestützt, die schnelle Trägheitsreaktion und zuverlässige Leistung bei Netzstörungen benötigen.
Schwungradsysteme verwenden magnetisch levitierte Hochgeschwindigkeitsdesigns, die mit einer Entladeeffizienz von 85 % bis 95 % und Zyklenlebensdauern über 200.000 Zyklen verbunden sind. Fortschrittliche Druckluftspeicherprojekte bewegen sich in Richtung des Bereichs von 200 MW bis 500 MW. Schwerkraft- und Flüssigluft-Systeme haben weniger kommerzielle Referenzen, obwohl Energy Vault Corporation und Highview Power Projekte entwickeln, die diese Referenzen liefern sollen. Auftriebsbasierte Speicherung bleibt explorativ und hat im Prognosezeitraum keine bestätigte kommerzielle Inbetriebnahme. Pumpspeicherung könnte etwas Marktanteil verlieren, da neuere Formate schneller wachsen, obwohl ihr absoluter Umsatzbeitrag dennoch steigen kann, da 2025 weltweit 243 GW Pumpspeicherkapazität im Bau waren.

Nach Kapazität:
Große Projekte führen, während mittelgroße Systeme schneller wachsenProjekte über 500 MW entfielen im Jahr 2026 auf 48,3 % des Marktanteils für mechanische Energiespeicherung. Dies spiegelt konventionelle Pumpspeicherinstallationen in Japan, den Vereinigten Staaten, China und Westeuropa wider, wo einzelne Anlagen 1.000 MW überschreiten können. Der Bereich 101 bis 500 MW soll bis 2031 mit einer CAGR von 19,1 % wachsen. Fortschrittliche Druckluftspeicherprojekte werden oft in diesem Bereich konzipiert, da er zu Netzanschlüssen und zweckgebauten Kavernenbedingungen passt. Hydrostor kündigte außerdem sein geplantes 500-MW-Projekt Quinte in Ontario für die Langzeitspeicherbeschaffung an.
Projekte unter 10 MW und von 10 bis 50 MW bedienen industrielle, Mikronetz- und Hochzyklus-Schwungradbedürfnisse. Diese Anwendungen sind für Inselnetze, militärische Einrichtungen und Standorte relevant, die eine unterbrechungsfreie Stromqualitätsunterstützung benötigen. Der Bereich 51 bis 100 MW liegt zwischen industriellem Bedarf und übertragungsskaliger Entwicklung und ist in Lateinamerika und dem ASEAN-Raum relevant, wo der Netzausbau oft schrittweise erfolgt. Projekte über 50 MW können in Teilen des Asien-Pazifik-Raums zusätzlichen Umweltanforderungen unterliegen, was die Kapazitätswahl zu einer kommerziellen und genehmigungsrechtlichen Entscheidung macht. Entwickler müssen ein vorgeschlagenes Design mit Netzbedürfnissen, Standortbedingungen und dem anwendbaren Prüfverfahren in Einklang bringen. Der Markt für mechanische Energiespeicherung profitiert, wenn Entwickler die Kapazität auf eine Netzdienstleistung und einen realistischen Genehmigungsweg abstimmen, anstatt eine Projektgröße allein auf Basis der Nennleistung zu wählen. Diese Abstimmung verringert das Risiko, dass ein technisch valides Projekt keinen geeigneten Abnehmer, Netzanschluss oder Genehmigungsweg findet, und unterstützt eine diszipliniertere Entwicklungspipeline für Technologien mit begrenzter kommerzieller Betriebsgeschichte.
Nach Endnutzer:
Versorgungsunternehmen führen, während Entwickler erneuerbarer Energien expandierenVersorgungsunternehmen hielten im Jahr 2026 einen Marktanteil von 64,5 % am Markt für mechanische Energiespeicherung. Ihre Position spiegelt den Kapitalbedarf großer Projekte und ihre Rolle als Systembetreiber in regulierten Stromsystemen wider. Entwickler erneuerbarer Energien sollen bis 2032 mit einer CAGR von 19,9 % wachsen, da Speicherung zunehmend mit Wind- und Solarprojekten verknüpft wird. GE Vernova erhielt einen Auftrag für 9 Pumpspeichereinheiten mit je 150 MW für das 1,35-GW-Projekt Upper Sileru von Megha Engineering and Infrastructures Limited in Indien.[4] Der Auftrag zeigt, wie Infrastrukturentwickler Projekte verfolgen können, die bisher enger mit Versorgungsunternehmen verbunden waren. Langfristige Stromabnahmeverträge machen diese breitere Beteiligung praktikabler.
Industrielle Nutzer benötigen mechanische Speicherung für das Stromqualitätsmanagement in Halbleiter-, Pharma- und Rechenzentrumsanlagen. Schwungräder sind dort relevant, wo häufiges Zyklisieren und schnelle Reaktion einen höheren Wert haben als lange Entladedauer. Kommerzielle und institutionelle Nutzer bleiben auf Campus-Mikronetze konzentriert. Der Transportbedarf umfasst die Rückgewinnung von Bremsenergie für Schienennetze und Pufferspeicher in Häfen. Diese Anwendungen sind kleiner als Speicherung im Versorgungsmaßstab, aber technisch erprobt, und sie diversifizieren den Markt für mechanische Energiespeicherung über große Netzprojekte hinaus. Ihr praktischer Wert hängt mit den Kosten von Ausfällen, der Qualität der lokalen Stromversorgung und den Betriebsanforderungen der die Ausrüstung nutzenden Anlage zusammen. Die Einführung hängt davon ab, ob Nutzer Zuverlässigkeit, Zyklenlebensdauer und Sicherheit gegenüber den anfänglichen Ausrüstungskosten priorisieren, insbesondere dort, wo Unterbrechungen Betriebsverluste verursachen oder strenge Leistungsanforderungen gelten.
Geografische Analyse
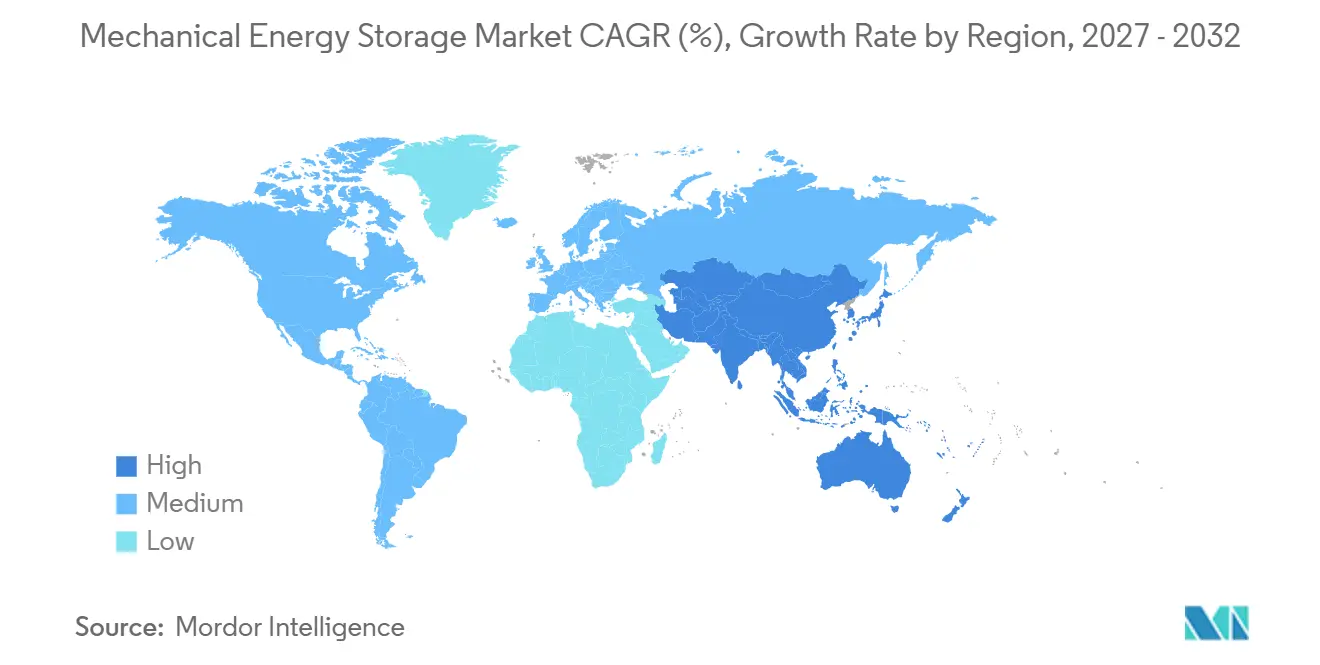
Der Asien-Pazifik-Raum entfiel im Jahr 2026 auf 49,2 % des Marktanteils für mechanische Energiespeicherung und soll bis 2032 mit einer CAGR von 18,9 % wachsen. Laut der International Hydropower Association hat China 2025 7,48 GW Pumpspeicherkapazität in Betrieb genommen und hatte 218 GW im Bau. Indien strebt bis 2035–36 100 GW Pumpspeicherkapazität an, gegenüber heute knapp 6 GW. GE Vernova nahm im Juni 2025 die erste drehzahlvariable 250-MW-Einheit in Tehri in Betrieb. Toshiba Energy Systems erhielt im Juli 2026 einen Auftrag für ein drehzahlvariables 200-MW-System für Kyogoku Einheit 3 in Japan. Vietnam, Indonesien und Australien tragen aufgrund ihrer jeweiligen Anforderungen an die Integration erneuerbarer Energien zusätzliche Nachfrage bei.
Nordamerika ist der zweitgrößte regionale Markt mit der stärksten Chance bei fortschrittlichen Druckluftspeicherprojekten im 500-MW-Maßstab. Die US-amerikanischen Speicherinstallationen erreichten 2025 58 GWh, 30 % über dem Niveau von 2024. Willow Rock in Kalifornien, Quinte in Ontario und Copper Valley in Arizona repräsentieren fortgeschrittene Projekte in dieser Größenordnung. Hydrostor unterzeichnete im Februar 2026 eine Vereinbarung mit California Community Power über 50 MW aus Willow Rock. Die US-amerikanische Pumpspeicher-Pipeline überstieg Ende 2025 60 GW. Bundesanreize, staatliche Langzeitspeichermandate und die Ontario-Beschaffung bieten unterschiedliche Wege zur Einnahmensicherheit, wobei jeder Weg Versorgungsunternehmen, Entwicklern und öffentlichen Behörden unterschiedliche Verantwortlichkeiten zuweist.
Europa ist durch die Sanierung von Pumpspeicherkraftwerken, die Entwicklung von Flüssigluft-Speicherung und frühe Schwerkraftspeicheraktivitäten an ehemaligen Industriestandorten gekennzeichnet. Voiths Arbeiten an Grimsel 4, Torrejón und Lotru-Ciunget spiegeln diesen Sanierungstrend wider. Highview Powers Anlage Carrington ist mit 50 MW und 300 MWh geplant, wobei die netzstabilitätssichernde Insel ab 2026 und das vollständige System voraussichtlich 2027 in Betrieb gehen. Südamerika hat längerfristiges Potenzial aus Brasiliens Wasserkraftbasis und chilenischer Windabregelung. Im Nahen Osten und Afrika einigten sich Energy Vault und Eskom im Mai 2026 auf die Entwicklung eines 25-MW-, 100-MWh-Schwerkraftspeicherprojekts in Südafrika. Die Vereinbarung bietet einen Rahmen, der bis 2035 auf 4 GWh in der Südafrikanischen Entwicklungsgemeinschaft (SADC) ausgeweitet werden könnte, und schafft eine frühe Referenz für fortschrittliche mechanische Speicherung außerhalb konventioneller Pumpspeicherkraftwerke.
Wettbewerbslandschaft
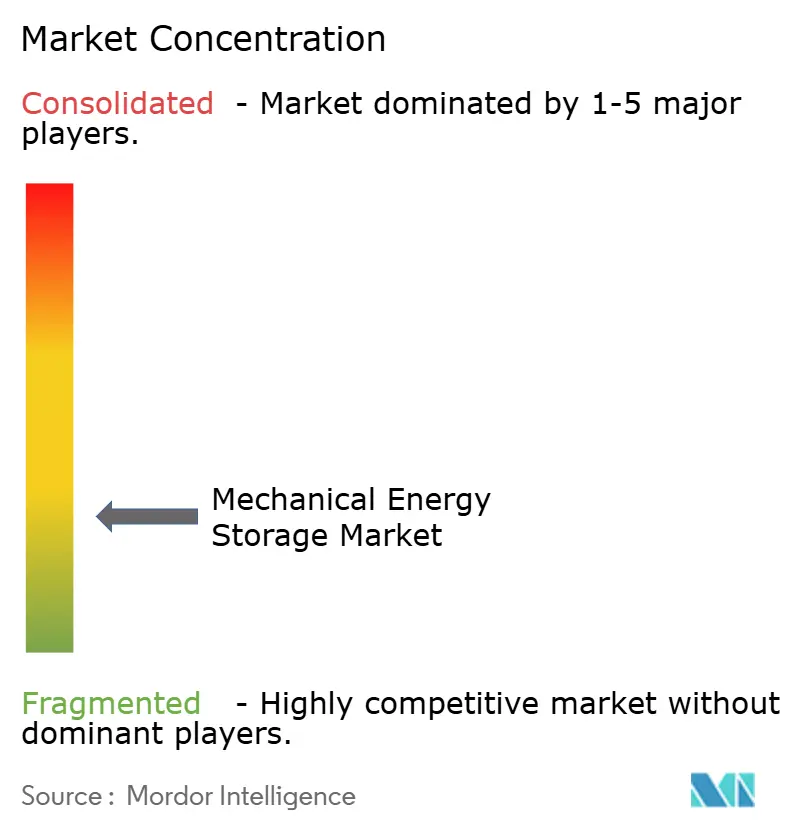
Der Markt für mechanische Energiespeicherung verfügt über eine konzentrierte Ausrüstungsebene und eine stärker fragmentierte Ebene für aufkommende Technologien. Voith, ANDRITZ, GE Vernova, Toshiba Energy Systems, Siemens Energy und Hitachi Energy sind etablierte Lieferanten für Pumpspeicher-Ausrüstung. Hydrostor, Highview Power, Energy Vault und Boding Energy konkurrieren in den Bereichen fortschrittliche Druckluftspeicherung, Flüssigluft-Speicherung, Schwerkraftspeicherung und Schwungradspeicherung. Die Fähigkeit zu drehzahlvariablen Pumpenturbinen wird zu einer Standardanforderung für große Projekte. ANDRITZ erhielt im März 2026 einen Auftrag für Ausrüstung für das 1.000-MW-Projekt Bhivpuri von Tata Power. Voith sicherte sich das elektromechanische Paket für das 1.500-MW-Projekt Bhavali von JSW Energy in Indien. GE Vernova's Inbetriebnahme in Tehri demonstrierte die Anwendung drehzahlvariabler Technologie im großen Maßstab.
Digitale Steuerungen und Cybersicherheit werden Teil des Wettbewerbsangebots für Pumpspeicher-Upgrades. Chinesische Hersteller verfolgen niedrigere Schwungrad-Komponentenkosten durch lokale Produktion von Magnetlager-Systemen. Hydrostor schloss im August 2026 eine Eigenkapitalrunde über 230 Millionen USD ab, mit Beteiligung von Baker Hughes, Goldman Sachs Alternatives, CPP Investments und Canada Growth Fund. Baker Hughes erteilte außerdem Aufträge für bis zu 1,4 GW an Verdichter- und Expanderausrüstung. Diese Art von Ausrüstungspartnerschaft kann das Integrationsrisiko verringern und das Vertrauen der Kreditgeber stärken. Entwickler ohne eine kommerzielle Referenzanlage oder zugesagte Ausrüstungsversorgung stehen vor einem schwierigeren Weg zum finanziellen Abschluss.
Corre Energy und Storelectric bleiben in der europäischen Druckluftspeicherentwicklung aktiv, obwohl ein finanzieller Abschluss für ein erstes kommerzielles Projekt im verfügbaren Material nicht identifiziert wurde. Dies lässt eine Chance für Entwickler offen, die eine bankfähige Anlage von 100 MW bis 300 MW liefern können, wo Kapazitätszahlungen den Langzeitbetrieb unterstützen. Schwungrad-Anbieter können sich auch durch nachgewiesene Reaktionsgeschwindigkeit und die Einhaltung von Netzcode-Trägheitsstandards differenzieren. Diese Dynamiken schaffen im Markt für mechanische Energiespeicherung einen Wettbewerb zwischen etablierter Projektlieferkapazität und Technologien, die ihre ersten skalierbaren kommerziellen Referenzen suchen. Beschaffungsregeln und Finanzierungsbeziehungen können in diesem Zusammenhang ebenso wichtig sein wie die Ausrüstungsleistung. Lieferanten, die vollständige technische Pakete, nachgewiesene Lieferbilanzen und zuverlässige vertragliche Unterstützung bieten können, haben einen Vorteil, wenn Projektentscheidungen von der Entwicklung zur Finanzierung übergehen. Der Markt für mechanische Energiespeicherung ist daher bei ausgereifter Pumpspeicher-Ausrüstung konzentriert, aber bei neueren Speicherformaten weniger konzentriert, wo kommerzielle Projekthistorien und spezialisierte Lieferketten noch im Aufbau sind. Der Wettbewerb könnte sich verschieben, wenn neuere Entwickler den finanziellen Abschluss erreichen, den Bau abschließen und Betriebsbilanzen aufbauen, die Kunden und Kreditgeber bewerten können.
Marktführer im Bereich mechanische Energiespeicherung
-
Voith GmbH and Co. KGaA
-
Andritz AG
-
GE Vernova, Inc.
-
Siemens Energy AG
-
Toshiba Energy Systems and Solutions Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für mechanische Energiespeicherung Unternehmen in diesem Bericht
- ABB Ltd.
- Active Power, Inc.
- Amber Kinetics, Inc.
- Andritz AG
- Beacon Power LLC
- Calnetix Technologies
- Corre Energy B.V.
- Energy Vault Holdings, Inc.
- General Electric Company
- Gravitricity Ltd.
- Green Gravity
- Highview Power
- Hitachi Energy Ltd.
- Hydrostor Inc.
- Mitsubishi Heavy Industries, Ltd.
- Siemens Energy AG
- Storelectric Ltd.
- Stornetic GmbH
- Sulzer Ltd.
- Toshiba Energy Systems and Solutions Corporation
- Voith GmbH and Co. KGaA
- VYCON, Inc.
Neueste Industrielle Entwicklungen in Markt für mechanische Energiespeicherung
- Mai 2026: Energy Vault und Eskom unterzeichneten eine Strategische Entwicklungsvereinbarung zur Errichtung eines 25-MW-/100-MWh-EVx-2.0-Schwerkraft-Energiespeichersystems am Kraftwerk Hendrina in Südafrika. Die Vereinbarung schafft auch einen Rahmen für die Errichtung von bis zu 4 GWh schwerkraftbasierter Speicherung in der Südafrikanischen Entwicklungsgemeinschaft (SADC) bis 2035.
- April 2026: Voith erhielt einen Auftrag von Kraftwerke Oberhasli AG zur Lieferung von zwei drehzahlvariablen 70-MW-Pumpenturbinen für das Pumpspeicherprojekt Grimsel 4 in der Schweiz, was Europas anhaltende Investitionen in flexible Infrastruktur für erneuerbare Energien widerspiegelt.
- März 2026: ANDRITZ sicherte sich einen Auftrag von Tata Power zur Lieferung von drei reversiblen Pumpenturbinen, Motorgeneratoren und elektromechanischer Ausrüstung für das 1.000-MW-Pumpspeicherprojekt Bhivpuri in Maharashtra, Indien. Das Projekt unterstützt Indiens wachsende Pumpspeicher-Pipeline und die Integration erneuerbarer Energien.
- Januar 2026: Hydrostor und Baker Hughes unterzeichneten eine strategische Technologie- und Eigenkapitalvereinbarung zur Weiterentwicklung von Hydrostors fortschrittlichen Druckluftenergiespeicher-Projekten (A-CAES). Die Vereinbarung umfasst Ausrüstungsaufträge von bis zu 1,4 GW, einschließlich Verdichter-, Expander-, Motor- und Generatorausrüstung von Baker Hughes, für Hydrostors Flaggschiffprojekte in Nordamerika und Australien.
Berichtsumfang des globalen Marktes für mechanische Energiespeicherung
Mechanische Energiespeicherung bezeichnet Technologien, die Energie in mechanischer Form speichern und bei Bedarf als Strom abgeben. Diese Systeme speichern Energie durch physikalische Mechanismen wie Wassererhöhung, Druckluft, Rotationsbewegung, Schwerkraft oder verflüssigte Luft und wandeln sie bei der Entladung wieder in elektrische Energie um. Zu den Technologien der mechanischen Energiespeicherung gehören Pumpspeicherung, Druckluftenergiespeicherung (CAES), Schwungrad-Energiespeicherung, Schwerkraft-Energiespeicherung und Flüssigluft-Energiespeicherung (LAES). Sie werden aufgrund ihrer Zuverlässigkeit, Skalierbarkeit und langen Betriebslebensdauer häufig für Netzausgleich, Integration erneuerbarer Energien, Spitzenlastmanagement und Langzeitspeicheranwendungen eingesetzt.
Der globale Markt für mechanische Energiespeicherung ist nach Technologie segmentiert in Pumpspeicherung, Druckluftenergiespeicherung (CAES), Schwungrad-Energiespeicherung, Schwerkraft-Energiespeicherung, Flüssigluft-Energiespeicherung (LAES) und sonstige Technologien zur mechanischen Energiespeicherung. Nach Kapazität ist der Markt segmentiert in unter 10 MW, 10–50 MW, 51–100 MW, 101–500 MW und über 500 MW. Nach Endnutzer ist der Markt segmentiert in Versorgungsunternehmen, Entwickler erneuerbarer Energien, Industrie und Fertigung, Gewerbe und institutionelle Nutzer, Transport und Mobilität sowie sonstige Endnutzer. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für mechanische Energiespeicherung in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Pumpspeicherung |
| Druckluftenergiespeicherung (CAES) |
| Schwungrad-Energiespeicherung |
| Schwerkraft-Energiespeicherung |
| Flüssigluft-Energiespeicherung (LAES) |
| Sonstige Technologien zur mechanischen Energiespeicherung |
| Unter 10 MW |
| 10–50 MW |
| 51–100 MW |
| 101–500 MW |
| Über 500 MW |
| Versorgungsunternehmen |
| Entwickler erneuerbarer Energien |
| Industrie und Fertigung |
| Gewerbe und institutionelle Nutzer |
| Transport und Mobilität |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Pumpspeicherung | |
| Druckluftenergiespeicherung (CAES) | ||
| Schwungrad-Energiespeicherung | ||
| Schwerkraft-Energiespeicherung | ||
| Flüssigluft-Energiespeicherung (LAES) | ||
| Sonstige Technologien zur mechanischen Energiespeicherung | ||
| Nach Kapazität | Unter 10 MW | |
| 10–50 MW | ||
| 51–100 MW | ||
| 101–500 MW | ||
| Über 500 MW | ||
| Nach Endnutzer | Versorgungsunternehmen | |
| Entwickler erneuerbarer Energien | ||
| Industrie und Fertigung | ||
| Gewerbe und institutionelle Nutzer | ||
| Transport und Mobilität | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für mechanische Energiespeicherung bis 2032 erreichen?
Der Markt soll bis 2032 60 Milliarden USD erreichen und von 2027 an mit einer CAGR von 18,54 % wachsen.
Welche Technologie hält den größten Anteil am Markt für mechanische Energiespeicherung?
Pumpspeicherung hielt 2026 einen Anteil von 75,4 %, gestützt durch eine globale installierte Basis von über 200 GW.
Welche mechanische Speichertechnologie wächst am schnellsten?
Schwungrad-Energiespeicherung soll bis 2032 mit einer CAGR von 19,3 % wachsen.
Warum sind Versorgungsunternehmen die wichtigsten Käufer mechanischer Speichersysteme?
Versorgungsunternehmen hielten 2026 einen Anteil von 64,5 % an der Endnutzernachfrage, da Großprojekte eine systemweite Planung und erhebliche Kapitalinvestitionen erfordern.
Welche Region wächst im Markt für mechanische Energiespeicherung am schnellsten?
Der Asien-Pazifik-Raum hielt 2026 einen Anteil von 49,2 % und soll bis 2032 mit einer CAGR von 18,9 % wachsen.
Was sind die wichtigsten Einschränkungen für große mechanische Speicherprojekte?
Hohe Anfangsinvestitionen, langwierige Genehmigungsverfahren, Standortbeschränkungen und der Wettbewerb durch Batterien in Kurzzeitspeicheranwendungen bleiben die wichtigsten Einschränkungen.