
Taille et part du marché du stockage d'énergie mécanique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 25.63 Milliards de dollars |
| Taille du Marché (2032) | 60 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.54 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
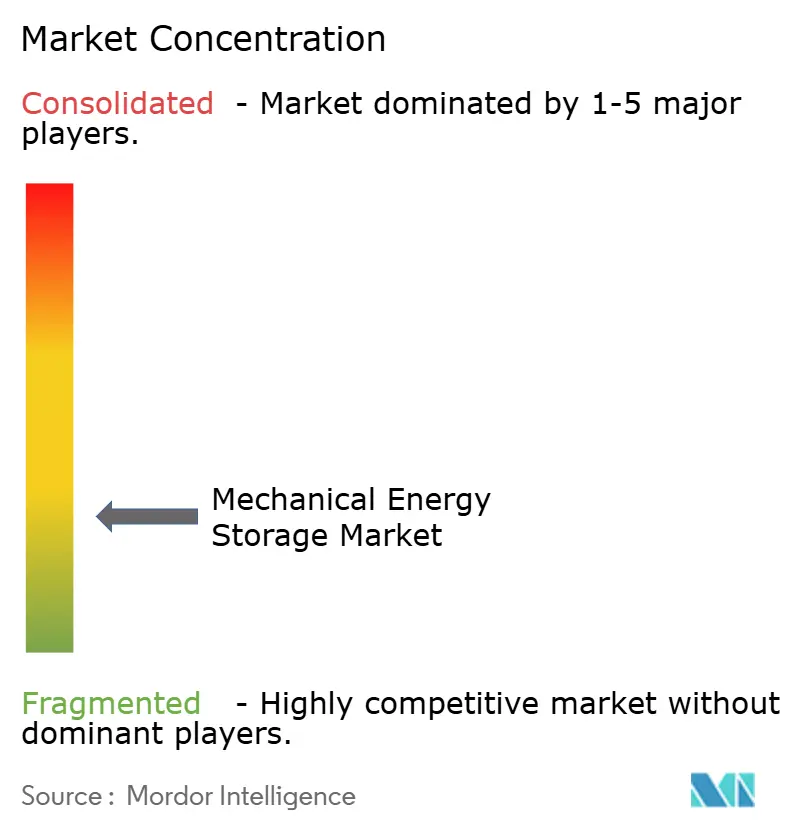
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du stockage d'énergie mécanique par Mordor Intelligence
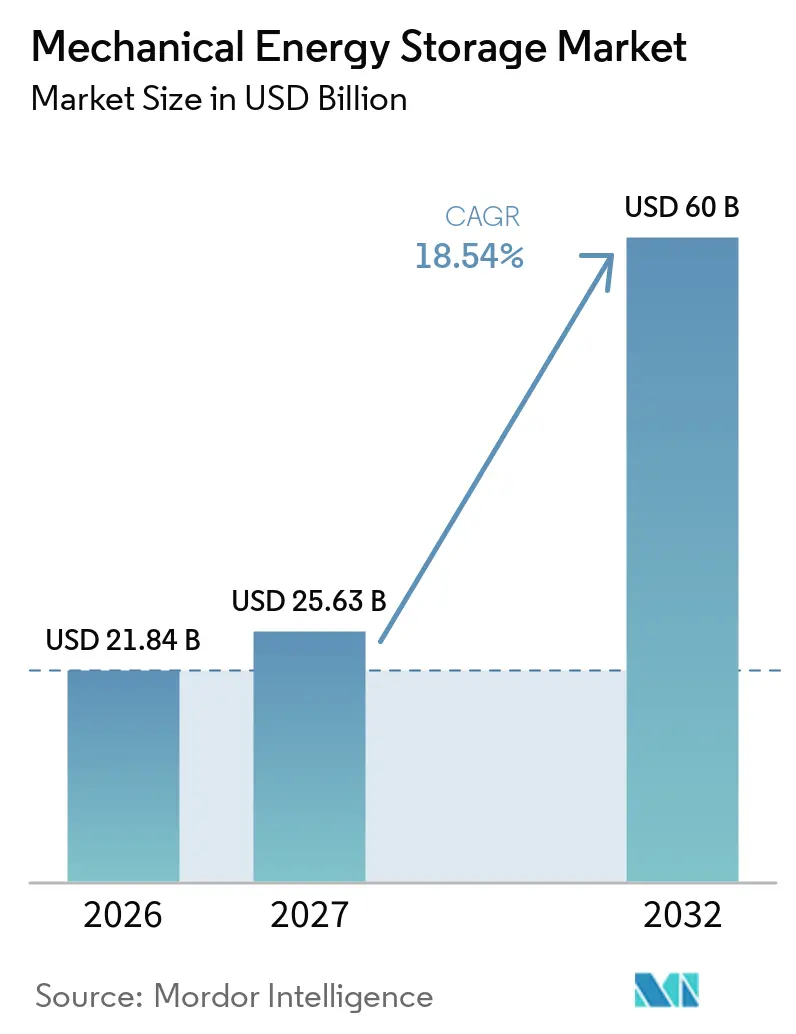
La taille du marché du stockage d'énergie mécanique est projetée à 21,84 milliards USD en 2026, 25,63 milliards USD en 2027, et devrait atteindre 60 milliards USD d'ici 2032, avec un CAGR de 18,54 % de 2027 à 2032. Le marché bénéficie d'une production d'énergie renouvelable qui ne peut pas toujours être absorbée au moment de la production. Les gestionnaires de réseau accordent une plus grande valeur aux actifs capables de répondre rapidement et de fonctionner pendant de longues périodes, ce qui élargit le marché au-delà de son rôle traditionnel dans le pompage hydraulique en vrac. Le pompage hydraulique reste la technologie établie à grande échelle, tandis que les systèmes à air comprimé, à volant d'inertie, à gravité et à air liquide répondent à des besoins plus spécifiques. Chaque technologie est évaluée en fonction de la durée du service réseau requis, des conditions du site et de la disponibilité d'un soutien contractuel à long terme. Les opportunités commerciales dépendent de plus en plus des paiements de capacité, des contrats à long terme et des règles d'approvisionnement qui reconnaissent la durée de décharge, en particulier pour les projets nécessitant des revenus prévisibles avant le début de la construction. Cela soutient les fournisseurs d'équipements établis, offre aux développeurs émergents une voie plus claire vers le financement de grands projets, et accorde une plus grande valeur à la capacité de livraison démontrée, à l'approvisionnement fiable en équipements et aux arrangements d'achat à long terme crédibles.
Principaux enseignements du rapport
- Par technologie, le stockage par pompage hydraulique détenait 75,4 % de la part du marché du stockage d'énergie mécanique en 2026, tandis que le stockage d'énergie par volant d'inertie devrait croître à un CAGR de 19,3 % jusqu'en 2032.
- Par capacité, les projets de plus de 500 MW représentaient 48,3 % de la part du marché du stockage d'énergie mécanique en 2026, tandis que la catégorie 101 à 500 MW devrait se développer à un CAGR de 19,1 % jusqu'en 2032.
- Par utilisateur final, les services publics détenaient 64,5 % de la part du marché du stockage d'énergie mécanique en 2026, tandis que les développeurs d'énergies renouvelables devraient croître à un CAGR de 19,9 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 49,2 % de la part du marché du stockage d'énergie mécanique en 2026 et devrait croître à un CAGR de 18,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Écrêtement des énergies renouvelables et flexibilité du réseau | +5.2% | Mondial, concentré en Asie-Pacifique et en Europe occidentale | Court terme (≤ 2 ans) |
| Approvisionnement en stockage longue durée | +4.1% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Décarbonation et soutien au marché de capacité | +3.6% | Mondial, avec des gains précoces dans l'Union européenne, au Royaume-Uni et en Australie | Moyen terme (2-4 ans) |
| Repowering des centrales hydroélectriques et réutilisation de sites industriels | +2.3% | Europe, Japon, Asie centrale et du Sud, avec des retombées en Amérique du Sud | Long terme (≥ 4 ans) |
| Demande des entreprises en énergie propre ferme | +1.9% | Amérique du Nord, Europe, Australie | Moyen terme (2-4 ans) |
| Réutilisation de mines, carrières et actifs souterrains | +1% | Cœur Asie-Pacifique, avec des retombées en Europe et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences en matière d'écrêtement des énergies renouvelables et de flexibilité du réseau
L'écrêtement des énergies renouvelables transforme la flexibilité du réseau d'une question de planification en un coût d'exploitation direct. Ce schéma renforce l'argumentaire en faveur du stockage d'énergie mécanique pour absorber l'excédent de production solaire et éolienne, en particulier là où les réseaux font face à des surplus récurrents aux mêmes heures chaque jour. Une étude publiée dans Nature Communications a révélé que 20 TWh de stockage longue durée dans un réseau zéro carbone en Amérique du Nord occidentale pourrait réduire l'écrêtement de 92 %.[1] Un cyclage plus fréquent peut améliorer la visibilité des revenus pour les actifs qui achètent de l'énergie lorsque les prix sont bas et la revendent pendant les périodes de tension. La proposition de valeur est la plus forte là où l'écrêtement, la volatilité des prix et les besoins d'équilibrage du système se conjuguent. Ce lien rapproche les décisions de stockage des opérations quotidiennes du réseau plutôt que de les traiter uniquement comme une planification d'infrastructure à long terme.
Modernisation du réseau, approvisionnement longue durée et soutien à la capacité
Le stockage longue durée est de plus en plus traité par des mécanismes d'approvisionnement et de capacité plutôt que par des déclarations de politique générale, ce qui améliore la visibilité pour le marché du stockage d'énergie mécanique. Les directives indiennes sur le pompage hydraulique comprenaient une exonération des frais de transport interétatique et des exemptions d'examen environnemental pour les projets hors cours d'eau.[2] Le crédit d'impôt à l'investissement des États-Unis s'applique également au stockage mécanique autonome, réduisant une disparité de traitement antérieure par rapport aux systèmes à batteries. Ces cadres améliorent l'argumentaire commercial pour les projets dont la valeur dépend de la fourniture de capacité sur de nombreuses heures. Ils rendent également les comparaisons de projets plus cohérentes, car les développeurs peuvent démontrer comment la durée de décharge affecte la valeur attribuée à une ressource. Cela est important pour les technologies qui ont des profils de construction différents mais répondent à des besoins similaires de longue durée.
Objectifs de décarbonation, repowering des actifs et réutilisation des sites
Les objectifs de décarbonation créent une demande que les prix spot de l'électricité seuls ne peuvent pas toujours soutenir. Les centrales hydroélectriques vieillissantes offrent également une voie pratique pour ajouter de la capacité flexible sans développer un site entièrement nouveau. La commande Grimsel 4 de Voith portait sur deux turbines-pompes à vitesse variable de 70 MW, tandis que ses travaux en Espagne et en Roumanie reflètent un investissement continu dans la réhabilitation. La réutilisation de mines, de carrières et de structures souterraines pourrait élargir les options de sites pour les systèmes à gravité et à air comprimé là où le pompage hydraulique conventionnel est difficile à autoriser. Ces approches restent des opportunités à plus long terme, car les exigences techniques, hydrauliques, géologiques et communautaires déterminent encore si un site peut progresser.
Demande des entreprises en énergie propre ferme disponible 24h/24 et 7j/7
Les grands consommateurs d'énergie recherchent des contrats d'énergie propre offrant une production plus fiable. Google, Meta, Amazon et Microsoft représentaient 49 % des accords d'énergie propre d'entreprise signés en 2025. Google a également signé un accord d'achat d'énergie de 396 MW avec Fervo Energy en septembre 2026 pour la production géothermique améliorée. Tesla a signé un accord à long terme couvrant 90 % de la production annuelle de 1 TWh du projet Sterling en Arizona, soutenu par 360 MW de stockage par batteries de 4 heures.[3] Le marché du stockage d'énergie mécanique peut combler le déficit de longue durée là où un accord d'approvisionnement ferme nécessite 8 à 20 heures d'énergie dispatchable, une période moins facilement couverte par des systèmes conçus principalement pour de courtes périodes de pointe.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences élevées en capital et long délai de retour sur investissement | -2.4% | Mondial, le plus aigu dans les marchés émergents | Long terme (≥ 4 ans) |
| Délais d'autorisation et de construction prolongés | -1.8% | Mondial, le plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Contraintes de site, géologiques et hydrauliques | -1.5% | Mondial, limite structurellement l'expansion du pompage hydraulique à grande échelle | Long terme (≥ 4 ans) |
| Déflation du coût des batteries pour les usages de courte durée | -2.1% | Mondial, concentré dans les applications inférieures à 8 heures | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Contraintes de capital, d'autorisation et de site
Les exigences en capital restent la principale contrainte commerciale pour les grands actifs de stockage mécanique et un facteur déterminant pour le marché du stockage d'énergie mécanique. Une grande centrale de pompage hydraulique peut nécessiter entre 1,5 milliard USD et 3 milliards USD d'investissement initial et prendre 8 à 15 ans du développement à la génération de revenus. Le projet Willow Rock de 500 MW et 4 000 MWh de Hydrostor a nécessité un accord d'achat de 775 millions USD sur 25 ans et une garantie de prêt conditionnelle de 1,76 milliard USD avant d'approcher la clôture financière. Ces exigences favorisent les développeurs ayant des relations institutionnelles établies, de longs pipelines de développement et la capacité d'assembler des engagements d'achat, d'ingénierie, d'équipement et de financement bien avant le début de la construction. Les autorisations, l'examen environnemental, les conditions géologiques et la disponibilité de l'eau limitent davantage le nombre de projets appropriés. Les mécanismes de plancher de revenus peuvent réduire le risque de financement, mais ils ne suppriment pas le risque technique et de construction des actifs de plus de 200 MW. Les porteurs de projets doivent encore démontrer que les travaux de génie civil, l'intégration des équipements et les hypothèses opérationnelles peuvent être réalisés selon le calendrier présenté aux prêteurs. Cela maintient la discipline financière au cœur de la sélection des projets tout au long du développement, de la construction, de la mise en service et des premières années d'exploitation dans chaque système électrique local.
Déflation du coût des batteries et substitution pour les applications de courte durée
Les batteries au lithium fer phosphate déplacent les technologies mécaniques dans de nombreuses applications inférieures à 4 heures, et la frontière de substitution se déplace vers 8 heures. Les installations mondiales de stockage ont atteint 92 GW et 247 GWh en 2025, soit 23 % au-dessus des niveaux de 2024, les systèmes à batteries représentant la majeure partie des nouvelles capacités. Cela n'élimine pas le rôle du pompage hydraulique et de l'air comprimé avancé dans l'équilibrage longue durée et le report de transmission. Les exigences de capacité basées sur la durée renforcent la distinction entre les systèmes à batteries de courte durée et les actifs de longue durée. Les fournisseurs de volants d'inertie font face à un défi plus direct, car les batteries avec des durées de vie supérieures à 10 000 cycles peuvent répondre à certaines exigences de régulation de fréquence. Les volants d'inertie conservent un rôle plus clair là où la réponse en moins d'une seconde, le cyclage très élevé ou le risque d'incendie chimique sont des facteurs décisifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
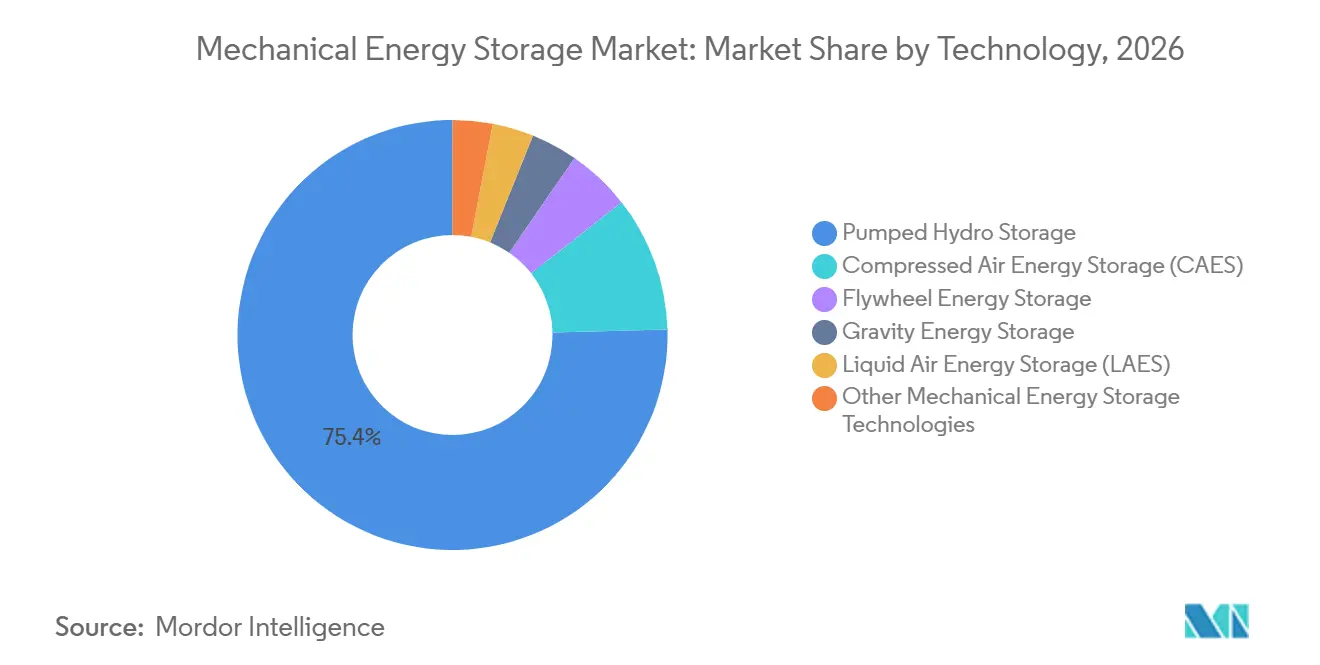
le pompage hydraulique ancre l'échelle tandis que les volants d'inertie progressentLe pompage hydraulique détenait 75,4 % de la part du marché du stockage d'énergie mécanique en 2026, tandis que le stockage d'énergie par volant d'inertie devrait croître à un CAGR de 19,3 % jusqu'en 2032. Le pompage hydraulique a conservé cette position parce que sa base installée dépassait 200 GW dans le monde en 2025. Cette large base installée soutient des marchés établis de services, de mise à niveau et d'équipements pour les centrales nécessitant des commandes modernes, une capacité à vitesse variable et des équipements de turbines-pompes renouvelés. Les systèmes à volant d'inertie répondent aux services réseau à cycles élevés et à réponse rapide nécessitant des décharges courtes répétées. La station de régulation de fréquence entièrement à volants d'inertie de Rushan de 100 MW s'est connectée au réseau en juillet 2025, créant un point de référence pour des applications autonomes plus importantes. Le marché du stockage d'énergie mécanique pour les volants d'inertie est soutenu par leur rôle attendu dans les systèmes nécessitant une réponse d'inertie rapide et des performances fiables lors des perturbations du réseau.
Les systèmes à volant d'inertie utilisent des conceptions à grande vitesse à lévitation magnétique associées à une efficacité de décharge de 85 % à 95 % et à des durées de vie supérieures à 200 000 cycles. Les projets d'air comprimé avancé se déplacent vers la plage de 200 MW à 500 MW. Les systèmes à gravité et à air liquide ont moins de références commerciales, bien qu'Energy Vault Holdings, Inc. et Highview Power développent des projets destinés à fournir ces références. Le stockage par flottabilité reste exploratoire et n'a pas de déploiement commercial confirmé dans la période de prévision. Le pompage hydraulique pourrait perdre quelques points de part en pourcentage à mesure que les nouveaux formats se développent plus rapidement, bien que sa contribution absolue aux revenus puisse encore augmenter car 243 GW de pompage hydraulique était en construction dans le monde en 2025.

Par capacité :
les grands projets dominent tandis que les systèmes de taille intermédiaire croissent plus viteLes projets de plus de 500 MW représentaient 48,3 % de la part du marché du stockage d'énergie mécanique en 2026. Cela reflète les installations conventionnelles de pompage hydraulique au Japon, aux États-Unis, en Chine et en Europe occidentale, où les centrales individuelles peuvent dépasser 1 000 MW. La tranche de 101 à 500 MW devrait croître à un CAGR de 19,1 % jusqu'en 2031. Les projets d'air comprimé avancé sont souvent conçus dans cette plage car elle convient aux raccordements au réseau et aux conditions de cavernes construites à cet effet. Hydrostor a également annoncé son projet Quinte de 500 MW proposé en Ontario pour l'approvisionnement longue durée.
Les projets inférieurs à 10 MW et de 10 à 50 MW répondent aux besoins industriels, de microréseaux et de volants d'inertie à cycles élevés. Ces applications sont pertinentes pour les réseaux insulaires, les installations militaires et les sites nécessitant un soutien continu à la qualité de l'alimentation. La tranche de 51 à 100 MW se situe entre la demande industrielle et le développement à l'échelle de la transmission, et est pertinente en Amérique latine et en ASEAN, où l'expansion du réseau est souvent progressive. Les projets de plus de 50 MW peuvent faire face à des exigences environnementales supplémentaires dans certaines parties de l'Asie-Pacifique, faisant de la sélection de la capacité à la fois une décision commerciale et d'autorisation. Les développeurs doivent aligner une conception proposée avec les besoins du réseau, les conditions du terrain et le processus d'examen applicable. Le marché du stockage d'énergie mécanique bénéficie lorsque les développeurs font correspondre la capacité à un service réseau et à un parcours d'approbation réaliste, plutôt que de sélectionner une taille de projet basée uniquement sur la puissance nominale. Cet alignement réduit le risque qu'un projet techniquement valide manque d'un client approprié, d'un raccordement au réseau ou d'une voie d'autorisation, et soutient un pipeline de développement plus discipliné pour les technologies ayant un historique d'exploitation commercial limité.
Par utilisateur final :
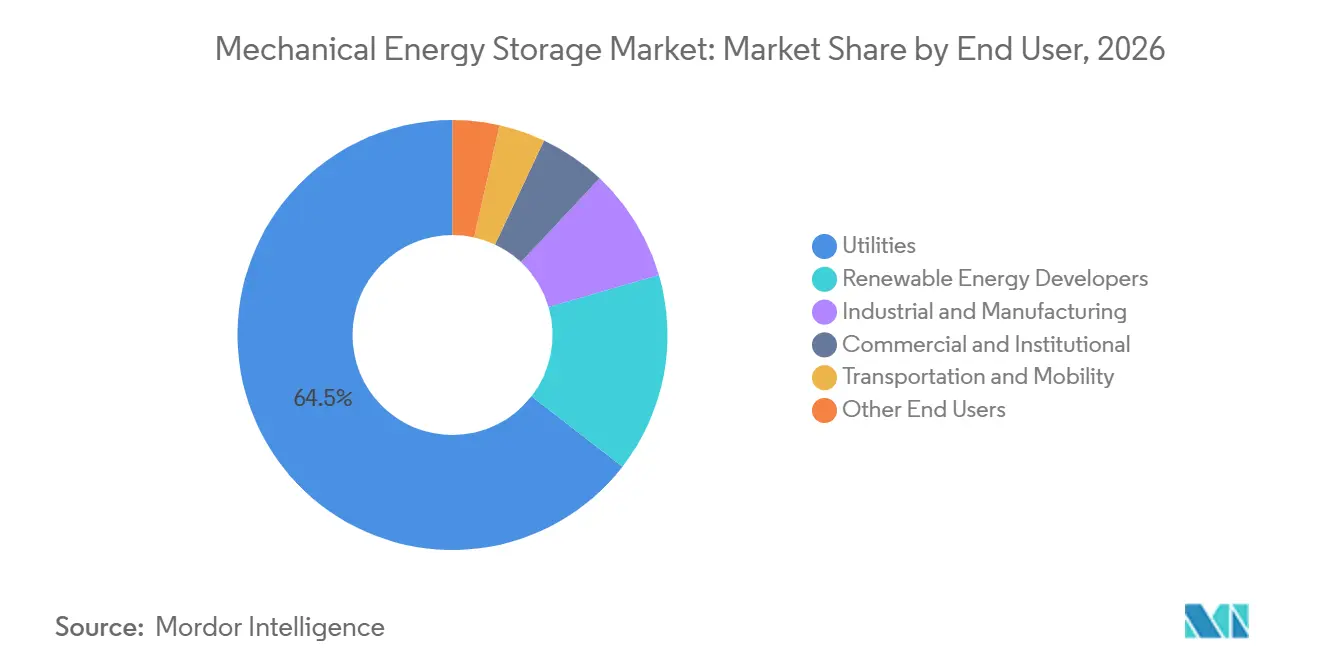
les services publics dominent tandis que les développeurs d'énergies renouvelables se développentLes services publics détenaient 64,5 % de la part du marché du stockage d'énergie mécanique en 2026. Leur position reflète les exigences en capital des grands projets et leur rôle d'opérateurs de système dans les systèmes électriques réglementés. Les développeurs d'énergies renouvelables devraient croître à un CAGR de 19,9 % jusqu'en 2032, le stockage étant de plus en plus lié aux projets éoliens et solaires. GE Vernova a reçu une commande pour 9 unités de stockage par pompage notées à 150 MW chacune pour le projet Upper Sileru de 1,35 GW de Megha Engineering and Infrastructures Limited en Inde.[4] La commande démontre comment les développeurs d'infrastructures peuvent poursuivre des projets qui étaient auparavant plus étroitement associés aux services publics. Les accords d'achat d'énergie à long terme rendent cette participation plus large plus viable.
Les utilisateurs industriels ont besoin de stockage mécanique pour la gestion de la qualité de l'alimentation dans les installations de semi-conducteurs, pharmaceutiques et de centres de données. Les volants d'inertie sont pertinents là où le cyclage fréquent et la réponse rapide ont plus de valeur que la longue durée de décharge. Les utilisateurs commerciaux et institutionnels restent concentrés dans les microréseaux de campus. La demande dans les transports comprend la récupération par freinage régénératif pour les réseaux ferroviaires et le stockage tampon dans les ports. Ces usages sont plus modestes que le stockage à l'échelle des services publics, mais techniquement éprouvés, et ils diversifient le marché du stockage d'énergie mécanique au-delà des grands projets de réseau. Leur valeur pratique est liée au coût des pannes, à la qualité de l'alimentation électrique locale et aux exigences opérationnelles de l'installation utilisant l'équipement. L'adoption dépend de la priorité accordée par les utilisateurs à la fiabilité, à la durée de vie des cycles et à la sécurité par rapport au coût initial de l'équipement, en particulier là où les interruptions entraînent des pertes d'exploitation ou des exigences de performance strictes.
Analyse géographique
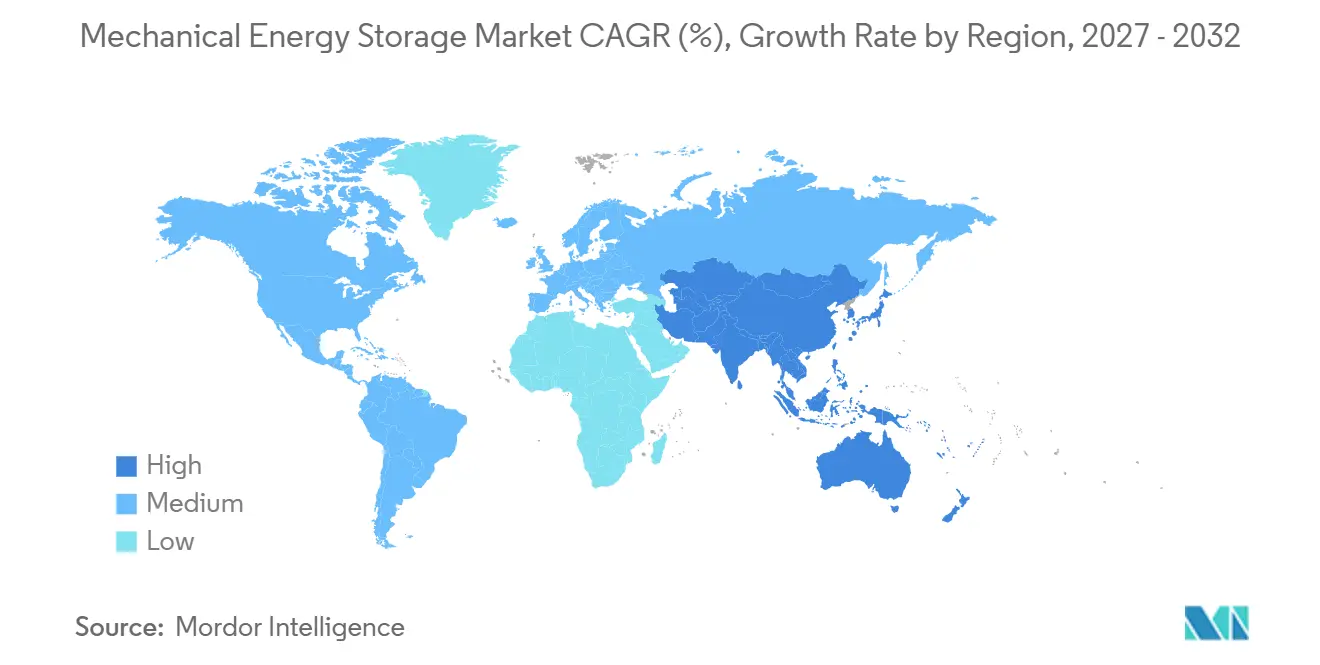
L'Asie-Pacifique représentait 49,2 % de la part du marché du stockage d'énergie mécanique en 2026 et devrait croître à un CAGR de 18,9 % jusqu'en 2032. Selon l'Association internationale de l'hydroélectricité, la Chine a mis en service 7,48 GW de stockage par pompage en 2025 et avait 218 GW en construction. L'Inde vise 100 GW de stockage par pompage d'ici 2035-36, contre près de 6 GW aujourd'hui. GE Vernova a mis en service la première unité à vitesse variable de 250 MW à Tehri en juin 2025. Toshiba Energy Systems and Solutions Corporation a remporté une commande pour un système à vitesse réglable de 200 MW pour l'unité 3 de Kyogoku au Japon en juillet 2026. Le Vietnam, l'Indonésie et l'Australie contribuent à la demande supplémentaire en fonction de leurs besoins respectifs en intégration des énergies renouvelables.
L'Amérique du Nord est le deuxième marché régional, avec la plus forte opportunité dans les projets d'air comprimé avancé à l'échelle de 500 MW. Les installations de stockage aux États-Unis ont atteint 58 GWh en 2025, soit 30 % au-dessus des niveaux de 2024. Willow Rock en Californie, Quinte en Ontario et Copper Valley en Arizona représentent des projets avancés dans cette gamme de taille. Hydrostor a signé en février 2026 un accord avec California Community Power pour 50 MW provenant de Willow Rock. Le pipeline de stockage par pompage des États-Unis dépassait 60 GW fin 2025. Les incitations fédérales, les mandats étatiques de longue durée et l'approvisionnement en Ontario offrent différentes voies vers la certitude des revenus, chacune assignant des responsabilités différentes aux services publics, aux développeurs et aux autorités publiques.
L'Europe se caractérise par la réhabilitation du pompage hydraulique, le développement de l'air liquide et les premières activités de stockage par gravité sur d'anciens sites industriels. Les travaux de Voith à Grimsel 4, Torrejón et Lotru-Ciunget reflètent cette tendance à la réhabilitation. L'installation Carrington de Highview Power est prévue à 50 MW et 300 MWh, avec l'îlot de stabilité du réseau opérationnel depuis 2026 et le système complet attendu en 2027. L'Amérique du Sud présente un potentiel à plus long terme grâce à la base hydroélectrique du Brésil et à l'écrêtement éolien chilien. Au Moyen-Orient et en Afrique, Energy Vault Holdings, Inc. et Eskom ont convenu en mai 2026 de développer un projet de stockage par gravité de 25 MW et 100 MWh en Afrique du Sud. L'accord fournit un cadre qui pourrait évoluer jusqu'à 4 GWh dans toute l'Afrique australe, établissant une référence précoce pour le stockage mécanique avancé en dehors du pompage hydraulique conventionnel.
Paysage concurrentiel
Le marché du stockage d'énergie mécanique présente un niveau d'équipement concentré et un niveau de technologies émergentes plus fragmenté. Voith, ANDRITZ, GE Vernova, Toshiba Energy Systems and Solutions Corporation, Siemens Energy AG et Hitachi Energy Ltd. sont des fournisseurs établis pour les équipements de pompage hydraulique. Hydrostor, Highview Power, Energy Vault Holdings, Inc. et Boding Energy sont en concurrence dans les applications d'air comprimé avancé, d'air liquide, de gravité et de volant d'inertie. La capacité de turbines-pompes à vitesse variable devient une exigence technique standard pour les grands projets. ANDRITZ a remporté une commande d'équipements pour le projet Bhivpuri de 1 000 MW de Tata Power en mars 2026. Voith a sécurisé le package électromécanique pour le projet Bhavali de 1 500 MW de JSW Energy en Inde. La mise en service de Tehri par GE Vernova a démontré l'application de la technologie à vitesse variable à grande échelle.
Les commandes numériques et la cybersécurité font partie intégrante de l'offre concurrentielle pour les mises à niveau du pompage hydraulique. Les fabricants chinois poursuivent la réduction des coûts des composants de volants d'inertie grâce à la production locale de systèmes de paliers à lévitation magnétique. Hydrostor a clôturé un tour de financement en actions de 230 millions USD en août 2026, avec la participation de Baker Hughes, Goldman Sachs Alternatives, CPP Investments et Canada Growth Fund. Baker Hughes a également passé des commandes pour jusqu'à 1,4 GW d'équipements de compression et de détente. Ce type de partenariat d'équipement peut réduire le risque d'intégration et renforcer la confiance des prêteurs. Les développeurs sans centrale commerciale de référence ou approvisionnement en équipements engagé font face à un chemin plus difficile vers la clôture financière.
Corre Energy B.V. et Storelectric Ltd. restent actifs dans le développement de l'air comprimé en Europe, bien que la clôture financière pour un premier projet commercial n'ait pas été identifiée dans les documents disponibles. Cela laisse une opportunité pour les développeurs capables de livrer une centrale bancable de 100 MW à 300 MW là où les paiements de capacité soutiennent l'exploitation longue durée. Les fournisseurs de volants d'inertie peuvent également se différencier par leur vitesse de réponse prouvée et leur conformité aux normes d'inertie du code de réseau. Ces dynamiques créent une concurrence sur le marché du stockage d'énergie mécanique entre la capacité de livraison de projets établis et les technologies cherchant leurs premières références commerciales évolutives. Les règles d'approvisionnement et les relations de financement peuvent être aussi importantes que les performances des équipements dans ce contexte. Les fournisseurs capables de proposer des packages techniques complets, des antécédents de livraison éprouvés et un soutien contractuel fiable ont un avantage lorsque les décisions de projet passent du développement au financement. Le marché du stockage d'énergie mécanique est donc concentré dans les équipements de pompage hydraulique matures, mais moins concentré dans les nouveaux formats de stockage, où les historiques de projets commerciaux et les chaînes d'approvisionnement spécialisées sont encore en développement. La concurrence pourrait évoluer à mesure que les nouveaux développeurs atteignent la clôture financière, achèvent la construction et établissent des antécédents opérationnels que les clients et les prêteurs peuvent évaluer.
Leaders du secteur du stockage d'énergie mécanique
-
Voith GmbH and Co. KGaA
-
Andritz AG
-
GE Vernova, Inc.
-
Siemens Energy AG
-
Toshiba Energy Systems and Solutions Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du stockage d'énergie mécanique Entreprises couvertes dans ce rapport
- ABB Ltd.
- Active Power, Inc.
- Amber Kinetics, Inc.
- Andritz AG
- Beacon Power LLC
- Calnetix Technologies
- Corre Energy B.V.
- Energy Vault Holdings, Inc.
- General Electric Company
- Gravitricity Ltd.
- Green Gravity
- Highview Power
- Hitachi Energy Ltd.
- Hydrostor Inc.
- Mitsubishi Heavy Industries, Ltd.
- Siemens Energy AG
- Storelectric Ltd.
- Stornetic GmbH
- Sulzer Ltd.
- Toshiba Energy Systems and Solutions Corporation
- Voith GmbH and Co. KGaA
- VYCON, Inc.
Développements industriels récents dans Marché du stockage d'énergie mécanique
- Mai 2026 : Energy Vault Holdings, Inc. et Eskom ont signé un accord de développement stratégique pour déployer un système de stockage d'énergie par gravité EVx 2.0 de 25 MW / 100 MWh à la centrale électrique de Hendrina en Afrique du Sud. L'accord établit également un cadre pour le déploiement jusqu'à 4 GWh de stockage à base de gravité dans toute la région de la Communauté de développement de l'Afrique australe (SADC) d'ici 2035.
- Avril 2026 : Voith a reçu un contrat de Kraftwerke Oberhasli AG pour fournir deux turbines-pompes à vitesse variable de 70 MW pour le projet de stockage par pompage Grimsel 4 en Suisse, reflétant l'investissement continu de l'Europe dans une infrastructure d'énergie renouvelable flexible.
- Mars 2026 : ANDRITZ a obtenu une commande de Tata Power pour fournir trois turbines-pompes réversibles, des moteurs-générateurs et des équipements électromécaniques pour le projet de stockage par pompage Bhivpuri de 1 000 MW dans le Maharashtra, en Inde. Le projet soutient le pipeline de stockage par pompage en expansion de l'Inde et l'intégration des énergies renouvelables.
- Janvier 2026 : Hydrostor et Baker Hughes ont signé un accord stratégique de technologie et de participation au capital pour faire avancer les projets de stockage d'énergie par air comprimé avancé (A-CAES) de Hydrostor. L'accord comprend des commandes d'équipements allant jusqu'à 1,4 GW, couvrant les équipements de compression, de détente, de moteur et de générateur de Baker Hughes, pour les projets phares de Hydrostor en Amérique du Nord et en Australie.
Périmètre du rapport mondial sur le marché du stockage d'énergie mécanique
Le stockage d'énergie mécanique désigne les technologies qui stockent l'énergie sous forme mécanique et la restituent sous forme d'électricité lorsque nécessaire. Ces systèmes stockent l'énergie par des mécanismes physiques tels que l'élévation de l'eau, l'air comprimé, le mouvement de rotation, la gravité ou l'air liquéfié, et la reconvertissent en énergie électrique lors de la décharge. Les technologies de stockage d'énergie mécanique comprennent le stockage par pompage hydraulique, le stockage d'énergie par air comprimé (CAES), le stockage d'énergie par volant d'inertie, le stockage d'énergie par gravité et le stockage d'énergie par air liquide (LAES). Elles sont largement utilisées pour l'équilibrage du réseau, l'intégration des énergies renouvelables, la gestion des charges de pointe et les applications de stockage d'énergie longue durée en raison de leur fiabilité, de leur évolutivité et de leur longue durée de vie opérationnelle.
Le marché mondial du stockage d'énergie mécanique est segmenté par technologie en stockage par pompage hydraulique, stockage d'énergie par air comprimé (CAES), stockage d'énergie par volant d'inertie, stockage d'énergie par gravité, stockage d'énergie par air liquide (LAES) et autres technologies de stockage d'énergie mécanique. Par capacité, le marché est segmenté en moins de 10 MW, 10-50 MW, 51-100 MW, 101-500 MW et plus de 500 MW. Par utilisateur final, le marché est segmenté en services publics, développeurs d'énergies renouvelables, industrie et fabrication, commerce et institutions, transport et mobilité, et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du stockage d'énergie mécanique dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Stockage par pompage hydraulique |
| Stockage d'énergie par air comprimé (CAES) |
| Stockage d'énergie par volant d'inertie |
| Stockage d'énergie par gravité |
| Stockage d'énergie par air liquide (LAES) |
| Autres technologies de stockage d'énergie mécanique |
| Moins de 10 MW |
| 10–50 MW |
| 51–100 MW |
| 101–500 MW |
| Plus de 500 MW |
| Services publics |
| Développeurs d'énergies renouvelables |
| Industrie et fabrication |
| Commerce et institutions |
| Transport et mobilité |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Stockage par pompage hydraulique | |
| Stockage d'énergie par air comprimé (CAES) | ||
| Stockage d'énergie par volant d'inertie | ||
| Stockage d'énergie par gravité | ||
| Stockage d'énergie par air liquide (LAES) | ||
| Autres technologies de stockage d'énergie mécanique | ||
| Par capacité | Moins de 10 MW | |
| 10–50 MW | ||
| 51–100 MW | ||
| 101–500 MW | ||
| Plus de 500 MW | ||
| Par utilisateur final | Services publics | |
| Développeurs d'énergies renouvelables | ||
| Industrie et fabrication | ||
| Commerce et institutions | ||
| Transport et mobilité | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du stockage d'énergie mécanique d'ici 2032 ?
Le marché devrait atteindre 60 milliards USD d'ici 2032, avec un CAGR de 18,54 % à partir de 2027.
Quelle technologie détient la plus grande part du marché du stockage d'énergie mécanique ?
Le pompage hydraulique détenait une part de 75,4 % en 2026, soutenu par une base installée mondiale de plus de 200 GW.
Quelle technologie de stockage mécanique connaît la croissance la plus rapide ?
Le stockage d'énergie par volant d'inertie devrait se développer à un CAGR de 19,3 % jusqu'en 2032.
Pourquoi les services publics sont-ils les principaux acheteurs de systèmes de stockage mécanique ?
Les services publics détenaient une part de 64,5 % de la demande des utilisateurs finaux en 2026, car les projets à grande échelle nécessitent une planification au niveau du système et des investissements en capital significatifs.
Quelle région connaît la croissance la plus rapide sur le marché du stockage d'énergie mécanique ?
L'Asie-Pacifique détenait une part de 49,2 % en 2026 et devrait croître à un CAGR de 18,9 % jusqu'en 2032.
Quelles sont les principales contraintes pesant sur les grands projets de stockage mécanique ?
Les coûts initiaux élevés, les longs processus d'autorisation, les contraintes de site et la concurrence des batteries dans les applications de courte durée restent les principales contraintes.