
Tamaño y Participación del Mercado de Almacenamiento de Energía Mecánica
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
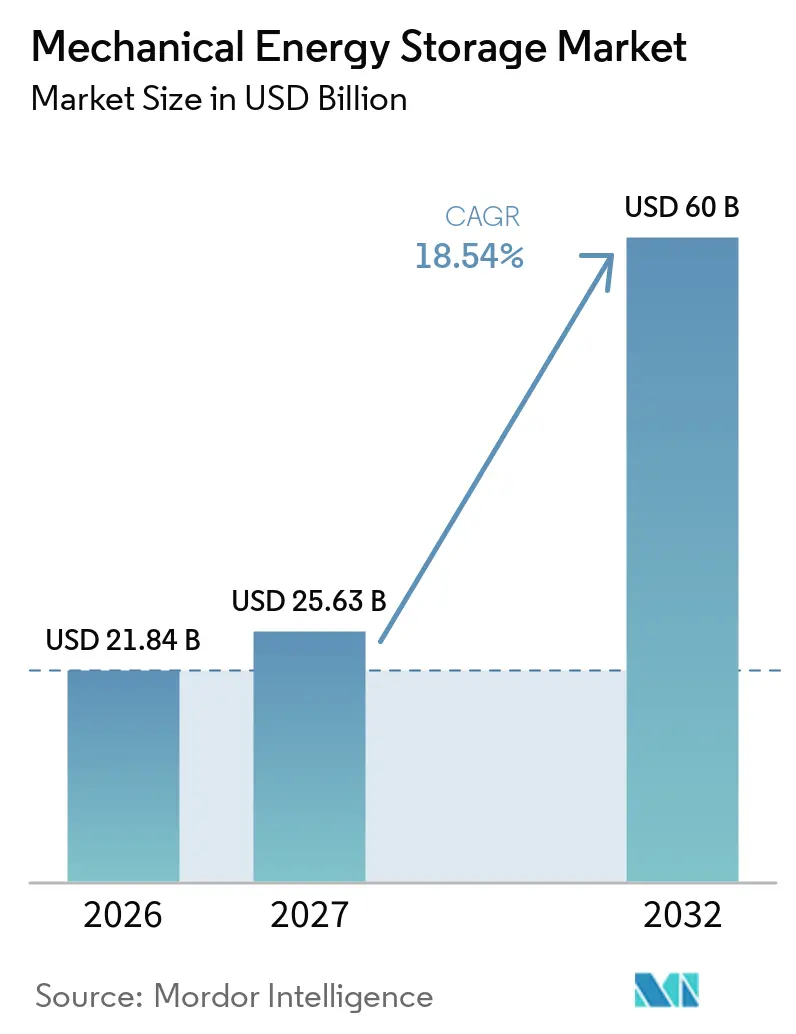
| Tamaño del Mercado (2027) | 25.63 Mil millones de dólares |
| Tamaño del Mercado (2032) | 60 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.54 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
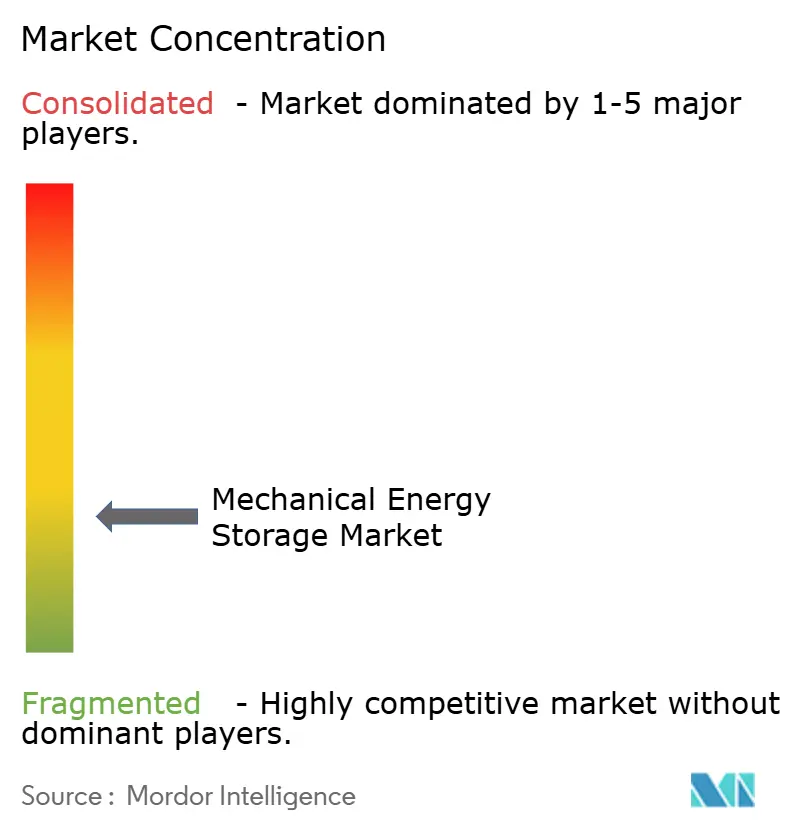
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento de Energía Mecánica por Mordor Intelligence
Se proyecta que el tamaño del mercado de almacenamiento de energía mecánica sea de 21,84 mil millones de USD en 2026, 25,63 mil millones de USD en 2027, y alcance los 60 mil millones de USD para 2032, creciendo a una CAGR del 18,54% de 2027 a 2032. El mercado se está beneficiando de la generación renovable que no siempre puede absorberse en el momento de la producción. Los operadores de red están otorgando mayor valor a los activos que pueden responder rápidamente y operar durante períodos más prolongados, lo que amplía el mercado más allá de su función tradicional en el bombeo hidráulico a gran escala. El bombeo hidráulico sigue siendo la tecnología consolidada a escala, mientras que los sistemas de aire comprimido, volante de inercia, gravedad y aire líquido abordan necesidades más específicas. Cada tecnología se evalúa en función de la duración del servicio de red requerido, las condiciones del emplazamiento y la disponibilidad de apoyo contractual a largo plazo. La oportunidad comercial depende cada vez más de los pagos por capacidad, los contratos a largo plazo y las normas de contratación que reconocen la duración de la descarga, en particular para los proyectos que requieren ingresos predecibles antes del inicio de la construcción. Esto respalda a los proveedores de equipos consolidados, proporciona a los desarrolladores emergentes una vía más clara hacia la financiación de grandes proyectos y otorga mayor valor a la capacidad de entrega demostrada, el suministro fiable de equipos y los acuerdos de compra a largo plazo creíbles.
Conclusiones Clave del Informe
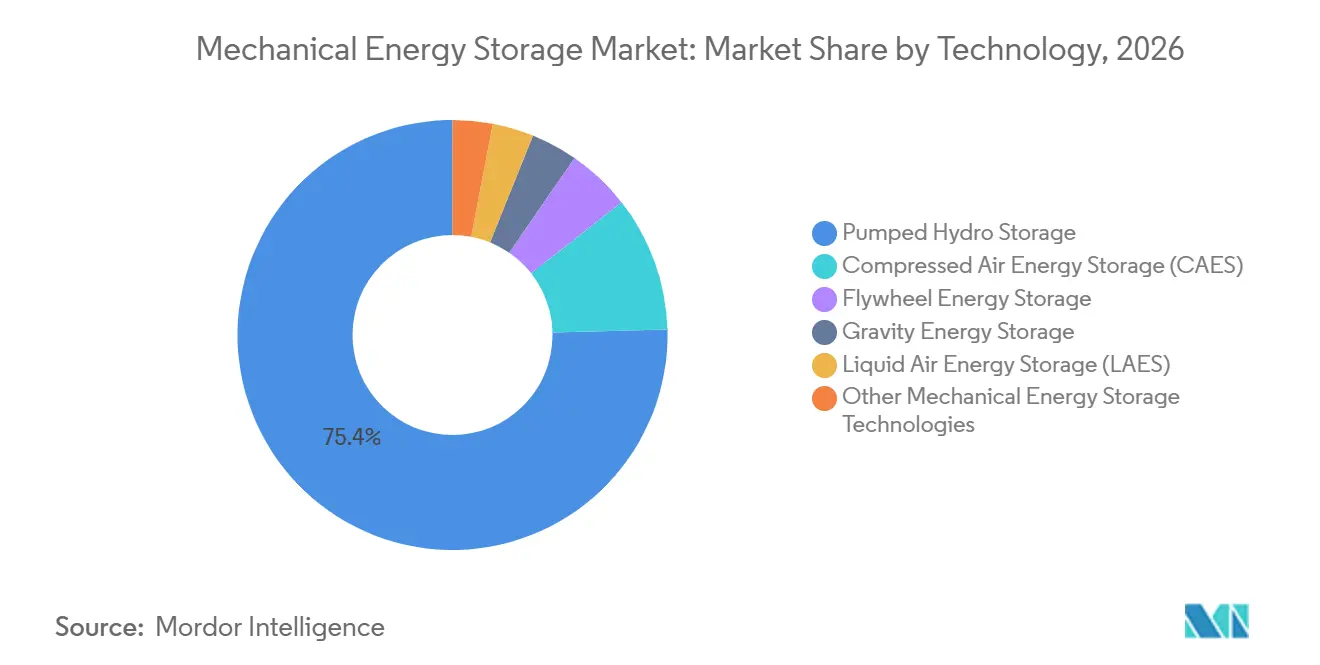
- Por tecnología, el almacenamiento por bombeo hidráulico representó el 75,4% de la participación del mercado de almacenamiento de energía mecánica en 2026, mientras que se proyecta que el almacenamiento de energía por volante de inercia crezca a una CAGR del 19,3% hasta 2032.
- Por capacidad, los proyectos de más de 500 MW representaron el 48,3% de la participación del mercado de almacenamiento de energía mecánica en 2026, mientras que se proyecta que la categoría de 101 a 500 MW se expanda a una CAGR del 19,1% hasta 2032.
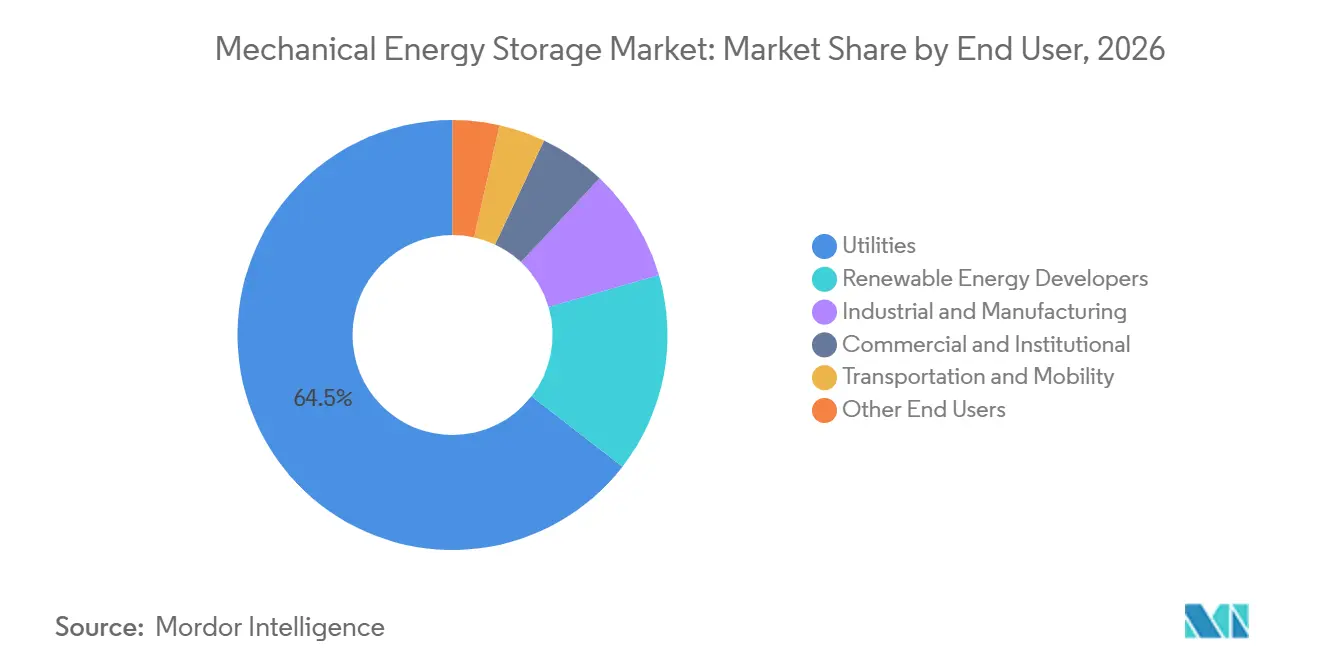
- Por usuario final, las empresas de servicios públicos representaron el 64,5% de la participación del mercado de almacenamiento de energía mecánica en 2026, mientras que se proyecta que los desarrolladores de energía renovable crezcan a una CAGR del 19,9% hasta 2032.
- Por geografía, Asia-Pacífico representó el 49,2% de la participación del mercado de almacenamiento de energía mecánica en 2026 y se proyecta que crezca a una CAGR del 18,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Curtailment de Energía Renovable y Flexibilidad de la Red | +5.2% | Global, concentrado en Asia-Pacífico y Europa Occidental | Corto plazo (≤ 2 años) |
| Contratación de Almacenamiento de Larga Duración | +4.1% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Descarbonización y Apoyo al Mercado de Capacidad | +3.6% | Global, con ganancias tempranas en la Unión Europea, el Reino Unido y Australia | Mediano plazo (2-4 años) |
| Repotenciación Hidroeléctrica y Reutilización de Emplazamientos Industriales | +2.3% | Europa, Japón, Asia Central y del Sur, con extensión a América del Sur | Largo plazo (≥ 4 años) |
| Demanda Corporativa de Energía Limpia Firme | +1.9% | América del Norte, Europa, Australia | Mediano plazo (2-4 años) |
| Reutilización de Minas, Canteras y Activos del Subsuelo | +1% | Núcleo en Asia-Pacífico, con extensión a Europa y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Curtailment de Energía Renovable y Requisitos de Flexibilidad de la Red
El curtailment de energía renovable está convirtiendo la flexibilidad de la red de un problema de planificación en un costo operativo directo. Este patrón refuerza el argumento a favor del almacenamiento de energía mecánica para absorber el exceso de producción solar y eólica, en particular donde las redes enfrentan sobreoferta recurrente en las mismas horas cada día. Un estudio de Nature Communications encontró que 20 TWh de almacenamiento de larga duración en una red de América del Norte Occidental con cero emisiones de carbono podría reducir el curtailment en un 92%.[1] Un ciclado más frecuente puede mejorar la visibilidad de los ingresos para los activos que compran energía cuando los precios son bajos y la venden durante los períodos de restricción. La propuesta de valor es más sólida donde el curtailment, la volatilidad de precios y las necesidades de equilibrio del sistema se producen conjuntamente. Este vínculo acerca las decisiones de almacenamiento a las operaciones cotidianas de la red, en lugar de tratarlas únicamente como planificación de infraestructura a largo plazo.
Modernización de la Red, Contratación de Larga Duración y Apoyo a la Capacidad
El almacenamiento de larga duración se está abordando cada vez más a través de mecanismos de contratación y capacidad en lugar de declaraciones de política general, lo que mejora la visibilidad para el mercado de almacenamiento de energía mecánica. Las directrices de bombeo hidráulico de India incluyeron una exención de cargos de transmisión interestatal y exenciones de revisión ambiental para proyectos fuera de cauce.[2] El crédito fiscal a la inversión de los Estados Unidos también se aplica al almacenamiento mecánico independiente, reduciendo una disparidad previa en el tratamiento en comparación con los sistemas de baterías. Estos marcos mejoran el caso comercial para proyectos cuyo valor depende de la entrega de capacidad durante muchas horas. También hacen que las comparaciones entre proyectos sean más consistentes, ya que los desarrolladores pueden demostrar cómo la duración de la descarga afecta el valor otorgado a un recurso. Esto es importante para las tecnologías que tienen diferentes perfiles de construcción pero sirven necesidades similares de larga duración.
Objetivos de Descarbonización, Repotenciación de Activos y Reutilización de Emplazamientos
Los objetivos de descarbonización están creando demanda que los precios de energía en el mercado spot por sí solos pueden no respaldar. Las plantas hidroeléctricas envejecidas también proporcionan una vía práctica para añadir capacidad flexible sin desarrollar un emplazamiento completamente nuevo. El pedido de Grimsel 4 de Voith cubrió dos turbinas de bomba de velocidad variable de 70 MW, mientras que su trabajo en España y Rumanía refleja la inversión continua en rehabilitación. La reutilización de minas, canteras y estructuras subterráneas podría ampliar las opciones de emplazamiento para los sistemas de gravedad y aire comprimido donde el bombeo hidráulico convencional es difícil de obtener permisos. Estos enfoques siguen siendo oportunidades a más largo plazo, ya que los requisitos de ingeniería, agua, geológicos y comunitarios aún determinan si un emplazamiento puede avanzar.
Demanda Corporativa de Energía Limpia Firme, Disponible 24/7
Los grandes consumidores de energía están buscando contratos de energía limpia que ofrezcan una producción más fiable. Google, Meta, Amazon y Microsoft representaron el 49% de los acuerdos corporativos de energía limpia firmados en 2025. Google también firmó un acuerdo de compra de energía de 396 MW con Fervo Energy en septiembre de 2026 para la producción geotérmica mejorada. Tesla firmó un acuerdo a largo plazo que cubre el 90% de la producción anual de 1 TWh del Proyecto Sterling en Arizona, respaldado por 360 MW de almacenamiento en baterías de 4 horas.[3] El mercado de almacenamiento de energía mecánica puede cubrir la brecha de mayor duración donde un acuerdo de suministro firme requiere de 8 a 20 horas de energía despachable, un período que los sistemas diseñados principalmente para períodos pico cortos no pueden cubrir fácilmente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Requisitos de Capital y Largo Período de Recuperación | -2.4% | Global, más agudo en los mercados emergentes | Largo plazo (≥ 4 años) |
| Largos Plazos de Obtención de Permisos y Construcción | -1.8% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Restricciones de Emplazamiento, Geológicas e Hídricas | -1.5% | Global, limita estructuralmente la expansión del bombeo hidráulico a gran escala | Largo plazo (≥ 4 años) |
| Deflación del Costo de las Baterías en Usos de Corta Duración | -2.1% | Global, concentrado en aplicaciones por debajo de 8 horas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Capital, Permisos y Emplazamiento
Los requisitos de capital siguen siendo la principal restricción comercial para los grandes activos de almacenamiento mecánico y un factor determinante para el mercado de almacenamiento de energía mecánica. Una gran planta de bombeo hidráulico puede requerir entre 1,5 mil millones de USD y 3 mil millones de USD en inversión inicial y tardar entre 8 y 15 años desde el desarrollo hasta la generación de ingresos. El proyecto Willow Rock de 500 MW y 4.000 MWh de Hydrostor requirió un acuerdo de compra de energía de 775 millones de USD a 25 años y una garantía de préstamo condicional de 1,76 mil millones de USD antes de aproximarse al cierre financiero. Estos requisitos favorecen a los desarrolladores con relaciones institucionales consolidadas, largos canales de desarrollo y la capacidad de reunir compromisos de compra de energía, ingeniería, equipos y financiación mucho antes de que comience la construcción. Los permisos, la revisión ambiental, las condiciones geológicas y la disponibilidad de agua limitan aún más el número de proyectos adecuados. Los mecanismos de piso de ingresos pueden reducir el riesgo de financiación, pero no eliminan el riesgo técnico y de construcción de los activos de más de 200 MW. Los promotores de proyectos deben demostrar que las obras civiles, la integración de equipos y los supuestos operativos pueden ejecutarse según el calendario presentado a los prestamistas. Esto mantiene la disciplina financiera como elemento central en la selección de proyectos a lo largo del desarrollo, la construcción, la puesta en marcha y los primeros años de operación en cada sistema eléctrico local.
Deflación del Costo de las Baterías y Sustitución en Aplicaciones de Corta Duración
Las baterías de fosfato de hierro y litio están desplazando a las tecnologías mecánicas en muchas aplicaciones por debajo de 4 horas, y el límite de sustitución se está desplazando hacia las 8 horas. Las instalaciones globales de almacenamiento alcanzaron 92 GW y 247 GWh en 2025, un 23% por encima de los niveles de 2024, con los sistemas de baterías representando la mayor parte de la nueva capacidad. Esto no elimina el papel del bombeo hidráulico y el aire comprimido avanzado en el equilibrio de larga duración y el aplazamiento de la transmisión. Los requisitos de capacidad basados en la duración refuerzan la distinción entre los sistemas de baterías de menor duración y los activos de mayor duración. Los proveedores de volantes de inercia enfrentan un desafío más directo, ya que las baterías con ciclos de vida superiores a 10.000 ciclos pueden satisfacer algunos requisitos de regulación de frecuencia. Los volantes de inercia conservan un papel más claro donde la respuesta en fracciones de segundo, el ciclado muy elevado o el riesgo de incendio químico son factores decisivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
El Bombeo Hidráulico Ancla la Escala Mientras los Volantes de Inercia AvanzanEl bombeo hidráulico representó el 75,4% de la participación del mercado de almacenamiento de energía mecánica en 2026, mientras que se prevé que el almacenamiento de energía por volante de inercia crezca a una CAGR del 19,3% hasta 2032. El bombeo hidráulico mantuvo esta posición porque su base instalada superó los 200 GW a nivel mundial en 2025. Esta gran base instalada respalda mercados consolidados de servicio, actualización y equipos en plantas que requieren controles modernos, capacidad de velocidad variable y equipos renovados de turbinas de bomba. Los sistemas de volante de inercia abordan servicios de red de alto ciclado y respuesta rápida que requieren descargas cortas y repetidas. La estación de regulación de frecuencia totalmente de volantes de inercia Rushan de 100 MW se conectó a la red en julio de 2025, creando un punto de referencia para aplicaciones independientes de mayor escala. El mercado de almacenamiento de energía mecánica para volantes de inercia está respaldado por su función esperada en sistemas que necesitan una respuesta de inercia rápida y un rendimiento fiable durante las perturbaciones de la red.
Los sistemas de volante de inercia utilizan diseños de alta velocidad con levitación magnética asociados con una eficiencia de descarga del 85% al 95% y ciclos de vida superiores a 200.000 ciclos. Los proyectos avanzados de aire comprimido se están moviendo hacia el rango de 200 MW a 500 MW. Los sistemas de gravedad y aire líquido tienen menos referencias comerciales, aunque Energy Vault Corporation y Highview Power están desarrollando proyectos destinados a proporcionar esas referencias. El almacenamiento basado en flotabilidad sigue siendo exploratorio y no tiene despliegue comercial confirmado en el período de pronóstico. El bombeo hidráulico puede perder algo de participación porcentual a medida que los nuevos formatos se expanden más rápidamente, aunque su contribución absoluta a los ingresos aún puede aumentar porque 243 GW de bombeo hidráulico estaban en construcción a nivel mundial en 2025.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad:
Los Grandes Proyectos Lideran Mientras los Sistemas de Rango Medio Crecen Más RápidoLos proyectos de más de 500 MW representaron el 48,3% de la participación del mercado de almacenamiento de energía mecánica en 2026. Esto refleja las instalaciones convencionales de bombeo hidráulico en Japón, los Estados Unidos, China y Europa Occidental, donde las plantas individuales pueden superar los 1.000 MW. Se proyecta que el rango de 101 a 500 MW crezca a una CAGR del 19,1% hasta 2031. Los proyectos avanzados de aire comprimido a menudo se diseñan dentro de este rango porque se adapta a las conexiones de red y a las condiciones de cavernas construidas específicamente para este fin. Hydrostor también anunció su propuesto proyecto Quinte de 500 MW en Ontario para la contratación de almacenamiento de larga duración.
Los proyectos de menos de 10 MW y de 10 a 50 MW sirven a necesidades industriales, de microrredes y de volantes de inercia de alto ciclado. Estas aplicaciones son relevantes para redes insulares, instalaciones militares y emplazamientos que requieren soporte continuo de calidad de energía. El rango de 51 a 100 MW se sitúa entre la demanda industrial y el desarrollo a escala de transmisión, y es relevante en América Latina y la ASEAN, donde la expansión de la red suele ser incremental. Los proyectos de más de 50 MW pueden enfrentar requisitos ambientales adicionales en partes de Asia-Pacífico, lo que convierte la selección de capacidad en una decisión tanto comercial como de permisos. Los desarrolladores deben alinear un diseño propuesto con las necesidades de la red, las condiciones del terreno y el proceso de revisión aplicable. El mercado de almacenamiento de energía mecánica se beneficia cuando los desarrolladores adaptan la capacidad a un servicio de red y a una vía de aprobación realista, en lugar de seleccionar el tamaño del proyecto basándose únicamente en la producción nominal. Esta alineación reduce el riesgo de que un proyecto técnicamente válido carezca de un cliente adecuado, una conexión a la red o una vía de permisos, y respalda un canal de desarrollo más disciplinado para las tecnologías con un historial operativo comercial limitado.
Por Usuario Final:
Las Empresas de Servicios Públicos Lideran Mientras los Desarrolladores de Energía Renovable se ExpandenLas empresas de servicios públicos representaron el 64,5% de la participación del mercado de almacenamiento de energía mecánica en 2026. Su posición refleja los requisitos de capital de los grandes proyectos y su función como operadores del sistema en los sistemas eléctricos regulados. Se prevé que los desarrolladores de energía renovable crezcan a una CAGR del 19,9% hasta 2032, a medida que el almacenamiento se vincula cada vez más a los proyectos eólicos y solares. GE Vernova recibió un pedido de 9 unidades de almacenamiento por bombeo calificadas a 150 MW cada una para el proyecto Upper Sileru de 1,35 GW de Megha Engineering and Infrastructures Limited en India.[4] El pedido demuestra cómo los desarrolladores de infraestructura pueden perseguir proyectos que anteriormente estaban más estrechamente asociados con las empresas de servicios públicos. Los acuerdos de compra de energía a largo plazo hacen que esta participación más amplia sea más viable.
Los usuarios industriales requieren almacenamiento mecánico para la gestión de la calidad de la energía en instalaciones de semiconductores, farmacéuticas y centros de datos. Los volantes de inercia son relevantes donde el ciclado frecuente y la respuesta rápida tienen mayor valor que la larga duración de la descarga. Los usuarios comerciales e institucionales siguen concentrados en microrredes de campus. La demanda del sector del transporte incluye la recuperación de frenado regenerativo para redes ferroviarias y el almacenamiento de amortiguación en puertos. Estos usos son menores que el almacenamiento a escala de servicios públicos, pero están técnicamente probados, y diversifican el mercado de almacenamiento de energía mecánica más allá de los grandes proyectos de red. Su valor práctico está vinculado al costo de las interrupciones, la calidad del suministro eléctrico local y los requisitos operativos de la instalación que utiliza el equipo. La adopción depende de si los usuarios priorizan la fiabilidad, el ciclo de vida y la seguridad sobre el costo inicial del equipo, en particular donde las interrupciones imponen pérdidas operativas o se aplican requisitos de rendimiento estrictos.
Análisis Geográfico
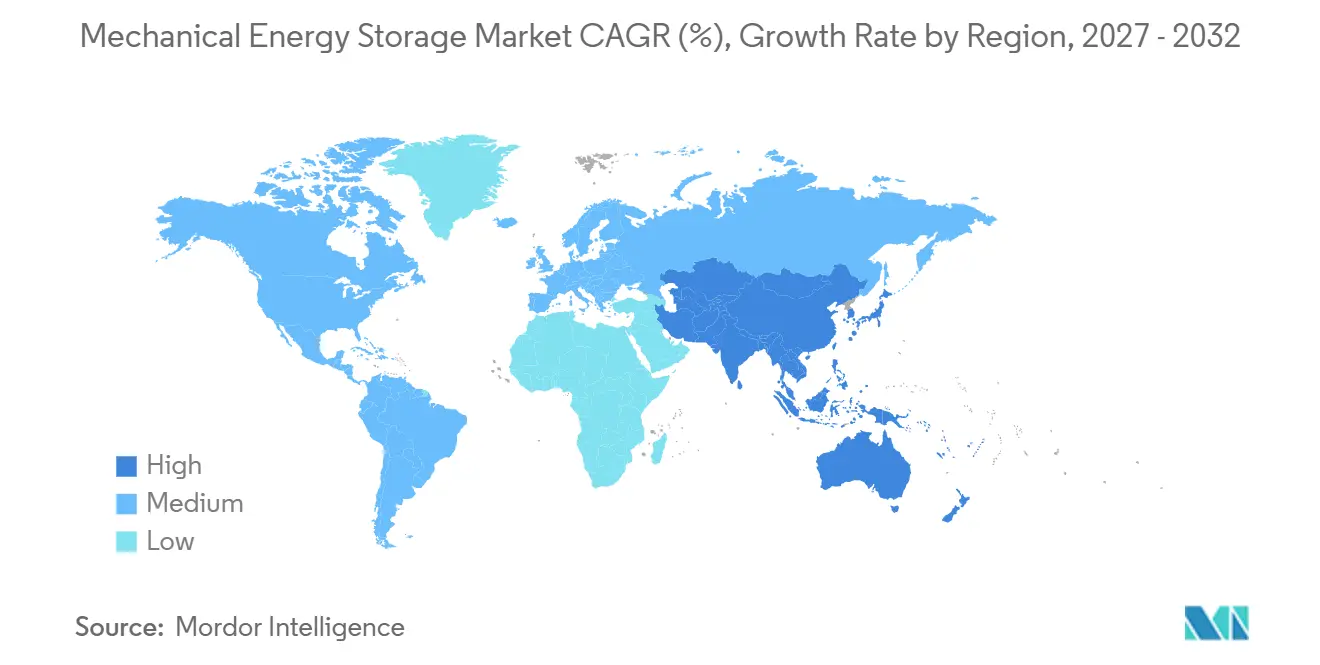
Asia-Pacífico representó el 49,2% de la participación del mercado de almacenamiento de energía mecánica en 2026 y se proyecta que crezca a una CAGR del 18,9% hasta 2032. Según la Asociación Internacional de Energía Hidroeléctrica, China puso en servicio 7,48 GW de almacenamiento por bombeo en 2025 y tenía 218 GW en construcción. India tiene como objetivo 100 GW de almacenamiento por bombeo para 2035-36, frente a casi 6 GW actuales. GE Vernova puso en servicio la primera unidad de velocidad variable de 250 MW en Tehri en junio de 2025. Toshiba Energy Systems ganó un pedido para un sistema de velocidad ajustable de 200 MW para la Unidad 3 de Kyogoku en Japón en julio de 2026. Vietnam, Indonesia y Australia contribuyen con demanda adicional en función de sus respectivos requisitos de integración de energías renovables.
América del Norte es el segundo mercado regional más grande, con la mayor oportunidad en proyectos avanzados de aire comprimido a escala de 500 MW. Las instalaciones de almacenamiento en los Estados Unidos alcanzaron 58 GWh en 2025, un 30% por encima de los niveles de 2024. Willow Rock en California, Quinte en Ontario y Copper Valley en Arizona representan proyectos avanzados en este rango de tamaño. Hydrostor firmó un acuerdo en febrero de 2026 con California Community Power para 50 MW provenientes de Willow Rock. El canal de proyectos de almacenamiento por bombeo de los Estados Unidos superó los 60 GW a finales de 2025. Los incentivos federales, los mandatos estatales de larga duración y la contratación de Ontario ofrecen diferentes vías hacia la certeza de ingresos, asignando diferentes responsabilidades a las empresas de servicios públicos, los desarrolladores y las autoridades públicas.
Europa se caracteriza por la rehabilitación del bombeo hidráulico, el desarrollo de aire líquido y la actividad temprana de almacenamiento por gravedad en antiguos emplazamientos industriales. El trabajo de Voith en Grimsel 4, Torrejón y Lotru-Ciunget refleja esta tendencia de rehabilitación. La instalación Carrington de Highview Power está planificada a 50 MW y 300 MWh, con la isla de estabilidad de red operando desde 2026 y el sistema completo previsto para 2027. América del Sur tiene un potencial a más largo plazo derivado de la base hidroeléctrica de Brasil y el curtailment eólico de Chile. En Oriente Medio y África, Energy Vault y Eskom acordaron en mayo de 2026 desarrollar un proyecto de almacenamiento por gravedad de 25 MW y 100 MWh en Sudáfrica. El acuerdo proporciona un marco que podría escalar hasta 4 GWh en toda el África Austral, estableciendo una referencia temprana para el almacenamiento mecánico avanzado fuera del bombeo hidráulico convencional.
Panorama Competitivo
El mercado de almacenamiento de energía mecánica tiene un nivel de equipos concentrado y un nivel de tecnologías emergentes más fragmentado. Voith, ANDRITZ, GE Vernova, Toshiba Energy Systems, Siemens Energy y Hitachi Energy son proveedores consolidados de equipos para bombeo hidráulico. Hydrostor, Highview Power, Energy Vault y Boding Energy compiten en aplicaciones de aire comprimido avanzado, aire líquido, gravedad y volante de inercia. La capacidad de turbinas de bomba de velocidad variable se está convirtiendo en un requisito técnico estándar para los grandes proyectos. ANDRITZ ganó un pedido de equipos para el proyecto Bhivpuri de 1.000 MW de Tata Power en marzo de 2026. Voith aseguró el paquete electromecánico para el proyecto Bhavali de 1.500 MW de JSW Energy en India. La puesta en servicio de Tehri por parte de GE Vernova demostró la aplicación de la tecnología de velocidad variable a escala.
Los controles digitales y la ciberseguridad se están convirtiendo en parte de la oferta competitiva para las actualizaciones de bombeo hidráulico. Los fabricantes chinos están persiguiendo menores costos de componentes de volantes de inercia mediante la producción local de sistemas de rodamientos de levitación magnética. Hydrostor cerró una ronda de capital de 230 millones de USD en agosto de 2026, con la participación de Baker Hughes, Goldman Sachs Alternatives, CPP Investments y Canada Growth Fund. Baker Hughes también realizó pedidos de hasta 1,4 GW de equipos de compresión y expansión. Este tipo de asociación de equipos puede reducir el riesgo de integración y fortalecer la confianza de los prestamistas. Los desarrolladores sin una planta de referencia comercial o un suministro de equipos comprometido enfrentan un camino más difícil hacia el cierre financiero.
Corre Energy y Storelectric siguen activos en el desarrollo de aire comprimido en Europa, aunque el cierre financiero para un primer proyecto comercial no había sido identificado en el material disponible. Esto deja una oportunidad para los desarrolladores que puedan entregar una planta bancable de 100 MW a 300 MW donde los pagos por capacidad respalden la operación de larga duración. Los proveedores de volantes de inercia también pueden diferenciarse a través de la velocidad de respuesta probada y el cumplimiento de los estándares de inercia del código de red. Estas dinámicas crean competencia en el mercado de almacenamiento de energía mecánica entre la capacidad consolidada de entrega de proyectos y las tecnologías que buscan sus primeras referencias comerciales escalables. Las normas de contratación y las relaciones de financiación pueden ser tan importantes como el rendimiento de los equipos en este contexto. Los proveedores que pueden ofrecer paquetes técnicos completos, registros de entrega probados y soporte contractual fiable tienen una ventaja cuando las decisiones de proyecto pasan del desarrollo a la financiación. El mercado de almacenamiento de energía mecánica está, por tanto, concentrado en equipos maduros de bombeo hidráulico, pero menos concentrado en los nuevos formatos de almacenamiento, donde los historiales de proyectos comerciales y las cadenas de suministro especializadas aún se están desarrollando. La competencia puede cambiar a medida que los nuevos desarrolladores alcancen el cierre financiero, completen la construcción y establezcan registros operativos que los clientes y los prestamistas puedan evaluar.
Líderes de la Industria de Almacenamiento de Energía Mecánica
-
Voith GmbH and Co. KGaA
-
Andritz AG
-
GE Vernova, Inc.
-
Siemens Energy AG
-
Toshiba Energy Systems and Solutions Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Almacenamiento de Energía Mecánica Empresas cubiertas en este informe
- ABB Ltd.
- Active Power, Inc.
- Amber Kinetics, Inc.
- Andritz AG
- Beacon Power LLC
- Calnetix Technologies
- Corre Energy B.V.
- Energy Vault Holdings, Inc.
- General Electric Company
- Gravitricity Ltd.
- Green Gravity
- Highview Power
- Hitachi Energy Ltd.
- Hydrostor Inc.
- Mitsubishi Heavy Industries, Ltd.
- Siemens Energy AG
- Storelectric Ltd.
- Stornetic GmbH
- Sulzer Ltd.
- Toshiba Energy Systems and Solutions Corporation
- Voith GmbH and Co. KGaA
- VYCON, Inc.
Desarrollos recientes de la industria en Mercado de Almacenamiento de Energía Mecánica
- Mayo de 2026: Energy Vault y Eskom firmaron un Acuerdo de Desarrollo Estratégico para desplegar un sistema de almacenamiento de energía por gravedad EVx 2.0 de 25 MW / 100 MWh en la Central Eléctrica de Hendrina en Sudáfrica. El acuerdo también establece un marco para desplegar hasta 4 GWh de almacenamiento basado en gravedad en toda la región de la Comunidad de Desarrollo de África Austral (SADC) para 2035.
- Abril de 2026: Voith recibió un contrato de Kraftwerke Oberhasli AG para suministrar dos turbinas de bomba de velocidad variable de 70 MW para el Proyecto de Almacenamiento por Bombeo Grimsel 4 en Suiza, lo que refleja la inversión continua de Europa en infraestructura de energía renovable flexible.
- Marzo de 2026: ANDRITZ aseguró un pedido de Tata Power para suministrar tres turbinas de bomba reversibles, motogeneradores y equipos electromecánicos para el Proyecto de Almacenamiento por Bombeo Bhivpuri de 1.000 MW en Maharashtra, India. El proyecto respalda el creciente canal de almacenamiento por bombeo de India y la integración de energías renovables.
- Enero de 2026: Hydrostor y Baker Hughes firmaron un acuerdo estratégico de tecnología y capital para avanzar en los proyectos de Almacenamiento de Energía por Aire Comprimido Avanzado (A-CAES) de Hydrostor. El acuerdo incluye pedidos de equipos de hasta 1,4 GW, que cubren equipos de compresión, expansión, motor y generador de Baker Hughes, para los proyectos insignia de Hydrostor en América del Norte y Australia.
Alcance del Informe Global del Mercado de Almacenamiento de Energía Mecánica
El almacenamiento de energía mecánica se refiere a las tecnologías que almacenan energía en forma mecánica y la liberan como electricidad cuando se necesita. Estos sistemas almacenan energía a través de mecanismos físicos como la elevación del agua, el aire comprimido, el movimiento rotacional, la gravedad o el aire licuado, y la convierten de nuevo en energía eléctrica durante la descarga. Las tecnologías de almacenamiento de energía mecánica incluyen el almacenamiento por bombeo hidráulico, el almacenamiento de energía por aire comprimido (CAES), el almacenamiento de energía por volante de inercia, el almacenamiento de energía por gravedad y el almacenamiento de energía por aire líquido (LAES). Se utilizan ampliamente para el equilibrio de la red, la integración de energías renovables, la gestión de la carga pico y las aplicaciones de almacenamiento de energía de larga duración debido a su fiabilidad, escalabilidad y larga vida operativa.
El mercado global de almacenamiento de energía mecánica está segmentado por tecnología en almacenamiento por bombeo hidráulico, almacenamiento de energía por aire comprimido (CAES), almacenamiento de energía por volante de inercia, almacenamiento de energía por gravedad, almacenamiento de energía por aire líquido (LAES) y otras tecnologías de almacenamiento de energía mecánica. Por capacidad, el mercado está segmentado en menos de 10 MW, 10-50 MW, 51-100 MW, 101-500 MW y más de 500 MW. Por usuario final, el mercado está segmentado en empresas de servicios públicos, desarrolladores de energía renovable, industrial y manufactura, comercial e institucional, transporte y movilidad, y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de almacenamiento de energía mecánica en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Almacenamiento por Bombeo Hidráulico |
| Almacenamiento de Energía por Aire Comprimido (CAES) |
| Almacenamiento de Energía por Volante de Inercia |
| Almacenamiento de Energía por Gravedad |
| Almacenamiento de Energía por Aire Líquido (LAES) |
| Otras Tecnologías de Almacenamiento de Energía Mecánica |
| Menos de 10 MW |
| 10–50 MW |
| 51–100 MW |
| 101–500 MW |
| Más de 500 MW |
| Empresas de Servicios Públicos |
| Desarrolladores de Energía Renovable |
| Industrial y Manufactura |
| Comercial e Institucional |
| Transporte y Movilidad |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tecnología | Almacenamiento por Bombeo Hidráulico | |
| Almacenamiento de Energía por Aire Comprimido (CAES) | ||
| Almacenamiento de Energía por Volante de Inercia | ||
| Almacenamiento de Energía por Gravedad | ||
| Almacenamiento de Energía por Aire Líquido (LAES) | ||
| Otras Tecnologías de Almacenamiento de Energía Mecánica | ||
| Por Capacidad | Menos de 10 MW | |
| 10–50 MW | ||
| 51–100 MW | ||
| 101–500 MW | ||
| Más de 500 MW | ||
| Por Usuario Final | Empresas de Servicios Públicos | |
| Desarrolladores de Energía Renovable | ||
| Industrial y Manufactura | ||
| Comercial e Institucional | ||
| Transporte y Movilidad | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de almacenamiento de energía mecánica para 2032?
Se proyecta que el mercado alcance los 60 mil millones de USD para 2032, creciendo a una CAGR del 18,54% desde 2027.
¿Qué tecnología tiene la mayor participación en el mercado de almacenamiento de energía mecánica?
El bombeo hidráulico representó una participación del 75,4% en 2026, respaldado por una base instalada global de más de 200 GW.
¿Qué tecnología de almacenamiento mecánico está creciendo más rápido?
Se proyecta que el almacenamiento de energía por volante de inercia se expanda a una CAGR del 19,3% hasta 2032.
¿Por qué las empresas de servicios públicos son los principales compradores de sistemas de almacenamiento mecánico?
Las empresas de servicios públicos representaron el 64,5% de la demanda de los usuarios finales en 2026, ya que los proyectos a gran escala requieren planificación a nivel de sistema e inversiones de capital significativas.
¿Qué región se está expandiendo más rápido en el mercado de almacenamiento de energía mecánica?
Asia-Pacífico representó el 49,2% de la participación en 2026 y se proyecta que crezca a una CAGR del 18,9% hasta 2032.
¿Cuáles son las principales restricciones para los grandes proyectos de almacenamiento mecánico?
Los altos costos iniciales, los largos procesos de obtención de permisos, las restricciones de emplazamiento y la competencia de las baterías en aplicaciones de menor duración siguen siendo las principales restricciones.