
機械的エネルギー貯蔵市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
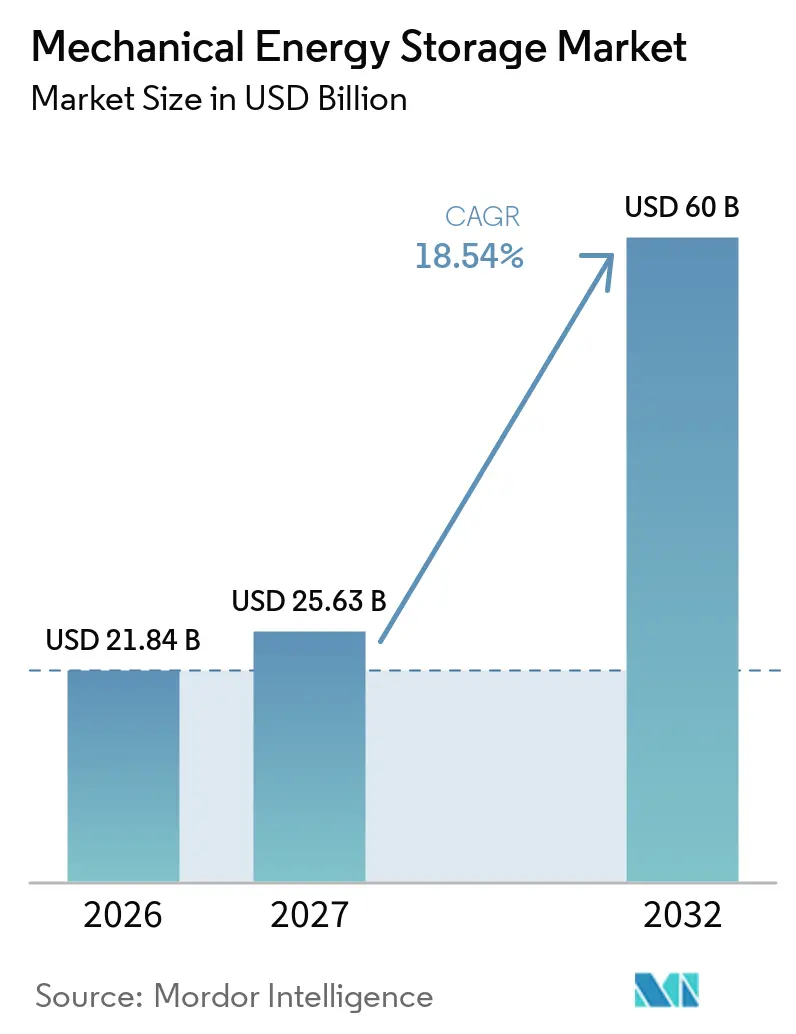
| 市場規模 (2027) | 25.63 十億米ドル |
| 市場規模 (2032) | 60 十億米ドル |
| 成長率 (2027 - 2032) | 18.54 % |
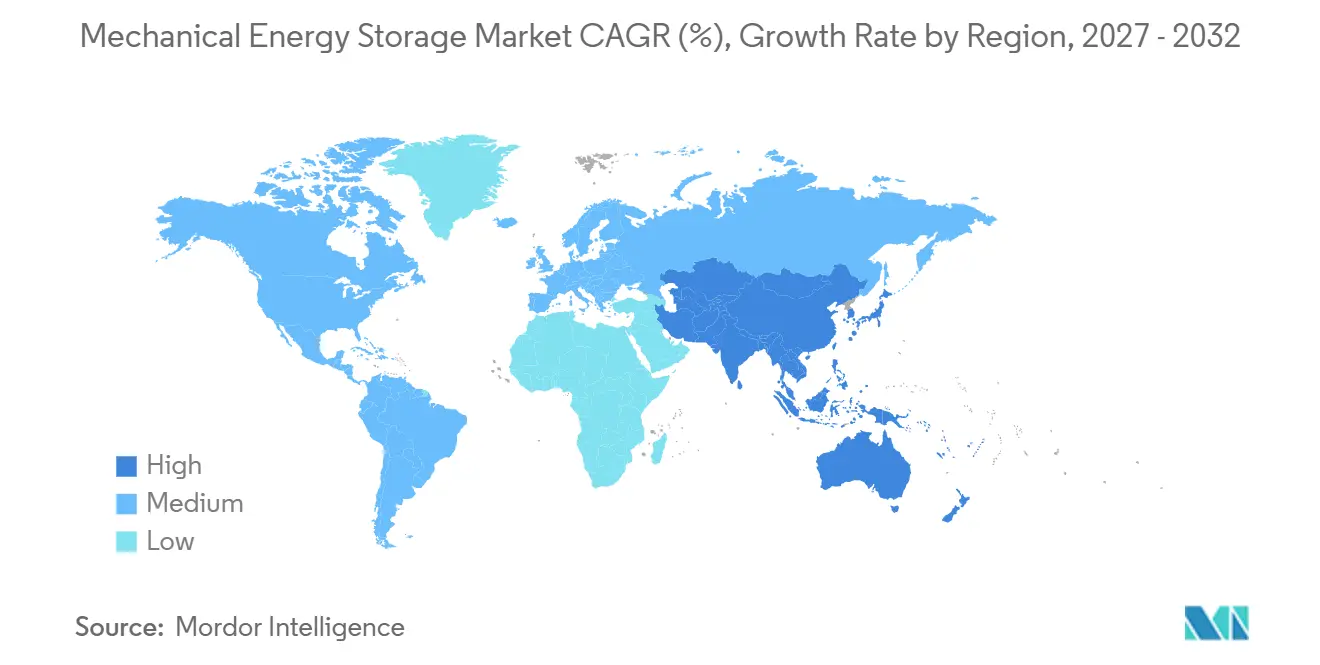
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
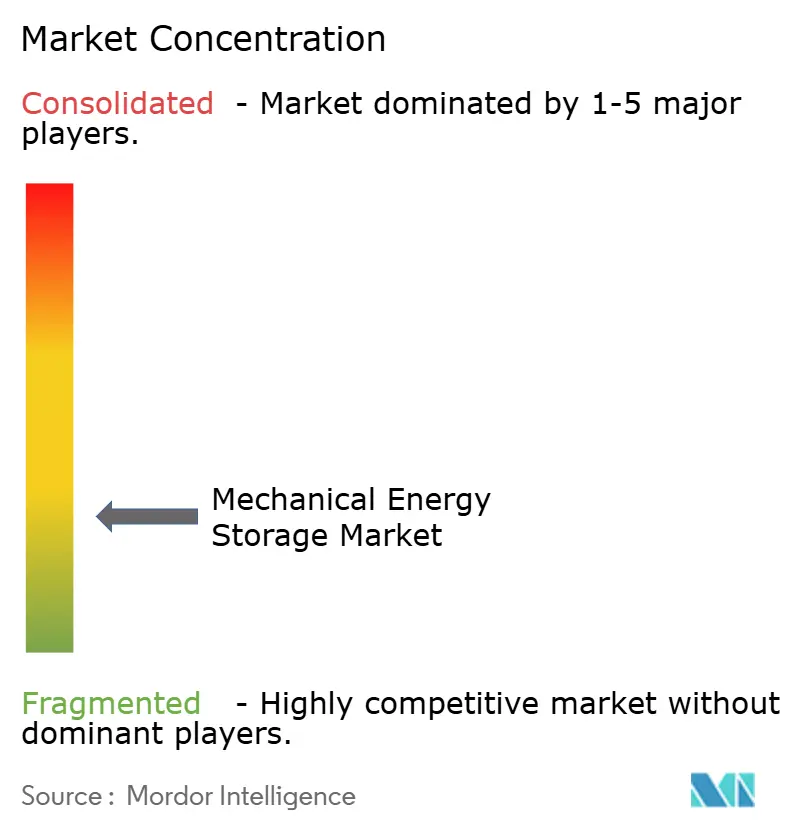
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる機械的エネルギー貯蔵市場分析
機械的エネルギー貯蔵市場規模は、2026年に21.84 ビリオン 米ドル、2027年に25.63 ビリオン 米ドルと予測され、2027年から2032年にかけて18.54%のCAGRで成長し、2032年までに60 ビリオン 米ドルに達する見込みです。市場は、生産時に常に吸収できるとは限らない再生可能エネルギー発電の恩恵を受けています。系統運用者は、迅速に応答し長時間稼働できる資産をより高く評価しており、これにより市場は大規模揚水発電という従来の役割を超えて拡大しています。揚水発電は大規模な確立技術として残る一方、圧縮空気、フライホイール、重力、液体空気システムはより特定のニーズに対応しています。各技術は、必要な系統サービスの持続時間、立地条件、長期契約支援の可否に基づいて評価されます。商業的機会は、特に建設開始前に予測可能な収益が必要なプロジェクトにとって、容量支払い、長期契約、放電持続時間を認める調達規則にますます依存しています。これにより、確立した設備サプライヤーが支援され、新興開発者が大型プロジェクトの資金調達への明確な道筋を得られ、実証済みの納入能力、信頼性の高い設備供給、信頼できる長期売電契約がより重視されるようになります。
主要レポートのポイント
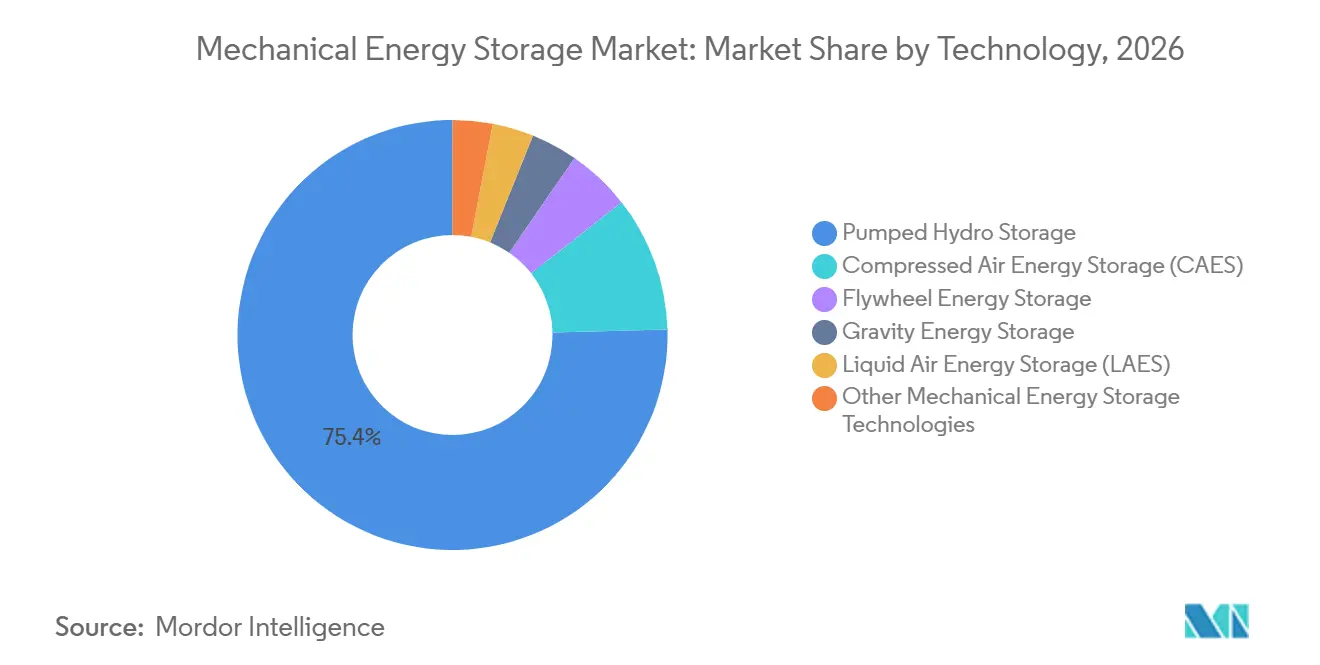
- 技術別では、揚水発電が2026年の機械的エネルギー貯蔵市場シェアの75.4%を占め、フライホイールエネルギー貯蔵は2032年にかけて19.3%のCAGRで成長すると予測されています。
- 容量別では、500 MW超のプロジェクトが2026年の機械的エネルギー貯蔵市場シェアの48.3%を占め、101~500 MWカテゴリーは2032年にかけて19.1%のCAGRで拡大すると予測されています。
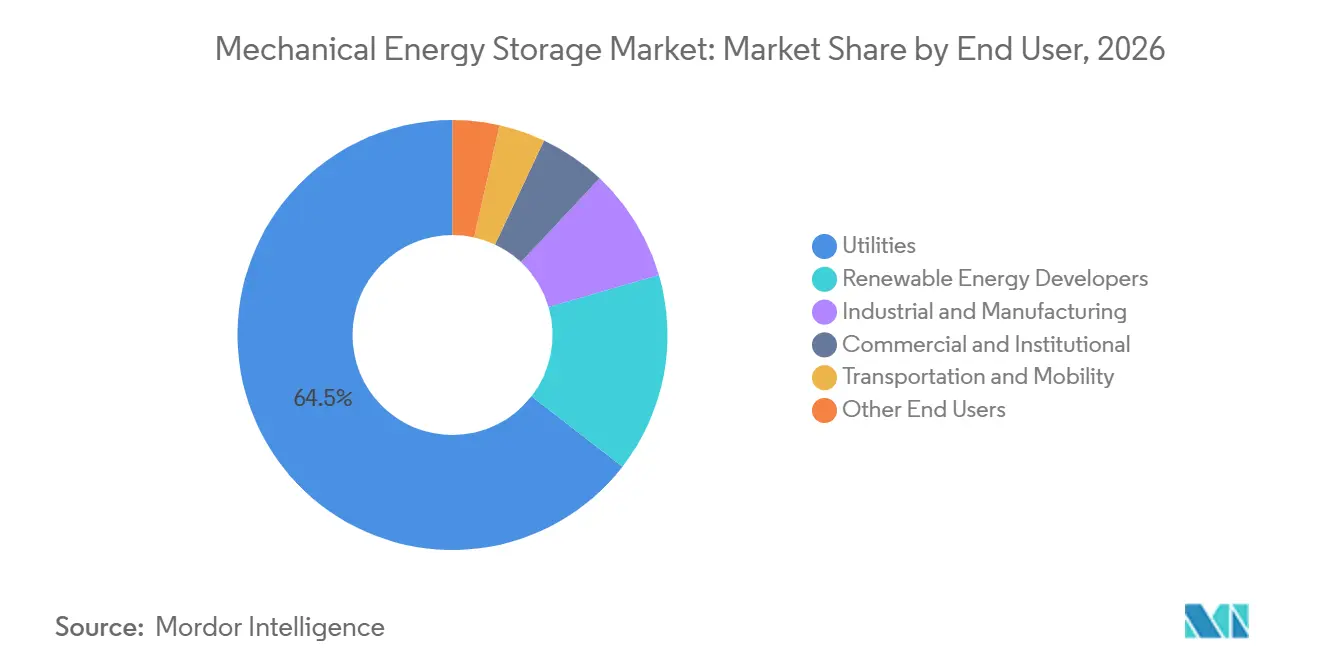
- エンドユーザー別では、電力会社が2026年の機械的エネルギー貯蔵市場シェアの64.5%を占め、再生可能エネルギー開発者は2032年にかけて19.9%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の機械的エネルギー貯蔵市場シェアの49.2%を占め、2032年にかけて18.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギーの出力抑制と系統柔軟性 | +5.2% | 世界全体、アジア太平洋および西欧に集中 | 短期(2年以内) |
| 長期蓄電調達 | +4.1% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 脱炭素化と容量市場支援 | +3.6% | 世界全体、欧州連合、英国、オーストラリアで早期の恩恵 | 中期(2~4年) |
| 水力発電の再整備と産業用地の再利用 | +2.3% | 欧州、日本、中央・南アジア、南米への波及あり | 長期(4年以上) |
| 安定したクリーン電力に対する企業需要 | +1.9% | 北米、欧州、オーストラリア | 中期(2~4年) |
| 鉱山・採石場・地下資産の再利用 | +1% | アジア太平洋が中核、欧州および南米への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーの出力抑制と系統柔軟性要件
再生可能エネルギーの出力抑制は、系統柔軟性を計画上の課題から直接的な運用コストへと転換しています。このパターンは、特に毎日同じ時間帯に繰り返し供給過剰が生じるネットワークにおいて、余剰の太陽光・風力出力を吸収するための機械的エネルギー貯蔵の必要性を強化しています。Nature Communicationsの研究によると、ゼロカーボンの北米西部系統において20 TWhの長期蓄電を導入することで、出力抑制を92%削減できることが示されています。[1] より頻繁なサイクル運転は、電力価格が低い時に電力を購入し、逼迫した時間帯に売電する資産の収益可視性を向上させる可能性があります。価値提案は、出力抑制、価格変動、系統バランシングニーズが同時に発生する場所で最も強くなります。この連携により、蓄電に関する意思決定は、長期インフラ計画としてのみ扱うのではなく、日常的な系統運用により近いものとなります。
系統近代化、長期蓄電調達、および容量支援
長期蓄電は、一般的な政策声明ではなく、調達・容量メカニズムを通じてますます対処されるようになっており、これにより機械的エネルギー貯蔵市場の見通しが改善されています。インドの揚水発電ガイドラインには、州間送電料金の免除とオフストリームプロジェクトの環境審査免除が含まれていました。[2] 米国の投資税額控除も独立型機械的蓄電に適用され、バッテリーシステムと比較した従来の取り扱いの格差が縮小されました。これらの枠組みは、多くの時間にわたって容量を供給することに価値が依存するプロジェクトの商業的根拠を改善します。また、開発者がリソースに付与される価値に放電持続時間がどのように影響するかを示せるため、プロジェクト比較がより一貫したものになります。これは、建設プロファイルは異なるが同様の長期蓄電ニーズに対応する技術にとって重要です。
脱炭素化目標、資産の再整備、および立地の再利用
脱炭素化目標は、スポット電力価格だけでは支えられない需要を生み出しています。老朽化した水力発電所も、全く新しいサイトを開発することなく柔軟な容量を追加するための実践的な手段を提供しています。Voithのグリムゼル4号機の受注は可変速70 MWポンプタービン2台をカバーし、スペインおよびルーマニアでの作業は継続的なリハビリテーション投資を反映しています。鉱山、採石場、地下構造物の再利用は、従来の揚水発電の許可取得が困難な場所での重力・圧縮空気システムの立地選択肢を広げる可能性があります。これらのアプローチは、エンジニアリング、水、地質、地域社会の要件がサイトの進展可否を依然として決定するため、より長期的な機会にとどまっています。
安定した24時間365日のクリーン電力に対する企業需要
大口電力ユーザーは、より安定した出力を提供するクリーン電力契約を求めています。Google、Meta、Amazon、Microsoftは2025年に締結された企業向けクリーン電力契約の49%を占めました。Googleはまた、2026年9月にFervo Energyと強化地熱出力に関する396 MWの電力購入契約を締結しました。Teslaはアリゾナ州のProject Sterlingの年間出力1 TWhの90%をカバーする長期契約を締結し、360 MWの4時間バッテリー蓄電によって支援されています。[3] 機械的エネルギー貯蔵市場は、安定供給契約が8~20時間のディスパッチ可能なエネルギーを必要とする長期間のギャップに対応できます。この期間は、主に短いピーク時間向けに設計されたシステムでは対応が難しいものです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本要件と長い回収期間 | -2.4% | 世界全体、新興市場で最も深刻 | 長期(4年以上) |
| 長期にわたる許認可・建設スケジュール | -1.8% | 世界全体、北米および欧州で最も深刻 | 中期(2~4年) |
| 立地・地質・水資源の制約 | -1.5% | 世界全体、大規模揚水発電拡大を構造的に制限 | 長期(4年以上) |
| 短期用途におけるバッテリーコストの低下 | -2.1% | 世界全体、8時間未満の用途に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
資本・許認可・立地の制約
資本要件は、大型機械的蓄電資産にとって主要な商業的制約であり続け、機械的エネルギー貯蔵市場を規定する要因となっています。大型揚水発電所は、初期投資に1.5 ビリオン 米ドルから3 ビリオン 米ドルを要し、開発から収益化まで8~15年かかる場合があります。Hydrostorの500 MW・4,000 MWhウィローロックプロジェクトは、財務クローズに近づく前に775 ミリオン 米ドルの25年売電契約と条件付き1.76 ビリオン 米ドルのローン保証が必要でした。これらの要件は、確立した機関投資家との関係、長期開発パイプライン、建設開始前に売電・エンジニアリング・設備・資金調達のコミットメントを取りまとめる能力を持つ開発者に有利です。許認可、環境審査、地質条件、水の利用可能性がさらに適切なプロジェクト数を制限しています。収益フロアメカニズムは資金調達リスクを軽減できますが、200 MW超の資産の技術的・建設的リスクを排除するものではありません。プロジェクトスポンサーは、土木工事、設備統合、運用上の前提条件が貸し手に提示したスケジュール通りに実現できることを依然として実証しなければなりません。これにより、各地域の電力系統における開発、建設、試運転、および運転開始後の最初の数年間を通じて、プロジェクト選定において資金調達規律が中心的な役割を果たし続けます。
バッテリーコストの低下と短期用途における代替
リン酸鉄リチウムバッテリーは、4時間未満の多くの用途で機械的技術に取って代わりつつあり、代替の境界は8時間に向かって移動しています。2025年の世界の蓄電設備導入量は92 GWおよび247 GWhに達し、2024年比23%増となり、バッテリーシステムが新規容量の大部分を占めました。これは、長期バランシングおよび送電投資繰り延べにおける揚水発電と先進圧縮空気の役割を排除するものではありません。持続時間ベースの容量要件は、短期バッテリーシステムと長期資産の区別を強化します。フライホイールサプライヤーは、10,000サイクル以上のサイクル寿命を持つバッテリーが一部の周波数調整要件に対応できるため、より直接的な課題に直面しています。フライホイールは、サブ秒応答、非常に高いサイクル運転、または化学的火災リスクが決定的な要因となる場合に、より明確な役割を保持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
揚水発電が大規模を支え、フライホイールが進歩揚水発電は2026年の機械的エネルギー貯蔵市場シェアの75.4%を占め、フライホイールエネルギー貯蔵は2032年にかけて19.3%のCAGRで成長すると予測されています。揚水発電がこの地位を維持したのは、2025年に世界の設備容量が200 GWを超えたためです。この大規模な設備基盤は、最新の制御システム、可変速機能、更新されたポンプタービン設備を必要とする発電所全体にわたる確立したサービス、アップグレード、設備市場を支えています。フライホイールシステムは、繰り返しの短時間放電を必要とする高サイクル・高速応答の系統サービスに対応しています。如山100 MWオールフライホイール周波数調整ステーションが2025年7月に系統連系し、より大規模なスタドアロン用途の参照事例を生み出しました。機械的エネルギー貯蔵市場におけるフライホイールは、急速な慣性応答と系統擾乱時の信頼性の高いパフォーマンスを必要とするシステムにおける期待される役割によって支えられています。
フライホイールシステムは、磁気浮上高速設計を使用し、85%~95%の放電効率と200,000サイクル以上のサイクル寿命を持ちます。先進圧縮空気プロジェクトは200 MW~500 MWの範囲に向かって進んでいます。重力・液体空気システムの商業的参照事例は少ないものの、Energy Vault Holdings, Inc.とHighview Powerはそれらの参照事例を提供することを目的としたプロジェクトを開発しています。浮力ベースの蓄電は探索的段階にあり、予測期間内に確認された商業展開はありません。揚水発電は、新しい形式がより速く拡大するにつれてシェアの一部を失う可能性がありますが、2025年に世界で243 GWの揚水発電が建設中であったため、絶対的な収益貢献は依然として増加する可能性があります。

容量別:
大型プロジェクトが主導し、中規模システムが急成長500 MW超のプロジェクトが2026年の機械的エネルギー貯蔵市場シェアの48.3%を占めました。これは、個々の発電所が1,000 MWを超える日本、米国、中国、西欧における従来の揚水発電設備を反映しています。101~500 MWの範囲は2031年にかけて19.1%のCAGRで成長すると予測されています。先進圧縮空気プロジェクトは、系統接続と専用空洞条件に適しているため、この範囲内で設計されることが多いです。Hydrostorはまた、長期蓄電調達のためにオンタリオ州で提案する500 MWクインテプロジェクトを発表しました。
10 MW未満および10~50 MWのプロジェクトは、産業用、マイクログリッド、高サイクルフライホイールのニーズに対応しています。これらの用途は、離島系統、軍事施設、および無停電の電力品質サポートを必要とするサイトに関連しています。51~100 MWの範囲は産業需要と送電規模の開発の間に位置し、系統拡張が段階的に行われることが多いラテンアメリカおよびASEANで関連性があります。50 MW超のプロジェクトは、アジア太平洋の一部で追加の環境要件に直面する可能性があり、容量選択を商業的かつ許認可上の決定にしています。開発者は、提案する設計を系統ニーズ、土地条件、および適用される審査プロセスに合わせる必要があります。機械的エネルギー貯蔵市場は、開発者が名目出力のみに基づいてプロジェクト規模を選択するのではなく、容量を系統サービスと現実的な承認経路に合わせる場合に恩恵を受けます。この整合性により、技術的に有効なプロジェクトが適切な顧客、系統接続、または許認可経路を欠くリスクが軽減され、商業運転実績が限られた技術のより規律ある開発パイプラインが支援されます。
エンドユーザー別:
電力会社が主導し、再生可能エネルギー開発者が拡大電力会社は2026年の機械的エネルギー貯蔵市場シェアの64.5%を占めました。その地位は、主要プロジェクトの資本要件と規制された電力系統における系統運用者としての役割を反映しています。再生可能エネルギー開発者は、蓄電が風力・太陽光プロジェクトとますます連携するにつれて、2032年にかけて19.9%のCAGRで成長すると予測されています。GE Vernovaは、インドのMegha Engineering and Infrastructures Limitedの1.35 GWアッパーシレルプロジェクト向けに150 MW定格の揚水発電ユニット9台の受注を受けました。[4] この受注は、インフラ開発者がかつて電力会社とより密接に関連していたプロジェクトを追求できることを示しています。長期電力購入契約により、この幅広い参加がより実現可能になっています。
産業ユーザーは、半導体、製薬、データセンター施設における電力品質管理のために機械的蓄電を必要としています。フライホイールは、頻繁なサイクル運転と高速応答が長時間放電よりも高い価値を持つ場合に関連しています。商業・機関ユーザーはキャンパスマイクログリッドに集中しています。輸送需要には、鉄道ネットワークの回生制動回収と港湾のバッファ蓄電が含まれます。これらの用途はユーティリティ規模の蓄電より小規模ですが技術的に実証されており、機械的エネルギー貯蔵市場を大型系統プロジェクト以外に多様化させます。その実用的な価値は、停電コスト、地域電力供給の品質、および設備の運用要件に関連しています。採用は、ユーザーが特に停電が運用損失をもたらすか厳格なパフォーマンス要件が適用される場合に、初期設備コストよりも信頼性、サイクル寿命、安全性を優先するかどうかにかかっています。
地域分析
アジア太平洋は2026年の機械的エネルギー貯蔵市場シェアの49.2%を占め、2032年にかけて18.9%のCAGRで成長すると予測されています。国際水力発電協会によると、中国は2025年に7.48 GWの揚水発電を稼働させ、218 GWが建設中でした。インドは現在の約6 GWから2035~36年までに100 GWの揚水発電を目標としています。GE Vernovaは2025年6月にテヒリで最初の250 MW可変速ユニットを試運転しました。東芝エネルギーシステムズは2026年7月に日本の京極3号機向けに200 MW可変速システムの受注を獲得しました。ベトナム、インドネシア、オーストラリアはそれぞれの再生可能エネルギー統合要件に基づいて追加需要をもたらしています。
北米は第2位の地域市場であり、500 MW規模の先進圧縮空気プロジェクトで最も強い機会があります。米国の蓄電設備導入量は2025年に58 GWhに達し、2024年比30%増となりました。カリフォルニア州のウィロロック、オンタリオ州のクインテ、アリゾナ州のコッパーバレーはこの規模の先進プロジェクトを代表しています。Hydrostorは2026年2月にカリフォルニア・コミュニティ・パワーとウィローロックからの50 MWに関する契約を締結しました。米国の揚水発電パイプラインは2025年末に60 GWを超えました。連邦インセンティブ、州の長期蓄電義務、オンタリオ州の調達は収益確実性への異なる経路を提供し、それぞれ電力会社、開発者、公的機関に異なる責任を割り当てています。
欧州は揚水発電のリハビリテーション、液体空気開発、および旧産業サイトでの初期重力蓄電活動を特徴としています。Voithのグリムゼル4号機、トレホン、ロトル・チウンジェットでの作業はこのリハビリテーションのトレンドを反映しています。Highview Powerのカリントン施設は50 MWおよび300 MWhで計画されており、系統安定性アイランドは2026年から稼働し、完全なシステムは2027年に予定されています。南米はブラジルの水力発電基盤とチリの風力出力抑制から長期的な可能性があります。中東・アフリカでは、Energy VaultとEskomが2026年5月に南アフリカで25 MW・100 MWhの重力蓄電プロジェクトを開発することに合意しました。この合意は、2035年までに南部アフリカ開発共同体(SADC)全体で4 GWhまで拡大できる枠組みを提供し、従来の揚水発電以外での先進機械的蓄電の初期参照事例を確立しています。
競合環境
機械的エネルギー貯蔵市場は、集中した設備層とより分散した新興技術層を持っています。Voith、ANDRITZ、GE Vernova、東芝エネルギーシステムズ、Siemens Energy、Hitachi Energyは揚水発電設備の確立したサプライヤーです。Hydrostor、Highview Power、Energy Vault、Boding Energyは先進圧縮空気、液体空気、重力、フライホイール用途で競合しています。可変速ポンプタービン機能は主要プロジェクトの標準的な技術要件になりつつあります。ANDRITZは2026年3月にタタ・パワーの1,000 MWビブプリプロジェクトの設備受注を獲得しました。VoithはインドのJSWエナジーの1,500 MWババリプロジェクトの電気機械パッケージを受注しました。GE Vernovaのテヒリ試運転は可変速技術の大規模適用を実証しました。
デジタル制御とサイバーセキュリティは揚水発電アップグレードの競争力ある提供の一部になりつつあります。中国メーカーは磁気浮上軸受システムの現地生産を通じてフライホイール部品コストの低減を追求しています。Hydrostorは2026年8月にBaker Hughes、Goldman Sachs Alternatives、CPP Investments、カナダ成長基金の参加を得て2億3,000万米ドルのエクイティラウンドをクローズしました。Baker Hughesはまた最大1.4 GWの圧縮・膨張設備の発注を行いました。このような設備パートナーシップは統合リスクを軽減し、貸し手の信頼を強化できます。商業参照プラントまたはコミット済み設備供給を持たない開発者は、財務クローズへのより困難な道筋に直面します。
Corre Energy B.V.とStorelectric Ltd.は欧州の圧縮空気開発において引き続き活動していますが、最初の商業プロジェクトの財務クローズは入手可能な資料では確されていませんでした。これにより、容量支払いが長期運転を支援する場所で銀行融資可能な100 MW~300 MWプラントを実現できる開発者に機会が残されています。フライホイールプロバイダーも、実証済みの応答速度と系統コード慣性基準への準拠を通じて差別化できます。これらのダイナミクスは、確立したプロジェクト納入能力と最初の拡張可能な商業参照事例を求める技術との間で機械的エネルギー貯蔵市場における競争を生み出しています。調達規則と資金調達関係は、この文脈では設備性能と同様に重要になり得ます。完全な技術パッケージ、実証済みの納入実績、信頼性の高い契約サポートを提供できるサプライヤーは、プロジェクトの意思決定が開発から資金調達に移行する際に優位性を持ちます。機械的エネルギー貯蔵市場は、したがって成熟した揚水発電設備では集中していますが、商業プロジェクトの実績と専門的なサプライチェーンがまだ発展途上にある新しい蓄電形式では集中度が低くなっています。新興開発者が財務クローズを達成し、建設を完了し、顧客と貸し手が評価できる運転実績を確立するにつれて、競争は変化する可能性があります。
機械的エネルギー貯蔵業界のリーダー企業
-
Voith GmbH and Co. KGaA
-
Andritz AG
-
GE Vernova, Inc.
-
Siemens Energy AG
-
Toshiba Energy Systems and Solutions Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
機械的エネルギー貯蔵市場 このレポートでカバーされる企業
- ABB Ltd.
- Active Power, Inc.
- Amber Kinetics, Inc.
- Andritz AG
- Beacon Power LLC
- Calnetix Technologies
- Corre Energy B.V.
- Energy Vault Holdings, Inc.
- General Electric Company
- Gravitricity Ltd.
- Green Gravity
- Highview Power
- Hitachi Energy Ltd.
- Hydrostor Inc.
- Mitsubishi Heavy Industries, Ltd.
- Siemens Energy AG
- Storelectric Ltd.
- Stornetic GmbH
- Sulzer Ltd.
- Toshiba Energy Systems and Solutions Corporation
- Voith GmbH and Co. KGaA
- VYCON, Inc.
最近の産業開発事情 機械的エネルギー貯蔵市場
- 2026年5月:Energy VaultとEskomは、南アフリカのヘンドリナ発電所に25 MW / 100 MWhのEVx 2.0重力エネルギー貯蔵システムを展開するための戦略的開発協定を締結しました。この協定はまた、2035年までに南部アフリカ開発共同体(SADC)地域全体で最大4 GWhの重力ベース蓄電を展開するための枠組みを確立しています。
- 2026年4月:Voithはスイスのグリムゼル4号揚水発電プロジェク向けに70 MW可変速ポンプタービン2台を供給するKraftwerke Oberhasli AGからの契約を受注し、欧州の柔軟な再生可能エネルギーインフラへの継続的な投資を反映しています。
- 2026年3月:ANDRITZはインドのマハラシュトラ州における1,000 MWビブプリ揚水発電プロジェクト向けに可逆式ポンプタービン3台、電動発電機、電気機械設備を供給するタタ・パワーからの受注を獲得しました。このプロジェクトはインドの拡大する揚水発電パイプラインと再生可能エネルギー統合を支援します。
- 2026年1月:HydrostorとBaker Hughesは、HydrostorのA-CAES(先進圧縮空気エネルギー貯蔵)プロジェクトを推進するための戦略的技術・エクイティ協定を締結しました。この協定には、北米とオーストラリアのHydrostorの主力プロジェクト向けにBaker Hughesからの圧縮、膨張、モーター、発電機設備をカバーする最大1.4 GWの設備発注が含まれています。
世界の機械的エネルギー貯蔵市場レポートの調査範囲
機械的エネルギー貯蔵とは、エネルギーを機械的な形で蓄え、必要に応じて電力として放出する技術を指します。これらのシステムは、水の位置エネルギー、圧縮空気、回転運動、重力、液化空気などの物理的メカニズムを通じてエネルギーを蓄え、放電時に電力に変換します。機械的エネルギー貯蔵技術には、揚水発電、圧縮空気エネルギー貯蔵(CAES)、フライホイールエネルギー貯蔵、重力エネルギー貯蔵、液体空気エネルギー貯蔵(LAES)が含まれます。これらは、信頼性、拡張性、長い運用寿命により、系統バランシング、再生可能エネルギー統合、ピーク負荷管理、長期エネルギー貯蔵用途に広く使用されています。
世界の機械的エネルギー貯蔵市場は、技術別に揚水発電、圧縮空気エネルギー貯蔵(CAES)、フライホイールエネルギー貯蔵、重力エネルギー貯蔵、液体空気エネルギー貯蔵(LAES)、その他の機械的エネルギー貯蔵技術に区分されています。容量別では、10 MW未満、10~50 MW、51~100 MW、101~500 MW、500 MW超に区分されています。エンドユーザー別では、電力会社、再生可能エネルギー開発者、産業・製造、商業・機関、輸送・モビリティ、その他のエンドユーザーに区分されています。レポートはまた、主要地域の26カ国における世界の機械的エネルギー貯蔵市場の市場規模と予測もカバーしています。各セグメントの市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 揚水発電 |
| 圧縮空気エネルギー貯蔵(CAES) |
| フライホイールエネルギー貯蔵 |
| 重力エネルギー貯蔵 |
| 液体空気エネルギー貯蔵(LAES) |
| その他の機械的エネルギー貯蔵技術 |
| 10 MW未満 |
| 10~50 MW |
| 51~100 MW |
| 101~500 MW |
| 500 MW超 |
| 電力会社 |
| 再生可能エネルギー開発者 |
| 産業・製造 |
| 商業・機関 |
| 輸送・モビリティ |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 技術別 | 揚水発電 | |
| 圧縮空気エネルギー貯蔵(CAES) | ||
| フライホイールエネルギー貯蔵 | ||
| 重力エネルギー貯蔵 | ||
| 液体空気エネルギー貯蔵(LAES) | ||
| その他の機械的エネルギー貯蔵技術 | ||
| 容量別 | 10 MW未満 | |
| 10~50 MW | ||
| 51~100 MW | ||
| 101~500 MW | ||
| 500 MW超 | ||
| エンドユーザー別 | 電力会社 | |
| 再生可能エネルギー開発者 | ||
| 産業・製造 | ||
| 商業・機関 | ||
| 輸送・モビリティ | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの機械的エネルギー貯蔵市場の予測値は?
市場は2027年から18.54%のCAGRで成長し、2032年までに60 ビリオン 米ドルに達すると予測されています。
機械的エネルギー貯蔵市場で最大のシェアを持つ技術は何ですか?
揚水発電は2026年に75.4%のシェアを占め、世界の設備容量200 GW超に支えられています。
最も急速に成長している機械的蓄電技術は何ですか?
フライホイールエネルギー貯蔵は2032年にかけて19.3%のCAGRで拡大すると予測されています。
電力会社が機械的蓄電システムの主要な購入者である理由は何ですか?
電力会社は2026年のエンドユーザー需要の64.5%のシェアを占めており、大規模プロジェクトにはシステムレベルの計画と多大な資本投資が必要です。
機械的エネルギー貯蔵市場で最も急速に拡大している地域はどこですか?
アジア太平洋は2026年に49.2%のシェアを占め、2032年にかけて18.9%のCAGRで成長すると予測されています。
大型機械的蓄電プロジェクトの主な制約は何ですか?
高い初期コスト、長い許認可プロセス、立地の制約、および短期用途におけるバッテリーとの競争が主な制約として残っています。