
Tamanho e Participação do Mercado de K-12 EdTech
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
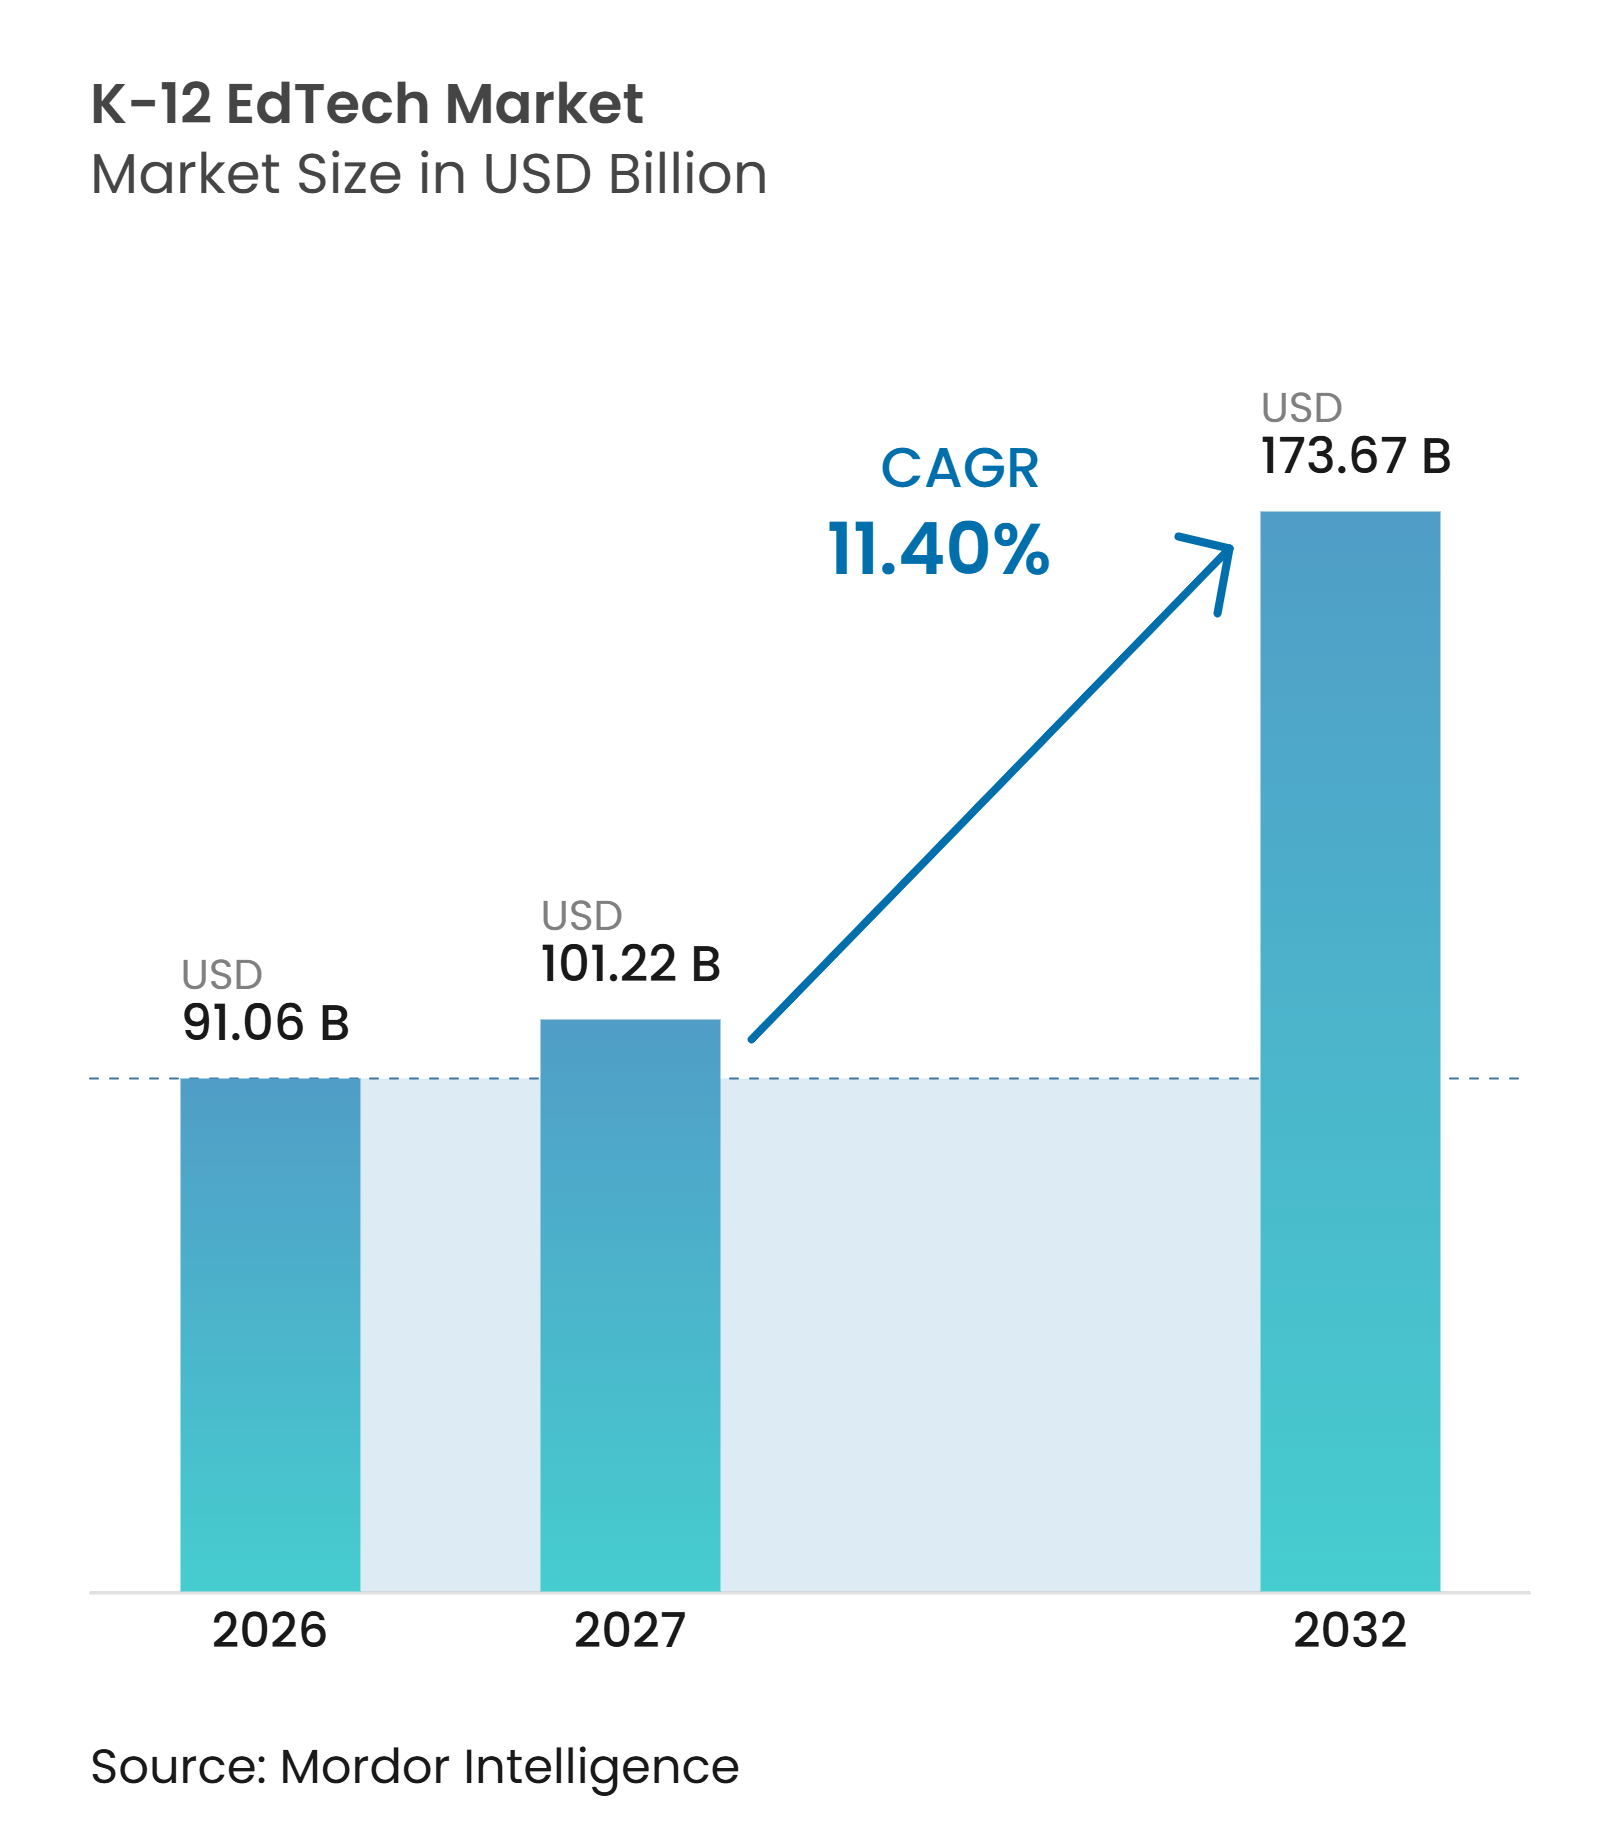
| Tamanho do Mercado (2027) | 101.22 Bilhões de dólares |
| Tamanho do Mercado (2032) | 173.67 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.40 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de K-12 EdTech por Mordor Intelligence
O tamanho do mercado global de K-12 EdTech foi avaliado em 91,06 bilhões de USD em 2026 e estima-se que cresça de 101,22 bilhões de USD em 2027 para atingir 173,67 bilhões de USD até 2032, a um CAGR de 11,40% durante o período de previsão (2027-2032). O mercado global de K-12 EdTech está migrando de ferramentas isoladas de sala de aula para tecnologias que apoiam currículo, avaliação, administração escolar e fluxos de trabalho docente. Os programas governamentais de distribuição de dispositivos e o financiamento de conectividade escolar continuam sendo importantes porque criam as condições básicas para um uso mais amplo dos serviços de aprendizagem digital. As plataformas baseadas em nuvem e as ferramentas de inteligência artificial estão se tornando cada vez mais centrais para as políticas de educação pública nas 37 jurisdições abrangidas pela pesquisa da OCDE[1]. A oportunidade é desigual entre as regiões, pois os sistemas escolares estabelecidos estão redirecionando gastos para software e aprendizagem personalizada, enquanto muitos sistemas de menor renda ainda precisam de dispositivos e conectividade confiável. A privacidade de dados, a cibersegurança, a capacitação docente e os longos processos de aquisição pública continuam a limitar a velocidade de crescimento do mercado global de K-12 EdTech.
Principais Conclusões do Relatório
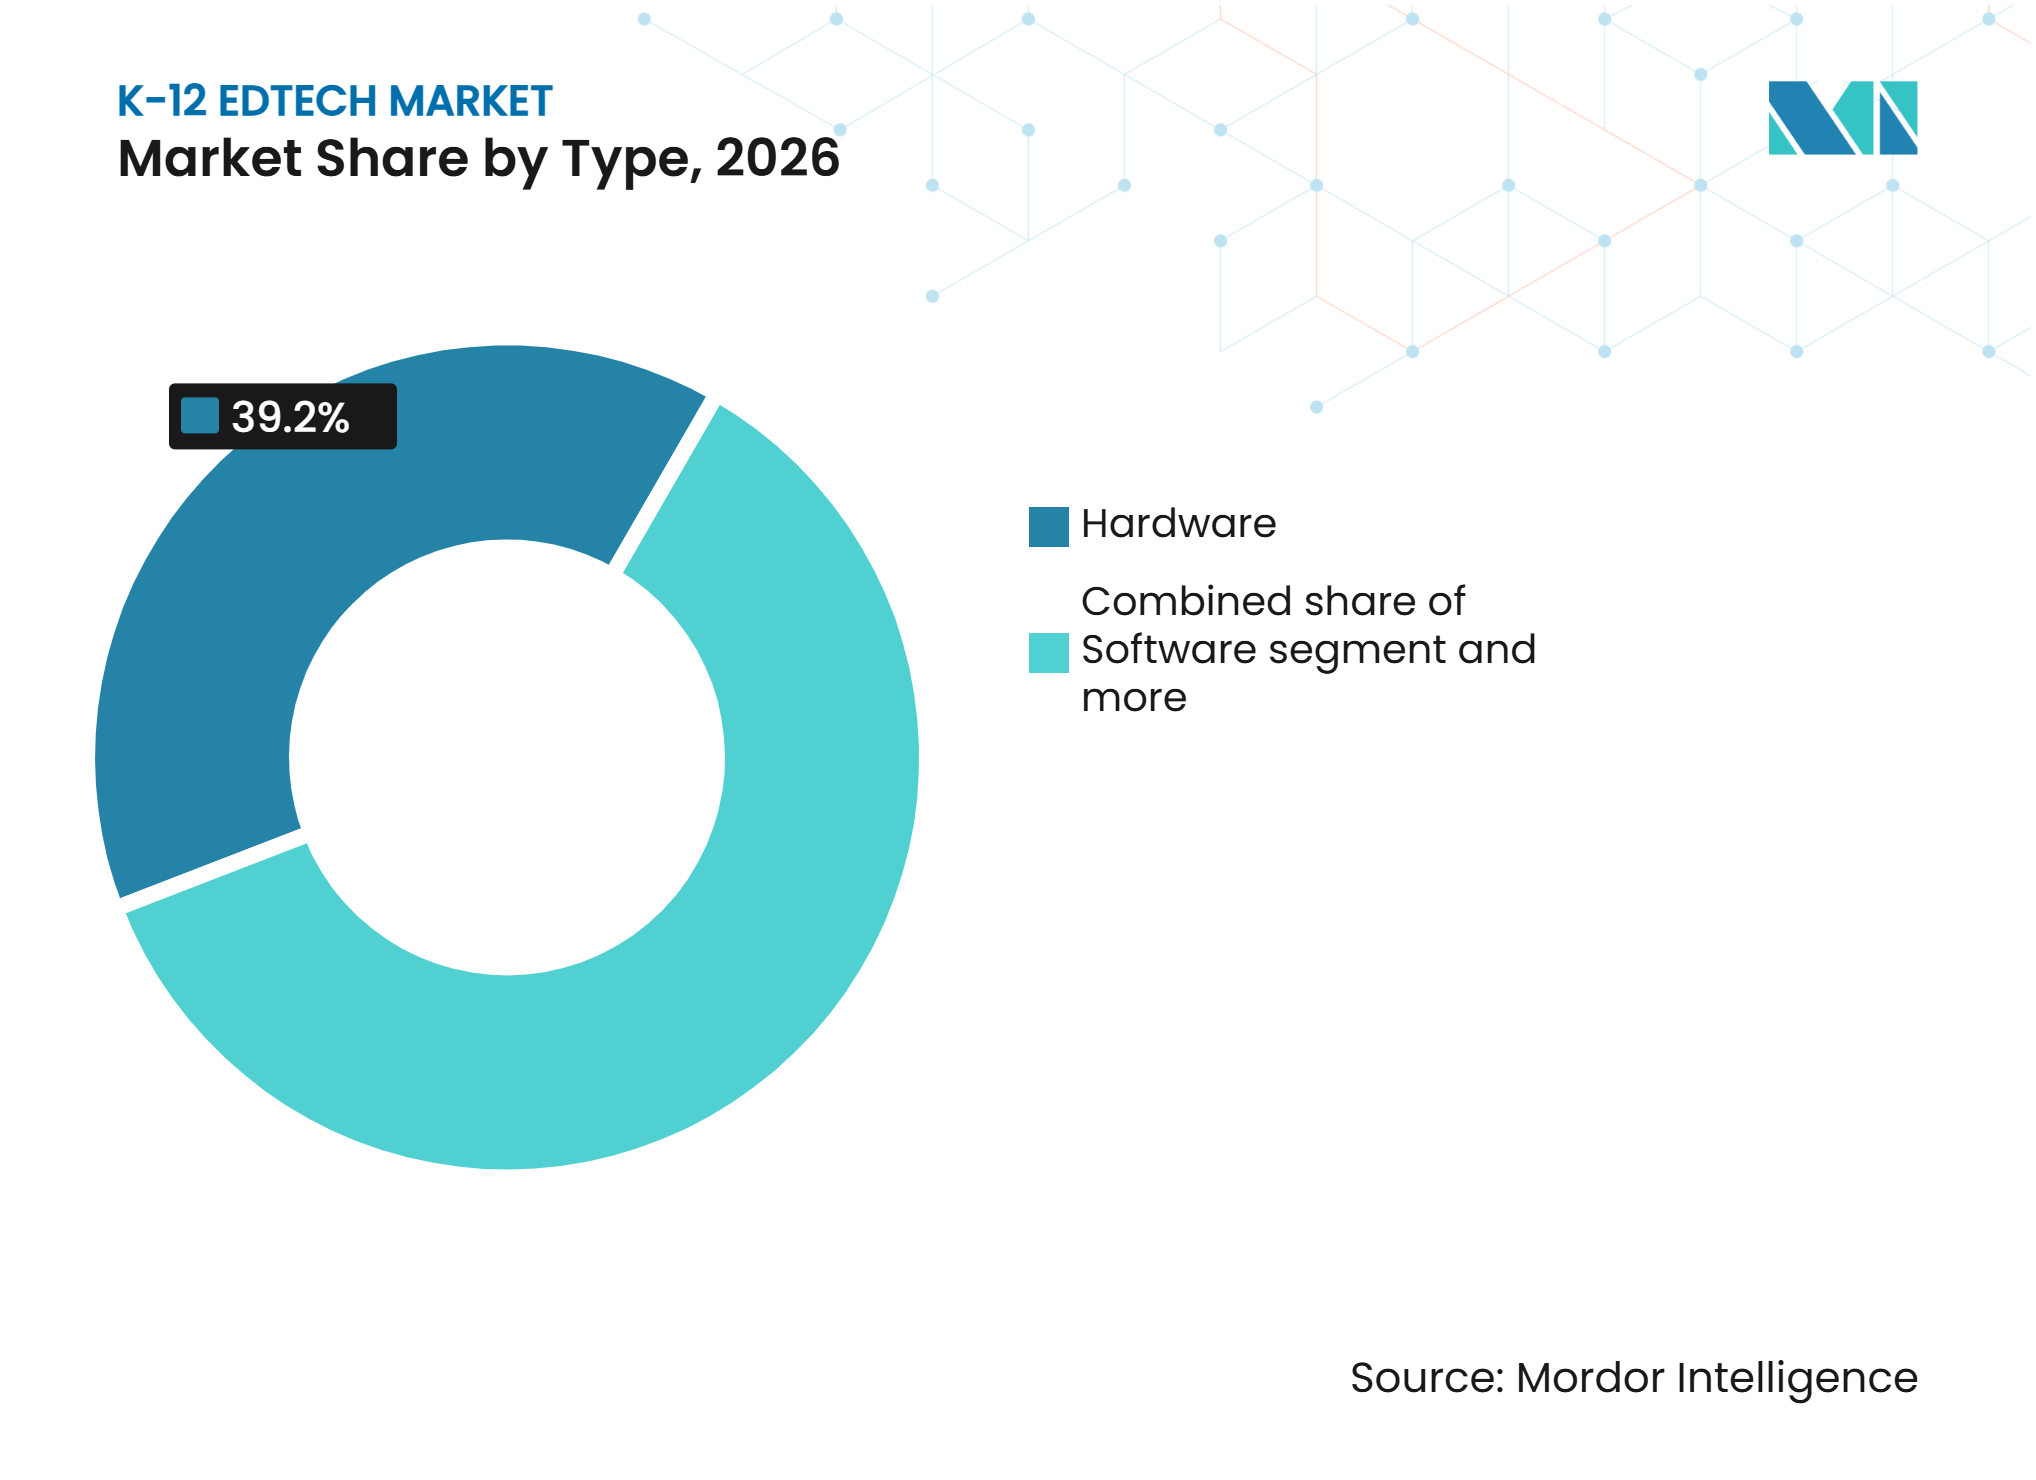
- Por tipo, o hardware representou 39,20% da participação do mercado global de K-12 EdTech em 2026, enquanto o software tem projeção de crescer a um CAGR de 13,20% até 2032.
- Por modelo de implantação, a nuvem representou 67,30% da participação do mercado global de K-12 EdTech em 2026 e tem projeção de crescer a um CAGR de 14,23% até 2032.
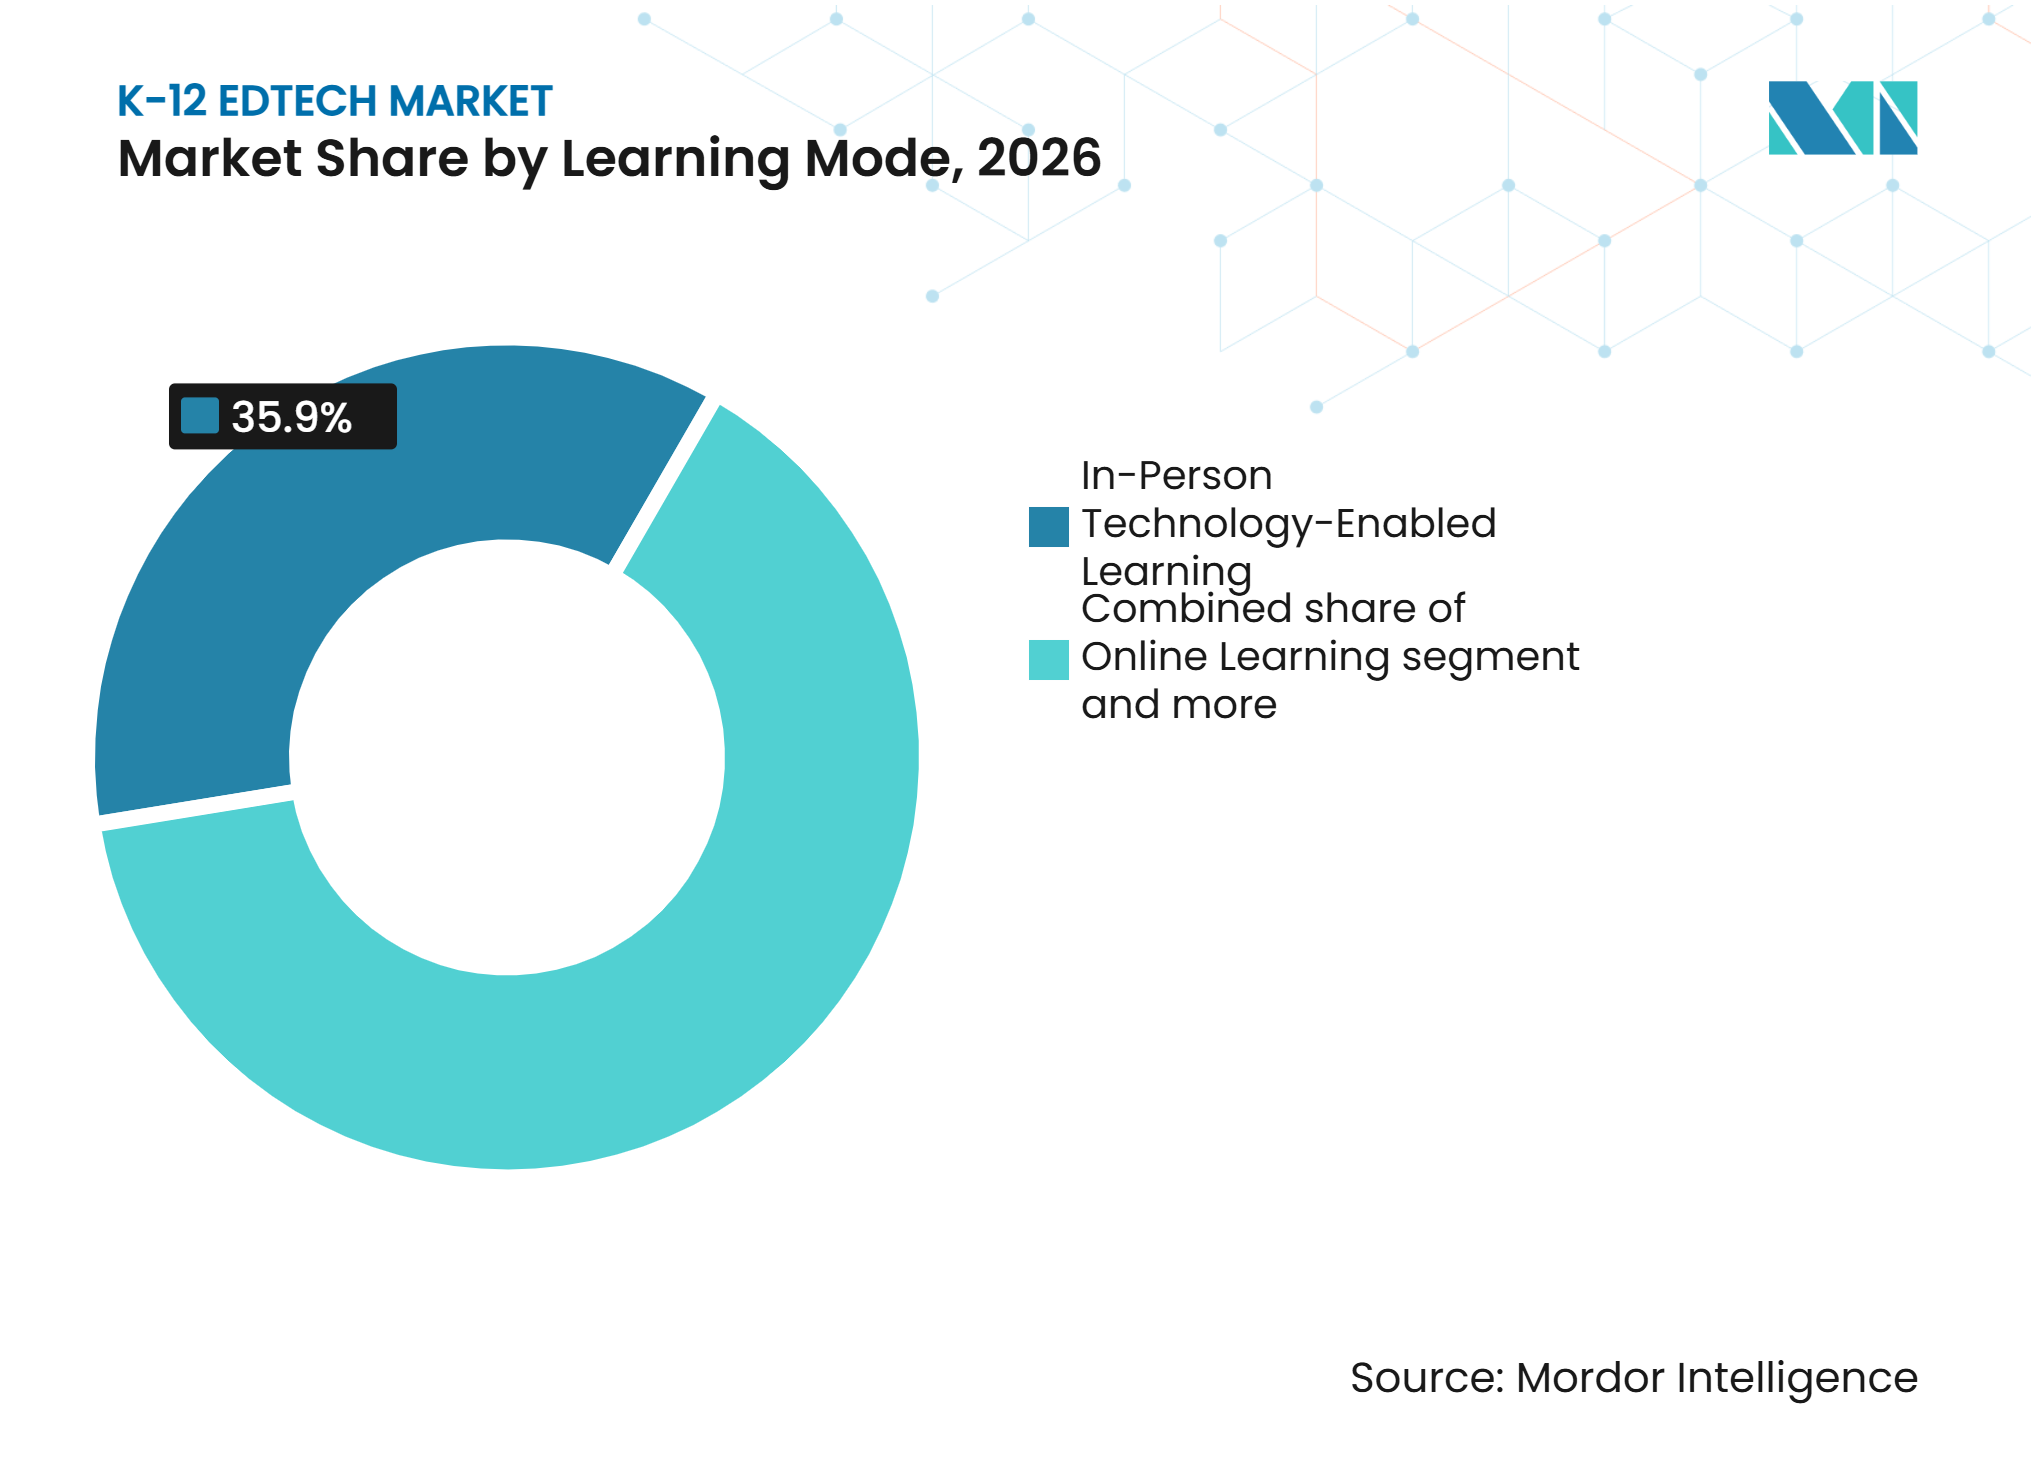
- Por modo de aprendizagem, a aprendizagem presencial com suporte tecnológico representou 35,90% da participação do mercado global de K-12 EdTech em 2026, enquanto a aprendizagem no próprio ritmo tem projeção de crescer a um CAGR de 14,44% até 2032.
- Por usuário final, os clientes empresariais representaram 70,30% da participação do mercado global de K-12 EdTech em 2026, enquanto as compras de consumidores têm projeção de crescer a um CAGR de 13,12% até 2032.
- Por geografia, a América do Norte representou 37,70% da participação do mercado global de K-12 EdTech em 2026, enquanto a Ásia-Pacífico tem projeção de crescer a um CAGR de 14,07% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Infraestrutura de Aprendizagem Digital e Baseada em Nuvem | +2.3% | Global, América do Norte, Europa e núcleo da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Programas Governamentais de Digitalização Escolar e Distribuição de Dispositivos | +2.1% | Ásia-Pacífico, América do Sul, Oriente Médio e África com repercussão na América do Norte e Europa | Curto a médio prazo (1 a 4 anos) |
| Demanda por Aprendizagem Personalizada e Adaptativa | +1.8% | Global, com ganhos iniciais na América do Norte, Coreia do Sul e Singapura | Médio prazo (2 a 4 anos) |
| Crescimento dos Modelos de Aprendizagem Online, Híbrida e Combinada | +1.5% | América do Norte, Europa e Ásia-Pacífico | Curto a médio prazo (1 a 4 anos) |
| Fluxos de Trabalho Docente Assistidos por IA e Automação Administrativa | +1.2% | América do Norte, Europa, Coreia do Sul e Austrália | Médio prazo (2 a 4 anos) |
| Criação de Conteúdo Localizado e Multilíngue por meio de IA Generativa | +0.9% | Oriente Médio e África, Sul da Ásia, Sudeste Asiático e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura de Aprendizagem Digital e Baseada em Nuvem
A infraestrutura em nuvem está se tornando cada vez mais a base operacional para as decisões de aquisição no mercado global de K-12 EdTech. A implantação de plataformas baseadas em nuvem foi uma prioridade central de política nas 37 jurisdições participantes da Pesquisa de Políticas da OCDE sobre Educação Escolar na Era Digital de 2025. Os serviços em nuvem fornecem às escolas atualizações de software, backup de dados e armazenamento sem exigir que os distritos mantenham servidores locais. Isso desloca os orçamentos de grandes aquisições periódicas de hardware para assinaturas recorrentes de software. A Faria Education Group ingressou na Rede de Parceiros da Amazon Web Services em agosto de 2025 para fortalecer a entrega de seus serviços de tecnologia educacional em 155 países e cinco regiões[2]. Os fornecedores que atendem aos requisitos de privacidade e segurança por meio de sua arquitetura em nuvem podem reduzir a carga de trabalho das equipes de tecnologia escolar durante as avaliações de fornecedores.
Programas Governamentais de Digitalização Escolar e Distribuição de Dispositivos
A aquisição governamental continua sendo um importante impulsionador de demanda por hardware e infraestrutura habilitadora no mercado global de K-12 EdTech. Em 2025, as Filipinas planejaram distribuir 64.816 pacotes de laptops e smart TVs no valor de PHP 1,913 bilhão (USD 0,032 bilhão) em 16 regiões, juntamente com licenças do Google Workspace for Education Plus[3]. A Índia direcionou 32.000 escolas para iniciativas de Tecnologia da Informação e Comunicação (TIC) e digitais no âmbito do Samagra Shiksha no ano fiscal de 2025-26. O programa Connect the Classroom do Reino Unido alcançou quase 1,5 milhão de alunos em mais de 3.700 escolas. A Guatemala introduziu sua Política de Transformação Digital para a Educação em junho de 2025, priorizando conectividade, equipamentos e formação de professores. Essas iniciativas frequentemente influenciam compras subsequentes de software, sistemas de gestão de aprendizagem e conteúdo educacional, pois as aquisições de dispositivos frequentemente incluem plataformas selecionadas ou licenças de serviços.
Demanda por Aprendizagem Personalizada e Adaptativa
As ferramentas de aprendizagem personalizada e de apoio ao professor estão aumentando o valor que as escolas esperam do mercado global de K-12 EdTech. Singapura integrou um Sistema de Aprendizagem Adaptativa à sua plataforma Student Learning Space para ajustar os percursos de aprendizagem de matemática e geografia com base no domínio do aluno. A pesquisa da Microsoft de 2025 constatou que 80% dos educadores utilizaram ferramentas de IA para atividades relacionadas à escola, principalmente para planejamento de aulas, criação de avaliações e tarefas administrativas. Essas aplicações posicionam a inteligência artificial como uma ferramenta de produtividade docente, e não apenas como uma solução voltada ao aluno. Os fornecedores que integram avaliação, correção, conteúdo instrucional e dados dos alunos nos fluxos de trabalho escolares podem fortalecer o argumento para a adoção institucional.
Crescimento dos Modelos de Aprendizagem Online, Híbrida e Combinada
O mercado global de K-12 EdTech continua a se beneficiar dos formatos de aprendizagem online, híbrida e combinada, embora seu uso varie entre os sistemas escolares. Durante o ano letivo de 2024-25, 389.891 alunos no Canadá, representando 6,8% dos 5,7 milhões de alunos de K-12 do país, participaram de aprendizagem a distância ou online. O conteúdo localizado e multilíngue pode ampliar o acesso onde o conteúdo global padronizado não se alinha com os idiomas ou currículos locais. Até o final de 2025, o Learning Passport da UNICEF alcançou 12,5 milhões de alunos e educadores em 51 países, demonstrando o potencial de ferramentas de aprendizagem alinhadas ao currículo e com capacidade offline. No entanto, essas ferramentas devem proporcionar resultados educacionais confiáveis, pois modelos de aprendizagem virtual mal estruturados podem tornar os distritos escolares mais cautelosos em relação a novas adoções.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de Privacidade de Dados de Alunos, Cibersegurança e Conformidade Regulatória | -1.8% | América do Norte e União Europeia principalmente; expansão global | Curto prazo (≤ 2 anos) |
| Divisão Digital e Acesso Desigual a Dispositivos e Conectividade | -1.5% | Oriente Médio e África, Sul da Ásia, Sudeste Asiático e América do Sul | Longo prazo (≥ 4 anos) |
| Aquisição Escolar Fragmentada e Longos Ciclos de Vendas no Setor Público | -1.2% | Global, particularmente em sistemas federais fragmentados | Médio prazo (2 a 4 anos) |
| Carga de Trabalho Docente, Fadiga de Mudanças e Baixa Utilização de Produtos | -0.9% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Privacidade de Dados de Alunos, Cibersegurança e Conformidade Regulatória
A governança de dados de alunos restringe a expansão do mercado global de K-12 EdTech, particularmente em sistemas escolares altamente regulamentados. A Regra de Proteção da Privacidade Online de Crianças dos Estados Unidos, alterada, entrou em vigor em 23 de junho de 2025, e as organizações abrangidas foram obrigadas a cumpri-la até 22 de abril de 2026. A regra fortaleceu os requisitos para a coleta de informações pessoais de crianças menores de 13 anos e aumentou a importância da gestão de consentimento em produtos educacionais. O relatório de 2025 do Consórcio para Redes Escolares (CoSN) identificou variações nas práticas dos distritos em relação à retenção de dados, criptografia e acordos com terceiros. A UNICEF também observou que os dados de aprendizagem das crianças podem ser coletados sem consentimento ou proteção adequados em ambientes com capacidade limitada de governança de dados. Esses requisitos podem prolongar os ciclos de vendas, aumentar os custos de desenvolvimento de produtos e favorecer fornecedores que demonstrem controles de privacidade maduros.
Divisão Digital, Fricção na Aquisição e Capacidade de Adoção Escolar
As lacunas de acesso continuam sendo uma restrição estrutural ao mercado global de K-12 EdTech, que exige que dispositivos, conectividade, orçamentos e capacidade de pessoal funcionem em conjunto. A UNESCO relatou que apenas 40% das escolas primárias em todo o mundo tinham conectividade à internet em 2023. Em 2025, a iniciativa Giga da União Internacional de Telecomunicações (UIT)-UNICEF havia mapeado aproximadamente 2,2 milhões de escolas em 40 países, enquanto cerca de 2,2 bilhões de pessoas em todo o mundo permaneciam offline[4]. A UNICEF estimou que alcançar a aprendizagem digital universal em países de baixa e média renda exigiria 1,4 trilhão de USD em investimentos de 2021 a 2030. A aquisição escolar descentralizada pode atrasar as decisões de compra, e a alta carga de trabalho dos professores pode limitar o uso do produto após a implantação. Os fornecedores precisam de suporte à implementação, formação de professores e conteúdo adequado às capacidades locais de dispositivos e condições de conectividade, e não apenas de acesso ao produto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise do Comportamento de Alunos e Aprendizes
A UNICEF estima que 273 milhões de crianças em todo o mundo estão fora da escola, enquanto 600 milhões de crianças matriculadas carecem de proficiência mínima em leitura e matemática. Esses números destacam oportunidades para plataformas de aprendizagem focadas no acesso e ferramentas que fortaleçam as habilidades fundamentais entre os alunos matriculados. Nos Estados Unidos, a matrícula média da Stride no ano fiscal de 2025 aumentou 20,4% para 234.000 alunos, enquanto a matrícula em Aprendizagem de Carreira cresceu 32,5%. Esse crescimento refletiu a demanda por educação flexível e orientada para a carreira ao lado da educação K-12 tradicional. Os fornecedores devem medir os resultados de aprendizagem e o engajamento sustentado, e não apenas as inscrições, para demonstrar valor educacional e apoiar renovações.
As restrições de acessibilidade financeira das famílias e as lacunas no financiamento público influenciam a demanda por soluções suplementares de K-12 EdTech. Nos Estados Unidos, 5,2% dos alunos de 5 a 17 anos receberam ensino domiciliar ou instrução virtual em tempo integral em 2022-2023. As escolas híbridas relataram mensalidade anual média de 5.743 USD e mensalidade anual mediana de 4.928 USD em 2024-2025. A UNESCO estima uma lacuna anual de financiamento educacional de 97 bilhões de USD em países de baixa e média-baixa renda. Essas pressões criam oportunidades para assinaturas escalonadas, preparação acessível para exames e conteúdo licenciado para escolas. Preços locais e ganhos de aprendizagem mensuráveis são essenciais para demonstrar valor sem excluir famílias de menor renda.
Inteligência de Desempenho Educacional
As disparidades de pessoal criam requisitos variados para a adoção de K-12 EdTech. A UNESCO relatou uma proporção global de alunos por professor no ensino primário de 22,8:1 em 2022, chegando a 37,8:1 em países de baixa renda, em comparação com 13,5:1 em países de alta renda. Essas diferenças impulsionam a demanda por ferramentas digitais que ajudem os professores a gerenciar avaliações e acompanhar o progresso dos alunos, particularmente em sistemas educacionais com falta de pessoal. No entanto, a tecnologia não pode substituir professores qualificados. As decisões de aquisição, portanto, tendem a favorecer soluções que complementem a instrução em sala de aula e se alinhem às práticas de ensino existentes.
As disparidades de conectividade também afetam os custos de implantação e a acessibilidade do K-12 EdTech. O uso global de internet urbana atingiu 85% em 2025, em comparação com 58% nas áreas rurais. A lacuna foi particularmente pronunciada na África, onde o uso atingiu 55% nas áreas urbanas e 21% nas áreas rurais. Em países de baixa renda, o uso de internet rural foi de 14%, em comparação com 39% nas áreas urbanas. A conectividade confiável no nível escolar, a disponibilidade de dispositivos e o suporte técnico continuam sendo fatores críticos de adoção. Os fornecedores que atendem regiões carentes devem acomodar cobertura de rede fraca e orçamentos de infraestrutura limitados, enquanto os mercados urbanos podem suportar plataformas de aprendizagem baseadas em nuvem com uso intensivo de largura de banda.
Análise de Segmentos
Por Tipo:
O Software se Expande enquanto o Hardware Permanece a Maior CategoriaO hardware representou 39,20% da receita do mercado global de K-12 EdTech em 2026, apoiado pela aquisição governamental na Ásia-Pacífico, África e América do Sul. Os programas de distribuição de dispositivos continuam sendo essenciais onde as proporções de alunos por dispositivo no nível escolar estão abaixo das metas. As Filipinas planejaram distribuir 64.816 pacotes de laptops e televisores inteligentes em 2025, refletindo a demanda institucional contínua. As alocações nacionais de laboratórios de TIC e salas de aula inteligentes também apoiam as compras de equipamentos. O hardware continua sendo o ponto de entrada para a instrução digital em muitos sistemas emergentes, embora seu valor dependa cada vez mais das plataformas e do conteúdo que suporta.
O software tem projeção de crescer a um CAGR de 13,20% de 2027 a 2032, tornando-o o tipo de crescimento mais rápido no mercado global de K-12 EdTech. As escolas estão aumentando os gastos pós-implantação em avaliação, gestão de aprendizagem, entrega de currículo e software administrativo. Em junho de 2025, McGraw Hill e Pearson concordaram em integrar a avaliação intermediária PRoPL da Pearson ao California Reveal Math para o ano letivo de 2025-2026. Em agosto de 2025, a Cengage expandiu os produtos de IA em seu portfólio de K-12 e pilotou um nivelador de conteúdo de IA para educadores. As editoras estão combinando livros didáticos digitais, recursos alinhados ao currículo e materiais com suporte de IA, aumentando os custos de mudança ao reduzir produtos separados e fluxos de trabalho docente desconectados.



Por Modelo de Implantação:
A Nuvem Combina Escala com Crescimento Mais RápidoA implantação em nuvem representou 67,30% da receita em 2026 e tem projeção de crescer a um CAGR de 14,23% até 2032. Isso indica que a entrega em nuvem se tornou infraestrutura central para o mercado global de K-12 EdTech, e não apenas uma preferência de implantação. Uma pesquisa da OCDE identificou as plataformas em nuvem como uma prioridade de política nos sistemas educacionais analisados. A arquitetura em nuvem permite que os distritos implantem atualizações e serviços em várias escolas sem extensa infraestrutura local. Ela também suporta armazenamento, colaboração e análise em sistemas de aprendizagem digital.
Os sistemas locais continuam sendo importantes onde a conectividade é não confiável ou os requisitos de localização de dados são rigorosos. A arquitetura nacional de educação digital da China opera sob requisitos domésticos de governança de dados, demonstrando a relevância contínua da infraestrutura local em certas jurisdições. A Autoridade de Governo Digital da Arábia Saudita identifica a computação em nuvem como um componente-chave do quadro de transformação digital do setor educacional. A escolha entre implantação em nuvem e local depende de conectividade, regulamentações de dados e capacidades do sistema escolar. Os fornecedores devem fornecer práticas claras de segurança, disponibilidade e gestão de dados para aquisição pública. Os materiais de aprendizagem digital também aumentam a demanda por plataformas acessíveis em salas de aula, residências e dispositivos escolares.
Por Modo de Aprendizagem:
A Tecnologia em Sala de Aula Lidera enquanto o Uso no Próprio Ritmo CresceA aprendizagem presencial com suporte tecnológico representou 35,90% da receita em 2026, tornando-se o maior modo de aprendizagem. O mercado global de K-12 EdTech permanece centrado nas salas de aula físicas, onde os professores utilizam currículos digitais, avaliações, sistemas de sala de aula inteligente e plataformas de aprendizagem. As iniciativas de educação habilitadas por IA da China incluem 184 escolas-base de educação em IA designadas e buscam integrar tecnologia ao ensino e à avaliação. Esse modelo mantém professores e escolas como centrais na entrega, à medida que os dados e os serviços de aprendizagem migram cada vez mais para a nuvem. Também ajuda os distritos a supervisionar dados de alunos, qualidade do conteúdo e suporte ao professor.
A aprendizagem no próprio ritmo tem previsão de crescer a um CAGR de 14,4% até 2032, impulsionada por ferramentas que permitem aos alunos progredir em velocidades diferentes. Uma revisão sistemática publicada em 2025 constatou que o uso de IA generativa na educação K-12 estava concentrado em disciplinas de STEM e séries do ensino médio, onde a prática diferenciada e a geração de conteúdo são relevantes. Os formatos híbridos e online continuam sendo importantes para o ensino domiciliar, escolas alternativas e áreas com frequência escolar interrompida. A taxa de participação online de 6,8% do Canadá em 2024-25 indica que a aprendizagem a distância mantém um papel definido após o período de emergência. As ofertas eficazes devem equilibrar a visibilidade escolar sobre o progresso dos alunos com a flexibilidade do aprendiz além das aulas programadas.

Por Usuário Final:
Os Compradores Institucionais Fornecem a Base de ReceitaOs clientes empresariais representaram 70,30% da receita em 2026, refletindo a aquisição institucional por escolas e distritos. Esses compradores adquirem sistemas de informação de alunos, plataformas de aprendizagem, currículos digitais, ferramentas de avaliação, conectividade e dispositivos. O programa E-Rate dos Estados Unidos teve um limite de financiamento para o ano fiscal de 2025 de 5,058 bilhões de USD, apoiando banda larga e conexões internas em escolas e bibliotecas. Os contratos institucionais da Comissão Federal de Comunicações (FCC) e da Empresa Administrativa de Serviços Universais (USAC) podem fornecer receita estável após os fornecedores atenderem aos requisitos de privacidade, acessibilidade, aquisição e integração técnica. No entanto, a obtenção desses contratos pode levar mais tempo porque conselhos escolares, equipes de tecnologia e corpo docente podem influenciar as decisões.
As compras de consumidores têm projeção de crescer a um CAGR de 13,12% até 2032. A demanda inclui aprendizagem suplementar, tutoria, preparação para exames, dispositivos de aprendizagem e currículos adquiridos por famílias. Os resultados do ano fiscal de 2025 do TAL Education Group mostraram demanda contínua na China por programas de enriquecimento, dispositivos de aprendizagem com IA e ferramentas de estudo inteligentes. As comunidades de ensino domiciliar e escolas híbridas também adquirem conteúdo de cursos digitais e serviços de avaliação diretamente. Os canais institucional e de consumidor estão convergindo à medida que ferramentas adquiridas pelos pais entram nas escolas e as plataformas escolares se estendem além das salas de aula. Os fornecedores que atendem ambos os canais precisam entregar valor a professores e pais, mantendo práticas de privacidade consistentes.
Análise Geográfica
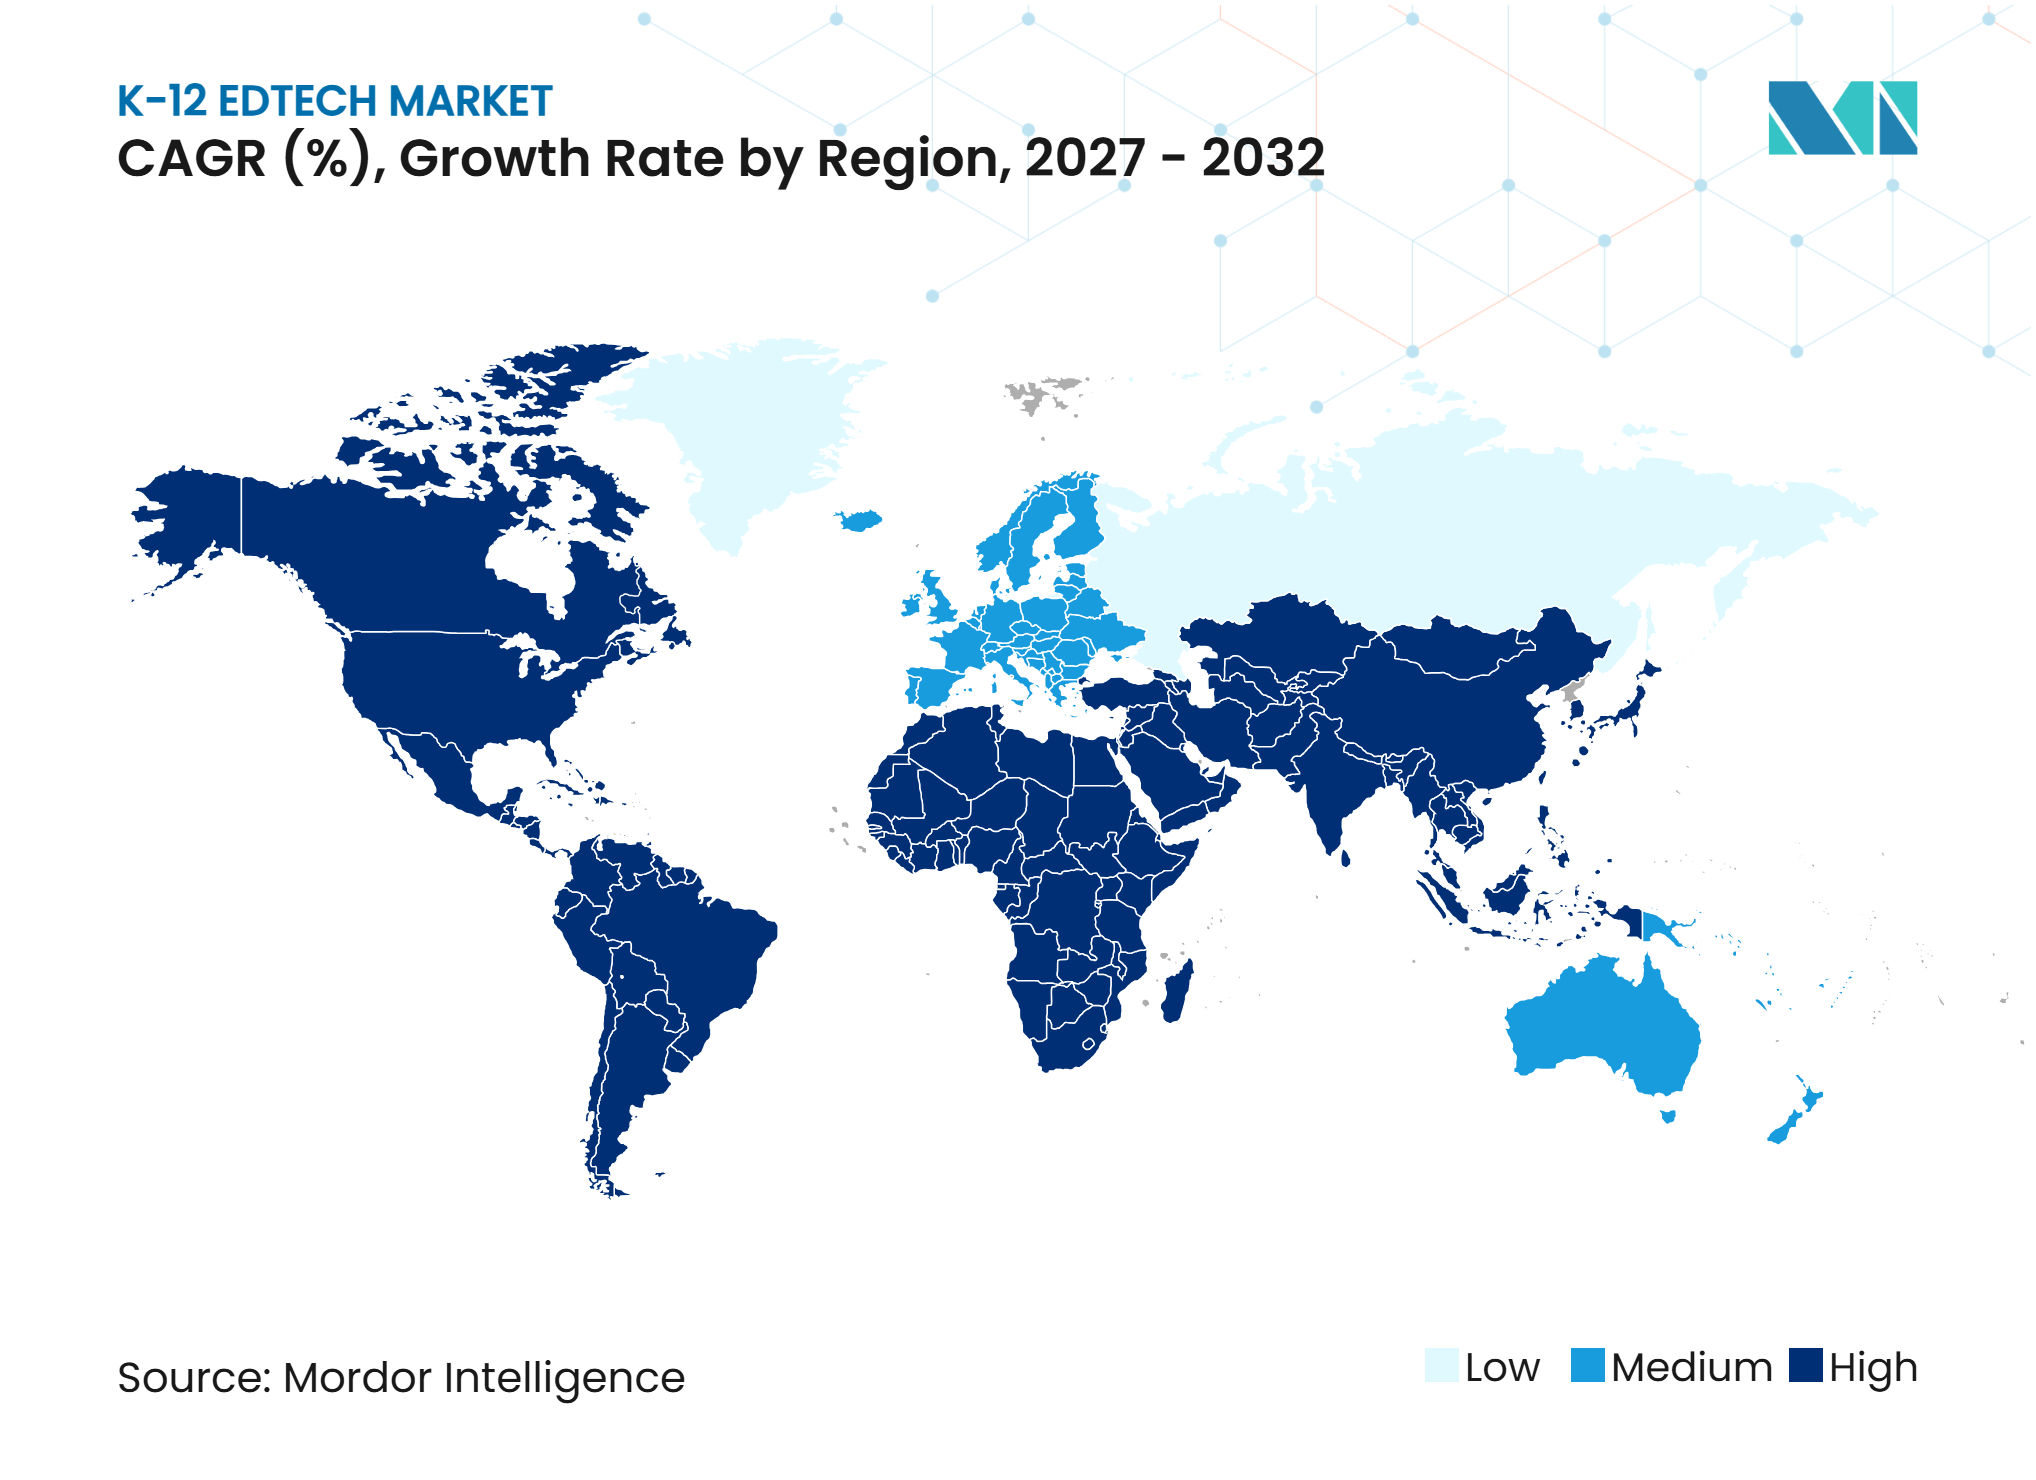
A América do Norte deteve 37,7% da receita do mercado global de K-12 EdTech em 2026, apoiada por infraestrutura digital estabelecida e capacidade de compra institucional. Nos Estados Unidos, o limite de financiamento fiscal de 2025 do E-Rate de 5,058 bilhões de USD apoia banda larga, conexões internas, software em nuvem e ferramentas de IA. A participação em aprendizagem online do Canadá em 2024-2025 atingiu 6,8% das matrículas de K-12, liderada pela Colúmbia Britânica. A Regra COPPA alterada aumenta as obrigações de dados e consentimento, favorecendo fornecedores com controles de governança robustos.
A Ásia-Pacífico tem projeção de crescer a um CAGR de 14,07% durante 2027–2032, a taxa regional mais rápida. A China está expandindo plataformas de educação digital e bases de educação em IA, enquanto a Índia alocou INR 32,21 bilhões (USD 0,36 bilhão) para laboratórios de TIC e salas de aula inteligentes no ano fiscal de 2025-2026. Singapura e Coreia do Sul demonstram adoção madura, enquanto as Filipinas combinam dispositivos, treinamento e programas de conectividade. O GDPR da Europa eleva os custos de implantação e os padrões de proteção de dados. O programa Connect the Classroom do Reino Unido alcançou quase 1,5 milhão de alunos em mais de 3.700 escolas até 2025. Os sistemas na América Latina, no Oriente Médio e na África, como Guatemala e Arábia Saudita, requerem modelos diferenciados para as variadas condições de infraestrutura e política.
Inteligência de Infraestrutura e Desenvolvimento Educacional
Os gastos globais com educação atingiram 5,8 trilhões de USD em 2022, enquanto os gastos governamentais per capita variaram de 55 USD em países de baixa renda a 8.532 USD em países de alta renda. A Índia alocou INR 32,21 bilhões (USD 0,36 bilhão) para laboratórios de TIC e salas de aula inteligentes no ano fiscal de 2025-2026. A Pearson adquiriu a eDynamic Learning por 225 milhões de USD em 2025, e a receita da Stride aumentou 17,9% para 2,41 bilhões de USD no ano fiscal de 2025. Esses desenvolvimentos destacaram oportunidades para currículos integrados e serviços de aprendizagem digital.
Em março de 2025, a China atualizou sua plataforma de Educação Inteligente para a versão 2.0, designou 184 escolas como bases de educação em IA e registrou mais de 50 milhões de visualizações para a Sala de Aula Divertida Inteligente de Hunan. O Learning Passport da UNICEF alcançou 12,5 milhões de alunos e educadores em 51 países em 2025, apoiando a demanda por plataformas alinhadas ao currículo e com capacidade offline. Essas iniciativas favoreceram fornecedores que oferecem conteúdo habilitado por IA, currículos localizados e acesso com baixa conectividade.
Cenário Competitivo
Concentração do Mercado
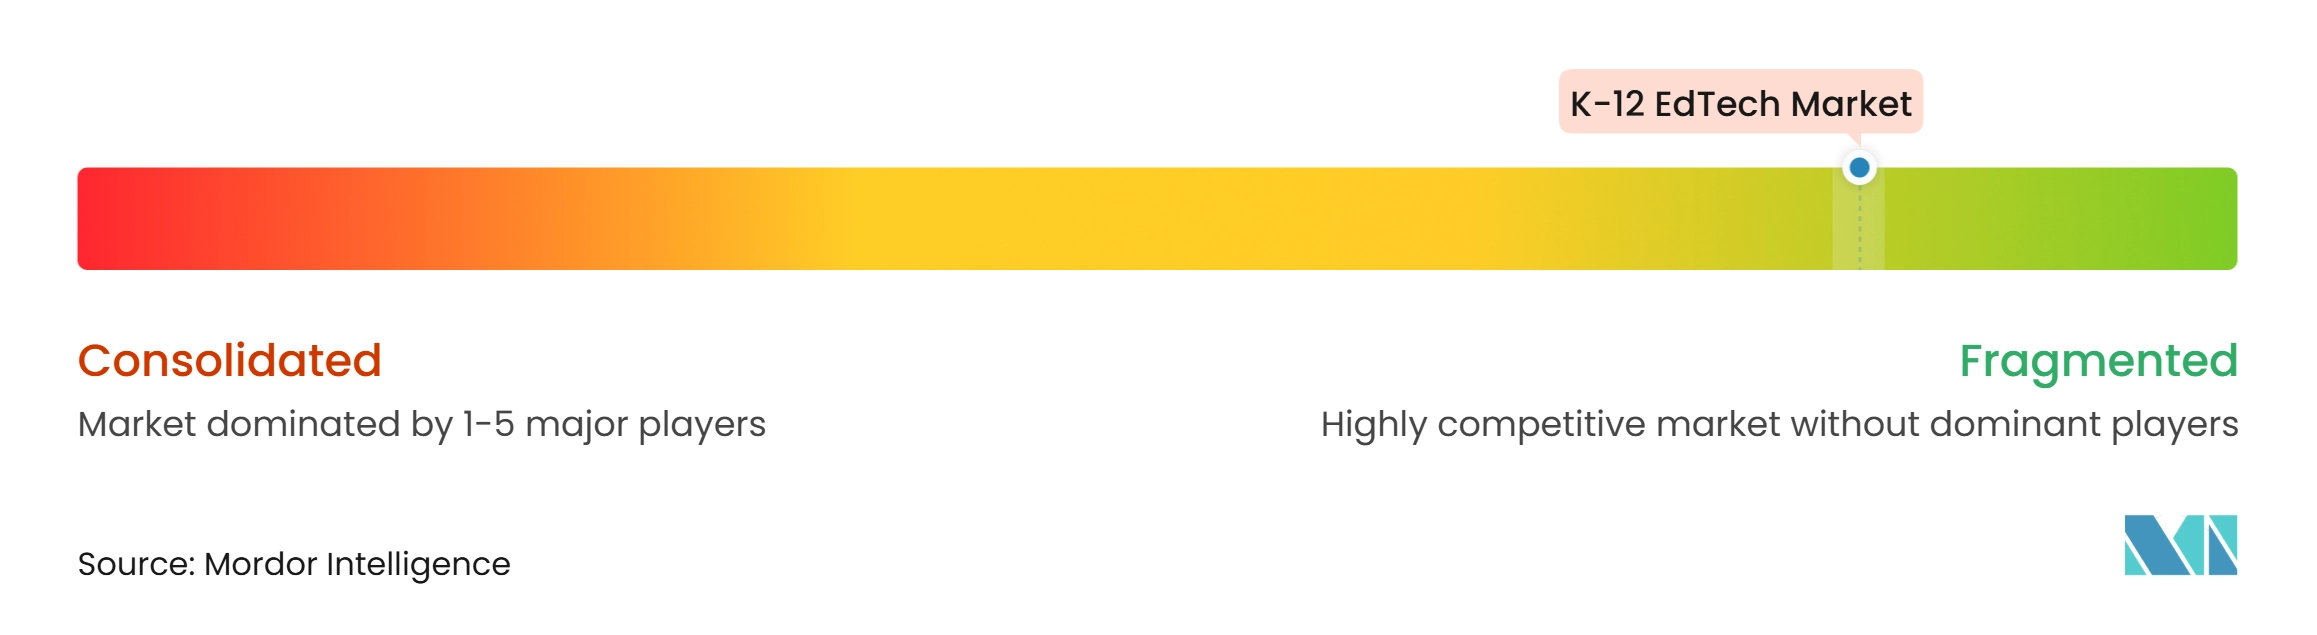
O mercado global de K-12 EdTech inclui fornecedores regionais, sem fins lucrativos, de código aberto, especializados, editoras e de tecnologia. Pearson, McGraw Hill, Cengage, Stride e TAL Education Group utilizam conteúdo, serviços e tecnologia para atender às demandas de escolas e famílias. Pearson e McGraw Hill anunciaram uma colaboração em junho de 2025 para integrar as capacidades de avaliação PRoPL ao California Reveal Math. A colaboração combina currículo e avaliação intermediária em um único fluxo de trabalho docente, reduzindo produtos desconectados e aumentando a necessidade de dados interoperáveis e relatórios integrados.
A Cengage unificou sete marcas de K-12 sob o nome Cengage School em dezembro de 2025. Seu portfólio inclui currículo, recursos de biblioteca e desenvolvimento profissional por meio de uma única estrutura de descoberta e aquisição. A McGraw Hill adquiriu a Essaypop em março de 2025, adicionando avaliação formativa e ferramentas instrucionais ao seu portfólio de currículo digital. A Pearson adquiriu a eDynamic Learning em 2025 por 225 milhões de USD, expandindo suas capacidades de educação profissional e técnica. A proteção de dados e a capacidade de implementação diferenciam os fornecedores. As emendas à COPPA e as práticas de governança de dados dos distritos tornam o consentimento, a segurança, a retenção e os controles de terceiros importantes na seleção de fornecedores. O mercado permanece competitivo, sem que um pequeno grupo de empresas controle a maior parte da demanda global.
Líderes do Setor de K-12 EdTech
-
Pearson plc
-
McGraw Hill Education
-
Cengage Group
-
Stride, Inc.
-
TAL Education Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de K-12 EdTech Empresas cobertas neste relatório
- Pearson plc
- McGraw Hill Education
- Cengage Group
- Stride, Inc.
- TAL Education Group
- Blackboard Inc.
- PowerSchool Group LLC
- Instructure, Inc.
- Microsoft Corporation
- Google LLC
- Apple Inc.
- Amazon Web Services, Inc.
- IBM Corporation
- Discovery Education, Inc.
- D2L Corporation
- Kahoot! ASA
- Sanoma Corporation
- BYJU'S
- Duolingo, Inc.
- Quizlet, Inc.
Desenvolvimentos industriais recentes em Mercado de K-12 EdTech
- Setembro de 2026: A McGraw Hill adquiriu a Teachally para expandir suas capacidades de desenvolvimento de currículo K-12 com suporte de IA. A aquisição apoia a produção mais rápida de currículo, localização e tradução, permitindo que os professores personalizem aulas e avaliações alinhadas aos padrões.
- Dezembro de 2025: A Cengage Group unificou seu portfólio de K-12 sob a marca Cengage School, reunindo 7 marcas, incluindo National Geographic Learning, Big Ideas Learning, Gale, Qubits Learning e Visible Body, em um único portal de descoberta e aquisição.
- Setembro de 2025: Pearson e Cognizant anunciaram uma parceria estratégica global de vários anos para aprimorar as plataformas de aprendizagem da Pearson com IA generativa e agêntica, microsserviços nativos em nuvem e automação de processos de negócios orientada por IA.
- Março de 2025: A McGraw Hill adquiriu a EssayPop, uma plataforma de escrita K-12 baseada em nuvem que adiciona avaliação formativa de escrita aprimorada por IA, ferramentas instrucionais guiadas e recursos de escrita K-12 ao seu portfólio de currículo digital.
Escopo do Relatório Global do Mercado de K-12 EdTech
O relatório do mercado global de K-12 EdTech examina tecnologias e serviços de educação digital que apoiam o ensino, a aprendizagem, a avaliação e a administração escolar nos sistemas de educação K-12 em todo o mundo. O mercado é segmentado por tipo (Hardware, Software e Conteúdo), modelo de implantação (Nuvem e Local), modo de aprendizagem (Aprendizagem Online, Aprendizagem Presencial com Suporte Tecnológico, Aprendizagem Combinada e Híbrida, Aprendizagem no Próprio Ritmo e Outros Modos de Aprendizagem), usuário final (Empresarial e Consumidor) e geografia.
O estudo analisa os principais impulsionadores, incluindo infraestrutura de aprendizagem baseada em nuvem, digitalização escolar liderada pelo governo, aprendizagem personalizada e adaptativa, educação combinada, fluxos de trabalho de ensino assistidos por IA e criação de conteúdo multilíngue habilitada por IA generativa. Também avalia restrições como riscos de privacidade de dados de alunos e cibersegurança, acesso desigual a dispositivos e conectividade, aquisição escolar fragmentada, longos ciclos de vendas no setor público e baixa utilização de produtos após a implementação. O relatório avalia infraestrutura e desenvolvimento educacional, gastos governamentais, investimento do setor privado, proporções aluno-professor, densidade institucional, matrícula de alunos, gastos com educação, requisitos regulatórios, desenvolvimentos tecnológicos e forças competitivas. Fornece tamanho de mercado e previsões de crescimento, análise regional e por país, cenário competitivo, concentração de mercado, participação de mercado, desenvolvimentos estratégicos e perfis de empresas. Também explora oportunidades em plataformas de aprendizagem multilíngue com baixa largura de banda e capacidade offline para escolas carentes, e soluções de IA confiáveis para aprendizagem personalizada, avaliação e produtividade docente. As estimativas e previsões de mercado são apresentadas em valor (USD) em todos os segmentos cobertos.
Visão geral da segmentação
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor global de K-12 EdTech até 2032?
O setor tem previsão de atingir 173,67 bilhões de USD até 2032, crescendo a um CAGR de 11,40% a partir de 2027.
Qual tipo de K-12 EdTech está crescendo mais rapidamente?
O software tem projeão de crescer a um CAGR de 13,20% até 2032, à medida que as escolas aumentam os gastos em currículo digital, avaliação e plataformas administrativas.
Por que a entrega em nuvem é importante para as escolas?
A nuvem representou 67,30% da receita em 2026 e tem projeção de crescer a um CAGR de 14,23% porque suporta implantação escalável, atualizações, armazenamento e colaboração.
Qual região tem a perspectiva de crescimento mais forte para a aprendizagem digital K-12?
A Ásia-Pacífico tem projeção de crescer a um CAGR de 14,07% até 2032, apoiada pelo programa de educação em IA da China e pelo investimento em TIC da Índia.
O que limita a adoção de tecnologia educacional nas escolas?
As principais restrições incluem requisitos de privacidade de dados e cibersegurança, acesso desigual a conectividade e dispositivos, atrasos na aquisição e carga de trabalho docente.
Como os principais fornecedores estão mudando suas ofertas de K-12?
Os fornecedores estão combinando currículo, avaliação, ferramentas de IA, suporte ao professor e entrega em nuvem por meio de aquisições, lançamentos de produtos e integrações de plataformas.