
K-12 EdTech市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 101.22 十億米ドル |
| 市場規模 (2032) | 173.67 十億米ドル |
| 成長率 (2027 - 2032) | 11.40 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
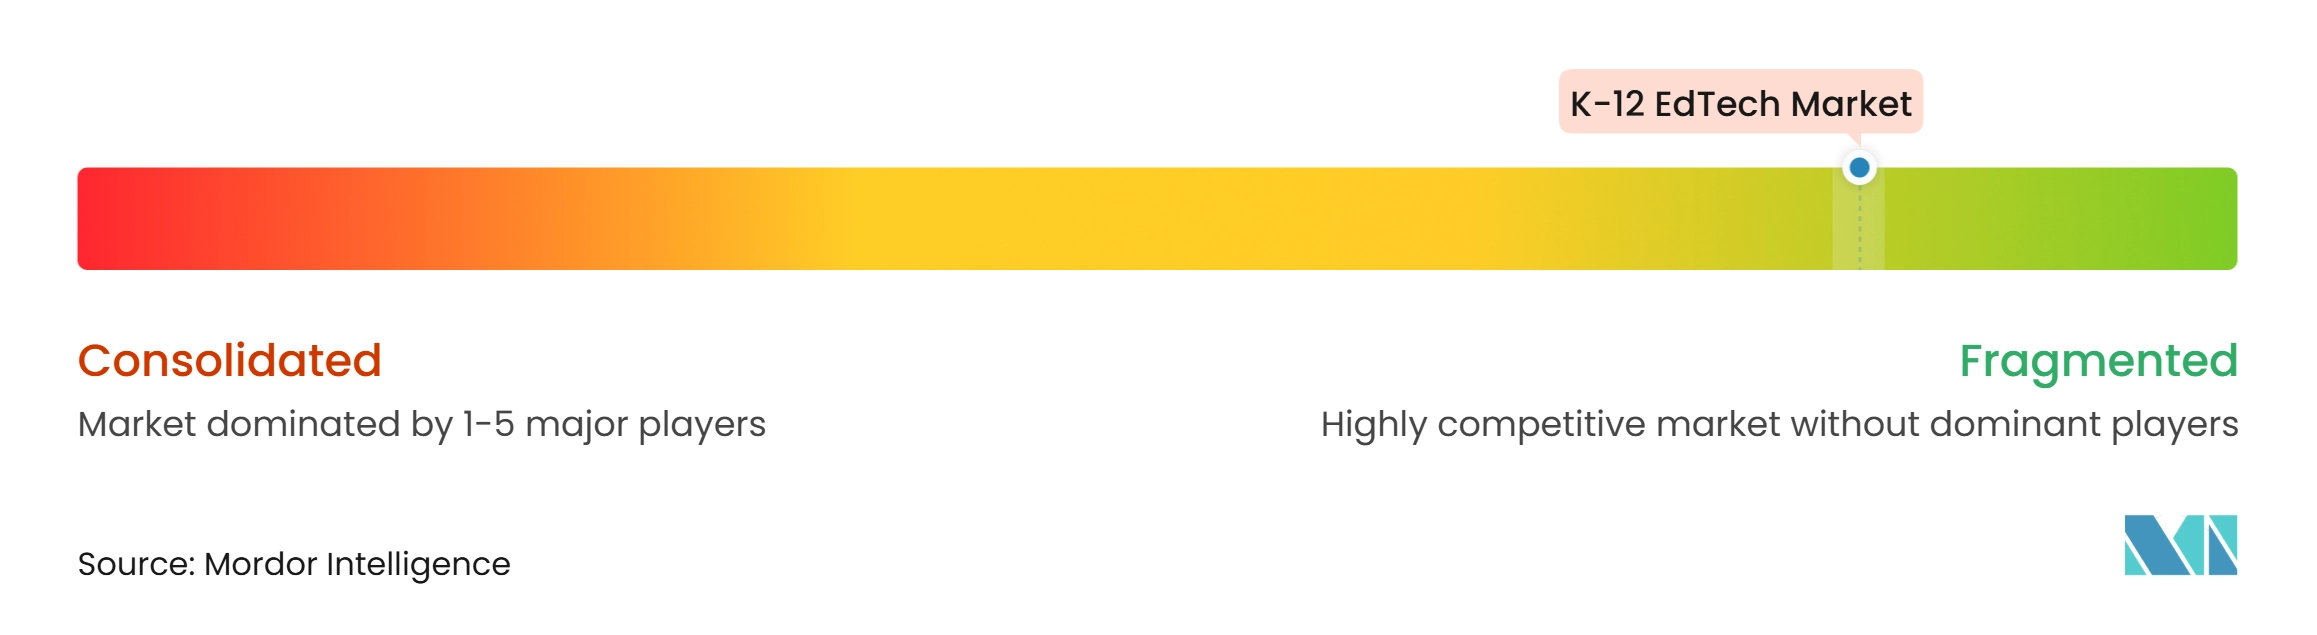
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
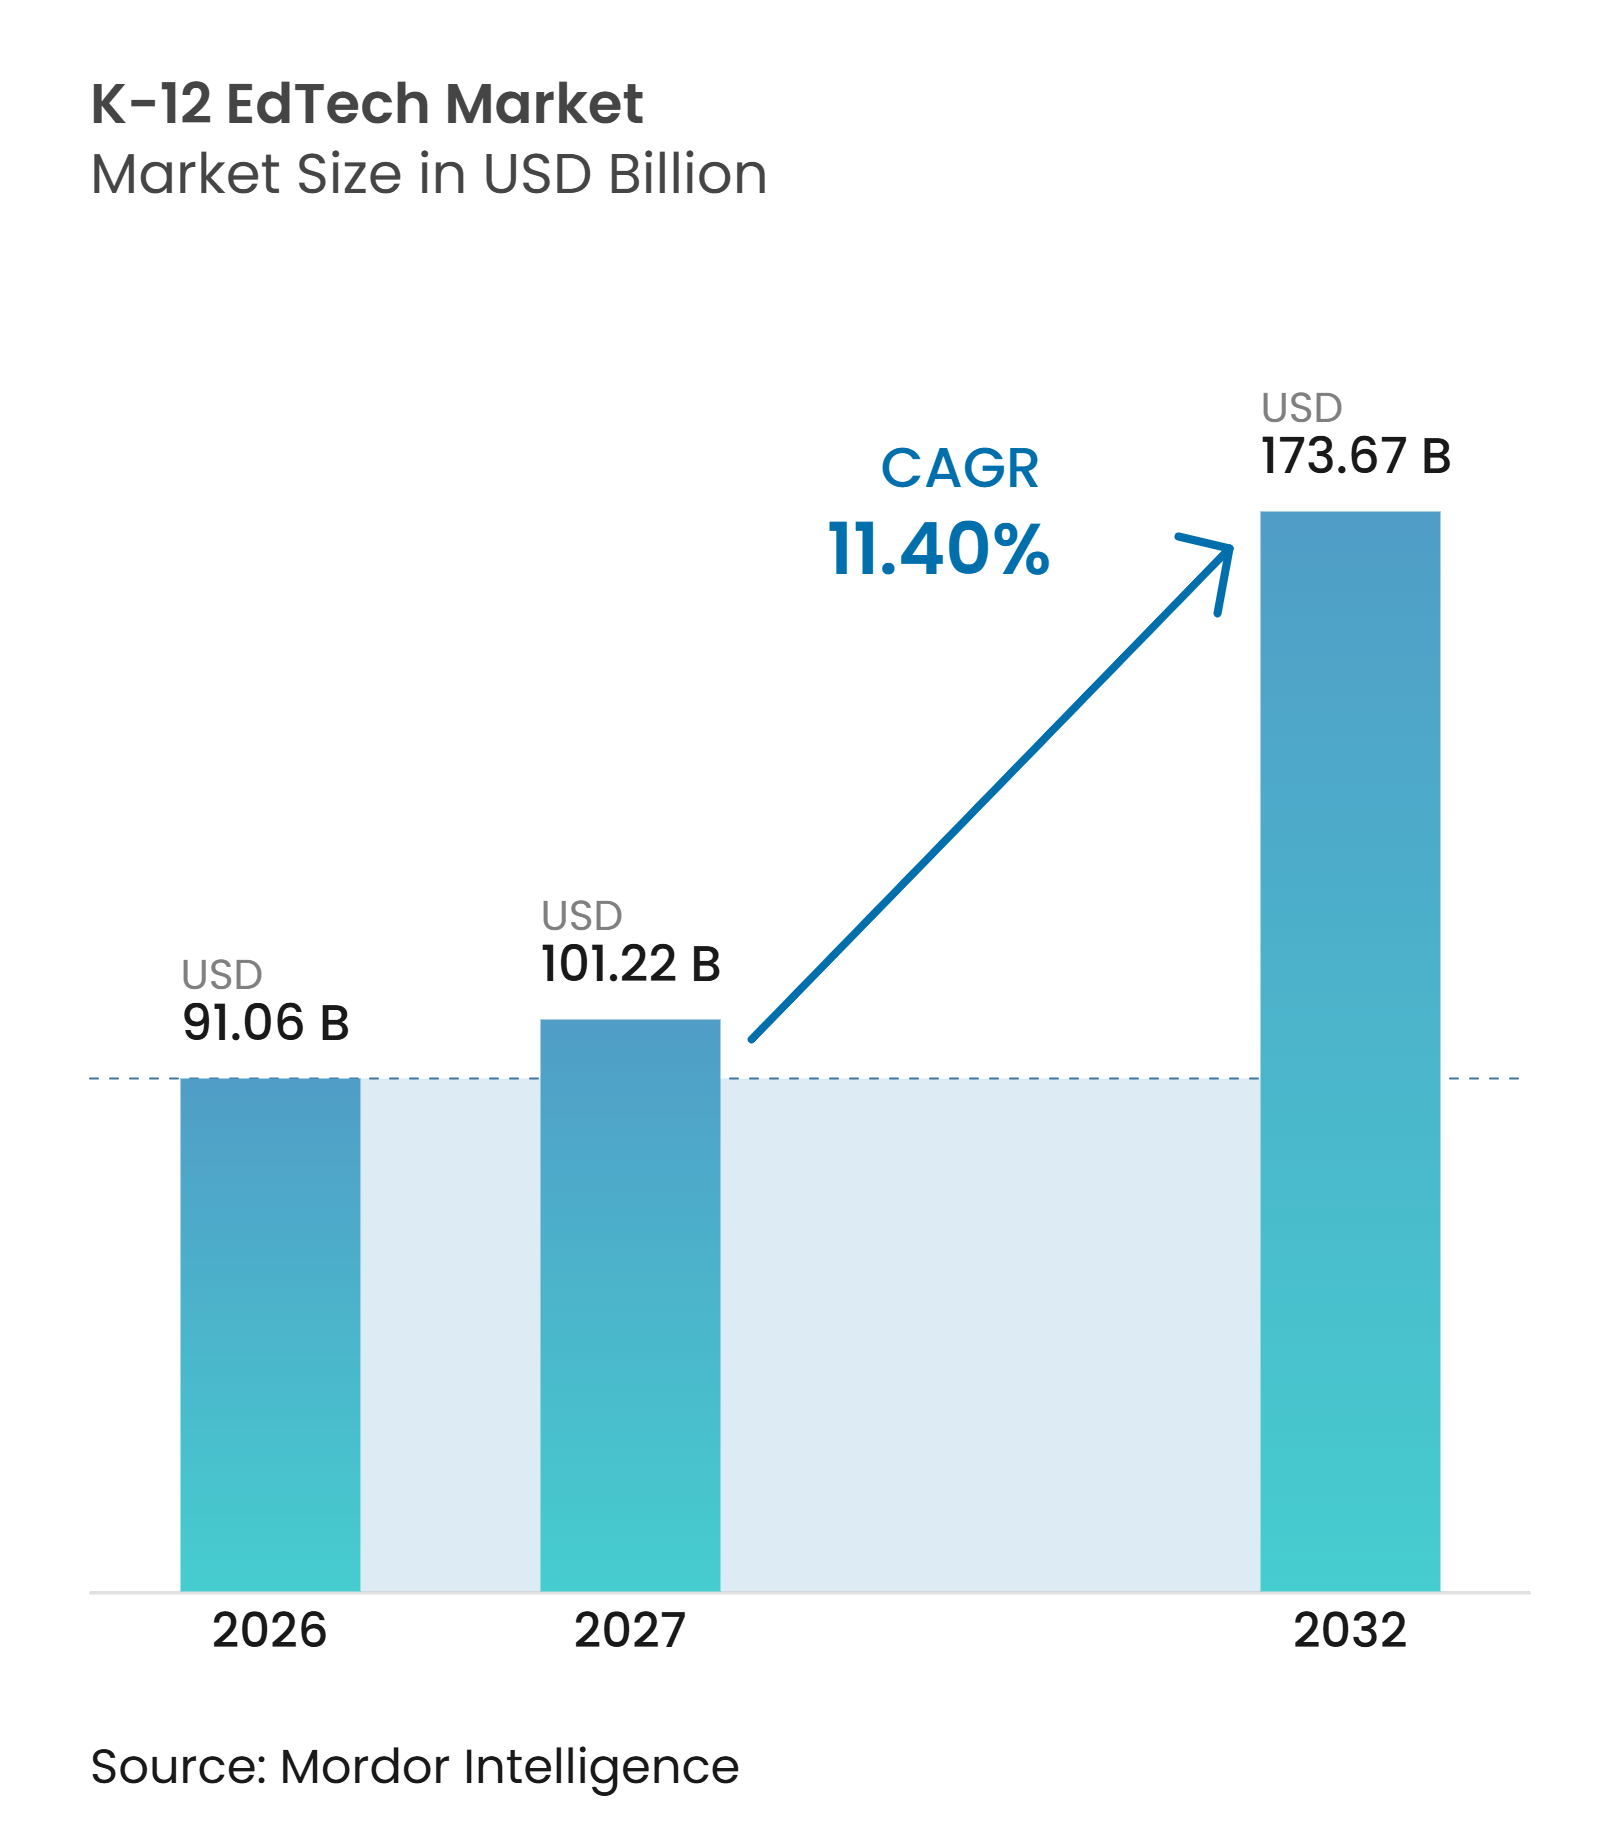
Mordor IntelligenceによるK-12 EdTech市場分析
グローバルK-12 EdTech市場規模は2026年に91.06 ビリオン 米ドルと評価され、2027年の101.22 ビリオン 米ドルから2032年には173.67 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは11.40%です。グローバルK-12 EdTech市場は、独立した教室ツールから、カリキュラム、評価、学校管理、教師のワークフローを支援するテクノロジーへと移行しています。政府のデバイスプログラムおよび学校の接続性に関する資金調達は、デジタル学習サービスのより広範な利用のための基本的な条件を整えるため、引き続き重要です。クラウドベースのプラットフォームと人工知能ツールは、OECDの調査対象となった37の管轄区域における公教育政策においてより中心的な役割を担うようになっています[1]。地域間で機会は不均等であり、確立された学校制度はソフトウェアおよびパーソナライズド学習への支出をシフトしている一方、多くの低所得国の制度ではデバイスと信頼性の高い接続性がいまだ必要とされています。データプライバシー、サイバーセキュリティ、教師の能力、および長期にわたる公共調達プロセスは、グローバルK-12 EdTech市場が成長できる速度を引き続き制限しています。
主要レポートのポイント
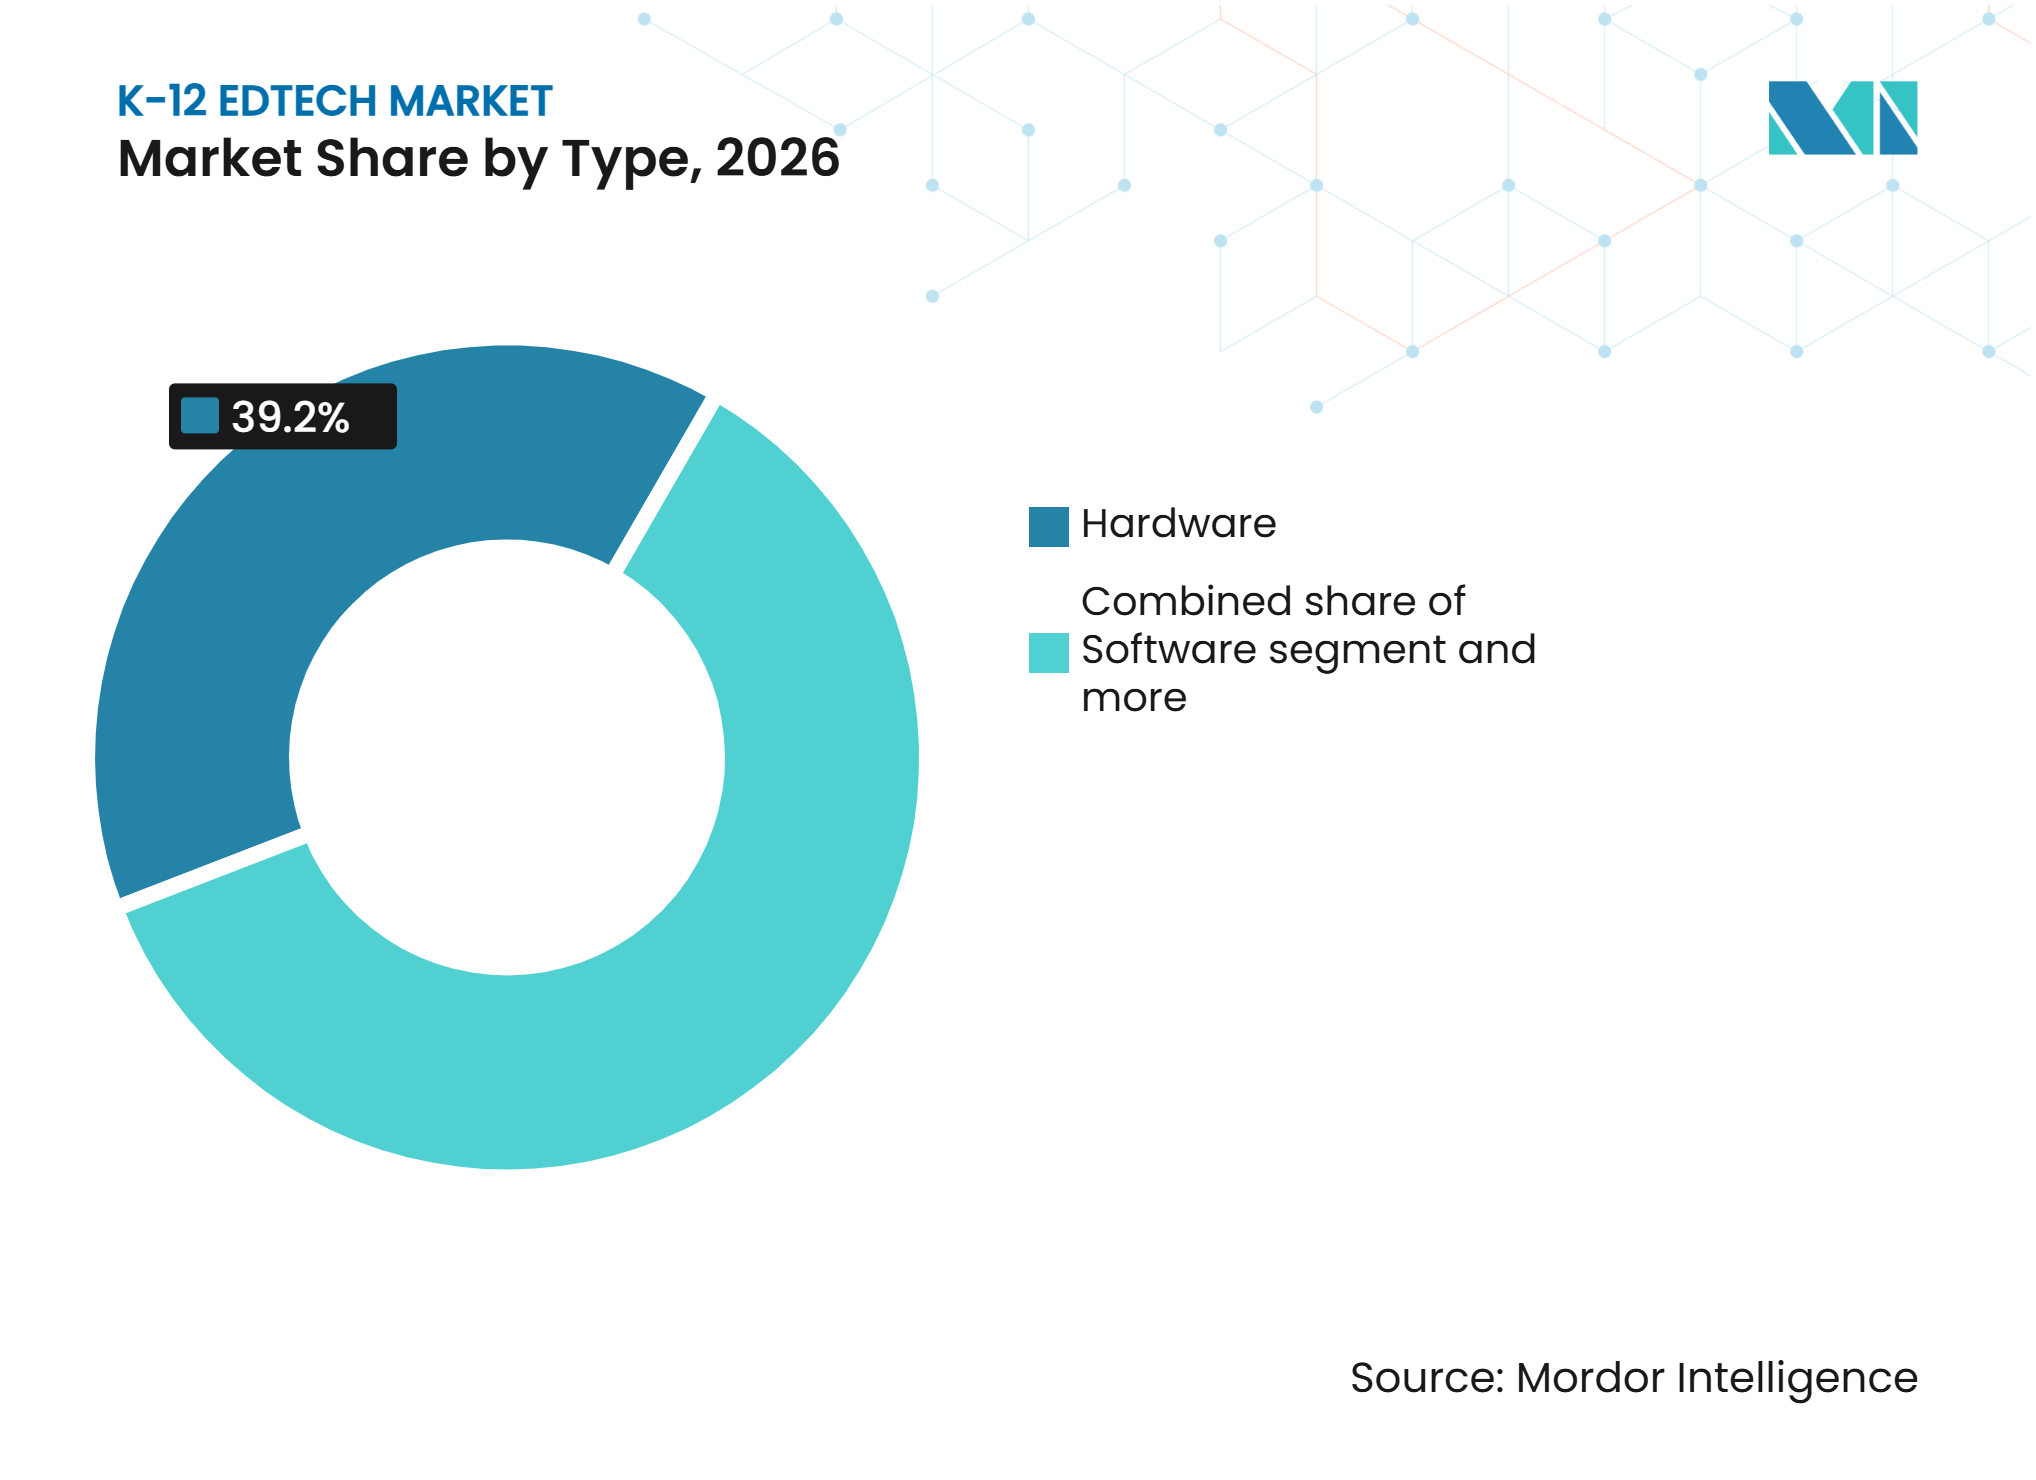
- タイプ別では、ハードウェアが2026年のグローバルK-12 EdTech市場シェアの39.20%を占め、ソフトウェアは2032年までに13.20%のCAGRで成長すると予測されています。
- 展開モデル別では、クラウドが2026年のグローバルK-12 EdTech市場シェアの67.30%を占め、2032年までに14.23%のCAGRで成長すると予測されています。
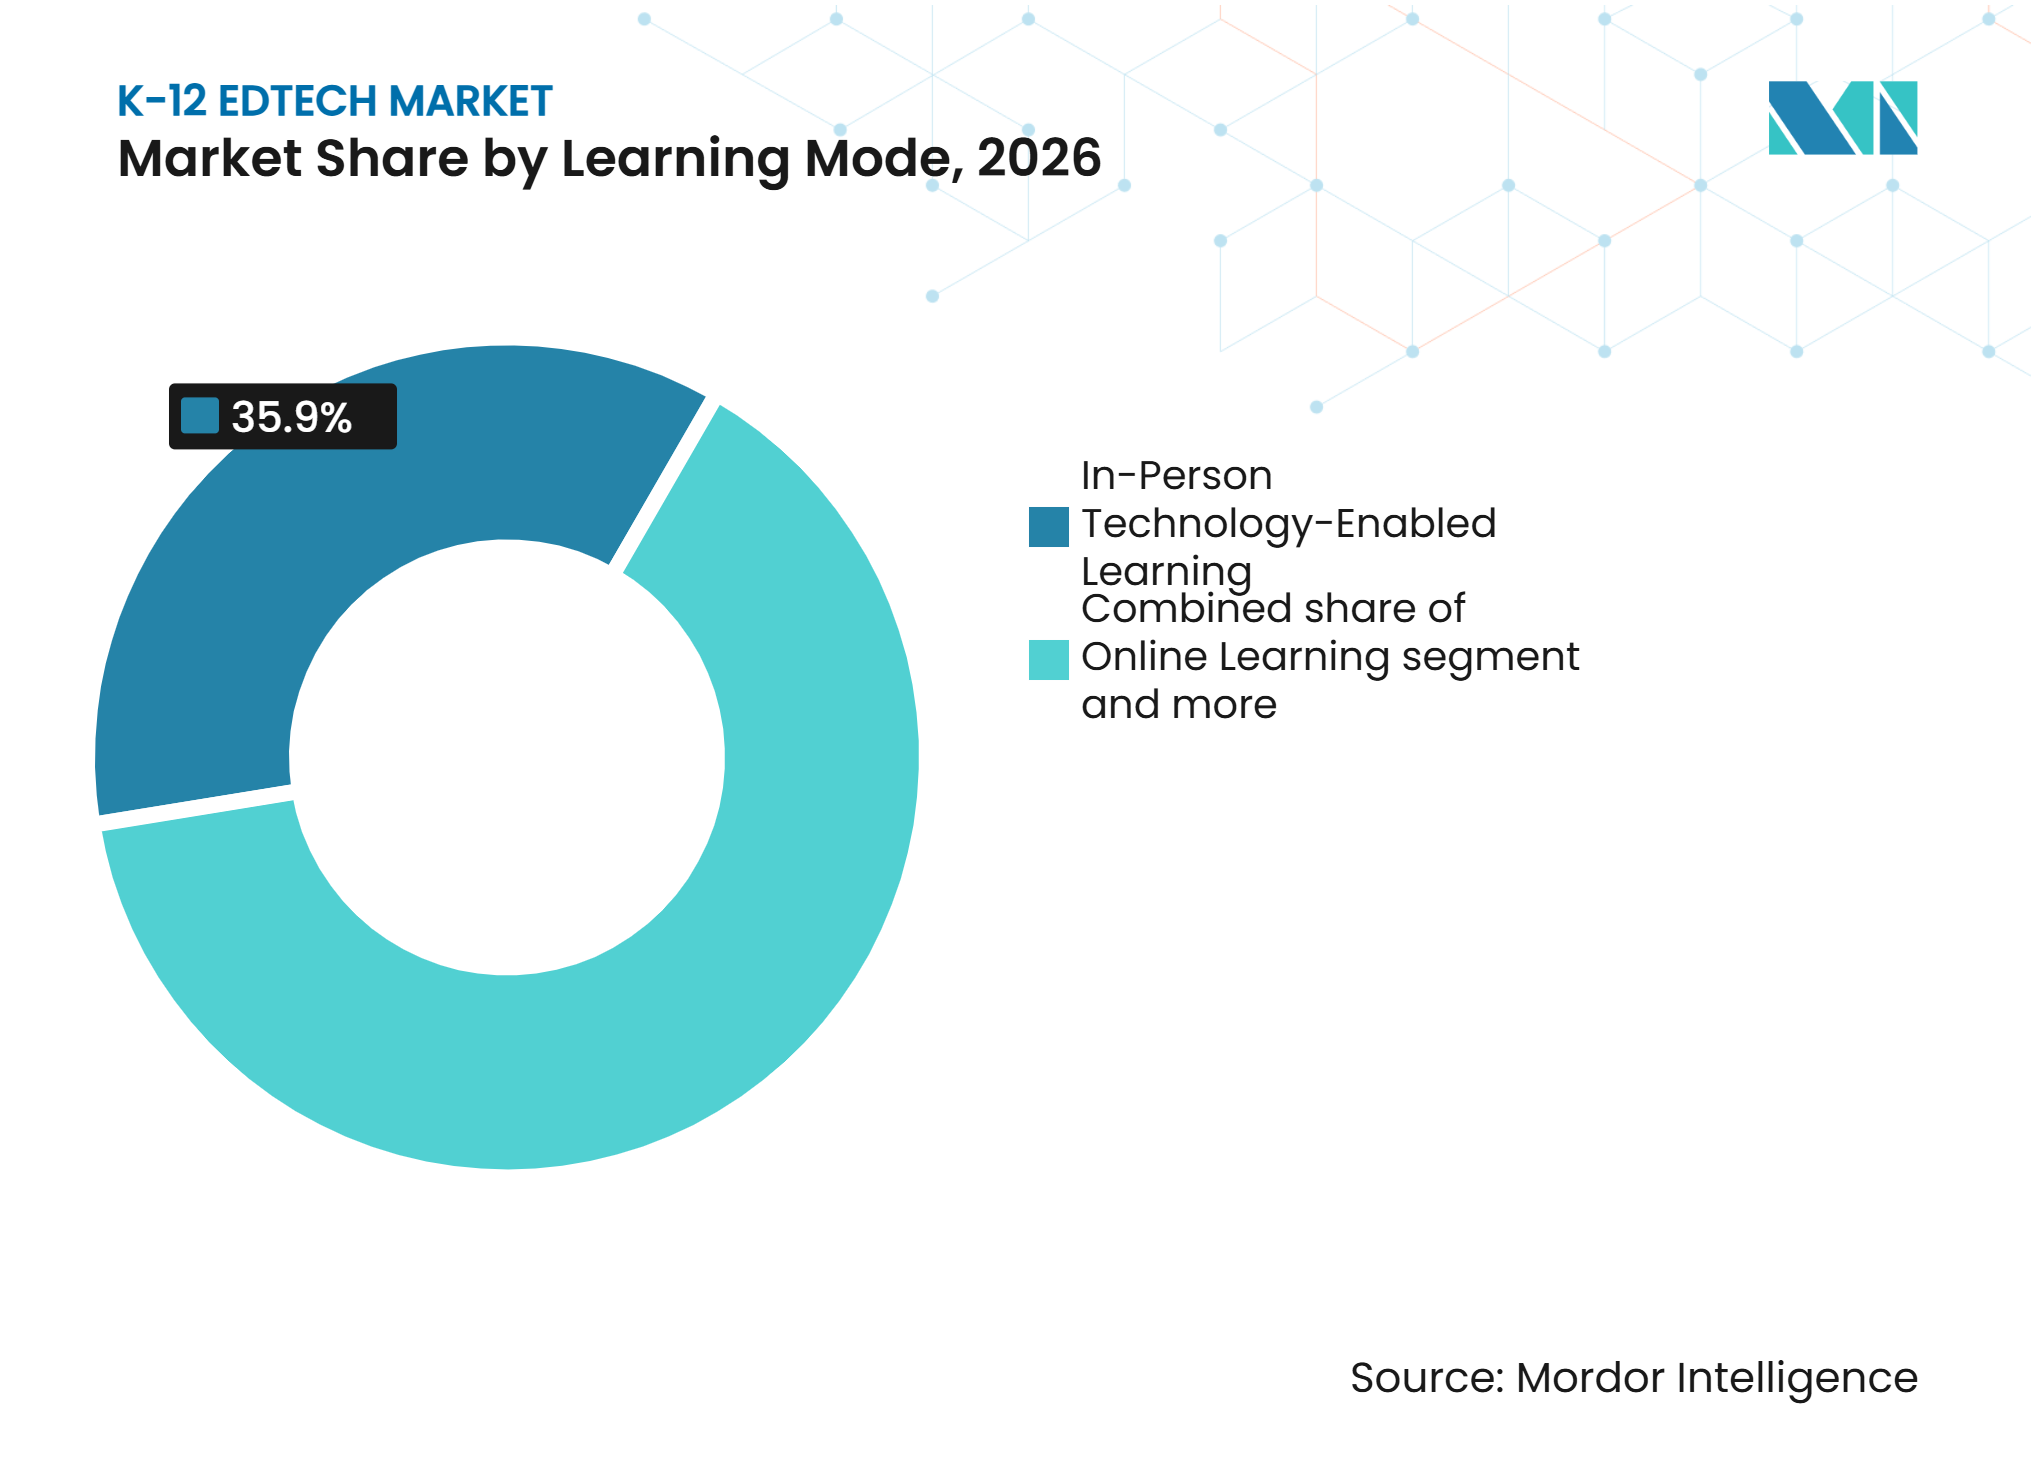
- 学習モード別では、対面型テクノロジー活用学習が2026年のグローバルK-12 EdTech市場シェアの35.90%を占め、自己ペース学習は2032年までに14.44%のCAGRで成長すると予測されています。
- エンドユーザー別では、ビジネス顧客が2026年のグローバルK-12 EdTech市場シェアの70.30%を占め、コンシューマー購入は2032年までに13.12%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のグローバルK-12 EdTech市場シェアの37.70%を占め、アジア太平洋は2032年までに14.07%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウドベースおよびデジタル学習インフラの拡大 | +2.3% | グローバル、北米、欧州、アジア太平洋がコア | 中期(2〜4年) |
| 政府主導の学校デジタル化・デバイスプログラム | +2.1% | アジア太平洋、南米、中東・アフリカ(北米・欧州への波及あり) | 短〜中期(1〜4年) |
| パーソナライズドおよびアダプティブ学習への需要 | +1.8% | グローバル、北米・韓国・シンガポールで早期成果 | 中期(2〜4年) |
| オンライン・ハイブリッド・ブレンド型学習モデルの成長 | +1.5% | 北米、欧州、アジア太平洋 | 短〜中期(1〜4年) |
| AIを活用した教師のワークフローと管理業務の自動化 | +1.2% | 北米、欧州、韓国、オーストラリア | 中期(2〜4年) |
| ジェネレーティブAIによるローカライズされた多言語コンテンツ制作 | +0.9% | 中東・アフリカ、南アジア、東南アジア、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドベースおよびデジタル学習インフラの拡大
クラウドインフラは、グローバルK-12 EdTech市場における調達決定の運用基盤としてますます重要になっています。クラウドベースのプラットフォーム展開は、OECDの「デジタル時代の学校教育に関する2025年政策調査」に参加した37の管轄区域における中心的な政策優先事項でした。クラウドサービスは、学区がローカルサーバーを維持することなく、ソフトウェアの更新、データのバックアップ、ストレージを学校に提供します。これにより、予算は大規模で定期的なハードウェア購入から、定期的なソフトウェアサブスクリプションへとシフトします。Faria Education Groupは2025年8月にAmazon Web Services(AWS)パートナーネットワークに参加し、155カ国・5地域にわたる教育テクノロジーサービスの提供を強化しました[2]。クラウドアーキテクチャを通じてプライバシーおよびセキュリティ要件を満たすプロバイダーは、ベンダー評価時における学校のテクノロジーチームの作業負荷を軽減できます。
政府主導の学校デジタル化・デバイスプログラム
政府調達は、グローバルK-12 EdTech市場におけるハードウェアおよびインフラ整備の主要な需要ドライバーであり続けています。2025年、フィリピンは16地域にわたって64,816台のノートパソコンとスマートテレビのパッケージ(総額19.13億フィリピンペソ(0.032 ビリオン 米ドル))を配布し、Google Workspace for Education Plusのライセンスも合わせて提供する計画を立てました[3]。インドは2025〜26年度のサマグラ・シクシャの下で、情報通信技術(ICT)およびデジタルイニシアティブの対象として32,000校を目標としました。英国のConnect the Classroomプログラムは、3,700校以上で約150万人の生徒に達しました。グアテマラは2025年6月に教育のためのデジタル変革政策を導入し、接続性、設備、教師研修を優先しました。これらのイニシアティブは、デバイス調達に選定されたプラットフォームやサービスライセンスが含まれることが多いため、その後のソフトウェア、学習管理システム、教育コンテンツの購入に影響を与えることが多いです。
パーソナライズドおよびアダプティブ学習への需要
パーソナライズド学習と教師支援ツールは、学校がグローバルK-12 EdTech市場に期待する価値を高めています。シンガポールは、生徒の習熟度に基づいて数学と地理の学習経路を調整するために、Student Learning Spaceプラットフォームにアダプティブ学習システムを統合しました。Microsoftの2025年調査では、教育者の80%が学校関連業務にAIツールを使用しており、主に授業計画、評価作成、管理業務に活用していることが明らかになりました。これらの応用は、人工知能を生徒向けのソリューションとしてだけでなく、教師の生産性向上ツールとして位置づけています。評価、採点、授業コンテンツ、生徒データを学校のワークフローに統合するベンダーは、機関導入の根拠を強化できます。
オンライン・ハイブリッド・ブレンド型学習モデルの成長
グローバルK-12 EdTech市場は、オンライン、ハイブリッド、ブレンド型学習形式から引き続き恩恵を受けていますが、その利用は学校制度によって異なります。2024〜25年度、カナダでは389,891人の生徒(全国570万人のK-12生徒の6.8%)が遠隔またはオンライン学習に参加しました。ローカライズされた多言語コンテンツは、標準化されたグローバルコンテンツが現地の言語やカリキュラムに合わない地域でのアクセスを拡大できます。2025年末までに、ユニセフのLearning Passportは51カ国で1,250万人の学習者と教育者に達し、カリキュラムに沿ったオフライン対応の学習ツールの可能性を示しました。ただし、これらのツールは信頼性の高い教育成果を提供する必要があり、構造が不十分な仮想学習モデルは、学区がさらなる導入に慎重になる可能性があります。
制約の影響分析*
| 制約 | CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 生徒データのプライバシー、サイバーセキュリティ、および規制コンプライアンスリスク | -1.8% | 主に北米と欧州連合、グローバルに拡大中 | 短期(2年以内) |
| デジタルデバイドおよびデバイス・接続性へのアクセスの不平等 | -1.5% | 中東・アフリカ、南アジア、東南アジア、南米 | 長期(4年以上) |
| 学校調達の断片化と長い公共部門の販売サイクル | -1.2% | グローバル、特に分散した連邦制システム | 中期(2〜4年) |
| 教師の業務負荷、変化への疲弊、製品の低利用率 | -0.9% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生徒データのプライバシー、サイバーセキュリティ、および規制コンプライアンスリスク
生徒データのガバナンスは、特に規制が厳しい学校制度において、グローバルK-12 EdTech市場の拡大を制約しています。改正された米国の児童オンラインプライバシー保護規則は2025年6月23日に発効し、対象組織は2026年4月22日までに準拠することが求められました。この規則は13歳未満の子どもから個人情報を収集するための要件を強化し、教育製品における同意管理の重要性を高めました。学校ネットワーキングコンソーシアム(CoSN)の2025年レポートは、データ保持、暗号化、第三者契約に関する学区の慣行のばらつきを指摘しました。ユニセフもまた、データガバナンス能力が限られた環境では、子どもの学習データが適切な同意や保護なしに収集される可能性があると指摘しました。これらの要件は販売サイクルを長期化させ、製品開発コストを増加させ、成熟したプライバシー管理を示すプロバイダーを有利にする可能性があります。
デジタルデバイド、調達の摩擦、学校の導入能力
アクセスのギャップは、グローバルK-12 EdTech市場における構造的な制約であり続けており、デバイス、接続性、予算、スタッフの能力が連携して機能することが必要です。ユネスコは、2023年時点で世界の小学校のうちインターネット接続があるのは40%のみと報告しました。2025年までに、国際電気通信連合(ITU)とユニセフのGigaイニシアティブは40カ国で約220万校をマッピングしましたが、世界では依然として約22億人がオフラインのままです[4]。ユニセフは、低・中所得国でユニバーサルデジタル学習を実現するには、2021年から2030年にかけて1.4 トリリオン 米ドルの投資が必要と推定しています。分散した学校調達は購買決定を遅らせる可能性があり、教師の高い業務負荷は展開後の製品利用を制限する可能性があります。サプライヤーは、製品へのアクセスだけでなく、現地のデバイス能力や接続状況に適した導入支援、教師研修、コンテンツを提供する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
生徒・学習者の行動分析
ユニセフは、世界で2億7,300万人の子どもが学校に通っていない一方、在籍している6億人の子どもが読み書きと算数の最低限の習熟度を欠いていると推定しています。これらの数字は、在籍生徒の基礎スキルを強化するアクセス重視の学習プラットフォームとツールの機会を浮き彫りにしています。米国では、Strideの2025年度平均在籍者数が20.4%増加して234,000人となり、キャリア学習の在籍者数は32.5%増加しました。この成長は、従来のK-12教育と並行して、柔軟でキャリア志向の教育への需要を反映しています。プロバイダーは、教育的価値を示し更新を支援するために、登録者数だけでなく学習成果と継続的なエンゲージメントを測定すべきです。
家庭の経済的制約と公的資金のギャップは、補完的なK-12 EdTechソリューションへの需要に影響を与えています。米国では、2022〜2023年に5〜17歳の生徒の5.2%がホームスクーリングまたはフルタイムの仮想授業を受けていました。ハイブリッドスクールは、2024〜2025年に平均年間授業料5,743米ドル、中央値年間授業料4,928米ドルを報告しました。ユネスコは、低・低中所得国における年間教育資金ギャップを970億米ドルと推定しています。これらの圧力は、段階的なサブスクリプション、手頃な価格の試験準備、学校ライセンスコンテンツの機会を生み出します。現地の価格設定と測定可能な学習成果は、低所得世帯を排除することなく価値を示すために不可欠です。
教育パフォーマンスインテリジェンス
人員配置の格差は、K-12 EdTech導入に対するさまざまな要件を生み出しています。ユネスコは、2022年の世界の小学校における生徒・教師比率が22.8:1であり、低所得国では37.8:1に上昇し、高所得国の13.5:1と比較されると報告しました。これらの差異は、特に人員不足の教育システムにおいて、教師が評価を管理し生徒の進捗を追跡するのを支援するデジタルツールへの需要を促進します。ただし、テクノロジーは資格のある教師に取って代わることはできません。したがって、調達決定は、教室での授業を補完し、既存の教授法と一致するソリューションを優先する可能性が高いです。
接続性の格差もK-12 EdTechの展開コストとアクセシビリティに影響を与えています。2025年の世界の都市部のインターネット利用率は85%に達し、農村部の58%と比較されます。このギャップは特にアフリカで顕著であり、都市部では55%、農村部では21%に達しました。低所得国では、農村部のインターネット利用率は14%であり、都市部の39%と比較されます。学校レベルの信頼性の高い接続性、デバイスの可用性、技術サポートは引き続き重要な導入要因です。サービスが行き届いていない地域にサービスを提供するプロバイダーは、弱いネットワークカバレッジと限られたインフラ予算に対応する必要がある一方、都市市場は帯域幅を多く使用するクラウドベースの学習プラットフォームをサポートできます。
セグメント分析
タイプ別:
ハードウェアが最大カテゴリーを維持しながらソフトウェアが拡大ハードウェアは2026年のグローバルK-12 EdTech市場収益の39.20%を占め、アジア太平洋、アフリカ、南米における政府調達に支えられています。デバイスプログラムは、学校レベルの生徒対デバイス比率が目標水準を下回っている地域では引き続き不可欠です。フィリピンは2025年に64,816台のノートパソコンとスマートテレビのパッケージを配布する計画を立て、継続的な機関需要を反映しました。国家ICTラボおよびスマート教室の割り当ても機器購入を支援しています。ハードウェアは多くの新興システムにおけるデジタル教育の入口であり続けていますが、その価値はそれが支援するプラットフォームとコンテンツにますます依存しています。
ソフトウェアは2027年から2032年にかけて13.20%のCAGRで成長すると予測されており、グローバルK-12 EdTech市場において最も成長の速いタイプとなっています。学校は展開後の評価、学習管理、カリキュラム提供、管理ソフトウェアへの支出を増やしています。2025年6月、McGraw HillとPearsonは、2025〜2026年度のカリフォルニア州Reveal MathにPearsonのPRoPL中間評価を統合することに合意しました。2025年8月、CengageはK-12ポートフォリオ全体でAI製品を拡大し、教育者向けAIコンテンツレベラーのパイロットを実施しました。出版社はデジタル教科書、カリキュラムに沿ったリソース、AIサポートの教材を組み合わせており、個別の製品と断絶した教師のワークフローを削減することで切り替えコストを高めています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
展開モデル別:
クラウドが規模と高成長を兼ね備えるクラウド展開は2026年の収益の67.30%を占め、2032年までに14.23%のCAGRで成長すると予測されています。これは、クラウド提供がグローバルK-12 EdTech市場において単なる展開の好みではなく、コアインフラとなっていることを示しています。OECDの調査は、審査された教育システム全体でクラウドプラットフォームを政策優先事項として特定しました。クラウドアーキテクチャにより、学区は広範なローカルインフラなしに複数の学校にわたって更新とサービスを展開できます。また、デジタル学習システムにおけるストレージ、コラボレーション、分析もサポートします。
オンプレミスシステムは、接続性が信頼できない場合やデータローカライゼーション要件が厳格な場合に引き続き重要です。中国の国家デジタル教育アーキテクチャは国内のデータガバナンス要件の下で運用されており、特定の管轄区域におけるローカルインフラの継続的な関連性を示しています。サウジアラビアのデジタル政府局は、教育セクターのデジタル変革フレームワークの主要コンポーネントとしてクラウドコンピューティングを特定しています。クラウドとローカル展開の選択は、接続性、データ規制、学校システムの能力によって異なります。サプライヤーは公共調達のために明確なセキュリティ、可用性、データ管理の慣行を提供する必要があります。デジタル学習教材はまた、教室、家庭、学校のデバイスにわたってアクセス可能なプラットフォームへの需要を高めています。
学習モード別:
教室テクノロジーがリードしながら自己ペース利用が成長対面型テクノロジー活用学習は2026年の収益の35.90%を占め、最大の学習モードとなっています。グローバルK-12 EdTech市場は、教師がデジタルカリキュラム、評価、スマート教室システム、学習プラットフォームを使用する物理的な教室を中心に据え続けています。中国のAI活用教育イニシアティブには184の指定AIエデュケーションベーススクールが含まれ、教育と評価へのテクノロジー統合を目指しています。このモデルは、データと学習サービスがクラウドに移行するにつれて、教師と学校を提供の中心に置き続けます。また、学区が生徒データ、コンテンツの品質、教師サポートを監督するのにも役立ちます。
自己ペース学習は、生徒が異なる速度で進歩できるツールに支えられ、2032年までに14.4%のCAGRで成長すると予測されています。2025年に発表された系統的レビューでは、K-12教育におけるジェネレーティブAIの使用がSTEM科目と高校学年に集中しており、差別化された練習とコンテンツ生成が関連していることが明らかになりました。ハイブリッドおよびオンライン形式は、ホームスクーリング、代替学校、学校出席が中断された地域で引き続き重要です。カナダの2024〜25年のオンライン参加率6.8%は、緊急期間後も遠隔学習が明確な役割を保持していることを示しています。効果的なオファリングは、予定された授業を超えた学習者の柔軟性と、学校が生徒の進捗を把握できることのバランスを取る必要があります。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
機関バイヤーが収益基盤を提供ビジネス顧客は2026年の収益の70.30%を占め、学校および学区による機関調達を反映しています。これらのバイヤーは、生徒情報システム、学習プラットフォーム、デジタルカリキュラム、評価ツール、接続性、デバイスを購入します。米国のE-Rateプログラムは、2025年度の資金上限が50.58億米ドルであり、学校と図書館のブロードバンドおよび内部接続をサポートしています。連邦通信委員会(FCC)とユニバーサルサービス管理会社(USAC)の機関契約は、プロバイダーがプライバシー、アクセシビリティ、調達、技術統合の要件を満たした後、安定した収益を提供できます。ただし、学校委員会、テクノロジーチーム、教職員が意思決定に影響を与える可能性があるため、これらの契約を確保するには時間がかかる場合があります。
コンシューマー購入は2032年までに13.12%のCAGRで成長すると予測されています。需要には、家族が購入する補完的学習、個別指導、試験準備、学習デバイス、カリキュラムが含まれます。TAL Education Groupの2025年度決算は、中国における充実プログラム、AI学習デバイス、スマート学習ツールへの継続的な需要を示しました。ホームスクーリングおよびハイブリッドスクーリングのコミュニティも、デジタルコースコンテンツと評価サービスを直接購入しています。親が購入したツールが学校に入り込み、学校のプラットフォームが教室を超えて拡張されるにつれて、機関チャネルとコンシューマーチャネルが収束しています。両チャネルにサービスを提供するプロバイダーは、一貫したプライバシー慣行を維持しながら、教師と保護者の両方に価値を提供する必要があります。
地域分析
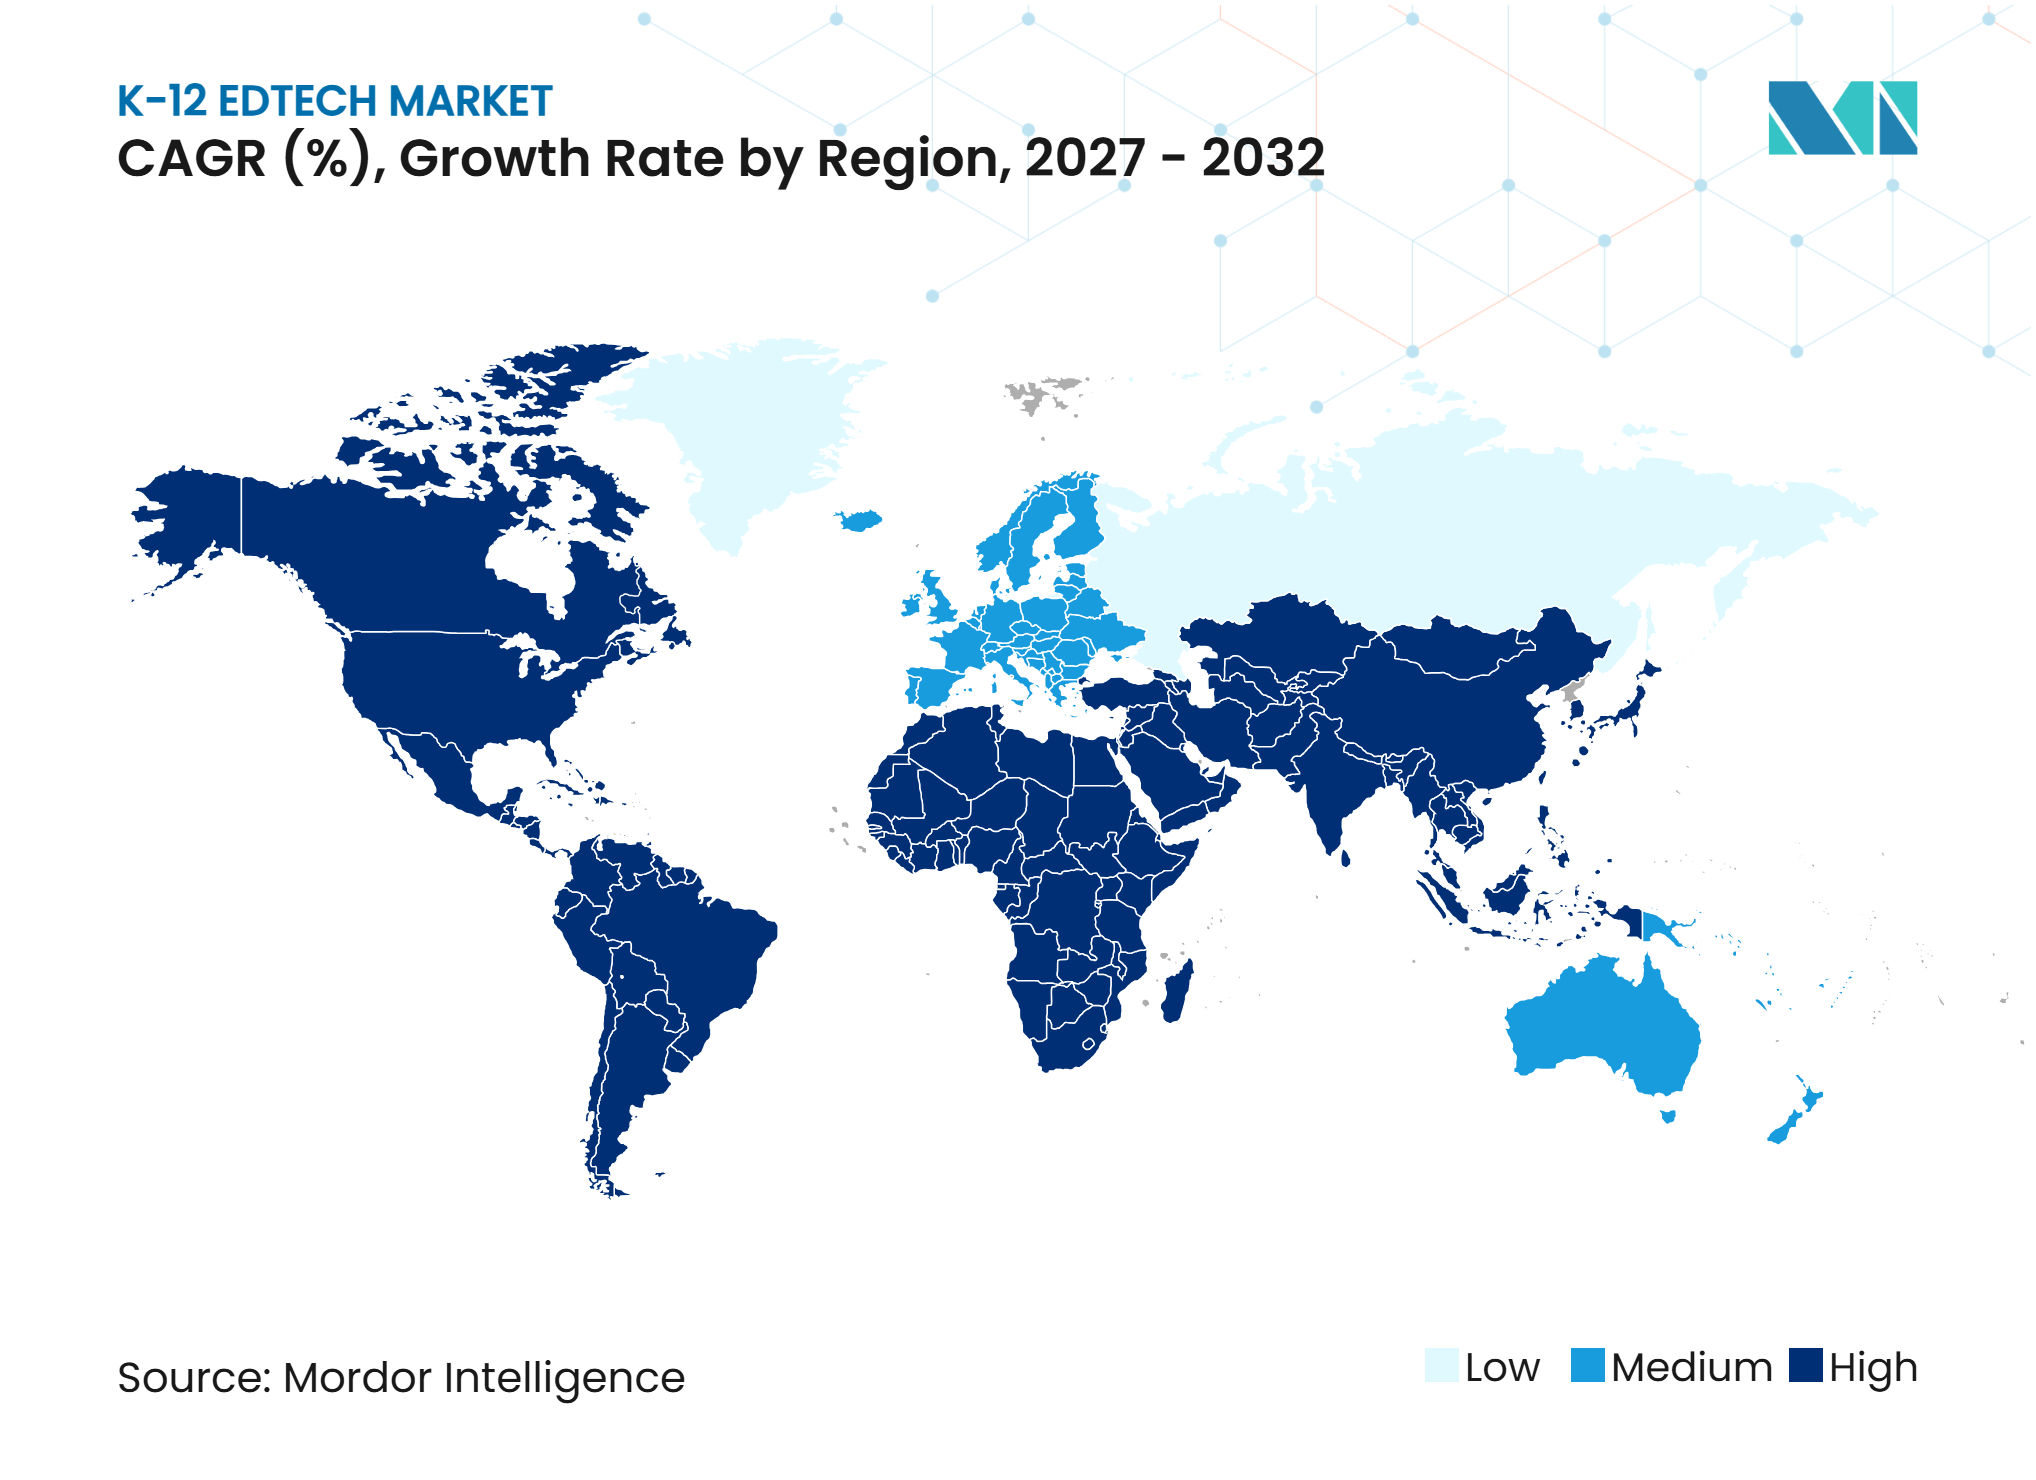
北米は2026年のグローバルK-12 EdTech市場収益の37.7%を占め、確立されたデジタルインフラと機関購買力に支えられています。米国では、E-Rateの2025年度資金上限50.58億米ドルがブロードバンド、内部接続、クラウドソフトウェア、AIツールをサポートしています。カナダの2024〜2025年のオンライン学習参加率はK-12在籍者の6.8%に達し、ブリティッシュコロンビア州が主導しています。改正されたCOPPA規則はデータと同意の義務を強化し、強固なガバナンス管理を持つサプライヤーを有利にしています。
アジア太平洋は2027〜2032年に14.07%のCAGRで成長すると予測されており、最も速い地域成長率です。中国はデジタル教育プラットフォームとAIエデュケーションベースを拡大しており、インドは2025〜2026年度にICTラボとスマート教室のために322.1億インドルピー(0.36 ビリオン 米ドル)を配分しました。シンガポールと韓国は成熟した導入を示しており、フィリピンはデバイス、研修、接続性プログラムを組み合わせています。欧州のGDPRは展開コストとデータ保護基準を引き上げています。英国のConnect the Classroomプログラムは2025年までに3,700校以上で約150万人の生徒に達しました。グアテマラやサウジアラビアなど、ラテンアメリカ、中東、アフリカのシステムは、さまざまなインフラおよび政策条件に対応した差別化されたモデルを必要としています。
教育インフラ・開発インテリジェンス
世界の教育支出は2022年に5.8 トリリオン 米ドルに達し、政府の一人当たり支出は低所得国の55米ドルから高所得国の8,532米ドルまで幅がありました。インドは2025〜2026年度にICTラボとスマート教室のために322.1億インドルピー(0.36 ビリオン 米ドル)を配分しました。Pearsonは2025年にeDynamic Learningを2.25億米ドルで買収し、Strideの収益は2025年度に17.9%増加して24.1億米ドルとなりました。これらの動向は、統合されたカリキュラムとデジタル学習サービスの機会を浮き彫りにしました。
2025年3月、中国はスマート教育プラットフォームをバージョン2.0にアップグレードし、184校をAIエデュケーションベースに指定し、湖南省のスマートファンクラスルームの視聴回数が5,000万回を超えました。ユニセフのLearning Passportは2025年に51カ国で1,250万人の学習者と教育者に達し、カリキュラムに沿ったオフライン対応プラットフォームへの需要を支援しました。これらのイニシアティブは、AIを活用したコンテンツ、ローカライズされたカリキュラム、低接続性アクセスを提供するサプライヤーを優遇しました。
競合環境
市場集中度
グローバルK-12 EdTech市場には、地域、非営利、オープンソース、専門、出版社、テクノロジープロバイダーが含まれます。Pearson、McGraw Hill、Cengage、Stride、TAL Education Groupは、学校と家族の需要を満たすためにコンテンツ、サービス、テクノロジーを活用しています。PearsonとMcGraw Hillは2025年6月にPRoPL評価機能をカリフォルニア州Reveal Mathに統合するコラボレーションを発表しました。このコラボレーションは、カリキュラムと中間評価を単一の教師ワークフローに組み合わせ、断絶した製品を削減し、相互運用可能なデータと統合レポートの必要性を高めています。
Cengageは2025年12月にK-12の7ブランドをCengage Schoolブランドに統合しました。そのポートフォリオには、単一の発見・調達構造を通じたカリキュラム、図書館リソース、専門能力開発が含まれます。McGraw Hillは2025年3月にEssaypopを買収し、デジタルカリキュラムポートフォリオに形成的評価と授業ツールを追加しました。Pearsonは2025年にeDynamic Learningを2.25億米ドルで買収し、キャリアおよび技術教育の能力を拡大しました。データ保護と導入能力がプロバイダーを差別化します。COPPAの改正と学区のデータガバナンス慣行により、ベンダー選定において同意、セキュリティ、保持、第三者管理が重要になっています。市場は競争的であり、少数の企業がグローバル需要の大部分を支配しているわけではありません。
K-12 EdTech産業リーダー
-
Pearson plc
-
McGraw Hill Education
-
Cengage Group
-
Stride, Inc.
-
TAL Education Group
- 注:主要企業の掲載順は順位を示すものではありません。
K-12 EdTech市場 このレポートでカバーされる企業
- Pearson plc
- McGraw Hill Education
- Cengage Group
- Stride, Inc.
- TAL Education Group
- Blackboard Inc.
- PowerSchool Group LLC
- Instructure, Inc.
- Microsoft Corporation
- Google LLC
- Apple Inc.
- Amazon Web Services, Inc.
- IBM Corporation
- Discovery Education, Inc.
- D2L Corporation
- Kahoot! ASA
- Sanoma Corporation
- BYJU'S
- Duolingo, Inc.
- Quizlet, Inc.
最近の産業開発事情 K-12 EdTech市場
- 2026年9月:McGraw HillはTeachallyを買収し、AIを活用したK-12カリキュラム開発能力を拡大しました。この買収は、カリキュラム制作、ローカライゼーション、翻訳の迅速化を支援し、教師が基準に沿ったレッスンと評価をカスタマイズできるようにします。
- 2025年12月:Cengage GroupはK-12ポートフォリオをCengage Schoolブランドに統合し、National Geographic Learning、Big Ideas Learning、Gale、Qubits Learning、Visible Bodyを含む7ブランドを単一の発見・調達ポータルの下に集約しました。
- 2025年9月:PearsonとCognizantは、ジェネレーティブおよびエージェンティックAI、クラウドネイティブマイクロサービス、AIを活用したビジネスプロセス自動化でPearsonの学習者プラットフォームを強化するグローバルマルチイヤー戦略的パートナーシップを発表しました。
- 2025年3月:McGraw HillはEssayPopを買収しました。EssayPopはクラウドベースのK-12ライティングプラットフォームであり、AIを活用した形成的ライティング評価、ガイド付き授業ツール、K-12ライティングリソースをデジタルカリキュラムポートフォリオに追加します。
グローバルK-12 EdTech市場レポートの範囲
グローバルK-12 EdTech市場レポートは、世界中のK-12教育システムにおける教育、学習、評価、学校管理を支援するデジタル教育テクノロジーとサービスを検討します。市場はタイプ(ハードウェア、ソフトウェア、コンテンツ)、展開モデル(クラウドおよびオンプレミス)、学習モード(オンライン学習、対面型テクノロジー活用学習、ブレンドおよびハイブリッド学習、自己ペース学習、その他の学習モード)、エンドユーザー(ビジネスおよびコンシューマー)、地域別にセグメント化されています。
本調査は、クラウドベースの学習インフラ、政府主導の学校デジタル化、パーソナライズドおよびアダプティブ学習、ブレンド型教育、AIを活用した教育ワークフロー、ジェネレーティブAIによる多言語コンテンツ制作などの主要ドライバーを分析します。また、生徒データのプライバシーとサイバーセキュリティリスク、デバイスと接続性へのアクセスの不平等、断片化した学校調達、長い公共部門の販売サイクル、導入後の製品利用率の低さなどの制約も評価します。レポートは、教育インフラと開発、政府支出、民間部門投資、生徒・教師比率、機関密度、生徒在籍数、教育支出、規制要件、技術開発、競争力を評価します。市場規模と成長予測、地域・国レベルの分析、競合環境、市場集中度、市場シェア、戦略的動向、企業プロファイルを提供します。また、低帯域幅・オフラインファースト・多言語学習プラットフォームおよびパーソナライズド学習、評価、教師生産性向上のための信頼できるAIソリューションの機会も探ります。市場の推定と予測は、カバーされているすべてのセグメントにわたって金額(米ドル)で提示されます。
セグメンテーション概要
レポートで回答される主要な質問
2032年までのグローバルK-12 EdTechセクターの予測値は?
このセクターは2027年から11.40%のCAGRで成長し、2032年までに173.67 ビリオン 米ドルに達すると予測されています。
最も成長の速いK-12 EdTechタイプは何ですか?
ソフトウェアは、学校がデジタルカリキュラム、評価、管理プラットフォームへの支出を増やすにつれて、2032年までに13.20%のCAGRで成長すると予測されています。
クラウド提供が学校にとって重要な理由は何ですか?
クラウドは2026年の収益の67.30%を占め、スケーラブルな展開、更新、ストレージ、コラボレーションをサポートするため、14.23%のCAGRで成長すると予測されています。
K-12デジタル学習において最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は、中国のAI教育プログラムとインドのICT投資に支えられ、2032年までに14.07%のCAGRで成長すると予測されています。
学校における教育テクノロジーの導入を制限するものは何ですか?
主な制約には、データプライバシーとサイバーセキュリティ要件、接続性とデバイスアクセスの不平等、調達の遅延、教師の業務負荷が含まれます。
主要プロバイダーはどのようにK-12オファリングを変えていますか?
プロバイダーは、買収、製品ローンチ、プラットフォーム統合を通じて、カリキュラム、評価、AIツール、教師サポート、クラウド提供を組み合わせています。