
Taille et part du marché K-12 EdTech
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 101.22 Milliards de dollars |
| Taille du Marché (2032) | 173.67 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.40 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché K-12 EdTech par Mordor Intelligence
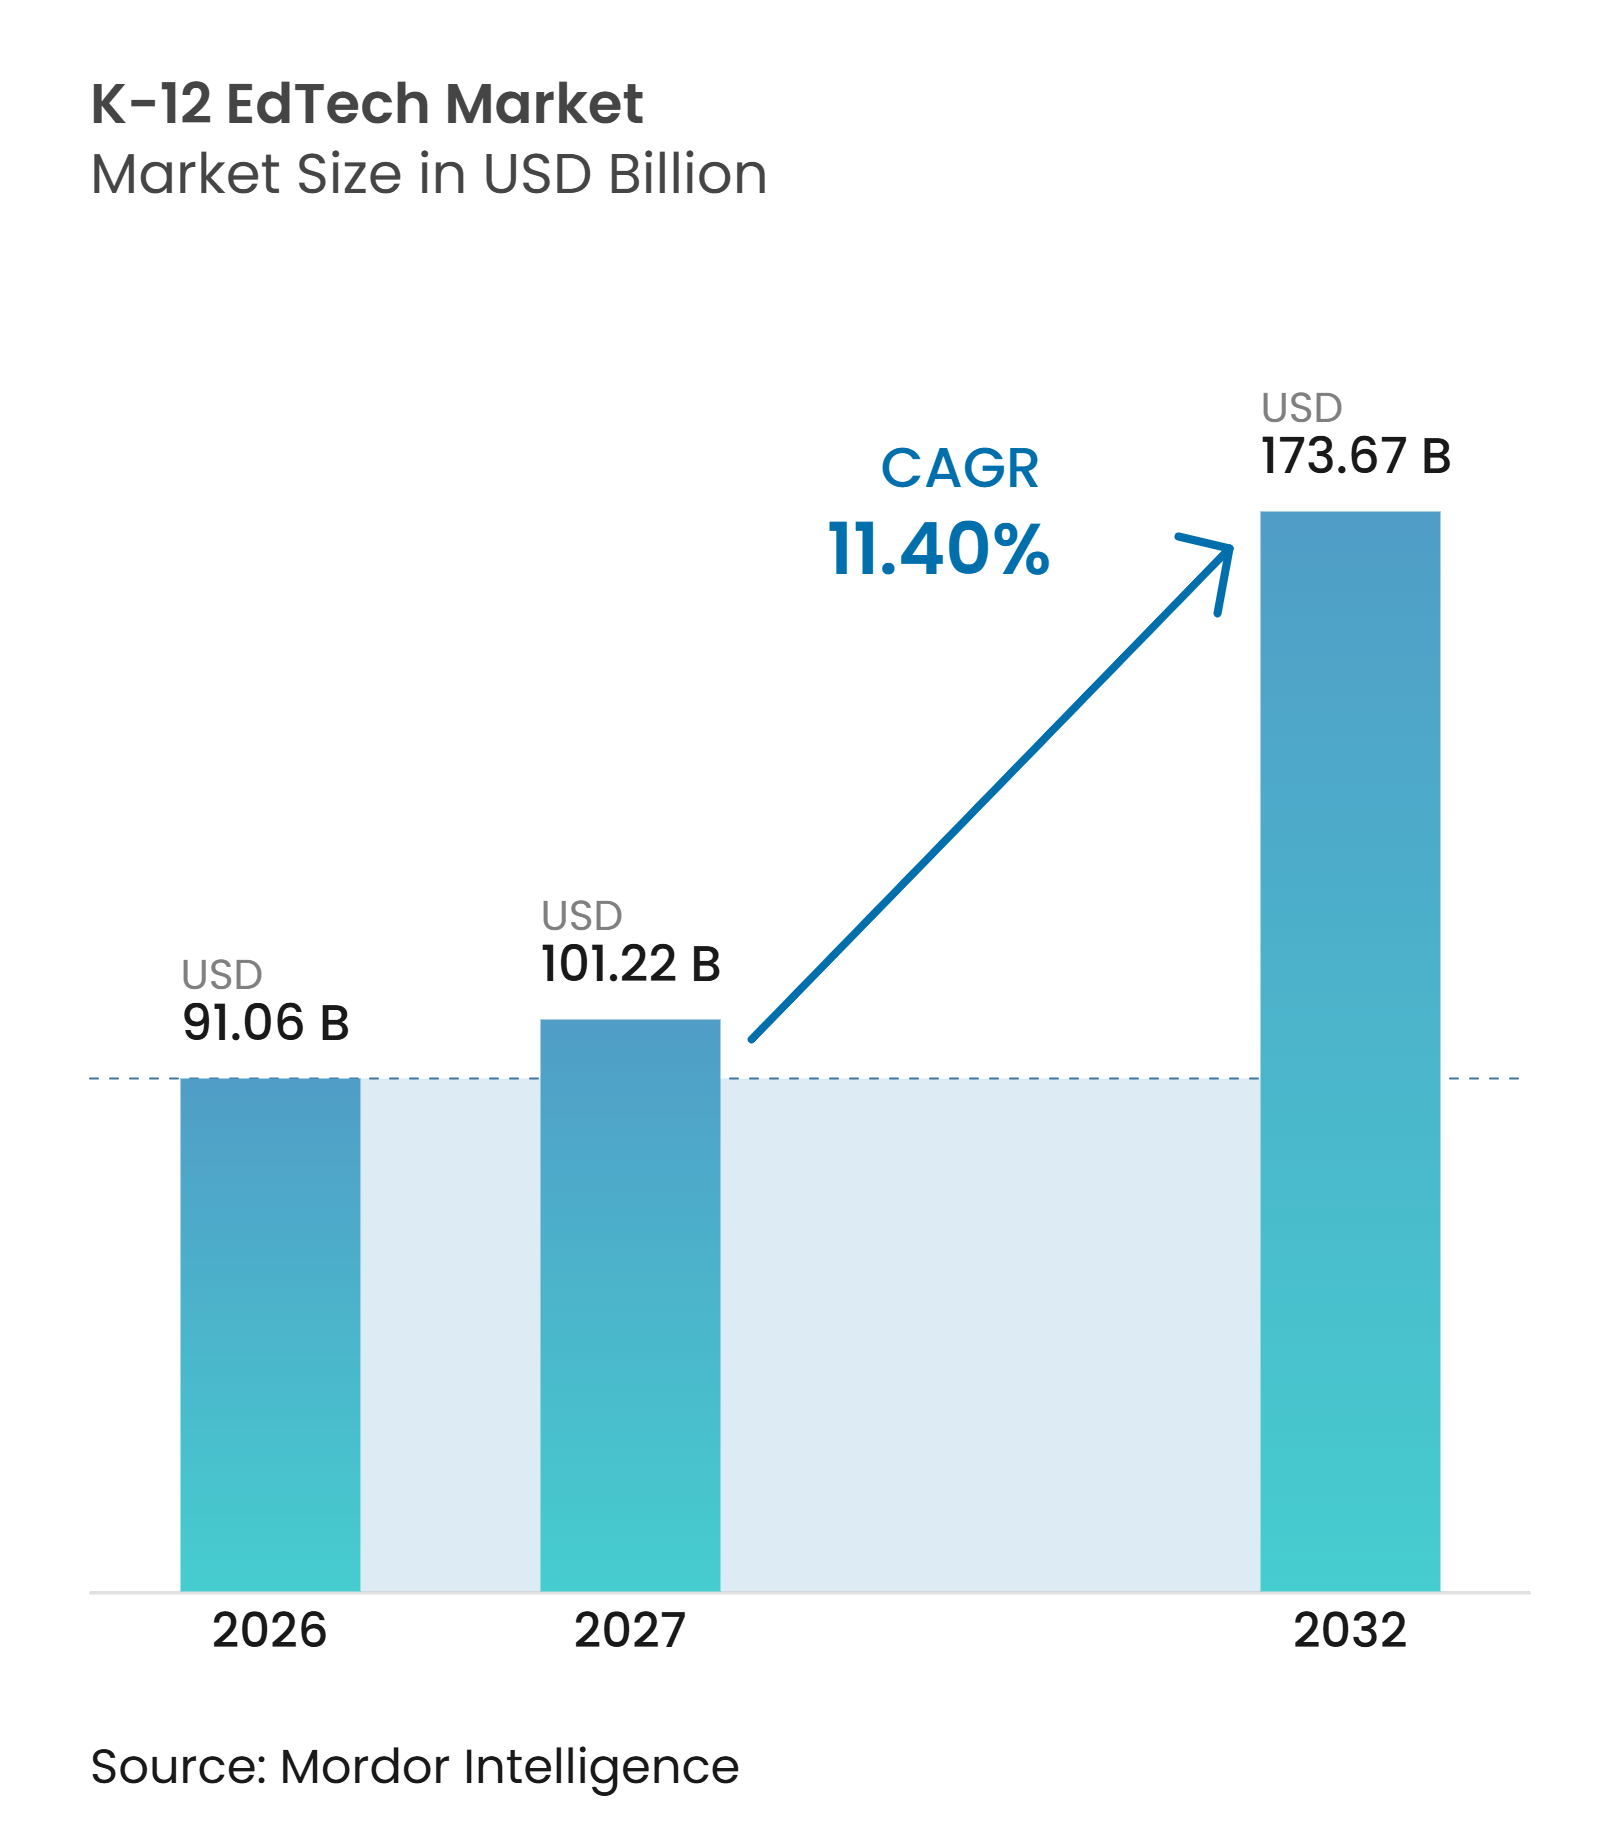
La taille du marché mondial K-12 EdTech était évaluée à 91,06 milliards USD en 2026 et devrait croître de 101,22 milliards USD en 2027 pour atteindre 173,67 milliards USD d'ici 2032, à un CAGR de 11,40 % durant la période de prévision (2027-2032). Le marché mondial K-12 EdTech évolue des outils de classe autonomes vers des technologies qui soutiennent les programmes scolaires, l'évaluation, l'administration scolaire et les flux de travail des enseignants. Les programmes gouvernementaux de distribution d'appareils et le financement de la connectivité scolaire restent importants car ils créent les conditions de base pour une utilisation plus large des services d'apprentissage numérique. Les plateformes basées sur le cloud et les outils d'intelligence artificielle deviennent de plus en plus centraux dans les politiques d'éducation publique dans les 37 juridictions couvertes par l'enquête de l'OCDE[1]. Les opportunités sont inégalement réparties selon les régions, car les systèmes scolaires établis réorientent leurs dépenses vers les logiciels et l'apprentissage personnalisé, tandis que de nombreux systèmes à faibles revenus ont encore besoin d'appareils et d'une connectivité fiable. La confidentialité des données, la cybersécurité, la capacité des enseignants et les longs processus de passation de marchés publics continuent de limiter la vitesse à laquelle le marché mondial K-12 EdTech peut croître.
Principaux enseignements du rapport
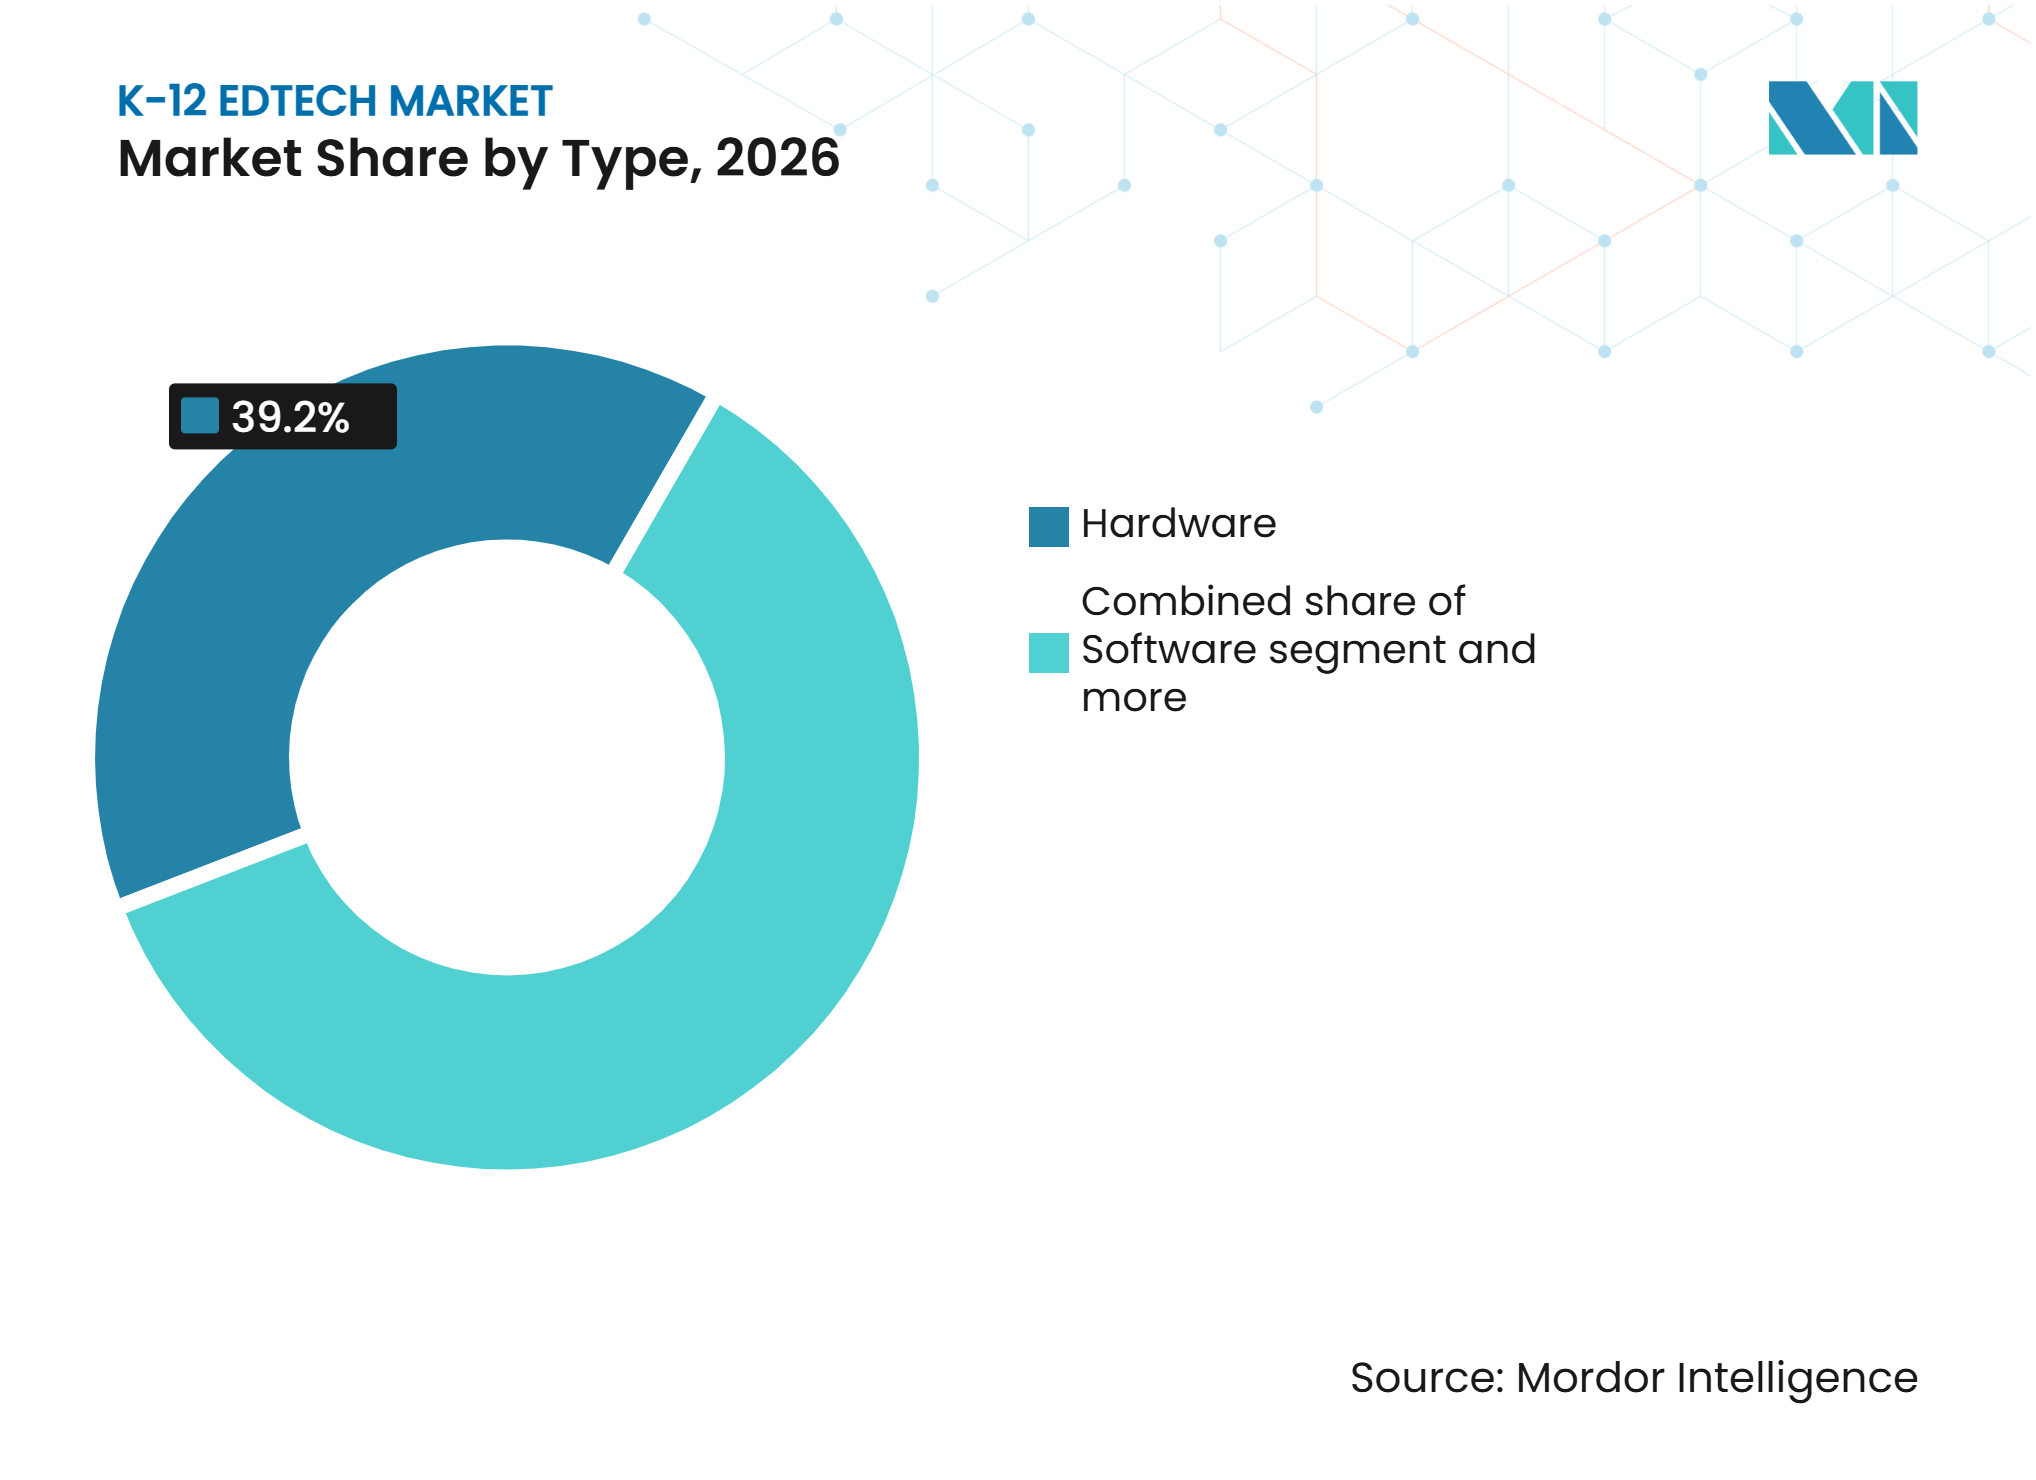
- Par type, le matériel représentait 39,20 % de la part du marché mondial K-12 EdTech en 2026, tandis que le logiciel devrait croître à un CAGR de 13,20 % jusqu'en 2032.
- Par modèle de déploiement, le cloud représentait 67,30 % de la part du marché mondial K-12 EdTech en 2026 et devrait croître à un CAGR de 14,23 % jusqu'en 2032.
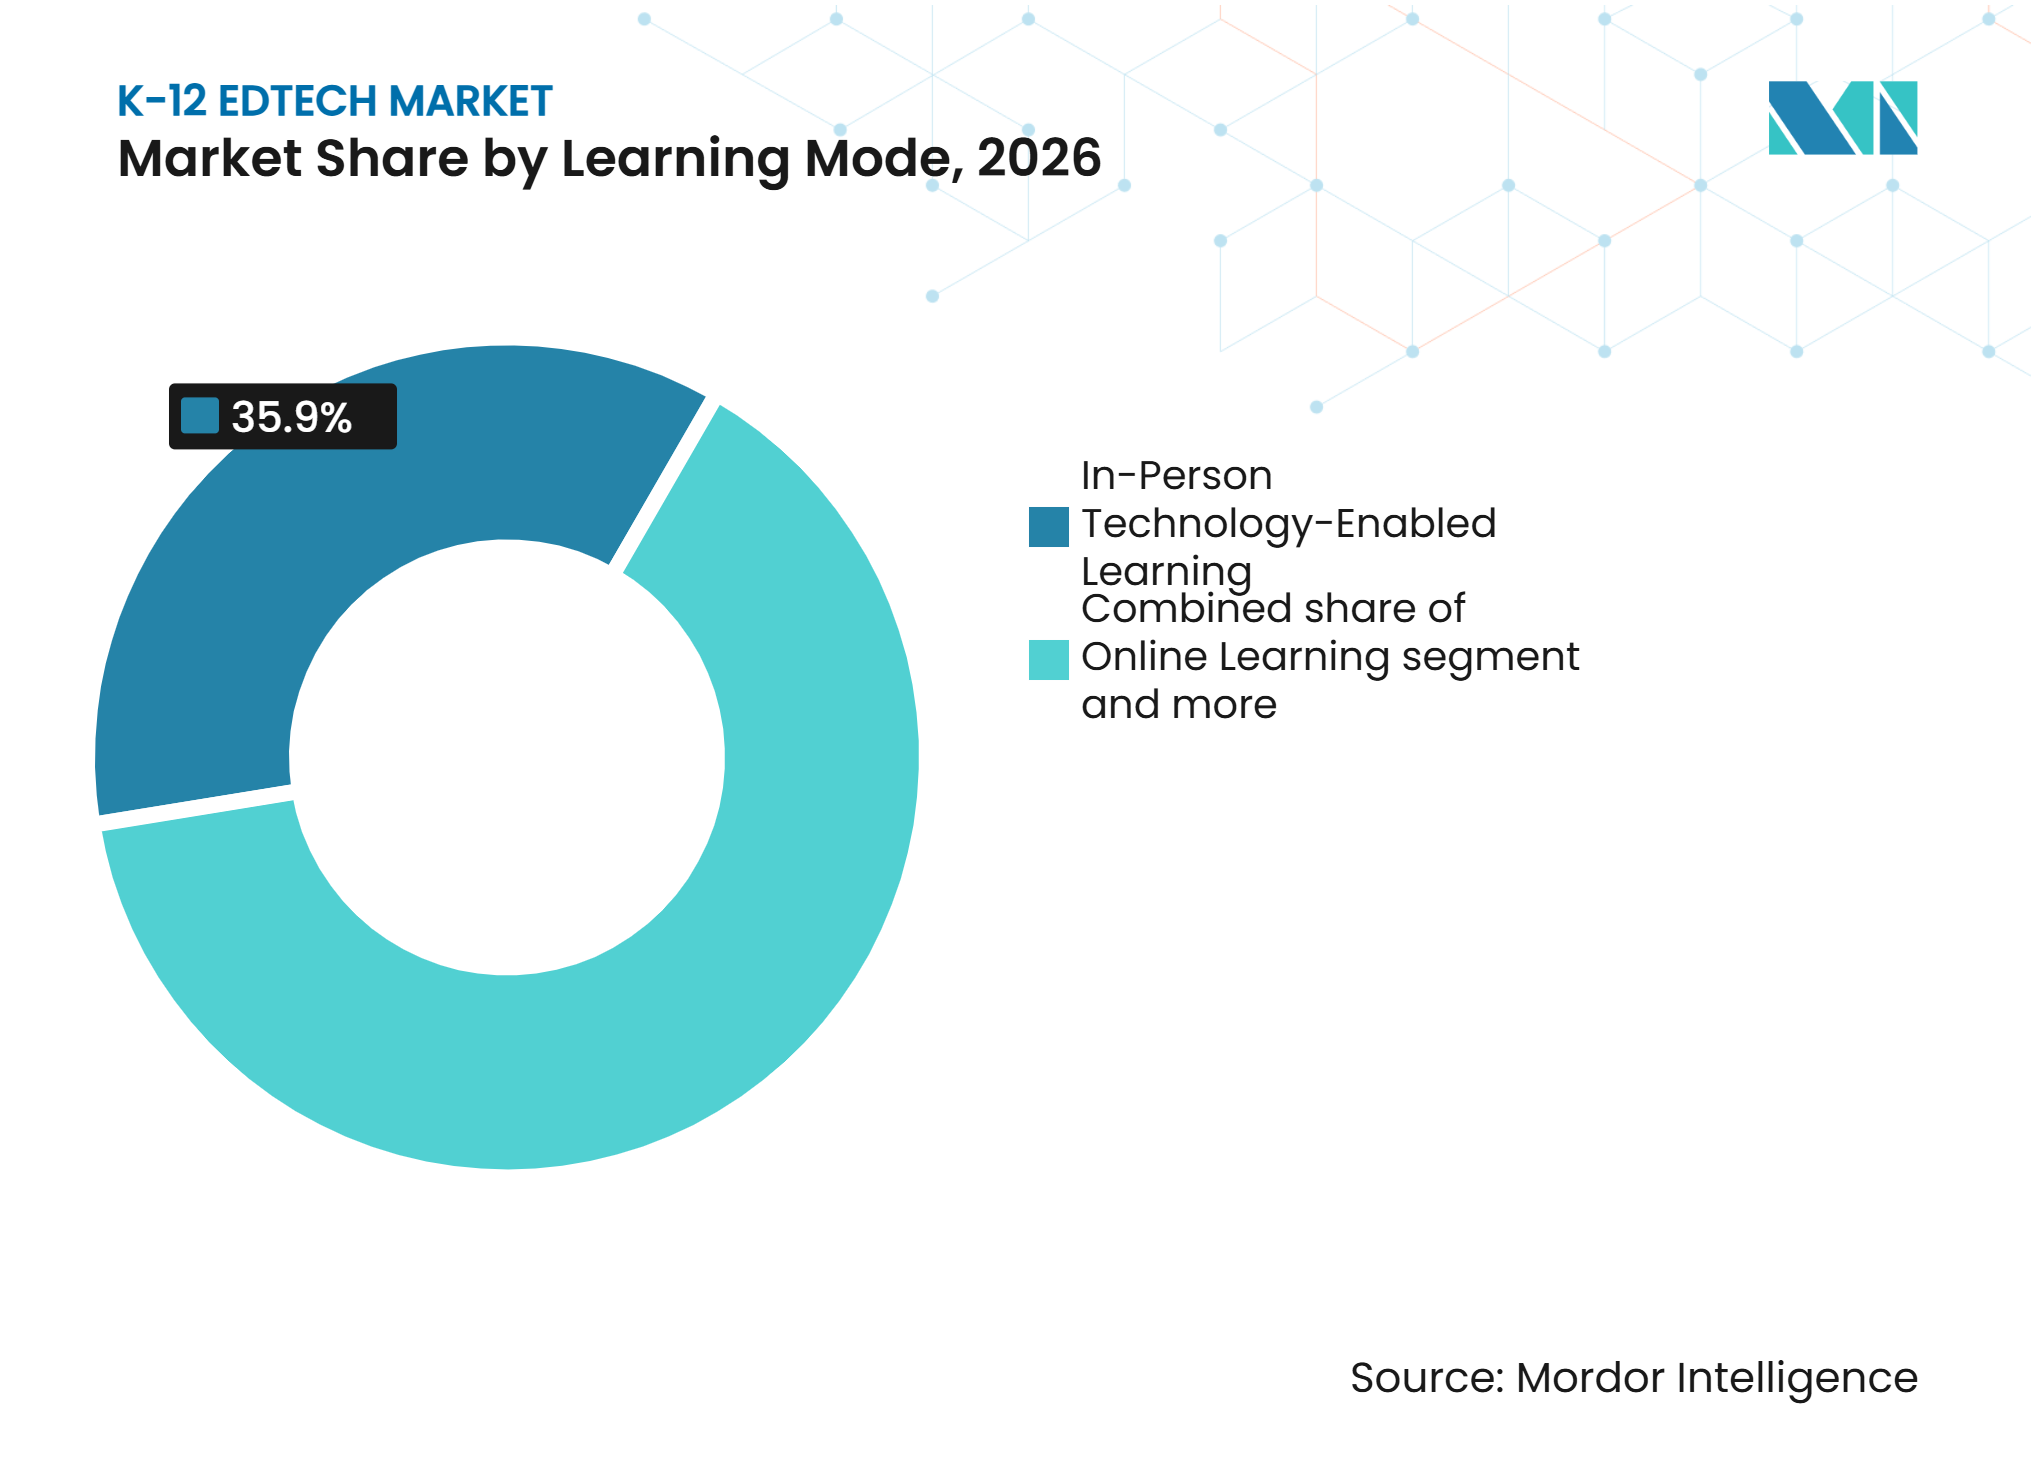
- Par mode d'apprentissage, l'apprentissage en présentiel assisté par la technologie représentait 35,90 % de la part du marché mondial K-12 EdTech en 2026, tandis que l'apprentissage à son propre rythme devrait croître à un CAGR de 14,44 % jusqu'en 2032.
- Par utilisateur final, les clients professionnels représentaient 70,30 % de la part du marché mondial K-12 EdTech en 2026, tandis que les achats des consommateurs devraient croître à un CAGR de 13,12 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 37,70 % de la part du marché mondial K-12 EdTech en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 14,07 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de l'infrastructure d'apprentissage numérique et basée sur le cloud | +2.3% | Mondial, Amérique du Nord, Europe et Asie-Pacifique en tête | Moyen terme (2 à 4 ans) |
| Programmes gouvernementaux de numérisation des écoles et de distribution d'appareils | +2.1% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique avec répercussions sur l'Amérique du Nord et l'Europe | Court à moyen terme (1 à 4 ans) |
| Demande d'apprentissage personnalisé et adaptatif | +1.8% | Mondial, gains précoces en Amérique du Nord, en Corée du Sud et à Singapour | Moyen terme (2 à 4 ans) |
| Croissance des modèles d'apprentissage en ligne, hybride et mixte | +1.5% | Amérique du Nord, Europe et Asie-Pacifique | Court à moyen terme (1 à 4 ans) |
| Automatisation des flux de travail des enseignants et de l'administration assistée par l'IA | +1.2% | Amérique du Nord, Europe, Corée du Sud et Australie | Moyen terme (2 à 4 ans) |
| Création de contenu localisé et multilingue grâce à l'IA générative | +0.9% | Moyen-Orient et Afrique, Asie du Sud, Asie du Sud-Est et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'infrastructure d'apprentissage numérique et basée sur le cloud
L'infrastructure cloud devient de plus en plus le fondement opérationnel des décisions d'achat sur le marché mondial K-12 EdTech. Le déploiement de plateformes basées sur le cloud était une priorité politique centrale dans les 37 juridictions participant à l'enquête 2025 de l'OCDE sur les politiques d'éducation scolaire à l'ère numérique. Les services cloud permettent aux écoles de bénéficier de mises à jour logicielles, de sauvegardes de données et de stockage sans que les districts aient à maintenir des serveurs locaux. Cela fait passer les budgets de grands achats périodiques de matériel à des abonnements logiciels récurrents. Faria Education Group a rejoint le réseau de partenaires d'Amazon Web Services en août 2025 pour renforcer la fourniture de ses services de technologie éducative dans 155 pays et cinq régions[2]. Les fournisseurs qui répondent aux exigences de confidentialité et de sécurité grâce à leur architecture cloud peuvent réduire la charge de travail des équipes technologiques scolaires lors des évaluations des fournisseurs.
Programmes gouvernementaux de numérisation des écoles et de distribution d'appareils
Les marchés publics gouvernementaux restent un moteur de demande majeur pour le matériel et l'infrastructure habilitante sur le marché mondial K-12 EdTech. En 2025, les Philippines prévoyaient de distribuer 64 816 ensembles d'ordinateurs portables et de téléviseurs intelligents d'une valeur de 1,913 milliard PHP (0,032 milliard USD) dans 16 régions, ainsi que des licences Google Workspace for Education Plus[3]. L'Inde ciblait 32 000 écoles pour des initiatives en matière de technologies de l'information et de la communication (TIC) et numériques dans le cadre de Samagra Shiksha pour l'exercice 2025-2026. Le programme Connect the Classroom du Royaume-Uni a touché près de 1,5 million d'élèves dans plus de 3 700 écoles. Le Guatemala a introduit sa politique de transformation numérique pour l'éducation en juin 2025, en donnant la priorité à la connectivité, aux équipements et à la formation des enseignants. Ces initiatives influencent souvent les achats ultérieurs de logiciels, de systèmes de gestion de l'apprentissage et de contenu éducatif, car les achats d'appareils incluent fréquemment des plateformes sélectionnées ou des licences de services.
Demande d'apprentissage personnalisé et adaptatif
Les outils d'apprentissage personnalisé et de soutien aux enseignants augmentent la valeur que les écoles attendent du marché mondial K-12 EdTech. Singapour a intégré un système d'apprentissage adaptatif dans sa plateforme Student Learning Space pour ajuster les parcours d'apprentissage en mathématiques et en géographie en fonction de la maîtrise des élèves. L'enquête 2025 de Microsoft a révélé que 80 % des éducateurs utilisaient des outils d'IA pour le travail scolaire, principalement pour la planification des cours, la création d'évaluations et les tâches administratives. Ces applications positionnent l'intelligence artificielle comme un outil de productivité pour les enseignants, plutôt que comme une solution uniquement destinée aux élèves. Les fournisseurs qui intègrent l'évaluation, la notation, le contenu pédagogique et les données des élèves dans les flux de travail scolaires peuvent renforcer l'argumentaire en faveur de l'adoption institutionnelle.
Croissance des modèles d'apprentissage en ligne, hybride et mixte
Le marché mondial K-12 EdTech continue de bénéficier des formats d'apprentissage en ligne, hybride et mixte, bien que leur utilisation varie selon les systèmes scolaires. Au cours de l'année scolaire 2024-2025, 389 891 élèves au Canada, représentant 6,8 % des 5,7 millions d'élèves K-12 du pays, ont participé à l'apprentissage à distance ou en ligne. Le contenu localisé et multilingue peut élargir l'accès là où le contenu mondial standardisé ne correspond pas aux langues ou aux programmes locaux. D'ici fin 2025, le Passeport d'apprentissage de l'UNICEF avait atteint 12,5 millions d'apprenants et d'éducateurs dans 51 pays, démontrant le potentiel des outils d'apprentissage alignés sur les programmes et utilisables hors ligne. Cependant, ces outils doivent produire des résultats éducatifs fiables, car des modèles d'apprentissage virtuel mal structurés peuvent rendre les districts scolaires plus prudents quant à une adoption ultérieure.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Risques liés à la confidentialité des données des élèves, à la cybersécurité et à la conformité réglementaire | -1.8% | Principalement en Amérique du Nord et dans l'Union européenne ; en expansion mondiale | Court terme (≤ 2 ans) |
| Fracture numérique et inégalité d'accès aux appareils et à la connectivité | -1.5% | Moyen-Orient et Afrique, Asie du Sud, Asie du Sud-Est et Amérique du Sud | Long terme (≥ 4 ans) |
| Fragmentation des marchés publics scolaires et longs cycles de vente dans le secteur public | -1.2% | Mondial, particulièrement dans les systèmes fédéraux fragmentés | Moyen terme (2 à 4 ans) |
| Charge de travail des enseignants, fatigue du changement et faible utilisation des produits | -0.9% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Risques liés à la confidentialité des données des élèves, à la cybersécurité et à la conformité réglementaire
La gouvernance des données des élèves contraint l'expansion du marché mondial K-12 EdTech, en particulier dans les systèmes scolaires fortement réglementés. La règle amendée de protection de la vie privée en ligne des enfants des États-Unis est entrée en vigueur le 23 juin 2025, et les organisations concernées devaient s'y conformer avant le 22 avril 2026. La règle a renforcé les exigences relatives à la collecte d'informations personnelles auprès des enfants de moins de 13 ans et a accru l'importance de la gestion du consentement dans les produits éducatifs. Le rapport 2025 du Consortium for School Networking (CoSN) a identifié des variations dans les pratiques des districts en matière de conservation des données, de chiffrement et d'accords avec des tiers. L'UNICEF a également noté que les données d'apprentissage des enfants peuvent être collectées sans consentement adéquat ni protection dans des contextes à capacité limitée de gouvernance des données. Ces exigences peuvent allonger les cycles de vente, augmenter les coûts de développement des produits et favoriser les fournisseurs qui démontrent des contrôles de confidentialité matures.
Fracture numérique, friction dans les marchés publics et capacité d'adoption scolaire
Les lacunes en matière d'accès restent une contrainte structurelle sur le marché mondial K-12 EdTech, qui nécessite que les appareils, la connectivité, les budgets et la capacité du personnel fonctionnent ensemble. L'UNESCO a rapporté que seulement 40 % des écoles primaires dans le monde disposaient d'une connexion Internet en 2023. D'ici 2025, l'initiative Giga de l'Union internationale des télécommunications (UIT)-UNICEF avait cartographié environ 2,2 millions d'écoles dans 40 pays, tandis qu'environ 2,2 milliards de personnes dans le monde restaient hors ligne[4]. L'UNICEF a estimé que la réalisation d'un apprentissage numérique universel dans les pays à revenus faibles et intermédiaires nécessiterait 1,4 billion USD d'investissement de 2021 à 2030. La décentralisation des marchés publics scolaires peut retarder les décisions d'achat, et la charge de travail élevée des enseignants peut limiter l'utilisation des produits après le déploiement. Les fournisseurs ont besoin d'un soutien à la mise en œuvre, d'une formation des enseignants et d'un contenu adapté aux capacités des appareils locaux et aux conditions de connectivité, plutôt que d'un simple accès aux produits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du comportement des élèves et des apprenants
L'UNICEF estime que 273 millions d'enfants dans le monde ne sont pas scolarisés, tandis que 600 millions d'enfants scolarisés n'atteignent pas le niveau minimum de compétence en lecture et en mathématiques. Ces chiffres mettent en évidence des opportunités pour les plateformes d'apprentissage axées sur l'accès et les outils qui renforcent les compétences fondamentales chez les élèves scolarisés. Aux États-Unis, l'inscription moyenne de Stride pour l'exercice 2025 a augmenté de 20,4 % pour atteindre 234 000 élèves, tandis que l'inscription à l'apprentissage professionnel a augmenté de 32,5 %. Cette croissance reflétait la demande d'une éducation flexible et axée sur la carrière parallèlement à l'éducation K-12 traditionnelle. Les fournisseurs devraient mesurer les résultats d'apprentissage et l'engagement soutenu, plutôt que les seules inscriptions, pour démontrer la valeur éducative et soutenir les renouvellements.
Les contraintes d'accessibilité financière des ménages et les lacunes du financement public influencent la demande de solutions K-12 EdTech complémentaires. Aux États-Unis, 5,2 % des élèves âgés de 5 à 17 ans ont reçu un enseignement à domicile ou une instruction virtuelle à temps plein en 2022-2023. Les écoles hybrides ont déclaré des frais de scolarité annuels moyens de 5 743 USD et des frais de scolarité annuels médians de 4 928 USD en 2024-2025. L'UNESCO estime un déficit annuel de financement de l'éducation de 97 milliards USD dans les pays à revenus faibles et intermédiaires inférieurs. Ces pressions créent des opportunités pour des abonnements à plusieurs niveaux, une préparation abordable aux examens et du contenu sous licence scolaire. La tarification locale et les gains d'apprentissage mesurables sont essentiels pour démontrer la valeur sans exclure les ménages à faibles revenus.
Analyse des performances éducatives
Les disparités en matière de personnel créent des exigences variables pour l'adoption du K-12 EdTech. L'UNESCO a rapporté un ratio mondial élèves-enseignants dans le primaire de 22,8:1 en 2022, atteignant 37,8:1 dans les pays à faibles revenus, contre 13,5:1 dans les pays à revenus élevés. Ces différences stimulent la demande d'outils numériques qui aident les enseignants à gérer les évaluations et à suivre les progrès des élèves, en particulier dans les systèmes éducatifs sous-dotés en personnel. Cependant, la technologie ne peut pas remplacer les enseignants qualifiés. Les décisions d'achat sont donc plus susceptibles de favoriser les solutions qui complètent l'enseignement en classe et s'alignent sur les pratiques pédagogiques existantes.
Les disparités de connectivité affectent également les coûts de déploiement et l'accessibilité du K-12 EdTech. L'utilisation mondiale d'Internet en milieu urbain a atteint 85 % en 2025, contre 58 % dans les zones rurales. L'écart était particulièrement prononcé en Afrique, où l'utilisation atteignait 55 % dans les zones urbaines et 21 % dans les zones rurales. Dans les pays à faibles revenus, l'utilisation d'Internet en milieu rural était de 14 %, contre 39 % dans les zones urbaines. La connectivité fiable au niveau scolaire, la disponibilité des appareils et le soutien technique restent des facteurs d'adoption critiques. Les fournisseurs desservant les régions mal desservies doivent s'adapter à une couverture réseau faible et à des budgets d'infrastructure limités, tandis que les marchés urbains peuvent prendre en charge des plateformes d'apprentissage basées sur le cloud à forte consommation de bande passante.
Analyse des segments
Par type :
le logiciel se développe tandis que le matériel reste la plus grande catégorieLe matériel représentait 39,20 % des revenus du marché mondial K-12 EdTech en 2026, soutenu par les marchés publics gouvernementaux en Asie-Pacifique, en Afrique et en Amérique du Sud. Les programmes de distribution d'appareils restent essentiels là où les ratios élèves-appareils au niveau scolaire sont inférieurs aux niveaux cibles. Les Philippines prévoyaient de distribuer 64 816 ensembles d'ordinateurs portables et de téléviseurs intelligents en 2025, reflétant une demande institutionnelle continue. Les allocations nationales pour les laboratoires TIC et les salles de classe intelligentes soutiennent également les achats d'équipements. Le matériel reste le point d'entrée pour l'enseignement numérique dans de nombreux systèmes émergents, bien que sa valeur dépende de plus en plus des plateformes et du contenu qu'il prend en charge.
Le logiciel devrait croître à un CAGR de 13,20 % de 2027 à 2032, ce qui en fait le type à la croissance la plus rapide sur le marché mondial K-12 EdTech. Les écoles augmentent leurs dépenses post-déploiement en matière d'évaluation, de gestion de l'apprentissage, de diffusion des programmes et de logiciels administratifs. En juin 2025, McGraw Hill et Pearson ont convenu d'intégrer l'évaluation intermédiaire PRoPL de Pearson dans California Reveal Math pour l'année scolaire 2025-2026. En août 2025, Cengage a étendu ses produits d'IA à l'ensemble de son portefeuille K-12 et a piloté un niveleur de contenu IA pour les éducateurs. Les éditeurs combinent des manuels numériques, des ressources alignées sur les programmes et des matériaux assistés par l'IA, augmentant les coûts de changement en réduisant les produits séparés et les flux de travail déconnectés des enseignants.



Par modèle de déploiement :
le cloud combine échelle et croissance plus rapideLe déploiement cloud représentait 67,30 % des revenus en 2026 et devrait croître à un CAGR de 14,23 % jusqu'en 2032. Cela indique que la livraison cloud est devenue une infrastructure de base pour le marché mondial K-12 EdTech plutôt qu'une simple préférence de déploiement. Une enquête de l'OCDE a identifié les plateformes cloud comme une priorité politique dans les systèmes éducatifs examinés. L'architecture cloud permet aux districts de déployer des mises à jour et des services dans plusieurs écoles sans infrastructure locale étendue. Elle prend également en charge le stockage, la collaboration et l'analyse dans les systèmes d'apprentissage numérique.
Les systèmes sur site restent importants là où la connectivité est peu fiable ou où les exigences de localisation des données sont strictes. L'architecture nationale d'éducation numérique de la Chine fonctionne selon des exigences nationales de gouvernance des données, démontrant la pertinence continue de l'infrastructure locale dans certaines juridictions. L'Autorité gouvernementale numérique d'Arabie saoudite identifie l'informatique en nuage comme un composant clé du cadre de transformation numérique du secteur éducatif. Le choix entre le déploiement cloud et local dépend de la connectivité, des réglementations sur les données et des capacités du système scolaire. Les fournisseurs doivent fournir des pratiques claires en matière de sécurité, de disponibilité et de gestion des données pour les marchés publics. Les supports d'apprentissage numérique augmentent également la demande de plateformes accessibles dans les salles de classe, les foyers et les appareils scolaires.
Par mode d'apprentissage :
la technologie en classe est en tête tandis que l'utilisation à son propre rythme progresseL'apprentissage en présentiel assisté par la technologie représentait 35,90 % des revenus en 2026, ce qui en fait le mode d'apprentissage le plus important. Le marché mondial K-12 EdTech reste centré sur les salles de classe physiques, où les enseignants utilisent des programmes numériques, des évaluations, des systèmes de salles de classe intelligentes et des plateformes d'apprentissage. Les initiatives d'éducation assistées par l'IA en Chine comprennent 184 écoles de base d'éducation à l'IA désignées et cherchent à intégrer la technologie dans l'enseignement et l'évaluation. Ce modèle maintient les enseignants et les écoles au centre de la prestation à mesure que les données et les services d'apprentissage migrent de plus en plus vers le cloud. Il aide également les districts à superviser les données des élèves, la qualité du contenu et le soutien aux enseignants.
L'apprentissage à son propre rythme devrait croître à un CAGR de 14,4 % jusqu'en 2032, porté par des outils permettant aux élèves de progresser à des vitesses différentes. Une revue systématique publiée en 2025 a révélé que l'utilisation de l'IA générative dans l'éducation K-12 était concentrée dans les matières STEM et les niveaux du lycée, où la pratique différenciée et la génération de contenu sont pertinentes. Les formats hybrides et en ligne restent importants pour l'enseignement à domicile, les écoles alternatives et les zones où la fréquentation scolaire est perturbée. Le taux de participation en ligne au Canada en 2024-2025 de 6,8 % indique que l'apprentissage à distance conserve un rôle défini après la période d'urgence. Les offres efficaces doivent équilibrer la visibilité de l'école sur les progrès des élèves avec la flexibilité des apprenants au-delà des cours programmés.

Par utilisateur final :
les acheteurs institutionnels constituent la base de revenusLes clients professionnels représentaient 70,30 % des revenus en 2026, reflétant les achats institutionnels des écoles et des districts. Ces acheteurs acquièrent des systèmes d'information sur les élèves, des plateformes d'apprentissage, des programmes numériques, des outils d'évaluation, la connectivité et des appareils. Le plafond de financement du programme E-Rate des États-Unis pour l'exercice 2025 était de 5,058 milliards USD, soutenant le haut débit et les connexions internes dans les écoles et les bibliothèques. Les contrats institutionnels de la Commission fédérale des communications (FCC) et de la Société administrative des services universels (USAC) peuvent fournir des revenus stables après que les fournisseurs ont satisfait aux exigences de confidentialité, d'accessibilité, de passation de marchés et d'intégration technique. Cependant, l'obtention de ces contrats peut prendre plus de temps car les conseils scolaires, les équipes technologiques et le personnel enseignant peuvent influencer les décisions.
Les achats des consommateurs devraient croître à un CAGR de 13,12 % jusqu'en 2032. La demande comprend l'apprentissage complémentaire, le tutorat, la préparation aux examens, les appareils d'apprentissage et les programmes achetés par les familles. Les résultats de l'exercice 2025 de TAL Education Group ont montré une demande continue en Chine pour des programmes d'enrichissement, des appareils d'apprentissage IA et des outils d'étude intelligents. Les communautés d'enseignement à domicile et d'enseignement hybride achètent également directement du contenu de cours numérique et des services d'évaluation. Les canaux institutionnels et grand public convergent à mesure que les outils achetés par les parents entrent dans les écoles et que les plateformes scolaires s'étendent au-delà des salles de classe. Les fournisseurs desservant les deux canaux doivent apporter de la valeur aux enseignants et aux parents tout en maintenant des pratiques de confidentialité cohérentes.
Analyse géographique
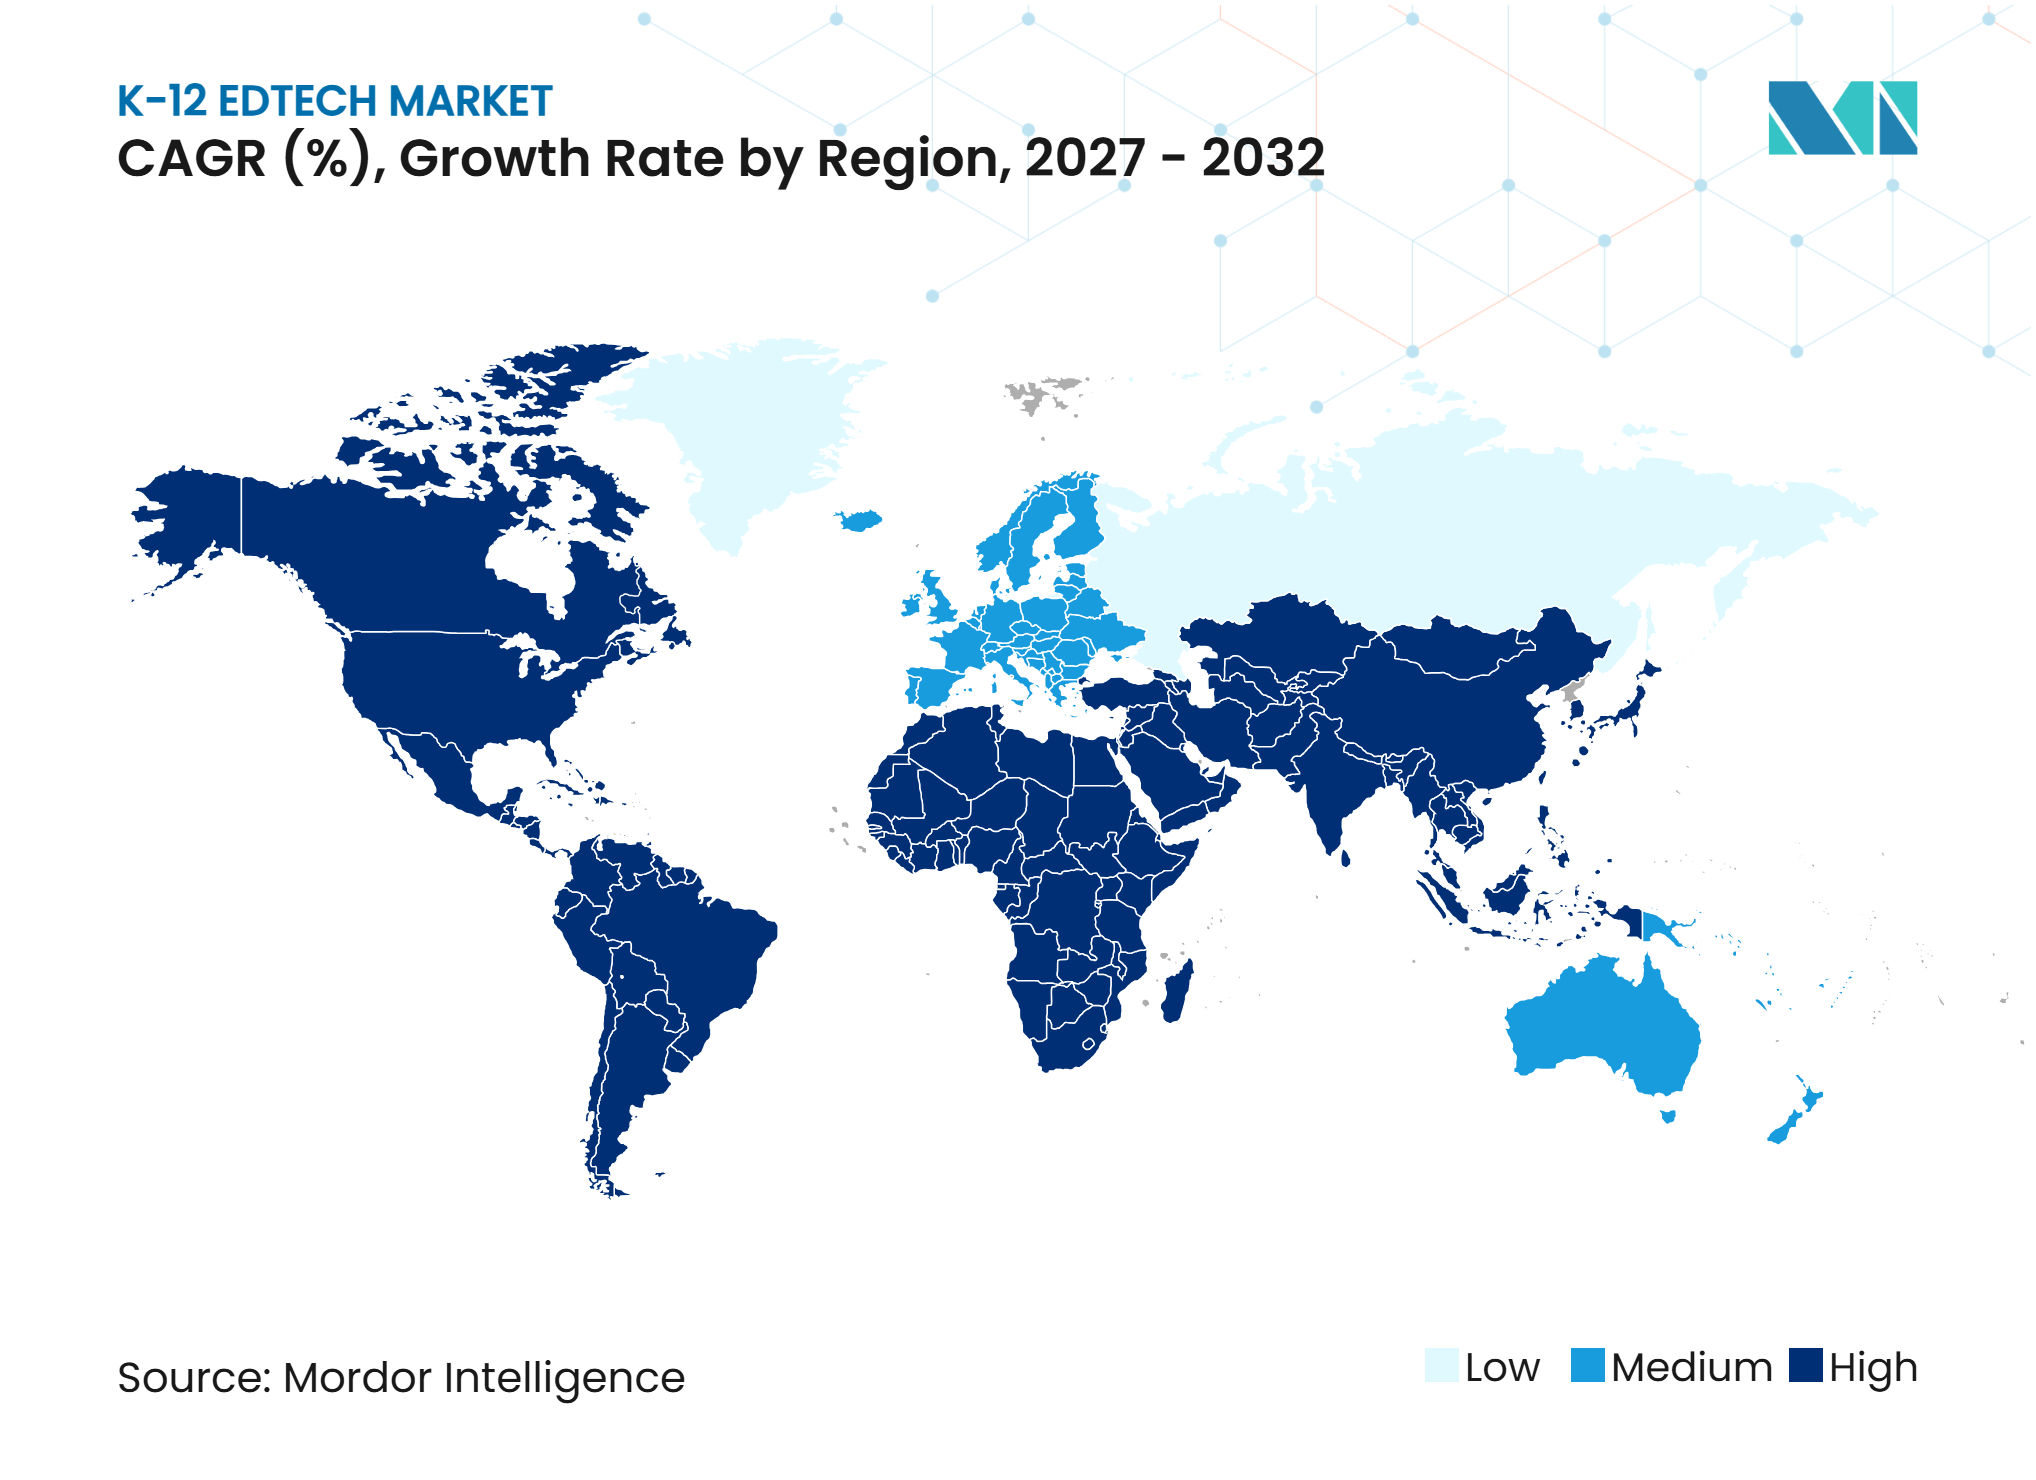
L'Amérique du Nord détenait 37,7 % des revenus du marché mondial K-12 EdTech en 2026, soutenue par une infrastructure numérique établie et une capacité d'achat institutionnelle. Aux États-Unis, le plafond de financement E-Rate de 5,058 milliards USD pour l'exercice 2025 soutient le haut débit, les connexions internes, les logiciels cloud et les outils d'IA. La participation à l'apprentissage en ligne au Canada en 2024-2025 a atteint 6,8 % des inscriptions K-12, menée par la Colombie-Britannique. La règle COPPA amendée augmente les obligations en matière de données et de consentement, favorisant les fournisseurs dotés de solides contrôles de gouvernance.
L'Asie-Pacifique devrait croître à un CAGR de 14,07 % durant 2027-2032, le taux régional le plus rapide. La Chine développe des plateformes d'éducation numérique et des bases d'éducation à l'IA, tandis que l'Inde a alloué 32,21 milliards INR (0,36 milliard USD) pour les laboratoires TIC et les salles de classe intelligentes pour l'exercice 2025-2026. Singapour et la Corée du Sud démontrent une adoption mature, tandis que les Philippines combinent des programmes d'appareils, de formation et de connectivité. Le RGPD européen augmente les coûts de déploiement et les normes de protection des données. Le programme Connect the Classroom du Royaume-Uni a touché près de 1,5 million d'élèves dans plus de 3 700 écoles d'ici 2025. Les systèmes en Amérique latine, au Moyen-Orient et en Afrique, tels que le Guatemala et l'Arabie saoudite, nécessitent des modèles différenciés adaptés à des conditions d'infrastructure et de politique variables.
Analyse de l'infrastructure éducative et du développement
Les dépenses mondiales en éducation ont atteint 5,8 billions USD en 2022, tandis que les dépenses publiques par habitant variaient de 55 USD dans les pays à faibles revenus à 8 532 USD dans les pays à revenus élevés. L'Inde a alloué 32,21 milliards INR (0,36 milliard USD) pour les laboratoires TIC et les salles de classe intelligentes pour l'exercice 2025-2026. Pearson a acquis eDynamic Learning pour 225 millions USD en 2025, et les revenus de Stride ont augmenté de 17,9 % pour atteindre 2,41 milliards USD pour l'exercice 2025. Ces développements ont mis en évidence des opportunités pour des programmes intégrés et des services d'apprentissage numérique.
En mars 2025, la Chine a mis à niveau sa plateforme d'éducation intelligente vers la version 2.0, désigné 184 écoles comme bases d'éducation à l'IA et enregistré plus de 50 millions de vues pour la Salle de classe intelligente et amusante du Hunan. Le Passeport d'apprentissage de l'UNICEF a atteint 12,5 millions d'apprenants et d'éducateurs dans 51 pays en 2025, soutenant la demande de plateformes alignées sur les programmes et utilisables hors ligne. Ces initiatives ont favorisé les fournisseurs proposant du contenu assisté par l'IA, des programmes localisés et un accès à faible connectivité.
Paysage concurrentiel
Concentration du Marché
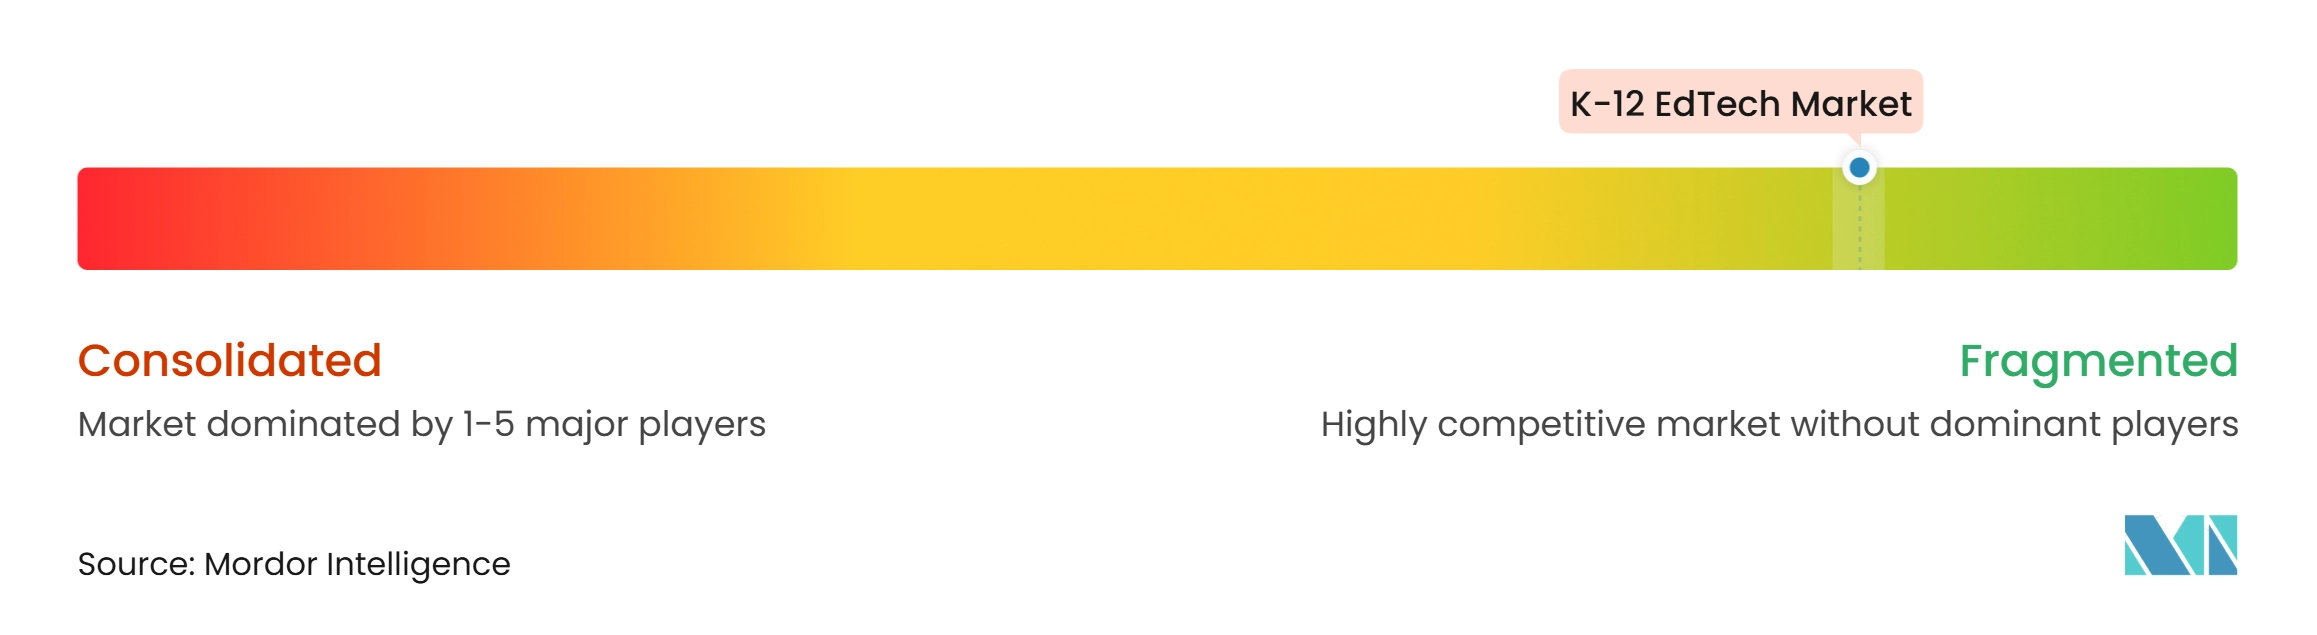
Le marché mondial K-12 EdTech comprend des fournisseurs régionaux, à but non lucratif, open source, spécialisés, éditeurs et technologiques. Pearson, McGraw Hill, Cengage, Stride et TAL Education Group utilisent le contenu, les services et la technologie pour répondre aux demandes des écoles et des familles. Pearson et McGraw Hill ont annoncé une collaboration en juin 2025 pour intégrer les capacités d'évaluation PRoPL dans California Reveal Math. La collaboration combine le programme et l'évaluation intermédiaire dans un seul flux de travail pour les enseignants, réduisant les produits déconnectés et augmentant le besoin de données interopérables et de rapports intégrés.
Cengage a unifié sept marques K-12 sous le nom Cengage School en décembre 2025. Son portefeuille comprend des programmes, des ressources de bibliothèque et du développement professionnel via une structure unique de découverte et de passation de marchés. McGraw Hill a acquis Essaypop en mars 2025, ajoutant des outils d'évaluation formative et d'enseignement à son portefeuille de programmes numériques. Pearson a acquis eDynamic Learning en 2025 pour 225 millions USD, élargissant ses capacités en matière d'éducation professionnelle et technique. La protection des données et la capacité de mise en œuvre différencient les fournisseurs. Les amendements à la COPPA et les pratiques de gouvernance des données des districts rendent le consentement, la sécurité, la conservation et les contrôles des tiers importants dans la sélection des fournisseurs. Le marché reste concurrentiel, sans qu'un petit groupe d'entreprises contrôle la majeure partie de la demande mondiale.
Leaders du secteur K-12 EdTech
-
Pearson plc
-
McGraw Hill Education
-
Cengage Group
-
Stride, Inc.
-
TAL Education Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché K-12 EdTech Entreprises couvertes dans ce rapport
- Pearson plc
- McGraw Hill Education
- Cengage Group
- Stride, Inc.
- TAL Education Group
- Blackboard Inc.
- PowerSchool Group LLC
- Instructure, Inc.
- Microsoft Corporation
- Google LLC
- Apple Inc.
- Amazon Web Services, Inc.
- IBM Corporation
- Discovery Education, Inc.
- D2L Corporation
- Kahoot! ASA
- Sanoma Corporation
- BYJU'S
- Duolingo, Inc.
- Quizlet, Inc.
Développements industriels récents dans Marché K-12 EdTech
- Septembre 2026 : McGraw Hill a acquis Teachally pour développer ses capacités de développement de programmes K-12 assistées par l'IA. L'acquisition soutient une production de programmes plus rapide, la localisation et la traduction, permettant aux enseignants de personnaliser des leons et des évaluations alignées sur les normes.
- Décembre 2025 : Cengage Group a unifié son portefeuille K-12 sous la marque Cengage School, regroupant 7 marques, dont National Geographic Learning, Big Ideas Learning, Gale, Qubits Learning et Visible Body, sous un portail unique de découverte et de passation de marchés.
- Septembre 2025 : Pearson et Cognizant ont annoncé un partenariat stratégique mondial pluriannuel pour améliorer les plateformes d'apprentissage de Pearson avec l'IA générative et agentique, des microservices natifs du cloud et l'automatisation des processus métier pilotée par l'IA.
- Mars 2025 : McGraw Hill a acquis EssayPop, une plateforme d'écriture K-12 basée sur le cloud qui ajoute une évaluation formative de l'écriture améliorée par l'IA, des outils pédagogiques guidés et des ressources d'écriture K-12 à son portefeuille de programmes numériques.
Portée du rapport mondial sur le marché K-12 EdTech
Le rapport mondial sur le marché K-12 EdTech examine les technologies et services d'éducation numérique soutenant l'enseignement, l'apprentissage, l'évaluation et l'administration scolaire dans les systèmes éducatifs K-12 du monde entier. Le marché est segmenté par type (matériel, logiciel et contenu), modèle de déploiement (cloud et sur site), mode d'apprentissage (apprentissage en ligne, apprentissage en présentiel assisté par la technologie, apprentissage mixte et hybride, apprentissage à son propre rythme et autres modes d'apprentissage), utilisateur final (entreprises et consommateurs) et géographie.
L'étude analyse les principaux moteurs, notamment l'infrastructure d'apprentissage basée sur le cloud, la numérisation des écoles menée par les gouvernements, l'apprentissage personnalisé et adaptatif, l'éducation mixte, les flux de travail d'enseignement assistés par l'IA et la création de contenu multilingue activée par l'IA générative. Elle évalue également les freins tels que les risques liés à la confidentialité des données des élèves et à la cybersécurité, l'inégalité d'accès aux appareils et à la connectivité, la fragmentation des marchés publics scolaires, les longs cycles de vente dans le secteur public et la faible utilisation des produits après la mise en œuvre. Le rapport évalue l'infrastructure éducative et le développement, les dépenses publiques, les investissements du secteur privé, les ratios élèves-enseignants, la densité institutionnelle, les inscriptions des élèves, les dépenses d'éducation, les exigences réglementaires, les développements technologiques et les forces concurrentielles. Il fournit des estimations de la taille du marché et des prévisions de croissance, une analyse régionale et par pays, le paysage concurrentiel, la concentration du marché, la part de marché, les développements stratégiques et les profils d'entreprises. Il explore également les opportunités dans les plateformes d'apprentissage multilingues à faible bande passante et hors ligne pour les écoles mal desservies, ainsi que les solutions d'IA de confiance pour l'apprentissage personnalisé, l'évaluation et la productivité des enseignants. Les estimations et prévisions du marché sont présentées en valeur (USD) pour tous les segments couverts.
Aperçu de la segmentation
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur mondial K-12 EdTech d'ici 2032 ?
Le secteur devrait atteindre 173,67 milliards USD d'ici 2032, avec un CAGR de 11,40 % à partir de 2027.
Quel type de K-12 EdTech connaît la croissance la plus rapide ?
Le logiciel devrait croître à un CAGR de 13,20 % jusqu'en 2032, à mesure que les écoles augmentent leurs dépenses en programmes numériques, en évaluation et en plateformes administratives.
Pourquoi la livraison cloud est-elle importante pour les écoles ?
Le cloud représentait 67,30 % des revenus en 2026 et devrait croître à un CAGR de 14,23 % car il prend en charge le déploiement évolutif, les mises à jour, le stockage et la collaboration.
Quelle région présente les meilleures perspectives de croissance pour l'apprentissage numérique K-12 ?
L'Asie-Pacifique devrait croître à un CAGR de 14,07 % jusqu'en 2032, soutenue par le programme d'éducation à l'IA de la Chine et les investissements TIC de l'Inde.
Qu'est-ce qui limite l'adoption des technologies éducatives dans les écoles ?
Les principales contraintes comprennent les exigences en matière de confidentialité des données et de cybersécurité, l'inégalité d'accès à la connectivité et aux appareils, les retards dans les marchés publics et la charge de travail des enseignants.
Comment les principaux fournisseurs font-ils évoluer leurs offres K-12 ?
Les fournisseurs combinent programmes, évaluation, outils d'IA, soutien aux enseignants et livraison cloud via des acquisitions, des lancements de produits et des intégrations de plateformes.