
Tamaño y Participación del Mercado de K-12 EdTech
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
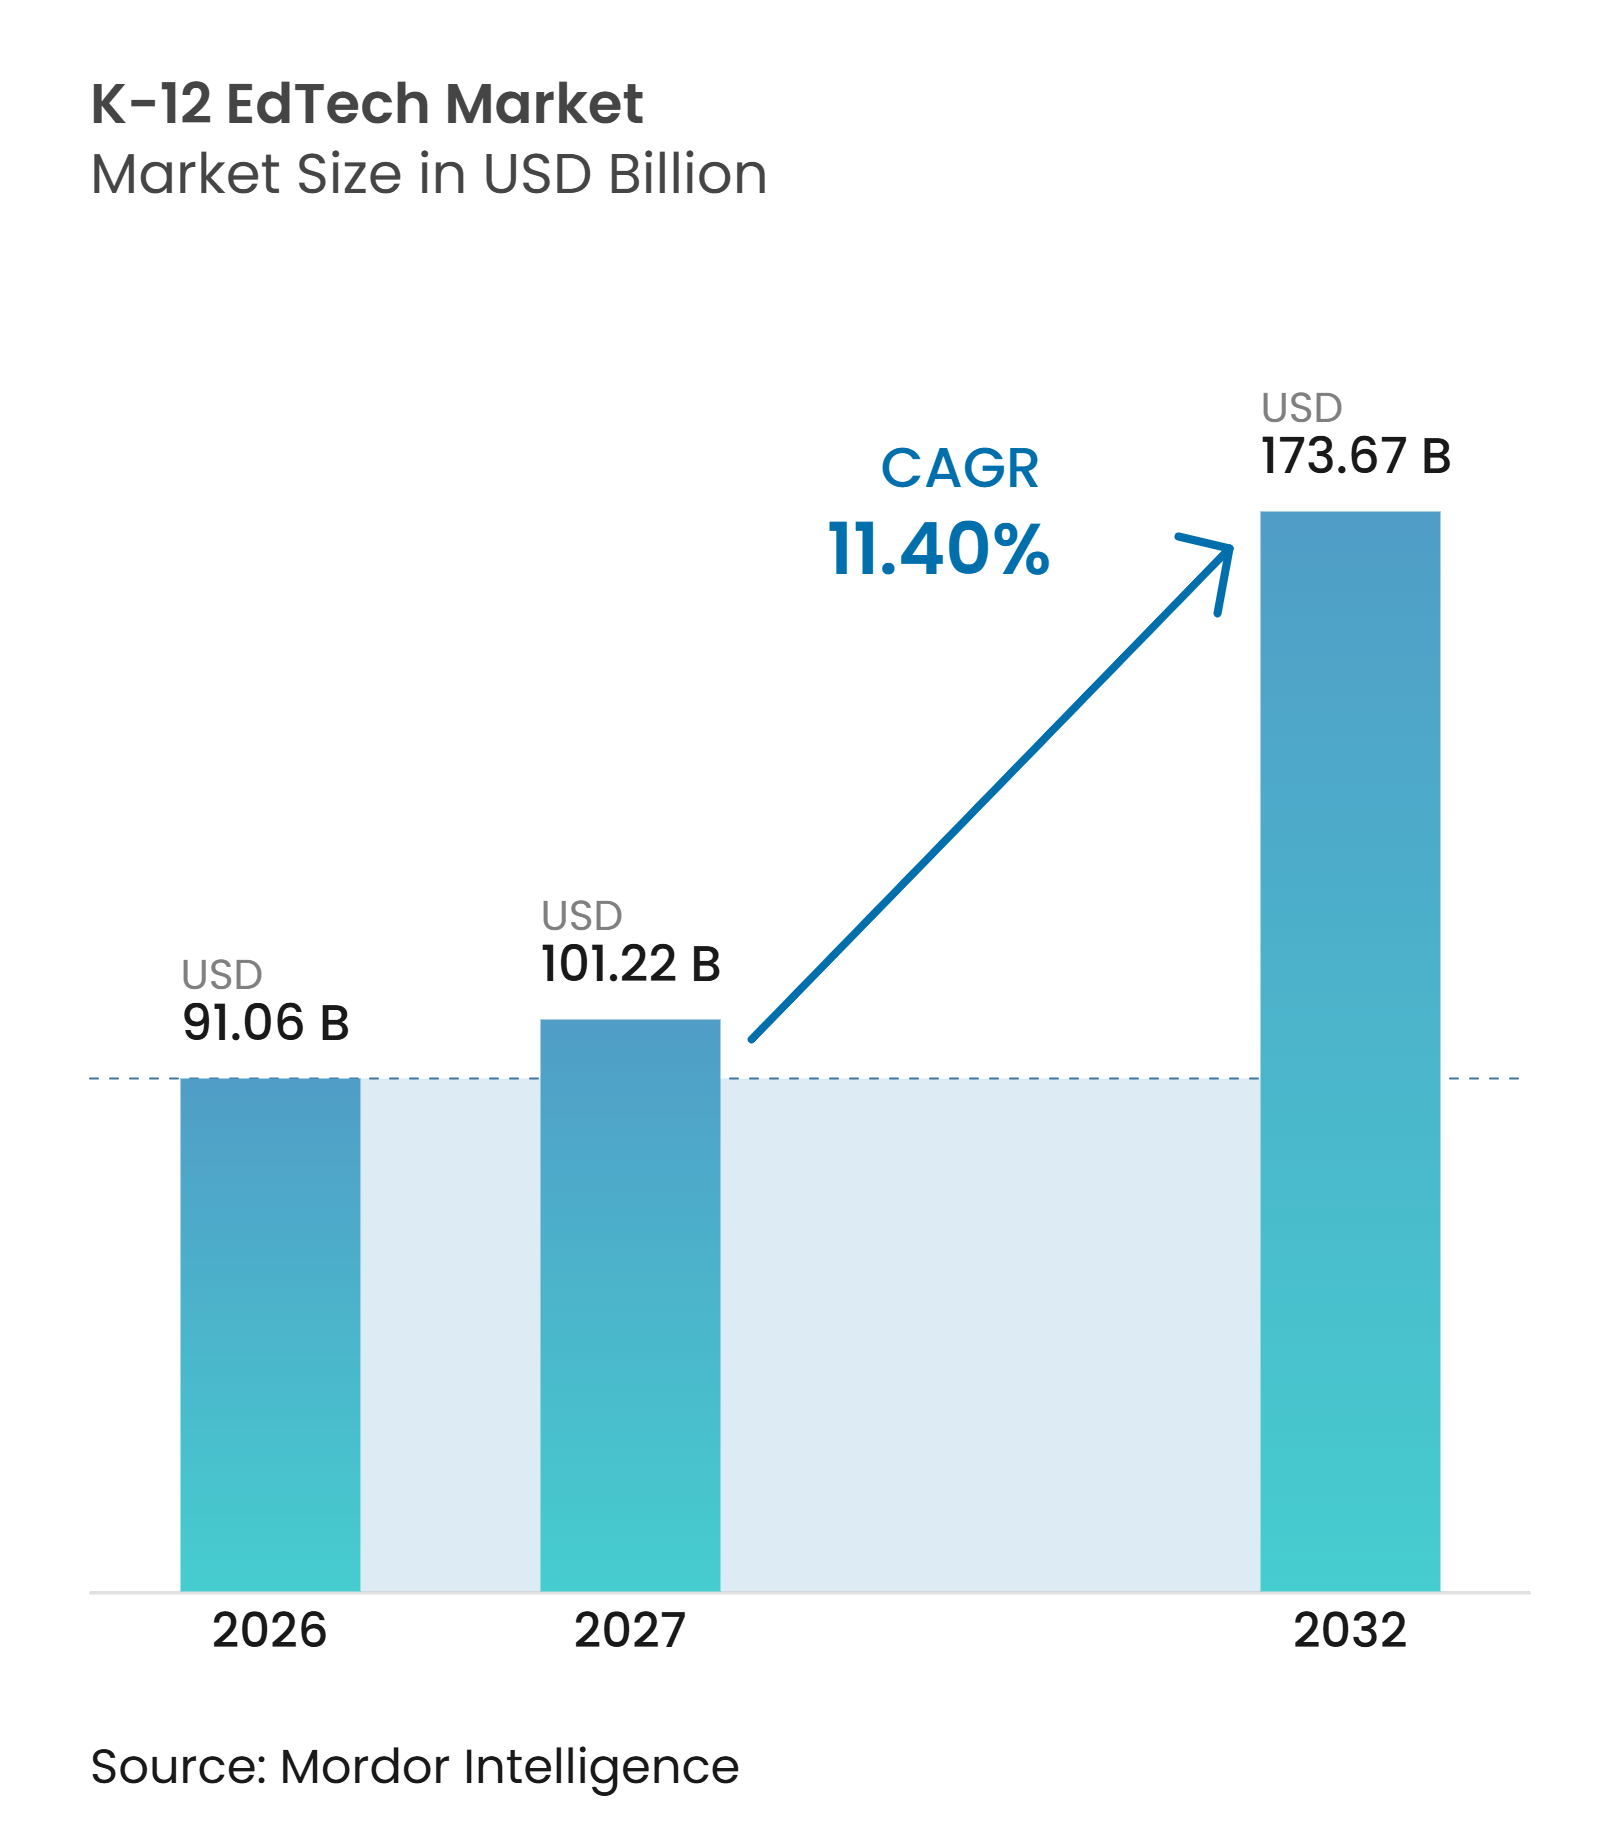
| Tamaño del Mercado (2027) | 101.22 Mil millones de dólares |
| Tamaño del Mercado (2032) | 173.67 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.40 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de K-12 EdTech por Mordor Intelligence
El tamaño del mercado global de K-12 EdTech fue valorado en 91,06 mil millones de USD en 2026 y se estima que crecerá desde 101,22 mil millones de USD en 2027 hasta alcanzar los 173,67 mil millones de USD para 2032, a una CAGR del 11,40% durante el período de pronóstico (2027-2032). El mercado global de K-12 EdTech está evolucionando desde herramientas de aula independientes hacia tecnología que apoya el currículo, la evaluación, la administración escolar y los flujos de trabajo docente. Los programas gubernamentales de dispositivos y el financiamiento de conectividad escolar siguen siendo importantes porque crean las condiciones básicas para un uso más amplio de los servicios de aprendizaje digital. Las plataformas basadas en la nube y las herramientas de inteligencia artificial se están volviendo más centrales en la política de educación pública en las 37 jurisdicciones cubiertas por la encuesta de la OCDE[1]. La oportunidad es desigual entre regiones, ya que los sistemas escolares establecidos están redirigiendo el gasto hacia software y aprendizaje personalizado, mientras que muchos sistemas de menores ingresos aún necesitan dispositivos y conectividad confiable. La privacidad de datos, la ciberseguridad, la capacidad docente y los prolongados procesos de contratación pública continúan limitando la velocidad a la que puede crecer el mercado global de K-12 EdTech.
Conclusiones Clave del Informe
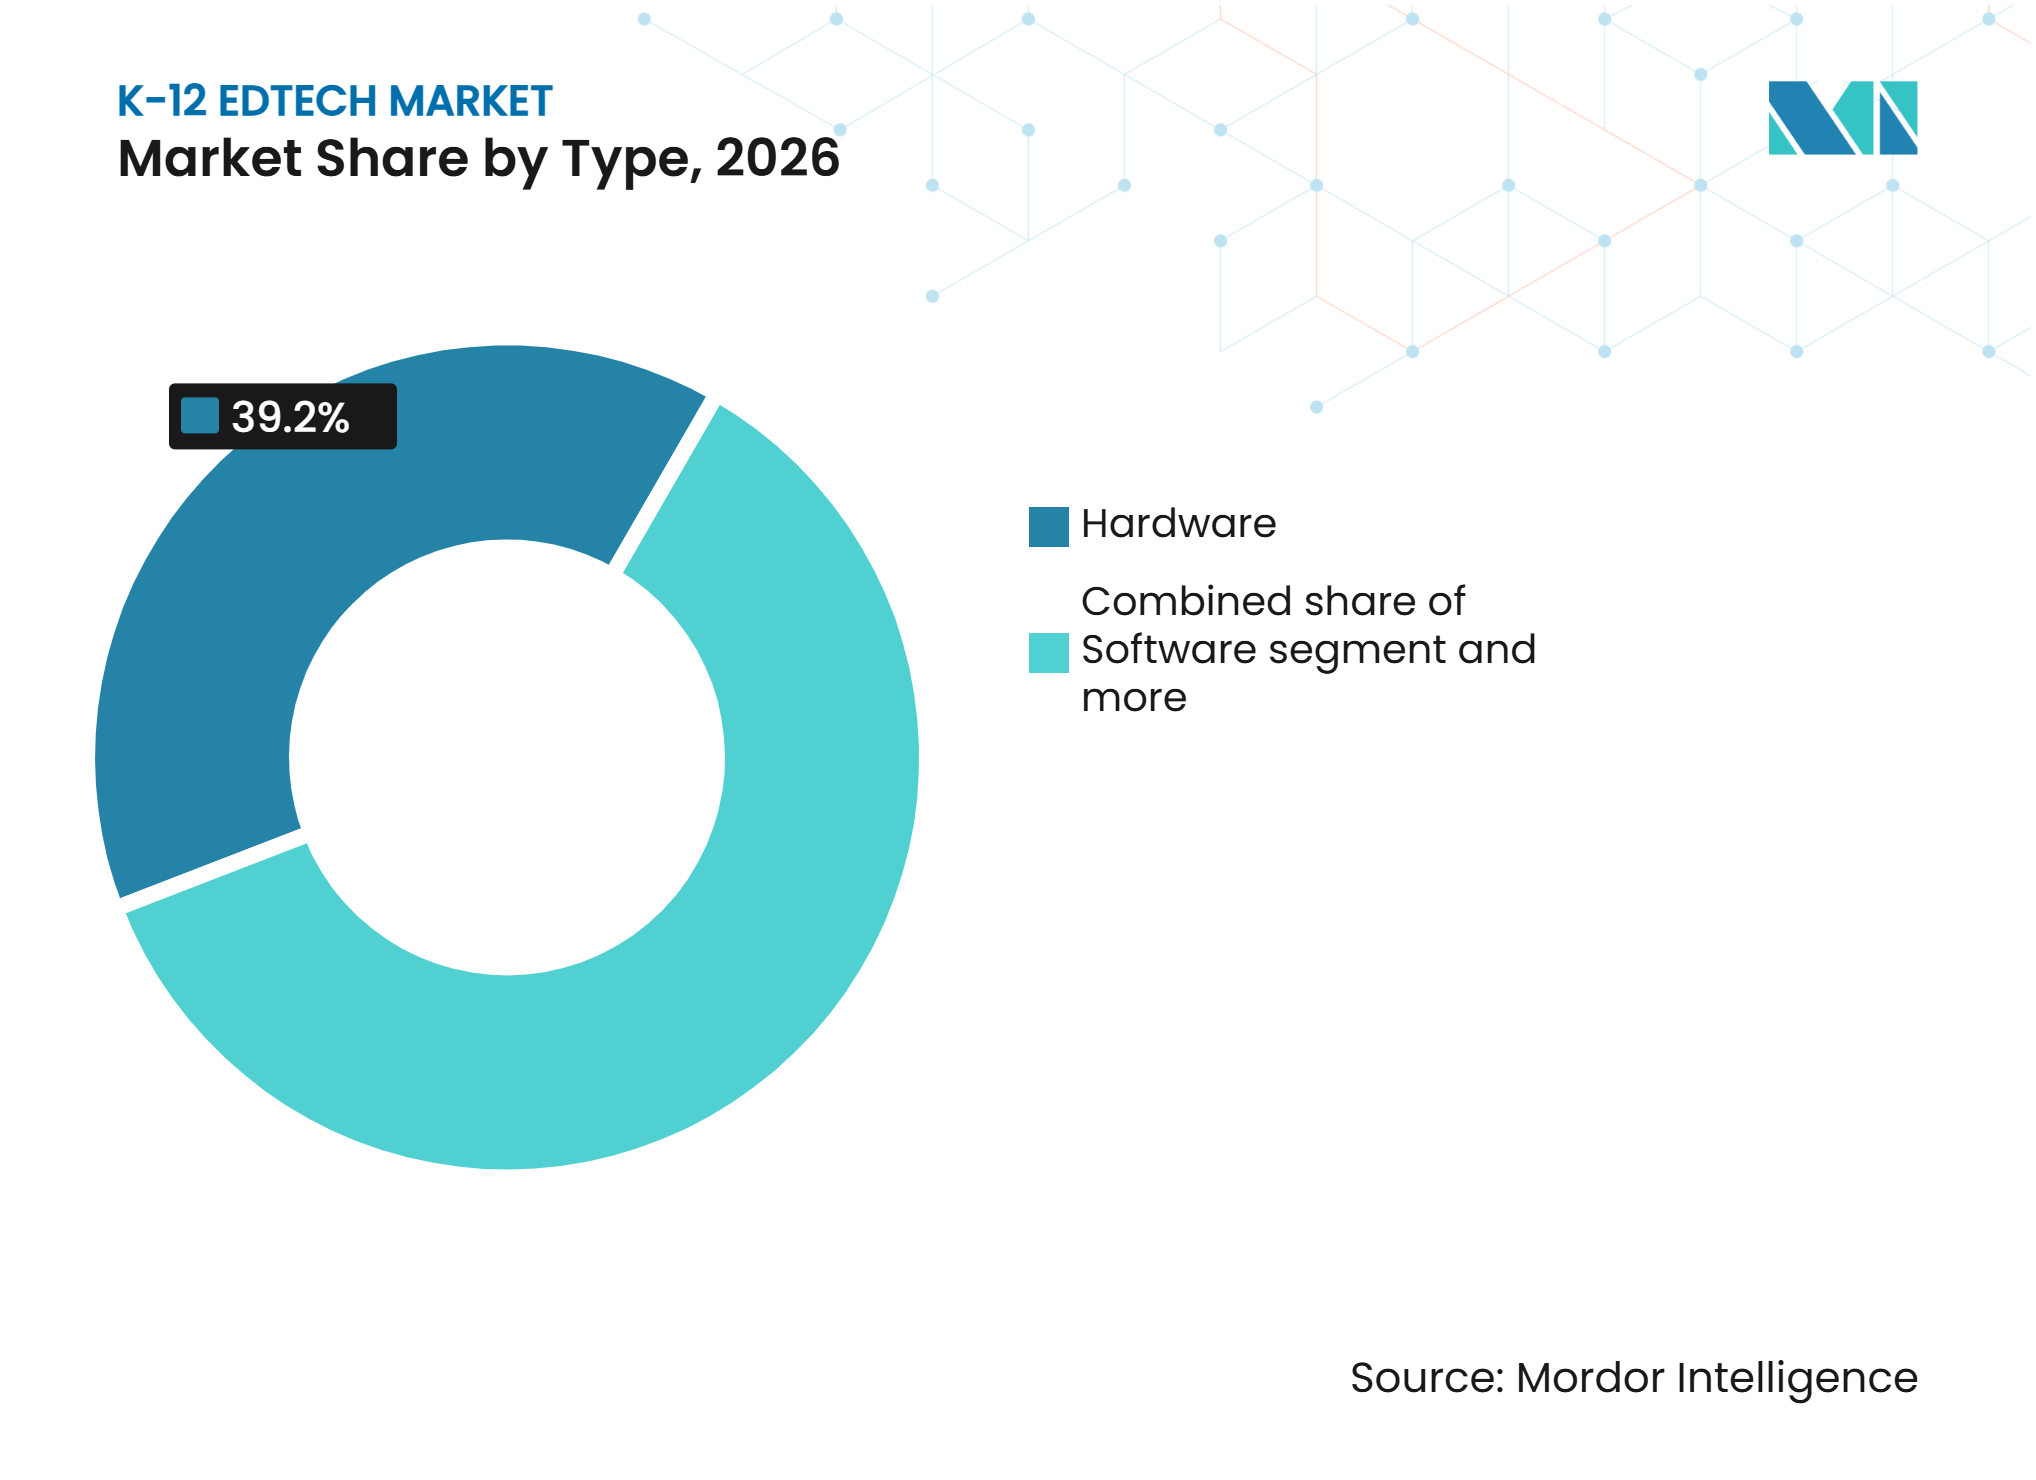
- Por tipo, el hardware representó el 39,20% de la participación del mercado global de K-12 EdTech en 2026, mientras que se proyecta que el software crecerá a una CAGR del 13,20% hasta 2032.
- Por modelo de implementación, la nube representó el 67,30% de la participación del mercado global de K-12 EdTech en 2026 y se proyecta que crecerá a una CAGR del 14,23% hasta 2032.
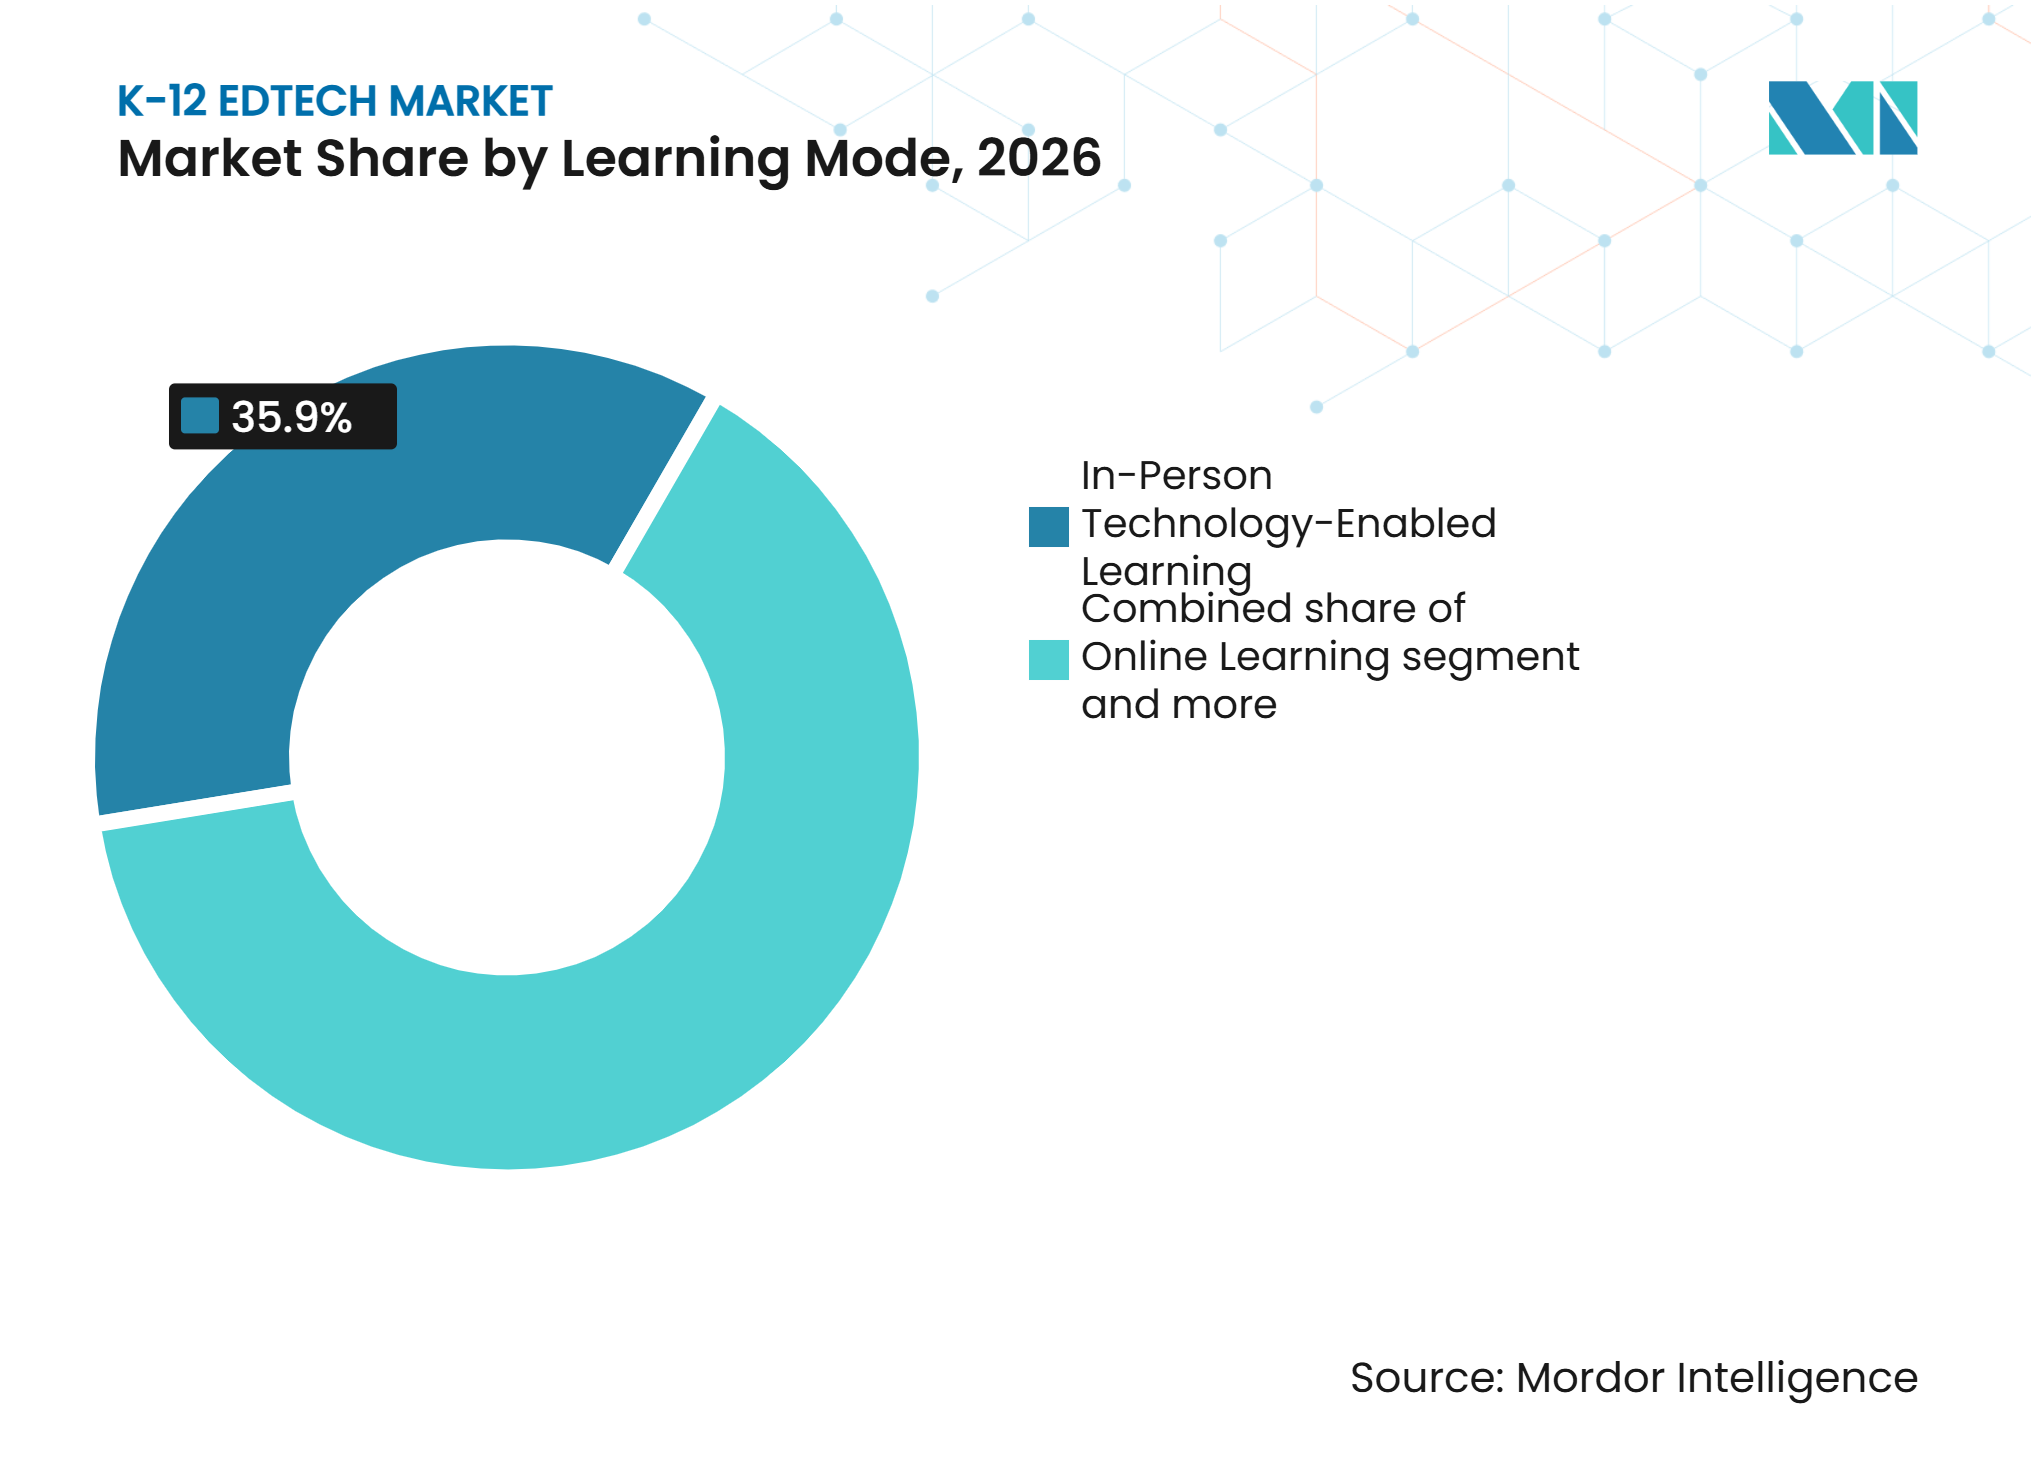
- Por modo de aprendizaje, el aprendizaje presencial con tecnología representó el 35,90% de la participación del mercado global de K-12 EdTech en 2026, mientras que se proyecta que el aprendizaje a ritmo propio crecerá a una CAGR del 14,44% hasta 2032.
- Por usuario final, los clientes empresariales representaron el 70,30% de la participación del mercado global de K-12 EdTech en 2026, mientras que se proyecta que las compras de consumidores crecerán a una CAGR del 13,12% hasta 2032.
- Por geografía, América del Norte representó el 37,70% de la participación del mercado global de K-12 EdTech en 2026, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 14,07% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Infraestructura de Aprendizaje Digital y Basada en la Nube | +2.3% | Global, América del Norte, Europa y núcleo de Asia-Pacífico | Mediano plazo (2–4 años) |
| Programas Gubernamentales de Digitalización Escolar y Dispositivos | +2.1% | Asia-Pacífico, América del Sur, Oriente Medio y África con extensión a América del Norte y Europa | Corto a mediano plazo (1–4 años) |
| Demanda de Aprendizaje Personalizado y Adaptativo | +1.8% | Global, con ganancias tempranas en América del Norte, Corea del Sur y Singapur | Mediano plazo (2–4 años) |
| Crecimiento de los Modelos de Aprendizaje en Línea, Híbrido y Combinado | +1.5% | América del Norte, Europa y Asia-Pacífico | Corto a mediano plazo (1–4 años) |
| Flujos de Trabajo Docente Asistidos por IA y Automatización Administrativa | +1.2% | América del Norte, Europa, Corea del Sur y Australia | Mediano plazo (2–4 años) |
| Creación de Contenido Localizado y Multilingüe mediante IA Generativa | +0.9% | Oriente Medio y África, Asia del Sur, Sudeste Asiático y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Infraestructura de Aprendizaje Digital y Basada en la Nube
La infraestructura en la nube se está convirtiendo cada vez más en la base operativa para las decisiones de adquisición en el mercado global de K-12 EdTech. La implementación de plataformas basadas en la nube fue una prioridad política central en las 37 jurisdicciones que participaron en la Encuesta de Políticas de la OCDE sobre Educación Escolar en la Era Digital de 2025. Los servicios en la nube proporcionan a las escuelas actualizaciones de software, copias de seguridad de datos y almacenamiento sin requerir que los distritos mantengan servidores locales. Esto traslada los presupuestos de grandes compras periódicas de hardware a suscripciones de software recurrentes. Faria Education Group se unió a la Red de Socios de Amazon Web Services en agosto de 2025 para fortalecer la entrega de sus servicios de tecnología educativa en 155 países y cinco regiones[2]. Los proveedores que cumplen con los requisitos de privacidad y seguridad a través de su arquitectura en la nube pueden reducir la carga de trabajo de los equipos de tecnología escolar durante las evaluaciones de proveedores.
Programas Gubernamentales de Digitalización Escolar y Dispositivos
La contratación pública sigue siendo un importante impulsor de la demanda de hardware e infraestructura habilitadora en el mercado global de K-12 EdTech. En 2025, Filipinas planeó distribuir 64.816 paquetes de laptops y televisores inteligentes por valor de 1.913 millones de PHP (0,032 mil millones de USD) en 16 regiones, junto con licencias de Google Workspace for Education Plus[3]. India fijó como objetivo 32.000 escuelas para iniciativas de Tecnologías de la Información y las Comunicaciones (TIC) y digitales bajo Samagra Shiksha en el año fiscal 2025-26. El programa Conectar el Aula del Reino Unido alcanzó casi 1,5 millones de alumnos en más de 3.700 escuelas. Guatemala introdujo su Política de Transformación Digital para la Educación en junio de 2025, priorizando la conectividad, el equipamiento y la formación docente. Estas iniciativas a menudo influyen en compras posteriores de software, sistemas de gestión del aprendizaje y contenido educativo, ya que las adquisiciones de dispositivos frecuentemente incluyen plataformas seleccionadas o licencias de servicios.
Demanda de Aprendizaje Personalizado y Adaptativo
Las herramientas de aprendizaje personalizado y apoyo docente están aumentando el valor que las escuelas esperan del mercado global de K-12 EdTech. Singapur ha integrado un Sistema de Aprendizaje Adaptativo en su plataforma Student Learning Space para ajustar las rutas de aprendizaje de matemáticas y geografía según el dominio del estudiante. La encuesta de Microsoft de 2025 encontró que el 80% de los educadores utilizaron herramientas de IA para el trabajo escolar, principalmente para la planificación de lecciones, la creación de evaluaciones y las tareas administrativas. Estas aplicaciones posicionan la inteligencia artificial como una herramienta de productividad docente, en lugar de ser únicamente una solución orientada al estudiante. Los proveedores que integran evaluación, calificación, contenido instruccional y datos de estudiantes en los flujos de trabajo escolar pueden fortalecer el argumento para la adopción institucional.
Crecimiento de los Modelos de Aprendizaje en Línea, Híbrido y Combinado
El mercado global de K-12 EdTech continúa beneficiándose de los formatos de aprendizaje en línea, híbrido y combinado, aunque su uso varía entre los sistemas escolares. Durante el año escolar 2024-25, 389.891 estudiantes en Canadá, que representan el 6,8% de los 5,7 millones de estudiantes de K-12 del país, participaron en aprendizaje a distancia o en línea. El contenido localizado y multilingüe puede ampliar el acceso donde el contenido global estandarizado no se alinea con los idiomas o currículos locales. Para finales de 2025, el Pasaporte de Aprendizaje de UNICEF alcanzó a 12,5 millones de estudiantes y educadores en 51 países, demostrando el potencial de las herramientas de aprendizaje alineadas con el currículo y con capacidad sin conexión. Sin embargo, estas herramientas deben ofrecer resultados educativos confiables, ya que los modelos de aprendizaje virtual mal estructurados pueden hacer que los distritos escolares sean más cautelosos ante una mayor adopción.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos de Privacidad de Datos de Estudiantes, Ciberseguridad y Cumplimiento Normativo | -1.8% | Principalmente América del Norte y la Unión Europea; con expansión global | Corto plazo (≤ 2 años) |
| Brecha Digital y Acceso Desigual a Dispositivos y Conectividad | -1.5% | Oriente Medio y África, Asia del Sur, Sudeste Asiático y América del Sur | Largo plazo (≥ 4 años) |
| Contratación Escolar Fragmentada y Largos Ciclos de Ventas en el Sector Público | -1.2% | Global, particularmente en sistemas federales fragmentados | Mediano plazo (2–4 años) |
| Carga de Trabajo Docente, Fatiga por el Cambio y Baja Utilización de Productos | -0.9% | Global | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos de Privacidad de Datos de Estudiantes, Ciberseguridad y Cumplimiento Normativo
La gobernanza de datos de estudiantes limita la expansión del mercado global de K-12 EdTech, particularmente en sistemas escolares altamente regulados. La Regla de Protección de la Privacidad en Línea de los Niños de los Estados Unidos enmendada entró en vigor el 23 de junio de 2025, y las organizaciones cubiertas debían cumplirla antes del 22 de abril de 2026. La regla fortaleció los requisitos para recopilar información personal de menores de 13 años y aumentó la importancia de la gestión del consentimiento en los productos educativos. El informe 2025 del Consorcio para Redes Escolares (CoSN) identificó variaciones en las prácticas de los distritos para la retención de datos, el cifrado y los acuerdos con terceros. UNICEF también señaló que los datos de aprendizaje de los niños pueden recopilarse sin el consentimiento o la protección adecuados en entornos con capacidad limitada de gobernanza de datos. Estos requisitos pueden alargar los ciclos de ventas, aumentar los costos de desarrollo de productos y favorecer a los proveedores que demuestran controles de privacidad maduros.
Brecha Digital, Fricción en la Contratación y Capacidad de Adopción Escolar
Las brechas de acceso siguen siendo una restricción estructural en el mercado global de K-12 EdTech, que requiere que dispositivos, conectividad, presupuestos y capacidad del personal operen conjuntamente. La UNESCO informó que solo el 40% de las escuelas primarias en todo el mundo tenían conectividad a internet en 2023. Para 2025, la iniciativa Giga de la Unión Internacional de Telecomunicaciones (UIT)-UNICEF había mapeado aproximadamente 2,2 millones de escuelas en 40 países, mientras que alrededor de 2.200 millones de personas en todo el mundo permanecían sin conexión[4]. UNICEF estimó que lograr el aprendizaje digital universal en los países de ingresos bajos y medios requeriría una inversión de 1,4 billones de USD entre 2021 y 2030. La contratación escolar descentralizada puede retrasar las decisiones de compra, y las altas cargas de trabajo docente pueden limitar el uso del producto tras su implementación. Los proveedores necesitan apoyo en la implementación, formación docente y contenido adaptado a las capacidades de los dispositivos locales y las condiciones de conectividad, más allá del simple acceso al producto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis del Comportamiento de Estudiantes y Aprendices
UNICEF estima que 273 millones de niños en todo el mundo están fuera de la escuela, mientras que 600 millones de niños matriculados carecen de competencia mínima en lectura y matemáticas. Estas cifras destacan oportunidades para plataformas de aprendizaje orientadas al acceso y herramientas que fortalezcan las habilidades fundamentales entre los estudiantes matriculados. En los Estados Unidos, la matrícula promedio de Stride en el año fiscal 2025 aumentó un 20,4% hasta 234.000 estudiantes, mientras que la matrícula en Aprendizaje de Carreras creció un 32,5%. Este crecimiento reflejó la demanda de educación flexible y orientada a carreras junto con la educación K-12 tradicional. Los proveedores deben medir los resultados de aprendizaje y el compromiso sostenido, en lugar de solo las inscripciones, para demostrar valor educativo y apoyar las renovaciones.
Las limitaciones de asequibilidad de los hogares y las brechas en el financiamiento público influyen en la demanda de soluciones complementarias de K-12 EdTech. En los Estados Unidos, el 5,2% de los estudiantes de 5 a 17 años recibieron educación en el hogar o instrucción virtual a tiempo completo en 2022-2023. Las escuelas híbridas reportaron una matrícula anual media de 5.743 USD y una matrícula anual mediana de 4.928 USD en 2024-2025. La UNESCO estima una brecha anual de financiamiento educativo de 97 mil millones de USD en los países de ingresos bajos y medios-bajos. Estas presiones crean oportunidades para suscripciones escalonadas, preparación asequible para exámenes y contenido con licencia escolar. Los precios locales y los avances de aprendizaje medibles son esenciales para demostrar valor sin excluir a los hogares de menores ingresos.
Inteligencia sobre el Desempeño Educativo
Las disparidades en el personal crean requisitos variables para la adopción de K-12 EdTech. La UNESCO informó una proporción global de alumnos por maestro en educación primaria de 22,8:1 en 2022, que aumenta a 37,8:1 en los países de bajos ingresos, en comparación con 13,5:1 en los países de altos ingresos. Estas diferencias impulsan la demanda de herramientas digitales que ayuden a los docentes a gestionar evaluaciones y hacer seguimiento del progreso de los estudiantes, particularmente en sistemas educativos con escasez de personal. Sin embargo, la tecnología no puede reemplazar a los docentes calificados. Por lo tanto, es más probable que las decisiones de adquisición favorezcan soluciones que complementen la instrucción en el aula y se alineen con las prácticas de enseñanza existentes.
Las disparidades en conectividad también afectan los costos de implementación y la accesibilidad de K-12 EdTech. El uso global de internet en zonas urbanas alcanzó el 85% en 2025, en comparación con el 58% en zonas rurales. La brecha fue particularmente pronunciada en África, donde el uso alcanzó el 55% en zonas urbanas y el 21% en zonas rurales. En los países de bajos ingresos, el uso de internet en zonas rurales fue del 14%, en comparación con el 39% en zonas urbanas. La conectividad confiable a nivel escolar, la disponibilidad de dispositivos y el soporte técnico siguen siendo factores críticos de adopción. Los proveedores que atienden regiones desatendidas deben adaptarse a una cobertura de red débil y presupuestos de infraestructura limitados, mientras que los mercados urbanos pueden soportar plataformas de aprendizaje basadas en la nube con alto consumo de ancho de banda.
Análisis de Segmentos
Por Tipo:
El Software se Expande mientras el Hardware Sigue siendo la Categoría más GrandeEl hardware representó el 39,20% de los ingresos del mercado global de K-12 EdTech en 2026, respaldado por la contratación pública en Asia-Pacífico, África y América del Sur. Los programas de dispositivos siguen siendo esenciales donde las proporciones de estudiantes por dispositivo a nivel escolar están por debajo de los niveles objetivo. Filipinas planeó distribuir 64.816 paquetes de laptops y televisores inteligentes en 2025, lo que refleja la demanda institucional continua. Las asignaciones nacionales de laboratorios de TIC y aulas inteligentes también apoyan las compras de equipos. El hardware sigue siendo el punto de entrada para la instrucción digital en muchos sistemas emergentes, aunque su valor depende cada vez más de las plataformas y el contenido que soporta.
Se proyecta que el software crecerá a una CAGR del 13,20% de 2027 a 2032, convirtiéndolo en el tipo de más rápido crecimiento en el mercado global de K-12 EdTech. Las escuelas están aumentando el gasto posterior a la implementación en software de evaluación, gestión del aprendizaje, entrega de currículo y administración. En junio de 2025, McGraw Hill y Pearson acordaron integrar la evaluación intermedia PRoPL de Pearson en California Reveal Math para el año escolar 2025-2026. En agosto de 2025, Cengage amplió los productos de IA en su cartera de K-12 y piloteó un nivelador de contenido de IA para educadores. Los editores están combinando libros de texto digitales, recursos alineados con el currículo y materiales con soporte de IA, aumentando los costos de cambio al reducir los productos separados y los flujos de trabajo docente desconectados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
La Nube Combina Escala con un Crecimiento más RápidoLa implementación en la nube representó el 67,30% de los ingresos en 2026 y se proyecta que crecerá a una CAGR del 14,23% hasta 2032. Esto indica que la entrega en la nube se ha convertido en infraestructura central para el mercado global de K-12 EdTech, más que una simple preferencia de implementación. Una encuesta de la OCDE identificó las plataformas en la nube como una prioridad política en los sistemas educativos revisados. La arquitectura en la nube permite a los distritos implementar actualizaciones y servicios en múltiples escuelas sin una infraestructura local extensa. También apoya el almacenamiento, la colaboración y el análisis en los sistemas de aprendizaje digital.
Los sistemas locales siguen siendo importantes donde la conectividad es poco confiable o los requisitos de localización de datos son estrictos. La arquitectura nacional de educación digital de China opera bajo requisitos de gobernanza de datos domésticos, lo que demuestra la relevancia continua de la infraestructura local en ciertas jurisdicciones. La Autoridad de Gobierno Digital de Arabia Saudita identifica la computación en la nube como un componente clave del marco de transformación digital del sector educativo. La elección entre la implementación en la nube y la local depende de la conectividad, las regulaciones de datos y las capacidades del sistema escolar. Los proveedores deben proporcionar prácticas claras de seguridad, disponibilidad y gestión de datos para la contratación pública. Los materiales de aprendizaje digital también aumentan la demanda de plataformas accesibles en aulas, hogares y dispositivos escolares.
Por Modo de Aprendizaje:
La Tecnología en el Aula Lidera mientras Crece el Uso a Ritmo PropioEl aprendizaje presencial con tecnología representó el 35,90% de los ingresos en 2026, convirtiéndolo en el modo de aprendizaje más grande. El mercado global de K-12 EdTech sigue centrado en las aulas físicas, donde los docentes utilizan currículos digitales, evaluaciones, sistemas de aulas inteligentes y plataformas de aprendizaje. Las iniciativas de educación habilitadas por IA de China incluyen 184 escuelas base de educación en IA designadas y buscan integrar la tecnología en la enseñanza y la evaluación. Este modelo mantiene a los docentes y las escuelas como elementos centrales de la entrega, a medida que los datos y los servicios de aprendizaje se trasladan cada vez más a la nube. También ayuda a los distritos a supervisar los datos de los estudiantes, la calidad del contenido y el apoyo docente.
Se prevé que el aprendizaje a ritmo propio crezca a una CAGR del 14,4% hasta 2032, impulsado por herramientas que permiten a los estudiantes avanzar a diferentes velocidades. Una revisión sistemática publicada en 2025 encontró que el uso de IA generativa en la educación K-12 se concentraba en materias STEM y grados de secundaria, donde la práctica diferenciada y la generación de contenido son relevantes. Los formatos híbridos y en línea siguen siendo importantes para la educación en el hogar, las escuelas alternativas y las áreas con asistencia escolar interrumpida. La tasa de participación en línea de Canadá del 6,8% en 2024-25 indica que el aprendizaje a distancia mantiene un papel definido después del período de emergencia. Las ofertas efectivas deben equilibrar la visibilidad escolar sobre el progreso del estudiante con la flexibilidad del aprendiz más allá de las lecciones programadas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Compradores Institucionales Proporcionan la Base de IngresosLos clientes empresariales representaron el 70,30% de los ingresos en 2026, lo que refleja la contratación institucional por parte de escuelas y distritos. Estos compradores adquieren sistemas de información estudiantil, plataformas de aprendizaje, currículos digitales, herramientas de evaluación, conectividad y dispositivos. El programa E-Rate de los Estados Unidos tuvo un límite de financiamiento para el año fiscal 2025 de 5.058 millones de USD, apoyando la banda ancha y las conexiones internas en escuelas y bibliotecas. Los contratos institucionales de la Comisión Federal de Comunicaciones (FCC) y la Compañía Administrativa de Servicios Universales (USAC) pueden proporcionar ingresos estables una vez que los proveedores cumplan con los requisitos de privacidad, accesibilidad, contratación e integración técnica. Sin embargo, asegurar estos contratos puede llevar más tiempo porque las juntas escolares, los equipos de tecnología y el personal docente pueden influir en las decisiones.
Se proyecta que las compras de consumidores crecerán a una CAGR del 13,12% hasta 2032. La demanda incluye aprendizaje complementario, tutoría, preparación para exámenes, dispositivos de aprendizaje y currículos adquiridos por familias. Los resultados del año fiscal 2025 de TAL Education Group mostraron una demanda continua en China de programas de enriquecimiento, dispositivos de aprendizaje con IA y herramientas de estudio inteligentes. Las comunidades de educación en el hogar y escolarización híbrida también adquieren directamente contenido de cursos digitales y servicios de evaluación. Los canales institucionales y de consumo están convergiendo a medida que las herramientas adquiridas por los padres ingresan a las escuelas y las plataformas escolares se extienden más allá de las aulas. Los proveedores que atienden ambos canales necesitan ofrecer valor a los docentes y a los padres, manteniendo prácticas de privacidad consistentes.
Análisis Geográfico
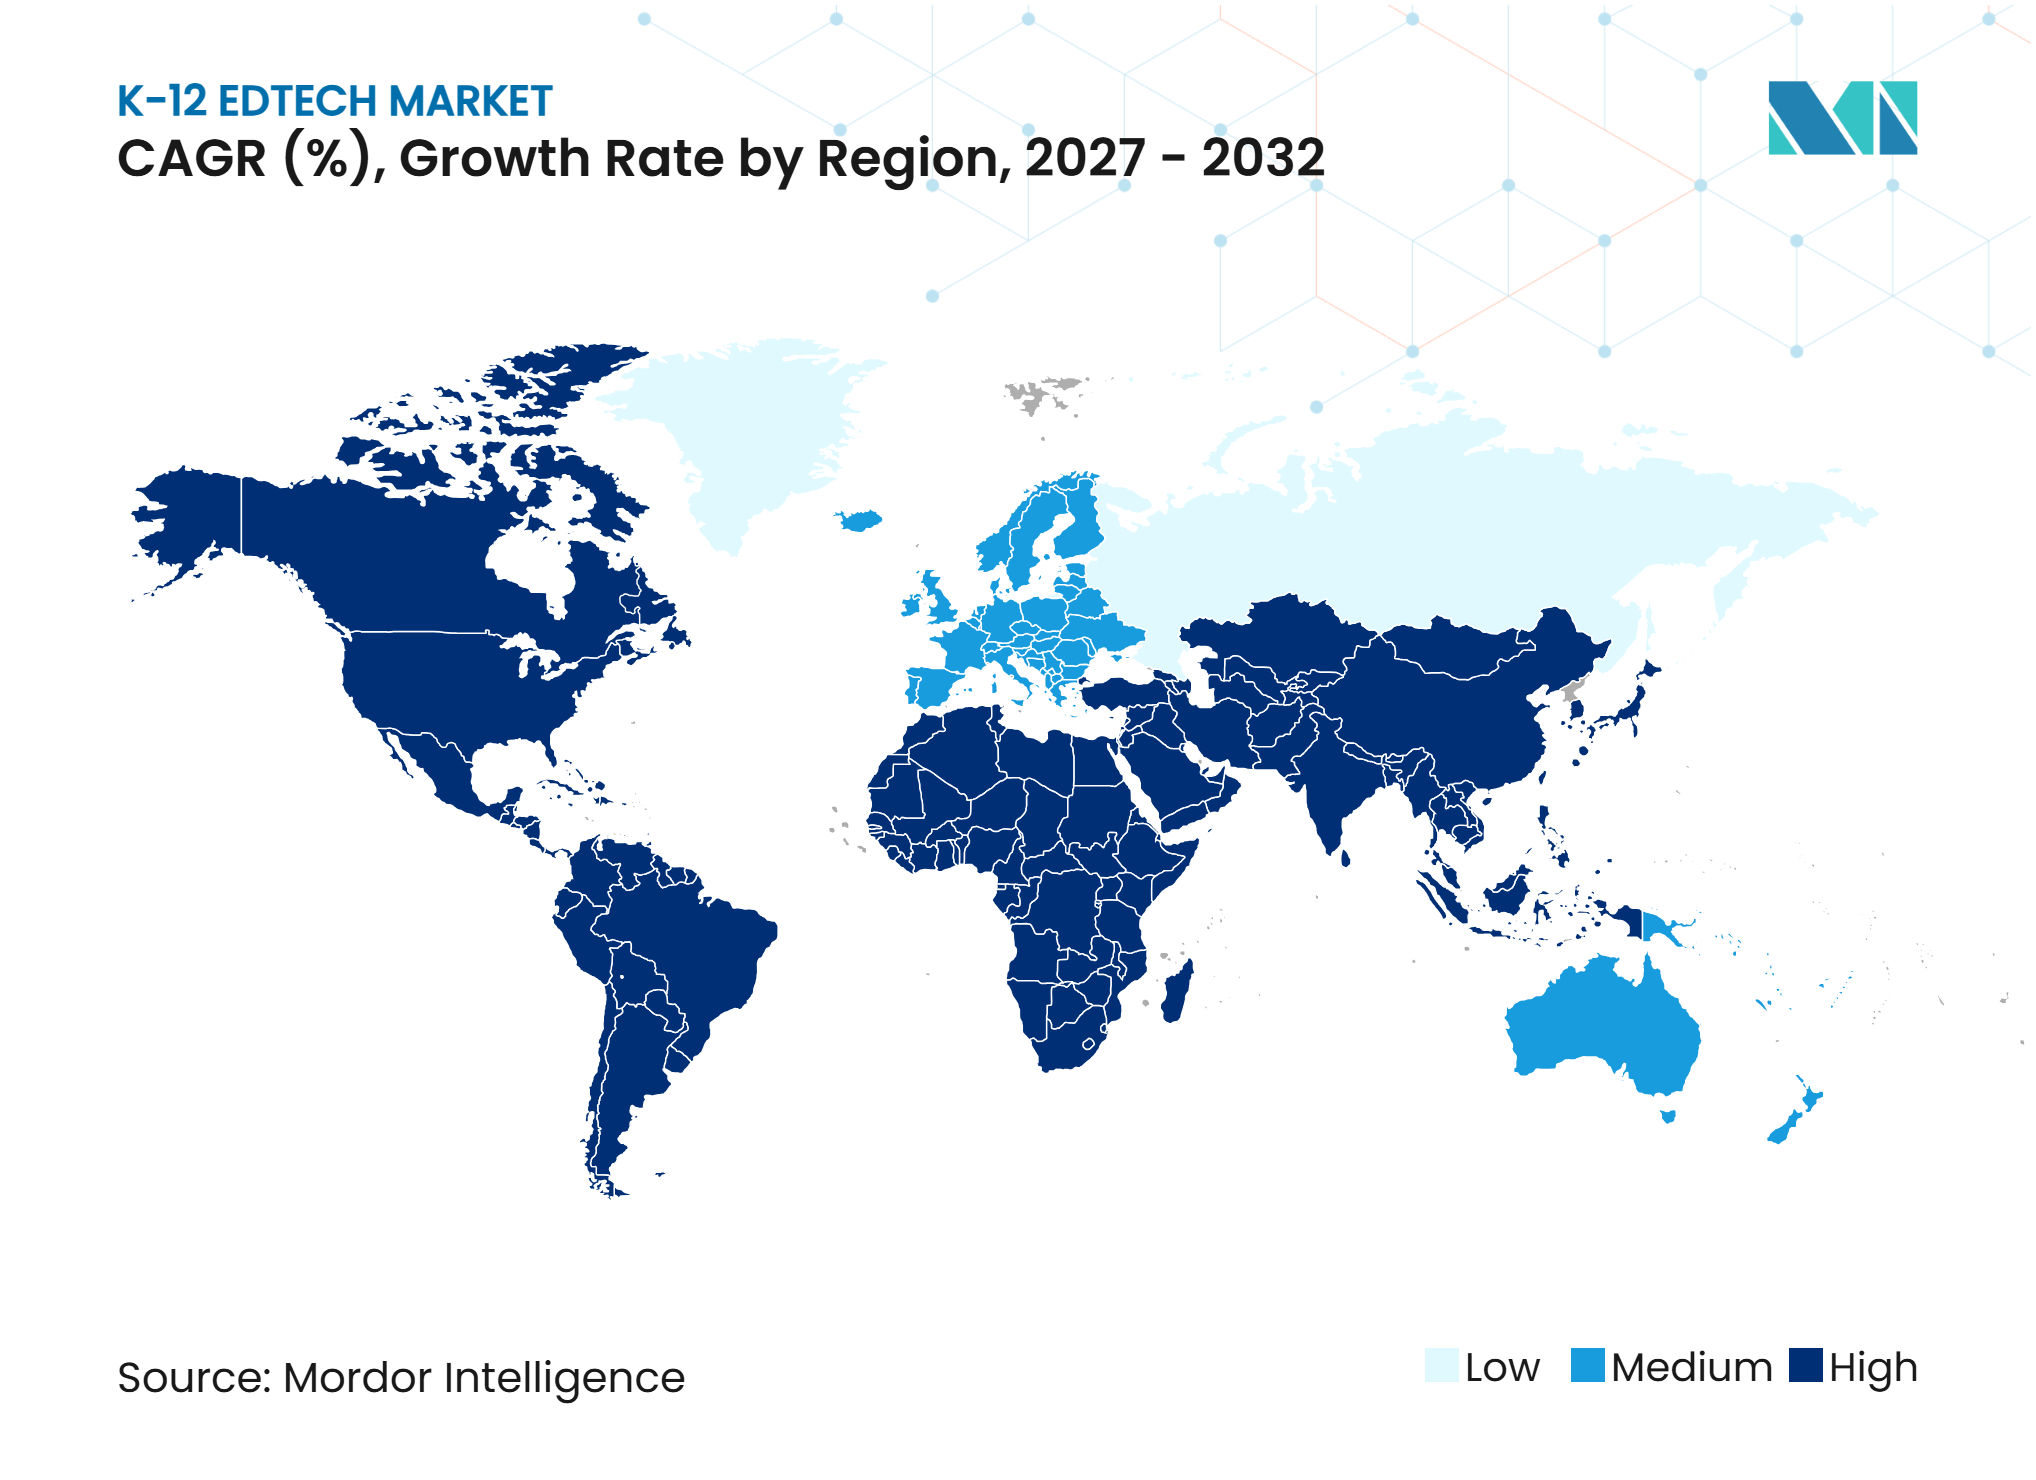
América del Norte tuvo el 37,7% de los ingresos del mercado global de K-12 EdTech en 2026, respaldada por una infraestructura digital establecida y capacidad de compra institucional. En los Estados Unidos, el límite de financiamiento fiscal 2025 de E-Rate de 5.058 millones de USD apoya la banda ancha, las conexiones internas, el software en la nube y las herramientas de IA. La participación en aprendizaje en línea de Canadá en 2024-2025 alcanzó el 6,8% de la matrícula K-12, liderada por Columbia Británica. La Regla COPPA enmendada aumenta las obligaciones de datos y consentimiento, favoreciendo a los proveedores con sólidos controles de gobernanza.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 14,07% durante 2027–2032, la tasa regional más rápida. China está expandiendo plataformas de educación digital y bases de educación en IA, mientras que India asignó 32.210 millones de INR (0,36 mil millones de USD) para laboratorios de TIC y aulas inteligentes en el año fiscal 2025-2026. Singapur y Corea del Sur demuestran una adopción madura, mientras que Filipinas combina programas de dispositivos, formación y conectividad. El RGPD de Europa eleva los costos de implementación y los estándares de protección de datos. El programa Conectar el Aula del Reino Unido alcanzó casi 1,5 millones de alumnos en más de 3.700 escuelas para 2025. Los sistemas en América Latina, Oriente Medio y África, como Guatemala y Arabia Saudita, requieren modelos diferenciados para adaptarse a las diversas condiciones de infraestructura y política.
Inteligencia sobre Infraestructura y Desarrollo Educativo
El gasto global en educación alcanzó los 5,8 billones de USD en 2022, mientras que el gasto gubernamental per cápita osciló entre 55 USD en los países de bajos ingresos y 8.532 USD en los países de altos ingresos. India asignó 32.210 millones de INR (0,36 mil millones de USD) para laboratorios de TIC y aulas inteligentes en el año fiscal 2025-2026. Pearson adquirió eDynamic Learning por 225 millones de USD en 2025, y los ingresos de Stride aumentaron un 17,9% hasta 2.410 millones de USD en el año fiscal 2025. Estos desarrollos destacaron oportunidades para currículos integrados y servicios de aprendizaje digital.
En marzo de 2025, China actualizó su plataforma de Educación Inteligente a la versión 2.0, designó 184 escuelas como bases de educación en IA y registró más de 50 millones de visualizaciones para el Aula Divertida Inteligente de Hunan. El Pasaporte de Aprendizaje de UNICEF alcanzó a 12,5 millones de estudiantes y educadores en 51 países en 2025, apoyando la demanda de plataformas alineadas con el currículo y con capacidad sin conexión. Estas iniciativas favorecieron a los proveedores que ofrecen contenido habilitado por IA, currículos localizados y acceso con baja conectividad.
Panorama Competitivo
Concentración del Mercado
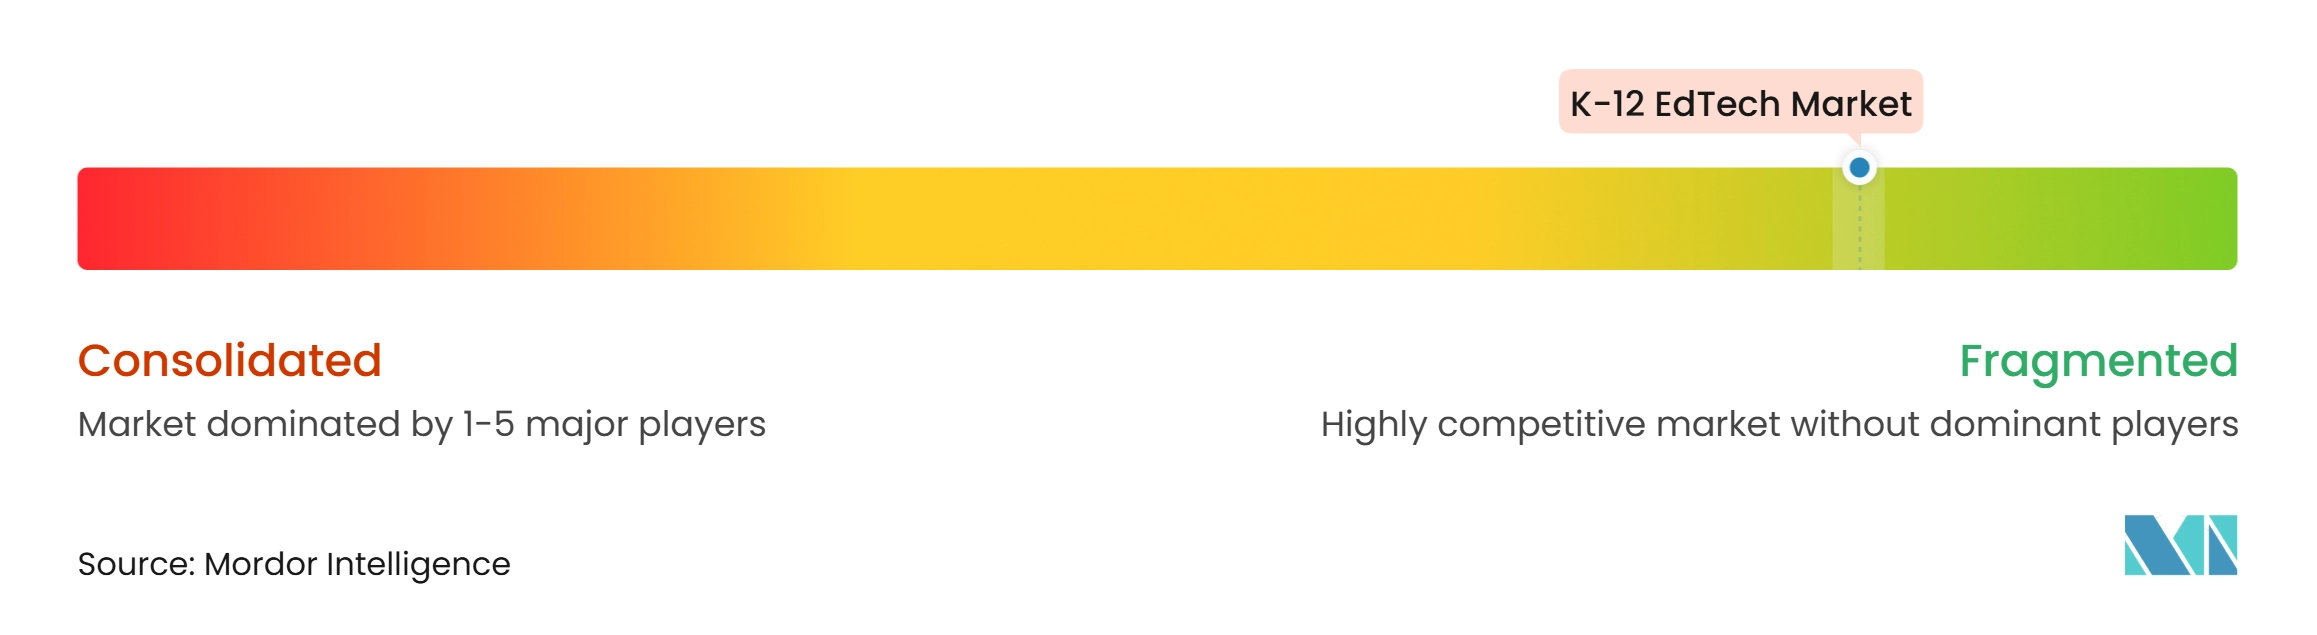
El mercado global de K-12 EdTech incluye proveedores regionales, sin fines de lucro, de código abierto, especializados, editoriales y tecnológicos. Pearson, McGraw Hill, Cengage, Stride y TAL Education Group utilizan contenido, servicios y tecnología para satisfacer las demandas de escuelas y familias. Pearson y McGraw Hill anunciaron una colaboración en junio de 2025 para integrar las capacidades de evaluación PRoPL en California Reveal Math. La colaboración combina el currículo y la evaluación intermedia en un único flujo de trabajo docente, reduciendo los productos desconectados y aumentando la necesidad de datos interoperables e informes integrados.
Cengage unificó siete marcas de K-12 bajo el nombre Cengage School en diciembre de 2025. Su cartera incluye currículo, recursos de biblioteca y desarrollo profesional a través de una única estructura de descubrimiento y contratación. McGraw Hill adquirió Essaypop en marzo de 2025, añadiendo evaluación formativa y herramientas instruccionales a su cartera de currículo digital. Pearson adquirió eDynamic Learning en 2025 por 225 millones de USD, ampliando sus capacidades de educación profesional y técnica. La protección de datos y la capacidad de implementación diferencian a los proveedores. Las enmiendas a la COPPA y las prácticas de gobernanza de datos de los distritos hacen que el consentimiento, la seguridad, la retención y los controles de terceros sean importantes en la selección de proveedores. El mercado sigue siendo competitivo, sin que un pequeño grupo de empresas controle la mayor parte de la demanda global.
Líderes de la Industria de K-12 EdTech
-
Pearson plc
-
McGraw Hill Education
-
Cengage Group
-
Stride, Inc.
-
TAL Education Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de K-12 EdTech Empresas cubiertas en este informe
- Pearson plc
- McGraw Hill Education
- Cengage Group
- Stride, Inc.
- TAL Education Group
- Blackboard Inc.
- PowerSchool Group LLC
- Instructure, Inc.
- Microsoft Corporation
- Google LLC
- Apple Inc.
- Amazon Web Services, Inc.
- IBM Corporation
- Discovery Education, Inc.
- D2L Corporation
- Kahoot! ASA
- Sanoma Corporation
- BYJU'S
- Duolingo, Inc.
- Quizlet, Inc.
Desarrollos recientes de la industria en Mercado de K-12 EdTech
- Septiembre de 2026: McGraw Hill adquirió Teachally para ampliar sus capacidades de desarrollo de currículo K-12 impulsadas por IA. La adquisición apoya una producción de currículo más rápida, localización y traducción, permitiendo a los docentes personalizar lecciones y evaluaciones alineadas con los estándares.
- Diciembre de 2025: Cengage Group unificó su cartera de K-12 bajo la marca Cengage School, reuniendo 7 marcas, incluidas National Geographic Learning, Big Ideas Learning, Gale, Qubits Learning y Visible Body, bajo un único portal de descubrimiento y contratación.
- Septiembre de 2025: Pearson y Cognizant anunciaron una asociación estratégica global plurianual para mejorar las plataformas de aprendizaje de Pearson con IA generativa y agéntica, microservicios nativos de la nube y automatización de procesos empresariales impulsada por IA.
- Marzo de 2025: McGraw Hill adquirió EssayPop, una plataforma de escritura K-12 basada en la nube que añade evaluación formativa de escritura mejorada con IA, herramientas instruccionales guiadas y recursos de escritura K-12 a su cartera de currículo digital.
Alcance del Informe del Mercado Global de K-12 EdTech
El informe del mercado global de K-12 EdTech examina las tecnologías y servicios de educación digital que apoyan la enseñanza, el aprendizaje, la evaluación y la administración escolar en los sistemas de educación K-12 de todo el mundo. El mercado está segmentado por tipo (Hardware, Software y Contenido), modelo de implementación (Nube y Local), modo de aprendizaje (Aprendizaje en Línea, Aprendizaje Presencial con Tecnología, Aprendizaje Combinado e Híbrido, Aprendizaje a Ritmo Propio y Otros Modos de Aprendizaje), usuario final (Empresas y Consumidores) y geografía.
El estudio analiza los principales impulsores, incluida la infraestructura de aprendizaje basada en la nube, la digitalización escolar liderada por el gobierno, el aprendizaje personalizado y adaptativo, la educación combinada, los flujos de trabajo de enseñanza asistidos por IA y la creación de contenido multilingüe habilitada por IA generativa. También evalúa las restricciones, como los riesgos de privacidad de datos de estudiantes y ciberseguridad, el acceso desigual a dispositivos y conectividad, la contratación escolar fragmentada, los largos ciclos de ventas en el sector público y la baja utilización de productos tras la implementación. El informe evalúa la infraestructura y el desarrollo educativo, el gasto gubernamental, la inversión del sector privado, las proporciones de alumnos por docente, la densidad institucional, la matrícula estudiantil, el gasto en educación, los requisitos regulatorios, los desarrollos tecnológicos y las fuerzas competitivas. Proporciona tamaño del mercado y pronósticos de crecimiento, análisis regional y por país, panorama competitivo, concentración del mercado, participación de mercado, desarrollos estratégicos y perfiles de empresas. También explora oportunidades en plataformas de aprendizaje multilingüe con bajo ancho de banda y capacidad sin conexión para escuelas desatendidas, y soluciones de IA confiables para el aprendizaje personalizado, la evaluación y la productividad docente. Las estimaciones y pronósticos del mercado se presentan en valor (USD) en todos los segmentos cubiertos.
Resumen de la segmentación
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector global de K-12 EdTech para 2032?
Se prevé que el sector alcance los 173,67 mil millones de USD para 2032, creciendo a una CAGR del 11,40% desde 2027.
¿Qué tipo de K-12 EdTech está creciendo más rápido?
Se proyecta que el software crecerá a una CAGR del 13,20% hasta 2032, a medida que las escuelas aumentan el gasto en currículo digital, evaluación y plataformas administrativas.
¿Por qué es importante la entrega en la nube para las escuelas?
La nube representó el 67,30% de los ingresos en 2026 y se proyecta que crecerá a una CAGR del 14,23% porque apoya la implementación escalable, las actualizaciones, el almacenamiento y la colaboración.
¿Qué región tiene las mejores perspectivas de crecimiento para el aprendizaje digital K-12?
Se proyecta que Asia-Pacífico crecerá a una CAGR del 14,07% hasta 2032, respaldada por el programa de educación en IA de China y la inversión en TIC de India.
¿Qué limita la adopción de tecnología educativa en las escuelas?
Las principales restricciones incluyen los requisitos de privacidad de datos y ciberseguridad, el acceso desigual a conectividad y dispositivos, los retrasos en la contratación y la carga de trabajo docente.
¿Cómo están cambiando los principales proveedores sus ofertas de K-12?
Los proveedores están combinando currículo, evaluación, herramientas de IA, apoyo docente y entrega en la nube a través de adquisiciones, lanzamientos de productos e integraciones de plataformas.