
K-12 EdTech Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 101.22 Milliarden US-Dollar |
| Marktgröße (2032) | 173.67 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
K-12 EdTech Marktanalyse von Mordor Intelligence
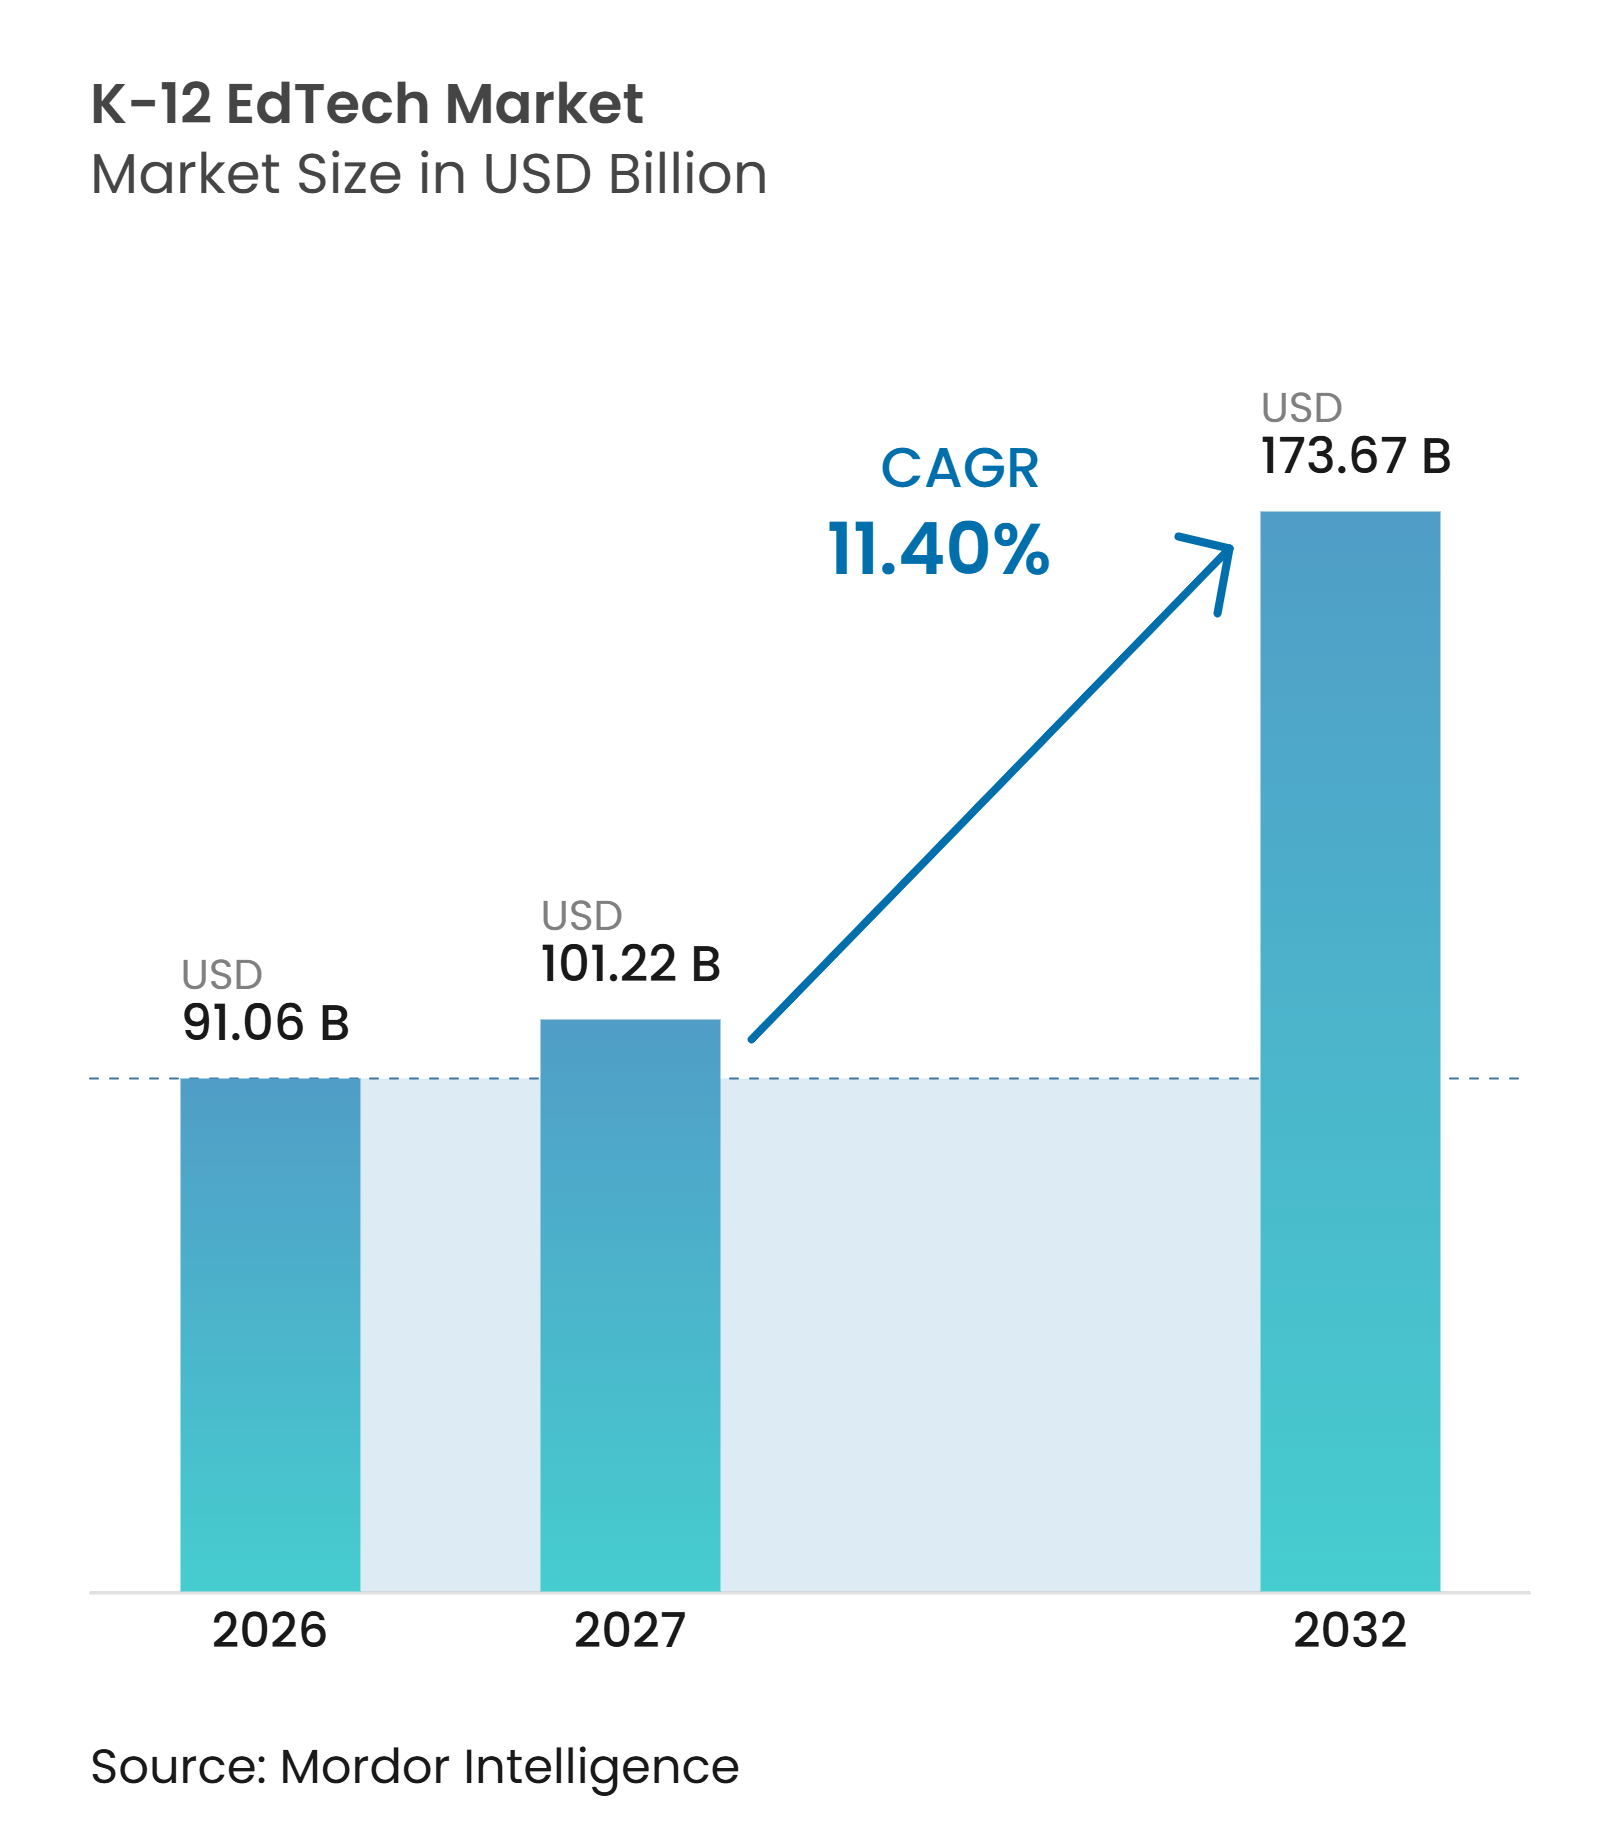
Die globale K-12 EdTech Marktgröße wurde im Jahr 2026 auf 91,06 Milliarden USD geschätzt und soll von 101,22 Milliarden USD im Jahr 2027 auf 173,67 Milliarden USD bis 2032 wachsen, bei einer CAGR von 11,40 % während des Prognosezeitraums (2027–2032). Der globale K-12 EdTech Markt entwickelt sich von eigenständigen Unterrichtstools hin zu Technologien, die Lehrplan, Leistungsbeurteilung, Schulverwaltung und Lehrerarbeitsabläufe unterstützen. Staatliche Geräteprogramme und Schulkonnektivitätsfinanzierungen bleiben wichtig, da sie die grundlegenden Voraussetzungen für eine breitere Nutzung digitaler Lerndienste schaffen. Cloudbasierte Plattformen und Werkzeuge der künstlichen Intelligenz gewinnen in der öffentlichen Bildungspolitik der 37 von der OECD-Umfrage erfassten Jurisdiktionen zunehmend an Bedeutung[1]. Die Chancen sind regional ungleich verteilt, da etablierte Schulsysteme ihre Ausgaben auf Software und personalisiertes Lernen verlagern, während viele einkommensschwächere Systeme noch Geräte und zuverlässige Konnektivität benötigen. Datenschutz, Cybersicherheit, Lehrerkapazitäten und langwierige öffentliche Beschaffungsprozesse schränken weiterhin die Wachstumsgeschwindigkeit des globalen K-12 EdTech Marktes ein.
Wichtigste Erkenntnisse des Berichts
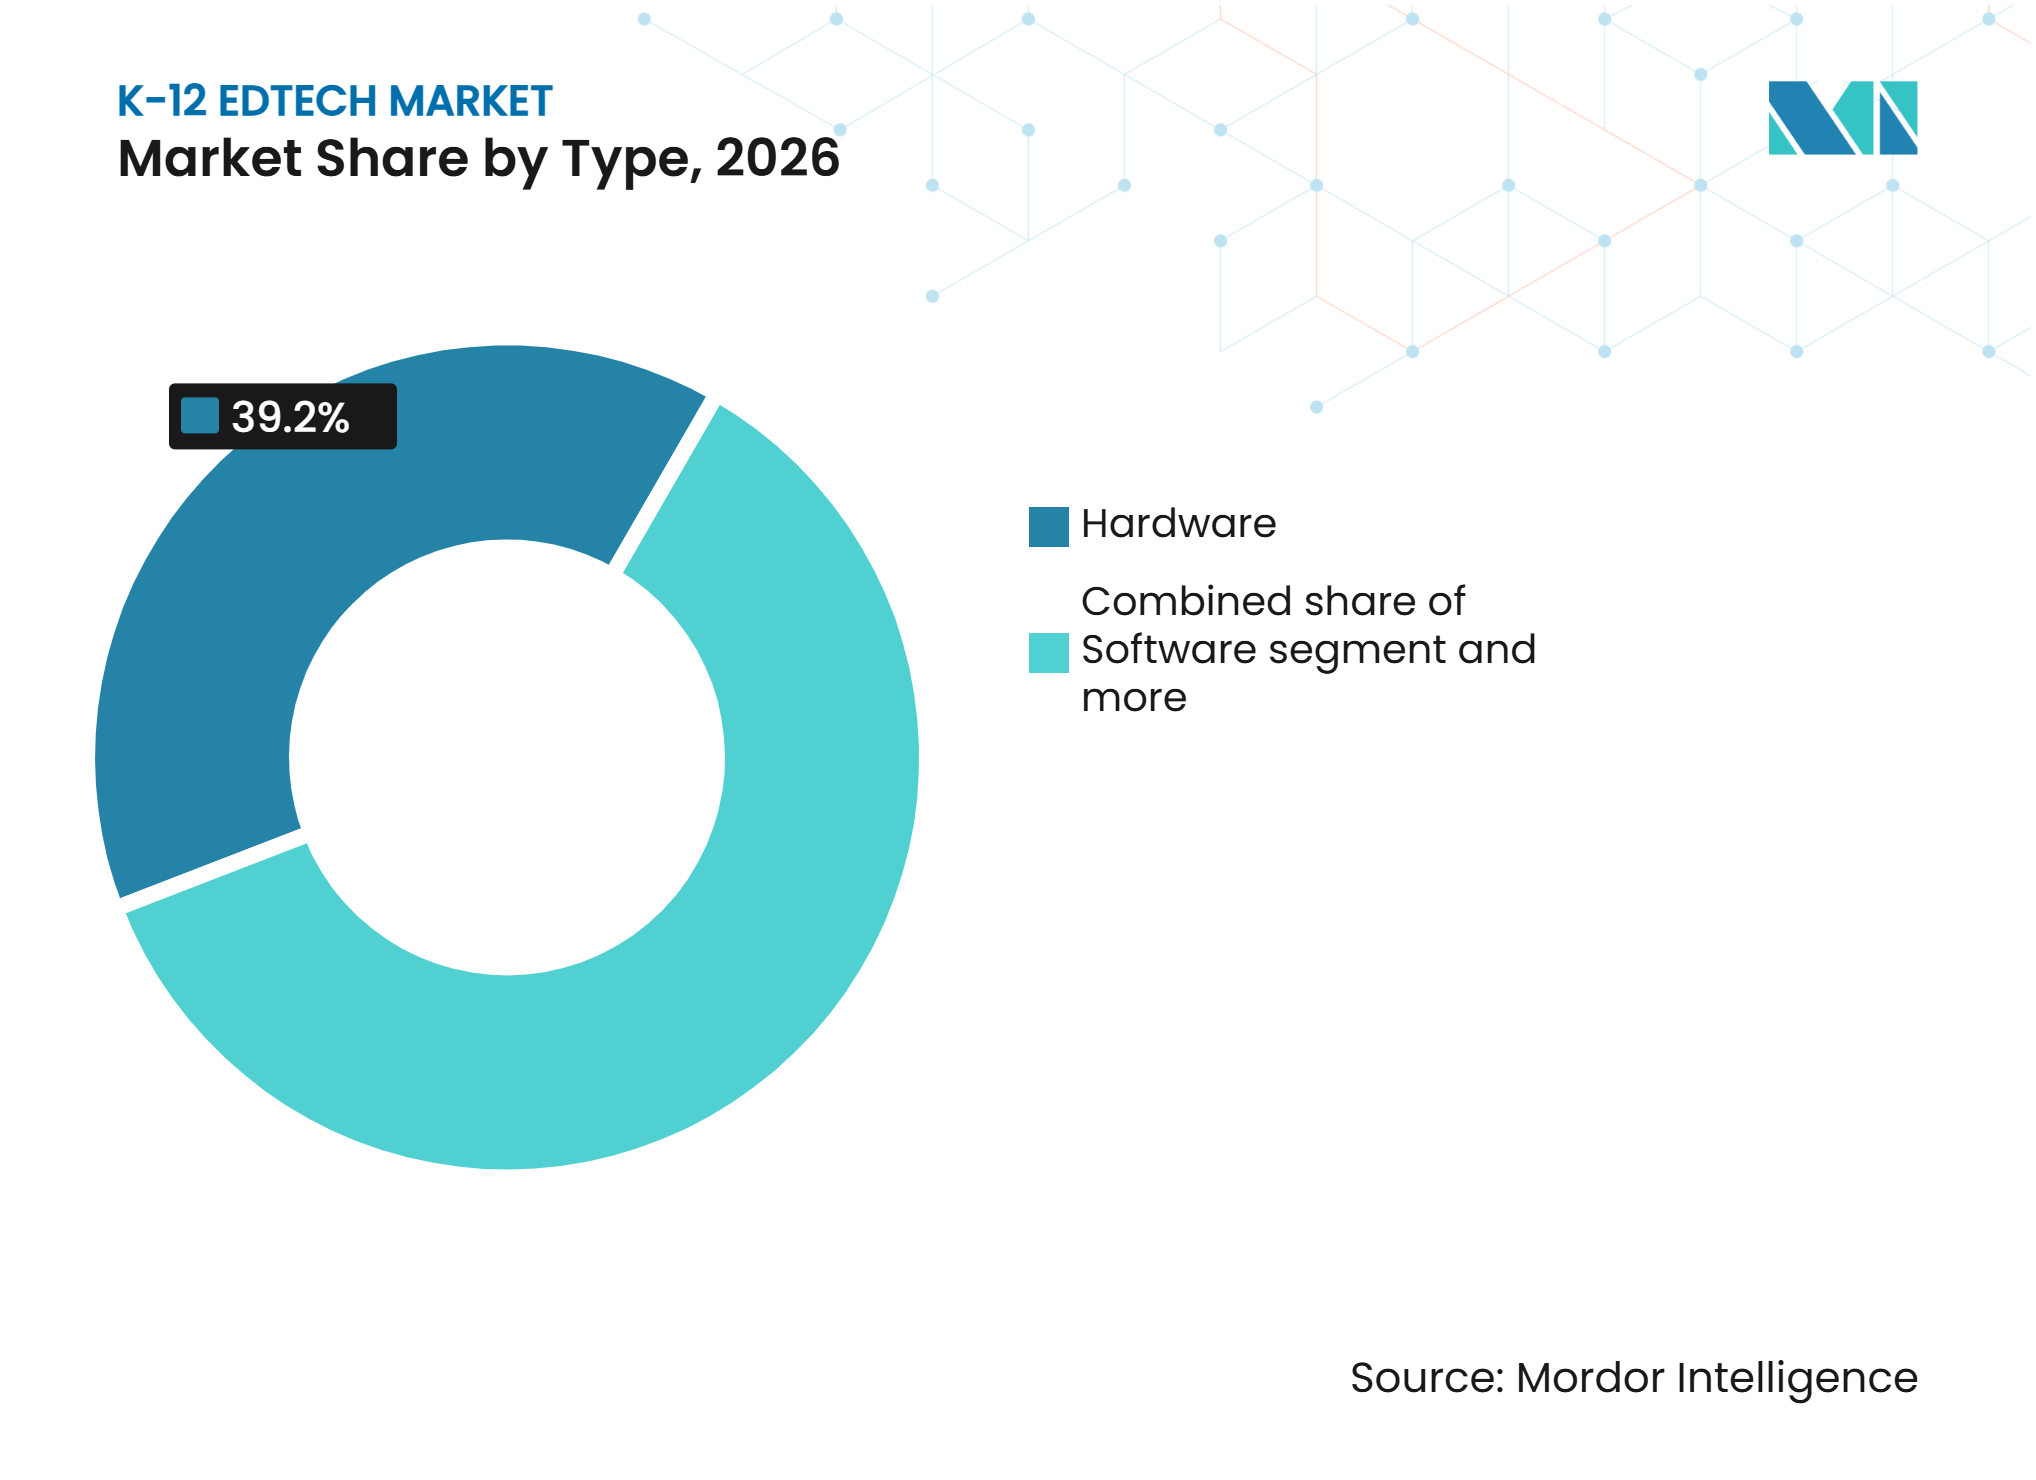
- Nach Typ entfiel im Jahr 2026 ein Anteil von 39,20 % am globalen K-12 EdTech Markt auf Hardware, während Software bis 2032 voraussichtlich mit einer CAGR von 13,20 % wachsen wird.
- Nach Bereitstellungsmodell entfiel im Jahr 2026 ein Anteil von 67,30 % am globalen K-12 EdTech Markt auf die Cloud, die bis 2032 voraussichtlich mit einer CAGR von 14,23 % wachsen wird.
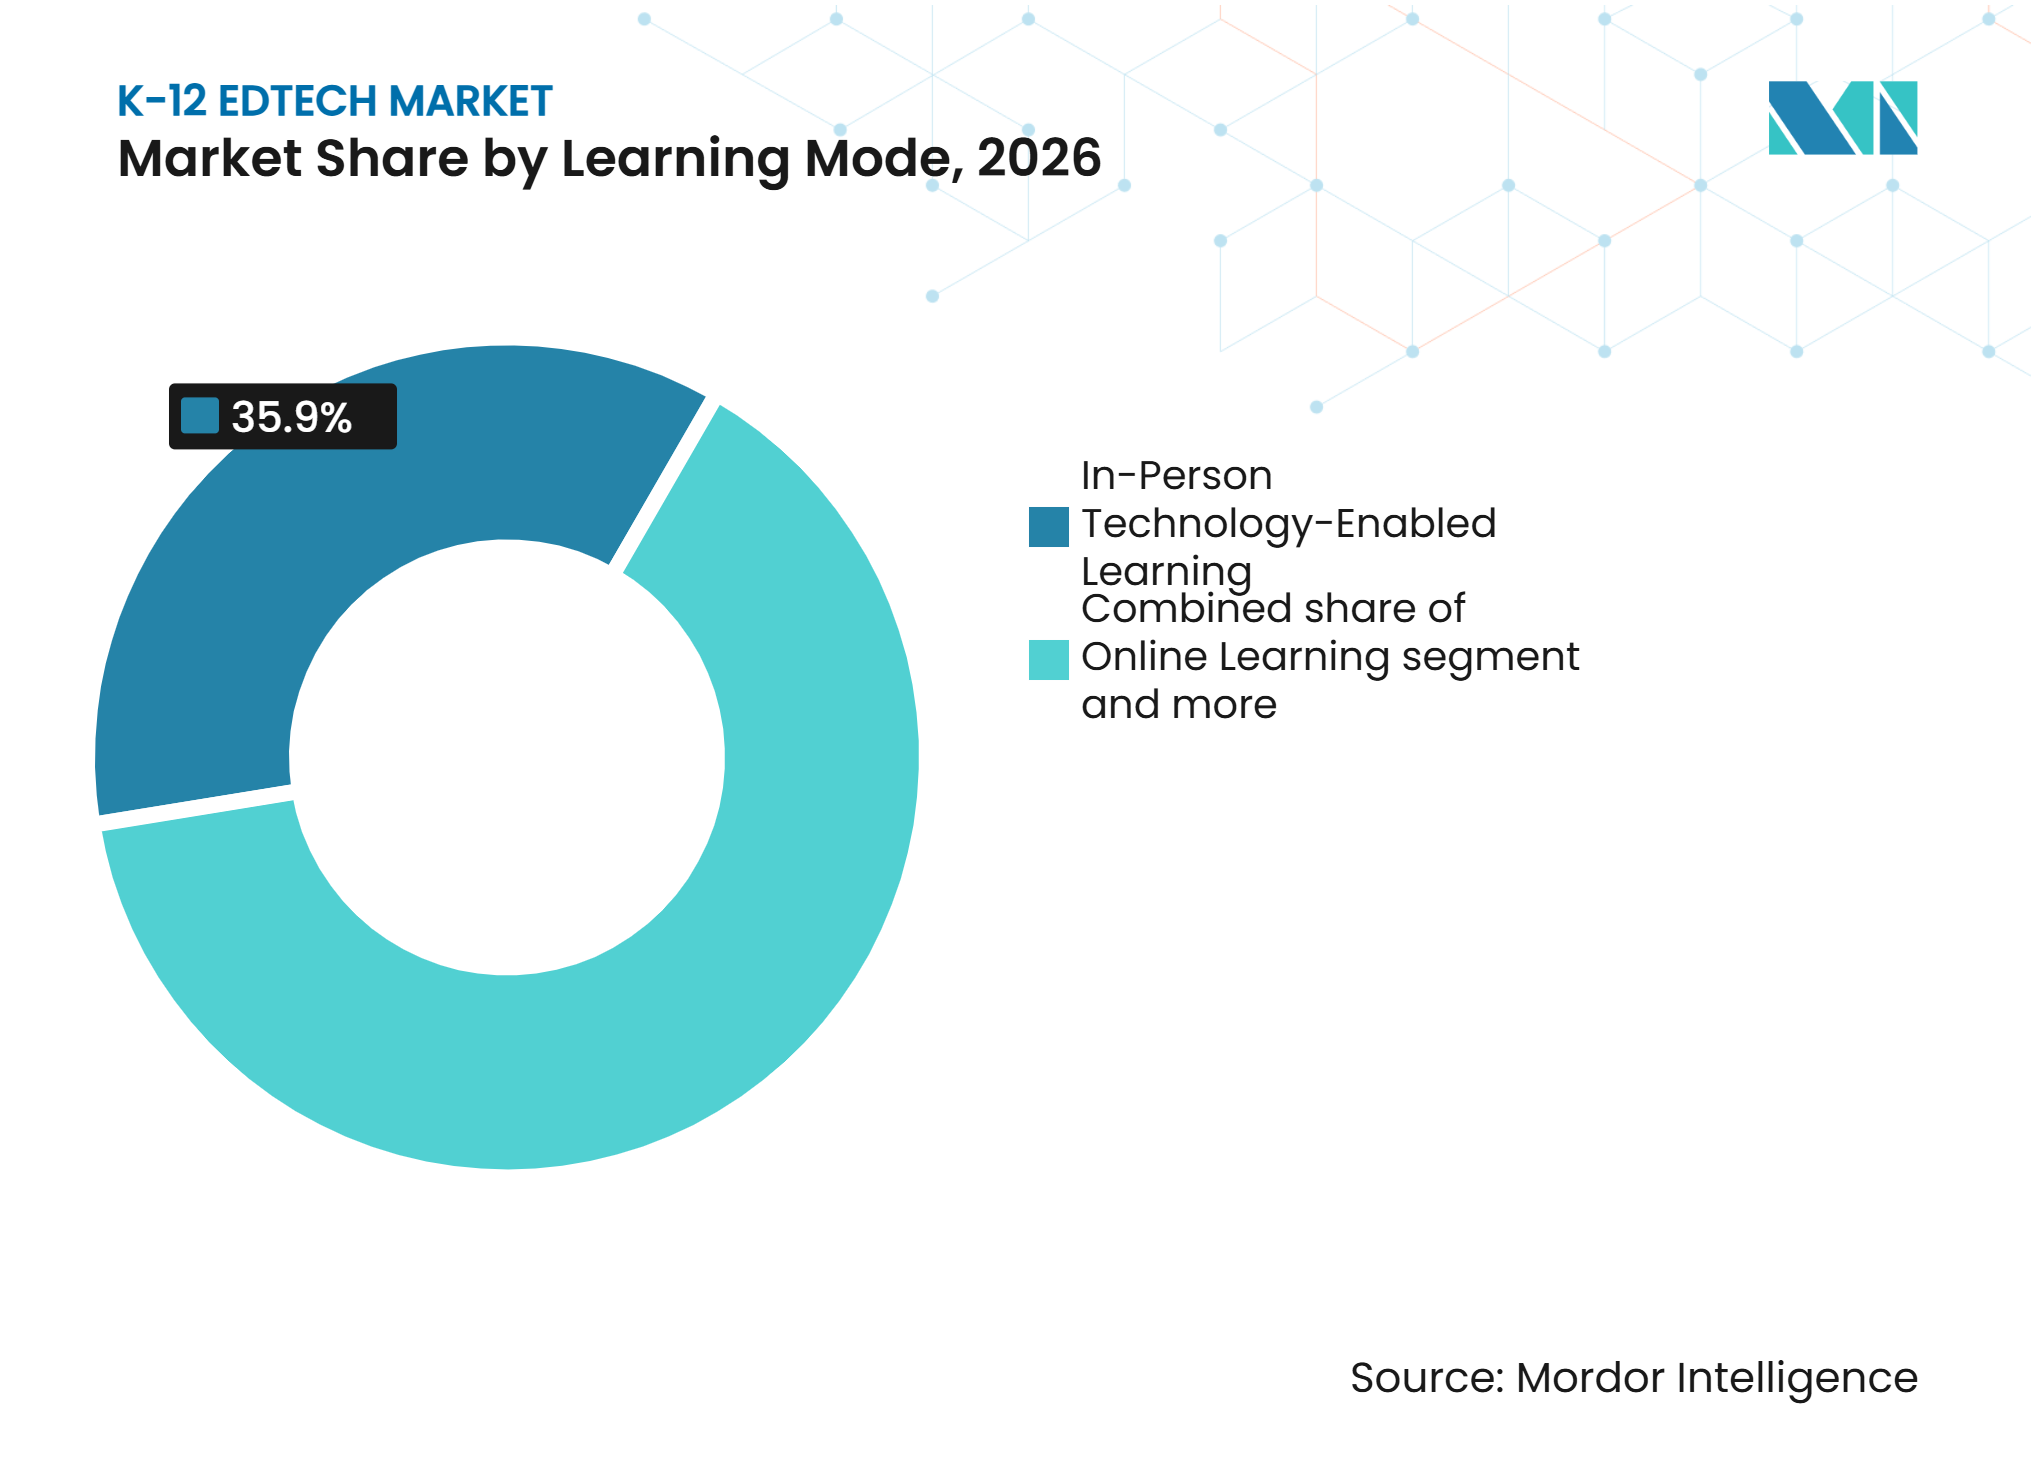
- Nach Lernmodus entfiel im Jahr 2026 ein Anteil von 35,90 % am globalen K-12 EdTech Markt auf das präsenztechnologiegestützte Lernen, während das selbstgesteuerte Lernen bis 2032 voraussichtlich mit einer CAGR von 14,44 % wachsen wird.
- Nach Endnutzer entfielen im Jahr 2026 70,30 % des globalen K-12 EdTech Marktanteils auf Geschäftskunden, während Verbraucherkäufe bis 2032 voraussichtlich mit einer CAGR von 13,12 % wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 37,70 % am globalen K-12 EdTech Markt auf Nordamerika, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 14,07 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Ausbau cloudbasierter und digitaler Lerninfrastruktur | +2.3% | Global, Nordamerika, Europa und Asien-Pazifik als Kernregionen | Mittelfristig (2–4 Jahre) |
| Staatlich geführte Programme zur Schuldigitalisierung und Geräteausstattung | +2.1% | Asien-Pazifik, Südamerika, Naher Osten und Afrika mit Ausstrahlungseffekten auf Nordamerika und Europa | Kurz- bis mittelfristig (1–4 Jahre) |
| Nachfrage nach personalisiertem und adaptivem Lernen | +1.8% | Global, frühe Gewinne in Nordamerika, Südkorea und Singapur | Mittelfristig (2–4 Jahre) |
| Wachstum von Online-, Hybrid- und Blended-Learning-Modellen | +1.5% | Nordamerika, Europa und Asien-Pazifik | Kurz- bis mittelfristig (1–4 Jahre) |
| KI-gestützte Lehrerarbeitsabläufe und Verwaltungsautomatisierung | +1.2% | Nordamerika, Europa, Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Lokalisierte und mehrsprachige Inhaltserstellung durch generative KI | +0.9% | Naher Osten und Afrika, Südasien, Südostasien und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau cloudbasierter und digitaler Lerninfrastruktur
Cloud-Infrastruktur wird zunehmend zur operativen Grundlage für Beschaffungsentscheidungen im globalen K-12 EdTech Markt. Die Bereitstellung cloudbasierter Plattformen war eine zentrale politische Priorität in den 37 Jurisdiktionen, die an der OECD-Politikumfrage 2025 zur Schulbildung im digitalen Zeitalter teilnahmen. Cloud-Dienste ermöglichen Schulen Software-Updates, Datensicherung und Speicherung, ohne dass Schulbezirke lokale Server betreiben müssen. Dies verlagert Budgets von großen, periodischen Hardware-Anschaffungen hin zu wiederkehrenden Software-Abonnements. Faria Education Group trat im August 2025 dem Amazon Web Services Partnernetzwerk bei, um die Bereitstellung seiner Bildungstechnologiedienste in 155 Ländern und fünf Regionen zu stärken[2]. Anbieter, die Datenschutz- und Sicherheitsanforderungen durch ihre Cloud-Architektur erfüllen, können den Arbeitsaufwand für Schultechnologieteams bei Lieferantenbewertungen reduzieren.
Staatlich geführte Programme zur Schuldigitalisierung und Geräteausstattung
Staatliche Beschaffung bleibt ein wesentlicher Nachfragetreiber für Hardware und ermöglichende Infrastruktur im globalen K-12 EdTech Markt. Im Jahr 2025 plante die Philippinen die Verteilung von 64.816 Laptop- und Smart-TV-Paketen im Wert von 1,913 Milliarden PHP (0,032 Milliarden USD) in 16 Regionen, zusammen mit Google Workspace for Education Plus-Lizenzen[3]. Indien zielte im Haushaltsjahr 2025–26 unter Samagra Shiksha auf 32.000 Schulen für Informations- und Kommunikationstechnologie (IKT) und digitale Initiativen ab. Das Programm „Connect the Classroom” des Vereinigten Königreichs erreichte nahezu 1,5 Millionen Schülerinnen und Schüler in mehr als 3.700 Schulen. Guatemala führte im Juni 2025 seine Digitale Transformationspolitik für Bildung ein, mit Schwerpunkt auf Konnektivität, Ausstattung und Lehrerfortbildung. Diese Initiativen beeinflussen häufig nachfolgende Käufe von Software, Lernmanagementsystemen und Bildungsinhalten, da Gerätebeschaffungen häufig ausgewählte Plattformen oder Dienstlizenzen umfassen.
Nachfrage nach personalisiertem und adaptivem Lernen
Personalisiertes Lernen und Lehrerunterstützungstools steigern den Wert, den Schulen vom globalen K-12 EdTech Markt erwarten. Singapur hat ein adaptives Lernsystem in seine Student Learning Space-Plattform integriert, um Lernpfade in Mathematik und Geografie basierend auf dem Lernstand der Schülerinnen und Schüler anzupassen. Microsofts Umfrage aus dem Jahr 2025 ergab, dass 80 % der Lehrkräfte KI-Tools für schulbezogene Arbeit nutzten, hauptsächlich für die Unterrichtsplanung, die Erstellung von Beurteilungen und administrative Aufgaben. Diese Anwendungen positionieren künstliche Intelligenz als Produktivitätswerkzeug für Lehrkräfte und nicht ausschließlich als schülerseitige Lösung. Anbieter, die Beurteilung, Benotung, Unterrichtsinhalte und Schülerdaten in Schularbeitsabläufe integrieren, können die Grundlage für eine institutionelle Übernahme stärken.
Wachstum von Online-, Hybrid- und Blended-Learning-Modellen
Der globale K-12 EdTech Markt profitiert weiterhin von Online-, Hybrid- und Blended-Learning-Formaten, obwohl deren Nutzung je nach Schulsystem variiert. Im Schuljahr 2024–25 nahmen 389.891 Schülerinnen und Schüler in Kanada, was 6,8 % der 5,7 Millionen K-12-Schülerinnen und -Schüler des Landes entspricht, am Fernunterricht oder Online-Lernen teil. Lokalisierte und mehrsprachige Inhalte können den Zugang dort erweitern, wo standardisierte globale Inhalte nicht mit lokalen Sprachen oder Lehrplänen übereinstimmen. Bis Ende 2025 erreichte UNICEFs Learning Passport 12,5 Millionen Lernende und Lehrkräfte in 51 Ländern und demonstrierte das Potenzial lehrplankonformer, offline-fähiger Lernwerkzeuge. Diese Tools müssen jedoch zuverlässige Bildungsergebnisse liefern, da schlecht strukturierte virtuelle Lernmodelle Schulbezirke bei weiteren Übernahmen vorsichtiger machen können.
Analyse der Hemmnisse*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Risiken durch Datenschutz für Schüler, Cybersicherheit und Einhaltung gesetzlicher Vorschriften | -1.8% | Nordamerika und Europäische Union vorrangig; globale Ausbreitung | Kurzfristig (≤ 2 Jahre) |
| Digitale Kluft und ungleicher Zugang zu Geräten und Konnektivität | -1.5% | Naher Osten und Afrika, Südasien, Südostasien und Südamerika | Langfristig (≥ 4 Jahre) |
| Fragmentierte Schulbeschaffung und lange Verkaufszyklen im öffentlichen Sektor | -1.2% | Global, insbesondere in fragmentierten föderalen Systemen | Mittelfristig (2–4 Jahre) |
| Lehrerarbeitsbelastung, Veränderungsmüdigkeit und geringe Produktnutzung | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiken durch Datenschutz für Schüler, Cybersicherheit und Einhaltung gesetzlicher Vorschriften
Die Verwaltung von Schülerdaten schränkt die Expansion des globalen K-12 EdTech Marktes ein, insbesondere in stark regulierten Schulsystemen. Die geänderte Datenschutzregel für Kinder im Internet der Vereinigten Staaten (Children's Online Privacy Protection Rule) trat am 23. Juni 2025 in Kraft, und betroffene Organisationen mussten bis zum 22. April 2026 die Einhaltung sicherstellen. Die Regel verschärfte die Anforderungen für die Erhebung personenbezogener Daten von Kindern unter 13 Jahren und erhöhte die Bedeutung des Einwilligungsmanagements in Bildungsprodukten. Der Bericht des Consortium for School Networking (CoSN) 2025 identifizierte Unterschiede in den Bezirkspraktiken für Datenspeicherung, Verschlüsselung und Drittanbietervereinbarungen. UNICEF stellte ebenfalls fest, dass Lerndaten von Kindern in Umgebungen mit begrenzter Datenverwaltungskapazität möglicherweise ohne angemessene Einwilligung oder Schutz erhoben werden. Diese Anforderungen können Verkaufszyklen verlängern, Produktentwicklungskosten erhöhen und Anbieter begünstigen, die ausgereifte Datenschutzkontrollen nachweisen.
Digitale Kluft, Beschaffungshindernisse und Kapazität zur Schulübernahme
Zugangslücken bleiben eine strukturelle Einschränkung für den globalen K-12 EdTech Markt, der erfordert, dass Geräte, Konnektivität, Budgets und Personalkapazitäten gemeinsam funktionieren. Die UNESCO berichtete, dass im Jahr 2023 weltweit nur 40 % der Grundschulen über einen Internetzugang verfügten. Bis 2025 hatte die Giga-Initiative der Internationalen Fernmeldeunion (ITU) und UNICEF rund 2,2 Millionen Schulen in 40 Ländern kartiert, während weltweit rund 2,2 Milliarden Menschen offline blieben[4]. UNICEF schätzte, dass die Verwirklichung des universellen digitalen Lernens in Ländern mit niedrigem und mittlerem Einkommen von 2021 bis 2030 Investitionen in Höhe von 1,4 Billionen USD erfordern würde. Dezentralisierte Schulbeschaffung kann Kaufentscheidungen verzögern, und hohe Lehrerarbeitsbelastungen können die Produktnutzung nach der Bereitstellung einschränken. Lieferanten benötigen Implementierungsunterstützung, Lehrerfortbildung und auf lokale Gerätefähigkeiten und Konnektivitätsbedingungen zugeschnittene Inhalte, nicht nur Produktzugang.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Schüler- und Lernerverhaltens
UNICEF schätzt, dass weltweit 273 Millionen Kinder nicht zur Schule gehen, während 600 Millionen eingeschriebene Kinder nicht über Mindestkompetenzen in Lesen und Mathematik verfügen. Diese Zahlen verdeutlichen Chancen für zugangsorientierte Lernplattformen und Tools, die grundlegende Fähigkeiten bei eingeschriebenen Schülerinnen und Schülern stärken. In den Vereinigten Staaten stieg die durchschnittliche Einschreibung von Stride im Haushaltsjahr 2025 um 20,4 % auf 234.000 Schülerinnen und Schüler, während die Einschreibung im Bereich Career Learning um 32,5 % wuchs. Dieses Wachstum spiegelte die Nachfrage nach flexibler, berufsorientierter Bildung neben der traditionellen K-12-Bildung wider. Anbieter sollten Lernergebnisse und nachhaltige Beteiligung messen, nicht nur Registrierungen, um den Bildungswert zu demonstrieren und Verlängerungen zu unterstützen.
Einschränkungen der Haushaltsbezahlbarkeit und Lücken in der öffentlichen Finanzierung beeinflussen die Nachfrage nach ergänzenden K-12 EdTech-Lösungen. In den Vereinigten Staaten erhielten im Jahr 2022–2023 5,2 % der Schülerinnen und Schüler im Alter von 5–17 Jahren Heimunterricht oder vollständigen virtuellen Unterricht. Hybridschulen berichteten im Jahr 2024–2025 von einem durchschnittlichen Jahresschulgeld von 5.743 USD und einem medianen Jahresschulgeld von 4.928 USD. Die UNESCO schätzt eine jährliche Bildungsfinanzierungslücke von 97 Milliarden USD in Ländern mit niedrigem und unterem mittlerem Einkommen. Diese Drücke schaffen Chancen für abgestufte Abonnements, erschwingliche Prüfungsvorbereitung und schullizenzierte Inhalte. Lokale Preisgestaltung und messbare Lernfortschritte sind unerlässlich, um den Wert zu demonstrieren, ohne einkommensschwächere Haushalte auszuschließen.
Bildungsleistungsintelligenz
Personalungleichgewichte schaffen unterschiedliche Anforderungen für die Übernahme von K-12 EdTech. Die UNESCO berichtete im Jahr 2022 von einem globalen Schüler-Lehrer-Verhältnis in der Grundschule von 22,8:1, das in einkommensschwachen Ländern auf 37,8:1 anstieg, verglichen mit 13,5:1 in einkommensstarken Ländern. Diese Unterschiede treiben die Nachfrage nach digitalen Tools an, die Lehrkräfte bei der Verwaltung von Beurteilungen und der Verfolgung des Schülerfortschritts unterstützen, insbesondere in unterbesetzten Bildungssystemen. Technologie kann jedoch qualifizierte Lehrkräfte nicht ersetzen. Beschaffungsentscheidungen werden daher eher Lösungen bevorzugen, die den Klassenunterricht ergänzen und mit bestehenden Lehrpraktiken übereinstimmen.
Konnektivitätsunterschiede beeinflussen auch die Bereitstellungskosten und Zugänglichkeit von K-12 EdTech. Die globale Internetnutzung in städtischen Gebieten erreichte im Jahr 2025 85 %, verglichen mit 58 % in ländlichen Gebieten. Die Lücke war besonders ausgeprägt in Afrika, wo die Nutzung in städtischen Gebieten 55 % und in ländlichen Gebieten 21 % erreichte. In einkommensschwachen Ländern lag die Internetnutzung im ländlichen Raum bei 14 %, verglichen mit 39 % in städtischen Gebieten. Zuverlässige Konnektivität auf Schulebene, Geräteverfügbarkeit und technischer Support bleiben entscheidende Übernahmefaktoren. Anbieter, die unterversorgte Regionen bedienen, müssen schwache Netzabdeckung und begrenzte Infrastrukturbudgets berücksichtigen, während städtische Märkte bandbreitenintensive, cloudbasierte Lernplattformen unterstützen können.
Segmentanalyse
Nach Typ:
Software expandiert, während Hardware die größte Kategorie bleibtHardware entfiel im Jahr 2026 auf 39,20 % des globalen K-12 EdTech Marktumsatzes, unterstützt durch staatliche Beschaffung in Asien-Pazifik, Afrika und Südamerika. Geräteprogramme bleiben dort unverzichtbar, wo das Schüler-Gerät-Verhältnis auf Schulebene unter den Zielwerten liegt. Die Philippinen planten im Jahr 2025 die Verteilung von 64.816 Laptop- und Smart-TV-Paketen, was auf eine anhaltende institutionelle Nachfrage hinweist. Nationale IKT-Labor- und Smart-Classroom-Zuteilungen unterstützen ebenfalls Gerätekäufe. Hardware bleibt der Einstiegspunkt für digitalen Unterricht in vielen aufstrebenden Systemen, obwohl ihr Wert zunehmend von den Plattformen und Inhalten abhängt, die sie unterstützt.
Software soll von 2027 bis 2032 mit einer CAGR von 13,20 % wachsen und ist damit der am schnellsten wachsende Typ im globalen K-12 EdTech Markt. Schulen erhöhen die Ausgaben nach der Bereitstellung für Beurteilungs-, Lernmanagement-, Lehrplanbereitstellungs- und Verwaltungssoftware. Im Juni 2025 vereinbarten McGraw Hill und Pearson die Integration von Pearsons PRoPL-Zwischenbeurteilung in California Reveal Math für das Schuljahr 2025–2026. Im August 2025 erweiterte Cengage KI-Produkte in seinem K-12-Portfolio und pilotierte einen KI-Inhaltsleveler für Lehrkräfte. Verlage kombinieren digitale Lehrbücher, lehrplankonforme Ressourcen und KI-gestützte Materialien, was die Wechselkosten erhöht, indem separate Produkte und unverbundene Lehrerarbeitsabläufe reduziert werden.



Nach Bereitstellungsmodell:
Cloud verbindet Skalierbarkeit mit schnellerem WachstumDie Cloud-Bereitstellung entfiel im Jahr 2026 auf 67,30 % des Umsatzes und soll bis 2032 mit einer CAGR von 14,23 % wachsen. Dies zeigt, dass die Cloud-Bereitstellung zur Kerninfrastruktur des globalen K-12 EdTech Marktes geworden ist und nicht nur eine Bereitstellungspräferenz darstellt. Eine OECD-Umfrage identifizierte Cloud-Plattformen als politische Priorität in den untersuchten Bildungssystemen. Cloud-Architektur ermöglicht es Schulbezirken, Updates und Dienste in mehreren Schulen ohne umfangreiche lokale Infrastruktur bereitzustellen. Sie unterstützt auch Speicherung, Zusammenarbeit und Analysen in digitalen Lernsystemen.
On-Premises-Systeme bleiben dort wichtig, wo die Konnektivität unzuverlässig ist oder Datenlokalisierungsanforderungen streng sind. Chinas nationale digitale Bildungsarchitektur unterliegt inländischen Datenverwaltungsanforderungen und demonstriert die anhaltende Relevanz lokaler Infrastruktur in bestimmten Jurisdiktionen. Die Digitale Regierungsbehörde Saudi-Arabiens identifiziert Cloud-Computing als Schlüsselkomponente des digitalen Transformationsrahmens des Bildungssektors. Die Wahl zwischen Cloud- und lokaler Bereitstellung hängt von Konnektivität, Datenvorschriften und Schulsystemfähigkeiten ab. Lieferanten müssen klare Sicherheits-, Verfügbarkeits- und Datenverwaltungspraktiken für die öffentliche Beschaffung bereitstellen. Digitale Lernmaterialien erhöhen auch die Nachfrage nach Plattformen, die in Klassenzimmern, zu Hause und auf Schulgeräten zugänglich sind.
Nach Lernmodus:
Unterrichtstechnologie führt, während selbstgesteuertes Lernen wächstDas präsenztechnologiegestützte Lernen entfiel im Jahr 2026 auf 35,90 % des Umsatzes und ist damit der größte Lernmodus. Der globale K-12 EdTech Markt bleibt auf physische Klassenzimmer ausgerichtet, in denen Lehrkräfte digitale Lehrpläne, Beurteilungen, Smart-Classroom-Systeme und Lernplattformen nutzen. Chinas KI-gestützte Bildungsinitiativen umfassen 184 designierte KI-Bildungsbasisschulen und streben die Integration von Technologie in Unterricht und Beurteilung an. Dieses Modell hält Lehrkräfte und Schulen im Mittelpunkt der Bereitstellung, während Daten und Lerndienste zunehmend in die Cloud verlagert werden. Es hilft Schulbezirken auch, Schülerdaten, Inhaltsqualität und Lehrerunterstützung zu überwachen.
Selbstgesteuertes Lernen soll bis 2032 mit einer CAGR von 14,4 % wachsen, angetrieben durch Tools, die Schülerinnen und Schülern ermöglichen, in unterschiedlichem Tempo voranzuschreiten. Ein im Jahr 2025 veröffentlichter systematischer Review ergab, dass die Nutzung generativer KI in der K-12-Bildung auf MINT-Fächer und Gymnasialstufen konzentriert war, wo differenzierte Übung und Inhaltsgenerierung relevant sind. Hybrid- und Online-Formate bleiben wichtig für Heimunterricht, alternative Schulen und Gebiete mit gestörtem Schulbesuch. Kanadas Online-Teilnahmequote von 6,8 % im Jahr 2024–25 zeigt, dass Fernunterricht nach dem Notfallzeitraum eine definierte Rolle behält. Effektive Angebote müssen die Sichtbarkeit der Schulen auf den Schülerfortschritt mit der Flexibilität der Lernenden über geplante Unterrichtsstunden hinaus in Einklang bringen.

Nach Endnutzer:
Institutionelle Käufer bilden die UmsatzbasisGeschäftskunden entfielen im Jahr 2026 auf 70,30 % des Umsatzes, was die institutionelle Beschaffung durch Schulen und Schulbezirke widerspiegelt. Diese Käufer erwerben Schülerinformationssysteme, Lernplattformen, digitale Lehrpläne, Beurteilungstools, Konnektivität und Geräte. Das E-Rate-Programm der Vereinigten Staaten hatte im Haushaltsjahr 2025 eine Finanzierungsobergrenze von 5,058 Milliarden USD und unterstützte Breitband und interne Verbindungen in Schulen und Bibliotheken. Institutionelle Verträge der Federal Communications Commission (FCC) und der Universal Service Administrative Company (USAC) können nach Erfüllung der Datenschutz-, Zugänglichkeits-, Beschaffungs- und technischen Integrationsanforderungen stabile Einnahmen liefern. Die Sicherung dieser Verträge kann jedoch länger dauern, da Schulbehörden, Technologieteams und Lehrpersonal Entscheidungen beeinflussen können.
Verbraucherkäufe sollen bis 2032 mit einer CAGR von 13,12 % wachsen. Die Nachfrage umfasst ergänzendes Lernen, Nachhilfe, Prüfungsvorbereitung, Lerngeräte und von Familien gekaufte Lehrpläne. Die Ergebnisse von TAL Education Group für das Haushaltsjahr 2025 zeigten eine anhaltende Nachfrage in China nach Förderangeboten, KI-Lerngeräten und intelligenten Lernwerkzeugen. Heimunterrichts- und Hybridschulgemeinschaften kaufen auch direkt digitale Kursinhalte und Beurteilungsdienstleistungen. Institutionelle und Verbraucherkanäle konvergieren, da von Eltern gekaufte Tools in Schulen einziehen und Schulplattformen über Klassenzimmer hinaus ausgedehnt werden. Anbieter, die beide Kanäle bedienen, müssen Lehrkräften und Eltern Mehrwert bieten und dabei konsistente Datenschutzpraktiken aufrechterhalten.
Geografische Analyse
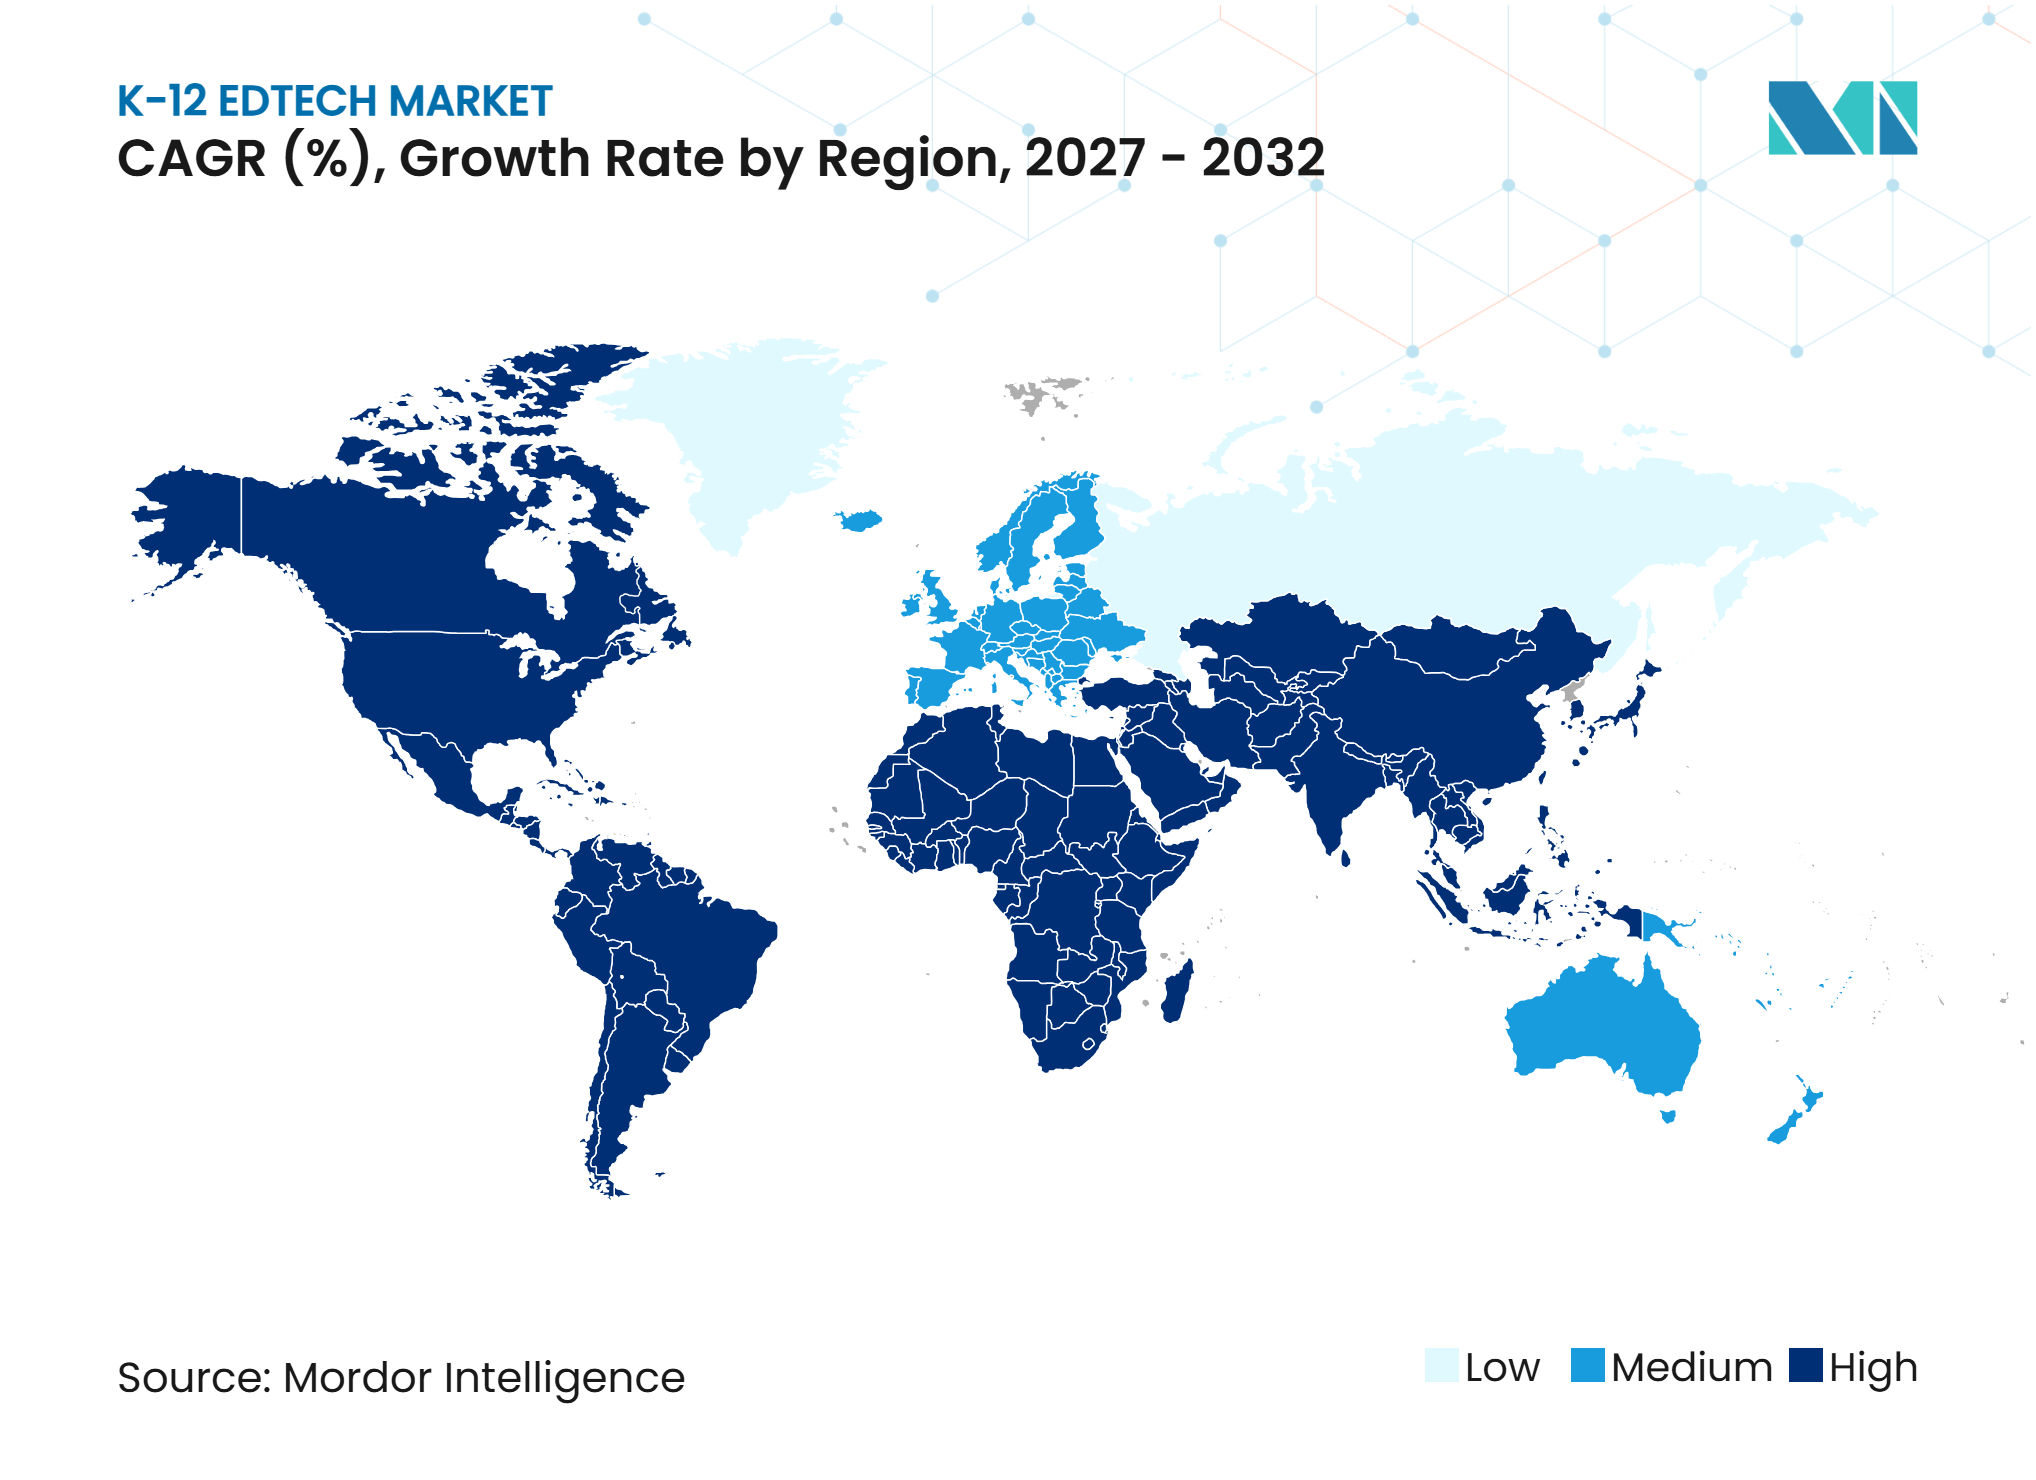
Nordamerika hielt im Jahr 2026 37,7 % des globalen K-12 EdTech Marktumsatzes, unterstützt durch etablierte digitale Infrastruktur und institutionelle Kaufkapazität. In den Vereinigten Staaten unterstützt die E-Rate-Finanzierungsobergrenze von 5,058 Milliarden USD im Haushaltsjahr 2025 Breitband, interne Verbindungen, Cloud-Software und KI-Tools. Kanadas Online-Lernbeteiligung im Jahr 2024–2025 erreichte 6,8 % der K-12-Einschreibung, angeführt von British Columbia. Die geänderte COPPA-Regel erhöht Daten- und Einwilligungspflichten und begünstigt Lieferanten mit starken Governance-Kontrollen.
Asien-Pazifik soll im Zeitraum 2027–2032 mit einer CAGR von 14,07 % wachsen, der schnellsten regionalen Rate. China baut digitale Bildungsplattformen und KI-Bildungsbasen aus, während Indien im Haushaltsjahr 2025–2026 32,21 Milliarden INR (0,36 Milliarden USD) für IKT-Labore und Smart Classrooms bereitstellte. Singapur und Südkorea zeigen eine ausgereifte Übernahme, während die Philippinen Geräte-, Schulungs- und Konnektivitätsprogramme kombinieren. Europas Datenschutz-Grundverordnung (DSGVO) erhöht Bereitstellungskosten und Datenschutzstandards. Das Programm „Connect the Classroom” des Vereinigten Königreichs erreichte bis 2025 nahezu 1,5 Millionen Schülerinnen und Schüler in über 3.700 Schulen. Systeme in Lateinamerika, dem Nahen Osten und Afrika, wie Guatemala und Saudi-Arabien, erfordern differenzierte Modelle für unterschiedliche Infrastruktur- und Politikbedingungen.
Bildungsinfrastruktur und Entwicklungsintelligenz
Die globalen Bildungsausgaben erreichten im Jahr 2022 5,8 Billionen USD, während die staatlichen Ausgaben pro Kopf von 55 USD in einkommensschwachen Ländern bis zu 8.532 USD in einkommensstarken Ländern reichten. Indien stellte im Haushaltsjahr 2025–2026 32,21 Milliarden INR (0,36 Milliarden USD) für IKT-Labore und Smart Classrooms bereit. Pearson erwarb eDynamic Learning im Jahr 2025 für 225 Millionen USD, und Strides Umsatz stieg im Haushaltsjahr 2025 um 17,9 % auf 2,41 Milliarden USD. Diese Entwicklungen verdeutlichten Chancen für integrierte Lehrpläne und digitale Lerndienste.
Im März 2025 aktualisierte China seine Smart Education-Plattform auf Version 2.0, designierte 184 Schulen als KI-Bildungsbasen und verzeichnete mehr als 50 Millionen Aufrufe für Hunans Smart Fun Classroom. UNICEFs Learning Passport erreichte im Jahr 2025 12,5 Millionen Lernende und Lehrkräfte in 51 Ländern und unterstützte die Nachfrage nach lehrplankonformen, offline-fähigen Plattformen. Diese Initiativen begünstigten Lieferanten, die KI-gestützte Inhalte, lokalisierte Lehrpläne und Zugang bei geringer Konnektivität anbieten.
Wettbewerbslandschaft
Marktkonzentration
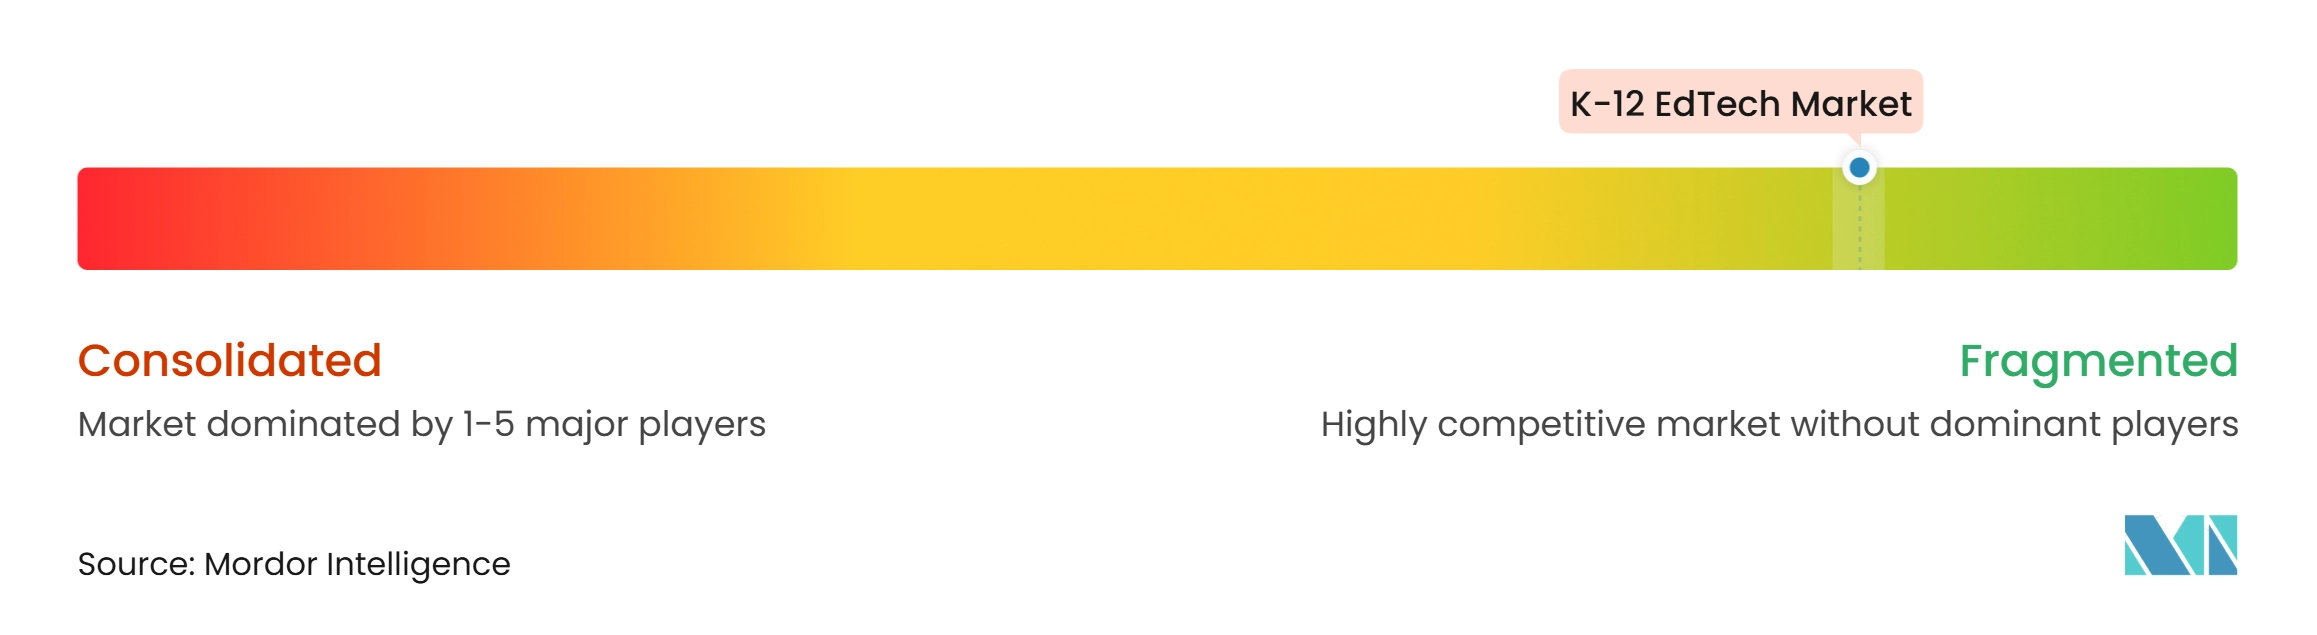
Der globale K-12 EdTech Markt umfasst regionale, gemeinnützige, Open-Source-, Spezialisten-, Verlags- und Technologieanbieter. Pearson, McGraw Hill, Cengage, Stride und TAL Education Group nutzen Inhalte, Dienste und Technologie, um Schul- und Familienanforderungen zu erfüllen. Pearson und McGraw Hill kündigten im Juni 2025 eine Zusammenarbeit an, um PRoPL-Beurteilungsfähigkeiten in California Reveal Math zu integrieren. Die Zusammenarbeit kombiniert Lehrplan und Zwischenbeurteilung in einem einzigen Lehrerarbeitsablauf, reduziert unverbundene Produkte und erhöht den Bedarf an interoperablen Daten und integrierter Berichterstattung.
Cengage vereinte im Dezember 2025 sieben K-12-Marken unter dem Namen Cengage School. Sein Portfolio umfasst Lehrplan, Bibliotheksressourcen und berufliche Weiterentwicklung über eine einzige Entdeckungs- und Beschaffungsstruktur. McGraw Hill erwarb im März 2025 Essaypop und fügte seinem digitalen Lehrplanportfolio formative Beurteilungs- und Unterrichtstools hinzu. Pearson erwarb eDynamic Learning im Jahr 2025 für 225 Millionen USD und erweiterte damit seine Fähigkeiten im Bereich Berufs- und technische Bildung. Datenschutz und Implementierungskapazität differenzieren Anbieter. COPPA-Änderungen und Datenverwaltungspraktiken der Schulbezirke machen Einwilligung, Sicherheit, Aufbewahrung und Drittanbieterkontrollen bei der Lieferantenauswahl wichtig. Der Markt bleibt wettbewerbsfähig, ohne dass eine kleine Gruppe von Unternehmen den größten Teil der globalen Nachfrage kontrolliert.
K-12 EdTech Branchenführer
-
Pearson plc
-
McGraw Hill Education
-
Cengage Group
-
Stride, Inc.
-
TAL Education Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
K-12 EdTech Markt Unternehmen in diesem Bericht
- Pearson plc
- McGraw Hill Education
- Cengage Group
- Stride, Inc.
- TAL Education Group
- Blackboard Inc.
- PowerSchool Group LLC
- Instructure, Inc.
- Microsoft Corporation
- Google LLC
- Apple Inc.
- Amazon Web Services, Inc.
- IBM Corporation
- Discovery Education, Inc.
- D2L Corporation
- Kahoot! ASA
- Sanoma Corporation
- BYJU'S
- Duolingo, Inc.
- Quizlet, Inc.
Neueste Industrielle Entwicklungen in K-12 EdTech Markt
- September 2026: McGraw Hill erwarb Teachally, um seine KI-gestützten K-12-Lehrplanentwicklungsfähigkeiten zu erweitern. Die Übernahme unterstützt eine schnellere Lehrplanproduktion, Lokalisierung und Übersetzung und ermöglicht es Lehrkräften, standardskonforme Unterrichtsstunden und Beurteilungen anzupassen.
- Dezember 2025: Cengage Group vereinte sein K-12-Portfolio unter der Marke Cengage School und brachte 7 Marken, darunter National Geographic Learning, Big Ideas Learning, Gale, Qubits Learning und Visible Body, unter einem einzigen Entdeckungs- und Beschaffungsportal zusammen.
- September 2025: Pearson und Cognizant kündigten eine globale mehrjährige strategische Partnerschaft an, um Pearson-Lernplattformen mit generativer und agentischer KI, cloud-nativen Mikrodiensten und KI-gesteuerter Geschäftsprozessautomatisierung zu verbessern.
- März 2025: McGraw Hill erwarb EssayPop, eine cloudbasierte K-12-Schreibplattform, die KI-gestützte formative Schreibbeurteilung, geführte Unterrichtstools und K-12-Schreibressourcen zu seinem digitalen Lehrplanportfolio hinzufügt.
Umfang des globalen K-12 EdTech Marktberichts
Der globale K-12 EdTech Marktbericht untersucht digitale Bildungstechnologien und -dienste, die Unterricht, Lernen, Beurteilung und Schulverwaltung in K-12-Bildungssystemen weltweit unterstützen. Der Markt ist segmentiert nach Typ (Hardware, Software und Inhalte), Bereitstellungsmodell (Cloud und On-Premises), Lernmodus (Online-Lernen, Präsenztechnologiegestütztes Lernen, Blended und Hybrid Learning, Selbstgesteuertes Lernen und weitere Lernmodi), Endnutzer (Unternehmen und Verbraucher) sowie Geografie.
Die Studie analysiert wichtige Treiber, darunter cloudbasierte Lerninfrastruktur, staatlich geführte Schuldigitalisierung, personalisiertes und adaptives Lernen, gemischte Bildung, KI-gestützte Lehrarbeitsabläufe und durch generative KI ermöglichte mehrsprachige Inhaltserstellung. Sie bewertet auch Hemmnisse wie Datenschutz- und Cybersicherheitsrisiken für Schüler, ungleichen Geräte- und Konnektivitätszugang, fragmentierte Schulbeschaffung, lange Verkaufszyklen im öffentlichen Sektor und geringe Produktnutzung nach der Implementierung. Der Bericht bewertet Bildungsinfrastruktur und -entwicklung, staatliche Ausgaben, Investitionen des Privatsektors, Schüler-Lehrer-Verhältnisse, institutionelle Dichte, Schülereinschreibung, Bildungsausgaben, regulatorische Anforderungen, technologische Entwicklungen und Wettbewerbskräfte. Er liefert Marktgröße und Wachstumsprognosen, regionale und länderspezifische Analysen, Wettbewerbslandschaft, Marktkonzentration, Marktanteil, strategische Entwicklungen und Unternehmensprofile. Er untersucht auch Chancen in Lernplattformen mit geringer Bandbreite, Offline-First und mehrsprachigen Angeboten für unterversorgte Schulen sowie vertrauenswürdige KI-Lösungen für personalisiertes Lernen, Beurteilung und Lehrerproduktivität. Marktschätzungen und -prognosen werden in Wertangaben (USD) für alle abgedeckten Segmente präsentiert.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale K-12 EdTech Sektor bis 2032 erreichen?
Der Sektor soll bis 2032 einen Wert von 173,67 Milliarden USD erreichen und ab 2027 mit einer CAGR von 11,40 % wachsen.
Welcher K-12 EdTech Typ wächst am schnellsten?
Software soll bis 2032 mit einer CAGR von 13,20 % wachsen, da Schulen ihre Ausgaben für digitale Lehrpläne, Beurteilungs- und Verwaltungsplattformen erhöhen.
Warum ist die Cloud-Bereitstellung für Schulen wichtig?
Die Cloud entfiel im Jahr 2026 auf 67,30 % des Umsatzes und soll mit einer CAGR von 14,23 % wachsen, da sie skalierbare Bereitstellung, Updates, Speicherung und Zusammenarbeit unterstützt.
Welche Region hat die stärksten Wachstumsaussichten für digitales K-12-Lernen?
Asien-Pazifik soll bis 2032 mit einer CAGR von 14,07 % wachsen, unterstützt durch Chinas KI-Bildungsprogramm und Indiens IKT-Investitionen.
Was schränkt die Übernahme von Bildungstechnologie in Schulen ein?
Wesentliche Einschränkungen umfassen Datenschutz- und Cybersicherheitsanforderungen, ungleichen Konnektivitäts- und Gerätezugang, Beschaffungsverzögerungen und Lehrerarbeitsbelastung.
Wie verändern führende Anbieter ihre K-12-Angebote?
Anbieter kombinieren Lehrplan, Beurteilung, KI-Tools, Lehrerunterstützung und Cloud-Bereitstellung durch Übernahmen, Produkteinführungen und Plattformintegrationen.