
Tamanho e Participação do Mercado de Turbinas a Vapor Industriais
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.19 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.47 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.47 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
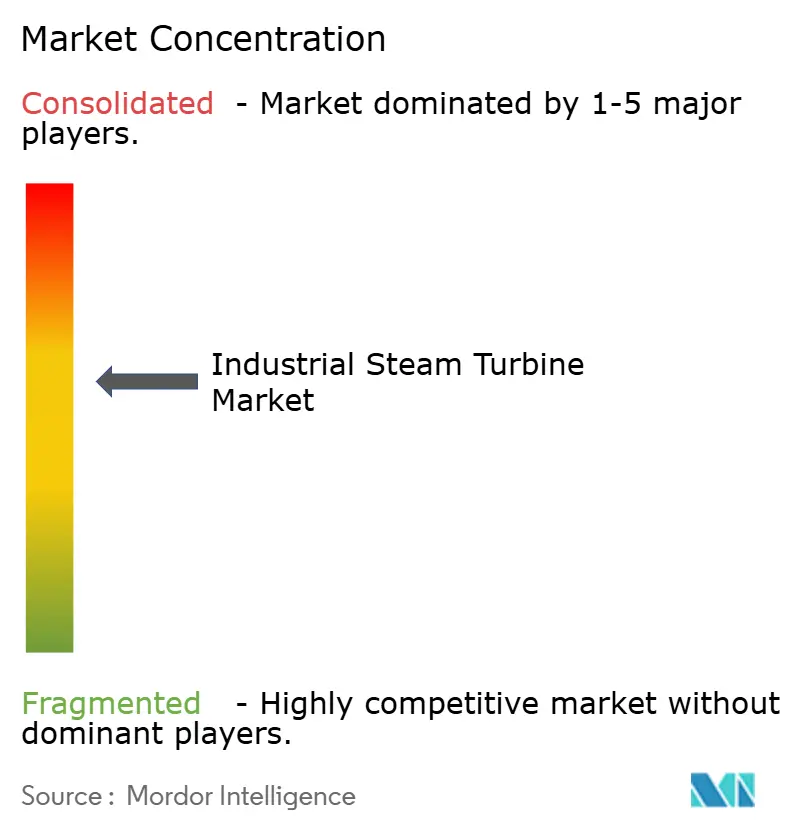
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Turbinas a Vapor Industriais por Mordor Intelligence
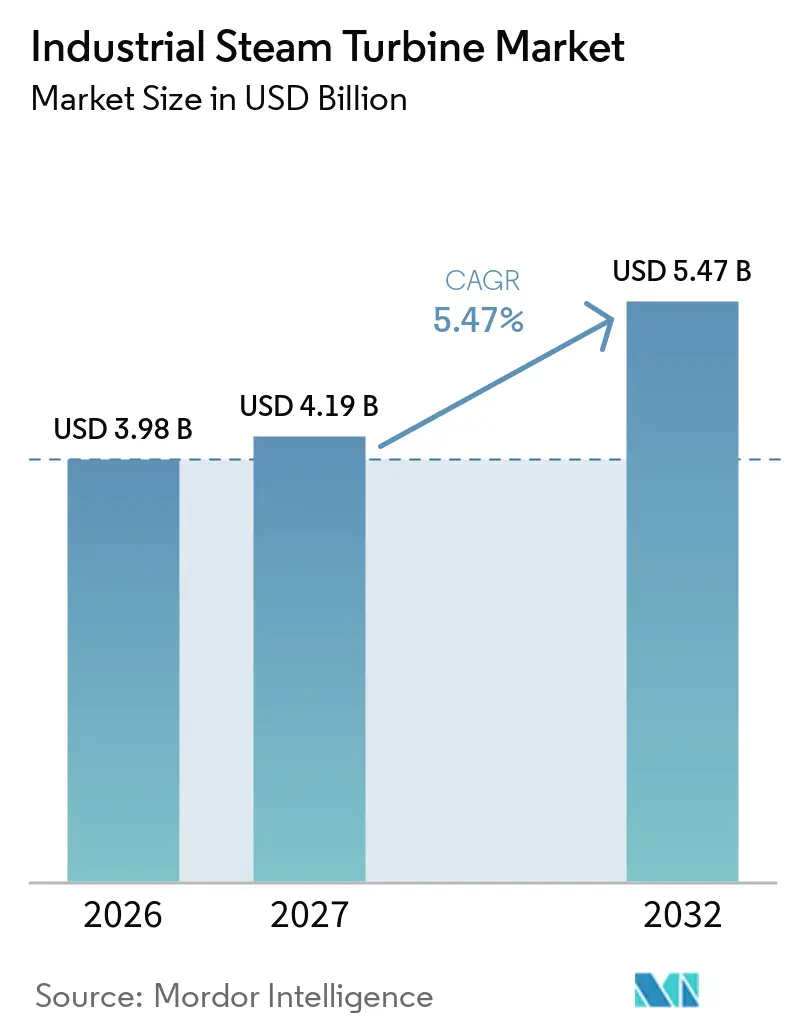
O tamanho do mercado de turbinas a vapor industriais foi de 3,98 bilhões de USD em 2026 e a previsão é de que atinja 5,47 bilhões de USD até 2032, crescendo a um CAGR de 5,5% de 2027 a 2032. O mercado continua a atender instalações industriais que necessitam de vapor de processo confiável, capacidade de acionamento mecânico e geração de eletricidade no local. A eletrificação total permanece difícil em vários ambientes industriais, pois as conexões à rede elétrica, as relações de preço entre eletricidade e gás e os marcos regulatórios ainda estão em desenvolvimento na UE, na China e na ASEAN. Isso cria um papel claro para os equipamentos de ciclo a vapor em processos de alta temperatura e em instalações que ainda não conseguem migrar economicamente para alternativas elétricas. Projetos de cogeração, sistemas de recuperação de calor residual e demanda de substituição de frotas envelhecidas sustentam os pedidos, enquanto os fornecedores competem por meio de contratos de serviço, entregas mais rápidas e monitoramento digital. O mercado também enfrenta pressão de acionamentos elétricos de motores em aplicações de acionamento mecânico de menor porte e de restrições hídricas que podem afetar o uso de sistemas de condensação.
Principais Conclusões do Relatório
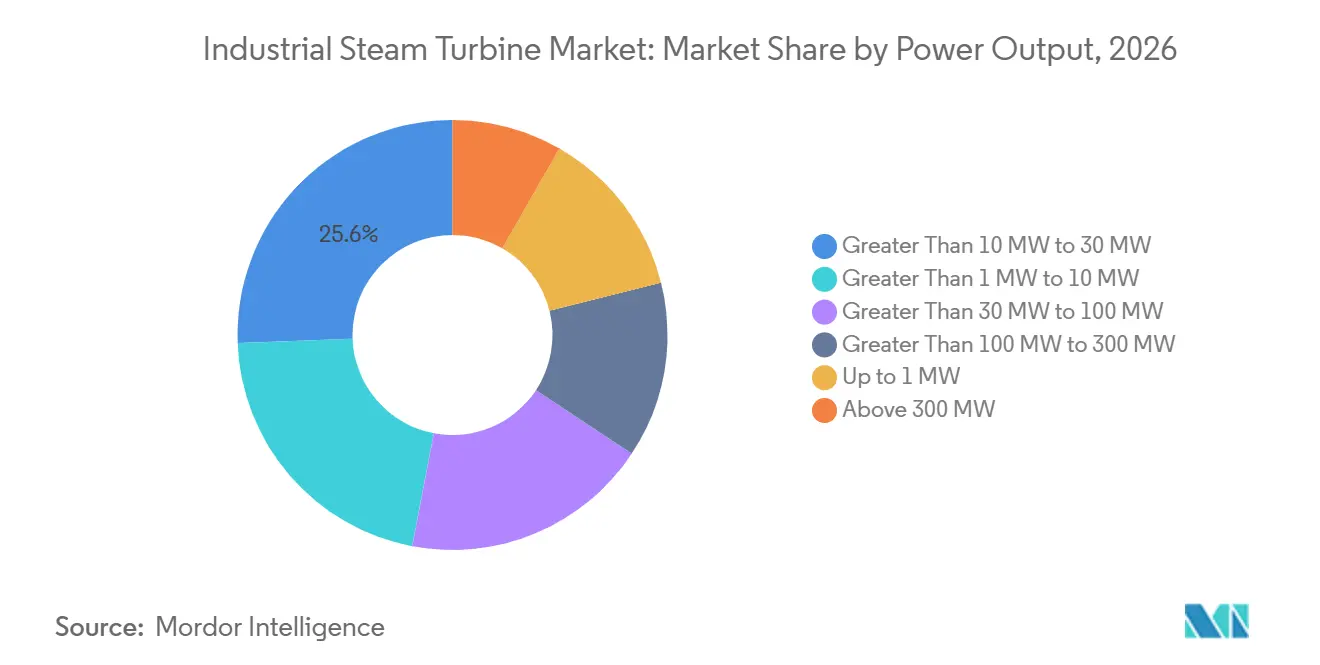
- Por potência de saída, o segmento maior que 10 MW a 30 MW detinha 25,6% da participação do Mercado de Turbinas a Vapor Industriais em 2026, enquanto o segmento maior que 30 MW a 100 MW tem previsão de crescer a um CAGR de 5,9% até 2032.
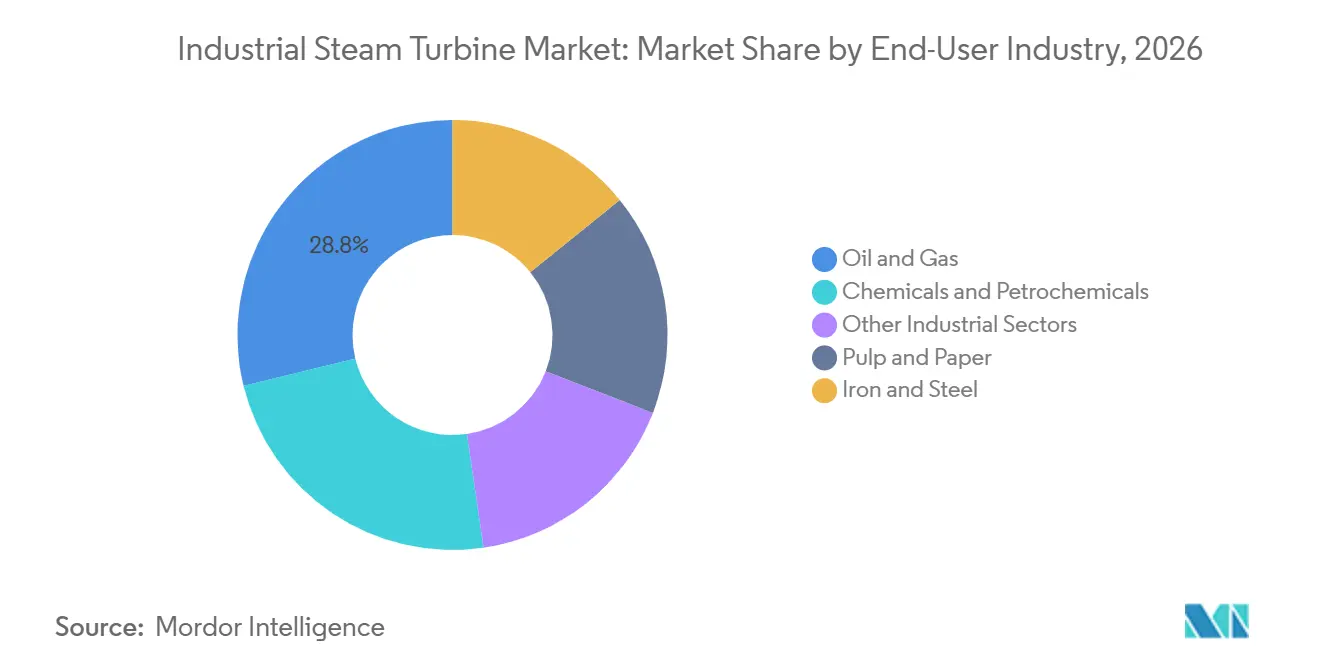
- Por setor de usuário final, petróleo e gás detinha 28,8% da participação do Mercado de Turbinas a Vapor Industriais em 2026, enquanto produtos químicos e petroquímicos tem previsão de expandir a um CAGR de 6,2% até 2032.
- Por geografia, a Ásia-Pacífico representou 43,7% da participação do Mercado de Turbinas a Vapor Industriais em 2026 e tem previsão de crescer a um CAGR de 5,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Descarbonização Industrial e Adoção de Conversão de Calor em Energia | +1.3% | Global, com impulso inicial na UE e na China | Médio prazo (2 a 4 anos) |
| Expansão da Cogeração Industrial | +1.2% | UE, Índia, Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Modernização de Frotas de Turbinas Envelhecidas | +0.9% | América do Norte, Europa, Japão | Curto prazo (≤ 2 anos) |
| Implantação de Recuperação de Calor Residual e Conversão de Resíduos em Energia | +0.8% | Núcleo da APAC, com expansão para MEA e América do Sul | Médio prazo (2 a 4 anos) |
| Requisitos de Confiabilidade de Energia Industrial | +0.6% | Oriente Médio, Sul e Sudeste Asiático | Curto a médio prazo |
| Atualizações de Ciclo a Vapor Flexíveis e Compatíveis com Hidrogênio | +0.4% | UE, Japão, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Descarbonização Industrial e Adoção de Conversão de Calor em Energia
As estratégias de descarbonização industrial estão reforçando a demanda de curto prazo por turbinas a vapor, em vez de reduzi-la. Onde os processos de combustão geram vapor de alta temperatura como subproduto, como em operações de cimento, produtos químicos e refinaria, a instalação de uma turbina de contrapressão ou de condensação por extração para recuperar essa energia é a opção de redução de carbono de menor custo atualmente disponível. A análise da AIE de dezembro de 2025 concluiu que a eletrificação do calor industrial de baixa temperatura é tecnicamente viável, mas limitada por atrasos na conexão à rede elétrica, relações desfavoráveis de preço entre energia e gás e um marco regulatório que "ainda está em estágios iniciais". Essa lacuna regulatória sustenta a demanda por turbinas a vapor: instalações que ainda não conseguem justificar a eletrificação ainda requerem energia confiável no local, e o ciclo a vapor permanece a tecnologia dominante. Uma implicação secundária é que os mandatos de descarbonização industrial para equipamentos rotativos estão criando um ciclo de substituição estruturado, pois as plantas devem atualizar para turbinas de maior eficiência para atender às metas de emissões, mesmo enquanto adiam as decisões de eletrificação.[1]
Expansão da Cogeração Industrial
A implantação de turbinas a vapor de cogeração está se acelerando à medida que os ganhos de eficiência se traduzem em benefícios ambientais e financeiros. A eficiência geral do sistema de cogeração pode atingir 70-80%, em comparação com 45-55% para um fornecimento separado de calor e energia, de acordo com avaliações do Departamento de Energia dos EUA.[2] Um sinal de demanda notável está emergindo de parques industriais, que a AIE identifica como nós-chave de implantação, particularmente na ASEAN, onde complexos industriais integrados podem compartilhar infraestrutura de vapor e energia. O Bureau de Eficiência Energética da Índia reforça isso por meio de seu esquema Perform, Achieve and Trade (PAT), que exige reduções de intensidade energética em setores de uso intensivo de energia, incluindo ferro e aço, celulose e papel e produtos químicos — setores onde as retrofits de turbinas a vapor de cogeração estão entre as opções de conformidade mais viáveis. As turbinas a vapor da série SST da Siemens Energy (2-250 MW), qualificadas em configurações de contrapressão e condensação, são diretamente voltadas para essa aplicação.
Modernização de Frotas de Turbinas Envelhecidas
Uma parcela significativa da base instalada global de turbinas a vapor industriais consiste em unidades comissionadas nas décadas de 1980 e 1990 que estão atingindo ou ultrapassando suas vidas úteis de projeto de 30 anos. O envelhecimento das turbinas não é apenas um risco de disponibilidade; a degradação termodinâmica em perfis de pás, vedações e bocais envelhecidos pode reduzir a eficiência em 3 a 8 pontos percentuais em relação aos valores nominais, aumentando materialmente os custos de combustível e as emissões por unidade de produção. A dinâmica comercial é que a economia de serviços dos fabricantes de equipamentos originais favorece a substituição de turbinas em detrimento da revisão de peças além de um determinado limiar de degradação, criando um pipeline estruturado de renovação de equipamentos. A Mitsubishi Heavy Industries' Compressor International Corporation ilustrou essa tendência ao garantir um contrato da ExxonMobil em novembro de 2025 para fornecer uma turbina a vapor de substituição com a mesma pegada para sua planta de olefinas em Baton Rouge, com a unidade prevista para permanecer em serviço por pelo menos 30 anos. As retrofits modernas de turbinas que utilizam perfis de pás de reação 3D de alta eficiência e perdas reduzidas de vedação labiríntica podem recuperar margens de eficiência de 5% ou mais, melhorando o CO2 por MWh enquanto estendem a vida útil do ativo.
Implantação de Recuperação de Calor Residual e Conversão de Resíduos em Energia
A recuperação de calor residual usando turbinas de ciclo Rankine a vapor está ganhando força à medida que os operadores industriais buscam utilizar fluxos térmicos que anteriormente eram ventilados ou resfriados. Estima-se que entre 20% e 50% da entrada de energia industrial saia como calor residual, principalmente por meio de gases de exaustão quentes e fluxos de resfriamento de produtos, e temperaturas acima de aproximadamente 370°C são bem adequadas para a conversão convencional por turbina a vapor. As turbinas a vapor estão se tornando integradas nas arquiteturas de sistemas de energia industrial como ativos de recuperação de valor, em vez de motores primários independentes. No segmento de conversão de resíduos em energia, a Triveni Turbine reflete essa tendência: a receita da empresa no exercício fiscal 26 (abril de 2025 a março de 2026) atingiu 21,81 bilhões de INR (aproximadamente 258 milhões de USD), com exportações, incluindo projetos de biomassa e conversão de resíduos em energia, crescendo 30% em relação ao ano anterior e contribuindo com 58% da receita total. A Turboden, subsidiária da Mitsubishi Heavy Industries, foi selecionada pela Tallgrass em março de 2026 como fornecedora de conversão de calor residual em energia para ativos em Ohio e Indiana, ilustrando ainda mais como os principais grupos de turbinas industriais estão expandindo sua presença ao longo da cadeia de valor do calor residual.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Instalação e Longos Ciclos de Comissionamento | -0.5% | Global, mais pronunciado em mercados emergentes | Curto a médio prazo |
| Substituição por Solar com Armazenamento e Acionamento Elétrico | -0.4% | Europa, América do Norte; APAC a médio prazo | Médio a longo prazo |
| Restrições de Disponibilidade de Água para Sistemas de Condensação | -0.2% | MEA, Sul da Ásia, oeste da China | Médio a longo prazo |
| Variabilidade da Carga de Vapor Industrial e Risco de Qualidade do Combustível | -0.2% | América do Sul, África Subsaariana, Sul da Ásia | Curto a médio prazo |
| Fonte: Mordor Intelligence | |||
Alto Custo de Instalação e Longos Ciclos de Comissionamento
O gasto de capital para turbinas a vapor industriais, abrangendo a ilha da turbina, a integração da caldeira, a tubulação de vapor e o balanço de planta, pode variar de 1 milhão de USD a 2 milhões de USD por MW para unidades de médio porte a consideravelmente mais para configurações personalizadas de alta pressão. Esse ônus de custo afeta desproporcionalmente as pequenas e médias instalações industriais em economias emergentes, onde os custos de financiamento de projetos e os prazos de aquisição mais longos podem enfraquecer o caso econômico em comparação com a compra de eletricidade da rede ou alternativas de menor escala. Os ciclos de comissionamento para sistemas acima de 30 MW normalmente se estendem de 24 a 36 meses desde a adjudicação do contrato até a operação comercial, criando uma incompatibilidade com os prazos de implantação mais rápidos de alternativas modulares, como motores alternativos ou pacotes de acionamento elétrico de menor porte. Essa lacuna de prazo de entrega é mais significativa durante períodos de rápida expansão industrial, onde os operadores podem priorizar a velocidade em detrimento da eficiência do ciclo de vida — um padrão cada vez mais observado em parques industriais do Sudeste Asiático.
Substituição por Solar com Armazenamento e Acionamento Elétrico
O deslocamento de acionamentos mecânicos de turbinas a vapor por acionamentos elétricos de motores de frequência variável, combinados com energia solar no local, representa a ameaça estrutural de longo prazo mais significativa para a demanda de turbinas a vapor abaixo de 10 MW em instalações industriais. A Siemens Energy documentou esse caminho de substituição em um whitepaper de setembro de 2025, descrevendo como os acionamentos elétricos podem substituir turbinas a vapor em plantas petroquímicas para reduzir as emissões de CO2 e os custos operacionais, com base nos próprios projetos de eletrificação em campo da empresa. Notavelmente, esse desafio é mais agudo não em plantas greenfield, que estão sendo projetadas com eletrificação desde o início, mas em retrofits brownfield, onde o custo de interrupção econômica da remoção do sistema a vapor está gradualmente diminuindo à medida que os preços dos motores elétricos caem. Os operadores em mercados com custos de energia renovável em declínio, particularmente na Europa e em partes da Ásia, enfrentam uma janela crescente dentro da qual a economia do ciclo de vida da substituição elétrica se torna atraente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Potência de Saída:
Máquinas de Médio Porte Ancoram o Volume; Unidades Maiores Impulsionam o CrescimentoA classe de potência maior que 10 MW a 30 MW detém a maior participação, com 25,6% em 2026, refletindo seu alinhamento com as configurações de cogeração mais comuns em plantas industriais de médio porte nos setores de produtos químicos, celulose e papel e processamento de alimentos. As plantas nessa faixa de potência geram produção elétrica e de vapor de processo suficiente para compensar as compras da rede, permanecendo pequenas o suficiente para corresponder à demanda de vapor de processo sem superdimensionamento.
A classe maior que 30 MW a 100 MW tem previsão de expandir a um CAGR de 5,9% entre 2027 e 2032. Essa faixa atende a refinarias maiores, complexos petroquímicos e instalações siderúrgicas que requerem autogeração de longo prazo. A Siemens Energy oferece unidades da série SST de 2 MW a 250 MW, incluindo configurações que podem suportar requisitos de contrapressão e condensação.[3] A Everllence oferece configurações MST na faixa de 25 MW a 75 MW que podem ser usadas com vapor de caldeiras com mistura de hidrogênio. Unidades de até 1 MW e de 1 MW a 10 MW atendem a aplicações menores de biomassa, geotérmicas e distribuídas, mas enfrentam concorrência mais direta de sistemas de ciclo Rankine orgânico e acionamentos elétricos modulares. Unidades acima de 100 MW permanecem concentradas em grandes instalações industriais adjacentes a serviços públicos, incluindo usinas siderúrgicas integradas e grandes refinarias.

Por Setor de Usuário Final:
Petróleo e Gás Mantém Liderança Estrutural; Produtos Químicos Emergem como Catalisador de CrescimentoPetróleo e gás é o maior usuário final em 2026, com uma participação de 28,8%, sustentado por turbinas a vapor que funcionam tanto como acionamentos mecânicos para compressores e bombas quanto como geradores que fornecem independência de energia no local em instalações de produção remota e de GNL. A dependência de equipamentos de alta confiabilidade em operações upstream e midstream cria um forte fluxo de receita de serviços de pós-venda ao lado da demanda por novos equipamentos.
Produtos químicos e petroquímicos tem previsão de crescer a 6,2% entre 2027 e 2032, impulsionado por expansões de capacidade em amônia azul, metanol e etileno, cada um dos quais integra turbinas a vapor para acionamentos mecânicos e geração combinada de energia. A Baker Hughes recebeu um pedido no terceiro trimestre de 2025 para fornecer um gerador de turbina a vapor para a maior planta de amônia de baixo carbono do mundo, o Projeto de Amônia Blue Point Número Um na Louisiana, confirmando que as turbinas a vapor de plantas químicas estão integradas no pipeline de infraestrutura de descarbonização. Celulose e papel permanecem um segmento significativo e estável: a Siemens Energy, em maio de 2025, garantiu um contrato superior a BRL 500 milhões para fornecer três turbinas a vapor — uma de contrapressão e duas de condensação — para a fábrica de celulose Sucuriú da Arauco no Brasil, com a planta projetada para gerar mais de 400 MW de energia total. As plantas de ferro e aço são notáveis pelo uso de turbinas de extração e contrapressão para recuperar calor residual de gases de alto-forno e de forno de coque, embora o crescimento desse segmento seja moderado pela adoção de fornos elétricos a arco que reduzem os fluxos de vapor de processo disponíveis. A conformidade com as normas de gestão de energia ISO 50001 motiva cada vez mais as instalações industriais em todos esses segmentos a otimizar a eficiência do sistema de vapor, criando uma camada de demanda de atualização estrutural além do crescimento orgânico.
Análise Geográfica
A Ásia-Pacífico representou 43,7% da participação do Mercado de Turbinas a Vapor Industriais em 2026 e tem projeção de crescer a um CAGR de 5,8% até 2032. A China permanece um centro regional-chave, sustentada por sua grande frota operacional industrial e baseada em carvão. A Dongfang Electric reportou 78,6 bilhões de RMB em receita operacional para 2025 e produção de turbinas a vapor para usinas de 49.069 MW. A Índia adiciona demanda incremental por meio do desenvolvimento de capacidade industrial e projetos térmicos em escala de serviço público. A BHEL recebeu uma carta de adjudicação em junho de 2025 da Adani Power para 6 unidades de 800 MW cada, avaliadas em 683 milhões de USD (65 bilhões de INR).[4] A Triveni Turbine reportou que as exportações contribuíram com 58% da receita do exercício fiscal 26, com demanda no Sudeste Asiático, Europa e África. O Japão também apoia atualizações por meio de programas de eficiência energética associados ao Ministério da Economia, Comércio e Indústria e à Iniciativa de Inovação Aberta Sustentável.
A América do Norte e a Europa juntas representam uma base instalada grande e estável com crescente atividade de retrofit. A demanda por turbinas a vapor na América do Norte está concentrada em aplicações de refinaria, instalações de GNL e plantas químicas ao longo da Costa do Golfo — um mercado impulsionado por contratos de serviço de longo prazo e substituição de capacidade, em vez de desenvolvimento greenfield. As obrigações de desempenho remanescentes da GE Vernova estavam em aproximadamente 94,4 bilhões de USD em 31 de dezembro de 2025, refletindo a escala de seu backlog de equipamentos industriais e de energia de longo ciclo. Na Europa, a Diretiva da UE 2023/1791 sobre eficiência energética, que exige transposição até outubro de 2025 e promove explicitamente a cogeração de alta eficiência, é o único fator de conformidade mais consequente que impulsiona o investimento europeu em turbinas a vapor industriais de cogeração. A Ansaldo Energia ganhou o contrato para a Usina de Energia Matra de ciclo combinado na Hungria em dezembro de 2025, que fornecerá uma turbina a vapor ao lado de uma turbina a gás GT26 compatível com hidrogênio, ilustrando como os mandatos europeus de descarbonização industrial estão direcionando investimentos para ciclos a vapor de alta eficiência.
O Oriente Médio e a África são a geografia emergente de crescimento mais rápido, impulsionada por megaprojetos de energia e água do Conselho de Cooperação do Golfo que integram aplicações de turbinas a vapor de refinaria e cogeração em grande escala. A GE Vernova anunciou operações comerciais na Usina Independente de Vapor e Energia de Cogeração de Jafurah na Arábia Saudita na ADIPEC em novembro de 2025, fornecendo até 314 t/h de vapor e 320 MW de eletricidade para apoiar as operações do campo de gás natural. A Doosan Enerbility garantiu 255 milhões de USD (340 bilhões de KRW) em contratos para duas expansões de plantas de turbinas a gás de ciclo combinado sauditas — Ghazlan 2 e Hajar — em maio de 2025, e seguiu com um contrato de 97,5 milhões de USD (130 bilhões de KRW) para o projeto de produtor independente de água e energia da Instalação E do Qatar em dezembro de 2025. O mercado da América do Sul é liderado pelos setores de celulose, papel e energia do Brasil, com o contrato Arauco Sucuriú da Siemens Energy sendo a adjudicação de turbina a vapor industrial individual mais significativa na região em 2025. As restrições de infraestrutura e confiabilidade da rede limitam o crescimento na África Subsaariana, mas a demanda por turbinas a vapor de energia cativa na extração de recursos — particularmente na Nigéria, na África do Sul e no Quênia — está emergindo.
Cenário Competitivo
O mercado de turbinas a vapor industriais é moderadamente concentrado no topo, com um pequeno grupo de fabricantes de equipamentos originais globais — nomeadamente Siemens Energy, GE Vernova, Mitsubishi Heavy Industries e Doosan Enerbility — detendo as maiores participações por meio de amplitude tecnológica, redes de serviço globais e contratos de serviço de longo prazo que asseguram receita de pós-venda por 10 a 20 anos após a entrega. A divulgação para investidores do exercício fiscal 2025 da Doosan Enerbility observou uma participação de mercado global de 51% em geradores de turbinas a vapor para turbinas a gás de ciclo combinado de grande escala acima de 350 MW (excluindo a China), vencendo 9 de 20 unidades rastreadas globalmente em 2024-2025. A divisão de Energia a Vapor da GE Vernova mantém relevância por meio de serviços de transição nuclear e de carvão, enquanto se orienta para aplicações de gás natural e industriais.
A principal oportunidade competitiva no subsegmento de 1 a 30 MW é detida por players especializados como Triveni Turbine Limited, Everllence e Ebara Elliott Energy, que competem em engenharia de aplicações, entrega rápida e profundidade de serviço local. A Everllence, que adotou sua nova identidade em junho de 2025 como parte de sua estratégia de descarbonização "Moving Big Things to Zero", garantiu um contrato para fornecer um gerador de turbina a vapor de 13,5 MW para a planta de fertilizantes da Yara em outubro de 2026, demonstrando como os produtores de menor porte estão estabelecendo posições no segmento de produtos químicos e fertilizantes.
A estratégia tecnológica está cada vez mais dividida entre inovação de hardware e monetização de serviços digitais. Os fabricantes de equipamentos originais ocidentais estão registrando patentes em torno de revestimentos de pás compatíveis com hidrogênio e palhetas guia de entrada variáveis para ciclagem flexível, enquanto os fabricantes estatais chineses estão implantando plataformas de monitoramento de desempenho baseadas em IA como ofertas integradas com novas unidades. Um desenvolvimento notável é que a Ebara Elliott Energy concluiu uma grande atualização de energia elétrica em sua instalação de fabricação em Jeannette, Pensilvânia, em 2025, permitindo capacidade de teste em velocidade plena para reduzir os prazos de entrega, abordando diretamente a desvantagem do ciclo de comissionamento em relação às alternativas elétricas. A ASME PTC 6.2-2011 (R2025), a norma reafirmada de 2025 para teste de turbinas a vapor em aplicações de ciclos combinados e cogeração, estabelece o marco de verificação de desempenho que todos os principais fornecedores devem satisfazer para conformidade contratual em projetos norte-americanos e europeus.
Líderes do Setor de Turbinas a Vapor Industriais
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Heavy Industries, Ltd.
-
Toshiba Energy Systems & Solutions Corporation
-
Doosan Škoda Power a.s.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Turbinas a Vapor Industriais Empresas cobertas neste relatório
- Ansaldo Energia S.p.A.
- Baker Hughes Company
- Bharat Heavy Electricals Limited
- Dongfang Electric Corporation
- Doosan Enerbility Co., Ltd.
- Doosan Škoda Power s.r.o.
- Elliott Group
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hangzhou Turbine Power Group Co., Ltd.
- Harbin Electric Corporation
- Kawasaki Heavy Industries, Ltd.
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- Nanjing Turbine & Electric Machinery Group Co., Ltd.
- Shanghai Electric Group Co., Ltd.
- Shin Nippon Machinery Co., Ltd.
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corporation
- Triveni Turbine Limited
Desenvolvimentos industriais recentes em Mercado de Turbinas a Vapor Industriais
- Outubro de 2026: A Everllence garantiu um contrato para fornecer um trem gerador de turbina a vapor de 13,5 MW para a instalação de fertilizantes da Yara International. A turbina utilizará vapor de processo gerado durante a produção de ácido nítrico para produzir eletricidade no local, melhorando a eficiência energética geral da planta e reduzindo os requisitos de energia adquirida e as emissões de carbono. Este projeto reflete o investimento contínuo em sistemas de cogeração industrial e recuperação de energia a vapor.
- Maio de 2026: A Triveni Turbine reportou receita recorde no exercício fiscal 26 de 21,81 bilhões de INR, sustentada pela forte demanda por turbinas a vapor industriais no Sudeste Asiático, Europa, Turquia e África. Os pedidos de exportação representaram 58% da receita, enquanto a empresa expandiu para o segmento de energia geotérmica, refletindo a crescente demanda global por suas soluções de turbinas a vapor industriais.
- Março de 2026: A Turboden, subsidiária da Mitsubishi Heavy Industries, foi selecionada pela Tallgrass para fornecer sistemas de conversão de calor residual em energia para instalações industriais em Ohio e Indiana. O projeto converte energia térmica industrial não utilizada em eletricidade, expandindo ainda mais as aplicações de recuperação de calor residual baseadas em turbinas a vapor na América do Norte.
- Dezembro de 2025: A Ansaldo Energia garantiu um contrato para fornecer uma turbina a gás GT26 compatível com hidrogênio, uma turbina a vapor e geradores associados para a Usina de Energia Matra de 521 MW na Hungria. O projeto de ciclo combinado substituirá uma planta existente a lignite e deverá reduzir as emissões de CO₂ em aproximadamente 70%, refletindo a demanda contínua por turbinas a vapor de alta eficiência em projetos de transição energética.
Escopo do Relatório Global do Mercado de Turbinas a Vapor Industriais
Uma turbina a vapor industrial é um dispositivo de geração de energia mecânica que converte a energia térmica do vapor de alta pressão em energia rotacional por meio de uma série de pás de turbina. Essas turbinas são amplamente utilizadas em instalações industriais para geração de eletricidade, aplicações de acionamento mecânico e sistemas de cogeração. As turbinas a vapor industriais melhoram a eficiência energética ao utilizar o vapor produzido por caldeiras, sistemas de recuperação de calor residual e processos industriais, tornando-as essenciais em indústrias de uso intensivo de energia.
O mercado global de turbinas a vapor industriais é segmentado por potência de saída, setor de usuário final e geografia. Por potência de saída, o mercado é segmentado em até 1 MW, maior que 1 MW a 10 MW, maior que 10 MW a 30 MW, maior que 30 MW a 100 MW, maior que 100 MW a 300 MW e acima de 300 MW. Por setor de usuário final, o mercado é segmentado em petróleo e gás, produtos químicos e petroquímicos, celulose e papel, ferro e aço e outros setores industriais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de turbinas a vapor industriais em 29 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Até 1 MW |
| Maior que 1 MW a 10 MW |
| Maior que 10 MW a 30 MW |
| Maior que 30 MW a 100 MW |
| Maior que 100 MW a 300 MW |
| Acima de 300 MW |
| Petróleo e Gás |
| Produtos Químicos e Petroquímicos |
| Celulose e Papel |
| Ferro e Aço |
| Outros Setores Industriais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Tailândia | |
| Filipinas | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Quênia | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Potência de Saída | Até 1 MW | |
| Maior que 1 MW a 10 MW | ||
| Maior que 10 MW a 30 MW | ||
| Maior que 30 MW a 100 MW | ||
| Maior que 100 MW a 300 MW | ||
| Acima de 300 MW | ||
| Por Setor de Usuário Final | Petróleo e Gás | |
| Produtos Químicos e Petroquímicos | ||
| Celulose e Papel | ||
| Ferro e Aço | ||
| Outros Setores Industriais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Tailândia | ||
| Filipinas | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Quênia | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de turbinas a vapor industriais?
O mercado global de turbinas a vapor industriais é avaliado em 3,98 bilhões de USD em 2026 e tem previsão de crescer para 5,47 bilhões de USD até 2032, expandindo a um CAGR de 5,47% durante 2027 a 2032.
Qual setor de usuário final detém a maior participação no mercado de turbinas a vapor industriais?
Petróleo e gás é o maior segmento de usuário final, detendo uma participação de 28,8% em 2026. As turbinas a vapor neste setor servem tanto como acionamentos mecânicos para compressores e bombas quanto como geradores de energia no local, particularmente em refinarias e terminais de GNL onde os requisitos de confiabilidade são inegociáveis.
Qual região domina o mercado de turbinas a vapor industriais?
A Ásia-Pacífico é tanto a maior quanto a região de crescimento mais rápido, detendo uma participação de 43,7% em 2026 e com previsão de expandir a um CAGR de 5,8% durante 2027 a 2032.
Qual classe de potência de saída está crescendo mais rapidamente no mercado de turbinas a vapor industriais?
A classe de potência maior que 30 MW a 100 MW é o segmento de crescimento mais rápido, com previsão de CAGR de 5,9% durante 2027 a 2032, impulsionada por grandes instalações petroquímicas integradas, refinarias e siderúrgicas que requerem autogeração em escala de serviço público para segurança energética.
Quem são as principais empresas no mercado de turbinas a vapor industriais?
Os principais produtores incluem Siemens Energy AG, GE Vernova Inc., Mitsubishi Heavy Industries Ltd., Doosan Enerbility Co. Ltd., Baker Hughes Company, Bharat Heavy Electricals Limited, Triveni Turbine Limited, Dongfang Electric Corporation e Everllence SE (anteriormente MAN Energy Solutions).