
Taille et part du marché des turbines à vapeur industrielles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
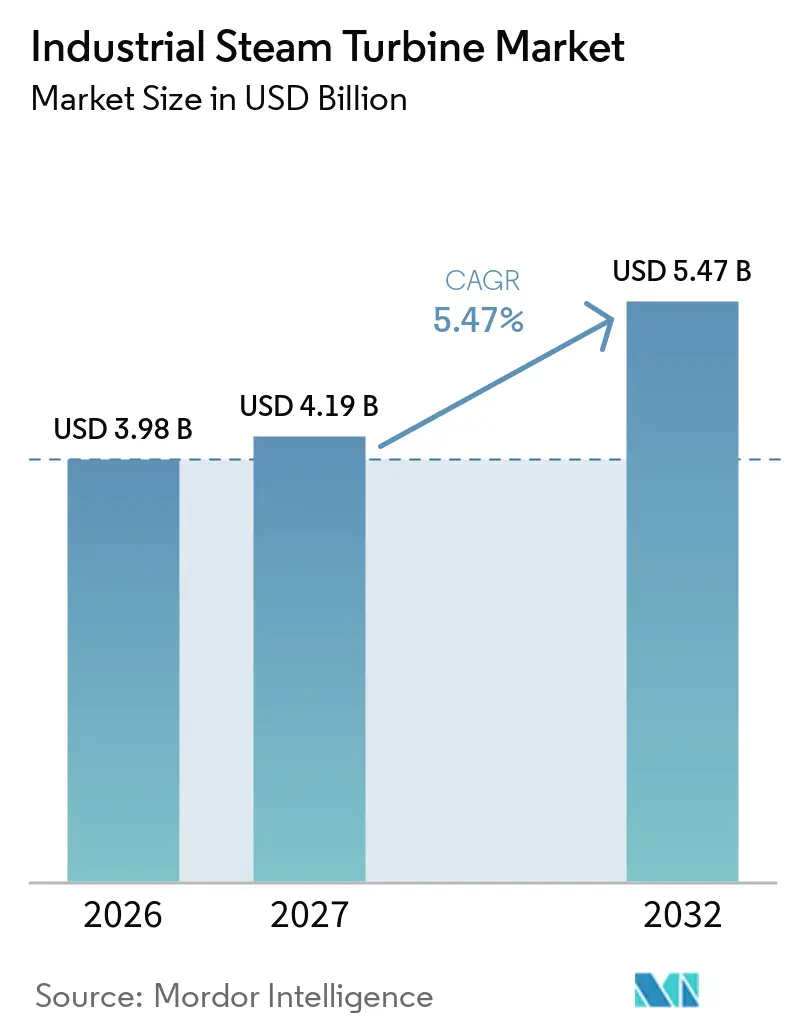
| Taille du Marché (2027) | 4.19 Milliards de dollars |
| Taille du Marché (2032) | 5.47 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
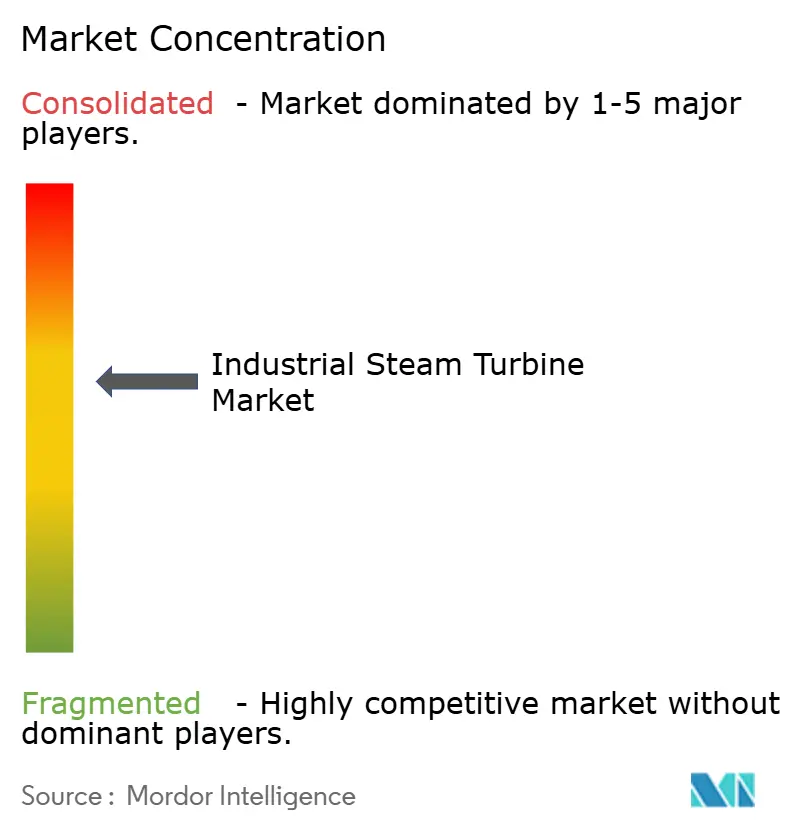
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des turbines à vapeur industrielles par Mordor Intelligence
La taille du marché des turbines à vapeur industrielles était de 3,98 milliards USD en 2026 et devrait atteindre 5,47 milliards USD d'ici 2032, avec un CAGR de 5,5 % de 2027 à 2032. Le marché continue de servir les sites industriels qui nécessitent une vapeur de procédé fiable, une capacité d'entraînement mécanique et une production d'électricité sur site. L'électrification totale reste difficile dans plusieurs contextes industriels, car les raccordements au réseau, les rapports de prix électricité/gaz et les cadres politiques sont encore en cours de développement dans l'UE, en Chine et en ASEAN. Cela crée un rôle clair pour les équipements à cycle vapeur dans les procédés à haute température et dans les installations qui ne peuvent pas encore basculer économiquement vers des alternatives électriques. Les projets de cogénération, les systèmes de récupération de chaleur perdue et la demande de remplacement liée aux parcs vieillissants soutiennent les commandes, tandis que les fournisseurs se concurrencent par des contrats de service, des délais de livraison plus courts et une surveillance numérique. Le marché est également soumis à la pression des entraînements à moteur électrique dans les applications d'entraînement mécanique de plus petite taille et des contraintes en eau qui peuvent affecter l'utilisation des systèmes à condensation.
Points clés du rapport
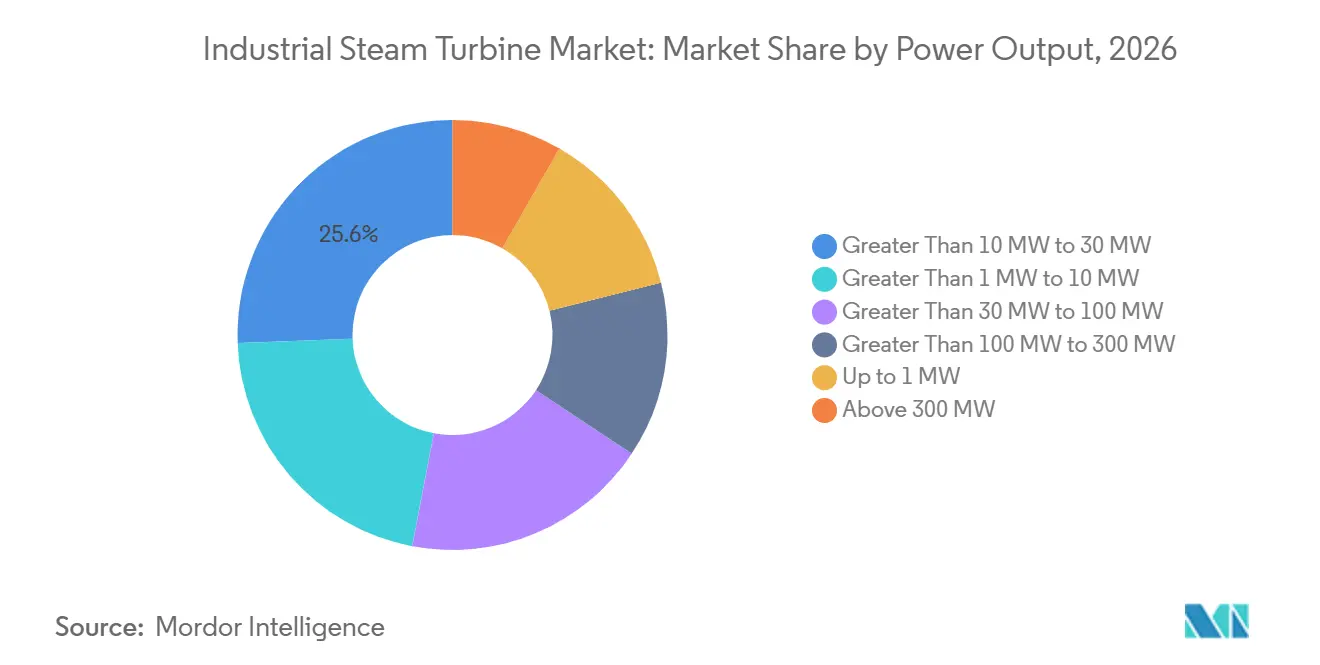
- Par puissance de sortie, le segment supérieur à 10 MW jusqu'à 30 MW détenait 25,6 % de la part du marché des turbines à vapeur industrielles en 2026, tandis que le segment supérieur à 30 MW jusqu'à 100 MW devrait croître à un CAGR de 5,9 % jusqu'en 2032.
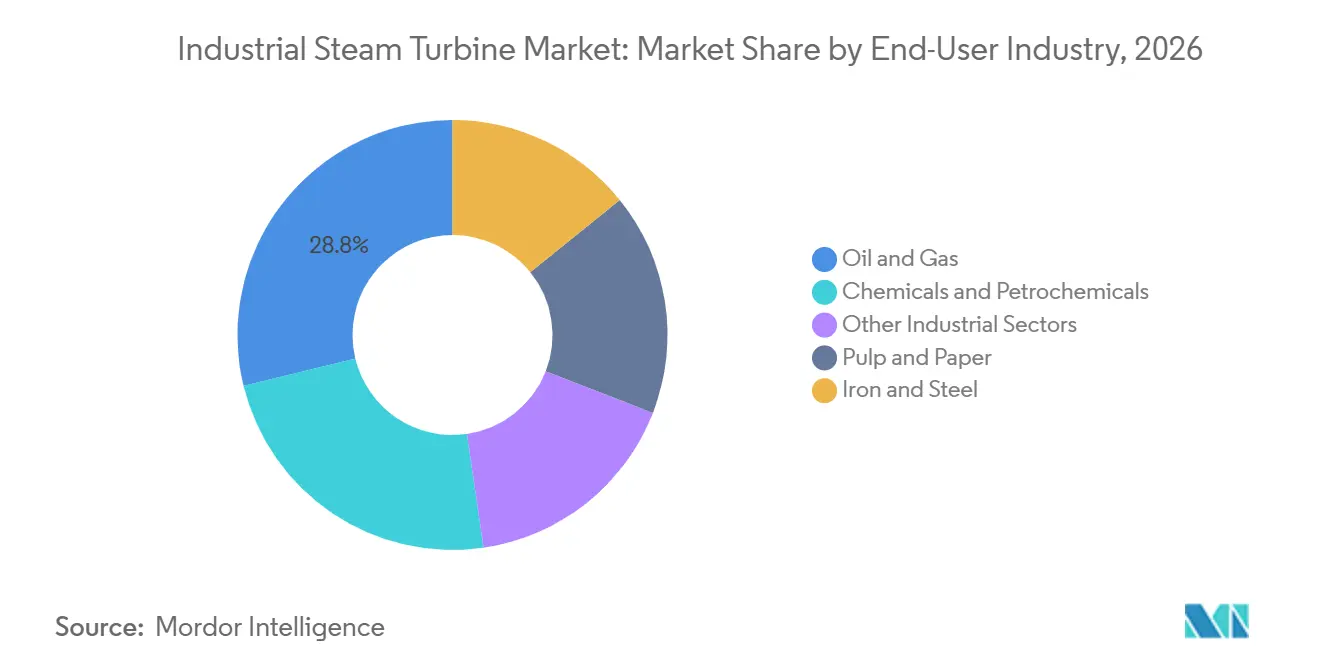
- Par secteur d'utilisation final, le pétrole et le gaz détenaient 28,8 % de la part du marché des turbines à vapeur industrielles en 2026, tandis que les produits chimiques et pétrochimiques devraient se développer à un CAGR de 6,2 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 43,7 % de la part du marché des turbines à vapeur industrielles en 2026 et devrait croître à un CAGR de 5,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Décarbonation industrielle et adoption de la conversion chaleur-électricité | +1.3% | Mondial, avec une dynamique précoce dans l'UE et en Chine | Moyen terme (2-4 ans) |
| Expansion de la cogénération industrielle | +1.2% | UE, Inde, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Modernisation du parc de turbines vieillissantes | +0.9% | Amérique du Nord, Europe, Japon | Court terme (≤ 2 ans) |
| Déploiement de la récupération de chaleur perdue et de la valorisation énergétique des déchets | +0.8% | Cœur de l'APAC, extension vers le MEA et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Exigences de fiabilité de l'alimentation électrique industrielle | +0.6% | Moyen-Orient, Asie du Sud et du Sud-Est | Court à moyen terme |
| Modernisation des cycles vapeur compatibles hydrogène et flexibles | +0.4% | UE, Japon, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Décarbonation industrielle et adoption de la conversion chaleur-électricité
Les stratégies de décarbonation industrielle renforcent la demande à court terme de turbines à vapeur plutôt qu'elles ne la réduisent. Lorsque les procédés de combustion génèrent de la vapeur à haute température comme sous-produit, comme dans les opérations de cimenterie, de chimie et de raffinage, l'installation d'une turbine à contre-pression ou à soutirage-condensation pour récupérer cette énergie constitue l'option d'atténuation du carbone la moins coûteuse actuellement disponible. L'analyse de l'AIE de décembre 2025 a conclu que l'électrification de la chaleur industrielle à basse température est techniquement réalisable, mais limitée par les délais de raccordement au réseau, des rapports prix de l'électricité/gaz défavorables et un cadre politique « encore à ses débuts ». Ce vide politique soutient la demande de turbines à vapeur : les installations qui ne peuvent pas encore justifier l'électrification ont toujours besoin d'une alimentation fiable sur site, et le cycle vapeur reste la technologie en place. Une implication secondaire est que les mandats de décarbonation industrielle pour les équipements rotatifs créent un cycle de remplacement structuré, car les usines doivent moderniser leurs turbines vers des modèles à plus haute efficacité pour respecter les critères d'émissions, même en reportant les décisions d'électrification.[1]
Expansion de la cogénération industrielle
Le déploiement de turbines à vapeur en cogénération (CHP) s'accélère à mesure que les gains d'efficacité se traduisent par des avantages à la fois environnementaux et financiers. L'efficacité globale d'un système de cogénération peut atteindre 70 à 80 %, contre 45 à 55 % pour une fourniture séparée de chaleur et d'électricité, selon les évaluations du Département américain de l'énergie.[2] Un signal de demande notable émerge des parcs industriels, que l'AIE identifie comme des nœuds de déploiement clés, notamment en ASEAN, où les zones industrielles intégrées peuvent partager des infrastructures de vapeur et d'électricité. Le Bureau indien de l'efficacité énergétique renforce cela par son programme Perform, Achieve and Trade (PAT), qui impose des réductions d'intensité énergétique dans les secteurs à forte consommation d'énergie, notamment le fer et l'acier, la pâte et le papier, et les produits chimiques, des secteurs où les modernisations de turbines à vapeur en cogénération figurent parmi les options de conformité les plus viables. Les turbines à vapeur de la série SST de Siemens Energy (2-250 MW), qualifiées dans des configurations à contre-pression et à condensation, sont directement ciblées sur cette application.
Modernisation du parc de turbines vieillissantes
Une part significative du parc mondial de turbines à vapeur industrielles installées est constituée d'unités mises en service dans les années 1980 et 1990 qui atteignent ou dépassent leur durée de vie de conception de 30 ans. Le vieillissement des turbines n'est pas seulement un risque de disponibilité ; la dégradation thermodynamique des profils d'aubes, des joints et des tuyères vieillissants peut réduire l'efficacité de 3 à 8 points de pourcentage par rapport aux valeurs nominales, augmentant sensiblement les coûts de combustible et les émissions par unité de production. La dynamique commerciale est telle que l'économie des services des équipementiers favorise le remplacement des turbines plutôt que la révision des pièces au-delà d'un certain seuil de dégradation, créant un pipeline structuré de renouvellement des équipements. La Compressor International Corporation de Mitsubishi Heavy Industries a illustré cette tendance en obtenant un contrat d'ExxonMobil en novembre 2025 pour fournir une turbine à vapeur de remplacement à empreinte identique pour son usine d'oléfines de Baton Rouge, l'unité devant rester en service pendant au moins 30 ans. Les modernisations de turbines modernes utilisant des profils d'aubes de réaction 3D à haute efficacité et des pertes réduites par joints labyrinthe peuvent récupérer des marges d'efficacité de 5 % ou plus, améliorant le CO2 par MWh tout en prolongeant la durée de vie des actifs.
Déploiement de la récupération de chaleur perdue et de la valorisation énergétique des déchets
La récupération de chaleur perdue à l'aide de turbines à cycle de Rankine à vapeur gagne du terrain à mesure que les opérateurs industriels cherchent à valoriser les flux thermiques qui étaient auparavant évacués ou refroidis. Entre 20 % et 50 % de l'énergie industrielle consommée est estimée sortir sous forme de chaleur perdue, principalement par les gaz d'échappement chauds et les flux de refroidissement des produits, et les températures supérieures à environ 370 °C sont bien adaptées à la conversion par turbine à vapeur conventionnelle. Les turbines à vapeur s'intègrent de plus en plus dans les architectures des systèmes énergétiques industriels en tant qu'actifs de valorisation plutôt que comme moteurs primaires autonomes. Dans le segment de la valorisation énergétique des déchets, Triveni Turbine reflète cette tendance : le chiffre d'affaires de la société pour l'exercice 26 (avril 2025-mars 2026) a atteint 21,81 milliards INR (environ 258 millions USD), les exportations, y compris les projets de biomasse et de valorisation énergétique des déchets, ayant progressé de 30 % en glissement annuel et contribuant à 58 % du chiffre d'affaires total. Turboden, filiale de Mitsubishi Heavy Industries, a été sélectionnée par Tallgrass en mars 2026 comme fournisseur de solutions de conversion de chaleur perdue en électricité pour des actifs en Ohio et en Indiana, illustrant davantage comment les grands groupes de turbines industrielles élargissent leur présence dans la chaîne de valeur de la chaleur perdue.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'installation élevé et longs cycles de mise en service | -0.5% | Mondial, plus prononcé dans les marchés émergents | Court à moyen terme |
| Substitution par le solaire associé au stockage et les entraînements électriques | -0.4% | Europe, Amérique du Nord ; APAC à moyen terme | Moyen à long terme |
| Contraintes de disponibilité en eau pour les systèmes à condensation | -0.2% | MEA, Asie du Sud, ouest de la Chine | Moyen à long terme |
| Variabilité de la charge vapeur industrielle et risque lié à la qualité du combustible | -0.2% | Amérique du Sud, Afrique subsaharienne, Asie du Sud | Court à moyen terme |
| Source: Mordor Intelligence | |||
Coût d'installation élevé et longs cycles de mise en service
Les dépenses d'investissement pour les turbines à vapeur industrielles, englobant l'îlot turbine, l'intégration de la chaudière, la tuyauterie vapeur et les équipements auxiliaires, peuvent aller de 1 million à 2 millions USD par MW pour les unités de gamme intermédiaire à des montants considérablement plus élevés pour les configurations haute pression sur mesure. Cette charge de coût affecte de manière disproportionnée les petites et moyennes installations industrielles dans les économies émergentes, où les coûts de financement de projet et les délais d'approvisionnement plus longs peuvent affaiblir l'argument économique par rapport à l'achat d'électricité sur le réseau ou à des alternatives à plus petite échelle. Les cycles de mise en service pour les systèmes de plus de 30 MW s'étendent généralement de 24 à 36 mois entre l'attribution du contrat et la mise en exploitation commerciale, créant un décalage avec les délais de déploiement plus rapides des alternatives modulaires telles que les moteurs alternatifs ou les ensembles d'entraînement électrique de plus petite taille. Cet écart de délai est le plus significatif lors des périodes d'expansion industrielle rapide, où les opérateurs peuvent privilégier la rapidité à l'efficacité sur le cycle de vie, une tendance de plus en plus observée dans les parcs industriels d'Asie du Sud-Est.
Substitution par le solaire associé au stockage et les entraînements électriques
Le remplacement des entraînements mécaniques à turbine à vapeur par des entraînements à moteur électrique à fréquence variable, couplés à une production solaire sur site, représente la menace structurelle à long terme la plus significative pour la demande de turbines à vapeur de moins de 10 MW dans les installations industrielles. Siemens Energy a documenté cette voie de substitution dans un livre blanc de septembre 2025, décrivant comment les entraînements électriques peuvent remplacer les turbines à vapeur dans les usines pétrochimiques pour réduire les émissions de CO2 et les coûts d'exploitation, en s'appuyant sur les propres projets d'électrification en site existant de la société. Notamment, ce défi est le plus aigu non pas dans les nouvelles installations, qui sont conçues dès le départ avec l'électrification, mais dans les modernisations de sites existants, où le coût de perturbation économique lié au démantèlement du système vapeur diminue progressivement à mesure que les prix des moteurs électriques baissent. Les opérateurs sur les marchés où les coûts de l'énergie renouvelable sont en baisse, notamment en Europe et dans certaines parties de l'Asie, font face à une fenêtre croissante dans laquelle l'économie sur le cycle de vie de la substitution électrique devient convaincante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par puissance de sortie :
les machines de gamme intermédiaire ancrent les volumes ; les unités plus grandes stimulent la croissanceLa classe de puissance supérieure à 10 MW jusqu'à 30 MW détient la plus grande part à 25,6 % en 2026, reflétant son alignement avec les configurations de cogénération les plus courantes dans les usines industrielles de taille moyenne dans les secteurs de la chimie, de la pâte et du papier, et de la transformation alimentaire. Les usines dans cette plage de puissance génèrent une production électrique et de vapeur de procédé suffisante pour compenser les achats sur le réseau tout en restant suffisamment petites pour correspondre à la demande de vapeur de procédé sans surdimensionnement.
La classe supérieure à 30 MW jusqu'à 100 MW devrait se développer à un CAGR de 5,9 % entre 2027 et 2032. Cette plage sert les grandes raffineries, les complexes pétrochimiques et les installations sidérurgiques qui nécessitent une autoproduction à long terme. Siemens Energy propose des unités de la série SST de 2 MW à 250 MW, y compris des configurations pouvant répondre aux exigences de contre-pression et de condensation.[3] Everllence propose des configurations MST dans la plage de 25 MW à 75 MW pouvant être utilisées avec de la vapeur provenant de chaudières à mélange hydrogène. Les unités jusqu'à 1 MW et de 1 MW à 10 MW servent des applications de biomasse, géothermiques et distribuées plus petites, mais font face à une concurrence plus directe des systèmes à cycle de Rankine organique et des entraînements électriques modulaires. Les unités de plus de 100 MW restent concentrées dans les grandes installations industrielles adjacentes aux services publics, notamment les aciéries intégrées et les grandes raffineries.

Par secteur d'utilisation final :
le pétrole et le gaz maintiennent leur leadership structurel ; les produits chimiques émergent comme catalyseur de croissanceLe pétrole et le gaz est le plus grand secteur d'utilisation final en 2026 avec une part de 28,8 %, soutenu par des turbines à vapeur fonctionnant à la fois comme entraînements mécaniques pour les compresseurs et les pompes et comme générateurs fournissant une indépendance énergétique sur site dans les installations de production éloignées et de GNL. La dépendance à des équipements à haute fiabilité dans les opérations amont et intermédiaires crée un flux de revenus de services après-vente solide parallèlement à la demande de nouveaux équipements.
Les produits chimiques et pétrochimiques devraient croître à 6,2 % entre 2027 et 2032, portés par les expansions de capacité dans l'ammoniac bleu, le méthanol et l'éthylène, chacun intégrant des turbines à vapeur pour les entraînements mécaniques et la production combinée d'électricité. Baker Hughes a reçu une commande au troisième trimestre 2025 pour fournir un groupe turbo-alternateur à vapeur pour la plus grande usine d'ammoniac bas carbone du monde, le projet Blue Point Number One Ammonia en Louisiane, confirmant que les turbines à vapeur des usines chimiques sont intégrées dans le pipeline d'infrastructure de décarbonation. La pâte et le papier restent un segment significatif et stable : Siemens Energy a obtenu en mai 2025 un contrat dépassant 500 millions BRL pour fournir trois turbines à vapeur, une à contre-pression et deux à condensation, pour l'usine de pâte Sucuriú d'Arauco au Brésil, l'usine étant conçue pour générer plus de 400 MW d'énergie totale. Les usines de fer et d'acier se distinguent par leur utilisation de turbines à soutirage et à contre-pression pour récupérer la chaleur perdue des gaz de haut fourneau et de four à coke, bien que la croissance de ce segment soit tempérée par l'adoption des fours à arc électrique qui réduit les flux de vapeur de procédé disponibles. La conformité aux normes de gestion de l'énergie ISO 50001 motive de plus en plus les installations industrielles dans tous ces segments à optimiser l'efficacité du système vapeur, créant une couche de demande de modernisation structurelle en plus de la croissance organique.
Analyse géographique
L'Asie-Pacifique représentait 43,7 % de la part du marché des turbines à vapeur industrielles en 2026 et devrait croître à un CAGR de 5,8 % jusqu'en 2032. La Chine reste un centre régional clé, soutenue par son vaste parc industriel et de centrales au charbon. Dongfang Electric a déclaré un chiffre d'affaires d'exploitation de 78,6 milliards RMB pour 2025 et une production de turbines à vapeur pour centrales électriques de 49 069 MW. L'Inde ajoute une demande incrémentale grâce au développement des capacités industrielles et aux projets thermiques à grande échelle. BHEL a reçu en juin 2025 une lettre d'attribution d'Adani Power pour 6 unités de 800 MW chacune, d'une valeur de 683 millions USD (65 milliards INR).[4] Triveni Turbine a indiqué que les exportations ont contribué à 58 % du chiffre d'affaires de l'exercice 26, avec une demande en Asie du Sud-Est, en Europe et en Afrique. Le Japon soutient également les modernisations par des programmes d'efficacité énergétique associés au ministère de l'Économie, du Commerce et de l'Industrie et à la Sustainable Open Innovation Initiative.
L'Amérique du Nord et l'Europe représentent ensemble une base installée large et stable avec une activité de modernisation croissante. La demande de turbines à vapeur en Amérique du Nord est concentrée dans les applications de raffinage, les installations de GNL et les usines chimiques le long de la côte du Golfe, un marché porté par des contrats de service à long terme et le remplacement de capacités plutôt que par de nouveaux développements. Les obligations de performance restantes de GE Vernova s'élevaient à environ 94,4 milliards USD au 31 décembre 2025, reflétant l'ampleur de son carnet de commandes d'équipements industriels et de production d'électricité à long cycle. En Europe, la Directive UE 2023/1791 sur l'efficacité énergétique, dont la transposition était requise avant octobre 2025 et qui promeut explicitement la cogénération à haute efficacité, est le facteur de conformité le plus déterminant qui stimule l'investissement européen dans les turbines à vapeur industrielles en cogénération. Ansaldo Energia a remporté le contrat pour la centrale à cycle combiné de Matra en Hongrie en décembre 2025, qui fournira une turbine à vapeur aux côtés d'une turbine à gaz GT26 compatible hydrogène, illustrant comment les mandats européens de décarbonation industrielle orientent les investissements vers des cycles vapeur à haute efficacité.
Le Moyen-Orient et l'Afrique constituent la géographie émergente à la croissance la plus rapide, portée par les mégaprojets de production d'électricité et d'eau du Conseil de coopération du Golfe qui intègrent des applications de turbines à vapeur de raffinage et de cogénération à grande échelle. GE Vernova a annoncé la mise en exploitation commerciale de la centrale de cogénération indépendante de vapeur et d'électricité de Jafurah en Arabie saoudite lors de l'ADIPEC en novembre 2025, fournissant jusqu'à 314 t/h de vapeur et 320 MW d'électricité pour soutenir les opérations du champ de gaz naturel. Doosan Enerbility a obtenu 255 millions USD (340 milliards KRW) de contrats pour deux extensions de centrales à turbines à gaz à cycle combiné en Arabie saoudite, Ghazlan 2 et Hajar, en mai 2025, et a suivi avec un contrat de 97,5 millions USD (130 milliards KRW) pour le projet de producteur indépendant d'eau et d'électricité Facility E au Qatar en décembre 2025. Le marché d'Amérique du Sud est dominé par les secteurs brésilien de la pâte, du papier et de l'énergie, le contrat Arauco Sucuriú de Siemens Energy étant la plus importante attribution individuelle de turbine à vapeur industrielle dans la région en 2025. Les contraintes d'infrastructure et de fiabilité du réseau limitent la croissance en Afrique subsaharienne, mais la demande de turbines à vapeur pour l'alimentation électrique captive dans l'extraction de ressources, notamment au Nigeria, en Afrique du Sud et au Kenya, est en train d'émerger.
Paysage concurrentiel
Le marché des turbines à vapeur industrielles est modérément concentré au sommet, avec un petit groupe d'équipementiers mondiaux, à savoir Siemens Energy, GE Vernova, Mitsubishi Heavy Industries et Doosan Enerbility, détenant les plus grandes parts grâce à l'étendue technologique, aux réseaux de service mondiaux et aux contrats de service à long terme qui verrouillent les revenus après-vente pendant 10 à 20 ans après la livraison. La communication aux investisseurs de Doosan Enerbility pour l'exercice 2025 a noté une part de marché mondiale de 51 % dans les groupes turbo-alternateurs à vapeur pour les turbines à gaz à cycle combiné à grande échelle de plus de 350 MW (hors Chine), remportant 9 des 20 unités suivies dans le monde en 2024-2025. La division Steam Power de GE Vernova maintient sa pertinence grâce aux services de transition nucléaire et charbon tout en se tournant vers les applications au gaz naturel et industrielles.
La principale opportunité concurrentielle dans le sous-segment de 1 à 30 MW est détenue par des acteurs spécialisés tels que Triveni Turbine Limited, Everllence et Ebara Elliott Energy, qui se concurrencent sur l'ingénierie d'application, la rapidité de livraison et la profondeur du service local. Everllence, qui a adopté sa nouvelle identité en juin 2025 dans le cadre de sa stratégie de décarbonation « Moving Big Things to Zero », a obtenu un contrat pour fournir un groupe turbo-alternateur à vapeur de 13,5 MW à l'usine d'engrais de Yara en octobre 2026, démontrant comment les producteurs de gamme inférieure s'établissent dans le segment des produits chimiques et des engrais.
La stratégie technologique est de plus en plus divisée entre l'innovation matérielle et la monétisation des services numériques. Les équipementiers occidentaux déposent des brevets autour des revêtements d'aubes compatibles hydrogène et des aubes directrices d'entrée à géométrie variable pour le cyclage flexible, tandis que les fabricants étatiques chinois déploient des plateformes de surveillance des performances basées sur l'IA comme offres intégrées avec les nouvelles unités. Un développement notable est qu'Ebara Elliott Energy a réalisé une importante modernisation de l'alimentation électrique de son site de fabrication de Jeannette, en Pennsylvanie, en 2025, permettant des capacités d'essai à pleine vitesse pour réduire les délais de livraison, répondant directement au désavantage du cycle de mise en service par rapport aux alternatives électriques. La norme ASME PTC 6.2-2011 (R2025), la norme réaffirmée en 2025 pour les essais de turbines à vapeur dans les applications à cycle combiné et de cogénération, établit le cadre de vérification des performances que tous les principaux fournisseurs doivent satisfaire pour la conformité contractuelle dans les projets nord-américains et européens.
Leaders du secteur des turbines à vapeur industrielles
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Heavy Industries, Ltd.
-
Toshiba Energy Systems & Solutions Corporation
-
Doosan Škoda Power a.s.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des turbines à vapeur industrielles Entreprises couvertes dans ce rapport
- Ansaldo Energia S.p.A.
- Baker Hughes Company
- Bharat Heavy Electricals Limited
- Dongfang Electric Corporation
- Doosan Enerbility Co., Ltd.
- Doosan Škoda Power s.r.o.
- Elliott Group
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hangzhou Turbine Power Group Co., Ltd.
- Harbin Electric Corporation
- Kawasaki Heavy Industries, Ltd.
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- Nanjing Turbine & Electric Machinery Group Co., Ltd.
- Shanghai Electric Group Co., Ltd.
- Shin Nippon Machinery Co., Ltd.
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corporation
- Triveni Turbine Limited
Développements industriels récents dans Marché des turbines à vapeur industrielles
- Octobre 2026 : Everllence a obtenu un contrat pour fournir un groupe turbo-alternateur à vapeur de 13,5 MW à l'installation d'engrais de Yara International. La turbine utilisera la vapeur de procédé générée lors de la production d'acide nitrique pour produire de l'électricité sur site, améliorant l'efficacité énergétique globale de l'usine et réduisant les besoins en électricité achetée et les émissions de carbone. Ce projet reflète l'investissement continu dans la cogénération industrielle et les systèmes de récupération d'énergie vapeur.
- Mai 2026 : Triveni Turbine a déclaré un chiffre d'affaires record pour l'exercice 26 de 21,81 milliards INR, soutenu par une forte demande de turbines à vapeur industrielles en Asie du Sud-Est, en Europe, en Turquie et en Afrique. Les commandes à l'exportation représentaient 58 % du chiffre d'affaires, tandis que la société s'est développée dans le segment de l'énergie géothermique, reflétant la demande mondiale croissante pour ses solutions de turbines à vapeur industrielles.
- Mars 2026 : Turboden, filiale de Mitsubishi Heavy Industries, a été sélectionnée par Tallgrass pour fournir des systèmes de conversion de chaleur perdue en électricité pour des installations industrielles en Ohio et en Indiana. Le projet convertit l'énergie thermique industrielle inutilisée en électricité, élargissant davantage les applications de récupération de chaleur perdue basées sur les turbines à vapeur en Amérique du Nord.
- Décembre 2025 : Ansaldo Energia a obtenu un contrat pour fournir une turbine à gaz GT26 compatible hydrogène, une turbine à vapeur et les générateurs associés pour la centrale de Matra de 521 MW en Hongrie. Le projet à cycle combiné remplacera une centrale existante alimentée au lignite et devrait réduire les émissions de CO₂ d'environ 70 %, reflétant la demande continue de turbines à vapeur à haute efficacité dans les projets de transition énergétique.
Périmètre du rapport mondial sur le marché des turbines à vapeur industrielles
Une turbine à vapeur industrielle est un dispositif de production d'énergie mécanique qui convertit l'énergie thermique de la vapeur à haute pression en énergie de rotation à travers une série d'aubes de turbine. Ces turbines sont largement utilisées dans les installations industrielles pour la production d'électricité, les applications d'entraînement mécanique et les systèmes de cogénération. Les turbines à vapeur industrielles améliorent l'efficacité énergétique en utilisant la vapeur produite par les chaudières, les systèmes de récupération de chaleur perdue et les procédés industriels, ce qui les rend essentielles dans les industries à forte consommation d'énergie.
Le marché mondial des turbines à vapeur industrielles est segmenté par puissance de sortie, secteur d'utilisation final et géographie. Par puissance de sortie, le marché est segmenté en jusqu'à 1 MW, supérieure à 1 MW jusqu'à 10 MW, supérieure à 10 MW jusqu'à 30 MW, supérieure à 30 MW jusqu'à 100 MW, supérieure à 100 MW jusqu'à 300 MW, et au-dessus de 300 MW. Par secteur d'utilisation final, le marché est segmenté en pétrole et gaz, produits chimiques et pétrochimiques, pâte et papier, fer et acier, et autres secteurs industriels. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des turbines à vapeur industrielles dans 29 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Jusqu'à 1 MW |
| Supérieure à 1 MW jusqu'à 10 MW |
| Supérieure à 10 MW jusqu'à 30 MW |
| Supérieure à 30 MW jusqu'à 100 MW |
| Supérieure à 100 MW jusqu'à 300 MW |
| Au-dessus de 300 MW |
| Pétrole et gaz |
| Produits chimiques et pétrochimiques |
| Pâte et papier |
| Fer et acier |
| Autres secteurs industriels |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Kenya | |
| Égypte | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par puissance de sortie | Jusqu'à 1 MW | |
| Supérieure à 1 MW jusqu'à 10 MW | ||
| Supérieure à 10 MW jusqu'à 30 MW | ||
| Supérieure à 30 MW jusqu'à 100 MW | ||
| Supérieure à 100 MW jusqu'à 300 MW | ||
| Au-dessus de 300 MW | ||
| Par secteur d'utilisation final | Pétrole et gaz | |
| Produits chimiques et pétrochimiques | ||
| Pâte et papier | ||
| Fer et acier | ||
| Autres secteurs industriels | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Kenya | ||
| Égypte | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des turbines à vapeur industrielles ?
Le marché mondial des turbines à vapeur industrielles est évalué à 3,98 milliards USD en 2026 et devrait croître jusqu'à 5,47 milliards USD d'ici 2032, avec un CAGR de 5,47 % durant la période 2027 à 2032.
Quel secteur d'utilisation final détient la plus grande part du marché des turbines à vapeur industrielles ?
Le pétrole et le gaz est le plus grand segment d'utilisation final, détenant une part de 28,8 % en 2026. Les turbines à vapeur dans ce secteur servent à la fois d'entraînements mécaniques pour les compresseurs et les pompes et de générateurs d'électricité sur site, notamment dans les raffineries et les terminaux de GNL où les exigences de fiabilité sont non négociables.
Quelle région domine le marché des turbines à vapeur industrielles ?
L'Asie-Pacifique est à la fois la plus grande et la région à la croissance la plus rapide, détenant une part de 43,7 % en 2026 et devrait se développer à un CAGR de 5,8 % durant la période 2027 à 2032.
Quelle classe de puissance de sortie connaît la croissance la plus rapide sur le marché des turbines à vapeur industrielles ?
La classe de puissance supérieure à 30 MW jusqu'à 100 MW est le segment à la croissance la plus rapide, avec un CAGR prévu de 5,9 % durant la période 2027 à 2032, portée par les grandes installations pétrochimiques intégrées, les raffineries et les aciéries qui nécessitent une autoproduction à l'échelle des services publics pour la sécurité énergétique.
Qui sont les principales entreprises du marché des turbines à vapeur industrielles ?
Les principaux producteurs comprennent Siemens Energy AG, GE Vernova Inc., Mitsubishi Heavy Industries Ltd., Doosan Enerbility Co. Ltd., Baker Hughes Company, Bharat Heavy Electricals Limited, Triveni Turbine Limited, Dongfang Electric Corporation et Everllence SE (anciennement MAN Energy Solutions).