
Tamaño y Participación del Mercado de Turbinas de Vapor Industriales
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
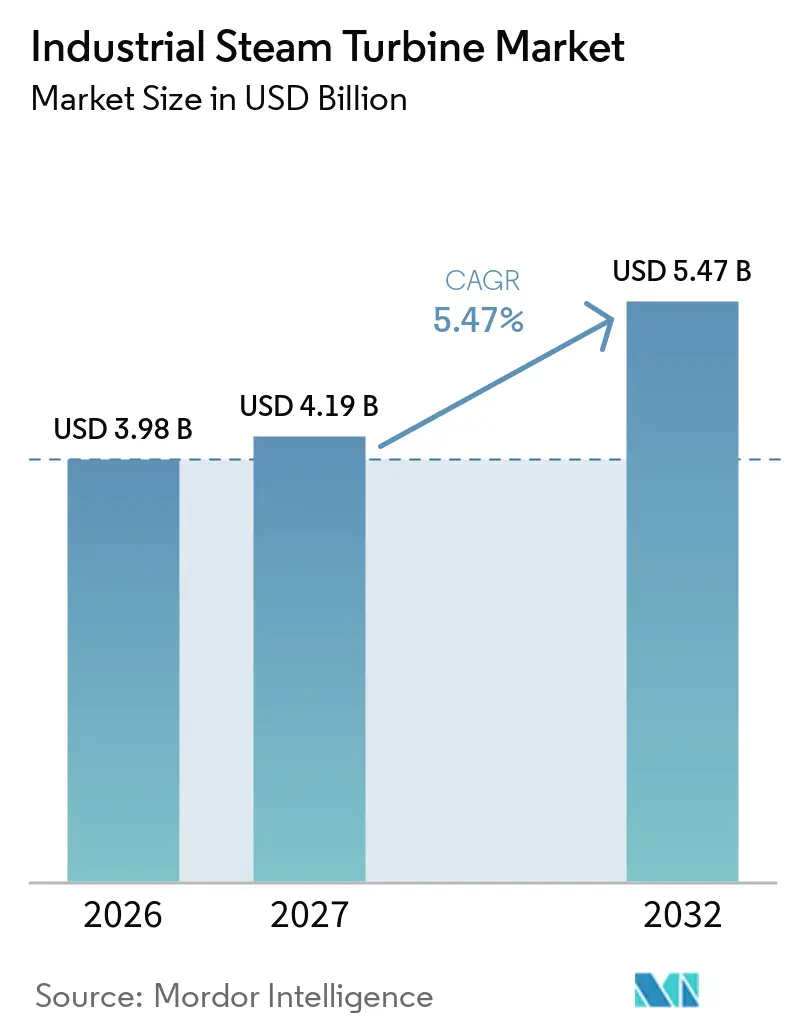
| Tamaño del Mercado (2027) | 4.19 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.47 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.47 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
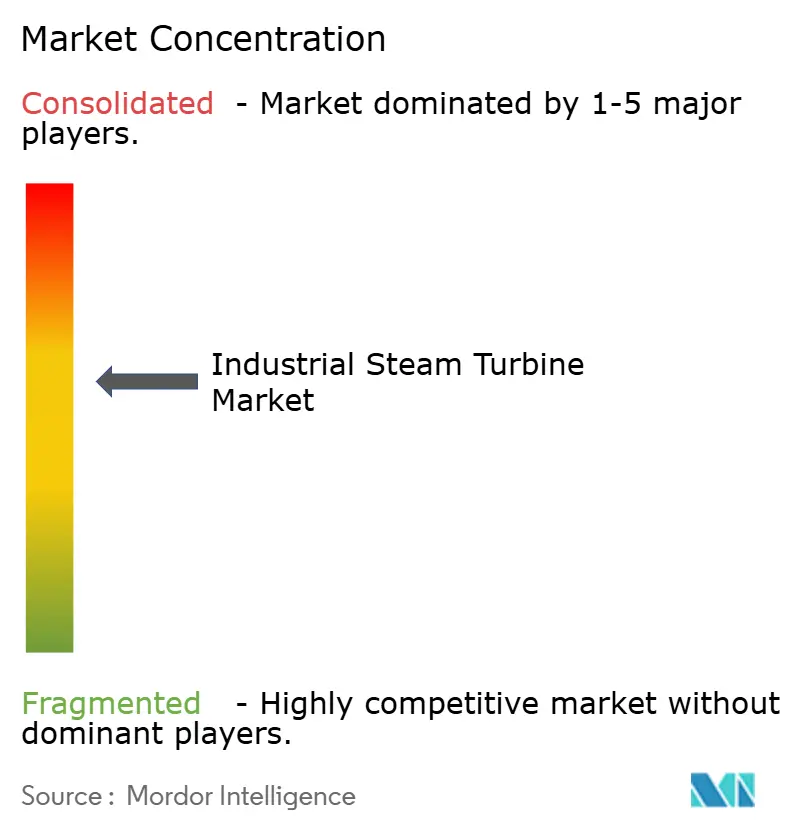
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Turbinas de Vapor Industriales por Mordor Intelligence
El tamaño del mercado de turbinas de vapor industriales fue de 3,98 mil millones de USD en 2026 y se prevé que alcance los 5,47 mil millones de USD para 2032, con un crecimiento a una CAGR del 5,5% entre 2027 y 2032. El mercado continúa sirviendo a instalaciones industriales que requieren vapor de proceso confiable, capacidad de accionamiento mecánico y generación de electricidad en el sitio. La electrificación total sigue siendo difícil en varios entornos industriales, ya que las conexiones a la red, las relaciones de precios electricidad-gas y los marcos de política aún se están desarrollando en la UE, China y la ASEAN. Esto crea un papel claro para los equipos de ciclo de vapor en procesos de alta temperatura y en instalaciones que aún no pueden cambiar económicamente a alternativas eléctricas. Los proyectos de calor y energía combinados, los sistemas de recuperación de calor residual y la demanda de reemplazo de flotas envejecidas respaldan los pedidos, mientras que los proveedores compiten a través de acuerdos de servicio, entregas más rápidas y monitoreo digital. El mercado también enfrenta presión de los accionamientos de motores eléctricos en aplicaciones de accionamiento mecánico más pequeñas y de las restricciones de agua que pueden afectar el uso de sistemas de condensación.
Conclusiones Clave del Informe
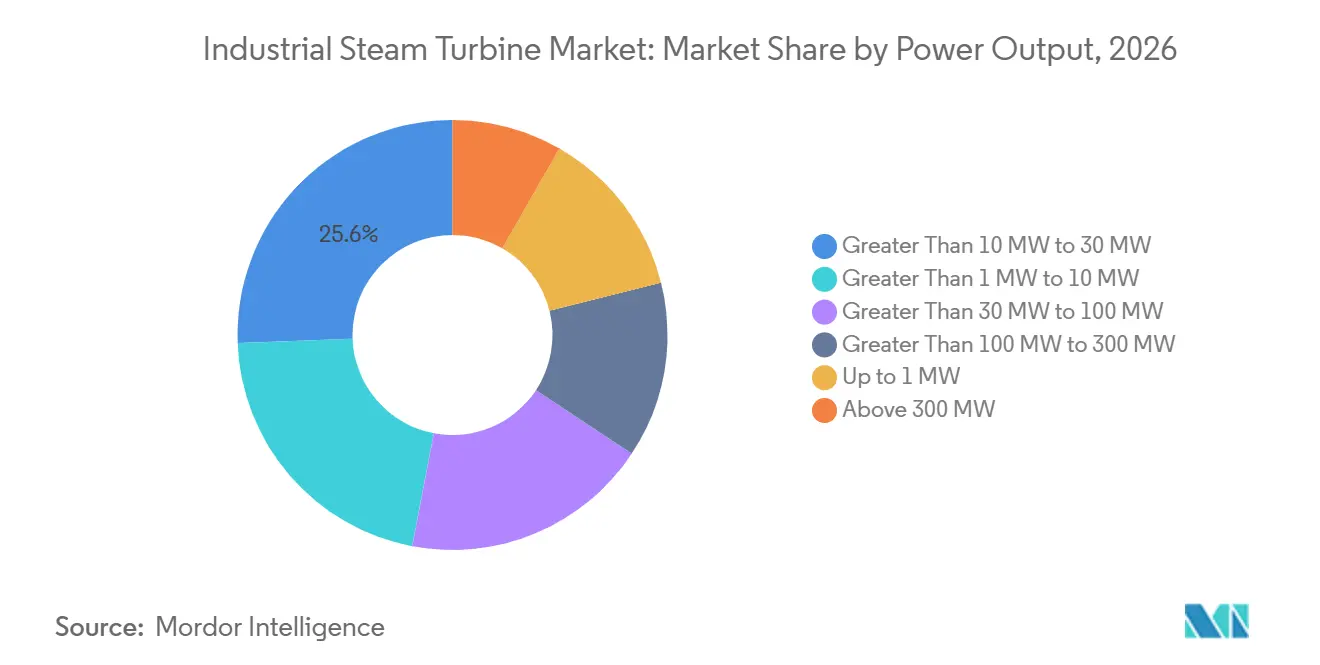
- Por potencia de salida, el segmento de mayor de 10 MW a 30 MW representó el 25,6% de la participación del Mercado de Turbinas de Vapor Industriales en 2026, mientras que se prevé que el segmento de mayor de 30 MW a 100 MW crezca a una CAGR del 5,9% hasta 2032.
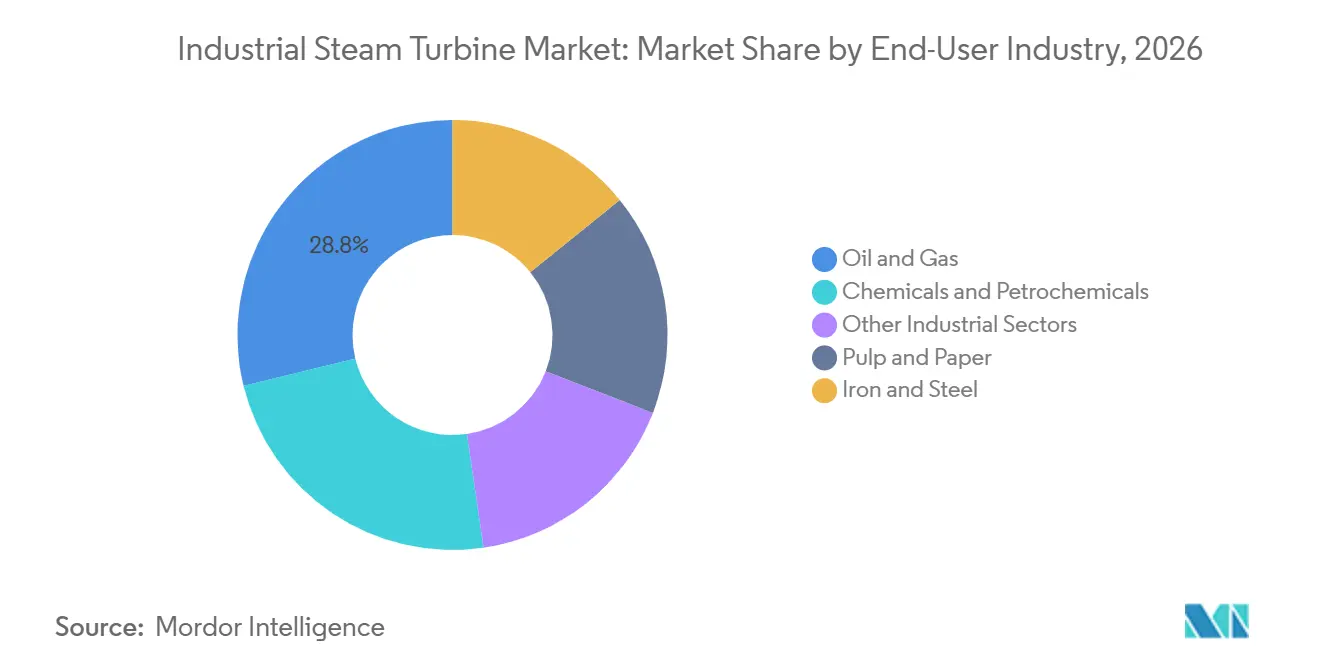
- Por industria de usuario final, el petróleo y gas representó el 28,8% de la participación del Mercado de Turbinas de Vapor Industriales en 2026, mientras que se prevé que los productos químicos y petroquímicos se expandan a una CAGR del 6,2% hasta 2032.
- Por geografía, Asia-Pacífico representó el 43,7% de la participación del Mercado de Turbinas de Vapor Industriales en 2026 y se prevé que crezca a una CAGR del 5,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Descarbonización Industrial y Adopción de Calor a Energía | +1.3% | Global, con impulso temprano en la UE y China | Mediano plazo (2-4 años) |
| Expansión del Calor y Energía Combinados Industrial | +1.2% | UE, India, Sudeste Asiático | Mediano plazo (2-4 años) |
| Modernización de la Flota de Turbinas Envejecidas | +0.9% | América del Norte, Europa, Japón | Corto plazo (≤ 2 años) |
| Recuperación de Calor Residual y Despliegue de Residuos a Energía | +0.8% | Núcleo de APAC, extensión a MEA y América del Sur | Mediano plazo (2-4 años) |
| Requisitos de Confiabilidad de Energía Industrial | +0.6% | Medio Oriente, Sur y Sudeste Asiático | Corto a mediano plazo |
| Actualizaciones de Ciclo de Vapor Flexibles y Preparadas para Hidrógeno | +0.4% | UE, Japón, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Descarbonización Industrial y Adopción de Calor a Energía
Las estrategias de descarbonización industrial están reforzando la demanda de turbinas de vapor a corto plazo en lugar de reducirla. Donde los procesos de combustión generan vapor de alta temperatura como subproducto, como en las operaciones de cemento, productos químicos y refinería, instalar una turbina de contrapresión o de condensación de extracción para recuperar esa energía es la opción de reducción de carbono de menor costo disponible actualmente. El análisis de la AIE de diciembre de 2025 concluyó que la electrificación del calor industrial de baja temperatura es técnicamente factible, pero está limitada por retrasos en la conexión a la red, relaciones desfavorables de precios energía-gas y un marco de política que "aún se encuentra en etapas tempranas". Esta brecha de política respalda la demanda de turbinas de vapor: las instalaciones que aún no pueden justificar la electrificación siguen requiriendo energía confiable en el sitio, y el ciclo de vapor sigue siendo la tecnología establecida. Una implicación secundaria es que los mandatos de descarbonización industrial para equipos rotativos están creando un ciclo de reemplazo estructurado, ya que las plantas deben actualizar a turbinas de mayor eficiencia para cumplir con los estándares de emisiones, incluso mientras difieren las decisiones de electrificación.[1]
Expansión del Calor y Energía Combinados Industrial
El despliegue de turbinas de vapor de calor y energía combinados (CHP) se está acelerando a medida que las ganancias de eficiencia se traducen en beneficios tanto ambientales como financieros. La eficiencia general del sistema CHP puede alcanzar el 70-80%, en comparación con el 45-55% para un suministro separado de calor y energía, según las evaluaciones del Departamento de Energía de EE. UU.[2] Una señal de demanda notable está surgiendo de los parques industriales, que la AIE identifica como nodos clave de despliegue, particularmente en la ASEAN, donde los complejos industriales integrados pueden compartir infraestructura de vapor y energía. La Oficina de Eficiencia Energética de India refuerza esto a través de su esquema Realizar, Lograr y Comerciar (PAT), que exige reducciones en la intensidad energética en sectores de uso intensivo de energía, incluidos el hierro y el acero, la pulpa y el papel, y los productos químicos, sectores donde las modernizaciones de turbinas de vapor CHP se encuentran entre las opciones de cumplimiento más viables. Las turbinas de vapor de la serie SST de Siemens Energy (2-250 MW), calificadas en configuraciones de contrapresión y condensación, están directamente orientadas a esta aplicación.
Modernización de la Flota de Turbinas Envejecidas
Una parte significativa de la base instalada global de turbinas de vapor industriales consiste en unidades puestas en servicio en las décadas de 1980 y 1990 que están alcanzando o superando sus vidas de diseño de 30 años. El envejecimiento de las turbinas no es solo un riesgo de disponibilidad; la degradación termodinámica en perfiles de paletas, sellos y toberas envejecidos puede reducir la eficiencia en 3-8 puntos porcentuales respecto a los valores de placa, aumentando materialmente los costos de combustible y las emisiones por unidad de producción. La dinámica comercial es que la economía del servicio del fabricante de equipos originales favorece el reemplazo de turbinas sobre la revisión de piezas más allá de un cierto umbral de degradación, creando un proceso estructurado de renovación de equipos. La Corporación Internacional de Compresores de Mitsubishi Heavy Industries ilustró esta tendencia al asegurar un contrato de ExxonMobil en noviembre de 2025 para suministrar una turbina de vapor de reemplazo de huella para su planta de olefinas de Baton Rouge, con la unidad esperada para permanecer en servicio durante al menos 30 años. Las modernizaciones de turbinas modernas que utilizan perfiles de paletas de reacción 3D de alta eficiencia y pérdidas reducidas de sellos de laberinto pueden recuperar márgenes de eficiencia del 5% o más, mejorando el CO2 por MWh mientras se extiende la vida útil del activo.
Recuperación de Calor Residual y Despliegue de Residuos a Energía
La recuperación de calor residual mediante turbinas de ciclo Rankine de vapor está ganando terreno a medida que los operadores industriales buscan utilizar corrientes térmicas que anteriormente se ventilaban o enfriaban. Se estima que entre el 20% y el 50% de la energía industrial ingresada sale como calor residual, principalmente a través de gases de escape calientes y corrientes de enfriamiento de productos, y las temperaturas superiores a aproximadamente 370°C son muy adecuadas para la conversión convencional de turbinas de vapor. Las turbinas de vapor se están integrando en las arquitecturas de sistemas de energía industrial como activos de recuperación de valor en lugar de motores primarios independientes. En el segmento de residuos a energía, Triveni Turbine refleja esta tendencia: los ingresos del ejercicio fiscal 26 de la empresa (abril de 2025-marzo de 2026) alcanzaron INR 21,81 mil millones (aproximadamente 258 millones de USD), con exportaciones, incluidos proyectos de biomasa y residuos a energía, creciendo un 30% interanual y contribuyendo con el 58% de los ingresos totales. Turboden, una subsidiaria de Mitsubishi Heavy Industries, fue seleccionada por Tallgrass en marzo de 2026 como proveedor de calor residual a energía para activos en Ohio e Indiana, ilustrando además cómo los principales grupos de turbinas industriales están expandiendo su presencia en toda la cadena de valor del calor residual.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Instalación y Largos Ciclos de Puesta en Marcha | -0.5% | Global, más pronunciado en mercados emergentes | Corto a mediano plazo |
| Sustitución por Solar más Almacenamiento y Accionamiento Eléctrico | -0.4% | Europa, América del Norte; APAC a mediano plazo | Mediano a largo plazo |
| Restricciones de Disponibilidad de Agua para Sistemas de Condensación | -0.2% | MEA, Asia del Sur, oeste de China | Mediano a largo plazo |
| Variabilidad de la Carga de Vapor Industrial y Riesgo de Calidad del Combustible | -0.2% | América del Sur, África Subsahariana, Asia del Sur | Corto a mediano plazo |
| Fuente: Mordor Intelligence | |||
Alto Costo de Instalación y Largos Ciclos de Puesta en Marcha
El gasto de capital para turbinas de vapor industriales, que abarca la isla de la turbina, la integración de la caldera, las tuberías de vapor y el balance de planta, puede oscilar entre 1 millón de USD y 2 millones de USD por MW para unidades de rango medio, y considerablemente más para configuraciones personalizadas de alta presión. Esta carga de costos afecta desproporcionadamente a las instalaciones industriales pequeñas y medianas en economías emergentes, donde los costos de financiamiento de proyectos y los plazos de adquisición más largos pueden debilitar el caso económico en comparación con la compra de electricidad de la red o alternativas de menor escala. Los ciclos de puesta en marcha para sistemas superiores a 30 MW típicamente se extienden de 24 a 36 meses desde la adjudicación del contrato hasta la operación comercial, creando una discrepancia con los plazos de despliegue más rápidos de alternativas modulares como los motores de combustión alternativa o los paquetes de accionamiento eléctrico más pequeños. Esta brecha en los plazos de entrega es más significativa durante períodos de rápida expansión industrial, donde los operadores pueden priorizar la velocidad sobre la eficiencia del ciclo de vida, un patrón que se observa cada vez más en los parques industriales del Sudeste Asiático.
Sustitución por Solar más Almacenamiento y Accionamiento Eléctrico
El desplazamiento de los accionamientos mecánicos de turbinas de vapor por accionamientos de motores eléctricos de frecuencia variable, combinados con energía solar en el sitio, representa la amenaza estructural a largo plazo más significativa para la demanda de turbinas de vapor de menos de 10 MW en instalaciones industriales. Siemens Energy documentó esta vía de sustitución en un documento técnico de septiembre de 2025, describiendo cómo los accionamientos eléctricos pueden reemplazar a las turbinas de vapor en plantas petroquímicas para reducir las emisiones de CO2 y los costos operativos, basándose en los propios proyectos de electrificación de instalaciones existentes de la empresa. En particular, este desafío es más agudo no en las plantas de nueva construcción, que se están diseñando con electrificación desde el principio, sino en las modernizaciones de instalaciones existentes, donde el costo de la interrupción económica de la eliminación del sistema de vapor está disminuyendo gradualmente a medida que caen los precios de los motores eléctricos. Los operadores en mercados con costos de energía renovable en declive, particularmente en Europa y partes de Asia, enfrentan una ventana creciente dentro de la cual la economía del ciclo de vida de la sustitución eléctrica se vuelve convincente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Potencia de Salida:
Las Máquinas de Rango Medio Anclan el Volumen; Las Unidades Más Grandes Impulsan el CrecimientoLa clase de potencia de mayor de 10 MW a 30 MW tiene la mayor participación con el 25,6% en 2026, lo que refleja su alineación con las configuraciones de CHP y cogeneración más comunes en plantas industriales de tamaño mediano en productos químicos, pulpa y papel, y procesamiento de alimentos. Las plantas en esta banda de potencia generan suficiente producción eléctrica y de vapor de proceso para compensar las compras de la red, al tiempo que son lo suficientemente pequeñas como para satisfacer la demanda de vapor de proceso sin sobredimensionarse.
Se prevé que la clase de mayor de 30 MW a 100 MW se expanda a una CAGR del 5,9% entre 2027 y 2032. Este rango sirve a refinerías más grandes, complejos petroquímicos e instalaciones de acero que requieren autogeneración a largo plazo. Siemens Energy ofrece unidades de la serie SST en el rango de 2 MW a 250 MW, incluidas configuraciones que pueden admitir requisitos de contrapresión y condensación.[3] Everllence ofrece configuraciones MST en el rango de 25 MW a 75 MW que pueden usarse con vapor de calderas mezcladas con hidrógeno. Las unidades de hasta 1 MW y de 1 MW a 10 MW sirven a aplicaciones más pequeñas de biomasa, geotérmicas y distribuidas, pero enfrentan una competencia más directa de los sistemas de ciclo Rankine orgánico y los accionamientos eléctricos modulares. Las unidades superiores a 100 MW permanecen concentradas en grandes instalaciones industriales adyacentes a servicios públicos, incluidas las acerías integradas y las principales refinerías.

Por Industria de Usuario Final:
El Petróleo y Gas Mantiene el Liderazgo Estructural; Los Productos Químicos Emergen como el Catalizador de CrecimientoEl petróleo y gas es el mayor usuario final en 2026 con una participación del 28,8%, respaldado por turbinas de vapor que funcionan tanto como accionamientos mecánicos para compresores y bombas como generadores que proporcionan independencia de energía en el sitio en instalaciones de producción remota y de GNL. La dependencia de equipos de alta confiabilidad en las operaciones de exploración y transporte crea un sólido flujo de ingresos por servicios de posventa junto con la demanda de nuevos equipos.
Se prevé que los productos químicos y petroquímicos crezcan al 6,2% entre 2027 y 2032, impulsados por expansiones de capacidad en amoníaco azul, metanol y etileno, cada uno de los cuales integra turbinas de vapor para accionamientos mecánicos y generación de energía combinada. Baker Hughes recibió un pedido en el tercer trimestre de 2025 para suministrar un generador de turbina de vapor para la planta de amoníaco de bajo carbono más grande del mundo, el Proyecto de Amoníaco Blue Point Número Uno en Luisiana, confirmando que las turbinas de vapor de plantas químicas están integradas en la cartera de infraestructura de descarbonización. La pulpa y el papel siguen siendo un segmento significativo y estable: Siemens Energy en mayo de 2025 aseguró un contrato que supera los BRL 500 millones para suministrar tres turbinas de vapor, una de contrapresión y dos de condensación, para la planta de pulpa Sucuriú de Arauco en Brasil, con la planta diseñada para generar más de 400 MW de energía total. Las plantas de hierro y acero son notables por su uso de turbinas de extracción y contrapresión para recuperar calor residual de los gases de alto horno y de horno de coque, aunque el crecimiento de este segmento está moderado por la adopción de hornos de arco eléctrico que reduce las corrientes de vapor de proceso disponibles. El cumplimiento de las normas de gestión de energía ISO 50001 motiva cada vez más a las instalaciones industriales en todos estos segmentos a optimizar la eficiencia del sistema de vapor, creando una capa de demanda de actualización estructural además del crecimiento orgánico.
Análisis Geográfico
Asia-Pacífico representó el 43,7% de la participación del Mercado de Turbinas de Vapor Industriales en 2026 y se proyecta que crezca a una CAGR del 5,8% hasta 2032. China sigue siendo un centro regional clave, respaldado por su gran flota operativa industrial y basada en carbón. Dongfang Electric reportó RMB 78,6 mil millones en ingresos operativos para 2025 y una producción de turbinas de vapor para centrales eléctricas de 49.069 MW. India añade demanda incremental a través del desarrollo de capacidad industrial y proyectos térmicos a escala de servicios públicos. BHEL recibió en junio de 2025 una carta de adjudicación de Adani Power por 6 unidades de 800 MW cada una, valorada en 683 millones de USD (INR 65 mil millones).[4] Triveni Turbine reportó que las exportaciones contribuyeron con el 58% de los ingresos del ejercicio fiscal 26, con demanda en el Sudeste Asiático, Europa y África. Japón también respalda las actualizaciones a través de programas de eficiencia energética asociados con el Ministerio de Economía, Comercio e Industria y la Iniciativa de Innovación Abierta Sostenible.
América del Norte y Europa juntas representan una base instalada grande y estable con creciente actividad de modernización. La demanda de turbinas de vapor en América del Norte se concentra en aplicaciones de refinería, instalaciones de GNL y plantas químicas a lo largo de la Costa del Golfo, un mercado impulsado por acuerdos de servicio a largo plazo y reemplazo de capacidad en lugar de desarrollo de nueva construcción. Las obligaciones de desempeño restantes de GE Vernova se situaron en aproximadamente 94,4 mil millones de USD al 31 de diciembre de 2025, lo que refleja la escala de su cartera de pedidos de equipos industriales y de energía de ciclo largo. En Europa, la Directiva UE 2023/1791 sobre eficiencia energética, que requiere transposición antes de octubre de 2025 y promueve explícitamente la cogeneración de alta eficiencia, es el factor de cumplimiento más importante que impulsa la inversión europea en turbinas de vapor CHP industriales. Ansaldo Energia ganó el contrato para la planta de ciclo combinado Matra en Hungría en diciembre de 2025, que suministrará una turbina de vapor junto con una turbina de gas GT26 preparada para hidrógeno, ilustrando cómo los mandatos europeos de descarbonización industrial están dirigiendo la inversión hacia ciclos de vapor de alta eficiencia.
Medio Oriente y África son la geografía emergente de más rápido crecimiento, impulsada por los megaproyectos de energía y agua del Consejo de Cooperación del Golfo que integran aplicaciones de turbinas de vapor de refinería y cogeneración a gran escala. GE Vernova anunció operaciones comerciales en la Planta Independiente de Vapor y Energía de Cogeneración de Jafurah en Arabia Saudita en ADIPEC en noviembre de 2025, proporcionando hasta 314 t/h de vapor y 320 MW de electricidad para apoyar las operaciones del campo de gas natural. Doosan Enerbility aseguró 255 millones de USD (KRW 340 mil millones) en contratos para dos expansiones de plantas de turbinas de gas de ciclo combinado en Arabia Saudita, Ghazlan 2 y Hajar, en mayo de 2025, y siguió con un contrato de 97,5 millones de USD (KRW 130 mil millones) para el proyecto de productor independiente de agua y energía Facility E de Qatar en diciembre de 2025. El mercado de América del Sur está liderado por los sectores de pulpa, papel y energía de Brasil, siendo el contrato de Siemens Energy para Arauco Sucuriú el premio individual de turbina de vapor industrial más significativo en la región en 2025. Las restricciones de infraestructura y confiabilidad de la red limitan el crecimiento en el África Subsahariana, pero la demanda de turbinas de vapor de energía cautiva en la extracción de recursos, particularmente en Nigeria, Sudáfrica y Kenia, está emergiendo.
Panorama Competitivo
El mercado de turbinas de vapor industriales está moderadamente concentrado en la cima, con un pequeño grupo de fabricantes de equipos originales globales, a saber, Siemens Energy, GE Vernova, Mitsubishi Heavy Industries y Doosan Enerbility, que tienen las mayores participaciones a través de la amplitud tecnológica, las redes de servicio globales y los acuerdos de servicio a largo plazo que aseguran los ingresos de posventa durante 10-20 años después de la entrega. La divulgación a inversores del ejercicio fiscal 2025 de Doosan Enerbility señaló una participación de mercado global del 51% en generadores de turbinas de vapor para turbinas de gas de ciclo combinado a gran escala superiores a 350 MW (excluyendo China), ganando 9 de 20 unidades rastreadas globalmente en 2024-2025. La división de Energía de Vapor de GE Vernova mantiene relevancia a través de servicios de transición nuclear y de carbón mientras se orienta hacia aplicaciones de gas natural e industriales.
La principal oportunidad competitiva en el subsegmento de 1-30 MW la tienen actores especializados como Triveni Turbine Limited, Everllence y Ebara Elliott Energy, que compiten en ingeniería de aplicaciones, entrega rápida y profundidad de servicio local. Everllence, que adoptó su nueva identidad en junio de 2025 como parte de su estrategia de descarbonización "Moving Big Things to Zero", aseguró un contrato para suministrar un generador de turbina de vapor de 13,5 MW a la planta de fertilizantes de Yara en octubre de 2026, demostrando cómo los productores de rango más pequeño están estableciendo posiciones en el segmento de productos químicos y fertilizantes.
La estrategia tecnológica está cada vez más dividida entre la innovación de hardware y la monetización de servicios digitales. Los fabricantes de equipos originales occidentales están presentando patentes en torno a recubrimientos de paletas compatibles con hidrógeno y álabes directrices de entrada variables para ciclos flexibles, mientras que los fabricantes estatales chinos están desplegando plataformas de monitoreo de rendimiento basadas en inteligencia artificial como ofertas integradas con nuevas unidades. Un desarrollo notable es que Ebara Elliott Energy completó una importante actualización de energía eléctrica en su instalación de fabricación de Jeannette, Pensilvania, en 2025, habilitando la capacidad de prueba a plena velocidad para reducir los plazos de entrega, abordando directamente la desventaja del ciclo de puesta en marcha en relación con las alternativas eléctricas. ASME PTC 6.2-2011 (R2025), la norma reafirmada de 2025 para pruebas de turbinas de vapor en aplicaciones de ciclos combinados y cogeneración, establece el marco de verificación de rendimiento que todos los principales proveedores deben satisfacer para el cumplimiento de contratos en proyectos de América del Norte y Europa.
Líderes de la Industria de Turbinas de Vapor Industriales
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Heavy Industries, Ltd.
-
Toshiba Energy Systems & Solutions Corporation
-
Doosan Škoda Power a.s.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Turbinas de Vapor Industriales Empresas cubiertas en este informe
- Ansaldo Energia S.p.A.
- Baker Hughes Company
- Bharat Heavy Electricals Limited
- Dongfang Electric Corporation
- Doosan Enerbility Co., Ltd.
- Doosan Škoda Power s.r.o.
- Elliott Group
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hangzhou Turbine Power Group Co., Ltd.
- Harbin Electric Corporation
- Kawasaki Heavy Industries, Ltd.
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- Nanjing Turbine & Electric Machinery Group Co., Ltd.
- Shanghai Electric Group Co., Ltd.
- Shin Nippon Machinery Co., Ltd.
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corporation
- Triveni Turbine Limited
Desarrollos recientes de la industria en Mercado de Turbinas de Vapor Industriales
- Octubre de 2026: Everllence aseguró un contrato para suministrar un tren generador de turbina de vapor de 13,5 MW para la instalación de fertilizantes de Yara International. La turbina utilizará vapor de proceso generado durante la producción de ácido nítrico para producir electricidad en el sitio, mejorando la eficiencia energética general de la planta y reduciendo los requisitos de energía adquirida y las emisiones de carbono. Este proyecto refleja la inversión continua en cogeneración industrial y sistemas de recuperación de energía de vapor.
- Mayo de 2026: Triveni Turbine reportó ingresos récord del ejercicio fiscal 26 de INR 21,81 mil millones, respaldados por una fuerte demanda de turbinas de vapor industriales en el Sudeste Asiático, Europa, Turquía y África. Los pedidos de exportación representaron el 58% de los ingresos, mientras que la empresa se expandió al segmento de energía geotérmica, lo que refleja la creciente demanda global de sus soluciones de turbinas de vapor industriales.
- Marzo de 2026: Turboden, una subsidiaria de Mitsubishi Heavy Industries, fue seleccionada por Tallgrass para proporcionar sistemas de calor residual a energía para instalaciones industriales en Ohio e Indiana. El proyecto convierte la energía térmica industrial no utilizada en electricidad, expandiendo aún más las aplicaciones de recuperación de calor residual basadas en turbinas de vapor en América del Norte.
- Diciembre de 2025: Ansaldo Energia aseguró un contrato para suministrar una turbina de gas GT26 preparada para hidrógeno, una turbina de vapor y generadores asociados para la Planta de Energía Matra de 521 MW en Hungría. El proyecto de ciclo combinado reemplazará una planta existente de lignito y se espera que reduzca las emisiones de CO₂ en aproximadamente un 70%, lo que refleja la demanda continua de turbinas de vapor de alta eficiencia en proyectos de transición energética.
Alcance del Informe del Mercado Global de Turbinas de Vapor Industriales
Una turbina de vapor industrial es un dispositivo de generación de energía mecánica que convierte la energía térmica del vapor de alta presión en energía rotacional a través de una serie de paletas de turbina. Estas turbinas se utilizan ampliamente en instalaciones industriales para la generación de electricidad, aplicaciones de accionamiento mecánico y sistemas de calor y energía combinados (CHP). Las turbinas de vapor industriales mejoran la eficiencia energética al utilizar el vapor producido por calderas, sistemas de recuperación de calor residual y procesos industriales, lo que las hace esenciales en industrias de uso intensivo de energía.
El mercado global de turbinas de vapor industriales está segmentado por potencia de salida, industria de usuario final y geografía. Por potencia de salida, el mercado está segmentado en hasta 1 MW, mayor de 1 MW a 10 MW, mayor de 10 MW a 30 MW, mayor de 30 MW a 100 MW, mayor de 100 MW a 300 MW y superior a 300 MW. Por industria de usuario final, el mercado está segmentado en petróleo y gas, productos químicos y petroquímicos, pulpa y papel, hierro y acero, y otros sectores industriales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de turbinas de vapor industriales en 29 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Hasta 1 MW |
| Mayor de 1 MW a 10 MW |
| Mayor de 10 MW a 30 MW |
| Mayor de 30 MW a 100 MW |
| Mayor de 100 MW a 300 MW |
| Superior a 300 MW |
| Petróleo y Gas |
| Productos Químicos y Petroquímicos |
| Pulpa y Papel |
| Hierro y Acero |
| Otros Sectores Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Medio Oriente y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Kenia | |
| Egipto | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por Potencia de Salida | Hasta 1 MW | |
| Mayor de 1 MW a 10 MW | ||
| Mayor de 10 MW a 30 MW | ||
| Mayor de 30 MW a 100 MW | ||
| Mayor de 100 MW a 300 MW | ||
| Superior a 300 MW | ||
| Por Industria de Usuario Final | Petróleo y Gas | |
| Productos Químicos y Petroquímicos | ||
| Pulpa y Papel | ||
| Hierro y Acero | ||
| Otros Sectores Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Medio Oriente y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Kenia | ||
| Egipto | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de turbinas de vapor industriales?
El mercado global de turbinas de vapor industriales está valorado en 3,98 mil millones de USD en 2026 y se prevé que crezca hasta 5,47 mil millones de USD para 2032, expandiéndose a una CAGR del 5,47% durante 2027 a 2032.
¿Qué industria de usuario final tiene la mayor participación en el mercado de turbinas de vapor industriales?
El petróleo y gas es el segmento de usuario final más grande, con una participación del 28,8% en 2026. Las turbinas de vapor en este sector sirven tanto como accionamientos mecánicos para compresores y bombas como generadores de energía en el sitio, particularmente en refinerías y terminales de GNL donde los requisitos de confiabilidad son innegociables.
¿Qué región domina el mercado de turbinas de vapor industriales?
Asia-Pacífico es tanto la región más grande como la de más rápido crecimiento, con una participación del 43,7% en 2026 y con pronóstico de expansión a una CAGR del 5,8% durante 2027 a 2032.
¿Qué clase de potencia de salida está creciendo más rápido en el mercado de turbinas de vapor industriales?
La clase de potencia de mayor de 30 MW a 100 MW es el segmento de más rápido crecimiento, con un pronóstico de CAGR del 5,9% durante 2027 a 2032, impulsado por grandes instalaciones petroquímicas integradas, de refinería y de acero que requieren autogeneración a escala de servicios públicos para la seguridad energética.
¿Quiénes son las principales empresas en el mercado de turbinas de vapor industriales?
Los principales productores incluyen Siemens Energy AG, GE Vernova Inc., Mitsubishi Heavy Industries Ltd., Doosan Enerbility Co. Ltd., Baker Hughes Company, Bharat Heavy Electricals Limited, Triveni Turbine Limited, Dongfang Electric Corporation y Everllence SE (anteriormente MAN Energy Solutions).