
Marktgröße und Marktanteile für Industriedampfturbinen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
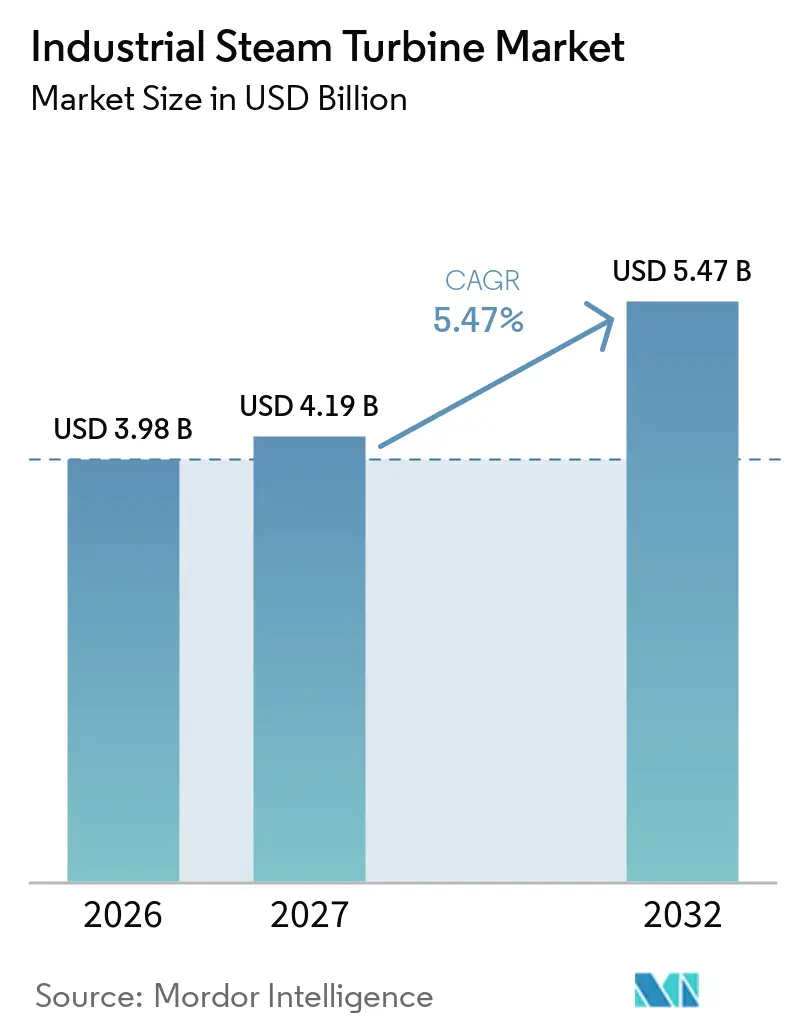
| Marktgröße (2027) | 4.19 Milliarden US-Dollar |
| Marktgröße (2032) | 5.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
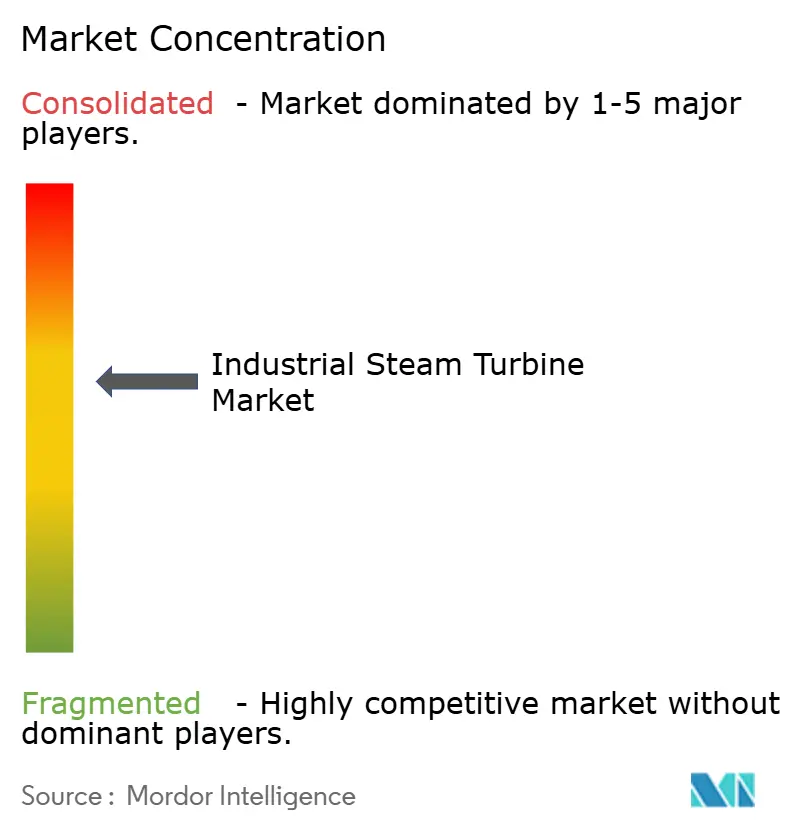
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Industriedampfturbinen von Mordor Intelligence
Die Marktgröße für Industriedampfturbinen betrug im Jahr 2026 3,98 Milliarden USD und wird voraussichtlich bis 2032 auf 5,47 Milliarden USD anwachsen, mit einer CAGR von 5,5 % von 2027 bis 2032. Der Markt bedient weiterhin Industriestandorte, die zuverlässigen Prozessdampf, mechanische Antriebskapazität und dezentrale Stromerzeugung benötigen. Eine vollständige Elektrifizierung bleibt in mehreren industriellen Umgebungen schwierig, da Netzanschlüsse, Strom-zu-Gas-Preisverhältnisse und politische Rahmenbedingungen in der EU, China und ASEAN noch in der Entwicklung sind. Dies schafft eine klare Rolle für Dampfzyklusanlagen in Hochtemperaturprozessen und in Betrieben, die wirtschaftlich noch nicht auf elektrische Alternativen umsteigen können. Projekte zur kombinierten Wärme- und Stromerzeugung, Abwärmerückgewinnungssysteme und Ersatzbedarf aus alternden Flotten stützen die Aufträge, während Lieferanten durch Serviceverträge, schnellere Lieferung und digitale Überwachung konkurrieren. Der Markt steht auch unter Druck durch elektrische Motorantriebe in kleineren mechanischen Antriebsanwendungen sowie durch Wasserknappheit, die den Einsatz von Kondensationssystemen beeinträchtigen kann.
Wichtigste Erkenntnisse des Berichts
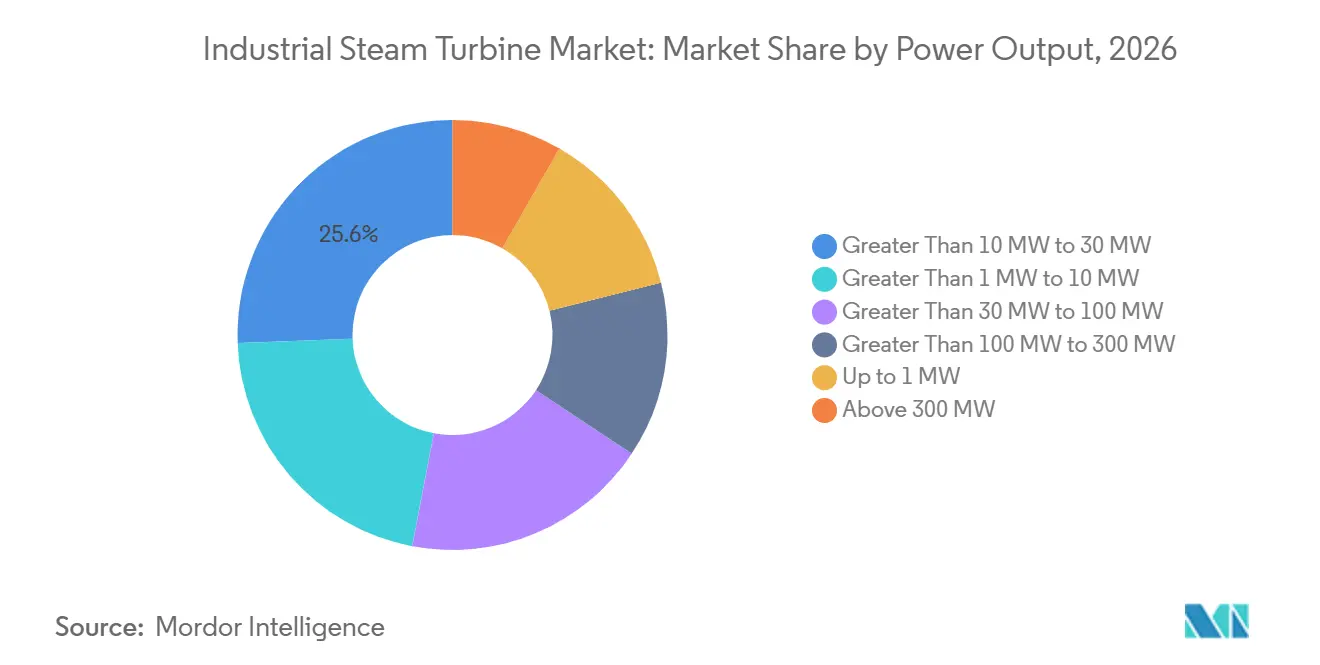
- Nach Leistungsabgabe hielt das Segment von mehr als 10 MW bis 30 MW im Jahr 2026 einen Marktanteil von 25,6 % am Markt für Industriedampfturbinen, während das Segment von mehr als 30 MW bis 100 MW bis 2032 voraussichtlich mit einer CAGR von 5,9 % wachsen wird.
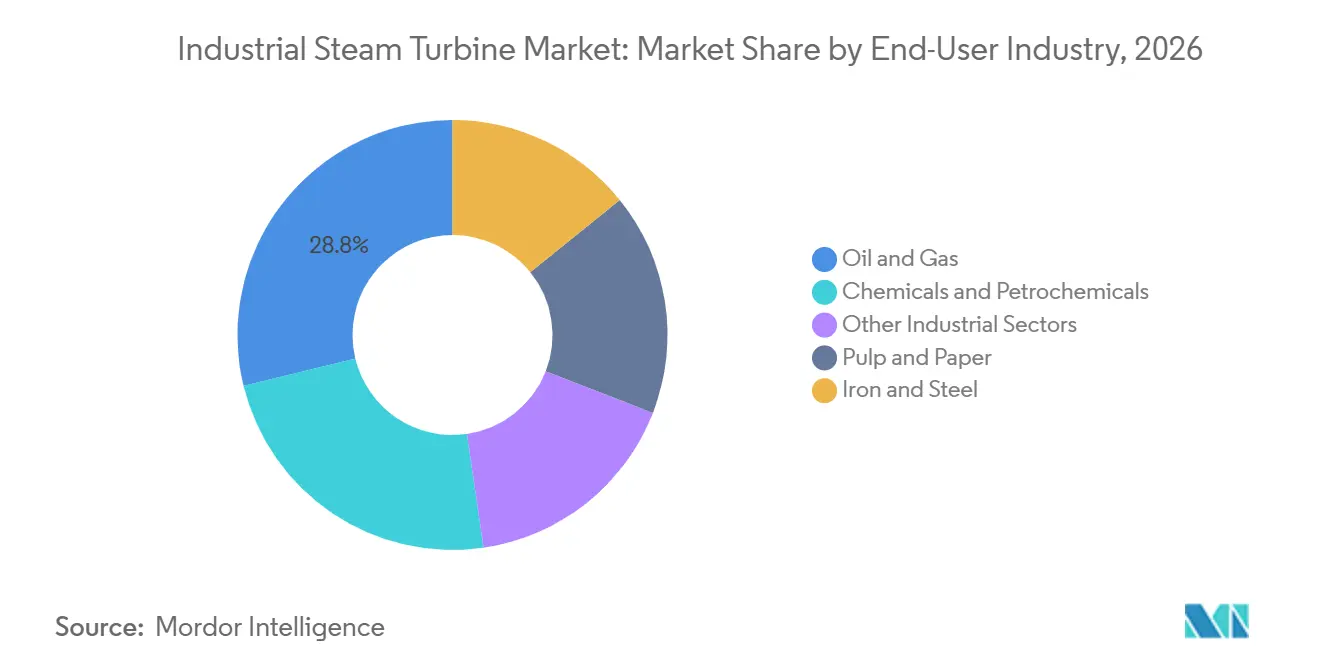
- Nach Endverbraucherbranche hielt Öl und Gas im Jahr 2026 einen Marktanteil von 28,8 % am Markt für Industriedampfturbinen, während Chemie und Petrochemie bis 2032 voraussichtlich mit einer CAGR von 6,2 % expandieren wird.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Marktanteil von 43,7 % am Markt für Industriedampfturbinen, und die Region wird bis 2032 voraussichtlich mit einer CAGR von 5,8 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrielle Dekarbonisierung und Wärme-zu-Strom-Nutzung | +1.3% | Global, mit frühem Schwung in der EU und China | Mittelfristig (2–4 Jahre) |
| Ausbau der industriellen kombinierten Wärme- und Stromerzeugung | +1.2% | EU, Indien, Südostasien | Mittelfristig (2–4 Jahre) |
| Modernisierung alternder Turbinenflotten | +0.9% | Nordamerika, Europa, Japan | Kurzfristig (≤ 2 Jahre) |
| Abwärmerückgewinnung und Abfall-zu-Energie-Einsatz | +0.8% | APAC-Kernregion, Ausweitung auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Industrielle Anforderungen an die Stromversorgungszuverlässigkeit | +0.6% | Naher Osten, Süd- und Südostasien | Kurz- bis mittelfristig |
| Wasserstofffähige und flexible Dampfzyklusaufrüstungen | +0.4% | EU, Japan, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrielle Dekarbonisierung und Wärme-zu-Strom-Nutzung
Industrielle Dekarbonisierungsstrategien stärken die kurzfristige Nachfrage nach Dampfturbinen, anstatt sie zu verringern. Wo Verbrennungsprozesse Hochtemperaturdampf als Nebenprodukt erzeugen – wie in der Zement-, Chemie- und Raffineriebranche – ist die Installation einer Gegendruck- oder Entnahme-Kondensationsturbine zur Rückgewinnung dieser Energie die derzeit kostengünstigste verfügbare Kohlenstoffminderungsoption. Die IEA-Analyse vom Dezember 2025 kam zu dem Schluss, dass die Elektrifizierung industrieller Niedertemperaturwärme technisch machbar, aber durch Verzögerungen beim Netzanschluss, ungünstige Strom-zu-Gas-Preisverhältnisse und einen politischen Rahmen, der sich „noch in einem frühen Stadium befindet”, eingeschränkt ist. Diese politische Lücke stützt die Nachfrage nach Dampfturbinen: Betriebe, die eine Elektrifizierung noch nicht rechtfertigen können, benötigen weiterhin zuverlässige dezentrale Energie, und der Dampfzyklus bleibt die etablierte Technologie. Eine sekundäre Implikation ist, dass industrielle Dekarbonisierungsmandate für rotierende Maschinen einen strukturierten Ersatzzyklus schaffen, da Anlagen auf effizientere Turbinen aufrüsten müssen, um Emissionsrichtwerte zu erfüllen, auch wenn Elektrifizierungsentscheidungen aufgeschoben werden.[1]
Ausbau der industriellen kombinierten Wärme- und Stromerzeugung
Der Einsatz von Dampfturbinen zur kombinierten Wärme- und Stromerzeugung (KWK) beschleunigt sich, da Effizienzgewinne sowohl ökologische als auch finanzielle Vorteile mit sich bringen. Der Gesamtwirkungsgrad von KWK-Systemen kann laut Bewertungen des US-amerikanischen Energieministeriums 70–80 % erreichen, verglichen mit 45–55 % bei getrennter Wärme- und Stromversorgung.[2] Ein bemerkenswertes Nachfragesignal geht von Industrieparks aus, die die IEA als wichtige Einsatzknoten identifiziert, insbesondere in ASEAN, wo integrierte Industriegebiete Dampf- und Strominfrastruktur gemeinsam nutzen können. Indiens Büro für Energieeffizienz verstärkt dies durch sein Perform, Achieve and Trade (PAT)-Programm, das Energieintensitätsreduzierungen in energieintensiven Sektoren vorschreibt, darunter Eisen und Stahl, Zellstoff und Papier sowie Chemie – Sektoren, in denen KWK-Dampfturbinen-Nachrüstungen zu den praktikabelsten Compliance-Optionen gehören. Die SST-Serien-Dampfturbinen von Siemens Energy (2–250 MW), die für Gegendruck- und Kondensationskonfigurationen qualifiziert sind, zielen direkt auf diese Anwendung ab.
Modernisierung alternder Turbinenflotten
Ein erheblicher Teil der weltweit installierten Basis an Industriedampfturbinen besteht aus Einheiten, die in den 1980er und 1990er Jahren in Betrieb genommen wurden und ihre 30-jährige Auslegungslebensdauer erreichen oder überschreiten. Die Alterung von Turbinen ist nicht nur ein Verfügbarkeitsrisiko; thermodynamische Degradation in alternden Schaufelprofilen, Dichtungen und Düsen kann den Wirkungsgrad um 3–8 Prozentpunkte gegenüber den Nennwerten verringern, was die Brennstoffkosten und Emissionen pro Leistungseinheit erheblich erhöht. Die kommerzielle Dynamik besteht darin, dass die Serviceökonomie der OEM ab einem bestimmten Degradationsschwellenwert den Turbinenaustausch gegenüber der Teileüberholung begünstigt, was eine strukturierte Anlagenerneuerungspipeline schafft. Mitsubishi Heavy Industries' Compressor International Corporation veranschaulichte diesen Trend, indem sie im November 2025 einen Vertrag von ExxonMobil zur Lieferung einer fußabdruckgleichen Ersatzdampfturbine für dessen Olefinanlage in Baton Rouge erhielt, wobei die Einheit voraussichtlich mindestens 30 Jahre in Betrieb bleiben wird. Moderne Turbinenaufrüstungen mit hocheffizienten 3D-Reaktionsschaufelprofilen und reduzierten Labyrinthdichtungsverlusten können Wirkungsgradmargen von 5 % oder mehr zurückgewinnen, den CO2-Ausstoß pro MWh verbessern und gleichzeitig die Anlagenlebensdauer verlängern.
Abwärmerückgewinnung und Abfall-zu-Energie-Einsatz
Die Abwärmerückgewinnung mit Dampf-Rankine-Zyklus-Turbinen gewinnt an Bedeutung, da Industriebetreiber thermische Ströme nutzen möchten, die zuvor abgelassen oder gekühlt wurden. Schätzungsweise 20 % bis 50 % des industriellen Energieeinsatzes verlassen den Prozess als Abwärme, hauptsächlich durch heiße Abgase und Produktkühlströme, und Temperaturen oberhalb von etwa 370 °C eignen sich gut für die konventionelle Dampfturbinenumsetzung. Dampfturbinen werden zunehmend als Wertschöpfungsanlagen in industrielle Energiesystemarchitekturen integriert, anstatt als eigenständige Antriebsmaschinen zu fungieren. Im Abfall-zu-Energie-Segment spiegelt Triveni Turbine diesen Trend wider: Der Umsatz des Unternehmens im Geschäftsjahr 2026 (April 2025–März 2026) erreichte 21,81 Milliarden INR (ca. 258 Millionen USD), wobei die Exporte – einschließlich Biomasse- und Abfall-zu-Energie-Projekten – um 30 % im Jahresvergleich wuchsen und 58 % des Gesamtumsatzes ausmachten. Turboden, eine Tochtergesellschaft von Mitsubishi Heavy Industries, wurde im März 2026 von Tallgrass als Anbieter von Abwärme-zu-Strom-Lösungen für Anlagen in Ohio und Indiana ausgewählt, was weiter veranschaulicht, wie große Industrieturbinen-Gruppen ihre Präsenz entlang der Abwärme-Wertschöpfungskette ausbauen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installationskosten und lange Inbetriebnahmezyklen | -0.5% | Global, am ausgeprägtesten in Schwellenmärkten | Kurz- bis mittelfristig |
| Solar-plus-Speicher- und Elektroantriebssubstitution | -0.4% | Europa, Nordamerika; Asien-Pazifik mittelfristig | Mittel- bis langfristig |
| Wasserverfügbarkeitsbeschränkungen für Kondensationssysteme | -0.2% | Naher Osten und Afrika, Südasien, Westchina | Mittel- bis langfristig |
| Variabilität der industriellen Dampflast und Brennstoffqualitätsrisiko | -0.2% | Südamerika, Subsahara-Afrika, Südasien | Kurz- bis mittelfristig |
| Quelle: Mordor Intelligence | |||
Hohe Installationskosten und lange Inbetriebnahmezyklen
Die Investitionsausgaben für Industriedampfturbinen – einschließlich der Turbineninsel, der Kesselintegration, der Dampfleitungen und der Nebenanlagen – können für mittelgroße Einheiten zwischen 1 Million und 2 Millionen USD pro MW liegen und für kundenspezifische Hochdruckkonfigurationen erheblich höher ausfallen. Diese Kostenbelastung trifft kleine und mittelgroße Industriebetriebe in Schwellenländern überproportional, wo Projektfinanzierungskosten und längere Beschaffungsfristen die wirtschaftliche Attraktivität im Vergleich zum Bezug von Netzstrom oder kleineren Alternativen schwächen können. Inbetriebnahmezyklen für Systeme über 30 MW erstrecken sich typischerweise über 24 bis 36 Monate vom Vertragsabschluss bis zur kommerziellen Inbetriebnahme, was einen Mismatch mit den schnelleren Einsatzzeiträumen modularer Alternativen wie Kolbenmotoren oder kleineren Elektroantriebspaketen schafft. Diese Vorlaufzeitlücke ist in Phasen rascher industrieller Expansion am bedeutendsten, in denen Betreiber möglicherweise Geschwindigkeit gegenüber Lebenszykluseffizienz priorisieren – ein Muster, das in südostasiatischen Industrieparks zunehmend beobachtet wird.
Solar-plus-Speicher- und Elektroantriebssubstitution
Die Verdrängung mechanischer Dampfturbinenantriebe durch drehzahlgeregelte Elektromotorантriebe in Kombination mit dezentraler Solarenergie stellt die bedeutendste langfristige strukturelle Bedrohung für die Nachfrage nach Dampfturbinen unter 10 MW in Industrieanlagen dar. Siemens Energy dokumentierte diesen Substitutionspfad in einem Whitepaper vom September 2025 und beschrieb, wie Elektroantriebe Dampfturbinen in petrochemischen Anlagen ersetzen können, um CO2-Emissionen und Betriebskosten zu senken, gestützt auf eigene Brownfield-Elektrifizierungsprojekte des Unternehmens. Bemerkenswert ist, dass diese Herausforderung am akutesten nicht bei Greenfield-Anlagen ist, die von Anfang an mit Elektrifizierung geplant werden, sondern bei Brownfield-Nachrüstungen, wo die wirtschaftlichen Störungskosten der Dampfsystemdemontage mit sinkenden Elektromotorpreisen allmählich abnehmen. Betreiber in Märkten mit sinkenden Kosten für erneuerbare Energie – insbesondere in Europa und Teilen Asiens – sehen sich einem wachsenden Zeitfenster gegenüber, in dem die Lebenszyklusökonomie der elektrischen Substitution überzeugend wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leistungsabgabe:
Mittelklassemaschinen sichern das Volumen; größere Einheiten treiben das WachstumDie Leistungsklasse von mehr als 10 MW bis 30 MW hält mit 25,6 % im Jahr 2026 den größten Anteil, was ihre Ausrichtung auf die häufigsten KWK- und Kraft-Wärme-Kopplungskonfigurationen in mittelgroßen Industrieanlagen in den Bereichen Chemie, Zellstoff und Papier sowie Lebensmittelverarbeitung widerspiegelt. Anlagen in diesem Leistungsbereich erzeugen ausreichend elektrische und Prozessdampfleistung, um Netzbezüge zu kompensieren, und sind gleichzeitig klein genug, um die Prozessdampfnachfrage ohne Überdimensionierung zu decken.
Die Klasse von mehr als 30 MW bis 100 MW wird zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 5,9 % expandieren. Dieser Bereich bedient größere Raffinerien, petrochemische Komplexe und Stahlwerke, die eine langfristige Eigenstromerzeugung benötigen. Siemens Energy bietet SST-Serieneinheiten von 2 MW bis 250 MW an, einschließlich Konfigurationen, die Gegendruck- und Kondensationsanforderungen unterstützen können.[3] Everllence bietet MST-Konfigurationen im Bereich von 25 MW bis 75 MW an, die mit Dampf aus wasserstoffgemischten Kesseln verwendet werden können. Einheiten bis zu 1 MW und von 1 MW bis 10 MW bedienen kleinere Biomasse-, Geothermie- und dezentrale Anwendungen, stehen aber im direkteren Wettbewerb mit organischen Rankine-Zyklus-Systemen und modularen Elektroantrieben. Einheiten über 100 MW bleiben auf große versorgungsnahe Industrieanlagen konzentriert, darunter integrierte Stahlwerke und große Raffinerien.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Öl und Gas behauptet strukturelle Führungsposition; Chemie entwickelt sich zum WachstumskatalysatorÖl und Gas ist im Jahr 2026 mit einem Anteil von 28,8 % der größte Endverbraucher, unterstützt durch Dampfturbinen, die sowohl als mechanische Antriebe für Kompressoren und Pumpen als auch als Generatoren fungieren, die dezentrale Energieunabhängigkeit in abgelegenen Produktions- und LNG-Anlagen gewährleisten. Die Abhängigkeit von hochzuverlässigen Anlagen in der Upstream- und Midstream-Produktion schafft neben der Nachfrage nach neuen Anlagen einen starken Aftermarket-Serviceumsatzstrom.
Chemie und Petrochemie wird zwischen 2027 und 2032 voraussichtlich mit 6,2 % wachsen, angetrieben durch Kapazitätserweiterungen bei blauem Ammoniak, Methanol und Ethylen, die jeweils Dampfturbinen für mechanische Antriebe und kombinierte Stromerzeugung integrieren. Baker Hughes erhielt im dritten Quartal 2025 einen Auftrag zur Lieferung eines Dampfturbinengenerators für die weltweit größte kohlenstoffarme Ammoniakanlage, das Blue Point Number One Ammonia Project in Louisiana, was bestätigt, dass Dampfturbinen in Chemieanlagen in der Dekarbonisierungsinfrastrukturpipeline verankert sind. Zellstoff und Papier bleiben ein bedeutendes und stabiles Segment: Siemens Energy sicherte sich im Mai 2025 einen Vertrag über mehr als 500 Millionen BRL zur Lieferung von drei Dampfturbinen – einer Gegendruckturbine und zwei Kondensationsturbinen – für Araucos Sucuriú-Zellstofffabrik in Brasilien, wobei die Anlage auf eine Gesamtenergieproduktion von über 400 MW ausgelegt ist. Eisen- und Stahlwerke sind bekannt für den Einsatz von Entnahme- und Gegendruckturbinen zur Rückgewinnung von Abwärme aus Hochofen- und Koksofengasen, obwohl das Wachstum dieses Segments durch die Einführung von Elektrolichtbogenöfen gedämpft wird, die verfügbare Prozessdampfströme reduzieren. Die Einhaltung der ISO-50001-Normen für Energiemanagementsysteme motiviert Industriebetriebe in all diesen Segmenten zunehmend zur Optimierung der Dampfsystemeffizienz, was eine strukturelle Aufrüstungsnachfrage zusätzlich zum organischen Wachstum schafft.
Geografische Analyse
Asien-Pazifik entfiel im Jahr 2026 auf einen Marktanteil von 43,7 % am Markt für Industriedampfturbinen und wird bis 2032 voraussichtlich mit einer CAGR von 5,8 % wachsen. China bleibt ein wichtiges regionales Zentrum, unterstützt durch seinen großen industriellen und kohlebasierten Betriebspark. Dongfang Electric meldete für 2025 einen Betriebsumsatz von 78,6 Milliarden RMB und eine Produktionsleistung von Kraftwerksdampfturbinen von 49.069 MW. Indien trägt durch industrielle Kapazitätsentwicklung und versorgungsgroße Wärmeprojekte zur inkrementellen Nachfrage bei. BHEL erhielt im Juni 2025 ein Auftragsschreiben von Adani Power für 6 Einheiten à 800 MW, bewertet mit 683 Millionen USD (65 Milliarden INR).[4] Triveni Turbine berichtete, dass Exporte 58 % des Umsatzes im Geschäftsjahr 2026 ausmachten, mit Nachfrage aus Südostasien, Europa und Afrika. Japan unterstützt ebenfalls Aufrüstungen durch Energieeffizienzprogramme im Zusammenhang mit dem Ministerium für Wirtschaft, Handel und Industrie sowie der Sustainable Open Innovation Initiative.
Nordamerika und Europa zusammen repräsentieren eine große und stabile installierte Basis mit wachsender Nachrüstungsaktivität. Die Dampfturbinennachfrage in Nordamerika konzentriert sich auf Raffinerienanwendungen, LNG-Anlagen und Chemieanlagen entlang der Golfküste – ein Markt, der durch langfristige Serviceverträge und Kapazitätsersatz statt Greenfield-Entwicklung angetrieben wird. GE Vernova's verbleibende Leistungsverpflichtungen beliefen sich zum 31. Dezember 2025 auf ca. 94,4 Milliarden USD, was den Umfang seines langzyklischen Industrie- und Energieanlagenauftragsbestands widerspiegelt. In Europa ist die EU-Richtlinie 2023/1791 zur Energieeffizienz, die bis Oktober 2025 umzusetzen ist und ausdrücklich hocheffiziente Kraft-Wärme-Kopplung fördert, der einzige folgenreichste Compliance-Faktor, der europäische industrielle KWK-Dampfturbineninvestitionen antreibt. Ansaldo Energia gewann im Dezember 2025 den Vertrag für das Kombikraftwerk Matra in Ungarn, das neben einer wasserstofffähigen GT26-Gasturbine eine Dampfturbine liefern wird, was veranschaulicht, wie europäische industrielle Dekarbonisierungsmandate Investitionen in hocheffiziente Dampfzyklen lenken.
Naher Osten und Afrika sind die am schnellsten wachsende aufstrebende Region, angetrieben durch Strom- und Wasser-Megaprojekte des Golfkooperationsrats, die Raffinerie-Dampfturbinenанwendungen und großangelegte Kraft-Wärme-Kopplung integrieren. GE Vernova gab auf der ADIPEC im November 2025 die kommerzielle Inbetriebnahme des Jafurah Cogeneration Independent Steam and Power Plant in Saudi-Arabien bekannt, das bis zu 314 t/h Dampf und 320 MW Strom zur Unterstützung des Erdgasfeldbetriebs liefert. Doosan Enerbility sicherte sich im Mai 2025 Verträge im Wert von 255 Millionen USD (340 Milliarden KRW) für zwei Erweiterungen saudischer Kombikraftwerke – Ghazlan 2 und Hajar – und folgte im Dezember 2025 mit einem Vertrag über 97,5 Millionen USD (130 Milliarden KRW) für Katars Facility E Independent Water and Power Producer-Projekt. Der Markt in Südamerika wird von Brasiliens Zellstoff-, Papier- und Energiesektoren angeführt, wobei Siemens Energys Arauco-Sucuriú-Vertrag die bedeutendste einzelne Industriedampfturbinen-Vergabe in der Region im Jahr 2025 darstellt. Infrastruktur- und Netzzuverlässigkeitsbeschränkungen begrenzen das Wachstum in Subsahara-Afrika, aber die Nachfrage nach Dampfturbinen für die dezentrale Stromerzeugung in der Rohstoffgewinnung – insbesondere in Nigeria, Südafrika und Kenia – entsteht.
Wettbewerbslandschaft
Der Markt für Industriedampfturbinen ist an der Spitze mäßig konzentriert, wobei eine kleine Gruppe globaler Originalausrüstungshersteller – namentlich Siemens Energy, GE Vernova, Mitsubishi Heavy Industries und Doosan Enerbility – die größten Anteile durch technologische Breite, globale Servicenetzwerke und langfristige Serviceverträge hält, die Aftermarket-Umsätze für 10–20 Jahre nach der Lieferung sichern. Doosan Enerbility's Investoreninformation für das Geschäftsjahr 2025 verzeichnete einen globalen Marktanteil von 51 % bei Dampfturbinengeneratoren für große kombinierte Gasturbinenkraftwerke über 350 MW (ohne China) und gewann 9 von 20 weltweit verfolgten Einheiten in den Jahren 2024–2025. GE Vernova's Steam Power-Sparte bleibt durch Nuklear- und Kohleübergangsdienstleistungen relevant, während sie sich auf Erdgas- und Industrieanwendungen verlagert.
Die primäre Wettbewerbschance im Teilsegment von 1–30 MW wird von spezialisierten Akteuren wie Triveni Turbine Limited, Everllence und Ebara Elliott Energy gehalten, die über Anwendungstechnik, schnelle Lieferung und lokale Servicetiefe konkurrieren. Everllence, das im Juni 2025 im Rahmen seiner Dekarbonisierungsstrategie „Moving Big Things to Zero” seine neue Identität annahm, sicherte sich im Oktober 2026 einen Vertrag zur Lieferung eines 13,5-MW-Dampfturbinengenerators an Yaras Düngemittelanlage, was zeigt, wie Hersteller im kleineren Leistungsbereich Positionen im Chemie- und Düngemittelsegment aufbauen.
Die Technologiestrategie ist zunehmend zwischen Hardware-Innovation und digitaler Servicemonetarisierung aufgeteilt. Westliche Originalausrüstungshersteller melden Patente für wasserstoffkompatible Schaufelbeschichtungen und variable Einlassleitschaufeln für flexibles Zyklusfahren an, während chinesische staatliche Hersteller KI-basierte Leistungsüberwachungsplattformen als integrierte Angebote mit neuen Einheiten einsetzen. Eine bemerkenswerte Entwicklung ist, dass Ebara Elliott Energy 2025 ein umfangreiches elektrisches Leistungsupgrade in seiner Fertigungsanlage in Jeannette, Pennsylvania, abschloss, das eine Volllasttestfähigkeit ermöglicht, um Vorlaufzeiten zu verkürzen und damit den Inbetriebnahmezyklus-Nachteil gegenüber elektrischen Alternativen direkt anzugehen. ASME PTC 6.2-2011 (R2025), der 2025 bestätigte Standard für die Prüfung von Dampfturbinen in Kombikraftwerken und Kraft-Wärme-Kopplungsanwendungen, legt den Leistungsverifizierungsrahmen fest, den alle großen Lieferanten für die Vertragserfüllung in nordamerikanischen und europäischen Projekten erfüllen müssen.
Marktführer für Industriedampfturbinen
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Heavy Industries, Ltd.
-
Toshiba Energy Systems & Solutions Corporation
-
Doosan Škoda Power a.s.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Industriedampfturbinen Unternehmen in diesem Bericht
- Ansaldo Energia S.p.A.
- Baker Hughes Company
- Bharat Heavy Electricals Limited
- Dongfang Electric Corporation
- Doosan Enerbility Co., Ltd.
- Doosan Škoda Power s.r.o.
- Elliott Group
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hangzhou Turbine Power Group Co., Ltd.
- Harbin Electric Corporation
- Kawasaki Heavy Industries, Ltd.
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- Nanjing Turbine & Electric Machinery Group Co., Ltd.
- Shanghai Electric Group Co., Ltd.
- Shin Nippon Machinery Co., Ltd.
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corporation
- Triveni Turbine Limited
Neueste Industrielle Entwicklungen in Markt für Industriedampfturbinen
- Oktober 2026: Everllence sicherte sich einen Vertrag zur Lieferung eines 13,5-MW-Dampfturbinen-Generatorzugs für Yara Internationals Düngemittelanlage. Die Turbine wird Prozessdampf nutzen, der bei der Salpetersäureproduktion erzeugt wird, um dezentral Strom zu erzeugen, die Gesamtenergieeffizienz der Anlage zu verbessern und den Strombezug sowie die Kohlenstoffemissionen zu reduzieren. Dieses Projekt spiegelt anhaltende Investitionen in industrielle Kraft-Wärme-Kopplung und Dampfenergierückgewinnungssysteme wider.
- Mai 2026: Triveni Turbine meldete einen Rekordumsatz im Geschäftsjahr 2026 von 21,81 Milliarden INR, unterstützt durch starke Nachfrage nach Industriedampfturbinen in Südostasien, Europa, der Türkei und Afrika. Exportaufträge machten 58 % des Umsatzes aus, während das Unternehmen in das Geothermiestromerzeugungssegment expandierte, was die wachsende globale Nachfrage nach seinen Industriedampfturbinenlösungen widerspiegelt.
- März 2026: Turboden, eine Tochtergesellschaft von Mitsubishi Heavy Industries, wurde von Tallgrass ausgewählt, Abwärme-zu-Strom-Systeme für Industrieanlagen in Ohio und Indiana bereitzustellen. Das Projekt wandelt ungenutzte industrielle Wärmeenergie in Strom um und erweitert damit die Anwendungen der dampfturbinenbasierten Abwärmerückgewinnung in Nordamerika.
- Dezember 2025: Ansaldo Energia sicherte sich einen Vertrag zur Lieferung einer wasserstofffähigen GT26-Gasturbine, einer Dampfturbine und zugehöriger Generatoren für das 521-MW-Kombikraftwerk Matra in Ungarn. Das Kombikraftwerksprojekt wird ein bestehendes Braunkohlekraftwerk ersetzen und soll die CO₂-Emissionen um ca. 70 % reduzieren, was die anhaltende Nachfrage nach hocheffizienten Dampfturbinen in Energiewendeprojekten widerspiegelt.
Berichtsumfang des globalen Markts für Industriedampfturbinen
Eine Industriedampfturbine ist ein mechanisches Stromerzeugungsgerät, das die thermische Energie von Hochdruckdampf durch eine Reihe von Turbinenschaufeln in Rotationsenergie umwandelt. Diese Turbinen werden in Industrieanlagen weit verbreitet für die Stromerzeugung, mechanische Antriebsanwendungen und Systeme zur kombinierten Wärme- und Stromerzeugung (KWK) eingesetzt. Industriedampfturbinen verbessern die Energieeffizienz durch die Nutzung von Dampf aus Kesseln, Abwärmerückgewinnungssystemen und industriellen Prozessen und sind damit in energieintensiven Industrien unverzichtbar.
Der globale Markt für Industriedampfturbinen ist nach Leistungsabgabe, Endverbraucherbranche und Geografie segmentiert. Nach Leistungsabgabe ist der Markt in bis zu 1 MW, mehr als 1 MW bis 10 MW, mehr als 10 MW bis 30 MW, mehr als 30 MW bis 100 MW, mehr als 100 MW bis 300 MW und über 300 MW segmentiert. Nach Endverbraucherbranche ist der Markt in Öl und Gas, Chemie und Petrochemie, Zellstoff und Papier, Eisen und Stahl sowie andere Industriesektoren segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Industriedampfturbinen in 29 Ländern in wichtigen Regionen. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Bis zu 1 MW |
| Mehr als 1 MW bis 10 MW |
| Mehr als 10 MW bis 30 MW |
| Mehr als 30 MW bis 100 MW |
| Mehr als 100 MW bis 300 MW |
| Über 300 MW |
| Öl und Gas |
| Chemie und Petrochemie |
| Zellstoff und Papier |
| Eisen und Stahl |
| Andere Industriesektoren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Philippinen | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Kenia | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Leistungsabgabe | Bis zu 1 MW | |
| Mehr als 1 MW bis 10 MW | ||
| Mehr als 10 MW bis 30 MW | ||
| Mehr als 30 MW bis 100 MW | ||
| Mehr als 100 MW bis 300 MW | ||
| Über 300 MW | ||
| Nach Endverbraucherbranche | Öl und Gas | |
| Chemie und Petrochemie | ||
| Zellstoff und Papier | ||
| Eisen und Stahl | ||
| Andere Industriesektoren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Philippinen | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Kenia | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Industriedampfturbinen?
Der globale Markt für Industriedampfturbinen wird im Jahr 2026 auf 3,98 Milliarden USD geschätzt und wird voraussichtlich bis 2032 auf 5,47 Milliarden USD wachsen, mit einer CAGR von 5,47 % im Zeitraum 2027 bis 2032.
Welche Endverbraucherbranche hält den größten Anteil am Markt für Industriedampfturbinen?
Öl und Gas ist das größte Endverbrauchersegment mit einem Anteil von 28,8 % im Jahr 2026. Dampfturbinen in diesem Sektor dienen sowohl als mechanische Antriebe für Kompressoren und Pumpen als auch als dezentrale Stromerzeuger, insbesondere in Raffinerien und LNG-Terminals, wo Zuverlässigkeitsanforderungen nicht verhandelbar sind.
Welche Region dominiert den Markt für Industriedampfturbinen?
Asien-Pazifik ist sowohl die größte als auch die am schnellsten wachsende Region mit einem Anteil von 43,7 % im Jahr 2026 und einer prognostizierten CAGR von 5,8 % im Zeitraum 2027 bis 2032.
Welche Leistungsklasse wächst am schnellsten im Markt für Industriedampfturbinen?
Die Leistungsklasse von mehr als 30 MW bis 100 MW ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,9 % im Zeitraum 2027 bis 2032, angetrieben durch große integrierte petrochemische Anlagen, Raffinerien und Stahlwerke, die versorgungsgroße Eigenstromerzeugung für die Energiesicherheit benötigen.
Wer sind die führenden Unternehmen im Markt für Industriedampfturbinen?
Zu den wichtigsten Herstellern gehören Siemens Energy AG, GE Vernova Inc., Mitsubishi Heavy Industries Ltd., Doosan Enerbility Co. Ltd., Baker Hughes Company, Bharat Heavy Electricals Limited, Triveni Turbine Limited, Dongfang Electric Corporation und Everllence SE (ehemals MAN Energy Solutions).