
産業用蒸気タービン市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 4.19 十億米ドル |
| 市場規模 (2032) | 5.47 十億米ドル |
| 成長率 (2027 - 2032) | 5.47 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
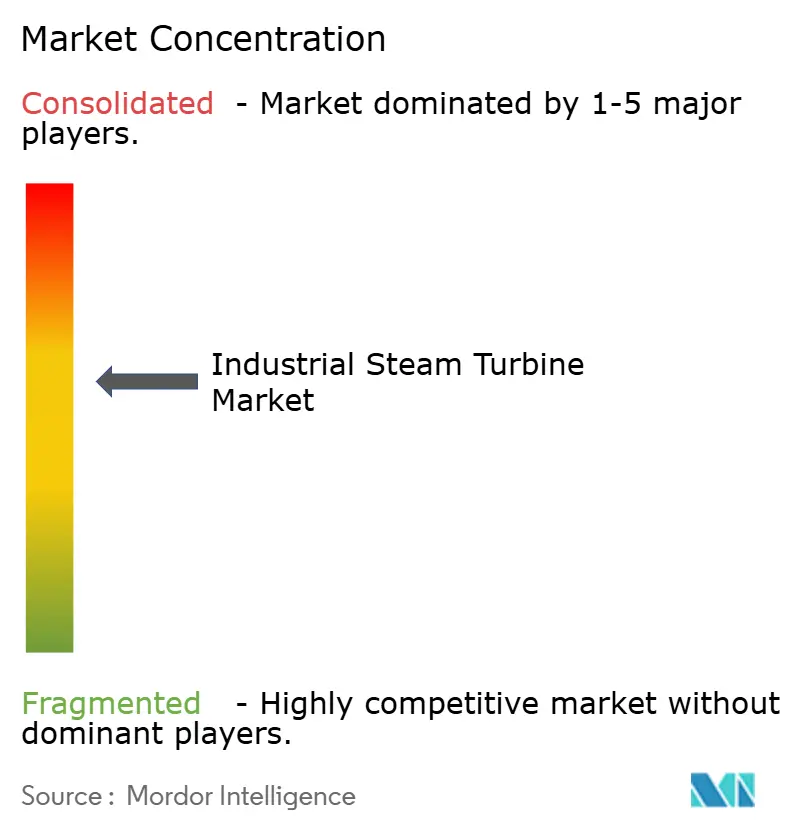
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用蒸気タービン市場分析
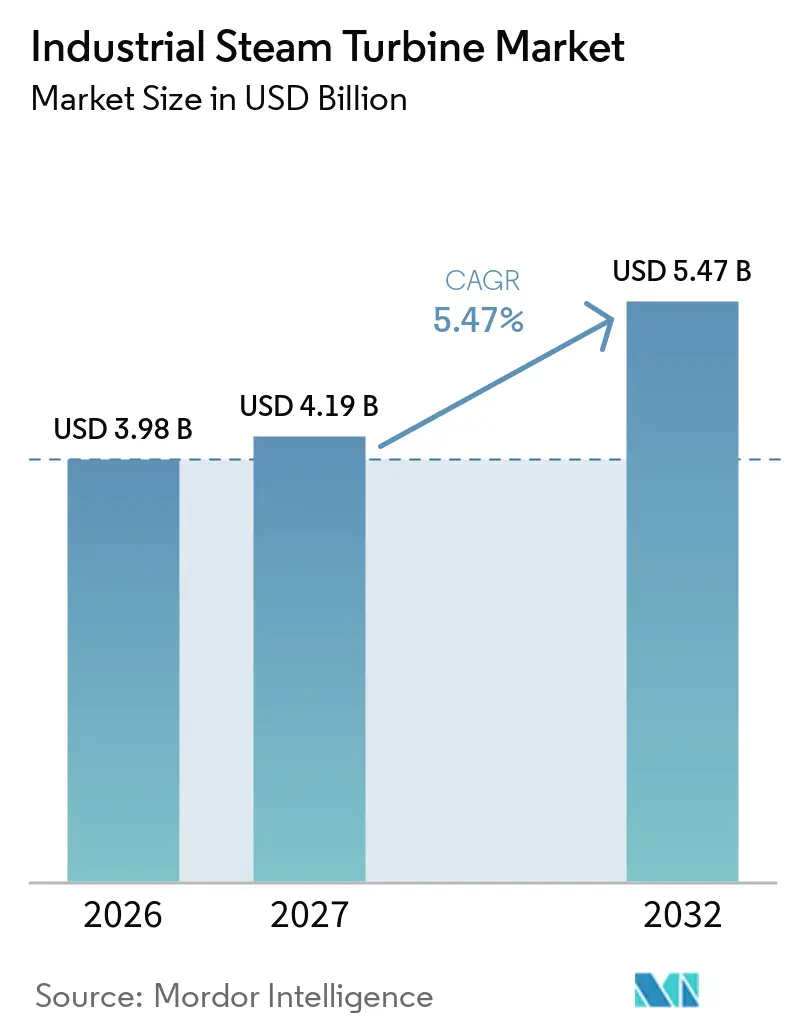
産業用蒸気タービン市場規模は2026年に3.98 ビリオン 米ドルであり、2032年までに5.47 ビリオン 米ドルに達すると予測され、2027年から2032年にかけてCAGR 5.5%で成長します。市場は、信頼性の高いプロセス蒸気、機械駆動能力、およびオンサイト発電を必要とする産業施設への供給を継続しています。EU、中国、ASEANにわたって系統接続、電力対ガス価格関係、および政策枠組みがいまだ発展途上にあるため、いくつかの産業環境では完全な電化が依然として困難です。これにより、高温プロセスおよびまだ経済的に電気代替に移行できない施設において、蒸気サイクル設備の明確な役割が生まれています。コジェネレーションプロジェクト、廃熱回収システム、および老朽化した設備群からの更新需要が受注を支える一方、サプライヤーはサービス契約、納期短縮、およびデジタルモニタリングを通じて競争しています。市場はまた、小規模な機械駆動用途における電動モータードライブや、凝縮システムの使用に影響を与える可能性のある水資源制約からの圧力にも直面しています。
主要レポートのポイント
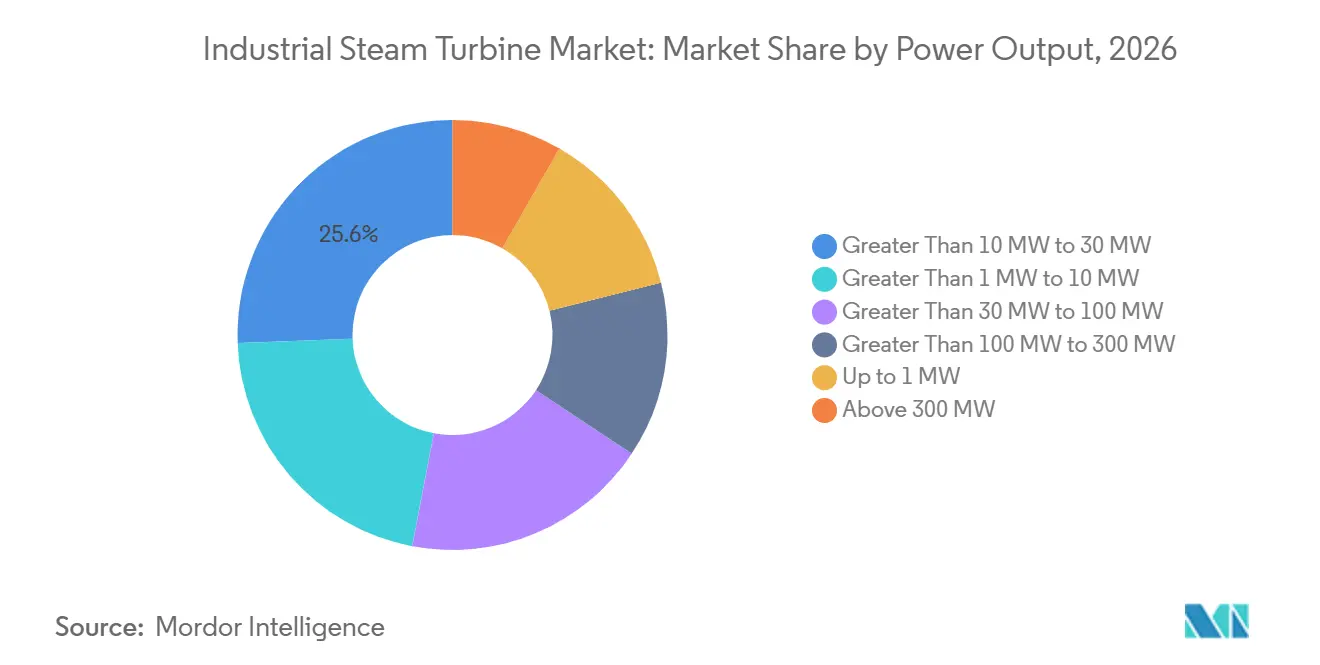
- 出力別では、10 MW超~30 MWセグメントが2026年の産業用蒸気タービン市場シェアの25.6%を占め、30 MW超~100 MWセグメントは2032年までにCAGR 5.9%で成長すると予測されています。
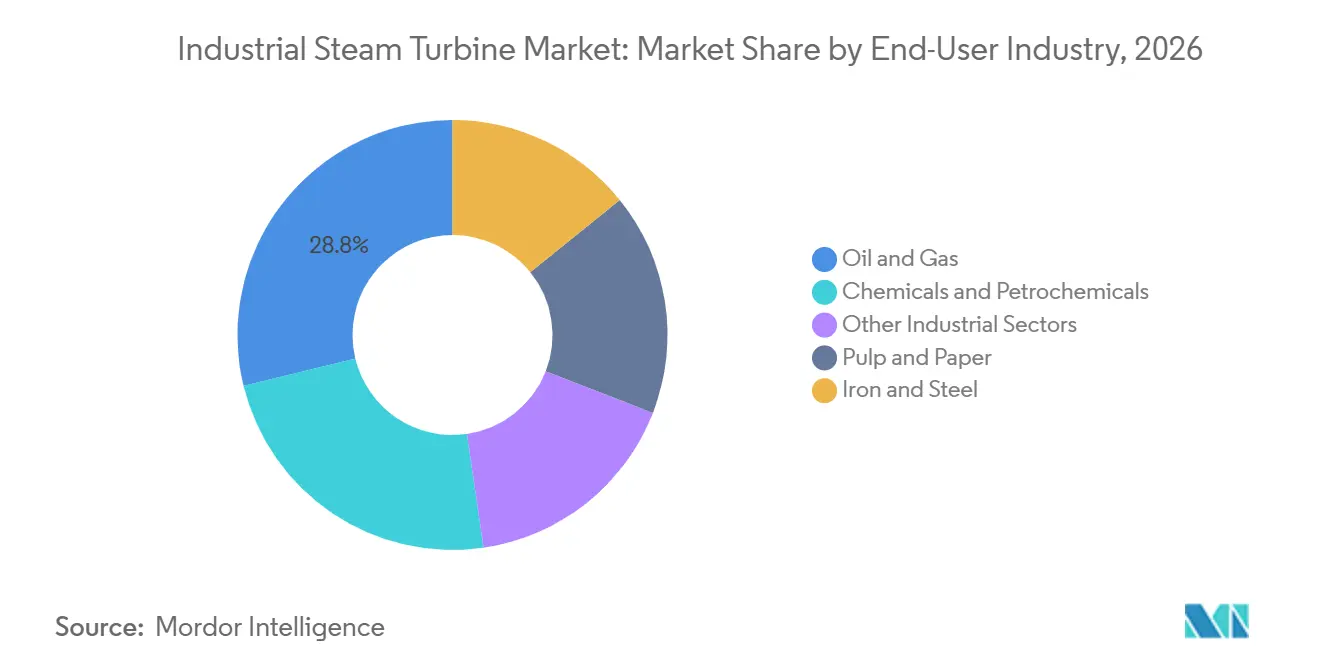
- エンドユーザー産業別では、石油・ガスが2026年の産業用蒸気タービン市場シェアの28.8%を占め、化学・石油化学は2032年までにCAGR 6.2%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の産業用蒸気タービン市場シェアの43.7%を占め、2032年までにCAGR 5.8%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 産業の脱炭素化と熱電変換の採用 | +1.3% | EUおよび中国で早期の勢いを持つグローバル | 中期(2~4年) |
| 産業用コジェネレーションの拡大 | +1.2% | EU、インド、東南アジア | 中期(2~4年) |
| 老朽化タービン群の近代化 | +0.9% | 北米、欧州、日本 | 短期(2年以内) |
| 廃熱回収および廃棄物発電の展開 | +0.8% | APACを中心に、中東・アフリカおよび南米への波及 | 中期(2~4年) |
| 産業用電力信頼性要件 | +0.6% | 中東、南アジアおよび東南アジア | 短期から中期 |
| 水素対応および柔軟な蒸気サイクルのアップグレード | +0.4% | EU、日本、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業の脱炭素化と熱電変換の採用
産業の脱炭素化戦略は、蒸気タービン需要を減少させるのではなく、近期需要を強化しています。セメント、化学、精製所の操業など、燃焼プロセスが副産物として高温蒸気を生成する場合、その熱エネルギーを回収するために背圧タービンまたは抽気凝縮タービンを設置することが、現在利用可能な最低コストの炭素削減オプションです。IEAの2025年12月の分析では、低温産業熱の電化は技術的に実現可能であるが、系統接続の遅延、不利な電力対ガス価格比、および「まだ初期段階にある」政策枠組みによって制約されていると結論付けました。この政策ギャップが蒸気タービン需要を支えています。まだ電化を正当化できない施設は依然として信頼性の高いオンサイト電力を必要としており、蒸気サイクルは既存技術であり続けています。二次的な意味合いとして、回転機器に対する産業の脱炭素化義務が構造的な更新サイクルを生み出しており、電化決定を先送りしながらも、排出基準を満たすために高効率タービンへのアップグレードを余儀なくされています。[1]
産業用コジェネレーションの拡大
コジェネレーション(CHP)蒸気タービンの展開は、効率向上が環境的・財務的メリットの両方に転換されるにつれて加速しています。米国エネルギー省の評価によると、CHPシステム全体の効率は70~80%に達する可能性があり、これは個別の熱・電力供給の45~55%と比較されます。[2] IEAが主要な展開拠点として特定する産業団地から注目すべき需要シグナルが生まれており、特に統合された産業団地が蒸気・電力インフラを共有できるASEAN全域で顕著です。インドのエネルギー効率局は、鉄鋼、パルプ・紙、化学などのエネルギー集約型セクターにわたるエネルギー原単位削減を義務付けるPAT(Perform, Achieve and Trade)スキームを通じてこれを強化しており、これらのセクターはCHP蒸気タービンの改修が最も実行可能なコンプライアンスオプションの一つです。Siemens EnergyのSSTシリーズ蒸気タービン(2~250 MW)は、背圧および凝縮構成にわたって認定されており、このアプリケーションを直接ターゲットとしています。
老朽化タービン群の近代化
世界の産業用蒸気タービン設置基盤の相当部分は、1980年代および1990年代に稼働開始し、設計寿命30年に達しているか超過しているユニットで構成されています。タービンの老朽化は可用性リスクだけでなく、老朽化したブレードプロファイル、シール、ノズルの熱力学的劣化により、定格値から3~8パーセントポイントの効率低下をもたらし、単位出力あたりの燃料コストと排出量を実質的に増加させます。商業的なダイナミクスとして、OEMのサービス経済性は、一定の劣化閾値を超えると部品オーバーホールよりもタービン交換を優先させ、構造的な設備更新パイプラインを生み出しています。Mitsubishi Heavy IndustriesのCompressor International Corporationは、2025年11月にExxonMobilのバトンルージュオレフィンプラントに設置面積置換型蒸気タービンを供給する契約を獲得し、このユニットが少なくとも30年間稼働し続けることが期待されるとして、このトレンドを示しました。高効率3D反応ブレードプロファイルと低減されたラビリンスシール損失を使用した最新のタービン改修は、5%以上の効率マージンを回復し、資産寿命を延長しながらMWhあたりのCO2を改善できます。
廃熱回収および廃棄物発電の展開
蒸気ランキンサイクルタービンを使用した廃熱回収は、産業オペレーターが以前は排気または冷却されていた熱流を活用しようとするにつれて普及しています。産業エネルギー投入量の20~50%が廃熱として排出されると推定されており、主に高温排気ガスおよび製品冷却流を通じて排出され、約370℃以上の温度は従来の蒸気タービン変換に適しています。蒸気タービンは、スタンドアロンの原動機ではなく、価値回収資産として産業エネルギーシステムアーキテクチャに組み込まれつつあります。廃棄物発電セグメントでは、Triveni Turbineがこのトレンドを反映しています。同社のFY26(2025年4月~2026年3月)の収益は218.1億インドルピー(約2.58億米ドル)に達し、バイオマスおよび廃棄物発電プロジェクトを含む輸出は前年比30%増加し、総収益の58%を占めました。Mitsubishi Heavy Industriesの子会社であるTurboden社は、2026年3月にTallgrassによってオハイオ州およびインディアナ州の資産向け廃熱発電プロバイダーとして選定され、主要な産業タービングループが廃熱バリューチェーン全体でプレゼンスを拡大している様子をさらに示しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い設置コストと長いコミッショニングサイクル | -0.5% | グローバル、新興市場で最も顕著 | 短期から中期 |
| 太陽光発電+蓄電池および電動ドライブへの代替 | -0.4% | 欧州、北米;APACは中期 | 中期から長期 |
| 凝縮システムに対する水資源制約 | -0.2% | 中東・アフリカ、南アジア、中国西部 | 中期から長期 |
| 産業用蒸気負荷の変動性と燃料品質リスク | -0.2% | 南米、サブサハラアフリカ、南アジア | 短期から中期 |
| 情報源: Mordor Intelligence | |||
高い設置コストと長いコミッショニングサイクル
タービンアイランド、ボイラー統合、蒸気配管、およびバランスオブプラントを含む産業用蒸気タービンの設備投資は、中規模ユニットで1 MWあたり100万米ドルから200万米ドルの範囲となり、カスタム高圧構成ではさらに高くなります。このコスト負担は、プロジェクトファイナンスコストが高く、調達期間が長い新興経済国の中小規模産業施設に不均衡に影響し、系統電力の購入や小規模代替手段と比較した経済的根拠を弱める可能性があります。30 MWを超えるシステムのコミッショニングサイクルは、通常、契約締結から商業運転開始まで24~36ヶ月に及び、往復エンジンや小型電動ドライブパッケージなどのモジュール式代替手段の迅速な展開タイムラインとのミスマッチを生み出します。このリードタイムギャップは、急速な産業拡大期に最も顕著であり、オペレーターがライフサイクル効率よりも速度を優先する可能性があり、このパターンは東南アジアの産業団地でますます観察されています。
太陽光発電+蓄電池および電動ドライブへの代替
可変周波数電動モータードライブによる機械式蒸気タービン駆動の置き換えと、オンサイト太陽光発電の組み合わせは、産業施設における10 MW未満の蒸気タービン需要に対する最も重大な長期的構造的脅威を表しています。Siemens Energyは2025年9月のホワイトペーパーでこの代替経路を文書化し、電動ドライブが石油化学プラントで蒸気タービンを置き換えてCO2排出量と運用コストを削減できる方法を概説し、同社自身のブラウンフィールド電化プロジェクトを参照しました。特に、この課題は最初から電化を念頭に設計されているグリーンフィールドプラントではなく、電気モーター価格の低下に伴い蒸気システム撤去の経済的混乱コストが徐々に低下しているブラウンフィールド改修において最も深刻です。再生可能エネルギーコストが低下している市場、特に欧州およびアジアの一部のオペレーターは、電動代替のライフサイクル経済性が説得力を持つようになる成長する機会を直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
出力別:
中規模機械が数量を支え、大型ユニットが成長を牽引10 MW超~30 MWの出力クラスは2026年に25.6%で最大シェアを保持しており、化学、パルプ・紙、食品加工にわたる中規模産業プラントにおける最も一般的なCHPおよびコジェネレーション構成との整合性を反映しています。この出力帯のプラントは、プロセス蒸気需要を過大設計することなく、系統購入を相殺するのに十分な電力およびプロセス蒸気出力を生成します。
30 MW超~100 MWクラスは2027年から2032年にかけてCAGR 5.9%で拡大すると予測されています。この範囲は、長期的な自家発電を必要とする大規模精製所、石油化学コンプレックス、および鉄鋼施設に対応しています。Siemens Energyは2 MWから250 MWにわたるSSTシリーズユニットを提供しており、背圧および凝縮要件をサポートできる構成を含んでいます。[3] Everllenceは25 MWから75 MWの範囲のMST構成を提供しており、水素混合ボイラーからの蒸気と共に使用できます。1 MW以下および1 MW超~10 MWのユニットは、小規模なバイオマス、地熱、および分散型用途に対応していますが、有機ランキンサイクルシステムおよびモジュール式電動ドライブとのより直接的な競争に直面しています。100 MWを超えるユニットは、統合製所や大規模精製所を含む大型ユーティリティ隣接産業施設に集中しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
石油・ガスが構造的リーダーシップを維持;化学が成長の触媒として台頭石油・ガスは2026年に28.8%のシェアで最大のエンドユーザーであり、蒸気タービンがコンプレッサーおよびポンプの機械駆動と、遠隔生産およびLNG施設でのオンサイト電力独立性を提供する発電機の両方として機能することで支えられています。上流および中流操業における高信頼性機器への依存は、新規機器需要と並んで強力なアフターマーケットサービス収益源を生み出しています。
化学・石油化学は2027年から2032年にかけて6.2%で成長すると予測されており、ブルーアンモニア、メタノール、エチレンの設備拡張によって牽引されており、それぞれが機械駆動とコジェネレーション発電のために蒸気タービンを統合しています。Baker Hughesは2025年第3四半期に、ルイジアナ州のBlue Point Number One Ammonia Projectである世界最大の低炭素アンモニアプラント向けに蒸気タービン発電機を供給する注文を受け、化学プラントの蒸気タービンが脱炭素化インフラパイプラインに組み込まれていることを確認しました。パルプ・紙は重要で安定したセグメントであり続けています。Siemens Energyは2025年5月に、ブラジルのArauco社のSucuriúパルプ工場向けに3台の蒸気タービン(背圧1台と凝縮2台)を供給する5億ブラジルレアル超の契約を獲得し、プラントは合計400 MW超のエネルギーを生成するよう設計されています。鉄鋼プラントは、高炉およびコークス炉ガスからの廃熱を回収するための抽気および背圧タービンの使用で注目されますが、このセグメントの成長は、利用可能なプロセス蒸気流を削減する電気アーク炉の採用によって抑制されています。ISO 50001エネルギー管理規格への準拠は、これらすべてのセグメントにわたる産業施設が蒸気システム効率を最適化する動機をますます高めており、有機的成長に加えて構造的なアップグレード需要層を生み出しています。
地域分析
アジア太平洋は2026年の産業用蒸気タービン市場シェアの43.7%を占め、2032年までにCAGR 5.8%で成長すると予測されています。中国は大規模な産業および石炭ベースの稼働設備群に支えられ、主要な地域拠点であり続けています。Dongfang Electricは2025年の営業収益として786億人民元を報告し、発電所用蒸気タービン生産量は49,069 MWでした。インドは産業能力開発およびユーティリティ規模の火力プロジェクトを通じて段階的な需要を加えています。BHELは2025年6月にAdani Powerから800 MW×6ユニット、6億8,300万米ドル(650億インドルピー)相当の受注書を受領しました。[4] Triveni Turbineは輸出がFY26収益の58%を占め、東南アジア、欧州、アフリカにわたる需要があると報告しました。日本はまた、経済産業省および持続可能なオープンイノベーションイニシアティブに関連するエネルギー効率プログラムを通じてアップグレードを支援しています。
北米と欧州は合わせて、改修活動が増加している大規模で安定した設置基盤を代表しています。北米の蒸気タービン需要は、ガルフコースト沿いの精製所用途、LNG施設、および化学プラントに集中しており、グリーンフィールド開発ではなく長期サービス契約と設備更新によって牽引される市場です。GE Vernovaの残存履行義務は2025年12月31日時点で約944億米ドルに達しており、長期サイクルの産業・電力設備バックログの規模を反映しています。欧州では、2025年10月までの国内法化を要求し、高効率コジェネレーションを明示的に推進するEU指令2023/1791(エネルギー効率に関する)が、欧州の産業用CHP蒸気タービン投資を牽引する最も重要なコンプライアンス要因です。Ansaldo Energiaは2025年12月にハンガリーのMatra複合サイクル発電所の契約を獲得し、水素対応GT26ガスタービンと並んで蒸気タービンを供給することになり、欧州の産業脱炭素化義務が高効率蒸気サイクルへの投資を誘導している様子を示しています。
中東・アフリカは最も急成長している新興地域であり、精製所蒸気タービン用途と大規模コジェネレーションを統合する湾岸協力会議の電力・水メガプロジェクトによって牽引されています。GE Vernovaは2025年11月のADIPECにおいてサウジアラビアのJafurahコジェネレーション独立蒸気・電力プラントの商業運転開始を発表し、天然ガス田操業を支援するために最大314 t/hの蒸気と320 MWの電力を供給しています。Doosan Enerbilityは2025年5月にサウジアラビアの2つの複合サイクルガスタービンプラント拡張(Ghazlan 2およびHajar)向けに2億5,500万米ドル(3,400億韓国ウォン)の契約を獲得し、続いて2025年12月にカタールのFacility E独立水・電力生産者プロジェクト向けに9,750万米ドル(1,300億韓国ウォン)の契約を獲得しました。南米市場はブラジルのパルプ、紙、エネルギーセクターが主導しており、Siemens EnergyのArauco Sucuriú契約が2025年の地域における最も重要な単一の産業用蒸気タービン受注となっています。インフラおよび系統信頼性の制約がサブサハラアフリカの成長を制限していますが、資源採掘における自家発電蒸気タービン需要、特にナイジェリア、南アフリカ、ケニアで台頭しています。
競争環境
産業用蒸気タービン市場は上位において適度に集中しており、Siemens Energy、GE Vernova、Mitsubishi Heavy Industries、Doosan Enerbilityという少数のグローバルOEMが、技術の幅広さ、グローバルサービスネットワーク、および納品後10~20年のアフターマーケット収益を確保する長期サービス契約を通じて最大のシェアを保持しています。Doosan EnerbilityのFY2025投資家開示では、350 MW超の大規模複合サイクルガスタービン向け蒸気タービン発電機において(中国を除く)グローバル市場シェア51%を記録し、2024年から2025年にかけてグローバルで追跡された20ユニット中9ユニットを受注したと述べています。GE Vernovaの蒸気電力部門は、天然ガスおよび産業用途へのシフトを進めながら、原子力および石炭転換サービスを通じて存在感を維持しています。
1~30 MWサブセグメントにおける主要な競争機会は、Triveni Turbine Limited、Everllence、Ebara Elliott Energyなどの専門プレーヤーが保持しており、アプリケーションエンジニアリング、迅速な納品、およびローカルサービスの深さで競争しています。2025年6月に「Moving Big Things to Zero」脱炭素化戦略の一環として新たなアイデンティティを採用したEverllenceは、2026年10月にYaraの肥料プラントに13.5 MW蒸気タービン発電機を供給する契約を獲得し、小規模生産者が化学・肥料セグメントでポジションを確立している様子を示しています。
技術戦略は、ハードウェアイノベーションとデジタルサービスの収益化の間でますます分かれています。西側のOEMは水素対応ブレードコーティングと柔軟なサイクリングのための可変入口ガイドベーンに関する特許を申請している一方、中国の国有メーカーはAIベースのパフォーマンスモニタリングプラットフォームを新規ユニットへの組み込みオファリングとして展開しています。注目すべき動向として、Ebara Elliott Energyは2025年にペンシルベニア州ジャネットの製造施設で大規模な電力アップグレードを完了し、フルスピードテスト能力を実現してリードタイムを短縮し、電気代替手段に対するコミッショニングサイクルの不利を直接解消しました。ASME PTC 6.2-2011(R2025)、複合サイクルおよびコジェネレーション用途における蒸気タービン試験のための2025年再確認規格は、北米および欧州プロジェクトにおける契約コンプライアンスのためにすべての主要サプライヤーが満たさなければならない性能検証フレームワークを設定しています。
産業用蒸気タービン業界のリーダー
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Heavy Industries, Ltd.
-
Toshiba Energy Systems & Solutions Corporation
-
Doosan Škoda Power a.s.
- 注:主要企業の掲載順は順位を示すものではありません。
産業用蒸気タービン市場 このレポートでカバーされる企業
- Ansaldo Energia S.p.A.
- Baker Hughes Company
- Bharat Heavy Electricals Limited
- Dongfang Electric Corporation
- Doosan Enerbility Co., Ltd.
- Doosan Škoda Power s.r.o.
- Elliott Group
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hangzhou Turbine Power Group Co., Ltd.
- Harbin Electric Corporation
- Kawasaki Heavy Industries, Ltd.
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- Nanjing Turbine & Electric Machinery Group Co., Ltd.
- Shanghai Electric Group Co., Ltd.
- Shin Nippon Machinery Co., Ltd.
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corporation
- Triveni Turbine Limited
最近の産業開発事情 産業用蒸気タービン市場
- 2026年10月:EverllenceはYara Internationalの肥料施設向けに13.5 MW蒸気タービン発電機トレインを供給する契約を獲得しました。タービンは硝酸製造中に生成されるプロセス蒸気を利用してオンサイト電力を生産し、プラント全体のエネルギー効率を向上させ、購入電力要件と炭素排出量を削減します。このプロジェクトは産業用コジェネレーションおよび蒸気エネルギー回収システムへの継続的な投資を反映しています。
- 2026年5月:Triveni TurbineはFY26の記録的な収益218.1億インドルピーを報告し、東南アジア、欧州、トルコ、アフリカにわたる強力な産業用蒸気タービン需要に支えられました。輸出受注が収益の58%を占め、同社は地熱発電セグメントにも進出し、産業用蒸気タービンソリューションに対するグローバル需要の増大を反映しています。
- 2026年3月:Mitsubishi Heavy Industriesの子会社であるTurboden社は、オハイオ州およびインディアナ州の産業施設向けに廃熱発電システムを提供するためにTallgrassによって選定されました。このプロジェクトは未使用の産業熱エネルギーを電力に変換し、北米における蒸気タービンベースの廃熱回収用途をさらに拡大しています。
- 2025年12月:Ansaldo Energiaはハンガリーの521 MW Matra発電所向けに水素対応GT26ガスタービン1台、蒸気タービン1台、および関連発電機を供給する契約を獲得しました。この複合サイクルプロジェクトは既存の褐炭火力発電所を置き換え、CO₂排出量を約70%削減することが期待されており、エネルギー転換プロジェクトにおける高効率蒸気タービンへの継続的な需要を反映しています。
世界の産業用蒸気タービン市場レポートの範囲
産業用蒸気タービンは、高圧蒸気の熱エネルギーを一連のタービンブレードを通じて回転エネルギーに変換する機械的発電装置です。これらのタービンは、発電、機械駆動用途、およびコジェネレーション(CHP)システムのために産業施設で広く使用されています。産業用蒸気タービンは、ボイラー、廃熱回収システム、および産業プロセスから生成された蒸気を利用することでエネルギー効率を向上させ、エネルギー集約型産業において不可欠な存在となっています。
世界の産業用蒸気タービン市場は、出力、エンドユーザー産業、および地域によってセグメント化されています。出力別では、市場は1 MW以下、1 MW超~10 MW、10 MW超~30 MW、30 MW超~100 MW、100 MW超~300 MW、および300 MW超にセグメント化されています。エンドユーザー産業別では、市場は石油・ガス、化学・石油化学、パルプ・紙、鉄鋼、およびその他の産業分野にセグメント化されています。レポートはまた、主要地域の29カ国にわたる世界の産業用蒸気タービン市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 1 MW以下 |
| 1 MW超~10 MW |
| 10 MW超~30 MW |
| 30 MW超~100 MW |
| 100 MW超~300 MW |
| 300 MW超 |
| 石油・ガス |
| 化学・石油化学 |
| パルプ・紙 |
| 鉄鋼 |
| その他の産業分野 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| フィリピン | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| ケニア | |
| エジプト | |
| ナイジェリア | |
| その他の中東・アフリカ |
| 出力別 | 1 MW以下 | |
| 1 MW超~10 MW | ||
| 10 MW超~30 MW | ||
| 30 MW超~100 MW | ||
| 100 MW超~300 MW | ||
| 300 MW超 | ||
| エンドユーザー産業別 | 石油・ガス | |
| 化学・石油化学 | ||
| パルプ・紙 | ||
| 鉄鋼 | ||
| その他の産業分野 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| フィリピン | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| ケニア | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
産業用蒸気タービン市場の現在の規模はどのくらいですか?
世界の産業用蒸気タービン市場は2026年に3.98 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 5.47%で拡大し、2032年までに5.47 ビリオン 米ドルに成長すると予測されています。
産業用蒸気タービン市場で最大のシェアを保持しているエンドユーザー産業はどこですか?
石油・ガスが最大のエンドユーザーセグメントであり、2026年に28.8%のシェアを保持しています。このセクターの蒸気タービンは、コンプレッサーおよびポンプの機械駆動と、信頼性要件が絶対的な精製所およびLNGターミナルにおけるオンサイト発電機の両方として機能しています。
産業用蒸気タービン市場を支配している地域はどこですか?
アジア太平洋は最大かつ最も急成長している地域であり、2026年に43.7%のシェアを保持し、2027年から2032年にかけてCAGR 5.8%で拡大すると予測されています。
産業用蒸気タービン市場で最も急成長している出力クラスはどれですか?
30 MW超~100 MWの出力クラスが最も急成長しているセグメントであり、エネルギー安全保障のためにユーティリティ規模の自家発電を必要とする大規模統合石油化学、精製所、および鉄鋼施設によって牽引され、2027年から2032年にかけてCAGR 5.9%と予測されています。
産業用蒸気タービン市場の主要企業はどこですか?
主要生産者には、Siemens Energy AG、GE Vernova Inc.、Mitsubishi Heavy Industries Ltd.、Doosan Enerbility Co. Ltd.、Baker Hughes Company、Bharat Heavy Electricals Limited、Triveni Turbine Limited、Dongfang Electric Corporation、およびEverllence SE(旧MAN Energy Solutions)が含まれます。