
Tamanho e Participação do Mercado de Equipamentos de Levantamento Hidrográfico
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
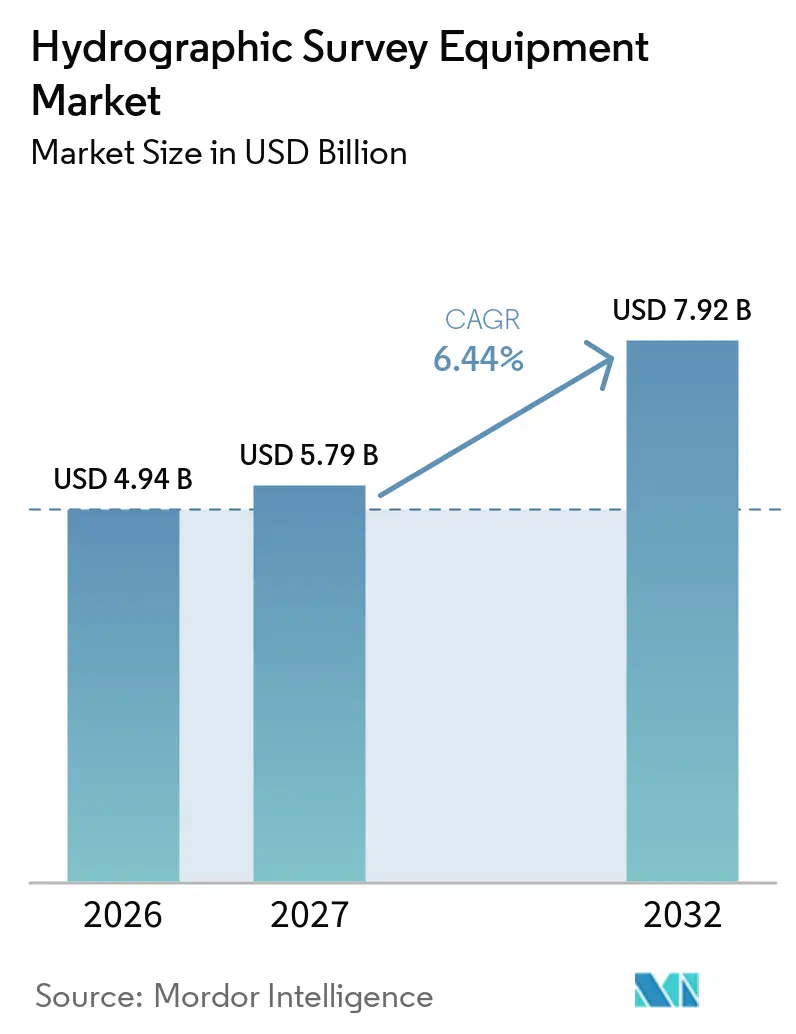
| Tamanho do Mercado (2027) | 5.79 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.92 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.44 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
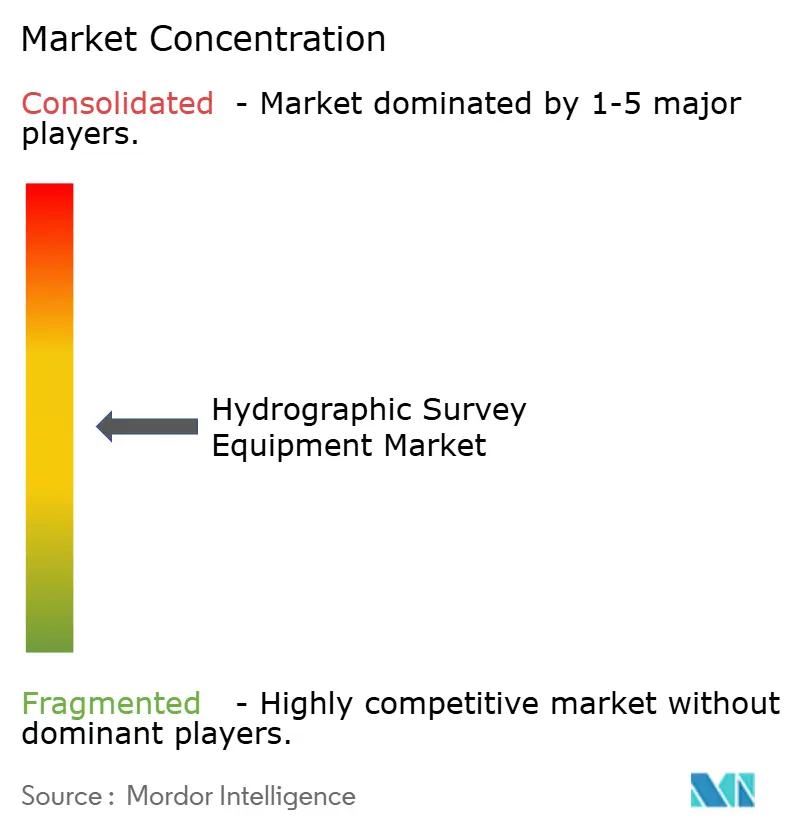
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Levantamento Hidrográfico por Mordor Intelligence
O tamanho do mercado de equipamentos de levantamento hidrográfico foi avaliado em 4,94 bilhões de USD em 2026 e estima-se que cresça de 5,97 bilhões de USD em 2027 para atingir 7,92 bilhões de USD até 2032, a um CAGR de 6,43% durante o período de previsão (2027-2032). O mercado é sustentado pelo desenvolvimento de energia eólica offshore, atividade de infraestrutura subsea e programas públicos de cartografia náutica e mapeamento de zonas econômicas exclusivas. A demanda por equipamentos também está se deslocando para plataformas autônomas de superfície e subaquáticas, pois estas podem ampliar a cobertura de levantamento enquanto reduzem a dependência de embarcações. A implementação do IHO S-100 está aumentando o valor de softwares capazes de processar, trocar e validar dados hidrográficos entre organizações.[1] A escassez de levantadores certificados aumenta o valor do planejamento automatizado de missões e do controle de qualidade de dados, embora os altos custos dos sistemas continuem a limitar a adoção entre operadores menores. O mercado também se beneficia de trabalhos recorrentes de manutenção portuária e mapeamento costeiro, que geram demanda fora dos grandes projetos de construção offshore.
Principais Conclusões do Relatório
- Por tipo de equipamento, os sistemas de sensoriamento detinham 31,4% da participação do mercado de equipamentos de levantamento hidrográfico em 2026, enquanto o software de levantamento hidrográfico tem previsão de crescer a um CAGR de 7,2% até 2032.
- Por profundidade de levantamento, as águas rasas detinham 62,5% da participação do mercado de equipamentos de levantamento hidrográfico em 2026, enquanto as águas ultraprofundas têm previsão de crescer a um CAGR de 7,5% até 2032.
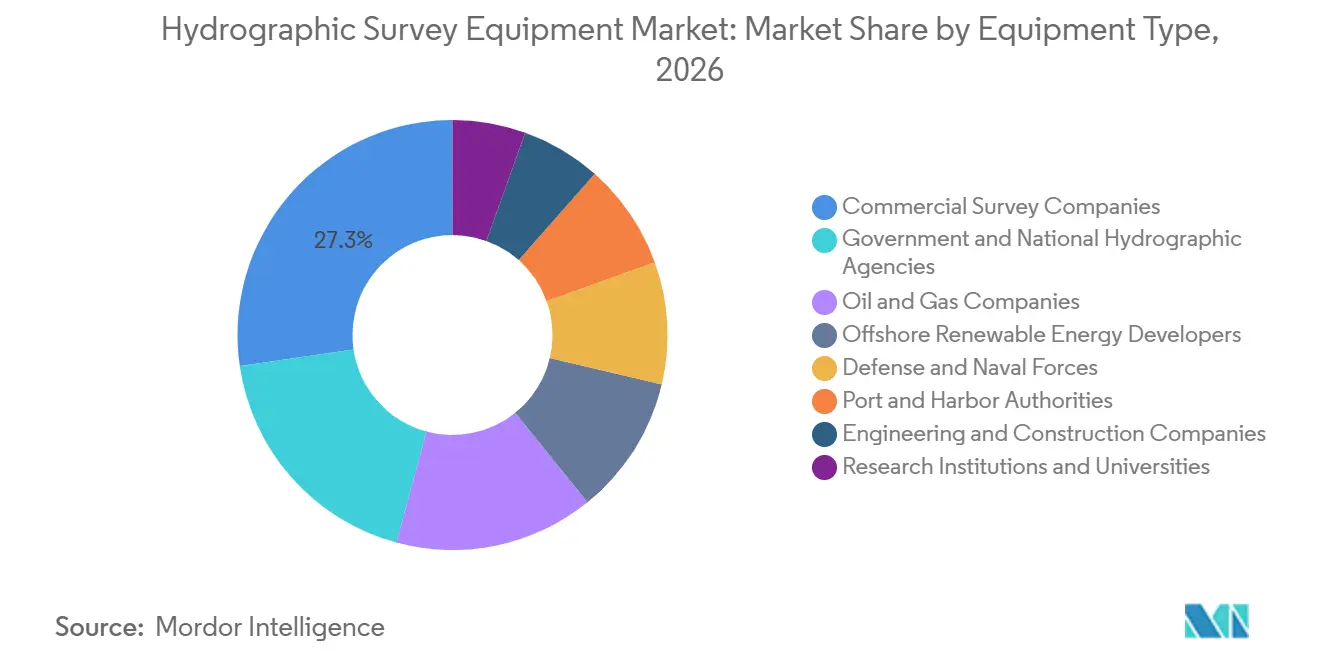
- Por usuário final, as empresas comerciais de levantamento detinham 27,3% da participação de receita em 2026, enquanto os desenvolvedores de energia renovável offshore têm previsão de crescer a um CAGR de 9,1% até 2032.
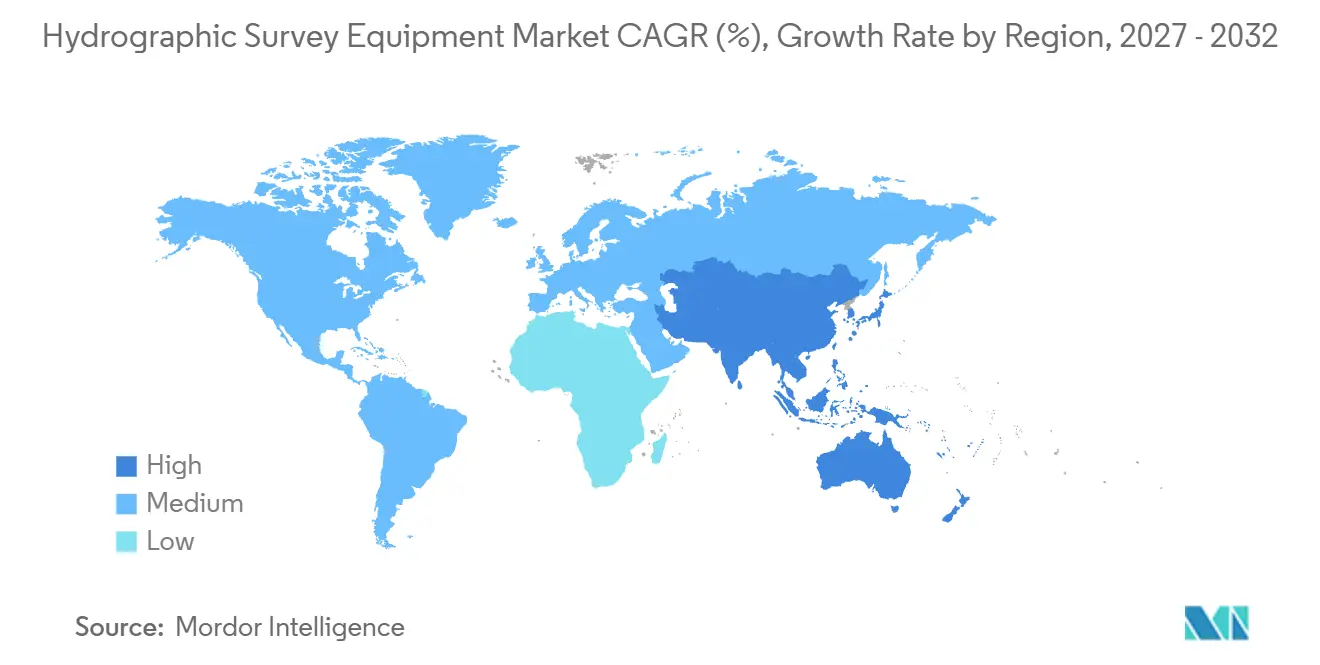
- Por geografia, a América do Norte detinha 35,7% da participação de receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 6,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Infraestrutura de Energia Eólica Offshore e Subsea | +1.5% | Global, mais forte na Europa e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Plataformas Autônomas de Levantamento de Superfície e Subaquáticas | +1.2% | Global | Médio prazo (2-4 anos) |
| Investimento Governamental em Programas Hidrográficos e de Segurança Marítima | +0.9% | Global, particularmente América do Norte, Ásia-Pacífico e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Modernização Costeira e Portuária | +0.7% | Ásia-Pacífico, América do Norte e Oriente Médio e África | Médio prazo (2-4 anos) |
| Investimento em Levantamento de Petróleo e Gás Offshore | +0.8% | Ásia-Pacífico, América do Sul, Oriente Médio e África e América do Norte | Médio prazo (2-4 anos) |
| Demanda Crescente por Mapeamento de Alta Resolução do Fundo do Mar e Dados Espaciais Marinhos | +1.0% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Infraestrutura de Energia Eólica Offshore e Subsea
Os projetos de energia eólica offshore requerem caracterização do fundo do mar antes da instalação, durante a construção e após os ativos entrarem em operação. O Conselho Global de Energia Eólica espera que 77 GW de capacidade de energia eólica offshore sejam conectados globalmente entre 2024 e 2030.[2] Este pipeline sustenta a demanda no mercado de equipamentos de levantamento hidrográfico por ecossondas multifeixe, perfiladores de subfundo, equipamentos de posicionamento e software de processamento de levantamento. O Escritório Federal Marítimo e Hidrográfico da Alemanha emitiu licitações em agosto de 2026 para as zonas 3 e 4 da ZEE do Mar do Norte, cobrindo temporadas de levantamento em 2027 e 2028. As regras de energia eólica offshore do Vietnã simplificaram as aprovações de levantamento de locais a partir de março de 2026, apoiando o pipeline de desenvolvimento descrito em seu Plano de Desenvolvimento de Energia VIII. A energia eólica offshore flutuante cria demanda adicional porque os projetos requerem trabalho em locais de águas mais profundas, avaliação de rotas de cabos e monitoramento repetido.
Plataformas Autônomas de Levantamento de Superfície e Subaquáticas
As plataformas autônomas estão mudando a forma como os operadores de levantamento implantam sensores e coletam dados no mar. A Fugro N.V. concluiu um levantamento autônomo do fundo do mar MAREANO para o Serviço Hidrográfico Norueguês em 2025 usando o veículo de superfície não tripulado Blue Eclipse. O DriX O-16 da Exail Technologies SA foi validado em testes de aceitação no mar ao largo da França em 2026 e está programado para mobilização no quarto trimestre com uma ecossonda multifeixe de profundidade total oceânica Kongsberg EM124. Essas implantações estão reformulando as escolhas de equipamentos no mercado de equipamentos de levantamento hidrográfico. A ACUA Ocean e a Bedrock Ocean Exploration anunciaram uma parceria em 2026 para enxames de AUV lançados a partir de embarcações de superfície não tripuladas. O MIT Lincoln Laboratory relatou que uma frota de 20 veículos de superfície autônomos poderia fornecer até 50 vezes a taxa de cobertura do fundo do mar de um único veículo subaquático.
Investimento Governamental em Programas Hidrográficos e de Segurança Marítima
Os programas governamentais continuam sendo uma importante fonte de demanda por equipamentos no mercado de equipamentos de levantamento hidrográfico. A Administração Nacional Oceânica e Atmosférica alocou 20 milhões de USD no ano fiscal de 2025 para o mapeamento de depósitos de minerais críticos em águas profundas ao largo da Samoa Americana, com o início dos trabalhos de levantamento em fevereiro de 2026.[3] Este programa vincula a política de minerais críticos à capacidade de sensoriamento e levantamento em águas profundas. O Ministério da Defesa da Índia identificou a Cochin Shipyard Limited como a licitante de menor preço em fevereiro de 2026 para 5 embarcações de levantamento de próxima geração avaliadas em INR 5.000 crore (595 milhões de USD). As embarcações destinam-se à cartografia da ZEE, levantamentos portuários e operações em águas profundas. O Centro de Mapeamento Oceânico e Costeiro da Administração Nacional Oceânica e Atmosférica, por meio de acordo de cooperação, forneceu 8,5 milhões de USD para tecnologia, entrega em nuvem e aquisição de dados assistida por inteligência artificial, fortalecendo a demanda tanto por software quanto por hardware.
Demanda Crescente por Mapeamento de Alta Resolução do Fundo do Mar e Dados Espaciais Marinhos
A necessidade de uma cobertura mais completa do fundo do mar continua a sustentar a demanda de longo prazo por equipamentos. O Seabed 2030 relatou em abril de 2026 que 28,7% do fundo do oceano global, ou 104 milhões de km², havia sido mapeado. Quase 5 milhões de km² foram adicionados durante o ano anterior. Os 71,3% restantes representam um requisito de mapeamento de longo prazo para governos, instituições de pesquisa e operadores comerciais, sustentando a demanda contínua no mercado de equipamentos de levantamento hidrográfico. Pesquisa publicada nos Anais do ISPRS constatou que dados multifeixe aprimorados alcançaram erro quadrático médio abaixo de 3 metros em áreas arenosas planas. O Escritório Hidrográfico do Reino Unido utiliza grandes modelos de linguagem para submissões variadas, enquanto a Detecção de Meios em Camadas da NORBIT ASA suporta a identificação em passagem única de lama fluida e fundo navegável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Integração e Propriedade do Sistema | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Escassez de Especialistas em Hidrografia e Processamento de Dados | -0.4% | Global, mais aguda na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Carga de Processamento de Dados de Levantamento e Interoperabilidade | -0.4% | Global | Médio prazo (2-4 anos) |
| Licenciamento Marinho, Ruído Acústico e Restrições Ambientais | -0.3% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Integração e Propriedade do Sistema
Uma configuração completa de levantamento de embarcação pode custar mais de 500.000 USD antes das despesas contínuas de licenciamento, calibração e treinamento. Tal configuração pode incluir ecossondas multifeixe, equipamentos GNSS, unidades de referência de movimento, perfiladores de velocidade do som e software de processamento. Contratantes menores e agências governamentais podem enfrentar condições de financiamento difíceis enquanto também atendem aos requisitos de calibração e validação IHO. Os USVs autônomos podem reduzir os custos operacionais ao longo do tempo, mas sistemas capazes ainda requerem investimento inicial na casa dos poucos milhões. Os AUVs de águas ultraprofundas também requerem equipamentos caros de lançamento e recuperação e suporte especializado. Essas barreiras de custo podem concentrar a adoção de alto nível no mercado de equipamentos de levantamento hidrográfico entre operadores maiores.
Escassez de Especialistas em Hidrografia e Processamento de Dados
A OHI atualizou seus padrões para levantadores hidrográficos das Categorias A e B em agosto de 2026. Os padrões revisados elevam as expectativas para uma força de trabalho que também está aprendendo planejamento remoto de missões, garantia de qualidade de sensores e validação assistida por inteligência artificial. Os graduados de programas credenciados pela OHI não acompanharam a demanda de energia eólica offshore, mapeamento de águas profundas e programas públicos de cartografia. Essa deficiência pode aumentar o custo do processamento de dados certificado durante campanhas de levantamento e influencia as decisões de compra no mercado de equipamentos de levantamento hidrográfico, particularmente entre empresas menores. As cargas de trabalho de processamento de dados e a interoperabilidade de formatos acrescentam pressão adicional de implementação à medida que os usuários se preparam para os requisitos de intercâmbio baseados em S-100.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
Sistemas de Sensoriamento Ancoram a Receita, Software AceleraOs sistemas de sensoriamento detinham 31,4% da receita de equipamentos em 2026, representando a maior participação de equipamentos. Ecossondas multifeixe, sonares de varredura lateral e perfiladores de subfundo são necessários em uma ampla gama de aplicações do mercado de equipamentos de levantamento hidrográfico. A Teledyne Technologies Incorporated introduziu os sistemas SeaBat D100 e SeaBat T51 Integrated Dual Head em março de 2026 para implantações em embarcações de águas profundas e ROVs. A NORBIT ASA introduziu o WINGHEAD X em dezembro de 2025, com resolução de largura de feixe de 0,5° e opções configuráveis de hardware e software. O acordo da Kongsberg Gruppen ASA com a Fugro N.V. estabeleceu o EM2042 como sensor preferencial em toda a frota autônoma da Fugro N.V.
O software de levantamento hidrográfico tem previsão de registrar um CAGR de 7,2% até 2032. As atualizações de software estão sendo impulsionadas pela operacionalização da Fase 1 do S-100 em janeiro de 2026 e pela data de transição da IMO de 1º de janeiro de 2029, que está criando um ciclo de substituição para fluxos de trabalho de cartas náuticas eletrônicas. A Teledyne Technologies Incorporated CARIS e o Escritório Hidrográfico do Reino Unido iniciaram uma parceria multianual de serviços em nuvem em julho de 2025 cobrindo CARIS HIPS e SIPS, Bathy DataBASE e HPD. A limpeza de dados baseada em inteligência artificial está se tornando um diferencial, pois valores discrepantes de multifeixe não corrigidos podem reduzir a precisão da superfície base. O tamanho do mercado de equipamentos de levantamento hidrográfico para software está, portanto, vinculado à qualidade dos dados, à interoperabilidade e aos requisitos de colaboração distribuída.

Por Profundidade de Levantamento:
Águas Rasas Dominam, Águas Ultraprofundas AceleramAs águas rasas representaram 62,5% da receita por profundidade de levantamento em 2026. Os locais de energia eólica offshore, a dragagem de portos e a cartografia costeira sustentam a demanda em águas rasas no mercado de equipamentos de levantamento hidrográfico. O Corpo de Engenheiros do Exército dos EUA realizou levantamentos batimétricos de pré e pós-dragagem em portos no Alasca, Califórnia, Texas e Noroeste do Pacífico durante 2025 e 2026. A faixa de profundidade média, definida como 50 a 200 metros, é uma faixa operacional prática para veículos de superfície autônomos. O trabalho MAREANO da Fugro N.V. cobriu profundidades de 80 a 1.700 metros, demonstrando a utilidade mais ampla das plataformas de levantamento autônomas. Perfiladores de velocidade do som e marégrafos continuam sendo necessários para medições confiáveis em locais costeiros e offshore.
As águas ultraprofundas têm previsão de se expandir a um CAGR de 7,5% até 2032. A atividade da NOAA na Samoa Americana demonstra a demanda pública por sensoriamento em águas profundas relacionado a minerais críticos. A Fugro N.V. implantou seu AUV Echo Surveyor 8 em um levantamento de geohazard da Petronas Carigali ao largo de Sabah durante junho a agosto de 2026. O JAMSTEC concluiu os testes no mar para seu AUV URASHIMA8000 com classificação de 8.000 metros em 2025. A faixa de águas profundas de 200 a 2.000 metros também suporta trabalhos de levantamento de pré-lançamento de rotas de cabos e dutos. O tamanho do mercado de equipamentos de levantamento hidrográfico para sistemas de águas ultraprofundas é sustentado por uma gama de atribuições de minerais, energia, geohazard e exploração.
Por Usuário Final:
Empresas Comerciais de Levantamento Lideram, Energias Renováveis Offshore Impulsionam o Crescimento Mais RápidoAs empresas comerciais de levantamento detinham 27,3% da receita por usuário final em 2026. Essas empresas atendem a múltiplos grupos de clientes e consolidam as compras de equipamentos em atribuições de energia eólica offshore, governo e energia. Suas frotas combinam cada vez mais embarcações tripuladas com capacidades de USV e AUV, favorecendo sistemas que suportam controle remoto, controle de qualidade em tempo real e implantação repetível. A Fugro N.V. reportou 1,8 bilhões de EUR em receita em 52 países em 2025, ilustrando a escala geográfica de um grande operador comercial de levantamento. Os compradores comerciais, portanto, continuam sendo importantes adotantes de tecnologia no mercado de equipamentos de levantamento hidrográfico.
Os desenvolvedores de energia renovável offshore têm previsão de avançar a um CAGR de 9,1% até 2032. Os projetos de energia eólica flutuante requerem caracterização mais profunda do local, levantamentos mais longos de rotas de cabos e monitoramento contínuo pós-instalação. As agências governamentais e hidrográficas nacionais continuam sendo compradores significativos por meio de programas de embarcações e mandatos de cartografia. As empresas de petróleo e gás continuaram a encomendar trabalhos integrados de geofísica, geotécnica e AUV em 2026. As autoridades portuárias criam demanda recorrente em torno da dragagem, enquanto usuários de defesa, instituições de pesquisa e empresas de engenharia suportam aplicações definidas. O setor de equipamentos de levantamento hidrográfico, portanto, atende tanto a requisitos de levantamento orientados por projetos quanto recorrentes.
Análise Geográfica
A América do Norte detinha 35,7% do mercado de equipamentos de levantamento hidrográfico em 2026. O mandato de cartografia da NOAA, os programas da Marinha dos EUA e a manutenção de vias navegáveis pelo Corpo de Engenheiros do Exército sustentam essa posição. O contrato de cinco anos da NOAA com a Fugro N.V., que começou em janeiro de 2025 e vai até dezembro de 2029, cobre serviços hidrográficos de apoio à criação de cartas náuticas. A Ordem Executiva 14285 direciona a atenção para o mapeamento de minerais críticos offshore em águas dos EUA, criando um caminho para implantações de AUV e sensoriamento em águas profundas além da cartografia costeira de rotina.
A Europa foi a segunda maior região no mercado de equipamentos de levantamento hidrográfico. O desenvolvimento de energia eólica no Mar do Norte e as instituições hidrográficas estabelecidas no Reino Unido, Alemanha, Noruega e França sustentaram o uso regional de equipamentos. A OCDE citou 77 GW de nova capacidade de energia eólica offshore da UE com previsão de conexão entre 2024 e 2030. O Serviço Hidrográfico da Noruega contratou a Fugro N.V. para um projeto de NOK 44,7 milhões (4,3 milhões de USD) para um levantamento do fundo do mar MAREANO em 2025. A DGA da França selecionou a Exail Technologies SA em 2025 para desenvolver um AUV naval com classificação de 6.000 metros. Esses programas apoiam o desenvolvimento de capacidades autônomas e em águas profundas.
A Ásia-Pacífico tem projeção de crescer a um CAGR de 6,9% até 2032. A Índia comissionou o INS Ikshak em novembro de 2025 com um AUV integrado para trabalhos hidrográficos em águas profundas, e um programa proposto de cinco embarcações de levantamento indianas reflete maior aquisição pública em 2026. A China emitiu licitações de equipamentos até agosto de 2026 para programas de levantamento marítimo. A América do Sul e o Oriente Médio e África estão crescendo a partir de bases menores por meio de atividade em águas profundas e necessidades de cartografia. O mercado de equipamentos de levantamento hidrográfico nessas regiões é sustentado por energia offshore, gestão de fronteiras marítimas e cobertura incompleta do fundo oceânico. A Área do Mar ROPME melhorou a cobertura mapeada de 6,4% para 20,5% na atualização GEBCO de 2026.
Cenário Competitivo
O mercado de equipamentos de levantamento hidrográfico é moderadamente fragmentado, com quatro a cinco fornecedores de sistemas amplos operando ao lado de fornecedores especializados de componentes e software. A Kongsberg Gruppen ASA e a Teledyne Technologies Incorporated mantêm portfólios amplos em sistemas multifeixe, posicionamento subaquático e software. O acordo de estrutura de março de 2026 da Kongsberg Gruppen ASA com a Fugro N.V. cobriu sistemas multifeixe EM2042, Seapath GNSS e INS, e posicionamento acústico HiPAP, dando à Kongsberg Gruppen ASA uma posição preferencial nos planos de frota autônoma da Fugro N.V. A NORBIT ASA é um desafiante notável por meio de sua plataforma de produtos multifeixe modular.
A capacidade tecnológica é uma base primária de competição no mercado de equipamentos de levantamento hidrográfico. Os compradores avaliam cada vez mais a operação autônoma de missões, o controle de qualidade em tempo real e a compatibilidade com S-100 juntamente com o desempenho do sensor. A integração do DriX O-16 da Exail Technologies SA com o EM124 da Kongsberg Gruppen ASA demonstra a importância da integração de sistemas baseada em parceiros para trabalhos não tripulados de profundidade total oceânica. O primeiro pedido comercial da Kongsberg Gruppen ASA para sua solução de sensoriamento eletromagnético Listen envolveu um AUV HUGIN 3000 para trabalho no Brasil. A NORBIT ASA adicionou perfilagem integrada de subfundo em julho de 2026 para combinar a coleta de dados batimétricos e de subfundo.[4] Esses desenvolvimentos visam reduzir as passagens de levantamento e melhorar a eficiência da coleta de dados.
Os modelos de dados como serviço e as operações de enxames de AUV continuam sendo áreas abertas para desenvolvimento comercial. Fornecedores especializados podem competir onde os compradores valorizam o fator de forma, a capacidade específica do sensor ou a profundidade da aplicação. No entanto, os fornecedores de sistemas completos mantêm uma vantagem quando os operadores de frota requerem interfaces padrão em múltiplas plataformas autônomas e tripuladas. As participações de mercado combinadas dos principais players divulgadas não estão disponíveis no material fornecido, e as evidências disponíveis suportam uma avaliação de concentração moderada em vez de um mercado controlado por um pequeno número de fornecedores. A concorrência provavelmente permanecerá ativa à medida que os fornecedores de componentes desenvolvem produtos modulares e interoperáveis.
Líderes do Setor de Equipamentos de Levantamento Hidrográfico
-
Kongsberg Gruppen ASA
-
Teledyne Technologies Incorporated
-
Fugro N.V.
-
Trimble Inc.
-
Sonardyne International Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de Levantamento Hidrográfico Empresas cobertas neste relatório
- AML Oceanographic
- Chesapeake Technology, Inc.
- Coda Octopus Group, Inc.
- EdgeTech
- Exail Technologies SA
- Fugro N.V.
- Furuno Electric Co., Ltd.
- GeoAcoustics Ltd.
- Hypack, Inc.
- Innomar Technologie GmbH
- Kongsberg Gruppen ASA
- NORBIT ASA
- R2Sonic, Inc.
- Saab AB
- Seafloor Systems, Inc.
- Sonardyne International Ltd.
- SyQwest Inc.
- Teledyne Technologies Incorporated
- Trimble Inc.
- Tritech International Limited
- Valeport Ltd.
- Wärtsilä ELAC Nautik GmbH
- Xylem Inc.
Desenvolvimentos industriais recentes em Mercado de Equipamentos de Levantamento Hidrográfico
- Setembro de 2026: A Fugro N.V. concluiu um levantamento de geohazard em águas ultraprofundas para os campos Megah e Limbayong da Petronas Carigali ao largo da Malásia usando o AUV Echo Surveyor 8 implantado a partir do Fugro Equator. O projeto marca a primeira aplicação de AUV no programa de águas ultraprofundas da Petronas Carigali e utiliza controle de qualidade em tempo real por meio do Centro de Operações Remotas de Kuala Lumpur da Fugro N.V.
- Junho de 2026: A Kongsberg Discovery implantou sua ecossonda multifeixe EM 304 MKII a bordo do E/V Nautilus durante a expedição Pacific Mapping NA178, representando a primeira implantação operacional do sistema de levantamento multifeixe de profundidade total oceânica de próxima geração da empresa para mapeamento hidrográfico em águas profundas.
- Março de 2026: A Kongsberg Discovery e a Fugro N.V. assinaram um acordo de estrutura de fornecedor principal cobrindo a implantação de ecossondas multifeixe EM2042, sistemas de navegação Seapath GNSS/INS e sistemas de posicionamento acústico HiPAP em toda a frota de levantamento e embarcações de superfície autônomas da Fugro N.V.
- Março de 2026: A Teledyne Technologies Incorporated introduziu a ecossonda multifeixe de águas profundas SeaBat D100 e o sistema de levantamento SeaBat T51 Integrated Dual Head na Oceanology International 2026, expandindo as capacidades de levantamento hidrográfico de alta resolução para embarcações de levantamento e implantações de ROV em águas profundas.
Escopo do Relatório Global do Mercado de Equipamentos de Levantamento Hidrográfico
Os equipamentos de levantamento hidrográfico referem-se a instrumentos especializados, sensores, sistemas de posicionamento e software usados para medir, mapear e analisar ambientes subaquáticos, características do fundo do mar e profundidades da água. Essas ferramentas coletam dados hidrográficos e batimétricos para segurança da navegação, construção offshore, gestão de recursos marinhos e monitoramento ambiental. Os equipamentos de levantamento hidrográfico incluem sistemas de sonar, sistemas de posicionamento GNSS, perfiladores, sensores subaquáticos e software de processamento de dados.
O mercado global de equipamentos de levantamento hidrográfico é segmentado por tipo de equipamento em sistemas de sensoriamento, sistemas de posicionamento, sistemas ópticos, perfiladores e sensores, software de levantamento hidrográfico e outros equipamentos. Por profundidade de levantamento, o mercado é segmentado em águas rasas, águas de profundidade média, águas profundas e águas ultraprofundas. Por usuário final, o mercado é segmentado em empresas comerciais de levantamento, agências governamentais e hidrográficas nacionais, empresas de petróleo e gás, desenvolvedores de energia renovável offshore, autoridades portuárias e de portos, forças de defesa e navais, instituições de pesquisa e universidades, e empresas de engenharia e construção. O relatório também cobre o tamanho do mercado e as previsões para o mercado global de equipamentos de levantamento hidrográfico em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Sistemas de Sensoriamento |
| Sistemas de Posicionamento |
| Sistemas Ópticos |
| Perfiladores e Sensores |
| Software de Levantamento Hidrográfico |
| Outros Equipamentos |
| Águas Rasas |
| Águas de Profundidade Média |
| Águas Profundas |
| Águas Ultraprofundas |
| Empresas Comerciais de Levantamento |
| Agências Governamentais e Hidrográficas Nacionais |
| Empresas de Petróleo e Gás |
| Desenvolvedores de Energia Renovável Offshore |
| Autoridades Portuárias e de Portos |
| Forças de Defesa e Navais |
| Instituições de Pesquisa e Universidades |
| Empresas de Engenharia e Construção |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Equipamento | Sistemas de Sensoriamento | |
| Sistemas de Posicionamento | ||
| Sistemas Ópticos | ||
| Perfiladores e Sensores | ||
| Software de Levantamento Hidrográfico | ||
| Outros Equipamentos | ||
| Por Profundidade de Levantamento | Águas Rasas | |
| Águas de Profundidade Média | ||
| Águas Profundas | ||
| Águas Ultraprofundas | ||
| Por Usuário Final | Empresas Comerciais de Levantamento | |
| Agências Governamentais e Hidrográficas Nacionais | ||
| Empresas de Petróleo e Gás | ||
| Desenvolvedores de Energia Renovável Offshore | ||
| Autoridades Portuárias e de Portos | ||
| Forças de Defesa e Navais | ||
| Instituições de Pesquisa e Universidades | ||
| Empresas de Engenharia e Construção | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de equipamentos de levantamento hidrográfico em 2027?
O mercado é avaliado em 5,79 bilhões de USD em 2026 e tem previsão de atingir 7,92 bilhões de USD até 2032, a um CAGR de 6,44%.
Qual categoria de equipamento lidera os gastos em levantamento hidrográfico?
Os sistemas de sensoriamento lideraram a receita de equipamentos com uma participação de 31,4% em 2026, enquanto o software de levantamento hidrográfico tem previsão de registrar o maior CAGR de 7,2%.
Por que as plataformas de levantamento autônomas são significativas?
Veículos de superfície não tripulados e veículos subaquáticos autônomos podem ampliar a cobertura de levantamento, suportar operações remotas e permitir a implantação de sensores em ambientes mais profundos ou mais desafiadores.
Qual segmento de profundidade de levantamento tem o crescimento previsto mais forte?
As águas ultraprofundas têm projeção de crescer a um CAGR de 7,5% até 2032, sustentadas pelo mapeamento de minerais, projetos de energia e exploração de oceanos profundos.
Qual segmento de usuário final está expandindo as compras de equipamentos hidrográficos mais rapidamente?
Os desenvolvedores de energia renovável offshore têm previsão de crescer a um CAGR de 9,1% até 2032, pois os projetos de energia eólica flutuante requerem extensos levantamentos de locais e rotas de cabos.
Qual região tem o crescimento projetado mais rápido?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 6,9% até 2032, sustentada pela modernização da frota governamental e pela atividade de desenvolvimento offshore.