
Marktgröße und Marktanteil für hydrografische Vermessungsausrüstung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
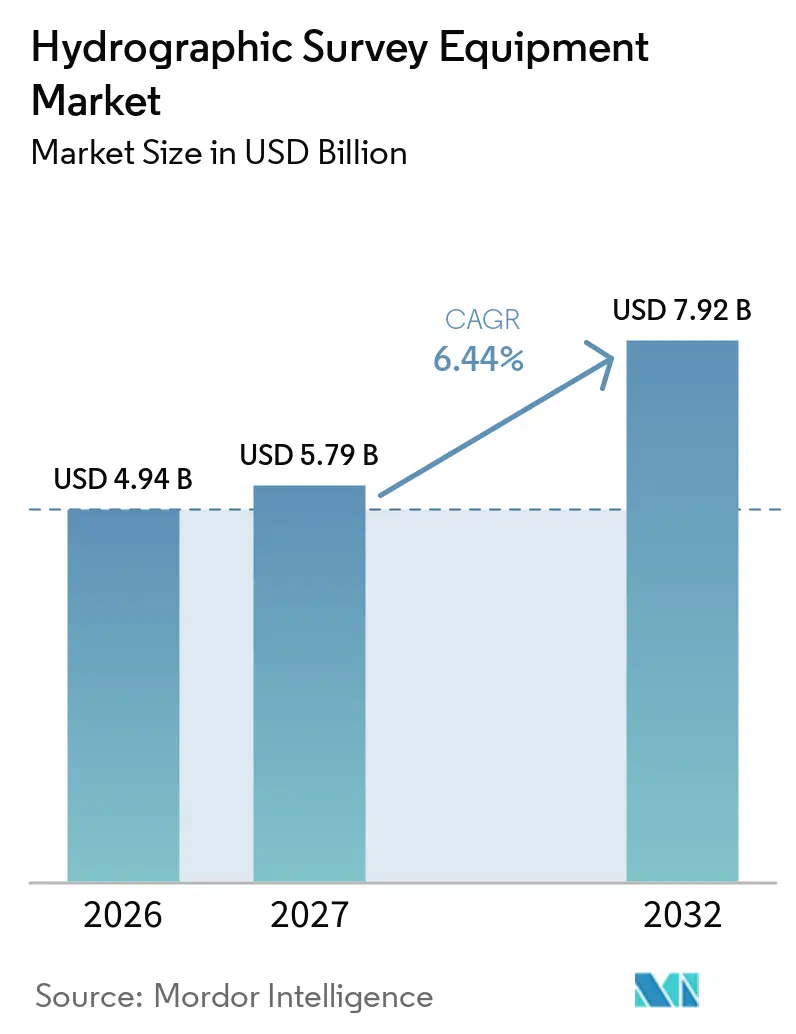
| Marktgröße (2027) | 5.79 Milliarden US-Dollar |
| Marktgröße (2032) | 7.92 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
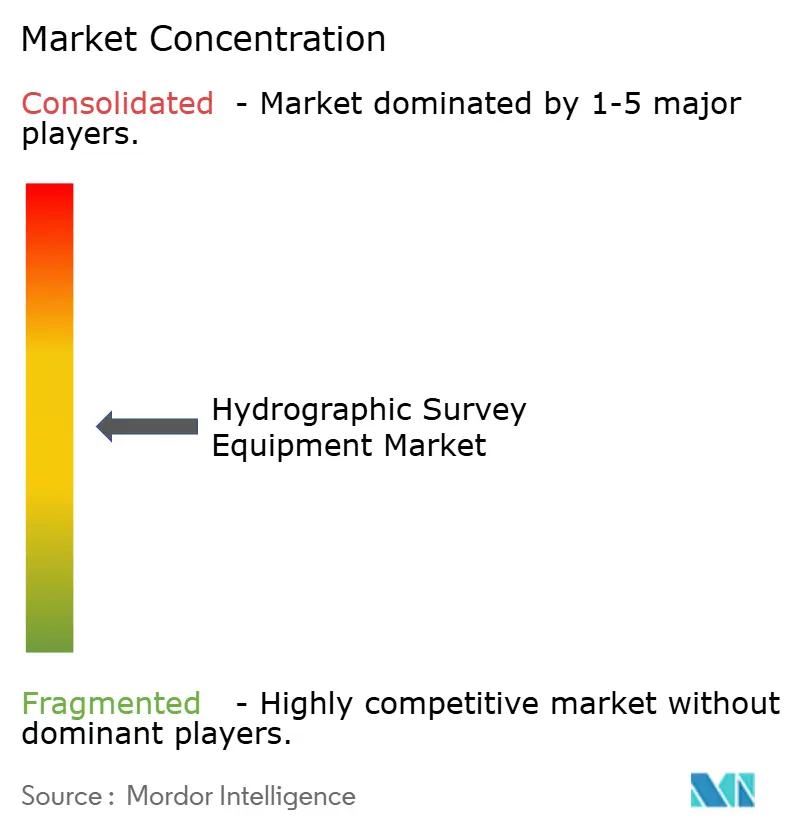
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für hydrografische Vermessungsausrüstung von Mordor Intelligence
Der Markt für hydrografische Vermessungsausrüstung wurde im Jahr 2026 auf 4,94 Milliarden USD geschätzt und soll von 5,97 Milliarden USD im Jahr 2027 auf 7,92 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,43 % während des Prognosezeitraums (2027–2032). Der Markt wird durch die Entwicklung von Offshore-Windenergie, Aktivitäten im Bereich der Unterwasserinfrastruktur sowie öffentliche Programme zur nautischen Kartierung und zur Kartierung ausschließlicher Wirtschaftszonen gestützt. Die Nachfrage nach Ausrüstung verlagert sich zudem hin zu autonomen Oberflächen- und Unterwasserplattformen, da diese die Vermessungsabdeckung erweitern und die Abhängigkeit von Schiffen verringern können. Die Implementierung von IHO S-100 steigert den Wert von Software, die hydrografische Daten organisationsübergreifend verarbeiten, austauschen und validieren kann.[1] Der Mangel an zertifizierten Vermessungsingenieuren erhöht den Wert automatisierter Missionsplanung und Datenqualitätskontrolle, obwohl hohe Systemkosten die Einführung bei kleineren Betreibern weiterhin einschränken. Der Markt profitiert zudem von wiederkehrenden Hafenwartungs- und Küstenkartierungsarbeiten, die eine Nachfrage außerhalb großer Offshore-Bauprojekte erzeugen.
Wichtigste Erkenntnisse des Berichts
- Nach Ausrüstungstyp hielten Sensorsysteme im Jahr 2026 einen Marktanteil von 31,4 % am Markt für hydrografische Vermessungsausrüstung, während hydrografische Vermessungssoftware bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen wird.
- Nach Vermessungstiefe hielt Flachwasser im Jahr 2026 einen Marktanteil von 62,5 % am Markt für hydrografische Vermessungsausrüstung, während Ultratiefsee bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen wird.
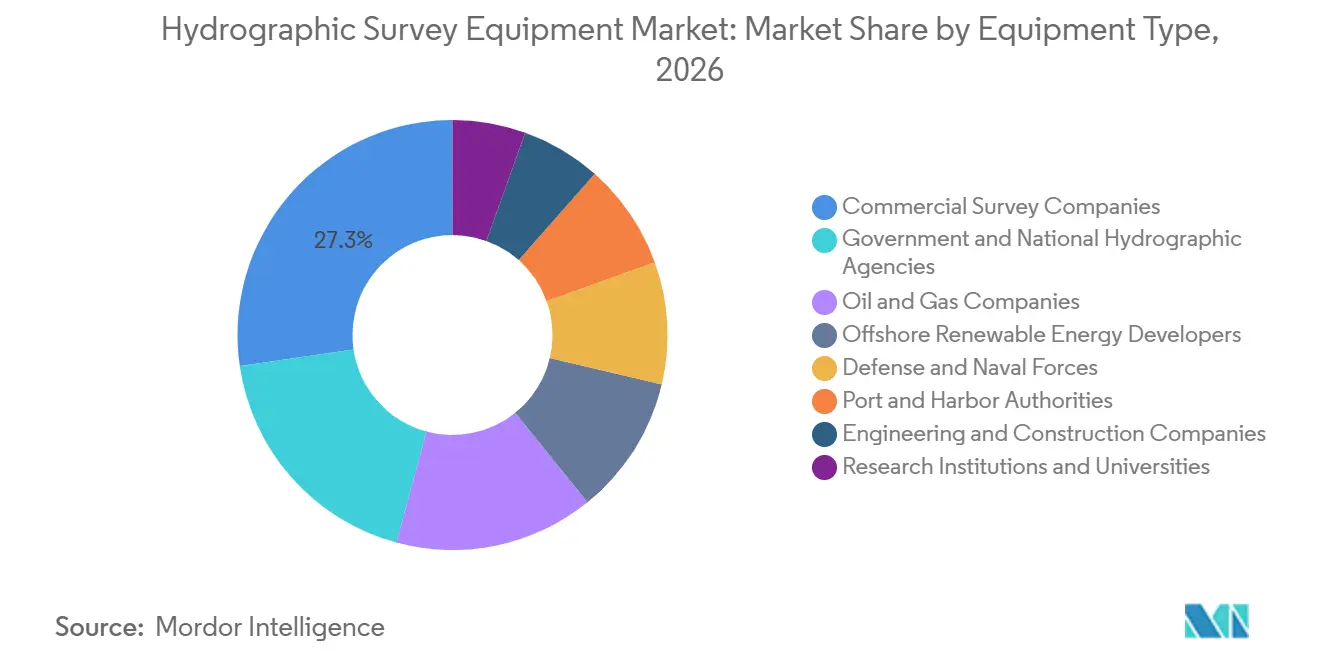
- Nach Endnutzer hielten kommerzielle Vermessungsunternehmen im Jahr 2026 einen Umsatzanteil von 27,3 %, während Offshore-Entwickler erneuerbarer Energien bis 2032 voraussichtlich mit einem CAGR von 9,1 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 35,7 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Offshore-Windenergie und Unterwasserinfrastruktur | +1.5% | Global, am stärksten in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Autonome Oberflächen- und Unterwasservermessungsplattformen | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Staatliche Investitionen in hydrografische und maritime Sicherheitsprogramme | +0.9% | Global, insbesondere Nordamerika, Asien-Pazifik und Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Modernisierung von Küsten und Häfen | +0.7% | Asien-Pazifik, Nordamerika und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Investitionen in Offshore-Öl- und Gasvermessungen | +0.8% | Asien-Pazifik, Südamerika, Naher Osten und Afrika sowie Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach hochauflösender Meeresbodenkartiertung und marinen Raumdaten | +1.0% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Offshore-Windenergie und Unterwasserinfrastruktur
Offshore-Windprojekte erfordern eine Meeresbodencharakterisierung vor der Installation, während des Baus und nachdem die Anlagen in Betrieb genommen wurden. Der Global Wind Energy Council erwartet, dass zwischen 2024 und 2030 weltweit 77 GW Offshore-Windkapazität ans Netz gehen.[2] Diese Pipeline stützt die Nachfrage im Markt für hydrografische Vermessungsausrüstung nach Fächerecholoten, Sedimentprofilern, Positionierungsausrüstung und Vermessungsverarbeitungssoftware. Das Bundesamt für Seeschifffahrt und Hydrographie veröffentlichte im August 2026 Ausschreibungen für die Nordsee-AWZ-Zonen 3 und 4, die Vermessungssaisons in 2027 und 2028 abdecken. Vietnams Offshore-Windvorschriften vereinfachten ab März 2026 die Genehmigungen für Standortvermessungen und unterstützen damit die in seinem Stromerzeugungsentwicklungsplan VIII beschriebene Entwicklungspipeline. Schwimmende Offshore-Windenergie erzeugt zusätzliche Nachfrage, da Projekte Standortarbeiten in tieferem Wasser, Bewertungen von Kabeltrassen und wiederholtes Monitoring erfordern.
Autonome Oberflächen- und Unterwasservermessungsplattformen
Autonome Plattformen verändern die Art und Weise, wie Vermessungsbetreiber Sensoren einsetzen und Daten auf See erfassen. Fugro N.V. schloss 2025 eine autonome MAREANO-Meeresbodenkartiervermessung für den Norwegischen Hydrografischen Dienst mit dem unbemannten Oberflächenfahrzeug Blue Eclipse ab. Exail Technologies SA's DriX O-16 wurde 2026 bei Seeabnahmetests vor der Küste Frankreichs validiert und ist für eine Mobilisierung im vierten Quartal mit einem Kongsberg Gruppen ASA EM124 Fächerecholot für die volle Meerestiefe geplant. Diese Einsätze verändern die Ausrüstungsentscheidungen im Markt für hydrografische Vermessungsausrüstung. ACUA Ocean und Bedrock Ocean Exploration kündigten 2026 eine Partnerschaft für AUV-Schwärme an, die von unbemannten Oberflächenfahrzeugen als Mutterschiffe gestartet werden. Das MIT Lincoln Laboratory berichtete, dass eine Flotte von 20 autonomen Oberflächenfahrzeugen eine bis zu 50-fache Meeresbodenabdeckungsrate im Vergleich zu einem einzelnen Unterwasserfahrzeug erreichen könnte.
Staatliche Investitionen in hydrografische und maritime Sicherheitsprogramme
Staatliche Programme bleiben eine wichtige Quelle der Ausrüstungsnachfrage im Markt für hydrografische Vermessungsausrüstung. Die Nationale Ozean- und Atmosphärenbehörde stellte im Haushaltsjahr 2025 20 Millionen USD für die Kartierung kritischer Mineralvorkommen in Tiefgewässern vor Amerikanisch-Samoa bereit, wobei die Vermessungsarbeiten im Februar 2026 begannen.[3] Dieses Programm verknüpft die Politik für kritische Mineralien mit Tiefwassersensorik und Vermessungskapazität. Indiens Verteidigungsministerium identifizierte Cochin Shipyard Limited im Februar 2026 als günstigsten Bieter für 5 Vermessungsschiffe der nächsten Generation im Wert von 5.000 Crore INR (595 Millionen USD). Die Schiffe sind für die AWZ-Kartierung, Hafenvermessungen und Tiefwasseroperationen vorgesehen. Das Kooperationsabkommen des Ozean- und Küstenkartierungszentrums der Nationalen Ozean- und Atmosphärenbehörde stellte 8,5 Millionen USD für Technologie, Cloud-Bereitstellung und KI-gestützte Datenerfassung bereit und stärkt damit die Nachfrage nach Software und Hardware.
Steigende Nachfrage nach hochauflösender Meeresbodenkartiertung und marinen Raumdaten
Der Bedarf an einer vollständigeren Meeresbodenabdeckung stützt weiterhin die langfristige Ausrüstungsnachfrage. Seabed 2030 berichtete im April 2026, dass 28,7 % des globalen Meeresbodens, also 104 Millionen km², kartiert worden waren. Im vorangegangenen Jahr wurden knapp 5 Millionen km² hinzugefügt. Die verbleibenden 71,3 % stellen einen langfristigen Kartierungsbedarf für Regierungen, Forschungseinrichtungen und kommerzielle Betreiber dar und stützen die anhaltende Nachfrage im Markt für hydrografische Vermessungsausrüstung. In den ISPRS Annals veröffentlichte Forschungsergebnisse zeigten, dass verbesserte Fächerecholotdaten in flachen Sandgebieten einen mittleren quadratischen Fehler von unter 3 Metern erreichten. Das Hydrografische Amt des Vereinigten Königreichs nutzt große Sprachmodelle für unterschiedliche Einreichungen, während NORBITs Layered Media Detection die Einzeldurchgangs-Identifikation von Flüssigschlamm und navigierbarem Grund unterstützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Systemintegrations- und Betriebskosten | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an hydrografischen und datenverarbeitenden Fachkräften | -0.4% | Global, am akutesten in Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Belastung durch Vermessungsdatenverarbeitung und Interoperabilität | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Maritime Genehmigungen, akustische Lärmbelastung und Umweltauflagen | -0.3% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Systemintegrations- und Betriebskosten
Eine vollständige Schiffsvermessungskonfiguration kann mehr als 500.000 USD kosten, noch bevor laufende Lizenz-, Kalibrierungs- und Schulungskosten anfallen. Eine solche Konfiguration kann Fächerecholote, GNSS-Ausrüstung, Bewegungsreferenzeinheiten, Schallgeschwindigkeitsprofiler und Verarbeitungssoftware umfassen. Kleinere Auftragnehmer und Behörden können schwierige Finanzierungsbedingungen vorfinden, während sie gleichzeitig Kalibrierungs- und IHO-Validierungsanforderungen erfüllen müssen. Autonome unbemannte Oberflächenfahrzeuge können die Betriebskosten langfristig senken, aber leistungsfähige Systeme erfordern nach wie vor Vorabinvestitionen im niedrigen Millionenbereich. Ultratiefsee-AUVs erfordern zudem teure Start- und Bergungsausrüstung sowie spezialisierte Unterstützung. Diese Kostenbarrieren können die Einführung von High-End-Systemen im Markt für hydrografische Vermessungsausrüstung auf größere Betreiber konzentrieren.
Mangel an hydrografischen und datenverarbeitenden Fachkräften
Die IHO aktualisierte im August 2026 ihre Standards für hydrografische Vermessungsingenieure der Kategorie A und Kategorie B. Die überarbeiteten Standards erhöhen die Anforderungen an eine Belegschaft, die gleichzeitig Fernmissionsplanung, Sensorqualitätssicherung und KI-gestützte Validierung erlernt. Absolventen von IHO-akkreditierten Programmen haben mit der Nachfrage aus Offshore-Windenergie, Tiefseekartiertung und öffentlichen Kartierungsprogrammen nicht Schritt gehalten. Dieser Mangel kann die Kosten für zertifizierte Datenverarbeitung während Vermessungskampagnen erhöhen und beeinflusst Kaufentscheidungen im Markt für hydrografische Vermessungsausrüstung, insbesondere bei kleineren Unternehmen. Datenverarbeitungsaufwände und Formatinteroperabilität erhöhen den Implementierungsdruck zusätzlich, da Nutzer sich auf S-100-basierte Austauschanforderungen vorbereiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp:
Sensorsysteme sichern Umsatz, Software beschleunigt WachstumSensorsysteme hielten 2026 einen Ausrüstungsumsatzanteil von 31,4 % und damit den größten Ausrüstungsanteil. Fächerecholote, Seitensichtsonare und Sedimentprofiler werden in einem breiten Spektrum von Anwendungen im Markt für hydrografische Vermessungsausrüstung benötigt. Teledyne Technologies Incorporated stellte im März 2026 die Systeme SeaBat D100 und SeaBat T51 Integrated Dual Head für Tiefwasserschiffs- und ROV-Einsätze vor. NORBIT ASA stellte im Dezember 2025 den WINGHEAD X vor, der eine Strahlbreite von 0,5° und konfigurierbare Hardware- und Softwareoptionen bietet. Kongsberg Gruppen ASA's Vereinbarung mit Fugro N.V. etablierte das EM2042 als bevorzugten Sensor in Fugros autonomer Flotte.
Hydrografische Vermessungssoftware soll bis 2032 einen CAGR von 7,2 % verzeichnen. Software-Upgrades werden durch die Operationalisierung von S-100 Phase 1 im Januar 2026 und das IMO-Übergangsdatum vom 1. Januar 2029 vorangetrieben, das einen Ersatzzyklus für elektronische Seekartenworkflows schafft. Teledyne Technologies Incorporated CARIS und das Hydrografische Amt des Vereinigten Königreichs begannen im Juli 2025 eine mehrjährige Cloud-Services-Partnerschaft, die CARIS HIPS und SIPS, Bathy DataBASE und HPD abdeckt. KI-basierte Datenbereinigung wird zu einem Differenzierungsmerkmal, da unkorrekte Fächerecholot-Ausreißer die Genauigkeit der Basisoberfläche verringern können. Die Marktgröße für Software im Markt für hydrografische Vermessungsausrüstung ist daher an Datenqualität, Interoperabilität und Anforderungen an verteilte Zusammenarbeit geknüpft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vermessungstiefe:
Flachwasser dominiert, Ultratiefsee beschleunigt sichFlachwasser machte 2026 62,5 % des Umsatzes nach Vermessungstiefe aus. Offshore-Windstandorte, Hafenbaggerungen und Küstenkartiertung stützen die Flachwassernachfrage im Markt für hydrografische Vermessungsausrüstung. Das U.S. Army Corps of Engineers führte 2025 und 2026 bathymetrische Vor- und Nachbaggervermessungen in Häfen in Alaska, Kalifornien, Texas und dem pazifischen Nordwesten durch. Mitteltiefes Wasser, definiert als 50 bis 200 Meter, ist ein praktischer Betriebsbereich für autonome Oberflächenfahrzeuge. Fugros MAREANO-Arbeiten deckten Tiefen von 80 bis 1.700 Metern ab und demonstrierten den breiteren Nutzen autonomer Vermessungsplattformen. Schallgeschwindigkeitsprofiler und Pegelstände bleiben für zuverlässige Messungen an Küsten- und Offshore-Standorten notwendig.
Ultratiefsee soll bis 2032 mit einem CAGR von 7,5 % wachsen. NOAAs Aktivitäten in Amerikanisch-Samoa demonstrieren die öffentliche Nachfrage nach Tiefwassersensorik im Zusammenhang mit kritischen Mineralien. Fugro N.V. setzte seinen Echo Surveyor 8 AUV für eine Petronas Carigali Geohazard-Vermessung vor Sabah von Juni bis August 2026 ein. JAMSTEC schloss 2025 Seeerprobungen für seinen auf 8.000 Meter ausgelegten URASHIMA8000 AUV ab. Der Tiefwasserbereich von 200 bis 2.000 Metern unterstützt auch Kabeltrassen- und Pipeline-Vorvermessungsarbeiten. Die Marktgröße für Ultratiefsee-Systeme im Markt für hydrografische Vermessungsausrüstung wird durch eine Reihe von Mineral-, Energie-, Geohazard- und Explorationsaufträgen gestützt.
Nach Endnutzer:
Kommerzielle Vermessungsunternehmen führen, Offshore-Erneuerbare treiben das schnellste WachstumKommerzielle Vermessungsunternehmen hielten 2026 einen Endnutzerumsatzanteil von 27,3 %. Diese Unternehmen bedienen mehrere Kundengruppen und bündeln den Ausrüstungseinkauf für Offshore-Wind-, Behörden- und Energieaufträge. Ihre Flotten kombinieren zunehmend bemannte Schiffe mit unbemannten Oberflächen- und AUV-Fähigkeiten und bevorzugen Systeme, die Fernsteuerung, Echtzeit-Qualitätskontrolle und wiederholbaren Einsatz unterstützen. Fugro N.V. meldete 2025 einen Umsatz von 1,8 Milliarden EUR in 52 Ländern und verdeutlicht damit den geografischen Umfang eines großen kommerziellen Vermessungsbetreibers. Kommerzielle Käufer bleiben daher wichtige Technologieübernehmer im Markt für hydrografische Vermessungsausrüstung.
Offshore-Entwickler erneuerbarer Energien sollen bis 2032 mit einem CAGR von 9,1 % wachsen. Schwimmende Windprojekte erfordern eine tiefere Standortcharakterisierung, längere Kabeltrassen-Vermessungen und laufendes Post-Installations-Monitoring. Behörden und nationale hydrografische Ämter bleiben bedeutende Käufer durch Schiffsprogramme und Kartierungsmandate. Öl- und Gasunternehmen beauftragten 2026 weiterhin integrierte geophysikalische, geotechnische und AUV-Arbeiten. Hafenbehörden erzeugen wiederkehrende Nachfrage rund um Baggerarbeiten, während Verteidigungsnutzer, Forschungseinrichtungen und Ingenieurbüros definierte Anwendungen unterstützen. Der Markt für hydrografische Vermessungsausrüstung bedient daher sowohl projektbezogene als auch wiederkehrende Vermessungsanforderungen.
Geografische Analyse
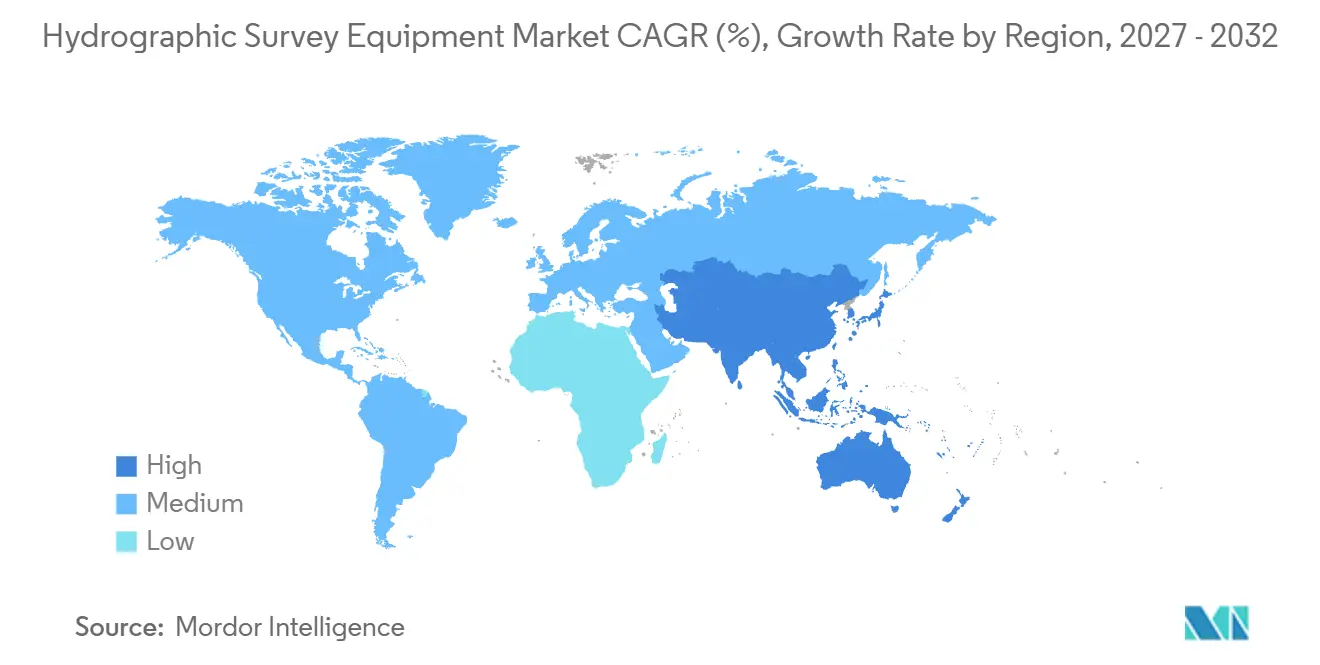
Nordamerika hielt 2026 einen Anteil von 35,7 % am Markt für hydrografische Vermessungsausrüstung. NOAAs Kartierungsmandat, Programme der U.S. Navy und die Wasserstraßenwartung des Army Corps of Engineers stützen diese Position. NOAAs Fünfjahresvertrag mit Fugro N.V., der im Januar 2025 begann und bis Dezember 2029 läuft, umfasst hydrografische Dienstleistungen zur Unterstützung der Erstellung nautischer Karten. Executive Order 14285 lenkt die Aufmerksamkeit auf die Kartierung kritischer Offshore-Mineralien in US-Gewässern und schafft einen Weg für Tiefwasser-AUV- und Sensorik-Einsätze über die routinemäßige Küstenkartiertung hinaus.
Europa war die zweitgrößte Region im Markt für hydrografische Vermessungsausrüstung. Die Nordsee-Windentwicklung und etablierte hydrografische Institutionen im Vereinigten Königreich, Deutschland, Norwegen und Frankreich stützten den regionalen Ausrüstungseinsatz. Die OECD nannte 77 GW neue EU-Offshore-Windkapazität, die zwischen 2024 und 2030 ans Netz gehen soll. Norwegens Hydrografischer Dienst beauftragte Fugro N.V. mit einem Projekt im Wert von 44,7 Millionen NOK (4,3 Millionen USD) für eine MAREANO-Meeresbodenkartiervermessung im Jahr 2025. Frankreichs DGA wählte Exail Technologies SA 2025 aus, um einen auf 6.000 Meter ausgelegten Marine-AUV zu entwickeln. Diese Programme unterstützen die Entwicklung autonomer und Tiefwasserfähigkeiten.
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,9 % wachsen. Indien nahm im November 2025 die INS Ikshak mit einem integrierten AUV für hydrografische Tiefwasserarbeiten in Dienst, und ein geplantes indisches Fünf-Schiffe-Vermessungsflottenprogramm spiegelt weitere öffentliche Beschaffungen im Jahr 2026 wider. China hat bis August 2026 Ausrüstungsausschreibungen für maritime Vermessungsprogramme veröffentlicht. Südamerika sowie der Nahe Osten und Afrika wachsen von niedrigeren Ausgangsniveaus durch Tiefwasseraktivitäten und Kartierungsbedarf. Der Markt für hydrografische Vermessungsausrüstung in diesen Regionen wird durch Offshore-Energie, maritime Grenzraumverwaltung und unvollständige Meeresbodenabdeckung gestützt. Das ROPME-Seegebiet verbesserte seine kartierte Abdeckung im GEBCO-Update 2026 von 6,4 % auf 20,5 %.
Wettbewerbslandschaft
Der Markt für hydrografische Vermessungsausrüstung ist mäßig fragmentiert, wobei vier bis fünf breite Systemanbieter neben spezialisierten Komponenten- und Softwareanbietern tätig sind. Kongsberg Gruppen ASA und Teledyne Technologies Incorporated verfügen über breite Portfolios in den Bereichen Fächerecholotsysteme, Unterwasserpositionierung und Software. Kongsberg Gruppen ASA's Rahmenvereinbarung vom März 2026 mit Fugro N.V. umfasste EM2042-Fächerecholotsysteme, Seapath GNSS und INS sowie HiPAP-Akustikpositionierung und verschaffte Kongsberg Gruppen ASA eine bevorzugte Position innerhalb von Fugros autonomen Flottenplanungen. NORBIT ASA ist durch seine modulare Fächerecholot-Produktplattform ein bemerkenswerter Herausforderer.
Technologische Kompetenz ist eine primäre Grundlage für den Wettbewerb im Markt für hydrografische Vermessungsausrüstung. Käufer bewerten zunehmend autonomen Missionsbetrieb, Echtzeit-Qualitätskontrolle und S-100-Kompatibilität neben der Sensorleistung. Die Integration von Exail Technologies SA's DriX O-16 mit dem Kongsberg Gruppen ASA EM124 demonstriert die Bedeutung partnerbasierter Systemintegration für unbemannte Arbeiten in voller Meerestiefe. Kongsberg Gruppen ASA's erster kommerzieller Auftrag für seine elektromagnetische Listen-Sensing-Lösung umfasste einen HUGIN 3000 AUV für Arbeiten in Brasilien. NORBIT ASA ergänzte im Juli 2026 integrierte Sedimentprofilierung, um bathymetrische und Sedimentdatenerfassung zu kombinieren.[4] Diese Entwicklungen zielen darauf ab, Vermessungsdurchgänge zu reduzieren und die Effizienz der Datenerfassung zu verbessern.
Daten als Dienstleistung und AUV-Schwarmoperationen bleiben offene Bereiche für die kommerzielle Entwicklung. Spezialisierte Anbieter können dort konkurrieren, wo Käufer Formfaktor, spezifische Sensorfähigkeiten oder Anwendungstiefe schätzen. Vollsystemanbieter behalten jedoch einen Vorteil, wenn Flottenoperatoren standardisierte Schnittstellen über mehrere autonome und bemannte Plattformen hinweg benötigen. Offengelegte kombinierte Marktanteile der führenden Anbieter sind im bereitgestellten Material nicht verfügbar, und die verfügbaren Belege stützen eine Bewertung moderater Konzentration anstelle eines von einer kleinen Anzahl von Anbietern kontrollierten Marktes. Der Wettbewerb dürfte aktiv bleiben, da Komponentenanbieter modulare und interoperable Produkte entwickeln.
Marktführer im Bereich hydrografische Vermessungsausrüstung
-
Kongsberg Gruppen ASA
-
Teledyne Technologies Incorporated
-
Fugro N.V.
-
Trimble Inc.
-
Sonardyne International Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für hydrografische Vermessungsausrüstung Unternehmen in diesem Bericht
- AML Oceanographic
- Chesapeake Technology, Inc.
- Coda Octopus Group, Inc.
- EdgeTech
- Exail Technologies SA
- Fugro N.V.
- Furuno Electric Co., Ltd.
- GeoAcoustics Ltd.
- Hypack, Inc.
- Innomar Technologie GmbH
- Kongsberg Gruppen ASA
- NORBIT ASA
- R2Sonic, Inc.
- Saab AB
- Seafloor Systems, Inc.
- Sonardyne International Ltd.
- SyQwest Inc.
- Teledyne Technologies Incorporated
- Trimble Inc.
- Tritech International Limited
- Valeport Ltd.
- Wärtsilä ELAC Nautik GmbH
- Xylem Inc.
Neueste Industrielle Entwicklungen in Markt für hydrografische Vermessungsausrüstung
- September 2026: Fugro N.V. schloss eine Ultratiefsee-Geohazard-Vermessung für die Megah- und Limbayong-Felder von Petronas Carigali vor Malaysia ab und setzte dabei den Echo Surveyor 8 AUV ein, der vom Fugro Equator aus eingesetzt wurde. Das Projekt markiert den ersten AUV-Einsatz im Ultratiefsee-Programm von Petronas Carigali und nutzt Echtzeit-Qualitätskontrolle über Fugros Fernoperationszentrum in Kuala Lumpur.
- Juni 2026: Kongsberg Discovery setzte sein EM 304 MKII Fächerecholot an Bord des E/V Nautilus während der Pacific Mapping NA178-Expedition ein, was den ersten operativen Einsatz des Fächerecholotsystems der nächsten Generation des Unternehmens für die volle Meerestiefe für die hydrografische Tiefwasserkartiertung darstellt.
- März 2026: Kongsberg Discovery und Fugro N.V. unterzeichneten eine Hauptlieferanten-Rahmenvereinbarung, die den Einsatz von EM2042-Fächerecholoten, Seapath GNSS/INS-Navigationssystemen und HiPAP-Akustikpositionierungssystemen in Fugros Vermessungsflotte und autonomen Oberflächenfahrzeugen abdeckt.
- März 2026: Teledyne Technologies Incorporated stellte auf der Oceanology International 2026 das SeaBat D100 Tiefwasser-Fächerecholot und das SeaBat T51 Integrated Dual Head-Vermessungssystem vor und erweiterte damit die hochauflösenden hydrografischen Vermessungsfähigkeiten für Vermessungsschiffe und Tiefwasser-ROV-Einsätze.
Berichtsumfang des globalen Marktes für hydrografische Vermessungsausrüstung
Hydrografische Vermessungsausrüstung bezeichnet spezialisierte Instrumente, Sensoren, Positionierungssysteme und Software, die zur Messung, Kartierung und Analyse von Unterwasserumgebungen, Meeresbodenmerkmalen und Wassertiefen eingesetzt werden. Diese Werkzeuge erfassen hydrografische und bathymetrische Daten für Navigationssicherheit, Offshore-Bau, marines Ressourcenmanagement und Umweltmonitoring. Hydrografische Vermessungsausrüstung umfasst Sonarsysteme, GNSS-Positionierungssysteme, Profiler, Unterwassersensoren und Datenverarbeitungssoftware.
Der globale Markt für hydrografische Vermessungsausrüstung ist nach Ausrüstungstyp in Sensorsysteme, Positionierungssysteme, optische Systeme, Profiler und Sensoren, hydrografische Vermessungssoftware und sonstige Ausrüstung segmentiert. Nach Vermessungstiefe ist der Markt in Flachwasser, mitteltiefes Wasser, Tiefwasser und Ultratiefsee segmentiert. Nach Endnutzer ist der Markt in kommerzielle Vermessungsunternehmen, Behörden und nationale hydrografische Ämter, Öl- und Gasunternehmen, Offshore-Entwickler erneuerbarer Energien, Hafen- und Hafenbehörden, Verteidigungs- und Seestreitkräfte, Forschungseinrichtungen und Universitäten sowie Ingenieur- und Bauunternehmen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für hydrografische Vermessungsausrüstung in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Sensorsysteme |
| Positionierungssysteme |
| Optische Systeme |
| Profiler und Sensoren |
| Hydrografische Vermessungssoftware |
| Sonstige Ausrüstung |
| Flachwasser |
| Mitteltiefes Wasser |
| Tiefwasser |
| Ultratiefsee |
| Kommerzielle Vermessungsunternehmen |
| Behörden und nationale hydrografische Ämter |
| Öl- und Gasunternehmen |
| Offshore-Entwickler erneuerbarer Energien |
| Hafen- und Hafenbehörden |
| Verteidigungs- und Seestreitkräfte |
| Forschungseinrichtungen und Universitäten |
| Ingenieur- und Bauunternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Ausrüstungstyp | Sensorsysteme | |
| Positionierungssysteme | ||
| Optische Systeme | ||
| Profiler und Sensoren | ||
| Hydrografische Vermessungssoftware | ||
| Sonstige Ausrüstung | ||
| Nach Vermessungstiefe | Flachwasser | |
| Mitteltiefes Wasser | ||
| Tiefwasser | ||
| Ultratiefsee | ||
| Nach Endnutzer | Kommerzielle Vermessungsunternehmen | |
| Behörden und nationale hydrografische Ämter | ||
| Öl- und Gasunternehmen | ||
| Offshore-Entwickler erneuerbarer Energien | ||
| Hafen- und Hafenbehörden | ||
| Verteidigungs- und Seestreitkräfte | ||
| Forschungseinrichtungen und Universitäten | ||
| Ingenieur- und Bauunternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für hydrografische Vermessungsausrüstung im Jahr 2027?
Der Markt wird im Jahr 2026 auf 5,79 Milliarden USD geschätzt und soll bis 2032 einen Wert von 7,92 Milliarden USD erreichen, bei einem CAGR von 6,44 %.
Welche Ausrüstungskategorie führt die Ausgaben für hydrografische Vermessungen an?
Sensorsysteme führten den Ausrüstungsumsatz mit einem Anteil von 31,4 % im Jahr 2026 an, während hydrografische Vermessungssoftware voraussichtlich den höchsten CAGR von 7,2 % verzeichnen wird.
Warum sind autonome Vermessungsplattformen bedeutsam?
Unbemannte Oberflächenfahrzeuge und autonome Unterwasserfahrzeuge können die Vermessungsabdeckung erweitern, Fernoperationen unterstützen und den Sensoreinsatz in tieferen oder anspruchsvolleren Umgebungen ermöglichen.
Welches Vermessungstiefensegment weist das stärkste prognostizierte Wachstum auf?
Ultratiefsee soll bis 2032 mit einem CAGR von 7,5 % wachsen, gestützt durch Mineralkartiertung, Energieprojekte und Tiefseeexploration.
Welches Endnutzersegment weitet seine Käufe hydrografischer Ausrüstung am schnellsten aus?
Offshore-Entwickler erneuerbarer Energien sollen bis 2032 mit einem CAGR von 9,1 % wachsen, da schwimmende Windprojekte umfangreiche Standort- und Kabeltrassen-Vermessungen erfordern.
Welche Region weist das schnellste prognostizierte Wachstum auf?
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,9 % wachsen, gestützt durch staatliche Flottenmodernisierung und Offshore-Entwicklungsaktivitäten.