
Taille et part du marché des équipements de levé hydrographique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
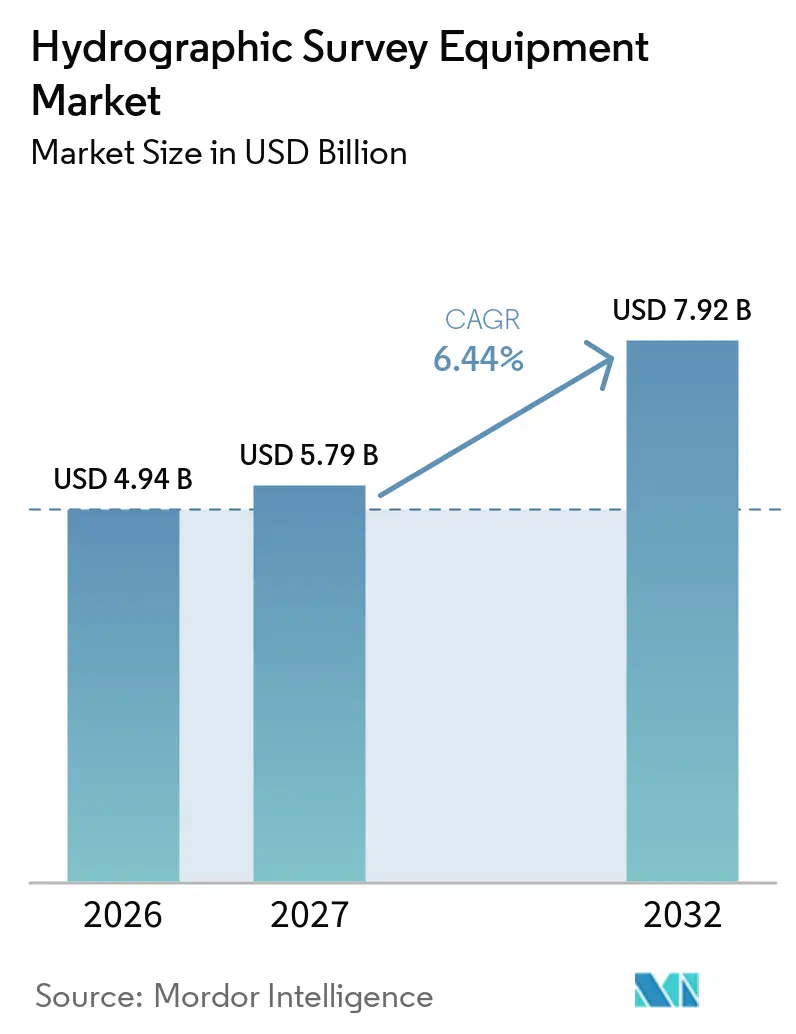
| Taille du Marché (2027) | 5.79 Milliards de dollars |
| Taille du Marché (2032) | 7.92 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.44 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
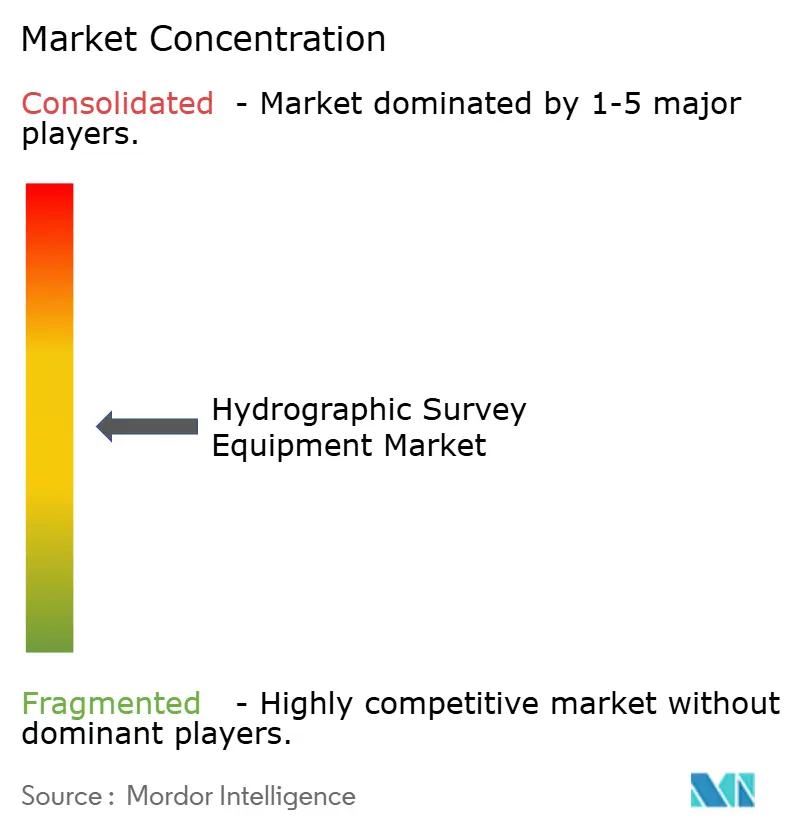
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de levé hydrographique par Mordor Intelligence
La taille du marché des équipements de levé hydrographique était évaluée à 4,94 milliards USD en 2026 et devrait croître de 5,97 milliards USD en 2027 pour atteindre 7,92 milliards USD d'ici 2032, à un CAGR de 6,43 % durant la période de prévision (2027-2032). Le marché est soutenu par le développement de l'éolien offshore, l'activité liée aux infrastructures sous-marines et les programmes publics de cartographie nautique et de délimitation des zones économiques exclusives. La demande en équipements s'oriente également vers les plateformes autonomes de surface et sous-marines, car celles-ci peuvent étendre la couverture des levés tout en réduisant la dépendance aux navires. La mise en œuvre de la norme IHO S-100 accroît la valeur des logiciels capables de traiter, d'échanger et de valider les données hydrographiques entre organisations.[1] La pénurie de géomètres certifiés renforce la valeur de la planification automatisée des missions et du contrôle qualité des données, bien que les coûts élevés des systèmes continuent de limiter l'adoption parmi les opérateurs de plus petite taille. Le marché bénéficie également des travaux récurrents d'entretien portuaire et de cartographie côtière, qui génèrent une demande en dehors des grands projets de construction offshore.
Points clés du rapport
- Par type d'équipement, les systèmes de détection détenaient 31,4 % de la part du marché des équipements de levé hydrographique en 2026, tandis que les logiciels de levé hydrographique devraient croître à un CAGR de 7,2 % jusqu'en 2032.
- Par profondeur de levé, les eaux peu profondes détenaient 62,5 % de la part du marché des équipements de levé hydrographique en 2026, tandis que les eaux ultra-profondes devraient croître à un CAGR de 7,5 % jusqu'en 2032.
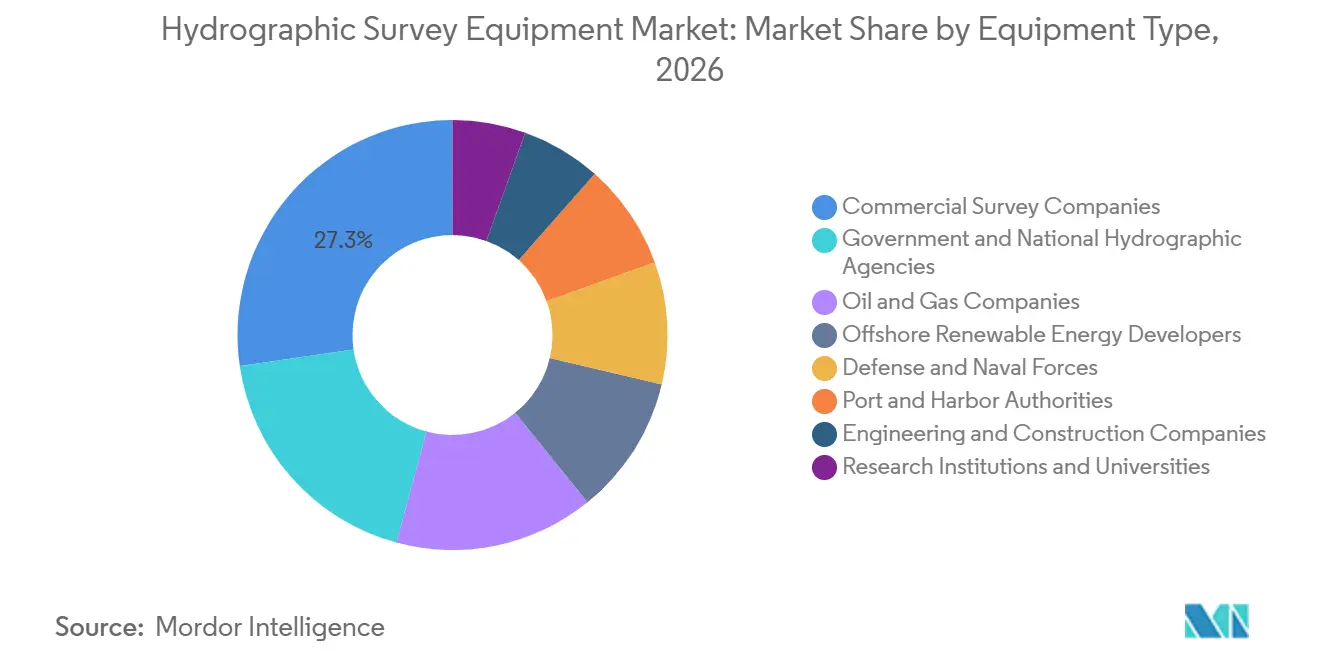
- Par utilisateur final, les sociétés de levé commercial détenaient 27,3 % de la part des revenus en 2026, tandis que les développeurs d'énergies renouvelables offshore devraient croître à un CAGR de 9,1 % jusqu'en 2032.
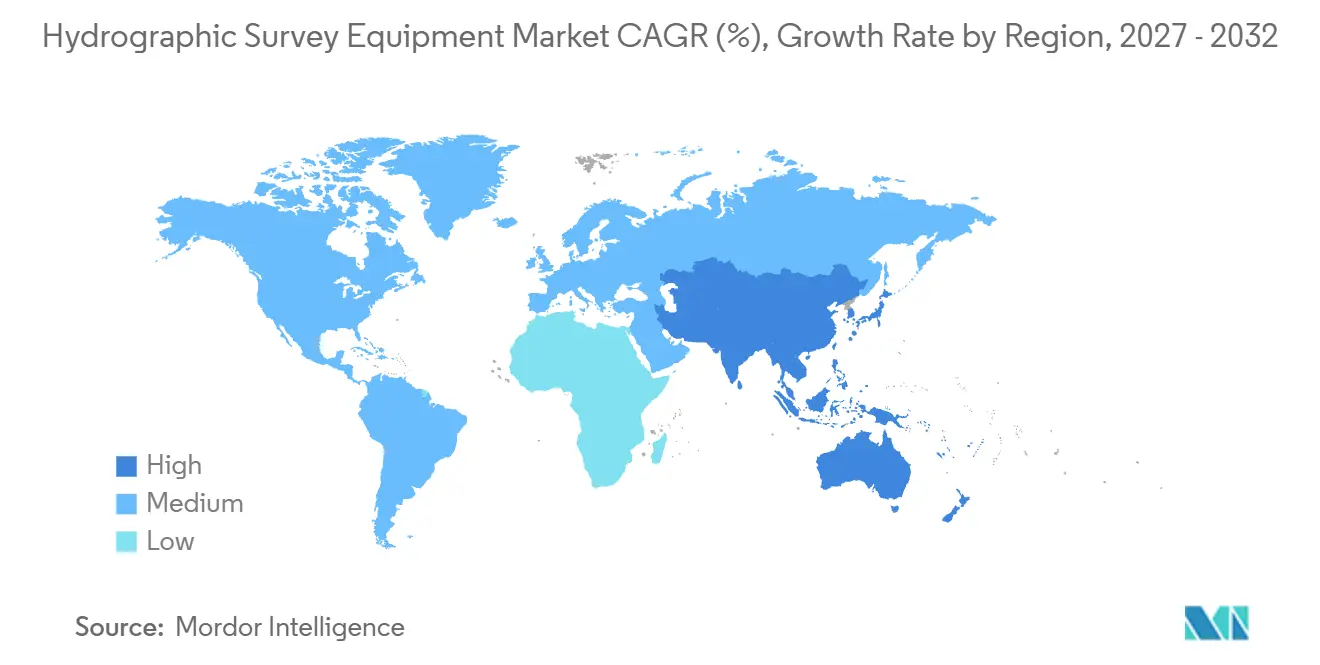
- Par géographie, l'Amérique du Nord détenait 35,7 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Développement de l'éolien offshore et des infrastructures sous-marines | +1.5% | Mondial, plus fort en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Plateformes de levé autonomes de surface et sous-marines | +1.2% | Mondial | Moyen terme (2 à 4 ans) |
| Investissements publics dans les programmes hydrographiques et de sécurité maritime | +0.9% | Mondial, particulièrement en Amérique du Nord, en Asie-Pacifique et en Afrique et Moyen-Orient | Court terme (≤ 2 ans) |
| Modernisation des côtes et des ports | +0.7% | Asie-Pacifique, Amérique du Nord et Afrique et Moyen-Orient | Moyen terme (2 à 4 ans) |
| Investissements dans les levés pétroliers et gaziers offshore | +0.8% | Asie-Pacifique, Amérique du Sud, Afrique et Moyen-Orient et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Demande croissante de cartographie haute résolution des fonds marins et de données spatiales marines | +1.0% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Développement de l'éolien offshore et des infrastructures sous-marines
Les projets éoliens offshore nécessitent une caractérisation des fonds marins avant l'installation, pendant la construction et après la mise en service des actifs. Le Conseil mondial de l'énergie éolienne prévoit que 77 GW de capacité éolienne offshore seront raccordés dans le monde entre 2024 et 2030.[2] Ce pipeline soutient la demande sur le marché des équipements de levé hydrographique pour les sondeurs multifaisceaux, les profileurs de sous-sol, les équipements de positionnement et les logiciels de traitement des levés. L'Office fédéral maritime et hydrographique allemand a lancé des appels d'offres en août 2026 pour les zones 3 et 4 de la ZEE de la mer du Nord, couvrant les saisons de levé 2027 et 2028. Les règles vietnamiennes relatives à l'éolien offshore ont simplifié les approbations de levés de sites à partir de mars 2026, soutenant le pipeline de développement décrit dans son Plan de développement énergétique VIII. L'éolien offshore flottant génère une demande supplémentaire, car les projets nécessitent des travaux de site en eaux plus profondes, une évaluation des tracés de câbles et une surveillance répétée.
Plateformes de levé autonomes de surface et sous-marines
Les plateformes autonomes transforment la manière dont les opérateurs de levé déploient les capteurs et collectent les données en mer. Fugro a réalisé en 2025 un levé autonome des fonds marins MAREANO pour le Service hydrographique norvégien à l'aide du navire de surface sans équipage Blue Eclipse. Le DriX O-16 d'Exail a été validé lors d'essais de réception en mer au large de la France en 2026 et est prévu pour une mobilisation au quatrième trimestre avec un sondeur multifaisceaux pleine profondeur océanique Kongsberg EM124. Ces déploiements reconfigurent les choix d'équipements sur le marché des équipements de levé hydrographique. ACUA Ocean et Bedrock Ocean Exploration ont annoncé en 2026 un partenariat pour des essaims d'AUV lancés depuis des navires mères USV. Le Laboratoire Lincoln du MIT a rapporté qu'une flotte de 20 véhicules de surface autonomes pourrait offrir jusqu'à 50 fois le taux de couverture des fonds marins d'un seul véhicule sous-marin.
Investissements publics dans les programmes hydrographiques et de sécurité maritime
Les programmes gouvernementaux demeurent une source importante de demande en équipements sur le marché des équipements de levé hydrographique. L'Administration nationale océanique et atmosphérique a alloué 20 millions USD au cours de l'exercice fiscal 2025 pour la cartographie des gisements de minéraux critiques dans les eaux profondes au large des Samoa américaines, les travaux de levé ayant débuté en février 2026.[3] Ce programme relie la politique des minéraux critiques aux capacités de détection et de levé en eaux profondes. Le ministère indien de la Défense a identifié Cochin Shipyard Limited comme le soumissionnaire le moins-disant en février 2026 pour 5 navires de levé de nouvelle génération d'une valeur de 5 000 crores INR (595 millions USD). Les navires sont destinés à la cartographie de la ZEE, aux levés portuaires et aux opérations en eaux profondes. L'accord de coopération du Centre de cartographie océanique et côtière de l'Administration nationale océanique et atmosphérique a fourni 8,5 millions USD pour la technologie, la livraison en nuage et l'acquisition de données assistée par intelligence artificielle, renforçant la demande en logiciels et en matériel.
Demande croissante de cartographie haute résolution des fonds marins et de données spatiales marines
Le besoin d'une couverture plus complète des fonds marins continue de soutenir la demande en équipements à long terme. Seabed 2030 a rapporté en avril 2026 que 28,7 % des fonds océaniques mondiaux, soit 104 millions de km², avaient été cartographiés. Près de 5 millions de km² ont été ajoutés au cours de l'année précédente. Les 71,3 % restants représentent une exigence de cartographie à long terme pour les gouvernements, les institutions de recherche et les opérateurs commerciaux, soutenant une demande continue sur le marché des équipements de levé hydrographique. Des recherches publiées dans les Annales de l'ISPRS ont révélé que des données multifaisceaux améliorées permettaient d'atteindre une erreur quadratique moyenne inférieure à 3 mètres dans les zones sableuses planes. Le Service hydrographique du Royaume-Uni utilise des grands modèles de langage pour des soumissions variées, tandis que la détection de milieux stratifiés de NORBIT prend en charge l'identification en passe unique de la vase fluide et du fond navigable.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'intégration et de possession des systèmes | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Pénurie de spécialistes en hydrographie et en traitement des données | -0.4% | Mondial, plus aiguë en Asie-Pacifique et en Afrique et Moyen-Orient | Moyen terme (2 à 4 ans) |
| Charge de traitement des données de levé et d'interopérabilité | -0.4% | Mondial | Moyen terme (2 à 4 ans) |
| Autorisations marines, bruit acoustique et contraintes environnementales | -0.3% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'intégration et de possession des systèmes
Une configuration complète de levé à bord d'un navire peut coûter plus de 500 000 USD avant les dépenses courantes de licence, d'étalonnage et de formation. Une telle configuration peut inclure des sondeurs multifaisceaux, des équipements GNSS, des unités de référence de mouvement, des profileurs de vitesse du son et des logiciels de traitement. Les petits contractants et les agences gouvernementales peuvent faire face à des conditions de financement difficiles tout en devant satisfaire aux exigences d'étalonnage et de validation IHO. Les USV autonomes peuvent réduire les coûts opérationnels à terme, mais les systèmes performants nécessitent toujours un investissement initial de l'ordre de quelques millions. Les AUV en eaux ultra-profondes nécessitent également des équipements coûteux de mise à l'eau et de récupération ainsi qu'un soutien spécialisé. Ces barrières à l'entrée peuvent concentrer l'adoption haut de gamme sur le marché des équipements de levé hydrographique parmi les opérateurs de plus grande taille.
Pénurie de spécialistes en hydrographie et en traitement des données
L'Organisation hydrographique internationale a mis à jour ses normes pour les hydrographes de catégorie A et de catégorie B en août 2026. Les normes révisées rehaussent les attentes envers une main-d'œuvre qui apprend également la planification de missions à distance, l'assurance qualité des capteurs et la validation assistée par intelligence artificielle. Les diplômés des programmes accrédités par l'Organisation hydrographique internationale n'ont pas suivi le rythme de la demande provenant de l'éolien offshore, de la cartographie des grands fonds et des programmes publics de cartographie. Ce déficit peut augmenter le coût du traitement certifié des données lors des campagnes de levé et influence les décisions d'achat sur le marché des équipements de levé hydrographique, en particulier parmi les petites entreprises. Les charges de traitement des données et l'interopérabilité des formats ajoutent une pression supplémentaire à la mise en œuvre à mesure que les utilisateurs se préparent aux exigences d'échange basées sur la norme S-100.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
les systèmes de détection ancrent les revenus, les logiciels s'accélèrentLes systèmes de détection détenaient 31,4 % des revenus liés aux équipements en 2026, représentant la plus grande part d'équipements. Les sondeurs multifaisceaux, les sonars à balayage latéral et les profileurs de sous-sol sont requis dans un large éventail d'applications du marché des équipements de levé hydrographique. Teledyne Marine a présenté les systèmes SeaBat D100 et SeaBat T51 Integrated Dual Head en mars 2026 pour les déploiements sur navires en eaux profondes et sur ROV. NORBIT a présenté le WINGHEAD X en décembre 2025, avec une résolution d'ouverture de faisceau de 0,5° et des options matérielles et logicielles configurables. L'accord de Kongsberg avec Fugro a établi l'EM2042 comme capteur privilégié au sein de la flotte autonome de Fugro.
Les logiciels de levé hydrographique devraient enregistrer un CAGR de 7,2 % jusqu'en 2032. Les mises à niveau logicielles sont portées par l'opérationnalisation de la phase 1 de la norme S-100 en janvier 2026 et la date de transition de l'OMI au 1er janvier 2029, qui crée un cycle de remplacement pour les flux de travail des cartes électroniques de navigation. Teledyne CARIS et le Service hydrographique du Royaume-Uni ont lancé en juillet 2025 un partenariat pluriannuel de services en nuage couvrant CARIS HIPS et SIPS, Bathy DataBASE et HPD. Le nettoyage des données assisté par intelligence artificielle devient un facteur de différenciation, car les valeurs aberrantes multifaisceaux non corrigées peuvent réduire la précision de la surface de base. La taille du marché des équipements de levé hydrographique pour les logiciels est donc liée aux exigences de qualité des données, d'interopérabilité et de collaboration distribuée.

Par profondeur de levé :
les eaux peu profondes dominent, les eaux ultra-profondes s'accélèrentLes eaux peu profondes représentaient 62,5 % des revenus par profondeur de levé en 2026. Les sites éoliens offshore, le dragage portuaire et la cartographie côtière soutiennent la demande en eaux peu profondes sur le marché des équipements de levé hydrographique. Le Corps des ingénieurs de l'armée américaine a réalisé des levés bathymétriques avant et après dragage dans des ports en Alaska, en Californie, au Texas et dans le nord-ouest du Pacifique en 2025 et 2026. Les eaux de profondeur moyenne, définies comme 50 à 200 mètres, constituent une plage opérationnelle pratique pour les navires de surface autonomes. Les travaux MAREANO de Fugro couvraient des profondeurs de 80 à 1 700 mètres, démontrant l'utilité plus large des plateformes de levé autonomes. Les profileurs de vitesse du son et les marégraphes restent nécessaires pour des mesures fiables sur les sites côtiers et offshore.
Les eaux ultra-profondes devraient se développer à un CAGR de 7,5 % jusqu'en 2032. L'activité de la NOAA aux Samoa américaines démontre la demande publique pour la détection en eaux profondes liée aux minéraux critiques. Fugro a déployé son AUV Echo Surveyor 8 lors d'un levé de géorisques pour Petronas Carigali au large de Sabah entre juin et août 2026. Le JAMSTEC a achevé les essais en mer de son AUV URASHIMA8000 homologué à 8 000 mètres en 2025. La plage des eaux profondes de 200 à 2 000 mètres soutient également les travaux de levé préalables à la pose de câbles et de pipelines. La taille du marché des équipements de levé hydrographique pour les systèmes en eaux ultra-profondes est soutenue par un éventail de missions liées aux minéraux, à l'énergie, aux géorisques et à l'exploration.
Par utilisateur final :
les sociétés de levé commercial en tête, les énergies renouvelables offshore tirent la croissance la plus rapideLes sociétés de levé commercial détenaient 27,3 % des revenus par utilisateur final en 2026. Ces sociétés servent plusieurs groupes de clients et consolident les achats d'équipements pour les missions d'éolien offshore, gouvernementales et énergétiques. Leurs flottes combinent de plus en plus des navires avec équipage et des capacités USV et AUV, favorisant les systèmes qui prennent en charge le contrôle à distance, le contrôle qualité en temps réel et le déploiement répétable. Fugro a déclaré 1,8 milliard EUR de revenus dans 52 pays en 2025, illustrant l'échelle géographique d'un grand opérateur de levé commercial. Les acheteurs commerciaux restent donc d'importants adopteurs de technologies sur le marché des équipements de levé hydrographique.
Les développeurs d'énergies renouvelables offshore devraient progresser à un CAGR de 9,1 % jusqu'en 2032. Les projets éoliens flottants nécessitent une caractérisation de site plus approfondie, des levés de tracés de câbles plus longs et une surveillance continue après installation. Les agences hydrographiques gouvernementales et nationales restent des acheteurs importants via les programmes de navires et les mandats de cartographie. Les compagnies pétrolières et gazières ont continué à commander des travaux géophysiques, géotechniques et AUV intégrés en 2026. Les autorités portuaires génèrent une demande récurrente autour du dragage, tandis que les utilisateurs de la défense, les institutions de recherche et les bureaux d'études soutiennent des applications définies. Le secteur des équipements de levé hydrographique sert donc à la fois des besoins de levé liés à des projets et des besoins récurrents.
Analyse géographique
L'Amérique du Nord détenait 35,7 % du marché des équipements de levé hydrographique en 2026. Le mandat de cartographie de la NOAA, les programmes de la Marine américaine et l'entretien des voies navigables par le Corps des ingénieurs de l'armée soutiennent cette position. Le contrat quinquennal de la NOAA avec Fugro, qui a débuté en janvier 2025 et court jusqu'en décembre 2029, couvre les services hydrographiques à l'appui de la création de cartes nautiques. Le décret exécutif 14285 oriente l'attention vers la cartographie des minéraux critiques offshore dans les eaux américaines, ouvrant la voie à des déploiements d'AUV et de systèmes de détection en eaux profondes au-delà de la cartographie côtière de routine.
L'Europe était la deuxième région en importance sur le marché des équipements de levé hydrographique. Le développement éolien en mer du Nord et les institutions hydrographiques établies au Royaume-Uni, en Allemagne, en Norvège et en France ont soutenu l'utilisation régionale des équipements. L'OCDE a cité 77 GW de nouvelle capacité éolienne offshore de l'UE attendus entre 2024 et 2030. Le Service hydrographique norvégien a engagé Fugro pour un projet de 44,7 millions NOK (4,3 millions USD) pour un levé des fonds marins MAREANO en 2025. La DGA française a sélectionné Exail en 2025 pour développer un AUV naval homologué à 6 000 mètres. Ces programmes soutiennent le développement des capacités autonomes et en eaux profondes.
L'Asie-Pacifique devrait croître à un CAGR de 6,9 % jusqu'en 2032. L'Inde a mis en service l'INS Ikshak en novembre 2025 avec un AUV intégré pour les travaux hydrographiques en eaux profondes, et un programme proposé de cinq navires de levé indiens reflète de nouveaux achats publics en 2026. La Chine a lancé des appels d'offres d'équipements jusqu'en août 2026 pour des programmes de levé maritime. L'Amérique du Sud et le Moyen-Orient et l'Afrique progressent à partir de bases plus faibles grâce à l'activité en eaux profondes et aux besoins de cartographie. Le marché des équipements de levé hydrographique dans ces régions est soutenu par l'énergie offshore, la gestion des frontières maritimes et la couverture incomplète des fonds océaniques. La zone maritime ROPME a amélioré sa couverture cartographiée de 6,4 % à 20,5 % dans la mise à jour GEBCO 2026.
Paysage concurrentiel
Le marché des équipements de levé hydrographique est modérément fragmenté, avec quatre à cinq grands fournisseurs de systèmes opérant aux côtés de fournisseurs spécialisés de composants et de logiciels. Kongsberg Gruppen et Teledyne Technologies maintiennent de larges portefeuilles couvrant les systèmes multifaisceaux, le positionnement sous-marin et les logiciels. L'accord-cadre de mars 2026 de Kongsberg Gruppen avec Fugro couvrait les systèmes multifaisceaux EM2042, le GNSS et l'INS Seapath, et le positionnement acoustique HiPAP, donnant à Kongsberg Gruppen une position privilégiée dans les plans de flotte autonome de Fugro. NORBIT est un challenger notable grâce à sa plateforme de produits multifaisceaux modulaires.
La capacité technologique est le principal critère de concurrence sur le marché des équipements de levé hydrographique. Les acheteurs évaluent de plus en plus l'opération de mission autonome, le contrôle qualité en temps réel et la compatibilité S-100 aux côtés des performances des capteurs. L'intégration du DriX O-16 d'Exail avec l'EM124 de Kongsberg Gruppen démontre l'importance de l'intégration de systèmes basée sur des partenariats pour les travaux sans équipage en pleine profondeur océanique. La première commande commerciale de Kongsberg Gruppen pour sa solution de détection électromagnétique Listen impliquait un AUV HUGIN 3000 pour des travaux au Brésil. NORBIT a ajouté un profileur de sous-sol intégré en juillet 2026 pour combiner la collecte de données bathymétriques et de sous-sol.[4] Ces développements visent à réduire les passes de levé et à améliorer l'efficacité de la collecte de données.
Les modèles de données en tant que service et les opérations d'essaims d'AUV restent des domaines ouverts au développement commercial. Les fournisseurs spécialisés peuvent être compétitifs lorsque les acheteurs valorisent le facteur de forme, une capacité de capteur spécifique ou la profondeur d'application. Cependant, les fournisseurs de systèmes complets conservent un avantage lorsque les opérateurs de flotte exigent des interfaces standard sur plusieurs plateformes autonomes et avec équipage. Les parts de marché combinées des principaux acteurs divulguées ne sont pas disponibles dans les données fournies, et les éléments disponibles soutiennent une évaluation de concentration modérée plutôt qu'un marché contrôlé par un petit nombre de fournisseurs. La concurrence devrait rester active à mesure que les fournisseurs de composants développent des produits modulaires et interopérables.
Leaders du secteur des équipements de levé hydrographique
-
Kongsberg Gruppen ASA
-
Teledyne Technologies Incorporated
-
Fugro N.V.
-
Trimble Inc.
-
Sonardyne International Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de levé hydrographique Entreprises couvertes dans ce rapport
- AML Oceanographic
- Chesapeake Technology, Inc.
- Coda Octopus Group, Inc.
- EdgeTech
- Exail Technologies SA
- Fugro N.V.
- Furuno Electric Co., Ltd.
- GeoAcoustics Ltd.
- Hypack, Inc.
- Innomar Technologie GmbH
- Kongsberg Gruppen ASA
- NORBIT ASA
- R2Sonic, Inc.
- Saab AB
- Seafloor Systems, Inc.
- Sonardyne International Ltd.
- SyQwest Inc.
- Teledyne Technologies Incorporated
- Trimble Inc.
- Tritech International Limited
- Valeport Ltd.
- Wärtsilä ELAC Nautik GmbH
- Xylem Inc.
Développements industriels récents dans Marché des équipements de levé hydrographique
- Septembre 2026 : Fugro a réalisé un levé de géorisques en eaux ultra-profondes pour les champs Megah et Limbayong de Petronas Carigali au large de la Malaisie à l'aide de l'AUV Echo Surveyor 8 déployé depuis le Fugro Equator. Le projet marque la première application d'un AUV dans le programme en eaux ultra-profondes de Petronas Carigali et utilise le contrôle qualité en temps réel via le Centre d'opérations à distance de Fugro à Kuala Lumpur.
- Juin 2026 : Kongsberg Discovery a déployé son sondeur multifaisceaux EM 304 MKII à bord du E/V Nautilus lors de l'expédition Pacific Mapping NA178, représentant le premier déploiement opérationnel du système de levé multifaisceaux pleine profondeur océanique de nouvelle génération de la société pour la cartographie hydrographique en eaux profondes.
- Mars 2026 : Kongsberg Discovery et Fugro ont signé un accord-cadre de fournisseur principal couvrant le déploiement de sondeurs multifaisceaux EM2042, de systèmes de navigation GNSS/INS Seapath et de systèmes de positionnement acoustique HiPAP sur la flotte de levé et les navires de surface autonomes de Fugro.
- Mars 2026 : Teledyne Marine a présenté le sondeur multifaisceaux en eaux profondes SeaBat D100 et le système de levé SeaBat T51 Integrated Dual Head à Oceanology International 2026, élargissant les capacités de levé hydrographique haute résolution pour les navires de levé et les déploiements ROV en eaux profondes.
Périmètre du rapport mondial sur le marché des équipements de levé hydrographique
Les équipements de levé hydrographique désignent des instruments spécialisés, des capteurs, des systèmes de positionnement et des logiciels utilisés pour mesurer, cartographier et analyser les environnements sous-marins, les caractéristiques des fonds marins et les profondeurs d'eau. Ces outils collectent des données hydrographiques et bathymétriques pour la sécurité de la navigation, la construction offshore, la gestion des ressources marines et la surveillance environnementale. Les équipements de levé hydrographique comprennent les systèmes sonar, les systèmes de positionnement GNSS, les profileurs, les capteurs sous-marins et les logiciels de traitement des données.
Le marché mondial des équipements de levé hydrographique est segmenté par type d'équipement en systèmes de détection, systèmes de positionnement, systèmes optiques, profileurs et capteurs, logiciels de levé hydrographique et autres équipements. Par profondeur de levé, le marché est segmenté en eaux peu profondes, eaux de profondeur moyenne, eaux profondes et eaux ultra-profondes. Par utilisateur final, le marché est segmenté en sociétés de levé commercial, agences hydrographiques gouvernementales et nationales, compagnies pétrolières et gazières, développeurs d'énergies renouvelables offshore, autorités portuaires et de port, forces de défense et navales, institutions de recherche et universités, et sociétés d'ingénierie et de construction. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des équipements de levé hydrographique dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Systèmes de détection |
| Systèmes de positionnement |
| Systèmes optiques |
| Profileurs et capteurs |
| Logiciels de levé hydrographique |
| Autres équipements |
| Eaux peu profondes |
| Eaux de profondeur moyenne |
| Eaux profondes |
| Eaux ultra-profondes |
| Sociétés de levé commercial |
| Agences hydrographiques gouvernementales et nationales |
| Compagnies pétrolières et gazières |
| Développeurs d'énergies renouvelables offshore |
| Autorités portuaires et de port |
| Forces de défense et navales |
| Institutions de recherche et universités |
| Sociétés d'ingénierie et de construction |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'équipement | Systèmes de détection | |
| Systèmes de positionnement | ||
| Systèmes optiques | ||
| Profileurs et capteurs | ||
| Logiciels de levé hydrographique | ||
| Autres équipements | ||
| Par profondeur de levé | Eaux peu profondes | |
| Eaux de profondeur moyenne | ||
| Eaux profondes | ||
| Eaux ultra-profondes | ||
| Par utilisateur final | Sociétés de levé commercial | |
| Agences hydrographiques gouvernementales et nationales | ||
| Compagnies pétrolières et gazières | ||
| Développeurs d'énergies renouvelables offshore | ||
| Autorités portuaires et de port | ||
| Forces de défense et navales | ||
| Institutions de recherche et universités | ||
| Sociétés d'ingénierie et de construction | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des équipements de levé hydrographique en 2027 ?
Le marché est évalué à 5,79 milliards USD en 2026 et devrait atteindre 7,92 milliards USD d'ici 2032, à un CAGR de 6,44 %.
Quelle catégorie d'équipements domine les dépenses en levé hydrographique ?
Les systèmes de détection ont dominé les revenus liés aux équipements avec une part de 31,4 % en 2026, tandis que les logiciels de levé hydrographique devraient enregistrer le CAGR le plus élevé à 7,2 %.
Pourquoi les plateformes de levé autonomes sont-elles importantes ?
Les navires de surface sans équipage et les véhicules sous-marins autonomes peuvent étendre la couverture des levés, soutenir les opérations à distance et permettre le déploiement de capteurs dans des environnements plus profonds ou plus difficiles.
Quel segment de profondeur de levé présente les prévisions de croissance les plus solides ?
Les eaux ultra-profondes devraient croître à un CAGR de 7,5 % jusqu'en 2032, soutenues par la cartographie des minéraux, les projets énergétiques et l'exploration des grands fonds océaniques.
Quel segment d'utilisateurs finaux accroît le plus rapidement ses achats d'équipements hydrographiques ?
Les développeurs d'énergies renouvelables offshore devraient croître à un CAGR de 9,1 % jusqu'en 2032, les projets éoliens flottants nécessitant d'importants levés de sites et de tracés de câbles.
Quelle région présente la croissance projetée la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 6,9 % jusqu'en 2032, soutenue par la modernisation des flottes gouvernementales et l'activité de développement offshore.