
水路測量機器市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 5.79 十億米ドル |
| 市場規模 (2032) | 7.92 十億米ドル |
| 成長率 (2027 - 2032) | 6.44 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
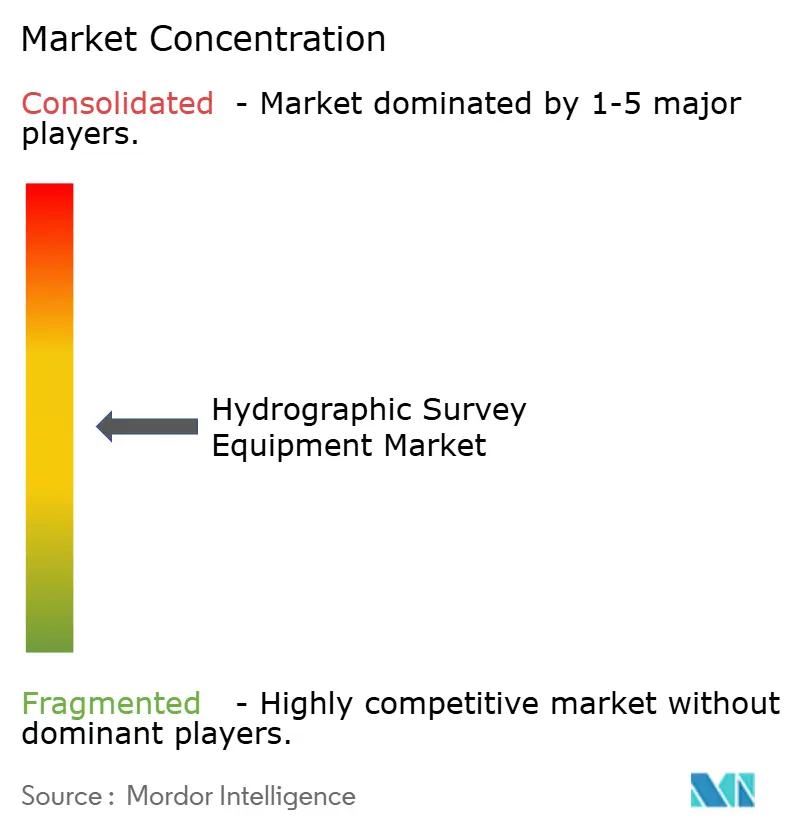
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水路測量機器市場分析
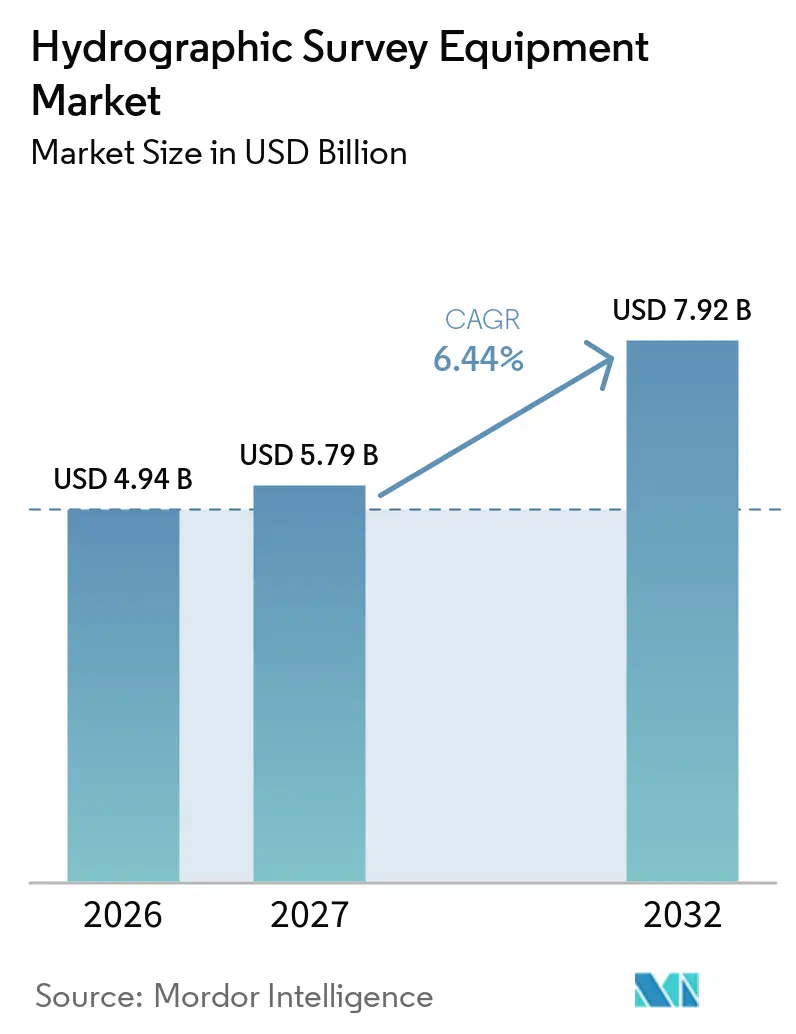
水路測量機器市場規模は2026年に4.94 ビリオン 米ドルと評価され、2027年の5.97 ビリオン 米ドルから2032年には7.92 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.43%です。市場は洋上風力開発、海底インフラ活動、および海図作成と排他的経済水域マッピングに関する公的プログラムによって支えられています。機器需要は自律型水上・水中プラットフォームへとシフトしており、これらは船舶依存を低減しながら測量カバレッジを拡大できます。IHO S-100の実装により、組織間での水路データの処理・交換・検証が可能なソフトウェアの価値が高まっています。[1] 認定測量士の不足により、自動化されたミッション計画とデータ品質管理の価値が高まっていますが、システムコストの高さが小規模事業者の導入を引き続き制限しています。市場はまた、大規模な洋上建設プロジェクト以外の需要を提供する定期的な港湾維持管理および沿岸マッピング業務からも恩恵を受けています。
主要レポートのポイント
- 機器タイプ別では、センシングシステムが2026年の水路測量機器市場シェアの31.4%を占め、水路測量ソフトウェアは2032年までに7.2%のCAGRで成長すると予測されています。
- 調査水深別では、浅水域が2026年の水路測量機器市場シェアの62.5%を占め、超深海域は2032年までに7.5%のCAGRで成長すると予測されています。
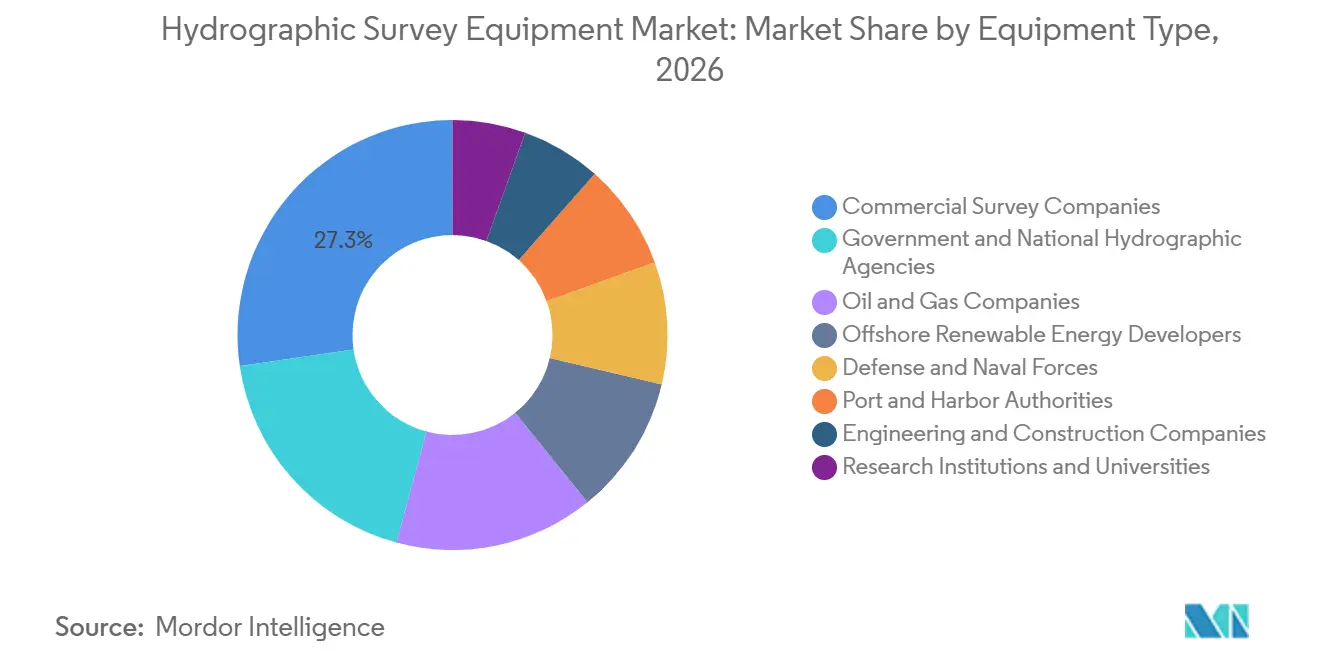
- エンドユーザー別では、商業測量会社が2026年の収益シェアの27.3%を占め、洋上再生可能エネルギー開発業者は2032年までに9.1%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益シェアの35.7%を占め、アジア太平洋は2032年までに6.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 洋上風力および海底インフラの整備拡大 | +1.5% | 世界全体、特に欧州およびアジア太平洋で顕著 | 中期(2〜4年) |
| 自律型水上・水中測量プラットフォーム | +1.2% | 世界全体 | 中期(2〜4年) |
| 水路・海上安全プログラムへの政府投資 | +0.9% | 世界全体、特に北米、アジア太平洋、中東・アフリカ | 短期(2年以内) |
| 沿岸・港湾の近代化 | +0.7% | アジア太平洋、北米、中東・アフリカ | 中期(2〜4年) |
| 洋上石・ガス測量投資 | +0.8% | アジア太平洋、南米、中東・アフリカ、北米 | 中期(2〜4年) |
| 高解像度海底マッピングおよび海洋空間データへの需要増加 | +1.0% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
洋上風力および海底インフラの整備拡大
洋上風力プロジェクトは、設置前、建設中、および資産稼働後に海底特性評価を必要とします。世界風力エネルギー協議会は、2024年から2030年の間に77GWの洋上風力発電容量が世界全体で接続されると見込んでいます。[2] このパイプラインは、マルチビーム音響測深機、サブボトムプロファイラー、測位機器、および測量処理ソフトウェアに関する水路測量機器市場全体の需要を支えています。ドイツ連邦海事・水路局は2026年8月に北海EEZゾーン3および4の入札を発行し、2027年および2028年の測量シーズンをカバーしています。ベトナムの洋上風力規制は2026年3月から現地測量承認を合理化し、電力開発計画VIIIに記載された開発パイプラインを支援しています。浮体式洋上風力は、より深い水域での現地作業、ケーブルルート評価、および繰り返しモニタリングを必要とするため、追加的な需要を生み出しています。
自律型水上・水中測量プラットフォーム
自律型プラットフォームは、測量事業者がセンサーを展開し、海上でデータを収集する方法を変えています。Fugro は2025年に、無人水上船舶ブルーエクリプスを使用してノルウェー水路局向けの自律型MAREANOシーベッドマッピング測量を完了しました。ExailのDriX O-16は2026年にフランス沖での海上受け入れ試験で検証され、Kongsberg Gruppen EM124フルオーシャンデプスマルチビーム音響測深機を搭載した第4四半期の動員が予定されています。これらの展開は水路測量機器市場全体の機器選択を再形成しています。ACUA OceanとBedrock Ocean Explorationは、USVマザーシップから発進するAUVスウォームに関する2026年のパートナーシップを発表しました。MITリンカーン研究所は、20機の自律型水上船舶の艦隊が単一の水中船舶の最大50倍の海底カバレッジ率を提供できると報告しました。
水路・海上安全プログラムへの政府投資
政府プログラムは水路測量機器市場における機器需要の重要な源泉であり続けています。米国海洋大気庁は2025会計年度に、アメリカンサモア沖の深海における重要鉱物堆積物のマッピングに2000万 ミリオン 米ドルを割り当て、測量作業は2026年2月に開始されました。[3] このプログラムは重要鉱物政策と深海センシング・測量能力を結びつけています。インド国防省は2026年2月に、INR 5,000クロール(595 ミリオン 米ドル)相当の次世代測量船5隻の最低入札者としてコーチン造船所を特定しました。これらの船舶はEEZ海図作成、港湾測量、および深海作業を目的としています。米国海洋大気庁の海洋・沿岸マッピングセンター協力協定は、術、クラウド配信、およびAI支援データ取得に850万 ミリオン 米ドルを提供し、ソフトウェアとハードウェアの両方に対する需要を強化しました。
高解像度海底マッピングおよび海洋空間データへの需要増加
より完全な海底カバレッジへの需要は、長期的な機器需要を引き続き支えています。Seabed 2030は2026年4月に、世界の海底の28.7%、すなわち1億400万km²がマッピングされたと報告しました。前年中に約500万km²が追加されました。残りの71.3%は、政府、研究機関、および商業事業者にとっての長期的なマッピング要件を表しており、水路測量機器市場における継続的な需要を支えています。ISPRS年報に掲載された研究では、強化されたマルチビームデータが平坦な砂地エリアで3メートル未満の二乗平均平方根誤差を達成したことが示されました。英国水路局は多様な提出物に大規模言語モデルを使用しており、NORBITのレイヤードメディア検出は流動泥と航行可能底面の単一パス識別をサポートしています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| システム統合および所有コストの高さ | -0.7% | 世界全体 | 短期(2年以内) |
| 水路・データ処理専門家の不足 | -0.4% | 世界全体、特にアジア太平洋および中東・アフリカで深刻 | 中期(2〜4年) |
| 測量データ処理および相互運用性の負担 | -0.4% | 世界全体 | 中期(2〜4年) |
| 海洋許可、音響騒音および環境上の制約 | -0.3% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
システム統合および所有コストの高さ
完全な船舶測量構成は、継続的なライセンス、校正、およびトレーニング費用を除いて50万 ミリオン 米ドル以上のコストがかかる場合があります。このような構成には、マルチビーム音響測深機、GNSS機器、モーションリファレンスユニット、音速プロファイラー、および処理ソフトウェアが含まれる場合があります。小規模な請負業者や政府機関は、校正およびIHO検証要件を満たしながら、困難な資金調達条件に直面する可能性があります。自律型USVは時間の経過とともに運用コストを削減できますが、有能なシステムでも数百万単位の初期投資が必要です。超深海AUVも高価な発進・回収装置と専門的なサポートを必要とします。これらのコスト障壁は、水路測量機器市場における高度な導入を大規模事業者に集中させる可能性があります。
水路・データ処理専門家の不足
国際水路機関は2026年8月にカテゴリーAおよびカテゴリーBの水路測量士の基準を更新しました。改訂された基準は、遠隔ミッション計画、センサー品質保証、およびAI支援検証を学んでいる労働力への期待を高めています。IHO認定プログラムの卒業生は、洋上風力、深海マッピング、および公的海図作成プログラムからの需要に追いついていません。この不足は測量キャンペーン中の認定データ処理コストを引き上げる可能性があり、特に小規模企業において水路測量機器市場全体の購買決定に影響を与えています。データ処理ワークロードとフォーマット相互運用性は、ユーザーがS-100ベースの交換要件に備えるにつれて、さらなる実装上のプレッシャーを加えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
センシングシステムが収益を牽引、ソフトウェアが加速センシングシステムは2026年の機器収益の31.4%を占め、最大の機器シェアを示しました。マルチビーム音響測深機、サイドスキャンソナー、およびサブボトムプロファラーは、水路測量機器市場の幅広いアプリケーションにわたって必要とされています。Teledyne Marineは2026年3月に、深海船舶およびROV展開向けのSeaBat D100およびSeaBat T51統合デュアルヘッドシステムを発表しました。NORBITは2025年12月にWINGHEAD Xを発表し、0.5°のビーム幅解像度と設定可能なハードウェアおよびソフトウェアオプションを特徴としています。Kongsberg GruppenとFugroの協定により、EM2042がFugroの自律型艦隊全体の優先センサーとして確立されました。
水路測量ソフトウェアは2032年までに7.2%のCAGRを記録すると予測されています。ソフトウェアのアップグレードは、2026年1月のS-100フェーズ1の運用開始と、電子海図ワークフローの更新サイクルを生み出している2029年1月1日のIMO移行日によって推進されています。Teledyne CARISと英国水路局は2025年7月に、CARIS HIPSおよびSIPS、Bathy DataBASE、およびHPDをカバーする複数年のクラウドサービスパートナーシップを開始しました。AIベースのデータクリーニングは差別化要因となっており、未修正のマルチビーム外れ値はベースサーフェスの精度を低下させる可能性があります。水路測量機器市場のソフトウェア規模は、したがってデータ品質、相互運用性、および分散コラボレーション要件と結びついています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
調査水深別:
浅水域が支配、超深海域が加速浅水域は2026年の調査水深収益の62.5%を占めました。洋上風力サイト、港湾浚渫、および沿岸海図作成が水路測量機器市場における浅水域需要を維持しています。米国陸軍工兵隊は2025年および2026年にアラスカ、カリフォルニア、テキサス、および太平洋岸北西部の港湾で浚渫前後の水深測量を実施しました。50〜200メートルと定義される中深度水域は、自律型水上船舶の実用的な運用範囲です。FugroのMAREANO作業は80〜1,700メートルの水深をカバーし、自律型測量プラットフォームのより広い有用性を実証しました。音速プロファイラーと潮位計は、沿岸および洋上サイト全体での信頼性の高い測定に引き続き必要です。
超深海域は2032年までに7.5%のCAGRで拡大すると予測されています。NOAAのアメリカンサモア活動は、重要鉱物に関連した深海センシングへの公的需要を示しています。Fugroは2026年6月から8月にかけて、Fugro Equatorから展開されたEcho Surveyor 8 AUVを使用して、サバ沖でのPetronas Carigaliのジオハザード測量を実施しました。JAMSTECは2025年に8,000メートル対応のURASHIMA8000 AUVの海上試験を完了しました。200〜2,000メートルの深海域はケーブルルートおよびパイプライン敷設前測量作業もサポートしています。超深海システムの水路測量機器市場規模は、鉱物、エネルギー、ジオハザード、および探査の各種業務によって支えられています。
エンドユーザー別:
商業測量会社がリード、洋上再生可能エネルギーが最速成長を牽引商業測量会社は2026年のエンドユーザー収益の27.3%を占めました。これらの企業は複数の顧客グループにサビスを提供し、洋上風力、政府、およびエネルギー業務にわたって機器購入を統合しています。その艦隊は有人船舶とUSVおよびAUV能力を組み合わせることが増えており、遠隔制御、リアルタイム品質管理、および反復展開をサポートするシステムを優先しています。Fugroは2025年に52カ国で18 ビリオン ユーロの収益を報告し、主要な商業測量事業者の地理的規模を示しています。商業バイヤーは水路測量機器市場における重要な技術採用者であり続けています。
洋上再生可能エネルギー開発業者は2032年までに9.1%のCAGRで前進すると予測されています。浮体式風力プロジェクトは、より深い現地特性評価、より長いケーブルルート測量、および継続的な設置後モニタリングを必要とします。政府・国家水路機関は船舶プログラムと海図作成義務を通じて重要な購入者であり続けています。石油・ガス会社は2026年に統合された地球物理学的、地盤工学的、およびAUV作業を引き続き発注しました。港湾当局は浚渫に関連した定期的な需要を生み出し、防衛ユーザー、研究機関、およびエンジニアリング会社は定義されたアプリケーションをサポートしています。水路測量機器産業はしたがって、プロジェクト主導と定期的な測量要件の両方にサービスを提供しています。
地域分析
北米は2026年の水路測量機器市場の35.7%を占めました。NOAAの海図作成義務、米国海軍プログラム、および陸軍工兵隊の水路維持管理がこの地位を支えています。2025年1月に開始され2029年12月まで続くNOAAとFugroの5年間契約は、海図作成を支援する水路測量サービスをカバーしています。大統領令14285は米国水域における洋上重要鉱物マッピングへの注目を促し、定期的な沿岸海図作成を超えた深海AUVおよびセンシング展開への道を開いています。
欧州は水路測量機器市場において第2位の地域でした。北海の風力開発と英国、ドイツ、ノルウェー、フランスの確立された水路機関が地域の機器使用を支えました。OECDは2024年から2030年の間に77GWの新規EU洋上風力発電容量が接続されると見込んでいます。ノルウェー水路局はFugroに対し、2025年のMAREANO海底マッピング測量のために4,470万 ミリオン ノルウェークローネ(430万 ミリオン 米ドル)のプロジェクトを発注しました。フランスのDGAは2025年にExailを選定し、6,000メートル対応の海軍AUVを開発させました。これらのプログラムは自律型および深海能力の開発を支援しています。
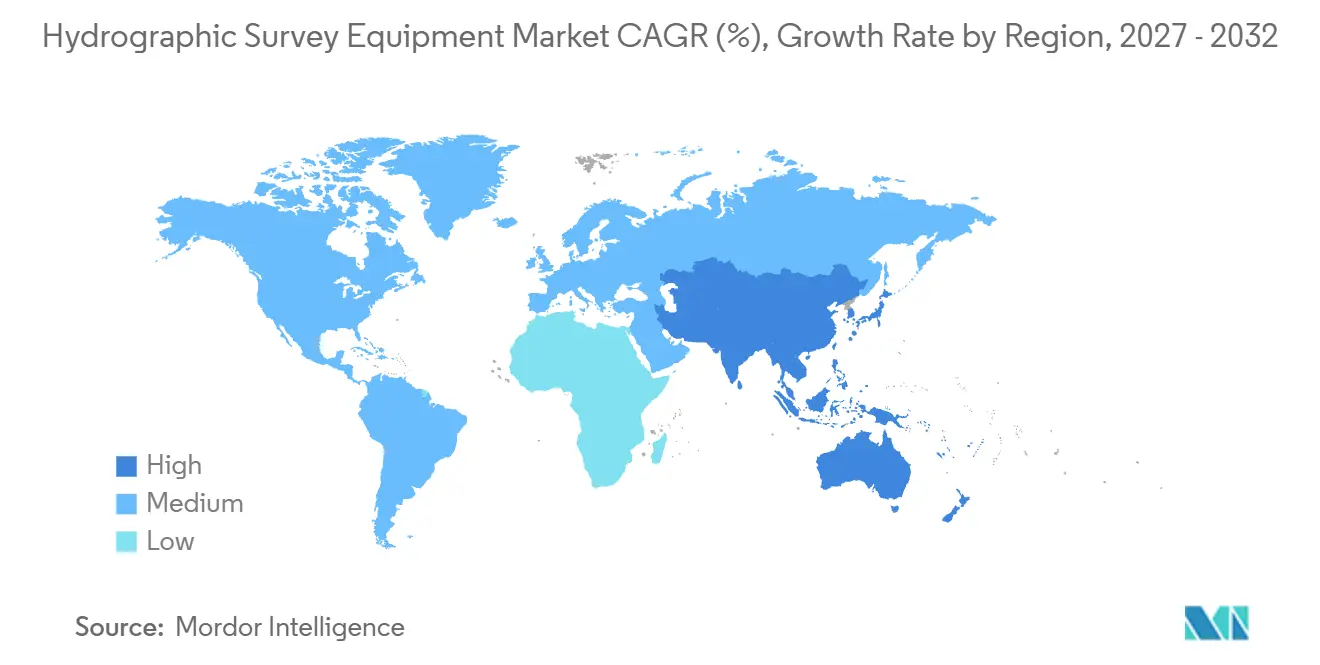
アジア太平洋は2032年までに6.9%のCAGRで成長すると予測されています。インドは2025年11月に深海水路作業用の統合AUVを搭載したINSイクシャクを就役させ、提案されているインドの5隻測量艦隊プログラムは2026年のさらなる公共調達を反映しています。中国は2026年8月までに海洋測量プログラムの機器入札を発行しました。南米と中東・アフリカは深海活動と海図作成ニーズを通じてより低い基盤から成長しています。これらの地域の水路測量機器市場は、洋上エネルギー、海洋境界管理、および不完全な海底カバレッジによって支えられています。ROPMEシー・エリアは2026年のGEBCO更新でマッピングカバレッジを6.4%から20.5%に改善しました。
競合ランドスケープ
水路測量機器市場は中程度に分散しており、4〜5社の幅広いシステムサプライヤーが専門的なコンポーネントおよびソフトウェアプロバイダーと並んで事業を展開しています。Kongsberg GruppenとTeledyne Technologiesはマルチビームシステム、水中測位、およびソフトウェアにわたる幅広いポートフォリオを維持しています。Kongsberg Gruppenの2026年3月のFugroとのフレームワーク協定は、EM2042マルチビームシステム、Seapath GNSSおよびINS、ならびにHiPAP音響測位をカバーし、Kongsberg GruppenにFugroの自律型艦隊計画内での優先的な地位を与えました。NORBITはモジュール式マルチビーム製品プラットフォームを通じて注目すべき挑戦者です。
技術能力は水路測量機器市場における競争の主要な基盤です。バイヤーはセンサー性能とともに、自律型ミッション運用、リアルタイム品質管理、およびS-100互換性をますます評価しています。ExailのDriX O-16とKongsberg Gruppen EM124の統合は、フルオーシャンデプスの無人作業のためのパートナーベースのシステム統合の重要性を示しています。Kongsberg Gruppenのリッスン電磁センシングソリューションの最初の商業注文は、ブラジルでの作業のためのHUGIN 3000 AUVを対象としていました。NORBITは2026年7月に統合サブボトムプロファイリングを追加し、水深測量とサブボトムデータ収集を組み合わせました。[4] これらの開発は測量パスを削減し、データ収集効率を向上させることを目的としています。
データ・アズ・ア・サービスモデルとAUVスウォーム運用は商業開発のオープンな領域であり続けています。専門ベンダーは、バイヤーがフォームファクター、特定のセンサー能力、またはアプリケーションの深さを重視する場合に競争できます。しかし、フルシステムプロバイダーは、艦隊事業者が複数の自律型および有人プラットフォームにわたる標準インターフェースを必要とする場合に優位性を保持しています。開示された上位プレーヤーの合計市場シェアは提供された資料では入手できず、入手可能な証拠は少数のサプライヤーによって支配される市場ではなく、中程度の集中度評価を支持しています。コンポーネントベンダーがモジュール式で相互運用可能な製品を開発するにつれて、競争は活発であり続ける可能性があります。
水路測量機器産業のリーダー
-
Kongsberg Gruppen ASA
-
Teledyne Technologies Incorporated
-
Fugro N.V.
-
Trimble Inc.
-
Sonardyne International Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
水路測量機器市場 このレポートでカバーされる企業
- AML Oceanographic
- Chesapeake Technology, Inc.
- Coda Octopus Group, Inc.
- EdgeTech
- Exail Technologies SA
- Fugro N.V.
- Furuno Electric Co., Ltd.
- GeoAcoustics Ltd.
- Hypack, Inc.
- Innomar Technologie GmbH
- Kongsberg Gruppen ASA
- NORBIT ASA
- R2Sonic, Inc.
- Saab AB
- Seafloor Systems, Inc.
- Sonardyne International Ltd.
- SyQwest Inc.
- Teledyne Technologies Incorporated
- Trimble Inc.
- Tritech International Limited
- Valeport Ltd.
- Wärtsilä ELAC Nautik GmbH
- Xylem Inc.
最近の産業開発事情 水路測量機器市場
- 2026年9月:FugroはFugro Equatorから展開されたEcho Surveyor 8 AUVを使用して、マレーシア沖のPetronas CarigaliのMegahおよびLimbayongフィールドの超深海ジオハザード測量を完了しました。このプロジェクトはPetronas Carigaliの超深海プログラム内での最初のAUV適用を示し、Fugroのクアラルンプールリモートオペレーションセンターによるリアルタイム品質管理を活用しています。
- 2026年6月:Kongsberg DiscoveryはE/V NautilusのPacific Mapping NA178遠征中にEM 304 MKIIマルチビーム音響測深機を展開し、深海水路マッピングのための同社の次世代フルオーシャンデプスマルチビーム測量システムの最初の運用展開を示しました。
- 2026年3月:Kongsberg DiscoveryとFugroは、Fugroの測量艦隊および自律型水上船舶全体にわたるEM2042マルチビーム音響測深機、Seapath GNSS/INS航法システム、およびHiPAP音響測位システムの展開をカバーする主要サプライヤーフレームワーク協定に署名しました。
- 2026年3月:Teledyne MarineはOceanology International 2026でSeaBat D100深海マルチビーム音響測深機およびSeaBat T51統合デュアルヘッド測量システムを発表し、測量船および深海ROV展開向けの高解像度水路測量能力を拡大しました。
世界の水路測量機器市場レポートの範囲
水路測量機器とは、水中環境、海底地形、および水深を測定、マッピング分析するために使用される専門的な機器、センサー、測位システム、およびソフトウェアを指します。これらのツールは、航行安全、洋上建設、海洋資源管理、および環境モニタリングのための水路・水深測量データを収集します。水路測量機器には、ソナーシステム、GNSS測位システム、プロファイラー、水中センサー、およびデータ処理ソフトウェアが含まれます。
世界の水路測量機器市場は、機器タイプ別にセンシングシステム、測位システム、光学システム、プロファイラーおよびセンサー、水路測量ソフトウェア、およびその他の機器に区分されています。調査水深別では、市場は浅水域、中深度水域、深海域、および超深海域に区分されています。エンドユーザー別では、市場は商業測量会社、政府・国家水路機関、石油・ガス会社、洋上再生可能エネルギー開発業者、港湾・ハーバー当局、防衛・海軍部隊、研究機関・大学、およびエンジニアリング・建設会社に区分されています。レポートはまた、主要地域の26カ国にわたる世界の水路測量機器市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| センシングシステム |
| 測位システム |
| 光学システム |
| プロファイラーおよびセンサー |
| 水路測量ソフトウェア |
| その他の機器 |
| 浅水域 |
| 中深度水域 |
| 深海域 |
| 超深海域 |
| 商業測量会社 |
| 政府・国家水路機関 |
| 石油・ガス会社 |
| 洋上再生可能エネルギー開発業者 |
| 港湾・ハーバー当局 |
| 防衛・海軍部隊 |
| 研究機関・大学 |
| エンジニアリング・建設会社 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 機器タイプ別 | センシングシステム | |
| 測位システム | ||
| 光学システム | ||
| プロファイラーおよびセンサー | ||
| 水路測量ソフトウェア | ||
| その他の機器 | ||
| 調査水深別 | 浅水域 | |
| 中深度水域 | ||
| 深海域 | ||
| 超深海域 | ||
| エンドユーザー別 | 商業測量会社 | |
| 政府・国家水路機関 | ||
| 石油・ガス会社 | ||
| 洋上再生可能エネルギー開発業者 | ||
| 港湾・ハーバー当局 | ||
| 防衛・海軍部隊 | ||
| 研究機関・大学 | ||
| エンジニアリング・建設会社 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
水路測量機器市場の2027年の価値はいくらですか?
市場は2026年に5.79 ビリオン 米ドルと評価されており、2032年までに7.92 ビリオン 米ドルに達すると予測されており、CAGRは6.44%です。
どの機器カテゴリーが水路測量支出をリードしていますか?
センシングシステムが2026年に31.4%のシェアで機器収益をリードし、水路測量ソフトウェアは7.2%の最高CAGRを記録すると予測されています。
自律型測量プラットフォームが重要な理由は何ですか?
無人水上船舶と自律型水中船舶は、測量カバレッジを拡大し、遠隔操作をサポートし、より深いまたはより困難な環境でのセンサー展開を可能にします。
最も強い予測成長を示す調査水深セグメントはどれですか?
超深海域は2032年までに7.5%のCAGRで成長すると予測されており、鉱物マッピング、エネルギープロジェクト、および深海探査によって支えられています。
どのエンドユーザーセグメントが水路機器購入を最も速く拡大していますか?
洋上再生可能エネルギー開発業者は2032年までに9.1%のCAGRで成長すると予測されており、浮体式風力プロジェクトが広範な現地およびケーブルルート測量を必要とするためです。
最も速い予測成長を示す地域はどこですか?
アジア太平洋は2032年までに6.9%のCAGRで成長すると予測されており、政府の艦隊近代化と洋上開発活動によって支えられています。