
Tamaño y Participación del Mercado de Equipos de Levantamiento Hidrográfico
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
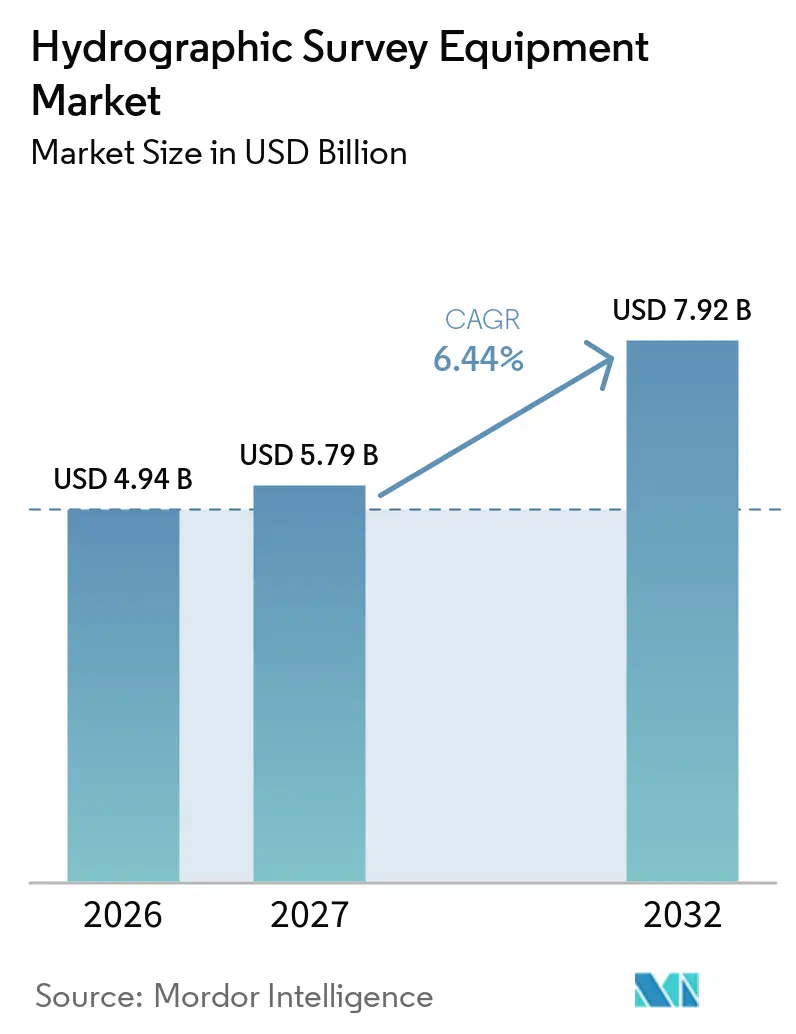
| Tamaño del Mercado (2027) | 5.79 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.92 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.44 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
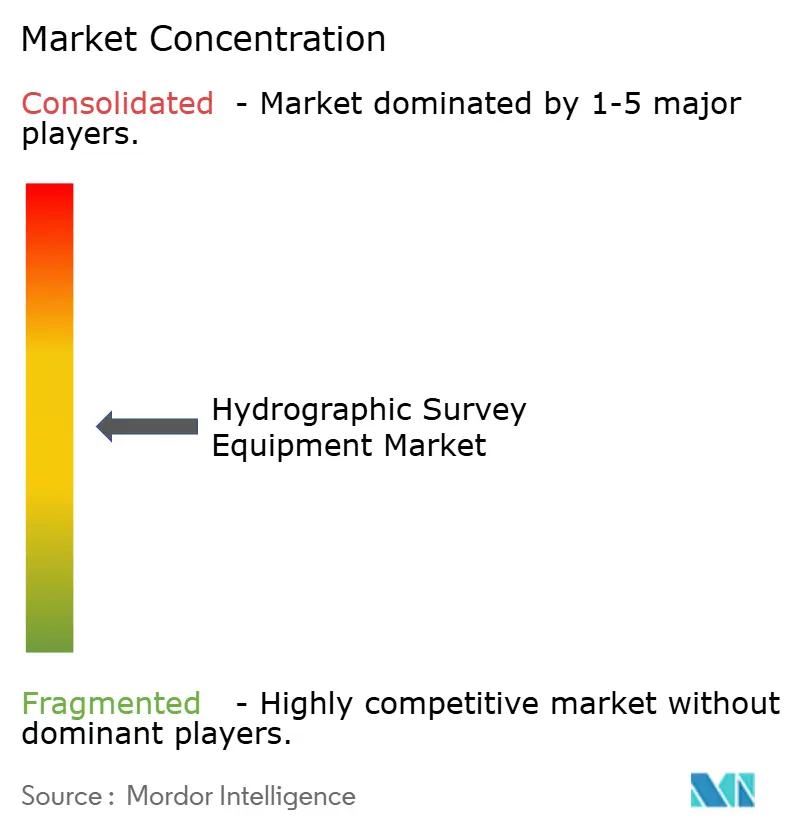
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Levantamiento Hidrográfico por Mordor Intelligence
El tamaño del mercado de equipos de levantamiento hidrográfico fue valorado en 4,94 mil millones de USD en 2026 y se estima que crecerá desde 5,97 mil millones de USD en 2027 hasta alcanzar los 7,92 mil millones de USD para 2032, a un CAGR del 6,43% durante el período de pronóstico (2027-2032). El mercado está respaldado por el desarrollo de energía eólica marina, la actividad de infraestructura submarina y los programas públicos de cartografía náutica y mapeo de zonas económicas exclusivas. La demanda de equipos también se está desplazando hacia plataformas autónomas de superficie y subacuáticas, ya que estas pueden ampliar la cobertura de levantamiento reduciendo la dependencia de embarcaciones. La implementación de IHO S-100 está aumentando el valor del software capaz de procesar, intercambiar y validar datos hidrográficos entre organizaciones.[1] La escasez de topógrafos certificados aumenta el valor de la planificación automatizada de misiones y el control de calidad de datos, aunque los elevados costos de los sistemas siguen limitando la adopción entre los operadores más pequeños. El mercado también se beneficia del trabajo recurrente de mantenimiento portuario y cartografía costera, que genera demanda fuera de los grandes proyectos de construcción marina.
Conclusiones Clave del Informe
- Por tipo de equipo, los sistemas de detección representaron el 31,4% de la participación del mercado de equipos de levantamiento hidrográfico en 2026, mientras que el software de levantamiento hidrográfico tiene un pronóstico de crecimiento a un CAGR del 7,2% hasta 2032.
- Por profundidad de levantamiento, las aguas poco profundas representaron el 62,5% de la participación del mercado de equipos de levantamiento hidrográfico en 2026, mientras que las aguas ultradeep tienen un pronóstico de crecimiento a un CAGR del 7,5% hasta 2032.
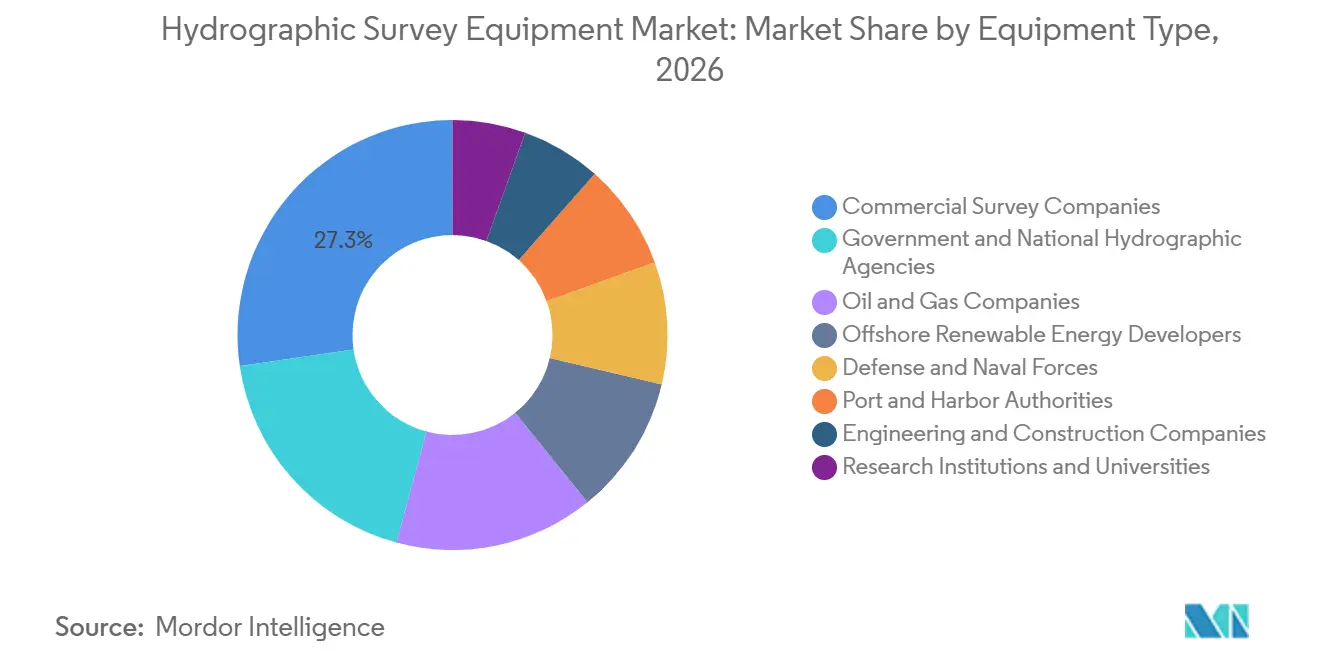
- Por usuario final, las empresas comerciales de levantamiento representaron el 27,3% de la participación en ingresos en 2026, mientras que los desarrolladores de energía renovable marina tienen un pronóstico de crecimiento a un CAGR del 9,1% hasta 2032.
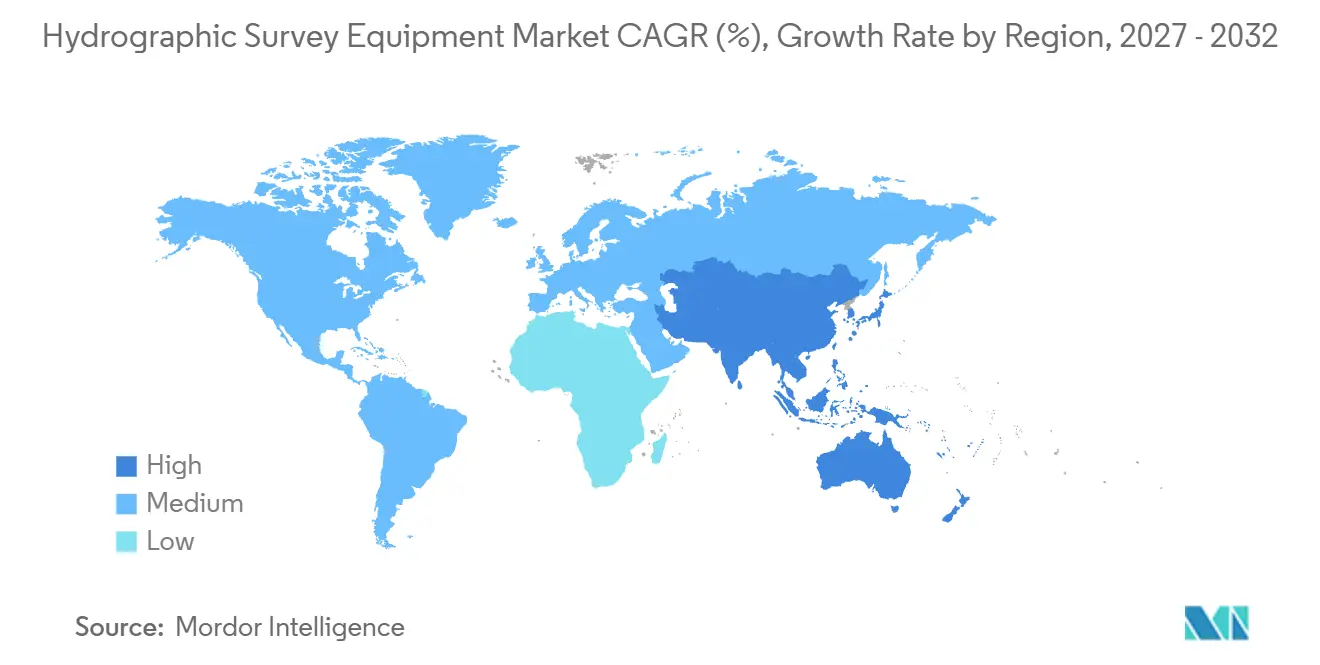
- Por geografía, América del Norte representó el 35,7% de la participación en ingresos en 2026, mientras que Asia-Pacífico tiene un pronóstico de crecimiento a un CAGR del 6,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desarrollo de Energía Eólica Marina e Infraestructura Submarina | +1.5% | Global, más fuerte en Europa y APAC | Mediano plazo (2-4 años) |
| Plataformas de Levantamiento Autónomas de Superficie y Subacuáticas | +1.2% | Global | Mediano plazo (2-4 años) |
| Inversión Gubernamental en Programas Hidrográficos y de Seguridad Marítima | +0.9% | Global, particularmente América del Norte, APAC y MEA | Corto plazo (≤ 2 años) |
| Modernización Costera y Portuaria | +0.7% | APAC, América del Norte y MEA | Mediano plazo (2-4 años) |
| Inversión en Levantamientos de Petróleo y Gas en Alta Mar | +0.8% | APAC, América del Sur, MEA y América del Norte | Mediano plazo (2-4 años) |
| Demanda Creciente de Cartografía de Alta Resolución del Fondo Marino y Datos Espaciales Marinos | +1.0% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Desarrollo de Energía Eólica Marina e Infraestructura Submarina
Los proyectos de energía eólica marina requieren la caracterización del fondo marino antes de la instalación, durante la construcción y después de que los activos entren en servicio. El Consejo Global de Energía Eólica espera que 77 GW de capacidad de energía eólica marina se conecten a nivel mundial entre 2024 y 2030.[2] Esta cartera de proyectos respalda la demanda en el mercado de equipos de levantamiento hidrográfico para ecosondas multihaz, perfiladores de subfondo, equipos de posicionamiento y software de procesamiento de levantamientos. La Oficina Federal Marítima e Hidrográfica de Alemania emitió licitaciones en agosto de 2026 para las zonas 3 y 4 de la ZEE del Mar del Norte, cubriendo temporadas de levantamiento en 2027 y 2028. Las normas de energía eólica marina de Vietnam agilizaron las aprobaciones de levantamientos de sitios a partir de marzo de 2026, apoyando la cartera de desarrollo descrita en su Plan de Desarrollo de Energía VIII. La energía eólica marina flotante genera demanda adicional porque los proyectos requieren trabajos de sitio en aguas más profundas, evaluación de rutas de cables y monitoreo repetido.
Plataformas de Levantamiento Autónomas de Superficie y Subacuáticas
Las plataformas autónomas están cambiando la forma en que los operadores de levantamiento despliegan sensores y recopilan datos en el mar. Fugro completó un levantamiento autónomo de cartografía del fondo marino MAREANO para el Servicio Hidrográfico Noruego en 2025 utilizando el buque de superficie no tripulado Blue Eclipse. El DriX O-16 de Exail fue validado en pruebas de aceptación en el mar frente a Francia en 2026 y está programado para su movilización en el cuarto trimestre con una ecosonda multihaz de profundidad oceánica completa Kongsberg EM124. Estos despliegues están reformando las opciones de equipos en el mercado de equipos de levantamiento hidrográfico. ACUA Ocean y Bedrock Ocean Exploration anunciaron una asociación en 2026 para enjambres de vehículos autónomos subacuáticos lanzados desde buques de superficie no tripulados como naves nodriza. El Laboratorio Lincoln del MIT informó que una flota de 20 vehículos de superficie autónomos podría proporcionar hasta 50 veces la tasa de cobertura del fondo marino de un solo vehículo subacuático.
Inversión Gubernamental en Programas Hidrográficos y de Seguridad Marítima
Los programas gubernamentales siguen siendo una fuente importante de demanda de equipos en el mercado de equipos de levantamiento hidrográfico. La Administración Nacional Oceánica y Atmosférica asignó 20 millones de USD en el año fiscal 2025 para el mapeo de depósitos de minerales críticos en aguas profundas frente a la Samoa Americana, con trabajos de levantamiento que comenzaron en febrero de 2026.[3] Este programa vincula la política de minerales críticos con la capacidad de detección y levantamiento en aguas profundas. El Ministerio de Defensa de India identificó a Cochin Shipyard Limited como el postor más bajo en febrero de 2026 para 5 buques de levantamiento de próxima generación valorados en INR 5.000 crore (595 millones de USD). Los buques están destinados a la cartografía de la ZEE, levantamientos portuarios y operaciones en aguas profundas. El acuerdo de cooperación del Centro de Cartografía Oceánica y Costera de la Administración Nacional Oceánica y Atmosférica proporcionó 8,5 millones de USD para tecnología, entrega en la nube y adquisición de datos asistida por inteligencia artificial, fortaleciendo la demanda tanto de software como de hardware.
Demanda Creciente de Cartografía de Alta Resolución del Fondo Marino y Datos Espaciales Marinos
La necesidad de una cobertura más completa del fondo marino sigue respaldando la demanda de equipos a largo plazo. Seabed 2030 informó en abril de 2026 que el 28,7% del fondo oceánico global, o 104 millones de km², había sido cartografiado. Casi 5 millones de km² se añadieron durante el año anterior. El 71,3% restante representa un requisito de cartografía a largo plazo para gobiernos, instituciones de investigación y operadores comerciales, respaldando la demanda continua en el mercado de equipos de levantamiento hidrográfico. Una investigación publicada en los Anales ISPRS encontró que los datos multihaz mejorados lograron un error cuadrático medio inferior a 3 metros en áreas arenosas planas. La Oficina Hidrográfica del Reino Unido utiliza modelos de lenguaje de gran escala para presentaciones variadas, mientras que la Detección de Medios en Capas de NORBIT admite la identificación en un solo paso de lodo fluido y fondo navegable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Integración y Propiedad del Sistema | -0.7% | Global | Corto plazo (≤ 2 años) |
| Escasez de Especialistas en Hidrografía y Procesamiento de Datos | -0.4% | Global, más aguda en APAC y MEA | Mediano plazo (2-4 años) |
| Carga de Procesamiento de Datos de Levantamiento e Interoperabilidad | -0.4% | Global | Mediano plazo (2-4 años) |
| Permisos Marinos, Ruido Acústico y Restricciones Ambientales | -0.3% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Integración y Propiedad del Sistema
Una configuración completa de levantamiento de embarcaciones puede costar más de 500.000 USD antes de los gastos continuos de licencias, calibración y capacitación. Dicha configuración puede incluir ecosondas multihaz, equipos GNSS, unidades de referencia de movimiento, perfiladores de velocidad del sonido y software de procesamiento. Los contratistas más pequeños y las agencias gubernamentales pueden enfrentar condiciones de financiamiento difíciles mientras también cumplen con los requisitos de calibración y validación IHO. Los buques de superficie no tripulados autónomos pueden reducir los costos operativos con el tiempo, pero los sistemas capaces aún requieren una inversión inicial de varios millones. Los vehículos autónomos subacuáticos de aguas ultradeep también requieren costosos equipos de lanzamiento y recuperación y soporte especializado. Estas barreras de costos pueden concentrar la adopción de alta gama en el mercado de equipos de levantamiento hidrográfico entre los operadores más grandes.
Escasez de Especialistas en Hidrografía y Procesamiento de Datos
La OHI actualizó sus estándares para topógrafos hidrográficos de Categoría A y Categoría B en agosto de 2026. Los estándares revisados elevan las expectativas para una fuerza laboral que también está aprendiendo planificación de misiones remotas, garantía de calidad de sensores y validación asistida por inteligencia artificial. Los graduados de programas acreditados por la OHI no han mantenido el ritmo de la demanda de energía eólica marina, cartografía de aguas profundas y programas de cartografía pública. Esta deficiencia puede aumentar el costo del procesamiento de datos certificado durante las campañas de levantamiento e influye en las decisiones de compra en el mercado de equipos de levantamiento hidrográfico, particularmente entre las empresas más pequeñas. Las cargas de trabajo de procesamiento de datos y la interoperabilidad de formatos añaden presión adicional de implementación a medida que los usuarios se preparan para los requisitos de intercambio basados en S-100.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Los Sistemas de Detección Anclan los Ingresos, el Software se AceleraLos sistemas de detección representaron el 31,4% de los ingresos por equipos en 2026, representando la mayor participación de equipos. Las ecosondas multihaz, los sonares de barrido lateral y los perfiladores de subfondo son necesarios en una amplia gama de aplicaciones del mercado de equipos de levantamiento hidrográfico. Teledyne Marine introdujo los sistemas SeaBat D100 y SeaBat T51 de Cabeza Dual Integrada en marzo de 2026 para despliegues en embarcaciones de aguas profundas y vehículos operados remotamente. NORBIT introdujo el WINGHEAD X en diciembre de 2025, con una resolución de ancho de haz de 0,5° y opciones de hardware y software configurables. El acuerdo de Kongsberg con Fugro estableció el EM2042 como el sensor preferido en toda la flota autónoma de Fugro.
Se prevé que el software de levantamiento hidrográfico registre un CAGR del 7,2% hasta 2032. Las actualizaciones de software están siendo impulsadas por la operacionalización de la Fase 1 de S-100 en enero de 2026 y la fecha de transición de la OMI del 1 de enero de 2029, que está creando un ciclo de reemplazo para los flujos de trabajo de cartas náuticas electrónicas. Teledyne CARIS y la Oficina Hidrográfica del Reino Unido iniciaron una asociación de servicios en la nube plurianual en julio de 2025 que cubre CARIS HIPS y SIPS, Bathy DataBASE y HPD. La limpieza de datos basada en inteligencia artificial se está convirtiendo en un diferenciador, ya que los valores atípicos multihaz no corregidos pueden reducir la precisión de la superficie base. El tamaño del mercado de equipos de levantamiento hidrográfico para software está, por lo tanto, vinculado a los requisitos de calidad de datos, interoperabilidad y colaboración distribuida.

Por Profundidad de Levantamiento:
Las Aguas Poco Profundas Dominan, las Aguas Ultradeep se AceleranLas aguas poco profundas representaron el 62,5% de los ingresos por profundidad de levantamiento en 2026. Los sitios de energía eólica marina, el dragado de puertos y la cartografía costera sostienen la demanda de aguas poco profundas en el mercado de equipos de levantamiento hidrográfico. El Cuerpo de Ingenieros del Ejército de los Estados Unidos realizó levantamientos batimétricos previos y posteriores al dragado en puertos de Alaska, California, Texas y el Noroeste del Pacífico durante 2025 y 2026. Las aguas de profundidad media, definidas como de 50 a 200 metros, son un rango operativo práctico para los buques de superficie autónomos. El trabajo MAREANO de Fugro cubrió profundidades de 80 a 1.700 metros, demostrando la utilidad más amplia de las plataformas de levantamiento autónomas. Los perfiladores de velocidad del sonido y los medidores de marea siguen siendo necesarios para mediciones confiables en sitios costeros y en alta mar.
Se prevé que las aguas ultradeep se expandan a un CAGR del 7,5% hasta 2032. La actividad de la NOAA en la Samoa Americana demuestra la demanda pública de detección en aguas profundas relacionada con minerales críticos. Fugro desplegó su AUV Echo Surveyor 8 en un levantamiento de geohazard de Petronas Carigali frente a Sabah durante junio a agosto de 2026. JAMSTEC completó las pruebas en el mar de su AUV URASHIMA8000 con capacidad para 8.000 metros en 2025. El rango de aguas profundas de 200 a 2.000 metros también respalda el trabajo de levantamiento previo a la instalación de rutas de cables y tuberías. El tamaño del mercado de equipos de levantamiento hidrográfico para sistemas de aguas ultradeep está respaldado por una variedad de asignaciones de minerales, energía, geohazard y exploración.
Por Usuario Final:
Las Empresas Comerciales de Levantamiento Lideran, las Energías Renovables Marinas Impulsan el Crecimiento Más RápidoLas empresas comerciales de levantamiento representaron el 27,3% de los ingresos por usuario final en 2026. Estas empresas sirven a múltiples grupos de clientes y consolidan las compras de equipos en asignaciones de energía eólica marina, gubernamentales y de energía. Sus flotas combinan cada vez más embarcaciones tripuladas con capacidades de buques de superficie no tripulados y vehículos autónomos subacuáticos, favoreciendo sistemas que admiten control remoto, control de calidad en tiempo real y despliegue repetible. Fugro reportó 1,8 mil millones de EUR en ingresos en 52 países en 2025, ilustrando la escala geográfica de un importante operador comercial de levantamiento. Los compradores comerciales, por lo tanto, siguen siendo importantes adoptantes de tecnología en el mercado de equipos de levantamiento hidrográfico.
Se prevé que los desarrolladores de energía renovable marina avancen a un CAGR del 9,1% hasta 2032. Los proyectos de energía eólica flotante requieren una caracterización más profunda del sitio, levantamientos de rutas de cables más largos y monitoreo continuo posterior a la instalación. Los organismos gubernamentales e hidrográficos nacionales siguen siendo compradores significativos a través de programas de embarcaciones y mandatos de cartografía. Las empresas de petróleo y gas continuaron encargando trabajos geofísicos, geotécnicos y de vehículos autónomos subacuáticos integrados en 2026. Las autoridades portuarias crean demanda recurrente en torno al dragado, mientras que los usuarios de defensa, las instituciones de investigación y las empresas de ingeniería respaldan aplicaciones definidas. La industria de equipos de levantamiento hidrográfico, por lo tanto, atiende tanto los requisitos de levantamiento impulsados por proyectos como los recurrentes.
Análisis Geográfico
América del Norte representó el 35,7% del mercado de equipos de levantamiento hidrográfico en 2026. El mandato de cartografía de la NOAA, los programas de la Marina de los Estados Unidos y el mantenimiento de vías fluviales del Cuerpo de Ingenieros del Ejército respaldan esta posición. El contrato de cinco años de la NOAA con Fugro, que comenzó en enero de 2025 y se extiende hasta diciembre de 2029, cubre servicios hidrográficos que respaldan la creación de cartas náuticas. La Orden Ejecutiva 14285 dirige la atención hacia el mapeo de minerales críticos en alta mar en aguas de los Estados Unidos, creando un camino para despliegues de vehículos autónomos subacuáticos y detección en aguas profundas más allá de la cartografía costera rutinaria.
Europa fue la segunda región más grande en el mercado de equipos de levantamiento hidrográfico. El desarrollo eólico en el Mar del Norte y las instituciones hidrográficas establecidas en el Reino Unido, Alemania, Noruega y Francia respaldaron el uso de equipos en la región. La OCDE citó 77 GW de nueva capacidad de energía eólica marina de la UE que se espera conectar entre 2024 y 2030. El Servicio Hidrográfico de Noruega contrató a Fugro para un proyecto de 44,7 millones de NOK (4,3 millones de USD) para un levantamiento de cartografía del fondo marino MAREANO en 2025. La DGA de Francia seleccionó a Exail en 2025 para desarrollar un vehículo autónomo subacuático naval con capacidad para 6.000 metros. Estos programas respaldan el desarrollo de capacidades autónomas y en aguas profundas.
Se proyecta que Asia-Pacífico crezca a un CAGR del 6,9% hasta 2032. India puso en servicio el INS Ikshak en noviembre de 2025 con un vehículo autónomo subacuático integrado para trabajos hidrográficos en aguas profundas, y un programa propuesto de cinco embarcaciones de levantamiento indias refleja una mayor adquisición pública en 2026. China ha emitido licitaciones de equipos hasta agosto de 2026 para programas de levantamiento marítimo. América del Sur y Oriente Medio y África están creciendo desde bases más bajas a través de la actividad en aguas profundas y las necesidades de cartografía. El mercado de equipos de levantamiento hidrográfico en estas regiones está respaldado por la energía marina, la gestión de fronteras marítimas y la cobertura incompleta del fondo oceánico. El Área Marina ROPME mejoró la cobertura cartografiada del 6,4% al 20,5% en la actualización GEBCO de 2026.
Panorama Competitivo
El mercado de equipos de levantamiento hidrográfico está moderadamente fragmentado, con cuatro a cinco proveedores de sistemas amplios que operan junto a proveedores especializados de componentes y software. Kongsberg Gruppen y Teledyne Technologies mantienen amplias carteras en sistemas multihaz, posicionamiento subacuático y software. El acuerdo marco de marzo de 2026 de Kongsberg Gruppen con Fugro cubrió sistemas multihaz EM2042, Seapath GNSS e INS, y posicionamiento acústico HiPAP, otorgando a Kongsberg Gruppen una posición preferida dentro de los planes de flota autónoma de Fugro. NORBIT es un competidor notable a través de su plataforma de productos multihaz modulares.
La capacidad tecnológica es la base principal de la competencia en el mercado de equipos de levantamiento hidrográfico. Los compradores evalúan cada vez más la operación de misiones autónomas, el control de calidad en tiempo real y la compatibilidad con S-100 junto con el rendimiento de los sensores. La integración del DriX O-16 de Exail con el EM124 de Kongsberg Gruppen demuestra la importancia de la integración de sistemas basada en socios para el trabajo no tripulado a profundidad oceánica completa. El primer pedido comercial de Kongsberg Gruppen para su solución de detección electromagnética Listen involucró un AUV HUGIN 3000 para trabajos en Brasil. NORBIT añadió perfilación de subfondo integrada en julio de 2026 para combinar la recopilación de datos batimétricos y de subfondo.[4] Estos desarrollos tienen como objetivo reducir los pases de levantamiento y mejorar la eficiencia de la recopilación de datos.
Los modelos de datos como servicio y las operaciones de enjambres de vehículos autónomos subacuáticos siguen siendo áreas abiertas para el desarrollo comercial. Los proveedores especializados pueden competir donde los compradores valoran el factor de forma, la capacidad específica del sensor o la profundidad de la aplicación. Sin embargo, los proveedores de sistemas completos retienen una ventaja cuando los operadores de flotas requieren interfaces estándar en múltiples plataformas autónomas y tripuladas. Las participaciones de mercado combinadas de los principales actores divulgadas no están disponibles en el material suministrado, y la evidencia disponible respalda una evaluación de concentración moderada en lugar de un mercado controlado por un pequeño número de proveedores. Es probable que la competencia siga siendo activa a medida que los proveedores de componentes desarrollen productos modulares e interoperables.
Líderes de la Industria de Equipos de Levantamiento Hidrográfico
-
Kongsberg Gruppen ASA
-
Teledyne Technologies Incorporated
-
Fugro N.V.
-
Trimble Inc.
-
Sonardyne International Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Levantamiento Hidrográfico Empresas cubiertas en este informe
- AML Oceanographic
- Chesapeake Technology, Inc.
- Coda Octopus Group, Inc.
- EdgeTech
- Exail Technologies SA
- Fugro N.V.
- Furuno Electric Co., Ltd.
- GeoAcoustics Ltd.
- Hypack, Inc.
- Innomar Technologie GmbH
- Kongsberg Gruppen ASA
- NORBIT ASA
- R2Sonic, Inc.
- Saab AB
- Seafloor Systems, Inc.
- Sonardyne International Ltd.
- SyQwest Inc.
- Teledyne Technologies Incorporated
- Trimble Inc.
- Tritech International Limited
- Valeport Ltd.
- Wärtsilä ELAC Nautik GmbH
- Xylem Inc.
Desarrollos recientes de la industria en Mercado de Equipos de Levantamiento Hidrográfico
- Septiembre de 2026: Fugro completó un levantamiento de geohazard en aguas ultradeep para los campos Megah y Limbayong de Petronas Carigali frente a Malasia utilizando el AUV Echo Surveyor 8 desplegado desde el Fugro Equator. El proyecto marca la primera aplicación de vehículo autónomo subacuático dentro del programa de aguas ultradeep de Petronas Carigali y utiliza control de calidad en tiempo real a través del Centro de Operaciones Remotas de Kuala Lumpur de Fugro.
- Junio de 2026: Kongsberg Discovery desplegó su ecosonda multihaz EM 304 MKII a bordo del E/V Nautilus durante la expedición Pacific Mapping NA178, representando el primer despliegue operativo del sistema de levantamiento multihaz de próxima generación a profundidad oceánica completa de la empresa para cartografía hidrográfica en aguas profundas.
- Marzo de 2026: Kongsberg Discovery y Fugro firmaron un acuerdo marco de proveedor principal que cubre el despliegue de ecosondas multihaz EM2042, sistemas de navegación Seapath GNSS/INS y sistemas de posicionamiento acústico HiPAP en la flota de levantamiento y los buques de superficie autónomos de Fugro.
- Marzo de 2026: Teledyne Marine introdujo la ecosonda multihaz de aguas profundas SeaBat D100 y el sistema de levantamiento de Cabeza Dual Integrada SeaBat T51 en Oceanology International 2026, ampliando las capacidades de levantamiento hidrográfico de alta resolución para embarcaciones de levantamiento y despliegues de vehículos operados remotamente en aguas profundas.
Alcance del Informe Global del Mercado de Equipos de Levantamiento Hidrográfico
Los equipos de levantamiento hidrográfico se refieren a instrumentos especializados, sensores, sistemas de posicionamiento y software utilizados para medir, cartografiar y analizar entornos subacuáticos, características del fondo marino y profundidades del agua. Estas herramientas recopilan datos hidrográficos y batimétricos para la seguridad de la navegación, la construcción en alta mar, la gestión de recursos marinos y el monitoreo ambiental. Los equipos de levantamiento hidrográfico incluyen sistemas de sonar, sistemas de posicionamiento GNSS, perfiladores, sensores subacuáticos y software de procesamiento de datos.
El mercado global de equipos de levantamiento hidrográfico está segmentado por tipo de equipo en sistemas de detección, sistemas de posicionamiento, sistemas ópticos, perfiladores y sensores, software de levantamiento hidrográfico y otros equipos. Por profundidad de levantamiento, el mercado está segmentado en aguas poco profundas, aguas de profundidad media, aguas profundas y aguas ultradeep. Por usuario final, el mercado está segmentado en empresas comerciales de levantamiento, organismos gubernamentales e hidrográficos nacionales, empresas de petróleo y gas, desarrolladores de energía renovable marina, autoridades portuarias y de puertos, fuerzas de defensa y navales, instituciones de investigación y universidades, y empresas de ingeniería y construcción. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de equipos de levantamiento hidrográfico en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Sistemas de Detección |
| Sistemas de Posicionamiento |
| Sistemas Ópticos |
| Perfiladores y Sensores |
| Software de Levantamiento Hidrográfico |
| Otros Equipos |
| Aguas Poco Profundas |
| Aguas de Profundidad Media |
| Aguas Profundas |
| Aguas Ultradeep |
| Empresas Comerciales de Levantamiento |
| Organismos Gubernamentales e Hidrográficos Nacionales |
| Empresas de Petróleo y Gas |
| Desarrolladores de Energía Renovable Marina |
| Autoridades Portuarias y de Puertos |
| Fuerzas de Defensa y Navales |
| Instituciones de Investigación y Universidades |
| Empresas de Ingeniería y Construcción |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Equipo | Sistemas de Detección | |
| Sistemas de Posicionamiento | ||
| Sistemas Ópticos | ||
| Perfiladores y Sensores | ||
| Software de Levantamiento Hidrográfico | ||
| Otros Equipos | ||
| Por Profundidad de Levantamiento | Aguas Poco Profundas | |
| Aguas de Profundidad Media | ||
| Aguas Profundas | ||
| Aguas Ultradeep | ||
| Por Usuario Final | Empresas Comerciales de Levantamiento | |
| Organismos Gubernamentales e Hidrográficos Nacionales | ||
| Empresas de Petróleo y Gas | ||
| Desarrolladores de Energía Renovable Marina | ||
| Autoridades Portuarias y de Puertos | ||
| Fuerzas de Defensa y Navales | ||
| Instituciones de Investigación y Universidades | ||
| Empresas de Ingeniería y Construcción | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de equipos de levantamiento hidrográfico en 2027?
El mercado está valorado en 5,79 mil millones de USD en 2026 y se prevé que alcance los 7,92 mil millones de USD para 2032, a un CAGR del 6,44%.
¿Qué categoría de equipo lidera el gasto en levantamiento hidrográfico?
Los sistemas de detección lideraron los ingresos por equipos con una participación del 31,4% en 2026, mientras que se prevé que el software de levantamiento hidrográfico registre el CAGR más alto del 7,2%.
¿Por qué son significativas las plataformas de levantamiento autónomas?
Los buques de superficie no tripulados y los vehículos autónomos subacuáticos pueden ampliar la cobertura de levantamiento, respaldar operaciones remotas y permitir el despliegue de sensores en entornos más profundos o más desafiantes.
¿Qué segmento de profundidad de levantamiento tiene el pronóstico de crecimiento más sólido?
Se proyecta que las aguas ultradeep crezcan a un CAGR del 7,5% hasta 2032, respaldadas por el mapeo de minerales, proyectos de energía y exploración de las profundidades oceánicas.
¿Qué segmento de usuario final está ampliando las compras de equipos hidrográficos más rápidamente?
Se prevé que los desarrolladores de energía renovable marina crezcan a un CAGR del 9,1% hasta 2032, ya que los proyectos de energía eólica flotante requieren extensos levantamientos de sitios y rutas de cables.
¿Qué región tiene el crecimiento proyectado más rápido?
Se prevé que Asia-Pacífico crezca a un CAGR del 6,9% hasta 2032, respaldada por la modernización de flotas gubernamentales y la actividad de desarrollo en alta mar.