
Tamanho e Participação do Mercado de Bombas Circuladoras de Água Quente
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 11.55 Bilhões de dólares |
| Tamanho do Mercado (2032) | 15.29 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.76 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas Circuladoras de Água Quente por Mordor Intelligence
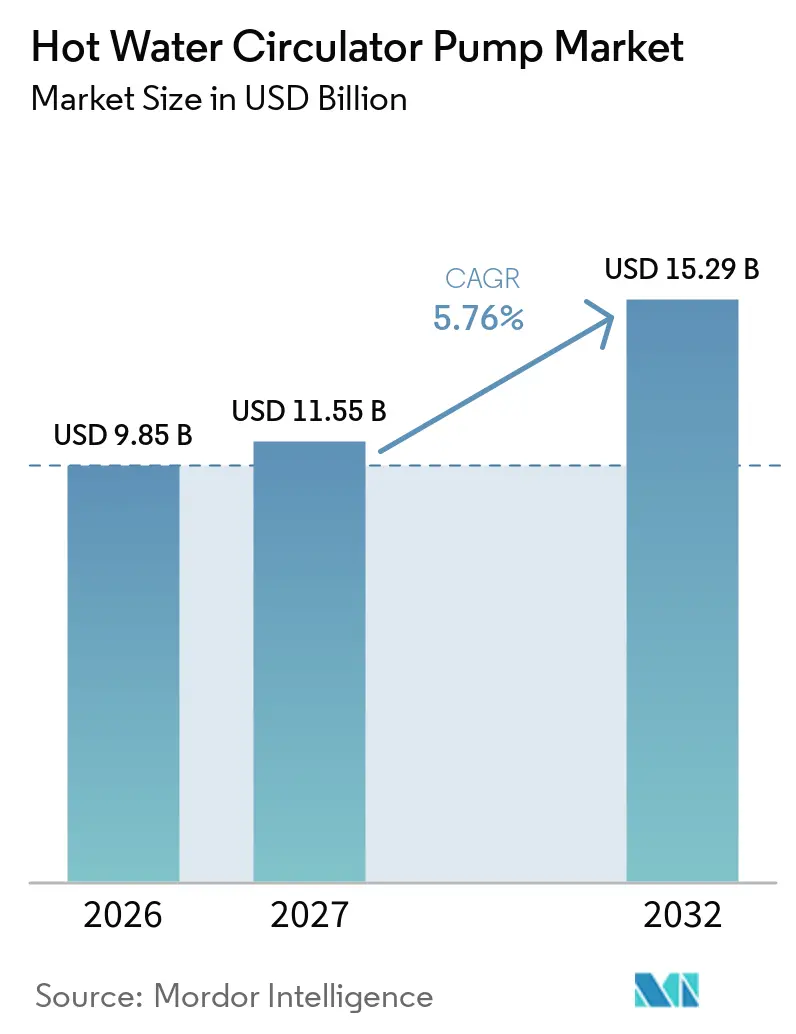
O tamanho do mercado de bombas circuladoras de água quente está projetado em 9,85 bilhões de USD em 2026, 11,55 bilhões de USD em 2027, e deve atingir 15,29 bilhões de USD até 2032, crescendo a um CAGR de 5,76% de 2027 a 2032. A norma de eficiência dos EUA cria um prazo definido de substituição, pois as bombas fabricadas ou importadas após 22 de maio de 2028 devem atender a um Índice de Energia de Circuladores de 1,00 ou inferior, enquanto 66% das remessas dos EUA não atendiam a esse nível quando a norma foi publicada.[1] As normas de energia nos Estados Unidos e na Europa estão direcionando as compras para motores de comutação eletrônica e controles que operam com eficiência em diferentes cargas.[2] As normas de higiene também favorecem produtos capazes de manter temperaturas adequadas no circuito e suportar a desinfecção térmica em edifícios comerciais e multifamiliares. A nova construção continua sendo importante, mas a demanda regulatória por substituição fornece uma fonte separada de vendas quando a atividade habitacional é irregular. O Mercado de Bombas Circuladoras de Água Quente favorece, portanto, fornecedores que combinam produtos em conformidade, distribuição estabelecida e conectividade com sistemas de controle predial.
Principais Conclusões do Relatório
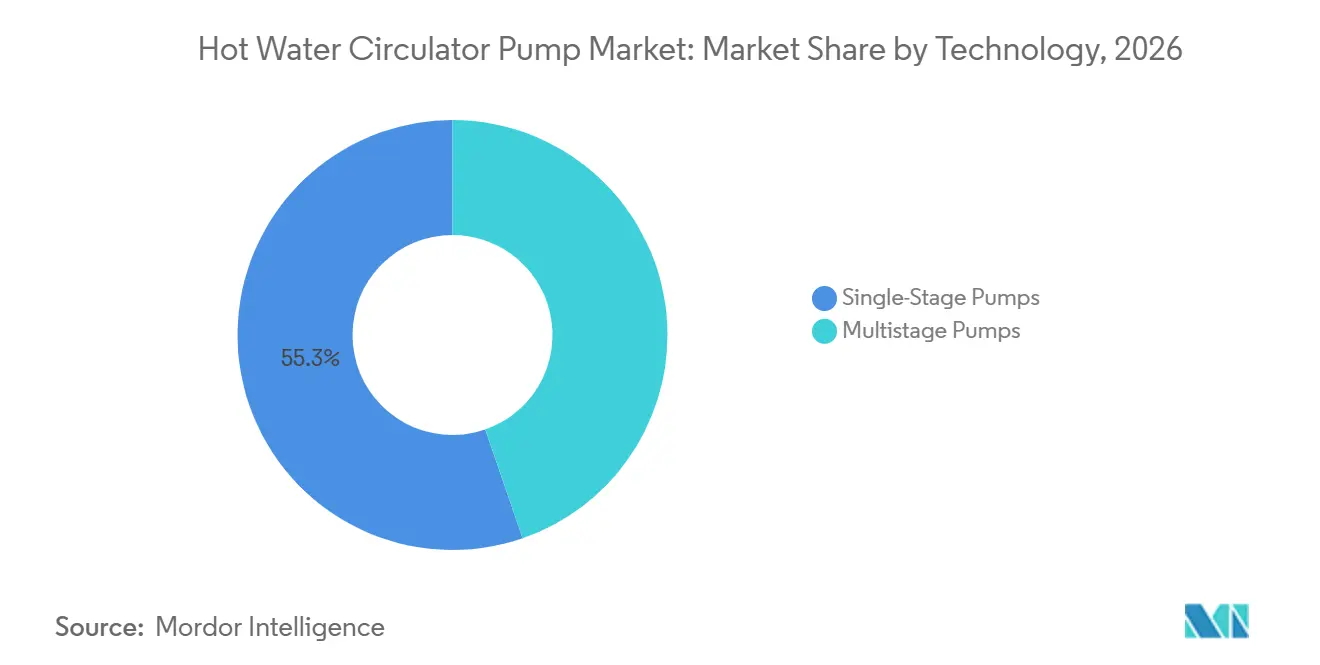
- Por tecnologia, as bombas de estágio único detinham 55,3% da participação do mercado de bombas circuladoras de água quente em 2026, enquanto as bombas multiestágio têm previsão de crescer a um CAGR de 5,9% até 2032.
- Por tipo de material, o aço inoxidável detinha 48,1% da participação do mercado de bombas circuladoras de água quente em 2026 e tem previsão de crescer a um CAGR de 5,8% até 2032.
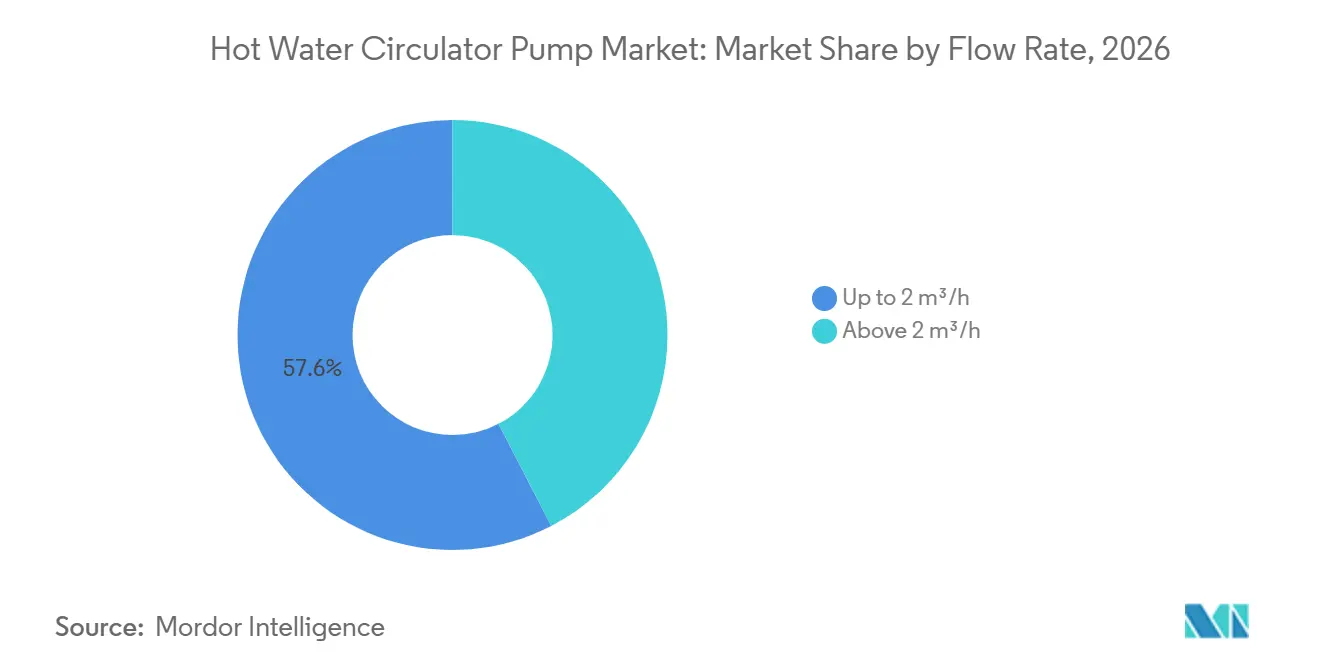
- Por vazão, o segmento de até 2 m³/h detinha 57,6% da receita em 2026 e tem previsão de crescer a um CAGR de 6,1% até 2032.
- Por tipo de bomba, as bombas centrífugas detinham 68,2% da receita em 2026, enquanto as bombas de acionamento magnético têm previsão de crescer a um CAGR de 6,3% até 2032.
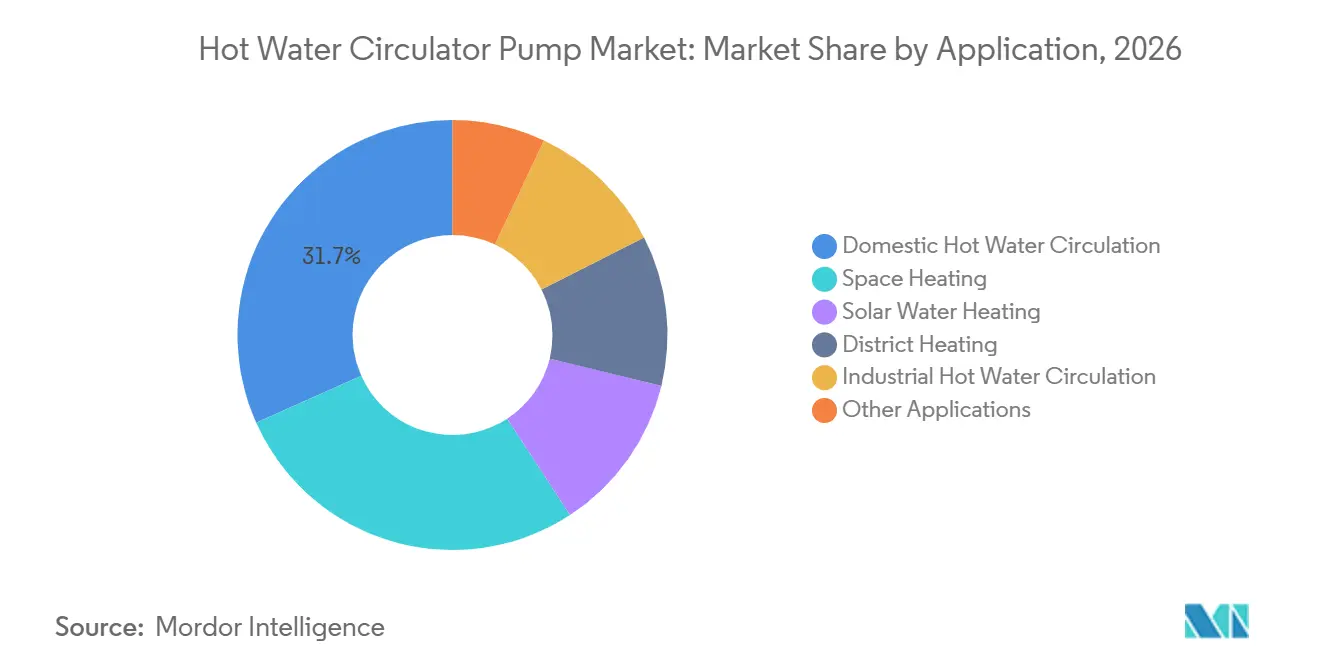
- Por aplicação, a circulação de água quente doméstica detinha 31,7% da receita em 2026, enquanto o aquecimento solar de água tem previsão de crescer a um CAGR de 6,2% até 2032.
- Por usuário final, o segmento residencial detinha 52,8% da receita em 2026, enquanto o industrial tem previsão de crescer a um CAGR de 7,1% até 2032. Isso reflete a interação entre desempenho energético, segurança hídrica e a necessidade de substituir equipamentos em edifícios existentes.
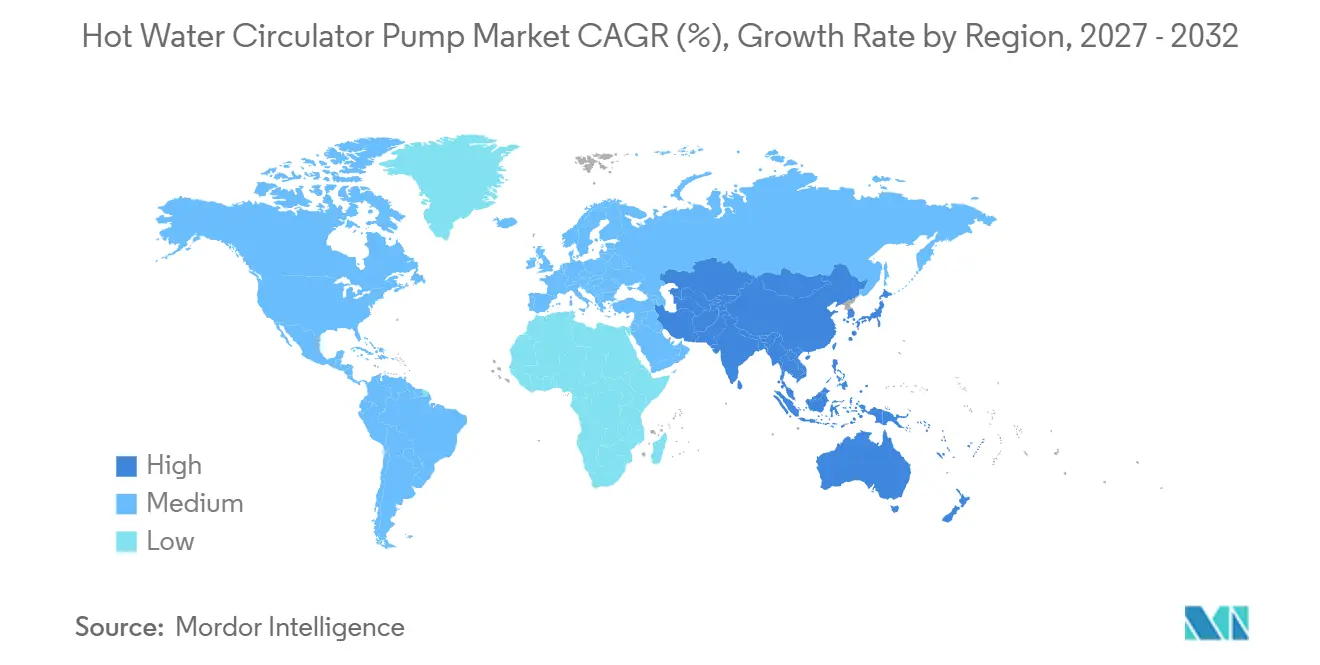
- Por geografia, a Europa respondeu por 47,3% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 8,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Normas de Eficiência Energética e Reformas de Descarbonização de Edifícios | +1.3% | Global, com intensidade na América do Norte, UE e Austrália | Médio prazo (2 a 4 anos) |
| Demanda por Menor Tempo de Espera por Água Quente e Conservação de Água | +0.6% | América do Norte e UE, com expansão para o GCC e Austrália | Curto prazo (≤ 2 anos) |
| Construção Residencial e Multifamiliar | +0.7% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Controles Inteligentes, Motores de Comutação Eletrônica e Integração com Sistemas de Gestão Predial | +1.0% | Global, com ganhos iniciais na Alemanha, Países Baixos e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Implantação de Aquecedores de Água com Bomba de Calor e Aquecimento por Energias Renováveis | +0.9% | Europa e América do Norte, com demanda emergente no Japão e Austrália | Médio prazo (2 a 4 anos) |
| Higiene de Água Quente Doméstica e Requisitos de Desinfecção Térmica | +0.5% | UE, com expansão para o GCC e Austrália/Nova Zelândia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Normas de Eficiência Energética e Reformas de Descarbonização de Edifícios
O Mercado de Bombas Circuladoras de Água Quente está sendo remodelado por requisitos de eficiência que avaliam o desempenho além da carga nominal da bomba. A norma do Departamento de Energia dos EUA (DOE) mede o desempenho a 25%, 50%, 75% e 100% do ponto de melhor eficiência, o que confere maior importância à operação em carga parcial. Essa abordagem torna os motores de indução monofásicos convencionais menos adequados onde a eficiência cai em cargas reduzidas. Ela direciona os produtos dos EUA para projetos de motores de comutação eletrônica (EC) antes da data de conformidade de maio de 2028. A Europa tem direção semelhante por meio das normas de Ecodesign, que estabelecem um teto de índice de eficiência energética (EEI) de 0,23 para circuladores sem gaxeta cobertos. Os dois marcos regulatórios incentivam plataformas de produtos alinhadas globalmente e favorecem fabricantes capazes de financiar programas de redesenho em ambas as regiões. A mudança de conformidade afeta o planejamento de produtos, o estoque de distribuidores, a prática de instalação e o momento das decisões de substituição dos clientes. Uma bomba que atende a um requisito de placa de identificação, mas tem desempenho ruim em cargas mais baixas, não pode mais ser tratada como equivalente pelo método do DOE. Os fornecedores devem, portanto, considerar a faixa operacional completa ao combinar motores e projetos hidráulicos. Fabricantes maiores podem distribuir os custos de engenharia por mais famílias de produtos, enquanto fornecedores menores podem enfrentar um caminho mais estreito para portfólios em conformidade.
Controles Inteligentes, Motores de Comutação Eletrônica e Integração com Sistemas de Gestão Predial
Os recursos de controle inteligente estão expandindo o papel do Mercado de Bombas Circuladoras de Água Quente além da unidade de bomba básica. O Stratos MAXO-Z da Wilo utiliza Bluetooth, Modbus RTU e BACnet MS/TP para conexão com sistemas prediais, com um EEI declarado de 0,17 a 0,19. Essas interfaces suportam comissionamento, troca de dados operacionais e gestão contínua do sistema, o que oferece aos proprietários uma forma de documentar a operação da bomba e conectar as decisões de equipamentos a controles prediais mais amplos. A medida proposta pela Califórnia para o Título 24 de 2028 exigiria controles de velocidade variável ou de fluxo por demanda para sistemas de água quente de serviço não residencial cobertos. O centro de mistura digital The Brain da Armstrong também fornece conexões Modbus RTU e BACnet MS/TP com monitoramento remoto por meio do software SAGE. Essas capacidades tornam a conectividade um fator de seleção de produtos em sistemas comerciais maiores. As funções de bomba conectada são relevantes porque o equipamento é cada vez mais especificado dentro de um sistema predial mais amplo, em vez de ser adquirido apenas como peça de reposição. O Bluetooth pode simplificar a troca de dados local, enquanto o Modbus RTU e o BACnet MS/TP permitem a conexão com arquiteturas de controle predial estabelecidas. O monitoramento remoto pode fornecer registros operacionais para as equipes de instalações. Esses recursos são mais relevantes onde os proprietários precisam de controle consistente da temperatura da água, do consumo de energia e do desempenho do sistema em propriedades maiores.
Implantação de Aquecedores de Água com Bomba de Calor e Aquecimento por Energias Renováveis
Os aquecedores de água com bomba de calor criam demanda por equipamentos de circulação capazes de responder a uma faixa operacional de temperatura mais estreita. Os sistemas atingem seu maior coeficiente de desempenho em temperaturas de armazenamento de 48°C a 55°C, enquanto as práticas de higiene exigem temperaturas adequadas no circuito de retorno. Essa combinação aumenta o valor do controle de velocidade e da operação com consciência de temperatura. A Agência Internacional de Energia (AIE) espera que as vendas globais de bombas de calor se recuperem e mais que dobrem em seu cenário STEPS. Isso amplia a demanda por equipamentos além do ciclo tradicional de substituição de caldeiras. O Mercado de Bombas Circuladoras de Água Quente pode se beneficiar onde os instaladores especificam hardware de circulação junto com sistemas de aquecedores de água com bomba de calor. A relação entre os equipamentos é prática, e não apenas uma tendência de aquecimento mais ampla. A temperatura de armazenamento, a temperatura do circuito de retorno, o controle de fluxo e os requisitos de higiene devem funcionar em conjunto em uma instalação de aquecedor de água com bomba de calor. Um circulador simples de liga/desliga oferece menos controle sobre essas condições. A transição apoia produtos premium com motores de comutação eletrônica (EC) onde o sistema precisa manter uma faixa de temperatura estável sem comprometer o desempenho operacional da bomba de calor.
Higiene de Água Quente Doméstica e Requisitos de Desinfecção Térmica
Os controles de Legionella estão estendendo os requisitos de circulação de água quente além dos ambientes especializados de saúde. A CEN/TR 16355 descreve temperaturas do circuito de circulação de pelo menos 55°C e ciclos de desinfecção a 70°C por 5 a 20 minutos em cada ponto de saída. Essas condições exigem equipamentos capazes de sustentar temperaturas operacionais mais elevadas e responder a ciclos de desinfecção. O equilíbrio deficiente do circuito pode criar áreas mais frias que aumentam o risco de higiene e elevam a necessidade de componentes de equilíbrio relacionados. Isso sustenta a demanda por circuladores controlados e equipamentos de sistema correspondentes. O controle de temperatura é especialmente importante porque seções frias de um circuito mal equilibrado podem comprometer o propósito de um programa de desinfecção. A bomba, as válvulas, os sensores e o processo de comissionamento precisam funcionar em conjunto. Isso cria demanda por produtos com funções integradas de detecção e controle. Também eleva a importância do suporte técnico para instaladores e gestores de instalações responsáveis pela manutenção de sistemas de água quente em edifícios ocupados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Instalação em Retrofit e Requisitos de Linha de Retorno Dedicada | -0.9% | Global, com intensidade na América do Norte e na Europa Central/Oriental | Curto prazo (≤ 2 anos) |
| Alto Custo Inicial e Restrições de Qualificação de Contratados | -0.7% | Ásia-Pacífico, América do Sul, Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Corrosão Acelerada pelo Fluxo, Incrustações e Comissionamento Deficiente do Sistema | -0.6% | Global, com intensidade no Oriente Médio e África, Sul da Ásia e infraestrutura envelhecida da Europa Central/Oriental | Médio prazo (2 a 4 anos) |
| Baixa Conscientização do Consumidor e Concorrência por Preço de Commodities | -0.5% | Mercados emergentes da Ásia-Pacífico (Índia, Vietnã, Indonésia), América do Sul, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Instalação em Retrofit e Requisitos de Linha de Retorno Dedicada
O trabalho de retrofit limita a adoção onde edifícios mais antigos não possuem um tubo de retorno dedicado. A recirculação convencional requer essa linha, de modo que a nova tubulação pode adicionar custo e transtorno em residências mais antigas e propriedades multifamiliares de baixo porte. Uma abordagem com bomba de cruzamento pode usar as linhas de água fria, mas pode reduzir o desempenho e complicar o comissionamento. A tubulação existente também pode apresentar corrosão em cotovelos e interseções de coletores, o que aumenta a dificuldade de modificação.[3] Um projeto de retrofit deficiente pode deixar incrustações, corrosão galvânica e temperaturas desiguais no circuito. O Mercado de Bombas Circuladoras de Água Quente também enfrenta um desafio de treinamento onde os instaladores têm experiência limitada com bombas de velocidade variável e controles digitais. A restrição é particularmente relevante em edifícios mais antigos porque o arranjo físico das tubulações não pode ser alterado com tanta facilidade quanto uma bomba individual. Novos trajetos podem perturbar paredes acabadas e espaços ocupados. As abordagens de cruzamento podem evitar parte do trabalho de construção, mas não eliminam todas as compensações operacionais. O efeito é mais forte onde os proprietários devem ponderar água, energia, transtorno, custo do equipamento e a condição das tubulações envelhecidas antes de autorizar um retrofit.
Alto Custo Inicial e Restrições de Qualificação de Contratados
Os produtos de alta eficiência podem custar de 2 a 3 vezes mais do que as alternativas com motor de indução padrão. A diferença pode atrasar as atualizações voluntárias em partes sensíveis ao preço da Ásia-Pacífico e da América do Sul. Os benefícios do produto podem ser perdidos quando as bombas são dimensionadas ou comissionadas incorretamente. Isso é um problema particular na Índia, no Vietnã e na Indonésia, onde engenheiros qualificados em sistemas hidrônicos são menos amplamente disponíveis. A conscientização limitada sobre as perdas de energia decorrentes dos tempos de espera por água quente também enfraquece o argumento para a substituição voluntária. A pressão de preços nos canais de distribuição pode restringir ainda mais os fornecedores que não têm posições fortes em produtos premium. A diferença de preço é mais difícil de superar quando os clientes se concentram na compra inicial em vez de na vida operacional completa do equipamento. A qualidade da instalação também molda a experiência do cliente após a compra. O dimensionamento incorreto pode impedir os ganhos de eficiência esperados, e um comissionamento deficiente pode deixar problemas de temperatura ou fluxo sem solução. Isso torna o treinamento, o suporte à seleção de produtos e a capacidade do distribuidor partes importantes do processo de adoção em mercados em rápido desenvolvimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Transição para Motores de Comutação Eletrônica (ECM) Remodela a Dominância do Estágio ÚnicoAs Bombas de Estágio Único capturaram 55,3% da receita por tecnologia em 2026. Sua ampla compatibilidade suporta o uso em circuitos de água quente doméstica e aquecimento de ambientes. Muitos circuitos residenciais têm requisitos de pressão moderados, o que sustenta seu uso contínuo. O custo e a manutenção simples também continuam sendo importantes nas compras de substituição. O segmento se beneficia do tamanho da base instalada residencial existente.
As Bombas Multiestágio têm previsão de crescer a um CAGR de 5,9% até 2032. Subestações de aquecimento urbano, grandes circuitos de hotéis e sistemas industriais precisam das pressões diferenciais mais elevadas fornecidas por projetos com múltiplos impulsores. A norma do Departamento de Energia dos EUA (DOE) dividirá a categoria de estágio único entre produtos com motores de comutação eletrônica em conformidade e modelos mais antigos com motor de indução. Os produtos legados podem sair da distribuição nos EUA à medida que o prazo de maio de 2028 se aproxima. O tamanho do Mercado de Bombas Circuladoras de Água Quente para plataformas comerciais em conformidade pode crescer à medida que os fornecedores redesenham produtos em torno das normas de eficiência. Na prática, isso exige que os fabricantes combinem a seleção de motores, hidráulica, controles e suporte pós-venda de forma mais estreita do que nos ciclos de produtos anteriores. Também torna a disponibilidade de produtos e a familiaridade dos instaladores importantes durante a transição dos projetos convencionais. A mudança técnica não elimina a necessidade de produtos simples e de fácil manutenção em trabalhos residenciais de rotina. Ela muda os recursos de motor e controle que os fornecedores devem incorporar em formatos de bomba familiares. Os projetos multiestágio mantêm um papel separado quando os sistemas precisam de maior pressão. O resultado é uma combinação de tecnologias em que a base instalada sustenta o volume de estágio único, enquanto projetos maiores suportam o crescimento multiestágio.

Por Tipo de Material:
O Aço Inoxidável se Beneficia dos Requisitos de Higiene e Resistência à CorrosãoO Aço Inoxidável detinha 48,1% da receita por material em 2026. Sua posição reflete a demanda por produtos compatíveis com ciclos periódicos de higiene a alta temperatura. O aquecimento repetido pode afetar materiais menos duráveis em condições de serviço exigentes. O Bronze continuou sendo importante em sistemas de tubulação mista mais antigos devido à sua usinabilidade e baixo risco de contaminação por ferro. O Ferro Fundido está perdendo relevância onde a corrosão, o peso e o acúmulo de incrustações são preocupações materiais.
O Aço Inoxidável tem previsão de crescer a um CAGR de 5,8% até 2032. Os sistemas farmacêuticos e de processamento de alimentos exigem superfícies molhadas não reativas que possam suportar processos de limpeza no local. A Grundfos introduziu o COMFORT XL em 2026 com construção em aço inoxidável e compatibilidade com as dimensões de porta a porta legadas de 140 mm e 150 mm.[4] Essa configuração pode reduzir a necessidade de alterações nas tubulações durante a substituição. Sua posição em termos de material reflete os requisitos de higiene e a praticidade do retrofit. Isso favorece projetos que podem atender tanto às necessidades de qualidade da água quanto às restrições físicas de edifícios envelhecidos. O argumento para a substituição é, portanto, mais forte quando um fornecedor pode fornecer um produto compatível sem exigir modificações extensas no local. A escolha do material também influencia a vida útil, as expectativas de manutenção e a aceitação do cliente em sistemas que passam por operação repetida a alta temperatura. O aço inoxidável é relevante onde as superfícies em contato com a água devem ser robustas e compatíveis com os procedimentos de higiene. O bronze retém valor em sistemas instalados com materiais mais antigos, enquanto o ferro fundido enfrenta mais limitações em projetos de circuito modernos. Os fabricantes podem usar a compatibilidade de conexão e materiais duráveis em conjunto para facilitar as decisões de substituição.
Por Vazão:
Bombas de Circuito Pequeno Impulsionam a Demanda Regulatória por SubstituiçãoA categoria de até 2 m³/h detinha 57,6% da receita em 2026. Circuitos unifamiliares e multifamiliares pequenos geralmente operam dentro dessa faixa. A categoria tem uma grande base de substituição vinculada à idade do estoque habitacional instalado, e essa base pode sustentar a demanda mesmo quando o ritmo de novas construções habitacionais muda de um período para outro. Isso fornece demanda recorrente que está menos vinculada a novas construções. As bombas compactas também atendem às necessidades de serviço de sistemas domésticos menores.
A categoria de até 2 m³/h tem previsão de crescer a um CAGR de 6,1% até 2032. Os requisitos do Departamento de Energia dos EUA (DOE) e europeus concentrarão a demanda por substituição na faixa de bombas residenciais pequenas. As bombas acima de 2 m³/h continuam a atender aplicações comerciais e de aquecimento urbano com circuitos mais longos e cargas de calor mais elevadas. A medida de controles proposta pela Califórnia pode reforçar a demanda por controle eletrônico em escalas menores em sistemas de água quente de serviço não residencial cobertos. A participação do Mercado de Bombas Circuladoras de Água Quente de bombas menores reflete um ciclo de substituição residencial de alto volume. A grande base instalada significa que uma pequena melhoria na conformidade de substituição pode afetar um grande número de compras de serviço de rotina. Os fabricantes provavelmente priorizarão, portanto, produtos compactos com motores de comutação eletrônica (EC) que se encaixem nos layouts de sistemas residenciais estabelecidos. As bombas menores são comuns porque a maioria dos sistemas residenciais não requer a capacidade de instalações comerciais ou de aquecimento urbano. Sua posição de volume está, portanto, vinculada à atividade ordinária de manutenção e substituição no estoque habitacional. As classes de fluxo maiores continuam sendo importantes para instalações com mais ramificações, circuitos mais longos ou cargas mais elevadas. As diferentes faixas de fluxo exigem que os fornecedores atendam tanto às substituições de rotina de alto volume quanto às aplicações projetadas de baixo volume.
Por Tipo de Bomba:
Produtos Centrífugos Lideram Enquanto o Acionamento Magnético se ExpandeAs bombas centrífugas responderam por 68,2% da receita por tipo de bomba em 2026. Suas curvas de eficiência se alinham com as necessidades de fluxo e pressão dos sistemas de água quente em circuito fechado. Os fabricantes e prestadores de serviços estão familiarizados com o projeto. As peças de reposição estão disponíveis em muitas regiões. A integração de motores de comutação eletrônica (EC) também pode ser adicionada sem uma reformulação fundamental do corpo da bomba.
As Bombas de Acionamento Magnético têm previsão de crescer a um CAGR de 6,3% até 2032. Sua construção selada aborda preocupações com vazamentos e contaminação em aplicações de água quente farmacêuticas, de semicondutores e de processamento de alimentos. As Bombas de Deslocamento Positivo continuam sendo relevantes onde a precisão de dosagem ou a viscosidade do fluido é mais importante do que a eficiência. Os produtos em linha e multiestágio verticais atendem a aplicações de HVAC compactas ou de maior pressão. O Mercado de Bombas Circuladoras de Água Quente tem uma oportunidade especializada onde os requisitos do processo tornam as vedações mecânicas convencionais menos adequadas. O contraste entre a ampla demanda centrífuga e a demanda especializada por acionamento magnético deixa espaço para plataformas padrão de alto volume e produtos de maior valor para ambientes industriais controlados. A escolha do produto depende das condições operacionais necessárias, e não de um único projeto universal. Os produtos centrífugos se beneficiam de um amplo ecossistema de serviços e de adequação operacional padrão em sistemas de circuito fechado. Os produtos de acionamento magnético atendem a um grupo mais restrito de instalações, mas sua proposta de valor é clara onde o confinamento é essencial. Os projetos de deslocamento positivo e outros permanecem úteis para necessidades operacionais específicas. Isso mantém a categoria diversificada, mesmo que as bombas centrífugas tenham a posição de receita mais forte.
Por Aplicação:
A Circulação Doméstica Lidera Enquanto o Aquecimento Solar AvançaA Circulação de Água Quente Doméstica detinha 31,7% da receita por aplicação em 2026. Os sistemas centralizados de água quente em edifícios residenciais e de hospitalidade europeus e norte-americanos sustentam essa posição. O aquecimento de ambientes e o aquecimento urbano também continuam sendo aplicações importantes. O investimento europeu em redes de aquecimento urbano de menor carbono sustenta a demanda por aquecimento urbano. Os sistemas domésticos continuam a fornecer a base instalada mais ampla para a atividade de substituição.
O Aquecimento Solar de Água tem previsão de crescer a um CAGR de 6,2% até 2032. As bombas de circuito primário solar lidam com misturas de água e glicol e podem operar a temperaturas próximas de 120°C. Elas também precisam de proteção contra cavitação e superaquecimento durante períodos de alta incidência solar e baixo consumo de água. Esses requisitos favorecem fornecedores com capacidades de aplicação relevantes. As normas da UE isentam os circuladores de circuito primário solar dos requisitos de EEI cobertos, reduzindo uma potencial barreira de custo. As diferentes condições operacionais mostram por que o conhecimento da aplicação é importante, particularmente onde a temperatura, as propriedades do fluido e a demanda intermitente criam riscos de instalação. Os fornecedores que suportam a instalação e o comissionamento podem reduzir esses riscos para os proprietários do sistema. Os requisitos de aplicação variam materialmente entre a circulação doméstica de rotina e os sistemas solares térmicos. As instalações domésticas enfatizam a entrega confiável e a compatibilidade de substituição. As instalações solares requerem uma bomba capaz de lidar com alta temperatura, fluido de água e glicol e condições solares variáveis. As instalações de aquecimento urbano e de ambientes trazem seus próprios requisitos de sistema, o que mantém a especialização em aplicações relevante para a seleção de produtos.
Por Usuário Final:
O Volume Residencial Sustenta o Crescimento Premium IndustrialO segmento Residencial detinha 52,8% da receita por usuário final em 2026. O estoque habitacional global cria uma base de substituição grande e recorrente. As substituições por motores de comutação eletrônica (EC) podem ter preços de venda mais elevados do que os produtos com motor de indução que substituem. Os compradores comerciais em hospitalidade, saúde e instituições enfrentam requisitos de segurança hídrica e gestão predial. Essas necessidades podem elevar os valores do sistema acima das especificações residenciais típicas.
O segmento Industrial tem previsão de crescer a um CAGR de 7,1% até 2032. A esterilização farmacêutica, a produção de alimentos e bebidas e os projetos de energia urbana requerem equipamentos de calor de processo mais exigentes. Esses sistemas podem exigir configurações de aço inoxidável de alta liga ou de acionamento magnético para operação sustentada a temperaturas mais elevadas. A Agência Internacional de Energia (AIE) identifica o calor industrial como uma prioridade para a eletrificação em cenários-chave. O Mercado de Bombas Circuladoras de Água Quente pode, portanto, apresentar maior valor por unidade em projetos industriais do que em substituições residenciais padrão. As substituições residenciais continuam sensíveis à simplicidade de instalação, enquanto os compradores industriais se concentram mais na confiabilidade operacional e na especificação do sistema. Essa distinção suporta diferentes abordagens de produto e serviço nos principais grupos de clientes. Os compradores residenciais são suportados pela grande base instalada, mas frequentemente priorizam custo, facilidade de instalação e serviço simples. Os compradores comerciais dão mais peso às práticas de segurança hídrica e à integração com sistemas prediais. Os compradores industriais precisam de projetos adequados para condições de processo contínuas e exigentes. Essas diferenças explicam por que a maior base de clientes e a base de clientes de crescimento mais rápido não são as mesmas.
Análise Geográfica
Mercado Europeu de Bombas Circuladoras de Água Quente
A Europa liderou com 47,3% da receita global em 2026. A região combina um parque edificado mais antigo, regulamentações de eficiência e uma extensa infraestrutura de aquecimento urbano. A participação do Mercado de Bombas Circuladoras de Água Quente na Europa reflete essas fontes de demanda interligadas. As circuladoras sem gaxeta cobertas pela UE devem atender a um teto de Índice de Eficiência Energética (IEE) de 0,23. A Alemanha apoia a otimização do aquecimento por meio de requisitos de balanceamento hidráulico.
Mercado de Bombas Circuladoras de Água Quente na América do Norte
Na América do Norte, uma base de substituição consolidada e a construção de habitações multifamiliares sustentam a demanda. O prazo de conformidade do Departamento de Energia (DOE) em maio de 2028 é um importante catalisador de curto prazo, pois 66% das remessas nos EUA não atendiam ao novo padrão quando ele foi publicado. Isso exige que fabricantes e distribuidores façam a transição de suas linhas de produtos. Os incentivos canadenses para retrofit ampliam a oportunidade de substituição. O México acrescenta demanda nos setores de hotelaria e comercial, enquanto as normas de conservação de água no oeste dos EUA estimulam o interesse em reduzir o tempo de espera por água quente, deslocando a recirculação de uma conveniência opcional para uma consideração de gestão hídrica, especialmente onde os proprietários de edifícios buscam reduzir o tempo de espera por água quente no ponto de uso. A transição do Índice de Eficiência de Circuladoras (CEI) também cria um incentivo para que os distribuidores gerenciem seus estoques com cuidado à medida que o prazo se aproxima. Os fabricantes com produtos em conformidade já disponíveis podem ajudar os instaladores a evitar uma troca de produto de última hora. Isso favorece relações de fornecimento consolidadas em uma região onde a demanda por substituição já é significativa.
Mercado de Bombas Circuladoras de Água Quente nas Américas, EMEA e APAC
A Ásia-Pacífico tem previsão de crescimento a uma CAGR de 8,5% até 2032. A construção civil, a implantação de energia solar térmica, o desenvolvimento industrial e os programas de aquecedores de água com bomba de calor sustentam a demanda em uma variedade de aplicações prediais e industriais. A atividade de construção, a implantação de energia solar térmica e o desenvolvimento industrial sustentam as perspectivas regionais, com Índia, Vietnã e Indonésia contribuindo com demanda de construção e calor de processo em diversas categorias de clientes. A China continua a ampliar seu parque edificado com sistemas centralizados de água quente e políticas de eletrificação predial. Vietnã, Indonésia e Tailândia estão adicionando demanda industrial por meio de investimentos em manufatura. Austrália e Coreia do Sul apoiam aquecedores de água com bomba de calor por meio de programas de incentivo. A Arábia Saudita e os Emirados Árabes Unidos também apoiam sistemas de maior especificação em projetos de hotelaria e uso misto, enquanto Brasil, África do Sul, Chile e Marrocos permanecem pontos de entrada acessíveis a longo prazo. A demanda regional difere porque o parque edificado, os códigos locais, os sistemas de aquecimento e a atividade de projetos não são uniformes. Os fornecedores precisam de um portfólio de produtos capaz de atender às práticas locais de instalação, mantendo um desempenho de conformidade consistente. A atividade de substituição liderada pela regulamentação na Europa difere da transição pendente do CEI na América do Norte e da combinação de construção, sistemas solares térmicos e expansão industrial na Ásia-Pacífico. Esses padrões regionais afetam os tipos de bombas, materiais e recursos de controle que os clientes especificam. Eles também afetam a estratégia de canal, pois a demanda liderada por substituição e a demanda liderada por projetos requerem abordagens distintas de vendas e serviços. Um fornecedor global deve responder a ambas sem tratar todos os mercados regionais como idênticos.
Cenário Competitivo
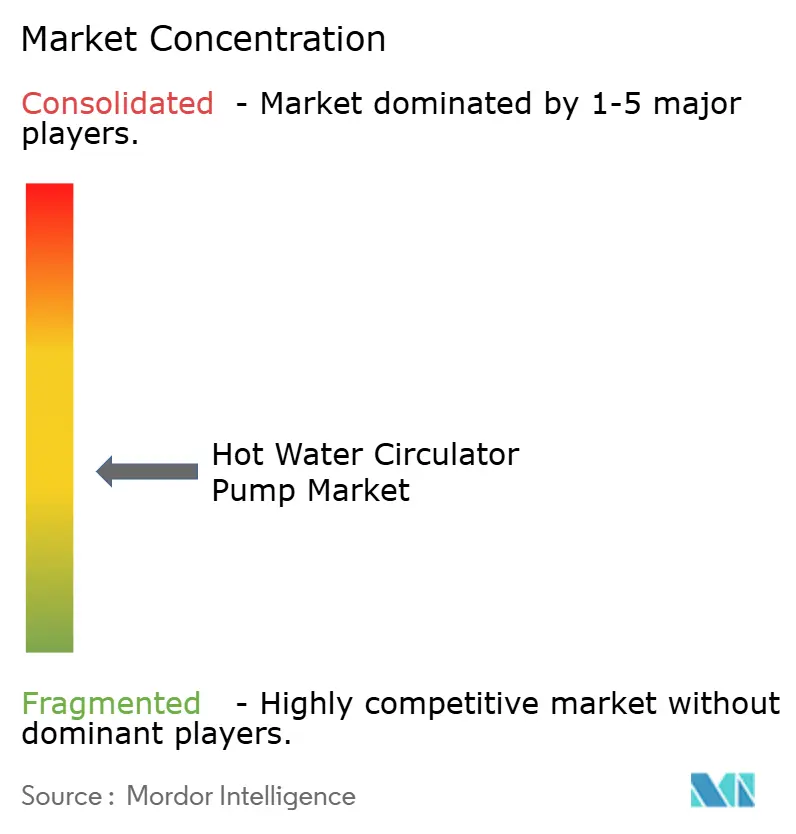
O Mercado de Bombas Circuladoras de Água Quente é moderadamente concentrado em torno de Grundfos, Wilo SE, Xylem e KSB. Esses fornecedores competem por meio de eficiência de produtos, controles, integração de sistemas e redes de serviços estabelecidas. A Grundfos tem uma posição forte em aplicações residenciais e comerciais por meio de suas famílias de plataformas COMFORT e ALPHA. A Wilo compete em edifícios maiores e aquecimento urbano por meio do Stratos MAXO-Z e do Stratos GIGA2.0-I. Este último usa um motor de comutação eletrônica (EC) de classe IE5 em aplicações premium de HVAC comercial. A ênfase competitiva mudou do preço básico de hardware para produtos conectados que se integram com sistemas de gestão predial. Essa abordagem ajuda os principais fabricantes a diferenciar produtos que, de outra forma, competiriam principalmente no preço do corpo da bomba e no desempenho hidráulico básico. Também aumenta a importância dos padrões de comunicação, do suporte ao comissionamento e da capacidade de trabalhar dentro dos sistemas de controle usados pelos proprietários de edifícios comerciais. Essas capacidades complementam, em vez de substituir, a necessidade de motores eficientes, materiais duráveis e suporte de serviço confiável.
A Grundfos exibiu sua bomba de recirculação de água quente ALPHA HWR e o portfólio expandido de bombas E na AHR Expo 2026. O COMFORT XL fornece compatibilidade de conexão de 140 mm e 150 mm para trabalhos de substituição multifamiliar. A KSB comissionou 40 bombas Etaline e Etabloc com dispositivos PumpMeter no centro de energia urbana Überseeinsel em Bremen durante abril de 2025. Esses exemplos mostram que o desenvolvimento de produtos e a entrega de projetos projetados continuam sendo ferramentas competitivas importantes. Um produto de substituição pode competir em compatibilidade e facilidade de instalação, enquanto um projeto de energia urbana pode exigir capacidade de engenharia, dispositivos de monitoramento e coordenação com um projeto de sistema mais amplo. A variedade de necessidades dos compradores permite que os fornecedores se diferenciem por meio de famílias de produtos padronizados e especialização em projetos específicos. As empresas que podem atender a ambos os caminhos têm opções mais amplas à medida que a demanda muda entre regiões e aplicações.
Armstrong Fluid Technology, ITT Inc., Taco Comfort Solutions, DAB Pumps e Calpeda atendem a oportunidades específicas de aplicação ou regionais. A Armstrong oferece seu centro de mistura digital para circuitos de água quente comerciais e de saúde, com integração de sistema predial RS-485 e monitoramento remoto SAGE. As empresas com produtos que atendem às normas do Índice de Energia de Circuladores (CEI) dos EUA e do Índice de Eficiência Energética (EEI) da UE podem reduzir a necessidade de redesenho específico por região. Os controles digitais podem ajudar os fornecedores a permanecerem envolvidos após a venda inicial do equipamento por meio de monitoramento e serviço. Os sistemas controlados por demanda para edifícios sem linhas de retorno dedicadas são uma oportunidade técnica não resolvida. A manutenção preditiva também é relevante em circuitos industriais de água quente onde o tempo de atividade é importante. A posição competitiva de cada fornecedor também depende da capacidade de fornecer suporte técnico a distribuidores, instaladores e engenheiros de projetos. Isso pode ser importante quando os produtos requerem configuração eletrônica, equilíbrio hidráulico ou conexão a um sistema de gestão predial. A concorrência também depende da capacidade de atender às normas de desempenho antes dos prazos de conformidade e de disponibilizar esses produtos por meio de canais estabelecidos. As plataformas de produtos que se conectam a sistemas prediais podem suportar um relacionamento mais longo com os proprietários após a instalação. Ao mesmo tempo, fornecedores especializados podem permanecer competitivos onde uma aplicação específica ou capacidade de serviço local é importante. O mercado não é definido por uma única abordagem de produto, embora os recursos de conformidade e controle sejam cada vez mais centrais.
Líderes do Setor de Bombas Circuladoras de Água Quente
-
Grundfos
-
Wilo SE
-
Xylem Inc.
-
Taco Comfort Solutions
-
KSB SE & Co. KGaA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas Circuladoras de Água Quente Empresas cobertas neste relatório
- A. O. Smith Corporation
- Armstrong Fluid Technology
- Bell & Gossett
- Calpeda S.p.A.
- CNP Pumps India Pvt. Ltd.
- DAB Pumps
- Danfoss A/S
- Ebara Corporation
- Ebara Pumps Europe S.p.A.
- Flowserve Corporation
- Grundfos
- ITT Inc.
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- NIBE Industrier AB
- Pentair plc
- Rheem Manufacturing Company
- Stiebel Eltron GmbH & Co. KG
- Sulzer Ltd
- Taco Comfort Solutions
- Wilo SE
- Xylem Inc.
Desenvolvimentos industriais recentes em Mercado de Bombas Circuladoras de Água Quente
- Agosto de 2026: A Xylem Inc. concordou em adquirir os negócios de Cornell Pump e Roper Pump da Indicor por 1,46 bilhões de USD, expandindo significativamente sua posição em aplicações de bombeamento projetado além da infraestrutura tradicional de água municipal. A aquisição adiciona tecnologias especializadas de bomba para transporte de lama, manuseio de sólidos, operação de autoesgotamento e aplicações de alta sucção, fortalecendo a presença da Xylem em mineração, construção, agricultura, processamento de alimentos, energia e mercados de processos industriais.
- Fevereiro de 2026: A Grundfos utilizou a AHR Expo 2026 para apresentar uma gama expandida de bombas E controladas eletronicamente para aplicações comerciais de HVAC e hidrônicas. A plataforma expandida incorpora tecnologia de motor IE5, controle de velocidade adaptativo, sensores integrados, conectividade em nuvem e funções de manutenção preditiva para reduzir o consumo de energia e simplificar a gestão do sistema.
- Junho de 2025: A Taco Comfort Solutions atualizou seu sistema de recirculação de água quente SmartPlus® com controles de tempo de operação ajustáveis e um backup de memória de 72 horas. O sistema baseado em demanda aprende automaticamente os padrões de uso de água quente da residência e opera apenas quando necessário, reduzindo o consumo elétrico em até 94% em comparação com sistemas de recirculação convencionais em operação contínua.
- Abril de 2025: A KSB SE comissionou 40 bombas Etaline e Etabloc equipadas com tecnologia de monitoramento PumpMeter no novo centro de energia urbana Überseeinsel em Bremen, Alemanha, um projeto desenvolvido pela STADT.ENERGIE.SPEICHER GmbH. A instalação de 19 milhões de EUR integra uma bomba de calor de água fluvial de 5 MW, sistemas de armazenamento térmico, unidades de energia para calor e redes combinadas de aquecimento e resfriamento para fornecer energia de baixo carbono para aproximadamente 650 unidades residenciais e edifícios comerciais.
Escopo do Relatório Global do Mercado de Bombas Circuladoras de Água Quente
Uma bomba circuladora de água quente é um dispositivo mecânico que circula continuamente água quente pelo sistema de encanamento de um edifício, garantindo que a água aquecida esteja imediatamente disponível em qualquer torneira ou ponto de uso. Manter a água quente em movimento entre o aquecedor de água e os pontos de uso evita que a água esfrie nas tubulações quando não está em uso. Esse circuito contínuo elimina a necessidade de abrir a torneira enquanto se espera pela água quente, reduzindo o desperdício de água doméstica e melhorando a eficiência energética.
O mercado global de bombas circuladoras de água quente é segmentado por tecnologia (bombas de estágio único e bombas multiestágio), tipo de material (aço inoxidável, bronze, ferro fundido e outros tipos de material), vazão (até 2 m³/h e acima de 2 m³/h), tipo de bomba (bombas centrífugas, bombas de deslocamento positivo, bombas de acionamento magnético e outros tipos de bomba), aplicação (circulação de água quente doméstica, aquecimento de ambientes, aquecimento solar de água, aquecimento urbano, circulação industrial de água quente e outras aplicações) e usuário final (residencial, comercial e industrial). O relatório também abrange o tamanho do mercado e as previsões para o mercado global de bombas circuladoras de água quente em 28 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Bombas de Estágio Único |
| Bombas Multiestágio |
| Aço Inoxidável |
| Bronze |
| Ferro Fundido |
| Outros Tipos de Material |
| Até 2 m³/h |
| Acima de 2 m³/h |
| Bombas Centrífugas |
| Bombas de Deslocamento Positivo |
| Bombas de Acionamento Magnético |
| Outros Tipos de Bomba |
| Circulação de Água Quente Doméstica |
| Aquecimento de Ambientes |
| Aquecimento Solar de Água |
| Aquecimento Urbano |
| Circulação Industrial de Água Quente |
| Outras Aplicações |
| Residencial |
| Comercial |
| Industrial |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Jordânia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Marrocos | |
| Restante da África |
| Por Tecnologia | Bombas de Estágio Único | |
| Bombas Multiestágio | ||
| Por Tipo de Material | Aço Inoxidável | |
| Bronze | ||
| Ferro Fundido | ||
| Outros Tipos de Material | ||
| Por Vazão | Até 2 m³/h | |
| Acima de 2 m³/h | ||
| Por Tipo de Bomba | Bombas Centrífugas | |
| Bombas de Deslocamento Positivo | ||
| Bombas de Acionamento Magnético | ||
| Outros Tipos de Bomba | ||
| Por Aplicação | Circulação de Água Quente Doméstica | |
| Aquecimento de Ambientes | ||
| Aquecimento Solar de Água | ||
| Aquecimento Urbano | ||
| Circulação Industrial de Água Quente | ||
| Outras Aplicações | ||
| Por Usuário Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Jordânia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Marrocos | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de bombas circuladoras de água quente até 2032?
O mercado tem projeção de atingir 15,29 bilhões de USD até 2032, crescendo a um CAGR de 5,76% a partir de 2027. A demanda é sustentada por substituições impulsionadas pela eficiência, produtos com motores de comutação eletrônica com recursos de conectividade e requisitos de sistema vinculados à higiene de água quente e à desinfecção térmica.
Qual tecnologia de bomba lidera a receita de circulação de água quente?
As bombas de estágio único responderam por 55,3% da receita por tecnologia em 2026. Sua ampla compatibilidade com circuitos de água quente doméstica e aquecimento de ambientes, combinada com a facilidade de manutenção e uma grande base instalada residencial, sustenta sua posição dominante.
Qual material é mais amplamente utilizado em bombas circuladoras de água quente?
O aço inoxidável respondeu por 48,1% da receita por material em 2026 e tem previsão de crescer a um CAGR de 5,8%. É preferido em aplicações que exigem resistência a ciclos repetidos de higiene a alta temperatura e superfícies molhadas não reativas.
Qual região está crescendo mais rapidamente no mercado de bombas circuladoras de água quente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,5% até 2032. A atividade de construção, a implantação de energia solar térmica, a expansão industrial e os programas de aquecedores de água com bomba de calor estão impulsionando a demanda em uma variedade de aplicações prediais e industriais.
Qual usuário final tem expectativa de crescer mais rapidamente?
Os usuários finais industriais têm previsão de crescer a um CAGR de 7,1% até 2032, sustentados por requisitos de calor de processo e iniciativas de eletrificação. A esterilização farmacêutica, a produção de alimentos e bebidas e os projetos de energia urbana requerem equipamentos de circulação mais especializados.