
温水循環ポンプ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
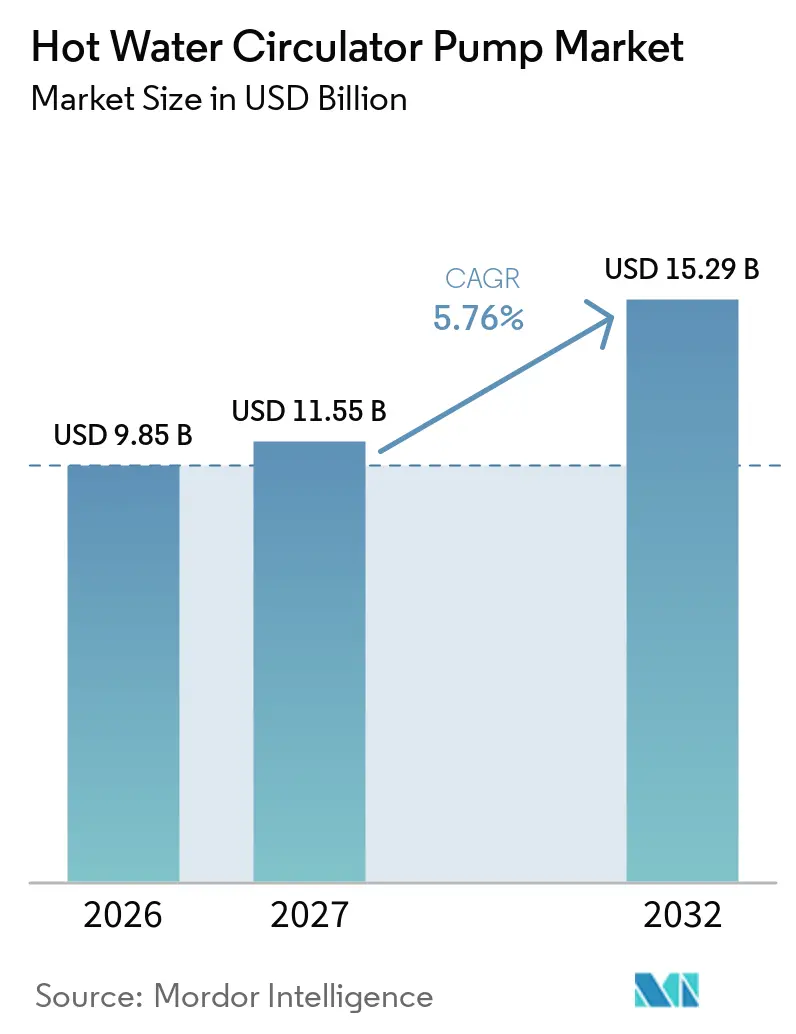
| 市場規模 (2027) | 11.55 十億米ドル |
| 市場規模 (2032) | 15.29 十億米ドル |
| 成長率 (2027 - 2032) | 5.76 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
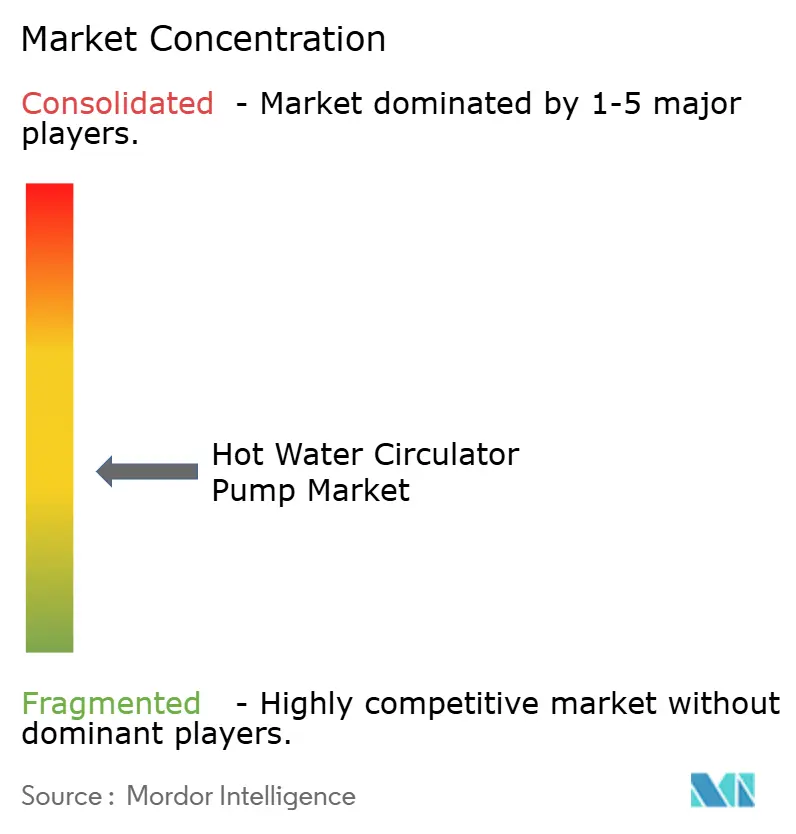
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる温水循環ポンプ市場分析
温水循環ンプ市場規模は、2026年に9.85 ビリオン 米ドル、2027年に11.55 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 5.76%で成長し、2032年までに15.29 ビリオン 米ドルに達する見込みです。米国の効率規制は明確な交換期限を設けており、2028年5月22日以降に製造または輸入されるポンプはサーキュレーターエネルギーインデックス(CEI)1.00以下を満たす必要があるため、規制が公表された時点で米国出荷量の66%がその水準を満たしていませんでした。[1] 米国および欧州のエネルギー規制は、異なる負荷において効率的に動作する電子整流モーターおよびコントロールへの購買シフトを促しています。[2] 衛生規制もまた、商業施設および集合住宅建物における適切なループ温度の維持と熱消毒を支援できる製品を優遇しています。新築は依然として重要ですが、規制による交換需要は、住宅活動が不均一な場合にも独立した販売源を提供します。したがって、温水循環ポンプ市場は、適合製品、確立された流通、および建物制御接続性を組み合わせたサプライヤーに有利に働いています。
主要レポートのポイント
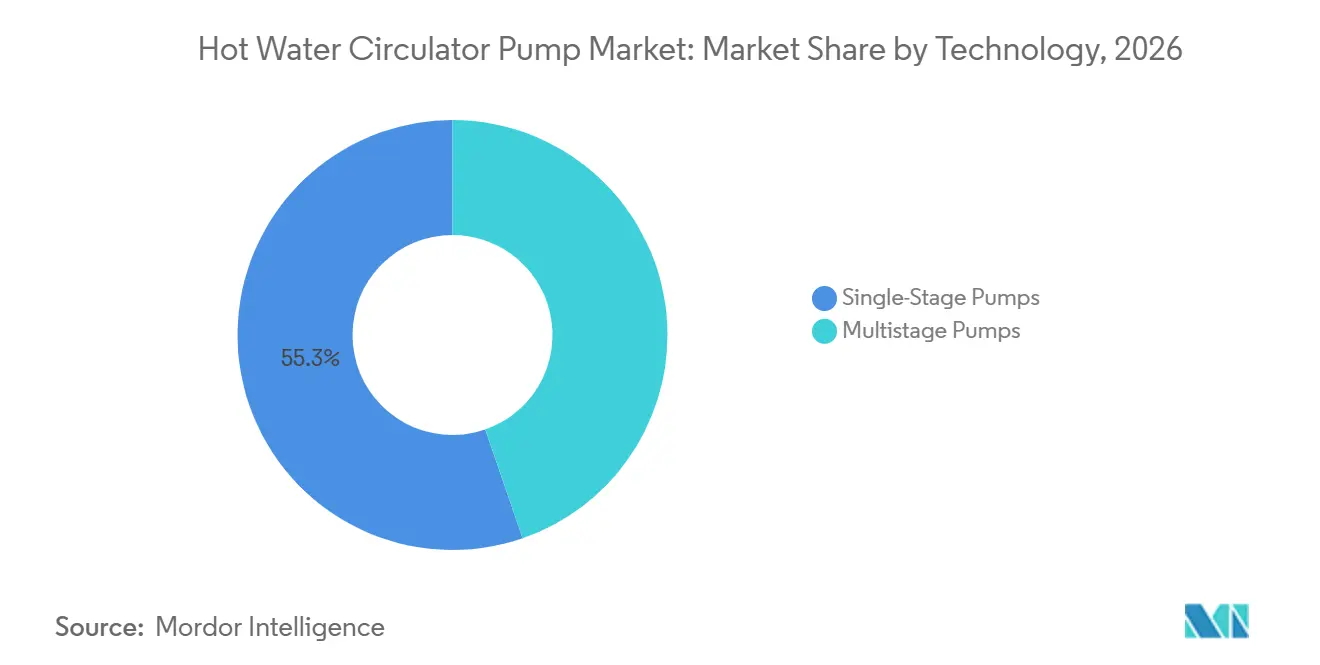
- 技術別では、シングルステージポンプが2026年の温水循環ポンプ市場シェアの55.3%を占め、マルチステージポンプは2032年にかけてCAGR 5.9%で成長すると予測されています。
- 材料タイプ別では、ステンレス鋼が2026年の温水循環ポンプ市場シェアの48.1%を占め、2032年にかけてCAGR 5.8%で成長すると予測されています。
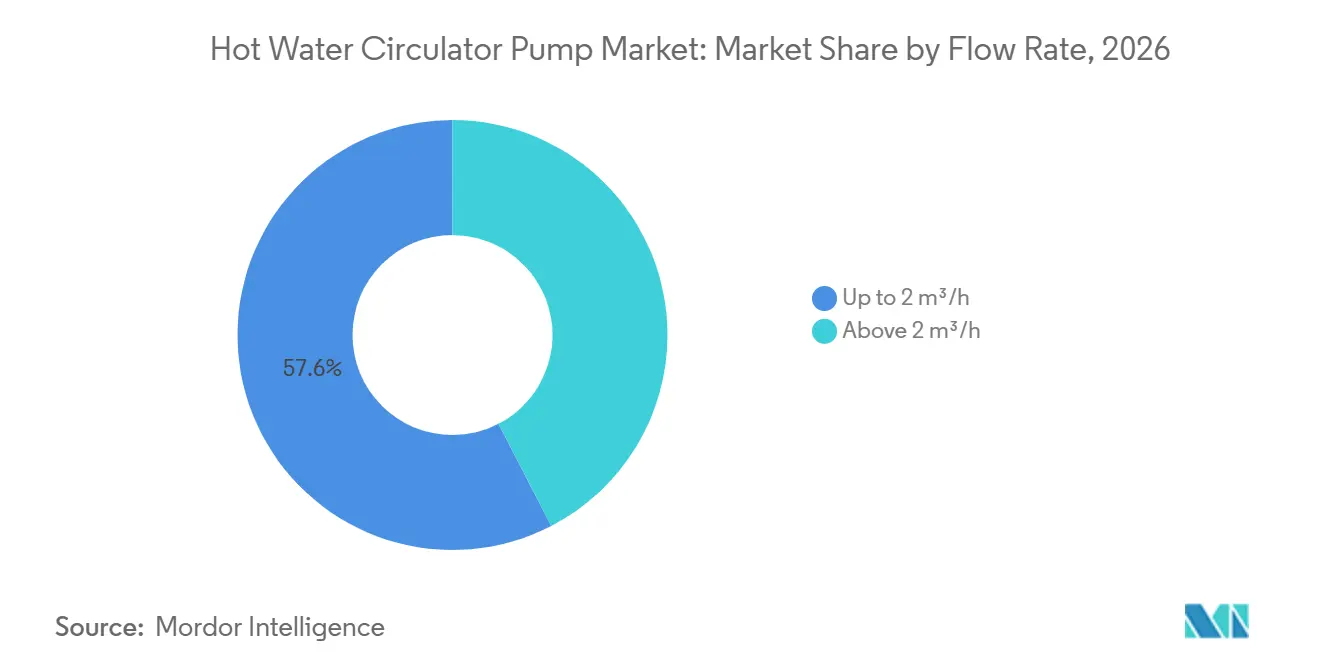
- 流量別では、2 m³/h以下のセグメントが2026年の収益の57.6%を占め、2032年にかけてCAGR 6.1%で成長すると予測されています。
- ポンプタイプ別では、遠心ポンプが2026年の収益の68.2%を占め、マグネットドライブポンプは2032年にかけてCAGR 6.3%で成長すると予測されています。
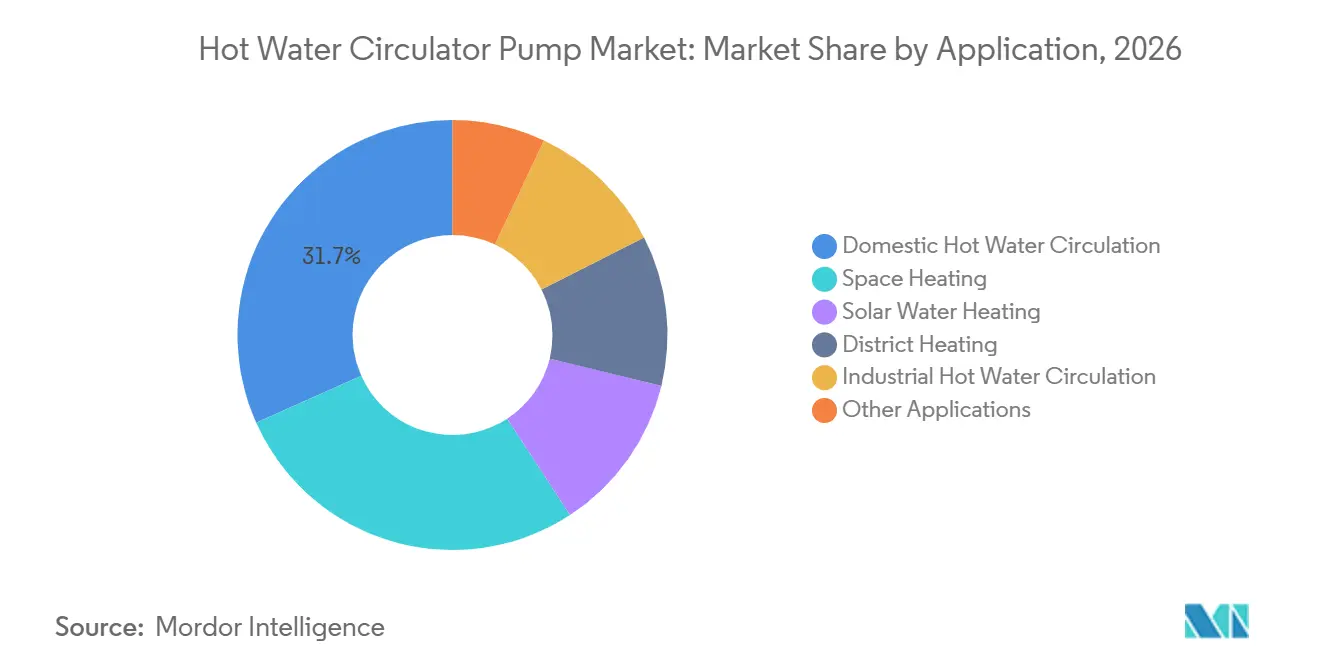
- 用途別では、家庭用温水循環が2026年の収益の31.7%を占め、太陽熱温水は2032年にかけてCAGR 6.2%で成長すると予測されています。
- エンドユーザー別では、住宅用が2026年の収益の52.8%を占め、産業用は2032年にかけてCAGR 7.1%で成長すると予測されています。これはエネルギー性能、水の安全性、および既存建物における設備交換の必要性の相互作用を反映しています。
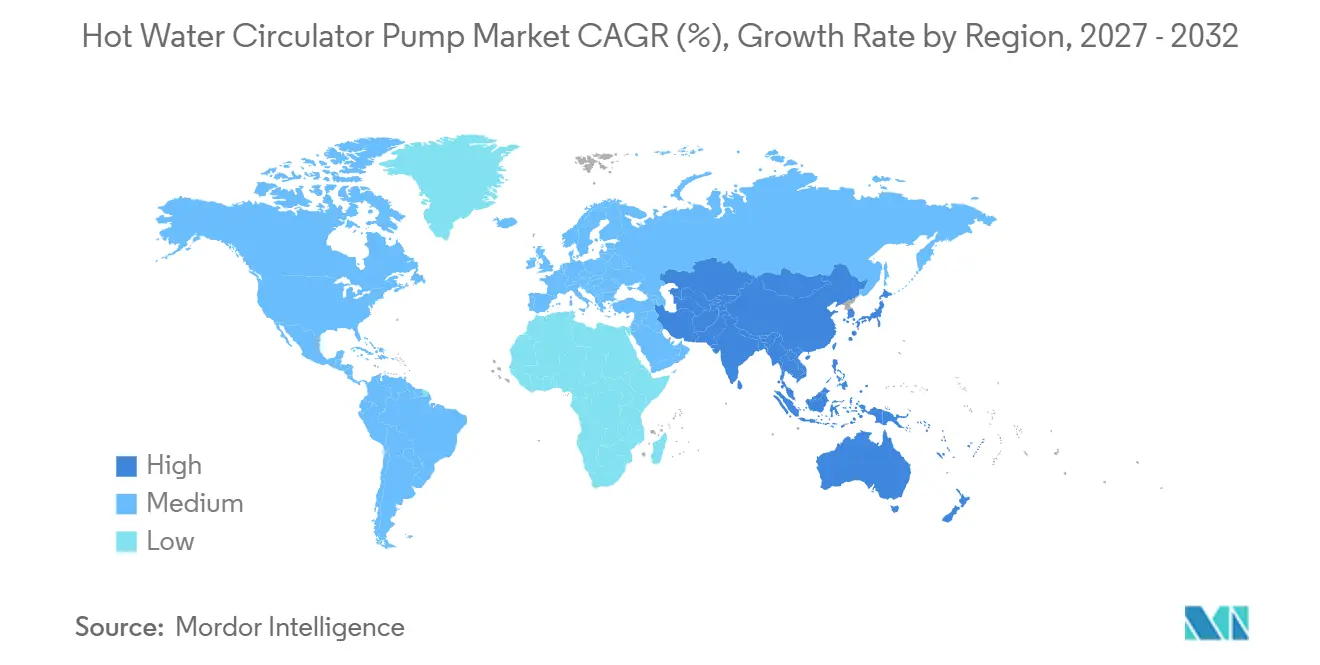
- 地域別では、欧州が2026年の収益の47.3%を占め、アジア太平洋は2032年にかけてCAGR 8.5%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
推進要因のインパクト分析*
| 推進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 省エネルギー基準および建物の脱炭素化改修 | +1.3% | 北米、EU、オーストラリアに集中した世界規模 | 中期(2〜4年) |
| 温水待機時間の短縮と節水に対する需要 | +0.6% | 北米およびEU(GCCおよびオストラリアへの波及あり) | 短期(2年以内) |
| 住宅および集合住宅建設 | +0.7% | アジア太平洋中心(中東・アフリカへの波及あり) | 長期(4年以上) |
| スマートコントロール、ECMモーターおよびビル管理システム統合 | +1.0% | 世界規模(ドイツ、オランダ、韓国での早期拡大) | 中期(2〜4年) |
| ヒートポンプ給湯器および再生可能暖房の普及 | +0.9% | 欧州および北米(日本とオーストラリアでの新興需要あり) | 中期(2〜4年) |
| 家庭用温水衛生および熱消毒要件 | +0.5% | EU(GCCおよびオーストラリア・ニュージーランドへの波及あり) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
省エネルギー基準および建物の脱炭素化改修
温水循環ポンプ市場は、ポンプの定格負荷を超えた性能を評価する効率要件によって再編されつつあります。米国エネルギー省(DOE)の規制は、最高効率点の25%、50%、75%、100%における性能を測定しており、部分負荷運転の重要性を高めています。このアプローチにより、負荷が低下した際に効率が落ちる従来の単相誘導モーターの適合性が低下しています。これにより、2028年5月のコンプライアンス期日までに、米国製品は電子整流(EC)モーター設計へと方向付けられています。欧州では、対象グランドレスサーキュレーターのエネルギー効率指数(EEI)上限を0.23に設定するエコデザイン規則により、同様の方向性が示されています。両フレームワークは、グローバルに整合した製品プラットフォームを促進し、両地域で再設計プログラムに資金を投じることができるメーカーを優遇しています。コンプライアンス変更は、製品計画、流通業者の在庫、設置慣行、および顧客の交換決定のタイミングに影響します。銘板要件を満たしていても低負荷で性能が低いポンプは、DOEの方法の下で同等品として扱うことができなくなりました。したがって、サプライヤーはモーターと油圧設計をマッチングする際に、全運転範囲を考慮する必要があります。大手メーカーはより多くの製品ファミリーにエンジニアリングコストを分散できますが、中小サプライヤーは適合ポートフォリオへの道筋が狭くなる可能性があります。
スマートコントロール、ECMモーターおよびビル管理システム統合
スマートコントロール機能は温水循環ポンプ市場の役割を基本的なポンプユニットを超えて拡大しています。WiloのStratos MAXO-Zは、ビルシステム接続のためにBluetoothおよびModbus RTU、BACnet MS/TPを使用し、EEIは0.17〜0.19とされています。これらのインターフェースはコミッショニング、運転データ交換、および継続的なシステム管理をサポートし、オーナーにポンプ運転を記録してより広範な建物制御に設備決定を結びつける手段を提供します。カリフォルニア州が提案する2028年タイトル24の措置では、対象となる非住宅用給湯システムに可変速または需要フロー制御が求められます。ArmstrongのThe Brainデジタルミキシングセンターも、SAGEソフトウェアによるリモート監視機能を持つModbus RTUおよびBACnet MS/TP接続を提供しています。これらの機能は、大規模な商業システムにおける製品選定の要素として接続性を確立しています。接続されたポンプ機能は、設備が交換部品としてのみ購入されるのではなく、より広範なビルシステムの一部として仕様化されるため重要です。Bluetoothはローカルデータ交換を簡素化し、Modbus RTUとBACnet MS/TPは確立されたビル制御アーキテクチャへの接続を可能にします。リモート監視は、施設チームに運転記録を提供することができます。これらの機能は、大規模施設において水温、エネルギー使用量、およびシステム性能の一貫した管理が求められる場所で最も重要です。
ヒートポンプ給湯器および再生可能暖房の普及
ヒートポンプ給湯器は、より狭い運転温度範囲に対応できる循環設備への需要を生み出しています。これらのシステムは、48℃〜55℃の貯湯温度で最高の成績係数(COP)を達成しますが、衛生慣行では適切な還流ループ温度が必要です。この組み合わせにより、速度制御および温度認識運転の価値が高まります。国際エネルギー機関(IEA)は、STEPSシナリオの下でヒートポンプのグローバル販売が回復し、2倍以上になると予測しています。これにより、設備需要が従来のボイラー交換サイクルを超えて拡大します。温水循環ポンプ市場は、設置業者がヒートポンプ給湯システムとともに循環ハードウェアを指定する場合に恩恵を受けることができます。設備の関係は、単なる広範な暖房トレンドではなく実的なものです。貯湯温度、還流ループ温度、流量制御、および衛生要件は、ヒートポンプ給湯設置において連携して機能する必要があります。単純なオン・オフサーキュレーターは、これらの条件に対する制御が少なくなります。この移行は、システムがヒートポンプの運転性能を損なわずに安定した温度範囲を維持する必要がある場合に、プレミアムな電子整流(EC)モーター製品を支持します。
家庭用温水衛生および熱消毒要件
レジオネラ菌対策は、専門的な医療施設を超えて温水循環要件を拡大しています。CEN/TR 16355では、各給水点でのループ温度を少なくとも55℃、消毒サイクルは70℃で5〜20分間と規定しています。これらの条件には、より高い運転温度に耐えて消毒サイクルに対応できる設備が必要です。ループバランスが悪いと、温度が低い部分が生じて衛生リスクが高まり、関連バランシング部品の需要が増加します。これは制御されたサーキュレーターと対応するシステム設備への需要を支えます。温度管理は特に重要です。なぜなら、バランスが悪いループの冷たい部分が消毒プログラムの目的を損なう可能性があるからです。ポンプ、バルブ、センサー、およびコミッショニングプロセスが連携して機能する必要があります。これにより、埋め込まれた検出および制御機能を持つ製品への需要が生まれます。また、居住建物内の温水システムの維持管理を担う設置業者や施設管理者への技術サポートの重要性も高まります。
抑制要因のインパクト分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 改修工事の複雑さおよび専用還流ラインの要件 | -0.9% | 北米および中東欧に集中した世界規模 | 短期(2年以内) |
| 高い初期コストおよび施工業者のスキル制約 | -0.7% | アジア太平洋、南米、中東・アフリカ | 中期(2〜4年) |
| 流速促進腐食、スケーリングおよびシステムコミッショニングの不備 | -0.6% | 中東・アフリカ、南アジア、中東欧の老朽インフラに集中した世界規模 | 中期(2〜4年) |
| 消費者の認知不足およびコモディティ価格競争 | -0.5% | アジア太平洋の新興市場(インド、ベトナム、インドネシア)、南米、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
改修工事の複雑さおび専用還流ラインの要件
改修工事は、古い建物に専用還流管がない場合に普及を制限します。従来の再循環にはその配管が必要なため、古い住宅や低層集合住宅では新たな配管工事がコストと混乱をもたらす可能性があります。クロスオーバーポンプのアプローチでは冷水管を使用できますが、性能が低下し、コミッショニングが複雑になる可能性があります。既存の配管も、エルボーやヘッダー接続部に腐食が生じている場合があり、改修の難易度が高まります。[3] 改修設計が不適切な場合、スケーリング、ガルバニック腐食、および不均一なループ温度が残る可能性があります。温水循環ポンプ市場はまた、設置業者が可変速ポンプおよびデジタルコントロールの経験に乏しいという教育上の課題にも直面しています。この制約は、配管の物理的な配置を個別のポンプほど容易に変更できない古い建物で特に重要です。新たな経路は仕上げ壁や居住空間を乱す可能性があります。クロスオーバーアプローチは一部の建設作業を回避できますが、すべての運用上のトレードオフを解消するわけではありません。この影響は、オーナーが改修を許可する前に水、エネルギー、混乱、設備コスト、および老朽化した配管の状態を比較検討しなければならない場合に最も強くなります。
高い初期コストおよび施工業者のスキル制約
高効率製品は、標準誘導モーターの代替品より2〜3倍のコストがかかる場合があります。このギャップは、アジア太平洋および南米の価格感応度が高い部分での自発的なアップグレードを遅らせる可能性があります。ポンプのサイズが正しく設定されなかったり、コミッショニングが不適切な場合、製品のメリットが失われる可能性があります。これは、有資格の水力システムエンジニアがあまり広く普及していないインド、ベトナム、インドネシアで特に問題となります。温水待機時間によるエネルギー損失への認知が限られていることも、自発的な交換の根拠を弱めます。流通チャネルにおける価格圧力は、強力なプレミアム製品ポジションを持たないサプライヤーをさらに制約する可能性があります。顧客が設備の全使用期間ではなく初期購入に焦点を当てる場合、価格差を克服することはより困難になります。設置品質も購入後の顧客体験を左右します。誤ったサイジングは期待される効率向上を妨げ、コミッショニングが不十分な場合は温度や流量の問題が未解決のままになる可能性があります。このため、トレーニング、製品選定サポート、および流通業者の能力が、急速に発展する市場における普及プロセスの重要な部分となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
電子整流モーター(ECM)の移行がシングルステージ優位性を再編シングルステージポンプは2026年の技術別収益の55.3%を占めました。その広範な互換性が家庭用温水および暖房ループでの使用を支えています。多くの住宅用ループには中程度のヘッド要件があり、継続的な使用を支持しています。コストと容易なサービスも交換購入において引き続き重要です。このセグメントは、既存の住宅設置ベースの規模から恩恵を受けています。
マルチステージポンプは2032年にかけてCAGR 5.9%で成長すると予測されています。地域熱供給サブステーション、大型ホテルのループ、および産業システムは、複数インペラー設計が提供するより高い差圧を必要とします。米国エネルギー省(DOE)基準は、シングルステージカテゴリーを適合ECM製品と旧型誘導モーターモデルに分割します。2028年5月の期限が近づくにつれて、レガシー製品は米国の流通から撤退する可能性があります。温水循環ポンプ市場規模は、サプライヤーが効率規制に基づいて製品を再設計するにつれて、適合商業プラットフォームで成長できます。実際には、これによりメーカーは以前の製品サイクルよりもモーター選定、油圧設計、コントロール、およびアフターセールスサポートをより密接に一致させる必要があります。また、従来の設計からの移行中に製品の可用性と設置業者の熟知度が重要になります。技術的変化は、定期的な住宅作業においてシンプルでサービスしやすい製品の必要性を排除するわけではありません。サプライヤーが慣れ親しんだポンプ形式の中に組み込む必要があるモーターとコントロール機能を変えるものです。マルチステージ設計は、システムがより高い圧力を必要とする場合に独自の役割を保ちます。結果として、設置ベースがシングルステージ量を維持し、大規模プロジェクトがマルチステージ成長を支える技術ミックスが生まれます。
注記: 個別セグメントのシェアはレポート購入時に入手可能
材料タイプ別:
衛生および腐食要件によるステンレス鋼の優位性ステンレス鋼は2026年の材料別収益の48.1%を占めました。その地位は、定期的な高温衛生サイクルに適合した製品への需要を反映しています。繰り返しの加熱は、過酷な使用条件下でより耐久性の低材料に影響を与える可能性があります。ブロンズは、その機械加工性と低鉄汚染リスクから、古い異種金属配管システムでの重要性を保ちました。鋳鉄は、腐食、重量、およびスケール蓄積が材料上の懸念事項となる場所で重要性を失いつつあります。
ステンレス鋼は2032年にかけてCAGR 5.8%で成長すると予測されています。医薬品および食品加工システムは、定置洗浄プロセスをサポートできる非反応性の湿潤面を必要とします。Grundfosは2026年にCOMFORT XLを導入し、ステンレス製の構造と140 mmおよび150 mmのレガシーポートツーポート寸法の両方との互換性を持たせました。[4] この構成により、交換時の配管変更の必要性を低減できます。その材料的位置づけは、衛生要件と改修の実用性を反映しています。これは、水質ニーズと老朽建物の物理的制約の両方に対処できる設計を優遇します。したがって、交換の根拠は、サプライヤーが広範な現場改修を必要とせずに適合製品を提供できる場合に強くなります。材料選択はまた、繰り返し高温運転を行うシステムにおけるサービス寿命、メンテナンスの期待、および顧客受容に影響します。ステンレス鋼は、湿潤面が堅牢で衛生手順に適合している必要がある場所に関連しています。ブロンズは古い材料を使用した既設システムで価値を保ちますが、鋳鉄は最新のループ設計においてより多くの制限に直面しています。メーカーは、交換の決定を容易にするために接続互換性と耐久性のある材料を組み合わせて使用できます。
流量別:
小型回路ポンプが規制による交換需要を牽引2 m³/h以下のカテゴリーは2026年の収益の57.6%を占めました。一戸建ておよび小規模集合住宅のループはこの範囲内で一般的に動作します。このカテゴリーには、設置済み住宅ストックの築年数に連動した大規模な交換ベースがあり、そのベースは新築住宅のペースが時期によって変化しても需要を維持できます。これによ、新築に依存しない繰り返しの需要が生まれます。コンパクトポンプはまた、小型家庭用システムのサービスニーズにも適しています。
2 m³/h以下は2032年にかけてCAGR 6.1%で成長すると予測されています。米国エネルギー省(DOE)および欧州の要件は、小型住宅用ポンプレンジへの交換需要を集中させます。2 m³/h超のポンプは、より長いループとより高い熱負荷を持つ商業および地域熱供給用途に引き続き使用されます。カリフォルニア州が提案するコントロール措置は、対象となる非住宅用システムにおいて小型スケールでの電子制御への需要を強化できます。小型ポンプの温水循環ポンプ市場シェアは、大量の住宅交換サイクルを反映しています。設置ベースが大きいため、交換コンプライアンスのわずかな向上が多数の通常のサービス購入に影響を与える可能性があります。したがって、メーカーは確立された住宅用システムレイアウトに適合するコンパクトな電子整流(EC)モーター製品を優先する可能性が高いです。ほとんどの住宅用システムは商業や地域熱供給設備と同等の容量を必要としないめ、小型ポンプは一般的です。したがって、その量的位置づけは住宅ストックにおける通常のメンテナンスおよび交換活動に連動しています。大型流量クラスは、より多くの分岐、より長いループ、またはより高い負荷を持つ施設にとって引き続き重要です。異なる流量範囲は、大量の通常交換と少量のエンジニアリング用途の両方にサプライヤーが対応することを求めます。
ポンプタイプ別:
遠心製品が主導しながらマグネットドライブが拡大遠心ポンプは2026年のポンプタイプ別収益の68.2%を占めました。その効率曲線は、閉ループ温水システムの流量とヘッドのニーズに合致しています。メーカーとサービスプロバイダーは設計に精通しています。スペアパーツは多くの地域で入手可能です。電子整流(EC)モーターの統合も、ポンプ本体の基本的な再設計なしに追加できます。
マグネットドライブポンプは2032年にかけてCAGR 6.3%で成長すると予測されています。その密封構造は、医薬品、半導体、食品加工の温水用途における漏洩および汚染の懸念に対処します。容積式ポンプは、効率よりも投与精度または流体粘度が重要な場合に関連性を保ちます。インラインおよび立型多段製品は、コンパクトまたは高圧力HVACアプリケーションに使用されます。温水循環ポンプ市場には、プロセス要件が従来のメカニカルシールの適合性を低下させる専門的な機会があります。広範な遠心需要と特化したマグネットドライブ需要の対比は、大量の標準プラットフォームと管理された産業環境向けの高付加価値製品の両方に余地を残します。製品選択は、単一の普遍的な設計ではなく、必要な運転条件に依存します。遠心製品は、閉ループシステム全体にわたって広範なサービスエコシステムと標準的な運転適合性から恩恵を受けます。マグネットドライブ製品はより狭い設置グループに対応しますが、封じ込めが不可欠な場所でその価値提案は明確です。容積式およびその他の計は、特定の運転ニーズに有用なままです。これにより、遠心ポンプが最強の収益ポジションを持つにもかかわらず、カテゴリーは多様性を保ちます。
用途別:
家庭用循環が主導しながら太陽熱温水が進展家庭用温水循環は2026年の用途別収益の31.7%を占めました。欧州および北米の住宅・ホスピタリティ建物における集中型温水システムがこのポジションを支えています。暖房および地域熱供給も引き続き重要な用途です。欧州の低炭素都市熱供給ネットワークへの投資が地域熱供給需要を支えています。家庭用システムは引き続き交換活動のための最も広い設置ベースを提供します。
太陽熱温水は2032年にかけてCAGR 6.2%で成長すると予測されています。太陽熱一次回路ポンプはグリコール水混合物を処理し、120℃に近い温度で運転することがあります。また、高い太陽入力と低い給水需要の期間中のキャビテーションおよびオーバーヒートからの保護も必要です。これらの要件は、関連するアプリケーション能力を持つサプライヤーを優遇します。EU規則は、太陽熱一次回路サーキュレーター対象EEI要件から免除し、潜在的なコストバリアを低減しています。異なる運転条件は、特に温度、流体特性、および断続的な需要が設置リスクをもたらす場所でアプリケーション知識がなぜ重要かを示しています。設置とコミッショニングをサポートするサプライヤーは、システムオーナーのリスクを低減できます。アプリケーション要件は、通常の家庭用循環と太陽熱システムとで大きく異なります。家庭用設置は信頼性の高い供給と交換互換性を重視します。太陽熱設置は、高温、グリコール水流体、および変化する太陽条件を処理できるポンプを必要とします。地域熱供給および暖房設置には独自のシステム要件があり、製品選定へのアプリケーション専門知識の関連性を保ちます。
エンユーザー別:
住宅用量が産業用プレミアム成長を支援住宅用は2026年のエンドユーザー別収益の52.8%を占めました。グローバルな住宅ストックが大規模かつ継続的な交換ベースを生み出しています。電子整流(EC)モーターの交換品は、交換する誘導モーター製品よりも高い販売価格を持つ可能性があります。ホスピタリティ、医療、および施設の商業バイヤーは、水安全性およびビル管理要件に直面しています。これらのニーズにより、システム価値が一般的な住宅仕様を超えて高まる可能性があります。
産業用は2032年にかけてCAGR 7.1%で成長すると予測されています。医薬品の滅菌、食品・飲料生産、および地域エネルギープロジェクトは、より要求の厳しいプロセスヒート設備を必要とします。これらのシステムは、持続的な高温運転のために高合金ステンレス鋼またはマグネットドライブ構成を必要とする場合があります。国際エネルギー機関(IEA)は、主要シナリオにおいて産業熱の電化を優先事項として特定しています。したがって、温水循環ポンプ市場は、産業プロジェクトにおいて標準的な住宅交換よりも高いユニットあたりの価値を見込めます。住宅交換は設置の簡便さに敏感なままですが、産業バイヤーは運転信頼性とシステム仕様により重点を置きます。この区別は、主要な顧客グループ全体にわたって異なる製品およびサービスアプローチを支えます。住宅バイヤーは大きな設置ベースに支えられていますが、しばしばコスト、設置の容易さ、およびシンプルなサービスを優先します。商業バイヤーは水安全性の慣行とビルシステム統合により重きを置きます。産業バイヤーは継続的かつ要求の厳しいプロセス条件に適した設計を必要とします。これらの違いが、最大の顧客ベースと最も成長が速い顧客ベースが同一ではない理由を説明しています。
地域分析
欧州温水循環ポンプ市場
欧州は2026年に世界収益の47.3%をリードしました。同地域は、老朽化した建築ストック、省エネ規制、および広範な地域暖房インフラを組み合わせています。欧州における温水循環ポンプ市場シェアは、これらの相互に関連した需要源を反映しています。対象となEUグランドレスサーキュレーターは、エネルギー効率指数(EEI)の上限0.23を満たす必要があります。ドイツは油圧バランス要件を通じて暖房最適化を支援しています。
北米温水循環ポンプ市場
北米では、確立された交換需要基盤と集合住宅建設が需要を支えています。2028年5月の米国エネルギー省(DOE)コンプライアンス期日は、規格公表時点で米国出荷量の66%が新基準を満たしていなかったため、短期的な主要触媒となっています。これにより、メーカーおよびディストリビューターは製品ラインナップの移行を求められています。カナダの改修インセンティブは交換機会を拡大しています。メキシコはホスピタリティおよび商業需要を加え、米国西部の節水規制は温水待機時間の短縮への関心を支援しており、再循環を任意の利便機能から水管理上の考慮事項へと移行させています。これは特に、建物オーナーが使用箇所での温水待機時間を削減しようとする場合に顕著です。サーキュレーター効率指数(CEI)の移行もまた、期日が近づくにつれてディストリビューターが在庫を慎重に管理するイセンティブを生み出しています。適合製品をすでに用意しているメーカーは、コントラクターが土壇場での製品変更を回避するのを支援できます。これは、交換需要がすでに大きい地域において、確立されたサプライ関係を有利にします。
南北アメリカ、EMEA、およびアジア太平洋地域の温水循環ポンプ市場
アジア太平洋地域は2032年まで8.5%のCAGRで成長すると予測されています。建設活動、太陽熱導入、製造業の発展、およびヒートポンプ給湯器プログラムが、建築および産業用途の幅広い分野にわたって需要を支えています。建設活動、太陽熱導入、および産業開発が地域の見通しを支援しており、インド、ベトナム、およびインドネシアが複数の顧客カテゴリーにわたって建築および工業熱需要に貢献しています。中国は集中温水システムおよび建築電化政策を伴う建築スペースの拡大を続けています。ベトナム、インドネシア、およびタイは製造業投資を通じて産業需要を拡大しています。オーストラリアおよび韓国はインセンティブプログラムを通じてヒートポンプ給湯器を支援しています。サウジアラビアおよびアラブ首長国連邦もホスピタリティおよび複合用途プロジェクトにおける高仕様システムを支援しており、ブラジル、南アフリカ、チリ、およびモロッコは長期的なアクセス可能な参入ポイントとして残っています。建築ストック、地域コード、暖房システム、およびプロジェクト活動が均一でないため、地域需要は異なります。サプライヤーは、一貫したコンプライアンス性能を維持しながら地域の設置慣行に対応できる製品ポートフォリオを必要としています。欧州の規制主導の交換活動は、北米の保留中のCEI移行およびアジア太平洋地域の建設、太陽熱システム、および産業拡大の組み合わせとは異なります。これらの地域パターンは、顧客が指定するポンプの種類、材料、および制御機能に影響を与えます。また、交換主導の需要とプロジェクト主導の需要は異なる販売およびサービスアプローチを必要とするため、チャネル戦略にも影響を与えます。グローバルサプライヤーは、すべての地域市場を同一として扱うことなく、両方に対応しなければなりません。
競合環境
温水循環ポンプ市場は、Grundfos、Wilo SE、Xylem、およびKSBを中心に中程度の集中度を示しています。これらのサプライヤーは、製品効率、コントロール、システム統合、および確立されたサービスネットワークを通じて競争しています。GrundfosはCOMFORTおよびALPHAプラットフォームファミリーを通じて住宅および商業用途で強いポジションを持っています。Wiloは、Stratos MAXO-ZおよびStratos GIGA2.0-Iを通じて大型建物および地域熱供給で競争しています。後者は、プレミアム商業HVACアプリケーションにおいてIE5クラスの電子整流(EC)モーターを使用しています。競争の重点は、基本的なハードウェア価格設定から、ビル管理システムと統合する接続製品へとシフトしています。このアプローチは、主にポンプ本体の価格と基本的な油圧性能で競争するような製品を大手メーカーが差別化するのに役立ちます。また、商業ビルオーナーが使用する制御システム内で機能するための通信標準、コミッショニングサポート、および能力の重要性を高めています。これらの力は、効率的なモーター、耐久性のある材料、および信頼性の高いサービスサポートの必要性を補完しますが、置き換えるものではありません。
GrundfosはAHR Expo 2026でALPHA HWR温水再循環ポンプと拡張されたE-ポンプポートフォリオを展示しました。COMFORT XLは集合住宅の交換作業のために140 mmおよび150 mmの接続互換性を提供します。KSBは2025年4月に、ブレーメンのÜberseeinsel地域エネルギーセンターでPumpMeterデバイスを搭載した40台のEtalineおよびEtablocポンプを稼働させました。これらの例は、製品開発とエンジニアリングプロジェクト納品が重要な競争手段であり続けることを示しています。交換製品は互換性と設置の容易さで競争でき、地域エネルギープロジェクトはエンジニアリング能力、監視デバイス、およびより広いシステム設計との調整を必要とする場合があります。バイヤーニーズの幅広さにより、サプライヤーは標準化された製品ファミリーと特化したプロジェクト専門知識の両方を通じて差別化できます。両方の経路に対応できる企業は、地域や用途にわたって需要が変化する中でより広い選択肢を持ちます。
Armstrong Fluid Technology、ITT Inc.、Taco Comfort Solutions、DAB Pumps、およびCalpedaは、アプリケーション固有または地域固有の機会に対応しています。ArmstrongはRS-485ビルシステム統合とSAGEリモート監視を持つ商業および医療用温水ループ向けのデジタルミキシングセンターを提供しています。米国のサーキュレーター効率指数(CEI)とEUのエネルギー効率指数(EEI)の両方の規制を満たす製品を持つ企業は、地域固有の再設計の必要性を低減できます。デジタルコントロールは、監視とサービスを通じて最初の設備販売後もサプライヤーが関与し続けることを支援できます。専用還流ラインのない建物向けの需要制御システムは、未解決の技術的機会です。予知保全は、稼働率が重要な産業用温水ループでも関連しています。各サプライヤーの競争的ポジションはまた、流通業者、設置業者、およびプロジェクトエンジニアへの技術サポートを提供する能力にも依存します。これは、製品が電子セットアップ、水力バランシング、またはビル管理システムへの接続を必要とする場合に重要です。競争はまた、コンプライアンス期限前に性能規則を満たし、それらの製品を確立されたチャネルを通じて入手可能にする能力にも依存します。ビルシステムに接続する製品プラットフォームは、設置後のオーナーとのより長い関係をサポートできます。同時に、特定のアプリケーションや地域のサービス能力が重要な場所では、専門サプライヤーが競争力を維持できます。市場は一つの製品アプローチによって定義されるわけではありませんが、コンプライアンスとコントロール機能はますます中心的な位置を占めています。
温水循環ポンプ産業リーダー
-
Grundfos
-
Wilo SE
-
Xylem Inc.
-
Taco Comfort Solutions
-
KSB SE & Co. KGaA
- 注:主要企業の掲載順は順位を示すものではありません。
温水循環ポンプ市場 このレポートでカバーされる企業
- A. O. Smith Corporation
- Armstrong Fluid Technology
- Bell & Gossett
- Calpeda S.p.A.
- CNP Pumps India Pvt. Ltd.
- DAB Pumps
- Danfoss A/S
- Ebara Corporation
- Ebara Pumps Europe S.p.A.
- Flowserve Corporation
- Grundfos
- ITT Inc.
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- NIBE Industrier AB
- Pentair plc
- Rheem Manufacturing Company
- Stiebel Eltron GmbH & Co. KG
- Sulzer Ltd
- Taco Comfort Solutions
- Wilo SE
- Xylem Inc.
最近の産業開発事情 温水循環ポンプ市場
- 2026年8月:Xylem Inc.は、Indicorから1.46 ビリオン 米ドルでCornell PumpおよびRoper Pump事業を買収することに合意し、従来の地方治体の水インフラを超えたエンジニアリングポンプ用途でのポジションを大幅に拡大しました。この買収により、スラリー輸送、固体物質処理、自己呼水運転、および高吸引揚程用途に特化したポンプ技術が追加され、鉱業、建設、農業、食品加工、エネルギー、および産業プロセス市場でのXylemのプレゼンスが強化されました。
- 2026年2月:GrundfosはAHR Expo 2026を活用して、商業HVACおよびハイドロニックアプリケーション向けの電子制御E-ポンプの拡張ラインナップを発表しました。拡張されたプラットフォームはIE5モーター技術、適応型速度制御、統合センサー、クラウド接続性、および予知保全機能を組み込み、エネルギー消費を削減してシステム管理を簡素化します。
- 2025年6月:Taco Comfort Solutionsは、SmartPlus®温水再循環システムに調整可能な運転時間コントロールと72時間のメモリーバックアップを追加してアップデートしました。需要ベースのシステムは家庭用温水使用パターンを自動的に学習し、必要なときのみ動作することで、従来の継続運転再循環システムと比較して消費電力を最大94%削減します。
- 2025年4月:KSB SEは、STADT.ENERGIE.SPEICHER GmbHが開発したドイツ・ブレーメンの新しいÜberseeinsel地域エネルギーセンターに、PumpMeter監視技術を搭載した40台のEtalineおよびEtablocポンプを設置しました。1,900万ユーロのこの施設は、5 MWの河川水ヒートポンプ、蓄熱システム、パワーツーヒートユニット、および冷暖房複合ネットワークを統合し、約650戸の住宅ユニットと商業建物に低炭素エネルギーを供給します。
世界の温水循環ポンプ市場レポートの範囲
温水循環ポンプは、建物の配管システムを通じて温水を継続的に循環させ、あらゆる蛇口や設備で温水をすぐに利用できるようにする機械的装置です。給湯器と使用点との間で温水を循環させ続けることで、不使用時に配管内で冷却されるのを防ぎます。この継続的なループにより、温水を待つために蛇口を流し続ける必要がなくなり、家庭水の無駄を削減し、エネルギー効率を向上させます。
世界の温水循環ポンプ市場は、技術(シングルステージポンプおよびマルチステージポンプ)、材料タイプ(ステンレス鋼、ブロンズ、鋳鉄、およびその他の材料タイプ)、流量(2 m³/h以下および2 m³/h超)、ポンプタイプ(遠心ポンプ、容積式ポンプ、マグネットドライブポンプ、およびその他のポンプタイプ)、用途(家庭用温水循環、暖房、太陽熱温水、地域熱供給、産業用温水循環、およびその他の用途)、エンドユーザー(住宅用、商業用、産業用)によってセグメント化されています。レポートはまた、主要地域の28カ国にわたる世界の温水循環ポンプ市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| シングルステージポンプ |
| マルチステージポンプ |
| ステンレス鋼 |
| ブロンズ |
| 鋳鉄 |
| その他の材料タイプ |
| 2 m³/h以下 |
| 2 m³/h超 |
| 遠心ポンプ |
| 容積式ポンプ |
| マグネットドライブポンプ |
| その他のポンプタイプ |
| 家庭用温水循環 |
| 暖房 |
| 太陽熱温水 |
| 地域熱供給 |
| 産業用温水循環 |
| その他の用途 |
| 住宅用 |
| 商業用 |
| 産業用 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米のその他 | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州のその他 | |
| アジア太平洋 | 国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋のその他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| ヨルダン | |
| 中東のその他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| モロッコ | |
| アフリカのその他 |
| 技術別 | シングルステージポンプ | |
| マルチステージポンプ | ||
| 材料タイプ別 | ステンレス鋼 | |
| ブロンズ | ||
| 鋳鉄 | ||
| その他の材料タイプ | ||
| 流量別 | 2 m³/h以下 | |
| 2 m³/h超 | ||
| ポンプタイプ別 | 遠心ポンプ | |
| 容積式ポンプ | ||
| マグネットドライブポンプ | ||
| その他のポンプタイプ | ||
| 用途別 | 家庭用温水循環 | |
| 暖房 | ||
| 太陽熱温水 | ||
| 地域熱供給 | ||
| 産業用温水循環 | ||
| その他の用途 | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | ||
| 産業用 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米のその他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州のその他 | ||
| アジア太平洋 | 国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋のその他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| ヨルダン | ||
| 中東のその他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| モロッコ | ||
| アフリカのその他 | ||
レポートで回答される主要な質問
温水循環ポンプ市場の2032年時点の予測値いくらですか?
市場は2027年からCAGR 5.76%で成長し、2032年までに15.29 ビリオン 米ドルに達すると予測されています。需要は、効率主導の交換、接続機能を持つECモーター製品、および温水衛生と熱消毒に関連するシステム要件によって支えられています。
温水循環において最も収益の高いポンプ技術はどれですか?
シングルステージポンプは2026年の技術別収益の55.3%を占めました。家庭用温水および暖房ループとの広範な互換性、サービスの容易さ、および大規模な住宅設置ベースの組み合わせが、その優位なポジションを支えています。
温水循環ポンプで最も広く使用されている材料はどれですか?
ステンレス鋼は2026年の材料別収益の48.1%を占め、CAGR 5.8%で成長すると予測されています。繰り返しの高温衛生サイクルへの耐性と非反応性湿潤面を必要とする用途で好まれています。
温水循環ポンプで最も成長が速い地域はどこですか?
アジア太平洋は2032年にかけてCAGR 8.5%で成長すると予測されています。建設活動、太陽熱普及、製造業の拡大、およびヒートポンプ給湯器プログラムが、まざまな建物および産業用途にわたる需要を牽引しています。
最も成長が速いエンドユーザーはどれですか?
産業用エンドユーザーは、プロセスヒート要件と電化イニシアチブに支えられ、2032年にかけてCAGR 7.1%で成長すると予測されています。医薬品の滅菌、食品・飲料生産、および地域エネルギープロジェクトは、より特化した循環設備を必要とします。