
Marktgröße und Marktanteil für Warmwasser-Umwälzpumpen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 11.55 Milliarden US-Dollar |
| Marktgröße (2032) | 15.29 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.76 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
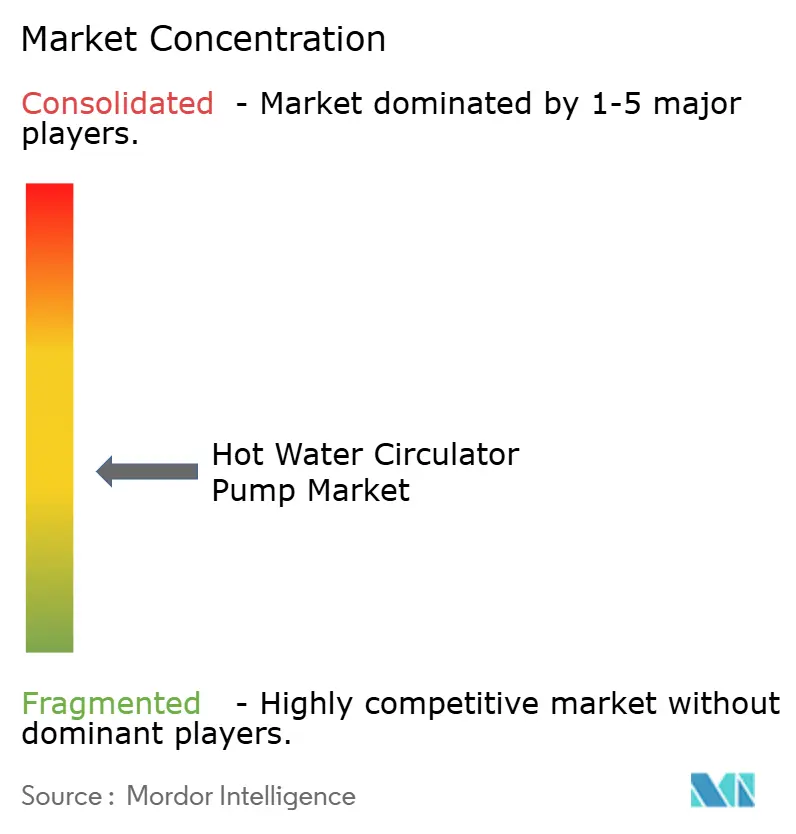
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Warmwasser-Umwälzpumpen von Mordor Intelligence
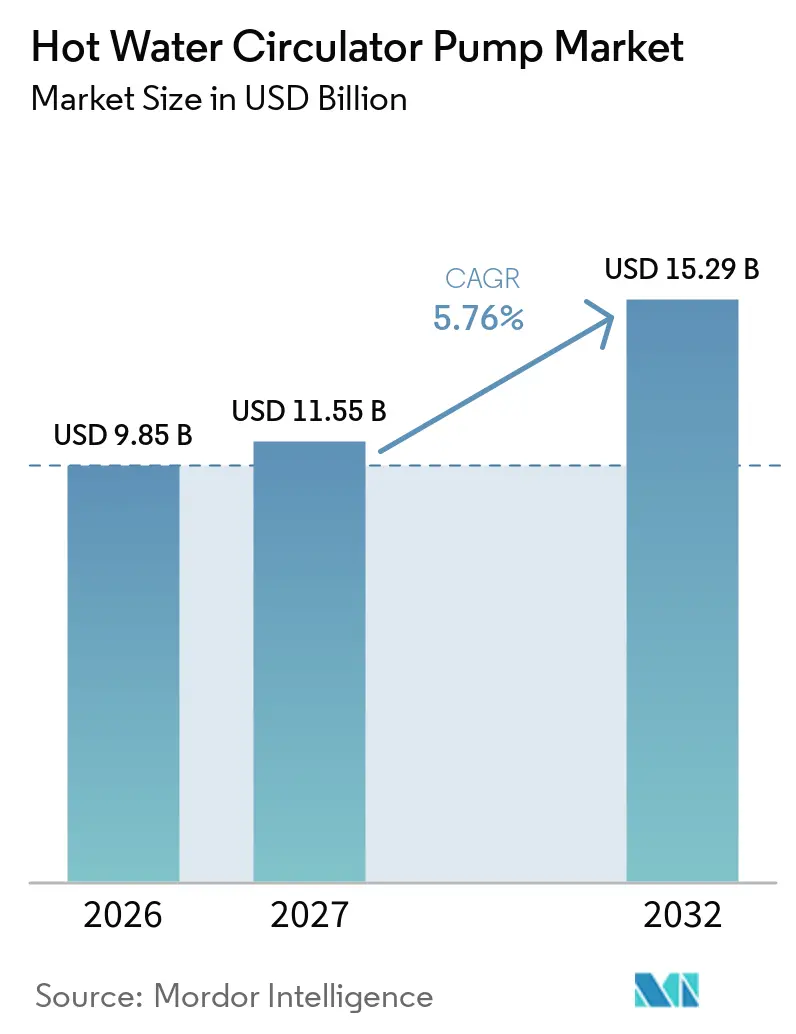
Die Marktgröße für Warmwasser-Umwälzpumpen wird für 2026 auf 9,85 Milliarden USD, für 2027 auf 11,55 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 15,29 Milliarden USD erreichen, mit einer CAGR von 5,76 % von 2027 bis 2032. Die US-amerikanische Effizienzvorschrift schafft eine definierte Austauschfrist, da Pumpen, die nach dem 22. Mai 2028 hergestellt oder importiert werden, einen Circulator Energy Index von 1,00 oder weniger erfüllen müssen, während 66 % der US-Lieferungen dieses Niveau zum Zeitpunkt der Veröffentlichung der Vorschrift nicht erreichten.[1] Energievorschriften in den Vereinigten Staaten und Europa lenken die Kaufentscheidungen in Richtung elektronisch kommutierter Motoren und Steuerungen, die bei unterschiedlichen Lasten effizient arbeiten.[2] Hygienevorschriften begünstigen auch Produkte, die geeignete Kreislauftemperaturen aufrechterhalten und die thermische Desinfektion in gewerblichen Gebäuden und Mehrfamilienhäusern unterstützen können. Der Neubau bleibt wichtig, aber die regulatorisch bedingte Ersatznachfrage bietet eine separate Umsatzquelle, wenn die Bautätigkeit ungleichmäßig verläuft. Der Markt für Warmwasser-Umwälzpumpen begünstigt daher Anbieter, die konforme Produkte, etablierte Distribution und Gebäudesteuerungsanbindung kombinieren.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie hielten einstufige Pumpen im Jahr 2026 einen Marktanteil von 55,3 % am Markt für Warmwasser-Umwälzpumpen, während mehrstufige Pumpen bis 2032 mit einer CAGR von 5,9 % wachsen sollen.
- Nach Materialtyp hielt Edelstahl im Jahr 2026 einen Marktanteil von 48,1 % am Markt für Warmwasser-Umwälzpumpen und soll bis 2032 mit einer CAGR von 5,8 % wachsen.
- Nach Durchflussrate hielt das Segment bis zu 2 m³/h im Jahr 2026 einen Umsatzanteil von 57,6 % und soll bis 2032 mit einer CAGR von 6,1 % wachsen.
- Nach Pumpentyp hielten Kreiselpumpen im Jahr 2026 einen Umsatzanteil von 68,2 %, während Magnetkupplungspumpen bis 2032 mit einer CAGR von 6,3 % wachsen sollen.
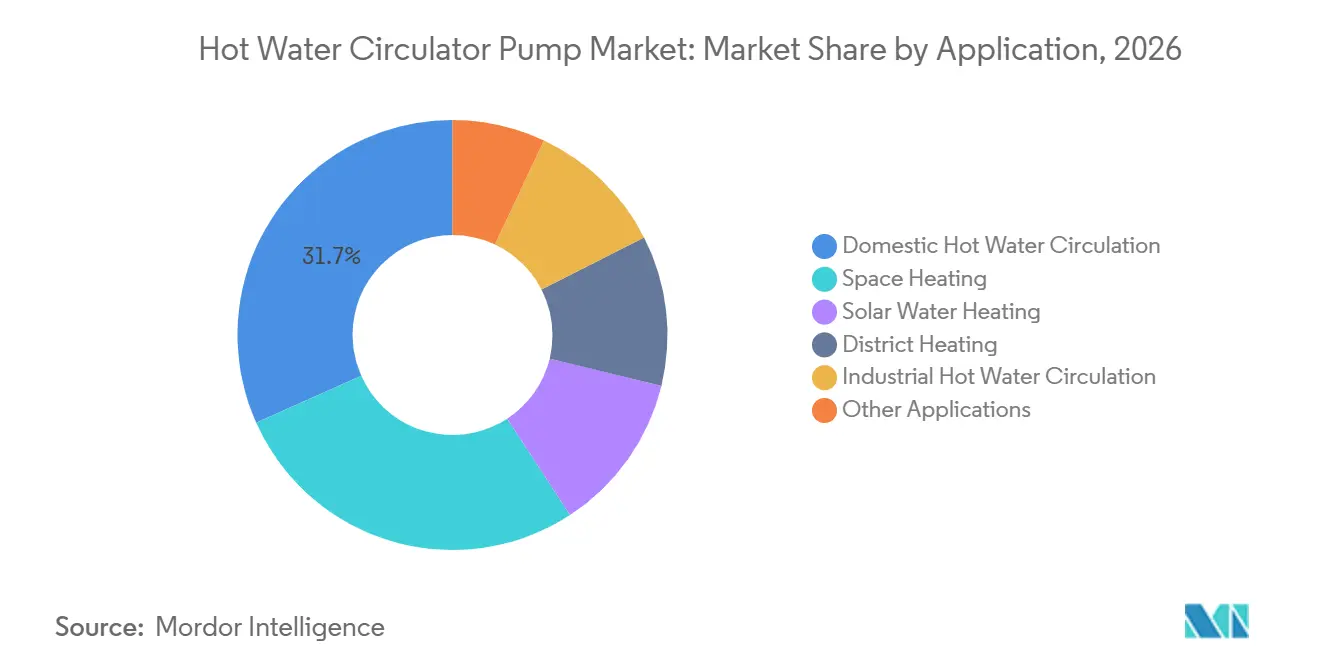
- Nach Anwendung hielt die Haushaltsbrauchwasserzirkulation im Jahr 2026 einen Umsatzanteil von 31,7 %, während die solare Warmwasserbereitung bis 2032 mit einer CAGR von 6,2 % wachsen soll.
- Nach Endnutzer hielt der Wohnbereich im Jahr 2026 einen Umsatzanteil von 52,8 %, während der Industriebereich bis 2032 mit einer CAGR von 7,1 % wachsen soll. Dies spiegelt das Zusammenspiel von Energieeffizienz, Wassersicherheit und dem Bedarf an der Erneuerung von Anlagen in Bestandsgebäuden wider.
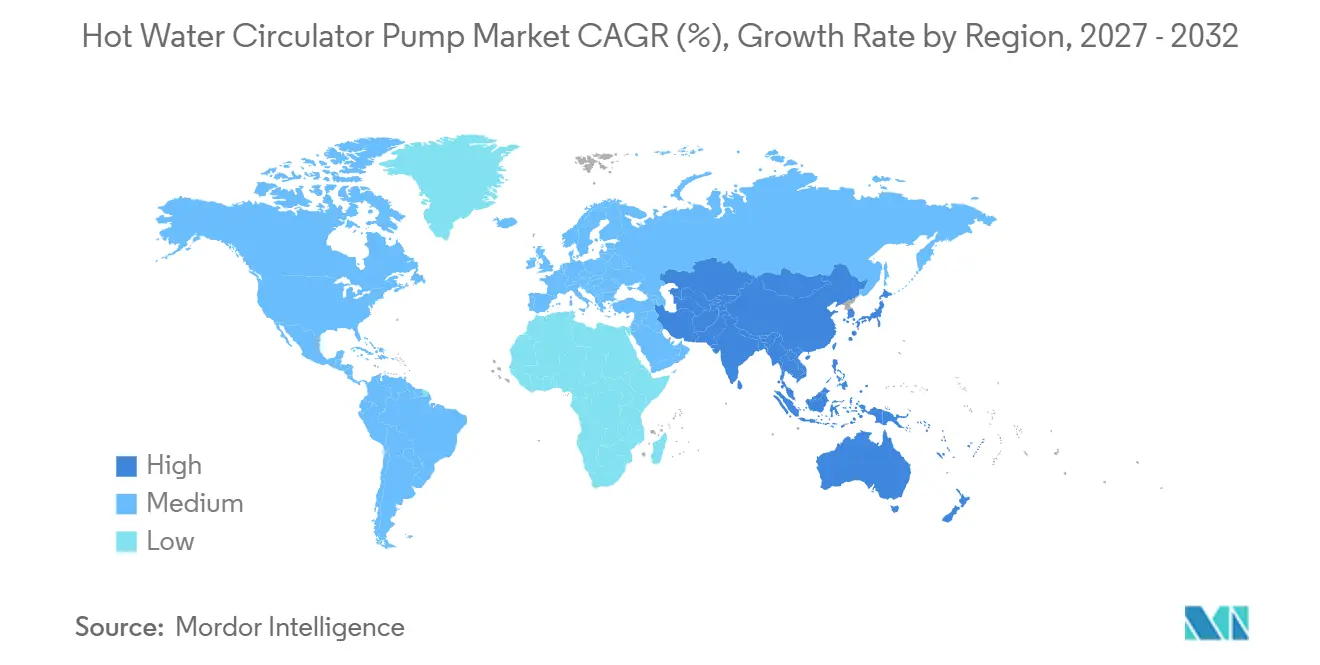
- Nach Geografie entfiel auf Europa im Jahr 2026 ein Umsatzanteil von 47,3 %, während Asien-Pazifik bis 2032 mit einer CAGR von 8,5 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieeffizienzstandards und Gebäudeentkarbonisierungs-Nachrüstungen | +1.3% | Global, mit Schwerpunkt in Nordamerika, EU und Australien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach kürzeren Warmwasser-Wartezeiten und Wassereinsparung | +0.6% | Nordamerika und EU, mit Ausstrahlungseffekten auf GCC und Australien | Kurzfristig (≤ 2 Jahre) |
| Wohn- und Mehrfamilienhausbau | +0.7% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf MEA | Langfristig (≥ 4 Jahre) |
| Intelligente Steuerungen, ECM-Motoren und Gebäudemanagementsystem-Integration | +1.0% | Global, mit frühen Gewinnen in Deutschland, den Niederlanden und Südkorea | Mittelfristig (2–4 Jahre) |
| Einsatz von Wärmepumpen-Warmwasserbereitern und erneuerbaren Heizsystemen | +0.9% | Europa und Nordamerika, mit aufkommender Nachfrage in Japan und Australien | Mittelfristig (2–4 Jahre) |
| Haushaltsbrauchwasser-Hygiene und Anforderungen an die thermische Desinfektion | +0.5% | EU, mit Ausstrahlungseffekten auf GCC und ANZ | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieeffizienzstandards und Gebäudeentkarbonisierungs-Nachrüstungen
Der Markt für Warmwasser-Umwälzpumpen wird durch Effizienzanforderungen umgestaltet, die die Leistung über den Nennlastpunkt einer Pumpe hinaus bewerten. Die Vorschrift des U.S. Department of Energy (DOE) misst die Leistung bei 25 %, 50 %, 75 % und 100 % des besten Wirkungsgradpunkts, was der Teillastbetrieb stärker in den Vordergrund rückt. Dieser Ansatz macht herkömmliche einphasige Induktionsmotoren weniger geeignet, wenn der Wirkungsgrad bei reduzierter Last sinkt. Er lenkt US-amerikanische Produkte vor dem Konformitätsdatum im Mai 2028 auf elektronisch kommutierte (EC) Motorendesigns hin. Europa verfolgt eine ähnliche Richtung durch Ökodesign-Vorschriften, die eine Energieeffizienzindex (EEI)-Obergrenze von 0,23 für abgedeckte stopfbuchslose Umwälzpumpen festlegen. Die beiden Regelwerke fördern global abgestimmte Produktplattformen und begünstigen Hersteller, die Neugestaltungsprogramme in beiden Regionen finanzieren können. Die Konformitätsänderung betrifft die Produktplanung, den Händlerbestand, die Installationspraxis und den Zeitpunkt der Ersatzentscheidungen der Kunden. Eine Pumpe, die eine Nennleistungsanforderung erfüllt, aber bei niedrigeren Lasten schlecht abschneidet, kann nach der DOE-Methode nicht mehr als gleichwertig behandelt werden. Anbieter müssen daher den gesamten Betriebsbereich berücksichtigen, wenn sie Motoren und hydraulische Designs aufeinander abstimmen. Größere Hersteller können Entwicklungskosten auf mehr Produktfamilien verteilen, während kleinere Anbieter möglicherweise einen engeren Weg zu konformen Portfolios haben.
Intelligente Steuerungen, ECM-Motoren und Gebäudemanagementsystem-Integration
Intelligente Steuerungsfunktionen erweitern die Rolle des Marktes für Warmwasser-Umwälzpumpen über die reine Pumpeneinheit hinaus. Wilos Stratos MAXO-Z nutzt Bluetooth, Modbus RTU und BACnet MS/TP für die Gebäudesystemanbindung mit einem angegebenen EEI von 0,17 bis 0,19. Diese Schnittstellen unterstützen die Inbetriebnahme, den Betriebsdatenaustausch und das laufende Systemmanagement, was Eigentümern eine Möglichkeit bietet, den Pumpenbetrieb zu dokumentieren und Ausrüstungsentscheidungen mit übergeordneten Gebäudesteuerungen zu verknüpfen. Kaliforniens vorgeschlagene Title-24-Maßnahme von 2028 würde variable Drehzahl- oder bedarfsgesteuerte Regelungen für abgedeckte gewerbliche Brauchwarmwassersysteme vorschreiben. Armstrongs digitales Mischzentrum „The Brain” bietet ebenfalls Modbus-RTU- und BACnet-MS/TP-Verbindungen mit Fernüberwachung über die SAGE-Software. Diese Funktionen machen die Konnektivität zu einem Produktauswahlkriterium in größeren gewerblichen Systemen. Vernetzte Pumpenfunktionen sind relevant, weil die Ausrüstung zunehmend innerhalb eines breiteren Gebäudesystems spezifiziert wird, anstatt nur als Ersatzteil beschafft zu werden. Bluetooth kann den lokalen Datenaustausch vereinfachen, während Modbus RTU und BACnet MS/TP eine Verbindung zu etablierten Gebäudeleittechnikarchitekturen ermöglichen. Die Fernüberwachung kann Betriebsaufzeichnungen für Facility-Teams bereitstellen. Diese Funktionen sind am relevantesten, wo Eigentümer eine konsistente Kontrolle über Wassertemperatur, Energieverbrauch und Systemleistung über größere Liegenschaften hinweg benötigen.
Einsatz von Wärmepumpen-Warmwasserbereitern und erneuerbaren Heizsystemen
Wärmepumpen-Warmwasserbereiter schaffen Nachfrage nach Zirkulationsausrüstung, die auf einen engeren Betriebstemperaturbereich reagieren kann. Die Systeme erzielen ihren höchsten Leistungskoeffizienten bei Speichertemperaturen von 48 °C bis 55 °C, während Hygienepraktiken geeignete Rücklaufkreistemperaturen erfordern. Diese Kombination erhöht den Wert von Drehzahlregelung und temperaturgesteuertem Betrieb. Die IEA erwartet, dass sich die globalen Wärmepumpenverkäufe erholen und sich in ihrem STEPS-Szenario mehr als verdoppeln werden. Dies weitet die Ausrüstungsnachfrage über den traditionellen Kesselaustauschzyklus hinaus aus. Der Markt für Warmwasser-Umwälzpumpen kann davon profitieren, wenn Installateure Zirkulationshardware zusammen mit Wärmepumpen-Warmwasserbereitersystemen spezifizieren. Die Ausrüstungsbeziehung ist praktischer Natur und nicht nur ein breiterer Heiztrend. Speichertemperatur, Rücklaufkreistemperatur, Durchflussregelung und Hygieneanforderungen müssen in einer Wärmepumpen-Warmwasserbereiterinstallation zusammenwirken. Ein einfacher Ein-Aus-Umwälzer bietet weniger Kontrolle über diese Bedingungen. Der Übergang unterstützt Premium-Produkte mit elektronisch kommutierten (EC) Motoren, wo das System einen stabilen Temperaturbereich aufrechterhalten muss, ohne die Betriebsleistung der Wärmepumpe zu beeinträchtigen.
Haushaltsbrauchwasser-Hygiene und Anforderungen an die thermische Desinfektion
Legionellen-Kontrollen weiten die Anforderungen an die Warmwasserzirkulation über spezialisierte Gesundheitseinrichtungen hinaus aus. CEN/TR 16355 beschreibt Kreislauftemperaturen von mindestens 55 °C und Desinfektionszyklen bei 70 °C für 5 bis 20 Minuten an jedem Entnahmepunkt. Diese Bedingungen erfordern Ausrüstung, die höhere Betriebstemperaturen aufrechterhalten und auf Desinfektionszyklen reagieren kann. Schlechter Kreislaufabgleich kann kältere Bereiche erzeugen, die das Hygienerisiko erhöhen und den Bedarf an zugehörigen Abgleichkomponenten steigern. Dies unterstützt die Nachfrage nach geregelten Umwälzpumpen und passendem Systemzubehör. Die Temperaturregelung ist besonders wichtig, weil kalte Abschnitte eines schlecht abgeglichenen Kreislaufs den Zweck eines Desinfektionsprogramms untergraben können. Pumpe, Ventile, Sensoren und der Inbetriebnahmeprozess müssen zusammenwirken. Dies schafft Nachfrage nach Produkten mit integrierten Erkennungs- und Steuerfunktionen. Es erhöht auch die Bedeutung technischer Unterstützung für Installateure und Facility-Manager, die für die Wartung von Warmwassersystemen in bewohnten Gebäuden verantwortlich sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Nachrüstinstallation und Anforderungen an dedizierte Rücklaufleitungen | -0.9% | Global, mit Schwerpunkt in Nordamerika und Mittel-/Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitionskosten und Einschränkungen bei Fachkräften | -0.7% | Asien-Pazifik, Südamerika, MEA | Mittelfristig (2–4 Jahre) |
| Strömungsbeschleunigter Korrosion, Ablagerungen und schlechte Inbetriebnahme | -0.6% | Global, mit Schwerpunkt in MEA, Südasien und alternder Infrastruktur in Mittel-/Osteuropa | Mittelfristig (2–4 Jahre) |
| Geringes Verbraucherbewusstsein und Preiswettbewerb bei Standardprodukten | -0.5% | Aufstrebende Märkte in Asien-Pazifik (Indien, Vietnam, Indonesien), Südamerika, MEA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Nachrüstinstallation und Anforderungen an dedizierte Rücklaufleitungen
Nachrüstarbeiten schränken die Akzeptanz ein, wo älteren Gebäuden eine dedizierte Rücklaufleitung fehlt. Herkömmliche Zirkulation erfordert diese Leitung, sodass neue Verrohrung in älteren Einfamilienhäusern und niedrigen Mehrfamilienhäusern Kosten und Störungen verursachen kann. Ein Überbrückungspumpenansatz kann Kaltwasserleitungen nutzen, kann jedoch die Leistung verringern und die Inbetriebnahme erschweren. Vorhandene Verrohrung kann auch Korrosion an Bögen und Verteileranschlüssen aufweisen, was die Schwierigkeit von Modifikationen erhöht.[3] Schwaches Nachrüstdesign kann Ablagerungen, galvanische Korrosion und ungleichmäßige Kreislauftemperaturen hinterlassen. Der Markt für Warmwasser-Umwälzpumpen steht auch vor einer Schulungsherausforderung, wo Installateure über begrenzte Erfahrung mit drehzahlvariablen Pumpen und digitalen Steuerungen verfügen. Das Hemmnis ist besonders relevant in älteren Gebäuden, weil die physische Anordnung der Verrohrung nicht so leicht geändert werden kann wie eine einzelne Pumpe. Neue Leitungsführungen können fertiggestellte Wände und bewohnte Räume beeinträchtigen. Überbrückungsansätze können einige Bauarbeiten vermeiden, beseitigen jedoch nicht jeden betrieblichen Kompromiss. Der Effekt ist am stärksten, wo Eigentümer Wasser, Energie, Störungen, Ausrüstungskosten und den Zustand alternder Rohre abwägen müssen, bevor sie eine Nachrüstung genehmigen.
Hohe Anfangsinvestitionskosten und Einschränkungen bei Fachkräften
Hocheffiziente Produkte können 2- bis 3-mal mehr kosten als Standardalternativen mit Induktionsmotoren. Die Preisdifferenz kann freiwillige Upgrades in preissensiblen Teilen von Asien-Pazifik und Südamerika verzögern. Produktvorteile können verloren gehen, wenn Pumpen falsch dimensioniert oder in Betrieb genommen werden. Dies ist ein besonderes Problem in Indien, Vietnam und Indonesien, wo qualifizierte Hydrauliksystemingenieure weniger weit verbreitet sind. Begrenzte Kenntnis der Energieverluste durch Warmwasser-Wartezeiten schwächt auch den Fall für einen freiwilligen Austausch. Preisdruck in Händlerkanälen kann Anbieter ohne starke Premiumproduktpositionen weiter einschränken. Die Preisdifferenz ist schwieriger zu überwinden, wenn Kunden sich auf den Anfangskauf statt auf die gesamte Betriebslebensdauer der Ausrüstung konzentrieren. Die Installationsqualität prägt auch die Kundenerfahrung nach dem Kauf. Falsche Dimensionierung kann erwartete Effizienzgewinne verhindern, und schwache Inbetriebnahme kann Temperatur- oder Durchflussprobleme ungelöst lassen. Dies macht Schulung, Produktauswahlunterstützung und Händlerkompetenz zu wichtigen Teilen des Akzeptanzprozesses in sich schnell entwickelnden Märkten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
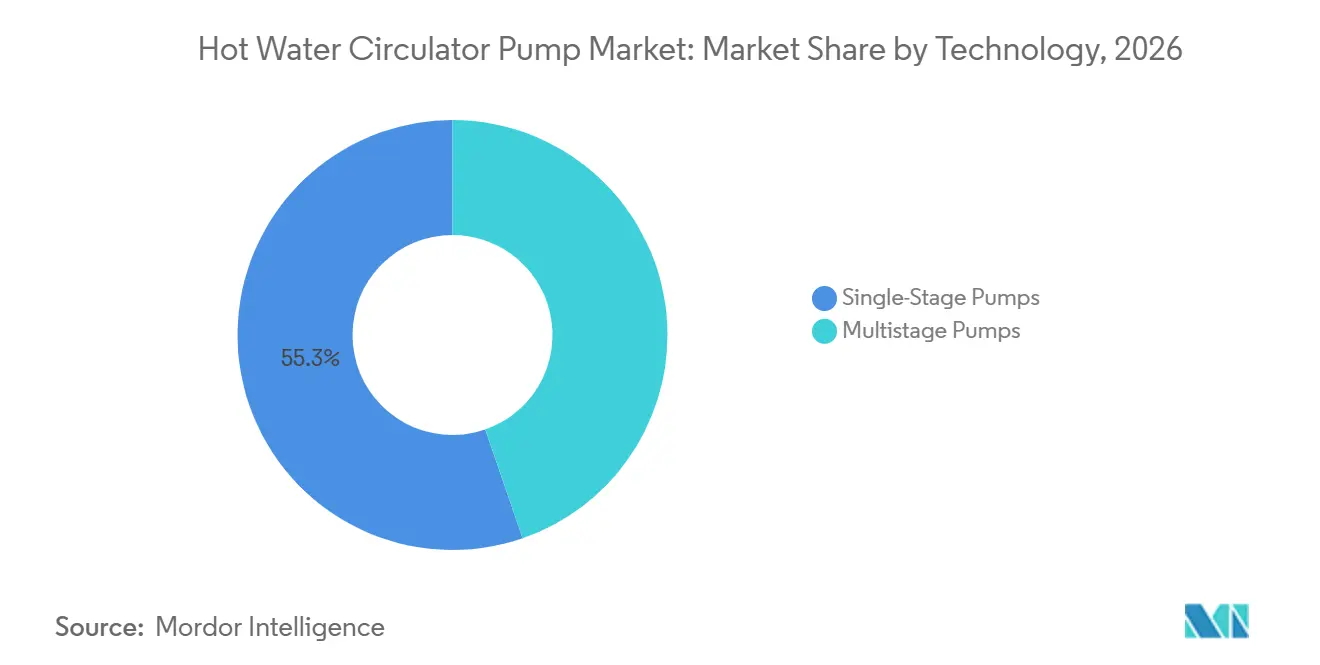
Übergang zu elektronisch kommutierten Motoren (ECM) gestaltet die Dominanz einstufiger Pumpen umEinstufige Pumpen erzielten im Jahr 2026 einen Technologieumsatzanteil von 55,3 %. Ihre breite Kompatibilität unterstützt den Einsatz in Haushaltsbrauchwasser- und Raumheizungskreisläufen. Viele Wohngebäudekreisläufe haben moderate Förderhöhenanforderungen, was ihre weitere Nutzung unterstützt. Kosten und unkomplizierter Service bleiben auch bei Ersatzkäufen wichtig. Das Segment profitiert von der Größe der vorhandenen installierten Basis im Wohnbereich.
Mehrstufige Pumpen sollen bis 2032 mit einer CAGR von 5,9 % wachsen. Fernwärmeunterstationen, große Hotelkreisläufe und Industriesysteme benötigen die höheren Differenzdrücke, die durch Mehrstufendesigns bereitgestellt werden. Der Standard des U.S. Department of Energy (DOE) wird die einstufige Kategorie zwischen konformen ECM-Produkten und älteren Induktionsmotormodellen aufteilen. Ältere Produkte können den US-Vertrieb verlassen, wenn sich die Frist im Mai 2028 nähert. Die Marktgröße für Warmwasser-Umwälzpumpen für konforme gewerbliche Plattformen kann wachsen, wenn Anbieter Produkte nach Effizienzregeln neu gestalten. In der Praxis erfordert dies, dass Hersteller Motorauswahl, Hydraulik, Steuerungen und Kundendienst enger aufeinander abstimmen als in früheren Produktzyklen. Es macht auch Produktverfügbarkeit und Installationsvertrautheit während des Übergangs von herkömmlichen Designs wichtig. Die technische Änderung beseitigt nicht den Bedarf an einfachen, wartungsfreundlichen Produkten bei routinemäßigen Wohngebäudearbeiten. Sie ändert die Motor- und Steuerungsfunktionen, die Anbieter in vertrauten Pumpenformaten integrieren müssen. Mehrstufige Designs behalten eine separate Rolle, wenn Systeme höheren Druck benötigen. Das Ergebnis ist ein Technologiemix, bei dem die installierte Basis das einstufige Volumen aufrechterhält, während größere Projekte das mehrstufige Wachstum unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Materialtyp:
Edelstahl profitiert von Hygiene- und KorrosionsanforderungenEdelstahl hielt im Jahr 2026 einen Materialumsatzanteil von 48,1 %. Seine Position spiegelt die Nachfrage nach Produkten wider, die mit periodischen Hochtemperatur-Hygienezyklen kompatibel sind. Wiederholtes Erhitzen kann weniger langlebige Materialien unter anspruchsvollen Betriebsbedingungen beeinträchtigen. Bronze blieb in älteren Mischmetall-Rohrsystemen aufgrund seiner Bearbeitbarkeit und des geringen Eisenkontaminationsrisikos wichtig. Grauguss verliert an Relevanz, wo Korrosion, Gewicht und Ablagerungsansammlung Materialbedenken darstellen.
Edelstahl soll bis 2032 mit einer CAGR von 5,8 % wachsen. Pharmazeutische und lebensmittelverarbeitende Systeme erfordern nicht reaktive benetzte Oberflächen, die Reinigungsprozesse unterstützen können. Grundfos führte 2026 die COMFORT XL mit Edelstahlkonstruktion und Kompatibilität mit sowohl 140-mm- als auch 150-mm-Legacy-Anschlussabmessungen ein.[4] Diese Konfiguration kann den Bedarf an Rohränderungen beim Austausch reduzieren. Ihre Materialposition spiegelt Hygieneanforderungen und Nachrüstpraktikabilität wider. Dies begünstigt Designs, die sowohl Wasserqualitätsanforderungen als auch die physischen Einschränkungen alternder Gebäude berücksichtigen können. Der Austauschfall ist daher stärker, wenn ein Anbieter ein kompatibles Produkt bereitstellen kann, ohne umfangreiche Standortmodifikationen zu erfordern. Die Materialwahl beeinflusst auch die Lebensdauer, Wartungserwartungen und die Kundenakzeptanz in Systemen, die wiederholtem Hochtemperaturbetrieb ausgesetzt sind. Edelstahl ist relevant, wo wasserberührende Oberflächen robust und mit Hygieneverfahren kompatibel sein müssen. Bronze behält seinen Wert in installierten Systemen mit älteren Materialien, während Grauguss in modernen Kreislaufdesigns mehr Einschränkungen gegenübersteht. Hersteller können Anschlusskompatibilität und langlebige Materialien kombinieren, um Austauschentscheidungen zu erleichtern.
Nach Durchflussrate:
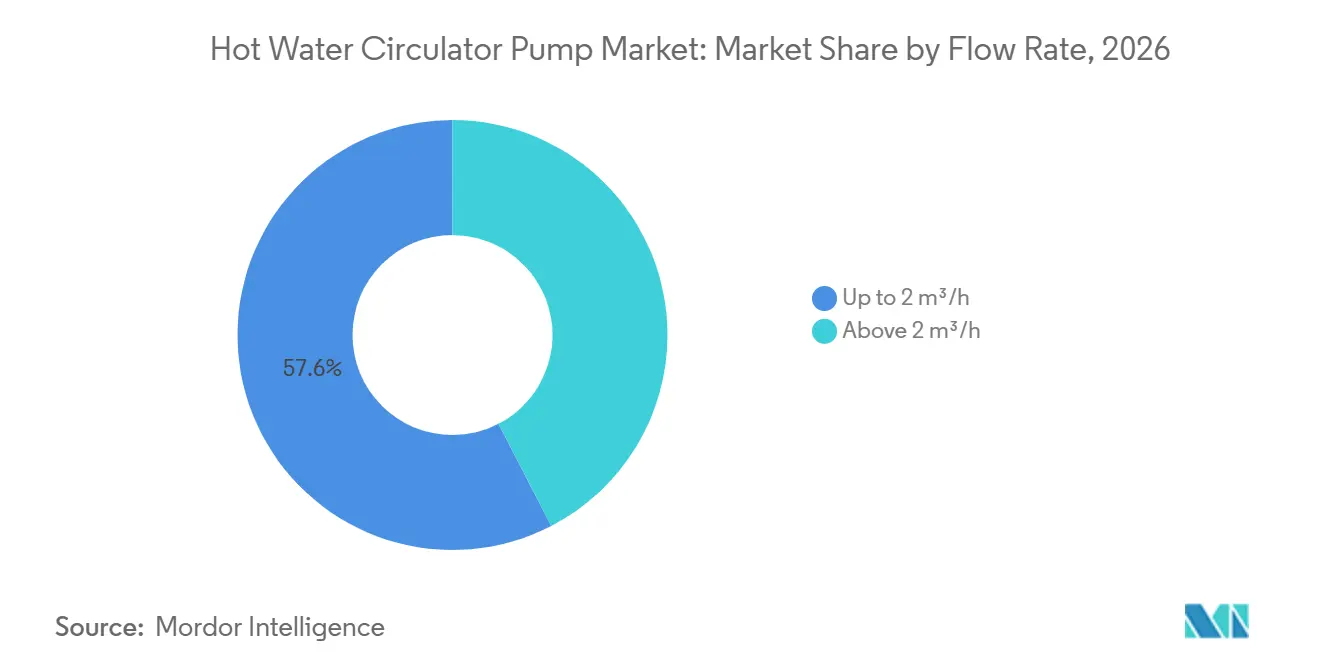
Kleinkreispumpen treiben regulatorische Ersatznachfrage anDie Kategorie bis zu 2 m³/h hielt im Jahr 2026 einen Umsatzanteil von 57,6 %. Einfamilienhäuser und kleine Mehrfamilienhauskreisläufe arbeiten häufig in diesem Bereich. Die Kategorie verfügt über eine große Ersatzbasis, die mit dem Alter des installierten Wohngebäudebestands zusammenhängt, und diese Basis kann die Nachfrage aufrechterhalten, auch wenn sich das Tempo des Neubaus von einer Periode zur anderen ändert. Dies bietet wiederkehrende Nachfrage, die weniger an den Neubau gebunden ist. Kompakte Pumpen eignen sich auch für den Servicebedarf kleinerer Haushaltssysteme.
Bis zu 2 m³/h soll bis 2032 mit einer CAGR von 6,1 % wachsen. Die Anforderungen des U.S. Department of Energy (DOE) und der EU werden die Ersatznachfrage im Bereich kleiner Wohngebäudepumpen konzentrieren. Pumpen über 2 m³/h bedienen weiterhin gewerbliche und Fernwärmeanwendungen mit längeren Kreisläufen und höheren Wärmelasten. Kaliforniens vorgeschlagene Steuerungsmaßnahme kann die Nachfrage nach elektronischer Steuerung in kleineren Maßstäben in abgedeckten gewerblichen Systemen verstärken. Der Marktanteil für Warmwasser-Umwälzpumpen bei kleineren Pumpen spiegelt einen volumenstarken Wohngebäude-Ersatzzyklus wider. Die hohe installierte Basis bedeutet, dass eine kleine Verbesserung der Ersatzkonformität eine große Anzahl routinemäßiger Servicekäufe beeinflussen kann. Hersteller werden daher wahrscheinlich kompakte Produkte mit elektronisch kommutierten (EC) Motoren priorisieren, die in etablierte Wohngebäudesystemlayouts passen. Kleinere Pumpen sind verbreitet, weil die meisten Wohngebäudesysteme nicht die Kapazität gewerblicher oder Fernwärmeinstallationen benötigen. Ihre Volumenposition ist daher mit gewöhnlicher Wartungs- und Ersatzaktivität im Wohngebäudebestand verknüpft. Größere Durchflussklassen bleiben wichtig für Einrichtungen mit mehr Zweigen, längeren Kreisläufen oder höheren Lasten. Die unterschiedlichen Durchflussbereiche erfordern von Anbietern, sowohl volumenstarke Routineersätze als auch volumenarme technische Anwendungen zu bedienen.
Nach Pumpentyp:
Kreiselpumpen führen, während Magnetkupplungspumpen expandierenKreiselpumpen machten im Jahr 2026 einen Pumpentyp-Umsatzanteil von 68,2 % aus. Ihre Wirkungsgradkurven stimmen mit den Durchfluss- und Förderhöheanforderungen geschlossener Warmwasserkreisläufe überein. Hersteller und Dienstleister sind mit dem Design vertraut. Ersatzteile sind in vielen Regionen verfügbar. Die Integration elektronisch kommutierter (EC) Motoren kann ebenfalls ohne grundlegende Pumpenkörper-Neugestaltung hinzugefügt werden.
Magnetkupplungspumpen sollen bis 2032 mit einer CAGR von 6,3 % wachsen. Ihre abgedichtete Konstruktion adressiert Leckage- und Kontaminationsbedenken in pharmazeutischen, halbleiter- und lebensmittelverarbeitenden Warmwasseranwendungen. Verdrängerpumpen bleiben relevant, wo Dosiergenauigkeit oder Flüssigkeitsviskosität wichtiger ist als Effizienz. In-line- und vertikale mehrstufige Produkte bedienen kompakte oder höherdruckige HLK-Anwendungen. Der Markt für Warmwasser-Umwälzpumpen hat eine Spezialmöglichkeit, wo Prozessanforderungen herkömmliche mechanische Dichtungen weniger geeignet machen. Der Kontrast zwischen breiter Kreiselpumpennachfrage und spezialisierter Magnetkupplungspumpennachfrage lässt Raum für sowohl volumenstarke Standardplattformen als auch höherwertige Produkte für kontrollierte industrielle Umgebungen. Die Produktwahl hängt von den erforderlichen Betriebsbedingungen ab und nicht von einem einzigen universellen Design. Kreiselpumpen profitieren von einem breiten Serviceökosystem und standardmäßiger Betriebseignung in geschlossenen Kreislaufsystemen. Magnetkupplungspumpen adressieren eine engere Gruppe von Installationen, aber ihr Wertversprechen ist klar, wo Eindämmung wesentlich ist. Verdrängerpumpen und andere Designs bleiben für spezifische Betriebsanforderungen nützlich. Dies hält die Kategorie vielfältig, obwohl Kreiselpumpen die stärkste Umsatzposition haben.
Nach Anwendung:
Haushaltszirkulation führt, während solare Heizung voranschreitetHaushaltsbrauchwasserzirkulation hielt im Jahr 2026 einen Anwendungsumsatzanteil von 31,7 %. Zentralisierte Warmwassersysteme in europäischen und nordamerikanischen Wohn- und Hotelgebäuden unterstützen diese Position. Raumheizung und Fernwärme bleiben ebenfalls wichtige Anwendungen. Europäische Investitionen in kohlenstoffärmere städtische Wärmenetze unterstützen die Fernwärmenachfrage. Haushaltssysteme bieten weiterhin die breiteste installierte Basis für Ersatzaktivitäten.
Solare Warmwasserbereitung soll bis 2032 mit einer CAGR von 6,2 % wachsen. Solare Primärkreispumpen verarbeiten Glykol-Wasser-Gemische und können bei Temperaturen nahe 120 °C betrieben werden. Sie benötigen auch Schutz vor Kavitation und Überhitzung bei Perioden hoher Sonneneinstrahlung und geringer Wasserentnahme. Diese Anforderungen begünstigen Anbieter mit relevanten Anwendungskenntnissen. EU-Vorschriften befreien solare Primärkreisumwälzpumpen von den abgedeckten EEI-Anforderungen, was eine potenzielle Kostenhürde reduziert. Die unterschiedlichen Betriebsbedingungen zeigen, warum Anwendungswissen wichtig ist, insbesondere wo Temperatur, Fluideigenschaften und intermittierende Nachfrage Installationsrisiken schaffen. Anbieter, die Installation und Inbetriebnahme unterstützen, können diese Risiken für Systemeigentümer reduzieren. Anwendungsanforderungen variieren wesentlich zwischen routinemäßiger Haushaltszirkulation und solarthermischen Systemen. Haushaltsinstallationen betonen zuverlässige Lieferung und Austauschkompatibilität. Solarinstallationen erfordern eine Pumpe, die hohe Temperaturen, Glykol-Wasser-Fluid und wechselnde Solarbedingungen bewältigen kann. Fernwärme- und Raumheizungsinstallationen bringen ihre eigenen Systemanforderungen mit, was Anwendungsexpertise für die Produktauswahl relevant hält.
Nach Endnutzer:
Wohnbereichsvolumen unterstützt industrielles PremiumwachstumDer Wohnbereich hielt im Jahr 2026 einen Endnutzerumsatzanteil von 52,8 %. Der globale Wohngebäudebestand schafft eine große und wiederkehrende Ersatzbasis. Ersatzprodukte mit elektronisch kommutierten (EC) Motoren können höhere Verkaufspreise erzielen als die Induktionsmotorprodukte, die sie ersetzen. Gewerbliche Käufer in Hotellerie, Gesundheitswesen und Institutionen stehen vor Wassersicherheits- und Gebäudemanagementanforderungen. Diese Anforderungen können Systemwerte über typische Wohngebäudespezifikationen hinaus erhöhen.
Der Industriebereich soll bis 2032 mit einer CAGR von 7,1 % wachsen. Pharmazeutische Sterilisation, Lebensmittel- und Getränkeproduktion sowie Fernenergieprojekte erfordern anspruchsvollere Prozesswärmeausrüstung. Diese Systeme können hochlegierte Edelstahl- oder Magnetkupplungskonfigurationen für anhaltenden Hochtemperaturbetrieb erfordern. Die Internationale Energieagentur (IEA) identifiziert industrielle Wärme als Priorität für die Elektrifizierung in wichtigen Szenarien. Der Markt für Warmwasser-Umwälzpumpen kann daher in Industrieprojekten einen stärkeren Wert pro Einheit sehen als bei standardmäßigen Wohngebäudeersätzen. Wohngebäudeersätze bleiben empfindlich gegenüber Installationseinfachheit, während sich Industriekäufer mehr auf Betriebszuverlässigkeit und Systemspezifikation konzentrieren. Diese Unterscheidung unterstützt unterschiedliche Produkt- und Serviceansätze für die wichtigsten Kundengruppen. Wohngebäudekäufer werden durch die große installierte Basis unterstützt, priorisieren aber oft Kosten, Installationseinfachheit und einfachen Service. Gewerbliche Käufer legen mehr Wert auf Wassersicherheitspraktiken und Gebäudesystemintegration. Industriekäufer benötigen Designs, die für kontinuierliche und anspruchsvolle Prozessbedingungen geeignet sind. Diese Unterschiede erklären, warum die größte Kundenbasis und die am schnellsten wachsende Kundenbasis nicht identisch sind.
Geografische Analyse
Europäischer Markt für Warmwasser-Umwälzpumpen
Europa führte 2026 mit einem Anteil von 47,3 % am weltweiten Umsatz. Die Region vereint älteren Gebäudebestand, Effizienzvorschriften und eine umfangreiche Fernwärmeinfrastruktur. Der Marktanteil für Warmwasser-Umwälzpumpen in Europa spiegelt diese miteinander verbundenen Nachfragequellen wider. Abgedeckte EU-Nassläufer-Umwälzpumpen müssen einen Energieeffizienzindex (EEI) von höchstens 0,23 einhalten. Deutschland fördert die Heizungsoptimierung durch Anforderungen an den hydraulischen Abgleich.
Nordamerikanischer Markt für Warmwasser-Umwälzpumpen
In Nordamerika stützen eine etablierte Austauschbasis und der Mehrfamilienhausbau die Nachfrage. Der Konformitätstermin des Energieministeriums (DOE) im Mai 2028 ist ein wesentlicher kurzfristiger Katalysator, da 66 % der US-amerikanischen Lieferungen die neue Norm zum Zeitpunkt ihrer Veröffentlichung nicht erfüllten. Dies verpflichtet Hersteller und Händler zur Umstellung ihrer Produktpaletten. Kanadische Nachrüstungsanreize erweitern die Austauschgelegenheit. Mexiko trägt Nachfrage aus dem Gastgewerbe und dem gewerblichen Bereich bei, während Wasserkonservierungsvorschriften im westlichen Teil der USA das Interesse an der Reduzierung von Warmwasser-Wartezeiten fördern und die Zirkulation von einem optionalen Komfortmerkmal zu einer Wasserversorgungsüberlegung machen – insbesondere dort, wo Gebäudeeigentümer die Wartezeit auf Warmwasser am Entnahmepunkt verkürzen möchten. Der Übergang zum Circulator Efficiency Index (CEI) schafft zudem einen Anreiz für Händler, ihre Lagerbestände sorgfältig zu verwalten, wenn sich die Frist nähert. Hersteller mit bereits konformen Produkten können Installateuren einen kurzfristigen Produktwechsel ersparen. Dies begünstigt etablierte Lieferbeziehungen in einer Region, in der die Austauschsnachfrage bereits erheblich ist.
Markt für Warmwasser-Umwälzpumpen in Amerika, EMEA und APAC
Für den asiatisch-pazifischen Raum wird ein CAGR-Wachstum von 8,5 % bis 2032 prognostiziert. Bautätigkeit, der Einsatz von Solarthermie, industrielle Entwicklung und Programme für Wärmepumpen-Warmwasserbereiter stützen die Nachfrage in einer Vielzahl von Gebäude- und Industrieanwendungen. Bautätigkeit, Solarthermie-Ausbau und industrielle Entwicklung prägen den regionalen Ausblick, wobei Indien, Vietnam und Indonesien Gebäude- und Prozesswärmenachfrage in mehreren Kundensegmenten beisteuern. China erweitert seinen Gebäudebestand kontinuierlich um zentralisierte Warmwassersysteme und setzt Richtlinien zur Gebäudeelektrifizierung um. Vietnam, Indonesien und Thailand generieren durch Fertigungsinvestitionen zusätzliche Industrienachfrage. Australien und Südkorea fördern Wärmepumpen-Warmwasserbereiter durch Anreizprogramme. Saudi-Arabien und die Vereinigten Arabischen Emirate unterstützen ebenfalls höherwertige Systeme in Hotellerie- und Mischnutzungsprojekten, während Brasilien, Südafrika, Chile und Marokko als zugängliche langfristige Einstiegspunkte verbleiben. Die regionale Nachfrage unterscheidet sich, da Gebäudebestand, lokale Vorschriften, Heizsysteme und Projektaktivitäten nicht einheitlich sind. Lieferanten benötigen ein Produktportfolio, das lokale Installationspraktiken erfüllen und gleichzeitig eine konsistente Konformitätsleistung aufrechterhalten kann. Die regulierungsgetriebene Austauschaktivität in Europa unterscheidet sich vom bevorstehenden CEI-Übergang in Nordamerika und der Kombination aus Bautätigkeit, Solarthermiesystemen und industrieller Expansion im asiatisch-pazifischen Raum. Diese regionalen Muster beeinflussen die Art der Pumpen, Materialien und Steuerungsfunktionen, die Kunden spezifizieren. Sie wirken sich auch auf die Kanalstrategie aus, da austauschgetriebene Nachfrage und projektgetriebene Nachfrage unterschiedliche Vertriebs- und Serviceansätze erfordern. Ein globaler Lieferant muss auf beide reagieren, ohne alle regionalen Märkte als identisch zu behandeln.
Wettbewerbslandschaft
Der Markt für Warmwasser-Umwälzpumpen ist mäßig konzentriert um Grundfos, Wilo SE, Xylem und KSB. Diese Anbieter konkurrieren durch Produkteffizienz, Steuerungen, Systemintegration und etablierte Servicenetzwerke. Grundfos hat eine starke Position in Wohn- und Gewerbeanwendungen durch seine COMFORT- und ALPHA-Plattformfamilien. Wilo konkurriert in größeren Gebäuden und der Fernwärme durch den Stratos MAXO-Z und Stratos GIGA2.0-I. Letzterer verwendet einen EC-Motor der IE5-Klasse in Premium-Gewerbe-HLK-Anwendungen. Der Wettbewerbsschwerpunkt hat sich von der grundlegenden Hardwarepreisgestaltung hin zu vernetzten Produkten verlagert, die sich in Gebäudemanagementsysteme integrieren. Dieser Ansatz hilft führenden Herstellern, Produkte zu differenzieren, die sonst hauptsächlich über Pumpenkörperpreis und grundlegende hydraulische Leistung konkurrieren würden. Er erhöht auch die Bedeutung von Kommunikationsstandards, Inbetriebnahmeunterstützung und der Fähigkeit, innerhalb der von gewerblichen Gebäudeeigentümern verwendeten Steuerungssysteme zu arbeiten. Diese Fähigkeiten ergänzen, anstatt den Bedarf an effizienten Motoren, langlebigen Materialien und zuverlässigem Servicesupport zu ersetzen.
Grundfos präsentierte seine ALPHA HWR Warmwasser-Umwälzpumpe und das erweiterte E-Pumpen-Portfolio auf der AHR Expo 2026. Die COMFORT XL bietet 140-mm- und 150-mm-Anschlusskompatibilität für Mehrfamilienhaus-Ersatzarbeiten. KSB nahm im April 2025 40 Etaline- und Etabloc-Pumpen mit PumpMeter-Geräten am Fernenergiepunkt Überseeinsel in Bremen in Betrieb. Diese Beispiele zeigen, dass Produktentwicklung und technische Projektlieferung wichtige Wettbewerbsinstrumente bleiben. Ein Ersatzprodukt kann durch Kompatibilität und Installationseinfachheit konkurrieren, während ein Fernenergieprojekt technische Kompetenz, Überwachungsgeräte und Koordination mit einem breiteren Systemdesign erfordern kann. Die Bandbreite der Käuferbedürfnisse ermöglicht es Anbietern, sich sowohl durch standardisierte Produktfamilien als auch durch spezialisierte Projektexpertise zu differenzieren. Unternehmen, die beide Wege bedienen können, haben breitere Optionen, wenn sich die Nachfrage über Regionen und Anwendungen hinweg ändert.
Armstrong Fluid Technology, ITT Inc., Taco Comfort Solutions, DAB Pumps und Calpeda adressieren anwendungsspezifische oder regionale Möglichkeiten. Armstrong bietet sein digitales Mischzentrum für gewerbliche und medizinische Warmwasserkreisläufe an, mit RS-485-Gebäudesystemintegration und SAGE-Fernüberwachung. Unternehmen mit Produkten, die sowohl den US-amerikanischen Circulator Energy Index (CEI) als auch die EU-Energieeffizienzindex (EEI)-Regeln erfüllen, können den Bedarf an regionsspezifischer Neugestaltung reduzieren. Digitale Steuerungen können Anbietern helfen, nach dem anfänglichen Ausrüstungsverkauf durch Überwachung und Service engagiert zu bleiben. Bedarfsgesteuerte Systeme für Gebäude ohne dedizierte Rücklaufleitungen sind eine ungelöste technische Möglichkeit. Vorausschauende Wartung ist auch in industriellen Warmwasserkreisläufen relevant, wo Betriebszeit wichtig ist. Die Wettbewerbsposition jedes Anbieters hängt auch von der Fähigkeit ab, technischen Support für Händler, Installateure und Projektingenieure bereitzustellen. Dies kann wichtig sein, wenn Produkte elektronische Einrichtung, hydraulischen Abgleich oder Verbindung zu einem Gebäudemanagementsystem erfordern. Der Wettbewerb hängt auch von der Fähigkeit ab, Leistungsvorschriften vor Konformitätsfristen zu erfüllen und diese Produkte über etablierte Kanäle verfügbar zu machen. Produktplattformen, die sich mit Gebäudesystemen verbinden, können eine längere Beziehung zu Eigentümern nach der Installation unterstützen. Gleichzeitig können spezialisierte Anbieter wettbewerbsfähig bleiben, wo eine bestimmte Anwendung oder lokale Servicekompetenz wichtig ist. Der Markt wird nicht durch einen einzigen Produktansatz definiert, obwohl Konformitäts- und Steuerungsfunktionen zunehmend zentral sind.
Branchenführer im Markt für Warmwasser-Umwälzpumpen
-
Grundfos
-
Wilo SE
-
Xylem Inc.
-
Taco Comfort Solutions
-
KSB SE & Co. KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Warmwasser-Umwälzpumpen Unternehmen in diesem Bericht
- A. O. Smith Corporation
- Armstrong Fluid Technology
- Bell & Gossett
- Calpeda S.p.A.
- CNP Pumps India Pvt. Ltd.
- DAB Pumps
- Danfoss A/S
- Ebara Corporation
- Ebara Pumps Europe S.p.A.
- Flowserve Corporation
- Grundfos
- ITT Inc.
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- NIBE Industrier AB
- Pentair plc
- Rheem Manufacturing Company
- Stiebel Eltron GmbH & Co. KG
- Sulzer Ltd
- Taco Comfort Solutions
- Wilo SE
- Xylem Inc.
Neueste Industrielle Entwicklungen in Markt für Warmwasser-Umwälzpumpen
- August 2026: Xylem Inc. stimmte der Übernahme der Cornell Pump- und Roper Pump-Geschäfte von Indicor für 1,46 Milliarden USD zu und erweiterte damit seine Position in technischen Pumpenanwendungen erheblich über die traditionelle kommunale Wasserinfrastruktur hinaus. Die Übernahme fügt spezialisierte Pumpentechnologien für Schlammtransport, Feststoffhandhabung, selbstansaugenden Betrieb und Hochsauganwendungen hinzu und stärkt Xylems Präsenz in Bergbau, Bauwesen, Landwirtschaft, Lebensmittelverarbeitung, Energie und industriellen Prozessmärkten.
- Februar 2026: Grundfos nutzte die AHR Expo 2026, um eine erweiterte Palette elektronisch gesteuerter E-Pumpen für gewerbliche HLK- und Hydroniksanwendungen einzuführen. Die erweiterte Plattform integriert IE5-Motortechnologie, adaptive Drehzahlregelung, integrierte Sensoren, Cloud-Konnektivität und vorausschauende Wartungsfunktionen zur Reduzierung des Energieverbrauchs und Vereinfachung des Systemmanagements.
- Juni 2025: Taco Comfort Solutions aktualisierte sein SmartPlus® Warmwasser-Zirkulationssystem mit einstellbaren Laufzeitsteuerungen und einem 72-Stunden-Speicher-Backup. Das bedarfsbasierte System lernt automatisch die Warmwassernutzungsmuster des Haushalts und arbeitet nur bei Bedarf, wodurch der Stromverbrauch im Vergleich zu herkömmlichen kontinuierlich betriebenen Zirkulationssystemen um bis zu 94 % reduziert wird.
- April 2025: KSB SE nahm 40 Etaline- und Etabloc-Pumpen mit PumpMeter-Überwachungstechnologie am neuen Fernenergiepunkt Überseeinsel in Bremen, Deutschland, in Betrieb, einem von STADT.ENERGIE.SPEICHER GmbH entwickelten Projekt. Die 19-Millionen-EUR-Anlage integriert eine 5-MW-Flusswasser-Wärmepumpe, thermische Speichersysteme, Power-to-Heat-Einheiten und kombinierte Heiz- und Kühlnetze, um kohlenstoffarme Energie für rund 650 Wohneinheiten und Gewerbegebäude bereitzustellen.
Umfang des globalen Marktberichts für Warmwasser-Umwälzpumpen
Eine Warmwasser-Umwälzpumpe ist ein mechanisches Gerät, das kontinuierlich Warmwasser durch das Rohrleitungssystem eines Gebäudes zirkuliert und sicherstellt, dass erhitztes Wasser sofort an jedem Wasserhahn oder jeder Armatur verfügbar ist. Das Warmwasser zwischen dem Warmwasserbereiter und den Entnahmepunkten in Bewegung zu halten, verhindert, dass Wasser in den Rohren abkühlt, wenn es nicht genutzt wird. Dieser kontinuierliche Kreislauf beseitigt die Notwendigkeit, den Wasserhahn laufen zu lassen, während man auf Warmwasser wartet, reduziert den häuslichen Wasserverbrauch und verbessert die Energieeffizienz.
Der globale Markt für Warmwasser-Umwälzpumpen ist segmentiert nach Technologie (einstufige Pumpen und mehrstufige Pumpen), Materialtyp (Edelstahl, Bronze, Grauguss und andere Materialtypen), Durchflussrate (bis zu 2 m³/h und über 2 m³/h), Pumpentyp (Kreiselpumpen, Verdrängerpumpen, Magnetkupplungspumpen und andere Pumpentypen), Anwendung (Haushaltsbrauchwasserzirkulation, Raumheizung, solare Warmwasserbereitung, Fernwärme, industrielle Warmwasserzirkulation und sonstige Anwendungen) und Endnutzer (Wohnbereich, Gewerbe und Industrie). Der Bericht umfasst auch Marktgröße und Prognosen für den globalen Markt für Warmwasser-Umwälzpumpen in 28 Ländern in wichtigen Regionen. Für jedes Segment werden Marktgrößen und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Einstufige Pumpen |
| Mehrstufige Pumpen |
| Edelstahl |
| Bronze |
| Grauguss |
| Sonstige Materialtypen |
| Bis zu 2 m³/h |
| Über 2 m³/h |
| Kreiselpumpen |
| Verdrängerpumpen |
| Magnetkupplungspumpen |
| Sonstige Pumpentypen |
| Haushaltsbrauchwasserzirkulation |
| Raumheizung |
| Solare Warmwasserbereitung |
| Fernwärme |
| Industrielle Warmwasserzirkulation |
| Sonstige Anwendungen |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Jordanien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Marokko | |
| Übriges Afrika |
| Nach Technologie | Einstufige Pumpen | |
| Mehrstufige Pumpen | ||
| Nach Materialtyp | Edelstahl | |
| Bronze | ||
| Grauguss | ||
| Sonstige Materialtypen | ||
| Nach Durchflussrate | Bis zu 2 m³/h | |
| Über 2 m³/h | ||
| Nach Pumpentyp | Kreiselpumpen | |
| Verdrängerpumpen | ||
| Magnetkupplungspumpen | ||
| Sonstige Pumpentypen | ||
| Nach Anwendung | Haushaltsbrauchwasserzirkulation | |
| Raumheizung | ||
| Solare Warmwasserbereitung | ||
| Fernwärme | ||
| Industrielle Warmwasserzirkulation | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | ||
| Industrie | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Jordanien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Marokko | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Warmwasser-Umwälzpumpen bis 2032 erreichen?
Der Markt soll bis 2032 einen Wert von 15,29 Milliarden USD erreichen und von 2027 an mit einer CAGR von 5,76 % wachsen. Die Nachfrage wird durch effizienzgetriebene Ersatzkäufe, EC-Motorprodukte mit Konnektivitätsfunktionen und Systemanforderungen im Zusammenhang mit Warmwasserhygiene und thermischer Desinfektion unterstützt.
Welche Pumpentechnologie führt beim Umsatz mit Warmwasserzirkulation?
Einstufige Pumpen machten im Jahr 2026 einen Technologieumsatzanteil von 55,3 % aus. Ihre breite Kompatibilität mit Haushaltsbrauchwasser- und Raumheizungskreisläufen, kombiniert mit Wartungsfreundlichkeit und einer großen installierten Basis im Wohnbereich, unterstützt ihre dominante Position.
Welches Material wird am häufigsten in Warmwasser-Umwälzpumpen verwendet?
Edelstahl machte im Jahr 2026 einen Materialumsatzanteil von 48,1 % aus und soll mit einer CAGR von 5,8 % wachsen. Es wird bevorzugt in Anwendungen eingesetzt, die Beständigkeit gegen wiederholte Hochtemperatur-Hygienezyklen und nicht reaktive benetzte Oberflächen erfordern.
Welche Region wächst am schnellsten im Bereich Warmwasser-Umwälzpumpen?
Asien-Pazifik soll bis 2032 mit einer CAGR von 8,5 % wachsen. Bautätigkeit, solarthermischer Einsatz, Fertigungsexpansion und Wärmepumpen-Warmwasserbereiterprogramme treiben die Nachfrage in einer Reihe von Gebäude- und Industrieanwendungen an.
Welcher Endnutzer soll am schnellsten wachsen?
Industrielle Endnutzer sollen bis 2032 mit einer CAGR von 7,1 % wachsen, unterstützt durch Prozesswärmeanforderungen und Elektrifizierungsinitiativen. Pharmazeutische Sterilisation, Lebensmittel- und Getränkeproduktion sowie Fernenergieprojekte erfordern speziellere Zirkulationsausrüstung.