
Tamaño y Participación del Mercado de Bombas Circuladoras de Agua Caliente
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 11.55 Mil millones de dólares |
| Tamaño del Mercado (2032) | 15.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.76 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
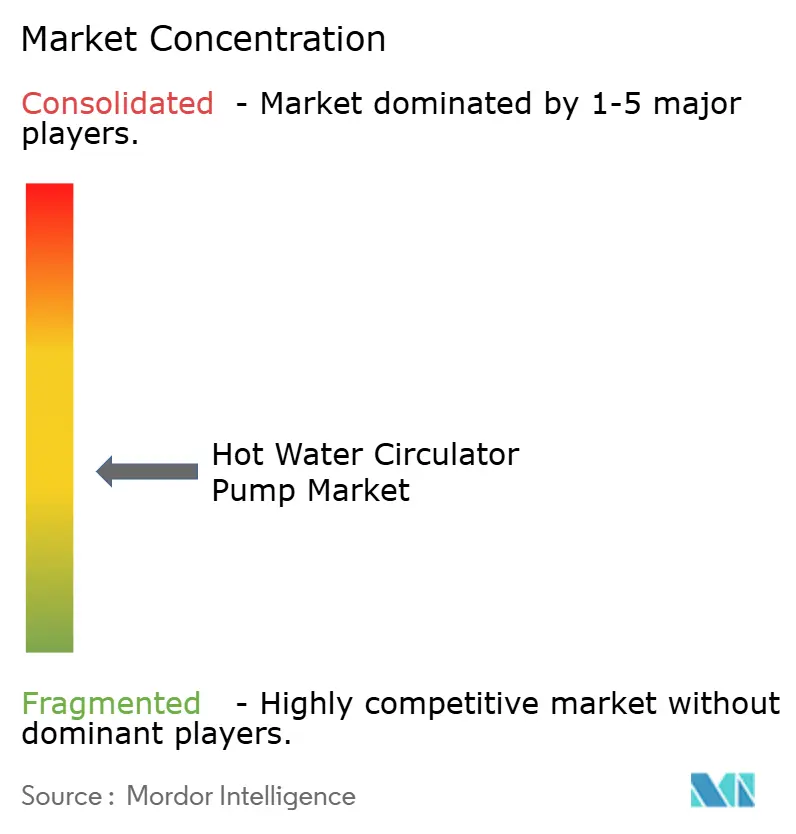
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas Circuladoras de Agua Caliente por Mordor Intelligence
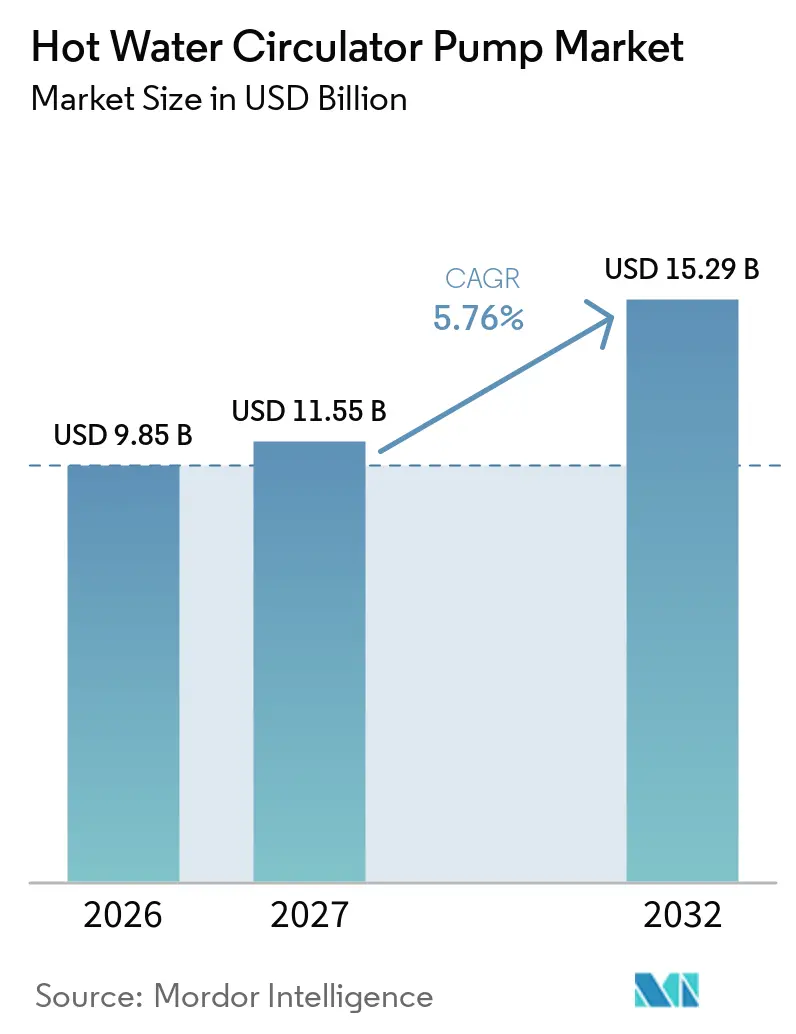
Se proyecta que el tamaño del mercado de bombas circuladoras de agua caliente sea de 9,85 mil millones de USD en 2026, 11,55 mil millones de USD en 2027, y alcance los 15,29 mil millones de USD para 2032, creciendo a un CAGR del 5,76% de 2027 a 2032. La norma de eficiencia de los Estados Unidos crea un plazo de reemplazo definido, ya que las bombas fabricadas o importadas después del 22 de mayo de 2028 deben cumplir con un Índice de Energía de Circuladores de 1,00 o inferior, mientras que el 66% de los envíos de los Estados Unidos no cumplían ese nivel cuando se publicó la norma.[1] Las normas de energía en los Estados Unidos y Europa están orientando las compras hacia motores de conmutación electrónica y controles que funcionan eficientemente con diferentes cargas.[2] Las normas de higiene también favorecen los productos que pueden mantener temperaturas de circuito adecuadas y apoyar la desinfección térmica en edificios comerciales y multifamiliares. La nueva construcción sigue siendo importante, pero la demanda de reemplazo regulatoria proporciona una fuente separada de ventas cuando la actividad de vivienda es irregular. El Mercado de Bombas Circuladoras de Agua Caliente favorece, por tanto, a los proveedores que combinan productos conformes, distribución establecida y conectividad con los sistemas de control de edificios.
Conclusiones Clave del Informe
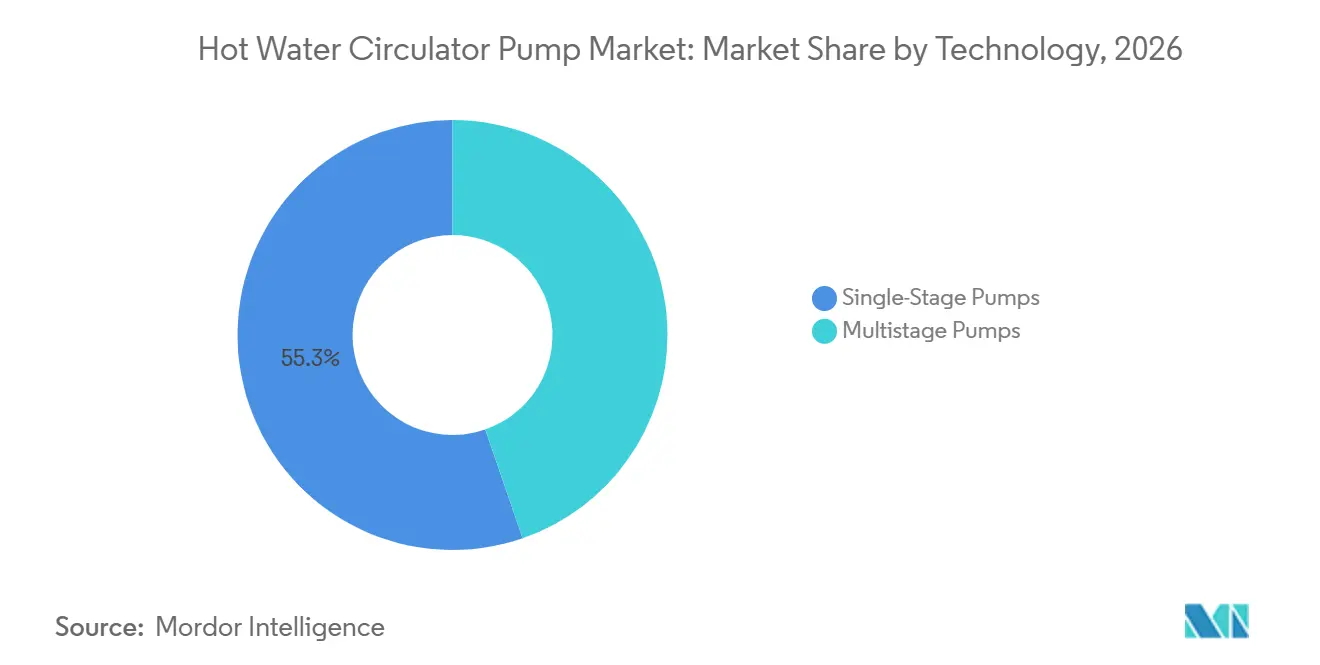
- Por tecnología, las bombas de una etapa representaron el 55,3% de la participación del mercado de bombas circuladoras de agua caliente en 2026, mientras que se prevé que las bombas multietapa crezcan a un CAGR del 5,9% hasta 2032.
- Por tipo de material, el acero inoxidable representó el 48,1% de la participación del mercado de bombas circuladoras de agua caliente en 2026 y se prevé que crezca a un CAGR del 5,8% hasta 2032.
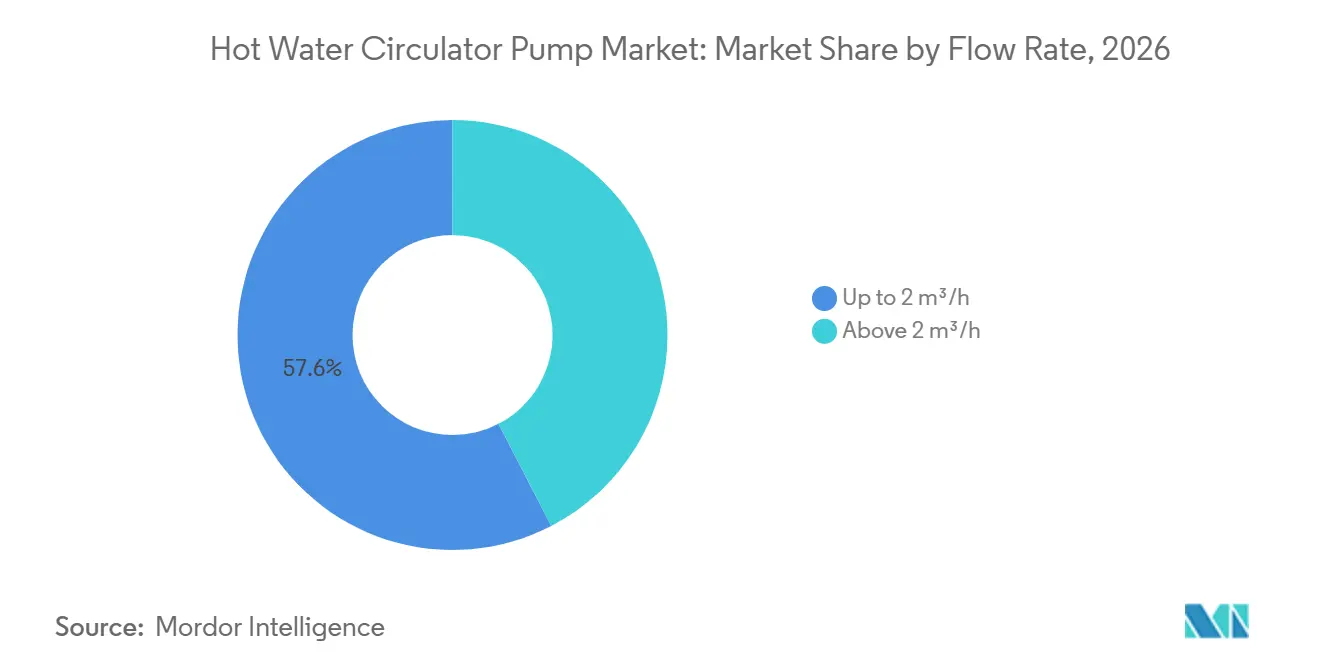
- Por caudal, el segmento de hasta 2 m³/h representó el 57,6% de los ingresos en 2026 y se prevé que crezca a un CAGR del 6,1% hasta 2032.
- Por tipo de bomba, las bombas centrífugas representaron el 68,2% de los ingresos en 2026, mientras que se prevé que las bombas de accionamiento magnético crezcan a un CAGR del 6,3% hasta 2032.
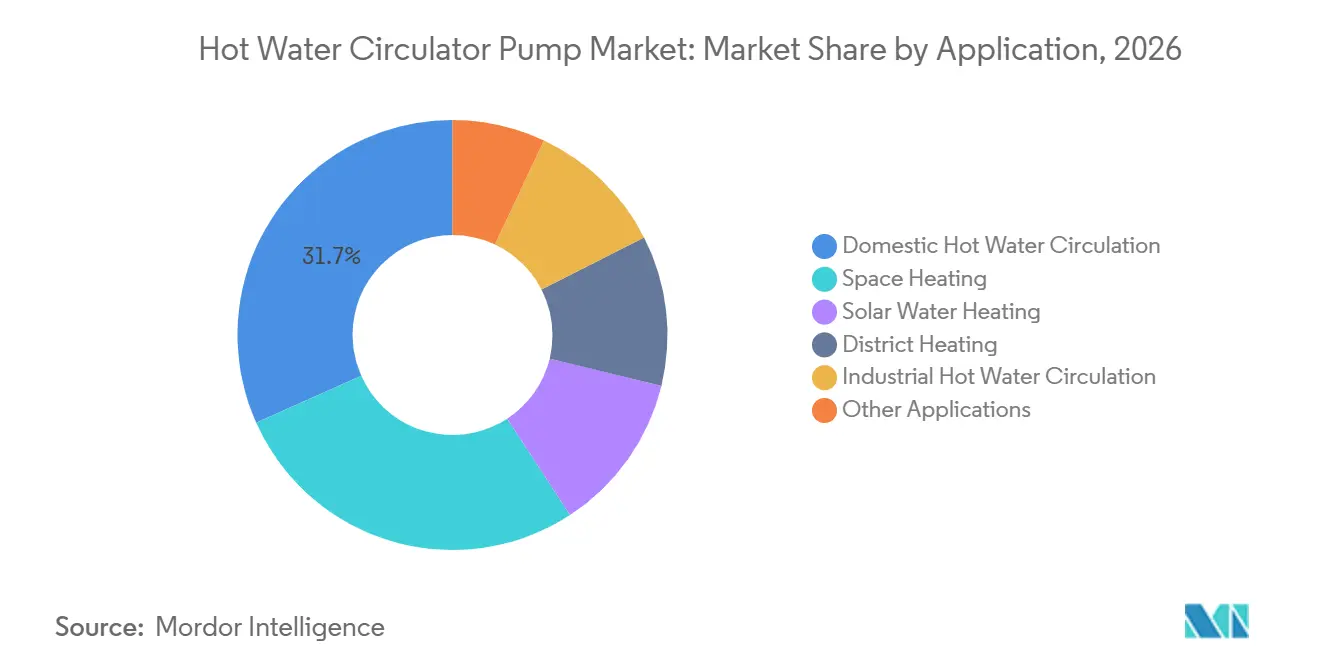
- Por aplicación, la circulación de agua caliente doméstica representó el 31,7% de los ingresos en 2026, mientras que se prevé que la calefacción solar de agua crezca a un CAGR del 6,2% hasta 2032.
- Por usuario final, el sector residencial representó el 52,8% de los ingresos en 2026, mientras que se prevé que el sector industrial crezca a un CAGR del 7,1% hasta 2032. Esto refleja la interacción entre el rendimiento energético, la seguridad del agua y la necesidad de reemplazar equipos en edificios existentes.
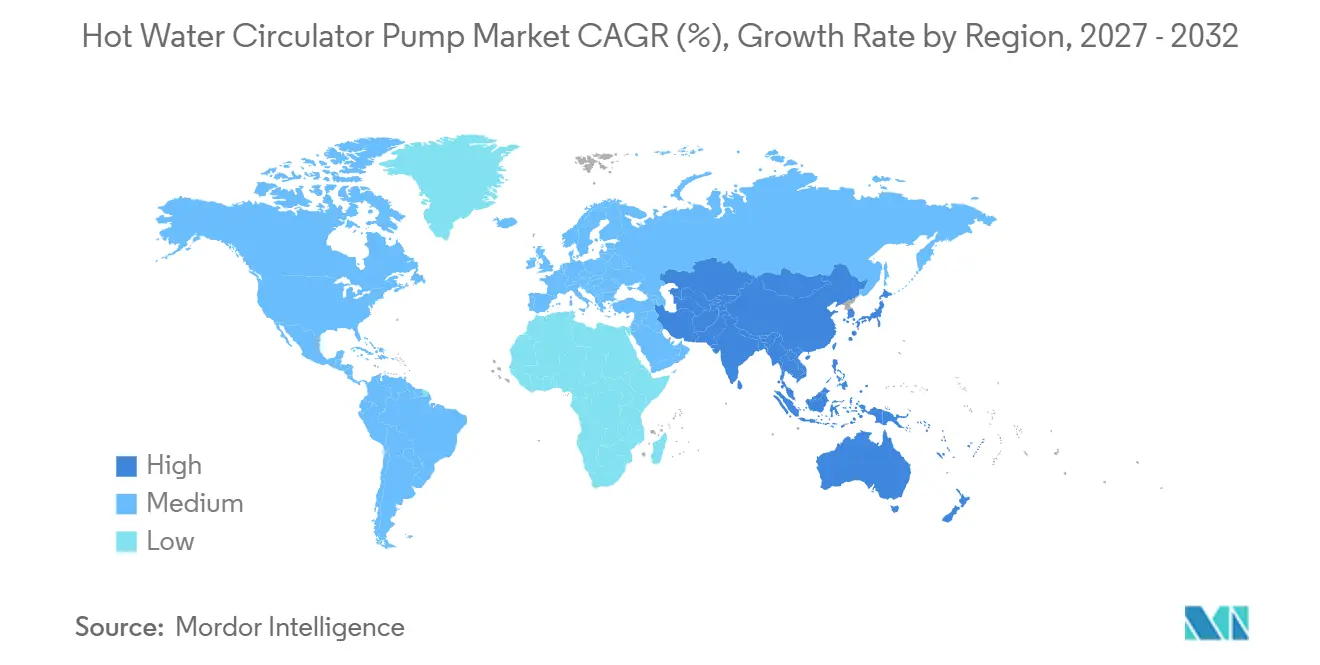
- Por geografía, Europa representó el 47,3% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a un CAGR del 8,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normas de Eficiencia Energética y Renovaciones de Descarbonización de Edificios | +1.3% | Global, con mayor intensidad en América del Norte, la UE y Australia | Mediano plazo (2-4 años) |
| Demanda de Menores Tiempos de Espera de Agua Caliente y Conservación del Agua | +0.6% | América del Norte y la UE, con extensión al GCC y Australia | Corto plazo (≤ 2 años) |
| Construcción Residencial y Multifamiliar | +0.7% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Controles Inteligentes, Motores de Conmutación Electrónica y Integración con Sistemas de Gestión de Edificios | +1.0% | Global, con ganancias tempranas en Alemania, los Países Bajos y Corea del Sur | Mediano plazo (2-4 años) |
| Despliegue de Calentadores de Agua con Bomba de Calor y Calefacción Renovable | +0.9% | Europa y América del Norte, con demanda emergente en Japón y Australia | Mediano plazo (2-4 años) |
| Higiene del Agua Caliente Doméstica y Requisitos de Desinfeccin Térmica | +0.5% | UE, con extensión al GCC y Australia y Nueva Zelanda | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Normas de Eficiencia Energética y Renovaciones de Descarbonización de Edificios
El Mercado de Bombas Circuladoras de Agua Caliente está siendo reformado por requisitos de eficiencia que evalúan el rendimiento más allá de la carga nominal de una bomba. La norma del Departamento de Energía de los Estados Unidos (DOE) mide el rendimiento al 25%, 50%, 75% y 100% del punto de mejor eficiencia, lo que otorga mayor importancia a la operación a carga parcial. Este enfoque hace que los motores de inducción monofásicos convencionales sean menos adecuados cuando la eficiencia disminuye a cargas reducidas. Orienta los productos de los Estados Unidos hacia diseños de motores de conmutación electrónica (EC) antes de la fecha de cumplimiento de mayo de 2028. Europa tiene una dirección similar a través de las normas de Ecodiseño que establecen un techo de índice de eficiencia energética (EEI) de 0,23 para los circuladores sin prensaestopas cubiertos. Los dos marcos fomentan plataformas de productos alineadas globalmente y favorecen a los fabricantes que pueden financiar programas de rediseño en ambas regiones. El cambio de cumplimiento afecta la planificación de productos, el inventario de distribuidores, la práctica de instalación y el momento de las decisiones de reemplazo de los clientes. Una bomba que cumple con un requisito de placa de características pero que funciona mal a cargas más bajas ya no puede tratarse como equivalente bajo el método del DOE. Los proveedores deben, por tanto, considerar el rango operativo completo al combinar motores y diseños hidráulicos. Los fabricantes más grandes pueden distribuir los costos de ingeniería entre más familias de productos, mientras que los proveedores más pequeños pueden enfrentar un camino más estrecho hacia carteras conformes.
Controles Inteligentes, Motores de Conmutación Electrónica y Integración con Sistemas de Gestión de Edificios
Las funciones de control inteligente están ampliando el papel del Mercado de Bombas Circuladoras de Agua Caliente más allá de la unidad de bomba básica. El Stratos MAXO-Z de Wilo utiliza Bluetooth, Modbus RTU y BACnet MS/TP para la conexión con el sistema del edificio, con un EEI declarado de 0,17 a 0,19. Estas interfaces admiten la puesta en marcha, el intercambio de datos operativos y la gestión continua del sistema, lo que brinda a los propietarios una forma de documentar el funcionamiento de la bomba y conectar las decisiones sobre equipos a los controles más amplios del edificio. La medida propuesta por California para el Título 24 de 2028 requeriría controles de velocidad variable o de flujo por demanda para los sistemas de agua caliente de servicio no residencial cubiertos. El centro de mezcla digital The Brain de Armstrong también proporciona conexiones Modbus RTU y BACnet MS/TP con monitoreo remoto a través del software SAGE. Estas capacidades hacen de la conectividad un factor de selección de productos en sistemas comerciales más grandes. Las funciones de bombas conectadas son relevantes porque el equipo se especifica cada vez más dentro de un sistema de edificio más amplio en lugar de adquirirse únicamente como pieza de repuesto. El Bluetooth puede simplificar el intercambio de datos local, mientras que Modbus RTU y BACnet MS/TP permiten una conexión con las arquitecturas de control de edificios establecidas. El monitoreo remoto puede proporcionar registros operativos para los equipos de instalaciones. Estas características son más relevantes donde los propietarios necesitan un control consistente de la temperatura del agua, el uso de energía y el rendimiento del sistema en propiedades más grandes.
Despliegue de Calentadores de Agua con Bomba de Calor y Calefacción Renovable
Los calentadores de agua con bomba de calor crean demanda de equipos de circulación que pueden responder a un rango de temperatura de operación más estrecho. Los sistemas logran su mayor coeficiente de rendimiento a temperaturas de almacenamiento de 48 °C a 55 °C, mientras que las prácticas de higiene requieren temperaturas adecuadas en el circuito de retorno. Esa combinación aumenta el valor del control de velocidad y la operación con conciencia de temperatura. La Agencia Internacional de Energía (AIE) espera que las ventas globales de bombas de calor se recuperen y más que se dupliquen bajo su escenario STEPS. Esto amplía la demanda de equipos más allá del ciclo tradicional de reemplazo de calderas. El Mercado de Bombas Circuladoras de Agua Caliente puede beneficiarse donde los instaladores especifican hardware de circulación junto con sistemas de calentadores de agua con bomba de calor. La relación entre equipos es práctica más que simplemente una tendencia de calefacción más amplia. La temperatura de almacenamiento, la temperatura del circuito de retorno, el control de flujo y los requisitos de higiene deben funcionar juntos en una instalación de calentador de agua con bomba de calor. Un circulador simple de encendido y apagado ofrece menos control sobre estas condiciones. La transición apoya los productos de motor de conmutación electrónica (EC) premium donde el sistema necesita mantener un rango de temperatura estable sin socavar el rendimiento operativo de la bomba de calor.
Higiene del Agua Caliente Doméstica y Requisitos de Desinfección Térmica
Los controles de Legionella están extendiendo los requisitos de circulación de agua caliente más allá de los entornos sanitarios especializados. CEN/TR 16355 describe temperaturas del circuito de circulación de al menos 55 °C y ciclos de desinfección a 70 °C durante 5 a 20 minutos en cada punto de extracción. Estas condiciones requieren equipos que puedan mantener temperaturas de operación más altas y responder a los ciclos de desinfección. Un equilibrado deficiente del circuito puede crear zonas más frías que aumentan el riesgo de higiene y elevan la necesidad de componentes de equilibrado relacionados. Esto apoya la demanda de circuladores controlados y equipos de sistema complementarios. El control de temperatura es especialmente importante porque las secciones frías de un circuito mal equilibrado pueden socavar el propósito de un programa de desinfección. La bomba, las válvulas, los sensores y el proceso de puesta en marcha deben funcionar juntos. Esto crea demanda de productos con funciones integradas de detección y control. También aumenta la importancia del soporte técnico para los instaladores y los gestores de instalaciones responsables del mantenimiento de los sistemas de agua caliente en edificios ocupados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Instalación en Renovaciones y Requisitos de Línea de Retorno Dedicada | -0.9% | Global, con mayor intensidad en América del Norte y Europa Central/Oriental | Corto plazo (≤ 2 años) |
| Alto Costo Inicial y Limitaciones en las Competencias de los Contratistas | -0.7% | Asia-Pacífico, América del Sur, Oriente Medio y África | Mediano plazo (2–4 años) |
| Corrosión Acelerada por Flujo, Incrustaciones y Deficiente Puesta en Marcha del Sistema | -0.6% | Global, con mayor intensidad en Oriente Medio y África, Asia Meridional e infraestructura envejecida en Europa Central/Oriental | Mediano plazo (2–4 años) |
| Baja Conciencia del Consumidor y Competencia por Precio de Productos Básicos | -0.5% | Mercados emergentes de Asia-Pacífico (India, Vietnam, Indonesia), América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la Instalación en Renovaciones y Requisitos de Línea de Retorno Dedicada
El trabajo de renovación limita la adopción donde los edificios más antiguos carecen de una tubería de retorno dedicada. La recirculación convencional requiere esa línea, por lo que la nueva tubería puede añadir costo y perturbación en viviendas más antiguas y propiedades multifamiliares de baja altura. Un enfoque de bomba de cruce puede utilizar líneas de agua fría, pero puede reducir el rendimiento y complicar la puesta en marcha. Las tuberías existentes también pueden tener corrosión en los codos e intersecciones de colectores, lo que aumenta la dificultad de la modificación.[3] Un diseño de renovación deficiente puede dejar incrustaciones, corrosión galvánica y temperaturas de circuito desiguales. El Mercado de Bombas Circuladoras de Agua Caliente también enfrenta un desafío de capacitación donde los instaladores tienen experiencia limitada con bombas de velocidad variable y controles digitales. La restricción es particularmente relevante en edificios más antiguos porque la disposición física de las tuberías no puede cambiarse tan fácilmente como una bomba individual. Las nuevas rutas pueden perturbar paredes terminadas y espacios ocupados. Los enfoques de cruce pueden evitar parte del trabajo de construcción, pero no eliminan todas las compensaciones operativas. El efecto es más fuerte donde los propietarios deben sopesar el agua, la energía, la perturbación, el costo del equipo y el estado de las tuberías envejecidas antes de autorizar una renovación.
Alto Costo Inicial y Limitaciones en las Competencias de los Contratistas
Los productos de alta eficiencia pueden costar entre 2 y 3 veces más que las alternativas estándar con motor de inducción. La brecha puede retrasar las actualizaciones voluntarias en partes sensibles al precio de Asia-Pacífico y América del Sur. Los beneficios del producto pueden perderse cuando las bombas se dimensionan o se ponen en marcha incorrectamente. Este es un problema particular en India, Vietnam e Indonesia, donde los ingenieros de sistemas hidráulicos calificados están menos disponibles. La conciencia limitada de las pérdidas de energía por los tiempos de espera de agua caliente también debilita el argumento para el reemplazo voluntario. La presión de precios en los canales de distribución puede restringir aún más a los proveedores que no tienen posiciones sólidas en productos premium. La diferencia de precio es más difícil de superar cuando los clientes se centran en la compra inicial en lugar de la vida operativa completa del equipo. La calidad de la instalación también determina la experiencia del cliente después de la compra. El dimensionamiento incorrecto puede impedir las ganancias de eficiencia esperadas, y una puesta en marcha deficiente puede dejar problemas de temperatura o flujo sin resolver. Esto hace que la capacitación, el soporte para la selección de productos y la capacidad del distribuidor sean partes importantes del proceso de adopción en mercados en rápido desarrollo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
La Transición al Motor de Conmutación Electrónica (ECM) Remodela el Dominio de las Bombas de Una EtapaLas Bombas de Una Etapa capturaron el 55,3% de los ingresos por tecnología en 2026. Su amplia compatibilidad apoya el uso en circuitos de agua caliente doméstica y calefacción de espacios. Muchos circuitos residenciales tienen requisitos de presión moderados, lo que apoya su uso continuo. El costo y el servicio sencillo también siguen siendo importantes en las compras de reemplazo. El segmento se beneficia del tamaño de la base instalada residencial existente.
Se prevé que las Bombas Multietapa crezcan a un CAGR del 5,9% hasta 2032. Las subestaciones de calefacción urbana, los grandes circuitos de hoteles y los sistemas industriales necesitan las presiones diferenciales más altas proporcionadas por los diseños de múltiples impulsores. La norma del Departamento de Energía de los Estados Unidos (DOE) dividirá la categoría de una etapa entre productos de motor de conmutación electrónica (ECM) conformes y modelos de motor de inducción más antiguos. Los productos heredados pueden abandonar la distribución de los Estados Unidos a medida que se acerca el plazo de mayo de 2028. El tamaño del Mercado de Bombas Circuladoras de Agua Caliente para plataformas comerciales conformes puede crecer a medida que los proveedores rediseñan productos en torno a las normas de eficiencia. En la práctica, esto requiere que los fabricantes combinen la selección de motores, la hidráulica, los controles y el soporte posventa de manera más estrecha que en ciclos de productos anteriores. También hace que la disponibilidad del producto y la familiaridad del instalador sean importantes durante el cambio desde los diseños convencionales. El cambio técnico no elimina la necesidad de productos simples y reparables en trabajos residenciales rutinarios. Cambia las características del motor y del control que los proveedores deben incorporar dentro de los formatos de bomba familiares. Los diseños multietapa conservan un papel separado cuando los sistemas necesitan mayor presión. El resultado es una combinación tecnológica en la que la base instalada sostiene el volumen de una etapa mientras que los proyectos más grandes apoyan el crecimiento multietapa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Acero Inoxidable se Beneficia de los Requisitos de Higiene y Resistencia a la CorrosiónEl Acero Inoxidable representó el 48,1% de los ingresos por material en 2026. Su posición refleja la demanda de productos compatibles con ciclos periódicos de higiene a alta temperatura. El calentamiento repetido puede afectar a los materiales menos duraderos en condiciones de servicio exigentes. El bronce siguió siendo importante en los sistemas de tuberías mixtas más antiguas debido a su maquinabilidad y bajo riesgo de contaminación por hierro. El hierro fundido está perdiendo relevancia donde la corrosión, el peso y la acumulación de incrustaciones son preocupaciones materiales.
Se prevé que el Acero Inoxidable crezca a un CAGR del 5,8% hasta 2032. Los sistemas farmacéuticos y de procesamiento de alimentos requieren superficies mojadas no reactivas que puedan soportar procesos de limpieza en sitio. Grundfos introdujo el COMFORT XL en 2026 con construcción en acero inoxidable y compatibilidad con dimensiones de puerto a puerto heredadas de 140 mm y 150 mm.[4] Esta configuración puede reducir la necesidad de cambios de tuberías durante el reemplazo. Su posición en cuanto a material refleja los requisitos de higiene y la practicidad de la renovación. Esto favorece los diseños que pueden abordar tanto las necesidades de calidad del agua como las limitaciones físicas de los edificios envejecidos. El argumento de reemplazo es, por tanto, más sólido cuando un proveedor puede proporcionar un producto compatible sin requerir una modificación extensiva del sitio. La elección del material también influye en la vida útil del servicio, las expectativas de mantenimiento y la aceptación del cliente en sistemas que se someten a operaciones repetidas a alta temperatura. El acero inoxidable es relevante donde las superficies en contacto con el agua deben ser robustas y compatibles con los procedimientos de higiene. El bronce conserva valor en los sistemas instalados con materiales más antiguos, mientras que el hierro fundido enfrenta más limitaciones en los diseños de circuitos modernos. Los fabricantes pueden utilizar la compatibilidad de conexiones y los materiales duraderos juntos para facilitar las decisiones de reemplazo.
Por Caudal:
Las Bombas de Circuito Pequeño Impulsan la Demanda de Reemplazo RegulatorioLa categoría de hasta 2 m³/h representó el 57,6% de los ingresos en 2026. Los circuitos unifamiliares y multifamiliares pequeños operan comúnmente dentro de este rango. La categoría tiene una gran base de reemplazo vinculada a la antigüedad del parque de viviendas instalado, y esa base puede sostener la demanda incluso cuando el ritmo de viviendas de nueva construcción cambia de un período a otro. Esto proporciona una demanda recurrente que está menos ligada a la nueva construcción. Las bombas compactas también se adaptan a las necesidades de servicio de los sistemas domésticos más pequeños.
Se prevé que la categoría de hasta 2 m³/h crezca a un CAGR del 6,1% hasta 2032. Los requisitos del Departamento de Energía de los Estados Unidos (DOE) y los europeos concentrarán la demanda de reemplazo en el rango de bombas residenciales pequeñas. Las bombas por encima de 2 m³/h continúan sirviendo a aplicaciones comerciales y de calefacción urbana con circuitos más largos y mayores cargas de calor. La medida de controles propuesta por California puede reforzar la demanda de control electrónico a escalas más pequeñas en sistemas no residenciales cubiertos. La participación del Mercado de Bombas Circuladoras de Agua Caliente de las bombas más pequeñas refleja un ciclo de reemplazo residencial de alto volumen. La gran base instalada significa que una pequeña mejora en el cumplimiento del reemplazo puede afectar a un gran número de compras de servicio rutinarias. Por tanto, es probable que los fabricantes prioricen los productos compactos de motor de conmutación electrónica (EC) que se adapten a los diseños de sistemas residenciales establecidos. Las bombas más pequeñas son comunes porque la mayoría de los sistemas residenciales no requieren la capacidad de las instalaciones comerciales o de calefacción urbana. Su posición en volumen está, por tanto, vinculada a la actividad ordinaria de mantenimiento y reemplazo en el parque de viviendas. Las clases de caudal más grandes siguen siendo importantes para las instalaciones con más ramificaciones, circuitos más largos o cargas más altas. Los diferentes rangos de caudal requieren que los proveedores atiendan tanto los reemplazos rutinarios de alto volumen como las aplicaciones de ingeniería de menor volumen.
Por Tipo de Bomba:
Los Productos Centrífugos Lideran Mientras el Accionamiento Magnético se ExpandeLas bombas centrífugas representaron el 68,2% de los ingresos por tipo de bomba en 2026. Sus curvas de eficiencia se alinean con las necesidades de flujo y presión de los sistemas de agua caliente de circuito cerrado. Los fabricantes y proveedores de servicios están familiarizados con el diseño. Las piezas de repuesto están disponibles en muchas regiones. La integración del motor de conmutación electrónica (EC) también puede añadirse sin un rediseño fundamental del cuerpo de la bomba.
Se prevé que las Bombas de Accionamiento Magnético crezcan a un CAGR del 6,3% hasta 2032. Su construcción sellada aborda las preocupaciones de fugas y contaminación en aplicaciones de agua caliente farmacéuticas, de semiconductores y de procesamiento de alimentos. Las Bombas de Desplazamiento Positivo siguen siendo relevantes donde la precisión de dosificación o la viscosidad del fluido es más importante que la eficiencia. Los productos en línea y multietapa verticales sirven a aplicaciones de HVAC compactas o de mayor presión. El Mercado de Bombas Circuladoras de Agua Caliente tiene una oportunidad especializada donde los requisitos del proceso hacen que los sellos mecánicos convencionales sean menos adecuados. El contraste entre la amplia demanda centrífuga y la demanda especializada de accionamiento magnético deja espacio tanto para plataformas estándar de alto volumen como para productos de mayor valor para entornos industriales controlados. La elección del producto depende de las condiciones operativas requeridas en lugar de un diseño universal único. Los productos centrífugos se benefician de un amplio ecosistema de servicio y una adecuación operativa estándar en los sistemas de circuito cerrado. Los productos de accionamiento magnético abordan un grupo más reducido de instalaciones, pero su propuesta de valor es clara donde la contención es esencial. Los diseños de desplazamiento positivo y otros siguen siendo útiles para necesidades operativas específicas. Esto mantiene la categoría diversa aunque las bombas centrífugas tienen la posición de ingresos más sólida.
Por Aplicación:
La Circulación Doméstica Lidera Mientras la Calefacción Solar AvanzaLa Circulación de Agua Caliente Doméstica representó el 31,7% de los ingresos por aplicación en 2026. Los sistemas centralizados de agua caliente en edificios residenciales y de hostelería europeos y norteamericanos apoyan esta posición. La calefacción de espacios y la calefacción urbana también siguen siendo aplicaciones importantes. La inversión europea en redes de calefacción urbana de menor carbono apoya la demanda de calefacción urbana. Los sistemas domésticos continúan proporcionando la base instalada más amplia para la actividad de reemplazo.
Se prevé que la Calefacción Solar de Agua crezca a un CAGR del 6,2% hasta 2032. Las bombas de circuito primario solar manejan mezclas de agua con glicol y pueden operar a temperaturas que se aproximan a los 120 °C. También necesitan protección contra la cavitación y el sobrecalentamiento durante períodos de alta radiación solar y bajo consumo de agua. Estos requisitos favorecen a los proveedores con capacidades de aplicación relevantes. Las normas de la UE eximen a los circuladores de circuito primario solar de los requisitos de EEI cubiertos, reduciendo una posible barrera de costos. Las diferentes condiciones operativas muestran por qué el conocimiento de la aplicación es importante, particularmente donde la temperatura, las propiedades del fluido y la demanda intermitente crean riesgos de instalación. Los proveedores que apoyan la instalación y la puesta en marcha pueden reducir esos riesgos para los propietarios del sistema. Los requisitos de aplicación varían materialmente entre la circulación doméstica rutinaria y los sistemas solares térmicos. Las instalaciones domésticas enfatizan la entrega confiable y la compatibilidad de reemplazo. Las instalaciones solares requieren una bomba capaz de manejar alta temperatura, fluido de agua con glicol y condiciones solares cambiantes. Las instalaciones de calefacción urbana y calefacción de espacios tienen sus propios requisitos del sistema, lo que mantiene la experiencia en aplicaciones relevante para la selección de productos.
Por Usuario Final:
El Volumen Residencial Apoya el Crecimiento Premium IndustrialEl sector Residencial representó el 52,8% de los ingresos por usuario final en 2026. El parque de viviendas global crea una base de reemplazo grande y recurrente. Los reemplazos con motor de conmutación electrónica (EC) pueden tener precios de venta más altos que los productos con motor de inducción que reemplazan. Los compradores comerciales en hostelería, atención sanitaria e instituciones enfrentan requisitos de seguridad del agua y gestión de edificios. Esas necesidades pueden elevar los valores del sistema por encima de las especificaciones residenciales típicas.
Se prevé que el sector Industrial crezca a un CAGR del 7,1% hasta 2032. La esterilización farmacéutica, la producción de alimentos y bebidas y los proyectos de energía de distrito requieren equipos de calor de proceso más exigentes. Estos sistemas pueden requerir configuraciones de acero inoxidable de alta aleación o de accionamiento magnético para una operación sostenida a temperaturas más altas. La Agencia Internacional de Energía (AIE) identifica el calor industrial como una prioridad para la electrificación en escenarios clave. El Mercado de Bombas Circuladoras de Agua Caliente puede, por tanto, ver un mayor valor por unidad en proyectos industriales que en reemplazos residenciales estándar. Los reemplazos residenciales siguen siendo sensibles a la simplicidad de instalación, mientras que los compradores industriales se centran más en la fiabilidad operativa y la especificación del sistema. Esta distinción apoya diferentes enfoques de productos y servicios entre los principales grupos de clientes. Los compradores residenciales están respaldados por la gran base instalada, pero a menudo priorizan el costo, la facilidad de instalación y el servicio sencillo. Los compradores comerciales dan más importancia a las prácticas de seguridad del agua y la integración con los sistemas del edificio. Los compradores industriales necesitan diseños adecuados para condiciones de proceso continuas y exigentes. Estas diferencias explican por qué la base de clientes más grande y la base de clientes de más rápido crecimiento no son la misma.
Análisis Geográfico
Mercado Europeo de Bombas Circuladoras de Agua Caliente
Europa lideró con el 47,3% de los ingresos globales en 2026. La región combina un parque de edificios más antiguo, regulaciones de eficiencia y una extensa infraestructura de calefacción urbana. La cuota del Mercado de Bombas Circuladoras de Agua Caliente en Europa refleja estas fuentes de demanda interconectadas. Las circuladoras sin prensaestopas cubiertas por la normativa de la UE deben cumplir un límite del Índice de Eficiencia Energética (EEI) de 0,23. Alemania apoya la optimización de la calefacción mediante requisitos de equilibrado hidráulico.
Mercado de Bombas Circuladoras de Agua Caliente en América del Norte
En América del Norte, una base de reemplazos consolidada y la construcción de viviendas multifamiliares sostienen la demanda. La fecha de cumplimiento del Departamento de Energía (DOE) en mayo de 2028 es un catalizador importante a corto plazo, dado que el 66% de los envíos en Estados Unidos no cumplía la nueva norma cuando fue publicada. Esto obliga a fabricantes y distribuidores a renovar sus gamas de productos. Los incentivos canadienses para la renovación amplían la oportunidad de reemplazo. México aporta demanda en los sectores de hostelería y comercial, mientras que las normas de conservación del agua en el oeste de Estados Unidos fomentan el interés en reducir los tiempos de espera de agua caliente, desplazando la recirculación de una comodidad discrecional hacia una consideración de gestión del agua, especialmente donde los propietarios de edificios buscan reducir el tiempo de espera de agua caliente en el punto de uso. La transición al Índice de Eficiencia de Circuladoras (CEI) también crea un incentivo para que los distribuidores gestionen cuidadosamente el inventario a medida que se acerca el plazo. Los fabricantes con productos conformes ya disponibles pueden ayudar a los contratistas a evitar cambios de producto de última hora. Esto favorece las relaciones de suministro consolidadas en una región donde la demanda de reemplazo ya es significativa.
Mercado de Bombas Circuladoras de Agua Caliente en las Américas, EMEA y APAC
Se prevé que Asia-Pacífico crezca a una CAGR del 8,5% hasta 2032. La construcción, el despliegue de energía solar térmica, el desarrollo industrial y los programas de calentadores de agua con bomba de calor sostienen la demanda en una variedad de aplicaciones residenciales e industriales. La actividad constructiva, el despliegue de energía solar térmica y el desarrollo industrial respaldan las perspectivas regionales, con India, Vietnam e Indonesia aportando demanda en edificación y calor de proceso en diversas categorías de clientes. China continúa añadiendo superficie edificada con sistemas centralizados de agua caliente y políticas de electrificación de edificios. Vietnam, Indonesia y Tailandia incrementan la demanda industrial a través de inversiones en manufactura. Australia y Corea del Sur apoyan los calentadores de agua con bomba de calor mediante programas de incentivos. Arabia Saudita y los Emiratos Árabes Unidos también impulsan sistemas de mayor especificación en proyectos de hostelería y uso mixto, mientras que Brasil, Sudáfrica, Chile y Marruecos siguen siendo puntos de entrada accesibles a largo plazo. La demanda regional difiere porque el parque de edificios, los códigos locales, los sistemas de calefacción y la actividad de proyectos no son uniformes. Los proveedores necesitan una cartera de productos que pueda adaptarse a las prácticas de instalación locales manteniendo un rendimiento de cumplimiento normativo consistente. La actividad de reemplazo impulsada por la regulación en Europa difiere de la transición pendiente al CEI en América del Norte y de la combinación de construcción, sistemas solares térmicos y expansión industrial en Asia-Pacífico. Estos patrones regionales influyen en los tipos de bombas, materiales y características de control que especifican los clientes. También afectan a la estrategia de canal, ya que la demanda impulsada por reemplazos y la demanda impulsada por proyectos requieren enfoques de ventas y servicio diferentes. Un proveedor global debe responder a ambas sin tratar todos los mercados regionales como idénticos.
Panorama Competitivo
El Mercado de Bombas Circuladoras de Agua Caliente está moderadamente concentrado en torno a Grundfos, Wilo SE, Xylem y KSB. Estos proveedores compiten a través de la eficiencia del producto, los controles, la integración del sistema y las redes de servicio establecidas. Grundfos tiene una posición sólida en aplicaciones residenciales y comerciales a través de sus familias de plataformas COMFORT y ALPHA. Wilo compite en edificios más grandes y calefacción urbana a través del Stratos MAXO-Z y el Stratos GIGA2.0-I. Este último utiliza un motor de conmutación electrónica (EC) de clase IE5 en aplicaciones premium de HVAC comercial. El énfasis competitivo ha pasado de los precios básicos de hardware hacia productos conectados que se integran con los sistemas de gestión de edificios. Este enfoque ayuda a los fabricantes líderes a diferenciar productos que de otro modo competirían principalmente en el precio del cuerpo de la bomba y el rendimiento hidráulico básico. También aumenta la importancia de los estándares de comunicación, el soporte de puesta en marcha y la capacidad de trabajar dentro de los sistemas de control utilizados por los propietarios de edificios comerciales. Estas capacidades complementan, en lugar de reemplazar, la necesidad de motores eficientes, materiales duraderos y soporte de servicio confiable.
Grundfos exhibió su bomba de recirculación de agua caliente ALPHA HWR y la cartera ampliada de bombas E en AHR Expo 2026. El COMFORT XL proporciona compatibilidad de conexión de 140 mm y 150 mm para trabajos de reemplazo multifamiliar. KSB puso en marcha 40 bombas Etaline y Etabloc con dispositivos PumpMeter en el centro de energía de distrito Überseeinsel en Bremen durante abril de 2025. Estos ejemplos muestran que el desarrollo de productos y la entrega de proyectos de ingeniería siguen siendo herramientas competitivas importantes. Un producto de reemplazo puede competir en compatibilidad y facilidad de instalación, mientras que un proyecto de energía de distrito puede requerir capacidad de ingeniería, dispositivos de monitoreo y coordinación con un diseño de sistema más amplio. La variedad de necesidades de los compradores permite a los proveedores diferenciarse tanto a través de familias de productos estandarizados como de experiencia especializada en proyectos. Las empresas que pueden atender ambas vías tienen opciones más amplias a medida que la demanda cambia entre regiones y aplicaciones.
Armstrong Fluid Technology, ITT Inc., Taco Comfort Solutions, DAB Pumps y Calpeda abordan oportunidades específicas de aplicación o regionales. Armstrong ofrece su centro de mezcla digital para circuitos de agua caliente comerciales y sanitarios, con integración de sistemas de edificios RS-485 y monitoreo remoto SAGE. Las empresas con productos que cumplen tanto las normas del Índice de Energía de Circuladores (CEI) de los Estados Unidos como las del Índice de Eficiencia Energética (EEI) de la UE pueden reducir la necesidad de rediseño específico por región. Los controles digitales pueden ayudar a los proveedores a mantenerse involucrados después de la venta inicial del equipo a través del monitoreo y el servicio. Los sistemas controlados por demanda para edificios sin líneas de retorno dedicadas son una oportunidad técnica no resuelta. El mantenimiento predictivo también es relevante en los circuitos industriales de agua caliente donde el tiempo de actividad es importante. La posición competitiva de cada proveedor también depende de la capacidad de proporcionar soporte técnico a distribuidores, instaladores e ingenieros de proyectos. Esto puede importar cuando los productos requieren configuración electrónica, equilibrado hidráulico o conexión a un sistema de gestión de edificios. La competencia también depende de la capacidad de cumplir con las normas de rendimiento antes de los plazos de cumplimiento y de hacer que esos productos estén disponibles a través de los canales establecidos. Las plataformas de productos que se conectan a los sistemas del edificio pueden apoyar una relación más larga con los propietarios después de la instalación. Al mismo tiempo, los proveedores especializados pueden seguir siendo competitivos donde una aplicación particular o una capacidad de servicio local es importante. El mercado no está definido por un único enfoque de producto, aunque las características de cumplimiento y control son cada vez más centrales.
Líderes de la Industria de Bombas Circuladoras de Agua Caliente
-
Grundfos
-
Wilo SE
-
Xylem Inc.
-
Taco Comfort Solutions
-
KSB SE & Co. KGaA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas Circuladoras de Agua Caliente Empresas cubiertas en este informe
- A. O. Smith Corporation
- Armstrong Fluid Technology
- Bell & Gossett
- Calpeda S.p.A.
- CNP Pumps India Pvt. Ltd.
- DAB Pumps
- Danfoss A/S
- Ebara Corporation
- Ebara Pumps Europe S.p.A.
- Flowserve Corporation
- Grundfos
- ITT Inc.
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- NIBE Industrier AB
- Pentair plc
- Rheem Manufacturing Company
- Stiebel Eltron GmbH & Co. KG
- Sulzer Ltd
- Taco Comfort Solutions
- Wilo SE
- Xylem Inc.
Desarrollos recientes de la industria en Mercado de Bombas Circuladoras de Agua Caliente
- Agosto de 2026: Xylem Inc. acordó adquirir los negocios de Cornell Pump y Roper Pump de Indicor por 1,46 mil millones de USD, expandiendo significativamente su posición en aplicaciones de bombeo de ingeniería más allá de la infraestructura tradicional de agua municipal. La adquisición añade tecnologías de bombas especializadas para el transporte de lodos, manejo de sólidos, operación de autocebado y aplicaciones de alta aspiración, fortaleciendo la presencia de Xylem en minería, construcción, agricultura, procesamiento de alimentos, energía y mercados de procesos industriales.
- Febrero de 2026: Grundfos utilizó AHR Expo 2026 para presentar una gama ampliada de bombas E de control electrónico para aplicaciones comerciales de HVAC e hidrónicas. La plataforma ampliada incorpora tecnología de motor IE5, control de velocidad adaptativo, sensores integrados, conectividad en la nube y funciones de mantenimiento predictivo para reducir el consumo de energía y simplificar la gestión del sistema.
- Junio de 2025: Taco Comfort Solutions actualizó su sistema de recirculación de agua caliente SmartPlus® con controles de tiempo de funcionamiento ajustables y una copia de seguridad de memoria de 72 horas. El sistema basado en demanda aprende automáticamente los patrones de uso de agua caliente del hogar y opera solo cuando es necesario, reduciendo el consumo eléctrico hasta en un 94% en comparación con los sistemas de recirculación de funcionamiento continuo convencionales.
- Abril de 2025: KSB SE puso en marcha 40 bombas Etaline y Etabloc equipadas con tecnología de monitoreo PumpMeter en el nuevo centro de energía de distrito Überseeinsel en Bremen, Alemania, un proyecto desarrollado por STADT.ENERGIE.SPEICHER GmbH. La instalación de 19 millones de EUR integra una bomba de calor de agua de río de 5 MW, sistemas de almacenamiento térmico, unidades de conversión de energía a calor y redes combinadas de calefacción y refrigeración para proporcionar energía de bajo carbono a aproximadamente 650 unidades residenciales y edificios comerciales.
Alcance del Informe Global del Mercado de Bombas Circuladoras de Agua Caliente
Una bomba circuladora de agua caliente es un dispositivo mecánico que circula continuamente agua caliente a través del sistema de plomería de un edificio, asegurando que el agua calentada esté disponible de inmediato en cualquier grifo o accesorio. Mantener el agua caliente en movimiento entre el calentador de agua y los puntos de uso evita que el agua se enfríe en las tuberías cuando no está en uso. Este circuito continuo elimina la necesidad de abrir el grifo mientras se espera el agua caliente, reduciendo el desperdicio de agua doméstica y mejorando la eficiencia energética.
El mercado global de bombas circuladoras de agua caliente está segmentado por tecnología (bombas de una etapa y bombas multietapa), tipo de material (acero inoxidable, bronce, hierro fundido y otros tipos de materiales), caudal (hasta 2 m³/h y por encima de 2 m³/h), tipo de bomba (bombas centrífugas, bombas de desplazamiento positivo, bombas de accionamiento magnético y otros tipos de bombas), aplicación (circulación de agua caliente doméstica, calefacción de espacios, calefacción solar de agua, calefacción urbana, circulación industrial de agua caliente y otras aplicaciones) y usuario final (residencial, comercial e industrial). El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de bombas circuladoras de agua caliente en 28 países en regiones clave. Para cada segmento, el tamaño del mercado y los pronósticos se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Bombas de Una Etapa |
| Bombas Multietapa |
| Acero Inoxidable |
| Bronce |
| Hierro Fundido |
| Otros Tipos de Materiales |
| Hasta 2 m³/h |
| Por Encima de 2 m³/h |
| Bombas Centrífugas |
| Bombas de Desplazamiento Positivo |
| Bombas de Accionamiento Magnético |
| Otros Tipos de Bombas |
| Circulación de Agua Caliente Doméstica |
| Calefacción de Espacios |
| Calefacción Solar de Agua |
| Calefacción Urbana |
| Circulación Industrial de Agua Caliente |
| Otras Aplicaciones |
| Residencial |
| Comercial |
| Industrial |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Jordania | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Marruecos | |
| Resto de África |
| Por Tecnología | Bombas de Una Etapa | |
| Bombas Multietapa | ||
| Por Tipo de Material | Acero Inoxidable | |
| Bronce | ||
| Hierro Fundido | ||
| Otros Tipos de Materiales | ||
| Por Caudal | Hasta 2 m³/h | |
| Por Encima de 2 m³/h | ||
| Por Tipo de Bomba | Bombas Centrífugas | |
| Bombas de Desplazamiento Positivo | ||
| Bombas de Accionamiento Magnético | ||
| Otros Tipos de Bombas | ||
| Por Aplicación | Circulación de Agua Caliente Doméstica | |
| Calefacción de Espacios | ||
| Calefacción Solar de Agua | ||
| Calefacción Urbana | ||
| Circulación Industrial de Agua Caliente | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Jordania | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Marruecos | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de bombas circuladoras de agua caliente para 2032?
Se proyecta que el mercado alcance los 15,29 mil millones de USD para 2032, creciendo a un CAGR del 5,76% desde 2027. La demanda está respaldada por reemplazos impulsados por la eficiencia, productos con motor de conmutación electrónica (EC) con características de conectividad y requisitos del sistema vinculados a la higiene del agua caliente y la desinfección térmica.
¿Qué tecnología de bomba lidera los ingresos de circulación de agua caliente?
Las bombas de una etapa representaron el 55,3% de los ingresos por tecnología en 2026. Su amplia compatibilidad con los circuitos de agua caliente doméstica y calefacción de espacios, combinada con la facilidad de mantenimiento y una gran base instalada residencial, apoya su posición dominante.
¿Qué material se utiliza más ampliamente en las bombas circuladoras de agua caliente?
El acero inoxidable representó el 48,1% de los ingresos por material en 2026 y se prevé que crezca a un CAGR del 5,8%. Se prefiere en aplicaciones que requieren resistencia a ciclos de higiene repetidos a alta temperatura y superficies mojadas no reactivas.
¿Qué región está creciendo más rápido en el mercado de bombas circuladoras de agua caliente?
Se prevé que Asia-Pacífico crezca a un CAGR del 8,5% hasta 2032. La actividad de construcción, el despliegue de energía solar térmica, la expansión manufacturera y los programas de calentadores de agua con bomba de calor están impulsando la demanda en una variedad de aplicaciones de edificios e industriales.
¿Qué usuario final se espera que crezca más rápido?
Se prevé que los usuarios finales industriales crezcan a un CAGR del 7,1% hasta 2032, respaldados por los requisitos de calor de proceso y las iniciativas de electrificación. La esterilización farmacéutica, la producción de alimentos y bebidas y los proyectos de energía de distrito requieren equipos de circulación más especializados.