
Taille et part du marché des pompes de circulation d'eau chaude
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 11.55 Milliards de dollars |
| Taille du Marché (2032) | 15.29 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.76 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
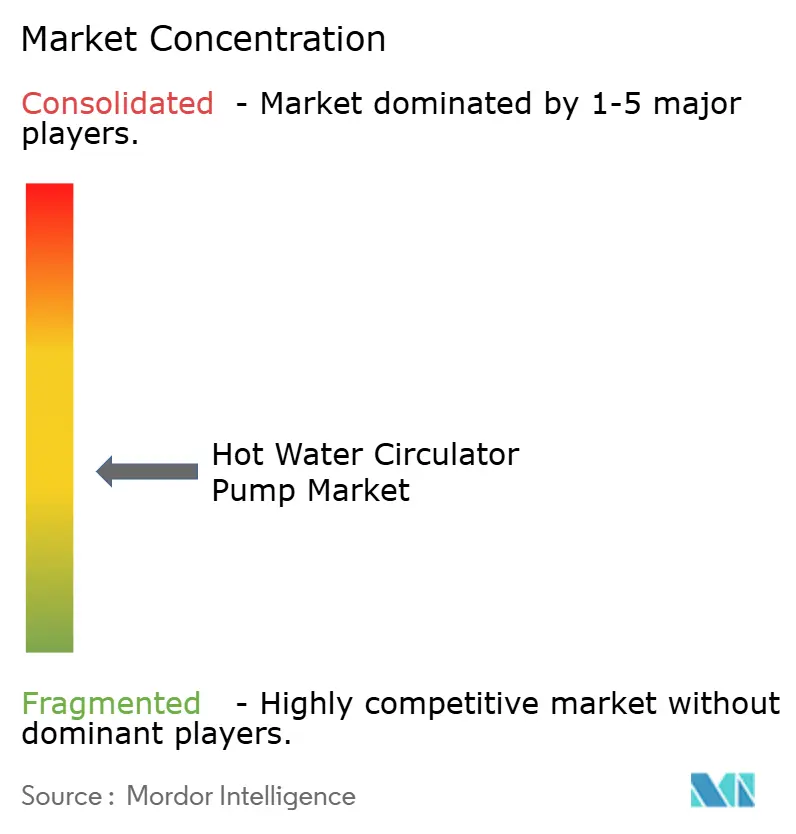
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes de circulation d'eau chaude par Mordor Intelligence
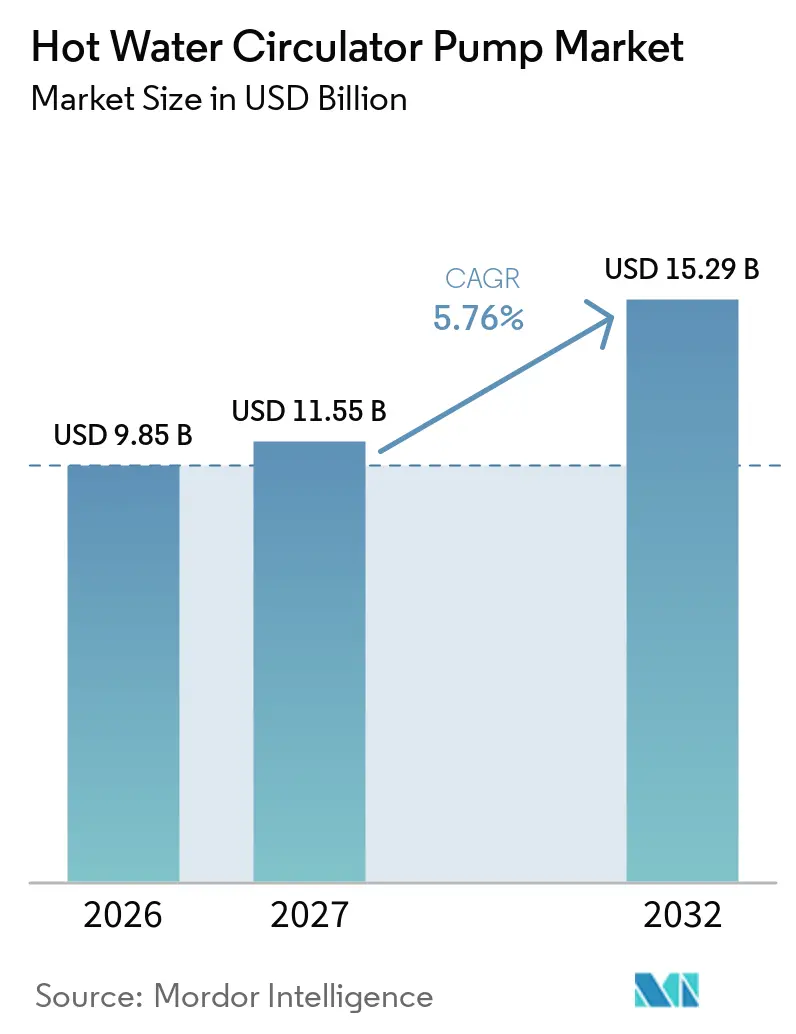
La taille du marché des pompes de circulation d'eau chaude est projetée à 9,85 milliards USD en 2026, 11,55 milliards USD en 2027, et devrait atteindre 15,29 milliards USD d'ici 2032, avec un CAGR de 5,76 % de 2027 à 2032. La réglementation américaine sur l'efficacité crée une échéance de remplacement définie, car les pompes fabriquées ou importées après le 22 mai 2028 doivent satisfaire un indice d'énergie de circulateur (Circulator Energy Index) de 1,00 ou moins, alors que 66 % des expéditions américaines ne respectaient pas ce niveau lors de la publication de la réglementation.[1] Les réglementations énergétiques aux États-Unis et en Europe orientent les achats vers des moteurs à commutation électronique et des régulateurs performants à différentes charges.[2] Les règles d'hygiène favorisent également les produits capables de maintenir des températures de boucle appropriées et de prendre en charge la désinfection thermique dans les bâtiments commerciaux et les immeubles collectifs. La construction neuve reste importante, mais la demande de remplacement réglementaire constitue une source de ventes distincte lorsque l'activité de construction de logements est inégale. Le marché des pompes de circulation d'eau chaude favorise donc les fournisseurs qui combinent des produits conformes, une distribution établie et une connectivité aux systèmes de gestion technique des bâtiments.
Principaux enseignements du rapport
- Par technologie, les pompes monoétagées détenaient 55,3 % de la part du marché des pompes de circulation d'eau chaude en 2026, tandis que les pompes multiétagées devraient croître à un CAGR de 5,9 % jusqu'en 2032.
- Par type de matériau, l'acier inoxydable détenait 48,1 % de la part du marché des pompes de circulation d'eau chaude en 2026 et devrait croître à un CAGR de 5,8 % jusqu'en 2032.
- Par débit, le segment jusqu'à 2 m³/h détenait 57,6 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 6,1 % jusqu'en 2032.
- Par type de pompe, les pompes centrifuges détenaient 68,2 % du chiffre d'affaires en 2026, tandis que les pompes à entraînement magnétique devraient croître à un CAGR de 6,3 % jusqu'en 2032.
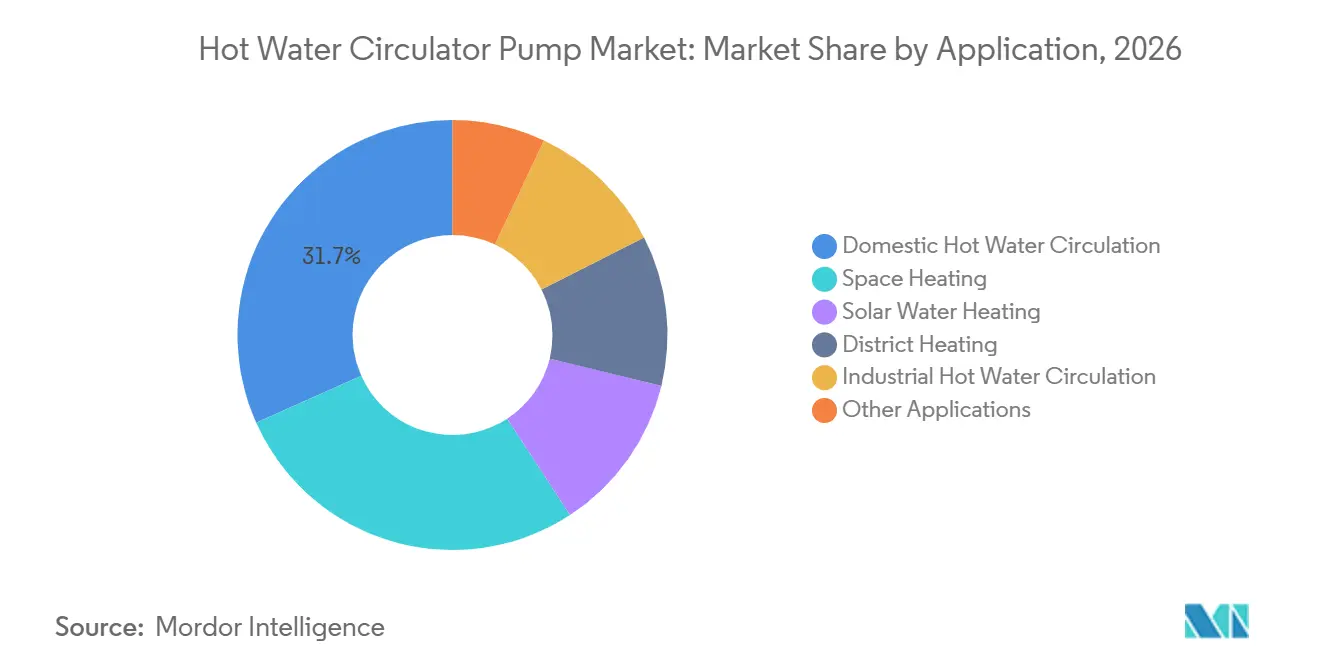
- Par application, la circulation d'eau chaude domestique détenait 31,7 % du chiffre d'affaires en 2026, tandis que le chauffage solaire de l'eau devrait croître à un CAGR de 6,2 % jusqu'en 2032.
- Par utilisateur final, le résidentiel détenait 52,8 % du chiffre d'affaires en 2026, tandis que l'industriel devrait croître à un CAGR de 7,1 % jusqu'en 2032. Cela reflète l'interaction entre la performance énergétique, la sécurité de l'eau et la nécessité de remplacer les équipements dans les bâtiments existants.
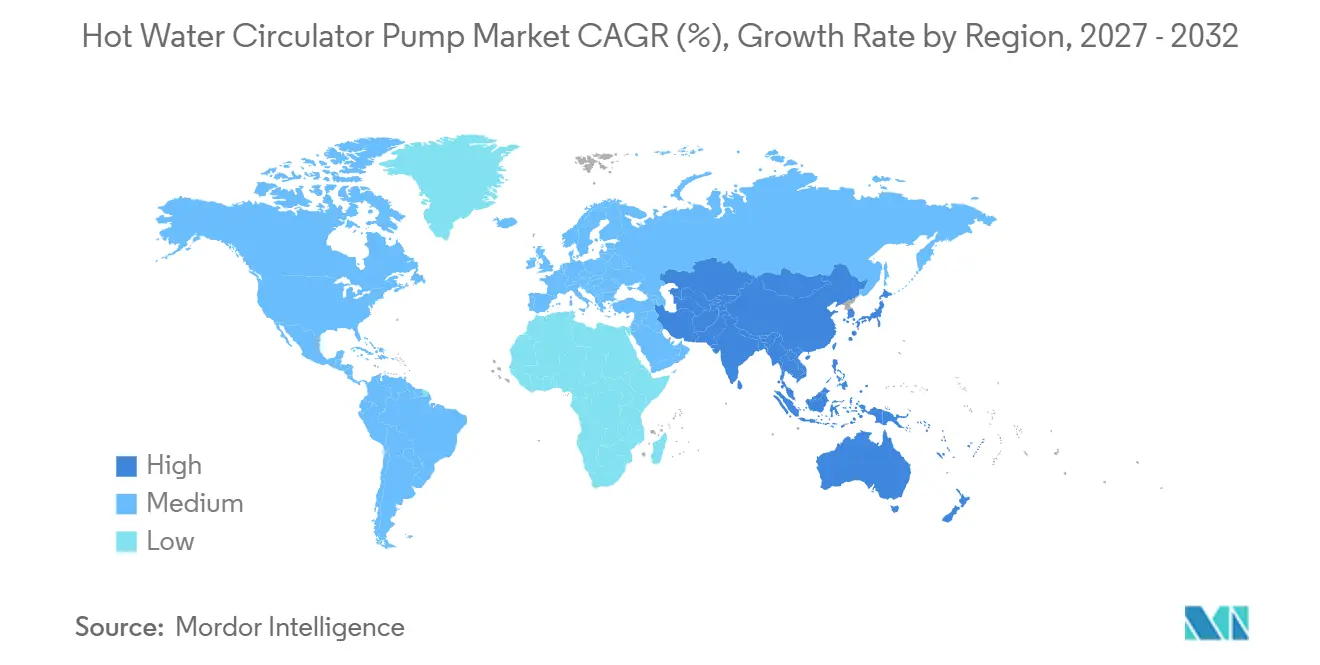
- Par géographie, l'Europe représentait 47,3 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Normes d'efficacité énergétique et rénovations de décarbonation des bâtiments | +1.3% | Mondial, avec une intensité en Amérique du Nord, dans l'UE et en Australie | Moyen terme (2 à 4 ans) |
| Demande de réduction des temps d'attente pour l'eau chaude et conservation de l'eau | +0.6% | Amérique du Nord et UE, avec des retombées vers le GCC et l'Australie | Court terme (≤ 2 ans) |
| Construction résidentielle et d'immeubles collectifs | +0.7% | Cœur de l'Asie-Pacifique, avec des retombées vers le MEA | Long terme (≥ 4 ans) |
| Régulateurs intelligents, moteurs à commutation électronique et intégration à la gestion technique des bâtiments | +1.0% | Mondial, avec des gains précoces en Allemagne, aux Pays-Bas et en Corée du Sud | Moyen terme (2 à 4 ans) |
| Déploiement des chauffe-eau à pompe à chaleur et du chauffage renouvelable | +0.9% | Europe et Amérique du Nord, avec une demande émergente au Japon et en Australie | Moyen terme (2 à 4 ans) |
| Exigences d'hygiène de l'eau chaude sanitaire et de désinfection thermique | +0.5% | UE, avec des retombées vers le GCC et l'ANZ | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Normes d'efficacité énergétique et rénovations de décarbonation des bâtiments
Le marché des pompes de circulation d'eau chaude est reconfiguré par des exigences d'efficacité qui évaluent les performances au-delà du point de fonctionnement nominal d'une pompe. La réglementation du Département américain de l'Énergie (DOE) mesure les performances à 25 %, 50 %, 75 % et 100 % du meilleur point d'efficacité, ce qui accorde une plus grande importance au fonctionnement à charge partielle. Cette approche rend les moteurs à induction monophasés conventionnels moins adaptés lorsque l'efficacité diminue à charge réduite. Elle oriente les produits américains vers des conceptions de moteurs à commutation électronique (EC) avant la date de conformité de mai 2028. L'Europe suit une direction similaire à travers les règles d'écoconception qui fixent un plafond d'indice d'efficacité énergétique (IEE) de 0,23 pour les circulateurs sans presse-étoupe couverts. Les deux cadres encouragent des plateformes de produits alignées à l'échelle mondiale et favorisent les fabricants capables de financer des programmes de reconception dans les deux régions. Le changement de conformité affecte la planification des produits, les stocks des distributeurs, les pratiques d'installation et le calendrier des décisions de remplacement des clients. Une pompe qui satisfait une exigence nominale mais qui fonctionne mal à des charges inférieures ne peut plus être considérée comme équivalente selon la méthode du DOE. Les fournisseurs doivent donc tenir compte de la plage de fonctionnement complète lors de l'association des moteurs et des conceptions hydrauliques. Les grands fabricants peuvent répartir les coûts d'ingénierie sur davantage de familles de produits, tandis que les fournisseurs plus petits peuvent faire face à un chemin plus étroit vers des portefeuilles conformes.
Régulateurs intelligents, moteurs à commutation électronique et intégration à la gestion technique des bâtiments
Les fonctionnalités de régulation intelligente élargissent le rôle du marché des pompes de circulation d'eau chaude au-delà de la simple unité de pompage. Le Stratos MAXO-Z de Wilo utilise Bluetooth, Modbus RTU et BACnet MS/TP pour la connexion aux systèmes de bâtiment, avec un IEE déclaré de 0,17 à 0,19. Ces interfaces prennent en charge la mise en service, l'échange de données de fonctionnement et la gestion continue du système, ce qui offre aux propriétaires un moyen de documenter le fonctionnement de la pompe et de connecter les décisions relatives aux équipements aux systèmes de gestion technique des bâtiments plus larges. La mesure Title 24 proposée par la Californie pour 2028 exigerait des régulateurs à vitesse variable ou à débit à la demande pour les systèmes d'eau chaude sanitaire non résidentiels couverts. Le centre de mélange numérique The Brain d'Armstrong fournit également des connexions Modbus RTU et BACnet MS/TP avec une surveillance à distance via le logiciel SAGE. Ces capacités font de la connectivité un facteur de sélection des produits dans les grands systèmes commerciaux. Les fonctions de pompe connectée sont pertinentes car l'équipement est de plus en plus spécifié au sein d'un système de bâtiment plus large plutôt qu'acheté uniquement comme pièce de remplacement. Le Bluetooth peut simplifier l'échange de données local, tandis que Modbus RTU et BACnet MS/TP permettent une connexion aux architectures de contrôle de bâtiment établies. La surveillance à distance peut fournir des enregistrements de fonctionnement aux équipes de gestion des installations. Ces fonctionnalités sont les plus pertinentes lorsque les propriétaires ont besoin d'un contrôle cohérent de la température de l'eau, de la consommation d'énergie et des performances du système dans des propriétés de grande taille.
Déploiement des chauffe-eau à pompe à chaleur et du chauffage renouvelable
Les chauffe-eau à pompe à chaleur créent une demande pour des équipements de circulation capables de répondre à une plage de température de fonctionnement plus étroite. Ces systèmes atteignent leur coefficient de performance le plus élevé à des températures de stockage de 48 °C à 55 °C, tandis que les pratiques d'hygiène exigent des températures de boucle de retour appropriées. Cette combinaison accroît la valeur du contrôle de vitesse et du fonctionnement sensible à la température. L'Agence internationale de l'énergie (AIE) prévoit que les ventes mondiales de pompes à chaleur se redresseront et plus que doubleront dans son scénario STEPS. Cela élargit la demande d'équipements au-delà du cycle traditionnel de remplacement des chaudières. Le marché des pompes de circulation d'eau chaude peut en bénéficier lorsque les installateurs spécifient des équipements de circulation aux côtés des systèmes de chauffe-eau à pompe à chaleur. La relation entre les équipements est pratique plutôt que simplement liée à une tendance plus large du chauffage. La température de stockage, la température de la boucle de retour, le contrôle du débit et les exigences d'hygiène doivent fonctionner ensemble dans une installation de chauffe-eau à pompe à chaleur. Un circulateur simple marche-arrêt offre moins de contrôle sur ces conditions. La transition soutient les produits à moteur à commutation électronique (EC) haut de gamme lorsque le système doit maintenir une plage de température stable sans compromettre les performances de fonctionnement de la pompe à chaleur.
Exigences d'hygiène de l'eau chaude sanitaire et de désinfection thermique
Les contrôles de la légionelle étendent les exigences de circulation d'eau chaude au-delà des établissements de santé spécialisés. La norme CEN/TR 16355 décrit des températures de boucle de circulation d'au moins 55 °C et des cycles de désinfection à 70 °C pendant 5 à 20 minutes à chaque point de soutirage. Ces conditions nécessitent des équipements capables de maintenir des températures de fonctionnement plus élevées et de répondre aux cycles de désinfection. Un mauvais équilibrage de la boucle peut créer des zones plus froides qui augmentent le risque hygiénique et accroissent le besoin de composants d'équilibrage associés. Cela soutient la demande de circulateurs régulés et d'équipements système correspondants. Le contrôle de la température est particulièrement important car les sections froides d'une boucle mal équilibrée peuvent compromettre l'objectif d'un programme de désinfection. La pompe, les vannes, les capteurs et le processus de mise en service doivent fonctionner ensemble. Cela crée une demande pour des produits dotés de fonctions de détection et de contrôle intégrées. Cela accroît également l'importance du support technique pour les installateurs et les gestionnaires d'installations responsables de la maintenance des systèmes d'eau chaude dans les bâtiments occupés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de l'installation en rénovation et exigences de conduite de retour dédiée | -0.9% | Mondial, avec une intensité en Amérique du Nord et en Europe centrale/orientale | Court terme (≤ 2 ans) |
| Coût initial élevé et contraintes de compétences des installateurs | -0.7% | Asie-Pacifique, Amérique du Sud, MEA | Moyen terme (2 à 4 ans) |
| Corrosion accélérée par le débit, entartrage et mauvaise mise en service du système | -0.6% | Mondial, avec une intensité au MEA, en Asie du Sud et dans les infrastructures vieillissantes d'Europe centrale/orientale | Moyen terme (2 à 4 ans) |
| Faible sensibilisation des consommateurs et concurrence par les prix sur les produits banalisés | -0.5% | Marchés émergents d'Asie-Pacifique (Inde, Vietnam, Indonésie), Amérique du Sud, MEA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'installation en rénovation et exigences de conduite de retour dédiée
Les travaux de rénovation limitent l'adoption dans les bâtiments anciens dépourvus d'une conduite de retour dédiée. La recirculation conventionnelle nécessite cette conduite, de sorte que la pose de nouvelles canalisations peut engendrer des coûts et des perturbations dans les maisons anciennes et les immeubles collectifs de faible hauteur. Une approche par pompe de dérivation peut utiliser les conduites d'eau froide, mais elle peut réduire les performances et compliquer la mise en service. Les canalisations existantes peuvent également présenter de la corrosion au niveau des coudes et des intersections de collecteurs, ce qui augmente la difficulté des modifications.[3] Une conception de rénovation insuffisante peut laisser subsister des problèmes d'entartrage, de corrosion galvanique et de températures de boucle inégales. Le marché des pompes de circulation d'eau chaude est également confronté à un défi de formation lorsque les installateurs ont une expérience limitée des pompes à vitesse variable et des régulateurs numériques. La contrainte est particulièrement pertinente dans les bâtiments anciens car la disposition physique des canalisations ne peut pas être modifiée aussi facilement qu'une pompe individuelle. De nouveaux tracés peuvent perturber les murs finis et les espaces occupés. Les approches par dérivation peuvent éviter certains travaux de construction, mais elles ne suppriment pas tous les compromis opérationnels. L'effet est le plus fort lorsque les propriétaires doivent peser la consommation d'eau, l'énergie, les perturbations, le coût des équipements et l'état des canalisations vieillissantes avant d'autoriser une rénovation.
Coût initial élevé et contraintes de compétences des installateurs
Les produits à haute efficacité peuvent coûter 2 à 3 fois plus cher que les alternatives à moteur à induction standard. L'écart peut retarder les mises à niveau volontaires dans les parties sensibles aux prix de l'Asie-Pacifique et de l'Amérique du Sud. Les avantages des produits peuvent être perdus lorsque les pompes sont incorrectement dimensionnées ou mises en service. C'est un problème particulier en Inde, au Vietnam et en Indonésie, où les ingénieurs qualifiés en systèmes hydroniques sont moins largement disponibles. La faible sensibilisation aux pertes d'énergie dues aux temps d'attente pour l'eau chaude affaiblit également l'argument en faveur d'un remplacement volontaire. La pression sur les prix dans les canaux de distribution peut en outre contraindre les fournisseurs qui n'ont pas de positions solides sur les produits haut de gamme. La différence de prix est plus difficile à surmonter lorsque les clients se concentrent sur l'achat initial plutôt que sur la durée de vie complète de l'équipement. La qualité de l'installation détermine également l'expérience client après l'achat. Un dimensionnement incorrect peut empêcher les gains d'efficacité attendus, et une mise en service insuffisante peut laisser des problèmes de température ou de débit non résolus. Cela rend la formation, le support à la sélection des produits et la capacité des distributeurs des éléments importants du processus d'adoption dans les marchés en développement rapide.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
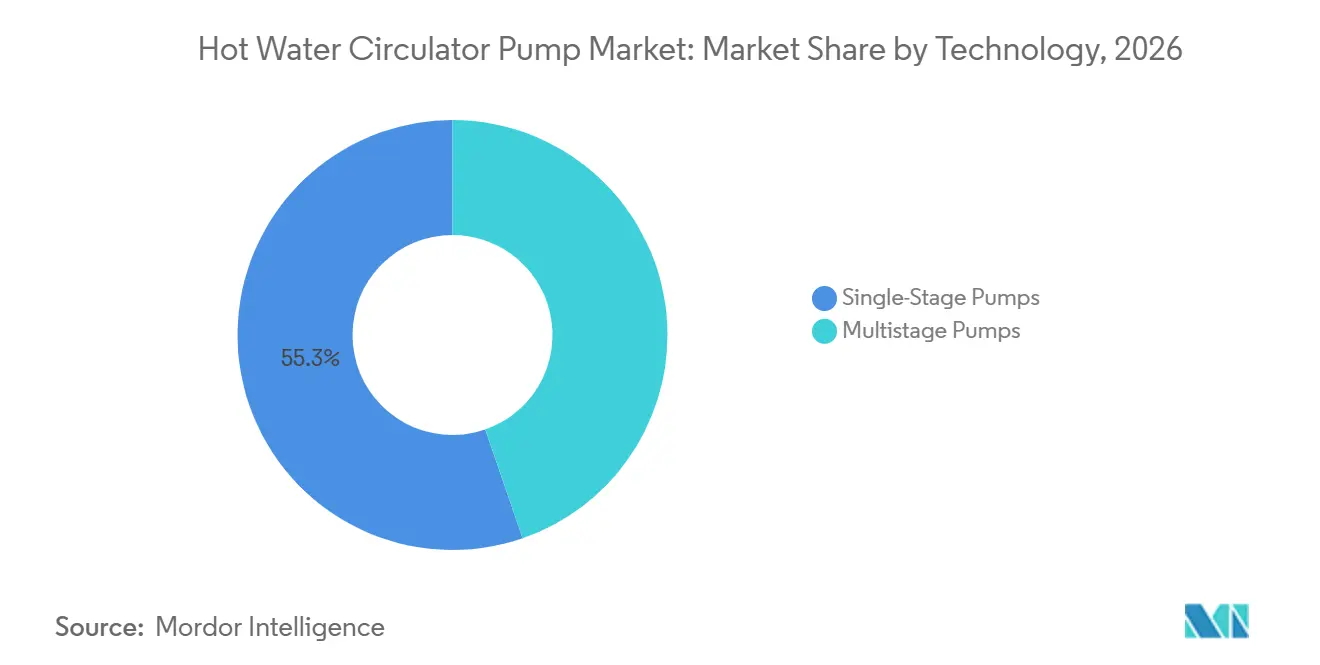
la transition vers les moteurs à commutation électronique (ECM) remodèle la domination des pompes monoétagéesLes pompes monoétagées ont capturé 55,3 % du chiffre d'affaires technologique en 2026. Leur large compatibilité soutient leur utilisation dans les boucles d'eau chaude domestique et de chauffage des locaux. De nombreuses boucles résidentielles ont des exigences de hauteur manométrique modérées, ce qui soutient leur utilisation continue. Le coût et la facilité d'entretien restent également importants dans les achats de remplacement. Le segment bénéficie de la taille de la base installée résidentielle existante.
Les pompes multiétagées devraient croître à un CAGR de 5,9 % jusqu'en 2032. Les sous-stations de chauffage urbain, les grandes boucles hôtelières et les systèmes industriels nécessitent les pressions différentielles plus élevées fournies par les conceptions à plusieurs roues. La norme du Département américain de l'Énergie (DOE) divisera la catégorie monoétagée entre les produits ECM conformes et les anciens modèles à moteur à induction. Les produits hérités peuvent quitter la distribution américaine à l'approche de l'échéance de mai 2028. La taille du marché des pompes de circulation d'eau chaude pour les plateformes commerciales conformes peut croître à mesure que les fournisseurs reconçoivent les produits autour des règles d'efficacité. En pratique, cela exige des fabricants qu'ils associent plus étroitement la sélection des moteurs, l'hydraulique, les régulateurs et le support après-vente que dans les cycles de produits précédents. Cela rend également la disponibilité des produits et la familiarité des installateurs importantes pendant la transition depuis les conceptions conventionnelles. Le changement technique ne supprime pas le besoin de produits simples et réparables dans les travaux résidentiels courants. Il modifie les caractéristiques du moteur et du régulateur que les fournisseurs doivent intégrer dans des formats de pompe familiers. Les conceptions multiétagées conservent un rôle distinct lorsque les systèmes nécessitent une pression plus élevée. Il en résulte un mix technologique dans lequel la base installée soutient le volume monoétagé tandis que les projets plus importants soutiennent la croissance multiétagée.

Par type de matériau :
l'acier inoxydable bénéficie des exigences d'hygiène et de résistance à la corrosionL'acier inoxydable détenait 48,1 % du chiffre d'affaires par matériau en 2026. Sa position reflète la demande de produits compatibles avec des cycles d'hygiène périodiques à haute température. Des chauffages répétés peuvent affecter les matériaux moins durables dans des conditions de service exigeantes. Le bronze est resté important dans les anciens systèmes de tuyauterie en métaux mixtes en raison de son usinabilité et de son faible risque de contamination par le fer. La fonte perd de sa pertinence là où la corrosion, le poids et l'accumulation de tartre sont des préoccupations matérielles.
L'acier inoxydable devrait croître à un CAGR de 5,8 % jusqu'en 2032. Les systèmes pharmaceutiques et de transformation alimentaire nécessitent des surfaces mouillées non réactives pouvant prendre en charge les procédés de nettoyage en place. Grundfos a introduit le COMFORT XL en 2026 avec une construction en acier inoxydable et une compatibilité avec les dimensions entraxe de 140 mm et 150 mm des installations existantes.[4] Cette configuration peut réduire le besoin de modifications de tuyauterie lors du remplacement. Sa position en termes de matériau reflète les exigences d'hygiène et la praticité de la rénovation. Cela favorise les conceptions qui peuvent répondre à la fois aux besoins de qualité de l'eau et aux contraintes physiques des bâtiments vieillissants. L'argument en faveur du remplacement est donc plus solide lorsqu'un fournisseur peut proposer un produit compatible sans nécessiter de modifications importantes sur site. Le choix du matériau influence également la durée de vie en service, les attentes en matière de maintenance et l'acceptation par les clients dans les systèmes soumis à des opérations répétées à haute température. L'acier inoxydable est pertinent là où les surfaces en contact avec l'eau doivent être robustes et compatibles avec les procédures d'hygiène. Le bronze conserve sa valeur dans les systèmes installés avec des matériaux plus anciens, tandis que la fonte fait face à davantage de limitations dans les conceptions de boucles modernes. Les fabricants peuvent utiliser conjointement la compatibilité des raccordements et des matériaux durables pour faciliter les décisions de remplacement.
Par débit :
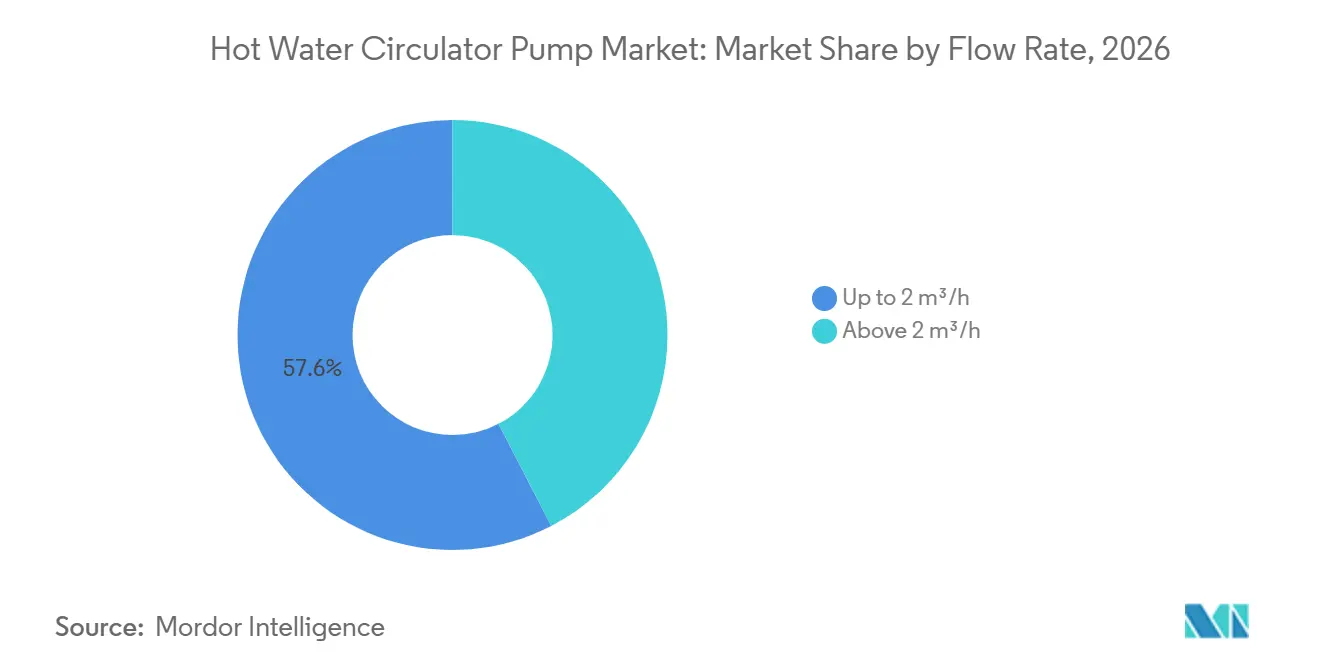
les pompes pour petits circuits stimulent la demande de remplacement réglementaireLa catégorie jusqu'à 2 m³/h détenait 57,6 % du chiffre d'affaires en 2026. Les boucles des maisons individuelles et des petits immeubles collectifs fonctionnent généralement dans cette plage. La catégorie dispose d'une large base de remplacement liée à l'âge du parc de logements installés, et cette base peut soutenir la demande même lorsque le rythme de construction de nouveaux logements varie d'une période à l'autre. Cela fournit une demande récurrente moins liée à la construction neuve. Les pompes compactes conviennent également aux besoins d'entretien des petits systèmes domestiques.
La catégorie jusqu'à 2 m³/h devrait croître à un CAGR de 6,1 % jusqu'en 2032. Les exigences du Département américain de l'Énergie (DOE) et européennes concentreront la demande de remplacement dans la gamme des petites pompes résidentielles. Les pompes supérieures à 2 m³/h continuent de servir les applications commerciales et de chauffage urbain avec des boucles plus longues et des charges thermiques plus élevées. La mesure de régulation proposée par la Californie peut renforcer la demande de régulation électronique à plus petite échelle dans les systèmes non résidentiels couverts. La part du marché des pompes de circulation d'eau chaude pour les petites pompes reflète un cycle de remplacement résidentiel à fort volume. La base installée élevée signifie qu'une légère amélioration de la conformité au remplacement peut affecter un grand nombre d'achats de service courants. Les fabricants sont donc susceptibles de donner la priorité aux produits compacts à moteur à commutation électronique (EC) qui s'adaptent aux configurations de systèmes résidentiels établies. Les petites pompes sont courantes car la plupart des systèmes résidentiels ne nécessitent pas la capacité des installations commerciales ou de chauffage urbain. Leur position en volume est donc liée aux activités ordinaires de maintenance et de remplacement dans le parc de logements. Les classes de débit plus importantes restent importantes pour les installations avec davantage de branches, des boucles plus longues ou des charges plus élevées. Les différentes plages de débit exigent des fournisseurs qu'ils servent à la fois les remplacements courants à fort volume et les applications d'ingénierie à faible volume.
Par type de pompe :
les produits centrifuges en tête tandis que l'entraînement magnétique se développeLes pompes centrifuges représentaient 68,2 % du chiffre d'affaires par type de pompe en 2026. Leurs courbes d'efficacité s'alignent sur les besoins en débit et en hauteur manométrique des systèmes d'eau chaude en circuit fermé. Les fabricants et les prestataires de services sont familiers avec cette conception. Les pièces de rechange sont disponibles dans de nombreuses régions. L'intégration de moteurs à commutation électronique (EC) peut également être ajoutée sans reconception fondamentale du corps de pompe.
Les pompes à entraînement magnétique devraient croître à un CAGR de 6,3 % jusqu'en 2032. Leur construction étanche répond aux préoccupations de fuite et de contamination dans les applications d'eau chaude pharmaceutiques, semi-conductrices et de transformation alimentaire. Les pompes à déplacement positif restent pertinentes lorsque la précision du dosage ou la viscosité du fluide est plus importante que l'efficacité. Les produits en ligne et multiétagés verticaux servent les applications CVC compactes ou à pression plus élevée. Le marché des pompes de circulation d'eau chaude présente une opportunité de niche là où les exigences de procédé rendent les joints mécaniques conventionnels moins adaptés. Le contraste entre la large demande centrifuge et la demande spécialisée en entraînement magnétique laisse de la place pour des plateformes standard à fort volume et des produits à plus haute valeur ajoutée pour les environnements industriels contrôlés. Le choix du produit dépend des conditions de fonctionnement requises plutôt que d'une conception universelle unique. Les produits centrifuges bénéficient d'un large écosystème de service et d'une adéquation de fonctionnement standard dans les systèmes en circuit fermé. Les produits à entraînement magnétique s'adressent à un groupe d'installations plus restreint, mais leur proposition de valeur est claire là où le confinement est essentiel. Les conceptions à déplacement positif et autres restent utiles pour des besoins de fonctionnement spécifiques. Cela maintient la diversité de la catégorie même si les pompes centrifuges ont la position de chiffre d'affaires la plus solide.
Par application :
la circulation domestique en tête tandis que le chauffage solaire progresseLa circulation d'eau chaude domestique détenait 31,7 % du chiffre d'affaires par application en 2026. Les systèmes d'eau chaude centralisés dans les bâtiments résidentiels et hôteliers européens et nord-américains soutiennent cette position. Le chauffage des locaux et le chauffage urbain restent également des applications importantes. Les investissements européens dans des réseaux de chauffage urbain à faible émission de carbone soutiennent la demande de chauffage urbain. Les systèmes domestiques continuent de fournir la base installée la plus large pour les activités de remplacement.
Le chauffage solaire de l'eau devrait croître à un CAGR de 6,2 % jusqu'en 2032. Les pompes de circuit primaire solaire traitent des mélanges eau-glycol et peuvent fonctionner à des températures approchant 120 °C. Elles nécessitent également une protection contre la cavitation et la surchauffe pendant les périodes d'ensoleillement intense et de faible soutirage d'eau. Ces exigences favorisent les fournisseurs disposant de capacités d'application pertinentes. Les règles de l'UE exemptent les circulateurs de circuit primaire solaire des exigences IEE couvertes, réduisant ainsi un obstacle potentiel aux coûts. Les différentes conditions de fonctionnement montrent pourquoi la connaissance des applications est importante, en particulier là où la température, les propriétés du fluide et la demande intermittente créent des risques d'installation. Les fournisseurs qui soutiennent l'installation et la mise en service peuvent réduire ces risques pour les propriétaires de systèmes. Les exigences d'application varient sensiblement entre la circulation domestique courante et les systèmes thermiques solaires. Les installations domestiques mettent l'accent sur une distribution fiable et la compatibilité de remplacement. Les installations solaires nécessitent une pompe capable de gérer des températures élevées, un fluide eau-glycol et des conditions solaires variables. Les installations de chauffage urbain et de chauffage des locaux ont leurs propres exigences système, ce qui maintient la pertinence de l'expertise applicative pour la sélection des produits.
Par utilisateur final :
le volume résidentiel soutient la croissance premium industrielleLe résidentiel détenait 52,8 % du chiffre d'affaires par utilisateur final en 2026. Le parc de logements mondial crée une large base de remplacement récurrente. Les remplacements par des moteurs à commutation électronique (EC) peuvent afficher des prix de vente plus élevés que les produits à moteur à induction qu'ils remplacent. Les acheteurs commerciaux dans l'hôtellerie, la santé et les institutions font face à des exigences de sécurité de l'eau et de gestion technique des bâtiments. Ces besoins peuvent élever les valeurs des systèmes au-dessus des spécifications résidentielles typiques.
L'industriel devrait croître à un CAGR de 7,1 % jusqu'en 2032. La stérilisation pharmaceutique, la production alimentaire et des boissons, et les projets d'énergie de district nécessitent des équipements de chaleur de procédé plus exigeants. Ces systèmes peuvent nécessiter des configurations en acier inoxydable à haute teneur en alliage ou à entraînement magnétique pour un fonctionnement continu à température plus élevée. L'Agence internationale de l'énergie (AIE) identifie la chaleur industrielle comme une priorité pour l'électrification dans des scénarios clés. Le marché des pompes de circulation d'eau chaude peut donc voir une valeur par unité plus élevée dans les projets industriels que dans les remplacements résidentiels standard. Les remplacements résidentiels restent sensibles à la simplicité d'installation, tandis que les acheteurs industriels se concentrent davantage sur la fiabilité opérationnelle et les spécifications du système. Cette distinction soutient différentes approches de produits et de services pour les principaux groupes de clients. Les acheteurs résidentiels sont soutenus par la grande base installée, mais ils privilégient souvent le coût, la facilité d'installation et un entretien simple. Les acheteurs commerciaux accordent plus d'importance aux pratiques de sécurité de l'eau et à l'intégration aux systèmes de gestion technique des bâtiments. Les acheteurs industriels ont besoin de conceptions adaptées à des conditions de procédé continues et exigeantes. Ces différences expliquent pourquoi la plus grande base de clients et la base de clients à la croissance la plus rapide ne sont pas les mêmes.
Analyse géographique
Marché des Pompes de Circulation d'Eau Chaude en Europe
L'Europe a dominé avec 47,3 % du chiffre d'affaires mondial en 2026. La région combine un parc immobilier ancien, des réglementations sur l'efficacité énergétique et une infrastructure étendue de chauffage urbain. La part de marché des pompes de circulation d'eau chaude en Europe reflète ces sources de demande interconnectées. Les circulateurs sans presse-étoupe couverts par la réglementation européenne doivent respecter un plafond d'Indice d'Efficacité Énergétique (IEE) de 0,23. L'Allemagne soutient l'optimisation du chauffage par des exigences d'équilibrage hydraulique.
Marché des Pompes de Circulation d'Eau Chaude en Amérique du Nord
En Amérique du Nord, une base de remplacement établie et la construction de logements collectifs soutiennent la demande. La date de conformité du Département de l'Énergie (DOE) fixée en mai 2028 constitue un catalyseur majeur à court terme, car 66 % des expéditions américaines ne satisfaisaient pas à la nouvelle norme lors de sa publication. Cela oblige les fabricants et les distributeurs à faire évoluer leurs gammes de produits. Les incitations canadiennes à la rénovation élargissent les opportunités de remplacement. Le Mexique apporte une demande dans l'hôtellerie et le secteur commercial, tandis que les règles de conservation de l'eau dans l'ouest des États-Unis soutiennent l'intérêt pour la réduction des temps d'attente d'eau chaude, faisant passer la recirculation d'un simple confort optionnel à une considération de gestion de l'eau, notamment lorsque les propriétaires cherchent à réduire le temps d'attente d'eau chaude au point d'utilisation. La transition vers l'Indice d'Efficacité des Circulateurs (IEC) crée également une incitation pour les distributeurs à gérer soigneusement leurs stocks à l'approche de l'échéance. Les fabricants disposant déjà de produits conformes peuvent aider les installateurs à éviter un changement de produit de dernière minute. Cela favorise les relations d'approvisionnement établies dans une région où la demande de remplacement est déjà significative.
Marché des Pompes de Circulation d'Eau Chaude dans les Amériques, la zone EMEA et l'APAC
L'Asie-Pacifique devrait croître à un CAGR de 8,5 % jusqu'en 2032. La construction, le déploiement du solaire thermique, le développement industriel et les programmes de chauffe-eau à pompe à chaleur soutiennent la demande dans un large éventail d'applications résidentielles et industrielles. L'activité de construction, le déploiement du solaire thermique et le développement industriel soutiennent les perspectives régionales, l'Inde, le Vietnam et l'Indonésie contribuant à la demande en matière de bâtiments et de chaleur de process dans plusieurs catégories de clients. La Chine continue d'ajouter des surfaces de bâtiments équipés de systèmes d'eau chaude centralisés et de politiques d'électrification des bâtiments. Le Vietnam, l'Indonésie et la Thaïlande accroissent leur demande industrielle grâce aux investissements dans la fabrication. L'Australie et la Corée du Sud soutiennent les chauffe-eau à pompe à chaleur par des programmes d'incitation. L'Arabie Saoudite et les Émirats arabes unis soutiennent également des systèmes de plus haute spécification dans l'hôtellerie et les projets à usage mixte, tandis que le Brésil, l'Afrique du Sud, le Chili et le Maroc restent des points d'entrée accessibles à plus long terme. La demande régionale diffère en raison de la non-uniformité du parc immobilier, des codes locaux, des systèmes de chauffage et de l'activité des projets. Les fournisseurs ont besoin d'un portefeuille de produits capable de répondre aux pratiques d'installation locales tout en maintenant des performances de conformité constantes. L'activité de remplacement portée par la réglementation en Europe diffère de la transition CEI en attente en Amérique du Nord et de la combinaison construction, systèmes solaires thermiques et expansion industrielle en Asie-Pacifique. Ces dynamiques régionales influencent les types de pompes, de matériaux et de fonctionnalités de régulation que les clients spécifient. Elles influencent également la stratégie de distribution, car la demande portée par le remplacement et la demande portée par les projets nécessitent des approches commerciales et de service différentes. Un fournisseur mondial doit répondre aux deux sans traiter tous les marchés régionaux comme identiques.
Paysage concurrentiel
Le marché des pompes de circulation d'eau chaude est modérément concentré autour de Grundfos, Wilo SE, Xylem et KSB. Ces fournisseurs se font concurrence par l'efficacité des produits, les régulateurs, l'intégration aux systèmes et les réseaux de service établis. Grundfos occupe une position solide dans les applications résidentielles et commerciales grâce à ses familles de plateformes COMFORT et ALPHA. Wilo est en concurrence dans les grands bâtiments et le chauffage urbain grâce au Stratos MAXO-Z et au Stratos GIGA2.0-I. Ce dernier utilise un moteur à commutation électronique (EC) de classe IE5 dans les applications CVC commerciales haut de gamme. L'accent concurrentiel s'est déplacé de la tarification matérielle de base vers des produits connectés qui s'intègrent aux systèmes de gestion technique des bâtiments. Cette approche aide les fabricants leaders à différencier des produits qui, autrement, se feraient concurrence principalement sur le prix du corps de pompe et les performances hydrauliques de base. Elle accroît également l'importance des normes de communication, du support à la mise en service et de la capacité à fonctionner dans les systèmes de régulation utilisés par les propriétaires de bâtiments commerciaux. Ces capacités complètent plutôt qu'elles ne remplacent le besoin de moteurs efficaces, de matériaux durables et d'un support de service fiable.
Grundfos a présenté sa pompe de recirculation d'eau chaude ALPHA HWR et son portefeuille élargi de pompes E à l'AHR Expo 2026. Le COMFORT XL offre une compatibilité de raccordement de 140 mm et 150 mm pour les travaux de remplacement dans les immeubles collectifs. KSB a mis en service 40 pompes Etaline et Etabloc équipées de dispositifs PumpMeter au centre d'énergie de district Überseeinsel à Brême en avril 2025. Ces exemples montrent que le développement de produits et la livraison de projets d'ingénierie restent des outils concurrentiels importants. Un produit de remplacement peut se démarquer par sa compatibilité et sa facilité d'installation, tandis qu'un projet d'énergie de district peut nécessiter une capacité d'ingénierie, des dispositifs de surveillance et une coordination avec une conception de système plus large. La diversité des besoins des acheteurs permet aux fournisseurs de se différencier à la fois par des familles de produits standardisés et une expertise de projet spécialisée. Les entreprises capables de servir les deux voies disposent d'options plus larges à mesure que la demande évolue selon les régions et les applications.
Armstrong Fluid Technology, ITT Inc., Taco Comfort Solutions, DAB Pumps et Calpeda s'adressent à des opportunités spécifiques à des applications ou à des régions. Armstrong propose son centre de mélange numérique pour les boucles d'eau chaude commerciales et de santé, avec une intégration aux systèmes de bâtiment RS-485 et une surveillance à distance SAGE. Les entreprises dont les produits satisfont à la fois les règles américaines d'indice d'efficacité des circulateurs (CEI) et les règles européennes d'indice d'efficacité énergétique (IEE) peuvent réduire le besoin de reconception spécifique à chaque région. Les régulateurs numériques peuvent aider les fournisseurs à rester impliqués après la vente initiale de l'équipement grâce à la surveillance et au service. Les systèmes à débit à la demande pour les bâtiments sans conduites de retour dédiées constituent une opportunité technique non résolue. La maintenance prédictive est également pertinente dans les boucles d'eau chaude industrielles où la disponibilité est importante. La position concurrentielle de chaque fournisseur dépend également de la capacité à fournir un support technique aux distributeurs, aux installateurs et aux ingénieurs de projet. Cela peut être important lorsque les produits nécessitent une configuration électronique, un équilibrage hydraulique ou une connexion à un système de gestion technique des bâtiments. La concurrence dépend également de la capacité à satisfaire les règles de performance avant les échéances de conformité et à rendre ces produits disponibles via les canaux établis. Les plateformes de produits connectées aux systèmes de bâtiment peuvent soutenir une relation plus longue avec les propriétaires après l'installation. Dans le même temps, les fournisseurs spécialisés peuvent rester compétitifs là où une application particulière ou une capacité de service locale est importante. Le marché n'est pas défini par une seule approche produit, bien que les fonctionnalités de conformité et de régulation soient de plus en plus centrales.
Leaders du secteur des pompes de circulation d'eau chaude
-
Grundfos
-
Wilo SE
-
Xylem Inc.
-
Taco Comfort Solutions
-
KSB SE & Co. KGaA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Pompes de Circulation d'Eau Chaude Entreprises couvertes dans ce rapport
- A. O. Smith Corporation
- Armstrong Fluid Technology
- Bell & Gossett
- Calpeda S.p.A.
- CNP Pumps India Pvt. Ltd.
- DAB Pumps
- Danfoss A/S
- Ebara Corporation
- Ebara Pumps Europe S.p.A.
- Flowserve Corporation
- Grundfos
- ITT Inc.
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- NIBE Industrier AB
- Pentair plc
- Rheem Manufacturing Company
- Stiebel Eltron GmbH & Co. KG
- Sulzer Ltd
- Taco Comfort Solutions
- Wilo SE
- Xylem Inc.
Développements industriels récents dans Marché des Pompes de Circulation d'Eau Chaude
- Août 2026 : Xylem Inc. a accepté d'acquérir les activités Cornell Pump et Roper Pump auprès d'Indicor pour 1,46 milliard USD, élargissant considérablement sa position dans les applications de pompage d'ingénierie au-delà des infrastructures municipales d'eau traditionnelles. L'acquisition ajoute des technologies de pompage spécialisées pour le transport de boues, la manutention de solides, le fonctionnement auto-amorçant et les applications à haute hauteur d'aspiration, renforçant la présence de Xylem dans les secteurs minier, de la construction, agricole, de la transformation alimentaire, de l'énergie et des procédés industriels.
- Février 2026 : Grundfos a utilisé l'AHR Expo 2026 pour présenter une gamme élargie de pompes E à commande électronique pour les applications CVC commerciales et hydroniques. La plateforme élargie intègre la technologie de moteur IE5, le contrôle de vitesse adaptatif, des capteurs intégrés, la connectivité cloud et des fonctions de maintenance prédictive pour réduire la consommation d'énergie et simplifier la gestion du système.
- Juin 2025 : Taco Comfort Solutions a mis à jour son système de recirculation d'eau chaude SmartPlus® avec des commandes de durée de fonctionnement réglables et une mémoire de sauvegarde de 72 heures. Le système à débit à la demande apprend automatiquement les habitudes de consommation d'eau chaude du foyer et ne fonctionne que lorsque cela est nécessaire, réduisant la consommation électrique jusqu'à 94 % par rapport aux systèmes de recirculation conventionnels fonctionnant en continu.
- Avril 2025 : KSB SE a mis en service 40 pompes Etaline et Etabloc équipées de la technologie de surveillance PumpMeter au nouveau centre d'énergie de district Überseeinsel à Brême, en Allemagne, un projet développé par STADT.ENERGIE.SPEICHER GmbH. L'installation de 19 millions EUR intègre une pompe à chaleur sur eau de rivière de 5 MW, des systèmes de stockage thermique, des unités de conversion d'électricité en chaleur et des réseaux de chauffage et de refroidissement combinés pour fournir une énergie à faible émission de carbone à environ 650 unités résidentielles et bâtiments commerciaux.
Portée du rapport mondial sur le marché des pompes de circulation d'eau chaude
Une pompe de circulation d'eau chaude est un dispositif mécanique qui fait circuler en continu de l'eau chaude dans le système de plomberie d'un bâtiment, garantissant que l'eau chaude est immédiatement disponible à tout robinet ou point de soutirage. Maintenir l'eau chaude en mouvement entre le chauffe-eau et les points d'utilisation empêche l'eau de refroidir dans les canalisations lorsqu'elle n'est pas utilisée. Cette boucle continue élimine la nécessité de laisser couler le robinet en attendant l'eau chaude, réduisant ainsi le gaspillage d'eau domestique et améliorant l'efficacité énergétique.
Le marché mondial des pompes de circulation d'eau chaude est segmenté par technologie (pompes monoétagées et pompes multiétagées), type de matériau (acier inoxydable, bronze, fonte et autres types de matériaux), débit (jusqu'à 2 m³/h et supérieur à 2 m³/h), type de pompe (pompes centrifuges, pompes à déplacement positif, pompes à entraînement magnétique et autres types de pompes), application (circulation d'eau chaude domestique, chauffage des locaux, chauffage solaire de l'eau, chauffage urbain, circulation d'eau chaude industrielle et autres applications) et utilisateur final (résidentiel, commercial et industriel). Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des pompes de circulation d'eau chaude dans 28 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Pompes monoétagées |
| Pompes multiétagées |
| Acier inoxydable |
| Bronze |
| Fonte |
| Autres types de matériaux |
| Jusqu'à 2 m³/h |
| Supérieur à 2 m³/h |
| Pompes centrifuges |
| Pompes à déplacement positif |
| Pompes à entraînement magnétique |
| Autres types de pompes |
| Circulation d'eau chaude domestique |
| Chauffage des locaux |
| Chauffage solaire de l'eau |
| Chauffage urbain |
| Circulation d'eau chaude industrielle |
| Autres applications |
| Résidentiel |
| Commercial |
| Industriel |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Jordanie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Maroc | |
| Reste de l'Afrique |
| Par technologie | Pompes monoétagées | |
| Pompes multiétagées | ||
| Par type de matériau | Acier inoxydable | |
| Bronze | ||
| Fonte | ||
| Autres types de matériaux | ||
| Par débit | Jusqu'à 2 m³/h | |
| Supérieur à 2 m³/h | ||
| Par type de pompe | Pompes centrifuges | |
| Pompes à déplacement positif | ||
| Pompes à entraînement magnétique | ||
| Autres types de pompes | ||
| Par application | Circulation d'eau chaude domestique | |
| Chauffage des locaux | ||
| Chauffage solaire de l'eau | ||
| Chauffage urbain | ||
| Circulation d'eau chaude industrielle | ||
| Autres applications | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Jordanie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Maroc | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des pompes de circulation d'eau chaude d'ici 2032 ?
Le marché devrait atteindre 15,29 milliards USD d'ici 2032, avec un CAGR de 5,76 % à partir de 2027. La demande est soutenue par les remplacements pilotés par l'efficacité, les produits à moteur EC dotés de fonctionnalités de connectivité et les exigences du système liées à l'hygiène de l'eau chaude et à la désinfection thermique.
Quelle technologie de pompe domine le chiffre d'affaires de la circulation d'eau chaude ?
Les pompes monoétagées représentaient 55,3 % du chiffre d'affaires technologique en 2026. Leur large compatibilité avec les boucles d'eau chaude domestique et de chauffage des locaux, combinée à la facilité d'entretien et à une grande base installée résidentielle, soutient leur position dominante.
Quel matériau est le plus largement utilisé dans les pompes de circulation d'eau chaude ?
L'acier inoxydable représentait 48,1 % du chiffre d'affaires par matériau en 2026 et devrait croître à un CAGR de 5,8 %. Il est préféré dans les applications nécessitant une résistance aux cycles d'hygiène répétés à haute température et des surfaces mouillées non réactives.
Quelle région connaît la croissance la plus rapide pour les pompes de circulation d'eau chaude ?
L'Asie-Pacifique devrait croître à un CAGR de 8,5 % jusqu'en 2032. L'activité de construction, le déploiement du thermique solaire, l'expansion industrielle et les programmes de chauffe-eau à pompe à chaleur stimulent la demande dans une gamme d'applications de bâtiments et industrielles.
Quel utilisateur final devrait connaître la croissance la plus rapide ?
Les utilisateurs finaux industriels devraient croître à un CAGR de 7,1 % jusqu'en 2032, soutenus par les exigences de chaleur de procédé et les initiatives d'électrification. La stérilisation pharmaceutique, la production alimentaire et des boissons, et les projets d'énergie de district nécessitent des équipements de circulation plus spécialisés.