
Tamanho e Participação do Mercado de Sistemas Fotovoltaicos Conectados à Rede
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Volume do Mercado (2027) | 4.05 terawatt |
| Volume do Mercado (2032) | 14.62 terawatt |
| Taxa de crescimento (2026 - 2031) | 29.27 % |
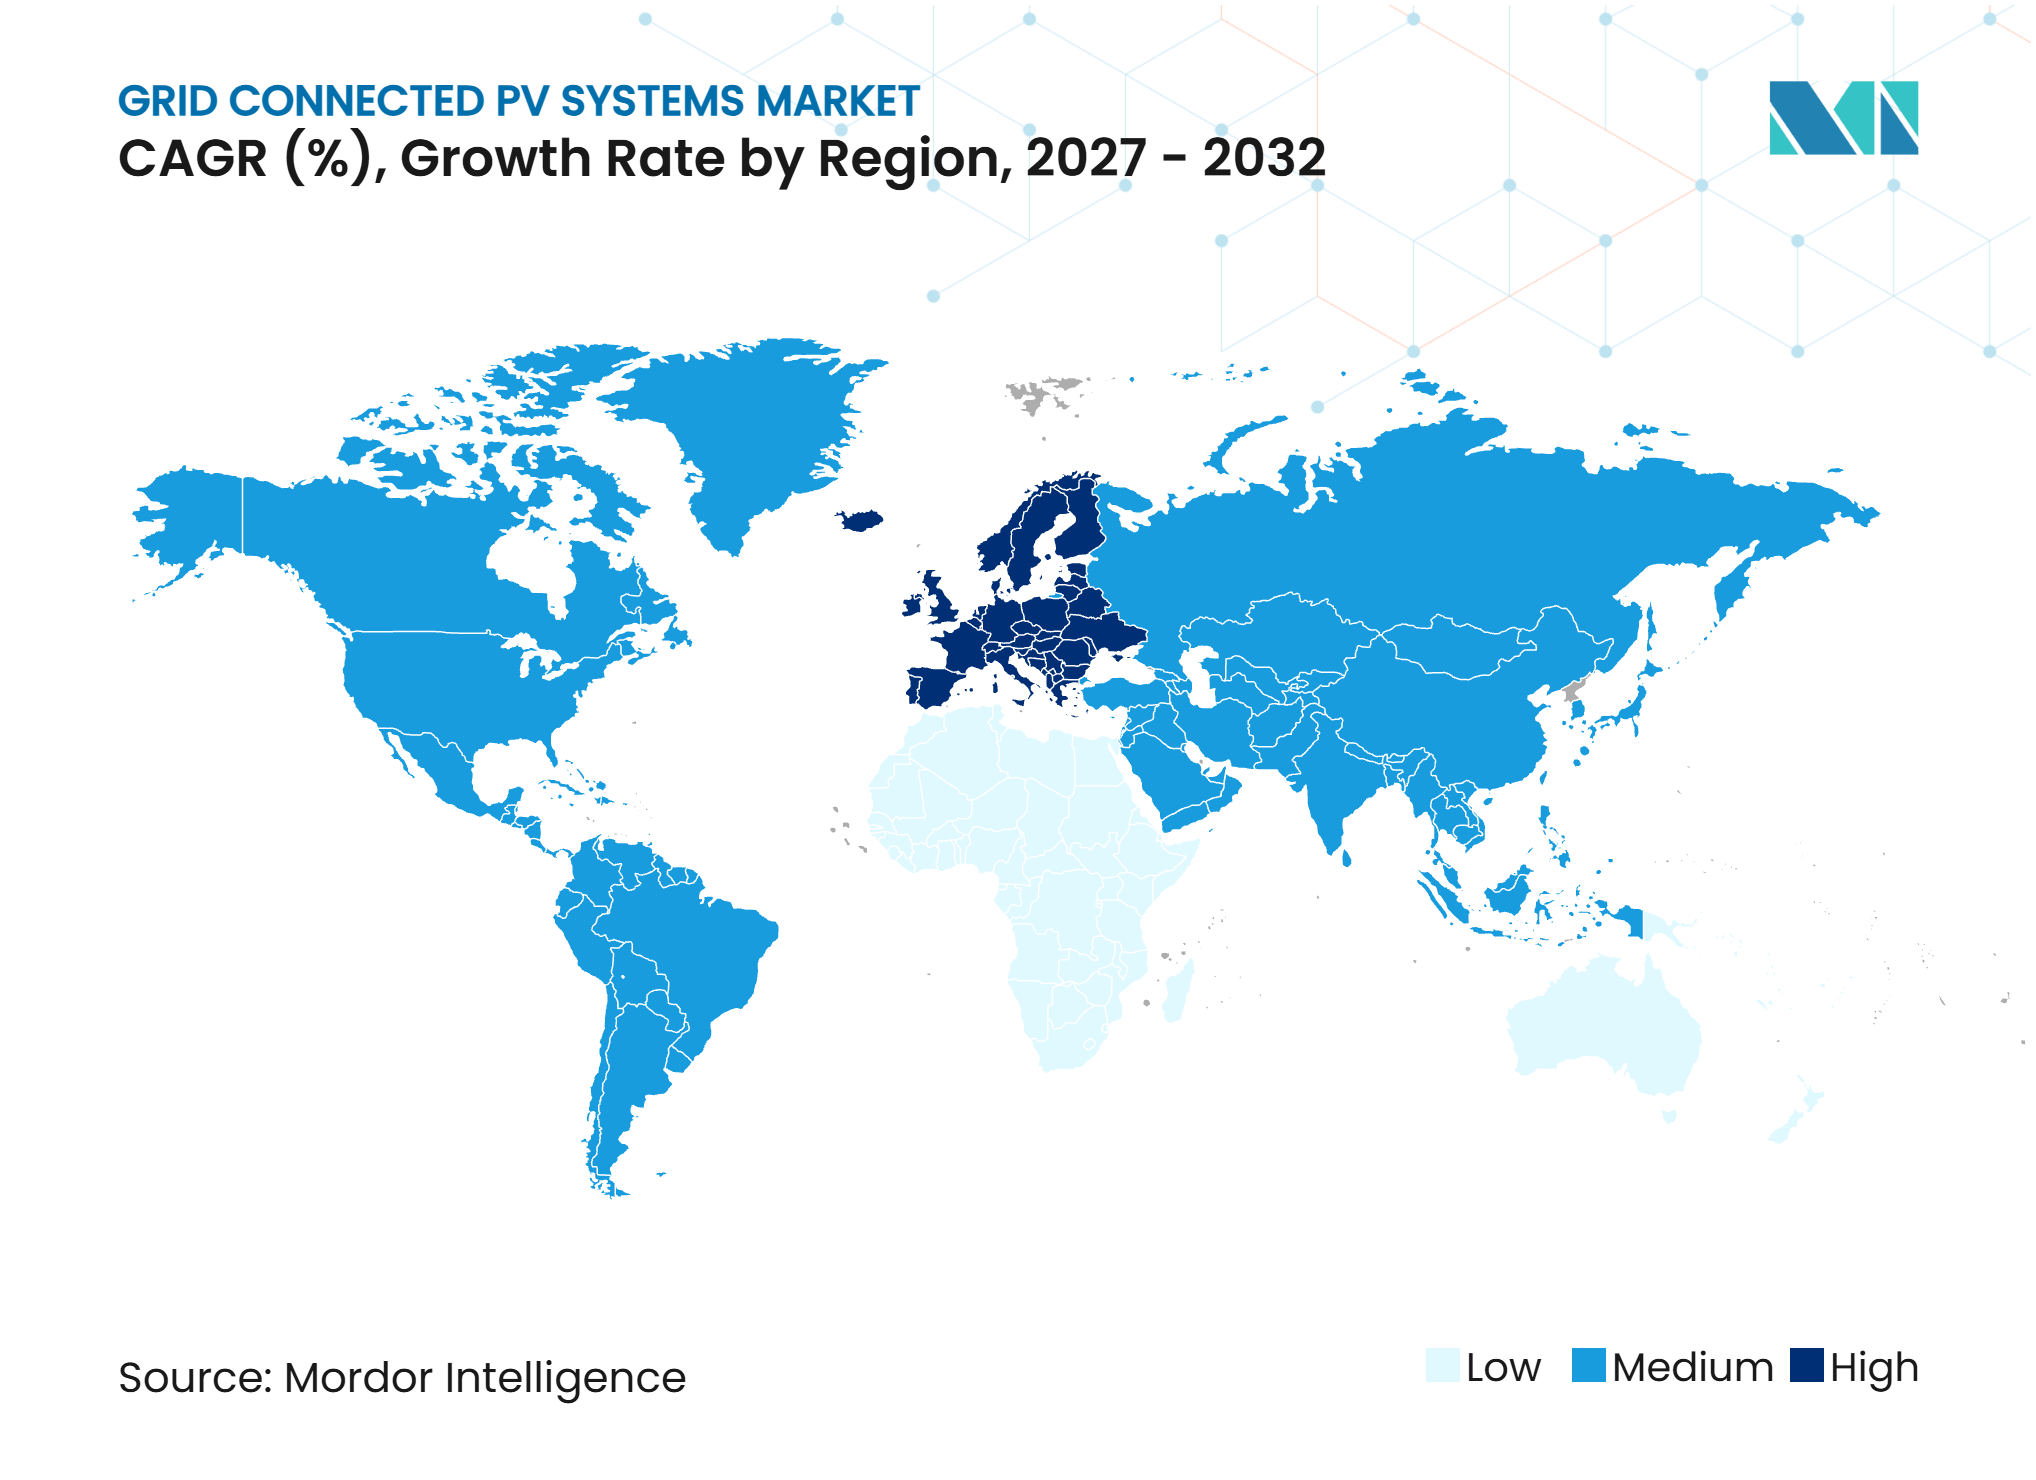
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
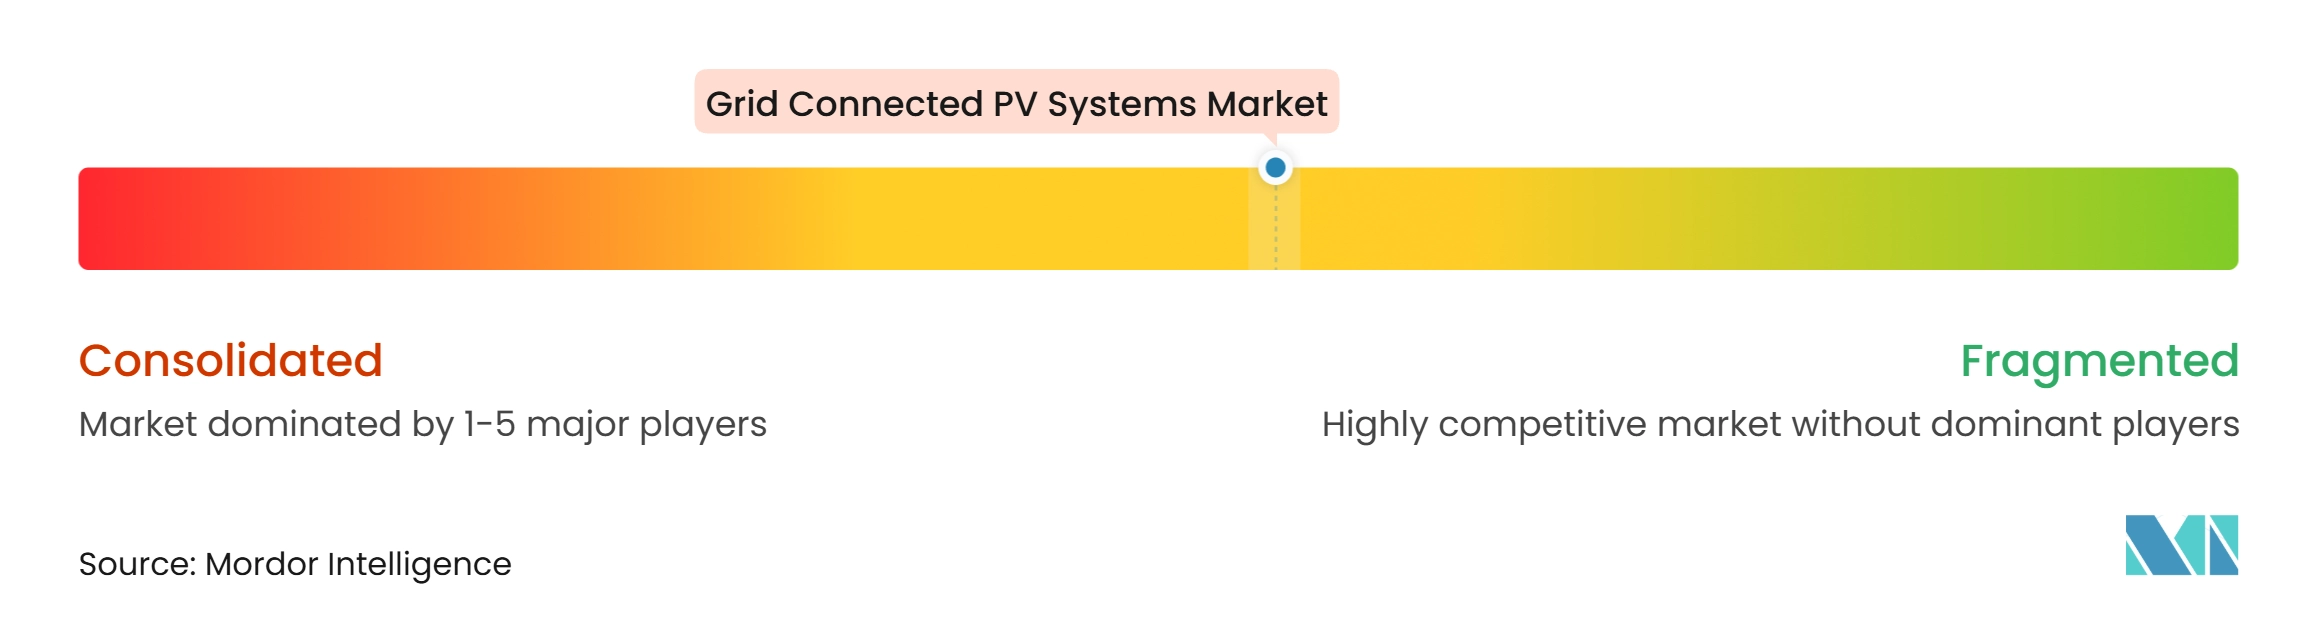
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas Fotovoltaicos Conectados à Rede por Mordor Intelligence
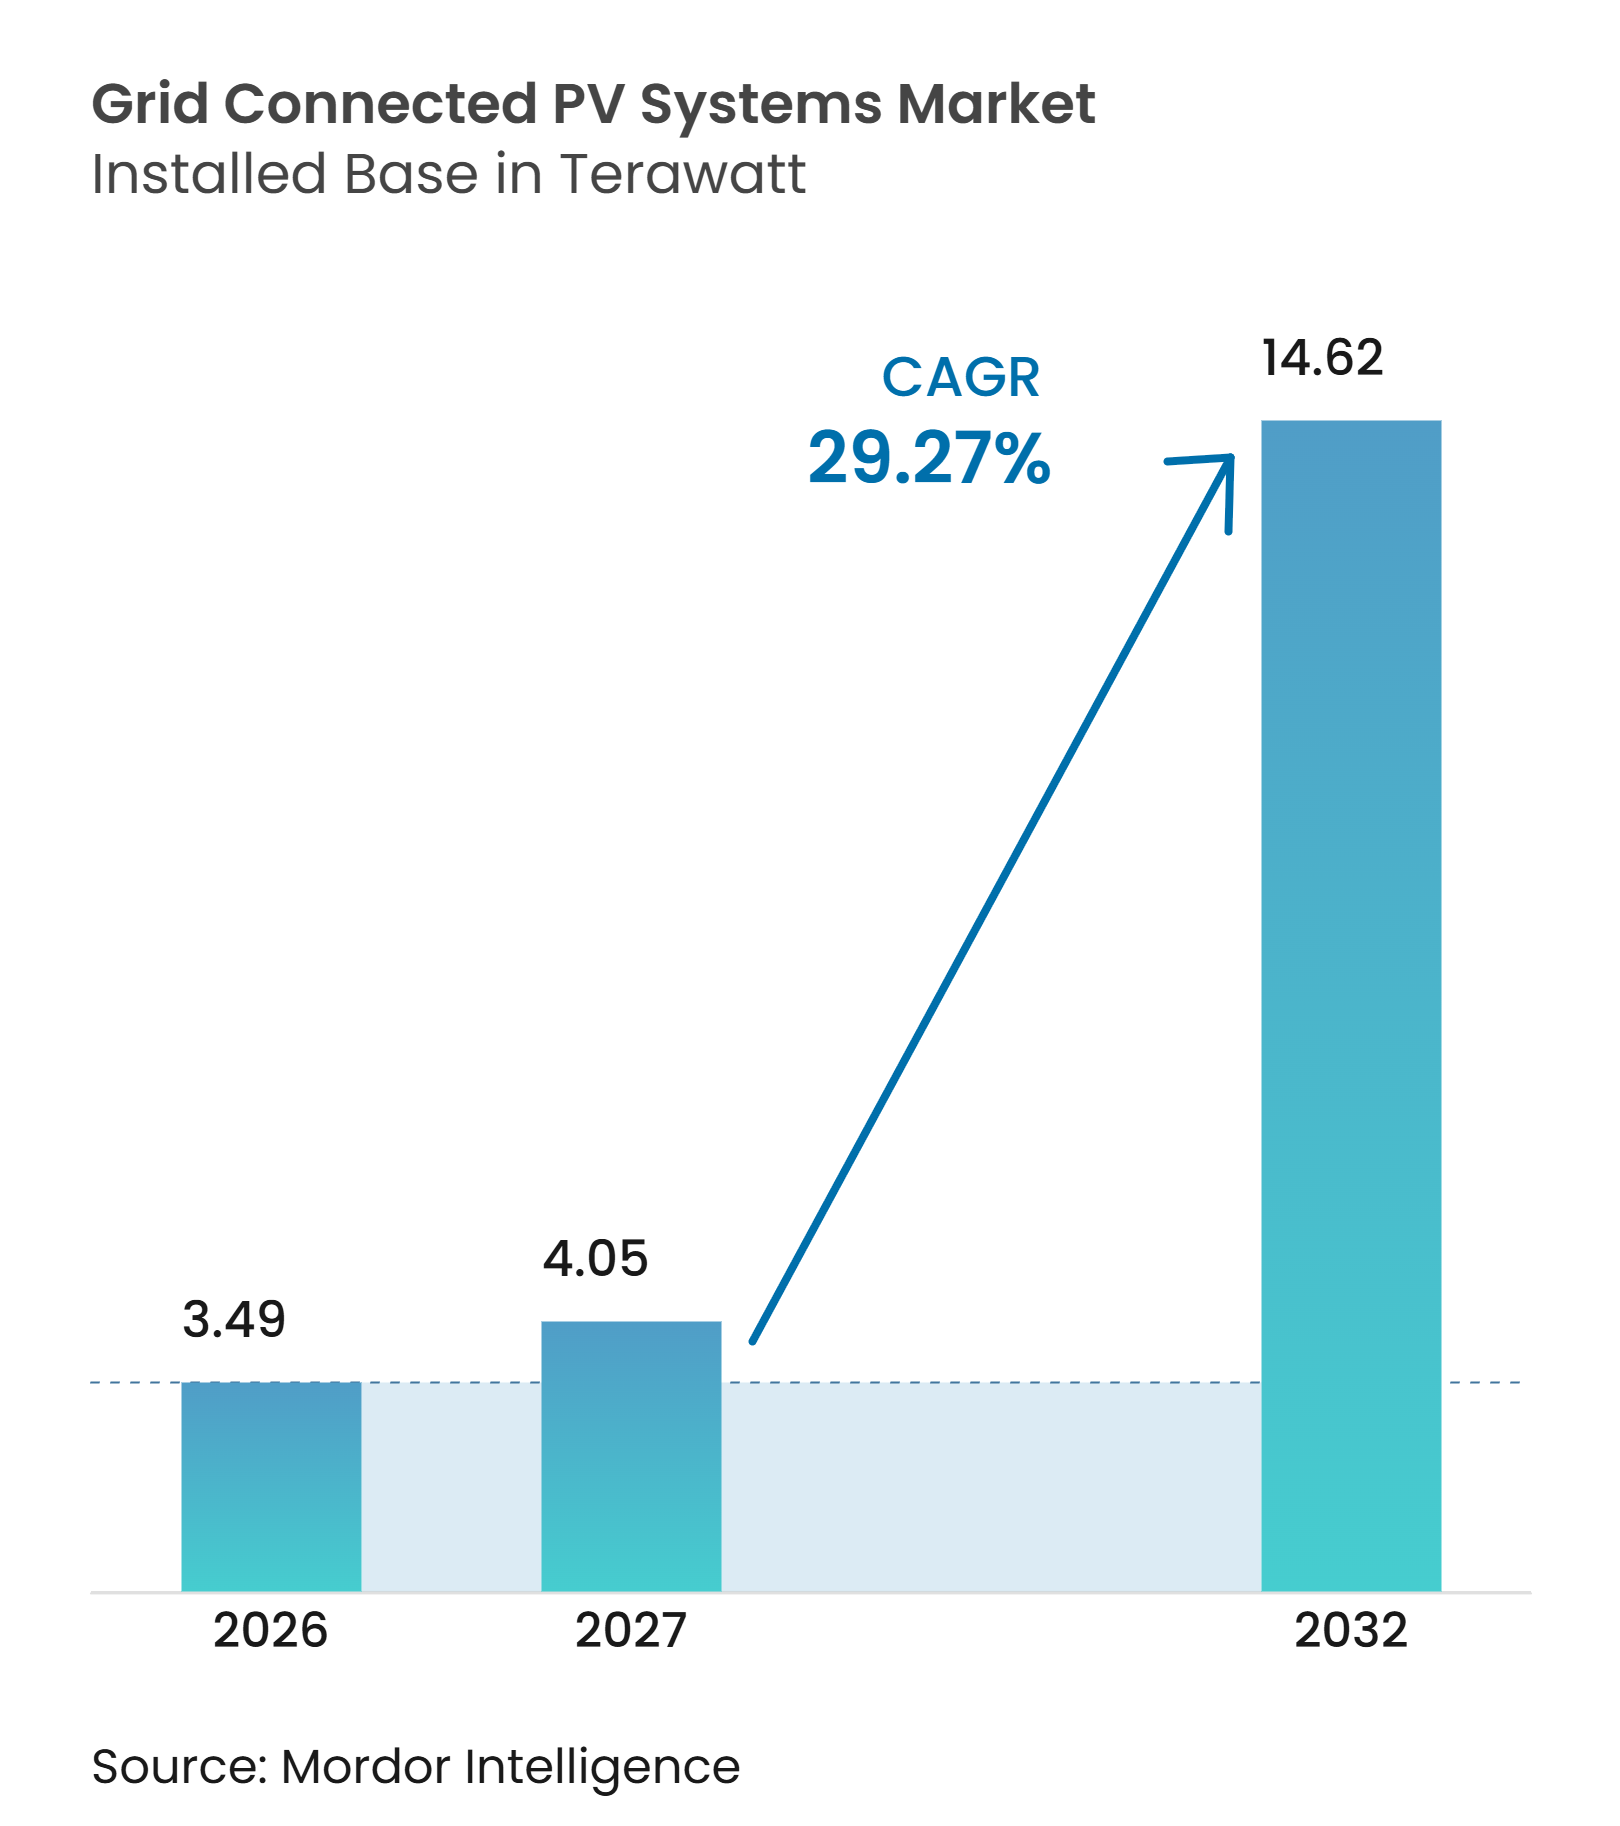
O tamanho do Mercado de Sistemas Fotovoltaicos Conectados à Rede em termos de base instalada foi avaliado em 3,49 terawatts em 2026 e estima-se que cresça de 4,05 terawatts em 2027 para atingir 14,62 terawatts até 2032, a um CAGR de 29,27% durante o período de previsão (2027-2032). Os menores custos de geração continuam a apoiar o mercado, embora a vantagem de custo agora dependa tanto de financiamento, acesso à rede e armazenamento quanto do preço dos módulos. As adições globais de energia solar permaneceram elevadas em 2025, e a capacidade solar acumulada se aproximou de 3 TW, ampliando a base de ativos operacionais que devem ser integrados aos sistemas de energia.[1] A contratação é cada vez mais moldada pela capacidade de garantir capacidade de conexão, gerenciar a produção e atender aos requisitos de desempenho. Isso desloca o foco competitivo do custo dos módulos isoladamente para inversores, rastreadores, integração de armazenamento e software operacional. O mercado, portanto, oferece oportunidades para fornecedores e desenvolvedores que possam atender conjuntamente às necessidades de geração, interconexão e serviços de rede.
Principais Conclusões do Relatório
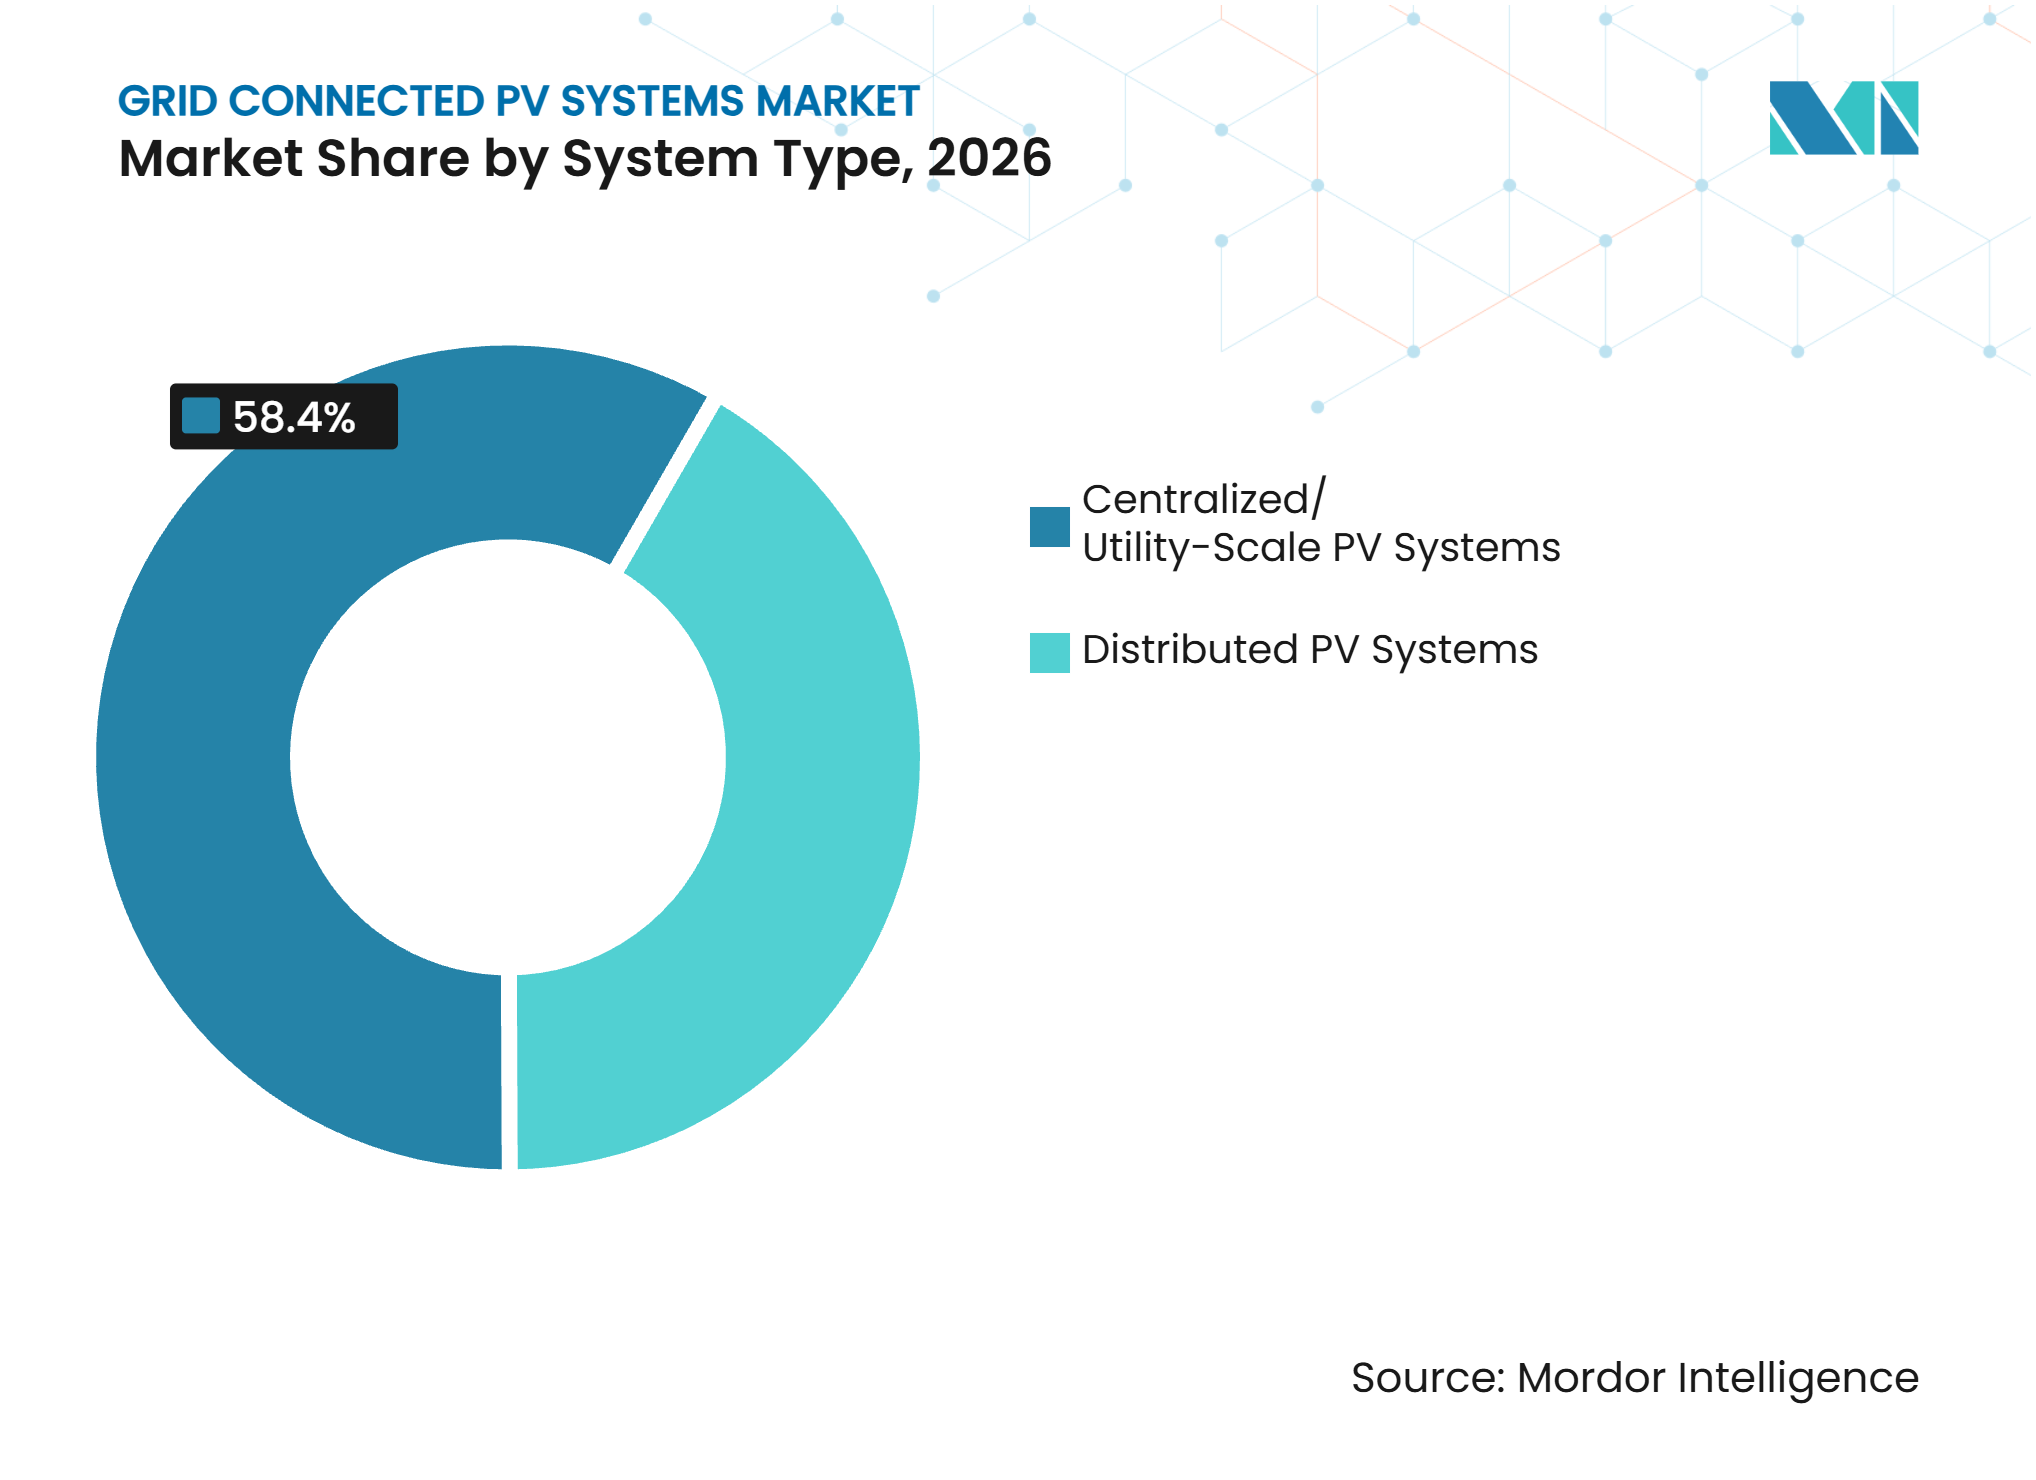
- Por tipo de sistema, os sistemas FV centralizados e em escala de serviço público detinham 58,4% da receita em 2026, enquanto os sistemas FV distribuídos têm previsão de crescimento a um CAGR de 29,8% até 2032.
- Por componente, os módulos FV solares representaram 49,2% da receita em 2026 e têm previsão de expansão a um CAGR de 29,5% até 2032.
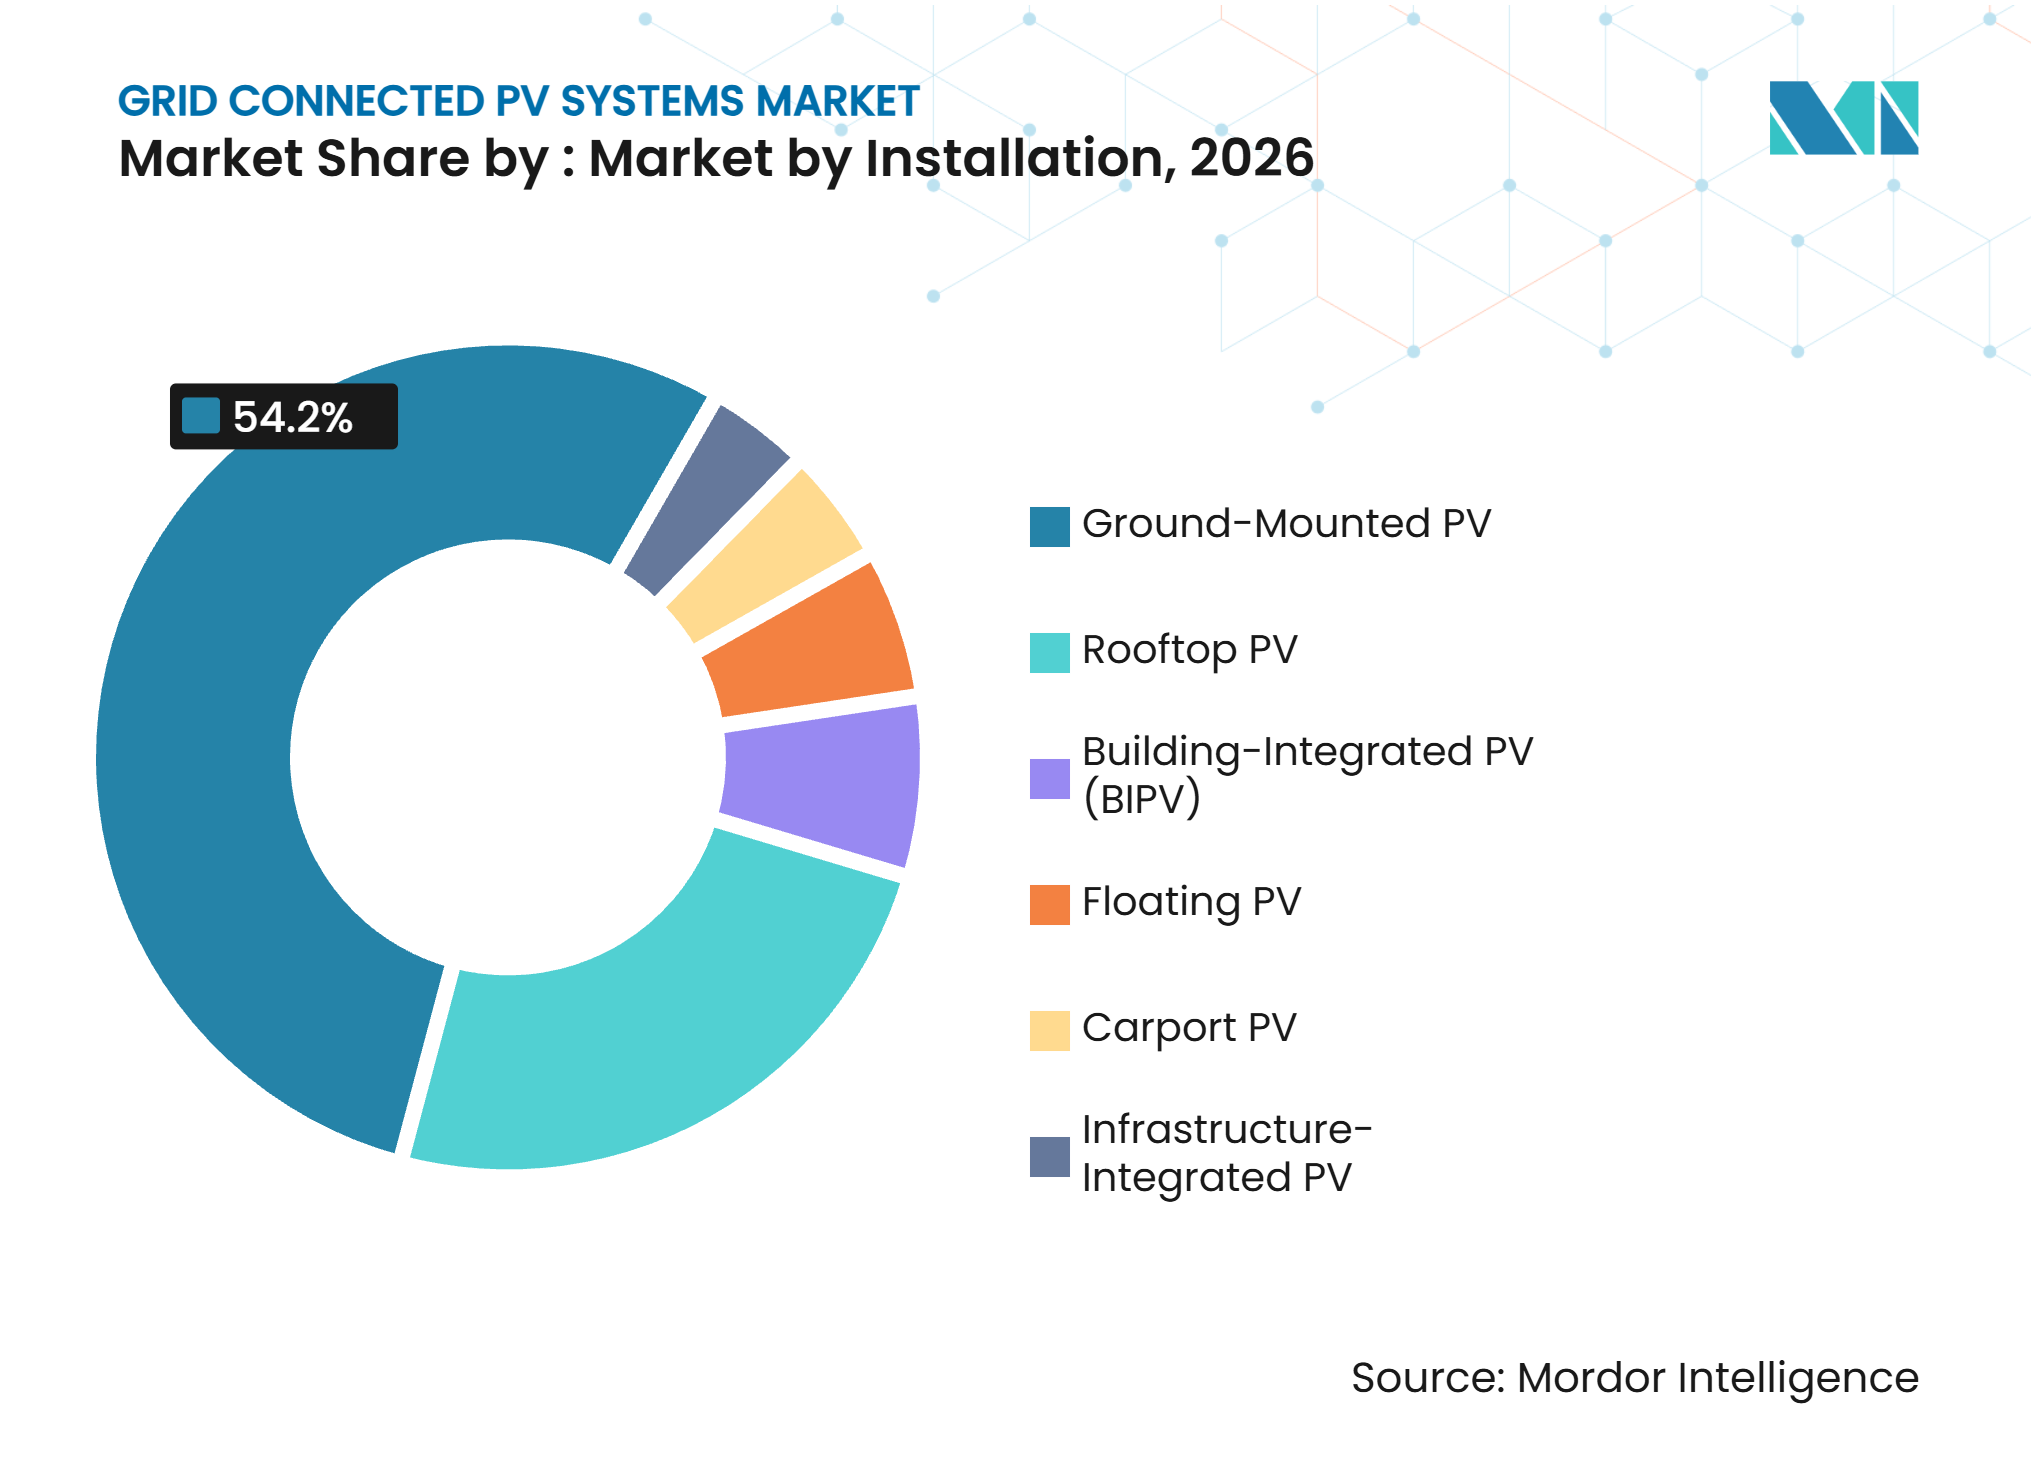
- Por instalação, os sistemas instalados no solo detinham 54,2% da receita em 2026, enquanto os sistemas FV em telhado têm previsão de crescimento a um CAGR de 30,3% até 2032.
- Por uso final, as concessionárias representaram 56,5% da receita em 2026, enquanto os sistemas residenciais têm previsão de crescimento a um CAGR de 29,6% até 2032.
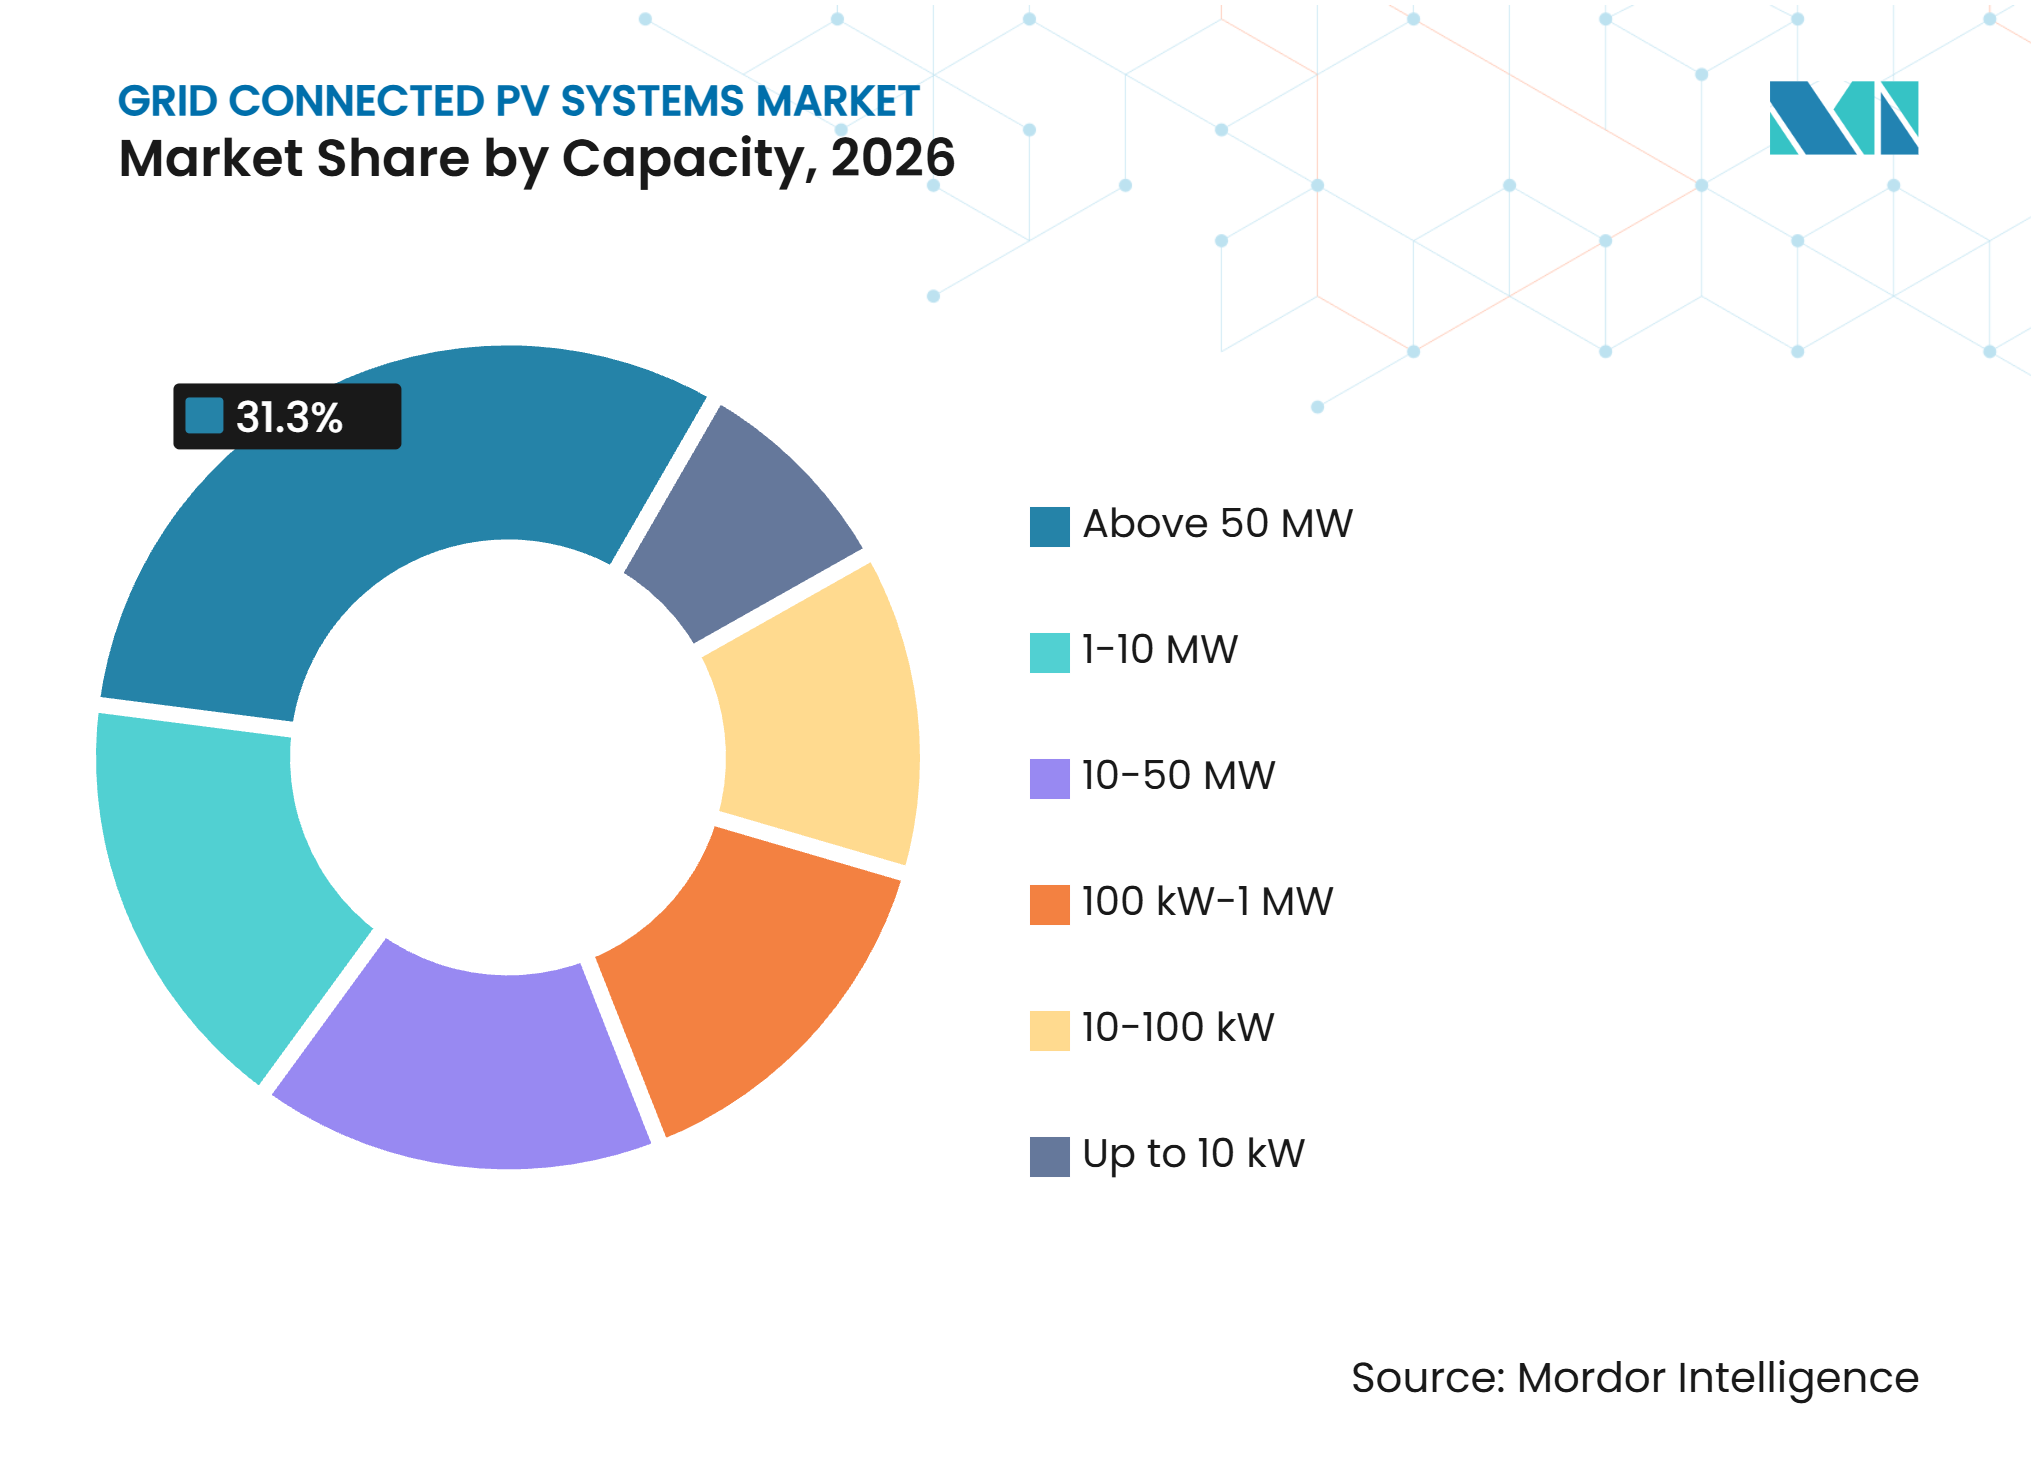
- Por capacidade, os sistemas acima de 50 MW detinham 31,3% da receita em 2026, enquanto os sistemas de até 10 kW têm previsão de crescimento a um CAGR de 30,2% até 2032.
- Por geografia, a Ásia-Pacífico detinha 59,4% do mercado de sistemas FV conectados à rede em 2026, enquanto a Europa tem previsão de crescimento a um CAGR de 30,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Declínio dos Custos Solares e Implantação de Sistemas FV | +7.8% | Global | Curto prazo (≤ 2 anos) |
| Metas de Energia Renovável e Contratação de Descarbonização | +6.2% | Global, especialmente Europa, Índia e Oriente Médio | Médio prazo (2-4 anos) |
| Acordos de Compra de Energia Corporativos e Eletrificação Industrial | +3.4% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Energia Solar Distribuída e Autoconsumo | +4.1% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Inversores Inteligentes e Modernização da Rede | +2.3% | América do Norte, Europa e China | Longo prazo (≥ 4 anos) |
| Crescimento da Demanda de Data Centers e Demanda por Energia Solar Firme | +2.8% | América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Declínio do Custo Nivelado de Energia e Rápida Implantação de Sistemas FV
A energia solar fotovoltaica permaneceu uma das opções de menor custo para nova geração de energia em 2025. A Agência Internacional de Energia Renovável (IRENA) reportou um custo médio ponderado global de energia solar fotovoltaica de USD 44 por MWh em 2025, o que representava 41% abaixo da alternativa de combustível fóssil novo de menor custo. O mercado de sistemas fotovoltaicos conectados à rede continua a se beneficiar dessa posição de custo, pois compradores públicos e privados podem contratar energia solar com um caso de custo de longo prazo mais claro. A IRENA também reportou que 91% dos projetos de energia renovável em escala de serviço público recém-comissionados em 2024 produziram eletricidade abaixo do custo da alternativa de combustível fóssil novo mais barata.[2] Os custos de hardware continuaram a declinar entre 2024 e 2025, mas os custos de financiamento compensaram parte desses ganhos. As melhorias futuras de custo dependerão mais das condições de financiamento, do acesso à conexão à rede e do design do projeto, particularmente em mercados onde os prêmios de risco permanecem elevados.
Metas de Energia Renovável e Contratação de Descarbonização
As metas nacionais de energia renovável continuam a traduzir amplos compromissos políticos em pipelines de contratação para o mercado de sistemas fotovoltaicos conectados à rede. A Diretiva de Energia Renovável III da UE introduziu prazos para licenciamento e medidas destinadas a acelerar a interconexão. No entanto, os atrasos no licenciamento em vários estados-membros da UE ainda excederam dois anos e chegaram a quatro anos em alguns casos. A meta indiana de 500 GW de energia não fóssil para 2030 também apoiou um grande pipeline de contratação solar. O programa de Sistemas de Energia Fotovoltaica (PVPS) da Agência Internacional de Energia (AIE) reportou que a Índia comissionou aproximadamente 32 GW de energia solar em 2024 e atingiu 124,6 GW de capacidade fotovoltaica acumulada. Programas de contratação mais estruturados apoiam contratos de offtake mais longos e termos de armazenamento e confiabilidade mais rigorosos, favorecendo desenvolvedores com capacidades de entrega integradas.
Acordos de Compra de Energia Corporativos e Eletrificação Industrial
Os acordos de compra de energia corporativos permanecem uma importante fonte de demanda para o mercado de sistemas fotovoltaicos conectados à rede. Os volumes globais de acordos de compra de energia limpa corporativos atingiram 55,9 GW em 2025, o segundo maior total anual já registrado, apesar de uma queda de 10% em relação ao ano anterior. Amazon.com Inc., Meta Platforms Inc., Alphabet Inc. e Microsoft Corporation responderam por 49% desses volumes, indicando que os operadores de data centers se tornaram grandes compradores. A Aliança de Compradores de Energia Limpa reportou que os compradores corporativos dos EUA haviam anunciado mais de 143 GW de contratação de energia limpa em grande escala desde 2014. Usuários industriais nos setores de aço, produtos químicos e cimento também utilizam a energia solar como parte de planos de eletrificação e hidrogênio verde (H2). Esses compradores exigem arranjos de energia confiáveis, o que aumenta a demanda por projetos que combinam geração solar com soluções de firmeza e cronogramas de entrega claros.
Energia Solar Distribuída e Economia do Autoconsumo
Os sistemas distribuídos apoiam o mercado de sistemas fotovoltaicos conectados à rede por meio de menores contas de eletricidade para os clientes, requisitos de construção e crescente adoção de baterias. A Diretiva de Desempenho Energético dos Edifícios exige instalações solares em novos edifícios públicos e não residenciais com mais de 50 m2 até 31 de dezembro de 2026. A França conectou um recorde de 5,9 GW de capacidade fotovoltaica em 2025, enquanto a produção solar na rede Enedis cresceu 26% em relação ao ano anterior no primeiro semestre de 2026. A China também exigiu que os sistemas FV distribuídos fossem monitoráveis, mensuráveis, ajustáveis e controláveis, fortalecendo seu papel nas operações da rede. O Centro de Pesquisa Conjunta da Comissão Europeia estimou que o potencial solar em telhados da UE supera 1,1 TW e poderia cobrir 40% da demanda de eletricidade de longo prazo. Essas condições tornam os sistemas FV atrás do medidor cada vez mais relevantes como um recurso de energia gerenciado ativamente, em vez de apenas um meio de reduzir as compras de eletricidade no varejo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Congestionamento de Transmissão, Curtailment e Preços Negativos | -3.1% | Global, especialmente Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Filas de Interconexão e Atrasos no Licenciamento | -2.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Incerteza Tarifária, de Subsídios e de Conteúdo Local | -2.2% | Global, concentrado na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Estabilidade da Rede Dominada por Inversores e Requisitos de Cibersegurança | -1% | Global, com Europa e América do Norte liderando a resposta regulatória | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento de Transmissão, Curtailment e Preços Negativos
A capacidade de transmissão tornou-se uma restrição material para o mercado de sistemas fotovoltaicos conectados à rede. A Índia realizou curtailment de 8.133 GWh de energia solar no trimestre de abril a junho de 2026 porque a infraestrutura de transmissão ficou aquém das adições de geração. Análises também identificaram quase 300 GWh de curtailment relacionado à transmissão em projetos interestaduais indianos durante o primeiro trimestre de 2026. A Califórnia realizou curtailment de 4,5 milhões de MWh no primeiro semestre de 2026, superando o curtailment registrado em todo o ano de 2025. O curtailment reduz a produção esperada e pode enfraquecer as previsões de receita dos projetos. Também eleva o valor do armazenamento, dos acordos de conexão flexíveis, da expansão da transmissão e dos sistemas operacionais que podem responder às condições da rede.
Filas de Interconexão e Atrasos no Licenciamento
As filas de interconexão e os atrasos no licenciamento podem adiar projetos mesmo onde a demanda e o financiamento estão disponíveis. O Laboratório Nacional Lawrence Berkeley reportou 773 GW de capacidade solar ativa na fila de interconexão dos EUA ao final de 2025.[3] O período médio entre a solicitação de interconexão e a operação comercial superou cinco anos, e apenas 13% dos projetos que entraram na fila entre 2000 e 2020 haviam atingido a operação comercial. Além disso, 549 GW de projetos solares haviam executado acordos de interconexão, mas não estavam em operação ao final de 2025. Na Europa, a capacidade de implementação nem sempre acompanhou as regras de licenciamento mais rápidas. Esses atrasos imobilizam capital, criam incerteza de cronograma e aumentam a vantagem dos desenvolvedores que conseguem gerenciar estudos de rede, licenciamento e requisitos das partes interessadas antecipadamente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sistema:
A Escala de Serviço Público Lidera, mas os Sistemas Distribuídos Definem o RitmoOs sistemas FV centralizados e em escala de serviço público detinham 58,4% da participação do mercado de sistemas fotovoltaicos conectados à rede em 2026. Grandes programas de contratação, acordos de compra de energia institucionais e estruturas de leilão apoiam essa posição ao permitir a contratação de capacidade em escala. O IEA PVPS reportou aproximadamente 410 GW de novas adições de energia solar em escala de serviço público em 2025, representando quase 59% das adições globais. Esses sistemas permanecem centrais para a contratação de concessionárias públicas e grandes acordos de offtake corporativos. Sua perspectiva de desenvolvimento está intimamente ligada à capacidade de transmissão, ao acesso à terra e à disponibilidade de direitos de conexão à rede.
Os sistemas FV distribuídos têm previsão de crescimento a um CAGR de 29,8% de 2027 a 2032. Mandatos de telhado, economia do autoconsumo e integração com armazenamento em baterias e carregamento de veículos elétricos apoiam esse crescimento. Os requisitos de controlabilidade da China posicionam os ativos distribuídos dentro de um modelo operacional que apoia a resposta à demanda e os serviços auxiliares. Os dois tipos de sistema servem a propósitos diferentes: os projetos centralizados focam na geração de grande volume, enquanto os sistemas distribuídos estão posicionados mais próximos dos usuários finais. O mercado de sistemas fotovoltaicos conectados à rede, portanto, requer tanto capacidade de execução de grandes projetos quanto capacidade de instalação local.



Por Componente:
Módulos Lideram em Volume, Rastreadores e Inversores Lideram em MargemOs módulos FV solares representaram 49,2% da receita de componentes em 2026 e têm previsão de crescimento a um CAGR de 29,5% até 2032. Os módulos permanecem o elemento central de geração de eletricidade em cada projeto, o que explica sua grande participação no mercado de sistemas fotovoltaicos conectados à rede. O excesso de capacidade de fabricação sustentado continua a pressionar os preços dos módulos. Ao mesmo tempo, os requisitos de componentes estão evoluindo além do fornecimento básico de módulos para documentação de desempenho e compatibilidade de equipamentos. Como resultado, a seleção de módulos depende de confiabilidade, potência de saída, garantias e conformidade, além do preço de compra.
Rastreadores, inversores, estruturas de montagem, cabos, conectores e equipamentos de manobra desempenham funções distintas no desempenho do projeto e na conformidade com a rede. Rastreadores e inversores são áreas onde a otimização baseada em software, a adaptação ao terreno e a manutenção preditiva podem preservar o valor de forma mais eficaz do que o hardware comoditizado. Os requisitos de inversores estão se tornando mais importantes à medida que as redes incorporam mais geração baseada em inversores. O padrão de monitoramento de desempenho IEC 61724 e os requisitos de conexão à rede IEEE 2800 moldam as especificações de contratação. Essas condições tornam a integração de componentes importante para o mercado de sistemas fotovoltaicos conectados à rede, particularmente para desenvolvedores que buscam rendimentos estáveis e desempenho de conexão em conformidade.
Por Instalação:
Os Sistemas FV em Telhado Ganham Velocidade com os Mandatos RegulatóriosOs sistemas instalados no solo detinham 54,2% do mercado de sistemas fotovoltaicos conectados à rede em 2026. Parques em escala de serviço público no Cinturão Solar dos EUA, Austrália, países do Conselho de Cooperação do Golfo e oeste da China apoiaram essa posição. Os projetos instalados no solo podem concentrar capacidade e utilizar métodos de construção padronizados, mas exigem direitos de terra, acesso à transmissão e estudos de rede que podem estender os cronogramas de desenvolvimento. Sua escala os torna adequados para leilões públicos e grandes contratos de offtake corporativos.
Os sistemas FV em telhado têm previsão de crescimento a um CAGR de 30,3% de 2027 a 2032. Requisitos de código de construção e economias de eletricidade no varejo estão apoiando a demanda, particularmente na Europa. A energia solar flutuante, os sistemas FV integrados a edifícios, os sistemas FV em coberturas de estacionamento e os sistemas FV integrados à infraestrutura atendem a locais onde a terra é escassa ou os locais têm outros usos primários. Os desenvolvimentos de energia solar flutuante na Malásia e no Vietnã ilustram instalações vinculadas à hidroeletricidade e baseadas em água. Esses formatos reduzem os requisitos de terra, mas envolvem engenharia e trabalho de instalação mais especializados. O mercado de sistemas fotovoltaicos conectados à rede, portanto, precisará de capacidades de instalação adequadas a uma variedade de condições de local, edifício e conexão.

Por Uso Final:
As Concessionárias Ancoram o Mercado, o Setor Residencial Impulsiona a Próxima Onda de CrescimentoAs concessionárias representaram 56,5% da receita em 2026. Os acordos de compra de energia de longa duração e os leilões governamentais fornecem as estruturas de receita exigidas por grandes investidores institucionais. Os usuários comerciais e industriais formam um nível intermediário onde o autoconsumo e a descarbonização corporativa apoiam projetos no local. Os projetos de concessionárias também enfrentam a exposição mais direta ao curtailment, aos gargalos de transmissão e aos atrasos nas filas de interconexão, reforçando a necessidade de armazenamento e planejamento coordenado da rede em todo o mercado de sistemas fotovoltaicos conectados à rede.
Os sistemas residenciais têm previsão de crescimento a um CAGR de 29,6% de 2027 a 2032. As reformas de medição líquida, a queda nos custos de baterias e as preocupações com os custos de energia doméstica apoiam essa perspectiva. A crescente demanda de data centers por contratação solar e capacidade no local nos Estados Unidos também favorece projetos que possam oferecer produção confiável e cronogramas de construção claros. A demanda residencial e de grande carga se expande por rotas diferentes, mas ambas aumentam o requisito de operação solar flexível.
Por Capacidade:
Grandes Projetos Dominam a Base Instalada, Pequenos Sistemas Impulsionam a Adoção FuturaOs sistemas acima de 50 MW detinham 31,3% da receita em 2026, refletindo a base instalada de grandes parques solares na China, nos Estados Unidos e no Oriente Médio. Esses projetos são adequados para grandes rodadas de contratação, pois podem entregar capacidade significativa a partir de um único desenvolvimento. No entanto, também estão mais expostos a atrasos de transmissão e a requisitos em evolução para inversores formadores de rede. Sua posição é apoiada pela escala, mas limitada pela prontidão de conexão.
Os sistemas de até 10 kW têm previsão de expansão a um CAGR de 30,2% até 2032. Essa faixa de capacidade apoia instalações residenciais e micro-comerciais, onde a implantação é menos dependente de grandes projetos de transmissão. A faixa de 100 kW a 1 MW atende a aplicações comerciais, agrícolas e agrivoltaicas. Os sistemas de 1 MW a 10 MW apoiam projetos de energia solar comunitária e comerciais de médio porte, enquanto a faixa de 10 MW a 50 MW apoia cada vez mais projetos de energia solar combinada com armazenamento. A amplitude dos requisitos de capacidade indica que o mercado de sistemas fotovoltaicos conectados à rede não pode depender de um único modelo de desenvolvimento.
Análise Geográfica
A Ásia-Pacífico detinha 59,4% da participação do mercado de sistemas fotovoltaicos conectados à rede em 2026. A China respondeu por cerca de 415 GW dos quase 698 GW instalados globalmente naquele ano, apoiada por sua cadeia de suprimentos doméstica e escala de implantação. A Índia adicionou capacidade substancial, mas enfrentou uma lacuna entre o comissionamento de projetos e a disponibilidade de transmissão. Vietnã, Indonésia, Tailândia, Austrália e Coreia do Sul ampliaram a implantação além da China e da Índia. A prontidão da rede permaneceu uma questão regional fundamental.
A Europa tem previsão de crescimento a um CAGR de 30,5% de 2027 a 2032. A região adicionou 65,7 GW em 2025 e atingiu 406 GW de capacidade acumulada, de acordo com o IEA PVPS. Alemanha, França, Espanha, Itália e Polônia lideraram as adições nacionais. A Diretiva de Desempenho Energético dos Edifícios (EPBD) cria uma rota mais previsível para a implantação solar em novos edifícios qualificados. A adoção mais lenta em telhados após mudanças nos subsídios e processos de licenciamento mais longos podem limitar parte da oportunidade regional.
A América do Norte combina alta demanda de eletricidade com longas filas de projetos. Os Estados Unidos adicionaram 43,2 GW em 2025 e devem adicionar 43,4 GW de energia solar em escala de serviço público em 2026. México e Canadá oferecem oportunidades adicionais de demanda comercial e industrial. No Oriente Médio e África, Arábia Saudita, Emirados Árabes Unidos, Egito, África do Sul e Marrocos lideram os programas nacionais. O contrato da Nextpower Arabia para fornecer 2,25 GW de rastreadores para o Projeto Solar Bisha ilustra a escala da contratação saudita.[4]
Cenário Competitivo
Concentração do Mercado
O mercado de sistemas fotovoltaicos conectados à rede inclui fabricação de módulos concentrada e um conjunto mais amplo de concorrentes em inversores, rastreadores, estruturas de montagem e serviços de integração à rede. LONGi, JinkoSolar, JA Solar, Trina Solar e Tongwei são os principais fornecedores de módulos. O excesso de capacidade de produção criou pressão de preços, aumentando a importância da confiabilidade do produto, da gestão da cadeia de suprimentos e do desempenho diferenciado do sistema. Esse ambiente também dificulta a competição de preços para fabricantes de módulos menores.
A atividade competitiva está se deslocando para subsistemas e serviços que melhoram a geração, o desempenho de conexão e o gerenciamento do sistema. A Nextracker reportou receita no exercício fiscal de 2026 de 3,56 bilhões de USD e uma carteira de pedidos de 5,25 bilhões de USD em seu relatório anual arquivado na Comissão de Valores Mobiliários dos EUA. A empresa também divulgou uma aquisição pendente de linhas de produtos de conversão de energia e propriedade intelectual da Apex Power, estendendo seu foco de rastreadores para eletrônica de potência, armazenamento e infraestrutura relacionada a data centers. A Array Technologies também expandiu sua oferta de rastreadores com o sistema DuraTrack D2S para mercados internacionais.
Inversores formadores de rede, configurações de energia solar combinada com armazenamento e plataformas de gestão de energia são áreas competitivas importantes, pois atendem às necessidades operacionais criadas pela maior penetração solar. A IRENA reportou custos firmes de energia solar combinada com bateria de USD 54 a USD 82 por MWh até 2025 em regiões de alta irradiância. A Corporação Norte-Americana de Confiabilidade Elétrica (NERC) emitiu um rascunho de Diretriz de Segurança para Recursos Baseados em Inversores em março de 2026, estabelecendo práticas recomendadas de cibersegurança para instalações em escala de serviço público. Uma pontuação de concentração de mercado de 5 é atribuída, pois os principais fornecedores de módulos foram identificados, mas nenhuma participação combinada dos principais players está disponível para apoiar uma pontuação mais alta em toda a cadeia de valor.
Líderes do Setor de Sistemas Fotovoltaicos Conectados à Rede
-
JinkoSolar Holding Co., Ltd.
-
Trina Solar Co., Ltd.
-
Huawei Technologies Co., Ltd.
-
Sungrow Power Supply Co., Ltd.
-
LONGi Green Energy Technology Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas Fotovoltaicos Conectados à Rede Empresas cobertas neste relatório
- Trina Solar Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- Canadian Solar Inc.
- First Solar, Inc.
- Hanwha Q CELLS Co., Ltd.
- SMA Solar Technology AG
- ABB Ltd.
- Schneider Electric SE
- Huawei Technologies Co., Ltd.
- SolarEdge Technologies, Inc.
- JA Solar Technology Co., Ltd.
- Delta Electronics, Inc.
- SunPower Corporation
- Sungrow Power Supply Co., Ltd.
- LONGi Green Energy Technology Co., Ltd.
- Enphase Energy, Inc.
- Fronius International GmbH
- Sineng Electric Co., Ltd.
- Growatt New Energy Technology Co., Ltd.
- Nextracker Inc.
- Array Technologies, Inc.
Desenvolvimentos industriais recentes em Mercado de Sistemas Fotovoltaicos Conectados à Rede
- Maio de 2026: A Nextracker Arabia, uma joint venture entre a Nextracker e a Abunayyan Holding, garantiu um contrato para fornecer 2,25 GW de sistemas inteligentes de rastreamento solar à Larsen and Toubro para o Projeto Solar Bisha da ACWA Power na Arábia Saudita. O projeto está sendo desenvolvido no âmbito do Programa Nacional de Energia Renovável do Reino (Onda 6) e representa um dos maiores acordos de fornecimento de rastreadores anunciados para um projeto FV conectado à rede globalmente.
- Abril de 2026: A IRENA reportou que as instalações globais de energia solar fotovoltaica atingiram 510,3 GW de novas adições de capacidade em 2025, representando quase três quartos de todas as adições de capacidade renovável em todo o mundo. A capacidade total de energia renovável atingiu 5.149 GW, reforçando a posição da energia solar fotovoltaica como a tecnologia dominante na geração de energia renovável conectada à rede.
- Junho de 2026: A JinkoSolar apresentou seus módulos FV Tiger Neo 5.0 com eficiência de produção em massa de 25,91% e potência de saída superior a 700 W. A empresa também declarou que a capacidade de produção TOPCon 3.0 deve superar 40 GW até o final de 2026. Módulos de alta eficiência influenciam diretamente a economia de projetos FV conectados à rede em escala de serviço público e comercial.
- Junho de 2026: A Array Technologies lançou o DuraTrack D2S, uma plataforma de rastreador solar de fileira dupla para os mercados da Europa, Oriente Médio e África (EMEA), e apresentou o ARRAY Atlas, um conjunto integrado de soluções de fundação a rastreador para projetos solares em escala de serviço público. Isso reflete a crescente demanda por soluções integradas de balanço de sistema em projetos FV conectados à rede.
Escopo do Relatório Global do Mercado de Sistemas Fotovoltaicos Conectados à Rede
Um sistema fotovoltaico (FV) conectado à rede é uma configuração de energia solar que se conecta diretamente à rede elétrica da concessionária local. Ele utiliza painéis solares para converter a luz solar em eletricidade de corrente contínua (CC), que um inversor converte em corrente alternada (CA) para uso local. Qualquer excedente de energia gerado pode ser injetado de volta na rede elétrica principal por meio de um medidor bidirecional. Essa configuração permite que os usuários consumam energia da rede quando a produção solar é baixa, fornecendo eletricidade contínua sem a necessidade de um banco de baterias.
O Mercado Global de Sistemas FV Conectados à Rede é segmentado por tipo de sistema em sistemas FV distribuídos e sistemas FV centralizados/em escala de serviço público. Por componente, o mercado é segmentado em módulos FV solares, inversores, estruturas de montagem, rastreadores solares, cabos e conectores CC, cabos CA e equipamentos de manobra, e outros componentes. Por instalação, o mercado é segmentado em FV em telhado, FV instalado no solo, FV integrado a edifícios (BIPV), FV em cobertura de estacionamento, FV flutuante e FV integrado à infraestrutura. Por uso final, o mercado é segmentado nos setores residencial, comercial, industrial e de concessionárias. Por capacidade, o mercado é segmentado em até 10 kW, 10-100 kW, 100 kW-1 MW, 1-10 MW, 10-50 MW e acima de 50 MW. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de sistemas FV conectados à rede em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Sistemas FV Distribuídos |
| Sistemas FV Centralizados/em Escala de Serviço Público |
| Módulos FV Solares |
| Inversores |
| Estruturas de Montagem |
| Rastreadores Solares |
| Cabos e Conectores CC |
| Cabos CA e Equipamentos de Manobra |
| Outros Componentes |
| FV em Telhado |
| FV Instalado no Solo |
| FV Integrado a Edifícios (BIPV) |
| FV em Cobertura de Estacionamento |
| FV Flutuante |
| FV Integrado à Infraestrutura |
| Residencial |
| Comercial |
| Industrial |
| Concessionárias |
| Até 10 kW |
| 10–100 kW |
| 100 kW–1 MW |
| 1–10 MW |
| 10–50 MW |
| Acima de 50 MW |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Sistema | Sistemas FV Distribuídos | |
| Sistemas FV Centralizados/em Escala de Serviço Público | ||
| Por Componente | Módulos FV Solares | |
| Inversores | ||
| Estruturas de Montagem | ||
| Rastreadores Solares | ||
| Cabos e Conectores CC | ||
| Cabos CA e Equipamentos de Manobra | ||
| Outros Componentes | ||
| Por Instalação | FV em Telhado | |
| FV Instalado no Solo | ||
| FV Integrado a Edifícios (BIPV) | ||
| FV em Cobertura de Estacionamento | ||
| FV Flutuante | ||
| FV Integrado à Infraestrutura | ||
| Por Uso Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Concessionárias | ||
| Por Capacidade | Até 10 kW | |
| 10–100 kW | ||
| 100 kW–1 MW | ||
| 1–10 MW | ||
| 10–50 MW | ||
| Acima de 50 MW | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para os sistemas fotovoltaicos conectados à rede?
O mercado de sistemas fotovoltaicos conectados à rede tem previsão de crescimento a um CAGR de 29,27% de 2027 a 2032, aumentando de 4,05 TW em 2027 para 14,62 TW até 2032. Os menores custos de geração apoiam essa expansão, embora a capacidade de conexão, o financiamento e o armazenamento afetem cada vez mais a entrega dos projetos.
Qual tipo de sistema lidera a implantação solar global?
Os sistemas FV centralizados e em escala de serviço público lideraram com 58,4% da receita em 2026. Grandes programas de contratação pública, leilões e acordos de compra de energia corporativos apoiam esse segmento do mercado de sistemas fotovoltaicos conectados à rede.
Qual tipo de instalação está crescendo mais rapidamente?
Os sistemas FV em telhado devem se expandir a um CAGR de 30,3% até 2032, apoiados por mandatos de construção e economia do autoconsumo.
Qual é o principal risco para a implantação de projetos solares?
O congestionamento de transmissão, o curtailment, os atrasos no licenciamento e as longas filas de interconexão podem reduzir a certeza de receita e atrasar a construção.
Qual região deve crescer mais rapidamente?
A Europa tem projeção de registrar um CAGR de 30,5% até 2032, apoiada pelos requisitos solares para edifícios e pelas contínuas adições de capacidade.
Como as empresas estão competindo no setor solar conectado à rede?
As empresas estão expandindo além dos módulos para rastreadores, inversores, armazenamento, capacidades de formação de rede, cibersegurança e software de gestão de energia. Isso reflete as necessidades em evolução do mercado de sistemas fotovoltaicos conectados à rede, onde desempenho, conformidade com a rede e serviços operacionais são cada vez mais importantes ao lado dos equipamentos de geração.