
Taille et part du marché des systèmes PV connectés au réseau
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Volume du Marché (2027) | 4.05 térawatt |
| Volume du Marché (2032) | 14.62 térawatt |
| Taux de croissance (2026 - 2031) | 29.27 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
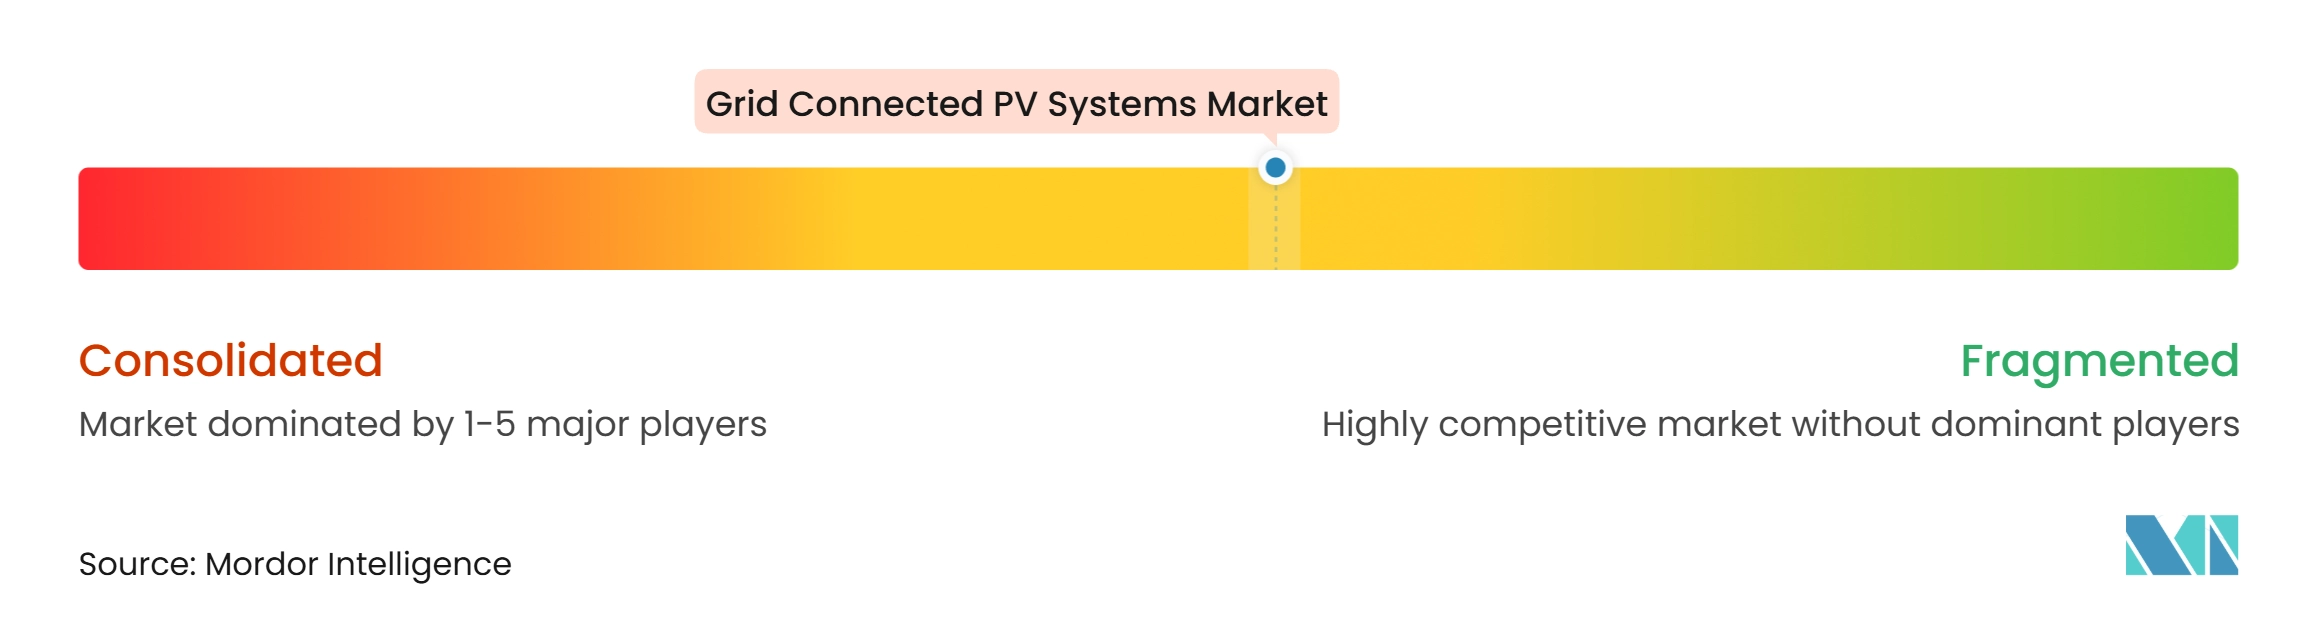
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes PV connectés au réseau par Mordor Intelligence
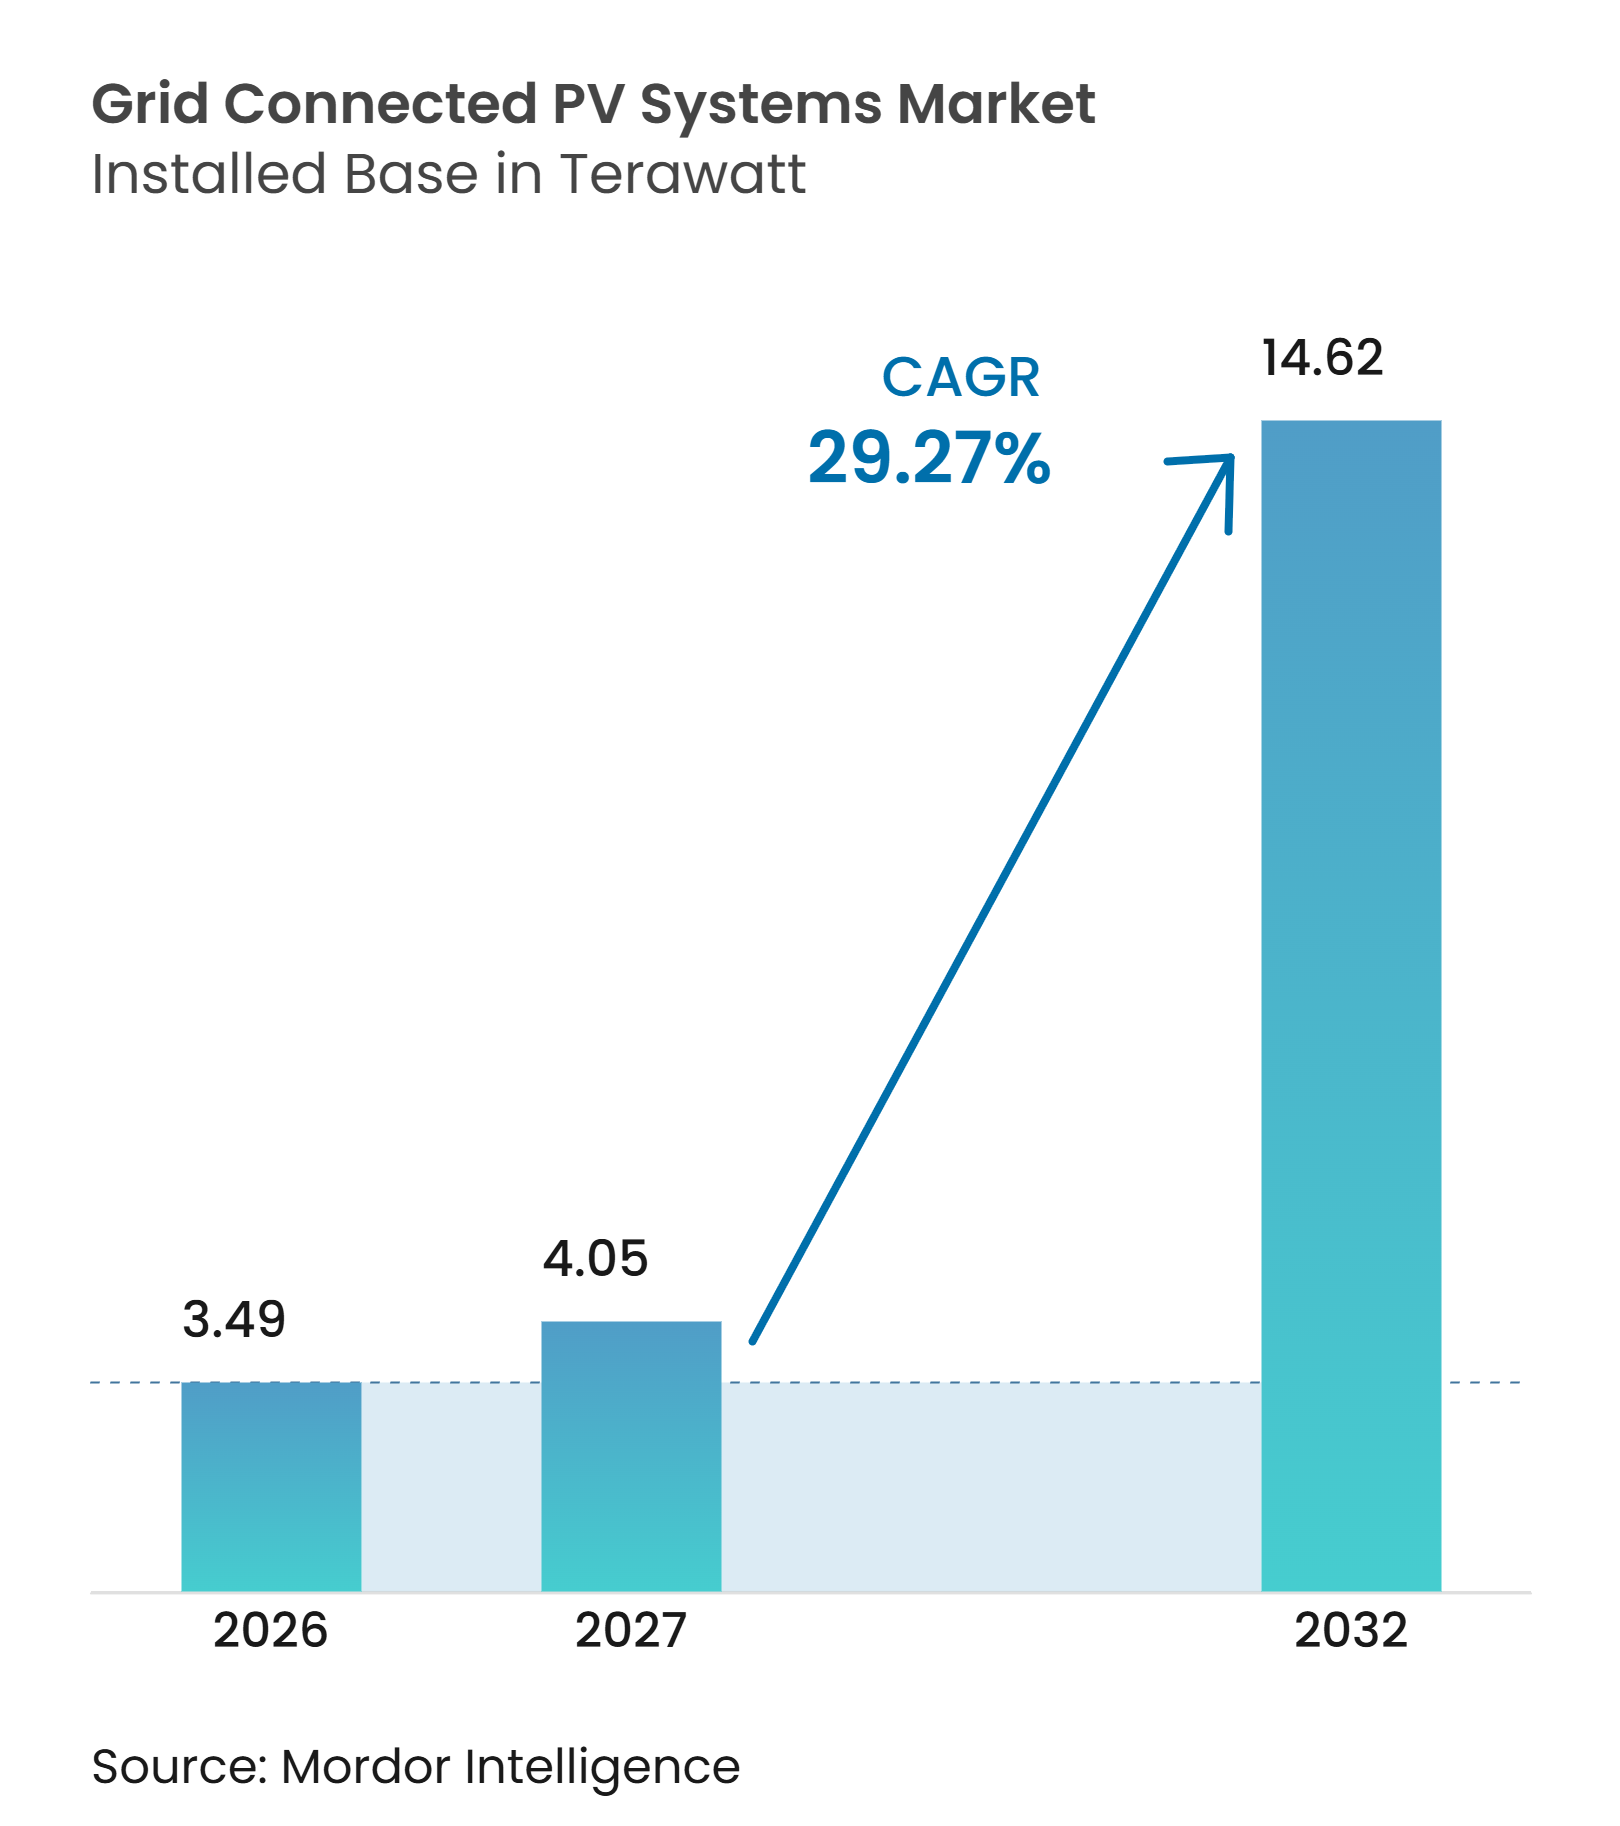
La taille du marché des systèmes PV connectés au réseau, en termes de base installée, était évaluée à 3,49 térawatts en 2026 et devrait croître de 4,05 térawatts en 2027 pour atteindre 14,62 térawatts d'ici 2032, à un CAGR de 29,27 % pendant la période de prévision (2027-2032). La baisse des coûts de production continue de soutenir le marché, bien que l'avantage concurrentiel dépende désormais autant du financement, de l'accès au réseau et du stockage que du prix des modules. Les ajouts solaires mondiaux sont restés élevés en 2025, et la capacité solaire cumulée a approché les 3 TW, élargissant la base des actifs en exploitation qui doivent être intégrés dans les systèmes électriques.[1] Les achats sont de plus en plus conditionnés par la capacité à sécuriser la capacité de raccordement, à gérer la production et à satisfaire aux exigences de performance. Cela déplace la concurrence du seul coût des modules vers les onduleurs, les suiveurs, l'intégration du stockage et les logiciels d'exploitation. Le marché offre donc des opportunités aux fournisseurs et aux développeurs capables de répondre conjointement aux besoins de production, d'interconnexion et de services réseau.
Points clés du rapport
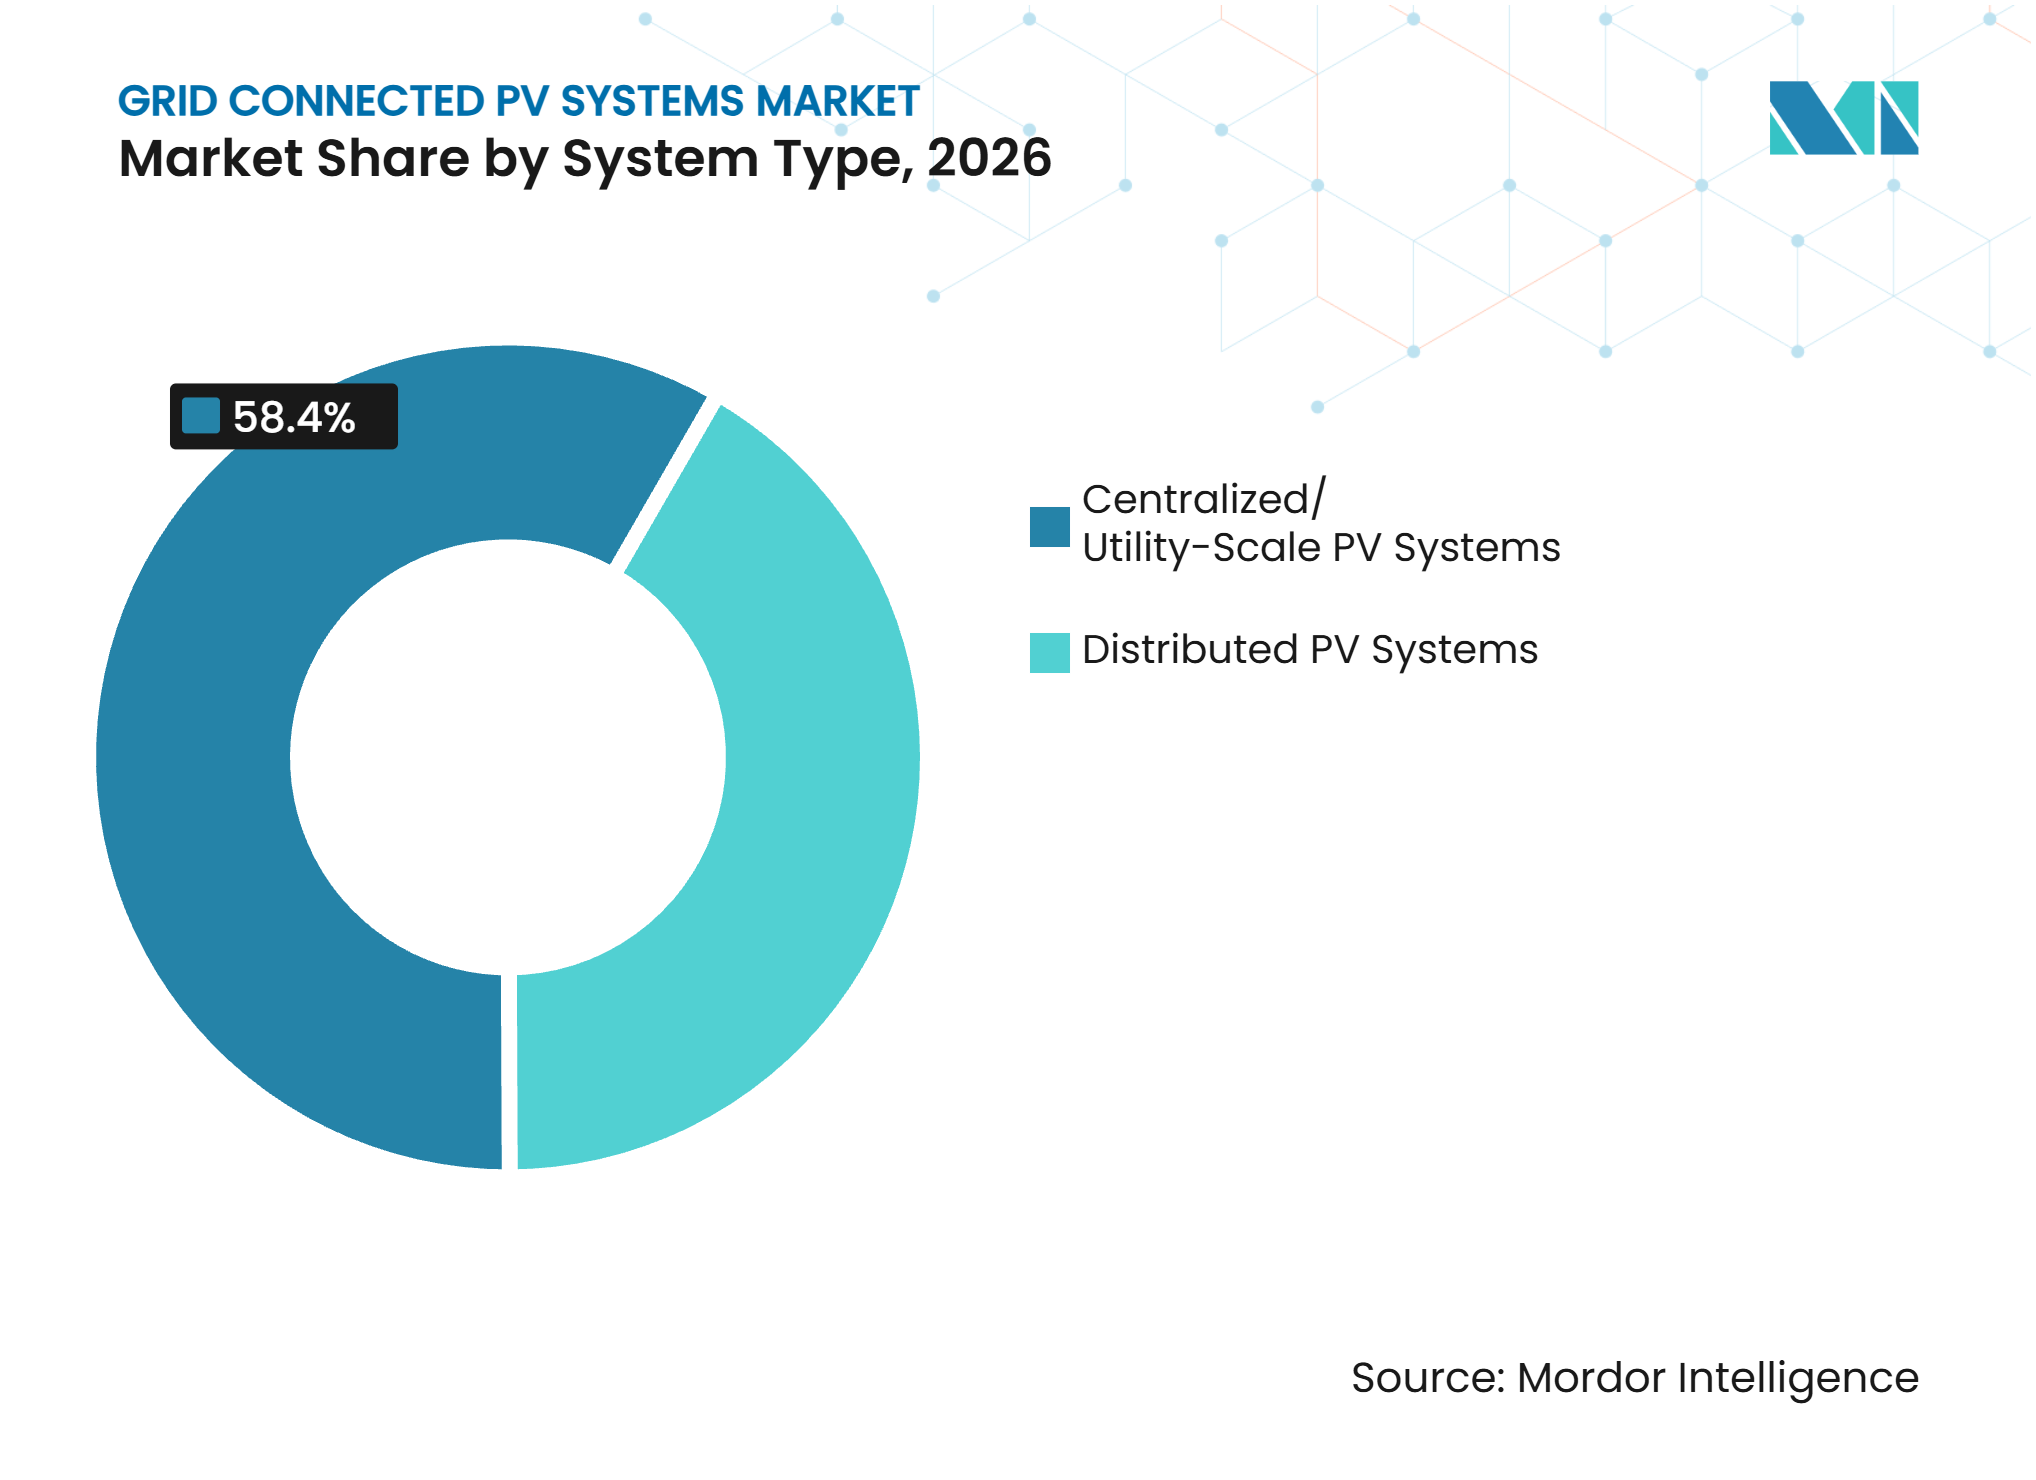
- Par type de système, le PV centralisé et à grande échelle représentait 58,4 % du chiffre d'affaires en 2026, tandis que le PV distribué devrait croître à un CAGR de 29,8 % jusqu'en 2032.
- Par composant, les modules PV solaires représentaient 49,2 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 29,5 % jusqu'en 2032.
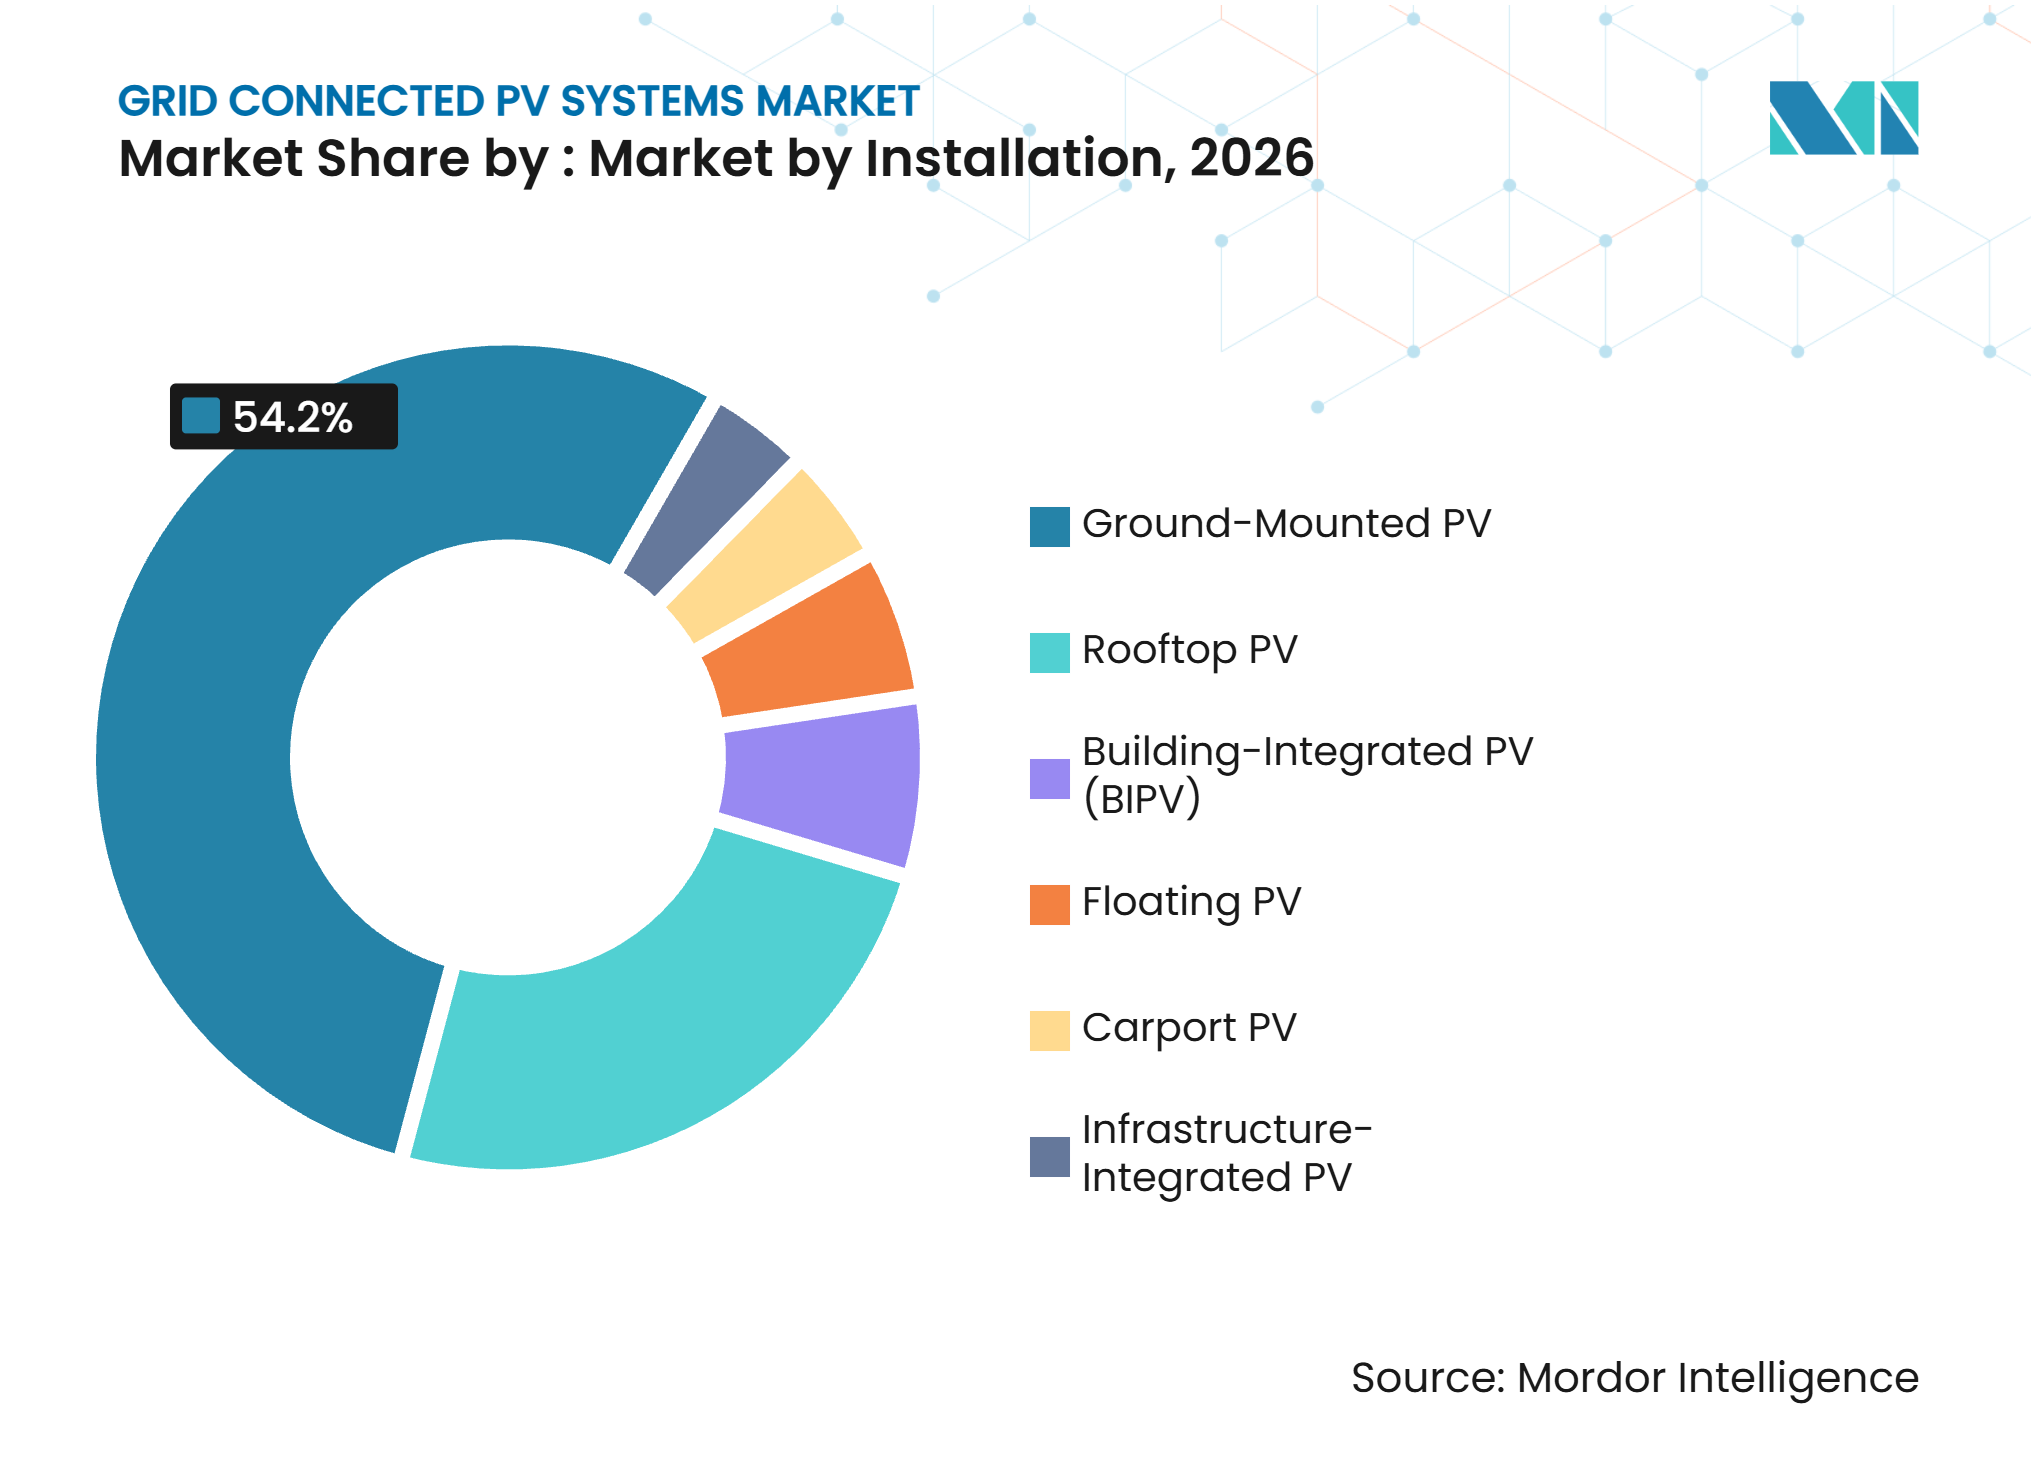
- Par installation, les systèmes au sol représentaient 54,2 % du chiffre d'affaires en 2026, tandis que le PV en toiture devrait croître à un CAGR de 30,3 % jusqu'en 2032.
- Par utilisation finale, les services publics représentaient 56,5 % du chiffre d'affaires en 2026, tandis que les systèmes résidentiels devraient croître à un CAGR de 29,6 % jusqu'en 2032.
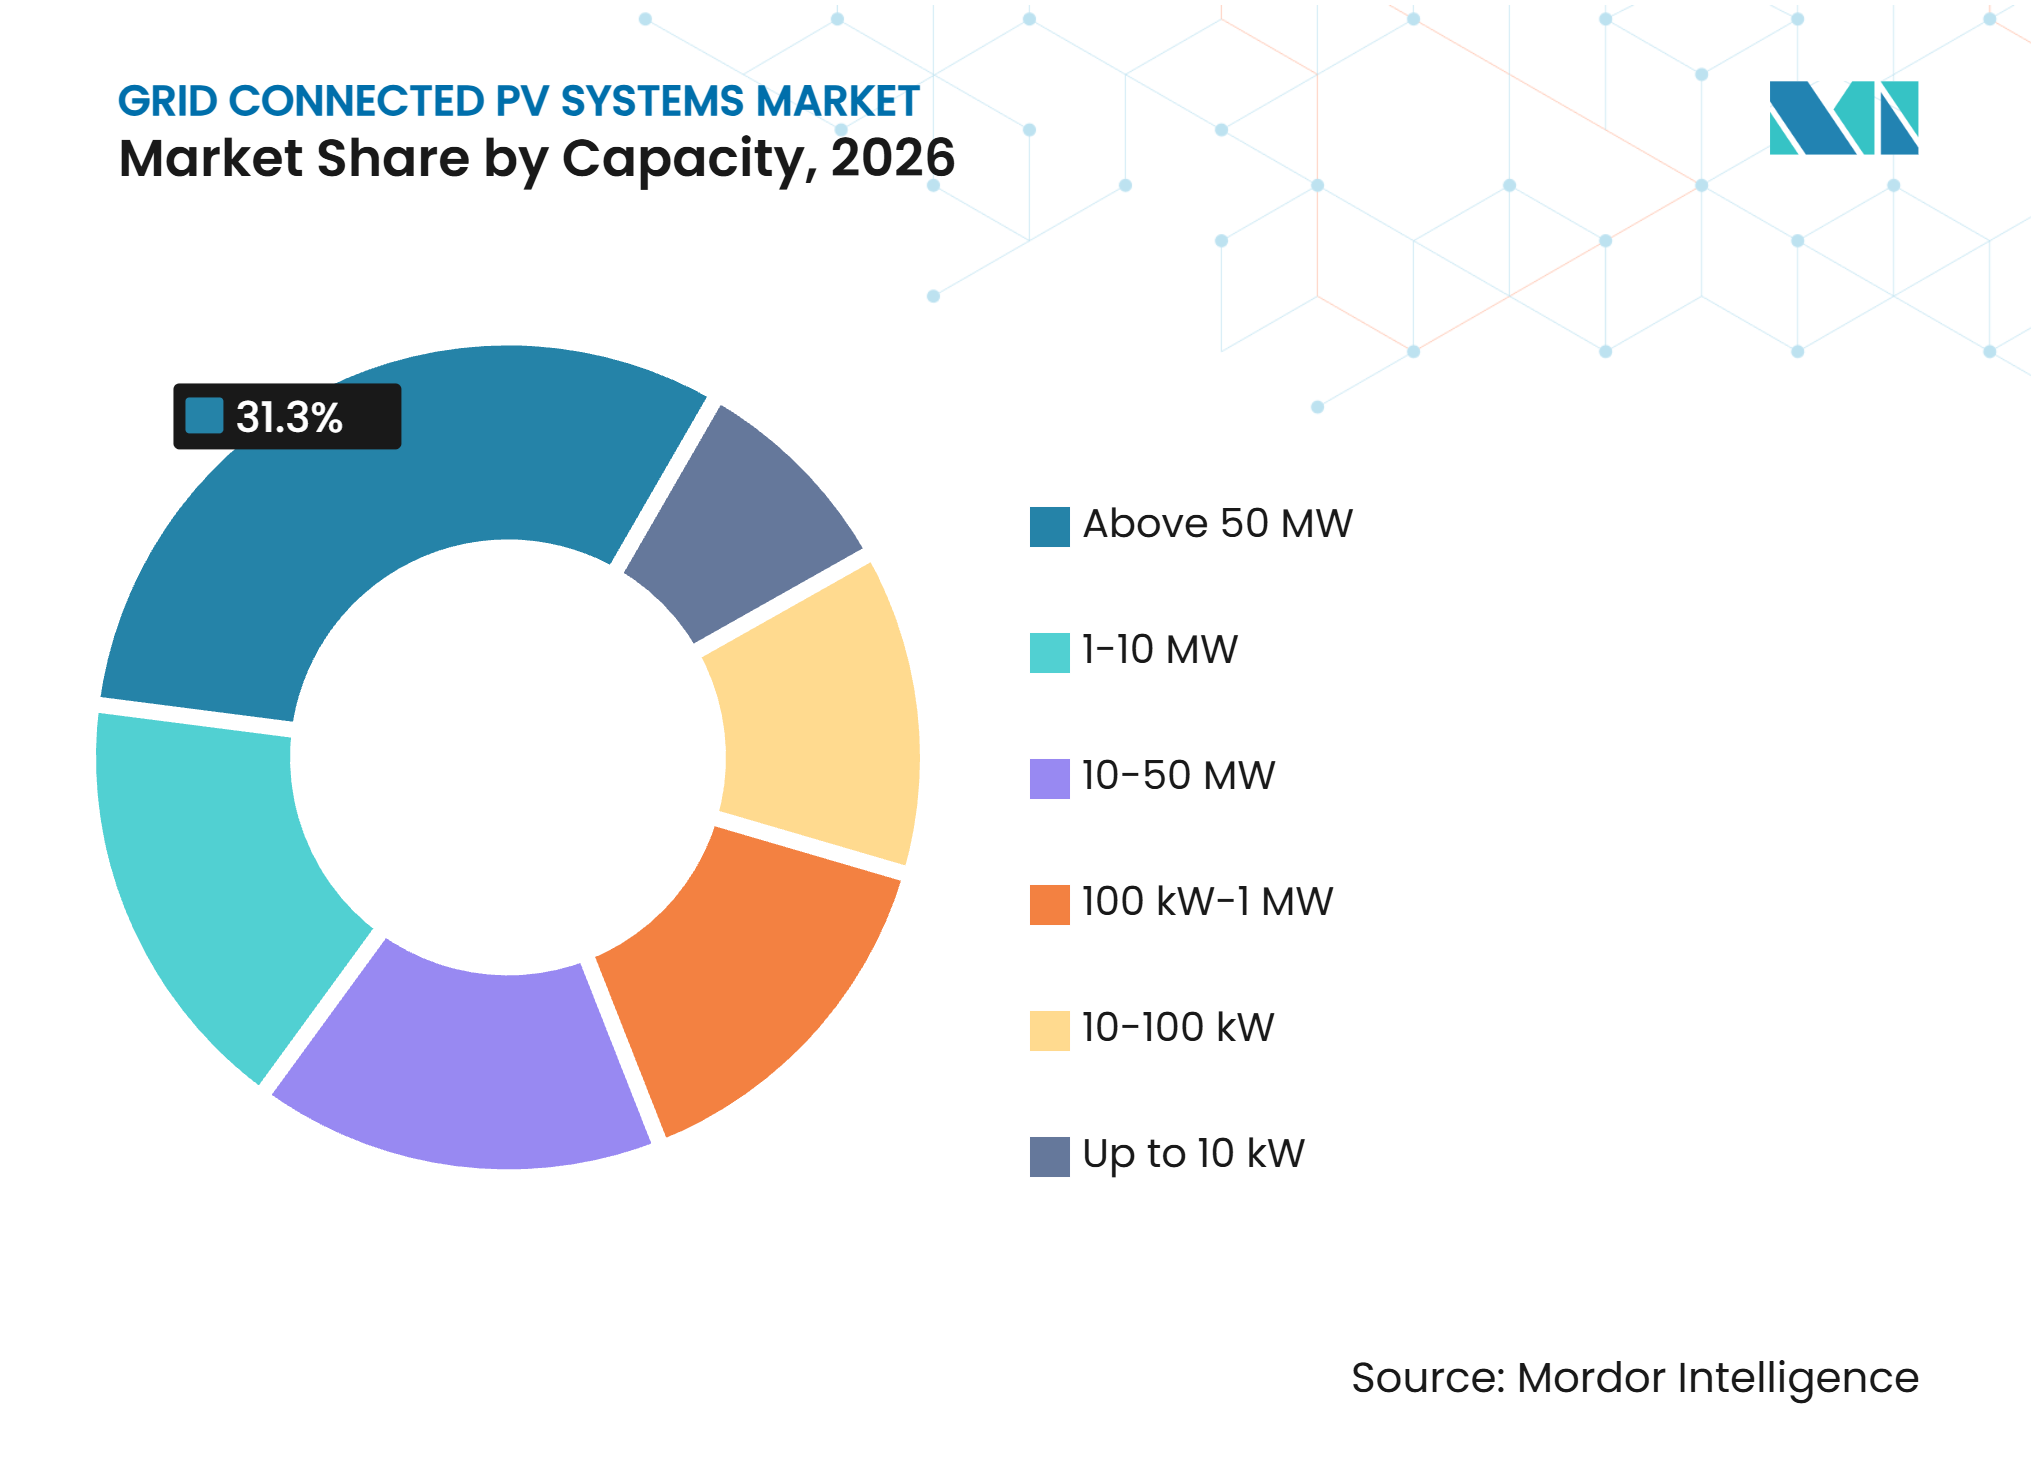
- Par capacité, les systèmes de plus de 50 MW représentaient 31,3 % du chiffre d'affaires en 2026, tandis que les systèmes jusqu'à 10 kW devraient croître à un CAGR de 30,2 % jusqu'en 2032.
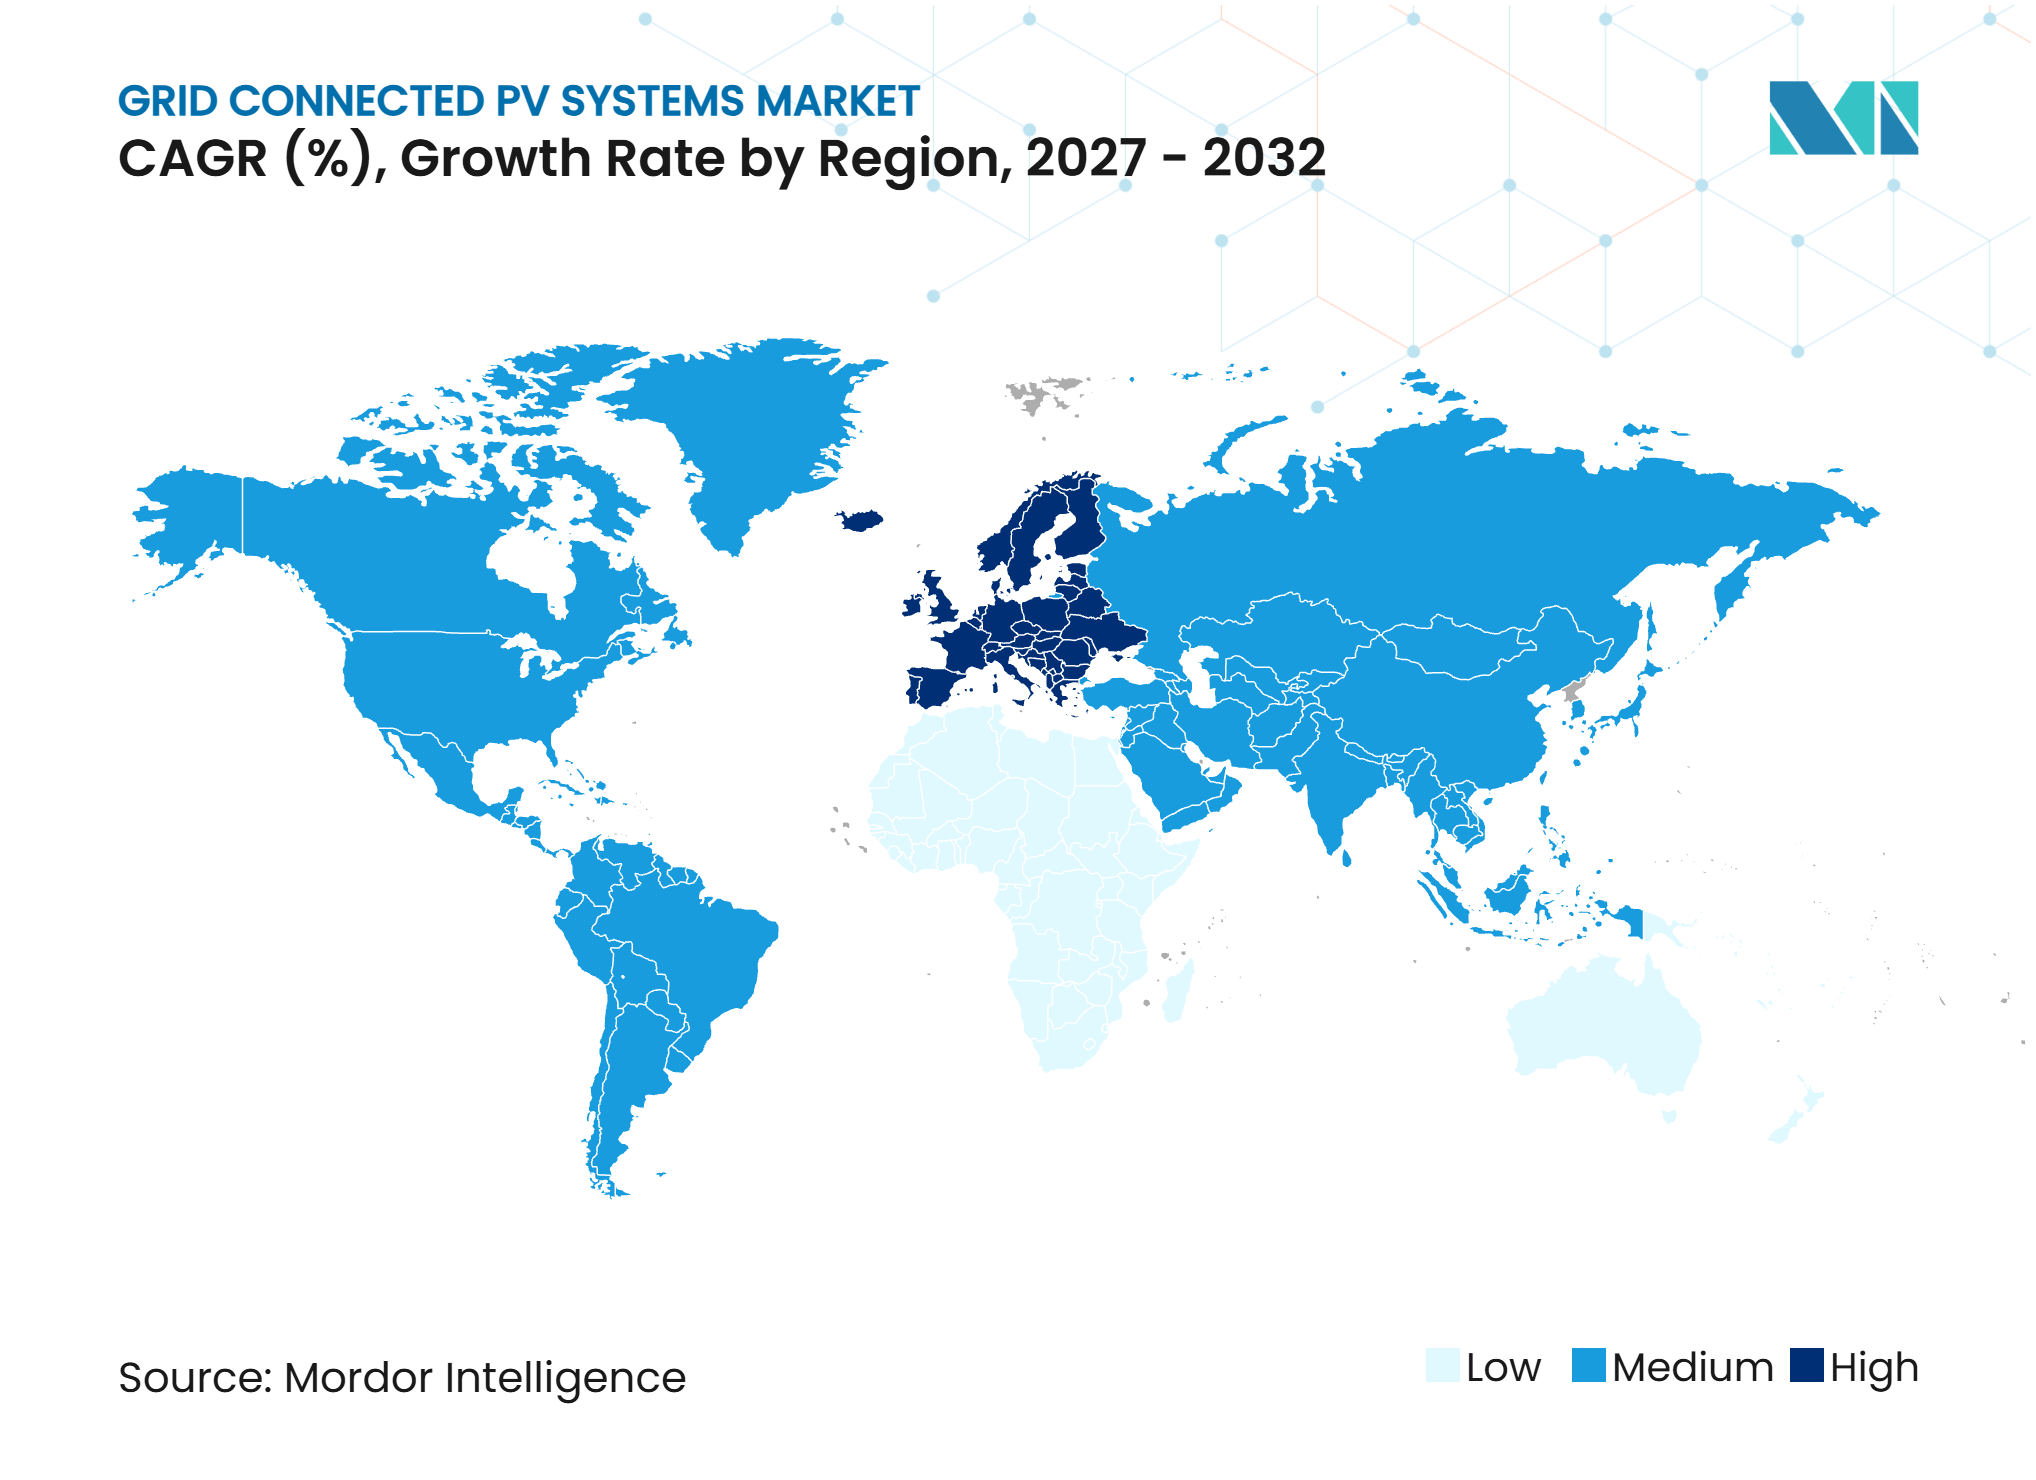
- Par géographie, l'Asie-Pacifique représentait 59,4 % du marché des systèmes PV connectés au réseau en 2026, tandis que l'Europe devrait croître à un CAGR de 30,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Baisse des coûts solaires et déploiement du PV | +7.8% | Mondial | Court terme (≤ 2 ans) |
| Objectifs en matière d'énergies renouvelables et achats liés à la décarbonation | +6.2% | Mondial, notamment Europe, Inde et Moyen-Orient | Moyen terme (2-4 ans) |
| Contrats d'achat d'électricité d'entreprise et électrification industrielle | +3.4% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Solaire distribué et autoconsommation | +4.1% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Onduleurs intelligents et modernisation du réseau | +2.3% | Amérique du Nord, Europe et Chine | Long terme (≥ 4 ans) |
| Croissance de la charge des centres de données et demande de solaire garanti | +2.8% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Baisse du coût actualisé de l'énergie et déploiement rapide du PV
Le PV solaire est resté l'une des options les moins coûteuses pour la nouvelle production d'électricité en 2025. L'Agence internationale pour les énergies renouvelables (IRENA) a rapporté un coût moyen mondial pondéré du PV solaire de 44 USD par MWh en 2025, soit 41 % en dessous de l'alternative aux combustibles fossiles la moins chère. Le marché des systèmes PV connectés au réseau continue de bénéficier de cette position concurrentielle en termes de coûts, car les acheteurs publics et privés peuvent se procurer du solaire avec un argumentaire de coût à long terme plus clair. L'IRENA a également rapporté que 91 % des projets d'énergies renouvelables à grande échelle nouvellement mis en service en 2024 produisaient de l'électricité à un coût inférieur à celui de la nouvelle alternative aux combustibles fossiles la moins chère.[2] Les coûts matériels ont continué de baisser entre 2024 et 2025, mais les coûts de financement ont compensé une partie de ces gains. Les futures améliorations des coûts dépendront davantage des conditions de financement, de l'accès aux raccordements au réseau et de la conception des projets, notamment sur les marchés où les primes de risque restent élevées.
Objectifs en matière d'énergies renouvelables et achats liés à la décarbonation
Les objectifs nationaux en matière d'énergies renouvelables continuent de traduire les engagements politiques généraux en pipelines d'approvisionnement pour le marché des systèmes PV connectés au réseau. La directive III sur les énergies renouvelables de l'UE a introduit des délais pour les autorisations et des mesures destinées à accélérer l'interconnexion. Cependant, les retards d'autorisation dans plusieurs États membres de l'UE ont encore dépassé deux ans et atteint quatre ans dans certains cas. L'objectif indien de 500 GW de puissance non fossile pour 2030 a également soutenu un important pipeline d'approvisionnement solaire. Le programme Systèmes d'énergie photovoltaïque (PVPS) de l'AIE a rapporté que l'Inde a mis en service environ 32 GW de solaire en 2024 et a atteint 124,6 GW de capacité PV cumulée. Des programmes d'approvisionnement plus structurés soutiennent des contrats d'achat à plus long terme et des conditions de stockage et de fiabilité plus rigoureuses, favorisant les développeurs dotés de capacités de livraison intégrées.
Contrats d'achat d'électricité d'entreprise et électrification industrielle
Les contrats d'achat d'électricité d'entreprise restent une source de demande importante pour le marché des systèmes PV connectés au réseau. Les volumes mondiaux de contrats d'achat d'électricité d'entreprise pour l'énergie propre ont atteint 55,9 GW en 2025, le deuxième total annuel le plus élevé jamais enregistré, malgré une baisse de 10 % par rapport à l'année précédente. Amazon.com Inc., Meta Platforms Inc., Alphabet Inc. et Microsoft Corporation représentaient 49 % de ces volumes, indiquant que les opérateurs de centres de données sont devenus des acheteurs majeurs. La Clean Energy Buyers Alliance a rapporté que les acheteurs d'entreprise américains avaient annoncé plus de 143 GW d'approvisionnement en énergie propre à grande échelle depuis 2014. Les utilisateurs industriels dans l'acier, la chimie et le ciment utilisent également le solaire dans le cadre de plans d'électrification et d'hydrogène vert (H2). Ces acheteurs exigent des arrangements d'alimentation fiables, ce qui accroît la demande de projets combinant la production solaire avec des solutions de garantie et des calendriers de livraison clairs.
Solaire distribué et économie de l'autoconsommation
Les systèmes distribués soutiennent le marché des systèmes PV connectés au réseau grâce à la réduction des factures d'électricité des clients, aux exigences des bâtiments et à l'adoption croissante des batteries. La directive sur la performance énergétique des bâtiments impose des installations solaires sur les nouveaux bâtiments publics et non résidentiels de plus de 50 m2 d'ici le 31 décembre 2026. La France a raccordé un record de 5,9 GW de capacité PV en 2025, tandis que la production solaire sur le réseau Enedis a augmenté de 26 % d'une année sur l'autre au premier semestre 2026. La Chine a également exigé que les systèmes PV distribués soient surveillables, mesurables, ajustables et contrôlables, renforçant leur rôle dans les opérations du réseau. Le Centre commun de recherche de la Commission européenne a estimé que le potentiel solaire en toiture de l'UE dépasse 1,1 TW et pourrait couvrir 40 % de la demande d'électricité à long terme. Ces conditions rendent le PV derrière le compteur de plus en plus pertinent en tant que ressource énergétique gérée activement, plutôt que comme simple moyen de réduire les achats d'électricité au détail.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Congestion du réseau de transport, écrêtement et prix négatifs | -3.1% | Mondial, notamment Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Files d'attente d'interconnexion et retards d'autorisation | -2.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Incertitude tarifaire, sur les subventions et sur le contenu local | -2.2% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Stabilité du réseau dominé par les onduleurs et exigences en matière de cybersécurité | -1% | Mondial, avec l'Europe et l'Amérique du Nord en tête de la réponse réglementaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Congestion du réseau de transport, écrêtement et prix négatifs
La capacité de transport est devenue une contrainte matérielle sur le marché des systèmes PV connectés au réseau. L'Inde a écrêté 8 133 GWh d'énergie solaire au cours du trimestre d'avril à juin 2026, car les infrastructures de transport ont pris du retard sur les ajouts de capacité de production. Des analyses ont également identifié près de 300 GWh d'écrêtement lié au transport dans les projets interétatiques indiens au cours du premier trimestre 2026. La Californie a écrêté 4,5 millions de MWh au cours du premier semestre 2026, dépassant l'écrêtement annuel enregistré en 2025. L'écrêtement réduit la production attendue et peut affaiblir les prévisions de revenus des projets. Il augmente également la valeur du stockage, des accords de raccordement flexibles, de l'expansion du réseau de transport et des systèmes d'exploitation capables de répondre aux conditions du réseau.
Files d'attente d'interconnexion et retards d'autorisation
Les files d'attente d'interconnexion et les retards d'autorisation peuvent différer des projets même lorsque la demande et le financement sont disponibles. Le Lawrence Berkeley National Laboratory a rapporté 773 GW de capacité solaire active dans la file d'attente d'interconnexion américaine à la fin de 2025.[3] La période médiane entre la demande d'interconnexion et la mise en service commerciale a dépassé cinq ans, et seulement 13 % des projets entrés dans la file d'attente entre 2000 et 2020 avaient atteint la mise en service commerciale. De plus, 549 GW de projets solaires avaient signé des accords d'interconnexion mais n'étaient pas en exploitation à la fin de 2025. En Europe, la capacité de mise en œuvre n'a pas toujours suivi le rythme des règles d'autorisation plus rapides. Ces retards immobilisent des capitaux, créent une incertitude dans la planification et augmentent l'avantage des développeurs capables de gérer les études de réseau, les autorisations et les exigences des parties prenantes en amont.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de système :
le PV à grande échelle est en tête, mais les systèmes distribués donnent le rythmeLe PV centralisé et à grande échelle représentait 58,4 % de la part du marché des systèmes PV connectés au réseau en 2026. Les grands programmes d'approvisionnement, les contrats d'achat d'électricité institutionnels et les structures d'appels d'offres soutiennent cette position en permettant la contractualisation de capacités à grande échelle. L'IEA PVPS a rapporté environ 410 GW de nouveaux ajouts solaires à grande échelle en 2025, représentant près de 59 % des ajouts mondiaux. Ces systèmes restent au cœur des achats des services publics et des grands contrats d'achat d'entreprise. Leurs perspectives de développement sont étroitement liées à la capacité de transport, à l'accès au foncier et à la disponibilité des droits de raccordement au réseau.
Les systèmes PV distribués devraient croître à un CAGR de 29,8 % de 2027 à 2032. Les obligations d'installation sur les bâtiments, l'économie de l'autoconsommation et l'intégration avec le stockage par batterie et la recharge des véhicules électriques soutiennent cette croissance. Les exigences de contrôlabilité de la Chine placent les actifs distribués dans un modèle d'exploitation qui soutient la réponse à la demande et les services auxiliaires. Les deux types de systèmes servent des objectifs différents : les projets centralisés se concentrent sur la production à grand volume, tandis que les systèmes distribués sont positionnés plus près des utilisateurs finaux. Le marché des systèmes PV connectés au réseau nécessite donc à la fois une capacité d'exécution de grands projets et une capacité d'installation locale.



Par composant :
les modules sont en tête par volume, les suiveurs et les onduleurs en tête par margeLes modules PV solaires représentaient 49,2 % du chiffre d'affaires des composants en 2026 et devraient croître à un CAGR de 29,5 % jusqu'en 2032. Les modules restent l'élément central de production d'électricité dans chaque projet, ce qui explique leur large part du marché des systèmes PV connectés au réseau. La surcapacité de fabrication soutenue continue de peser sur les prix des modules. Dans le même temps, les exigences en matière de composants évoluent au-delà de la simple fourniture de modules vers la documentation des performances et la compatibilité des équipements. Par conséquent, la sélection des modules dépend de la fiabilité, de la puissance de sortie, des garanties et de la conformité, en plus du prix d'achat.
Les suiveurs, les onduleurs, les structures de montage, les câbles, les connecteurs et l'appareillage de commutation jouent chacun un rôle distinct dans la performance du projet et la conformité au réseau. Les suiveurs et les onduleurs sont des domaines où l'optimisation logicielle, l'adaptation au terrain et la maintenance prédictive peuvent préserver la valeur plus efficacement que le matériel banalisé. Les exigences relatives aux onduleurs deviennent plus importantes à mesure que les réseaux intègrent davantage de production basée sur des onduleurs. La norme de surveillance des performances IEC 61724 et les exigences de raccordement au réseau IEEE 2800 définissent les spécifications d'approvisionnement. Ces conditions rendent l'intégration des composants importante pour le marché des systèmes PV connectés au réseau, notamment pour les développeurs cherchant des rendements stables et des performances de raccordement conformes.
Par installation :
le PV en toiture prend de la vitesse grâce aux obligations réglementairesLes systèmes au sol représentaient 54,2 % du marché des systèmes PV connectés au réseau en 2026. Les parcs à grande échelle dans la ceinture solaire américaine, en Australie, dans les pays du Conseil de coopération du Golfe et dans l'ouest de la Chine ont soutenu cette position. Les projets au sol peuvent concentrer la capacité et utiliser des méthodes de construction standardisées, mais ils nécessitent des droits fonciers, un accès au réseau de transport et des études de réseau qui peuvent allonger les délais de développement. Leur échelle les rend bien adaptés aux appels d'offres publics et aux grands contrats d'achat d'entreprise.
Le PV en toiture devrait croître à un CAGR de 30,3 % de 2027 à 2032. Les exigences des codes de construction et les économies sur les factures d'électricité au détail soutiennent la demande, notamment en Europe. Le solaire flottant, le PV intégré aux bâtiments, le PV sur ombrières de parking et le PV intégré aux infrastructures répondent aux situations où le foncier est rare ou où les sites ont d'autres usages principaux. Les développements de solaire flottant en Malaisie et au Vietnam illustrent les installations liées à l'hydroélectricité et sur l'eau. Ces formats réduisent les besoins en foncier mais impliquent des travaux d'ingénierie et d'installation plus spécialisés. Le marché des systèmes PV connectés au réseau aura donc besoin de capacités d'installation adaptées à une gamme de conditions de site, de bâtiment et de raccordement.

Par utilisation finale :
les services publics ancrent le marché, le résidentiel impulse la prochaine vague de croissanceLes services publics représentaient 56,5 % du chiffre d'affaires en 2026. Les contrats d'achat d'électricité à long terme et les appels d'offres gouvernementaux fournissent les structures de revenus requises par les grands investisseurs institutionnels. Les utilisateurs commerciaux et industriels forment un niveau intermédiaire où l'autoconsommation et la décarbonation des entreprises soutiennent les projets sur site. Les projets de services publics sont également les plus directement exposés à l'écrêtement, aux goulets d'étranglement du réseau de transport et aux retards dans les files d'attente d'interconnexion, renforçant la nécessité du stockage et d'une planification coordonnée du réseau dans l'ensemble du marché des systèmes PV connectés au réseau.
Les systèmes résidentiels devraient croître à un CAGR de 29,6 % de 2027 à 2032. Les réformes du net metering, la baisse des coûts des batteries et les préoccupations des ménages concernant les coûts de l'énergie soutiennent ces perspectives. La demande croissante des centres de données pour l'approvisionnement solaire et la capacité sur site aux États-Unis favorise également les projets capables d'offrir une production fiable et des calendriers de construction clairs. La demande résidentielle et celle des grandes charges se développent par des voies différentes, mais toutes deux augmentent l'exigence d'une exploitation solaire flexible.
Par capacité :
les grands projets dominent la base installée, les petits systèmes stimulent l'adoption futureLes systèmes de plus de 50 MW représentaient 31,3 % du chiffre d'affaires en 2026, reflétant la base installée de grands parcs solaires en Chine, aux États-Unis et au Moyen-Orient. Ces projets sont adaptés aux grands cycles d'approvisionnement car ils peuvent fournir une capacité significative à partir d'un seul développement. Cependant, ils sont également plus exposés aux retards de transport et aux exigences évolutives en matière d'onduleurs formateurs de réseau. Leur position est soutenue par l'échelle mais contrainte par la disponibilité du raccordement.
Les systèmes jusqu'à 10 kW devraient se développer à un CAGR de 30,2 % jusqu'en 2032. Cette plage de capacité soutient les installations résidentielles et micro-commerciales, où le déploiement est moins dépendant des grands projets de transport. La plage de 100 kW à 1 MW sert les applications commerciales, agricoles et agrivoltaïques. Les systèmes de 1 MW à 10 MW soutiennent les projets solaires communautaires et commerciaux de taille moyenne, tandis que la plage de 10 MW à 50 MW soutient de plus en plus les projets solaire-plus-stockage. L'étendue des besoins en capacité indique que le marché des systèmes PV connectés au réseau ne peut pas s'appuyer sur un seul modèle de développement.
Analyse géographique
L'Asie-Pacifique représentait 59,4 % de la part du marché des systèmes PV connectés au réseau en 2026. La Chine représentait environ 415 GW des près de 698 GW installés dans le monde cette année-là, soutenue par sa chaîne d'approvisionnement nationale et son échelle de déploiement. L'Inde a ajouté une capacité substantielle mais a fait face à un écart entre la mise en service des projets et la disponibilité du réseau de transport. Le Vietnam, l'Indonésie, la Thaïlande, l'Australie et la Corée du Sud ont élargi le déploiement au-delà de la Chine et de l'Inde. La disponibilité du réseau est restée un enjeu régional clé.
L'Europe devrait croître à un CAGR de 30,5 % de 2027 à 2032. La région a ajouté 65,7 GW en 2025 et a atteint 406 GW de capacité cumulée, selon l'IEA PVPS. L'Allemagne, la France, l'Espagne, l'Italie et la Pologne ont mené les ajouts nationaux. La directive sur la performance énergétique des bâtiments (DPEB) crée une voie plus prévisible pour le déploiement solaire sur les nouveaux bâtiments éligibles. Un ralentissement de l'adoption en toiture suite aux changements de subventions et des processus d'autorisation plus longs pourraient limiter une partie de l'opportunité régionale.
L'Amérique du Nord combine une forte demande d'électricité avec de longues files d'attente de projets. Les États-Unis ont ajouté 43,2 GW en 2025 et devraient ajouter 43,4 GW de solaire à grande échelle en 2026. Le Mexique et le Canada offrent des opportunités supplémentaires de demande commerciale et industrielle. Au Moyen-Orient et en Afrique, l'Arabie saoudite, les Émirats arabes unis, l'Égypte, l'Afrique du Sud et le Maroc mènent les programmes nationaux. Le contrat de Nextpower Arabia pour fournir 2,25 GW de suiveurs pour le projet solaire de Bisha illustre l'échelle des achats saoudiens.[4]
Paysage concurrentiel
Concentration du Marché
Le marché des systèmes PV connectés au réseau comprend une fabrication de modules concentrée et un ensemble plus large de concurrents dans les onduleurs, les suiveurs, les structures de montage et les services d'intégration au réseau. LONGi, JinkoSolar, JA Solar, Trina Solar et Tongwei sont les principaux fournisseurs de modules. L'excès de capacité de production a créé une pression sur les prix, augmentant l'importance de la fiabilité des produits, de la gestion de la chaîne d'approvisionnement et de la performance différenciée des systèmes. Cet environnement rend également plus difficile pour les petits fabricants de modules de concurrencer uniquement sur le prix.
L'activité concurrentielle se déplace vers les sous-systèmes et les services qui améliorent la production, la performance de raccordement et la gestion des systèmes. Nextracker a rapporté un chiffre d'affaires pour l'exercice 2026 de 3,56 milliards USD et un carnet de commandes de 5,25 milliards USD dans son rapport annuel déposé auprès de la Securities and Exchange Commission américaine. La société a également divulgué une acquisition en cours de lignes de produits de conversion d'énergie et de propriété intellectuelle d'Apex Power, étendant son activité des suiveurs vers l'électronique de puissance, le stockage et les infrastructures liées aux centres de données. Array Technologies a également élargi son offre de suiveurs avec le système DuraTrack D2S pour les marchés internationaux.
Les onduleurs formateurs de réseau, les configurations solaire-plus-stockage et les plateformes de gestion de l'énergie sont des domaines concurrentiels importants, car ils répondent aux besoins opérationnels créés par une plus grande pénétration solaire. L'IRENA a rapporté des coûts fermes solaire-plus-batterie de 54 à 82 USD par MWh d'ici 2025 dans les régions à fort ensoleillement. La North American Electric Reliability Corporation (NERC) a publié un projet de guide de sécurité pour les ressources basées sur des onduleurs en mars 2026, définissant les pratiques de cybersécurité recommandées pour les installations à grande échelle. Un score de concentration du marché de 5 est attribué, car les principaux fournisseurs de modules ont été identifiés mais aucune part combinée des principaux acteurs n'est disponible pour soutenir un score plus élevé sur l'ensemble de la chaîne de valeur.
Leaders du secteur des systèmes PV connectés au réseau
-
JinkoSolar Holding Co., Ltd.
-
Trina Solar Co., Ltd.
-
Huawei Technologies Co., Ltd.
-
Sungrow Power Supply Co., Ltd.
-
LONGi Green Energy Technology Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes PV connectés au réseau Entreprises couvertes dans ce rapport
- Trina Solar Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- Canadian Solar Inc.
- First Solar, Inc.
- Hanwha Q CELLS Co., Ltd.
- SMA Solar Technology AG
- ABB Ltd.
- Schneider Electric SE
- Huawei Technologies Co., Ltd.
- SolarEdge Technologies, Inc.
- JA Solar Technology Co., Ltd.
- Delta Electronics, Inc.
- SunPower Corporation
- Sungrow Power Supply Co., Ltd.
- LONGi Green Energy Technology Co., Ltd.
- Enphase Energy, Inc.
- Fronius International GmbH
- Sineng Electric Co., Ltd.
- Growatt New Energy Technology Co., Ltd.
- Nextracker Inc.
- Array Technologies, Inc.
Développements industriels récents dans Marché des systèmes PV connectés au réseau
- Mai 2026 : Nextracker Arabia, une coentreprise entre Nextracker et Abunayyan Holding, a obtenu un contrat pour fournir 2,25 GW de systèmes de suivi solaire intelligents à Larsen and Toubro pour le projet solaire Bisha d'ACWA Power en Arabie saoudite. Le projet est développé dans le cadre du Programme national d'énergies renouvelables du Royaume (Vague 6) et représente l'un des plus grands accords de fourniture de suiveurs annoncés pour un projet PV connecté au réseau à l'échelle mondiale.
- Avril 2026 : L'IRENA a rapporté que les installations mondiales de PV solaire ont atteint 510,3 GW de nouveaux ajouts de capacité en 2025, représentant près des trois quarts de tous les ajouts de capacité renouvelable dans le monde. La capacité renouvelable totale a atteint 5 149 GW, renforçant la position du PV solaire en tant que technologie dominante dans la production d'électricité renouvelable connectée au réseau.
- Juin 2026 : JinkoSolar a présenté ses modules PV Tiger Neo 5.0 avec un rendement de production en série de 25,91 % et une puissance de sortie dépassant 700 W. La société a également indiqué que la capacité de production TOPCon 3.0 devrait dépasser 40 GW d'ici fin 2026. Les modules à haute efficacité influencent directement l'économie des projets PV connectés au réseau à grande échelle et commerciaux.
- Juin 2026 : Array Technologies a lancé DuraTrack D2S, une plateforme de suiveur solaire à double rangée pour les marchés EMEA, et a présenté ARRAY Atlas, une suite de solutions intégrées de la fondation au suiveur pour les projets solaires à grande échelle. Cela reflète la demande croissante de solutions intégrées d'équilibre du système dans les projets PV connectés au réseau.
Périmètre du rapport mondial sur le marché des systèmes PV connectés au réseau
Un système photovoltaïque (PV) connecté au réseau est une installation d'énergie solaire qui se connecte directement au réseau électrique local de distribution. Il utilise des panneaux solaires pour convertir la lumière solaire en électricité en courant continu (CC), qu'un onduleur convertit ensuite en courant alternatif (CA) pour un usage local. Tout surplus d'énergie produit peut être réinjecté dans le réseau électrique principal via un compteur bidirectionnel. Cette configuration permet aux utilisateurs de soutirer de l'énergie du réseau lorsque la production solaire est faible, fournissant une électricité continue sans nécessiter de banc de batteries.
Le marché mondial des systèmes PV connectés au réseau est segmenté par type de système en systèmes PV distribués et systèmes PV centralisés/à grande échelle. Par composant, le marché est segmenté en modules PV solaires, onduleurs, structures de montage, suiveurs solaires, câbles et connecteurs CC, câbles CA et appareillage de commutation, et autres composants. Par installation, le marché est segmenté en PV en toiture, PV au sol, PV intégré aux bâtiments (BIPV), PV sur ombrières de parking, PV flottant et PV intégré aux infrastructures. Par utilisation finale, le marché est segmenté en secteurs résidentiel, commercial, industriel et services publics. Par capacité, le marché est segmenté en jusqu'à 10 kW, 10-100 kW, 100 kW-1 MW, 1-10 MW, 10-50 MW et plus de 50 MW. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des systèmes PV connectés au réseau dans 26 pays dans les principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Systèmes PV distribués |
| Systèmes PV centralisés/à grande échelle |
| Modules PV solaires |
| Onduleurs |
| Structures de montage |
| Suiveurs solaires |
| Câbles et connecteurs CC |
| Câbles CA et appareillage de commutation |
| Autres composants |
| PV en toiture |
| PV au sol |
| PV intégré aux bâtiments (BIPV) |
| PV sur ombrières de parking |
| PV flottant |
| PV intégré aux infrastructures |
| Résidentiel |
| Commercial |
| Industriel |
| Services publics |
| Jusqu'à 10 kW |
| 10–100 kW |
| 100 kW–1 MW |
| 1–10 MW |
| 10–50 MW |
| Plus de 50 MW |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de système | Systèmes PV distribués | |
| Systèmes PV centralisés/à grande échelle | ||
| Par composant | Modules PV solaires | |
| Onduleurs | ||
| Structures de montage | ||
| Suiveurs solaires | ||
| Câbles et connecteurs CC | ||
| Câbles CA et appareillage de commutation | ||
| Autres composants | ||
| Par installation | PV en toiture | |
| PV au sol | ||
| PV intégré aux bâtiments (BIPV) | ||
| PV sur ombrières de parking | ||
| PV flottant | ||
| PV intégré aux infrastructures | ||
| Par utilisation finale | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Services publics | ||
| Par capacité | Jusqu'à 10 kW | |
| 10–100 kW | ||
| 100 kW–1 MW | ||
| 1–10 MW | ||
| 10–50 MW | ||
| Plus de 50 MW | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les systèmes PV connectés au réseau ?
Le marché des systèmes PV connectés au réseau devrait croître à un CAGR de 29,27 % de 2027 à 2032, passant de 4,05 TW en 2027 à 14,62 TW d'ici 2032. La baisse des coûts de production soutient cette expansion, bien que la capacité de raccordement, le financement et le stockage affectent de plus en plus la livraison des projets.
Quel type de système est en tête du déploiement solaire mondial ?
Le PV centralisé et à grande échelle était en tête avec 58,4 % du chiffre d'affaires en 2026. Les grands programmes d'approvisionnement public, les appels d'offres et les contrats d'achat d'électricité d'entreprise soutiennent ce segment du marché des systèmes PV connectés au réseau.
Quel type d'installation connaît la croissance la plus rapide ?
Le PV en toiture devrait se développer à un CAGR de 30,3 % jusqu'en 2032, soutenu par les obligations de construction et l'économie de l'autoconsommation.
Quel est le principal risque pour le déploiement des projets solaires ?
La congestion du réseau de transport, l'écrêtement, les retards d'autorisation et les longues files d'attente d'interconnexion peuvent réduire la certitude des revenus et retarder la construction.
Quelle région devrait connaître la croissance la plus rapide ?
L'Europe devrait enregistrer un CAGR de 30,5 % jusqu'en 2032, soutenue par les exigences solaires des bâtiments et les ajouts continus de capacité.
Comment les entreprises se font-elles concurrence dans le solaire connecté au réseau ?
Les entreprises élargissent leur activité au-delà des modules vers les suiveurs, les onduleurs, le stockage, les capacités de formation du réseau, la cybersécurité et les logiciels de gestion de l'énergie. Cela reflète les besoins évolutifs du marché des systèmes PV connectés au réseau, où la performance, la conformité au réseau et les services d'exploitation sont de plus en plus importants aux côtés des équipements de production.