
Marktgröße und Marktanteile für netzgekoppelte PV-Systeme
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktvolumen (2027) | 4.05 Terawatt |
| Marktvolumen (2032) | 14.62 Terawatt |
| Wachstumsrate (2026 - 2031) | 29.27 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für netzgekoppelte PV-Systeme von Mordor Intelligence
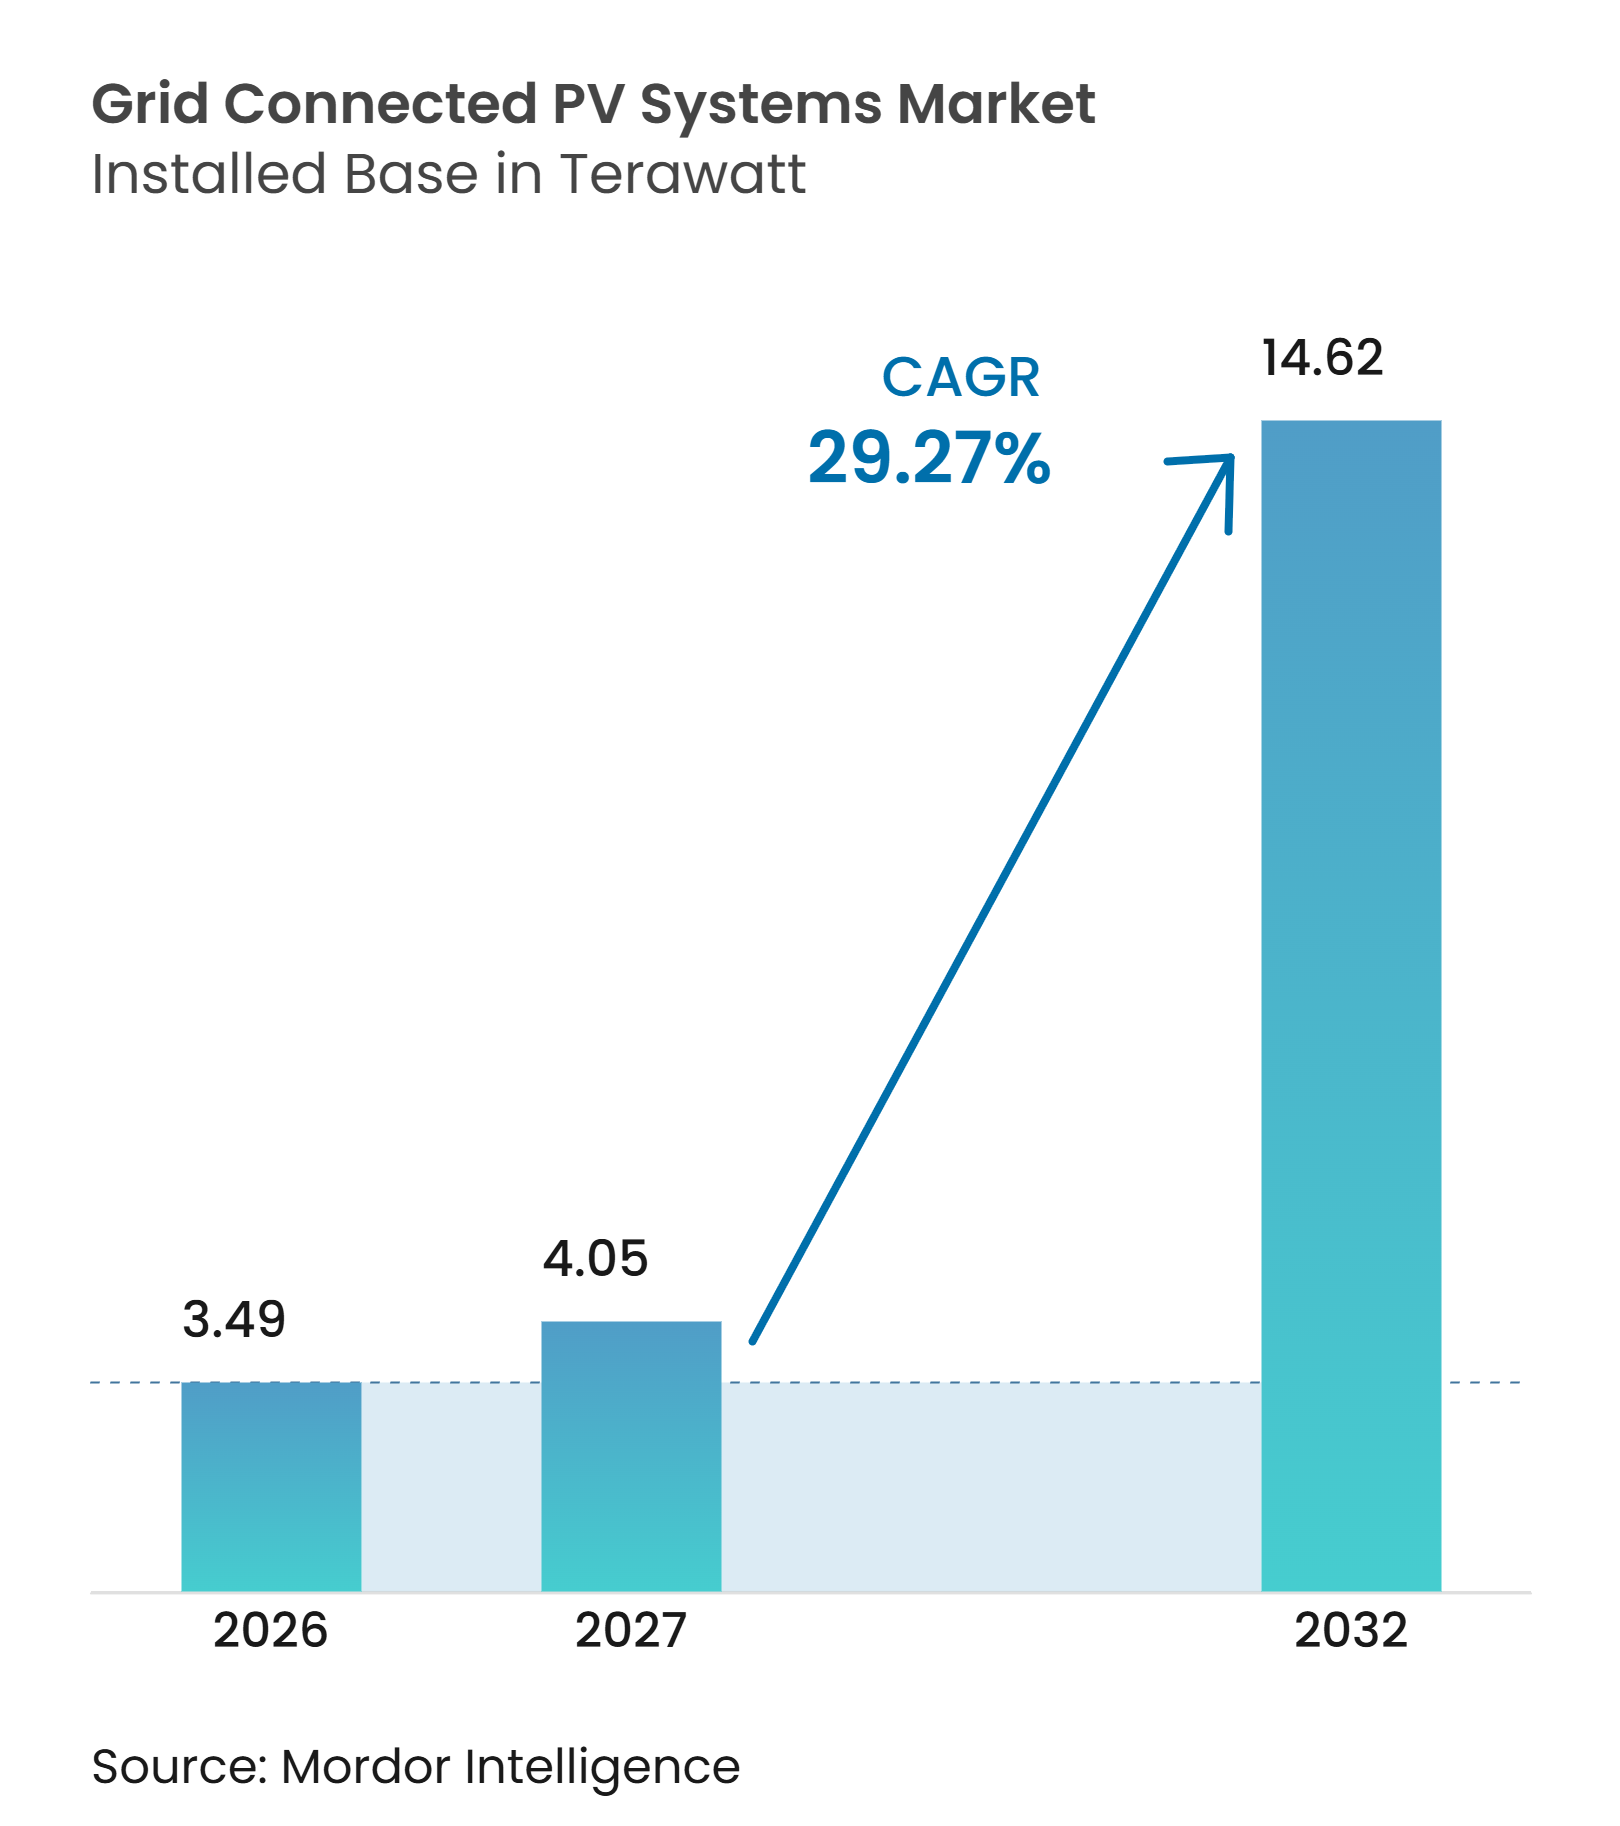
Die Marktgröße für netzgekoppelte PV-Systeme, gemessen an der installierten Basis, wurde 2026 auf 3,49 Terawatt bewertet und wird voraussichtlich von 4,05 Terawatt im Jahr 2027 auf 14,62 Terawatt bis 2032 wachsen, bei einer CAGR von 29,27 % während des Prognosezeitraums (2027–2032). Niedrigere Erzeugungskosten stützen den Markt weiterhin, obwohl der Kostenvorteil mittlerweile ebenso sehr von Finanzierung, Netzzugang und Speicherung wie von der Modulpreisgestaltung abhängt. Die globalen Solarinstallationen blieben 2025 hoch, und die kumulierte Solarkapazität näherte sich 3 TW, was die Basis der Betriebsanlagen, die in Stromsysteme integriert werden müssen, verbreitert.[1] Die Beschaffung wird zunehmend durch die Fähigkeit geprägt, Anschlusskapazitäten zu sichern, die Erzeugung zu steuern und Leistungsanforderungen zu erfüllen. Dies verlagert den Wettbewerbsfokus von den reinen Modulkosten hin zu Wechselrichtern, Trackern, Speicherintegration und Betriebssoftware. Der Markt bietet daher Chancen für Lieferanten und Entwickler, die Erzeugung, Netzanschluss und Netzdienstleistungen gemeinsam adressieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Systemtyp hielt zentralisierte und versorgungsmaßstäbliche PV im Jahr 2026 einen Umsatzanteil von 58,4 %, während dezentrale PV bis 2032 voraussichtlich mit einer CAGR von 29,8 % wachsen wird.
- Nach Komponente entfielen auf solare PV-Module im Jahr 2026 49,2 % des Umsatzes, und sie werden bis 2032 voraussichtlich mit einer CAGR von 29,5 % wachsen.
- Nach Installation hielten bodengebundene Systeme im Jahr 2026 einen Umsatzanteil von 54,2 %, während Dach-PV bis 2032 voraussichtlich mit einer CAGR von 30,3 % wachsen wird.
- Nach Endnutzung entfielen auf Versorgungsunternehmen im Jahr 2026 56,5 % des Umsatzes, während Wohnanlagen bis 2032 voraussichtlich mit einer CAGR von 29,6 % wachsen werden.
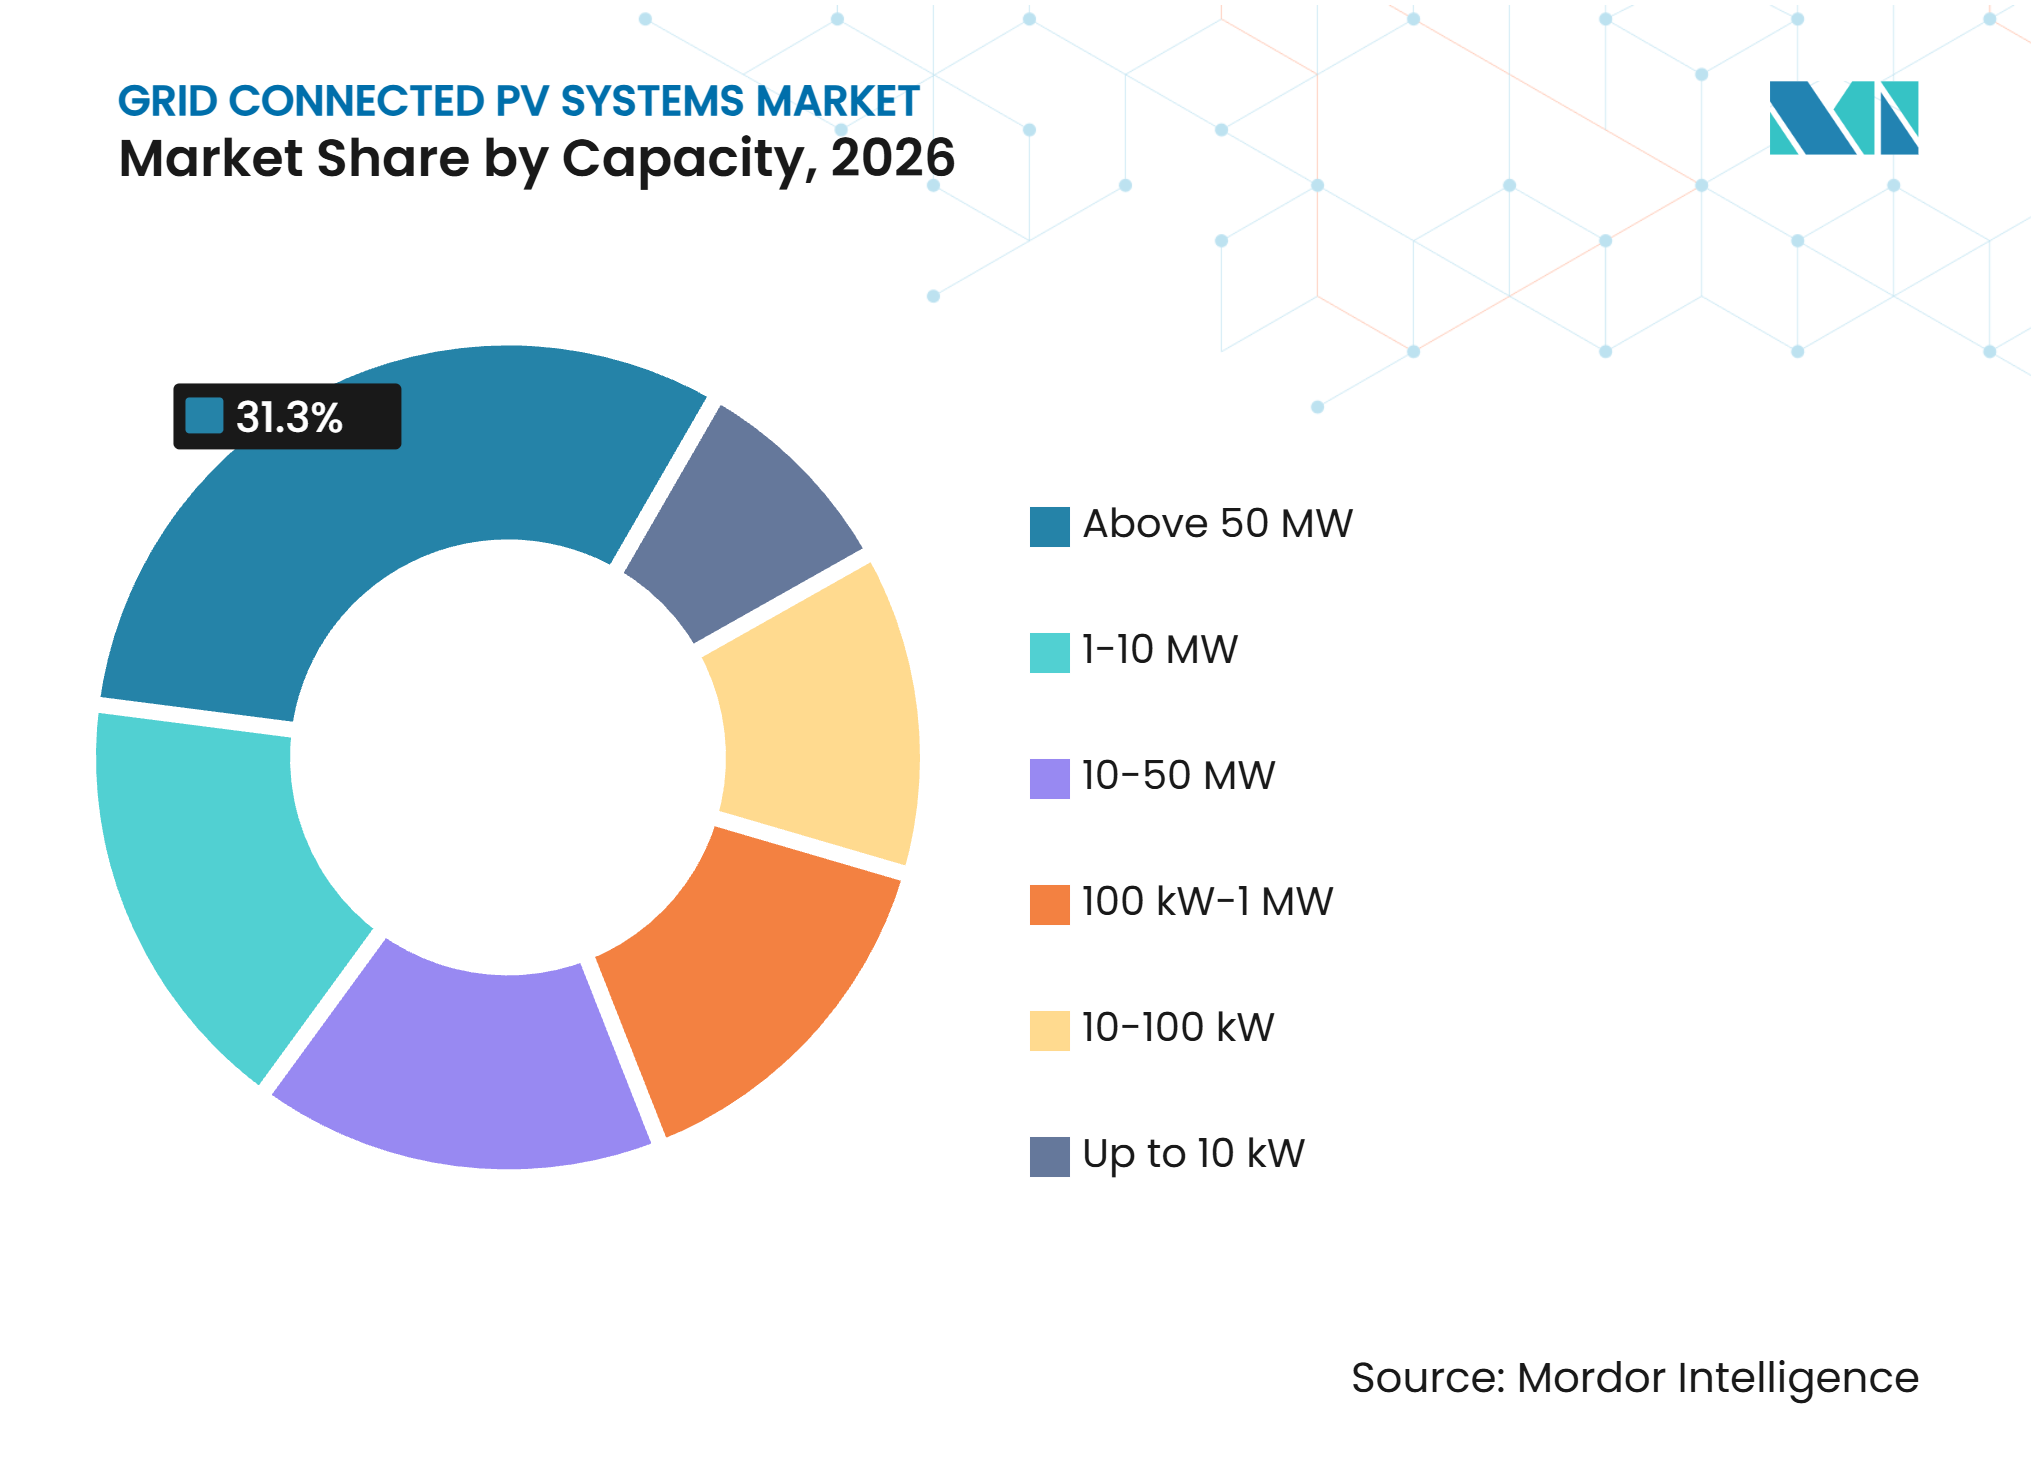
- Nach Kapazität hielten Systeme über 50 MW im Jahr 2026 einen Umsatzanteil von 31,3 %, während Systeme bis 10 kW bis 2032 voraussichtlich mit einer CAGR von 30,2 % wachsen werden.
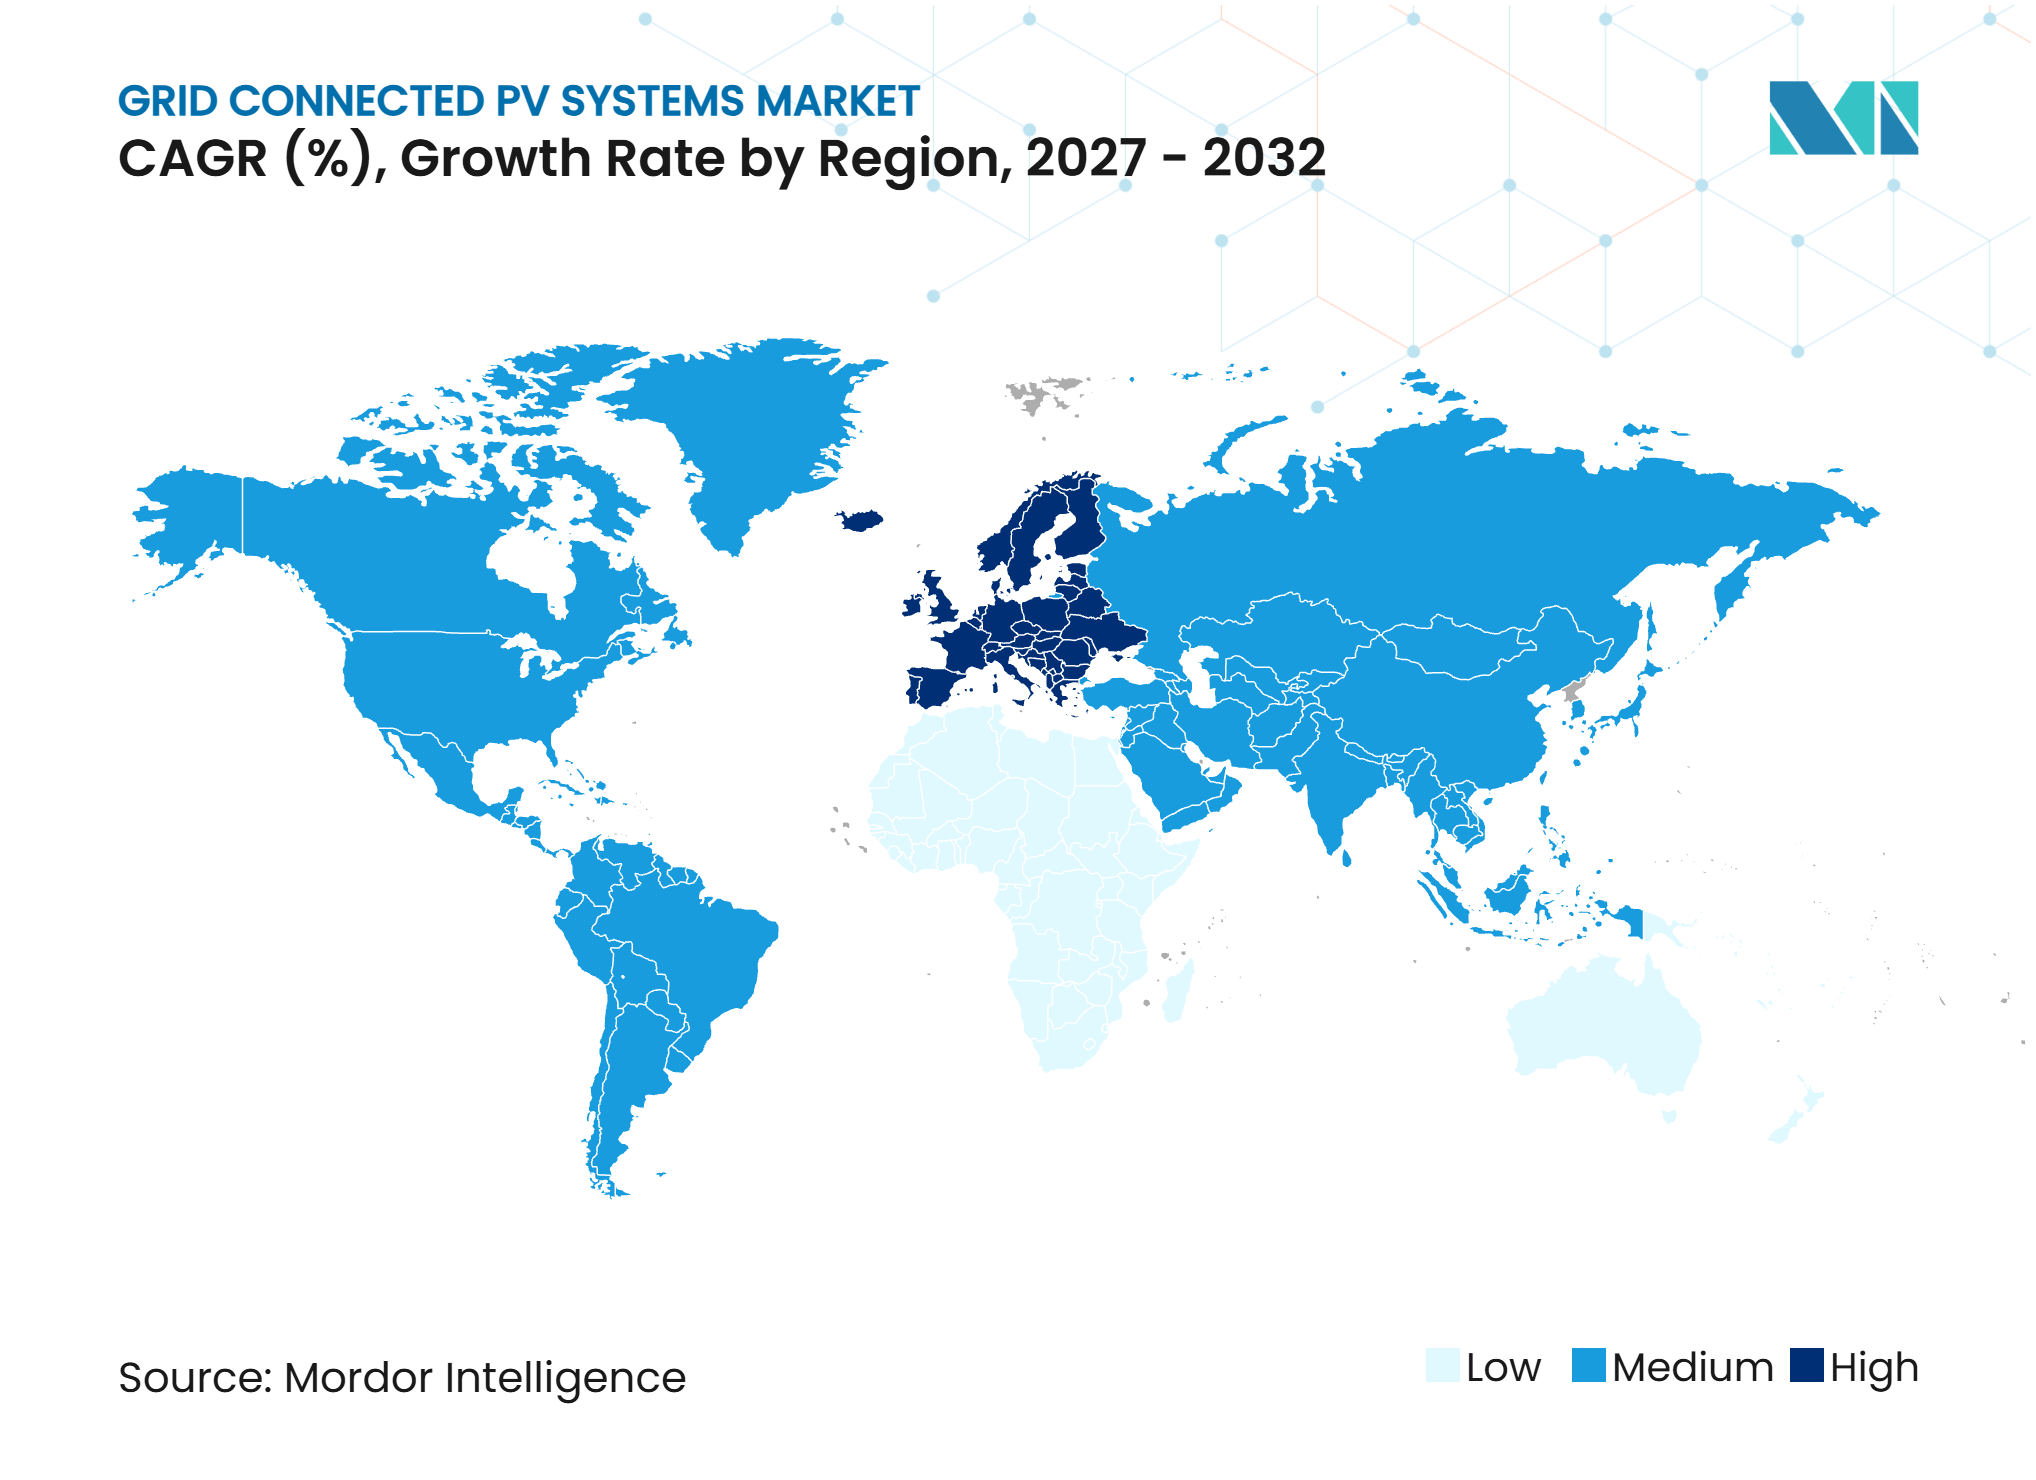
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 59,4 % am Markt für netzgekoppelte PV-Systeme, während Europa bis 2032 voraussichtlich mit einer CAGR von 30,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sinkende Solarkosten und PV-Ausbau | +7.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Ziele für erneuerbare Energien und Beschaffung im Rahmen der Dekarbonisierung | +6.2% | Global, insbesondere Europa, Indien und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Unternehmens-PPAs und industrielle Elektrifizierung | +3.4% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Dezentrale Solarenergie und Eigenverbrauch | +4.1% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Intelligente Wechselrichter und Netzmodernisierung | +2.3% | Nordamerika, Europa und China | Langfristig (≥ 4 Jahre) |
| Wachstum der Rechenzentrumslasten und gesicherte Solarnachfrage | +2.8% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende Stromgestehungskosten und rascher PV-Ausbau
Solare PV blieb 2025 eine der kostengünstigsten Optionen für neue Stromerzeugung. Die Internationale Agentur für Erneuerbare Energien (IRENA) meldete 2025 einen global gewichteten Durchschnittspreis für solare PV von 44 USD pro MWh, was 41 % unter der günstigsten neuen fossilen Brennstoffalternative lag. Der Markt für netzgekoppelte PV-Systeme profitiert weiterhin von dieser Kostenposition, da öffentliche und private Käufer Solarenergie mit einem klareren langfristigen Kostenargument beschaffen können. IRENA berichtete außerdem, dass 91 % der 2024 neu in Betrieb genommenen Projekte für erneuerbare Energien im Versorgungsmaßstab Strom unterhalb der Kosten der günstigsten neuen fossilen Brennstoffalternative erzeugten.[2] Die Hardwarekosten sanken zwischen 2024 und 2025 weiter, aber die Finanzierungskosten glichen einen Teil dieser Gewinne aus. Künftige Kostensenkungen werden stärker von Finanzierungsbedingungen, Netzzugang und Projektgestaltung abhängen, insbesondere in Märkten, in denen Risikoprämien hoch bleiben.
Ziele für erneuerbare Energien und Beschaffung im Rahmen der Dekarbonisierung
Nationale Ziele für erneuerbare Energien setzen breite politische Verpflichtungen weiterhin in Beschaffungspipelines für den Markt für netzgekoppelte PV-Systeme um. Die EU-Richtlinie für erneuerbare Energien III führte Fristen für Genehmigungsverfahren und Maßnahmen zur Beschleunigung der Netzanbindung ein. Genehmigungsverzögerungen in mehreren EU-Mitgliedstaaten überschritten jedoch weiterhin zwei Jahre und erreichten in einigen Fällen vier Jahre. Indiens Ziel von 500 GW nicht-fossiler Stromerzeugungskapazität bis 2030 hat ebenfalls eine große Solarbeschaffungspipeline unterstützt. Das IEA-Programm für photovoltaische Energiesysteme (PVPS) berichtete, dass Indien 2024 etwa 32 GW Solarenergie in Betrieb nahm und eine kumulierte PV-Kapazität von 124,6 GW erreichte. Strukturiertere Beschaffungsprogramme unterstützen längere Abnahmeverträge und strengere Speicher- und Zuverlässigkeitsbedingungen, was Entwickler mit integrierten Lieferfähigkeiten begünstigt.
Unternehmens-PPAs und industrielle Elektrifizierung
Unternehmens-Stromabnahmeverträge bleiben eine wichtige Nachfragequelle für den Markt für netzgekoppelte PV-Systeme. Das globale Volumen an Unternehmens-PPAs für saubere Energie erreichte 2025 55,9 GW – das zweithöchste Jahresvolumen aller Zeiten – trotz eines Rückgangs von 10 % gegenüber dem Vorjahr. Amazon.com Inc., Meta Platforms Inc., Alphabet Inc. und Microsoft Corporation entfielen auf 49 % dieser Volumina, was zeigt, dass Rechenzentrumsbetreiber zu wichtigen Käufern geworden sind. Die Clean Energy Buyers Alliance berichtete, dass US-amerikanische Unternehmenskäufer seit 2014 mehr als 143 GW an großmaßstäblicher Beschaffung sauberer Energie angekündigt hatten. Industrielle Nutzer in den Bereichen Stahl, Chemie und Zement setzen Solarenergie auch als Teil von Elektrifizierungs- und Grüner-Wasserstoff-Plänen (H2) ein. Diese Käufer benötigen zuverlässige Stromversorgungsvereinbarungen, was die Nachfrage nach Projekten erhöht, die Solarstromerzeugung mit Absicherungslösungen und klaren Lieferplänen kombinieren.
Dezentrale Solarenergie und Eigenverbrauchswirtschaftlichkeit
Dezentrale Systeme stützen den Markt für netzgekoppelte PV-Systeme durch niedrigere Stromrechnungen für Kunden, Gebäudeanforderungen und wachsende Batterieakzeptanz. Die Richtlinie über die Gesamtenergieeffizienz von Gebäuden schreibt Solarinstallationen auf neuen öffentlichen und nicht-wohnwirtschaftlichen Gebäuden mit mehr als 50 m² bis zum 31. Dezember 2026 vor. Frankreich schloss 2025 einen Rekordwert von 5,9 GW PV-Kapazität an, während die Solarproduktion im Enedis-Netz im ersten Halbjahr 2026 im Jahresvergleich um 26 % stieg. China verpflichtete dezentrale PV-Systeme außerdem dazu, überwachbar, messbar, regelbar und steuerbar zu sein, was ihre Rolle im Netzbetrieb stärkt. Das Gemeinsame Forschungszentrum der Europäischen Kommission schätzte, dass das EU-Dachsolar-Potenzial 1,1 TW übersteigt und 40 % des langfristigen Strombedarfs decken könnte. Diese Bedingungen machen hinter dem Zähler installierte PV zunehmend relevant als aktiv verwaltete Energieressource, nicht nur als Mittel zur Reduzierung von Einzelhandelsstromkäufen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übertragungsengpässe, Abregelung und negative Preise | -3.1% | Global, insbesondere Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Netzanschlusswarteschlangen und Genehmigungsverzögerungen | -2.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei Zöllen, Subventionen und lokalem Inhalt | -2.2% | Global, konzentriert in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Netzstabilität bei wechselrichterdominierten Systemen und Anforderungen an die Cybersicherheit | -1% | Global, mit Europa und Nordamerika als Vorreiter bei der regulatorischen Reaktion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Übertragungsengpässe, Abregelung und negative Preise
Die Übertragungskapazität ist zu einer wesentlichen Einschränkung für den Markt für netzgekoppelte PV-Systeme geworden. Indien regelte im Quartal April bis Juni 2026 8.133 GWh Solarstrom ab, weil die Übertragungsinfrastruktur hinter den Erzeugungszuwächsen zurückblieb. Analysen identifizierten außerdem fast 300 GWh übertragungsbedingter Abregelung bei indischen zwischenstaatlichen Projekten im ersten Quartal 2026. Kalifornien regelte im ersten Halbjahr 2026 4,5 Millionen MWh ab, was die gesamte Jahresabregelung von 2025 überstieg. Abregelung reduziert die erwartete Erzeugung und kann Projektumsatzprognosen schwächen. Sie erhöht auch den Wert von Speicherung, flexiblen Netzanschlussvereinbarungen, Netzausbau und Betriebssystemen, die auf Netzbedingungen reagieren können.
Netzanschlusswarteschlangen und Genehmigungsverzögerungen
Netzanschlusswarteschlangen und Genehmigungsverzögerungen können Projekte selbst dann verzögern, wenn Nachfrage und Finanzierung verfügbar sind. Das Lawrence Berkeley National Laboratory meldete Ende 2025 773 GW aktiver Solarkapazität in der US-amerikanischen Netzanschlusswarteschlange.[3] Der mittlere Zeitraum vom Netzanschlussantrag bis zur kommerziellen Inbetriebnahme überstieg fünf Jahre, und nur 13 % der Projekte, die zwischen 2000 und 2020 in die Warteschlange eingetreten waren, hatten die kommerzielle Inbetriebnahme erreicht. Darüber hinaus hatten 549 GW an Solarprojekten Netzanschlussvereinbarungen unterzeichnet, waren aber Ende 2025 noch nicht in Betrieb. In Europa hat die Umsetzungskapazität nicht immer mit schnelleren Genehmigungsregeln Schritt gehalten. Diese Verzögerungen binden Kapital, schaffen Planungsunsicherheit und erhöhen den Vorteil von Entwicklern, die Netzstudien, Genehmigungen und Stakeholder-Anforderungen frühzeitig managen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Systemtyp:
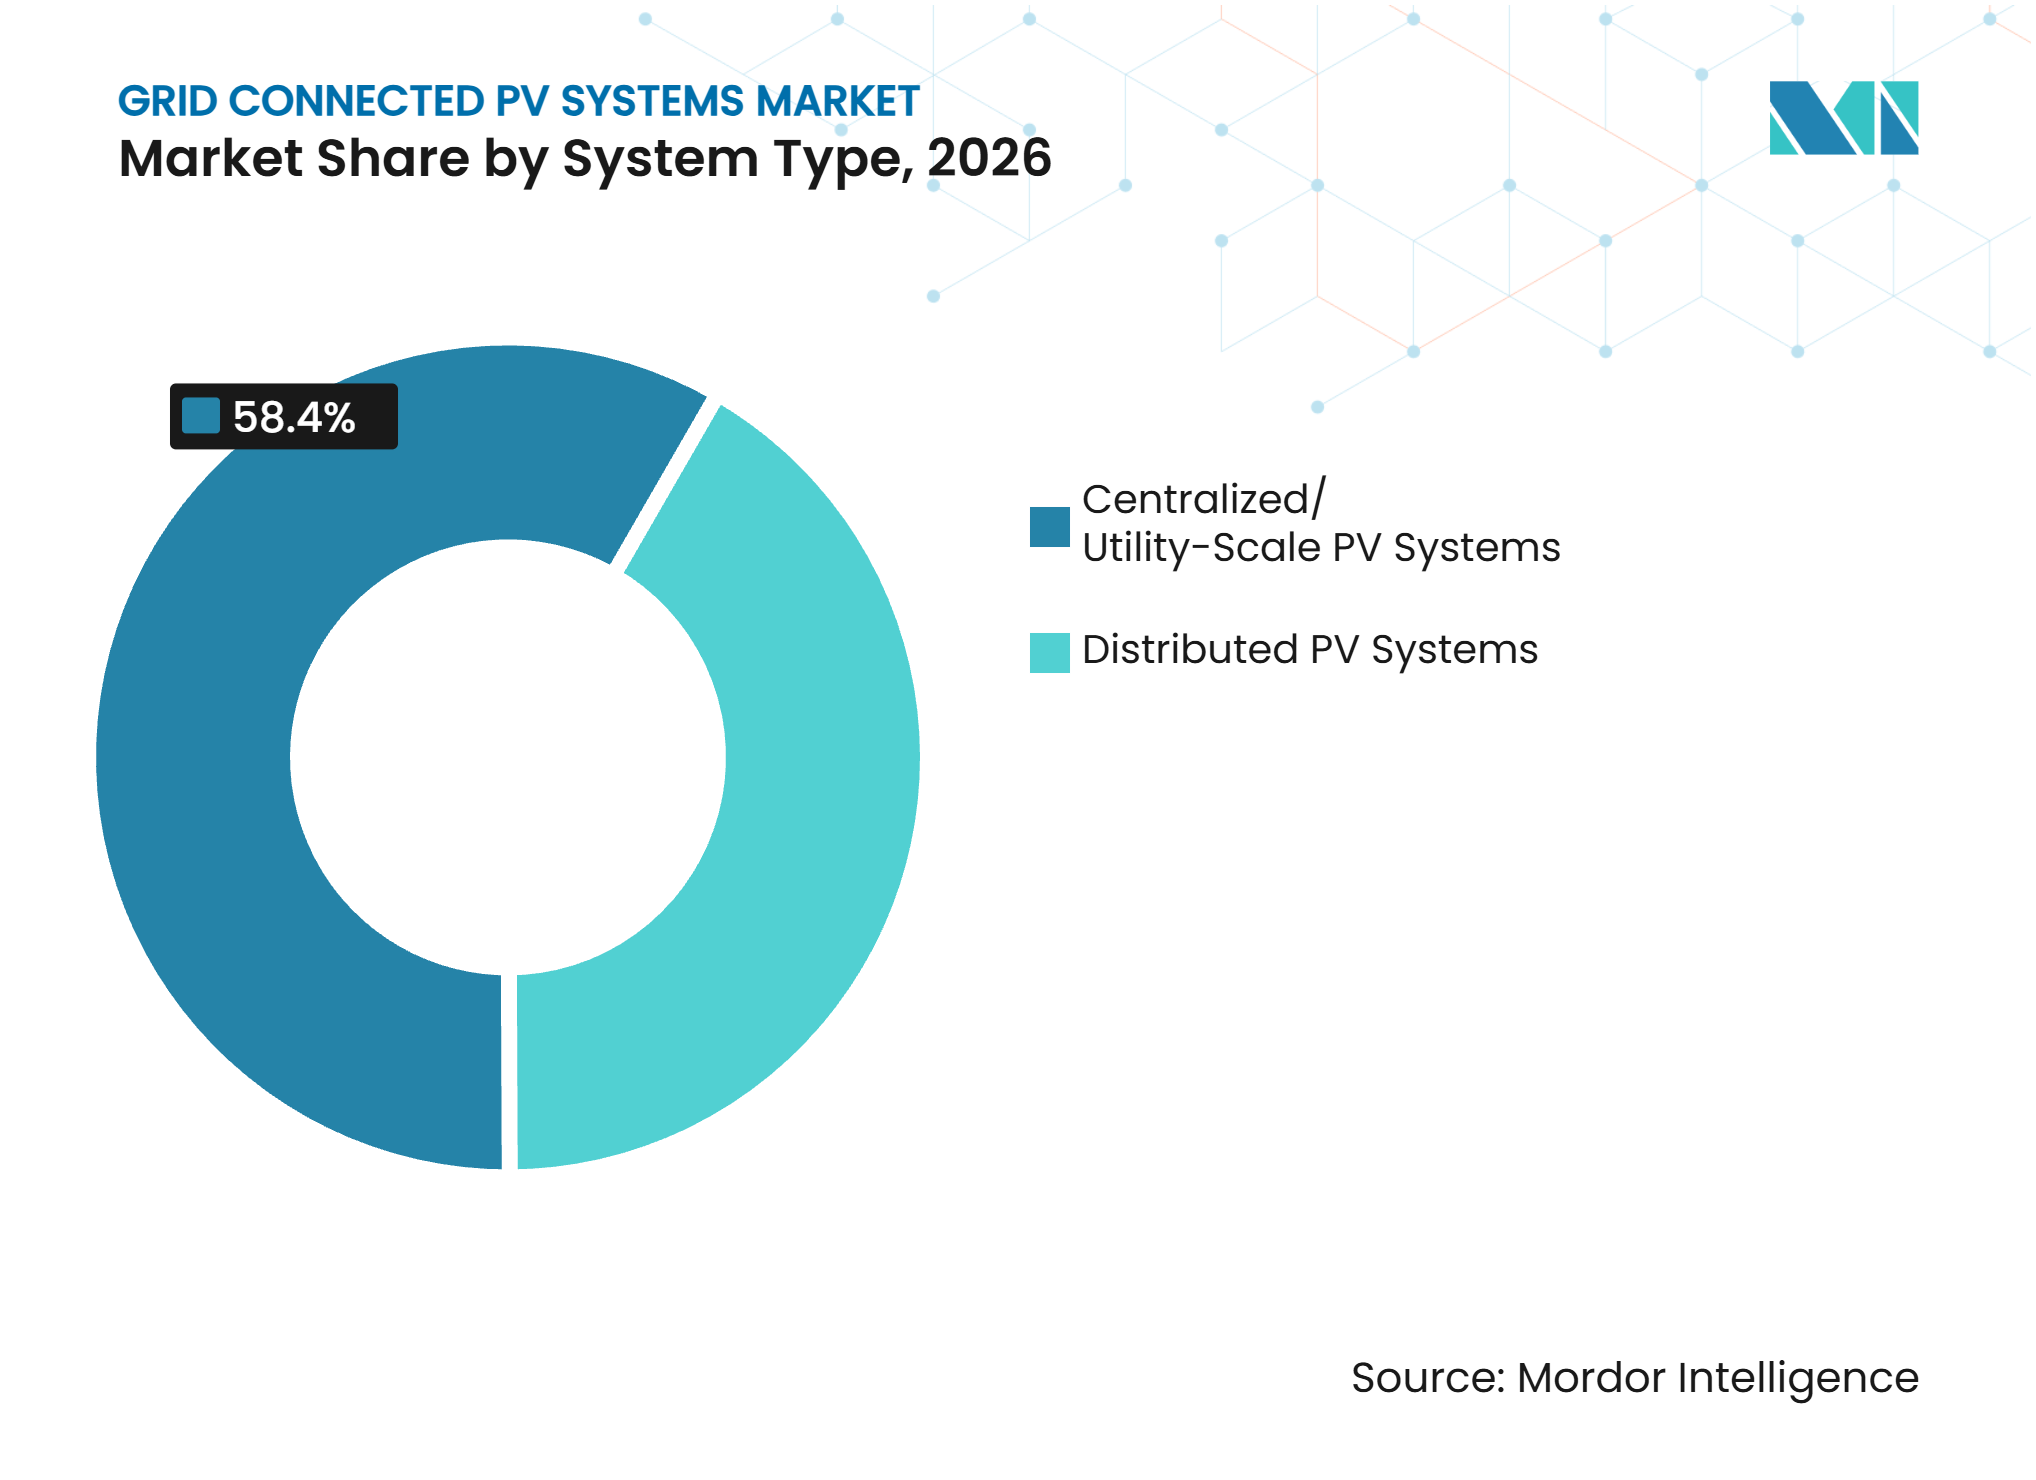
Versorgungsmaßstab führt, aber dezentrale Systeme setzen das TempoZentralisierte und versorgungsmaßstäbliche PV hielt 2026 einen Marktanteil von 58,4 % am Markt für netzgekoppelte PV-Systeme. Große Beschaffungsprogramme, institutionelle PPAs und Auktionsstrukturen stützen diese Position, indem sie eine Kapazitätsvergabe im großen Maßstab ermöglichen. IEA PVPS meldete 2025 etwa 410 GW neue Installationen im Versorgungsmaßstab, was fast 59 % der globalen Installationen entspricht. Diese Systeme bleiben zentral für die öffentliche Versorgungsbeschaffung und große Unternehmensabnahmevereinbarungen. Ihre Entwicklungsperspektive ist eng mit der Übertragungskapazität, dem Landzugang und der Verfügbarkeit von Netzanschlussrechten verknüpft.
Dezentrale PV-Systeme werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 29,8 % wachsen. Dachgebotspflichten, Eigenverbrauchswirtschaftlichkeit und die Integration mit Batteriespeichern und Elektrofahrzeugladung unterstützen dieses Wachstum. Chinas Steuerbarkeitsanforderungen positionieren dezentrale Anlagen innerhalb eines Betriebsmodells, das Laststeuerung und Systemdienstleistungen unterstützt. Die beiden Systemtypen dienen unterschiedlichen Zwecken: Zentralisierte Projekte konzentrieren sich auf die Erzeugung großer Mengen, während dezentrale Systeme näher an den Endnutzern positioniert sind. Der Markt für netzgekoppelte PV-Systeme erfordert daher sowohl die Fähigkeit zur Durchführung großer Projekte als auch lokale Installationsfähigkeiten.



Nach Komponente:
Module führen nach Volumen, Tracker und Wechselrichter führen nach MargeSolare PV-Module repräsentierten 2026 49,2 % des Komponentenumsatzes und werden bis 2032 voraussichtlich mit einer CAGR von 29,5 % wachsen. Module bleiben das zentrale stromerzeugenden Element in jedem Projekt, was ihren großen Anteil am Markt für netzgekoppelte PV-Systeme erklärt. Anhaltende Überkapazitäten in der Fertigung üben weiterhin Druck auf die Modulpreise aus. Gleichzeitig gehen die Komponentenanforderungen über die reine Modullieferung hinaus hin zu Leistungsdokumentation und Gerätekompatibilität. Infolgedessen hängt die Modulauswahl neben dem Kaufpreis von Zuverlässigkeit, Leistungsabgabe, Garantien und Konformität ab.
Tracker, Wechselrichter, Montagesysteme, Kabel, Steckverbinder und Schaltanlagen erfüllen jeweils unterschiedliche Rollen bei der Projektleistung und der Netzkonformität. Tracker und Wechselrichter sind Bereiche, in denen softwarebasierte Optimierung, Geländeanpassung und vorausschauende Wartung den Wert effektiver erhalten können als standardisierte Hardware. Wechselrichteranforderungen werden wichtiger, da Netze mehr wechselrichterbasierte Erzeugung integrieren. Der IEC-61724-Standard für Leistungsüberwachung und die IEEE-2800-Anforderungen für Netzanschlüsse prägen die Beschaffungsspezifikationen. Diese Bedingungen machen die Komponentenintegration für den Markt für netzgekoppelte PV-Systeme wichtig, insbesondere für Entwickler, die stabile Erträge und konforme Anschlussleistung anstreben.
Nach Installation:
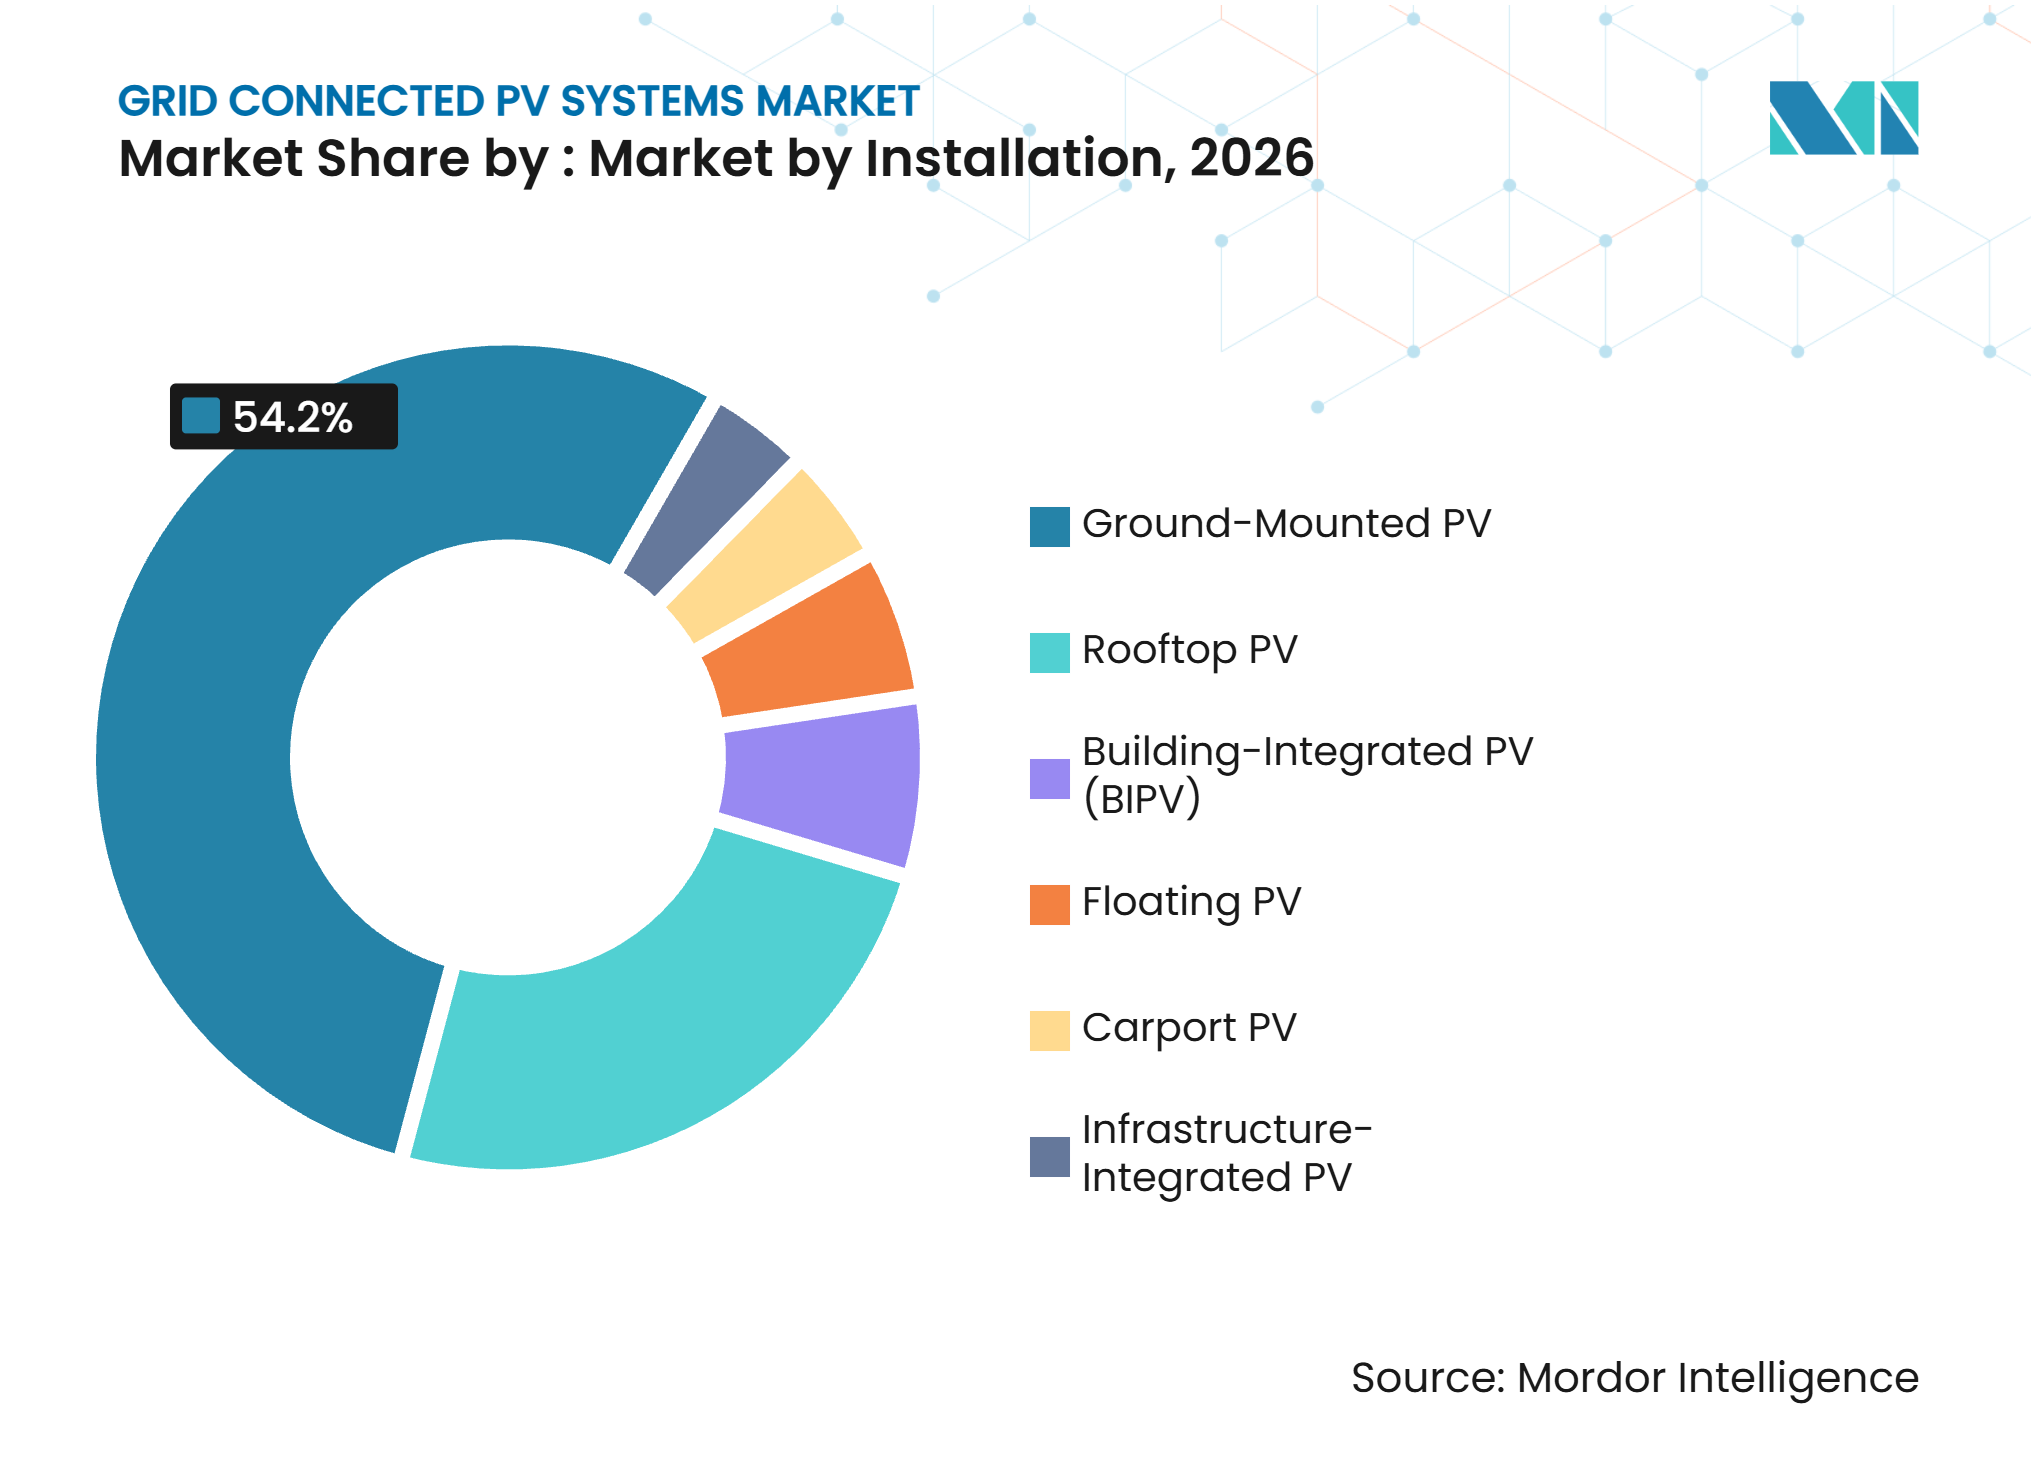
Dach-PV gewinnt durch regulatorische Vorgaben an FahrtBodengebundene Systeme hielten 2026 einen Anteil von 54,2 % am Markt für netzgekoppelte PV-Systeme. Versorgungsmaßstäbliche Parks im US-amerikanischen Sun Belt, in Australien, in den Ländern des Golfkooperationsrats und im westlichen China stützten diese Position. Bodengebundene Projekte können Kapazitäten bündeln und standardisierte Baumethoden nutzen, erfordern jedoch Landrechte, Übertragungszugang und Netzstudien, die Entwicklungszeitpläne verlängern können. Ihr Maßstab macht sie gut geeignet für öffentliche Auktionen und große Unternehmensabnahmeverträge.
Dach-PV wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 30,3 % wachsen. Bauvorschriften und Einsparungen bei den Einzelhandelsstrompreisen unterstützen die Nachfrage, insbesondere in Europa. Schwimmende Solaranlagen, gebäudeintegrierte PV, Carport-PV und infrastrukturintegierte PV adressieren Standorte, an denen Land knapp ist oder Standorte andere primäre Nutzungen haben. Schwimmende Solarentwicklungen in Malaysia und Vietnam veranschaulichen wasserkraftgekoppelte und wasserbasierte Installationen. Diese Formate reduzieren den Landbedarf, erfordern jedoch speziellere Ingenieur- und Installationsarbeiten. Der Markt für netzgekoppelte PV-Systeme wird daher Installationsfähigkeiten benötigen, die für eine Vielzahl von Standort-, Gebäude- und Anschlussbedingungen geeignet sind.

Nach Endnutzung:
Versorgungsunternehmen verankern den Markt, Wohnbereich treibt die nächste WachstumswelleVersorgungsunternehmen entfielen 2026 auf 56,5 % des Umsatzes. Langfristige PPAs und staatliche Auktionen bieten die Umsatzstrukturen, die große institutionelle Investoren benötigen. Gewerbliche und industrielle Nutzer bilden eine mittlere Ebene, in der Eigenverbrauch und unternehmerische Dekarbonisierung standortbezogene Projekte unterstützen. Versorgungsprojekte sind auch am stärksten der Abregelung, Übertragungsengpässen und Verzögerungen in der Netzanschlusswarteschlange ausgesetzt, was den Bedarf an Speicherung und koordinierter Netzplanung im gesamten Markt für netzgekoppelte PV-Systeme verstärkt.
Wohnanlagen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 29,6 % wachsen. Reformen der Netzeinspeisung, sinkende Batteriekosten und Bedenken der Haushalte hinsichtlich der Energiekosten stützen diese Perspektive. Die wachsende Nachfrage von Rechenzentren nach Solarbeschaffung und standortbezogener Kapazität in den Vereinigten Staaten begünstigt auch Projekte, die zuverlässige Erzeugung und klare Bauzeitpläne bieten können. Die Nachfrage aus dem Wohnbereich und von Großverbrauchern wächst auf unterschiedlichen Wegen, erhöht aber beide die Anforderung an einen flexiblen Solarbetrieb.
Nach Kapazität:
Große Projekte dominieren die installierte Basis, kleine Systeme treiben die künftige AkzeptanzSysteme über 50 MW hielten 2026 einen Umsatzanteil von 31,3 %, was die installierte Basis großer Solarparks in China, den Vereinigten Staaten und dem Nahen Osten widerspiegelt. Diese Projekte eignen sich für große Beschaffungsrunden, da sie erhebliche Kapazitäten aus einer einzigen Entwicklung liefern können. Sie sind jedoch auch stärker Übertragungsverzögerungen und sich entwickelnden Anforderungen an netzbildende Wechselrichter ausgesetzt. Ihre Position wird durch den Maßstab gestützt, aber durch die Anschlussbereitschaft eingeschränkt.
Systeme bis 10 kW werden bis 2032 voraussichtlich mit einer CAGR von 30,2 % wachsen. Dieser Kapazitätsbereich unterstützt Wohn- und Mikrogewerbeinstallationen, bei denen der Einsatz weniger von großen Übertragungsprojekten abhängt. Der Bereich von 100 kW bis 1 MW bedient gewerbliche, landwirtschaftliche und agrivoltaische Anwendungen. Systeme von 1 MW bis 10 MW unterstützen Gemeinschaftssolar- und mittelgroße Gewerbeprojekte, während der Bereich von 10 MW bis 50 MW zunehmend Solar-plus-Speicher-Projekte unterstützt. Die Breite der Kapazitätsanforderungen zeigt, dass der Markt für netzgekoppelte PV-Systeme sich nicht auf ein einziges Entwicklungsmodell stützen kann.
Geografische Analyse
Asien-Pazifik hielt 2026 einen Marktanteil von 59,4 % am Markt für netzgekoppelte PV-Systeme. China entfiel auf etwa 415 GW der weltweit installierten knapp 698 GW in diesem Jahr, gestützt durch seine inländische Lieferkette und seinen Ausbaumerkmale. Indien fügte erhebliche Kapazitäten hinzu, stand jedoch vor einer Lücke zwischen Projektinbetriebnahme und Übertragungsverfügbarkeit. Vietnam, Indonesien, Thailand, Australien und Südkorea weiteten den Ausbau über China und Indien hinaus aus. Die Netzbereitschaft blieb ein zentrales regionales Thema.
Europa wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 30,5 % wachsen. Die Region fügte 2025 65,7 GW hinzu und erreichte laut IEA PVPS eine kumulierte Kapazität von 406 GW. Deutschland, Frankreich, Spanien, Italien und Polen führten die nationalen Installationen an. Die Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EPBD) schafft einen besser vorhersehbaren Weg für den Solarausbau auf qualifizierenden Neubauten. Eine langsamere Dachakzeptanz nach Subventionsänderungen und längere Genehmigungsverfahren könnten einen Teil der regionalen Chance einschränken.
Nordamerika kombiniert eine hohe Stromnachfrage mit langen Projektwarteschlangen. Die Vereinigten Staaten fügten 2025 43,2 GW hinzu und werden voraussichtlich 2026 43,4 GW versorgungsmaßstäbliche Solarenergie hinzufügen. Mexiko und Kanada bieten zusätzliche gewerbliche und industrielle Nachfragemöglichkeiten. Im Nahen Osten und Afrika führen Saudi-Arabien, die Vereinigten Arabischen Emirate, Ägypten, Südafrika und Marokko nationale Programme an. Der Vertrag von Nextpower Arabia zur Lieferung von 2,25 GW Trackern für das Bisha-Solarprojekt veranschaulicht den Umfang der saudischen Beschaffung.[4]
Wettbewerbslandschaft
Marktkonzentration
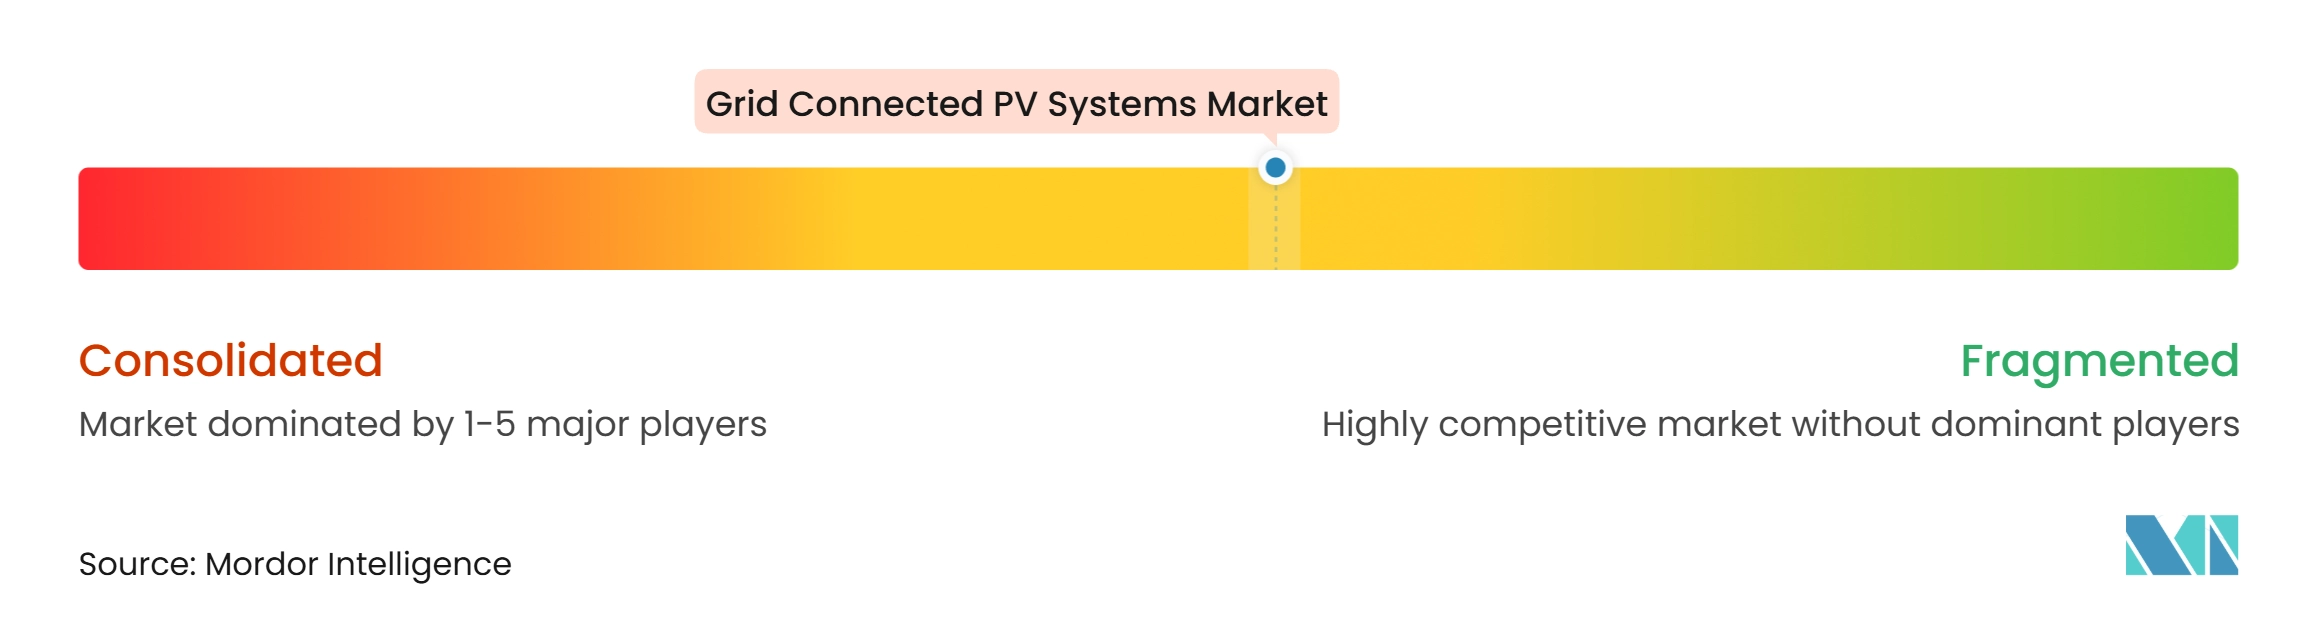
Der Markt für netzgekoppelte PV-Systeme umfasst eine konzentrierte Modulproduktion und eine breitere Gruppe von Wettbewerbern bei Wechselrichtern, Trackern, Montagesystemen und Netzintegrationsdienstleistungen. LONGi, JinkoSolar, JA Solar, Trina Solar und Tongwei sind wichtige Modullieferanten. Überschüssige Produktionskapazitäten haben Preisdruck erzeugt, was die Bedeutung von Produktzuverlässigkeit, Lieferkettenmanagement und differenzierter Systemleistung erhöht. Dieses Umfeld erschwert es auch kleineren Modulherstellern, allein über den Preis zu konkurrieren.
Die Wettbewerbsaktivität verlagert sich hin zu Teilsystemen und Dienstleistungen, die Erzeugung, Anschlussleistung und Systemmanagement verbessern. Nextracker meldete in seinem bei der US-amerikanischen Börsenaufsichtsbehörde eingereichten Jahresbericht einen Umsatz für das Geschäftsjahr 2026 von 3,56 Milliarden USD und einen Auftragsbestand von 5,25 Milliarden USD. Das Unternehmen gab außerdem eine ausstehende Übernahme von Produktlinien für Leistungselektronik und geistigem Eigentum von Apex Power bekannt, was seinen Fokus von Trackern auf Leistungselektronik, Speicherung und rechenzentrumsbezogene Infrastruktur ausweitet. Array Technologies erweiterte sein Tracker-Angebot außerdem mit dem DuraTrack-D2S-System für internationale Märkte.
Netzbildende Wechselrichter, Solar-plus-Speicher-Konfigurationen und Energiemanagementsysteme sind wichtige Wettbewerbsbereiche, da sie die betrieblichen Anforderungen erfüllen, die durch eine höhere Solardurchdringung entstehen. IRENA meldete bis 2025 gesicherte Solar-plus-Batterie-Kosten von 54 bis 82 USD pro MWh in Regionen mit hoher Sonneneinstrahlung. Die North American Electric Reliability Corporation (NERC) veröffentlichte im März 2026 einen Entwurf einer Sicherheitsrichtlinie für wechselrichterbasierte Ressourcen, in der empfohlene Cybersicherheitspraktiken für Anlagen im Versorgungsmaßstab festgelegt werden. Ein Marktkonzentrationsindex von 5 wird vergeben, da führende Modullieferanten identifiziert wurden, aber kein kombinierter Marktanteil der Top-Anbieter verfügbar ist, um einen höheren Wert über die gesamte Wertschöpfungskette zu unterstützen.
Branchenführer im Bereich netzgekoppelte PV-Systeme
-
JinkoSolar Holding Co., Ltd.
-
Trina Solar Co., Ltd.
-
Huawei Technologies Co., Ltd.
-
Sungrow Power Supply Co., Ltd.
-
LONGi Green Energy Technology Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für netzgekoppelte PV-Systeme Unternehmen in diesem Bericht
- Trina Solar Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- Canadian Solar Inc.
- First Solar, Inc.
- Hanwha Q CELLS Co., Ltd.
- SMA Solar Technology AG
- ABB Ltd.
- Schneider Electric SE
- Huawei Technologies Co., Ltd.
- SolarEdge Technologies, Inc.
- JA Solar Technology Co., Ltd.
- Delta Electronics, Inc.
- SunPower Corporation
- Sungrow Power Supply Co., Ltd.
- LONGi Green Energy Technology Co., Ltd.
- Enphase Energy, Inc.
- Fronius International GmbH
- Sineng Electric Co., Ltd.
- Growatt New Energy Technology Co., Ltd.
- Nextracker Inc.
- Array Technologies, Inc.
Neueste Industrielle Entwicklungen in Markt für netzgekoppelte PV-Systeme
- Mai 2026: Nextracker Arabia, ein Gemeinschaftsunternehmen zwischen Nextracker und Abunayyan Holding, sicherte sich einen Vertrag zur Lieferung von 2,25 GW intelligenter Solartracking-Systeme an Larsen and Toubro für das Bisha-Solarprojekt von ACWA Power in Saudi-Arabien. Das Projekt wird im Rahmen des Nationalen Programms für erneuerbare Energien des Königreichs (Welle 6) entwickelt und stellt eine der größten weltweit angekündigten Tracker-Liefervereinbarungen für ein netzgekoppeltes PV-Projekt dar.
- April 2026: IRENA berichtete, dass die globalen Solarinstallationen 2025 510,3 GW neue Kapazitätszuwächse erreichten, was fast drei Viertel aller weltweiten Kapazitätszuwächse bei erneuerbaren Energien ausmacht. Die gesamte Kapazität erneuerbarer Energien erreichte 5.149 GW, was die Position der solaren PV als dominante Technologie bei der netzgekoppelten Stromerzeugung aus erneuerbaren Energien festigt.
- Juni 2026: JinkoSolar stellte seine Tiger-Neo-5.0-PV-Module mit einer massenproduzierten Effizienz von 25,91 % und einer Leistungsabgabe von über 700 W vor. Das Unternehmen erklärte außerdem, dass die TOPCon-3.0-Produktionskapazität bis Ende 2026 voraussichtlich 40 GW übersteigen wird. Hocheffiziente Module beeinflussen direkt die Wirtschaftlichkeit von netzgekoppelten PV-Projekten im Versorgungsmaßstab und im Gewerbebereich.
- Juni 2026: Array Technologies brachte DuraTrack D2S auf den Markt, eine Dual-Row-Solartracker-Plattform für EMEA-Märkte, und stellte ARRAY Atlas vor, eine integrierte Lösungssuite von Fundament bis Tracker für versorgungsmaßstäbliche Solarprojekte. Dies spiegelt die wachsende Nachfrage nach integrierten Balance-of-System-Lösungen bei netzgekoppelten PV-Projekten wider.
Berichtsumfang des globalen Marktes für netzgekoppelte PV-Systeme
Ein netzgekoppeltes Photovoltaik-System (PV-System) ist eine Solarstromanlage, die direkt mit dem lokalen Versorgungsnetz verbunden ist. Es nutzt Solarpanele, um Sonnenlicht in Gleichstrom (DC) umzuwandeln, den ein Wechselrichter dann in Wechselstrom (AC) für den lokalen Verbrauch umwandelt. Überschüssiger erzeugter Strom kann über einen bidirektionalen Zähler in das Hauptstromnetz eingespeist werden. Diese Konfiguration ermöglicht es Nutzern, bei geringer Solarproduktion Strom aus dem Netz zu beziehen und so eine kontinuierliche Stromversorgung ohne Batteriebank zu gewährleisten.
Der globale Markt für netzgekoppelte PV-Systeme ist nach Systemtyp in dezentrale PV-Systeme und zentralisierte/versorgungsmaßstäbliche PV-Systeme segmentiert. Nach Komponente ist der Markt in solare PV-Module, Wechselrichter, Montagestrukturen, Solartracker, DC-Kabel und Steckverbinder, AC-Kabel und Schaltanlagen sowie sonstige Komponenten segmentiert. Nach Installation ist der Markt in Dach-PV, bodengebundene PV, gebäudeintegrierte PV (BIPV), Carport-PV, schwimmende PV und infrastrukturintegierte PV segmentiert. Nach Endnutzung ist der Markt in Wohnbereich, Gewerbe, Industrie und Versorgungsunternehmen segmentiert. Nach Kapazität ist der Markt in bis zu 10 kW, 10–100 kW, 100 kW–1 MW, 1–10 MW, 10–50 MW und über 50 MW segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für netzgekoppelte PV-Systeme in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Dezentrale PV-Systeme |
| Zentralisierte/Versorgungsmaßstäbliche PV-Systeme |
| Solare PV-Module |
| Wechselrichter |
| Montagestrukturen |
| Solartracker |
| DC-Kabel und Steckverbinder |
| AC-Kabel und Schaltanlagen |
| Sonstige Komponenten |
| Dach-PV |
| Bodengebundene PV |
| Gebäudeintegrierte PV (BIPV) |
| Carport-PV |
| Schwimmende PV |
| Infrastrukturintegierte PV |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Versorgungsunternehmen |
| Bis zu 10 kW |
| 10–100 kW |
| 100 kW–1 MW |
| 1–10 MW |
| 10–50 MW |
| Über 50 MW |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Systemtyp | Dezentrale PV-Systeme | |
| Zentralisierte/Versorgungsmaßstäbliche PV-Systeme | ||
| Nach Komponente | Solare PV-Module | |
| Wechselrichter | ||
| Montagestrukturen | ||
| Solartracker | ||
| DC-Kabel und Steckverbinder | ||
| AC-Kabel und Schaltanlagen | ||
| Sonstige Komponenten | ||
| Nach Installation | Dach-PV | |
| Bodengebundene PV | ||
| Gebäudeintegrierte PV (BIPV) | ||
| Carport-PV | ||
| Schwimmende PV | ||
| Infrastrukturintegierte PV | ||
| Nach Endnutzung | Wohnbereich | |
| Gewerbe | ||
| Industrie | ||
| Versorgungsunternehmen | ||
| Nach Kapazität | Bis zu 10 kW | |
| 10–100 kW | ||
| 100 kW–1 MW | ||
| 1–10 MW | ||
| 10–50 MW | ||
| Über 50 MW | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für netzgekoppelte PV-Systeme?
Der Markt für netzgekoppelte PV-Systeme wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 29,27 % wachsen und von 4,05 TW im Jahr 2027 auf 14,62 TW bis 2032 steigen. Niedrigere Erzeugungskosten unterstützen diese Expansion, obwohl Anschlusskapazität, Finanzierung und Speicherung die Projektrealisierung zunehmend beeinflussen.
Welcher Systemtyp führt den globalen Solarausbau an?
Zentralisierte und versorgungsmaßstäbliche PV führte 2026 mit einem Umsatzanteil von 58,4 %. Große öffentliche Beschaffungsprogramme, Auktionen und Unternehmens-Stromabnahmeverträge stützen dieses Segment des Marktes für netzgekoppelte PV-Systeme.
Welcher Installationstyp wächst am schnellsten?
Dach-PV wird bis 2032 voraussichtlich mit einer CAGR von 30,3 % wachsen, unterstützt durch Bauvorschriften und Eigenverbrauchswirtschaftlichkeit.
Was ist das Hauptrisiko für den Solarausbau?
Übertragungsengpässe, Abregelung, Genehmigungsverzögerungen und lange Netzanschlusswarteschlangen können die Umsatzsicherheit verringern und den Bau verzögern.
Welche Region wird voraussichtlich am schnellsten wachsen?
Europa wird bis 2032 voraussichtlich eine CAGR von 30,5 % verzeichnen, unterstützt durch Anforderungen an Solargebäude und anhaltende Kapazitätszuwächse.
Wie konkurrieren Unternehmen im Bereich netzgekoppelter Solarenergie?
Unternehmen expandieren über Module hinaus in Tracker, Wechselrichter, Speicherung, netzbildende Fähigkeiten, Cybersicherheit und Energiemanagementsoftware. Dies spiegelt die sich entwickelnden Anforderungen des Marktes für netzgekoppelte PV-Systeme wider, in dem Leistung, Netzkonformität und Betriebsdienstleistungen neben Erzeugungsanlagen zunehmend wichtig werden.