
Tamaño y Participación del Mercado de Sistemas FV Conectados a la Red
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Volumen del Mercado (2027) | 4.05 teravatio |
| Volumen del Mercado (2032) | 14.62 teravatio |
| Tasa de crecimiento (2026 - 2031) | 29.27 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas FV Conectados a la Red por Mordor Intelligence
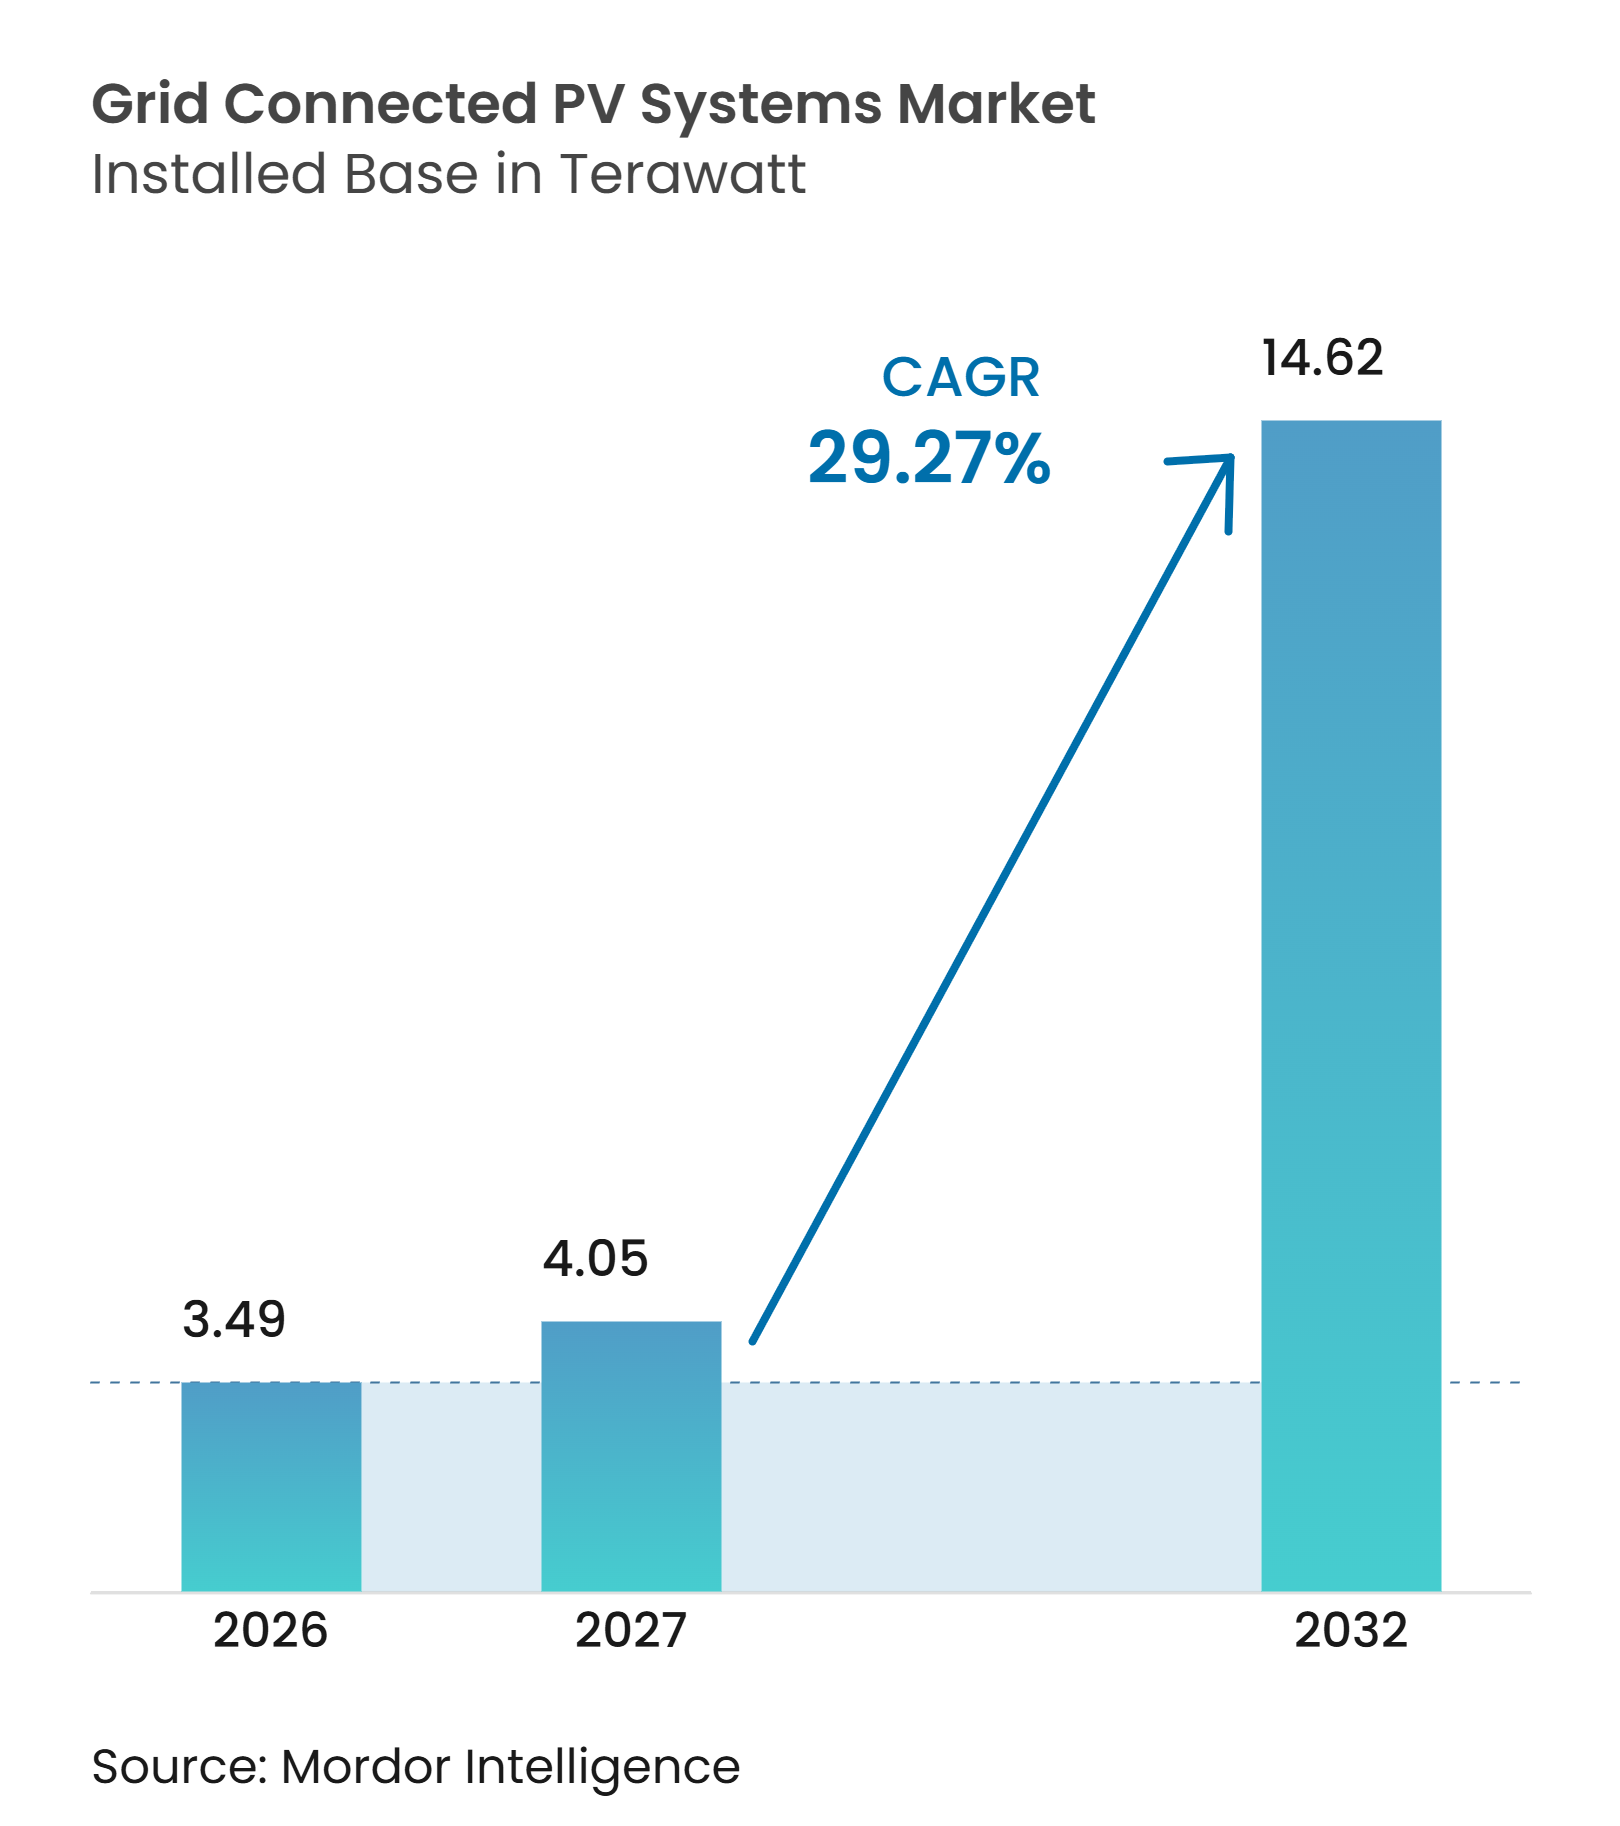
El tamaño del Mercado de Sistemas FV Conectados a la Red en términos de base instalada fue valorado en 3,49 teravatios en 2026 y se estima que crecerá desde 4,05 teravatios en 2027 hasta alcanzar 14,62 teravatios en 2032, a una CAGR del 29,27% durante el período de pronóstico (2027-2032). Los menores costos de generación continúan respaldando el mercado, aunque la ventaja de costos ahora depende tanto del financiamiento, el acceso a la red y el almacenamiento como del precio de los módulos. Las adiciones globales de energía solar se mantuvieron elevadas en 2025, y la capacidad solar acumulada se aproximó a 3 TW, ampliando la base de activos operativos que deben integrarse en los sistemas eléctricos.[1] La contratación está cada vez más determinada por la capacidad de asegurar capacidad de conexión, gestionar la producción y cumplir los requisitos de rendimiento. Esto desplaza el enfoque competitivo desde el costo de los módulos únicamente hacia los inversores, seguidores solares, integración de almacenamiento y software operativo. El mercado ofrece, por tanto, oportunidades para proveedores y desarrolladores que puedan abordar conjuntamente las necesidades de generación, interconexión y servicios de red.
Conclusiones Clave del Informe
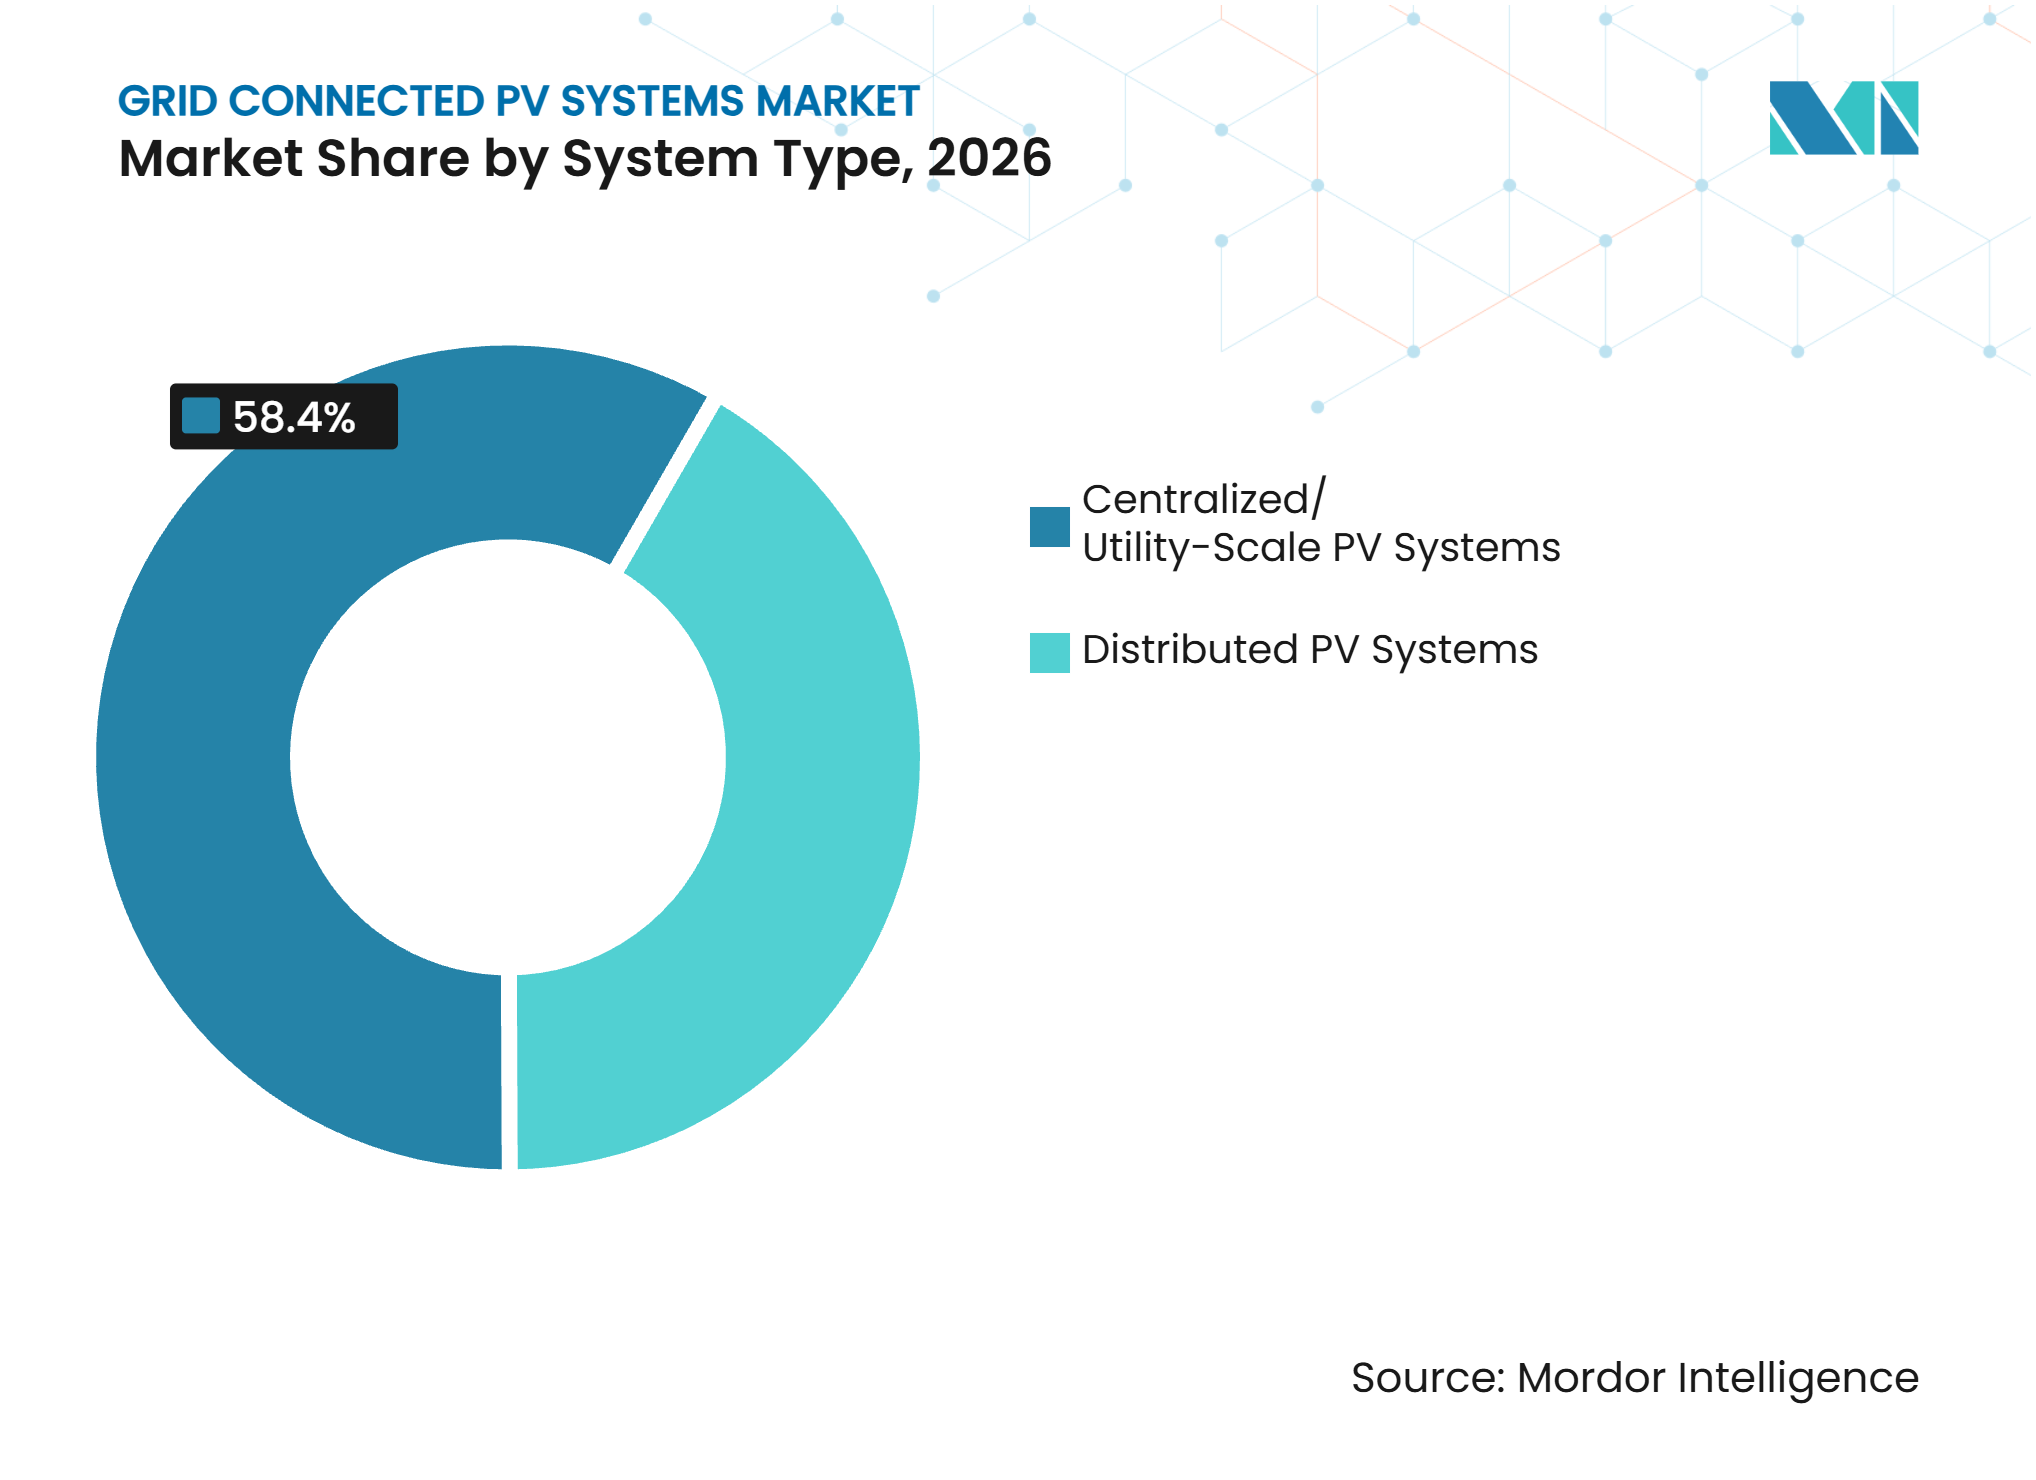
- Por tipo de sistema, los sistemas FV centralizados y a escala de servicios públicos representaron el 58,4% de los ingresos en 2026, mientras que se prevé que los sistemas FV distribuidos crezcan a una CAGR del 29,8% hasta 2032.
- Por componente, los módulos FV solares representaron el 49,2% de los ingresos en 2026 y se prevé que se expandan a una CAGR del 29,5% hasta 2032.
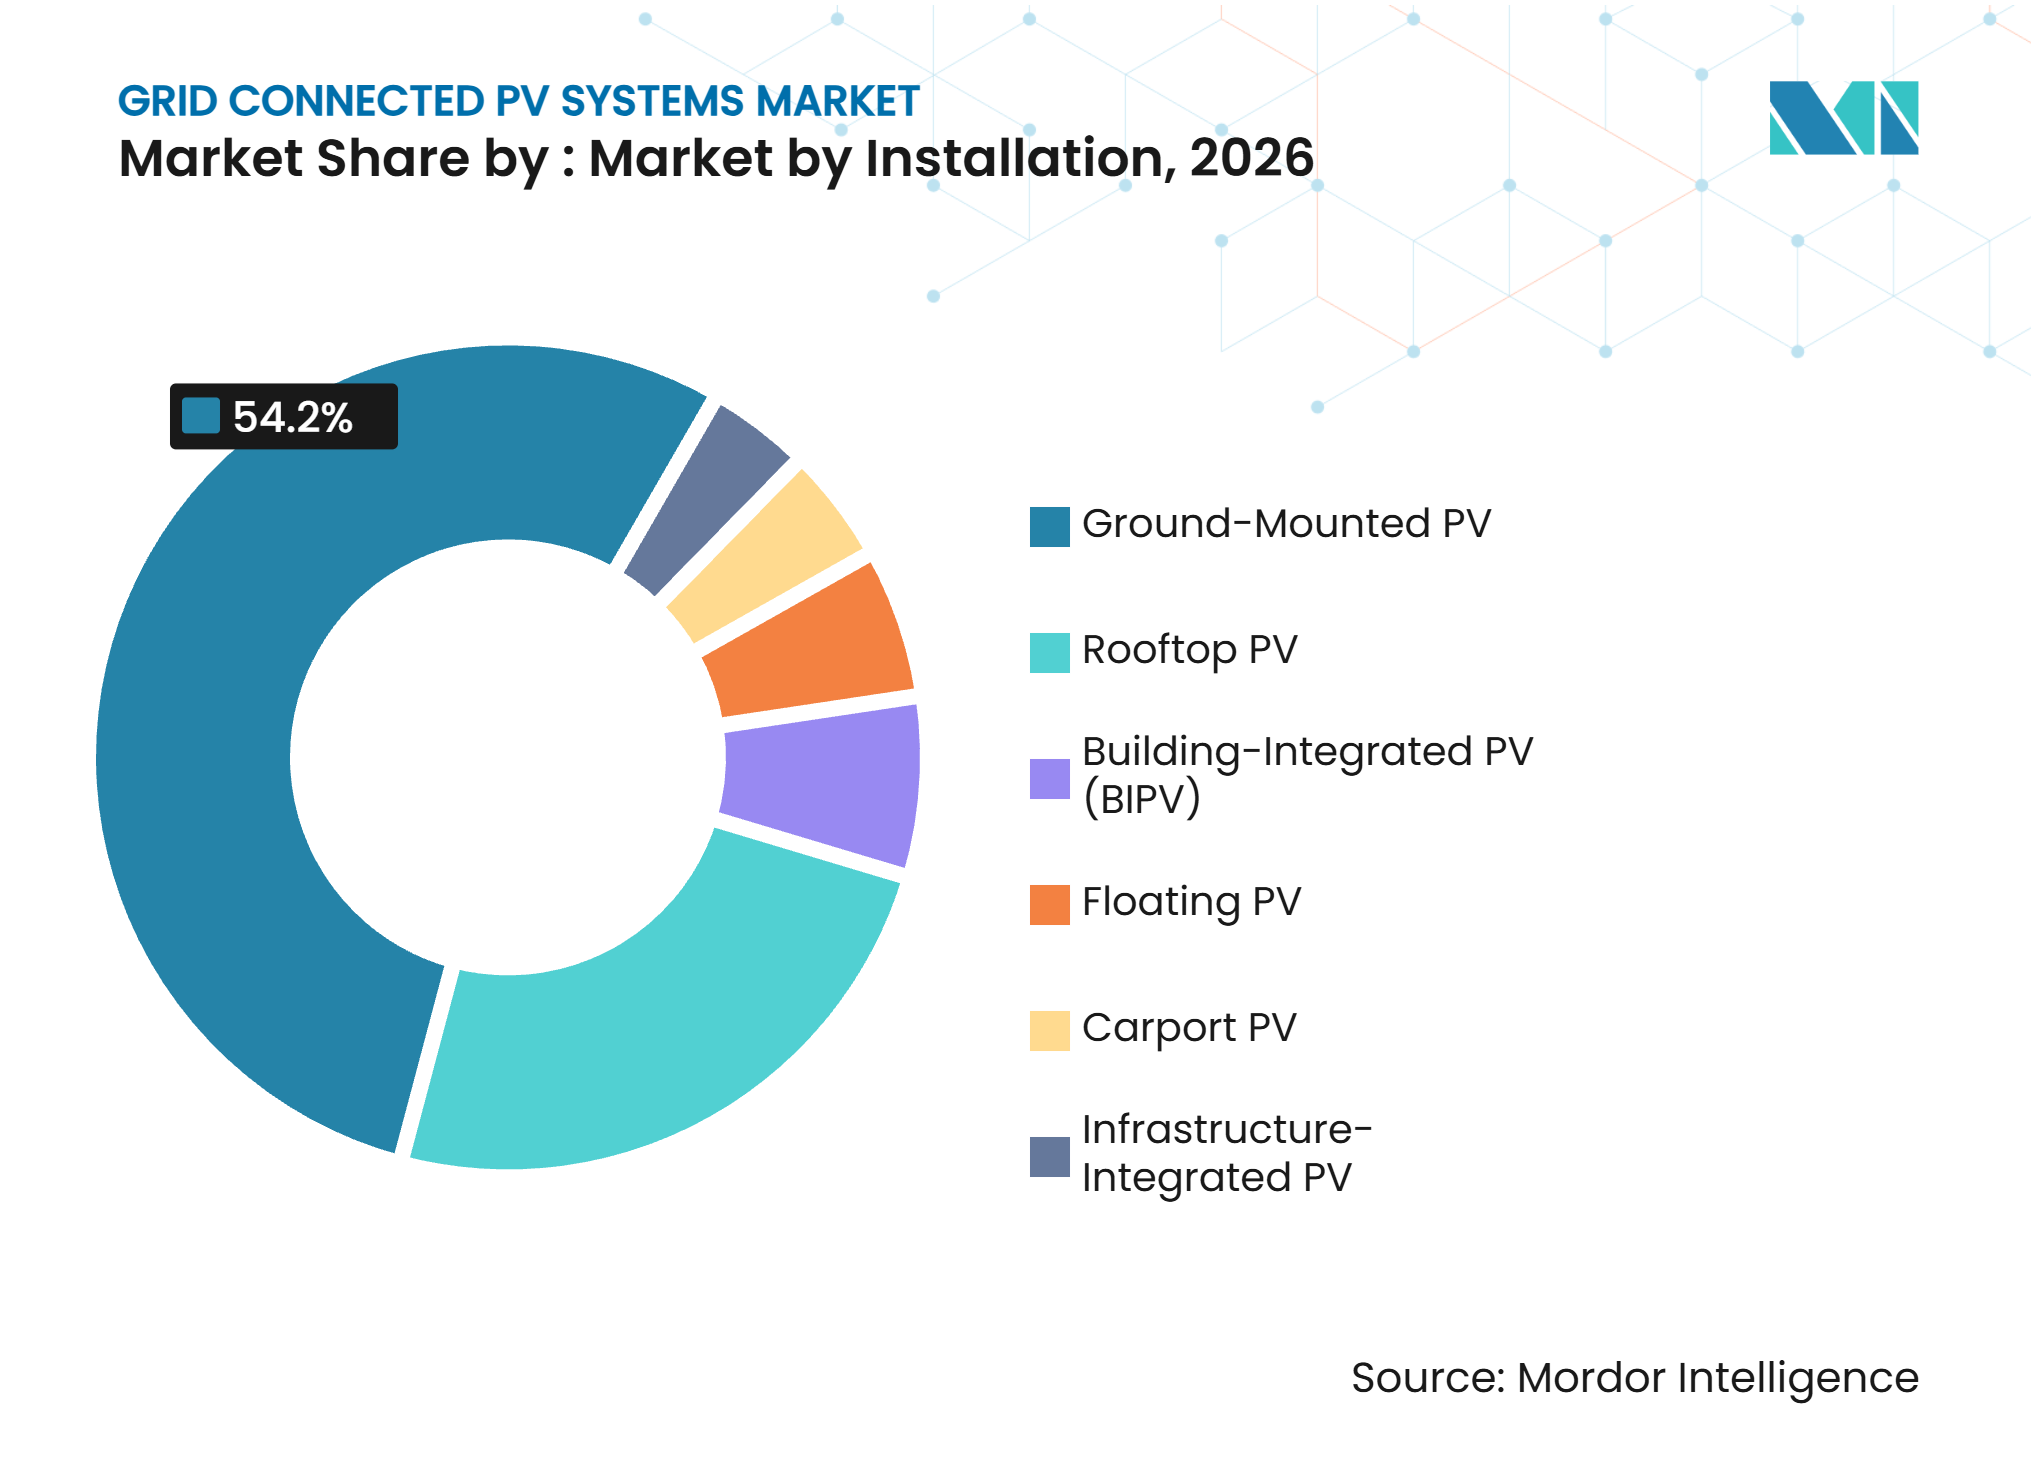
- Por instalación, los sistemas montados en suelo representaron el 54,2% de los ingresos en 2026, mientras que se prevé que los sistemas FV en tejados crezcan a una CAGR del 30,3% hasta 2032.
- Por uso final, las empresas de servicios públicos representaron el 56,5% de los ingresos en 2026, mientras que se prevé que los sistemas residenciales crezcan a una CAGR del 29,6% hasta 2032.
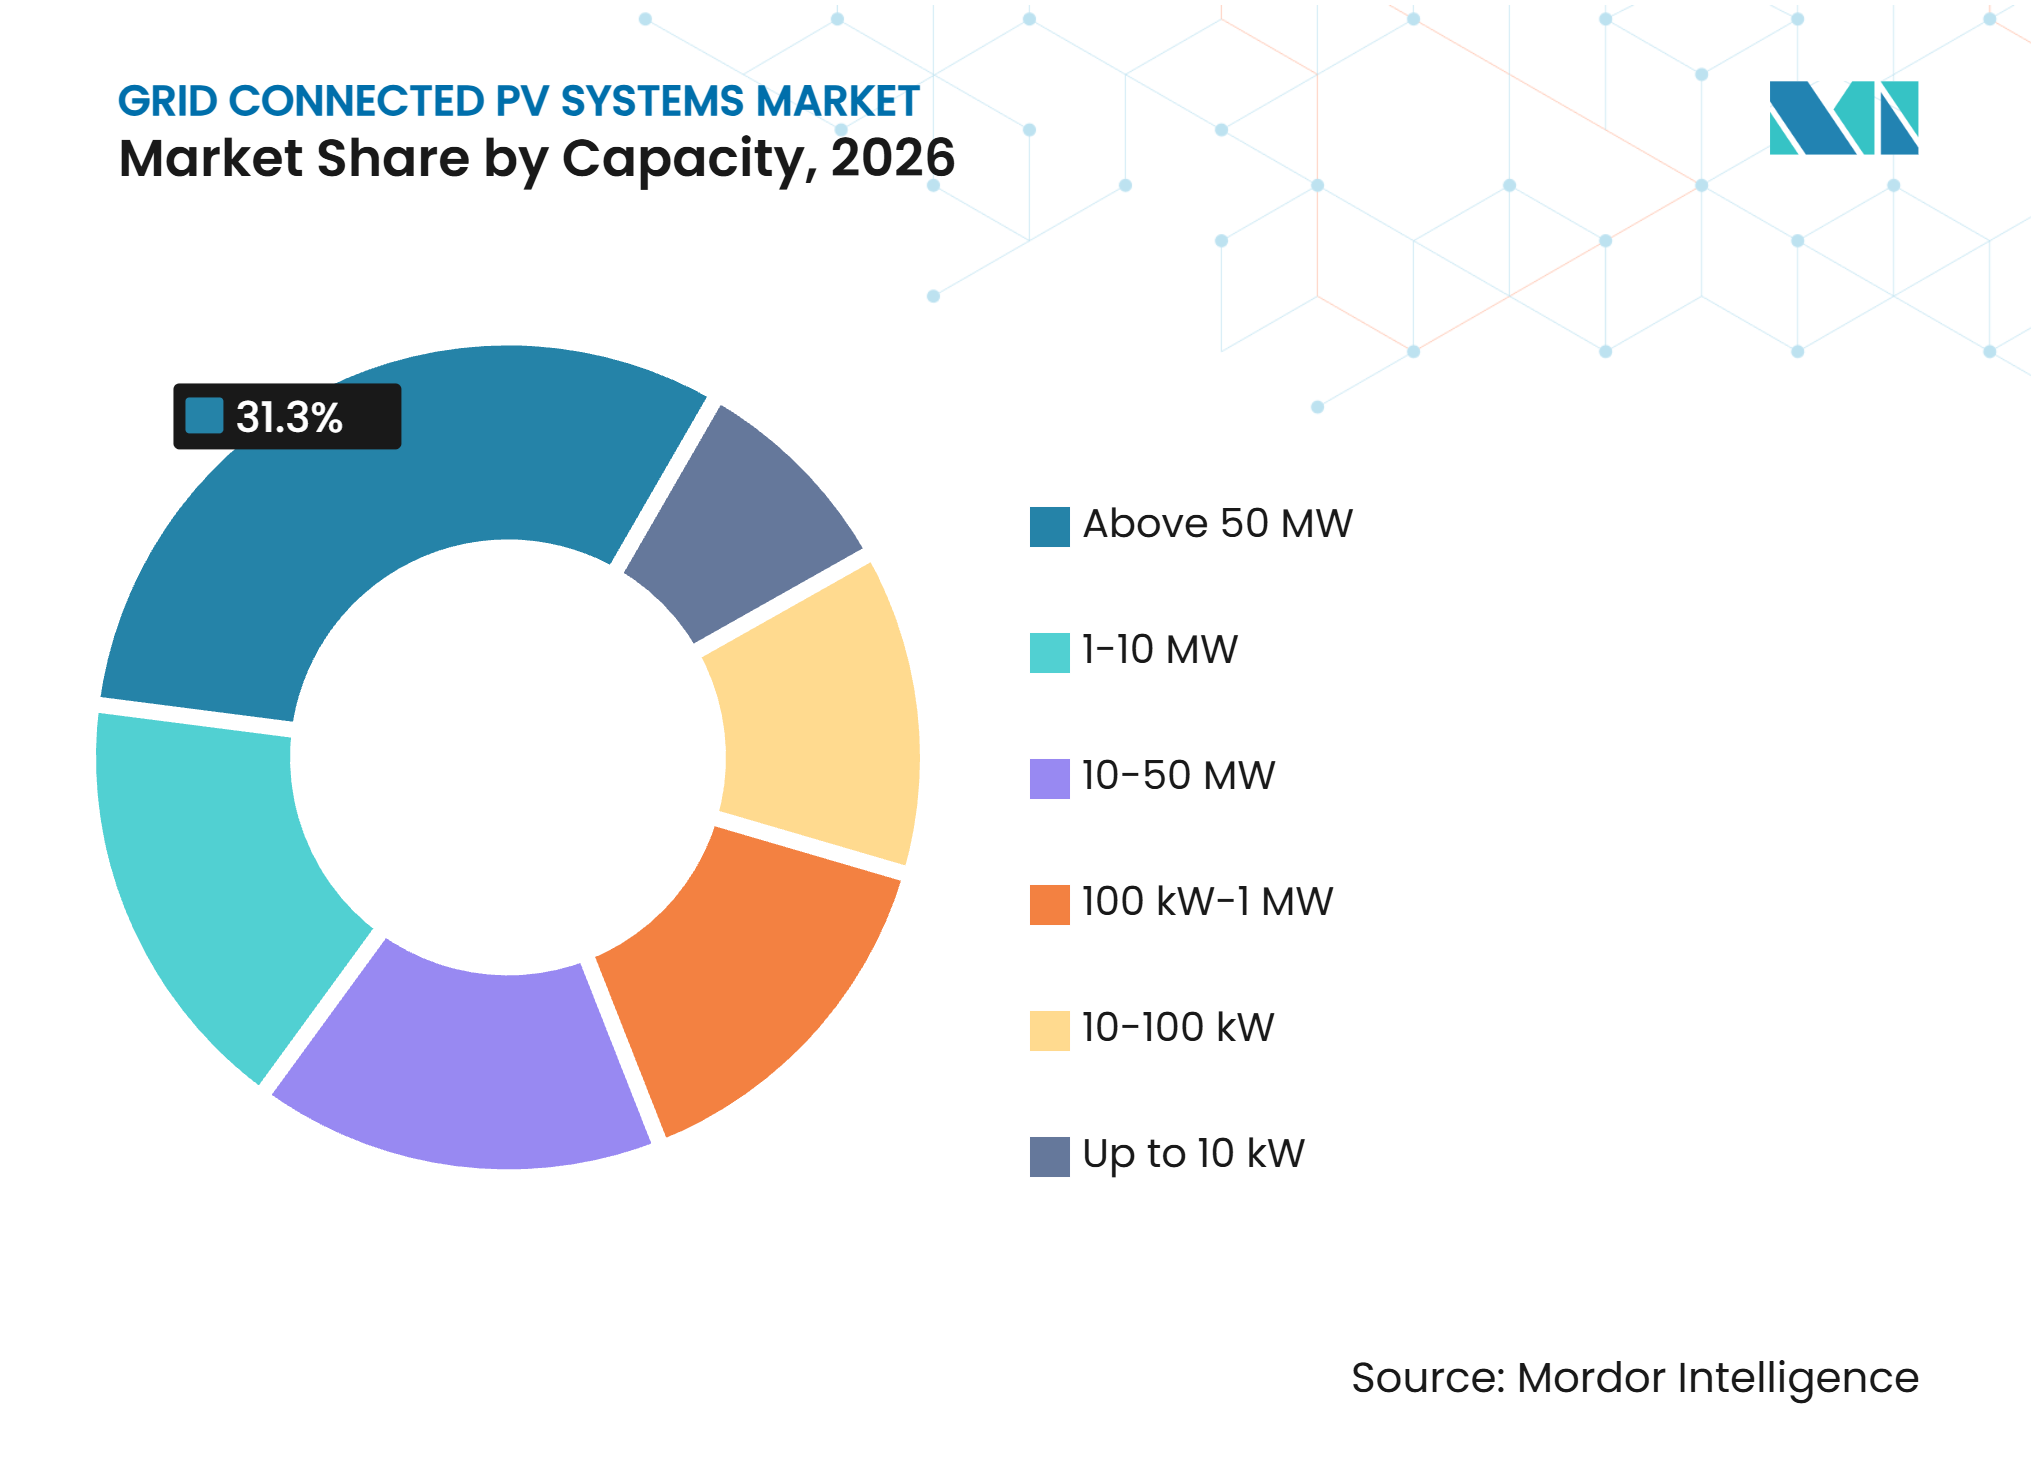
- Por capacidad, los sistemas de más de 50 MW representaron el 31,3% de los ingresos en 2026, mientras que se prevé que los sistemas de hasta 10 kW crezcan a una CAGR del 30,2% hasta 2032.
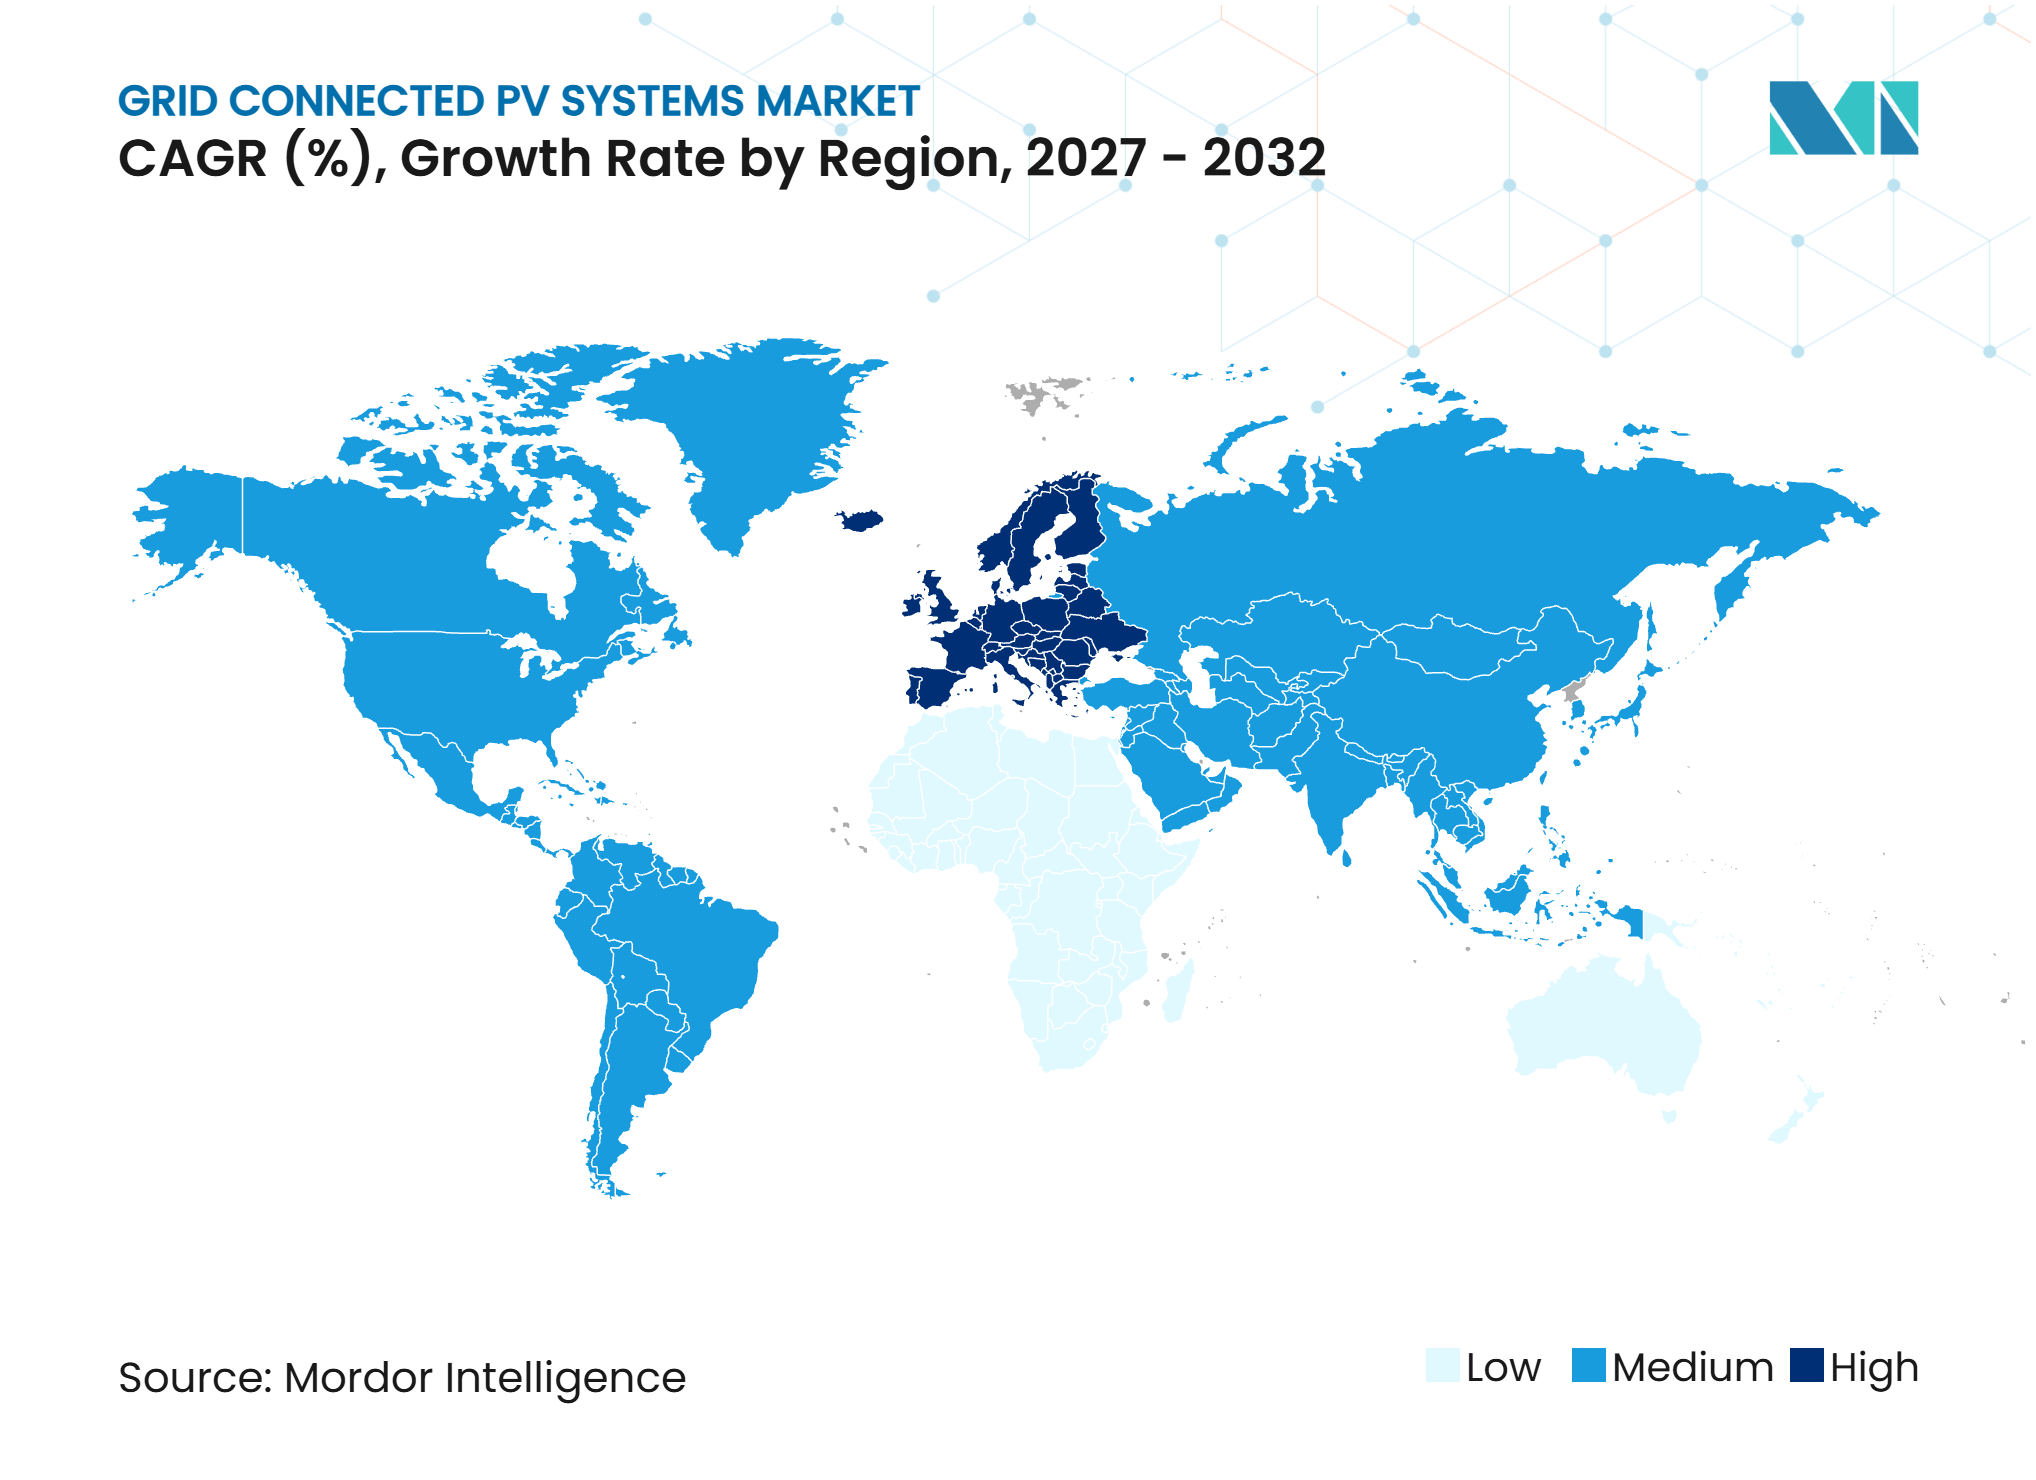
- Por geografía, Asia-Pacífico representó el 59,4% del mercado de sistemas FV conectados a la red en 2026, mientras que se prevé que Europa crezca a una CAGR del 30,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Costos Solares y Despliegue de FV | +7.8% | Global | Corto plazo (≤ 2 años) |
| Objetivos de Energía Renovable y Contratación de Descarbonización | +6.2% | Global, especialmente Europa, India y Oriente Medio | Mediano plazo (2-4 años) |
| Acuerdos de Compra de Energía Corporativos y Electrificación Industrial | +3.4% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Energía Solar Distribuida y Autoconsumo | +4.1% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Inversores Inteligentes y Modernización de la Red | +2.3% | América del Norte, Europa y China | Largo plazo (≥ 4 años) |
| Crecimiento de la Carga de Centros de Datos y Demanda de Energía Solar Firme | +2.8% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costo Nivelado en Descenso y Rápido Despliegue de FV
La energía solar FV se mantuvo como una de las opciones de menor costo para la nueva generación de energía en 2025. La Agencia Internacional de Energías Renovables (IRENA) reportó un costo promedio ponderado global de energía solar FV de 44 USD por MWh en 2025, lo que representó un 41% por debajo de la alternativa de combustible fósil nuevo de menor costo. El mercado de sistemas FV conectados a la red continúa beneficiándose de esta posición de costos, ya que los compradores públicos y privados pueden contratar energía solar con un caso de costo a largo plazo más claro. IRENA también reportó que el 91% de los proyectos de energía renovable a escala de servicios públicos recién comisionados en 2024 produjeron electricidad por debajo del costo de la alternativa de combustible fósil nuevo más económica.[2] Los costos de hardware continuaron disminuyendo entre 2024 y 2025, pero los costos de financiamiento compensaron parte de esas ganancias. Las mejoras futuras de costos dependerán más de las condiciones de financiamiento, el acceso a la conexión a la red y el diseño del proyecto, particularmente en mercados donde las primas de riesgo siguen siendo elevadas.
Objetivos de Energía Renovable y Contratación de Descarbonización
Los objetivos nacionales de energía renovable continúan traduciendo amplios compromisos de política en canales de contratación para el mercado de sistemas FV conectados a la red. La Directiva de Energías Renovables III de la UE introdujo plazos para los permisos y medidas destinadas a acelerar la interconexión. Sin embargo, los retrasos en los permisos en varios estados miembros de la UE aún superaron los dos años y alcanzaron los cuatro años en algunos casos. El objetivo de India de 500 GW de energía no fósil para 2030 también ha respaldado un amplio canal de contratación solar. El programa de Sistemas de Energía Fotovoltaica (PVPS) de la AIE reportó que India comisionó aproximadamente 32 GW de energía solar en 2024 y alcanzó 124,6 GW de capacidad FV acumulada. Los programas de contratación más estructurados respaldan contratos de compra a más largo plazo y condiciones de almacenamiento y fiabilidad más rigurosas, favoreciendo a los desarrolladores con capacidades de entrega integradas.
Acuerdos de Compra de Energía Corporativos y Electrificación Industrial
Los acuerdos de compra de energía corporativos siguen siendo una fuente de demanda importante para el mercado de sistemas FV conectados a la red. Los volúmenes globales de acuerdos de compra de energía limpia corporativos alcanzaron 55,9 GW en 2025, el segundo total anual más alto registrado, a pesar de una disminución del 10% respecto al año anterior. Amazon.com Inc., Meta Platforms Inc., Alphabet Inc. y Microsoft Corporation representaron el 49% de esos volúmenes, lo que indica que los operadores de centros de datos se han convertido en compradores importantes. La Alianza de Compradores de Energía Limpia reportó que los compradores corporativos de EE. UU. habían anunciado más de 143 GW de contratación de energía limpia a gran escala desde 2014. Los usuarios industriales en acero, productos químicos y cemento también utilizan la energía solar como parte de los planes de electrificación e hidrógeno verde (H2). Estos compradores requieren acuerdos de energía confiables, lo que aumenta la demanda de proyectos que combinen generación solar con soluciones de firmeza y calendarios de entrega claros.
Energía Solar Distribuida y Economía del Autoconsumo
Los sistemas distribuidos respaldan el mercado de sistemas FV conectados a la red a través de facturas de electricidad más bajas para los clientes, requisitos de construcción y una creciente adopción de baterías. La Directiva sobre el Rendimiento Energético de los Edificios exige instalaciones solares en nuevos edificios públicos y no residenciales de más de 50 m2 antes del 31 de diciembre de 2026. Francia conectó un récord de 5,9 GW de capacidad FV en 2025, mientras que la producción solar en la red de Enedis aumentó un 26% interanual en el primer semestre de 2026. China también exigió que los sistemas FV distribuidos sean monitoreables, medibles, ajustables y controlables, fortaleciendo su papel en las operaciones de la red. El Centro Conjunto de Investigación de la Comisión Europea estimó que el potencial solar en tejados de la UE supera 1,1 TW y podría cubrir el 40% de la demanda de electricidad a largo plazo. Estas condiciones hacen que los sistemas FV detrás del medidor sean cada vez más relevantes como un recurso energético gestionado activamente, en lugar de ser únicamente un medio para reducir las compras de electricidad al por menor.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión de la Red de Transmisión, Curtailment y Precios Negativos | -3.1% | Global, especialmente Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Colas de Interconexión y Retrasos en Permisos | -2.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Incertidumbre Arancelaria, de Subsidios y de Contenido Local | -2.2% | Global, concentrado en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Estabilidad de la Red Dominada por Inversores y Requisitos de Ciberseguridad | -1% | Global, con Europa y América del Norte liderando la respuesta regulatoria | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Congestión de la Red de Transmisión, Curtailment y Precios Negativos
La capacidad de transmisión se ha convertido en una restricción material para el mercado de sistemas FV conectados a la red. India redujo 8.133 GWh de energía solar en el trimestre de abril a junio de 2026 porque la infraestructura de transmisión se rezagó respecto a las adiciones de generación. El análisis también identificó casi 300 GWh de curtailment relacionado con la transmisión en proyectos interestatales indios durante el primer trimestre de 2026. California redujo 4,5 millones de MWh en el primer semestre de 2026, superando el curtailment registrado durante todo el año 2025. El curtailment reduce la producción esperada y puede debilitar los pronósticos de ingresos de los proyectos. También aumenta el valor del almacenamiento, los acuerdos de conexión flexibles, la expansión de la transmisión y los sistemas operativos que pueden responder a las condiciones de la red.
Colas de Interconexión y Retrasos en Permisos
Las colas de interconexión y los retrasos en los permisos pueden aplazar proyectos incluso cuando la demanda y el financiamiento están disponibles. El Laboratorio Nacional Lawrence Berkeley reportó 773 GW de capacidad solar activa en la cola de interconexión de EE. UU. a finales de 2025.[3] El período medio desde la solicitud de interconexión hasta la operación comercial superó los cinco años, y solo el 13% de los proyectos que ingresaron a la cola entre 2000 y 2020 habían alcanzado la operación comercial. Además, 549 GW de proyectos solares habían ejecutado acuerdos de interconexión pero no estaban operando a finales de 2025. En Europa, la capacidad de implementación no siempre ha correspondido a reglas de permisos más rápidas. Estos retrasos inmovilizán capital, crean incertidumbre en la programación y aumentan la ventaja de los desarrolladores que pueden gestionar estudios de red, permisos y requisitos de las partes interesadas con anticipación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sistema:
La Escala de Servicios Públicos Lidera, pero los Sistemas Distribuidos Marcan el RitmoLos sistemas FV centralizados y a escala de servicios públicos representaron el 58,4% de la participación del mercado de sistemas FV conectados a la red en 2026. Los grandes programas de contratación, los acuerdos de compra de energía institucionales y las estructuras de subasta respaldan esta posición al permitir la contratación de capacidad a escala. IEA PVPS reportó aproximadamente 410 GW de nuevas adiciones de energía solar a escala de servicios públicos en 2025, lo que representa casi el 59% de las adiciones globales. Estos sistemas siguen siendo fundamentales para la contratación de servicios públicos públicos y los grandes acuerdos de compra corporativos. Su perspectiva de desarrollo está estrechamente vinculada a la capacidad de transmisión, el acceso a la tierra y la disponibilidad de derechos de conexión a la red.
Se prevé que los sistemas FV distribuidos crezcan a una CAGR del 29,8% de 2027 a 2032. Los mandatos de tejados, la economía del autoconsumo y la integración con el almacenamiento de baterías y la carga de vehículos eléctricos respaldan este crecimiento. Los requisitos de controlabilidad de China sitúan los activos distribuidos dentro de un modelo operativo que respalda la respuesta a la demanda y los servicios auxiliares. Los dos tipos de sistemas sirven para diferentes propósitos: los proyectos centralizados se centran en la generación de grandes volúmenes, mientras que los sistemas distribuidos están posicionados más cerca de los usuarios finales. El mercado de sistemas FV conectados a la red requiere, por tanto, tanto capacidad de ejecución de grandes proyectos como capacidad de instalación local.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
Los Módulos Lideran por Volumen, los Seguidores e Inversores Lideran por MargenLos módulos FV solares representaron el 49,2% de los ingresos por componentes en 2026 y se prevé que crezcan a una CAGR del 29,5% hasta 2032. Los módulos siguen siendo el elemento generador de electricidad central en cada proyecto, lo que explica su gran participación en el mercado de sistemas FV conectados a la red. La sostenida sobrecapacidad de fabricación continúa presionando los precios de los módulos. Al mismo tiempo, los requisitos de componentes están evolucionando más allá del suministro básico de módulos hacia la documentación de rendimiento y la compatibilidad de equipos. Como resultado, la selección de módulos depende de la fiabilidad, la potencia de salida, las garantías y el cumplimiento normativo, además del precio de compra.
Los seguidores solares, inversores, estructuras de montaje, cables, conectores y aparamenta eléctrica desempeñan funciones distintas en el rendimiento del proyecto y el cumplimiento de la red. Los seguidores solares e inversores son áreas donde la optimización basada en software, la adaptación al terreno y el mantenimiento predictivo pueden preservar el valor de manera más efectiva que el hardware estandarizado. Los requisitos de los inversores son cada vez más importantes a medida que las redes incorporan más generación basada en inversores. La norma de monitoreo de rendimiento IEC 61724 y los requisitos de conexión a la red IEEE 2800 configuran las especificaciones de contratación. Estas condiciones hacen que la integración de componentes sea importante para el mercado de sistemas FV conectados a la red, particularmente para los desarrolladores que buscan rendimientos estables y un rendimiento de conexión conforme.
Por Instalación:
Los Sistemas FV en Tejados Ganan Velocidad Gracias a los Mandatos RegulatoriosLos sistemas montados en suelo representaron el 54,2% del mercado de sistemas FV conectados a la red en 2026. Los parques a escala de servicios públicos en el Cinturón Solar de EE. UU., Australia, los países del Consejo de Cooperación del Golfo y el oeste de China respaldaron esta posición. Los proyectos montados en suelo pueden concentrar capacidad y utilizar métodos de construcción estandarizados, pero requieren derechos sobre la tierra, acceso a la transmisión y estudios de red que pueden extender los plazos de desarrollo. Su escala los hace bien adecuados para subastas públicas y grandes contratos de compra corporativos.
Se prevé que los sistemas FV en tejados crezcan a una CAGR del 30,3% de 2027 a 2032. Los requisitos del código de construcción y los ahorros en electricidad al por menor están respaldando la demanda, particularmente en Europa. La energía solar flotante, los sistemas FV integrados en edificios, los sistemas FV en cocheras y los sistemas FV integrados en infraestructuras abordan ubicaciones donde la tierra es escasa o los sitios tienen otros usos primarios. Los desarrollos de energía solar flotante en Malasia y Vietnam ilustran las instalaciones vinculadas a la hidroeléctrica y basadas en agua. Estos formatos reducen los requisitos de tierra, pero implican ingeniería e instalación más especializadas. El mercado de sistemas FV conectados a la red necesitará, por tanto, capacidades de instalación adecuadas para una variedad de condiciones de sitio, edificio y conexión.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Uso Final:
Los Servicios Públicos Anclan el Mercado, el Sector Residencial Impulsa la Próxima Ola de CrecimientoLas empresas de servicios públicos representaron el 56,5% de los ingresos en 2026. Los acuerdos de compra de energía de larga duración y las subastas gubernamentales proporcionan las estructuras de ingresos requeridas por los grandes inversores institucionales. Los usuarios comerciales e industriales forman un nivel intermedio donde el autoconsumo y la descarbonización corporativa respaldan los proyectos en sitio. Los proyectos de servicios públicos también enfrentan la exposición más directa al curtailment, los cuellos de botella en la transmisión y los retrasos en las colas de interconexión, lo que refuerza la necesidad de almacenamiento y planificación coordinada de la red en todo el mercado de sistemas FV conectados a la red.
Se prevé que los sistemas residenciales crezcan a una CAGR del 29,6% de 2027 a 2032. Las reformas de la medición neta, la reducción de los costos de las baterías y las preocupaciones sobre los costos de energía de los hogares respaldan esta perspectiva. La creciente demanda de los centros de datos para la contratación de energía solar y la capacidad en sitio en los Estados Unidos también favorece los proyectos que pueden ofrecer producción confiable y calendarios de construcción claros. La demanda residencial y de grandes cargas se expande por diferentes vías, pero ambas aumentan el requisito de operación solar flexible.
Por Capacidad:
Los Grandes Proyectos Dominan la Base Instalada, los Sistemas Pequeños Impulsan la Adopción FuturaLos sistemas de más de 50 MW representaron el 31,3% de los ingresos en 2026, lo que refleja la base instalada de grandes parques solares en China, los Estados Unidos y Oriente Medio. Estos proyectos son adecuados para grandes rondas de contratación, ya que pueden entregar una capacidad significativa desde un único desarrollo. Sin embargo, también están más expuestos a los retrasos en la transmisión y a los requisitos en evolución para los inversores formadores de red. Su posición está respaldada por la escala, pero limitada por la disponibilidad de conexión.
Se prevé que los sistemas de hasta 10 kW se expandan a una CAGR del 30,2% hasta 2032. Este rango de capacidad respalda las instalaciones residenciales y microcomerciales, donde el despliegue es menos dependiente de los grandes proyectos de transmisión. El rango de 100 kW a 1 MW sirve para aplicaciones comerciales, agrícolas y agrivoltaicas. Los sistemas de 1 MW a 10 MW respaldan proyectos de energía solar comunitaria y comerciales de tamaño mediano, mientras que el rango de 10 MW a 50 MW respalda cada vez más proyectos de energía solar combinada con almacenamiento. La amplitud de los requisitos de capacidad indica que el mercado de sistemas FV conectados a la red no puede depender de un único modelo de desarrollo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico representó el 59,4% de la participación del mercado de sistemas FV conectados a la red en 2026. China representó aproximadamente 415 GW de los casi 698 GW instalados globalmente ese año, respaldado por su cadena de suministro doméstica y su escala de despliegue. India añadió una capacidad sustancial, pero enfrentó una brecha entre el comisionamiento de proyectos y la disponibilidad de transmisión. Vietnam, Indonesia, Tailandia, Australia y Corea del Sur ampliaron el despliegue más allá de China e India. La preparación de la red siguió siendo un problema regional clave.
Se prevé que Europa crezca a una CAGR del 30,5% de 2027 a 2032. La región añadió 65,7 GW en 2025 y alcanzó 406 GW de capacidad acumulada, según IEA PVPS. Alemania, Francia, España, Italia y Polonia lideraron las adiciones nacionales. La Directiva sobre el Rendimiento Energético de los Edificios (EPBD) crea una vía más predecible para el despliegue solar en nuevos edificios calificados. La adopción más lenta en tejados tras los cambios en los subsidios y los procesos de permisos más largos podrían limitar parte de la oportunidad regional.
América del Norte combina una alta demanda de electricidad con largas colas de proyectos. Los Estados Unidos añadieron 43,2 GW en 2025 y se espera que añadan 43,4 GW de energía solar a escala de servicios públicos en 2026. México y Canadá proporcionan oportunidades adicionales de demanda comercial e industrial. En Oriente Medio y África, Arabia Saudita, los Emiratos Árabes Unidos, Egipto, Sudáfrica y Marruecos lideran los programas nacionales. El contrato de Nextpower Arabia para suministrar 2,25 GW de seguidores solares para el proyecto Solar de Bisha ilustra la escala de la contratación saudita.[4]
Panorama Competitivo
Concentración del Mercado
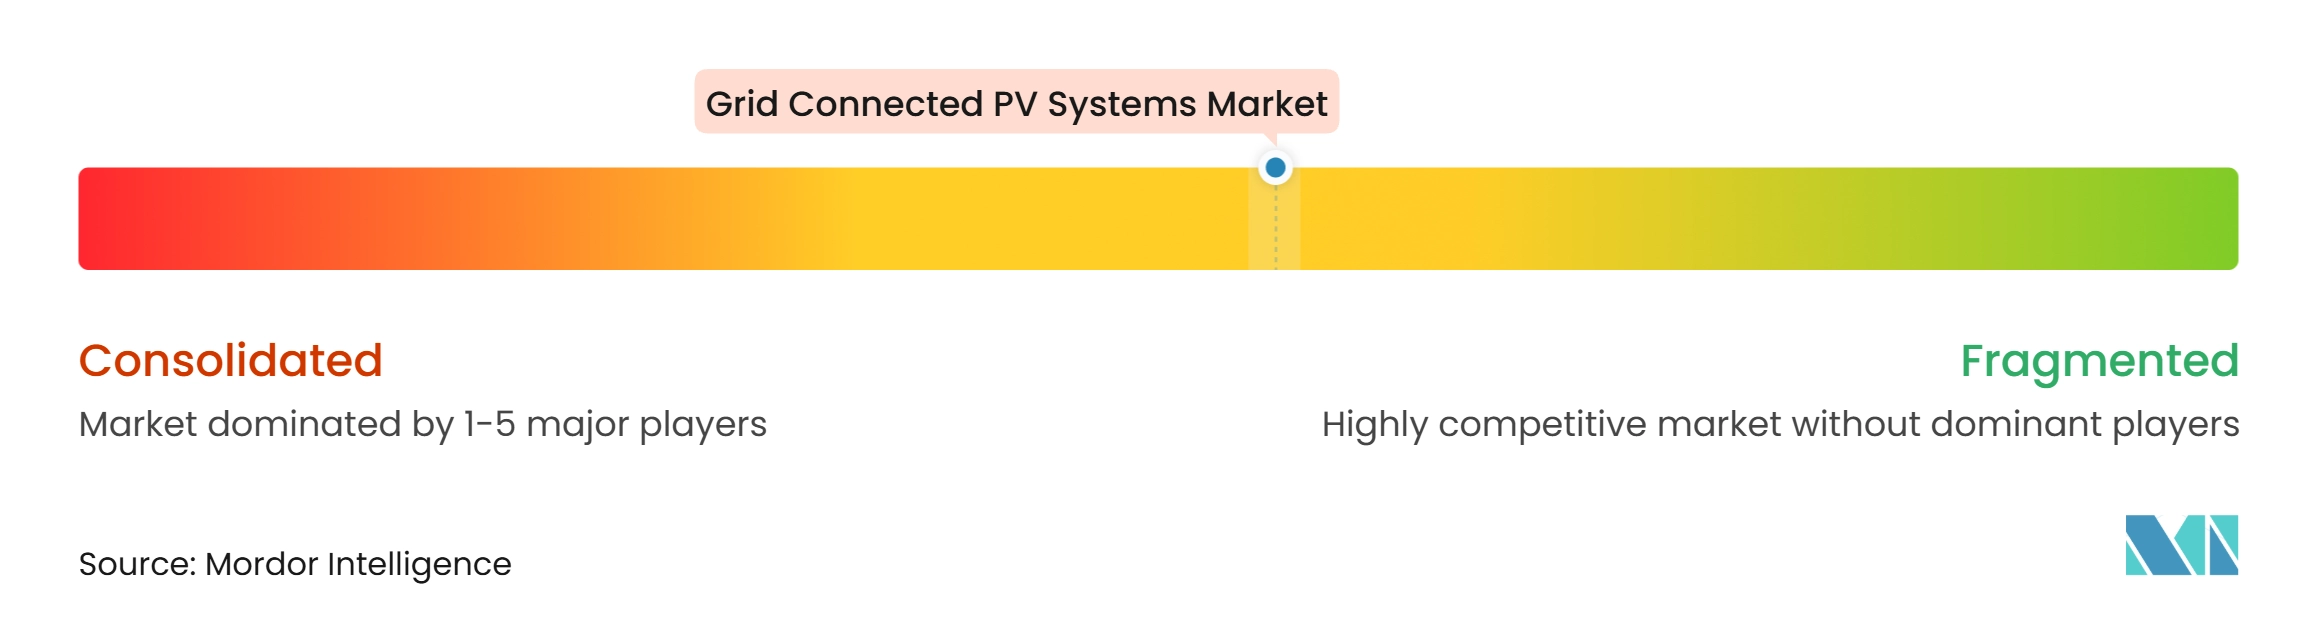
El mercado de sistemas FV conectados a la red incluye una fabricación de módulos concentrada y un conjunto más amplio de competidores en inversores, seguidores solares, estructuras de montaje y servicios de integración a la red. LONGi, JinkoSolar, JA Solar, Trina Solar y Tongwei son los principales proveedores de módulos. El exceso de capacidad de producción ha creado presión sobre los precios, aumentando la importancia de la fiabilidad del producto, la gestión de la cadena de suministro y el rendimiento diferenciado del sistema. Este entorno también dificulta que los fabricantes de módulos más pequeños compitan únicamente en precio.
La actividad competitiva está evolucionando hacia subsistemas y servicios que mejoran la generación, el rendimiento de la conexión y la gestión del sistema. Nextracker reportó ingresos del ejercicio fiscal 26 de 3,56 mil millones de USD y una cartera de pedidos de 5,25 mil millones de USD en su informe anual presentado ante la Comisión de Bolsa y Valores de EE. UU. La empresa también reveló una adquisición pendiente de líneas de productos de conversión de energía y propiedad intelectual de Apex Power, extendiendo su enfoque desde los seguidores solares hacia la electrónica de potencia, el almacenamiento y la infraestructura relacionada con centros de datos. Array Technologies también amplió su oferta de seguidores solares con el sistema DuraTrack D2S para mercados internacionales.
Los inversores formadores de red, las configuraciones de energía solar combinada con almacenamiento y las plataformas de gestión de energía son áreas competitivas importantes, ya que abordan las necesidades operativas creadas por una mayor penetración solar. IRENA reportó costos firmes de energía solar combinada con baterías de 54 a 82 USD por MWh para 2025 en regiones de alta irradiación. La Corporación Norte Americana de Confiabilidad Eléctrica (NERC) emitió un borrador de Guía de Seguridad para Recursos Basados en Inversores en marzo de 2026, estableciendo prácticas de ciberseguridad recomendadas para instalaciones a escala de servicios públicos. Se asigna una puntuación de concentración de mercado de 5, ya que se han identificado los principales proveedores de módulos, pero no se dispone de una participación combinada de los principales actores para respaldar una puntuación más alta en toda la cadena de valor.
Líderes de la Industria de Sistemas FV Conectados a la Red
-
JinkoSolar Holding Co., Ltd.
-
Trina Solar Co., Ltd.
-
Huawei Technologies Co., Ltd.
-
Sungrow Power Supply Co., Ltd.
-
LONGi Green Energy Technology Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas FV Conectados a la Red Empresas cubiertas en este informe
- Trina Solar Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- Canadian Solar Inc.
- First Solar, Inc.
- Hanwha Q CELLS Co., Ltd.
- SMA Solar Technology AG
- ABB Ltd.
- Schneider Electric SE
- Huawei Technologies Co., Ltd.
- SolarEdge Technologies, Inc.
- JA Solar Technology Co., Ltd.
- Delta Electronics, Inc.
- SunPower Corporation
- Sungrow Power Supply Co., Ltd.
- LONGi Green Energy Technology Co., Ltd.
- Enphase Energy, Inc.
- Fronius International GmbH
- Sineng Electric Co., Ltd.
- Growatt New Energy Technology Co., Ltd.
- Nextracker Inc.
- Array Technologies, Inc.
Desarrollos recientes de la industria en Mercado de Sistemas FV Conectados a la Red
- Mayo de 2026: Nextracker Arabia, una empresa conjunta entre Nextracker y Abunayyan Holding, aseguró un contrato para suministrar 2,25 GW de sistemas inteligentes de seguimiento solar a Larsen and Toubro para el Proyecto Solar de Bisha de ACWA Power en Arabia Saudita. El proyecto se está desarrollando bajo el Programa Nacional de Energía Renovable del Reino (Ola 6) y representa uno de los mayores acuerdos de suministro de seguidores solares anunciados para un proyecto FV conectado a la red a nivel mundial.
- Abril de 2026: IRENA reportó que las instalaciones globales de energía solar FV alcanzaron 510,3 GW de nuevas adiciones de capacidad en 2025, representando casi tres cuartas partes de todas las adiciones de capacidad renovable en todo el mundo. La capacidad renovable total alcanzó 5.149 GW, reforzando la posición de la energía solar FV como la tecnología dominante en la generación de energía renovable conectada a la red.
- Junio de 2026: JinkoSolar presentó sus módulos FV Tiger Neo 5.0 con una eficiencia de producción en masa del 25,91% y una potencia de salida superior a 700 W. La empresa también declaró que se espera que la capacidad de producción de TOPCon 3.0 supere los 40 GW para finales de 2026. Los módulos de alta eficiencia influyen directamente en la economía de los proyectos FV conectados a la red a escala de servicios públicos y comerciales.
- Junio de 2026: Array Technologies lanzó DuraTrack D2S, una plataforma de seguidor solar de doble fila para los mercados de Europa, Oriente Medio y África, e introdujo ARRAY Atlas, una suite de soluciones integradas de cimentación a seguidor solar para proyectos solares a escala de servicios públicos. Esto refleja la creciente demanda de soluciones integradas de balance de sistema en proyectos FV conectados a la red.
Alcance del Informe del Mercado Global de Sistemas FV Conectados a la Red
Un sistema fotovoltaico (FV) conectado a la red es una instalación de energía solar que se conecta directamente a la red eléctrica de servicios públicos local. Utiliza paneles solares para convertir la luz solar en electricidad de corriente continua (CC), que un inversor convierte en corriente alterna (CA) para uso local. Cualquier excedente de energía generado puede ser enviado de vuelta a la red eléctrica principal a través de un medidor bidireccional. Esta configuración permite a los usuarios obtener energía de la red cuando la producción solar es baja, proporcionando electricidad continua sin necesidad de un banco de baterías.
El Mercado Global de Sistemas FV Conectados a la Red está segmentado por tipo de sistema en sistemas FV distribuidos y sistemas FV centralizados/a escala de servicios públicos. Por componente, el mercado está segmentado en módulos FV solares, inversores, estructuras de montaje, seguidores solares, cables y conectores de CC, cables y aparamenta eléctrica de CA, y otros componentes. Por instalación, el mercado está segmentado en FV en tejados, FV montado en suelo, FV integrado en edificios (BIPV), FV en cocheras, FV flotante y FV integrado en infraestructuras. Por uso final, el mercado está segmentado en sectores residencial, comercial, industrial y de servicios públicos. Por capacidad, el mercado está segmentado en hasta 10 kW, 10-100 kW, 100 kW-1 MW, 1-10 MW, 10-50 MW y más de 50 MW. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de sistemas FV conectados a la red en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Sistemas FV Distribuidos |
| Sistemas FV Centralizados/a Escala de Servicios Públicos |
| Módulos FV Solares |
| Inversores |
| Estructuras de Montaje |
| Seguidores Solares |
| Cables y Conectores de CC |
| Cables y Aparamenta Eléctrica de CA |
| Otros Componentes |
| FV en Tejados |
| FV Montado en Suelo |
| FV Integrado en Edificios (BIPV) |
| FV en Cocheras |
| FV Flotante |
| FV Integrado en Infraestructuras |
| Residencial |
| Comercial |
| Industrial |
| Servicios Públicos |
| Hasta 10 kW |
| 10–100 kW |
| 100 kW–1 MW |
| 1–10 MW |
| 10–50 MW |
| Más de 50 MW |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Sistema | Sistemas FV Distribuidos | |
| Sistemas FV Centralizados/a Escala de Servicios Públicos | ||
| Por Componente | Módulos FV Solares | |
| Inversores | ||
| Estructuras de Montaje | ||
| Seguidores Solares | ||
| Cables y Conectores de CC | ||
| Cables y Aparamenta Eléctrica de CA | ||
| Otros Componentes | ||
| Por Instalación | FV en Tejados | |
| FV Montado en Suelo | ||
| FV Integrado en Edificios (BIPV) | ||
| FV en Cocheras | ||
| FV Flotante | ||
| FV Integrado en Infraestructuras | ||
| Por Uso Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Servicios Públicos | ||
| Por Capacidad | Hasta 10 kW | |
| 10–100 kW | ||
| 100 kW–1 MW | ||
| 1–10 MW | ||
| 10–50 MW | ||
| Más de 50 MW | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los sistemas FV conectados a la red?
Se prevé que el mercado de sistemas FV conectados a la red crezca a una CAGR del 29,27% de 2027 a 2032, aumentando de 4,05 TW en 2027 a 14,62 TW en 2032. Los menores costos de generación respaldan esta expansión, aunque la capacidad de conexión, el financiamiento y el almacenamiento afectan cada vez más la entrega de proyectos.
¿Qué tipo de sistema lidera el despliegue solar global?
Los sistemas FV centralizados y a escala de servicios públicos lideraron con el 58,4% de los ingresos en 2026. Los grandes programas de contratación pública, las subastas y los acuerdos de compra de energía corporativos respaldan este segmento del mercado de sistemas FV conectados a la red.
¿Qué tipo de instalación está creciendo más rápido?
Se espera que los sistemas FV en tejados se expandan a una CAGR del 30,3% hasta 2032, respaldados por los mandatos de construcción y la economía del autoconsumo.
¿Cuál es el principal riesgo para el despliegue de proyectos solares?
La congestión de la red de transmisión, el curtailment, los retrasos en los permisos y las largas colas de interconexión pueden reducir la certeza de los ingresos y retrasar la construcción.
¿Qué región se espera que crezca más rápido?
Se proyecta que Europa registre una CAGR del 30,5% hasta 2032, respaldada por los requisitos de construcción solar y las continuas adiciones de capacidad.
¿Cómo compiten las empresas en la energía solar conectada a la red?
Las empresas están expandiéndose más allá de los módulos hacia seguidores solares, inversores, almacenamiento, capacidades de formación de red, ciberseguridad y software de gestión de energía. Esto refleja las necesidades en evolución del mercado de sistemas FV conectados a la red, donde el rendimiento, el cumplimiento de la red y los servicios operativos son cada vez más importantes junto con los equipos de generación.