
系統連系PVシステム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場取引高 (2027) | 4.05 テラワット |
| 市場取引高 (2032) | 14.62 テラワット |
| 成長率 (2026 - 2031) | 29.27 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる系統連系PVシステム市場分析
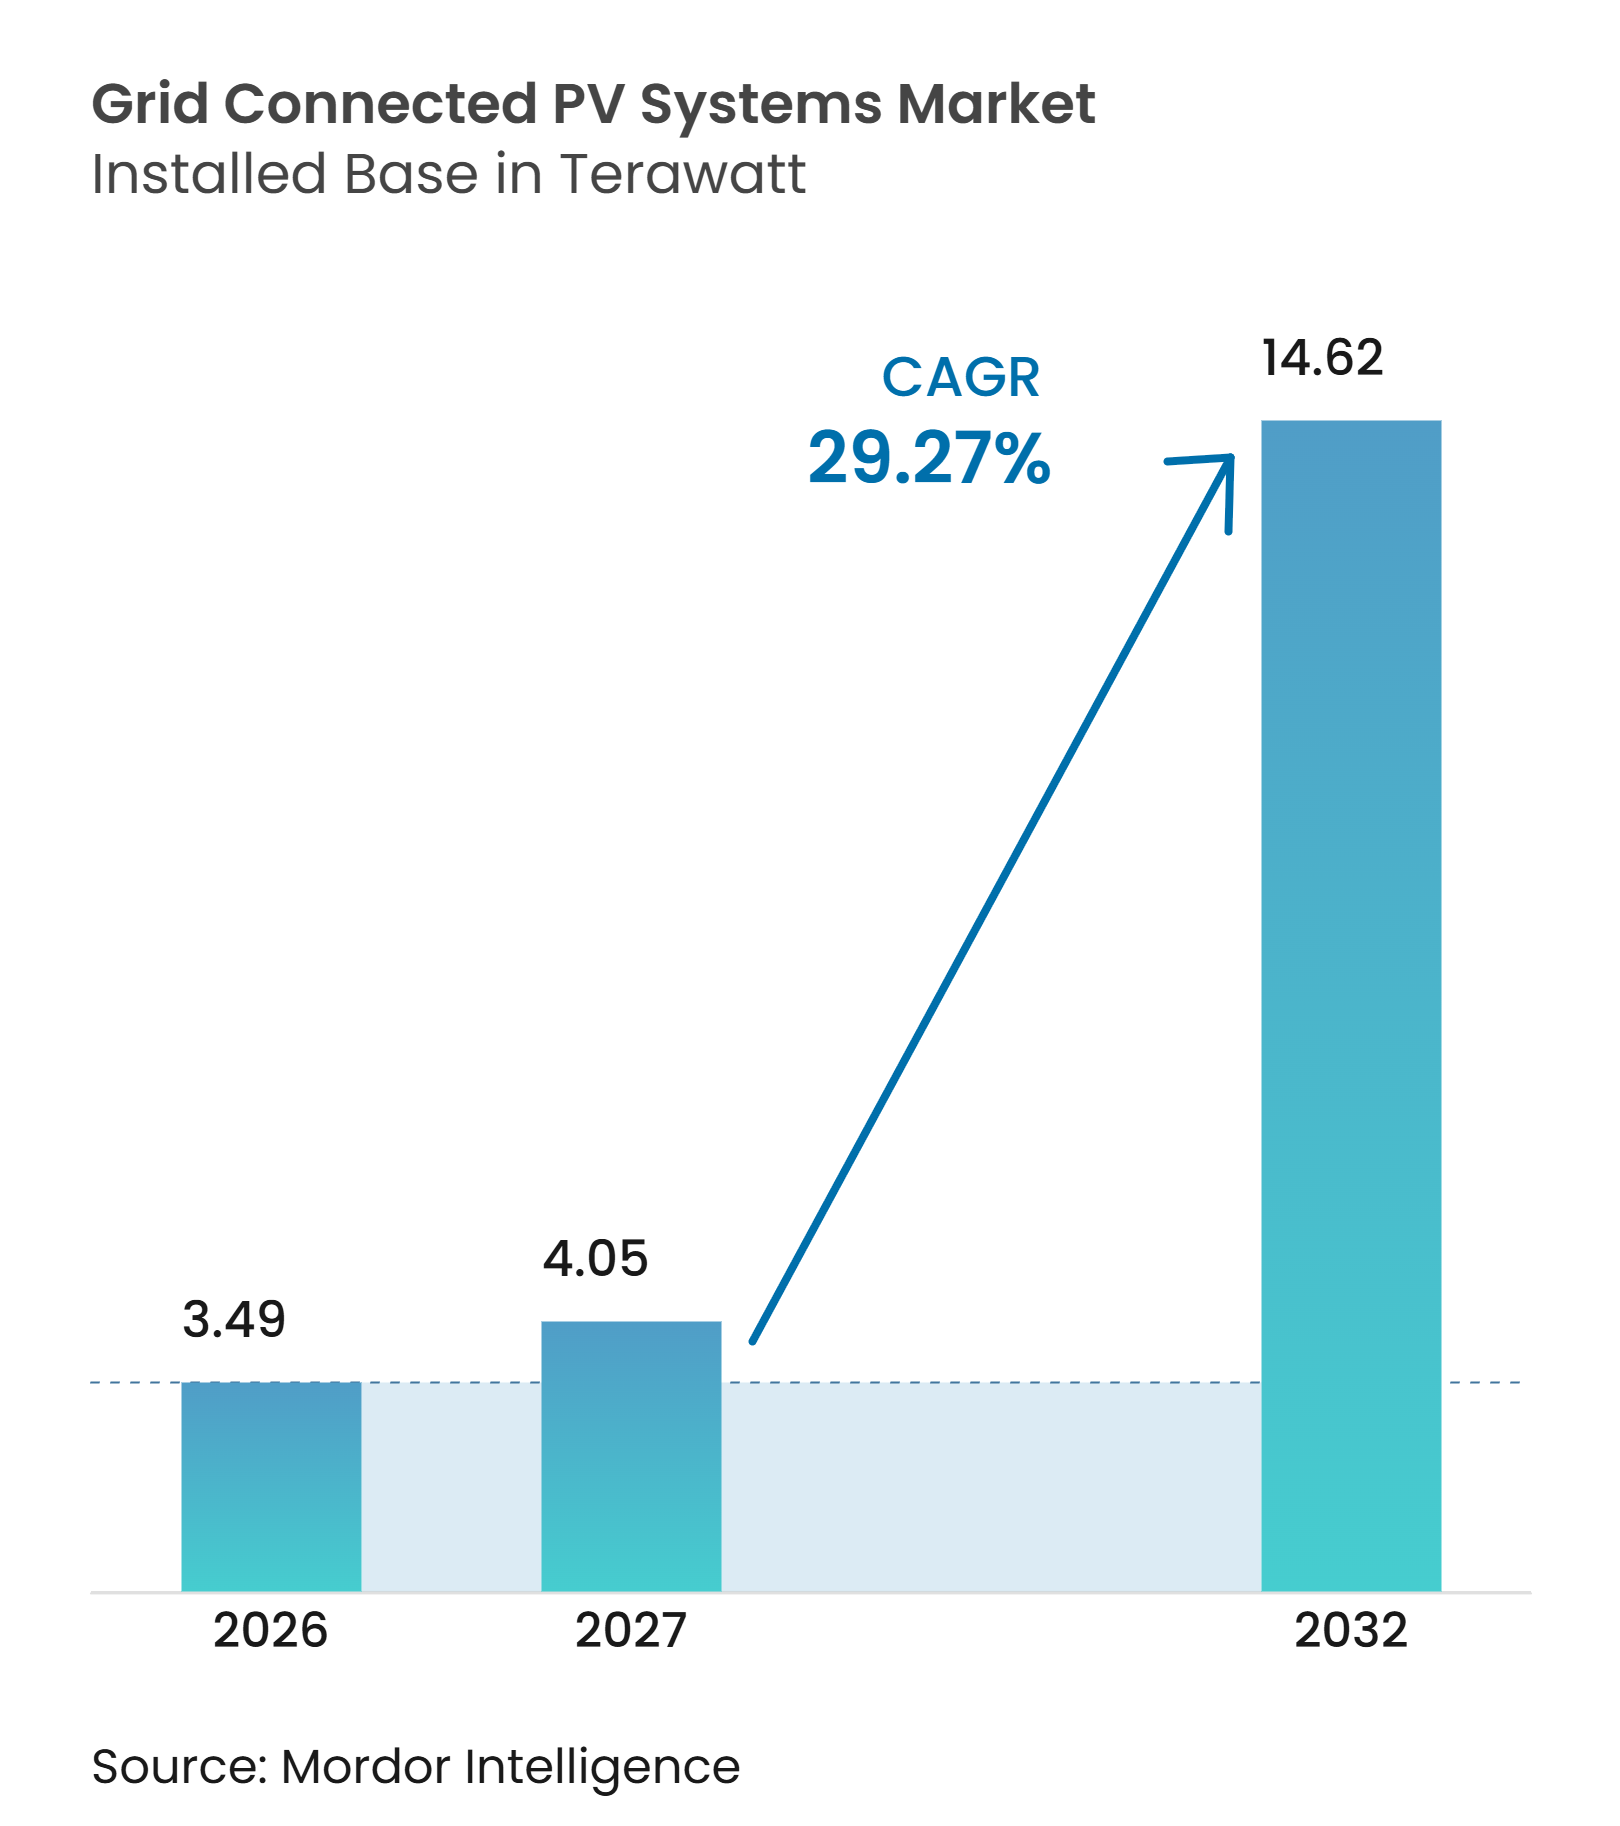
系統連系PVシステム市場の導入ベースにおける規模は、2026年に3.49テラワットと評価され、2027年の4.05テラワットから2032年には14.62テラワットに達すると推定されており、予測期間(2027年~2032年)のCAGRは29.27%となっています。発電コストの低下が引き続き市場を支えていますが、コスト優位性はモジュール価格だけでなく、ファイナンス、系統接続、および蓄電にも依存するようになっています。2025年の世界の太陽光発電追加量は高水準を維持し、累積太陽光発電容量は3TWに近づき、電力系統に統合しなければならない稼働資産の基盤が拡大しています。[1] 調達は、接続容量の確保、出力管理、および性能要件の充足能力によってますます形成されています。これにより、競争の焦点はモジュールコストだけでなく、インバーター、トラッカー、蓄電統合、および運用ソフトウェアへとシフトしています。したがって、この市場は、発電、系統連系、および系統サービスのニーズをまとめて対応できるサプライヤーおよびデベロッパーに機会を提供しています。
レポートの主要ポイント
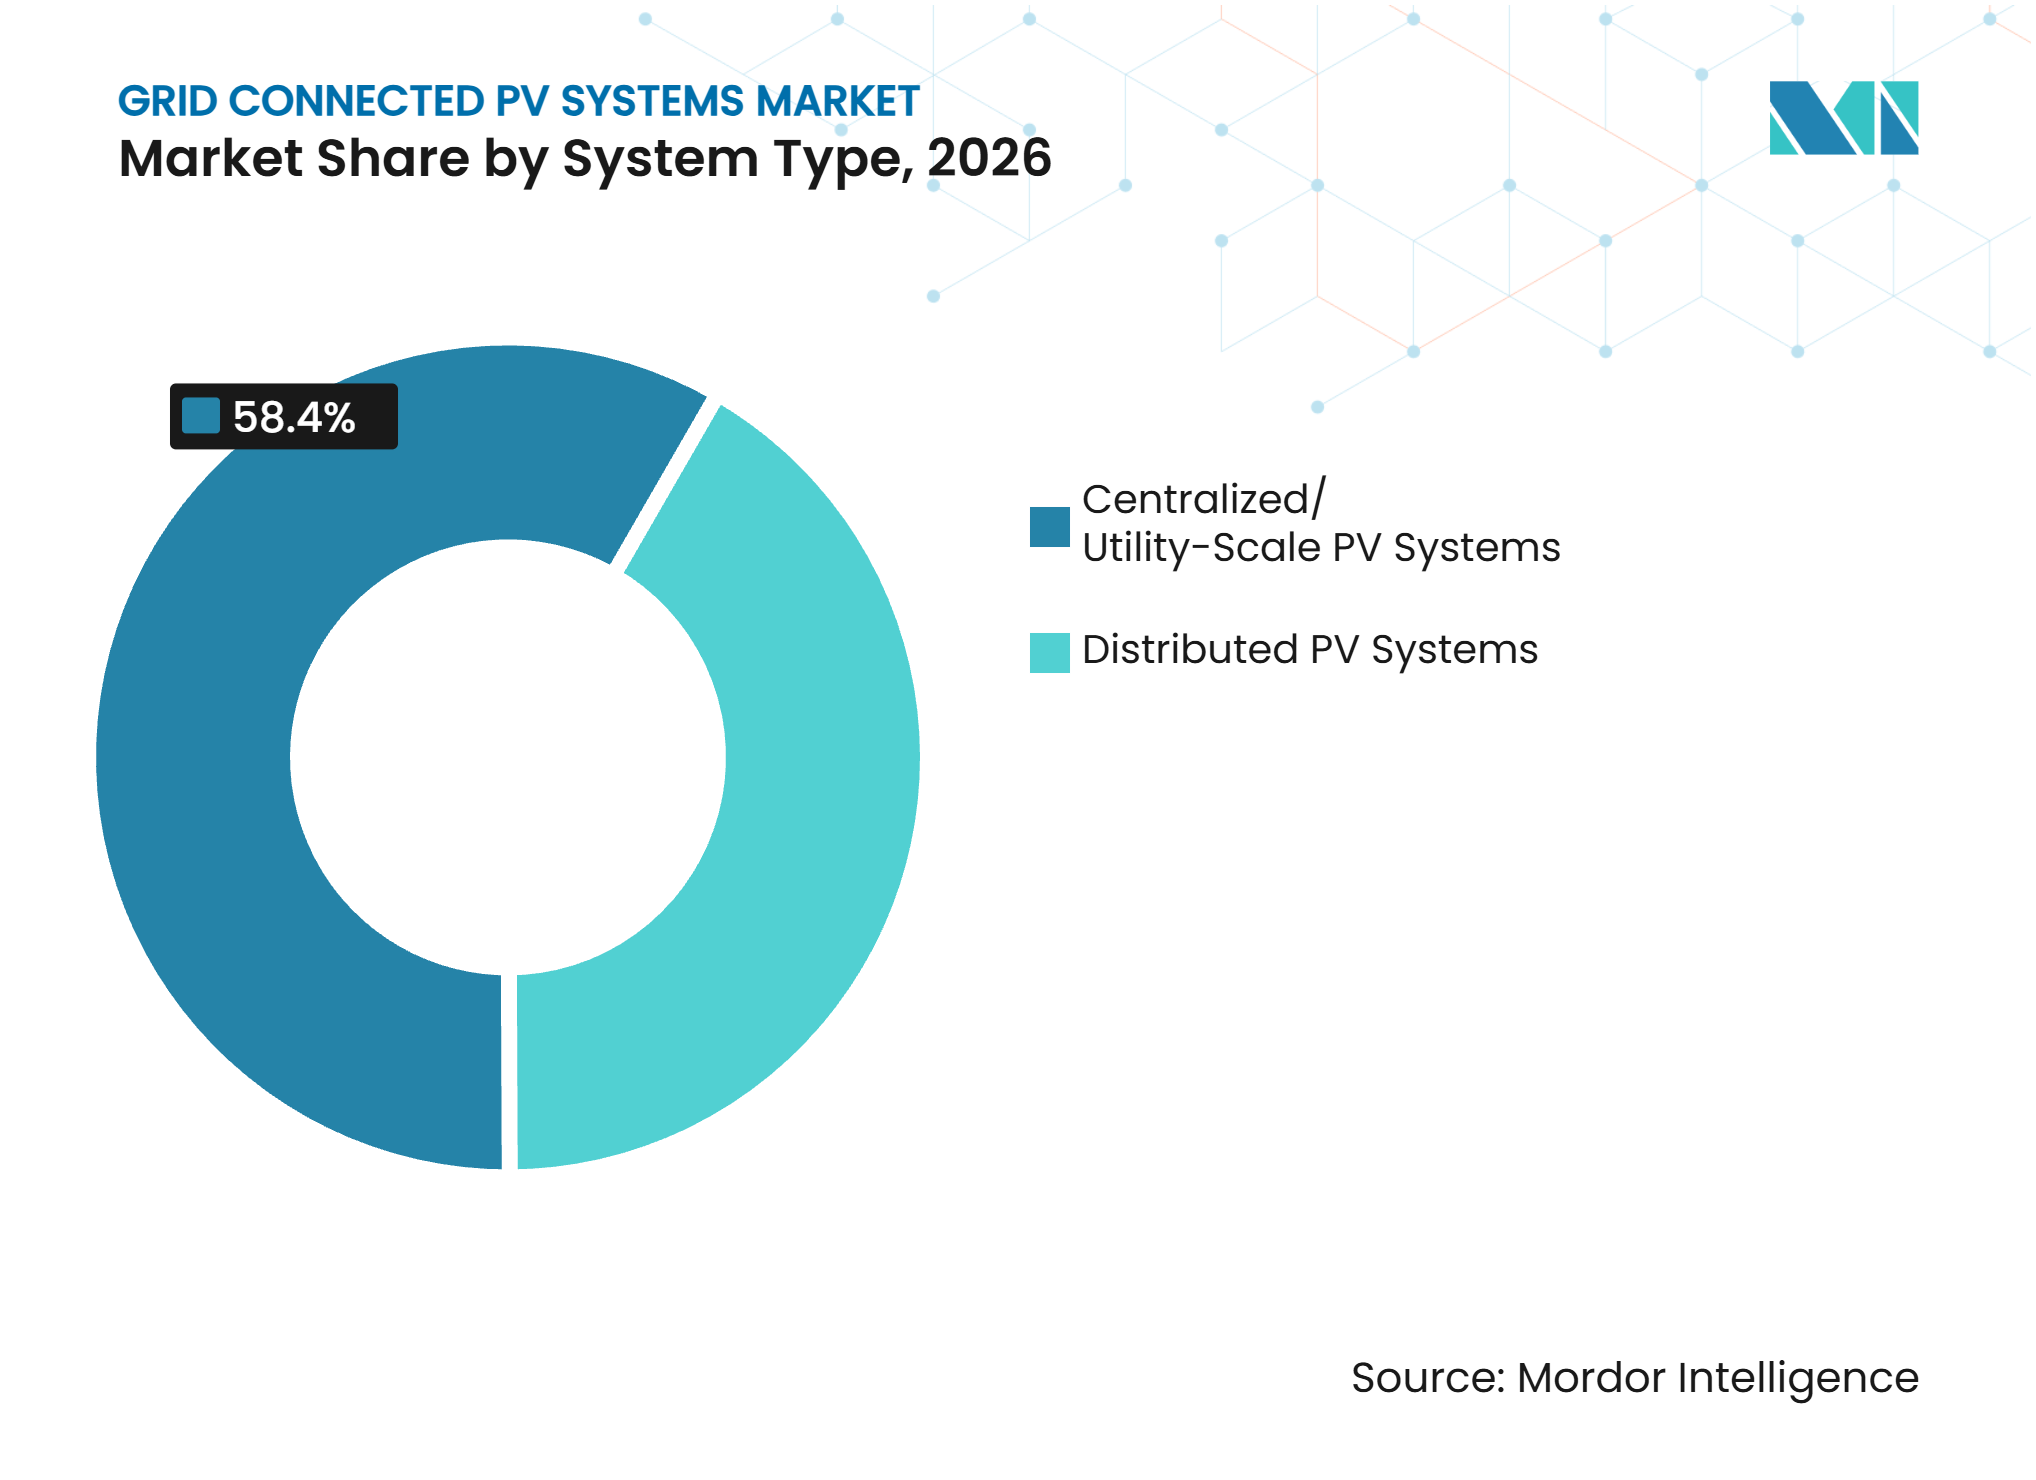
- システムタイプ別では、集中型およびユーティリティスケールPVが2026年の収益の58.4%を占め、分散型PVは2032年までに29.8%のCAGRで成長すると予測されています。
- コンポーネント別では、太陽光PVモジュールが2026年の収益の49.2%を占め、2032年までに29.5%のCAGRで拡大すると予測されています。
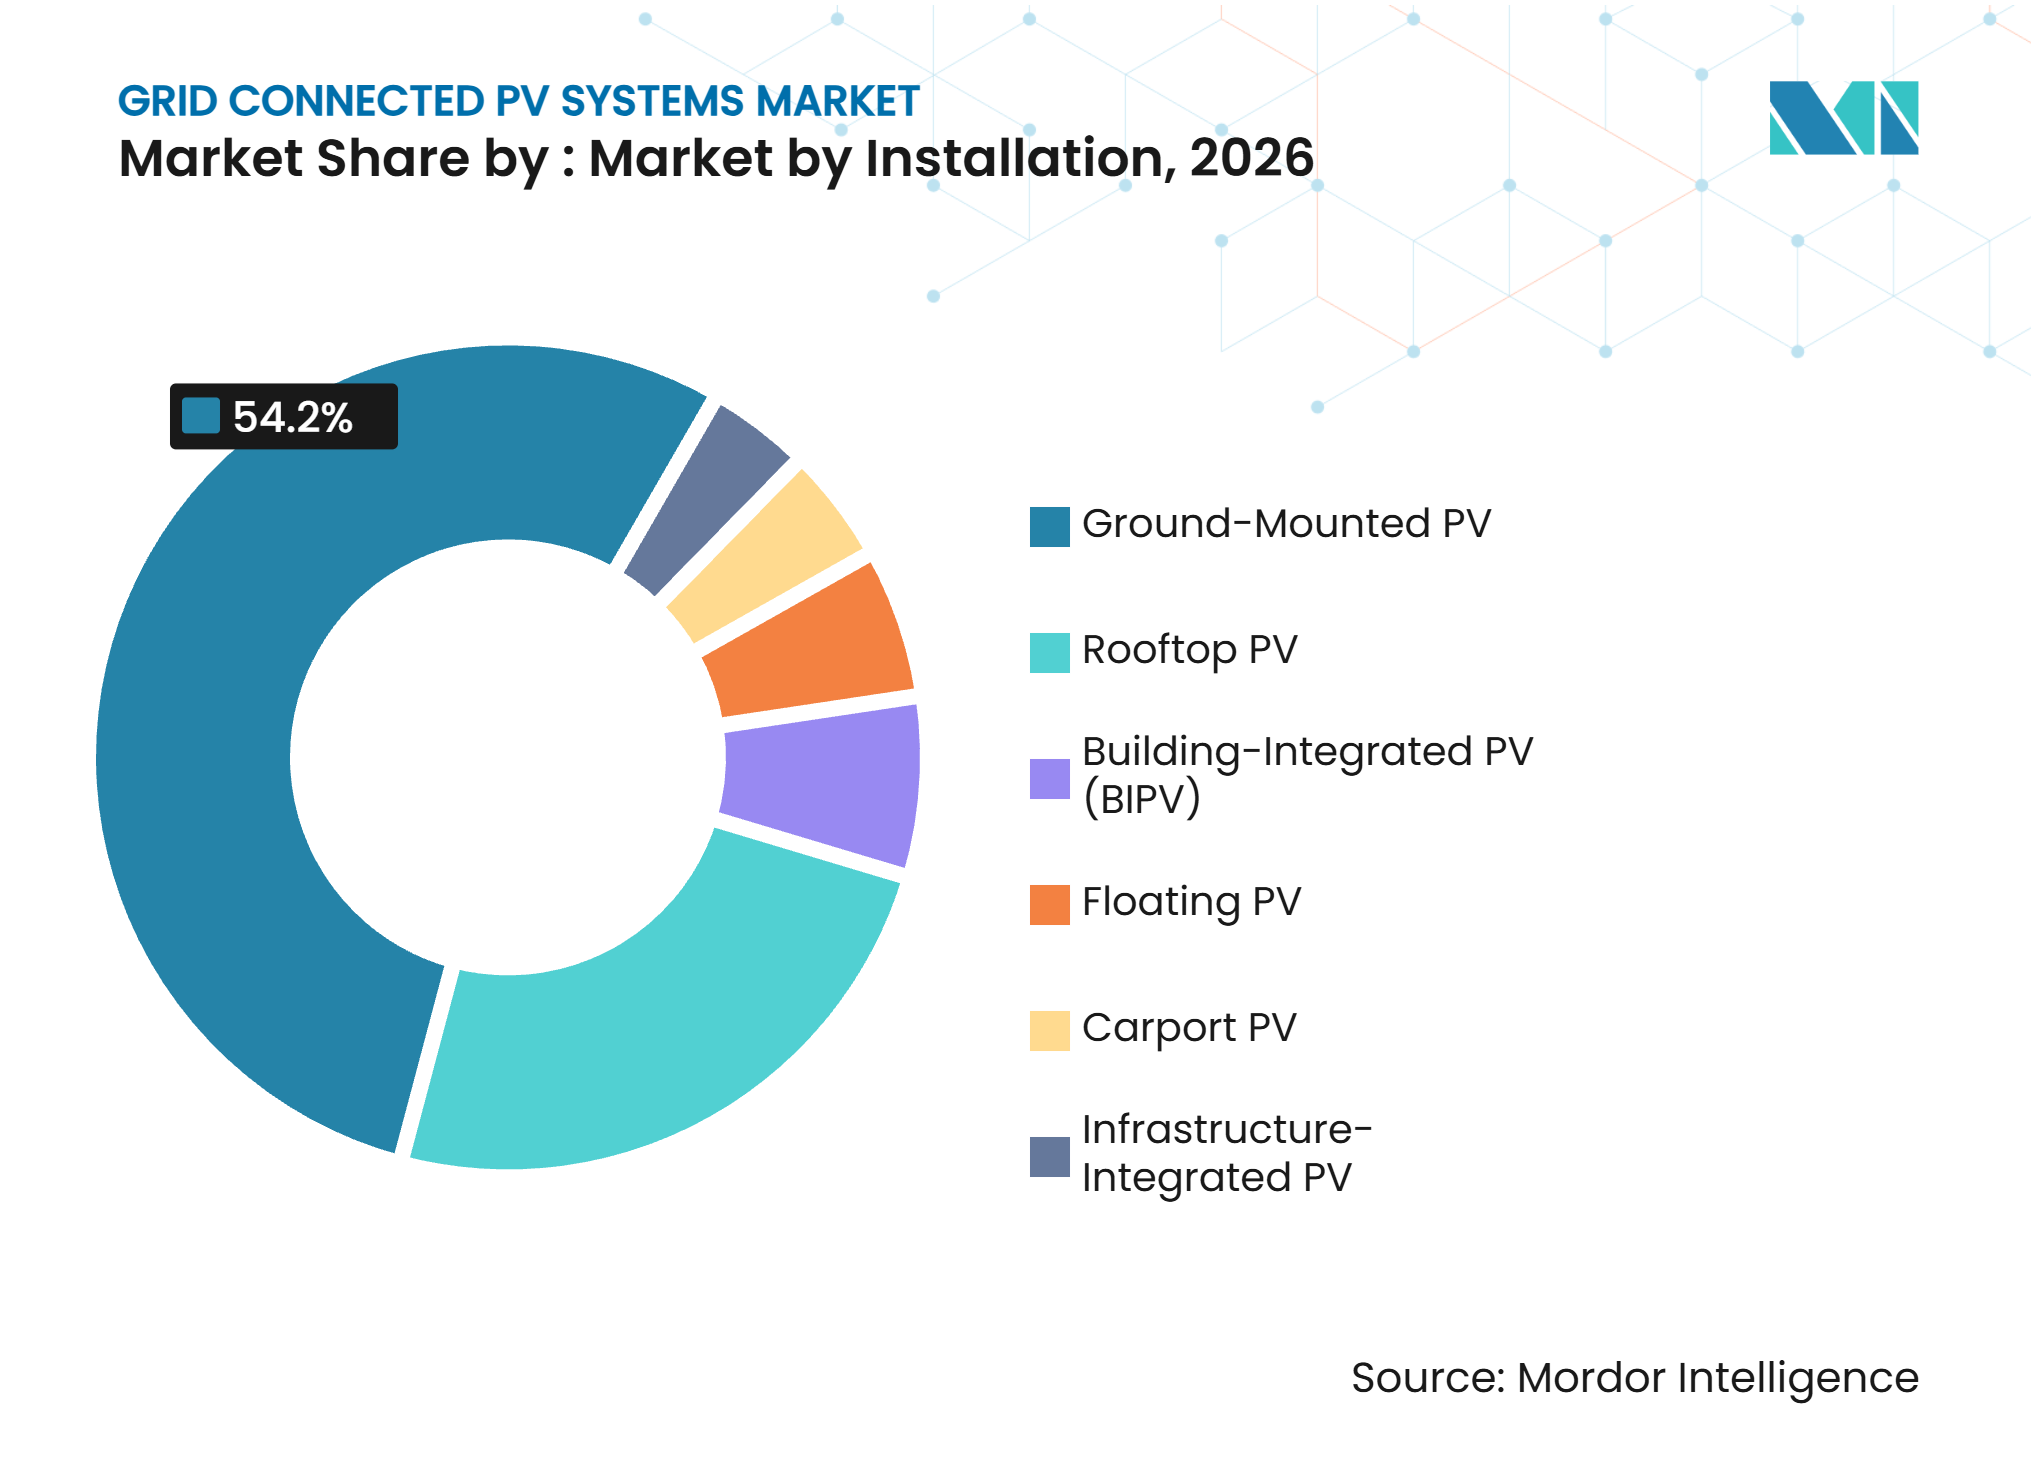
- 設置形態別では、地上設置型システムが2026年の収益の54.2%を占め、屋根設置型PVは2032年までに30.3%のCAGRで成長すると予測れています。
- 最終用途別では、電力会社が2026年の収益の56.5%を占め、住宅用システムは2032年までに29.6%のCAGRで成長すると予測されています。
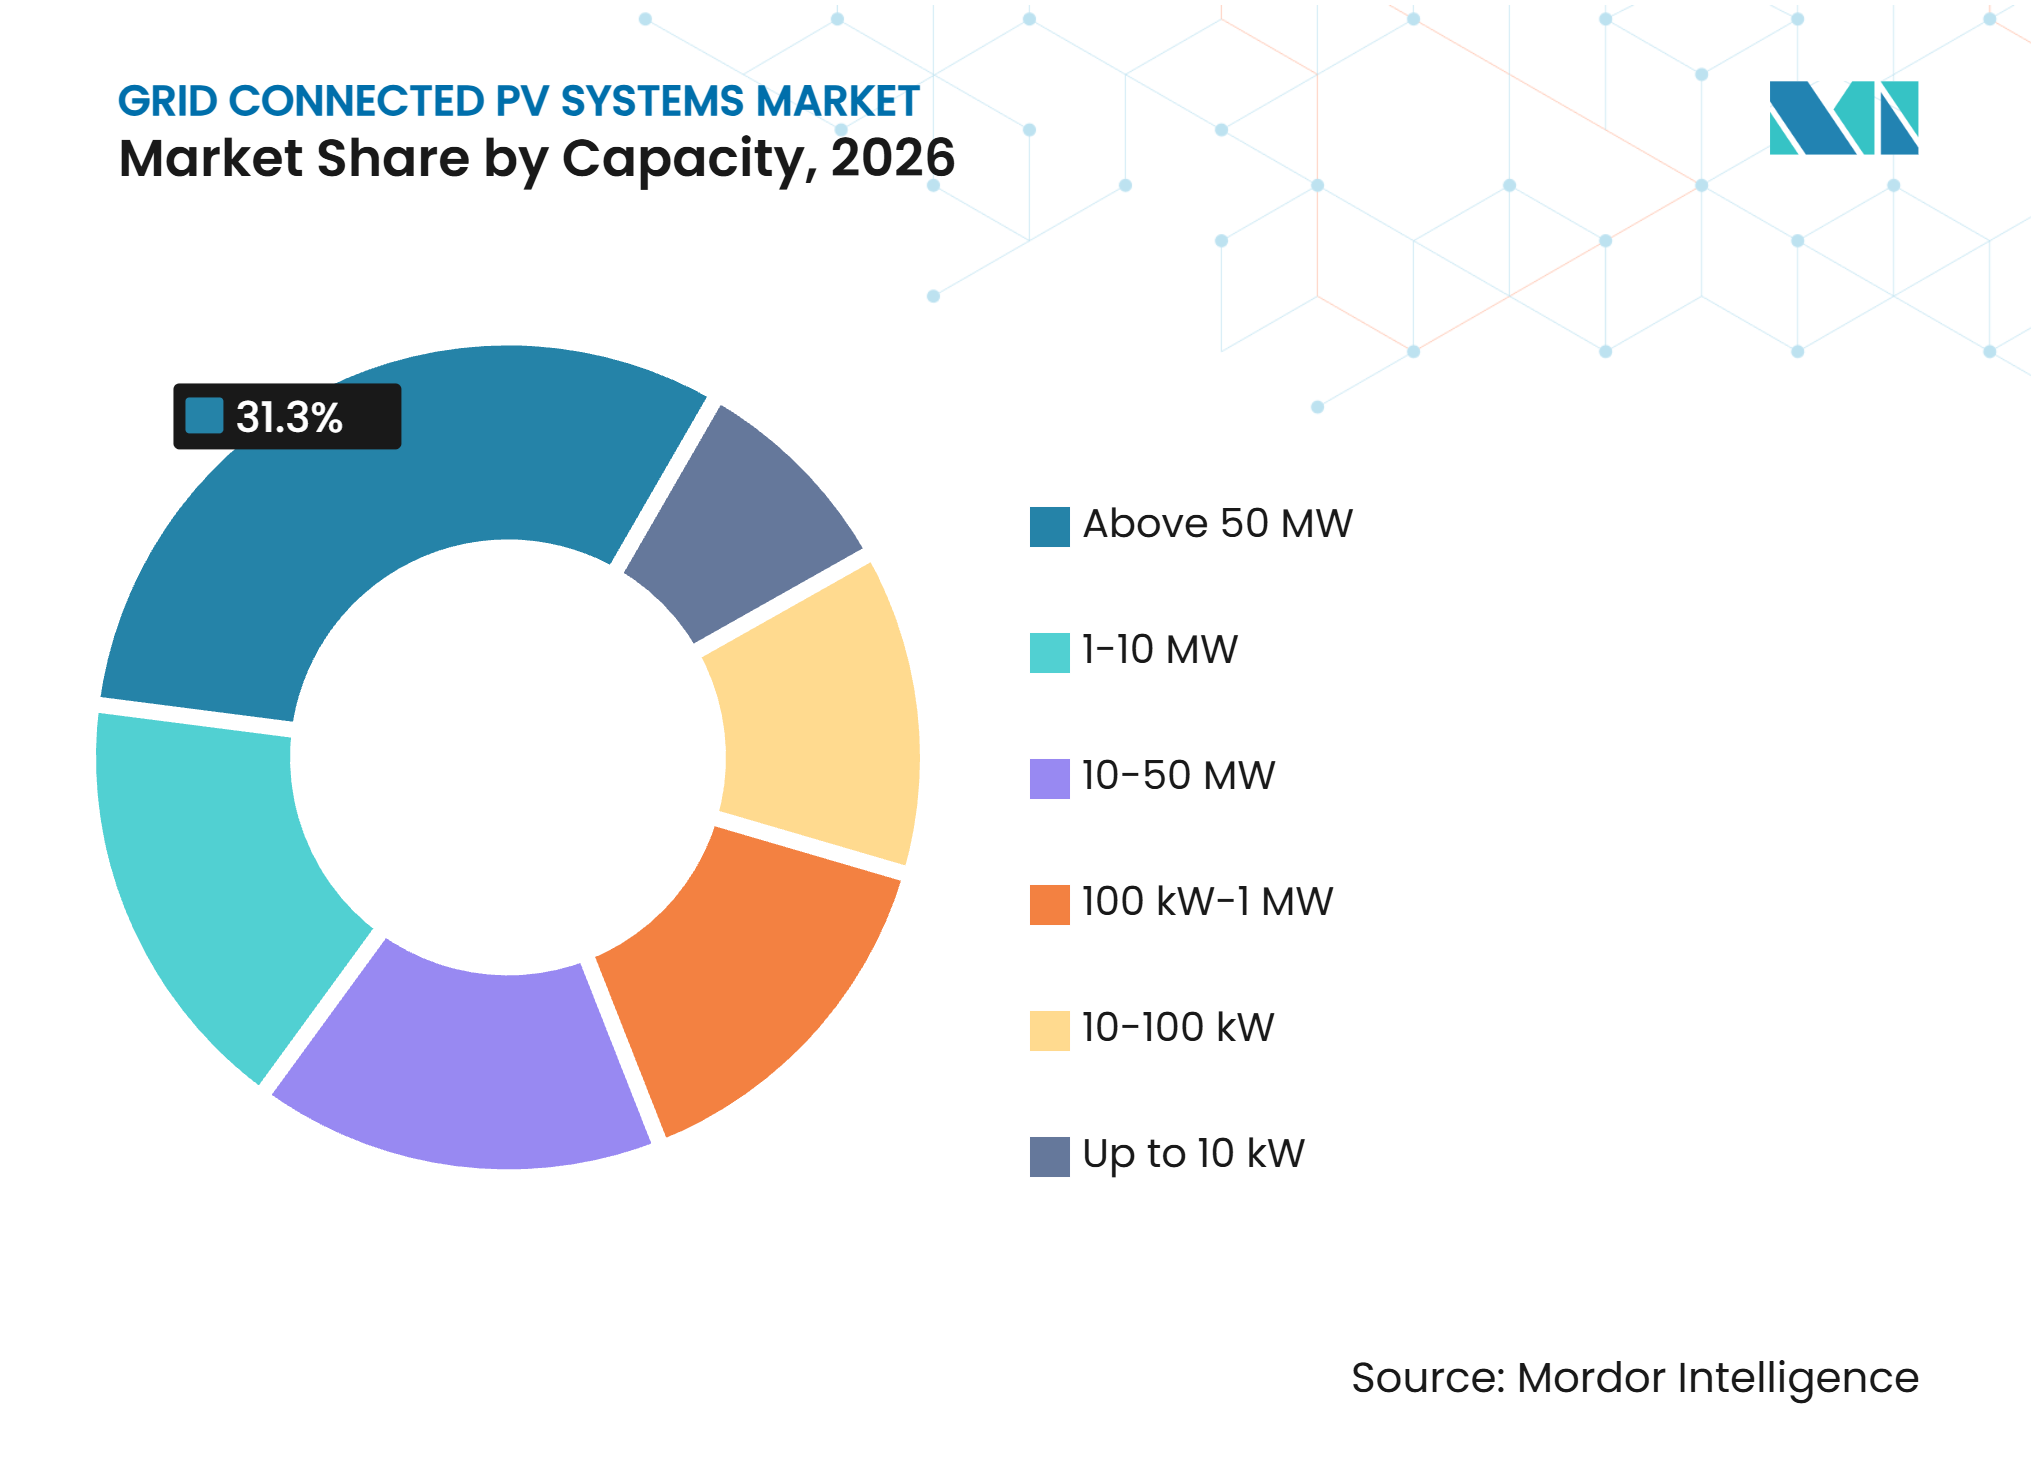
- 容量別では、50MW超のシステムが2026年の収益の31.3%を占め、10kW以下のシステムは2032年までに30.2%のCAGRで成長すると予測されています。
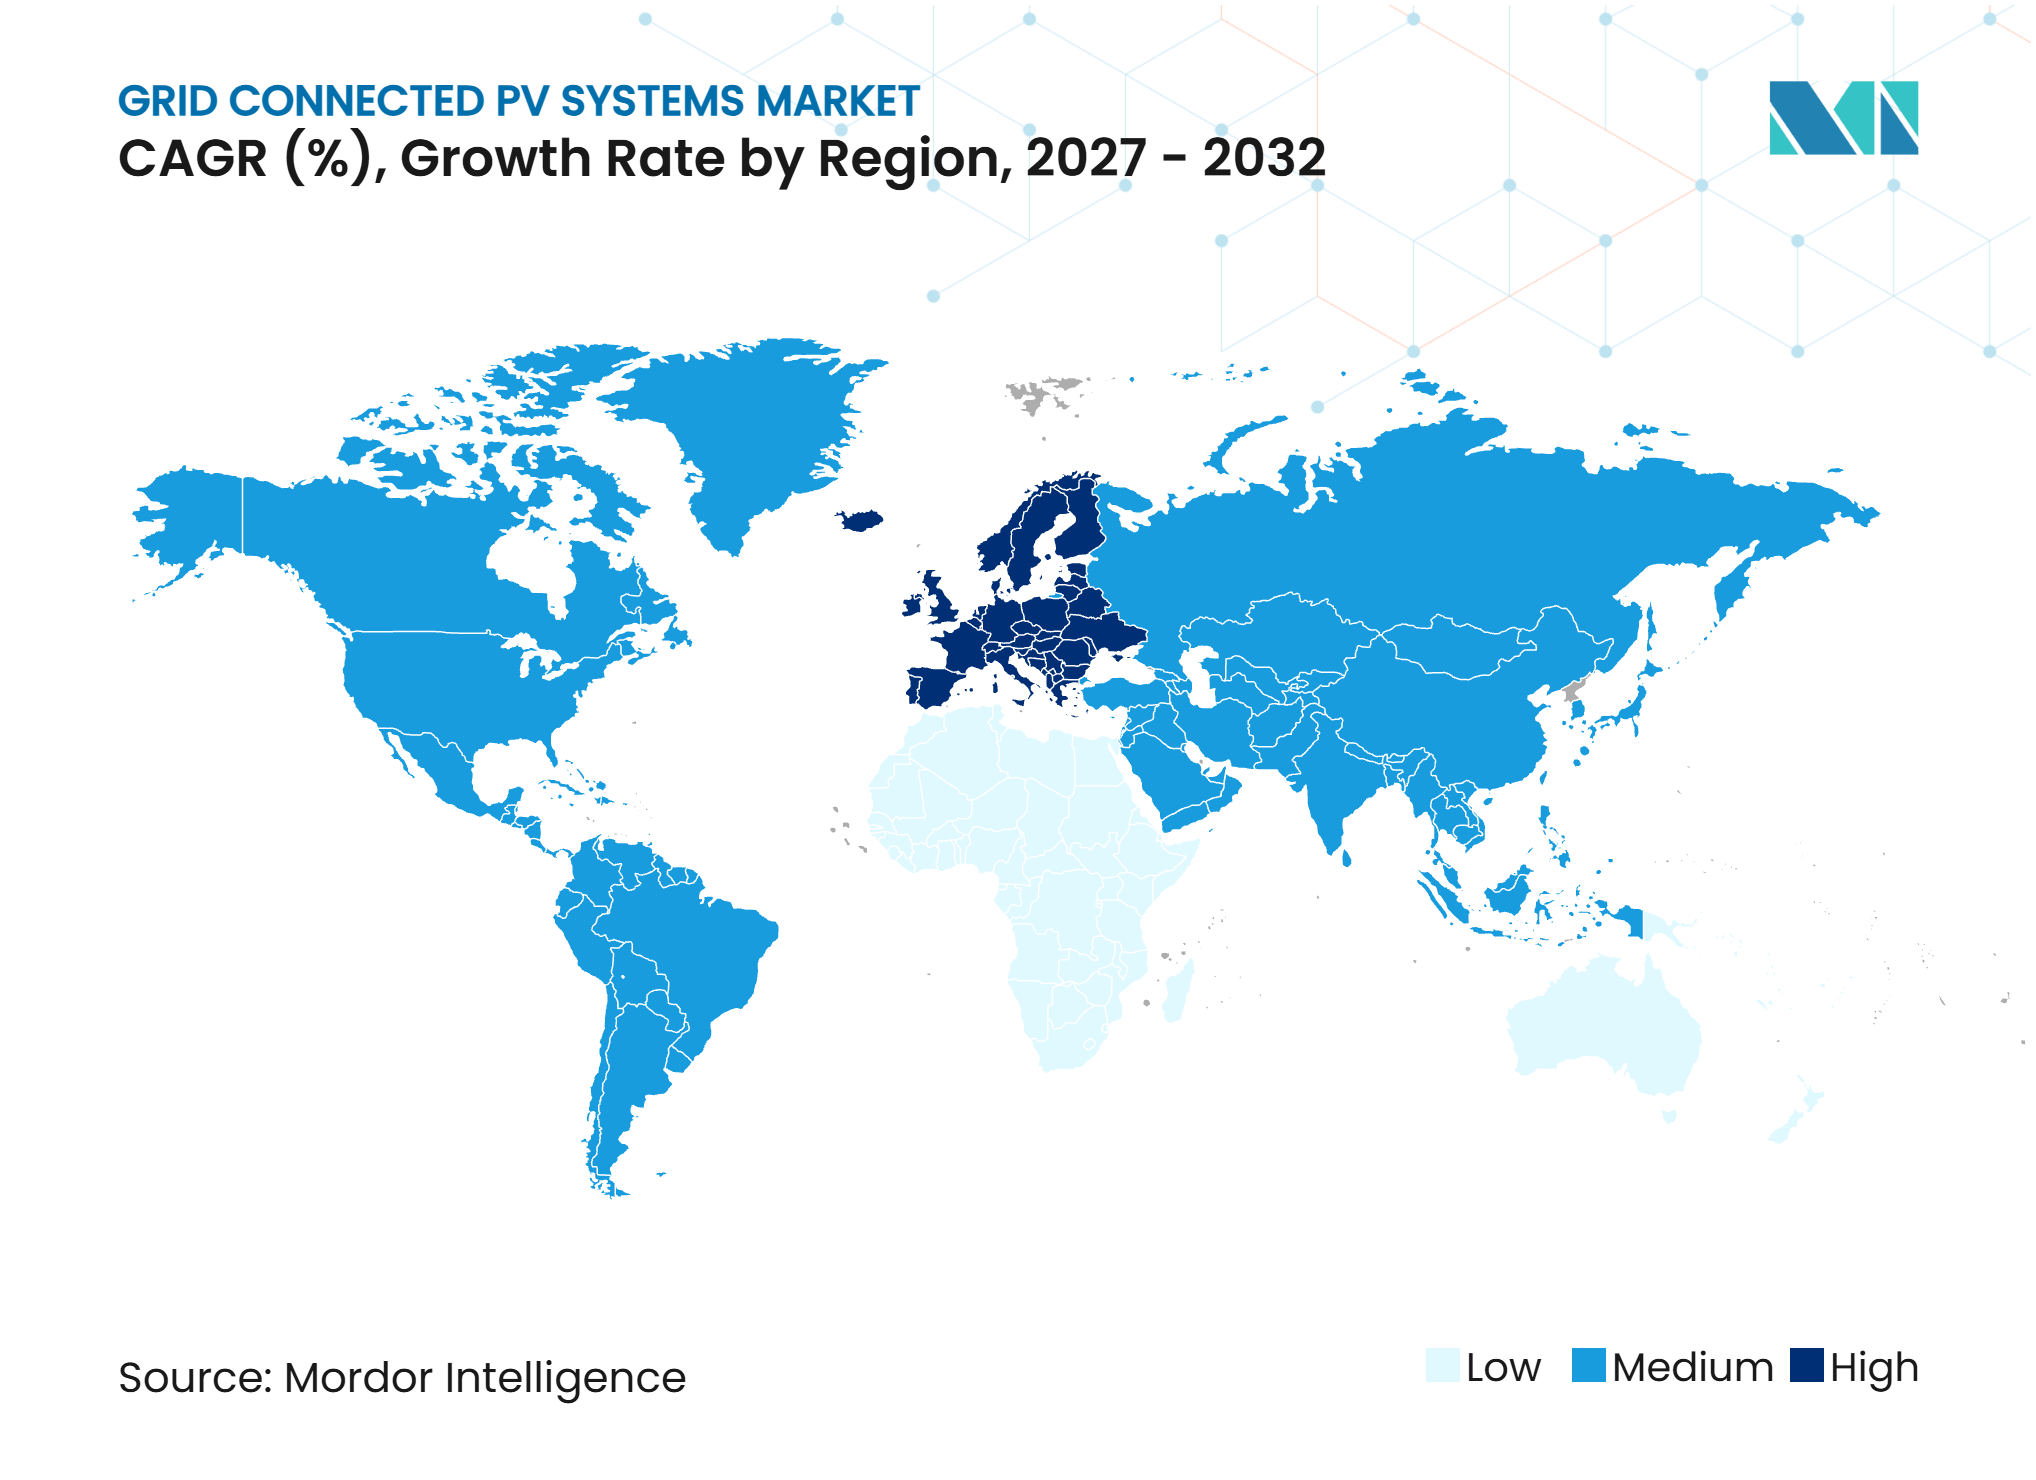
- 地域別では、アジア太平洋が2026年の系統連系PVシステム市場の59.4%を占め、欧州は2032年までに30.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 太陽光コストの低下とPV普及 | +7.8% | グローバル | 短期(2年以内) |
| 再生可能エネルギー目標と脱炭素化調達 | +6.2% | グローバル、特に欧州、インド、中東 | 中期(2~4年) |
| コーポレートPPAと産業電化 | +3.4% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 分散型太陽光と自家消費 | +4.1% | アジア太平洋、中東・アフリカ、南米 | 中期(2~4年) |
| スマートインバーターと系統近代化 | +2.3% | 北米、欧州、中国 | 長期(4年以上) |
| データセンターの負荷増大と確実な太陽光需要 | +2.8% | 北米、アジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
均等化コストの低下と急速なPV普及
太陽光PVは2025年においても新規電力発電の最低コストオプションの一つであり続けました。国際再生可能エネルギー機関(IRENA)は、2025年の世界加重平均太陽光PVコストを1MWh当たり44米ドルと報告しており、これは最低コストの新規化石燃料代替案を41%下回るものでした。系統連系PVシステム市場はこのコスト優位性から引き続き恩恵を受けており、公共および民間の購入者は長期的なコスト根拠をより明確にして太陽光を調達できます。IRENAはまた、2024年に新たに稼働したユーティリティスケール再生可能エネルギープロジェクトの91%が、最安値の新規化石燃料代替案のコストを下回る電力を生産したと報告しています。[2] ハードウェアコストは2024年から2025年にかけて引き続き低下しましたが、ファイナンスコストがその利益の一部を相殺しました。将来のコスト改善は、特にリスクプレミアムが依然として高い市場において、ファイナンス条件、系統接続アクセス、およびプロジェクト設計にさらに依存するようになるでしょう。
再生可能エネルギー目標と脱炭素化調達
各国の再生可能エネルギー目標は、幅広い政策コミットメントを系統連系PVシステム市場の調達パイプラインへと転換し続けています。EUの再生可能エネルギー指令IIIは、許認可の期限と系統連系を加速することを目的とし措置を導入しました。しかし、複数のEU加盟国における許認可の遅延は依然として2年を超え、場合によっては4年に達することもありました。インドの2030年までの非化石電力500GW目標も、大規模な太陽光調達パイプラインを支えています。IEA太陽光発電システムプログラム(PVPS)は、インドが2024年に約32GWの太陽光を稼働させ、累積PV容量124.6GWに達したと報告しています。より体系化された調達プログラムは、より長い売電契約とより厳格な蓄電・信頼性条件を支援し、統合的な納入能力を持つデベロッパーを優遇します。
コーポレートPPAと産業電化
コーポレート電力購入契約(PPA)は、系統連系PVシステム市場にとって引き続き重要な需要源です。グローバルなコーポレートクリーンエネルギーPPA量は2025年に55.9GWに達し、前年比10%減少したにもかかわらず、記録上2番目に高い年間合計となりました。Amazon.com Inc.、Meta Platforms Inc.、Alphabet Inc.、およびMicrosoft Corporationがその量の49%を占め、データセンター事業者が主要な購入者となっていることを示しています。クリーンエネルギーバイヤーズアライアンスは、米国のコーポレートバイヤーが2014年以降143GW超の大規模クリーンエネルギー調達を発表したと報告しています。鉄鋼、化学、セメントの産業ユーザーも、電化およびグリーン水素(H2)計画の一環として太陽光を活用しています。これらの購入者は信頼性の高い電力供給を必要とし、太陽光発電と確実な供給ソリューションおよび明確な納入スケジュールを組み合わせたプロジェクトへの需要を高めています。
分散型太陽光と自家消費経済性
分散型システムは、顧客の電気料金の低減、建築要件、および蓄電池の普及拡大を通じて系統連系PVシステム市場を支えています。建築物エネルギー性能指令は、2026年12月31日までに50m2超の新築公共建築物および非住宅建築物への太陽光設置を義務付けています。フランスは2025年に記録的な5.9GWのPV容量を接続し、Enedisネットワークにおける太陽光発電量は2026年上半期に前年比26%増加しました。中国も分散型PVシステムに対して監視可能、計測可能、調整可能、制御可能であることを義務付け、系統運用における役割を強化しました。欧州委員会の共同研究センターは、EU屋根設置型太陽光のポテンシャルが1.1TWを超え、長期的な電力需要の40%を賄える可能性があると推定しています。これらの条件により、系統裏側のPVは、小売電力購入を削減する手段としてだけでなく、積極的に管理されるエネルギーリソースとしてますます重要になっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 送電混雑、出力制御、およびネガティブ価格 | -3.1% | グローバル、特にアジア太平洋および北米 | 中期(2~4年) |
| 系統連系待ち行列と許認可の遅延 | -2.6% | 北米および欧州 | 中期(2~4年) |
| 関税、補助金、およびローカルコンテンツの不確実性 | -2.2% | グローバル、特に北米およびアジア太平洋 | 中期(2~4年) |
| インバーター主体の系統安定性とサイバーセキュリティ要件 | -1% | グローバル、欧州および北米が規制対応をリード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
送電混雑、出力制御、およびネガティブ価格
送電容量は系統連系PVシステム市場にとって重大な制約となっています。インドは2026年4月から6月の四半期に、送電インフラが発電追加に遅れをとったため、8,133GWhの太陽光電力を出力制御しました。また、2026年第1四半期のインド州間プロジェクトにおける送電関連の出力制御は約300GWhと特定されました。カリフォルニア州は2026年上半期に450万MWhを出力制御し、2025年の通年出力制御量を超えました。出力制御は期待される発電量を減少させ、プロジェクトの収益予測を弱める可能性があります。また、蓄電、柔軟な接続契約、送電拡張、および系統状況に対応できる運用システムの価値を高めます。
系統連系待ち行列と許認可の遅延
系統連系待ち行列と許認可の遅延は、需要とファイナンスが利用可能な場合でもプロジェクトを延期させる可能性があります。ローレンス・バークレー国立研究所は、2025年末時点で米国の系統連系待ち行列に773GWの有効太陽光容量があると報告しました。[3] 系統連系申請から商業運転までの中央値期間は5年を超え、2000年から2020年の間に待ち行列に入ったプロジェクトのうち商業運転に達したのはわずか13%でした。さらに、2025年末時点で549GWの太陽光プロジェクトが系統連系契約を締結していたものの稼働していませんでした。欧州では、実施能力が必ずしも迅速化された許認可規則に追いついていません。これらの遅延は資本を拘束し、スケジュールの不確実性を生み出し、系統調査、許認可、および利害関係者要件を早期に管理できるデベロッパーの優位性を高めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システムタイプ別:
ユーティリティスケールがリード、分散型システムがペースを設定集中型およびユーティリティスケールPVは2026年の系統連系PVシステム市場シェアの58.4%を占めました。大規模な調達プログラム、機関投資家向けPPA、およびオークション構造が、規模に応じた容量契約を可能にすることでこの地位を支えています。IEA PVPSは2025年に約410GWの新規ユーティリティスケール太陽光追加量を報告しており、これはグローバル追加量の約59%を占めます。これらのシステムは公共電力調達および大規模コーポレート売電契約の中心であり続けています。その開発見通しは、送電容量、土地アクセス、および系統接続権の利用可能性と密接に結びついています。
分散型PVシステムは2027年から2032年にかけて29.8%のCAGRで成長すると予測されています。屋根設置義務、自家消費経済性、蓄電池および電気自動車充電との統合がこの成長を支えています。中国の制御可能性要件は、分散型資産をデマンドレスポンスおよびアンシラリーサービスを支援する運用モデルに位置付けています。2つのシステムタイプは異なる目的を果たしており、集中型プロジェクトは大量発電に焦点を当て、分散型システムはエンドユーザーに近い場所に配置されています。したがって、系統連系PVシステム市場は、大規模プロジェクト実行能力とローカル設置能力の両方を必要としています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
モジュールが量でリード、トラッカーとインバーターがマージンでリード太陽光PVモジュールは2026年のコンポーネント収益の49.2%を占め、2032年までに29.5%のCAGRで成長すると予測されています。モジュールはすべてのプロジェクトにおいて中核的な発電要素であり続けており、これが系統連系PVシステム市場における大きなシェアを説明しています。製造過剰容量の継続がモジュール価格に圧力をかけています。同時に、コンポーネント要件は基本的なモジュール供給を超え、性能文書化および機器互換性へと移行しています。その結果、モジュール選定は購入価格に加え、信頼性、出力、保証、およびコンプライアンスに依存するようになっています。
トラッカー、インバーター、架台システム、ケーブル、コネクター、および開閉装置はそれぞれプロジェクト性能と系統コンプライアンスにおいて異なる役割を果たしています。トラッカーとインバーターは、ソフトウェアベースの最適化、地形適応、および予知保全がコモディティ化されたハードウェアよりも効果的に価値を維持できる分野です。インバーター要件は、系統がインバーターベースの発電をより多く取り込むにつれてますます重要になっています。IEC 61724性能監視規格およびIEEE 2800系統接続要件が調達仕様を形成しています。これらの条件により、特に安定した発電量とコンプライアンスに適合した接続性能を求めるデベロッパーにとって、系統連系PVシステム市場ではコンポーネント統合が重要になっています。
設置形態別:
屋根設置型PVが規制義務から勢いを増す地上設置型システムは2026年の系統連系PVシステム市場の54.2%を占めました。米国サンベルト、オーストラリア、湾岸協力会議諸国、および中国西部のユーティリティスケールパークがこの地位を支えています。地上設置型プロジェクトは容量を集中させ標準化された建設方法を使用できますが、開発タイムラインを延長する可能性のある土地権利、送電アクセス、および系統調査が必要です。その規模は公共オークションおよび大規模コーポレート売電契約に適しています。
屋根設置型PVは2027年から2032年にかけて30.3%のCAGRで成長すると予測されています。建築基準要件と小売電力節約が需要を支えており、特に欧州で顕著です。フローティング太陽光、建物一体型PV(BIPV)、カーポートPV、およびインフラ一体型PVは、土地が希少な場所や他の主要用途を持つサイトに対応しています。マレーシアとベトナムのフローティング太陽光開発は、水力連携および水上設置の事例を示しています。これらの形態は土地要件を削減しますが、より専門的なエンジニアリングおよび設置作業を伴います。したがって、系統連系PVシステム市場は、多様なサイト、建物、および接続条件に適した設置能力を必要とするでしょう。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
最終用途別:
電力会社が市場を支え、住宅用が次の成長波を牽引電力会社は2026年の収益の56.5%を占めました。長期PPAおよび政府オークションは、大規模機関投資家が必要とする収益構造を提供しています。商業・産業ユーザーは、自家消費とコーポレート脱炭素化がオンサイトプロジェクトを支える中間層を形成しています。電力会社プロジェクトはまた、出力制御、送電ボトルネック、および系統連系待ち行列の遅延に最も直接的にさらされており、系統連系PVシステム市場全体での蓄電と協調的な系統計画の必要性を強化しています。
住宅用システムは2027年から2032年にかけて29.6%のCAGRで成長すると予測されています。ネットメータリング改革、蓄電池コストの低下、および家庭のエネルギーコストへの懸念がこの見通しを支えています。米国における太陽光調達とオンサイト容量に対するデータセンターの需要増大も、信頼性の高い出力と明確な建設タイムラインを提供できるプロジェクトを後押ししています。住宅用と大規模負荷の需要は異なる経路で拡大しますが、いずれも柔軟な太陽光運用の要件を高めます。
容量別:
大規模プロジェクトが導入ベースを支配、小規模システムが将来の普及を牽引50MW超のシステムは2026年の収益の31.3%を占め、中国、米国、および中東の大規模太陽光パークの導入ベースを反映しています。これらのプロジェクトは単一の開発から大量の容量を供給できるため、大規模調達ラウンドに適しています。しかし、送電遅延およびグリッドフォーミングインバーターに関する進化する要件にもより多くさらされています。その地位は規模によって支えられていますが、接続準備状況によって制約されています。
10kW以下のシステムは2032年までに30.2%のCAGRで拡大すると予測されています。この容量範囲は住宅用およびマイクロ商業設置を支援し、大規模送電プロジェクトへの依存度が低い展開が可能です。100kWから1MWの範囲は商業、農業、およびアグリボルタイク用途に対応しています。1MWから10MWのシステムはコミュニティ太陽光および中規模商業プロジェクトを支援し、10MWから50MWの範囲はますます太陽光プラス蓄電プロジェクトを支援しています。容量要件の幅広さは、系統連系PVシステム市場が単一の開発モデルに依存できないことを示しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2026年の系統連系PVシステム市場シェアの59.4%を占めました。中国はその年にグローバルで設置された約698GWのうち約415GWを占め、国内サプライチェーンと普及規模によって支えられています。インドは大幅な容量を追加しましたが、プロジェクト稼働と送電利用可能性の間にギャップが生じました。ベトナ、インドネシア、タイ、オーストラリア、および韓国が中国とインドを超えた普及を広げました。系統の準備状況が地域の主要課題であり続けました。
欧州は2027年から2032年にかけて30.5%のCAGRで成長すると予測されています。IEA PVPSによると、同地域は2025年に65.7GWを追加し、累積容量406GWに達しました。ドイツ、フランス、スペイン、イタリア、およびポーランドが国別追加量をリードしました。建築物エネルギー性能指令(EPBD)は、対象となる新築建物への太陽光普及に向けてより予測可能な経路を生み出しています。補助金変更後の屋根設置型普及の鈍化と長期化する許認可プロセスが、地域の機会の一部を制限する可能性があります。
北米は高い電力需要と長いプロジェクト待ち行列を組み合わせています。米国は2025年に43.2GWを追加し、2026年には43.4GWのユーティリティスケール太陽光を追加する見込みです。メキシコとカナダは追加の商業・産業需要機会を提供しています。中東・アフリカでは、サウジアラビア、アラブ首長国連邦、エジプト、南アフリカ、およびモロッコが国家プログラムをリードしています。Nextpower Arabiaがビシャ太陽光プロジェクト向けに2.25GWのトラッカーを供給する契約は、サウジアラビアの調達規模を示しています。[4]
競合ランドスケープ
市場集中度
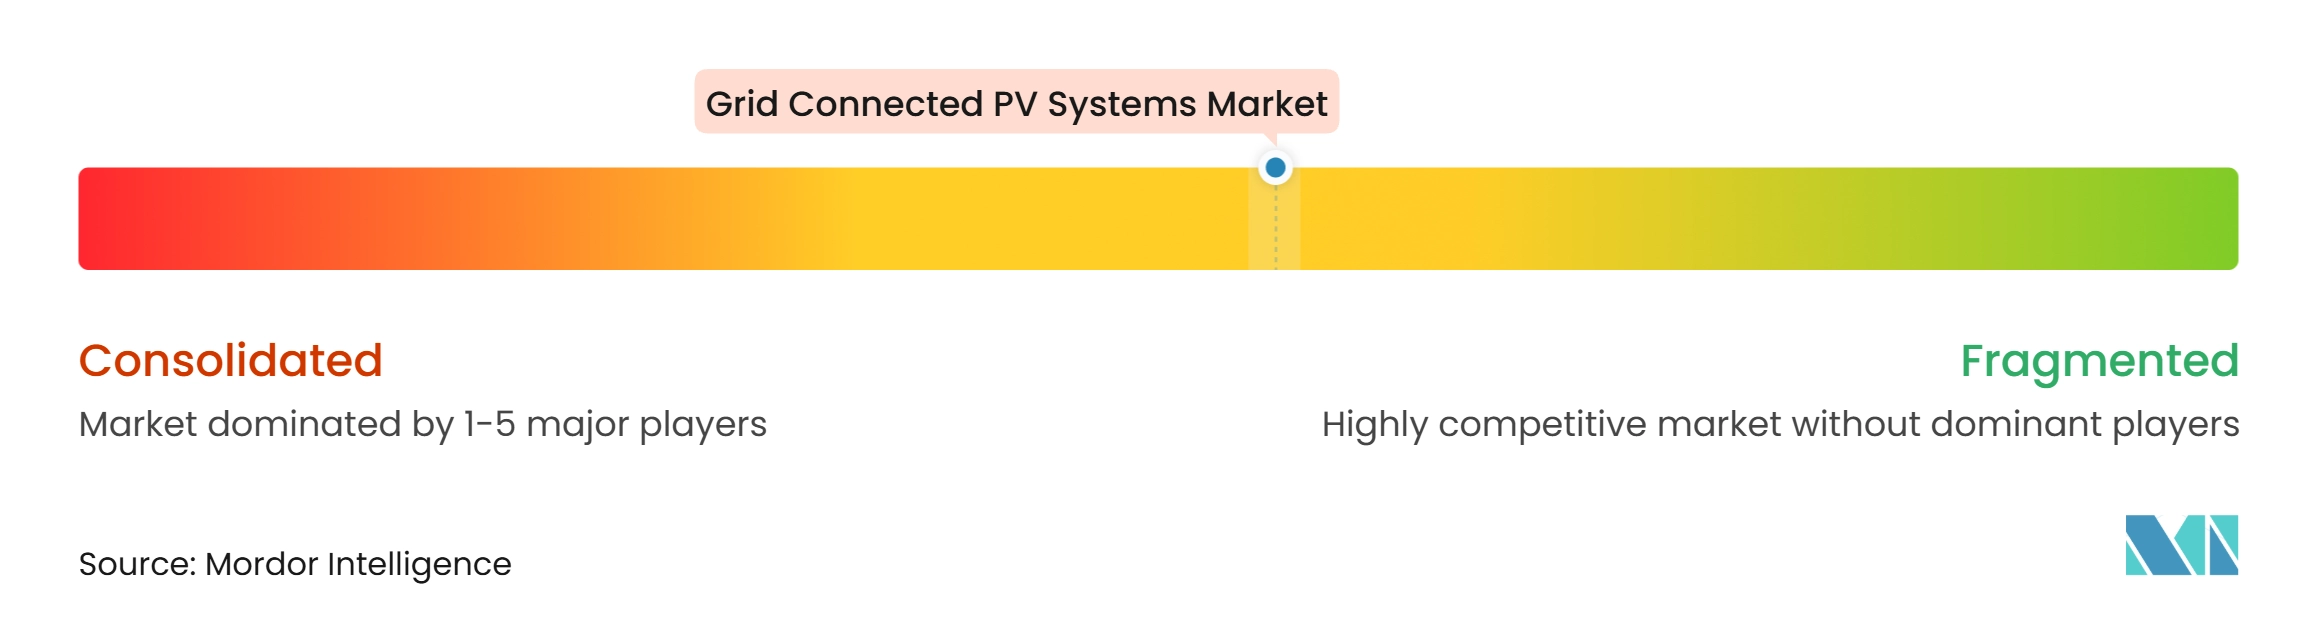
系統連系PVシステム市場には、集中したモジュール製造と、インバーター、トラッカー、架台システム、および系統統合サービスにおけるより広範な競合企業が含まれています。LONGi、JinkoSolar、JA Solar、Trina Solar、およびTongweiは主要なモジュールサプライヤーです。過剰生産能力が価格圧力を生み出し、製品信頼性、サプライチェーン管理、および差別化されたシステム性能の重要性を高めています。この環境はまた、小規模なモジュールメーカーが価格だけで競争することをより困難にしています。
競合活動は、発電、接続性能、およびシステム管理を改善するサブシステムとサービスへとシフトしています。Nexttrackerは、米国証券取引委員会に提出した年次報告書において、FY26の収益が3.56 ビリオン 米ドル、受注残が5.25 ビリオン 米ドルであったと報告しました。同社はまた、Apex Powerからの電力変換製品ラインおよび知的財産の買収保留を開示し、トラッカーからパワーエレクトロニクス、蓄電、およびデータセンター関連インフラへと焦点を拡大しています。Array Technologiesも国際市場向けにDuraTrack D2Sシステムでトラッカー製品を拡充しました。
グリッドフォーミングインバーター、太光プラス蓄電構成、およびエネルギー管理プラットフォームは、太陽光の浸透率上昇によって生じる運用ニーズに対応するため、重要な競合分野です。IRENAは、2025年までに高日射量地域での太陽光プラス蓄電池の確実なコストが1MWh当たり54米ドルから82米ドルになると報告しました。北米電力信頼性協議会(NERC)は2026年3月にインバーターベースリソースセキュリティガイドラインの草案を発行し、ユーティリティスケール施設向けの推奨サイバーセキュリティ慣行を定めました。主要なモジュールサプライヤーは特定されていますが、バリューチェーン全体でより高いスコアを支持するための上位プレーヤーの合計シェアが利用できないため、市場集中スコアは5と評価されています。
系統連系PVシステム産業リーダー
-
JinkoSolar Holding Co., Ltd.
-
Trina Solar Co., Ltd.
-
Huawei Technologies Co., Ltd.
-
Sungrow Power Supply Co., Ltd.
-
LONGi Green Energy Technology Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
系統連系PVシステム市場 このレポートでカバーされる企業
- Trina Solar Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- Canadian Solar Inc.
- First Solar, Inc.
- Hanwha Q CELLS Co., Ltd.
- SMA Solar Technology AG
- ABB Ltd.
- Schneider Electric SE
- Huawei Technologies Co., Ltd.
- SolarEdge Technologies, Inc.
- JA Solar Technology Co., Ltd.
- Delta Electronics, Inc.
- SunPower Corporation
- Sungrow Power Supply Co., Ltd.
- LONGi Green Energy Technology Co., Ltd.
- Enphase Energy, Inc.
- Fronius International GmbH
- Sineng Electric Co., Ltd.
- Growatt New Energy Technology Co., Ltd.
- Nextracker Inc.
- Array Technologies, Inc.
最近の産業開発事情 系統連系PVシステム市場
- 2026年5月:NextrackerとAbunayyan Holdingの合弁会社であるNextracker Arabiaが、サウジアラビアのACWA PowerのビシャSolarプロジェクト向けにLarsen and Toubro社に2.25GWのスマート太陽光追跡システムを供給する契約を締結しました。このプロジェクトはサウジアラビア王国の国家再生可能エネルギープログラム(第6波)の下で開発されており、グローバルで系統連系PVプロジェクト向けに発表された最大規模のトラッカー供給契約の一つです。
- 2026年4月:IRENAは、グローバルの太陽光PV設置量が2025年に510.3GWの新規容量追加に達し、世界中の再生可能エネルギー容量追加のほぼ4分の3を占めたと報告しました。再生可能エネルギーの総容量は5,149GWに達し、系統連系再生可能エネルギー発電における支配的技術としての太陽光PVの地位を強化しました。
- 2026年6月:JinkoSolarは、量産効率25.91%、出力700Wを超えるTiger Neo 5.0 PVモジュールを発表しました。同社はまた、TOPCon 3.0の生産能力が2026年末までに40GWを超える見込みであると述べました。高効率モジュールはユーティリティスケールおよび商業系統連系PVプロジェクトの経済性に直接影響します。
- 2026年6月:Array TechnologiesはEMEA市場向けにデュアルロー太陽光トラッカープラットフォームDuraTrack D2Sを発売し、ユーティリティスケール太陽光プロジェクト向けの基礎からトラッカーまでの統合ソリューションスイートARRAY Atlasを発表しました。これは系統連系PVプロジェクトにおける統合バランスオブシステムソリューションへの需要増大を反映しています。
グローバル系統連系PVシステム市場レポートの範囲
系統連系太陽光発電(PV)システムとは、地域の電力会社の電力網に直接接続する太陽光発電設備です。太陽光パネルを使用して太陽光を直流(DC)電力に変換し、インバーターがそれを交流(AC)に変換してローカル使用に供します。発電された余剰電力は双方向メーターを通じて主電力網に送電することができます。この設備により、ユーザーは太陽光発電量が少ない場合に系統から電力を引き出すことができ、蓄電池バンクを必要とせずに継続的な電力供給が可能です。
グローバル系統連系PVシステム市場は、システムタイプ別に分散型PVシステムと集中型/ユーティリティスケールPVシステムにセグメント化されています。コンポーネント別では、太陽光PVモジュール、インバーター、架台構造、太陽光トラッカー、DCケーブルおよびコネクター、ACケーブルおよび開閉装置、その他のコンポーネントにセグメント化されています。設置形態別では、屋根設置型PV、地上設置型PV、建物一体型PV(BIPV)、カーポートPV、フローティングPV、およびインフラ一体型PVにセグメント化されています。最終用途別では、住宅用、商業用、産業用、および電力会社セクターにセグメント化されています。容量別では、10kW以下、10~100kW、100kW~1MW、1~10MW、10~50MW、および50MW超にセグメント化されています。本レポートはまた、主要地域の26カ国にわたるグローバル系統連系PVシステム市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 分散型PVシステム |
| 集中型/ユーティリティスケールPVシステム |
| 太陽光PVモジュール |
| インバーター |
| 架台構造 |
| 太陽光トラッカー |
| DCケーブルおよびコネクター |
| ACケーブルおよび開閉装置 |
| その他のコンポーネント |
| 屋根設置型PV |
| 地上設置型PV |
| 建物一体型PV(BIPV) |
| カーポートPV |
| フローティングPV |
| インフラ一体型PV |
| 住宅用 |
| 商業用 |
| 産業用 |
| 電力会社 |
| 10kW以下 |
| 10~100kW |
| 100kW~1MW |
| 1~10MW |
| 10~50MW |
| 50MW超 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| システムタイプ別 | 分散型PVシステム | |
| 集中型/ユーティリティスケールPVシステム | ||
| コンポーネント別 | 太陽光PVモジュール | |
| インバーター | ||
| 架台構造 | ||
| 太陽光トラッカー | ||
| DCケーブルおよびコネクター | ||
| ACケーブルおよび開閉装置 | ||
| その他のコンポーネント | ||
| 設置形態別 | 屋根設置型PV | |
| 地上設置型PV | ||
| 建物一体型PV(BIPV) | ||
| カーポートPV | ||
| フローティングPV | ||
| インフラ一体型PV | ||
| 最終用途別 | 住宅用 | |
| 商業用 | ||
| 産業用 | ||
| 電力会社 | ||
| 容量別 | 10kW以下 | |
| 10~100kW | ||
| 100kW~1MW | ||
| 1~10MW | ||
| 10~50MW | ||
| 50MW超 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
系統連系PVシステムの予測成長率はどのくらいですか?
系統連系PVシステム市場は2027年から2032年にかけて29.27%のCAGRで成長し、2027年の4.05TWから2032年には14.62TWに増加すると予測されています。発電コストの低下がこの拡大を支えていますが、接続容量、ファイナンス、および蓄電がプロジェクト納入にますます影響しています。
グローバルな太陽光普及をリードするシステムタイプはどれですか?
集中型およびユーティリティスケールPVが2026年の収益の58.4%でリードしました。大規模な公共調達プログラム、オークション、およびコーポレート電力購入契約が系統連系PVシステム市場のこのセグメントを支えています。
最も急速に成長している設置形態はどれですか?
屋根設置型PVは建築義務と自家消費経済性に支えられ、2032年までに30.3%のCAGRで拡大すると予測されています。
太陽光プロジェクト展開の主なリスクは何ですか?
送電混雑、出力制御、許認可の遅延、および長い系統連系待ち行列が収益の確実性を低下させ、建設を遅延させる可能性があります。
最も急速に成長すると予測される地域はどこですか?
欧州は太陽光建築要件と継続的な容量追加に支えられ、2032年までに30.5%のCAGRを記録すると予測されています。
系統連系太陽光において企業はどのように競争していますか?
企業はモジュールを超えてトラッカー、インバーター、蓄電、グリッドフォーミング能力、サイバーセキュリティ、およびエネルギー管理ソフトウェアへと拡大しています。これは、性能、系統コンプライアンス、および運用サービスが発電機器と並んでますます重要になっている系統連系PVシステム市場の進化するニーズを反映しています。